
Marktgröße und Marktanteil des Indien-Markts für luxuriöse Wohnimmobilien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 57.87 Milliarden US-Dollar |
| Marktgröße (2026) | 64.21 Milliarden US-Dollar |
| Marktgröße (2031) | 107.99 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 10.95 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Indien-Markts für luxuriöse Wohnimmobilien von Mordor Intelligence
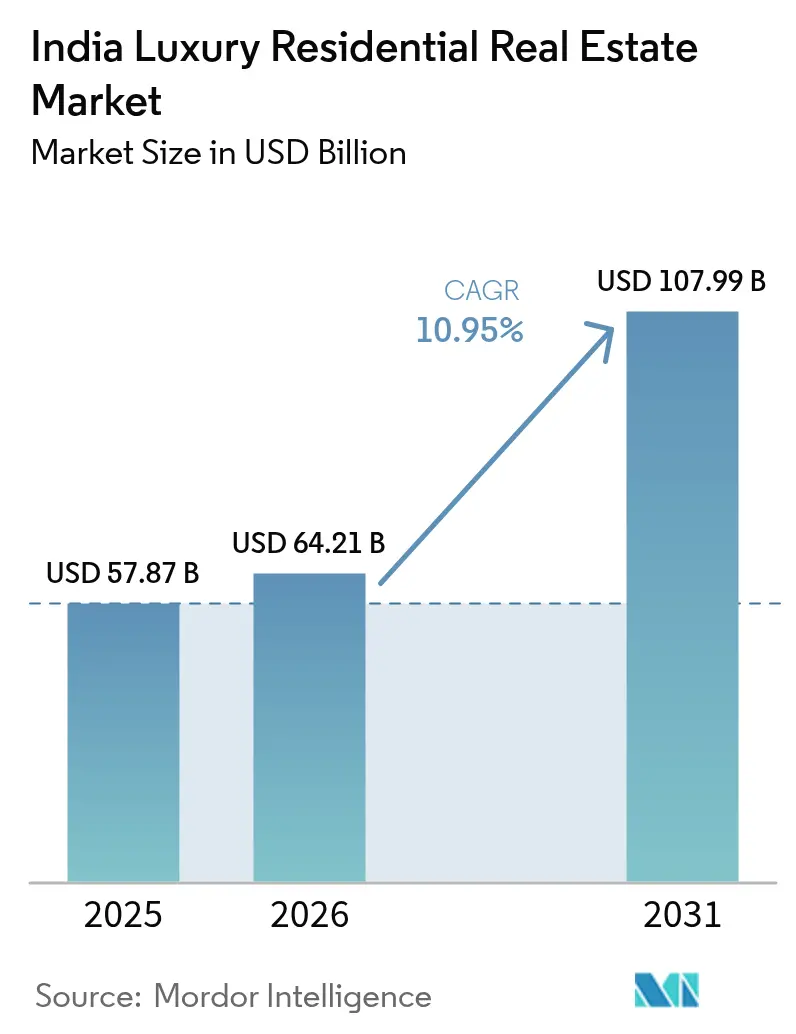
Die Marktgröße des Indien-Markts für luxuriöse Wohnimmobilien wurde im Jahr 2025 auf 57,87 Milliarden USD geschätzt und wird voraussichtlich von 64,21 Milliarden USD im Jahr 2026 auf 107,99 Milliarden USD bis 2031 wachsen, bei einem CAGR von 10,95 % während des Prognosezeitraums (2026–2031). Die Mentalität hinsichtlich Prestige-Immobilien hält die Transaktionsvolumina in Mumbai und der Delhi-Hauptstadtregion auch bei angespannten makroökonomischen Bedingungen stark. Die rasche Digitalisierung hilft Entwicklern, das Marketing zu personalisieren, während Plattformen für Bruchteilseigentum die Investorenbasis erweitern. Steigende Baukosten und Klimarisikoversicherungsprämien schmälern die Margen, haben jedoch die allgemeine Stimmung für Premiumlagen nicht gedämpft.
Wesentliche Erkenntnisse des Berichts
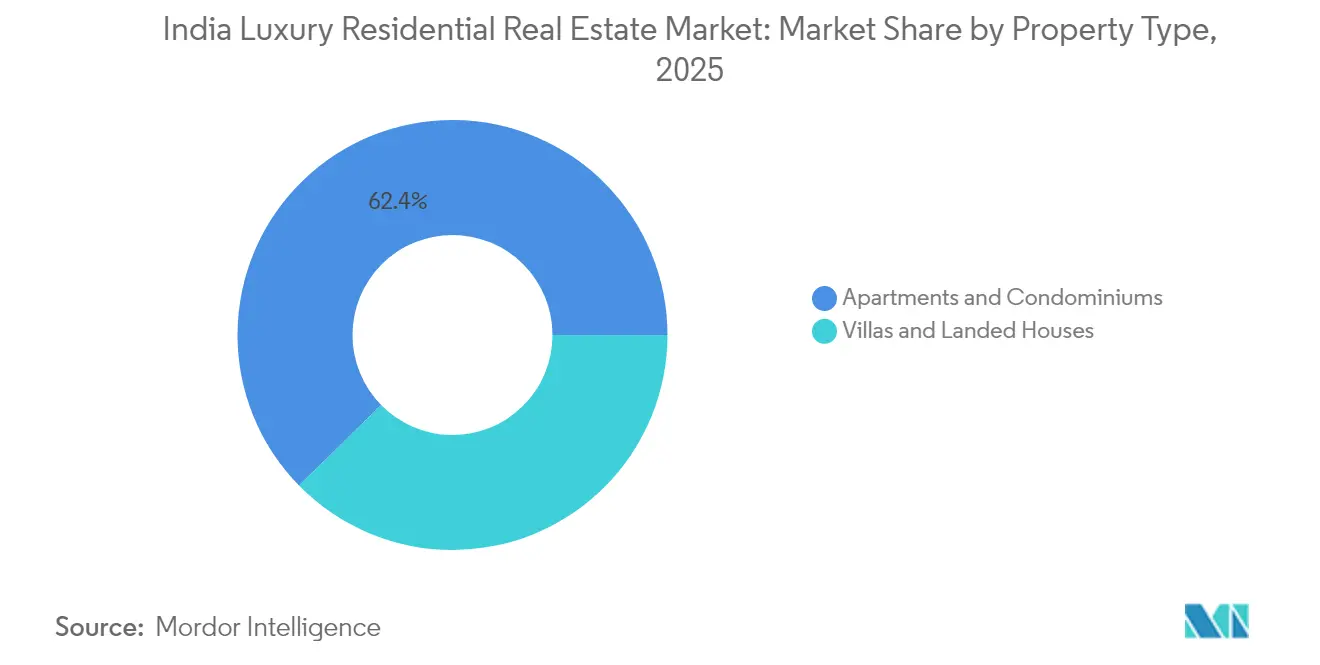
- Nach Immobilientyp führten Apartments und Eigentumswohnungen mit einem Marktanteil von 62,35 % am Indien-Markt für luxuriöse Wohnimmobilien im Jahr 2025, während Villen und Grundstückshäuser bis 2031 voraussichtlich einen CAGR von 11,20 % verzeichnen werden.
- Nach Geschäftsmodell entfiel das Verkaufssegment auf 80,35 % der Marktgröße des Indien-Markts für luxuriöse Wohnimmobilien im Jahr 2025; das Vermietungssegment verzeichnet den höchsten prognostizierten CAGR von 12,25 % bis 2031.
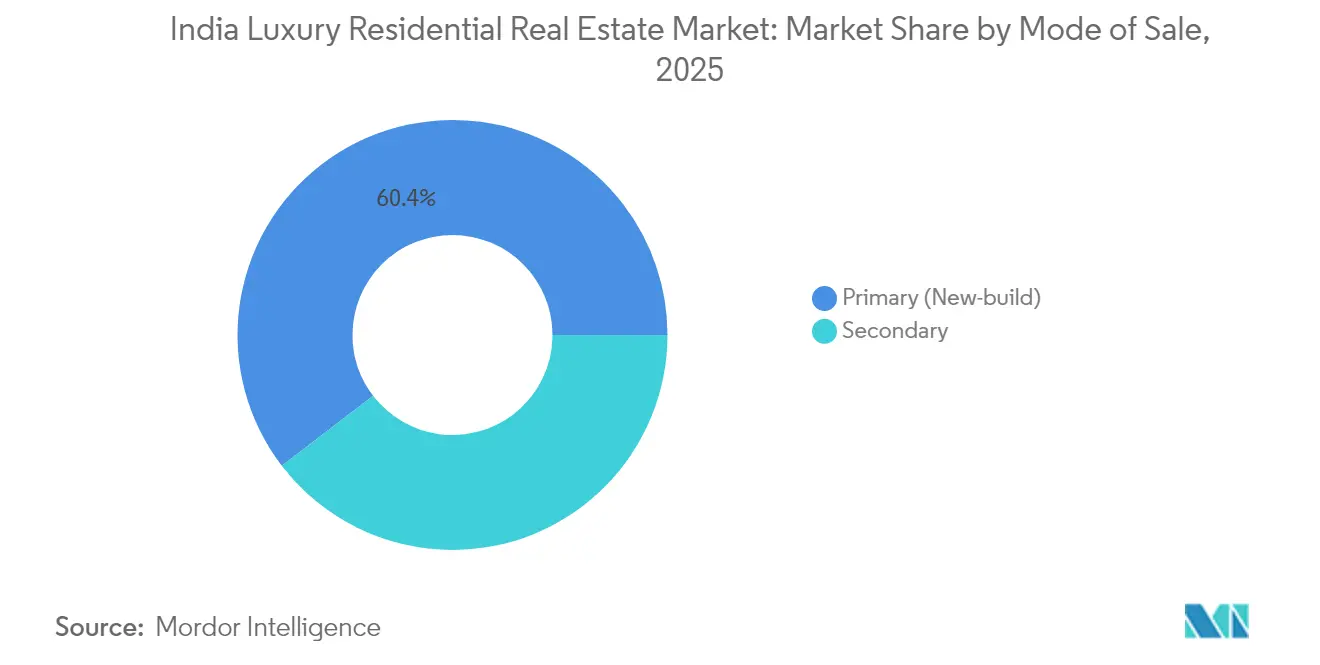
- Nach Verkaufsform entfielen Primärmarkttransaktionen auf einen Anteil von 60,40 % an der Marktgröße des Indien-Markts für luxuriöse Wohnimmobilien im Jahr 2025, während der Sekundärmarktverkauf mit einem CAGR von 11,55 % bis 2031 zulegt.
- Nach Stadt trug Mumbai im Jahr 2025 einen Anteil von 32,55 % am Indien-Markt für luxuriöse Wohnimmobilien bei, während Hyderabad mit einem prognostizierten CAGR von 12,60 % bis 2031 die am schnellsten wachsende Stadt ist.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Einblicke in den Indien-Markt für luxuriöse Wohnimmobilien
Analyse der Auswirkungen von Markttreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wirtschaftswachstum und rasante Vermögensschaffung unter UHNW-Personen | +2.8% | National, mit Konzentration in Mumbai, Delhi-Hauptstadtregion, Bengaluru | Langfristig (≥ 4 Jahre) |
| Urbane Infrastrukturaufwertungen, die die Landwerte in Stadtzentren in die Höhe treiben | +2.1% | Mumbai, Delhi-Hauptstadtregion, Bengaluru, Hyderabad, Pune | Mittelfristig (2–4 Jahre) |
| NRI-Rimessen und Präferenz für Prestige-Immobilien | +1.9% | Mumbai, Delhi-Hauptstadtregion, Goa, Chennai | Langfristig (≥ 4 Jahre) |
| Geringe Durchdringung von luxuriösem Hochhauswohnen | +1.6% | Tier-1-Städte mit frühen Gewinnen in Mumbai, Bengaluru | Mittelfristig (2–4 Jahre) |
| Fintech-gestützte Bruchteilseigentumsplattformen | +1.4% | National, mit früher Einführung in Mumbai, Delhi-Hauptstadtregion | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Markenresidenzen mit Hotelstandard-Annehmlichkeiten | +1.3% | Mumbai, Delhi-Hauptstadtregion, Bengaluru, Goa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wirtschaftswachstum und rasante Vermögensschaffung unter UHNW-Personen
Die Luxusnachfrage steigt, da Indien 13.600 vermögendste Privatpersonen (Ultra-High-Net-Worth Individuals) beherbergt, die rund 32 % ihrer Portfolios in Immobilien investieren. Das Vermögen breitet sich auf Tier-2-Korridore aus und erweitert die Käuferbasis über die traditionellen Metropolen hinaus. Lebensstilgetriebene Käufe rangieren inzwischen vor rein finanziellen Motiven, und ein wachsender Anteil jüngerer Millionäre zielt auf grün zertifizierte Entwicklungen. Die internationale Diversifizierung hält an; wettbewerbsfähige inländische Renditen lenken jedoch einige grenzüberschreitende Kapitalflüsse zurück in bedeutende indische Projekte.
Urbane Infrastrukturaufwertungen, die die Landwerte in Stadtzentren in die Höhe treiben
Bedeutende Verkehrsinfrastrukturen wie U-Bahn-Erweiterungen und neue Flughäfen bewerten angrenzende Grundstücke vor der Fertigstellung neu, wobei Premiumprojekte am meisten profitieren. Mumbais Stadtteile wie Sewri verzeichneten ausgeprägte Wertsteigerungen infolge von Konnektivitätsfortschritten, während Punes Luxus-Neubauten vom sich entwickelnden Ringstraßennetz profitieren. Staatliche Programmen für intelligente Städte heben das Basisniveau der städtischen Dienstleistungen an und steigern indirekt die Obergrenze für Luxuspreise, da wohlhabende Käufer auf ganzheitliche Lebensqualität Wert legen.
NRI-Rimessen und Präferenz für Prestige-Immobilien
Auslandsindische Staatsangehörige (Non-Resident Indians) trugen 2023 13,1 Milliarden USD zum indischen Immobilienmarkt bei. Eine schwache Rupie steigert die Kaufkraft, sodass hochpreisige Objekte über 48,2 Millionen USD ein Volumenwachstum von 75 % im Jahresvergleich verzeichneten[1]Reserve Bank of India, "Jährliche Daten zu NRI-Rimessen 2024-25," rbi.org.in . Die regulatorische Digitalisierung durch das geplante Registrierungsgesetz zielt darauf ab, Betrug einzudämmen und könnte Auslandsabschlüsse vereinfachen, wodurch dieser widerstandsfähige Nachfragekanal gestärkt wird.
Fintech-gestützte Bruchteilseigentumsplattformen
Das Bruchteilssegment mit einem aktuellen Vermögenswert von 500 Millionen USD profitiert von den neuen SM-REIT-Regelungen, die eine 95-prozentige Zuteilung zu fertiggestellten, renditegenerierenden Immobilien vorschreiben. Mindestengagements von 120.500 USD öffnen den Indien-Markt für luxuriöse Wohnimmobilien einem breiteren Kreis von vermögenden Privatanlegern (High-Net-Worth Investors), die Renditen von 8–12 % ohne vollständige Eigentümerpflichten anstreben. Frühe Lizenzträger planen Listings von über 482 Millionen USD, was auf ein rasantes Skalierungspotenzial hindeutet.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wirtschaftliche und zinspolitische Volatilität | -1.8% | National, mit höherer Sensitivität in Mumbai, Delhi-Hauptstadtregion | Kurzfristig (≤ 2 Jahre) |
| Steigende Grundstücks- und Baumaterialkosten | -1.5% | National, mit akuter Auswirkung in Mumbai, Bengaluru | Mittelfristig (2–4 Jahre) |
| Strengere Geldwäschebekämpfungs-Prüfung bei hochpreisigen Transaktionen | -0.9% | National, mit Fokus auf Mumbai, Delhi-Hauptstadtregion, Goa | Langfristig (≥ 4 Jahre) |
| Klimarisikobedingte Versicherungspreiserhöhungen für Küstenimmobilien | -0.7% | Küstengebiete in Mumbai, Chennai, Goa, Kochi | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wirtschaftliche und zinspolitische Volatilität
Der Lagerbestand in Mumbais USD-12-24-Millionen-Segment benötigt inzwischen fast 4 Jahre zur Räumung, da Käufer während Aktienschwankungen abwarten. Erwartete Zinssenkungen im Jahr 2025 könnten das Vertrauen wiederherstellen, aber die Verknüpfung zwischen Luxusabsorption und Aktienmarktentwicklung hält die Stimmung kurzfristig in einem fragilen Gleichgewicht.
Steigende Grundstücks- und Baumaterialkosten
Entwickler sehen sich engeren Margen gegenüber, da die Grundstückspreise in Mumbais Kernlagen nahe bei 2.410 USD pro Quadratfuß liegen und importierte Ausstattungen ein Währungsrisiko tragen. Einige Marktteilnehmer absorbieren die Kosten, um das Verkaufstempo zu schützen, während andere Preisaufschläge durchsetzen, die nur in knappen Mikrolagen wie Worli realisierbar sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Immobilientyp: Villen treiben den Wandel hin zu einem Premiumlebensstil
Apartments halten im Jahr 2025 einen Anteil von 62,35 % am Indien-Markt für luxuriöse Wohnimmobilien, gestützt durch die Grundstückknappheit in städtischen Kernlagen. Villen und Grundstückshäuser verzeichnen jedoch einen CAGR von 11,20 % und gewinnen ambitionierte Käufer, die Privatsphäre in Goa und dem Großraum Mumbai suchen. Es wird erwartet, dass die Marktgröße des Indien-Markts für luxuriöse Wohnimmobilien im Bereich Villen bis 2031 mehr als das Doppelte erreicht, begleitet von Infrastrukturmaßnahmen, die Pendelzeiten verkürzen. Entwickler reagieren mit Markengemeinschaften, die Concierge-Services, Wellness-Pavillons und IGBC-Platin-Zertifizierungen integrieren, und positionieren das Segment damit fest auf dem Premium-Radar.
Das Villenwachstum hängt von begrenzten Grundstücksreserven ab, sodass die Preissteigerungen häufig die Gewinne bei Apartments übertreffen. Ultra-Hochhäuser kontern, indem sie private Aufzüge und Hotelstandard-Services hinzufügen, wie bei den jüngsten 60-stöckigen Neubauten in Worli zu sehen. Nachhaltigkeitsstandards konvergieren ebenfalls; beide Formate verfügen inzwischen standardmäßig über energieeffiziente Verglasung und Wasserrecycling, um umweltbewusste Investoren anzusprechen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Geschäftsmodell: Vermietungsmärkte gewinnen an Investitionsattraktivität
Verkaufstransaktionen dominierten im Jahr 2025 mit 80,35 % die Marktgröße des Indien-Markts für luxuriöse Wohnimmobilien, getragen durch den Wunsch nach Prestige-Eigentum. Vermietungsanlagen wachsen mit einem CAGR von 12,25 %, angetrieben durch Bengalurus Bruttomietrenditen von 4,45 % und eine erhöhte Unternehmensmobilität. Lebensstilflexibilität zieht jüngere Führungskräfte an, während auslandsindische Staatsangehörige passive Mieteinnahmen in den besten Lagen Mumbais bevorzugen, wo 2-Zimmer-Mieten ab 1.506 USD pro Monat beginnen.
Die Vermietungsattraktivität stärkt sich, da Bruchteilseigentumsmodelle hochwertige Wohnimmobilien in renditeorientierte Portfolios bündeln. Dieser hybride Kapitalfluss verringert die Lücke zwischen direkten Käufen und strukturierten Investitionen und verleiht dem Indien-Markt für luxuriöse Wohnimmobilien mehr Tiefe.
Nach Verkaufsform: Sekundärmärkte reifen den Premiumbestand
Primärmarkt-Neubauprojekte sicherten sich 60,40 % des Transaktionswertes von 2025, doch Sekundärmarktwiederverkäufe wachsen jährlich um 11,55 %, da fertiggestellter Bestand in renommierten Hochhäusern an Ansehen gewinnt. Käufer im Indien-Markt für luxuriöse Wohnimmobilien bevorzugen häufig fertiggestellte Objekte wegen der Sofortverfügbarkeit und gemeinschaftlichen Stabilität, während Neubaueigentumsinteressenten Individualisierbarkeit und gestaffelte Zahlungspläne anführen.
Wiederverkaufsaufschläge von bis zu 40 % bei Hochhäusern in der Nähe der Übergabe verdeutlichen die sinkende Risikobereitschaft wohlhabender Investoren, insbesondere wenn die Wirtschaftssignale gemischt erscheinen. Entwickler halten die Primärmarkt-Pipeline durch Erlebniszentren und digitale Rundgänge lebendig, die die unterscheidenden Annehmlichkeiten unterstreichen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Stadt: Hyderabad entwickelt sich zum Wachstumskatalysator
Mumbai hielt im Jahr 2025 einen Anteil von 32,55 % am Indien-Markt für luxuriöse Wohnimmobilien, gestützt durch finanzwirtschaftlichen Reichtum und begrenztes Küstenland. Hyderabad verzeichnet den schnellsten CAGR von 12,60 %, angetrieben durch Zuflüsse aus dem Technologiesektor und Ausbauten des Flughafenkorridors. Die Delhi-Hauptstadtregion folgt mit 64 % der Luxus-Neubauprojekte unter den Hauptstädten und unterstreicht damit institutionelle Tiefe und Entwicklervertrauen.
Bengaluru hält die höchsten Mietrenditen des Landes bei 4,45 % und positioniert die Stadt als einkommensorientiertes Investment innerhalb des Indien-Markts für luxuriöse Wohnimmobilien. Aufstrebende Metropolen wie Pune und Chennai gewinnen durch verbesserte Konnektivität und vergleichsweise zugänglichere Einstiegspreise an Bedeutung und erweitern den geografischen Fußabdruck der Luxusnachfrage.
Geografische Analyse
Mumbais Führungsposition mit 32,55 % ist in der fest verwurzelten Finanzwirtschaftstätigkeit und einem Prestige verankert, das Premiumimmobilienaufschläge aufrechterhält. Lagerüberhang im 12-60-Millionen-USD-Segment verlängert die Absorptionszeiträume, doch die Knappheit neuer Küstengrundstücke stützt die Bewertungen. Prognosen zum Meeresspiegelanstieg erhöhen langfristig den Versicherungskostendruck, doch das unmittelbare Käuferinteresse bleibt intakt, da Entwickler exklusive Verkaufsstrategien mit Terminvereinbarung verfolgen. Die Delhi-Hauptstadtregion zieht Aufmerksamkeit auf sich, indem sie im ersten Halbjahr 2024 fast zwei Drittel der Luxus-Neubauprojekte in Großstädten auf sich vereinte. Staatsnähe, Schnellstraßenausbau und ausreichende Grundstücksreserven bilden einen förderlichen Rahmen für großformatige geschlossene Wohnanlagen. Entwickler nutzen Markenkooperationen, um ihr Angebot zu differenzieren und gestiegene Käufererwartungen zu erfüllen. Hyderabads prognostizierter CAGR von 12,60 % bestätigt den Aufstieg der Stadt als Technologiestandort. Verbesserte Mietrenditen von derzeit 3,7 % ziehen sowohl Nutzer als auch Investoren an, während neue Schnellkorridore die Reisezeiten zu Geschäftsvierteln verkürzen. Bengaluru überzeugt weiterhin mit 4,45 % Renditen, und Pune zeigt nachhaltiges Wachstum aufgrund eines starken Immobilienregistrierungsmomentums im Premiumberreich. Zusammen veranschaulichen diese Entwicklungen, wie der Indien-Markt für luxuriöse Wohnimmobilien über die traditionellen Küstenstädte hinaus diversifiziert.
Regulatorisches Umfeld
Der indische Markt für luxuriöse Wohnimmobilien unterliegt dem Real Estate (Regulation and Development) Act, 2016 (RERA), der zentrale Anforderungen an Käuferschutz und Projektsteuerung standardisiert, einschließlich der Absicherung von 70 % der Projektforderungen auf einem separaten Bankkonto für Grundstücks- und Baukosten. Diese Treuhanddisziplin sowie die staatliche RERA-Registrierung und die Offenlegungspraktiken prägen weiterhin, wie Luxusentwickler Cashflows, meilensteinbasierte Zahlungseingänge und Lieferverpflichtungen für hochpreisige Projekte strukturieren. Auf der breiteren wohnungspolitischen Seite wurde PMAY-U 2.0 ab dem 1. September 2024 umgesetzt, mit operativen Richtlinien, die 2025 von den durchführenden Stellen herausgegeben wurden, was den programmatischen Fokus auf städtische Wohnraumbereitstellung und kreditgebundene Unterstützung für berechtigte Segmente stärkt. Im Januar 2026 schlug NITI Aayog eine zentralisierte, technologiegestützte Wohnungsdatenbank sowie eine mögliche Verpflichtung vor, 10-15 % der bebauten Fläche für EWS/LIG in großen Wohnprojekten zu reservieren, was auf eine anhaltende Verschiebung hin zu datengestützter Überwachung und inklusionsbezogener Planung hinweist, die Genehmigungen, Masterplanung und Projektmix bei großformatigen Entwicklungen beeinflussen kann.
Wertschöpfungskettenanalyse
Die Entwicklung von Luxuswohnimmobilien in Indien beginnt mit der Grundstücksbeschaffung und -bündelung (Direktkauf, gemeinsame Entwicklungsvereinbarungen oder Sanierung), gefolgt von Design, Genehmigungen, Finanzierung, Bau, Innenausbau, Vermarktung und Übergabe. Entwickler verlassen sich zunehmend auf spezialisierte Partner, um die Ausführungsfragmentierung bei hochspezifizierten Projekten zu verringern, darunter integrierte Dienstleister für Tischlerarbeiten, Beleuchtung und Hausautomation (zum Beispiel FULCRO) sowie organisierte Beschaffungsplattformen, die eine direkte Lieferung von Baustoffen wie Beton, Stahl und Ausstattung an die Baustelle unterstützen (zum Beispiel Infra.Market). Markenspezifikationen rücken bei Luxuswohnungen ebenfalls näher an den Kern der Kette, wobei Premium-Bad- und Küchenausstattungen, Fassadensysteme und Automatisierungspakete zu Standarddifferenzierungsmerkmalen werden. Bau und Innenausbau bewegen sich hin zu längerfristigen Verträgen und Lieferabkommen, um Zeitpläne und Qualität zu sichern, sichtbar in großen vertraglichen Ausführungspartnerschaften wie der Zusammenarbeit von Godrej Properties mit Tata Projects für Luxusentwicklungen in Gurugram, sowie in mehrprojektbezogenen Lieferverträgen wie der langfristigen Vereinbarung von Arisinfra Solutions mit Transcon für integrierte Lieferungen und Dienstleistungen in Mumbai. Die Qualitätskontrolle wird durch Rückwärtsintegration bei ausgewählten Entwicklern unterstützt, wie etwa SOBHA, das interne Fertigungsabteilungen für Innenausstattung und Holzarbeiten betreibt, während Premium-Markenpartnerschaften (zum Beispiel GROHE mit Gaurs Group) helfen, hochwertige Spezifikationen skaliert über große Wohnungsbau-Pipelines hinweg zu standardisieren.
Wettbewerbslandschaft
Der Indien-Markt für luxuriöse Wohnimmobilien weist eine moderate Fragmentierung auf, wobei sich führende Entwickler durch Markenkapital, Umsetzungskompetenz und Tiefe der Annehmlichkeiten differenzieren. DLF setzt Maßstäbe bei Ultra-Luxusprojekten in Gurugram, wo Einheiten ab 0,84 Millionen USD beginnen und innerhalb von Wochen ausverkauft sind. Lodha verfolgt Skalierung durch mehrere Markenkooperationen und sucht aktiv globale Namenspartner, um die Preisrealisierung zu steigern. Godrej Properties investiert 253 Millionen USD in die Grundstücksaggregation, um eine Mehrstadt-Neubaupipeline zu sichern, die sowohl primäre Metropolen als auch wachstumsstarke Technologiezentren abdeckt.
Die Technologieeinführung vergrößert den Leistungsabstand. Marktteilnehmer setzen Augmented-Reality-Rundgänge, Verhaltensanalysen und Blockchain-basierte Titelvalidierung ein, um die Entdeckung zu vereinfachen und hochwertige Transaktionen abzusichern. Die Fusions- und Übernahmeaktivität intensiviert sich: Adani Realtys geplante Mehrheitsbeteiligung an Emaar India signalisiert weitere Konsolidierung, während die Fusion von Embassy Group mit Equinox einen Bruttoentwicklungswert von 387,8 Millionen USD hinzufügt. Nischenanbieter überleben durch Fokus auf Einzelstadtexpertise, Markenresidenzen oder Seniorenwohnen, müssen jedoch strenge Bau-Zeitpläne einhalten, um das Vertrauen wohlhabender Kunden zu gewinnen.
Nachhaltigkeit ist ein wachsendes Differenzierungsmerkmal. Entwickler zertifizieren Projekte nach IGBC-Platin oder LEED-Gold, um jüngere UHNW-Käufer anzusprechen, denen Umweltverantwortung neben Exklusivität wichtig ist. Bruchteilseigentumsintermediäre bilden eine parallele Wettbewerbsebene, die kleineren Investoren Zugang zu bedeutenden Anlageobjekten ermöglicht und traditionelle Bauträger dazu zwingt, neben Kapitalgewinnperspektiven auch Vermietungsleistung zu präsentieren.
Branchenführer des Indien-Markts für luxuriöse Wohnimmobilien
Indiabulls Real Estate
Oberoi Realty
Brigade group
Godrej properties
Omaxe Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Premiumisierung beim städtischen Wohnungskauf schafft Freiräume für Entwickler und Investoren, um das Ultra-Luxus-Angebot in etablierten Mikromärkten und infrastrukturgetriebenen Korridoren zu skalieren. Marktbelege aus 2026 zeigen, dass Luxuswohnungen einen größeren Anteil an städtischen Transaktionen einnehmen, wobei Fortune India berichtet, dass das Ultra-Luxus-Segment von 20-50 Crore INR im ersten Halbjahr 2026 in den erfassten Städten ein Umsatzwachstum von 105 % im Jahresvergleich verzeichnete, was neue Markteinführungen und gestaffelte Freigabestrategien für hochpreisige Bestände unterstützt. Die Expansion über traditionelle Hochburgen hinaus wird durch Maßnahmen wie den Eintritt von Oberoi Realty in Gurugram mit einem Ultra-Luxus-Projekt umgesetzt, was zeigt, dass Markenentwickler NCR und andere Korridore mit hoher Absorption nutzen, um ihre Pipelines zu diversifizieren. Auf der Kapitalstrukturseite eröffnet die Formalisierung rund um fraktionierte und gepoolte Immobilienvehikel weiterhin institutionelle Wege für mietorientierte Luxusanlagen, was mit der beobachteten Dynamik bei strukturierter Investitionsbeteiligung übereinstimmt. In den Kreditmärkten legten die Project Finance Directions der Reserve Bank of India (in Kraft seit 1. Oktober 2025) ein harmonisiertes Risikogewicht von 75 % für Standardengagements fest, die als Commercial Real Estate-Residential Housing (CRE-RH) klassifiziert werden, was beeinflusst, wie Kreditgeber Kredite an große Wohnprojekte bepreisen und zuteilen. Separat hat die RBI mit Wirkung zum 1. Oktober 2026 eine aufsichtsrechtliche Obergrenze von 10 % für das Engagement einer Bank in REITs als Anteil der anrechenbaren Kapitalbasis bekanntgegeben, was prägt, wie sich Bankkapital an börsennotierten Immobilienvehikeln beteiligt, und die Rolle diversifizierter Finanzierungskanäle für große, ausstattungsintensive Wohnplattformen stärkt.
Aktuelle Branchenentwicklungen
- Juni 2026: Oberoi Realty startete sein erstes Projekt in der National Capital Region, Three Sixty North, eine Ultra-Luxus-Wohnentwicklung im Sector 58, Gurugram. Das Unternehmen positionierte das Projekt als großformatigen Einstieg in NCR mit einer ersten Phase mit mehreren Türmen, wodurch es sein Luxus-Konzept über seinen Kernmarkt Mumbai hinaus ausweitet und den Premium-Wettbewerb in wichtigen Mikromärkten von Gurugram verschärft.
- Juni 2025: Adani Realty schritt in Richtung des Erwerbs einer Beteiligung von 70-100 % an Emaar India für 48,2-60,2 Millionen USD voran, um sein Immobilienportfolio zu erweitern. Der Transaktionsweg unterstrich das anhaltende Konsolidierungsinteresse großer indischer Konzerne, mit Auswirkungen auf Grundstückszugang und Premium-Projekt-Pipelines in hochwertigen Stadtclustern.
- Juli 2024: SEBI veröffentlichte den regulatorischen Rahmen für Small and Medium REITs (SM REITs) und brachte damit kleinere gepoolte Immobilienvehikel unter formelle Aufsicht. Die Struktur unterstützte fraktionierte Beteiligung an fertiggestellten, mieteinnahmengenerierenden Vermögenswerten und stärkte Erwartungen an Offenlegung und Governance, die beeinflussen können, wie Premium-Wohnmietportfolios gebündelt und vertrieben werden.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik bedeutet der Markt den jährlichen Transaktionswert neu errichteter Luxuswohnungen in Indien, die verkauft oder vermietet werden, wobei der Kaufpreis typischerweise ab rund 3 Crore INR beginnt und die Immobilie über Premiummerkmale verfügt.
Ausgeschlossener Umfang: Wir schließen Maklereinnahmen, Innenausbauverträge und alle Weiterverkaufs- (Sekundärmarkt-)Transaktionen aus.
Übersicht der Segmentierung
- Nach Immobilientyp
- Apartments & Eigentumswohnungen
- Villen & Grundstückshäuser
- Nach Geschäftsmodell
- Verkauf
- Vermietung
- Nach Verkaufsform
- Primärmarkt (Neubau)
- Sekundärmarkt (Wiederverkauf)
- Nach Stadt
- Delhi-Hauptstadtregion
- Mumbai
- Bengaluru
- Hyderabad
- Pune
- Chennai
- Kolkata
- Weitere Städte
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde verwendet, um das Ausgangsbild von Angebot und Nachfrage festzulegen und dann Leitplanken für Preisgestaltung und Absorption zu setzen. Wir stützten uns auf öffentliche Wohnungsbau- und Makroindikatoren, einschließlich Veröffentlichungen der Reserve Bank of India (Wohnungsbaukredit- und Politiksignale), Veröffentlichungen des Ministry of Statistics and Programme Implementation und National Housing Bank RESIDEX für die Preisrichtung auf Stadtebene.
Zur Überprüfung der Marktaktivität haben wir RERA-Portale und, soweit verfügbar, staatliche Registrierungszusammenfassungen sowie Entwicklungsupdates von städtischen Entwicklungsbehörden überprüft. Diese wurden ergänzt durch Unternehmensunterlagen, Investorenpräsentationen und angesehene Presseberichterstattung, um die Pipeline neuer Markteinführungen, den Einheitenmix und Verschiebungen bei Käuferpräferenzen zu verstehen. In ausgewählten Fällen halfen kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten sowie eine Datenbank auf Sendungsebene für Import-Export von Baumaterialien zur Trendeinordnung, das Tempo der Ausführung hochpreisiger Projekte zu validieren. Die hier zitierten Quellen sind beispielhaft, und wir haben auch andere öffentliche Dokumente und Datensätze verwendet, um Daten zu erfassen, zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu validieren, was in der Praxis als Luxus gilt, einschließlich Preisgrenzen, Ausstattungserwartungen und Mikromarktauswahl, sowie darauf, Einheitenaktivität mittels realistischer Preisrealisierung, Rabattierung und Zahlungsplaneffekten in Werte zu übersetzen. Wir sprachen mit einer Mischung aus Entwicklern, Vertriebspartnern und marktorientierten Beratern in großen Metropolen und schnell wachsenden Tier-2-Städten und überprüften Entwurfsgesamtwerte erneut, wenn Antworten auf große Lücken bei Absorption oder Preisverhalten hindeuteten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 29 % | CXOs: 16 % |
| Mid-Tier: 55 % | Funktions-/Bereichsleiter: 32 % |
| Kleinere Akteure: 16 % | Manager: 52 % |
Marktgrößenbestimmung & Prognose
Die Kerngrößenbestimmung beginnt mit einem Top-down-Aufbau, der den adressierbaren Luxusnachfragepool nach Stadt rekonstruiert, unter Verwendung beobachteter Verkaufsaktivität am Primärmarkt und der Luxus-Preisschwelle als Filter. Nachdem die Stadtpools gebildet waren, wurde der Wert anhand von Preisrealisierungsbereichen abgeleitet, nicht nur anhand von Listenpreisen, und dann angepasst mithilfe von Überprüfungen der Projektpipelines und des erwarteten Fertigstellungs- und Übergabezeitpunkts.
Um die Gesamtwerte fundiert zu halten, haben wir die Ergebnisse mit selektiven Bottom-up-Annäherungen abgeglichen, wie etwa der Stichprobenerhebung von Luxusprojekten in wichtigen Mikromärkten, der Umwandlung der Einheitenabsorption in Werte anhand durchschnittlicher Verkaufspreisbänder und der anschließenden Skalierung mit Angebotsindikatoren auf Stadtebene. Zu den Marktmerkmalen, die das Modell beeinflusst haben, gehörten Verschiebungen des Premiumanteils bei Verkäufen in Großstädten, ein Verschieben des Mixes neuer Markteinführungen hin zu größeren Konfigurationen, Wohnungsbaukreditbedingungen sowie beobachtete Rabattierungs- und Zahlungsplanmuster, die den realisierten Wert verändern können. Prognosen wurden mittels Szenarioanalyse erstellt, mit einem Basisszenario, das an erwarteter Markteinführungsdynamik, Absorptionsausblick und Preisentwicklung verankert ist, und wurden dann mit Primärexperten überprüft, damit der Nachfrageausblick nicht überzeichnet wurde. Wo Bottom-up-Stichproben in einer kleineren Stadt nur eine dünne Abdeckung hatten, verwendeten wir konservative Durchdringungsannahmen und breitere Preisbänder, statt einen präzisen Stadtgesamtwert zu erzwingen.
Datenvalidierung & Aktualisierungszyklus
Vor der Finalisierung triangulieren wir Marktgesamtwerte anhand unabhängiger Signale, einschließlich gemeldeten Wohnimmobilienverkaufswerts, Trends beim Premiumanteil und Preisindizes auf Stadtebene, und untersuchen dann alle scharfen Sprünge, die nicht mit Markteinführungen oder Absorption übereinstimmen. Ausreißer werden für eine zweite Analystenprüfung markiert, und Annahmen werden überarbeitet, wenn implizierte Einheitenvolumina oder Preisniveaus mit Feedback vor Ort inkonsistent zu wirken beginnen.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie etwa eine Politikänderung, die den Wohnungsbaukredit betrifft, eine bedeutende Verschiebung im Premiumangebot oder eine abrupte Preisbewegung in einer wichtigen Metropole. Vor der Lieferung führen wir einen letzten Durchgang durch, um zu bestätigen, dass die neuesten öffentlichen Indikatoren und Interviewerkenntnisse widergespiegelt sind, damit Kunden zum Zeitpunkt des Kaufs eine aktualisierte Sicht erhalten.
Vergleich der Marktgröße für den indischen Markt für luxuriöse Wohnimmobilien von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für Luxuswohnungen in Indien können weit voneinander abweichen, da die zugrunde liegenden Abgrenzungen nicht immer übereinstimmen und sich das Wertmaß auch von einem Herausgeber zum anderen unterscheidet. Unterschiede resultieren typischerweise aus der für Luxus verwendeten Preisgrenze, ob Weiterverkauf eingeschlossen ist und ob die Zahl auf Listenpreisen, erzielten Preisen oder einem breiteren Wertpool basiert.
Trends beim Premiumanteil bei Verkäufen in Großstädten, RERA-verankerte Markteinführungs- und Absorptionssignale sowie Bewegungen des Preisindex auf Stadtebene sind die Prüfpunkte, die Mordor Intelligence bei neu gebauten Luxuswohnungen mit Preisen ab rund 3 Crore INR halten, statt Weiterverkaufsaktivität oder breiteres Premium-Wohnen ab niedrigeren Preisgrößen einzumischen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 57,87 Mrd. USD (2025) | |
| Branchenherausgeber A | 25,30 Mrd. USD (2024) | Verwendet ein anderes Basisjahr und oft eine engere Luxusdefinition, die einige hochwertige Bestände ausschließen kann, die in wichtigen Mikromärkten von Großstädten weiterhin als Neubau-Luxus verkauft werden, und wendet möglicherweise eine andere Methode zur zeitlichen Erfassung des Transaktionswerts an. |
| Fachjournal B | 100,70 Mrd. USD (2025) | Stützt sich oft auf einen breiten Pool des Primärwohnverkaufswerts über viele Städte hinweg, was reine Luxusnachfrage verwischen kann, wenn die Preisgrenze von 3 Crore INR und der Immobilienqualifikationsfilter nicht konsistent angewendet werden. |
Die Spanne erklärt sich hauptsächlich dadurch, wie streng Luxus definiert wird und ob der Wert auf qualifizierende Neubau-Luxusgeschäfte beschränkt oder auf breitere Primärwohnverkäufe ausgeweitet wird. Unser Modell bleibt nachvollziehbar, da Aktivität auf Stadtebene, Preisrealisierungsbereiche und Überprüfungen der Angebotspipeline in wiederholbaren Schritten verknüpft sind, was die Gesamtwerte leichter überprüfbar und aktualisierbar macht.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Indien-Markt für luxuriöse Wohnimmobilien derzeit?
Der Markt wird im Jahr 2026 auf 64,21 Milliarden USD geschätzt und soll bis 2031 bei einem CAGR von 10,95 % einen Wert von 107,99 Milliarden USD erreichen.
Welche Stadt führt das indische Segment luxuriöser Wohnimmobilien an?
Mumbai beherrscht mit 32,55 % die nationalen Premiumverkäufe, unterstützt durch finanzwirtschaftlichen Reichtum und ein begrenztes Küstenlandangebot.
Warum wachsen Villen im indischen Luxusmarkt schneller als Apartments?
Käufer nach der Pandemie suchen Privatsphäre, größere Grundstücke und Freiflächen, was die Verkäufe von Villen und Grundstückshäusern bis 2031 auf einen CAGR von 11,20 % treibt.
Wie wirken sich Bruchteilseigentumsplattformen auf Investitionen in luxuriöse Immobilien aus?
Neue SM-REIT-Regelungen ermöglichen es privaten vermögenden Privatpersonen (HNIs), hochwertige Anlageobjekte ab 120.500 USD mitzubesitzen, mit Mietrenditen von 8–12 % und erhöhter Liquidität.
Was sind die wesentlichen Risiken für Luxusimmobilien in Küstenstädten wie Mumbai?
Steigende Meeresspiegel erhöhen künftige Versicherungskosten und das langfristige Risiko von Landverlusten, obwohl die aktuelle Nachfrage aufgrund von Grundstücksknappheit intakt bleibt.
Welches Geschäftsmodell gewinnt neben dem direkten Verkauf an Dynamik?
Luxusvermietungen wachsen mit einem CAGR von 12,25 %, da Unternehmensumzüge und auslandsindische Investoren passive Einkommensströme priorisieren.
Seite zuletzt aktualisiert am:


