
Nordamerika-Markt für Luxus-Wohnimmobilien – Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
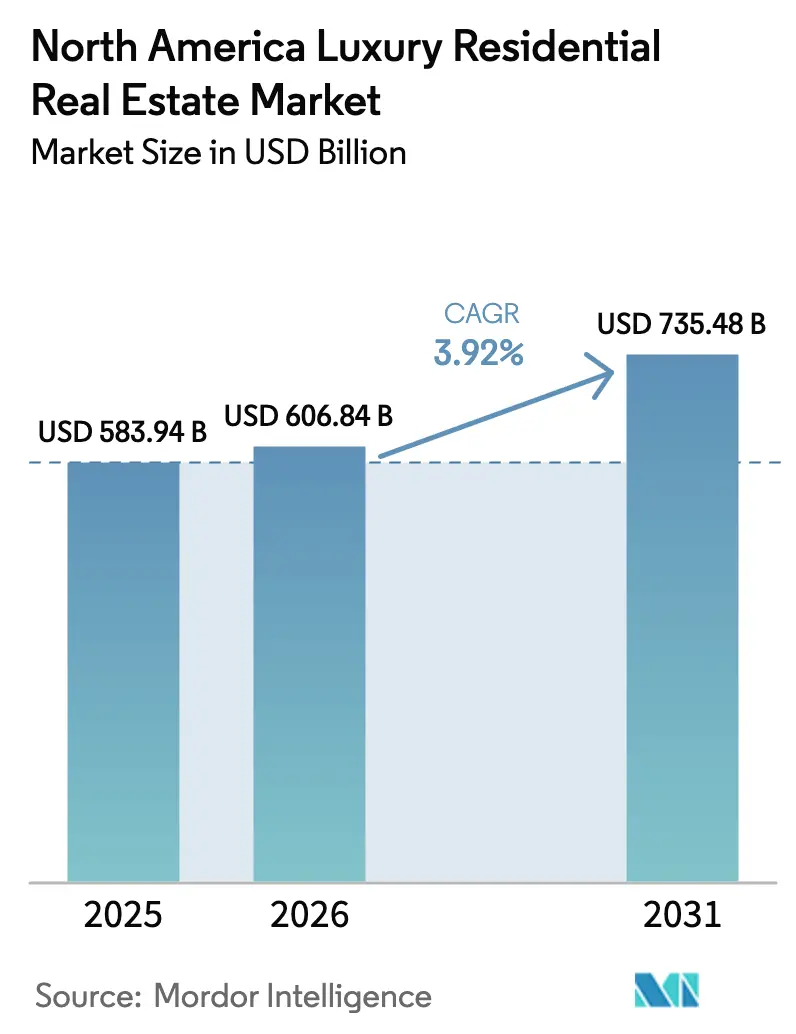
| Marktgröße im Basisjahr (2025) | 583.94 Milliarden US-Dollar |
| Marktgröße (2026) | 606.84 Milliarden US-Dollar |
| Marktgröße (2031) | 735.48 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 3.92 % |
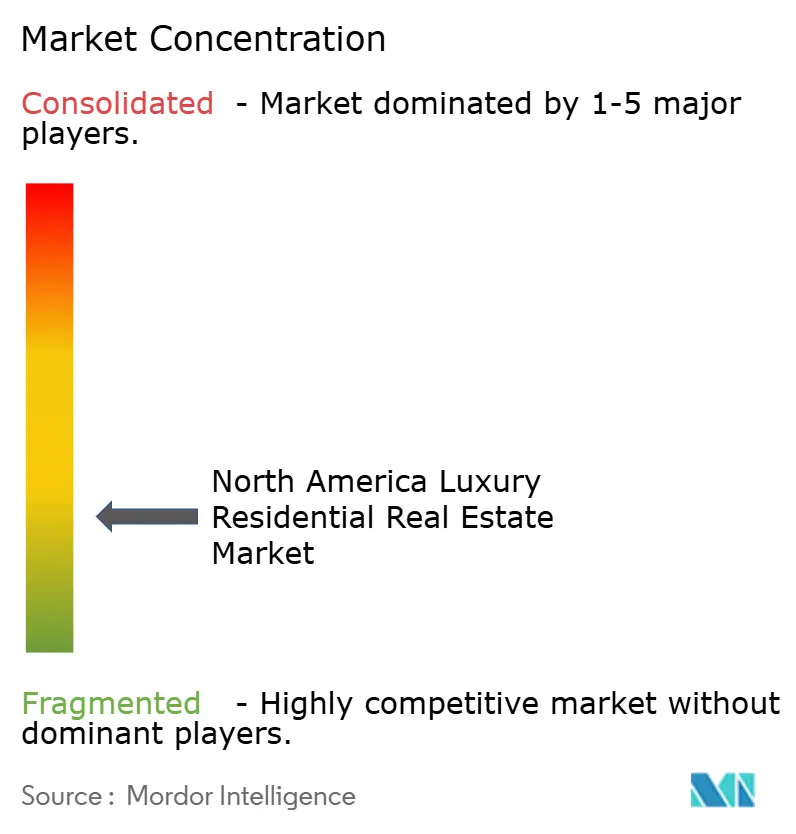
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Nordamerika-Marktes für Luxus-Wohnimmobilien von Mordor Intelligence
Die Marktgröße des Nordamerika-Marktes für Luxus-Wohnimmobilien wurde 2025 auf USD 583,94 Milliarden geschätzt und wird voraussichtlich von USD 606,84 Milliarden im Jahr 2026 auf USD 735,48 Milliarden bis 2031 anwachsen, bei einem CAGR von 3,92 % während des Prognosezeitraums (2026–2031). Zunehmende Millionärsmigration, Pilotprojekte für tokenisiertes Eigentum und eine Umschichtung von institutionellem Kapital aus Büroimmobilien in hochwertige Wohnimmobilien gestalten die Wettbewerbsdynamik neu. Fraktionalisierung senkt die minimale Investitionsgröße, verbreitert die Käuferbasis und erhöht die Liquidität. Sunbelt-Zuzüge haben die Preise für erstklassige Wohnimmobilien in Miami, Austin und Las Vegas auf Rekordhöhen getrieben, während Nulleinkommensteuer-Regelungen den Wandel verstärken. Gleichzeitig lenken ESG-Mandate Projektentwickler in Richtung WELL- und LEED-zertifizierter Projekte, die Preisaufschläge erzielen und eine langfristige Werterhaltung unterstützen.
Wichtigste Erkenntnisse des Berichts
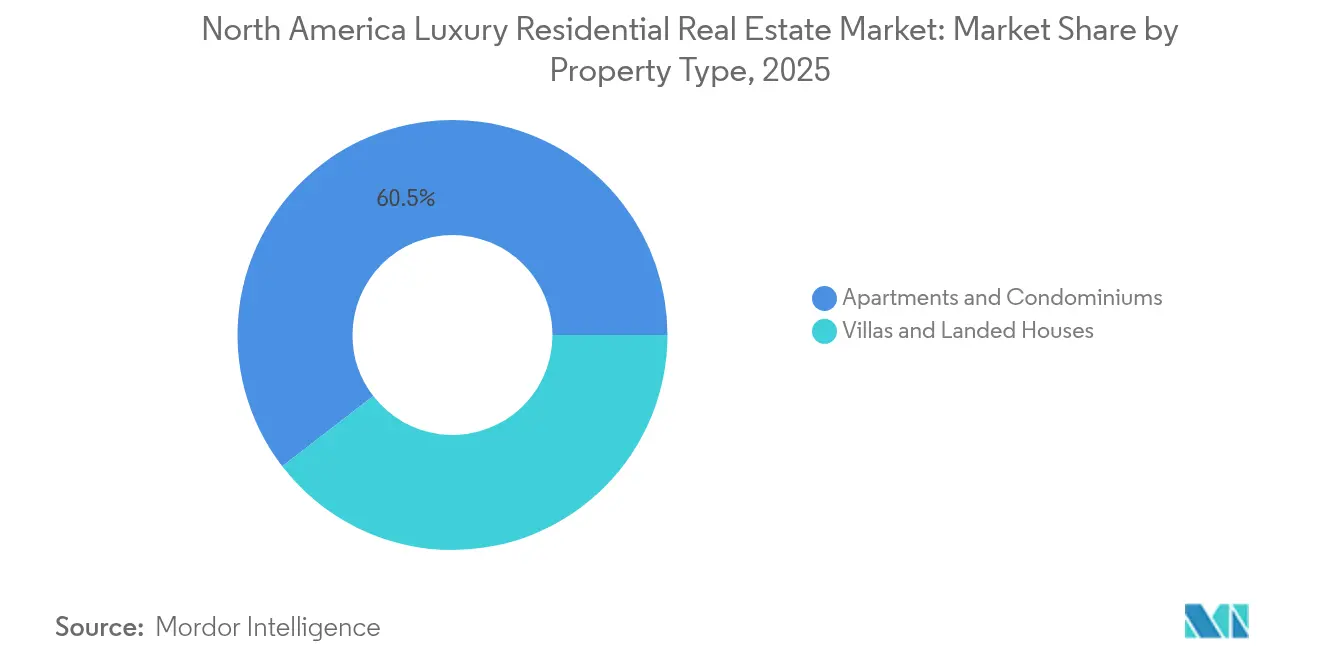
- Nach Immobilientyp führten Apartments und Eigentumswohnungen mit einem Marktanteil von 60,45 % am Nordamerika-Luxus-Wohnimmobilienmarkt im Jahr 2025, während Villen und Einfamilienhäuser den schnellsten CAGR von 4,05 % bis 2031 erzielen.
- Nach Geschäftsmodell hielt das Verkaufssegment 69,20 % der Marktgröße des Nordamerika-Luxus-Wohnimmobilienmarktes im Jahr 2025; Vermietungen expandieren mit einem CAGR von 4,12 % bis 2031.
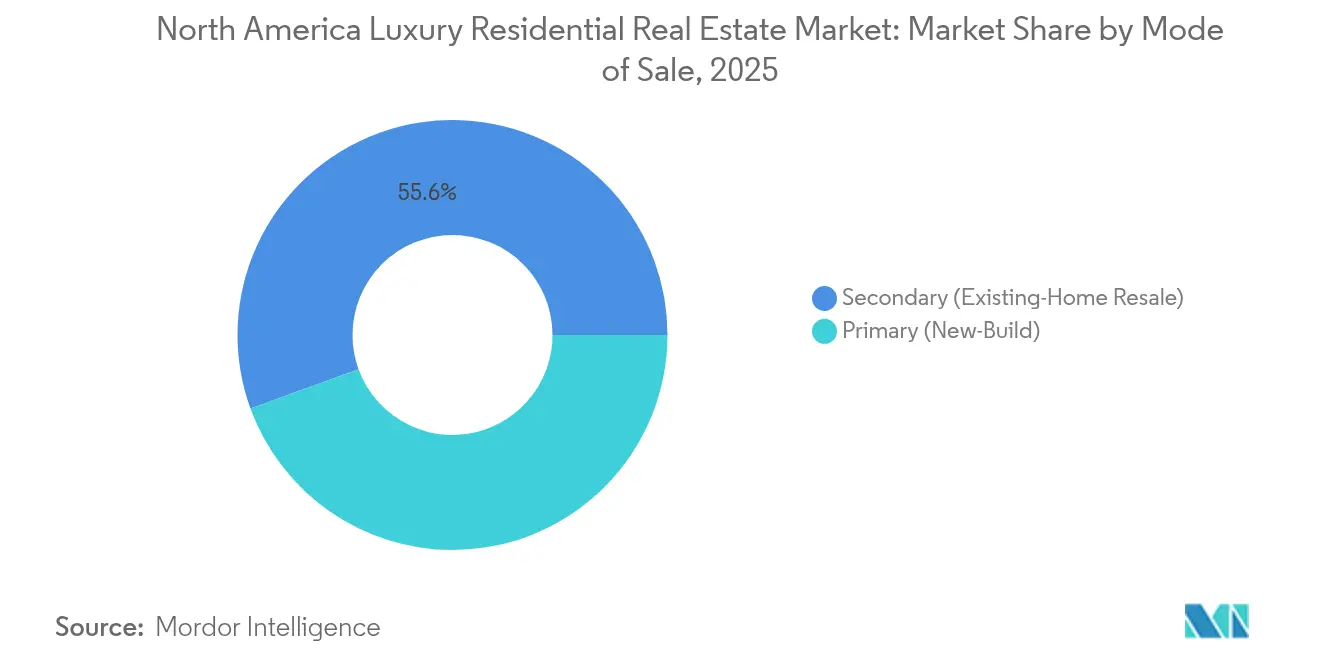
- Nach Vertriebsart entfielen Sekundärtransaktionen auf 55,55 % des Nordamerika-Luxus-Wohnimmobilienmarktes im Jahr 2025, während Primärentwicklungen einen CAGR von 4,18 % verzeichneten.
- Geografisch dominierten die Vereinigten Staaten mit einem Umsatzanteil von 78,60 % im Jahr 2025; Mexiko verzeichnet den schnellsten CAGR von 4,08 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Einblicke in den Nordamerika-Markt für Luxus-Wohnimmobilien
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Nulleinkommensteuer- Sunbelt-Migration | +1.2% | Florida, Texas, Nevada; Ausstrahlungseffekte auf Mexiko | Kurzfristig (≤ 2 Jahre) |
| Geopolitische Kapitalflucht von UHNWIs | +0.9% | US-amerikanische und kanadische Metropolen | Mittelfristig (2–4 Jahre) |
| Tokenisierte Luxus-Pipelines zur Erschließung von Bruchteilseigentum | +0.8% | Gateway-Städte in den USA & Kanada | Mittelfristig (2–4 Jahre) |
| Post-pandemische Anwesensexpansionen | +0.6% | Luxusgürtel im US-amerikanischen Vorortbereich | Kurzfristig (≤ 2 Jahre) |
| Institutionelle ESG-Mandate, die das WELL-Platin-Angebot fördern | +0.5% | Urbane Kernbereiche in den USA & Kanada | Langfristig (≥ 4 Jahre) |
| Luxus- Build-to-Rent-Resorts für digitale Nomaden | +0.4% | US-amerikanische Küsten & Skimärkte, kanadische Resorts | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Tokenisierte Luxus-Pipelines im Wert von USD 1 Billion erschließen Bruchteilseigentum
Blockchain-gestützte Tokenisierung senkt Einstiegshürden, indem erstklassige Wohnimmobilien in digitale Anteile aufgeteilt werden, die ohne herkömmliche Treuhandverzögerungen gehandelt werden können. Deloitte hebt hervor, dass ein einzelner kanadischer Turm USD 300 Millionen durch Token-Verkäufe einnahm und damit den institutionellen Appetit für dieses Modell demonstriert. Smart Contracts automatisieren die Dividendenausschüttung und Compliance-Prüfungen und senken so die Kosten für Zwischenvermittler. Der Präzedenzfall des St. Regis Aspen erleichtert weitere regulatorische Bedenken, und nordamerikanische Wertpapieraufsichtsbehörden erarbeiten derzeit Sandbox-Rahmenbedingungen, die voraussichtlich innerhalb von drei Jahren in Kraft treten. Insgesamt erhöht die Tokenisierung die Kapitalgeschwindigkeit und verbreitert die Beteiligung am Nordamerika-Luxus-Wohnimmobilienmarkt.
Steigende Nachfrage nach Nulleinkommensteuer-Sunbelt-Bundesstaaten
Florida verzeichnete 29.771 einkommensstarke Haushalte mit einem durchschnittlichen bereinigten Bruttoeinkommen von USD 907.013 im letzten Steuerjahr. Texas und Nevada verweisen auf ähnliche Trends, angetrieben durch Unternehmensverlegungen wie den Umzug des Hauptsitzes von Citadel nach Miami. Über sechshundert Abschlüsse über USD 10 Millionen in Südflorida im vergangenen Jahr unterstreichen eine strukturelle und keine saisonale Nachfrage. Bauträger reagieren mit schlüsselfertigen Eigentumswohnungen mit Yachtliegeplätzen und privaten Wellness-Suiten, was die Grundstückspreise anheizt und dennoch die Absorption aufrechterhält. Das Muster beschleunigt das grenzüberschreitende Interesse an mexikanischen Urlaubsorten und verstärkt die Sunbelt-Ausrichtung des Nordamerika-Luxus-Wohnimmobilienmarktes[1]Ryan Sherrill, „Inländische Migrationsbewegungen nach Einkommensgruppe”, Statistiken der Internal Revenue Service, irs.gov.
Geopolitische Kapitalflucht von UHNWIs aus Lateinamerika & Asien-Pazifik
Henley & Partners prognostiziert 142.000 Umsiedlungen von vermögenden Privatpersonen im Jahr 2025, ein Allzeithoch, davon 7.500 in die USA und 3.200 nach Kanada. Vancouver profitiert von seiner asiatischen Diaspora-Basis, während New York und Los Angeles trotz steuerlicher Gegenwind als sichere Häfen gelten. Mehrfachkäufe von Immobilien sind üblich und erhöhen die Transaktionsvolumina sowohl im Primär- als auch im Sekundärbereich. Dieser Zustrom stützt eine stetige Nachfrage selbst während Aktienschwankungen und festigt den Nordamerika-Luxus-Wohnimmobilienmarkt als globales Vermögensreservoir.
Institutionelle ESG-Mandate beschleunigen WELL-Platin-Projekte
WELL-zertifizierte Bestände machen noch weniger als 9 % der global zertifizierten Nutzfläche aus, was auf Wachstumspotenzial hindeutet. Hines verpflichtet sich zur operativen Netto-Null-Kohlenstoffbilanz in seinem Portfolio von USD 62,16 Milliarden und lieferte letztes Jahr New Yorks umweltfreundlichsten Wohnturm. Oxford Properties verankert Dekarbonisierungspläne in mehr als der Hälfte seiner USD 62,16 Milliarden schweren Vermögenswerte und lenkt Kapital in Wärmepumpensysteme, biophiles Design und kohlenstoffarmen Beton. Energieeffiziente Häuser senken die Betriebskosten um 20–30 %, stärken die Preisstabilität und verbreitern den Investorenpool für den Nordamerika-Luxus-Wohnimmobilienmarkt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Geplante Villen- & Leerstandssteuern | -0.7% | Ausgewählte US-Metropolen; Vancouver, Toronto, Honolulu | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Aktienmärkte, die aktienoptionsfinanzierte Käufe reduziert | -0.6% | US-amerikanische Technologiezentren; kanadische Finanzzentren | Kurzfristig (≤ 2 Jahre) |
| Angebotsengpass bei importierten Maßanfertigungen | -0.5% | Nordamerika mit globalen Vorleistungen | Mittelfristig (2–4 Jahre) |
| Steigende WELL/LEED-Zertifizierungskonformitätskosten | -0.3% | Urbane Luxuskorridore | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Geplante Villen- & Leerstandssteuern in wichtigen Metropolen
In Los Angeles führte eine neue Steuer namens Maßnahme ULA, die auf Immobilienverkäufe über USD 5 Millionen abzielt, innerhalb eines Jahres zu einem starken Rückgang dieser Verkäufe um 68 %. Die Steuer brachte lediglich USD 215 Millionen ein, was weit unter den Erwartungen lag. Andererseits erwägt Honolulu eine Steuer von 3 % auf leerstehende Häuser, die bis zu USD 306 Millionen an Einnahmen generieren könnte. Investoren könnten ihr Kapital in steuergünstigere Jurisdiktionen umlenken, was den kurzfristigen Preisschwung in betroffenen Knotenpunkten des Nordamerika-Luxus-Wohnimmobilienmarktes dämpfen würde.
Angebotsengpass bei importierten Maßanfertigungen
Italienischer Marmorausschuss übersteigt 70 % des abgebauten Volumens und treibt Abbau- und Logistikkosten in die Höhe. Stahlpreise stiegen letztes Jahr um 11,2 %, während Holzzölle die Kosten je Mehrfamilienwohneinheit um USD 3.000 erhöhten. Kapazitäten für Smart Glass bleiben auf eine Handvoll Werke weltweit beschränkt, was die Lieferzeiten für Vorhangfassaden-Wohngebäude verlängert. Bauträger akzeptieren entweder Margeneinbußen oder erhöhen die Angebotspreise, was die Absorption in Teilen des Nordamerika-Luxus-Wohnimmobilienmarktes verlangsamt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Immobilientyp: Eigentumswohnungen behaupten ihre städtische Dominanz, während Villen die Vorstadtausbreitung beschleunigen
Apartments und Eigentumswohnungen hielten 2025 einen Anteil von 60,45 % am Nordamerika-Luxus-Wohnimmobilienmarkt, angetrieben durch die Nachfrage nach der Bequemlichkeit eines abschließbaren und verlassbaren Wohnens, gemeinschaftlicher Sicherheit und amenity-reichen Türmen. Vista Pointe an New Jerseys Gold Coast veranschaulicht dieses Modell mit 73 in Glas gehüllten Einheiten, einem Infinity-Pool und einem 24-Stunden-Concierge. Institutionelle Käufer unterstützen solche Projekte für stabile Mietrenditen und stärken die Pipeline-Tiefe. Sekundärweiterverkäufe bleiben aktiv, insbesondere für Markenresidenzen, die den Servicestandard im Laufe der Zeit aufrechterhalten. Am anderen Ende übertreffen Villen und Einfamilienhäuser mit einem CAGR von 4,05 %, da Kunden nach Grundstücksfläche für Wellness-Pavillons und mehrgenerationelles Wohnen suchen.
Anwesen in Palm Beach, Scottsdale und Muskoka verfügen nun über Nebengebäude-Wohneinheiten und technologisch integrierte Spas, was die Wiederbeschaffungskosten und das Wiederverkaufspotenzial steigert. Bauträger wechseln zu bewachten Wohnanlagen mit kuratierten Gartenanlagen und privaten Anlegestellen, die Privatsphäre mit Gemeinschaftsverwaltung verbinden. Diese Mischung ermöglicht es Villen, lebensstilzentrierte Ausgaben zu erfassen – ein Rückenwind für die gesamte Expansion des Nordamerika-Luxus-Wohnimmobilienmarktes.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Geschäftsmodell: Vertriebsüberlegenheit trifft auf Vermietungsflexibilität
Verkaufstransaktionen machten 2025 69,20 % des Nordamerika-Luxus-Wohnimmobilienmarktes aus und spiegeln den Instinkt zur Vermögenserhaltung von UHNWIs und Family Offices wider. Prestige-Käufe sichern gegen Inflation ab und bieten generationenübergreifende Vermögensspeicherung, was den Umsatz auch bei steigenden Zinsen gesund hält. Gleichzeitig verzeichnen Vermietungen einen CAGR von 4,12 %, da Flexibilität an Bedeutung gewinnt. Build-to-Rent-Resorts in Jackson Hole und Whistler bieten Fünf-Sterne-Services ohne Eigentumslasten – eine attraktive Option für Weltenbummler.
Bauträger sichern sich langfristige Kreditlinien und strukturieren Leasingprogramme mit Hospitality-Betreibern, um Cashflows mit Investorenanforderungen abzustimmen. Jüngere Millionäre pendeln zwischen Technologiezentren und Freizeithotspots und sorgen für stabile Auslastung. Vermietungsplattformen testen auch blockchain-gestützte Sicherheitshinterlegungsmodelle, die das Einchecken beschleunigen und Reibungsverluste reduzieren. Beide Kanäle koexistieren und verbreitern das Publikum für den Nordamerika-Luxus-Wohnimmobilienmarkt.
Nach Vertriebsart: Sekundärmarktreife gegenüber primärer Innovation
Sekundärtransaktionen machten 2025 55,55 % der Transaktionen aus und bestätigen einen reichlichen Altbestand in gehobenen Postleitzahlbereichen. Historische Genossenschaften am Central Park West und Penthäuser aus den 1990er Jahren in Toronto werden zu Aufpreisen gehandelt, wenn sie mit Smart-Home-Upgrades nachgerüstet werden. Vertraute Stadtviertelmarken, Schulbezirke und Kultureinrichtungen sichern die Liquidität.
Primärentwicklungen schreiten jedoch mit einem CAGR von 4,18 % voran, oft eingebettet in globale Hotelmarken, die Gastronomie, Yachtcharter-Concierge und medizinische Partnerschaften bieten. Waldorf Astoria Residences Pompano Beach, für die Übergabe 2027 geplant, verkaufte 60 % seines Inventars innerhalb von neun Monaten. ESG-gerechtes Design verschafft Neubauten einen Vorteil, da Investoren CO₂-Fußabdrücke priorisieren. Die duale Struktur bereichert die Auswahl innerhalb des Nordamerika-Luxus-Wohnimmobilienmarktes.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Die Vereinigten Staaten erfassten 2025 78,60 % des Nordamerika-Luxus-Wohnimmobilienmarktes, unterstrichen durch konzentrierten Inlandsreichtum und politische Anreize in Nulleinkommensteuer-Bundesstaaten. Florida, Texas und Nevada führten den Netto-Zuzug an, wobei Miami allein fast 600 Abschlüsse über USD 10 Millionen in 12 Monaten hinzufügte. Kapitalflucht aus Lateinamerika festigte die Nachfrage in Coral Gables und Brickell, während Technologieverlagerungen Austins Seeuferenklaven belebten. Bauträger reagierten mit Marken-Türmen, die Valetbootliegeplätze und private Wasserflugzeugdocks anbieten, was die Preisstabilität stärkte, selbst als die Finanzierungskosten stiegen.
Kanada profitiert von 3.200 Millionärszuzügen pro Jahr im Rahmen seiner Einwanderungsinvestorenprogramme. Vancouvers Westseite erzielt Premiumwerte, gestützt durch chinesische und südasiatische Gemeinschaften, die Bildung und Stabilität suchen. Torontos Yorkville-Korridor verzeichnet Rekordzahlen bei Eigentumswohnungseinführungen, obwohl geplante Leerstandsabgaben zur Vorsicht mahnen. Bauträger kompensieren regulatorische Hemmnisse, indem sie auf in Toronto geborene Diaspora abzielen, die jetzt in US-amerikanischen Technologiezentren arbeiten, aber familiäre Verbindungen aufrechterhalten. Dieser grenzüberschreitende Kapitalumlauf stärkt das integrierte Gefüge des Nordamerika-Luxus-Wohnimmobilienmarktes.
Mexiko verzeichnet den schnellsten CAGR von 4,08 % bis 2031, angetrieben durch Währungsarbitrage und die Nähe zu US-amerikanischen Käufern. Los Cabos, Punta Mita und Tulum ziehen Rentner und Remote-Führungskräfte an, die ihre Zeit zwischen US-Firmensitzen und Küstensanktarien aufteilen. Bauträger bündeln Immobilienverwaltung, medizinischen Concierge und Remote-Arbeitsinfrastruktur und erleichtern so die Eigentumskomplexitäten. Joint-Venture-Finanzierung mit US-amerikanischem Private Equity beschleunigt Baupipelines und unterstreicht Mexikos strategische Rolle im breiteren Nordamerika-Luxus-Wohnimmobilienmarkt.
Regulatorisches Umfeld
Die Regulierung von Luxuswohnimmobilientransaktionen und -entwicklungen in Nordamerika wird hinsichtlich Transparenz zunehmend verschärft, während einige Jurisdiktionen schnellere Genehmigungen und strengere Kontrollen lokaler Abgaben verfolgen. In den Vereinigten Staaten hat das Financial Crimes Enforcement Network (FinCEN) landesweite Meldepflichten zur Geldwäschebekämpfung für bestimmte nicht finanzierte Wohnimmobilienübertragungen unter Beteiligung juristischer Personen und Trusts eingeführt (Umsetzung vermerkt für März 2026), was die Compliance-Anforderungen für hochwertige Käufe erhöht, die häufig über Rechtsstrukturen abgewickelt werden. Daneben wies die Executive Order 14394 (unterzeichnet am 13. März 2026) Bundesbehörden an, regulatorische Hürden im Wohnungsbau abzubauen, und forderte das Department of Housing and Urban Development auf, bewährte Verfahren für die Genehmigungspraxis auf Landes- und Kommunalebene zu fördern, was die politische Ausrichtung auf kürzere Genehmigungszeiträume bekräftigt.
Kanada zeigt eine ähnliche Betonung von Transparenz und Straffung von Entwicklungsprozessen. British Columbia betreibt weiterhin das Land Owner Transparency Registry, das von der Land Title and Survey Authority of BC verwaltet wird, um die wirtschaftlich Berechtigten hinter Grundbesitzstrukturen zu identifizieren – ein wichtiger Berührungspunkt für Luxustransaktionen in Vancouver und anderen hochpreisigen Märkten. In Ontario erhielt der Building Homes and Improving Transportation Infrastructure Act, 2026 am 2. Juni 2026 die königliche Zustimmung, mit dem Ziel, die Planung zu standardisieren und Genehmigungen zu beschleunigen, während gemeinnütziger Seniorenwohnungsbau von Entwicklungsabgaben befreit wird, was die Machbarkeit bestimmter Konzepte für Senioren- und Mischnutzungswohnen in Premium-Lagen beeinflussen kann. Auf bundesstaatlicher Ebene in den USA zielt eine Gesetzgebung wie Maryland HB 548 (ordentliche Sitzungsperiode 2026) darauf ab, wie lokale Entwicklungsverbrauchsteuern und Ausgleichsabgaben erhoben werden können, was dem Genehmigungs- und Pro-forma-Prozess für neu errichtete Luxuswohnanlagen eine weitere Ebene hinzufügt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Luxuswohnimmobilien in Nordamerika reicht von der Grundstücksbeschaffung und Berechtigung über Design, Spezialbau, Marketing und Vermittlung bis zum Transaktionsabschluss. Entwickler und Sponsoren geplanter Großsiedlungen koordinieren Architekten, Innenarchitekten und Generalunternehmer und verlassen sich dann auf Spezialanbieter für hochwertige Ausstattungen und Systeme (Stein, maßgefertigte Schreinerarbeiten, Smart-Glas, Premium-Haushaltsgeräte und fortschrittliche HLK-Technik). Vertrieb und Monetarisierung erfolgen über Luxusmaklerbüros und digitale Marketingplattformen, wobei Abschlüsse von Kreditgebern (soweit finanziert), Treuhand- und Titelanbietern sowie Rechts- und Compliance-Dienstleistern unterstützt werden, insbesondere wenn Käufe über Gesellschaften oder Trusts erfolgen.
In den Jahren 2025–2026 liegen die deutlichsten Reibungspunkte vorgelagert bei Material und Arbeitskräften. Zölle und Importvolatilität haben die Kosten für hochwertige Inputs erhöht, und verlängerte Lieferzeiten für zentrale MEP-Ausrüstung haben Bauunternehmen zu früherer Beschaffung und höheren Rücklagen veranlasst. Der Wettbewerb um Fachkräfte und Materialien wird durch große nicht-wohnwirtschaftliche Bauvorhaben verschärft, einschließlich Rechenzentren und moderner Fertigung, was sich auf Terminplanung und Vertragsstrukturen für Luxuswohnbauten auswirkt. Entwickler und Bauunternehmer bevorzugen zunehmend die inländische Beschaffung in den USA und Kanada für bestimmte Kategorien von Ausstattungen und Systemen, während sie gleichzeitig Marken- und Designabsicht bewahren, die für Ultra-Premium-Positionierung erforderlich ist.
Wettbewerbslandschaft
Der Nordamerika-Luxus-Wohnimmobilienmarkt ist fragmentiert, wobei kein einzelner Makler oder Bauträger mehr als einen einstelligen Anteil auf dem gesamten Kontinent kontrolliert. Regionalspezialisten wie Sotheby's International Realty, Coldwell Banker Global Luxury und Howard Hughes konkurrieren auf der Grundlage lokaler Kenntnisse, während technologiegestützte Neueinsteiger auf Skalierung abzielen. Compass schloss eine Reihe von Übernahmen ab, darunter Washington Fine Properties und @properties, und erhöhte die Agentenzahl auf über 50.000 und das jährlich abgeschlossene Volumen auf USD 127 Milliarden. Das Erfolgsrezept verbindet Markenerhaltung mit datengetriebenem Marketing und setzt einen Präzedenzfall für Plattformkonsolidierung innerhalb des Nordamerika-Luxus-Wohnimmobilienmarktes.
Private-Equity-Fonds schwenken auf hochwertige Wohnimmobilien um, da die Renditen von Büroimmobilien sinken. KKR setzte USD 2,1 Milliarden für eine 18-Immobilien-Mehrfamiliengarnitur ein, die Kalifornien, Florida und Texas umfasst, und signalisierte damit eine Überzeugung von der Stabilität luxusnaher Mietobjekte. VICI Properties und Eldridge investierten USD 300 Millionen in One Beverly Hills und verbanden die Aman-Marke mit Einzelhandel und Gärten, die WELL-Benchmarks erfüllen. Diese Schritte deuten auf steigendes institutionelles Interesse hin und intensivieren den Wettbewerb um erstklassige Grundstücke.
Disruptoren führen Blockchain-Treuhand, KI-gestützte Bewertung und Bruchteilshandelsplattformen ein. Frühe Pilotprojekte, obwohl klein, verdeutlichen das Potenzial für Gebührenkompression bei etablierten Maklern. Etablierte Unternehmen begegnen dem, indem sie Weißhandschuh-Service mit technologischen Verbesserungen wie Virtual-Reality-Touren und prädiktiven Preisdashboards kombinieren. Dieser Innovationszyklus erhält die Marktflüssigkeit und gewährleistet einen gesunden Wettbewerb im gesamten Nordamerika-Luxus-Wohnimmobilienmarkt.
Marktführer im nordamerikanischen Luxus-Wohnimmobiliensektor
Toll Brothers City Living
Lennar Corp (CalAtlantic Luxury)
Howard Hughes Corp
Related Companies
Extell Development
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Tokenisierung und Piloten zum fraktionierten Eigentum bleiben ein klares Weißfeld im Luxuswohnsegment, da sie die Mindestinvestitionsgröße senken und die Teilnahme über traditionelle Käufer ganzer Vermögenswerte hinaus erweitern, während sie sich weiterhin an der Nachfrage nach Prestigeobjekten in Gateway-Städten orientieren. Der Berichtskontext hebt tokenisierte Luxus-Pipelines hervor und verweist auf institutionelles Interesse, das durch groß angelegte Token-Verkaufskampagnen in Kanada belegt wird. Da sich die Compliance-Anforderungen für auf juristischen Personen basierende Käufe verschärfen, haben Plattformen, die KYC/AML integrieren und Ausschüttungen über Smart Contracts automatisieren, einen klareren Weg, mit Entwicklern und Maklern zusammenzuarbeiten, statt nur auf Disintermediation zu setzen.
Nachhaltigkeits- und Resilienzmerkmale entwickeln sich ebenfalls zu einem praktischen Design- und Marketinginstrument für neues Luxusangebot und Renovierungsaktivitäten, verankert durch die im April 2026 veröffentlichte ICC 700-2025 National Green Building Standard (NGBS) der National Association of Home Builders (NAHB) und des International Code Council (ICC). Demonstrationsprojekte wie The New American Home 2026, verifiziert mit NGBS-Zertifizierung der Stufe Emerald und einem negativen HERS-Ergebnis, bieten eine greifbare Vorlage für ultra-effiziente Gebäudehüllen, elektrifizierungsbereite Systeme und Vor-Ort-Stromerzeugung, die für Premium-Eigentumswohnungen und Villen produktisiert werden kann. Auf der Nachfrageseite deuten Signale aus dem Maklergeschäft auf einen breiteren Käufertrichter für Spitzenimmobilien in den USA im Jahr 2026 hin, da Coldwell Banker Global Luxury berichtete, dass sich das Interesse internationaler Luxuskäufer an US-Wohnimmobilien in den ersten fünf Monaten des Jahres 2026 verdoppelt hat. Dies unterstützt Chancen für grenzüberschreitendes Marketing, schlüsselfertige Immobilienverwaltung und hospitality-geführte Serviceebenen in Kalifornien, New York und anderen Gateway-Märkten.
Aktuelle Branchenentwicklungen
- Juli 2026: Lennar kündigte The Towns at West End an, eine Boutique-Reihenhaussiedlung mit 53 Baugrundstücken im historischen Lancaster City, Pennsylvania, mit einer geplanten Eröffnung im Herbst 2026. Der Start erweitert das eher luxusorientierte Angebot in begehbare, innerstädtische Nachverdichtungsteilmärkte, in denen Knappheit und Lifestyle-Annehmlichkeiten Premiumpreise unterstützen können.
- Juni 2026: Toll Brothers kündigte Peapack Crossing an, eine neue Luxussiedlung, die für Somerset County, New Jersey, geplant ist, mit Preisen ab 1,4 Millionen USD. Der Schritt bekräftigt den Fokus des Bauunternehmens auf einkommensstarke Vorstadtkorridore in der Nähe großer Beschäftigungszentren und fügt Angebot hinzu, das für Käufer positioniert ist, die Neubauten suchen, ohne auf etablierte Standortvorteile zu verzichten.
- Dezember 2025: Howard Hughes vollendete 1 Riva Row, ein Mehrfamilienprojekt mit 268 Einheiten in The Woodlands, Texas, bestehend aus einem 13-stöckigen Turm, einem viergeschossigen Wohngebäude und Reihenhäusern mit privatem Eingang. Die Fertigstellung fügt hochwertige Miet- und verkaufsnahe Bestände in einem geplanten Großsiedlungsumfeld hinzu und unterstützt den breiteren Trend zu ausstattungsreichen Gemeinschaftsökosystemen, die mit urbanen Luxusangeboten konkurrieren.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt den jährlich generierten Wert aus Verkaufs- und Vermietungsaktivitäten von Luxuswohnimmobilien in ganz Nordamerika, wobei Luxus als das obere Preissegment innerhalb jeder Metropolregion behandelt wird (nicht als einheitlicher nationaler Grenzwert).
Umfangsausschlüsse: Wir schließen Mischnutzungsgebäude aus, bei denen Wohneinheiten nur einen geringen Anteil der gesamten Bruttogeschossfläche ausmachen, sowie nicht-wohnwirtschaftliche Immobilienaktivitäten.
Übersicht der Segmentierung
- Nach Immobilientyp
- Apartments & Eigentumswohnungen
- Villen & Einfamilienhäuser
- Nach Geschäftsmodell
- Verkauf
- Vermietung
- Nach Vertriebsart
- Primärmarkt (Neubau)
- Sekundärmarkt (Weiterverkauf von Bestandsimmobilien)
- Nach Land
- Vereinigte Staaten
- Kanada
- Mexiko
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt damit, die Grenze festzulegen, was in jedem Land und jeder größeren Metropolregion als Luxus gilt, und dann zu erfassen, wie Transaktionen und Mieten in öffentlichen Statistiken erfasst werden. Wir haben Quellen wie nationale Wohnungs- und Preisveröffentlichungen des US Census Bureau, des US Bureau of Economic Analysis, von Statistics Canada und des mexikanischen INEGI herangezogen, gefolgt von Geld- und Hypothekenindikatoren der Federal Reserve und Veröffentlichungen der Zentralbanken.
Um das Modell auf realer Aktivität zu verankern, haben wir auch nicht paywallgeschützte Quellen wie MLS- und Realtor-Verbands-Dashboards, sofern verfügbar, Zusammenfassungen städtischer oder bundesstaatlicher Grundbuchämter sowie öffentliche Unternehmensmeldungen und Investorenpräsentationen börsennotierter Wohnungsentwickler und Maklerfirmen geprüft. Parallel dazu nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -intelligenz, eine Patentdatenbank für nachfrageseitige Merkmale, die Premiumpreise beeinflussen können (Energieeffizienz und Smart-Home-Systeme), sowie einen Nachrichten- und Finanz-Feed, um politische oder zinsbedingte Schocks zeitlich einzuordnen. Diese Beispiele sind nicht erschöpfend, und viele weitere öffentliche Quellen wurden verwendet, um Daten zu erheben, Annahmen zu überprüfen und offene Punkte zu klären.
Primärinterviews und Umfragen
Primärdaten stammten aus Interviews und kurzen Umfragen mit Maklern, Entwicklern, Immobilienverwaltern, Gutachtern, Hypotheken- und Vermögensberatungsfachleuten sowie Transaktionsdienstleistern, die Einblick in Luxus-Dealflow und Mietnachfrage haben. Wir nutzten diese Gespräche, um zu bestätigen, wie sich Luxusschwellenwerte je Metropolregion verschieben, wie sich Abschläge auf den Listenpreis verhalten und wie sich die Aufteilung zwischen primärem Neubau und sekundärem Wiederverkauf verändert, wenn sich Zinsen und Bestände bewegen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 32 % | CXOs: 18 % |
| Mid-Tier: 46 % | Funktions-/Bereichsleiter: 33 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 49 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Wohnaktivitätsdaten durch Anwendung metropolregionsspezifischer Luxusgrenzwerte in einen Luxus-Nachfragepool umgewandelt und die Aktivität dann mithilfe von Preis- und Mietsignalen in Wert übersetzt wird. Das Modell wird anschließend mit gezielten Bottom-up-Näherungen überprüft, einschließlich stichprobenhafter Angebote und Abschlüsse zur Validierung von Preisspannen pro Quadratfuß, sowie mit Kanalprüfungen bei Marktteilnehmern, um realistische Fluktuation und Mietabsorption zu bestätigen.
Die wichtigsten Eingangsgrößen umfassen hochpreisige Preisindizes und mittlere Verkaufspreise, Transaktionszahlen und Bestandsmonate, Neubaubeginne und -fertigstellungen, Hypothekenzinsniveaus und die Verfügbarkeit von Jumbo-Darlehen sowie beobachtete Spannen zwischen Listen- und Abschlusspreisen für Luxusimmobilien. Da sich Luxuspreise schnell bewegen, behandeln wir Änderungen des durchschnittlichen Verkaufspreises als Kombination aus Mixverschiebungen (Eigentumswohnung versus Einfamilienhaus, Premium- versus Nicht-Premium-Lagen) und echter Preisbewegung, statt einen einheitlichen Inflationsfaktor zu verwenden.
Für die Prognose verwendeten wir eine Szenarioanalyse, die an Zinspfaden, Normalisierung der Bestände und grenzüberschreitender Käufernachfrage verankert ist, und stimmten die Szenariogewichtungen dann mit den Erwartungen der Primärbefragten für Abschlüsse und Mietvertragsverlängerungen ab. Wo lokale Daten dünner sind, werden Lücken durch Proxy-Reihen wie regionale Baugenehmigungen, veröffentlichte Marktberichte von Maklern und strukturierte Annahmen behandelt, die in Validierungsgesprächen erneut geprüft werden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, bei denen Ergebnisse mit unabhängigen Signalen wie der Richtung des Luxuspreistrends, öffentlich gemeldeten Transaktionsvolumina und Kommentaren von Entwicklern zu Buchungen verglichen werden, bevor die Gesamtwerte finalisiert werden. Ausreißer werden markiert, wenn Preiswachstum oder Volumenverschiebungen historische Zusammenhänge durchbrechen, und die Treiber werden dann erneut überprüft, damit eine ungewöhnliche Metropolregion das breitere Ergebnis für Nordamerika nicht verzerrt.
Unser Aktualisierungsrhythmus sieht jährliche vollständige Aktualisierungen vor, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie starke Zinsänderungen, Anpassungen der Steuervorschriften oder plötzliche Bestandsschwankungen in wichtigen Metropolregionen. Vor der Auslieferung erhalten Datensatz und Annahmen eine abschließende Prüfung, damit die Schätzungen die neuesten verfügbaren Veröffentlichungen und Marktrückmeldungen widerspiegeln.
Mordor Intelligences Marktgröße für Luxuswohnimmobilien in Nordamerika im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Luxuswohnimmobilien variieren häufig, da der Begriff Luxus nicht fest definiert ist und da einige Studien Angebotswerte, Transaktionswerte und Mietvertragswerte in derselben Summe vermischen. Unterschiede ergeben sich auch aus der Art der Anwendung von Wechselkursen, welche Monate für das laufende Jahr einbezogen werden und ob sowohl Wiederverkäufe als auch Vermietungen erfasst werden.
Ein wesentlicher Treiber der Abweichung ist der Zeitpunkt der Aktualisierung, da sich Luxuspreise und -volumina innerhalb von Quartalen verändern können, und ein Modell, das die Annahmen zum durchschnittlichen Verkaufspreis und zur Abschlussquote mit den neuesten Veröffentlichungen aktualisiert, wird auf einen anderen Jahreswert kommen als ein früher festgelegtes Modell. Auch das Timing der Währungsumrechnung spielt eine Rolle, wenn Kanada und Mexiko einbezogen werden, und die Prüfungen zur Vermeidung von Doppelzählungen bei Primärverkäufen gegenüber Sekundärwiederverkäufen erhöhen oder senken die Gesamtwerte, abhängig davon, wie die Grenze in jedem Ansatz gezogen wird, weshalb der von Mordor Intelligence verwendete Rhythmus und die Validierungsprüfungen ein praktischer Teil der Erklärung für die Abweichung sind.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 583,94 Milliarden USD (2025) | |
| Branchenverlag A | 276,51 Milliarden USD (2024) | Verwendet in der Praxis ein früheres Basisjahr und eine engere Definition von Luxus, und der Wert scheint näher an einer Transaktionsteilmenge zu liegen, die Vermietungen und Teile des Wiederverkaufsmarkts in ganz Nordamerika untererfassen kann. |
| Regionale Beratungsgesellschaft B | 5443,30 Milliarden USD (2025) | Repräsentiert den breiteren nordamerikanischen Immobilienmarkt statt der Teilmenge der Luxuswohnimmobilien und umfasst wahrscheinlich nicht-luxuriöse Wohnaktivitäten sowie zusätzliche Immobilienkategorien, die die Gesamtsumme erhöhen. |
Der Vergleich zeigt, dass die größten Abweichungen zunächst durch den Umfang erklärt werden und dann durch Timing-Entscheidungen wie die Frage, welche Monate für das laufende Jahr verwendet werden und wie die Währungsumrechnung für Kanada und Mexiko erfolgt. Indem die Schritte an beobachtbare Transaktions- und Mietsignale gebunden bleiben und Preis- und Volumenannahmen bei neuen Datenveröffentlichungen erneut überprüft werden, bleibt die endgültige Zahl auf einen wiederholbaren Satz von Eingangsgrößen rückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der nordamerikanische Luxus-Wohnimmobilienmarkt derzeit?
Der Markt wird 2026 auf USD 606,84 Milliarden geschätzt und soll bis 2031 USD 735,48 Milliarden erreichen.
Welcher Immobilientyp dominiert den Markt?
Apartments und Eigentumswohnungen halten einen Anteil von 60,45 % und spiegeln die Präferenz städtischer Käufer für amenity-reiches, wartungsarmes Wohnen wider.
Warum sind Nulleinkommensteuer-Bundesstaaten für das Wachstum des Luxuswohnmarktes wichtig?
Bundesstaaten wie Florida und Texas ziehen einkommensstarke Migranten an, erhöhen die Nachfrage nach erstklassigen Wohnimmobilien und unterstützen eine überdurchschnittliche Preissteigerung.
Wie beeinflusst ESG neue Luxusentwicklungen?
Institutionelle Investoren priorisieren WELL- und LEED-Zertifizierungen und drängen Bauträger dazu, Energieeffizienz und gesundheitsorientiertes Design zu integrieren, um Finanzierung und Preisaufschläge zu sichern.
Welche Rolle spielt die Tokenisierung in diesem Sektor?
Tokenisierung fraktionalisiert Eigentum, senkt Einstiegskosten und erhöht die Liquidität, wodurch neue Kapitalpools in Luxus-Immobilien gelenkt werden.
Welche Region wächst am schnellsten?
Mexiko verzeichnet einen CAGR von 4,08 % bis 2031, begünstigt durch US-amerikanischen Wohlstandsübertrag, Währungsvorteile und die Expansion von Luxusresorts.
Seite zuletzt aktualisiert am:



