
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 525.08 Milliarden US-Dollar |
| Marktgröße (2026) | 561.18 Milliarden US-Dollar |
| Marktgröße (2031) | 792.36 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.14 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Luxuswohnimmobilien in den Vereinigten Staaten von Mordor Intelligence
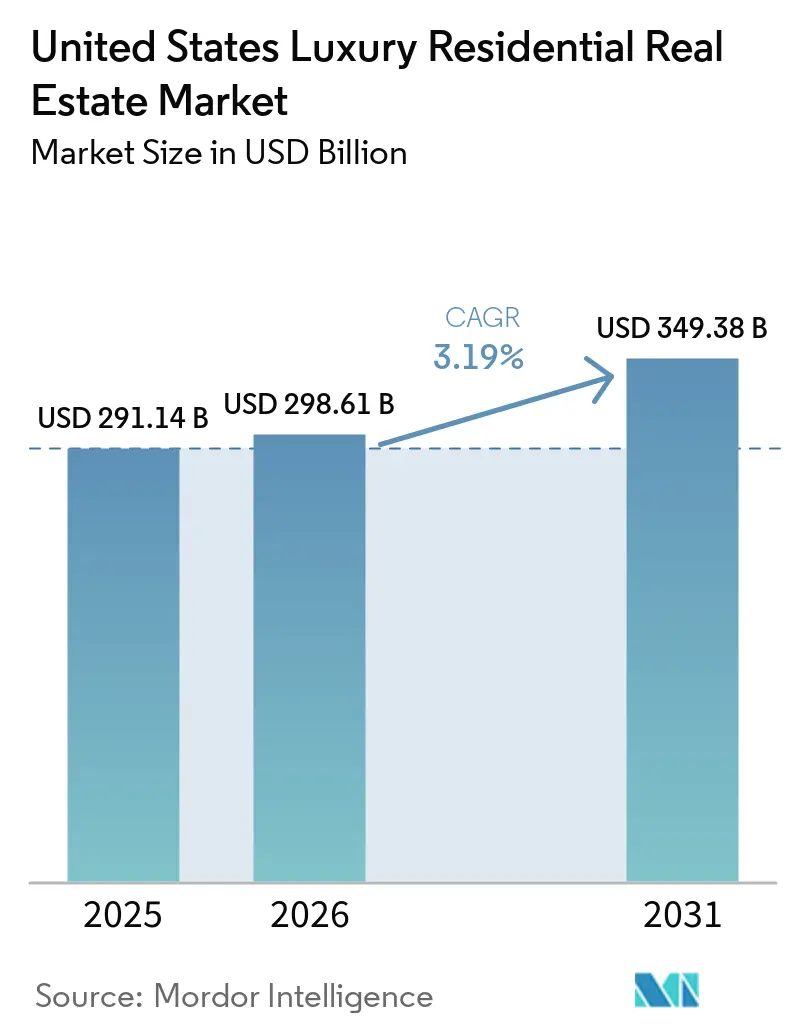
Die Marktgröße des US-amerikanischen Marktes für Luxuswohnimmobilien wird voraussichtlich von 525,08 Milliarden USD im Jahr 2025 auf 561,18 Milliarden USD im Jahr 2026 wachsen und bis 2031 einen Wert von 792,36 Milliarden USD bei einer CAGR von 7,14 % über den Zeitraum 2026–2031 erreichen.
Käufer in diesem Segment werden durch ein extrem geringes Angebot an Luxuswiederverkaufsimmobilien in erstklassigen Postleitzahlgebieten sowie durch eine stetige Pipeline grün zertifizierter Neubauprojekte geprägt, die Qualität und langfristigen Vermögensschutz signalisieren. Das Segment entwickelt sich weiterhin anders als der Einstiegsmarkt, da ein tiefer Pool an Barkäufern aktiv bleibt, um sich gegen Schwankungen am Aktienmarkt und Zinssensitivität abzusichern. Politische Veränderungen und Innovationen auf den Kapitalmärkten sind ebenfalls relevant, darunter EB-5-Investorenvisaquoten und der Liquiditätsschub nach der Genehmigung von Spot-Bitcoin-ETFs im Jahr 2024. Gleichzeitig wird erwartet, dass die von FinCEN festgelegten Transparenzanforderungen für wirtschaftliche Eigentümer ab 2026 anonyme LLC-Käufe in mehreren hochpreisigen Transaktionskategorien einschränken werden.[1]
Wichtigste Erkenntnisse des Berichts
- Nach Geschäftsmodell entfielen im Jahr 2025 62,98 % des Marktanteils am Markt für Luxuswohnimmobilien in den Vereinigten Staaten auf den Verkauf, während das Mietsegment bis 2031 voraussichtlich mit einem CAGR von 9,12 % wachsen wird.
- Nach Immobilientyp entfielen im Jahr 2025 75,63 % der Marktgröße des Marktes für Luxuswohnimmobilien in den Vereinigten Staaten auf Apartments und Eigentumswohnungen, während Villen und Einfamilienhäuser bis 2031 voraussichtlich mit einem CAGR von 6,62 % wachsen werden.
- Nach Verkaufsart entfielen im Jahr 2025 83,37 % des Marktanteils am Markt für Luxuswohnimmobilien in den Vereinigten Staaten auf Sekundärverkäufe (Wiederverkäufe bestehender Häuser), während Primärverkäufe (Neubauten) bis 2031 voraussichtlich mit einem CAGR von 6,27 % wachsen werden.
- Nach Region entfiel im Jahr 2025 ein Anteil von 50,57 % des Marktanteils am Markt für Luxuswohnimmobilien in den Vereinigten Staaten auf den Westen, während der Südwesten bis 2031 voraussichtlich mit einem CAGR von 7,44 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse zum Markt für Luxuswohnimmobilien in den Vereinigten Staaten
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Extrem geringes Bestandsangebot an Eigenheimen in erstklassigen Postleitzahlgebieten | +0.8% | Westen (Küstenmärkte Kaliforniens), Nordosten (Hamptons, Manhattan), Südosten (Miami, Naples) | Mittelfristig (2–4 Jahre) |
| Widerstandsfähiges Segment der Barkäufer zur Absicherung gegen Aktienmarkt- und Zinsschwankungen | +0.7% | National, mit erhöhter Intensität in Florida, Texas und Arizona | Kurzfristig (≤ 2 Jahre) |
| Anstieg grün zertifizierter Luxusneubauten | +0.6% | Global, mit frühen Gewinnen in Kalifornien (LEED), Massachusetts, Colorado und dem Bundesstaat Washington | Langfristig (≥ 4 Jahre) |
| Ausweitung der EB-5-Investorenvisaquoten erschließt neues ausländisches Kapital (Regeländerung 2025) | +0.5% | APAC als Kernmarkt, Ausstrahlungseffekte auf den Südosten (Florida), Westen (Kalifornien), Nordosten (New York) | Mittelfristig (2–4 Jahre) |
| Genehmigung von Spot-Bitcoin-ETFs setzt Liquidität von Kryptoinvestoren für Trophäenimmobilien frei | +0.4% | Westen (Kalifornien, Technologiezentren), Südosten (Miami), ausgewählte Standorte im Südwesten (Austin) | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Extrem geringes Bestandsangebot an Eigenheimen in erstklassigen Postleitzahlgebieten
Das extrem geringe Bestandsangebot an Eigenheimen in erstklassigen Luxus-Postleitzahlgebieten der USA wird durch einen anhaltenden Einschließungseffekt aufgrund von Hypothekenzinsen unter 4 % bei bestehenden Eigentümern verursacht, der den Wiederverkauf hemmt. Das Verhalten zur Vermögenserhaltung bei vermögenden Privathaushalten begünstigt das Halten von Trophäenobjekten inmitten von Marktvolatilität. Zonenvorschriften, langsame Genehmigungsverfahren und Widerstand aus der Gemeinschaft schränken das neue Angebot in exklusiven Wohnlagen ein. Darüber hinaus reduzieren intergenerationelle Vermögensübertragungen, ausländische Kapitalzuflüsse und kapitalstarke Käufer die Fluktuation, während die Migrationsbewegung in steuerlich begünstigte Bundesstaaten die Nachfrage weiter intensiviert und das verfügbare Angebot in erstklassigen Luxusmärkten weiter verdichtet.
Widerstandsfähiges Segment der Barkäufer zur Absicherung gegen Aktienmarkt- und Zinsschwankungen
Das widerstandsfähige Segment der Barkäufer wird durch erhöhte Aktienmarktvolatilität, anhaltend hohe Zinssätze und eine wachsende Nachfrage nach Kapitalerhalt angetrieben. Vermögende Privatpersonen setzen zunehmend Barmittel ein, um Finanzierungskosten, Ausführungsverzögerungen und Unsicherheiten auf den Kreditmärkten zu vermeiden und gleichzeitig Verhandlungsvorteile und Preisnachlässe zu sichern. Vermögensmigration, starke Aktienmarktgewinne aus früheren Zyklen und steigende Allokationen in Sachwerte unterstützen Barkäufe weiter und positionieren Luxusimmobilien als inflationsresistente Wertaufbewahrungsmittel und Instrumente zur Portfoliodiversifikation inmitten makroökonomischer Unsicherheit.
Anstieg grün zertifizierter Luxusneubauten (LEED, WELL)
Das extrem geringe Angebot an Luxuswiederverkaufsimmobilien prägt weiterhin den Markt für Luxuswohnimmobilien in den Vereinigten Staaten und lenkt die Nachfrage auf Neubauten, während die Preisgestaltung in zentralen Postleitzahlgebieten gestützt wird. Selbst bei einem prognostizierten nationalen Anstieg des Angebots im Jahr 2026 bleiben ultra-erstklassige Lagen strukturell knapp, was Entwicklern mit genehmigungsreifen Grundstücken zugute kommt. Barkäufer sind besonders aktiv, da sie weniger zinssensitiv sind, was dazu beiträgt, die Vertragsaktivität in Phasen breiterer Marktvolatilität zu stabilisieren. In der Praxis hat dies die Absorption für markenbezogene und mit Annehmlichkeiten ausgestattete Hochhäuser in Technologie- und Finanzbeschäftigungszentren gestärkt. Der Nettoeffekt ist ein stetiger Transaktionsdurchsatz im Hochpreissegment trotz gemischter Signale im Massenmarkt für Wohnimmobilien.
EB-5-Bearbeitungsengpässe und übertragene Visa
Obwohl EB-5-Quoten ein Rückenwind sind, haben anhaltende administrative Engpässe die Umwandlung von Interesse in abgeschlossene Investitionen verlangsamt. Das Geschäftsjahr 2024 endete mit fast 2.900 ungenutzten übertragenen Visa, was eine Lücke zwischen Programmgestaltung und praktischer Umsetzung widerspiegelt. Für Entwickler, die auf EB-5-verknüpfte Vorverkäufe oder Finanzierungen angewiesen sind, können längere Bearbeitungszeiten die Projektphasen beeinflussen. Die Einschränkung ist zeitlich begrenzt und lösbar, wirkt sich jedoch auf die kurzfristige Kapitalverfügbarkeit und Planungsentscheidungen aus. Mit verbesserter Bearbeitungseffizienz dürfte die mittelfristige Belastung nachlassen und aufgeschobene Nachfrage freisetzen.[2]
Analyse der Auswirkungen von Markthemmnissen*
| Markthemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Inflation bei Baumaterialien drückt Entwicklermargen | -0.7% | National, mit akutem Druck im Westen (Kalifornien) und im Nordosten (New York) | Kurzfristig (≤ 2 Jahre) |
| Durch Klimarisiken bedingte Anstiege der Versicherungsprämien und Rückzug von Versicherern in Küsten- und Waldbrandzonen | -0.6% | Südosten (Florida), Westen (Kalifornien, Waldbrandzonen), Südwesten (Küste Texas) | Mittelfristig (2–4 Jahre) |
| Bundesweite Offenlegungspflicht für wirtschaftliche Eigentümer durch FinCEN dämpft anonyme LLC-Käufe | -0.4% | National, mit konzentrierter Auswirkung in Florida, New York, Kalifornien | Kurzfristig (≤ 2 Jahre) |
| Vorgeschlagene bundesstaatliche Grunderwerbsteuer auf Luxusimmobilien (2–5 %) schafft Preisunsicherheit bei Transaktionen ab 5 Millionen USD | -0.3% | National, sofern verabschiedet; Präzedenzfall durch staatliche/lokale Abgaben (New Jersey, Los Angeles, Rhode Island) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Inflation bei Baumaterialien drückt Entwicklermargen
Die Baukosten im US-amerikanischen Wohnungsbau bleiben trotz einer Abschwächung nach 2022 erhöht, mit erneutem Druck im Jahr 2025 durch Inflation bei Stahl, Holz und Gips sowie höhere Zölle. Die Margenkompression führt zu Projektverzögerungen, während große Luxusbauunternehmen die Rentabilität durch Preissetzungsmacht schützen. Entwickler setzen zunehmend auf modulare Bauweise, um Zeitpläne zu verkürzen und Materialverschwendung zu reduzieren, trotz höherer anfänglicher Kapitalanforderungen.
Durch Klimarisiken bedingte Anstiege der Versicherungsprämien und Rückzug von Versicherern in Küsten- und Waldbrandzonen
Der Stress im US-amerikanischen Wohngebäudeversicherungsmarkt hat sich verschärft, wobei die Nichtverlängerungsquoten in Florida und Kalifornien im Jahr 2024 3 % überstiegen, da große Versicherer ihr Engagement angesichts steigender Baukosten und Klimarisiken reduzierten. Das Engagement des California FAIR Plan stieg bis Mitte 2025 auf 650 Milliarden USD. Luxusimmobilien sind einem höheren Nichtverlängerungsrisiko ausgesetzt, was die Liquidität einschränkt, während steigende Katastrophenschäden und Versicherungsinflation trotz selektiver Selbstversicherung durch ultra-vermögende Käufer zu Unterversicherung führen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Immobilientyp: Apartments und Eigentumswohnungen definieren den Schwerpunkt
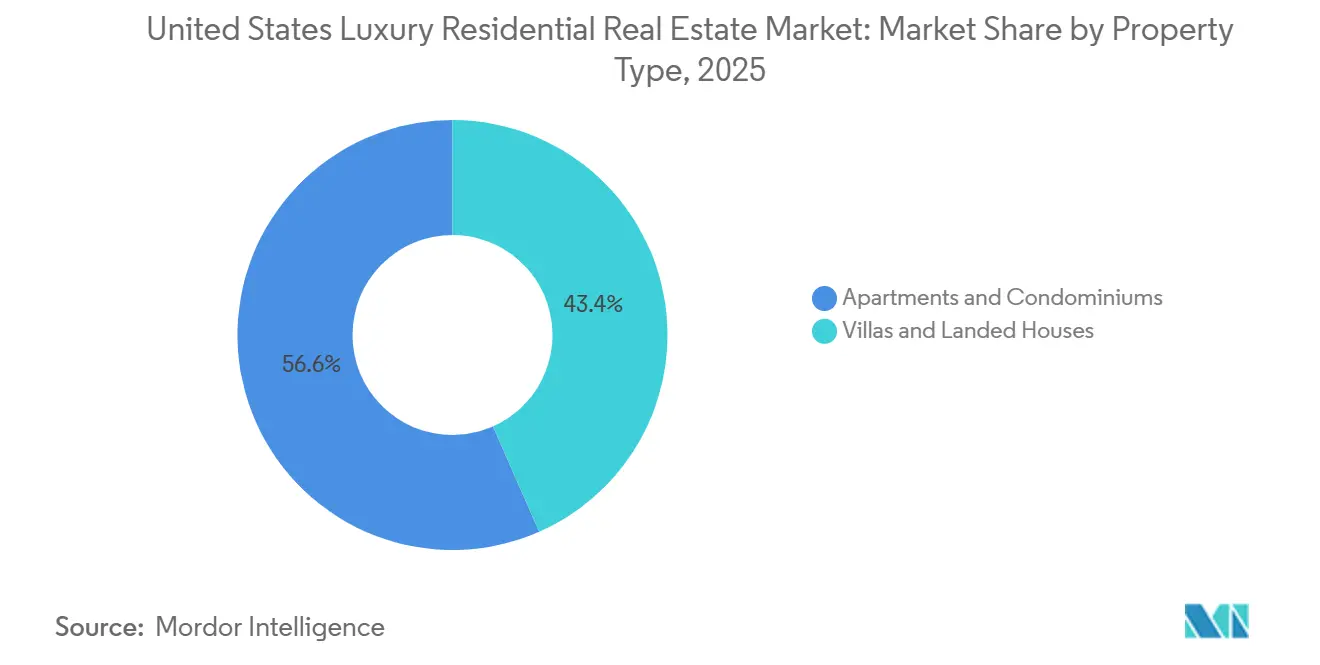
Das Segment Apartments und Eigentumswohnungen entfiel im Jahr 2025 auf einen Marktanteil von 75,63 %. Das Segment Villen und Einfamilienhäuser wird im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 6,62 % wachsen. Der Verkauf behält in Gateway- und Ferienortmärkten, die von globalem Wohlstand bevorzugt werden, seine Vorrangstellung, während hochwertige Mietobjekte von der Nachfrage nach Flexibilität seitens Führungskräften und umziehenden Familien profitieren.
Die US-amerikanische Luxuswohnimmobilienbranche verzeichnet zudem, dass Mietangebote ESG-orientierte Designs und Dienstleistungen auf Hospitality-Niveau integrieren. Betreiber ergänzen ihr Angebot um Co-Working-Bereiche, Wellness-Einrichtungen und Concierge-Services, um Mieter anzuziehen, die Wert auf ein Erlebnis legen, das mit Eigentumsobjekten vergleichbar ist. Asset-Manager und Entwickler gleichen ihr Engagement weiterhin neu aus, da sich die Kapitalkosten verschieben und sich die Bewertungen von den Höchstständen nach der Pandemie normalisieren. Verkaufskanäle bleiben im Ultraluxussegment stark, unterstützt durch Barzahler und internationales Interesse, wo Steuer- und Regulierungsprofile günstig sind. Über den Prognosehorizont hinaus sollten beide Kanäle wesentlich zum US-amerikanischen Markt für Luxuswohnimmobilien beitragen, da sich die Verbraucherpräferenzen diversifizieren.[3]



Nach Verkaufsart: Sekundärmarktangebote führen, während Neubauten zulegen
Das Sekundärsegment (Wiederverkäufe bestehender Häuser) entfiel im Jahr 2025 auf 83,37 % des Marktanteils. Das Primärsegment (Neubauten) wird voraussichtlich im Zeitraum 2026–2031 mit einem CAGR von 6,27 % wachsen. Längere Vermarktungszeiträume Ende 2025 zeigen eine Normalisierung gegenüber dem Anstieg nach 2021, was die Wahlmöglichkeiten für Käufer und die Sorgfaltspflicht bei Transaktionen im Hochpreissegment verbessert. Projektentwickler mit starken Vorverkaufsstrategien und Markenkooperationen sind weiterhin gut positioniert, um von einem knappen Wiederverkaufsangebot zu profitieren. Die Marktgröße des Marktes für Luxuswohnimmobilien in den Vereinigten Staaten für Neubauten wird durch Projekte gestützt, die Klimaresilienz, Hospitality-Dienstleistungen und kuratierte Ausstattungsmerkmale miteinander verbinden.
Die Luxuswohnimmobilienbranche in den Vereinigten Staaten wird weiterhin die Tiefe des Wiederverkaufsmarktes mit gezielten Neubauprojekten in nachfragestarken Korridoren in Einklang bringen. In Ballungsräumen, in denen städtische Umzonierungen und durchgeplante Wohnanlagen Skaleneffekte ermöglichen, kann das Primärangebot wachsen, ohne die Nachfrage zu übersteigen. Dort, wo gewachsene Stadtteile dominieren, werden Renovierungen und Umnutzungen einen Teil des Bestandsumsatzes prägen und gleichzeitig charakteristische Bestandsobjekte erhalten. Das Zusammenspiel dieser Wege unterstützt eine stetige Absorption und Preisdisziplin im Prognosezeitraum. Marktteilnehmer werden Preisgestaltung, Präsentation und Kapitalpartnerschaften nutzen, um ihr Angebot auf die sich wandelnden Portfolios der Haushalte abzustimmen.
Nach Geschäftsmodell: Verkäufe dominieren, während Vermietungen an Beliebtheit gewinnen
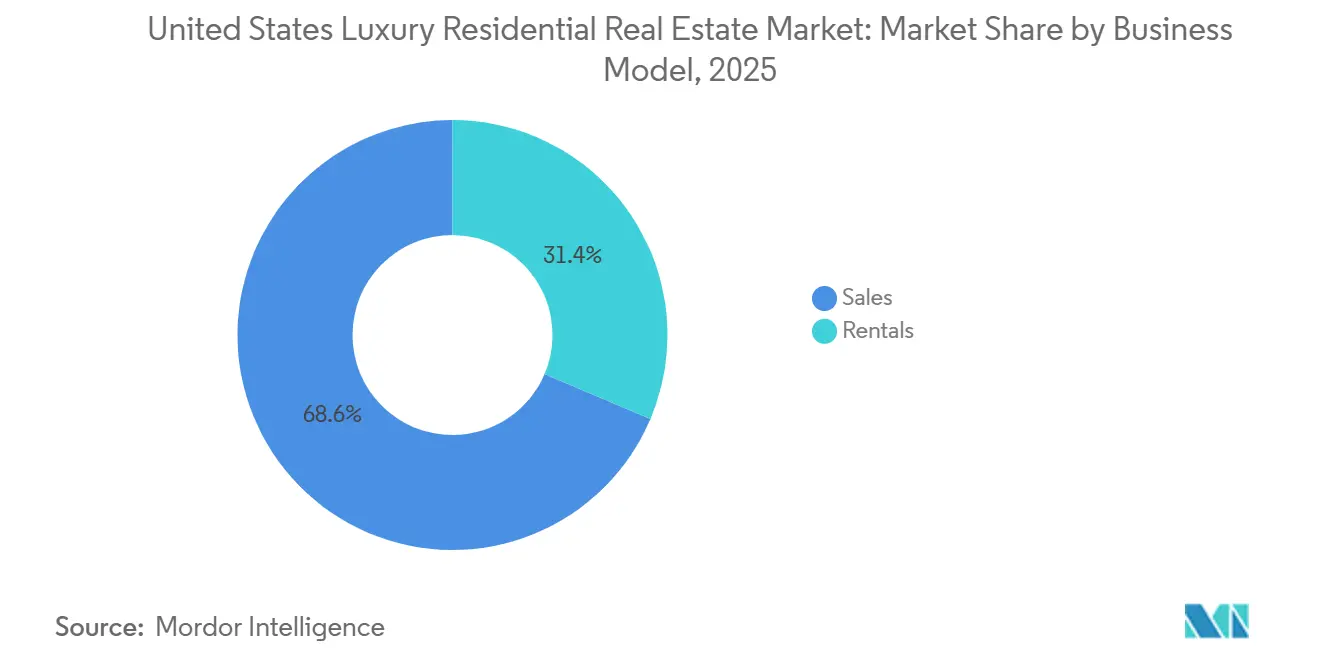
Der Verkauf entfiel im Jahr 2025 mit 62,98 % auf den größten Umsatzanteil, während die Vermietung bis 2031 voraussichtlich mit einer CAGR von 9,12 % wachsen wird, was auf ein dauerhaftes Zwei-Kanal-Modell für den Sektor hindeutet. Der Verkauf behält in Gateway- und Ferienortmärkten, die von globalem Wohlstand bevorzugt werden, seine Vorrangstellung, während hochwertige Mietobjekte von der Nachfrage nach Flexibilität seitens Führungskräften und umziehenden Familien profitieren. Die Marktgröße des US-amerikanischen Marktes für Luxuswohnimmobilien im Bereich Vermietung wird indirekt durch institutionelle Plattformen gestützt, die das Management und die Bereitstellung von Ausstattungsmerkmalen professionalisieren, was die Mieterbindung verbessert. Bemerkenswerte Portfoliobewegungen umfassen Partnerschaften, die den Betrieb von Einfamilienmietobjekten skalieren und Asset-Light-Strategien über Zyklen hinweg schärfen. In städtischen Kernbereichen bleiben die Leerstandszeiten bei Luxusobjekten gesund, wenn Projekte an Beschäftigungszentren und den öffentlichen Nahverkehr gebunden sind.

Geografische Analyse
Der Westen hielt im Jahr 2025 einen Marktanteil von 50,57 % am US-amerikanischen Markt für Luxuswohnimmobilien, während der Südwesten bis 2031 voraussichtlich die am schnellsten wachsende Region mit einer CAGR von 7,44 % sein wird. Technologiekorridore und Küstenenklaven Kaliforniens verankern weiterhin die Luxusnachfrage, unterstützt durch Markenresidenzen und Trophäenprojekte, die globale Käufer anziehen. Zeitlich abgestimmte Eröffnungen in der Nähe großer Unternehmensstandorte verbessern die Absorption, insbesondere dort, wo erstklassige Ausstattungsmerkmale und Nachhaltigkeitsaspekte Standard sind. Arizonas großflächige Masterpläne und die unterhaltungsgeprägten Stadtkerne Nevadas erweitern die Pipeline des Westens. Das Transaktionsvolumen spiegelt eine Normalisierung gegenüber dem Ansturm von 2021 bis 2022 wider, doch kaufbereite Barzahler sorgen für die Abnahme knapper hochwertiger Angebote.
Der Südosten profitiert von einem günstigen Steuerprofil, dem Zuzug von Unternehmensverlagerungen und einem ganzjährigen Lebensstil, die allesamt Erst- und Zweitwohnungskäufer in die Küstenmetropolen Floridas ziehen. Das Luxusökosystem Miamis profitiert weiterhin von internationalem Kapital, Hospitality-Marken sowie der Migration aus dem Finanz- und Technologiesektor, was die Vorverkäufe für Markengebäude und hochwertige Wasserfront-Immobilien ankurbelt. Maklernetzwerkerweiterungen in den Nordosten Floridas verbreitern die Reichweite in Wachstumskorridoren, die durch bedeutende städtische Neugestaltung verankert sind. Südflorida bleibt ein Schwerpunkt für Penthouse-Einführungen und Hospitality-Markenresidenzen, die Eigentümern Dienstleistungen und Prestige bieten. In den wichtigsten Metropolen des Südostens balancieren neue Luxusangebote Design, Ausstattungsmerkmale und Lage, um den steigenden Erwartungen globaler Käufer gerecht zu werden.
Der Nordosten verfügt über eine tiefe Basis traditioneller Luxusviertel in Manhattan und an der Küste Connecticuts, während Bostons Biotechnologiewirtschaft die Nachfrage nach hochwertigen Eigentumswohnungen aufrechterhält. Trophäenentwicklungen in New York City setzen weiterhin Maßstäbe für Design und Höhe und sprechen globale Sammler ikonischer Adressen an. Im Mid-Atlantic verzeichnen die nach Masterplan geplanten Gemeinschaften Virginias neue institutionelle und multinationale Entwicklerpartnerschaften, die das hochwertige Miet- und Kaufangebot erweitern. Der Mittlere Westen bleibt selektiv, mit der stärksten Nachfrage in zentralen Geschäftsvierteln und Seeuferkorrridoren, wo die Effizienz von Neubauten und Ausstattungsmerkmale den Lifestyle-Erwartungen entsprechen. Insgesamt bleibt der US-amerikanische Markt für Luxuswohnimmobilien geografisch diversifiziert, wobei jede Region unterschiedliche Nachfragetreiber und Entwicklungsmodelle nutzt.
Regulatorisches Umfeld
Die Regulierung von Luxuswohnimmobilientransaktionen und -entwicklung in den Vereinigten Staaten wird in Bezug auf Transparenz, Bewertungssteuerung und Einhaltung der Fair-Housing-Vorschriften verschärft, während Teile der föderalen Agenda 2026 auch auf schnellere Projektgenehmigungen für das Wohnungsangebot abzielen. Im Bereich Bewertungs- und Kreditkontrollen haben das CFPB und Partnerbehörden im Juni 2024 die Regelung zu Automated Valuation Models (AVMs) im Rahmen der Qualitätskontrollanforderungen von Dodd-Frank finalisiert. Bundesbehörden haben im Juli 2024 zudem eine behördenübergreifende Leitlinie zu Reconsiderations of Value (ROV) finalisiert, die die Compliance-Anforderungen an Kreditgeber und Bewertungsprozesse bei hochwertigen und Jumbo-Krediten erhöht.
Im Bereich der angebotsseitigen Genehmigungen und Programmverwaltung umfassten die föderalen Maßnahmen vom März 2026 eine Durchführungsverordnung, die Behörden anweist, regulatorische Hürden für den Wohnungsbau durch Überprüfung von Genehmigungs- und Umweltanforderungen abzubauen. HUD erließ im Juni 2026 eine vorläufige Endregelung, mit der die Überprüfungs- und Stellungnahmepflichten des Environmental Clearance Officer für Bewertungen im Zusammenhang mit Projekten über 200 Parzellen oder Wohneinheiten entfallen. Im Juni 2026 kündigte HUD zudem Änderungen an seinem FHA Single Family-Hypothekenversicherungsprogramm an, und im Mai 2026 veröffentlichte es Durchsetzungsleitlinien im Zusammenhang mit dem Fair Housing Act. Diese Aktualisierungen prägen die Betriebsanforderungen für Bauträger, Immobilienverwalter, Kreditgeber und Makler, selbst in Segmenten, in denen Luxuskäufer weniger auf FHA-Finanzierungen angewiesen sind.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Luxuswohnimmobilien in den Vereinigten Staaten beginnt mit der Grundstücksbeschaffung und Erschließung (Zonierung, Gemeindeprüfung, Umweltfreigabe) und führt dann über Architektur und Ingenieurwesen, Generalunternehmertum und Fachgewerke bis hin zur Beschaffung und Installation hochwertiger Komponenten (maßgefertigte Schreinerarbeiten, hochwertige Geräte, Verglasung, HVAC und Smart-Home-Systeme). Nachgelagert wird das Luxusangebot über Maklerfirmen und Vertriebsteams der Bauträger vermarktet und vertrieben, wobei die Transaktionsabwicklung durch Hypothekenanbieter (einschließlich Jumbo-Kredite), Titel- und Treuhanddienste, Rechtsanwälte, Inspektions- und Bewertungsdienste sowie Nachabschlussdienste wie Immobilienverwaltung, Concierge-Dienste und Renovierungsunternehmer für Aufwertungen im Zweitmarkt unterstützt wird.
Aktuelle Reibungspunkte in der Kette hängen mit importierten Ausstattungsmerkmalen mit langen Vorlaufzeiten sowie höheren, volatileren Baukosten zusammen, was Bauunternehmen und Teams für individuellen Hausbau zu einer früheren Beschaffung, außerbetrieblicher Lagerhaltung und Vertragsstrukturen bewegt hat, die das Kostenrisiko mit den Käufern teilen, darunter vermehrt Cost-Plus- und Eskalationsklauseln. Die Unsicherheit bei Zöllen und Materialien hat zudem die Bemühungen um Substitution durch inländische Produkte verstärkt, sofern die Spezifikationen dies zulassen, wodurch sich das Engpassrisiko hin zur Genehmigungsgeschwindigkeit und Terminkoordination zwischen den Fachgewerken für grün zertifizierte, ausstattungsreiche Bauprojekte in erstklassigen Postleitzahlgebieten verlagert.
Wettbewerbslandschaft
Marktkonzentration
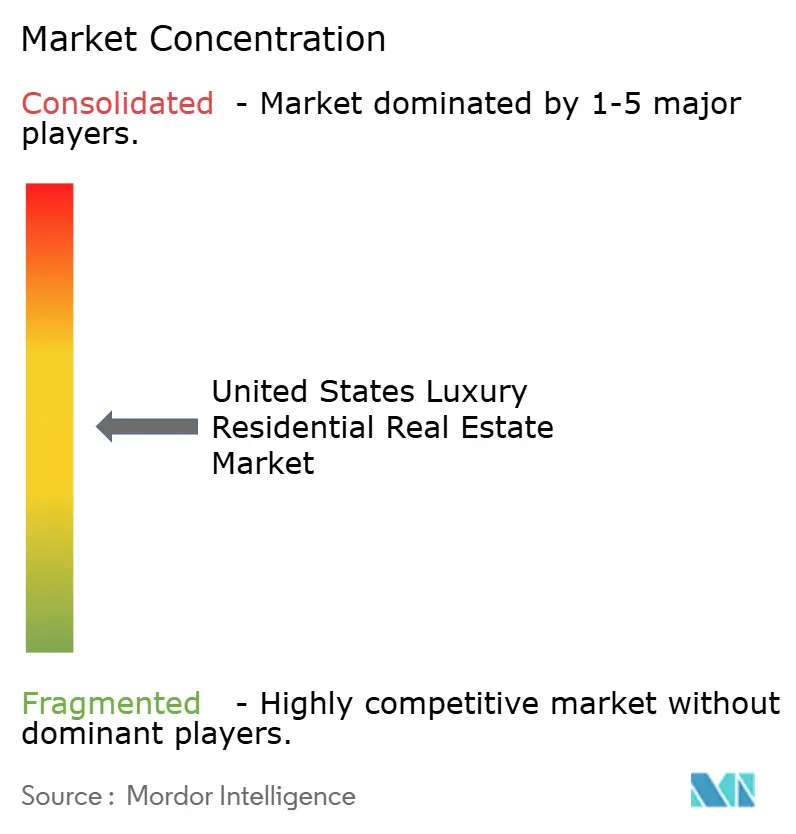
Die Wettbewerbsintensität steigt, da große Akteure Maklernetzwerke konsolidieren und Entwickler Kapitalstrukturen für kapitalleichtes Wachstum optimieren. Im Januar 2026 schloss Compass eine wegweisende Übernahme von Anywhere Real Estate im Wert von 1,7 Milliarden USD in Form eines reinen Aktientauschs ab und vereinte Century 21, Coldwell Banker und Sotheby's International Realty unter einer gemeinsamen Plattform mit 340.000 Maklern und erwarteten jährlichen Kostensynergien von 225 bis 255 Millionen USD. Die Transaktion erweitert die Luxusreichweite und die Abdeckung in Vororten und schafft breitere Möglichkeiten zur Lead-Generierung und gegenseitigen Empfehlung in erstklassigen Postleitzahlgebieten. Luxuskäufer und -verkäufer profitieren von verbesserten Daten, Marketingreichweite und markenübergreifendem Matching unter demselben Konzerndach. Dieses Konsolidierungsthema stützt das operative Fundament des Marktes für Luxuswohnimmobilien in den Vereinigten Staaten im Jahr 2026.
Entwickler verfeinern auch ihre Portfolios durch gezielte Akquisitionen und Veräußerungen, um Fokus und Liquidität zu verbessern. Im November 2025 schloss Kennedy Wilson die Übernahme der Plattform von Toll Brothers Apartment Living für 347 Millionen USD ab und fügte 5 Milliarden USD an verwaltetem Vermögen sowie einen Fußabdruck mit General-Partner-Beteiligungen an 18 Immobilien und eine Entwicklungspipeline mit 29 Standorten hinzu, was die institutionellen Kapazitäten im Bereich Luxus-Mehrfamilienhäuser stärkt. Im Februar 2025 expandierte Lennar durch die Übernahme der Wohnbauaktivitäten von Rausch Coleman Homes in fünf Bundesstaaten und gliederte gleichzeitig Grundstücksvermögen als Teil einer kapitalleichten Strategie an Millrose Properties aus. Diese Schritte zeigen, wie Betreiber Entwicklungsrisiken mit skalierbaren Managementplattformen und kapitaleffizienten Strukturen ausbalancieren. Zusammen bilden diese Veränderungen eine widerstandsfähige Basis für den Markt für Luxuswohnimmobilien in den Vereinigten Staaten im Prognosezeitraum.
Die Produktdifferenzierung im Hochpreissegment hängt weiterhin von Hospitality-Partnerschaften, Klimaresilienz und erlebnisorientierten Annehmlichkeiten ab. Hochkarätige Launches und Penthouse-Angebote signalisieren anhaltenden Appetit auf neunstellige und achtstellige Trophäenimmobilien in Küstenzielen mit starker globaler Konnektivität. Ausgewählte Entwickler leiten auch große Kapitalprogramme in Rechenzentrumsadjazenz und gemischt genutzte Hubs, die Beschäftigungs- und Infrastrukturvorteile für umliegende Luxusviertel bringen. Maklermarken expandieren international und vertiefen ihre Präsenz in wachstumsstarken US-Metropolen, was dabei hilft, globale Käufer mit differenzierten US-Angeboten über Formate und Preisstufen hinweg zusammenzubringen. Das Ergebnis ist ein Wettbewerbsfeld, in dem Markenstärke, Kapitalflexibilität und ESG-orientiertes Design das Tempo im Markt für Luxuswohnimmobilien in den Vereinigten Staaten vorgeben.
Marktführer der Branche für Luxuswohnimmobilien in den Vereinigten Staaten
-
Toll Brothers City Living
-
Lennar Corp (CalAtlantic Luxury)
-
Howard Hughes Corp
-
Extell Development
-
Related Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Neue Marktnischen entstehen dort, wo Neubauangebote die Kaufhindernisse durch extrem niedrige Wiederverkaufsbestände in erstklassigen Postleitzahlgebieten adressieren, insbesondere durch grün zertifizierte und resilienzorientierte Produkte, die langfristige Betriebskosten begrenzen und die Versicherbarkeit verbessern sollen. Klimarisikobedingter Versicherungsdruck verschiebt Design- und Underwriting-Diskussionen früher in den Kaufzyklus, was Bauträgern und Renovierungsunternehmen die Möglichkeit eröffnet, gehärtete Gebäudehüllen, aufgerüstete Haustechnik und Katastrophenschutzpakete in küstennahen und waldbrandgefährdeten Luxuskorridoren anzubieten.
Plattformbasierte Makler- und Betriebsmodelle stellen eine weitere Chance dar, da der Markt in hochwertigen Regionen zunehmend Wert auf Daten, Marketingreichweite und Cross-Referral legt. Ein klarer Beleg dafür ist der Zusammenschluss von Compass und Anywhere Real Estate im Januar 2026, der bedeutende Maklermarken unter einer Plattform vereinte und den Vertrieb für Spitzenimmobilien und neue Entwicklungsverkaufsprogramme stärkte. Auf der Entwicklungsseite unterstützen hohe Vorverkaufsquoten bei großformatigen Luxustürmen und die fortlaufende Markteinführung von Luxuswohnanlagen durch nationale Bauträger die Nachfrage nach kuratierten Produkten mit umfangreichen Annehmlichkeiten, während eine durch Beschaffung getriebene Differenzierung – einschließlich der Sicherung von Ausstattungsmerkmalen mit langen Vorlaufzeiten und der Kontrolle von Zeitplänen – zunehmend zu einem praktischen Vorteil bei der Bereitstellung von Erstmarktbeständen wird.
Aktuelle Branchenentwicklungen
- Juli 2026: Toll Brothers gab mehrere Meilensteine bei Luxuswohnanlagen bekannt, darunter die feierliche Eröffnung von Vista Ventana in La Mirada, Kalifornien. Die Markteinführung erweitert die Präsenz von Toll Brothers bei Luxus-Reihenhausprodukten in Südkalifornien und unterstützt das Erstmarktangebot in einem Korridor mit hohen Kosten und begrenztem Bestand. Sie signalisiert zudem, dass Bauträger weiterhin kleineren, hochwertigen Wohnanlagen Priorität einräumen, bei denen die Absorption straff gesteuert werden kann.
- Juni 2026: Howard Hughes eröffnete den Wohnturm The Park Ward Village in Honolulu, Hawaii, mit 546 Wohneinheiten und einer Vorverkaufsquote von 97%. Das hohe Maß an Vorabverpflichtungen unterstreicht die Rolle von großangelegten, geplanten und gemischt genutzten Ökosystemen bei der Risikominderung von Luxusprojekten und der Preisfindung vor Fertigstellung. Sie bekräftigt zudem die Nachfrage nach designorientiertem, ausstattungsreichem vertikalem Wohnen in ausgewählten urbanen Knotenpunkten.
- November 2025: Kennedy Wilson schloss die Übernahme von Toll Brothers Apartment Living im Wert von 347 Millionen USD ab und erwarb dabei eine skalierte Multifamily-Plattform sowie eine umfangreiche Entwicklungspipeline. Die Transaktion stärkt die institutionellen Kapazitäten im Bereich Luxusvermietungen und angrenzender Verkaufswohnimmobilien und verbessert den Zugang zu Projekten, Fachwissen im Betrieb und Kapitalpartnerschaften. Sie spiegelt zudem die anhaltende Konsolidierung unter Sponsoren wider, um das Entwicklungsrisiko zu steuern und die nationale Reichweite auszubauen.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Gesamtwert der Luxuswohnimmobilientransaktionen in den Vereinigten Staaten, gemessen am Abschlusswert bei Verkäufen und am Vertragswert bei Vermietungen, mit Fokus auf hochwertige Immobilien im oberen Segment der lokalen Preisspannen.
Ausschlüsse aus dem Geltungsbereich: Wir schließen gewerblich genutzte Mischtürme, Bruchteilseigentumsstrukturen, Timesharing-Modelle und hotelartigen Serviced Apartments aus.
Segmentierungsübersicht
- Nach Immobilientyp
- Apartments und Eigentumswohnungen
- Villen und Einfamilienhäuser
- Nach Geschäftsmodell
- Verkauf
- Vermietung
- Nach Verkaufsart
- Primärmarkt (Neubau)
- Sekundärmarkt (Wiederverkauf bestehender Immobilien)
- Nach Region
- Nordosten
- Mittlerer Westen
- Südosten
- Westen
- Südwesten
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung half uns dabei, die Marktgrenzen festzulegen und eine solide Datenbasis aufzubauen, bevor wir mit Branchenteilnehmern gesprochen haben. Wir nutzten öffentliche Quellen wie das US Census Bureau (Baugenehmigungen und Fertigstellungen), das Bureau of Labor Statistics (Verbraucherpreisindex und Beschäftigungsreihen im Zusammenhang mit Wohnungsdienstleistungen) sowie Veröffentlichungen der Federal Reserve zu Zinssätzen, Hypothekenbedingungen und Haushaltsvermögen.
Um Transaktions- und Preisverhalten zu verankern, haben wir außerdem Veröffentlichungen der National Association of Realtors, Aktualisierungen des Hauspreisindex der Federal Housing Finance Agency (FHFA) für richtungsweisende Preisbewegungen sowie Publikationen des US Department of Housing and Urban Development (HUD) ausgewertet, die Wohnbedingungen und Versorgungsprogramme beschreiben. Zusammenfassungen aus Grundbuch- und Bewertungsregistern auf Kreisebene sowie lokale Wohnungsdashboards der Behörden wurden herangezogen, soweit verfügbar, und seriöse Pressequellen wurden genutzt, um Luxusbestandsnarrative und Veränderungen in der Käuferstimmung zu verfolgen. Unternehmensberichte, Investorenpräsentationen und ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten wurden selektiv eingesetzt, um das Engagement bei Luxustransaktionen und Kommentare zum Markt-Timing zu plausibilisieren. Die hier genannten Quellen sind illustrativ; viele weitere öffentliche Materialien wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden eingesetzt, um die Lücken zu schließen, die öffentliche Datensätze nicht eindeutig beantworten können – insbesondere hinsichtlich der Frage, wie Metropolregionen Luxus definieren und wie die Preisgestaltung reagiert, wenn das Angebot knapp ist. Wir sprachen mit einer Mischung aus Maklerhäusern, Projektentwicklern, Gutachtern und verwandten Dienstleistungsunternehmen, und wir haben die Beiträge über große Küstenmärkte und Luxuszentren im Landesinneren ausgewogen, damit lokale Saisonalität und Finanzierungssensitivität nicht überbewertet werden.
Verteilung der Befragten in der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberes Segment: 39 % | Vorstandsebene (CXOs): 15 % |
| Mittleres Segment: 46 % | Funktions-/Bereichsleiter: 30 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 55 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem der nationale Wohnimmobilientransaktionswert aus Verkaufsaktivitäten und Preissignalen rekonstruiert und anschließend mithilfe von Luxusschwellenwerten auf Metropolregionsebene sowie der beobachteten Konzentration hochpreisiger Abschlüsse auf den Luxusanteil eingegrenzt wird. Um das Modell realistisch zu halten, werden die Gesamtwerte durch selektive Bottom-up-Prüfungen bestätigt, beispielsweise durch Stichproben von Luxusabschlüssen in wichtigen Metropolregionen, multipliziert mit typischen Abschlusswerten, und dann mit Kanalprüfungen zum Verhältnis von Neubau zu Wiederverkauf abgeglichen.
Zu den Faktoren, die das Modell wesentlich beeinflussen, gehören Luxusangebotsbestand und -absorption, die Richtung der Hypothekenzinsen und die Verfügbarkeit von Jumbo-Darlehen, der Anteil der Barzahler, neue Luxusbaugenehmigungen und -fertigstellungen sowie das Preiswachstum im Hochpreissegment auf Metropolregionsebene (das die Entwicklung des durchschnittlichen Verkaufspreises beeinflusst). Für die Prognose verwenden wir eine Szenarioanalyse, unterstützt durch eine einfache multivariate Regressionsschicht, bei der Zinspfade, Bestandsnormalisierung und Preiswachstum im Hochpreissegment einem Stresstest unterzogen und dann mit den Erwartungen der Interviewpartner hinsichtlich Käuferstimmung und Angebotspipelines abgeglichen werden. Wo die Datenlage für kleinere Metropolregionen dünn ist, verwenden wir Proxy-Indikatoren wie Hochpreisindizes und Bautätigkeit und skalieren dann konservativ, um eine Überschätzung des Luxuspools zu vermeiden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in mehreren Durchgängen, damit die endgültige Zahl nicht von einem einzigen Datensatz abhängt. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie dem gemeldeten Luxusverkaufsanteil in wichtigen Metropolregionen, Genehmigungs- und Fertigstellungstrends für Premiumbauten sowie Bewegungen bei den Medianpreisen im Hochpreissegment. Bei großen Abweichungen überprüfen wir die zugrunde liegenden Annahmen und kontrollieren die Quellenreihen erneut.
Vor der Freigabe wird das Modell von einem weiteren Analysten auf logische Konsistenz, Einheitenabgleich und Jahres-zu-Jahres-Entwicklung geprüft, und Folgegespräche werden geführt, wenn sich eine Schlüsselvariable schneller als erwartet verändert. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie etwa größeren Zinsänderungen oder starken Bestandsrückgängen. Unmittelbar vor der Auslieferung führen wir einen abschließenden Aktualisierungsdurchlauf durch, damit die Kunden die aktuellste konsistente Übersicht erhalten.
Marktgröße des Marktes für Luxuswohnimmobilien in den Vereinigten Staaten von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktgrößen für Luxuswohnimmobilien zu sehen, da Autoren unterschiedliche Luxusschwellenwerte wählen, Verkäufe und Vermietungen unterschiedlich zählen und manchmal Angebotspreise mit abgeschlossenen Transaktionswerten vermischen. Auch der Zeitpunkt beeinflusst die Ergebnisse, da Immobilienwerte mit Saisonalität und Zinssätzen schwanken, sodass eine Änderung des Erfassungszeitraums den Gesamtwert verschieben kann.
Wenn die Preisreihe aktualisiert und der Währungszeitpunkt auf ein einheitliches Jahr festgelegt wird und anschließend die Entwicklung des durchschnittlichen Verkaufspreises mit den realisierten Abschlusswerten in wichtigen Luxusmetropolen abgeglichen wird, bleibt der resultierende Gesamtwert an Transaktionen statt an Angebotspreisen verankert – eine Disziplin, die von Mordor Intelligence angewendet wird.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 525,08 Milliarden USD (2025) | |
| Fachzeitschrift A | 289,38 Milliarden USD (2024) | Verwendet eine Momentaufnahme aus dem Vorjahr und gibt nicht eindeutig an, ob die Werte auf Abschlusspreisen oder einer Mischung aus Angebots- und Verkaufspreisen basieren, was den impliziten Luxus-Durchschnittsverkaufspreis verschieben kann, wenn sich die Märkte schnell verändern. |
| Globale Unternehmensberatung B | 313,54 Milliarden USD (2026) | Beginnt mit einem Zukunftsjahr und wendet möglicherweise einen höheren Luxusanteilsaufschlag aus Preistierannahmen an; die Definition von Luxus erscheint breiter gefasst, was angrenzende Immobilien im oberen Premiumsegment einbeziehen kann. |
Insgesamt erklärt sich die Streuung hauptsächlich durch die Jahresauswahl und die Art und Weise, wie Luxusschwellenwerte und Preisgestaltung über Metropolregionen hinweg angewendet werden. Indem der Geltungsbereich an den abgeschlossenen Transaktionswert gebunden und die Annahmen mit Marktteilnehmern abgeglichen werden, bleibt die Zahl auf klare Eingaben zurückführbar und kann wiederholt werden, wenn neue Veröffentlichungen vorliegen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Luxuswohnimmobilien in den Vereinigten Staaten bis 2031 und welches Wachstum wird erwartet?
Der Markt hat eine Marktgröße von 561,18 Milliarden USD im Jahr 2026 und wird bis 2031 voraussichtlich 792,36 Milliarden USD bei einer CAGR von 7,14 % erreichen.
Welcher Immobilientyp führt und welcher wächst am schnellsten im US-amerikanischen Luxuswohnungsmarkt?
Apartments und Eigentumswohnungen führten im Jahr 2025 mit einem Anteil von 75,63 %, während Villen und Einfamilienhäuser mit einer prognostizierten CAGR von 6,62 % bis 2031 am schnellsten wachsen.
Wie entwickeln sich Verkäufe und Vermietungen im hochpreisigen US-amerikanischen Wohnungsmarkt?
Der Verkauf entfiel im Jahr 2025 auf 62,98 % der Aktivitäten, während die Vermietung bis 2031 voraussichtlich mit einer CAGR von 9,12 % wachsen wird, da institutionelle Plattformen Premium-Angebote skalieren.
Welcher Verkaufskanal ist heute im US-amerikanischen Luxuswohnungsmarkt stärker und wie werden sich Neubauten entwickeln?
Sekundärimmobilien hielten im Jahr 2025 einen Anteil von 83,37 %, während Primär-Neubauten aufgrund des knappen Wiederverkaufsangebots voraussichtlich mit einem CAGR von 6,27 % wachsen werden.
Welche US-Region führt derzeit und welche wird im Luxuswohnungsmarkt am schnellsten wachsen?
Der Westen führte im Jahr 2025 mit einem Anteil von 50,57 %, und der Südwesten wird bis 2031 voraussichtlich die am schnellsten wachsende Region mit einer CAGR von 7,44 % sein.
Welche regulatorischen und kapitalmarktbezogenen Veränderungen beeinflussen Luxusimmobilienkäufer in den USA?
EB-5-Quoten erschließen ausländisches Kapital, Spot-Bitcoin-ETFs haben für einige Käufer Liquidität hinzugefügt, und die Offenlegungspflicht für wirtschaftliche Eigentümer durch FinCEN schränkt anonyme LLC-Käufe ein.