
UAE-Luxuswohnimmobilienmarkt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
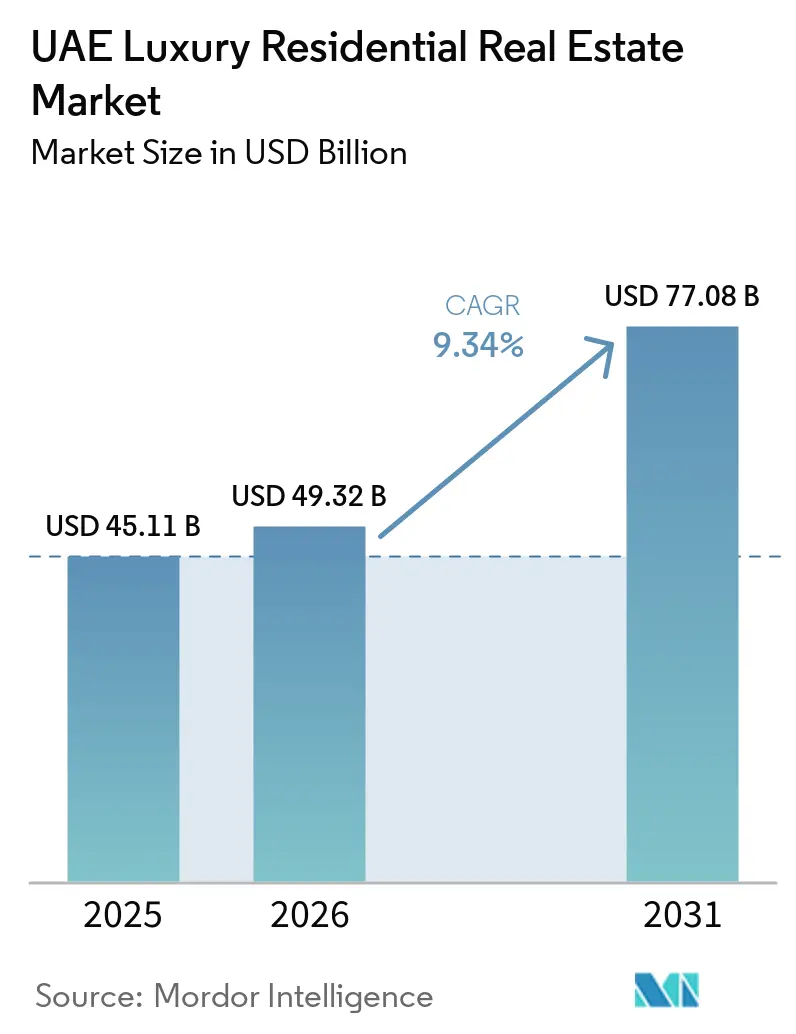
| Marktgröße im Basisjahr (2025) | 45.11 Milliarden US-Dollar |
| Marktgröße (2026) | 49.32 Milliarden US-Dollar |
| Marktgröße (2031) | 77.08 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.34 % |
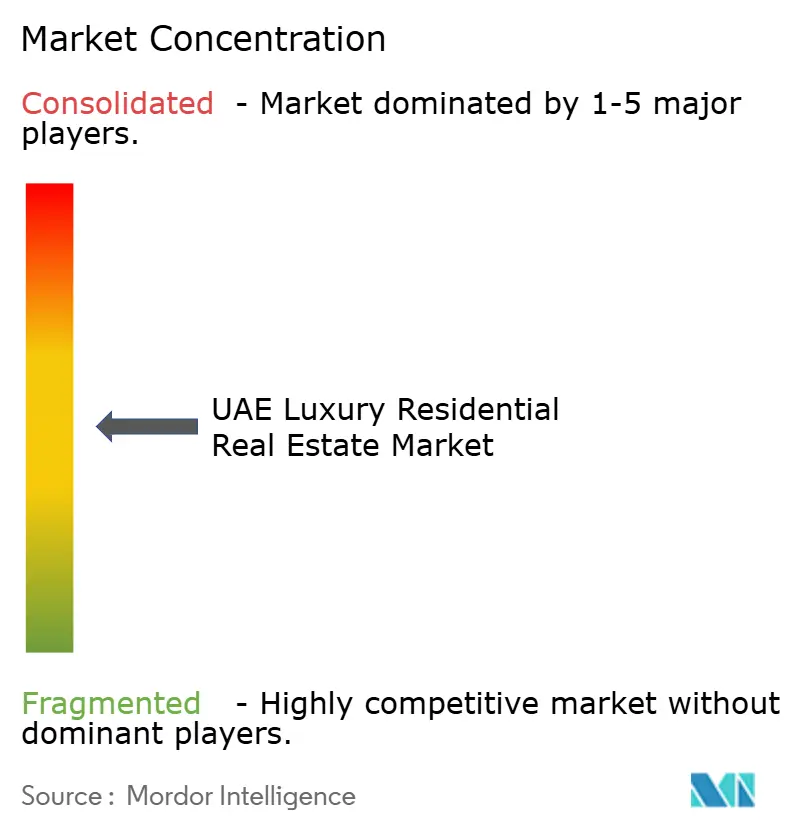
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
UAE-Luxuswohnimmobilienmarkt Analyse von Mordor Intelligence
Die Größe des UAE-Luxuswohnimmobilienmarkts im Jahr 2026 wird auf 49,32 Milliarden USD geschätzt, ausgehend vom Wert 2025 von 45,11 Milliarden USD, mit Projektionen für 2031 von 77,08 Milliarden USD, wachsend mit einem CAGR von 9,34 % über 2026–2031. Die Nachfrage wird durch eine stetige Millionärsmigration, politisch gestützte Auslandseigentumsrechte und eine Pipeline von Mega-Projekten angetrieben, die städtische Skylines umgestalten. Luxusimmobilien im Wert von über 10 Millionen USD wechselten 2024 insgesamt 435 Mal den Eigentümer, was die globale Führungsrolle des Landes bei Ultra-Prime-Transaktionen bestätigt. Mietrenditen in den erstklassigen Stadtvierteln Dubais lagen im Durchschnitt bei 8–12 %, deutlich höher als in traditionellen Safe-Haven-Städten, was ertragsorientierte Investoren anzieht. Regierungspläne wie der Dubai 2040 Urban Master Plan und Abu Dhabi Vision 2030 unterstützen Infrastrukturausgaben, verankern die langfristige Wohnungsnachfrage und stärken die Bilanzen der Projektentwickler.
Wichtigste Erkenntnisse des Berichts
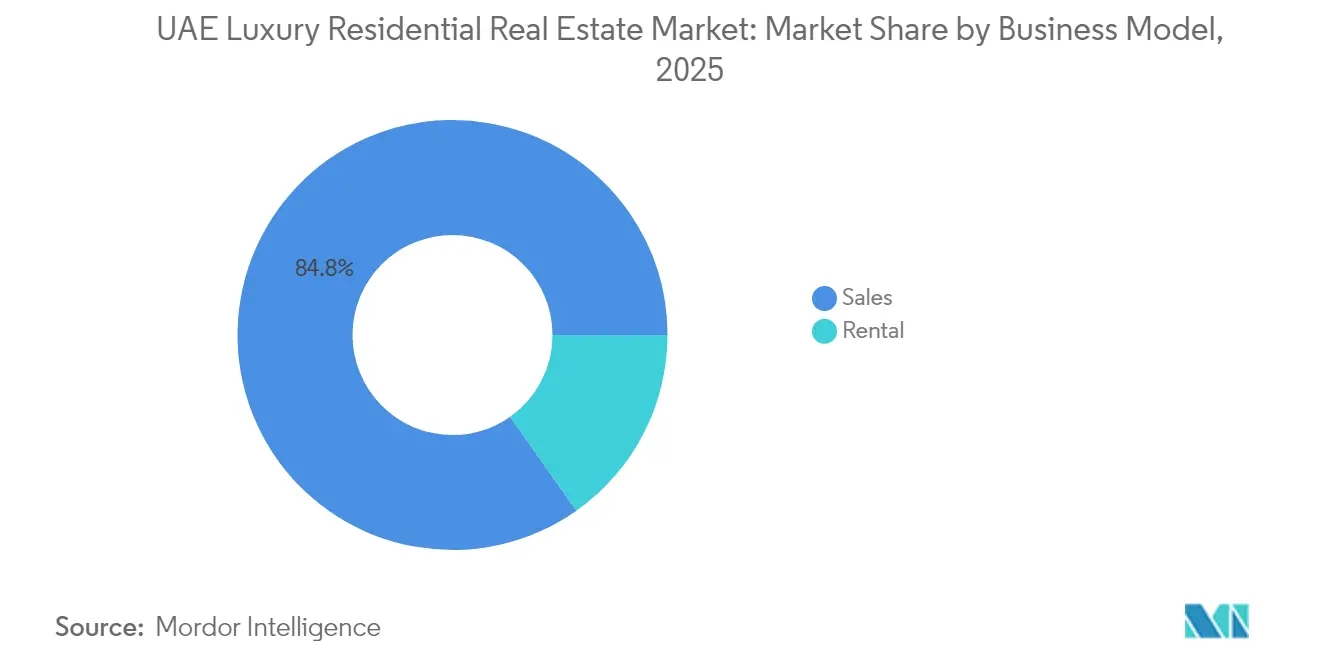
- Nach Geschäftsmodell führte das Verkaufssegment im Jahr 2025 mit einem Umsatzanteil von 84,78 %; Vermietungen sollen bis 2031 mit einer CAGR von 10,06 % wachsen.
- Nach Immobilientyp entfielen im Jahr 2025 52,75 % der UAE Luxury Residential Real Estate Marktgröße auf Apartments und Eigentumswohnungen, mit einer prognostizierten CAGR von 10,22 % bis 2031.
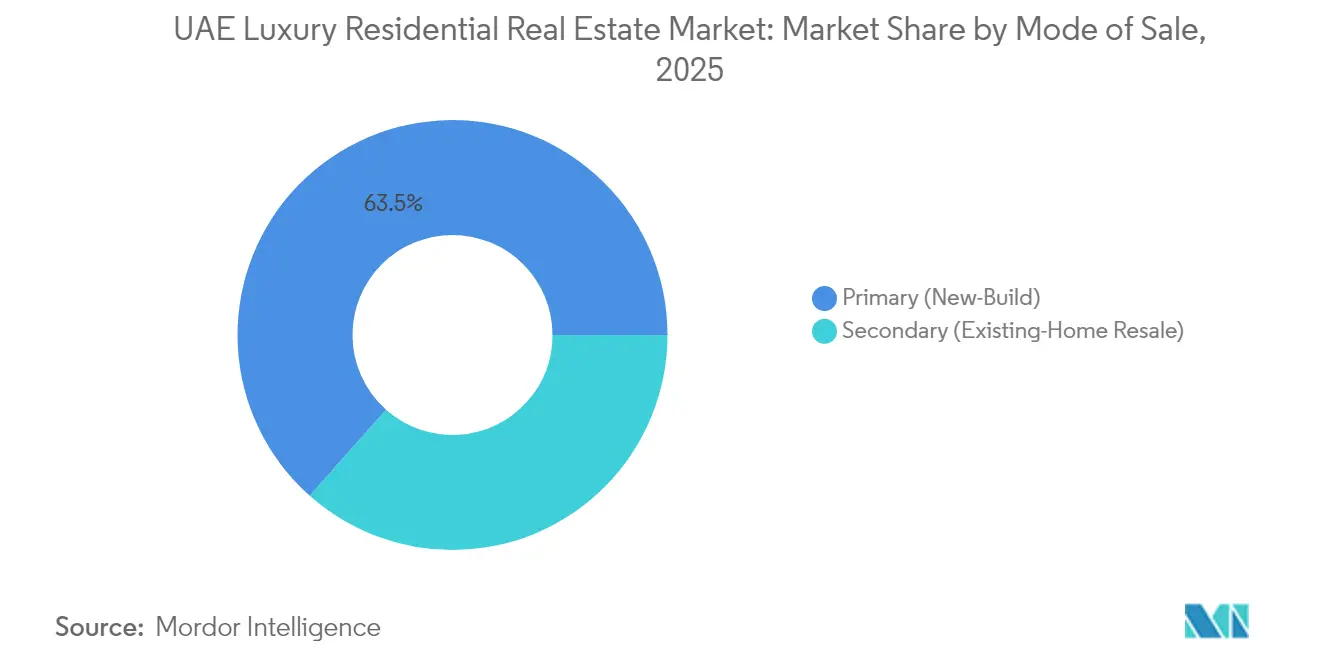
- Nach Verkaufsart entfielen im Jahr 2025 63,45 % der UAE Luxury Residential Real Estate Marktgröße auf Primärtransaktionen, mit einer CAGR von 9,96 % über den Prognosezeitraum.
- Nach Stadt entfiel im Jahr 2025 ein UAE Luxury Residential Real Estate Marktanteil von 64,35 % auf Dubai, während Abu Dhabi mit einer CAGR von 10,41 % bis 2031 das stärkste Wachstum verzeichnen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
UAE-Luxuswohnimmobilienmarkt Trends und Erkenntnisse
Treiber-Wirkungsanalyse*
| Treiber | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Zustrom von vermögenden Privatpersonen | +2.8% | Dubai, Abu Dhabi | Mittelfristig (2–4 Jahre) |
| Goldenes Visum und Ausweitung des Freehold-Eigentums | +2.1% | Landesweit | Langfristig (≥ 4 Jahre) |
| Mega-Projekte und markengeprägte Waterfront-Standorte | +1.9% | Kernbereich Dubai, Ausstrahlungseffekt Abu Dhabi | Langfristig (≥ 4 Jahre) |
| Zweitwohnsitz- und Investitionsnachfrage | +1.6% | Erstklassige Küstendistrikte | Mittelfristig (2–4 Jahre) |
| Intelligentes, nachhaltiges und gesundheitsorientiertes Wohnen | +1.3% | Premiumdistrikte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Starker Zustrom vermögender Privatpersonen treibt die Nachfrage nach Luxuswohnimmobilien an
Die Netto-Millionärsmigration in die UAE stieg zwischen 2022 und 2024 um 67,5 % und brachte 6.700 neue wohlhabende Einwohner, die umgehend in den Kreis der Luxuskäufer eintraten. Ihr Zuzug befeuerte den Rekordverkauf von 435 Immobilien mit einem Preis über 10 Millionen USD und erhob Dubai auf den Spitzenplatz für Ultra-Prime-Transaktionen. Chinesische Käufer repräsentieren nunmehr 14 % aller ausländischen Luxuskäufer, während russische, indische und europäische Investoren weitere 45 % der Transaktionen beisteuern. Das begrenzte Angebot in Enklaven wie Emirates Hills und Palm Jumeirah verschärfte sich weiter, da die Anzahl der Luxusvilla-Inserate im Jahresvergleich um 65 % zurückging. Familienbüros, die von diesen neuen Einwohnern gegründet wurden, erzeugen eine anhaltende Nachfrage nach mehreren hochwertigen Wohnsitzen in den Emiraten.
Staatliche Initiativen zur Ausweitung des Zugangs für internationale Käufer
Das Goldene Visum gewährt nun eine 10-jährige Aufenthaltsgenehmigung für Immobilienkäufe über AED 2 Millionen (545.000 USD), was frühere Anzahlungshürden beseitigt und die ausländische Beteiligung steigert. Dubais Freehold-Zonen haben sich ausgeweitet und decken nun 60 % der erstklassigen Gebiete ab, gegenüber 35 % im Jahr 2020, während Abu Dhabi in ausgewiesenen Distrikten 100 % ausländisches Eigentum gewährt. Die Kapitalzuflüsse spiegelten den politischen Wandel wider; Abu Dhabi verzeichnete allein im ersten Halbjahr 2024 AED 3,28 Milliarden (895 Millionen USD) an neuen Auslandsdirektinvestitionen in Immobilien. Regulatorische Klarheit und die Streichung der UAE aus der FATF-Grayliste im April 2024 stärkten das institutionelle Vertrauen.
Mega-Projekte schaffen markengeprägte Residenzen und Waterfront-Gemeinschaften
Projekte mit einem Volumen von über 100 Milliarden USD befinden sich im Bau, wobei rund 40 % für gehobene Wohnbauten vorgesehen sind. Emaars Heights Country Club und Grand Club Resort im Wert von 5,72 Milliarden USD (AED 21 Milliarden) verdeutlicht das Ausmaß integrierter Luxusanlagen. Aldars Al Fahid Island im Wert von 1,85 Milliarden USD (AED 6,8 Milliarden) wird 7.000 Premium-Residenzen liefern, während die umfassendere Mubadala-Partnerschaft des Unternehmens Küstenaktiva im Wert von 8,17 Milliarden USD (AED 30 Milliarden) überwacht. Markengeprägte Projekte wie Bugatti Residences und Six Senses Marina erzielen Preisaufschläge von 15–25 %, was den Markeneffekt auf die Zahlungsbereitschaft der Käufer unterstreicht.
Präferenz für intelligente, nachhaltige und gesundheitsorientierte Entwicklungen
Rund 72.000 UAE-Gebäude erfüllen bereits Grüne Standards, und 35 % der neuen Luxusprojekte streben bis 2025 eine LEED-Zertifizierung an. Die Nullenergie-Villen der Sustainable City verzeichnen eine vollständige Belegung und verdeutlichen die kommerzielle Tragfähigkeit von Netto-Null-Konzepten. Gesundheitsorientierte Projekte erzielen Preisaufschläge von bis zu 15 %, was durch ein Penthouse im Wert von 34,0 Millionen USD (AED 125 Millionen) in Aradas Akala-Destination belegt wird. Projektentwickler integrieren routinemäßig IoT, Ladeinfrastruktur für Elektrofahrzeuge und biophiles Design, um um gesundheitsbewusste Eliten zu konkurrieren[1].
Hemmnis-Wirkungsanalyse*
| Hemmnisse | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Projektkosten und importierte Materialien | -1.8% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Potenzielle Überversorgung in erstklassigen Distrikten | -1.2% | Dubai, Abu Dhabi | Mittelfristig (2–4 Jahre) |
| Globale Wirtschafts- und Währungsvolatilität | -0.9% | Alle Emirate | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Überversorgungsrisiko in erstklassigen Luxussegmenten
Dubai könnte bis 2028 78.000 neue Wohneinheiten liefern, doch nur 368 davon befinden sich in zentralen erstklassigen Gebieten, was Preisvolatilitätsbedenken aufwirft. Fitch prognostiziert eine Korrektur von bis zu 15 % zwischen dem zweiten Halbjahr 2025 und 2026 nach einem Anstieg von 60 % seit 2022. Off-Plan-Verkäufe machen 71 % der Luxustransaktionen aus, was das Übergaberisiko im Zeitraum 2026–2028 konzentriert.
Globale Wirtschaftsvolatilität beeinflusst die Stimmung ausländischer Käufer
Währungsverschiebungen beeinflussen 60 % der ausländischen Käufer, insbesondere Europäer und Asiaten mit Nicht-USD-Vermögen. Während der UAE-Luxuswohnimmobilienmarkt weitgehend bargeldgetrieben bleibt, könnten neue Vorschriften der Zentralbank zur Anhebung der Hypothekenanzahlungen hebelbasierte Käufe dämpfen[2]. Die neutrale Diplomatie des Landes und das prognostizierte BIP-Wachstum von 5,1 % für 2025 dämpfen diese Schocks[3].
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Geschäftsmodell: Vermietungsdynamik wächst unter Verkaufsdominanz
Verkäufe kontrollierten weiterhin 84,78 % des gesamten Werts 2025, da Investoren den direkten Eigentumserwerb für Kapitalwertsteigerungsstrategien bevorzugten. Das Vermietungssegment hingegen soll mit einem CAGR von 10,06 % wachsen, da multinationale Unternehmen Mitarbeiter verlagern und die Zahl der Expatriates zunimmt. Luxusmieten in Palm Jumeirah und Dubai Marina stiegen im vergangenen Jahr um 20,8 %, und der 2025 eingeführte Smart Rental Index verbesserte die Preistransparenz und motiviert institutionelle Vermieter. Kurzzeitvermietungen erzielen eine saisonale Auslastung von 85 % und Jahresrenditen von 7 %, was die Investorenmöglichkeiten weiter ausweitet. Bargeld bleibt König; 70 % der Transaktionen werden ohne Finanzierung abgeschlossen, was das gehobene Käuferprofil widerspiegelt und die Zinssensitivität begrenzt. Off-Plan-Verpflichtungen im Verkaufskanal erreichen 71 %, die die Vorabnachfrage sichern, aber zwischen 2026 und 2028 ein Konzentrations-Übergaberisiko schaffen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Immobilientyp: Apartments behalten sowohl Größen- als auch Wachstumsführerschaft
Apartments und Eigentumswohnungen hielten 2025 einen Anteil von 52,75 % der Transaktionen und sollen mit einem CAGR von 10,22 % wachsen, womit sie die Wachstumslokomotive des UAE-Luxuswohnimmobilienmarkts bleiben. Markengeprägte Türme wie Six Senses Marina sichern Aufschläge von 15–25 %, was die Faszination der Investoren für Hospitality-Affiliierungen unterstreicht. Villen verzeichneten, obwohl kleiner im Volumen, seit dem ersten Quartal 2020 einen Preisanstieg von 94 %, da vermögende Privatpersonen mit sehr hohem Nettovermögen Platz und Privatsphäre priorisieren. Penthouses erzielen Rekordpreise, wobei ein Verkauf für 34,0 Millionen USD (AED 125 Millionen) zu den Top-Transaktionen Dubais 2025 zählt. Reihenhäuser in durchgeplanten Wohnarealen überbrücken Erschwinglichkeitslücken und bedienen Familienkäufer, die Gemeinschaftseinrichtungen schätzen, aber Prestige wünschen.
Nach Verkaufsart: Primäre Pipeline spiegelt Stärke der Projektentwickler wider
Primärverkäufe erfassten 2025 63,45 % des Marktwerts und verfolgen bis 2031 einen CAGR von 9,96 %, da Projektentwickler immer größere integrierte Gemeinschaften präsentieren. Off-Plan-Käufer erwarten dank Vorverkaufspreisanreizen und Gebührenerlässen vor der Übergabe Kapitalgewinne von 20–30 %. Sekundärgeschäfte behalten dort ihre Relevanz, wo verfügbares Angebot knapp ist, insbesondere für Villen in Emirates Hills und Palm Jumeirah, wo aktive Inserate im vergangenen Jahr um 65 % zurückgingen. RERA-Treuhandregeln und meilensteingebundene Zahlungspläne schaffen Vertrauen und steigern die Absorptionsraten bei Neueinführungen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Dubai behielt 2025 mit 64,35 % einen beherrschenden Anteil am UAE-Luxuswohnimmobilienmarkt, unterstützt durch etablierte Stadtteile wie Downtown Dubai, die Bruttomietrenditen von 7–8 % liefern, und Palm Jumeirah, wo Villenpreise 2022 um 49,4 % sprangen. Der Dubai 2040 Urban Master Plan prognostiziert, dass die Einwohnerzahl der Stadt von 3,3 Millionen auf 5,8 Millionen steigen wird, was die öffentliche Strandlänge nahezu vervierfacht und umfangreiche Tourismuszonen hinzufügt, die die Nachfrage nach Waterfront-Immobilien unterstützen.
Abu Dhabi ist mit einem CAGR von 10,41 % bis 2031 der Wachstumsschrittmacher, gestützt durch Aldar-Mubadala-Küstenaktiva im Wert von 8,17 Milliarden USD (AED 30 Milliarden) und ein Al-Fahid-Island-Projekt im Wert von 1,85 Milliarden USD (AED 6,8 Milliarden) für 7.000 Luxuseinheiten. Mietrenditen liegen im Durchschnitt bei 6,5 % für gehobene Apartments, mit Spitzenwerten von 6,85 % auf Al Reem Island. Kulturhauptstadtinitiativen wie Louvre Abu Dhabi sowie das gemunkelte Disneyland Abu Dhabi auf Yas Island verstärken den Lifestyle-Appeal.
Sharjah positioniert sich als kosteneffektive Alternative und hat Freehold-Rechte eingeführt, die Käufer in die Gemeinschaften Aljada und Masaar gelockt haben. Ras Al Khaimah nutzt touristische Anziehungspunkte; das Wynn-Resort im Wert von 1,06 Milliarden USD (AED 3,9 Milliarden) verankert Al Marjan Island und treibt in ausgewählten Bereichen eine Preissteigerung von 20,7 % an. Unterdessen zielt Sobha Realtyś Sobha Siniya Island-Projekt in Umm Al Quwain auf eine Nische ultra-luxuriöser Nachfrage nach exklusiven Waterfront-Villen ab.
Regulatorisches Umfeld
Der Markt für luxuriöse Wohnimmobilien in den VAE funktioniert über eine Aufsicht auf Emirats-Ebene, wobei lokale Regulierungsbehörden Registrierung, Lizenzierung und Anlegerschutz verwalten. In Dubai bilden das Dubai Land Department (DLD) und dessen Real Estate Regulatory Agency (RERA) den Kern des Regelwerks, wobei das Dubai Law No. 7 of 2006 vorschreibt, dass Immobilientransaktionen beim DLD registriert werden müssen, um rechtswirksam zu sein, während die RERA-Treuhand- und Off-Plan-Registrierungsregeln das Vertrauen im Primärmarkt prägen.
In Abu Dhabi reguliert das Abu Dhabi Real Estate Centre (ADREC) den Sektor gemäß Abu Dhabi Law No. 3 of 2015, das Entwickler, Makler und die Verwaltung gemeinschaftlich genutzten Eigentums abdeckt. In den Nördlichen Emiraten werden die Regelwerke ebenfalls verschärft, darunter das Ras Al Khaimah Law No. 12 of 2023 zur Regulierung der Immobilienentwicklung, das Anforderungen wie die Registrierung von Entwicklern und Projekten sowie Treuhandkonten festlegt und institutionsähnliche Schutzmaßnahmen in neueren Luxuskorridoren ergänzt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für luxuriöse Wohnimmobilien in den VAE beginnt mit der Landbeschaffung und Masterplanung und geht dann in die Genehmigung und Off-Plan-Strukturierung unter den Regulierungsbehörden der Emirate über. Design, Beschaffung und Bauausführung werden von großen Entwicklern (zum Beispiel Emaar, Aldar, Nakheel und DAMAC) sowie erstklassigen Bauunternehmen geleitet.
Vertragsvergaben und Programmankündigungen im Jahr 2026 zeigen, wie die Pipeline-Erstellung und Lieferkapazität im Zentrum der Kette stehen, wobei Nakheel Villenaufträge im Wert von rund 3,5 Milliarden AED für Palm Jebel Ali vergab und Aldar Yas Point (6 Milliarden AED) mit 1.600 Markenresidenzen vorstellte. Diese Projekte schaffen Nachfrage nach hochwertigen Materialien, Ausbauspezialisten und Servicepartnern im Hospitality-Stil. Vertrieb und Absatz laufen typischerweise über direkte Kanäle der Entwickler, Maklernetzwerke und zunehmend digitale Unterstützung durch DLD-Initiativen, während der Betrieb nach der Übergabe in Richtung Immobilienverwaltung und Verwaltung von Eigentümergemeinschaften gemäß den Regeln für gemeinschaftlich genutztes Eigentum übergeht. Eingangsrisiken konzentrieren sich auf importierte Premium-Oberflächen und globale Logistik, und 2026 mussten Bauunternehmen und Entwickler Umleitungen und Bestandspuffer bewältigen (zwei bis sechs Monate an Materialien, wie von Moody's für den VAE-Bausektor genannt), wobei einige Entwickler ihre internen Baukapazitäten ausbauten, um Zeitpläne, Qualität und Margen inmitten volatiler Material- und Arbeitsbedingungen zu steuern.
Wettbewerbslandschaft
Die Marktkonzentration ist moderat. Emaar Properties führt nach einem gemeldeten Umsatz von 12,5 Milliarden USD im ersten Halbjahr 2025 und der Verpflichtung von 5,72 Milliarden USD (AED 21 Milliarden) für neue Mega-Projekte. Aldars erweiterte AED-30-Milliarden-Partnerschaft mit Mubadala stärkt die Dominanz Abu Dhabis. Modon Holding arbeitet mit Candy Capital zusammen, um die Ultra-Luxus-Nische zu erschließen. Projektentwickler konkurrieren durch die Sicherung von Hospitality-Marken, die Einführung von Proptechnologie und die Betonung von ESG-Kriterien. Das Tokenisierungs-Pilotprojekt des Dubai Land Department sieht einen blockchain-basierten Titelmarkt im Wert von 16 Milliarden USD vor, der Transaktionsprozesse möglicherweise verändert und technisch versierten Akteuren einen Vorteil verschafft. Compliance-Fähigkeiten gewannen nach der FATF-Streichung der UAE an Bedeutung und bevorteilen große Projektentwickler mit robusten Governance-Strukturen.
UAE-Luxuswohnimmobilienbranche Marktführer
-
Emaar Properties
-
Aldar Properties
-
Nakheel
-
DAMAC
-
Dubai Holding
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Die Tiefe und Liquidität des Ultra-Prime-Segments in Dubai schaffen Raum für zusätzliche Produkte an der Schnittstelle zwischen Wasserfront-Knappheit und Markenwohnen, gestützt durch die Transaktionsdynamik, die Anfang 2026 sichtbar wird. Das Dubai Land Department meldete Immobilientransaktionen im ersten Quartal 2026 in Höhe von 252 Milliarden AED (+31 % im Jahresvergleich), und das Luxussegment über 10 Millionen AED verzeichnete im ersten Quartal 2026 2.148 Transaktionen (+62,6 % gegenüber dem ersten Quartal 2025). Dies unterstützt Raum für weiteres hochpreisiges Angebot und differenzierte Formate, einschließlich Penthäuser, limitierte Villen und Hospitality-Marken-Residenzen jenseits traditioneller Prime-Viertel.
Technologiegestützte Transaktions- und Vermögensverwaltungsprozesse schaffen ebenfalls Chancen, da staatlich unterstützte Plattformen und Programme von Pilotprojekten zur Kommerzialisierung übergehen. Die Partnerschaft zwischen DIFC und DLD rund um den Dubai PropTech Hub und die Roadmap PropTech 2033 zielt auf eine jährliche Produktivität von 53 Milliarden AED ab und unterstützt eine große lokale PropTech-Basis (231 in den VAE ansässige Unternehmen), was Entwicklern, Maklern und Vermietern einen direkteren Weg zur Einführung von Tools für Due Diligence, Compliance-Workflows, Vermietungsautomatisierung und Mieterservice bietet. Parallel dazu unterstützt das sich weiterentwickelnde rechtliche und regulatorische Gerüst, einschließlich der Aktualisierung des föderalen Immobilienrahmens, die ab dem 1. Juni 2026 wirksam wird, sowie die fortgesetzte Durchsetzung von Treuhand- und Registrierungsvorschriften auf Emiratsebene, Produktkonzepte wie tokenisierte Eigentumsstrukturen und eine stärker standardisierte institutionelle Beteiligung, vorbehaltlich behördlicher Genehmigungen und Umsetzungszeitpläne.
Aktuelle Branchenentwicklungen
- Juli 2026: Aldar stellte Yas Point auf Yas Island vor, ein Wasserfront-Ziel im Wert von 6 Milliarden AED, das 1.600 Markenresidenzen sowie Hospitality- und Lifestyle-Komponenten umfasst. Die Markteinführung fügt Abu Dhabi ein beträchtliches Markenangebot hinzu und verstärkt den Trend zu masterplanbasierten, erlebnisorientierten Luxusgemeinschaften, die mit Dubai um globale Käufer konkurrieren.
- Juni 2026: Nakheel veröffentlichte die nächste Phase von Palm Central Private Residences auf Palm Jebel Ali mit 222 Residenzen. Die Veröffentlichung bringt Palm Jebel Ali von Infrastruktur und Vergabe zu verkaufsfähigem Strandimmobilienbestand voran und erweitert Dubais Pipeline an luxuriösen Wasserfront-Produkten, die an eine langfristige Masterplan-Umsetzung gebunden sind.
- Juli 2025: Arada verkaufte das Penthouse The Observatory bei Akala für 125 Millionen AED (34,0 Millionen USD) und unterstrich damit Preisaufschläge für wellness-integrierte Luxuskonzepte. Die Transaktion bestätigte den Fokus der Entwickler auf ausstattungsintensive, lifestyle-orientierte Residenzen als Hebel zur Aufrechterhaltung der Preisniveaus inmitten zunehmender Angebotserweiterungen.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt den Wert der Luxuswohnimmobilienaktivitäten in den VAE, erfasst durch Verkaufs- und Mietwerte hochwertiger Immobilien, die an erstklassigen Standorten des Landes gehandelt werden.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung umfasst keine Gewerbeimmobilien, reine Grundstückstransaktionen oder reine Hoteleinnahmen, die nicht mit einer Wohneinheit verbunden sind.
Segmentierungsübersicht
- Nach Geschäftsmodell
- Verkauf
- Vermietung
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um ein erstes Bild von Nachfrage, Angebot und Preisgestaltung für Luxuswohnimmobilien in den gesamten VAE zu erstellen. Wir haben das Modell zunächst auf Basis nicht kostenpflichtiger, offizieller Quellen verankert, die Transaktionsrichtung und makroökonomischen Kontext aufzeigen, und dann Marktmaterialien hinzugezogen, um zu verstehen, wie Luxuswohnimmobilien positioniert und vermarktet werden.
Gängige Eingaben stammten aus öffentlichen Quellen wie den Transaktionsstatistiken des Dubai Land Department, den Berichten des Abu Dhabi Department of Municipalities and Transport, den Veröffentlichungen der Zentralbank der VAE (Kredit- und Hypothekenrichtung), den Datensätzen des Federal Competitiveness and Statistics Centre (Bevölkerungs- und Haushaltsindikatoren) sowie den offenen Datenportalen der VAE-Regierung, sofern verfügbar. Wir haben auch Planungs- und Entwicklungsaktualisierungen lokaler Behörden sowie Jahresberichte, Investorenpräsentationen und Pressemitteilungen börsennotierter Entwickler und großer Maklerunternehmen ausgewertet, um Projektpipelines, Einführungszeitpunkte und typische Preisgestaltungssprache zu interpretieren. Darüber hinaus wurden kostenpflichtige Datenbankabonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie globale Verträge und Ausschreibungen selektiv genutzt, um Offenlegungen zu standardisieren und große Projektankündigungen zu verfolgen. Die hier aufgeführten Quellen sind illustrativ, und viele weitere öffentliche Dokumente wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu bestätigen, was im täglichen Transaktionsgeschäft als Luxus gilt, wie Preise typischerweise verhandelt werden und wie sich die aktive Nachfrage zwischen Neueinführungen und Wiederverkaufsbestand verschiebt. Wir haben mit Entwicklern, Maklern, Immobilienverwaltern, Gutachtern und lokalen Marktberatern gesprochen, damit sekundäre Signale emiratsübergreifend abgeglichen werden konnten.
Diese Gespräche halfen auch dabei, die Aufteilung zwischen Apartments und Villen, den Anteil von Wasserfront- und Markenimmobilien im Luxussegment sowie das praktische Absorptionstempo in wichtigen Wohnanlagen zu validieren, bevor die Prognosen abgeschlossen wurden.
Verteilung der Befragten im Rahmen der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 37 % | Führungskräfte (CXOs): 15 % |
| Mittlere Ebene: 41 % | Funktions-/Bereichsleiter: 40 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Die zentrale Logik der Größenbestimmung verwendete einen Top-down- und Bottom-up-Ansatz, bei dem die Wohnimmobilientransaktionswerte und Mietwertindikatoren nach Emirat und Stadt rekonstruiert und anschließend anhand beobachteter Preisbänder, Einheitenmix und Standortkonzentration auf den Luxusanteil heruntergebrochen wurden. Diese Gesamtwerte wurden dann durch selektive Bottom-up-Näherungen bestätigt, darunter Stichproben von Projektpreislisten, die mit Einheitenzahlen abgeglichen wurden, Kanalprüfungen zu Wiederverkaufsgeschäftsgrößen sowie Entwickler-Zusammenfassungen, sofern die Offenlegungen eindeutig waren.
Zu den wichtigsten Modelleingaben gehörten Trends bei Luxustransaktionswerten in Dubai und Abu Dhabi, neue Einführungsvolumina und erwartete Übergabepläne, Mixverschiebungen zwischen Apartments bzw. Eigentumswohnungen und Villen sowie Einfamilienhäusern, Primär- versus Sekundärmarktanteile sowie Mietrenditebewegungen, die die Investorennachfrage beeinflussen. Wo direkte Luxusaufteilungen nicht verfügbar waren, wurden Proxy-Regeln anhand konsistenter Schwellenwerte nach Wohnanlage angewendet, gefolgt von Anpassungen, nachdem Interviews bestätigt hatten, was für jedes Emirat realistisch war.
Für die Prognose wurde eine Szenarioanalyse verwendet, bei der Variablen wie erwartete Zuzüge von vermögenden Privatpersonen, Hypothekenzinsrichtung und Liquiditätssignale, Lieferzeitpunkte des Angebots sowie die Stabilität der Politik für ausländische Käufer einem Stresstest unterzogen wurden. Endjahrprojektionen wurden erst erstellt, nachdem die Szenarioergebnisse mit dem Interviewfeedback zu Absorptionstempo und erzielbarer Preisentwicklung übereinstimmten.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch Querprüfungen, um das Modell mit realen Marktsignalen in Einklang zu halten. Wir verglichen die Ergebnisse mit unabhängigen Indikatoren wie erfassten Transaktionswerten, Veränderungen des durchschnittlichen Preises pro Quadratfuß in erstklassigen Lagen und bekannten Übergabeplänen und untersuchten dann alle starken Abweichungen, die nicht mit den Marktnarrativen übereinstimmten.
Es folgte eine mehrstufige interne Überprüfung, bei der Annahmen erneut geprüft und ein zweiter Analyst die Mathematik sowie die Logik hinter den Luxusanteilsschätzungen überprüfte. Wenn ein wesentliches Ereignis die Marktbedingungen veränderte, beispielsweise eine Richtlinienaktualisierung oder eine plötzliche Verschiebung der Finanzierungskosten, wurden relevante Experten erneut kontaktiert, um die empfindlichsten Eingaben neu zu testen. Berichte werden jährlich aktualisiert, und ein abschließender Durchgang vor der Lieferung wird durchgeführt, damit Kunden die neueste aktualisierte Ansicht erhalten.
Vergleich der UAE Luxury Residential Real Estate Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Luxuswohnimmobilien in den VAE variieren häufig, da jeder Herausgeber die Luxusdefinition unterschiedlich anwendet und da Verkaufs- und Mietwerte auf unterschiedliche Weise behandelt werden können. Unterschiede treten auch auf, wenn der Städtemix ungleichmäßig behandelt wird, da Dubais Aktivität die Gesamtwerte dominieren kann, wenn der Rest der VAE nicht mit gleicher Sorgfalt bemessen wird.
Einnahmen aus Serviced-Apartment-Aufenthalten und hotelartigen Einkommensströmen werden manchmal in Luxuswohnimmobilien-Gesamtwerte einbezogen, obwohl diese Cashflows die Hotellerie-Nachfrage enger abbilden als Wohneigentum oder Vermietung. Das kann die Spanne zwischen den Schätzungen vergrößern. Diese mit der Hotellerie verbundenen Einnahmen liegen außerhalb des Umfangs von Mordor Intelligence, und der Marktwert wird an Wohnverkaufs- und Mietwerte nach Emirat und Immobilientyp gebunden gehalten, gefolgt von Prüfungen anhand erfasster Transaktionswerte und Projektlieferzeitpunkte.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 45,11 Milliarden USD (2025) | |
| Industry Research Publisher A | 25,38 Milliarden USD (2025) | Verwendet einen engeren Immobilientypkorb (zum Beispiel Penthäuser und ausgewählte Trophäenobjekte) und kann breitere Luxusapartments und Villen in mehreren Emiraten unterbewerten, was den erfassten Gesamtwert reduziert. |
| Industry Research Publisher B | 15,80 Milliarden USD (2024) | Verankert häufig in ausgewählten erstklassigen Bezirken und einer hohen Preisbandsdefinition, und die Jahresreferenz weicht ab, was breitere Luxus-Wiederverkaufs- und Mietwerte in den gesamten VAE verfehlen kann. |
Die Spanne zwischen den drei Zahlen ergibt sich hauptsächlich daraus, wie weit das Luxuslabel angewendet wird, ob der Mietwert vollständig erfasst wird und wie konsistent die Nicht-Dubai-Emirate einbezogen werden. Indem die Eingaben auf Transaktionswert-Signale, Einheitenmix und Lieferpläne zurückführbar gehalten werden, bleibt die Schätzung leichter mit dem in Einklang zu bringen, was Marktteilnehmer in realen Transaktionen sehen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der UAE-Luxuswohnimmobilienmarkt im Jahr 2026?
Der Markt erreichte 2025 einen Wert von 45,11 Milliarden USD und ist auf Kurs, 2026 49,32 Milliarden USD zu überschreiten, entsprechend einem projizierten CAGR von 9,34 %.
Welche Stadt hat den größten Anteil an hochwertigen Immobilientransaktionen?
Dubai hatte im Jahr 2025 den größten Anteil am UAE Luxury Residential Real Estate Markt mit 64,35 %.
Welche Mietrenditen können Investoren in erstklassigen Dubais Stadtvierteln erwarten?
Bruttorenditen an Topstandorten wie Dubai Marina und Palm Jumeirah liegen zwischen 8–12 % und übertreffen die meisten globalen Luxus-Immobilienzentren.
Wie beeinflussen staatliche Visa die ausländische Immobiliennachfrage?
Das 10-jährige Goldene Visum ist nun an Immobilieninvestitionen über AED 2 Millionen (545.000 USD) geknüpft, was langfristige Aufenthaltskäufe ankurbelt.