
地理情報システム市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
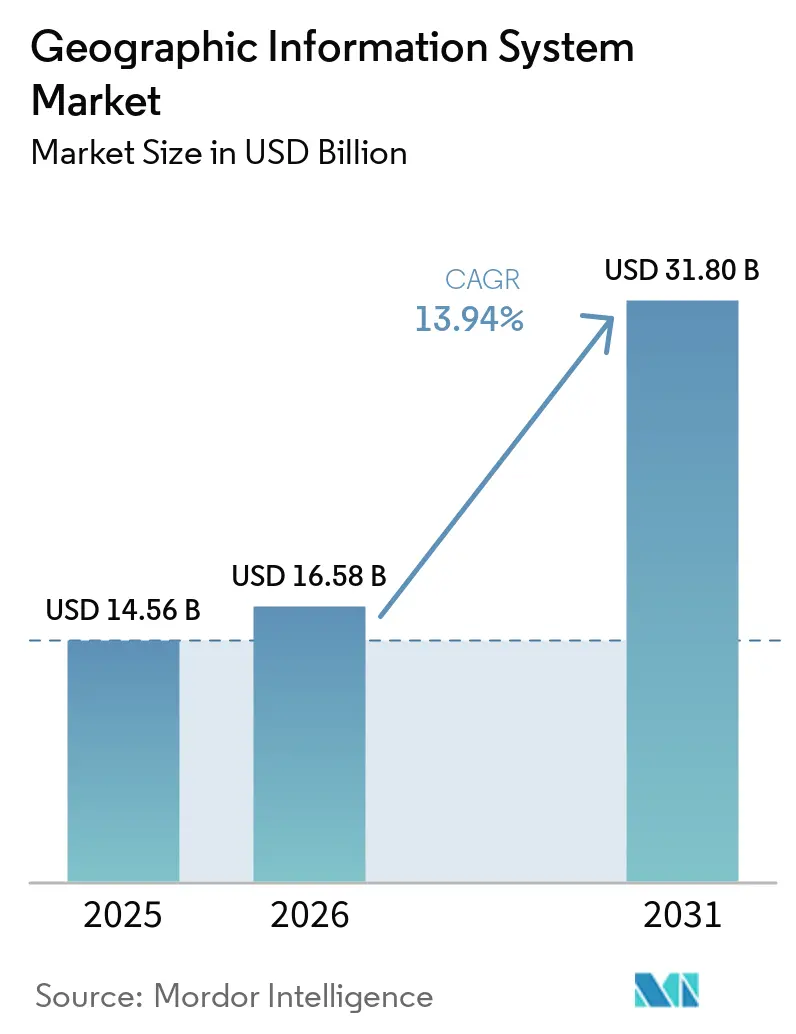
| 市場規模 (2026) | 16.58 十億米ドル |
| 市場規模 (2031) | 31.80 十億米ドル |
| 成長率 (2026 - 2031) | 13.94 % |
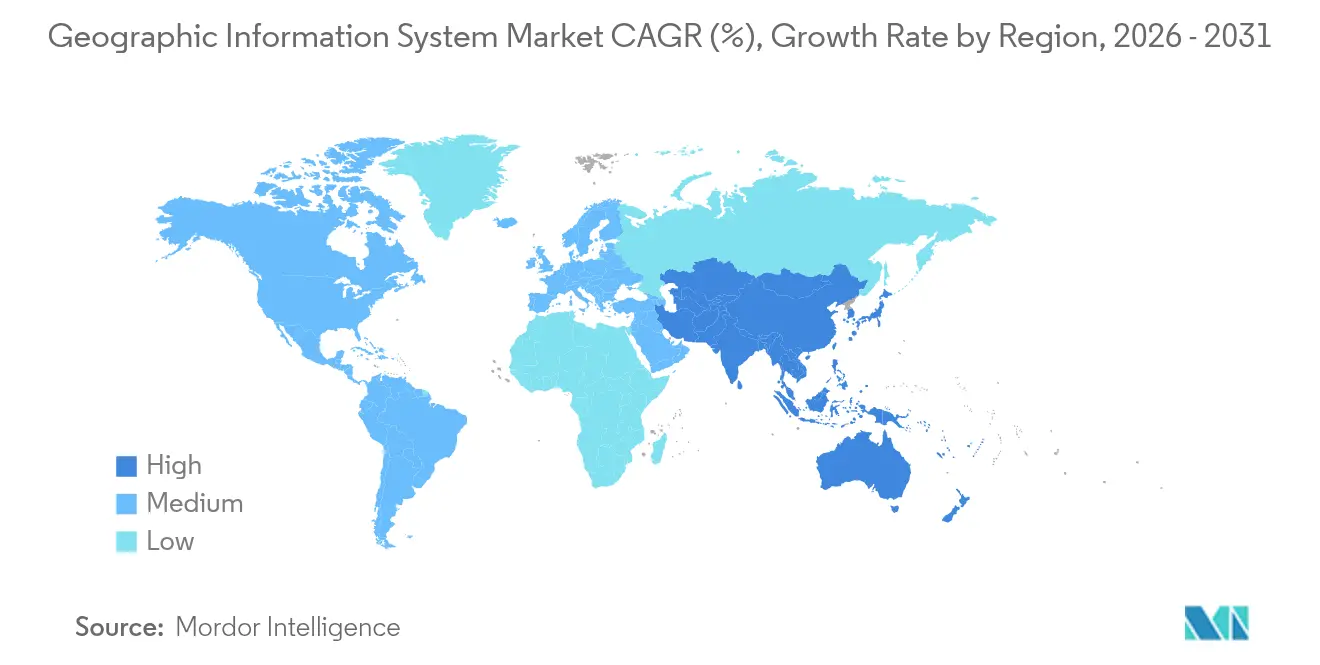
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる地理情報システム市場分析
地理情報システム市場規模は2025年にUSD 145.6億と評価され、2026年のUSD 165.8億から2031年にはUSD 318億に達すると推定されており、予測期間(2026年~2031年)において13.94%のCAGRで成長します。急速なスマートシティの展開、国家オープンデータ義務、およびクラウドネイティブ展開により、需要は上昇傾向を維持しています。30センチメートル未満の画像からの自動特徴抽出およびリアルタイム空間解析により、意思決定の待ち時間が数週間から数分に短縮され、輸送、石油・ガス、および公共安全アプリケーションでの導入が進んでいます。[1] AI、エッジ処理、およびマネージドサービスをバンドルするベンダーは、企業がスケーラビリティとオペレーショナルネットワークとのサイバーセキュアな統合を優先するにつれ、シェアを拡大し続けています。
主要レポートの要点
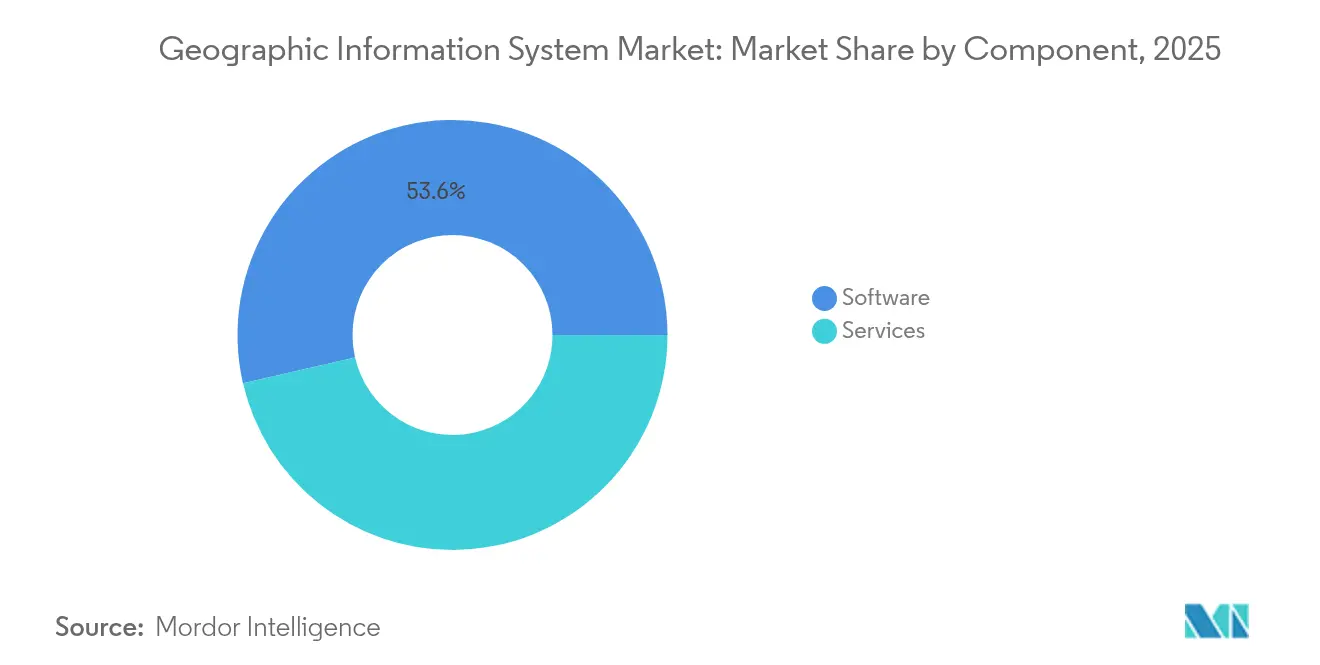
- コンポーネント別では、ソフトウェアが2025年の地理情報システム市場シェアの53.60%を占め、サービスは2031年にかけてCAGR 15.45%で成長する見込みです。
- 機能別では、マッピングが2025年の市場シェアの34.10%をリードし、地理空間データ管理・分析は2031年にかけてCAGR 15.70%を記録すると予測されています。
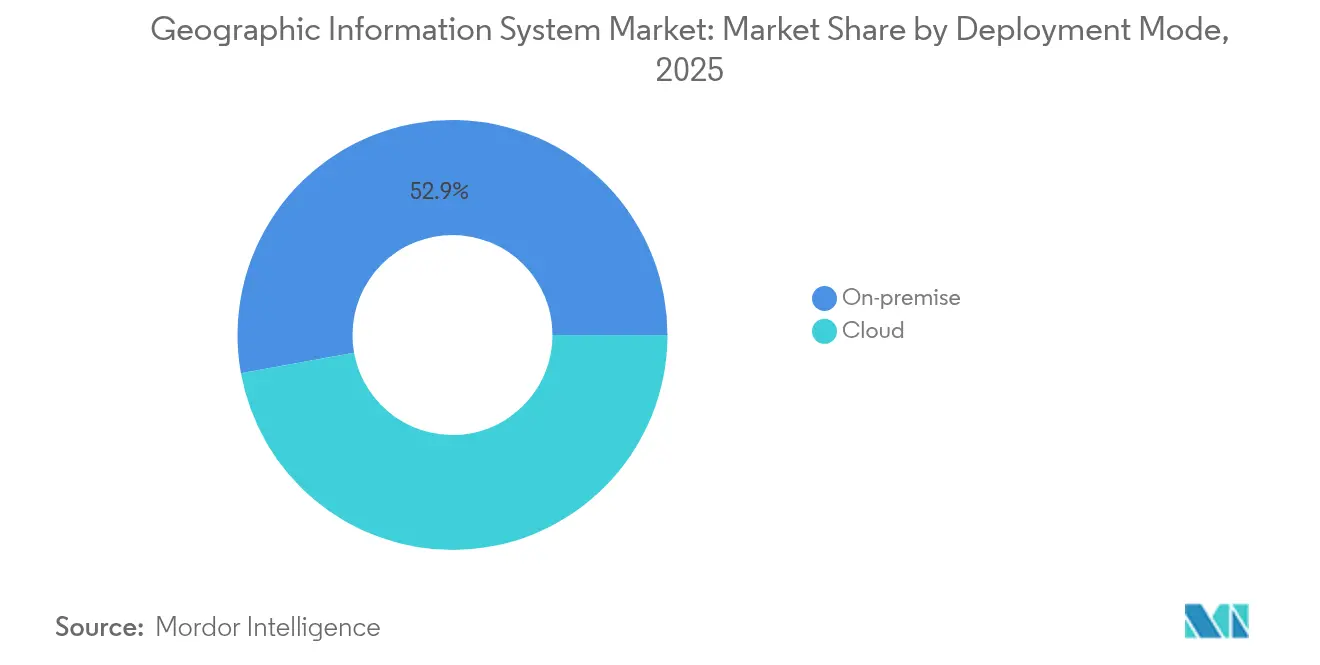
- 展開モード別では、オンプレミス導入が2025年の地理情報システム市場規模の52.85%を占め、クラウド展開はCAGR 16.05%で拡大する見込みです。
- エンドユーザー産業別では、輸送・物流が2025年の地理情報システム市場支出の28.35%を占め、石油・ガスはCAGR 15.90%で2031年にかけて最も急速な成長軌道を示しています。
- 地域別では、北米が2025年の市場シェアの37.80%を維持し、アジア太平洋地域は2031年にかけて最高の地域CAGRである15.95%が見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| スマートシティの広範な展開はリアルタイムの地理空間インフラを必要とする | +3.2% | 世界規模、アジア太平洋地域およびEUで初期の恩恵 | 中期(2〜4年) |
| クラウドネイティブGISはTCOを削減し、エンタープライズ統合を加速する | +2.8% | 北米およびEU、アジア太平洋地域への波及 | 短期(2年以内) |
| モバイルファーストのフィールドデータ収集プラットフォームがアドレス可能なユーザーベースを拡大する | +2.1% | 世界規模、新興市場が強い | 中期(2〜4年) |
| AIを活用した衛星画像の自動分類が分析を加速する | +2.5% | 北米、EU、中国 | 長期(4年以上) |
| 30センチメートル未満の商業用マイクロサテライトコンステレーションが新たな精密ユースケースを開拓する | +1.9% | 世界規模、国防・農業に注力 | 長期(4年以上) |
| 国家オープンデータ義務が導入を促進する | +1.8% | EUコア、北米がセカンダリー | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
スマートシティの広範な展開はリアルタイムの地理空間インフラを必要とする
都市機関は、地理情報システム市場のプラットフォームを5G、IoT、およびエッジコンピューティングと統合し、都市サービスを統括しています。シンガポールのオープンデジタルプラットフォームは、ストリーミング地理空間フィードを通じて地域冷房、廃棄物、およびエネルギーを同期させ、インシデント対応とインフラの稼働率を向上させています。[2] ロサンゼルスはリアルタイムダッシュボードを使用して緊急クルーを誘導し、ピーク時のイベントで350万件の状況認識マップビューを記録しています。自治体がデジタルツインの予算を組む中、スケーラブルな3Dビジュアライゼーション、センサーAPI、およびサイバーセキュリティの強化を提供するベンダーが公共部門のIT支出の増加分を獲得しています。
クラウドネイティブGISはTCOを削減し、エンタープライズ統合を加速する
ベル・カナダはクラウドネイティブの地理空間データプラットフォームへの移行により、インフラ支出を40〜60%削減しました。これ、コンテナ化されたマイクロサービスと管理されたアップグレードが展開サイクルを短縮することを示しています。Kubernetes上のArcGIS Enterpriseおよびそれらに類するサービスは、GIS業務をDevOpsパイプラインと連携させ、調達の遅延なしに災害時の動的スケーリングを可能にします。クラウドデータウェアハウスにおけるプッシュダウン分析はETLのボトルネックを解消し、地理情報システム市場のアドレス可能なベースを従来のマッピングチームを超えて拡大しています。
モバイルファーストのフィールドデータ収集プラットフォームがアドレス可能なユーザーベースを拡大する
スマートフォンアプリはGNSS、カメラ、およびライダーセンサーをシンプルな測量ワークフローに統合し、フィールドデータコストを最大70%削減し、精度を向上させています。[3] 拡張現実オーバーレイにより、作業者が埋設ユーティリティを可視化できるため、掘削事故を防止します。オフライン同期により遠隔地での継続性が保護される一方、5Gアップリンクが高精細画像を監督者にストリーミングし、地理情報システム市場が最前線の業務へと進化していることを示しています。
AIを活用した衛星画像の自動分類が分析を加速する
ビジュアル言語モデルは、軌道上で直接船舶、道路、および作物ストレスをタグ付けし、分析の待ち時間を日から分に短縮しています。防衛機関は不法建設をより速く検知し、保険会社は毎日の大規模災害のエクスポージャーを監視し、農業企業はほぼリアルタイムで灌漑を調整します。サービスプロバイダーは生のピクセルではなくAPIエンドポイントを収益化し、地理情報システム市場の価値創造を拡大しています。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| OTおよびSCADAシステムとのレガシーIT統合の複雑性 | -2.1% | 世界規模、製造業・公益事業 | 短期(2年以内) |
| クラウドソーシングレイヤーにおける継続的なデータ品質・系譜のギャップ | -1.8% | 世界規模、すべてのVGIユーザー | 中期(2〜4年) |
| ペタバイト規模の画像アーカイブに対するクラウドエグレス料金の上昇 | -1.3% | 北米およびEU | 短期(2年以内) |
| 高解像度の地理空間データに対する輸出規制の強化 | -1.1% | 世界規模、国防・商業 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
OTおよびSCADAシステムとのレガシーIT統合の複雑性
最新のGISと数十年前のSCADAを統合する公益事業者は、データモデルの不一致、プロトコルのギャップ、および新たなサイバー脅威にさらされています。Liberty Utilitiesは、反復的なテストとミドルウェア開発により移行のタイムラインを18ヶ月延長しました。このような超過支出はプロフェッショナルサービスへの支出をシフトさせ、地理情報システム市場におけるソフトウェア転換を遅らせています。
クラウドソーシングレイヤーにおける継続的なデータ品質・系譜のギャップ
ボランティア地理情報は、特に都市部のOECD地域以外では依然として精度にばらつきがあります。欧州の都市を対象とした査読付き評価では、興味のある地点の属性に一貫性がないことが明らかになっており、企業は追加の検証作業に予算を組む必要があります。自動照合ツールが成熟するまで、ミッションクリティカルなユーザーはオープンコントリビューションへの依存を制限し、特定の地理情報システム市場ニッチにおける成長を抑制するでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
サービスがデジタルトランスフォーメーションを推進する地理情報システム市場におけるサービス収益は2026年に急増し、企業がクラウド移行、AIモデルのチューニング、ライフサイクルサポートをアウトソーシングするにつれてCAGR 15.45%で拡大しました。マネージドサービスバンドルは現在、データ品質監査、セキュリティパッチ適用、24時間365日のモニタリングをカバーし、支出を資本予算から運用予算へとシフトさせています。ソフトウェアは依然として2025年売上の53.60%を占め、ArcGIS、Hexagon NetWorks、Trimble Cityworksのポートフォリオが中核を担っています。継続的なアップデートサイクル(EsriはR&Dに年間売上高の約28%を再投資)により機能開発の速度を高く維持しつつ、オープンAPIフレームワークがサードパーティ拡張を受け入れています。ハードウェアはGNSS受信機、ライダースキャナー、ラギッドタブレットに不可欠ですが、より多くの機能がソフトウェア層に移行するにつれてマージンは圧縮されています。純粋なハードウェア出荷に紐づく市場規模は、センサー数が増加しても成長が緩やかです。
産業バイヤーは成果志向のサービスレベル契約を提供できるベンダーを好む傾向があります。例えば、Hexagonが2025年に非中核資産を売却した決定は、サブスクリプションサポートサービスの強化に資本を振り向けるためのものでした。トレーニングアカデミー、DevOpsツールチェーン、認定パートナーネットワークが重要な選定基準となっており、地理情報システム市場全体でライセンス数から顧客成功指標へのシフトが進んでいます。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に取得可能です
機能別:
マッピングがインサイト駆動の分析を支えるマッピングは2025年に34.10%のシェアを維持し、すべての下流ワークフローに空間的コンテキストを提供しています。しかし、分析サブセグメントは15.70%のCAGRで最も速く拡大しており、エッジ推論、基盤モデル、およびデータレイクハウスアーキテクチャによって推進されています。企業は予測ジオフェンシングをERPに組み込み、当局はマルチスペクトルスタックを通じて都市のヒートアイランドをモデル化しています。測量は、週単位の地形キャプチャを当日納品に圧縮するドローン写真測量によって再発明され、安定を保っています。
テレマティクスは電気自動車のルーティングとコールドチェーン監視から恩恵を受け、EV固有の航続距離計算を統合しています。ロケーションベースサービスは、店内プロモーションをトリガーする超パーソナライズされた小売アプリを通じて繁栄していますが、スマートフォンOSネイティブAPIとの競争によりベンダーのマージンが抑制されています。全体として、地理情報システム市場は、インジェスト、カタログ化、およびAIパイプラインを単一のガバナンス傘下に統合し、ホリスティックなデータファブリック原則に沿って機能ロードマップを整合させています。
展開モード別:
クラウドがスケーラビリティを推進し、ハイブリッドが制御を確保するオンプレミスクラスターは依然として展開済みインスタンスの52.85%をホストしており、エアギャップアーキテクチャを要求する防衛、公益事業、および規制当局に好まれています。しかし、クラウドのフットプリントは、ソブリンクラウドフレームワークおよびFedRAMP相当の認証がコンプライアンスの障壁を緩和する中で、16.05%のCAGRで成長しています。
クラウドサブスクリプションに帰属する地理情報システム市場規模は、2026年から2031年の間に2倍以上になります。GPUプール、サーバーレス地理空間SQL、および地域エッジゾーンは、計算集約型の地形解析に弾力的なパフォーマンスを提供します。しかし、エグレス料金の上昇により、総所有コストを予測可能に維持するためにオブジェクトストレージの階層化、クラウド内AI推論、および軌道上圧縮という新たなパターンが生まれています。ハイブリッドの設計方針への関心が高まっており、機密性の高いテレメトリはエッジで処理され、非機密レイヤーはコラボレーションのためにパブリッククラウドに流れます。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に取得可能です
エンドユーザー産業別:
デジタルツインの成熟に伴い石油・ガスが急増する輸送・物流は2025年収益の28.35%を占め、フリートルーティング、ヤード管理、越境コンプライアンスにGISを活用しています。石油・ガスは最も急速な成長を示し、生産者が漏洩検知モデルと規制報告を製油所の3Dデジタルツインに重ね合わせるにつれてCAGR 15.90%を記録しています。OMVの導入事例は、継続的な空間監査が検査ダウンタイムを削減し、ESG透明性を高める方法を示しています。
政府・防衛は引き続き重要な分野であり、情報・監視・偵察フィードと次世代9-1-1の展開を拡大しています。公益事業者は植生リスク分析と停電予測を統合し、グリッドのデジタル化を加速しています。建設、鉱業、通信はそれぞれライダーからBIMへのパイプライン、坑壁モニタリング、5Gミリ波サイティングを通じて飛躍的な変革を実現しています。これらの垂直市場は総じて、物理資産のライフサイクル全体にわたる地理情報システム市場の関連性の拡大を示しています。
地域分析
北米地理情報システム市場
北米は2025年の支出の37.80%を維持しており、これは成熟したクラウドインフラ、強固な研究開発資金、および相互運用性とメタデータを標準化する米国地理空間データ法のような政府機関の義務付けによるものです。連邦プログラムは、山火事モデリング、ブロードバンド公平性マッピング、および重要インフラの強靭化に向けた複数年予算を確保しています。Trimbleなどの企業は年間6億6,000万米ドル以上をイノベションに投資し、地域の技術的優位性を強化する特許を生み出しています。しかし、クラウドストレージ料金の上昇はペタバイト規模の画像解析においてコスト上の課題をもたらしており、ローカライズされたソブリンクラウドに関する交渉を促進しています。
アジア太平洋地域およびサウジアラビア地理情報システム市場
アジア太平洋地域は、メガシティの近代化とインフラ刺激策に牽引され、地域別で最高となる15.95%のCAGRを達成する軌道に乗っています。シンガポールは空間的制約を緩和するために地下3Dマッピングを拡大しており、インドのデジタルツインミッションは物流回廊を統合された区画レベルの地籍と連携させています。サウジアラビアのNaverとの10億米ドルのデジタルツイン協業は、スマートシティのリーダーシップに向けた湾岸諸国の野望を示しています。地域的な課題としては、断片化したデータ居住規制や輸出規制の差異が挙げられますが、国内衛星打ち上げおよびソブリンクラウドゾーンが依存関係を軽減しています。
欧州・中東・アフリカおよび南米地理情報システム市場
欧州の成長は、高価値データセットを民主化するINSPIREディレクティブに支えられ、安定した推移を続けています。オープンアクセスは気候リスクスコアリングや再生可能エネルギーサイティング分析に特化したスタートアップを生み出しています。GDPRはアーキテクチャ設計に影響を与え、プライバシー強化型コンピューティングと域内処理を促進しています。南米、中東、アフリカは合わせて小規模な市場基盤を形成していますが、鉱物探査、精密農業、インフラセキュリティにおいて急速な普及を示しています。これらの市場はレガシーシステムを飛び越え、当初からクラウドネイティブGISを採用することが多く、グリーンフィールド需要を通じて市場規模を拡大しています。
規制環境
地理情報システムの導入は、政府の相互運用性とデータガバナンスの枠組みによって形作られており、各機関を標準化され共有可能な地理空間レイヤーへと向かわせている。米国では、地理空間データ法の枠組み(43 USC 2806)は連邦地理データ委員会(FGDC)の標準政策を通じて運用されており、これは連邦機関に対しOMBサーキュラーA-119に準拠した自主的合意標準の使用を指示している。これは調達文言、メタデータ要件、機関間データ交換に影響を与えている。
欧州では、INSPIREが規則(EU)2024/903への整合を目的として積極的に改訂が進められており、API方式のアクセスや、地理空間データセットの公開・再利用に関する簡素化された技術規則へのシフトが強まっている。標準化団体も準拠を支えており、ISO/TC 211はISO 19135:2026の更新やタイル・API関連仕様の継続的な作業を含む、中核的な地理空間標準を推進している。これらの取り組みは、クラウドネイティブなマルチプロバイダーGIS環境に必要な適合性と機械可読な相互運用性を支えている。
バリューチェーン分析
GISのバリューチェーンは、衛星・航空リモートセンシング、GNSS、LiDAR、モバイル・IoTによる現地収集、および公的な登録情報を含むデータ取得・収集から始まる。上流のデータプロバイダーとセンサーエコシステムは、画像、標高、テーマ別レイヤーを処理ワークフローに供給し、そこで検証、コンフレーション、カタログ化、ガバナンスを経て、生の入力が意思決定に耐えるデータセットへと変換される。処理はスケーラブルなストレージと計算能力を提供するクラウドパイプラインへと移行しており、フィーチャ抽出や分析を支えている。一方、プラットフォームベンダーは、企業システムに統合されるデスクトップ、ウェブ、APIサービスとして機能をパッケージ化している。
下流では、埋め込み型データマーケットプレイスと統合された業務ワークフローを通じて、主要GISプラットフォーム内での流通と収益化が増加している。EsriはBaron Weatherを通じてプレミアム気象インテリジェンスへの埋め込みアクセスを拡大し、Vantorを通じて高解像度ベースマップの更新を拡張し、プラットフォーム中心の提供に向けたチェーンの引き締まりを示している。ArcGISと業務ソフトウェアスタックとのコネクタのような企業プラットフォーム統合は、購入者にとっての断片化を軽減している。システムインテグレーターとマネージドサービスプロバイダーは、クラウド移行、サイバーセキュリティ強化、ライフサイクルサポートを含む実装と運用を支援しており、特に機密レイヤーがオンプレミスに留まりつつ、コラボレーションとスケールアウト分析がパブリックまたはソブリンクラウドで実行されるハイブリッド展開において重要である。
競合情勢
市場集中度
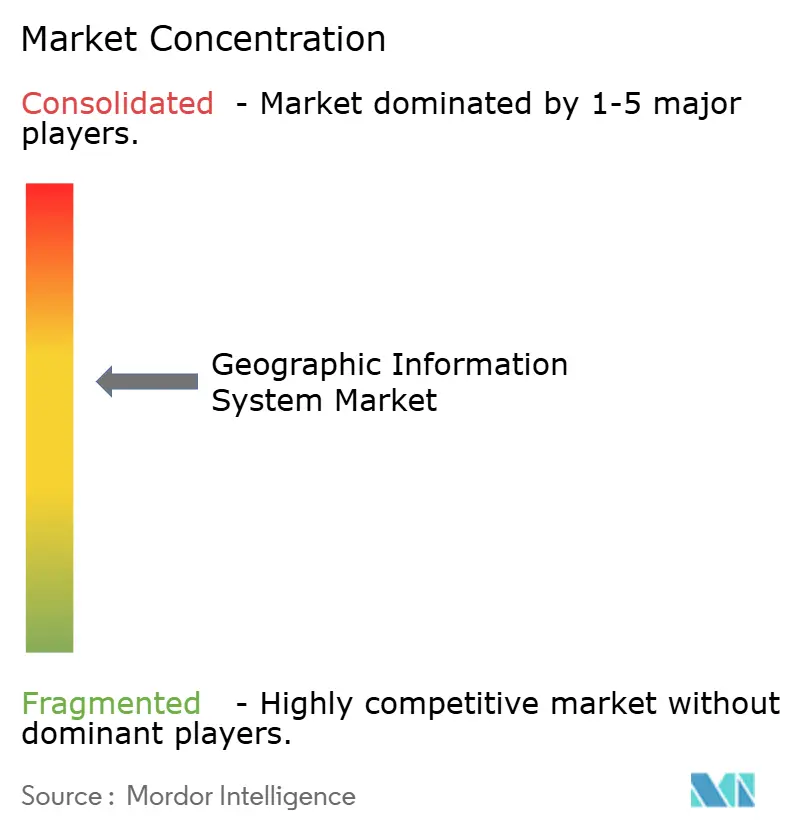
地理情報システム市場は適度な集中度を特徴としており、Esri、Hexagon、Trimble、Bentley Systems、およびHERE Technologiesが世界収益の推定60%を集合的に獲得しています。Esriは四半期ごとの機能リリースと2,000社のパートナーエコシステムを通じて優位性を強化しています。Hexagonはノンコア資産でUSD 9,000万を売却し、AI対応の公共安全モジュールへの再投資に焦点を絞りました。TrimbleはハードウェアとSaaSを融合させ、デバイステレメトリを収益の変動を平滑化するサブスクリプションダッシュボードに変換しています。
統合が加速しています:KKRは通信ネットワークオーケストレーションに参入するためにIQGeoをUSD 3億3,300万で買収し、[4] シーメンスはUSD 100億でAltairを買収し、シミュレーションと地理空間デジタルツインを融合させました。一方、HEREとAWSは10年間でUSD 10億を投じ、ソフトウェア定義型自動車向けにAIリッチなマッピングを組み込む取り組みにコミットしました。Mach9などのスタートアップはライダーポイントクラウド処理を96倍高速化するためにUSD 1,200万を確保し、既存のワークフローを脅かしています。
競争の優位性はAIモデルライブラリ、エッジ最適化ランタイム、およびセクター固有のソリューションへとシフトしています。ベンダーは大規模言語モデルを組み込んで自然言語プロンプトを空間クエリに変換し、GISスペシャリストを超えてユーザーリーチを広げています。30センチメートル未満の画像に対する規制ライセンスは防御的な参入障壁として機能する一方、オープンソースのジオコーディングおよびベクタータイルエンジンは他の領域でのロックインを弱体化させています。最終的に、ターンキーでコンプライアンス対応かつクラウド非依存のオファリングを提供できるプレーヤーが、地理情報システム市場全体でプレミアムな評価倍率を獲得しています。
地理情報システム産業リーダー
-
Environmental Systems Research Institute, Inc. (Esri)
-
Hexagon AB
-
Trimble Inc.
-
Autodesk, Inc.
-
Bentley Systems, Incorporated
- 注:主要企業の掲載順は順位を示すものではありません。
地理情報システム市場 このレポートでカバーされる企業
- Environmental Systems Research Institute, Inc. (Esri)
- Hexagon AB
- Trimble Inc.
- Autodesk, Inc.
- Bentley Systems, Incorporated
- Topcon Positioning Systems, Inc.
- Pitney Bowes, Inc. (Precisely)
- Caliper Corporation
- Mapbox, Inc.
- Maxar Technologies Inc.
- Fugro N.V.
- SuperMap Software Co., Ltd.
- CARTO (CartoDB Inc.)
- Blue Marble Geographics, LLC
- GIS Cloud Ltd.
- TomTom N.V.
- Seequent Limited
- Spatialworks, Inc.
- Geosoft Inc.
- Woolpert, Inc.
- NV5 Geospatial Solutions, Inc.
- BlackSky Technology Inc.
市場機会と将来展望
政府の義務化と実施計画は、地理空間分析がインフラ資金調達、承認、または業績モニタリングの前提条件となる分野において、従来のマッピングチームを超えて企業向けGISの対象範囲を拡大している。2026年、ビハール州は5,000万ルピー(INR 50 crore)を超える州インフラ事業に対し地理空間分析を義務化し、技術承認はBIRSACを通じて行われている。インド政府もVB-GRAMGフレームワークを発表し、農村インフラの地理空間計画を統合デジタルプラットフォーム(PM Gati Shakti、Bhuvan、India-WRISを含む)上に置いている。これらの動きは、プロジェクト審査、コリドー計画、資産登録、継続的なコンプライアンス報告において、ベンダーやサービスプロバイダーにとっての空白地帯を生み出している。
ユーティリティおよび建築環境のワークフローは、組織がレガシーなネットワークモデルを置き換え、GISをOT、EAM、BIM/CADシステムと接続する中で、もう一つの機会領域を形成している。Esriの2026年版ArcGIS Utility Networkリリースには、通信ドメインネットワーク構成や強化されたトレーシングなどの機能が追加され、マルチアセットネットワーク管理プログラムとの整合性が高まっている。スイスの地理情報戦略行動計画も、SWISSGEOの運用化とGeoBIMの推進を重視しており、相互運用可能なデジタルツインワークフローへの需要を強化している。都市規模の運用プログラムは、Karnataka州がGreater Bengaluru AuthorityのためのGISベース統合デジタルダッシュボードを承認したことや、Andhra Pradesh州のUrban Digital Registryイニシアチブが123の都市地方自治体にわたる500万件の不動産をGISとQRコード物理タグ付けを用いて地理参照・マッピングしていることに反映されているように、リアルタイムダッシュボードと統合資産調整のための余地をさらに広げている。
最近の産業開発事情 地理情報システム市場
- 2026年7月:EsriはArcGIS for ServiceNowを発表し、GISレイヤーとServiceNowワークフロー間の双方向統合を実現した。この展開により、位置情報インテリジェンスが日常的な企業サービス管理に組み込まれ、ITおよび現場業務全体でのGIS活用が強化される。
- 2026年6月:HexagonはITRES Research Limitedを買収し、航空ハイパースペクトルおよび熱リモートセンシングの能力を拡大した。専門的なイメージング技術の追加により、高価値マッピング、分析、先進的なセンサーデータに依存するセクター別ワークフローに対するHexagonのエンドツーエンドスタックが強化される。
- 2025年8月:HERE TechnologiesとAWSは、自動車OEM向けにAI搭載マッピングエンジンを共同開発するため、10年間・10億米ドル規模のアライアンスを結んだ。この契約はクラウドネイティブな地図生成と配信を深化させ、より広範なGISおよび分析環境に統合される、API配信・継続更新型の位置情報サービスへの移行を加速させる。
地理情報システム市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本方法論において、地理情報システム(GIS)市場は、商業および公共用途における位置情報データの取得・管理・分析・可視化に使用されるGISソフトウェア、GIS関連サービス、および関連ハードウェアから生じる収益として定義されます。
対象外の範囲:GIS製品またはプラットフォーム展開に紐づかないスタンドアロンサービスとして請求される純粋な測量現場作業は除外します。
セグメンテーション概要
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- 機能別
- マッピング
- 測量
- テレマティクスおよびナビゲーション
- ロケーションベースサービス
- 地理空間データ管理・分析
- 展開モード別
- オンプレミス
- クラウド
- エンドユーザー産業別
- 農業
- 公益事業
- 鉱業
- 建設
- 輸送・物流
- 石油・ガス
- 政府・防衛
- 通信
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- シンガポール
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、地理空間支出がどこに集中する傾向があるかを示す公開データシリーズを用いて需要プールを確定することから始まりました。USGSおよびNASAの地球観測プログラム、ユーロスタットのデジタル経済統計、建設・公益事業指標に関する米国国勢調査および各国統計局、政府のマッピングおよびIT調達に関するオープン調達ポータルなどのソースを精査しました。
その後、スマートシティプロジェクトやクラウド移行などの展開事例を説明する企業の財務報告書、投資家向け資料、製品ドキュメント、信頼性の高い報道を用いてモデルの入力値を補完しました。企業の収益内訳が不明確な場合は、企業財務情報およびニュースインテリジェンスの有料サブスクリプションを活用して事業ライン別の露出度をクロスチェックし、普及に影響を与える可能性のある新しいGIS機能を特定するために特許データベースを精査しました。上記のデスクソースリストは例示的なものであり、収集・確認・明確化のために他の多くの公開および有料参考資料が使用されています。
一次インタビューおよびサーベイ
一次インタビューおよび簡易サーベイは、バイヤーがGIS予算の下で実際に何を購入しているか、および展開がオンプレミスからクラウドへ移行するにつれて価格がどのように変化するかを確認するために実施されました。ソフトウェア・サービスのステークホルダー、チャネルパートナー、政府、公益事業、建設、輸送、天然資源分野のユーザーチームにヒアリングを行い、モデルの出力が地域別に異常な変動を示した際には一部の担当者に再確認を行いました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | 最高経営幹部(CXO):12% | アジア太平洋:40% |
| 中位層:50% | 機能・ユニットリーダー:43% | 欧州・中東・アフリカ:34% |
| 中小規模プレーヤー:15% | マネージャー:45% | 南北アメリカ:26% |
市場規模算定と予測
規模算定は、グローバルなソフトウェア主導市場に対して実用的なトップダウンとボトムアップの組み合わせ手法を用いて構築されました。まず、デジタルインフラ支出と公共部門のマッピング活動を主要エンドユース分野別のGIS普及率に連動させ、地域別の価格帯を用いて収益に換算することで、トップダウンの需要プールを再構築しました。
合計値の妥当性を確保するため、展開タイプ別のサンプリングされた平均年間契約額、典型的なシート数に関するチャネルチェック、開示が可能な場合のサプライヤー露出度の限定的な積み上げなど、選択的なボトムアップ検証によって裏付けを行いました。モデルで使用した入力値には、クラウド対オンプレミスの比率、平均ライセンスまたはサブスクリプション価格、サービスアタッチ率、更新・アップグレードサイクル、スマートシティおよび公益事業ネットワークのデジタル化プログラムの進捗が含まれます。予測にあたっては、クラウド移行速度と公共部門プロジェクトの進捗という2つの主要レバーを中心にシナリオ分析を適用し、予算成長と更新行動に関してインタビュー回答者から共有された方向性を用いて調整しました。ボトムアップの詳細が不足している場合は、保守的な普及率の範囲を適用し、組織あたりの推定支出をインタビューのベンチマークと照合して確認しました。
データ検証と更新サイクル
最終的な数値が単一の指標に依存しないよう、複数のチェックを通じて検証を実施しました。モデル化された収益を、政府の入札活動、地理空間ソフトウェアラインにおける開示済みパフォーマンストレンド、地域別ITスペンディングの勢いなどの独立したシグナルと比較し、承認前に外れ値を調査しました。
地域またはエンドユースの推定値が予想以上に急速に変動した場合は、価格と普及率の前提を再確認し、変化の理由を把握するために一部の回答者に再連絡しました。レポートは年次で更新され、重要なイベントが需要、価格、または展開パターンを変化させた場合には中間更新が行われます。納品前に、アナリストが最終確認を行い、最新の公開情報が数値とナラティブに反映されていることを確認します。
Mordor Intelligenceの地理情報システム市場規模と他の公表推計値との比較
公表されているGIS市場の数値がしばしば異なるのは、対象範囲の境界線が同一の方法で引かれていないためであり、また価格とクラウド移行の前提が異なるタイミングで更新されるためでもあります。選択された基準年、通貨換算のタイミング、サービスを広く計上するかどうかによって、報告される合計値が変動する可能性があります。
スタンドアロンの土地測量労働収益は最大の変動要因であり、Mordor Intelligenceの対象範囲外に位置しています。これにより、推計値はGISソフトウェア、サービス、および関連ハードウェア支出に紐づけられ、測量経全体は含まれません。その他の差異は通常、クラウドサブスクリプションの年換算方法、ナビゲーション重視の位置情報サービスをGISとして扱うかどうか、および調達・更新シグナルとのクロスチェックなしに積極的な普及曲線をモデルが使用しているかどうかから生じます。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 160.56 ビリオン 米ドル(2025年) | |
| グローバル出版社A | 116.10 ビリオン 米ドル(2025年) | GISの実際の計上収益プールが狭く、サービスを限定的な実装のみとして扱うことが多く、更新や複数年契約が正規化されていない場合に定期的なサブスクリプション価値を過小評価する可能性があります。 |
| 産業出版社B | 158.60 ビリオン 米ドル(2025年) | ハードウェアおよび隣接する位置情報ツールにわたってより広い包含セットを適用することが多く、GISとして常に購入されるわけではないナビゲーションまたはフィールドモビリティカテゴリーのバンドルから上乗せが生じる可能性があります。 |
各数値を比較すると、差異の大部分はGISサービスとして何が計上されるか、および隣接する位置情報ツールが合計に含まれるかどうかによって説明できます。入力値を展開ミックス、価格帯、バイヤーの更新行動に対してトレーサブルに保つことで、普及率や価格が変化した際に推計値の再現と更新が容易になります。
レポートで回答される主要な質問
ロケーションインテリジェンスへの支出は2031年までにどれほどの規模になるか?
地理情報システム市場は2031年までにUSD 318億に達すると予測されており、13.94%のCAGRで2026年の水準をほぼ2倍にします。
次の5年間で最も優れたパフォーマンスを示すコンポーネントはどれか?
クラウド移行とマネージドサポートの需要に牽引されるサービスは、15.45%のCAGRで成長すると予測されており、ソフトウェアおよびハードウェアを上回ります。
アジア太平洋地域が最も速い成長率を示す理由は何か?
政府が資金提供するスマートシティプログラム、大規模インフラ建設、および高いモバイルデバイス普及率が15.95%の地域CAGRを牽引しています。
公益事業における導入を制限する要因は何か?
最新のGISとレガシーSCADAの統合はプロジェクトの複雑性を高め、サイバーセキュリティ要件を課し、タイムラインを延長します。
AIは地理空間分析をどのように変えているか?
軌道上およびクラウドの推論は現在、衛星画像を数分で分類し、作物の健全性、防衛、および気候リスクに関する迅速な洞察を可能にしています。
統合の拡大を示す最近の取引はどれか?
KKRによるIQGeoのUSD 3億3,300万での買収は、通信中心の地理空間プラットフォームへのプライベートエクイティの関心を示しています。