
空港情報システム市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
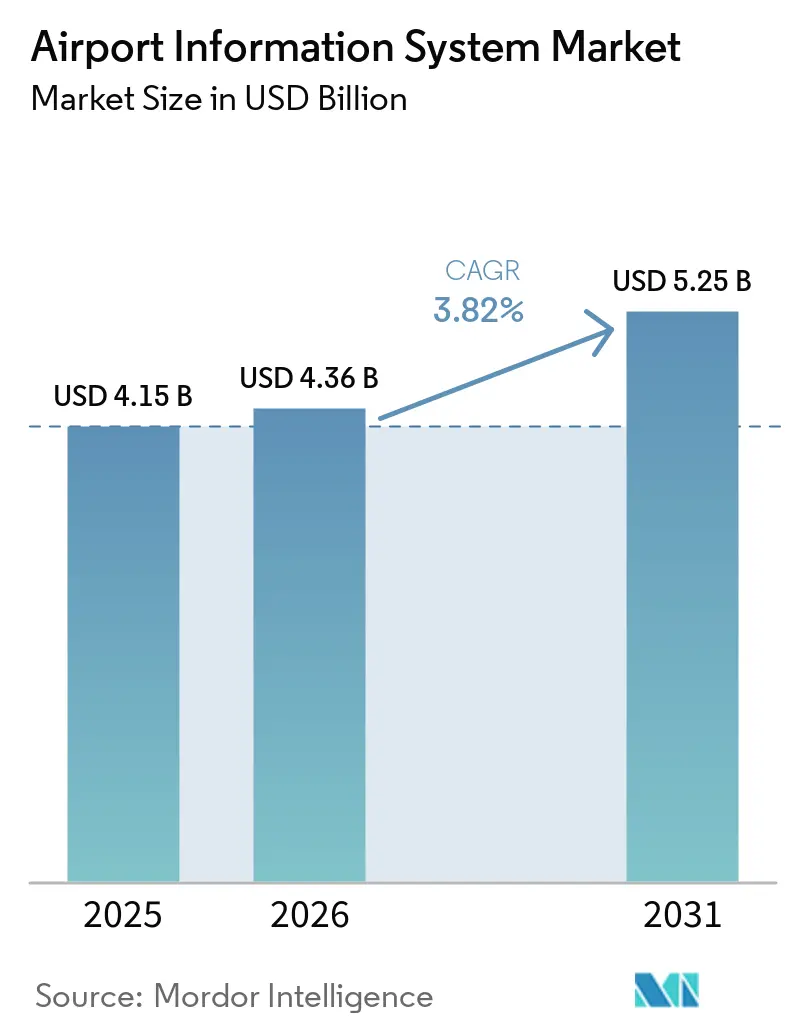
| 市場規模 (2026) | 4.36 十億米ドル |
| 市場規模 (2031) | 5.25 十億米ドル |
| 成長率 (2026 - 2031) | 3.82 % |
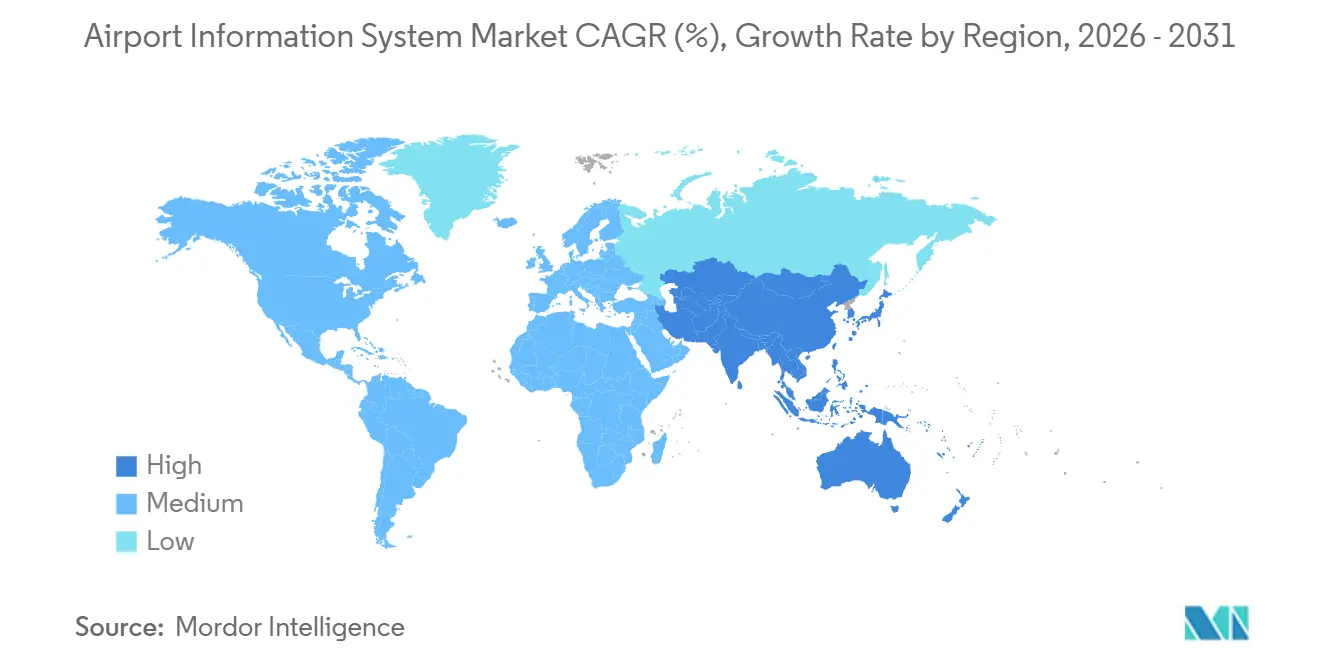
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
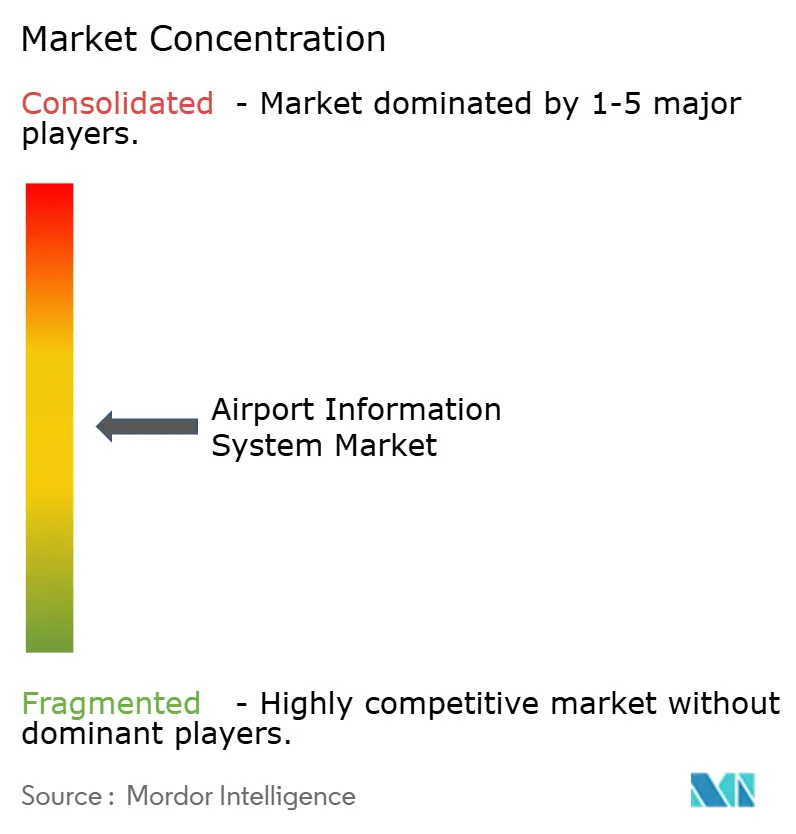
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる空港情報システム市場分析
空港情報システムの市場規模は、2025年の41億5,000万米ドルから2026年には43億6,000万米ドルへと成長し、2026年から2031年にかけてCAGR 3.82%で2031年までに52億5,000万米ドルに達すると予測されています。成長は、世界の旅客数の着実な回復、ターミナル近代化への継続的な投資、およびバイオメトリクスセルフサービス技術の採用拡大によって支えられています。ただし、多くのクラスAの空港が7年のリフレッシュサイクルを持つ資本集約型のオンプレミスアーキテクチャに依存し続けているため、全体的な成長は緩やかにとどまっています。
セキュリティアプリケーションは、出口ゲートでの顔認証チェックに関する規制上の義務に牽引され、支出の最大シェアを占めています。ターミナルサイドシステムも、航空会社が共通利用型出発管理システム(DCS)への移行を進めることで恩恵を受けており、これによりハードウェアコストが複数の航空会社に分散されます。クラウドネイティブの展開は最も成長の速いセグメントであり、クラスCの空港は多額の初期投資を行うよりも柔軟なサブスクリプション型の価格モデルを選択しています。
既存のスイートベンダーがAPIファーストのマイクロサービスへとオファリングをアンバンドルするにつれ、競争ダイナミクスが激化しており、リソース最適化、予知保全、サステナビリティ分析などの分野に特化したニッチプレイヤーに機会が生まれています。
主要レポートのポイント
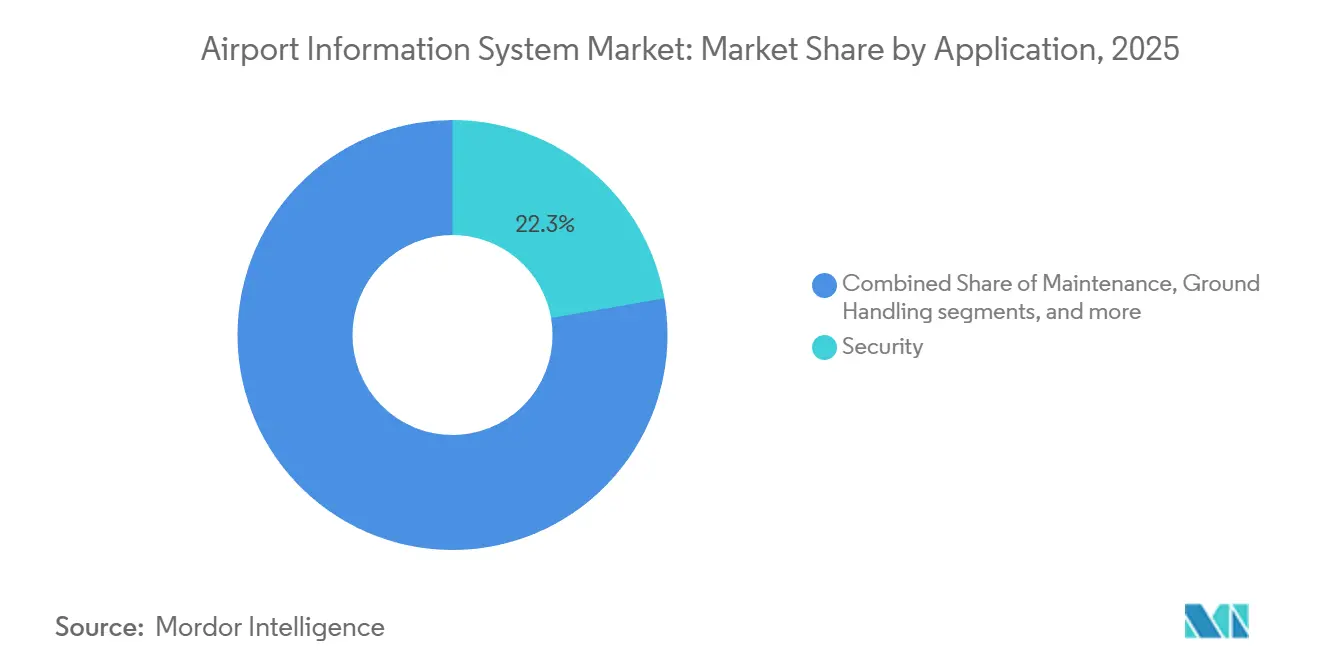
- アプリケーション別では、セキュリティセグメントが2025年の収益の22.27%を占め、2031年にかけてCAGR 5.83%で成長すると予測されています。
- システムエリア別では、ターミナルサイドプラットフォームが2025年の収益の53.78%を占め、エアサイドソリューションは予測期間中に最高のCAGR 6.22%を達成すると見込まれています。
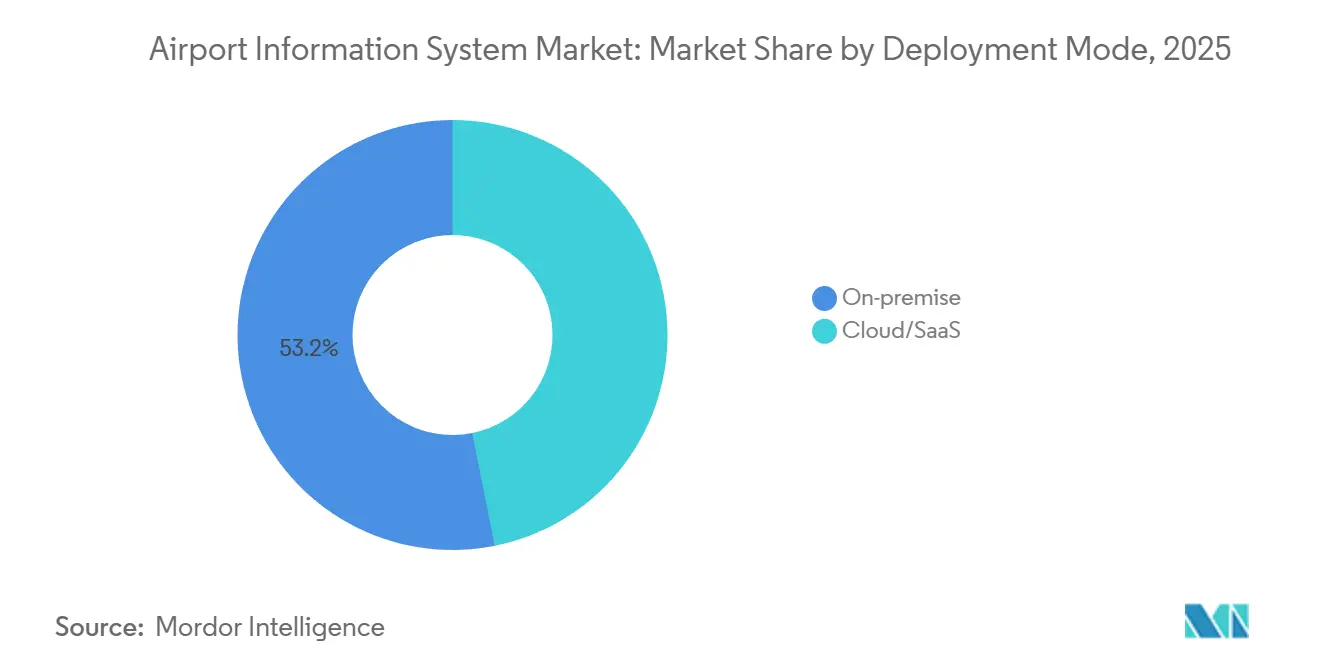
- 展開モード別では、オンプレミスソリューションが2025年の空港情報システム市場シェアの53.15%を占め、クラウド/SaaSソリューションは2031年にかけてCAGR 7.98%で成長すると予測されています。
- 空港規模別では、クラスCの施設が2025年の支出の18%を占め、最高のCAGR 5.13%を記録すると予測されており、CAGR 3.60%で成長すると見込まれるクラスAのハブを上回ります。
- 地域別では、北米が2025年の収益の29.85%を占めてトップとなり、アジア太平洋地域が2031年にかけて最速のCAGR 5.31%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 世界の航空旅客数の持続的な回復と成長 | +1.2% | 世界全体;アジア太平洋地域が回復を牽引 | 中期(2~4年) |
| 空港の近代化・拡張プログラムの加速 | +0.9% | アジア太平洋地域および中東・アフリカ | 長期(4年以上) |
| セルフサービスとバイオメトリクスを推進する旅客体験への注力 | +0.8% | 北米およびEUが先行採用 | 短期(2年以内) |
| リアルタイム分析を可能にする5G/プライベートネットワークの展開 | +0.6% | 北米およびアジア太平洋地域 | 中期(2~4年) |
| 空港協調意思決定(A-CDM)の採用急増 | +0.5% | 欧州が先行;アジア太平洋地域および北米が追随 | 中期(2~4年) |
| 健康対応のゼロタッチ処理義務化 | +0.4% | 世界的な規制の推進 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
世界の航空旅客数の持続的な回復
旅客キロメートルは2024年第1四半期に2019年の水準を超え、IATAは2025年10月のトラフィックが前年比6.6%増であると報告しており、需要の持続的な回復を示しています。増加するトラフィック量は、主要ハブにおけるパンデミック前の容量制約を浮き彫りにし、追加の物理的ゲートを必要とせずにスループットを向上させるプラットフォームへのIT投資を促進しています。アジア太平洋地域のCAGR 5.31%は、ターンアラウンドタイムを短縮するために共通利用型インフラを好む格安航空会社の急速な成長を反映しています。バイオメトリクスのシングルトークン試験では処理時間が40%短縮され、ゲート容量が増加し、空港は高収益のコンセッションに対応するために小売スペースを再構成するようになっています。メガハブでスロットを統合する航空会社はこれらの拠点に支出を集中させており、インド、中国、湾岸地域の地方都市は、クラウドネイティブの空港運用データベース(AODB)ソリューションを最初から採用することで従来のシステムを迂回しています。
空港の近代化・拡張プログラムの加速
米国の超党派インフラ法は空港アップグレードに250億米ドルを割り当てており、そのうち50億米ドルが特にターミナルITに充てられ、地方空港での調達活動の急増を促しています。並行して、サウジアラビアのキング・サルマン国際空港は2030年までに1億8,500万人の旅客を受け入れることを目指し、設計段階からAI駆動のスロット最適化を組み込んでいます。[1] 欧州では、補助金の交付が炭素報告能力に紐付けられており、事業者はエネルギー監視システムをAODBワークフローに統合することを余儀なくされています。これらの取り組みは総じてプロジェクトパイプラインを拡大し、従来のクラスAの購入者を超えた需要を広げています。事前設定済みのESGダッシュボードやデジタルツインシミュレーターを提供するベンダーは、当局がコンサルティング費用を削減するためにすぐに使えるコンプライアンスソリューションを優先するにつれ、競争上の優位性を獲得しています。
セルフサービスとバイオメトリクスに関する旅客体験への注力
米国運輸保安局(TSA)は2024年半ばまでに231の米国空港に2,054台のCAT-2ユニットを展開し、平均審査時間を30秒短縮しました。この効率化により、1日10万人の旅客を処理する空港では約104人のフルタイム職員を再配置することが可能になりました。空港で生まれたスペースはブティックショップに転用され、2024年の欧州における非航空収益が18%増加することに貢献しました。さらに、共通利用型キオスクの使用により航空会社のブランドタッチポイントが減少し、競争努力はパーソナライズされたサービスを提供するモバイルアプリケーションへとシフトしています。米国税関・国境警備局(CBP)向けにすでに8億700万人の旅行者を処理したバイオメトリクス出国チェックは、なりすまし事案を減少させ、国境コンプライアンスを強化しています。バイオメトリクス技術の普及が進むにつれ、拒否待ちの列が減少し、事業者はリアルタイムの占有率ダッシュボードを使用してスタッフのスケジューリングを改善しています。
空港協調意思決定(A-CDM)の採用急増
2025年、オーストラリアは欧州の34の準拠ハブに倣い、航空会社、グランドハンドラー、航空交通管制(ATC)間でターンアラウンドのマイルストーンを共有できるようになりました。遅延の早期特定により、航空会社は航空機を再ルーティングし、乗務員スケジュールを調整して連鎖的な混乱を最小化できます。ただし、航空会社が独自の運用指標の開示を躊躇するため、データガバナンスは依然として課題となっています。中立的なデータ管理者を任命した空港では参加率が高まり、スロット遵守率が向上しており、ガバナンス設計が投資対効果(ROI)の実現においてテクノロジーと同等の影響力を持ち得ることを示しています。精度を損なうことなくデータフィードを匿名化するモジュール型インターフェースを提供するベンダーは、プライバシーを重視する欧州の空港で受け入れられつつあります。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 多大な資本投資と統合の複雑性 | −0.7% | 世界全体;小規模空港への影響が大きい | 長期(4年以上) |
| サイバーセキュリティの脆弱性とデータプライバシーに関する懸念の高まり | −0.5% | 厳格な規制を持つEUおよび北米 | 中期(2~4年) |
| クロスプラットフォームの相互運用性を制限するプロプライエタリなレガシーシステム | −0.4% | 北米および欧州 | 長期(4年以上) |
| 空港事業者における高度な分析・IT専門知識の不足 | −0.3% | 新興地域 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
多大な資本投資と統合の複雑性
大規模な空港ハブは通常、主要なITオーバーホールに約5,000万米ドルを割り当て、移行期間中もシステムの稼働を維持するために24~36ヶ月の移行タイムラインを設けています。さらに、7年ごとに発生するハードウェアのリフレッシュサイクルは、資本プロジェクトを継続的な運用費用に変えることで財政的負担を増大させます。小規模な空港はクラスAの施設と比較して旅客1人当たりのコストが大幅に高くなりますが、同等の収益源を持たないことが多いです。その結果、取引ごとの手数料によって複雑性を簡素化するSaaSソリューションを採用することが多くなっています。統合タイムラインは、投資対効果(ROI)モデルが有利であっても、一部の公共部門の所有者が近代化プロジェクトを承認することを躊躇させる要因にもなっています。
サイバーセキュリティの脆弱性とデータプライバシーに関する懸念の高まり
2024年8月、シアトル・タコマ国際空港でのランサムウェア攻撃により手荷物処理が3日間停止し、復旧コストと収益損失で1,200万米ドルが発生しました。[2] 同様に、デルタ航空は2024年7月にCrowdStrikeに関連した障害を経験し、7,000便が運航停止となり、緊密に統合されたシステムが設定ミスの影響をいかに悪化させるかを浮き彫りにしました。欧州の事業者は、旅客データを72時間以内に匿名化することを義務付けるGDPRの下で追加の課題に直面しており、収益分析のために90日間のデータ保持を好む航空会社の方針と相反しています。リスクを軽減するため、空港はネットワークセグメンテーションとエアギャップ型の運用システムの導入を進めており、これによりプロジェクト予算が10~15%増加しますが、侵害の潜在的な影響を効果的に低減します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
アプリケーション別:
セキュリティが支出と成長を牽引セキュリティアプリケーションは2025年の収益の22.27%を占め、他のすべてのアプリケーションカテゴリを上回り、2031年にかけて5.83%で成長すると予測されています。この成長は、既存のアクセス制御システムに統合されたバイオメトリクス出国認証によって牽引されており、2026年までにすべての国際出発便に対して米国CBPが義務付けています。2025年半ばまでに、CBPシステムは8億700万人の旅行者を処理し、2,229件のなりすましを検出しており、運用上の成熟度を示し、顔認証ゲートのビジネスケースを強化しています。手荷物追跡とランプ管理を含むグランドハンドリングアプリケーションは支出の18%を占めますが、RFIDタグリーダーのコモディティ化と航空会社がリアルタイムの手荷物位置データを競合他社と共有することへの消極的な姿勢から、成長率は3.1%と低くなっています。
収益管理インターフェースやスロット会計などの財務・オペレーションアプリケーションは、空港情報システム市場の16%を占めています。ただし、OracleやSAPが提供するクラウドネイティブのERPシステムからの価格圧力に直面しており、航空業界特化型ベンダーに挑戦しています。飛行情報表示システム(FIDS)やモバイルアプリのバックエンドを含む旅客情報システムは市場シェアの19%を占め、静的ディスプレイからBluetoothビーコンを介した動的コンテンツ配信への移行に支えられ、4.2%で成長しています。最小のセグメントである保守アプリケーション(15%)は、予知分析がニッチなアドオンからAODBプラットフォームのコア機能へと移行するにつれて変革が進んでいます。この進化はスタンドアロンの保守ソフトウェアの収益を圧縮する一方で、これらの機能をより広範なシステムに組み込んでいます。
米国TSAは231の空港に2,054台のCAT-2ユニットを運用しており、1時間当たり約250人の旅客を処理しており、これは手動チェックの2倍のスループットです。これらのシステムは、人間の審査員が8%のケースで見逃す不一致を特定します。セキュリティチェックポイントはタイムスタンプ付きのフローレコードを生成し、ゲート割り当てデータと統合することで、ターミナル事業者が小売スタッフを動的に配置し、コンセッションの営業時間を調整できるようになります。この機能により、2024年の欧州主要ハブでは旅客1人当たりの非航空収益が12%増加しました。さらに、2024年末までにすべてのシェンゲン国境で非EU国籍者のバイオメトリクス登録を義務付けるEUの入出国システムにより、空港は新しいデータ交換プロトコルをサポートするためにDCSプラットフォームをアップグレードすることを余儀なくされています。このコンプライアンス主導のリフレッシュサイクルは、2028年までセキュリティアプリケーションの成長を持続させると見込まれています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入後にご確認いただけます


システムエリア別:
ターミナルサイドプラットフォームがエアサイドスタックを支配ターミナル側システムは2025年の収益の53.78%を占め、2031年にかけて6.22%の成長が見込まれています。この優位性は、出発・到着ホールにおける旅客向けタッチポイントの集中を反映しています。一方、FIDS、AODB、リソース管理システム(RMS)、航空交通管理(ATM)統合を含むエアサイド空港システムは、残りの46.22%の収益を占め、3.1%というより緩やかな成長率が予測されています。この格差は、フライト情報ディスプレイの成熟度と、運用データベースの更新サイクルの遅さに起因しています。
ターミナル側システムの中では、DCSプラットフォームが航空会社所有のインフラから空港提供の共用環境へと移行しています。この転換により、ハードウェアコストを複数の航空会社に分散させることが可能となり、動的なゲート再割り当てが促進されます。例えば、500以上の空港に導入されているSITAのFlexプラットフォームはこのモデルを体現しています。単一のキオスクアレイが15〜20の航空会社にサービスを提供し、航空会社ごとの設備投資を60%削減しながら、ゲート稼働率を18%向上させています。さらに、共用旅客処理システム(CUPPS)と共用ターミナル機器(CUTE)インターフェースは、クラウドネイティブAPIへの統合が進んでいます。この移行によりオンサイトサーバーが不要となり、ターミナル側ハードウェア収益が年間8〜10%削減される一方、ソフトウェアサブスクリプション収益は増加しています。セルフサービスキオスクとデジタルサイネージは、ターミナル側サブセグメントの中で最も成長が速く、CAGRは7.40%です。これらの技術は、人件費削減と旅客体験向上という二重の目標によって推進されています。
空港では、静的なフライト情報ディスプレイをQRコードスキャンによる個別ゲート案内が可能な4K LEDパネルへと置き換える動きが加速しています。このイノベーションにより、2024年のアムステルダム・スキポール空港では乗り継ぎミス率が14%低下しました。しかし、エアサイドシステムは異なる成長ダイナミクスに直面しています。FIDSテクノロジーは、LEDパネルの長い耐用年数(10〜12年)と情報アーキテクチャの標準化により、差別化の機会が限られているため、成長が頭打ちとなっています。
一方、フライトスケジュールをリソース配分に結びつける運用基盤として機能するAODBプラットフォームは、機械学習モジュールを組み込んでいますこれらのモジュールは、従来のルールベースシステムより45分早くターンアラウンド遅延を予測することができます。ただし、こうした高度な機能の採用は、専任のデータサイエンスチームを持つクラスA空港に集中しています。ゲート、スタンド、地上支援機器の割り当てを管理するRMSプラットフォームは、大きな成長機会を提供しています。現在、自動リソース最適化を活用している空港は30%未満にとどまり、手動ディスパッチングに依存しています。その結果、ピーク時に資産の20〜25%が遊休状態となっており、自動化による効率改善の可能性が浮き彫りになっています。
展開モード別:
クラウドが台頭するもオンプレミスが継続オンプレミス展開は2025年の支出の53.15%を占め、クラウド/SaaSセグメントは7.98%という二桁近い成長を示した唯一のセグメントでした。この乖離は、空港の規模とデータ主権の優先度によって影響を受けています。北米と欧州のクラスAの空港は特に、旅客データの管理を維持しネットワーク障害時のレイテンシリスクを軽減するためにオンプレミスアーキテクチャを好んでいます。さらに、ソフトウェアを内部でホスティングすることで、事業者はベンダー交渉においてレバレッジを持ち、プロバイダーの切り替えを信頼性をもって示唆することができ、保守費用を15~20%削減できる可能性があります。
クラウド展開は、社内ITスタッフが不足しており多額の設備投資よりも予測可能な取引ごとの価格設定を好むクラスCおよびDの空港にとってより魅力的です。例えば、SaaSサブスクリプションとして提供されるAmadeusのAltéaスイートは、処理された旅客1人当たり0.08~0.12米ドルを請求します。このモデルはコストを収益に連動させ、初期ハードウェア投資の必要性を排除します。クラウドの採用はアジア太平洋地域で加速しており、グリーンフィールドの空港が最初からSaaSプラットフォームを統合しています。2025年に開港予定のインドのナビムンバイ国際空港は、旅客の成長に合わせて弾力的にスケールするクラウドネイティブのAODBおよびDCSシステムを選択しており、レガシーハブを悩ます未使用のサーバー容量による過剰プロビジョニングの問題を回避しています。
セキュリティ上の懸念は引き続き課題をもたらしています。GDPRのデータ居住要件は、EU内の空港がリージョン内のデータセンターを持つクラウドプロバイダーを使用することを義務付けており、ベンダー選定を分断し、グローバルなハイパースケールプラットフォームと比較してコストを10~15%増加させています。中東はハイブリッドアプローチを提供しています。ドバイ国際空港は、2つのターミナルと建設中のアル・マクトゥーム国際空港にわたってデータを統合するプライベートクラウドを運用しています。このアプローチは、クラウドアーキテクチャのスケーラビリティとオンプレミスホスティングの制御性を組み合わせています。このようなハイブリッドモデルは、空港がハイパースケールベンダーからの運用上の自律性を維持しながらインフラを将来に備えようとするにつれ、普及する可能性が高いです。
空港規模別:
クラスCの施設が主要ハブを上回る年間2,500万人以上の旅客を処理するクラスAの空港は、2025年の投資の39.87%を占めました。ただし、250万人から1,000万人の旅客にサービスを提供するクラスCの空港は、より大きなハブの成長を上回る5.13%の速い成長率が予測されています。このトレンドは、レガシーインフラに関連する統合の課題を排除するターンキーSaaSプラットフォームの地方都市での採用に起因しています。1,000万人から2,500万人の旅客を処理するクラスBの空港は市場シェアの28%を占め、4.1%で成長すると見込まれています。一方、250万人未満の旅客にサービスを提供するクラスDの空港は市場の12%を占め、限られた予算と規模の経済の欠如により3.8%で成長すると予測されています。
開港時に1,200万人の旅客を処理することを目指すインドのノイダ国際空港は、クラスCの空港の成長ポテンシャルを示しています。シーメンスのクラウドベースの手荷物処理システムとNECのバイオメトリクス搭乗プラットフォームを導入することで、既存のハブで統合タイムラインを通常18~24ヶ月延長するミドルウェア層を回避しており、地方都市のグリーンフィールドプロジェクトの優位性を示しています。
クラスAの空港は「イノベーターのジレンマ」に直面しています。既存のオンプレミスシステムは段階的なアップグレードを正当化するのに十分な収益を生み出しています。それでも、レガシーインターフェースの維持にかかる累積コストは、グリーンフィールドのクラスC施設の総IT予算を超えることが多いです。これにより市場に競争上の格差が生まれています。
競争環境はますます二極化しています。SITAやAmadeusなどのベンダーは、長期サービス契約と高い切り替えコストを通じて主要ハブでの優位性を維持しています。一方、Vision BoxやMaterna IPSなどのアジャイルなSaaSプロバイダーは、展開速度が広範なカスタマイズよりも優先される地方空港で大きなシェアを獲得しています。
地域分析
北米、欧州、中東およびアジア太平洋地域の空港情報システム市場
北米は2025年の収益の29.85%を占め、超党派インフラ法に基づくFAAの250億米ドルの配分と、アトランタ、ダラス、シカゴ、ロサンゼルスなどの主要クラスAハブの存在によって支えられています。これらのハブは、空港1か所あたり1億米ドルを超えるIT支出を牽引しています。一方、アジア太平洋地域は5.31%の成長率でリードすることが予測されており、中国の北京大興拡張、インドのナビムンバイおよびノイダ空港、そして2030年までに年間1億8,500万人の旅客を収容するよう設計されたリヤドのキング・サルマン国際空港などの大規模プロジェクトが牽引しています。欧州は支出の26%を占め、3.90%の成長を遂げており、EUの持続可能性に関する義務とA-CDMネットワークの成熟が影響しており、変革的なイノベーションの機会を制限しています。
中国およびインドの空港情報システム市場
良好な人口動態のトレンドと強固な政策支援が、アジア太平洋地域の成長を後押ししています。中国の民用航空局は、2024年から2026年にかけて空港デジタル化に180億米ドルを配分しており、北京や上海などの主要ハブの混雑緩和を目的として、地方都市におけるAODBおよびA-CDMの導入に重点を置いています。同様に、インドの空港局は2028年までに120億米ドルのインフラ投資を発表しており、そのうち40%が新設・拡張施設のITシステムに充てられています。この焦点の転換はベンダーにとって戦略的な意味を持ち、従来北米および欧州市場を対象としていた企業が、国内サプライヤーを優遇する調達慣行に対応するため、アジア太平洋地域でのローカルパートナーシップを形成しています。例えば、NEC Corporation の顔認証システムは、東京成田空港および大阪関西空港に導入されており、同社のローカルな専門知識を活用して、外国競合他社にはアクセスしにくいデザインビルド契約を獲得しています。
欧州の空港情報システム市場
欧州の成長軌道は、その規制の枠組みによって形成されています。GDPRのデータ居住地および同意要件は、空港が航空会社および国境当局とデータ処理契約を交渉する中で、生体認証システムの導入スケジュールを6か月から9か月延長させています。さらに、EU域外国民に対する生体認証登録を義務付けるEUの入出国システム(EES)により、空港は新たなコンプライアンス要件を満たすためにDCSプラットフォームのアップグレードを迫られています。このコンプライアンス主導の更新サイクルは2024年および2025年の投資を持続させましたが、展開が完了する2027年までには縮小すると予測されています。
中東の空港情報システム市場
中東のハブ・アンド・スポークモデルは、IT支出を少数の大規模空港に集中させています。例えば、2024年に8,700万人の旅客を処理したドバイのDXBは、ターミナル間のデータを統合し、エミレーツ航空の予約システムと接続するプライベートクラウドを運用しています。このカスタマイズの高さが2億米ドのIT予算を正当化しており、集中型の大規模インフラ投資を重視する同地域の姿勢を反映しています。

規制環境
空港情報システム市場は、国際民間航空機関(ICAO)が国際基準および勧告方式(SARPs)を通じて世界レベルで定める安全・運用基準、および連邦航空局(FAA)や欧州航空安全機関(EASA)などの国・地域の規制当局によって形成されている。ICAO附属書14第1巻の改正18号の更新では、空港設計、視覚援助施設、エプロン管理、地上支援業務にわたる新規・改訂条項が段階的な適用時期をもって導入され、2025年11月27日および2026年11月26日という節目が含まれており、これが空港がエプロン、ターンアラウンド、地上支援業務の情報ワークフローの改修をいつ優先するかに影響を与えている。
北米では、FAAの空港適合基準および資金枠組みが、空港運営者が調達できるものや、パフォーマンスとコンプライアンスをどのように文書化するかを規定しており、更新されたAIP適格性ガイダンスは、空港資本プログラムの中でデジタルシステム(例えば、先進的なデジタル建設管理システムやサイバーセキュリティ対策)をますます認識するようになっている。欧州では、EASAが2026年3月に空港に関するEasy Access Rulesを更新し、要件を統合するとともに、欧州委員会委任規則(EU)2025/21に整合した地上支援業務関連の条項を組み込んだ。これにより、空港がターミナル側・エアサイド側の運用全体でデータガバナンス、運用手順、監査可能なシステム記録を正式化するための、さらなるコンプライアンス上の推進力が加わっている。
バリューチェーン分析
空港情報システムのバリューチェーンは、AODB、A-CDM、空港運用センターなどの運用基盤に関する標準、アーキテクチャ、コアプラットフォームの開発から始まり、その後、専門モジュール(生体認証、旅客処理、リソース管理、荷物・ランプシステム、分析)へと拡大する。ベンダーおよびサブシステムプロバイダーは、航空会社、地上支援業者、国境管理当局、航空航法サービス提供者を含む空港関係者と統合しており、相互運用性の要件やデータ共有契約が、ソフトウェア機能と並んで決定的な要素となることが多い。
調達は通常、空港計画・プログラム管理から始まり、ソリューション設計、システム統合、展開、長期的なマネージドサービスへと進み、数十のシステムに関わる複雑な近代化プログラムでは、マスターシステムインテグレーターの役割が拡大している。最近の市場実例はこの統合主導型モデルを示している。DXC Technologyはパース空港のマスターシステムインテグレーターに選定され、新ターミナルプログラムのために70以上のITおよび運用システムにわたる設計、統合、テストを調整している。一方、シカゴ・オヘア国際空港などの大規模ハブの改修では、プラットフォーム展開を通じて旧来のAODBおよびリソース管理機能の置き換えが行われている。下流では、運用・サポートがクラウド管理型接続やプラットフォーム運用を通じて提供される傾向が強まっており、これは定期的なハードウェア更新プロジェクトから、継続的な更新、サイバーセキュリティ強化、空港生態系全体でのパフォーマンス最適化への移行を反映している。
競争環境
空港情報システム市場は中程度に分散しており、上位5社のベンダーであるSITA、Amadeus、Honeywell、Thales、Indraが合計で市場シェアの約38%を占めています。これにより、バイオメトリクスゲートウェイ、リソース最適化、空港協調意思決定(A-CDM)オーケストレーションなどの分野に特化した専門プレイヤーに大きな機会が残されています。市場では、システム全体の刷新に伴うリスクに関する調達委員会の懸念に対応するため、モノリシックなスイート販売からAPIファーストのマイクロサービスへの戦略的シフトが見られます。例えば、500以上の空港に導入されているSITAのFlexプラットフォームはこのモジュール型アプローチを体現しています。航空会社はDCS、手荷物追跡、バイオメトリクスソリューションなどの個別モジュールをサブスクライブでき、初期設備投資を削減しながらベンダーに安定した収益ストリームを確保しています。[3]
SaaSサブスクリプションとして提供されるAmadeusのAltéaスイートは、処理された旅客1人当たり0.08~0.12米ドルを請求します。このモデルはベンダーの収益を空港のスループットに連動させ、初期ハードウェア投資の必要性を排除します。最も高い競争激化はターミナルサイドシステムで観察されており、セルフサービスキオスクとデジタルサイネージのコモディティ化により2022年以降ハードウェアマージンが15~20%低下しています。収益性を維持するため、ベンダーはハードウェア製品にソフトウェアサブスクリプションとマネージドサービスをバンドルする傾向を強めています。さらに、AODBおよびRMSからのデータストリームが十分に活用されていないエアサイド資産の予知保全には未開拓の機会が存在します。サステナビリティ分析は、企業サステナビリティ報告指令の下でのスコープ3排出量開示要件へのEU空港のコンプライアンスによって牽引されるもう一つの成長分野です。
Vision BoxとNECは、顔認証モジュールを既存のDCSプラットフォームに統合し、カーブからゲートまでのタッチポイントを接続してシームレスな旅行回廊を構築し、旅客処理時間を最大40%短縮しています。同様に、ADB SAFEGATEの高度な視覚的ドッキングガイダンスシステムは、レーザーセンサーを使用して航空機を正確なゲート位置に誘導し、AODBプラットフォームと統合されています。この統合によりスタンド割り当てが自動化され、航空機のターンアラウンドタイムが8~12分短縮されます。INFORMのOptIFlightモジュールなどの新興ディスラプターは、ゲート割り当てに強化学習を活用し、従来のルールベースシステムと比較してリソース利用率を12~15%改善しています。これらの機能は、リソースを最適化しコストのかかるターミナル拡張を遅らせたいクラスAの空港にとって特に魅力的です。
空港情報システム産業リーダー
-
SITA N.V.
-
Amadeus IT Group, S.A.
-
THALES
-
Indra Sistemas, S.A.
-
Honeywell International Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
空港情報システム市場
- SITA N.V.
- Amadeus IT Group, S.A.
- Honeywell International Inc.
- THALES Group
- Indra Sistemas, S.A.
- RTX Corporation
- Airport Information Systems
- IBM Corporation
- NEC Corporation
- Samsung Electronics Co., Ltd.
- T-Systems International GmbH
- Siemens AG
- VISION BOX – SOLUÇÕES DE VISÃO POR COMPUTADOR, S.A.
- Materna IPS GmbH
- Beumer Group
- INFORM Institut für Operations Research und Management GmbH
- ADB SAFEGATE
- Frequentis AG
- Damarel Systems International Ltd.

市場機会と将来展望
近い将来の主要な機会は、セキュリティ、国境処理、地上支援業務の連携に関するコンプライアンス主導の改修サイクルにある。空港は、物理的な設置面積を拡大せずに、監査可能な記録を生成し、役割ベースのアクセス制御を実施し、生体認証データと運用データを統合できるシステムを必要としている。具体的なプログラムの根拠としては、米国CBPによる2026年までの国際出国向け生体認証出国確認の推進、シェンゲン境界におけるEU出入国管理システムの要件、そして2026年11月の節目に向けてエプロンおよび地上支援業務プロセスのデジタル化を促進する、段階的なICAO附属書14の適用日程が挙げられる。
近代化を目的とした大規模プロジェクトやグリーンフィールド開発は、特に拡張計画の設計段階からデジタル運用を組み込む場合において、クラウドネイティブなAODB、A-CDM、リソース最適化スタックのホワイトスペースを拡大している。例として、ドバイのアル・マクトゥーム国際空港拡張プログラムが挙げられ、2032年までに年間旅客数2億6,000万人を目標とする第1段階のために、2026年末までに550億AEDの契約が発注される予定と発表されている。また、アフリカにおける大規模な空港改修としては、ケニア空港公社が2026年6月にジョモ・ケニヤッタ国際空港の近代化契約(12億米ドル)を発注した例がある。同時に、IATAのCUSS 2への移行(CUSS 1.5サポートは2025年12月31日終了)などの業界主導の技術移行は、キオスクや共同利用旅客処理の実行可能な置き換えサイクルを生み出しており、統合時間とベンダーロックインを削減するAPIファーストで標準に準拠したプラットフォームへの需要を加速させている。
Recent Industry Developments in 空港情報システム市場
- 2026年7月:ウェスタン・シドニー国際空港は、2026年10月に開始予定の、オーストラリア初の空港全体を対象とした地上支援機材(GSE)プール運用プログラムをFreightquipと共同で運営する提携を発表した。この動きは共有資産の配分と利用を集中管理するもので、より広範な空港運用システムに連携するリアルタイムのリソース追跡、配車、運用データ統合の必要性を高めている。
- 2026年4月:SITAは、HPE Aruba Networkingを基盤とする空港接続向けマネージドLAN/WLANサービス「SITA Campus Network」を発表した。空港ネットワーク層をマネージドサービスとして製品化することにより、AODB、A-CDM、旅客処理アプリケーションのための常時稼働のデータ交換を支援しつつ、空港IT部門の運用負担を軽減する。
- 2025年1月:ナビ・ムンバイ国際空港は、インドのDigiYatraプラットフォームと統合されたエンドツーエンドの生体認証搭乗システムの導入について、NEC Corporationに4,500万米ドルの契約を発注した。この契約は、単一トークンによる旅客体験のビジネスケースを強化し、ID管理、出発管理、ターミナル運用システム間の相互運用可能なインターフェースへの需要を高めている。


空港情報システム市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、空港情報システム市場は、エアサイドおよびターミナル側の機能全体にわたってリアルタイムの運用情報および旅客情報を収集・処理・共有するために使用される、空港固有のソフトウェアおよび統合ハードウェアから生み出される収益として定義されます。
対象範囲の除外事項:本市場規模の算定には、独立型の航空交通管制レーダー、手荷物コンベアハードウェア、および空港運用向けに設計されていない汎用エンタープライズITプラットフォームは含まれません。
セグメンテーション概要
- アプリケーション別
- 保守
- グランドハンドリング
- 財務・オペレーション
- セキュリティ
- 旅客情報
- システムエリア別
- エアサイドシステム
- 飛行情報表示システム(FIDS)
- 空港運用データベース(AODB)
- リソース管理システム(RMS)
- 航空交通管理(ATM)統合
- ターミナルサイドシステム
- 出発管理システム(DCS)
- 共通利用型旅客処理(CUPPS/CUTE)
- セルフサービスキオスクおよびデジタルサイネージ
- エアサイドシステム
- 展開モード別
- オンプレミス
- クラウド/SaaS
- 空港規模別
- クラスA
- クラスB
- クラスC
- クラスD
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- フランス
- ドイツ
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- アジア太平洋その他
- 南米
- ブラジル
- 南米その他
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、空港が一般的に空港情報システムとして分類するものをマッピングすることから始まり、隣接する空港テクノロジーカテゴリーが同一の収益プールに混入しないようにしました。需要と運用コンテキストを把握するため、ICAO航空輸送統計、IATA旅客・航空会社指標、国際空港評議会(ACI)の空港運用刊行物、FAA航空活動データセット、Eurostat輸送・モビリティシリーズなどの公開情報源を照しました。
また、空港当局の調達ポータル、公開入札通知、規制当局または政府のインフラ更新情報を調査し、展開タイミングとアップグレードのトリガーを把握しました。企業の年次報告書、投資家向けプレゼンテーション、業界団体のウェブサイト、信頼性の高い航空・輸送専門誌を活用して、モジュールの範囲、展開モデル、および典型的な契約構造を相互検証しました。さらに、企業財務・インテリジェンスおよび一般ニュース・財務情報に関する有料サブスクリプションを選択的に利用し、収益エクスポージャーと地域別構成を検証しました。ここに記載されているデスクリサーチのソースはあくまで例示であり、データ収集・検証・明確化のために他の多くの公開文書も使用されています。
一次インタビューおよびサーベイ
空港のITリーダー、オペレーションチーム、システムインテグレーター、ソリューションスペシャリストとの一次討議を実施し、空港が統合された空港情報システムプログラムとして購入するものと、個別に調達するものを明確にしました。これらのインプットは、空港クラス別の採用状況、一般的なモジュールバンドル(FIDSやリソース管理など)、ならびにアジア太平洋、欧州・中東・アフリカ、南北アメリカにわたる現実的な価格設定と更新動向の検証に役立てられました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 大手:29% | CXO:15% | アジア太平洋:50% |
| 中堅:52% | 部門・ユニットリーダー:42% | 欧州・中東・アフリカ:30% |
| 中小規模プレイヤー:19% | マネージャー:43% | 南北アメリカ:20% |
市場規模算定と予測
市場規模の算定はトップダウンアプローチを用いて構築されました。旅客数および航空機移動指標を、空港クラス別および主要運用ワークフロー別の予想システム導入数に変換しました。需要プールが確立された後、サンプリングされたサプライヤー収益チェック、典型的なモジュールアタッチレート、調達協議から得た平均販売価格×数量の推計を含む選択的なボトムアップ近似値を使用しました。これらのチェックは、ギャップが見られた箇所の合計値を調整するために使用されました。
モデルで使用されたインプット(例示的なものであり、網羅的ではありません)には、地域別旅客スループット、規模カテゴリー別商業空港数、ターミナル拡張・近代化のタイムライン、クラウド/サービスとしてのソフトウェアへの移行展開シェア、フライトおよび旅客情報プラットフォームの一般的なアップグレードサイクルが含まれます。予測にあたっては、交通量の成長、設備投資の柔軟性、および実装リードタイムに連動したベース、保守的、積極的なシナリオ分析が適用されました。その後、専門家との協議で共有されたコンセンサス範囲を用いてモデルを調整しました。ボトムアップチェックで企業詳細が不足している場合は、空港クラスごとのピアベンチマークを適用し、その結果を入札量シグナルおよび典型的なプロジェクト期間と照合して再確認しました。
データ検証と更新サイクル
アウトプットは、空港の設備投資発表、入札量、導入済みベースの更新サイクルなどの独立したシグナルと照合して三角測量を行い、通貨タイミングと地域外れ値についても確認しました。ある地域で交通量と支出の間の予想される連動関係からの乖離が見られた場合、前提条件を見直し、それが一時的な事象を反映しているのか、それとも持続的な変化であるかを確認するために回答者に再連絡しました。
承認前に、モデルは過去の成長率との差異チェック、価格の妥当性チェック、エアサイドとターミナル側の用途合計にわたる整合性テストを含む多段階のアナリストレビューを経ます。レポートは年次で更新され、重要なイベントに対しては中間更新が行われ、クライアントが最新の更新されたビューを受け取れるよう、最終的な納品前の確認が完了されます。
Mordor Intelligenceの空港情報システム市場規模と他の公表推計との比較
空港情報システムの公表市場規模がしばしば一致しないのは、調査によって対象とする製品バンドル、基準年、価格設定および通貨タイミングの前提が異なるためです。また、ある推計が調達サイクルや実装タイミングに敏感である一方、別の推計が広範な交通量成長パターンに依拠している場合にも差異が生じます。
独立型の航空交通管制レーダーはMordor Intelligenceの対象範囲外です。他の推計がATC機器と広範な空港テクノロジーを同一の合計に含めている場合、この除外だけでも差異が拡大する可能性があります。また、手荷物処理がハードウェア重視のシステムとしてカウントされるかソフトウェア主導のプラットフォームとしてカウントされるか、クラウドサブスクリプションの年換算方法、および一次検証なしに中小規模空港でアップグレードサイクルが短縮されると仮定されているかどうかによっても差異が生じます。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 4.36 ビリオン 米ドル(2026年) | |
| 業界出版社A | 3.97 ビリオン 米ドル(2024年) | より早い基準年を使用しており、より広範な空港システムリストにわたって工場出荷時の価値を報告することが多く、展開ベースのロールアップと比較してサービス重視の収益認識が圧縮される可能性があります。 |
| 業界調査機関B | 4.24 ビリオン 米ドル(2024年) | 通常、空港情報プラットフォーム周辺のより広範なバンドルを含み、クラウドモジュールのより迅速な収益化を前提としているため、ハードウェアとソフトウェアが一貫して分離されていない場合に合計値が高くなる可能性があります。 |
3つの数値の差異は、主にシステムスタックに何が含まれるか、および収益が一時的な展開と継続的な契約の間でどのようにタイミングされるかに起因しています。インプットを空港交通量、アップグレードサイクル、展開ミックス、および調達シグナルに結びつけることで、市場規模の算定は明確な変数と再現可能なステップに遡ることが容易になります。


レポートで回答される主要な質問
クラウド/SaaS展開がオンプレミスシステムと比較して速い成長を示している要因は何ですか?
低い初期コスト、旅客1人当たりの従量課金制、アジア太平洋地域のグリーンフィールドプロジェクト、ベンダー管理のサイバーセキュリティがクラウド/SaaSをCAGR 7.98%に押し上げています。
クラスCの空港が処理旅客数が少ないにもかかわらずクラスAのハブよりも速い成長を示している理由は何ですか?
ターンキーSaaSにより、クラスCの施設は18~24ヶ月の統合作業と多額のミドルウェア費用を省略でき、CAGRをクラスAの3.6%に対して5.13%に引き上げています。
サイバーセキュリティインシデントが調達の優先事項をどのように再形成していますか?
注目度の高いランサムウェアや障害による損失により、エアギャップ型ネットワークと組み込みのインシデント対応が必須となり、プロジェクト予算に10~15%が追加されています。
収益シェアにおいてターミナルサイドシステムがエアサイドプラットフォームを上回る優位性の理由は何ですか?
旅客タッチポイントは5~7年ごとに更新され支出を促進する一方、エアサイドのFIDSとAODBは10年以上使用されコモディティ化に直面しています。
EUの入出国システム義務化がバイオメトリクスシステムの展開にどのような影響を与えていますか?
コンプライアンスによりDCSのアップグレードと大規模なキオスク発注が促進されますが、EUのデータ居住規則と長い調達サイクルによりコストが10~15%増加します。
新規参入者にとってどのようなホワイトスペースの機会が存在しますか?
予知保全、スコープ3排出量分析、クラスDの空港向けの超低コストSaaSは依然として大部分が未開拓のままです。


 お客様のデータは安全であり、販売や共有は一切行われません。

