
学生情報システム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
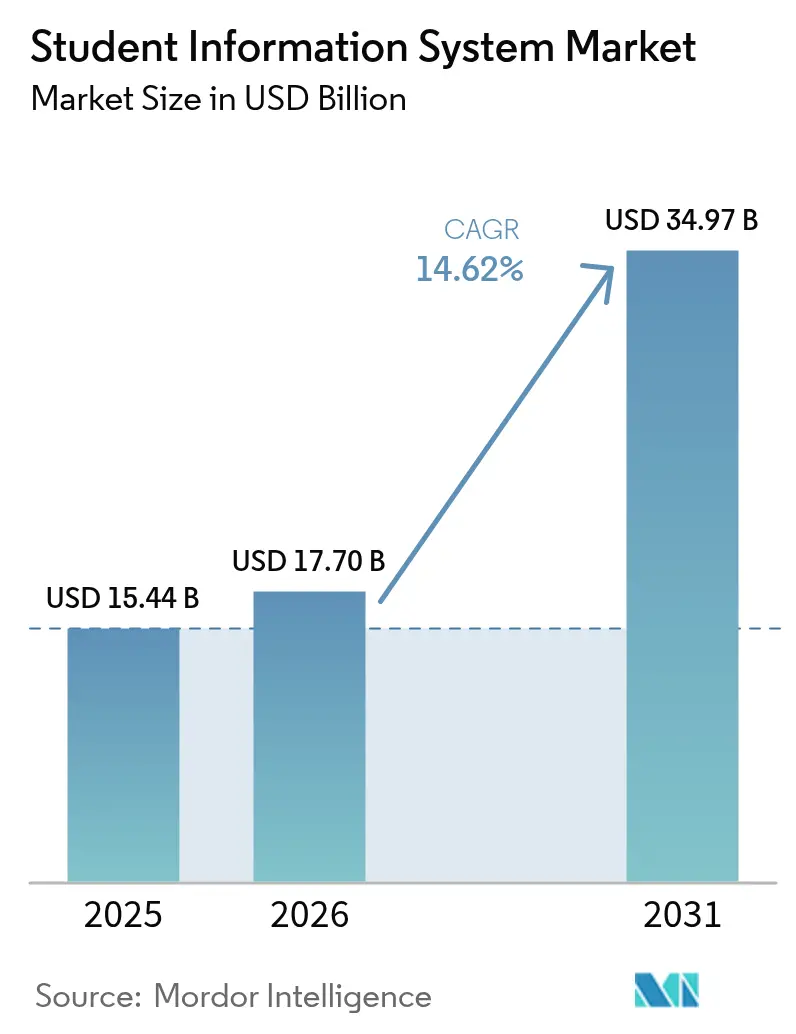
| 市場規模 (2026) | 17.7 十億米ドル |
| 市場規模 (2031) | 34.97 十億米ドル |
| Growth Rate (2026 - 2031) | 14.62 % |
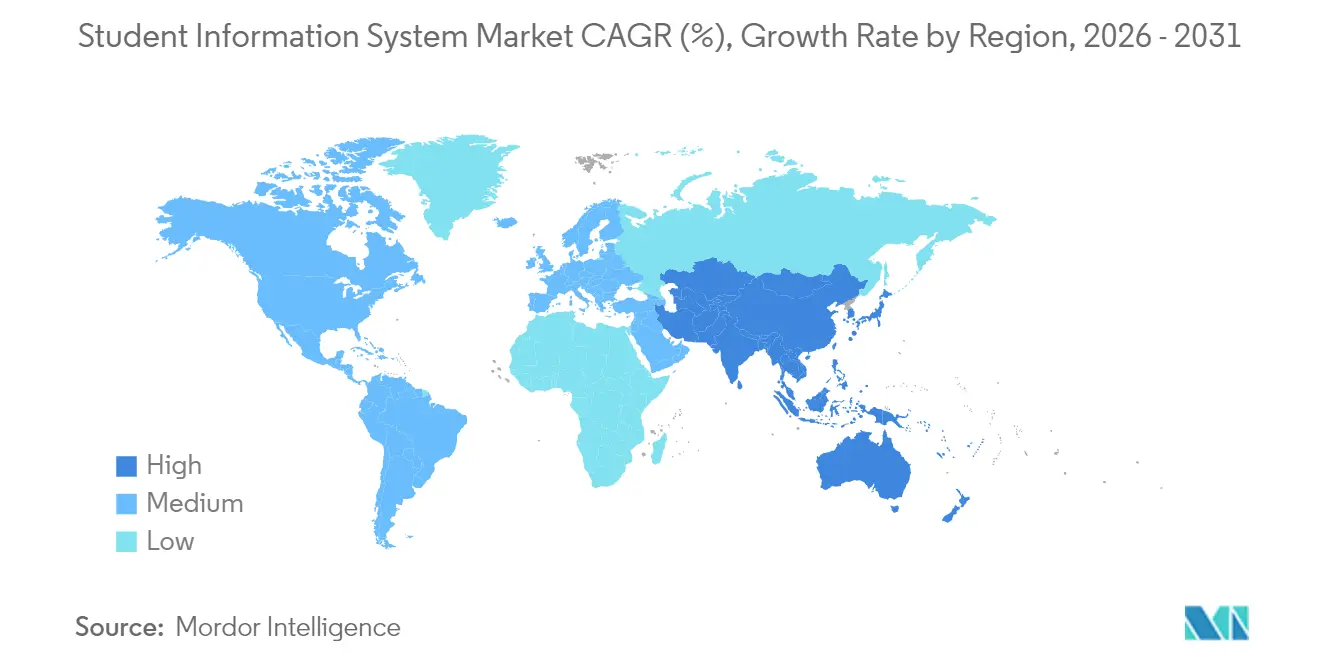
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
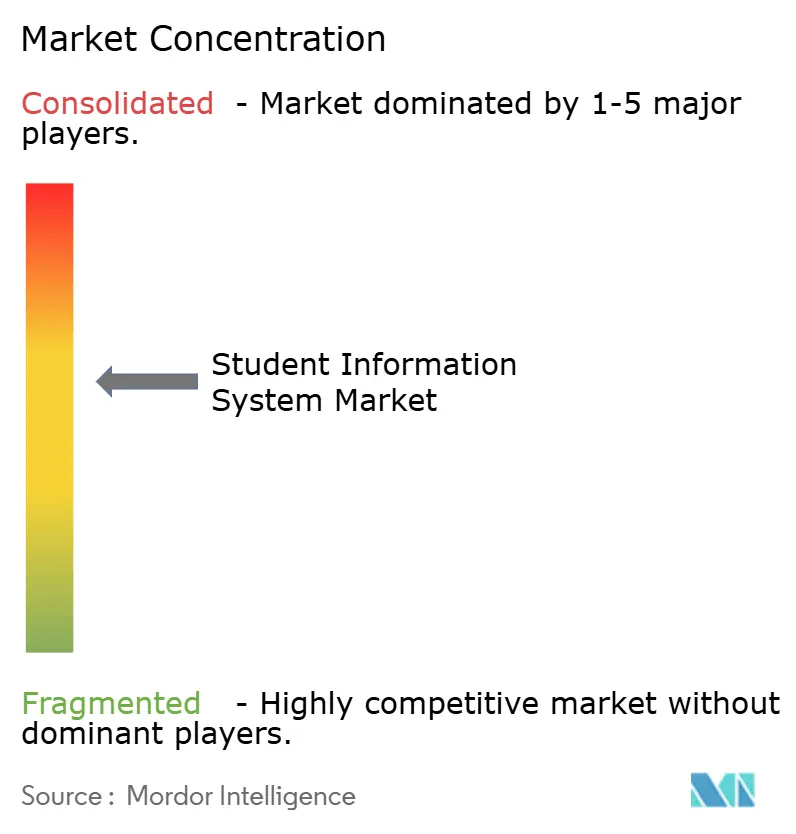
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる学生情報システム市場分析
学生情報システム市場規模は2025年に154.4億米ドルと評価され、2026年の177億米ドルから成長し、予測期間(2026年~2031年)中にCAGR 14.62%で2031年までに349.7億米ドルに達すると推定されています。クラウドファースト義務の強化、統合データエコシステムへの需要の増大、およびコンプライアンス要件の高まりが、この市場を推進する主要な力となっています。ベインキャピタルによるPowerSchoolの56億米ドルでの買収、KKRによるInstructureの48億米ドルでの買収は、長期的なファンダメンタルズへの信頼を示しており、プライベートエクイティの活動がこのセグメントの魅力を裏付けています。[1]ベインキャピタル、「PowerSchoolがベインキャピタルによって56億ドルの取引で買収される」、baincapital.com プラットフォームベンダーは機関の支出シェアを獲得するために小規模な地域プレーヤーの統合を継続しており、AI主導の分析が製品ロードマップを差別化しています。機関は予測的な学生定着機能を組み込み、規制報告を合理化し、より広範なエドテックスタックとシームレスに統合するプラットフォームを優先しています。
主要レポートのポイント
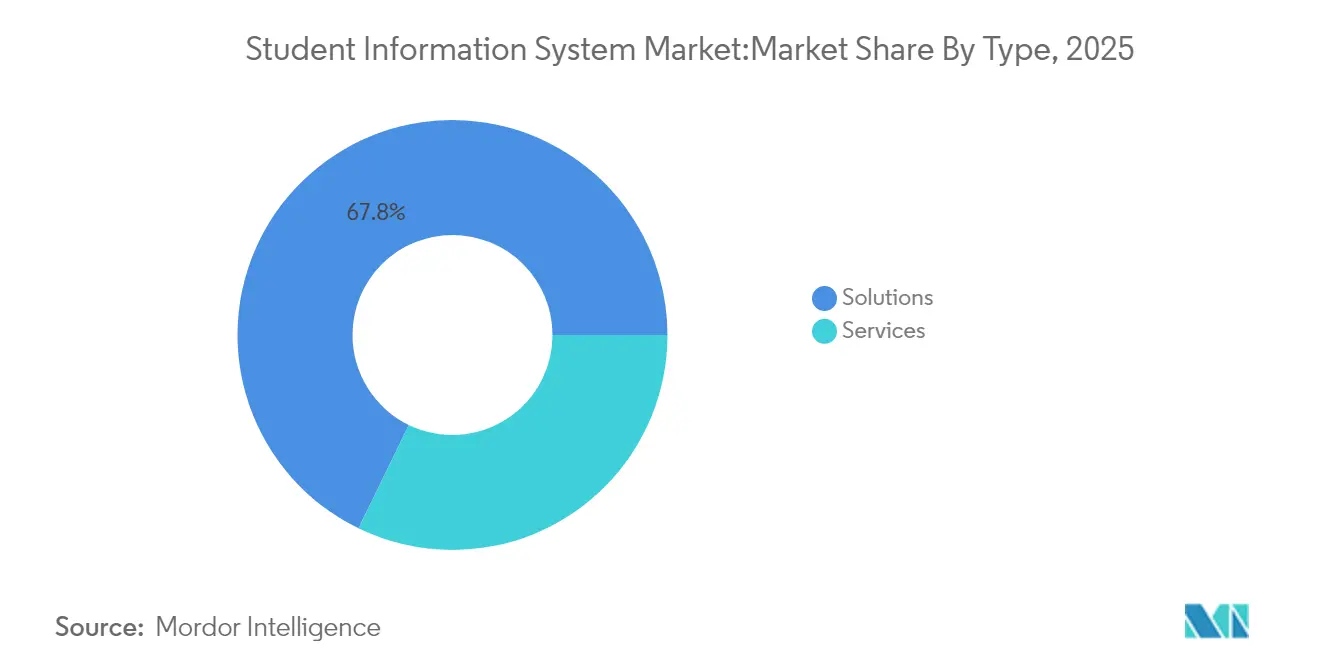
- タイプ別では、ソリューションが2025年の学生情報システム市場シェアの67.80%を占め、サービスは2031年にかけて最速の16.1% CAGRを記録する見込みです。
- エンドユーザー別では、高等教育が2025年に58.20%の収益シェアでリードし、K-12教育は2031年にかけて16.8% CAGRで拡大しています。
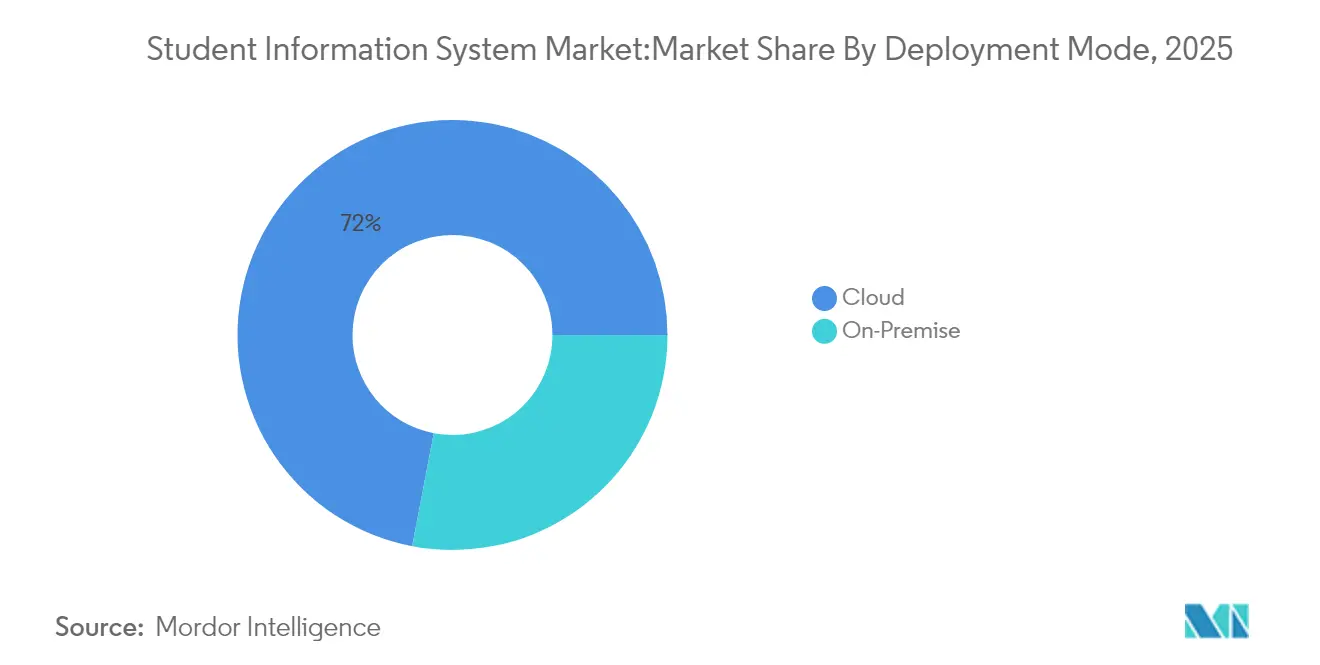
- 展開モード別では、クラウドプラットフォームが2025年の学生情報システム市場規模の72.00%のシェアを占め、15.7% CAGRで成長しています。
- 機関規模別では、中規模機関(5,001~20,000人の学生)が2025年の導入件数の43.20%を占め、小規模機関(5,000人以下)は15.9% CAGRで前進しています。
- 地域別では、北米が2025年に37.60%の収益シェアを維持し、アジア太平洋地域は2031年にかけて16.4% CAGRで拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | (~)CAGR予測への影響率(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| クラウドファーストのデジタルトランスフォーメーション義務の拡大 | +3.2% | 北米とEUで強く、グローバル | 中期(2~4年) |
| 包括的なデータ駆動型学生成功分析への義務付け | +2.8% | 高等教育に集中、グローバル | 長期(4年以上) |
| 機関への規制・報告負担の高まり | +2.1% | アジア太平洋地域へ拡大中の北米およびEU | 短期(2年以内) |
| 統合エドテックスタックとAPIに対応したSISプラットフォームへの需要 | +2.5% | 北米で最強の需要、グローバル | 中期(2~4年) |
| マイクロ資格認定/生涯学習モデルの台頭 | +1.8% | アジア太平洋地域でのパイロットプログラムを伴う北米およびEU | 長期(4年以上) |
| SISに組み込まれたAI駆動の予測的学生定着ソリューション | +2.6% | 北米と一部のEU機関が主導、グローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
クラウドファーストのデジタルトランスフォーメーション義務の拡大
機関は統合データバックボーン、リアルタイム分析、そして摩擦のない統合を実現するため、クラウドネイティブのSISプラットフォームへ全面的に移行しています。ウェスタンシドニー大学は、10のキャンパスにわたる45,000人の学生をサポートするためにEllucian Bannerに複数のアプリケーションを統合し、分散したオンプレミスシステムを単一のクラウド環境に置き換えました。[2]Ellucian、「キャンパス全体での統合されたエクスペリエンスの構築」、ellucian.com ラ・ヴェルニ大学はその後、同じクラウドスタックにAIを重ね合わせることでデータダウンロード速度を50%向上させました。クラウド普及率がすでに72.6%に達しており、多くの機関はハイブリッドモデルを不必要な複雑さとみなすようになっています。クラウドアーキテクチャはまた、従来のシステムでは競争できない分野である予測分析の基盤を築いています。その結果、ベンダーは継続的なイノベーションを支援するサブスクリプションモデルへと軸足を移しており、顧客は自動更新とより強力なセキュリティ態勢の恩恵を受けています。
包括的なデータ駆動型学生成功分析への義務付け
大学は受動的な学生支援から、予測モデリングに基づくプロアクティブなエンゲージメントへと移行しています。ジョージア州立大学は予測アラートを使用して卒業率を向上させ、ケンタッキー大学はSISが生成したインサイトを活用してリスクのある学習者を特定し支援しました。こうした価値を引き出すため、デューク大学はスタッフがダッシュボードを効果的に解釈できるようオンラインデータ研修コースを開始しました。現代のプラットフォームは学業記録、行動シグナル、財務データを統合し、各学習者の360度ビューを提供しています。この転換により、学生情報システム市場は機関のリソース配分、財政支援ターゲティング、およびカリキュラム設計に情報を提供する戦略的な分析の礎へと変革しています。
機関への規制・報告負担の高まり
世界的なデータプライバシーの枠組みが厳格化しており、SISベンダーはアーキテクチャレベルでコンプライアンス機能を組み込むことを余儀なくされています。Infinite CampusはFERPAコンプライアンスフレームワークを提供し、未成年者のデータをデフォルトで保護しています。マイクロソフトのSchool Data Syncソリューションは、統合アプリ全体でGDPRタグ付けを自動化し、転送中の個人データを保護します。資金提供機関が詳細なパフォーマンス指標を要求するため、リアルタイムの規制報告が不可欠となっています。自動化されたコンプライアンス機能を欠く機関は財務上のペナルティリスクを抱えており、プライバシーロジックと監査対応レポートモジュールを組み込んだプラットフォームへの移行を促しています。
統合エドテックスタックとAPIに対応したSISプラットフォームへの需要
断片化されたポイントソリューションはデータサイロと手動の回避策を生み出します。1EdTechコミュニティが主導するEDU-API標準は正式なリリースに近づいており、エドテック製品全体でよりクリーンな相互運用性を約束しています。InstructureとLucid Softwareのパートナーシップは、Canvas内でリアルタイムの読み書き統合を可能にすることでファイルエクスポートを排除しました。機関は現在、コア管理機能だけでなく、APIの深さ、すぐに使えるコネクタ、およびマーケットプレイスエコシステムに基づいてベンダーを評価しています。この需要は学生情報システム市場をオープンアーキテクチャへと推進し、サードパーティのイノベーションを加速させながら機関の統合コストを低減しています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響率(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 教育スタッフのスキルおよび変更管理のギャップ | -1.9% | 小規模機関で特に深刻、グローバル | 短期(2年以内) |
| 低所得地域における設備投資の制約 | -2.3% | アジア太平洋地域、中東・アフリカ、ラテンアメリカの新興市場 | 中期(2~4年) |
| データプライバシー・居住地規制の強化 | -1.2% | EUが主導し、アジア太平洋地域および一部の米国州へ拡大 | 長期(4年以上) |
| ベンダーロックインとレガシー移行の複雑さ | -1.8% | 10年以上のシステムを持つ機関に集中、グローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
教育スタッフのスキルおよび変更管理のギャップ
急速なプラットフォームの進化は、多くの機関が欠いているデータリテラシーとプロセス再設計スキルを要求しています。デューク大学のスタッフ研修プログラムは、知識のギャップを埋めるために必要な投資を示しています。特に専門能力開発予算が限られた小規模校では、手動の手続きに慣れた従業員の間で自動化ワークフローへの抵抗が持続しています。スキルアップがなければ、機関は高度な機能を十分に活用できず、投資対効果が低下し、時代遅れのプロセスへの依存が長引きます。この制約は、特にスタッフリソースが乏しい場所での学生情報システム市場全体のクラウド移行と機能採用を遅らせています。
低所得地域における設備投資の制約
2024年にパンデミック時代のESSER資金が終了したことで、多くのK-12学区はテクノロジーのアップグレードを延期せざるを得なくなりました。別の調査では、学校システムの68%が予算不足によりシステム更新を延期していることが判明しました。サブスクリプション価格設定は初期コストを低減しますが、運営予算が少ない場合は継続的な手数料が依然として負担となります。その結果、高機能のSISプラットフォームは裕福な地域に集中し、新興地域での市場普及を制限し、デジタルデバイドを拡大しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
サービス強化プラットフォームへの勢いの移行ソリューションは、機関がフルスタックプラットフォームに標準化するにつれ、2025年に67.80%の収益を獲得しました。PowerSchoolの40,000人の学生に対する90日間の展開は、ベンダーがタイムラインを短縮するために実装ツールキットを洗練させていることを示しています。サービスは支出の32.20%に過ぎませんが、キャンパスが高度な機能を引き出すための設定、研修、および分析の専門知識を必要とするため、16.1% CAGRで複利成長しています。ターンキーソリューションの持続的な魅力が統合を促進しており、プラットフォームリーダーは垂直機能を深化させ支援チームを拡大するために地域の専門家を買収しています。同時に、サービス部門は基本的な展開から継続的な最適化、データサイエンスコンサルティング、AIモデルチューニングへと進化しています。この相乗効果は、ライセンス費用を超えた収益ストリームを更新する長期的なベンダーとクライアントのパートナーシップを組み込むことで、学生情報システム市場を拡大しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能です


エンドユーザー別:
K-12の急増が機関構成を再均衡化高等教育は、複雑な機能要件とより大きな平均取引規模により、2025年に58.20%のシェアを維持しました。しかし、パンデミック後のデジタル化補助金がK-12需要の急激な増加を引き起こし、2031年にかけて16.8% CAGRを推進しています。学区全体の購入コンソーシアムは、高度な機能へのアクセスを民主化する有利な条件を交渉しています。Infinite Campusは現在、46州にわたる1,000万人の学習者にサービスを提供しており、K-12における規模のメリットを示しています。一方、大学は入学者数の逆風とレガシーの絡み合いに直面しており、移行を遅らせています。K-12の採用が拡大するにつれ、ベンダーはより若い学習者の独自のワークフローに合わせてUXとコンプライアンスモジュールを調整し、学生情報システム市場のこのセグメントでの勢いをさらに加速させています。
展開モード別:
クラウドの優位性がサブスクリプション経済を促進クラウド導入は2025年に全展開の72.00%を占め、15.7% CAGRで前進しています。ウェスタンシドニー大学はクラウドへの移行後、学生の24時間365日アクセスと合理化された管理を報告しました。取締役会がインフラリスクの低減、自動機能ロールアウト、およびネイティブセキュリティ管理を求めるため、オンプレミスのフットプリントは侵食され続けています。Unit4は2024年の新規顧客の95%がクラウド展開を選択したことを公表し、購買者の好みの不可逆的な移行を確認しました。サブスクリプション収益はまた、ベンダーのインセンティブを顧客の成果に合わせ、学生情報システム市場内でクラウドソリューションをさらに差別化するより速い製品イテレーションサイクルを支援しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能です
機関規模別:
民主化が新たなフロンティアを開拓中規模大学は、機能の複雑さと実装の俊敏性の間のスイートスポットに位置し、2025年の展開の43.20%を占めました。しかし、小規模キャンパスは歴史的な障壁を取り除くクラウド経済のなかで15.9% CAGRを記録し、最速の動きを示しています。パッケージ化されたベストプラクティステンプレートは高コストのカスタマイズの必要性を低減し、より小さなチームが以前は大規模大学専用だった予測的な学生定着ダッシュボードを活用できるようにしています。大規模機関はマルチカレッジガバナンスなどの企業規模の要件を通じてロードマップの方向性を形成し続けていますが、長引く変更管理スケジュールが採用速度を抑えています。ベンダーはデータモデルの一貫性を損なうことなく基本から高度なものまでスケールするティアード版で対応しており、それにより学生情報システム市場の総対象可能市場を拡大しています。
地域分析
北米、アジア太平洋地域およびEMEA学生情報システム市場
北米は実質的なIT予算と密なベンダーエコシステムに支えられ、2025年の収益の37.60%を占めました。しかし、キャンパスが全面的な置き換えよりも既存スタックの最適化を優先するにつれ、支出成長は緩和しています。ESSERの資金崖はK-12予算への圧力を強め、大学は入学者数の変動に直面しています。それでも、この地域は後にグローバルに展開されるAI駆動の学生定着モジュールを試験導入する革新の試験場であり続けています。アジア太平洋地域はレガシーの重荷を回避するグリーンフィールドクラウド展開の恩恵を受け、2031年にかけて16.4% CAGRで最速成長地域となっています。PowerSchoolは地域需要を活用するため、5年以内にインドの従業員を2,000人規模に拡大する計画です。Tribal Groupはブリティッシュ・ユニバーシティ・ベトナムと300万オーストラリアドルの契約を獲得し、新興市場における投資意欲の高まりを示しています。欧州はプライバシーバイデザインを組み込んだプラットフォームの価値を高めるGDPRコンプライアンスに牽引され、着実な普及を記録しています。大西洋岸カナダをカバーするEllucianとInteruniversity Services Inc.の5年間の契約は、欧州コンソーシア全体で複製できる国境を越えたコラボレーションモデルを示しています。中東・アフリカは規模では遅れをとっていますが、接続プロジェクトと労働力対応型教育アジェンダが勢いを増すにつれ、長期的な上昇余地を提供しています。総じて、これらのトレンドは学生情報システム市場の主要プレーヤーが採用した地域横断的な拡大戦略を強化しています。

規制環境
学生情報システムは、教育記録に関するプライバシー、セキュリティ、透明性の要件の拡大の下で運用されている。米国では、FERPA(20 U.S.C. 1232g;34 CFR Part 99)が教育記録へのアクセス、開示、保護を規定し、タイトルIV連邦学生援助に参加する機関は、グラム・リーチ・ブライリー法(GLBA)の保護要件と連邦学生援助局(FSA)への侵害報告義務の対象となる。米国教育省はまた、部門システム向けに2024年のIT PII処理・透明性基準を発表し、NIST SP 800-53の管理策を参照しており、学生のPIIに関する処理透明性の文書化と監査可能な保護策への需要を強化している。
欧州では、GDPRがSISベンダーと機関の双方に対するコンプライアンス義務を高めており、設計及び初期設定によるデータ保護(第25条)、処理活動の記録(第30条)、第28条に基づくデータ処理契約などの処理者契約要件が含まれる。K-12の契約実務では、学生データプライバシーコンソーシアム(SDPC)の全国データプライバシー協定(NDPA)などの標準化されたフレームワークが学区によるベンダー条件の標準化を支援し、SISプロバイダーに対して、管轄区域を越えた一貫したプライバシー付属文書、より明確なデータ共有開示、セキュリティに沿った実装慣行を促している。
バリューチェーン分析
SISのバリューチェーンは、出願者から卒業生までのデータに関する機関の記録システムとしてのプラットフォームを中心に構成されている。PowerSchool、Ellucian、Oracle、Workday、Jenzabar、Anthologyなどのコアソフトウェアベンダーは、入学、学業、出席、コンプライアンスのためのデータモデル、ワークフロー、レポート層を提供する。コアプラットフォームの周辺では、実装・マネージドサービスパートナーが構成、移行、トレーニング、継続的な最適化を支援し、クラウド・統合パートナーがホスティング、ID管理、API管理、LMS、ERP、CRM、分析ツールへの接続性を提供する。
摩擦は統合と移行の場面に集中する傾向があり、レガシーな記録、独自形式、限定的なAPIが、より広範なEdTechスタック全体の相互運用性を遅らせる可能性がある。これにより、API対応アーキテクチャと共有データ標準への重視が高まっており、これと並行してFERPAやGDPRによって形成されるガバナンス要件が、サードパーティ統合を通じたデータの伝送、監査、保持の方法に影響を与えている。ベンダーマーケットプレイスやコネクタエコシステムも、構築済み統合の流通チャネルとして機能し、カスタム開発を削減し、クラウド展開を運用する機関の価値実現までの時間短縮を支えている。
競合状況
統合は加速していますが、市場は依然として中程度に断片化されています。ベインキャピタルによるPowerSchoolの買収とKKRによるInstructureの買収は、研究開発と市場参入プログラムのための多大な資本を投入しました。Jenzabarは2024年に134の新規機関を獲得し、スケーラビリティを強化するためにGoogle Cloudとの関係を深めました。
技術的な堀はAIエンジン、ローコード設定、およびオープンAPIに依存するようになっています。教育データ構造の調整に関する米国特許商標庁の最近の特許は、リアルタイム分析のための複雑なスキーマの最適化に対するベンダーの焦点を強調しています。破壊的プレーヤーは、マイクロ資格認定追跡や高度な学生定着リスクスコアリングなどのニッチモジュールによって差別化を図っており、大手ベンダーが後にこれを模倣または買収する可能性があります。Instructureが学生のウェルネスのためにマイクロソフトReflectと統合したことに示されるような戦略的パートナーシップが、プラットフォームの粘着性を高めています。
今後、プラットフォームベンダーは中核的な焦点を薄めることなくホワイトスペース機能をカバーするために、M&Aとエコシステムアライアンスのバランスをとるでしょう。市場シェアの集中は徐々に高まる可能性が高いですが、オープンAPIアーキテクチャは専門プロバイダーがより広範な学生情報システム市場内で共存することを可能にするでしょう。
学生情報システム産業のリーダー
PowerSchool Holdings Inc.
Ellucian Company LP
Oracle Corporation (Student Cloud)
Workday Inc.
Skyward Inc.
- *免責事項:主要選手の並び順不同
学生情報システム市場
- PowerSchool Holdings Inc.
- Ellucian Company LP
- Oracle Corporation (Student Cloud)
- Workday Inc.
- Skyward Inc.
- Infinite Campus Inc.
- Jenzabar Inc.
- Tribal Group plc
- Unit4 NV
- Instructure Holdings Inc. (Canvas SIS)
- Blackbaud Inc.
- FACTS Management (Nelnet)
- Edupoint Educational Systems
- Senior Systems (Community Brands)
- Rediker Software Inc.
- Gradelink Corporation
- Classe365 Pty Ltd
- OpenEduCat Inc.
- Foradian Technologies
- Octoze Technologies (MyClassCampus)
- Serosoft Solutions (PARENTSALERT)
- Populi Inc.
- Anthology Inc. (CampusNexus Student)
- Alma SIS
- Illuminate Education Inc.
- Hero K12

市場機会と将来展望
主要な機会の一つは、単独のSIS導入から、学生ライフサイクルプロセスを財務および人事関連ワークフローと連携させる統合型SaaSプラットフォームへの移行である。このアプローチは、行政上の分断を減らし、より一貫した機関レポートを支える。2026年4月、Ellucianは学生情報、HCM、財務を単一アーキテクチャで統合するAIネイティブSaaSプラットフォームであるEllucian Studentを立ち上げた。同社はまた、2026年第1四半期にSaaS版SISおよびERPソリューションを本稼働させた機関が26機関に達したと報告しており、導入経路が明確で運用モデルが継続的な更新をサポートする場合、購入者が中核システムの現代化に依然として積極的であることを示している。
相互運用性は、SIS、LMS、隣接システム全体でベスト・オブ・ブリード型のスタックを運用する機関にとって、もう一つの未開拓領域である。Ellucianは2026年にMortarCAPS Higher Learning Data Standardイニシアチブの創設パートナーとなり、また即時展開可能なSaaS統合を加速するためにEllucian Marketplaceを立ち上げた。これは、データ標準とパッケージ化されたコネクタが調達上の差別化要因となることを示している。K-12および私立学校向けには、エージェント型ワークフロー自動化とシステム間同期が新たな購買動機として浮上しており、その例としてBlackbaudが2026年7月に発表した、Admissions AgentおよびCommon Records Engineを介したSISとRaiser Edge NXT間のリアルタイムデータ同期が挙げられる。
Recent Industry Developments in 学生情報システム市場
- 2026年7月:Ellucianは英国でEllucian Advancementを開始し、AIを活用した機能により卒業生エンゲージメントと資金調達能力を拡張した。この動きは、Ellucianのプラットフォームの範囲をコアな学生記録から支援業務(アドバンスメント)ワークフローへと広げるものであり、SISおよびERPスタックを利用する高等教育機関全体でのアカウント浸透を深める可能性がある。
- 2026年5月:PowerSchoolはTexas Education Exchangeと提携し、学区が既存のツールを置き換える必要なく、K-12システム全体で安全な州全体のデータ共有を支援した。この提携により、州が調整するエコシステムで事業を展開するSISベンダーにとって、データ交換と相互運用性が競争上の差別化要因として重要性を高めている。
- 2024年10月:Bain Capitalは56億米ドルでのPowerSchool買収を完了した。この取引は、主要なSISプロバイダーにプライベートエクイティの支援を注入し、クラウド提供や分析などの分野における継続的な統合と製品投資の加速を支えている。


学生情報システム市場 レポートの範囲と調査方法論
市場定義と対象範囲
学生情報システム市場は、教育機関が学生記録を維持し、入学、登録、出席、成績、請求などの中核的なワークフローをK-12および高等教育全体で運用するために使用するプラットフォームから得られる収益として定義する。
対象範囲の除外:正式な学生データの記録システムでない場合、単独の学習管理システムや教室向けツールは除外する。
セグメンテーション概要
- タイプ別
- ソリューション
- サービス
- エンドユーザー別
- K-12教育
- 高等教育
- 展開モード別
- オンプレミス
- クラウド
- 機関規模別
- 5,000人以下の学生(小規模)
- 5,001~20,000人の学生(中規模)
- 20,000人超の学生(大規模)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- 南米のその他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 欧州のその他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- シンガポール
- マレーシア
- オーストラリア
- アジア太平洋のその他
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- 中東のその他
- アフリカ
- 南アフリカ
- ナイジェリア
- アフリカのその他
- 中東
- 北米
データソース、市場規模算定、検証
デスクリサーチ
当社のデスクワークは、需要プールの特定、すなわち存在する機関の数、対象となる学習者の数、予算がソフトウェアやサービスにどのように流れるかを把握することから始まる。このために、UNESCO統計研究所、全米教育統計センター(NCES)、OECDの教育指標、世界銀行の教育データセット、米国の高等教育統合データシステム(IPEDS)などの公的資料を利用し、学校数、在籍者数、システム需要の把握の基礎とする。
次に、企業の開示資料、投資家向け説明資料、製品資料、公共調達ポータル、業界団体のウェブサイト、信頼性の高い報道を確認し、典型的な購買パターンと契約構造を把握する。有用な場合には、企業財務情報・インテリジェンス、ニュースおよび財務データ、特許データベースの有料サブスクリプションも利用し、収益の背景と製品の方向性を確認する。上記のデスクソースは例示であり網羅的なものではなく、収集、検証、確認のために追加の参考資料も使用する。
一次インタビューと調査
一次調査は、デスクソースだけでは十分に説明できない前提、特に価格の推移、クラウド移行のタイムライン、購入者がSISの一部と見なすものと隣接モジュールとの区別を検証するために用いられる。当社は、APAC、EMEA、アメリカ地域全体の実装パートナー、SIS製品・営業責任者、IT管理者、および教務・入学担当部門の機能責任者と対話を行う。その後、最終的な合計値を確定する前に、外れ値の入力を再確認する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| 上位層:35% | 経営幹部(CXO):14% | APAC:44% |
| 中位層:48% | 機能/部門責任者:40% | EMEA:32% |
| 小規模企業:17% | マネージャー:46% | アメリカ地域:24% |
市場規模算定と予測
市場規模の算定は、地域別の機関数と在籍者数を対象需要プールに変換し、それを普及率と典型的な年間契約額を用いて支出額に変換するトップダウン方式で構築されている。この作業を実用的に保つため、入力値はK-12および高等教育の在籍動向、稼働中の機関数、クラウドとオンプレミスの比率、平均契約期間、実装・サポート強度の観測値など、再現性のある指標に基づいている。
合計値は、その後、機関規模別のサンプリング価格、パートナーチャネルの確認、報告が明確な場合のベンダー収益開示の限定的な積み上げなど、選択的なボトムアップ検証を用いて裏付けられる。収益項目が隣接する教育ソフトウェアと一体化して報告されている場合、記録システムとしての学生データワークフローに関連する部分のみを配分し、残る差異は実務者との対話で合意された保守的な範囲を用いて処理する。予測については、予算サイクル、リプレース活動、クラウド移行の速度に関する専門家の意見を反映したシナリオ分析を用い、その上で在籍者数や機関数の成長に対してカーブをストレステストし、結果の現実性を確保する。
データ検証と更新サイクル
出力結果は、公的な契約受注、報告されている教育IT支出の動向、地域別の展開パターンなどの独立した指標とモデル合計を比較する複数の検証を通じて確認される。結果に不整合が見られる場合、要因が見直され、前提が再検討され、文書化された証拠で差異を説明できない場合には専門家に再度連絡が取られる。
承認前に第二の分析者によるレビューが行われ、論理、計算、対象範囲の取り扱いが年度・地域にわたって一貫していることを確認する。レポートは年次で更新され、主要な政策変更、大規模な契約発表、クラウド導入における段階的な変化が見通しに重大な影響を与える場合には、中間更新が行われる。提供直前には、意味のある新情報を反映するための最終的な最新性チェックを実施する。
他の公表推計値と比較したMordor Intelligenceの学生情報システム市場規模
複数のレポートが類似のカテゴリーを説明していても、公表される学生情報システムの市場規模は異なる場合がある。これは、集計ルールがほとんど一致していないためである。最大の差異は通常、何がSISとみなされ、何が隣接する教育ソフトウェアモジュールとみなされるか、現在の基準年として何が使用されるか、そしてサービス収益がどのように含まれるかから生じる。
実務上、差異は主に3つの要因によって生じる:学習管理システムや教室向けツールが総額に含まれているかどうか、実装および継続サポートが全額または部分的にのみ計上されているかどうか、そして機関がレガシー導入からの移行を進める中でクラウドサブスクリプション価格がどのように予測されているかである。表はまた、通貨のタイミングと更新頻度も重要であることを示しており、変化の速い契約条件や移行速度が現在年の数値を急速に変える可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 17.70 B (2026) | |
| グローバルコンサルティング会社A | USD 15.33 B (2024) | より早い年を基準とし、SISに隣接するツールをより広く含んでいるとみられ、移行時のクラウドサブスクリプション価格の上昇の適用も異なる。 |
| 業界誌B | USD 8.70 B (2024) | より狭い収益範囲を採用しており、コアソフトウェアのみに焦点を当てている可能性が高く、機関規模を問わず実装、サポート、バンドルサービスの捕捉が限定的である。 |
全体として、この差異の大部分は、記録システムとしてのプラットフォームのみが計上されているか、そしてサービスが継続的な収益として含まれているかによって説明される。Mordor Intelligenceが用いる算定手順では、記録システムに該当しない教室向けツールは総額から除外されている。


レポートで回答される主要な質問
現在の学生情報システムの市場規模はどれくらいですか?
学生情報システムの市場規模は2026年に177億米ドルであり、2031年までに349.7億米ドルに達する見込みです。
どの展開モデルが最も速く成長していますか?
クラウド展開は2025年に72.00%のシェアでリードしており、インフラのオーバーヘッドの低さとリアルタイム分析機能により15.7% CAGRで成長しています。
なぜアジア太平洋地域は高成長地域と見なされていますか?
アジア太平洋地域は、政府が大規模なデジタル化プログラムに資金を提供し、機関がクラウドネイティブプラットフォームでレガシーシステムを飛び越えられることから、16.4% CAGRで拡大する見込みです。
プライベートエクイティ投資は市場にどのような影響を与えていますか?
ベインキャピタルによるPowerSchoolの買収などの大規模な買収は、製品イノベーション、国際展開、およびさらなる統合を加速する資本を投入しています。
SIS採用を妨げる課題は何ですか?
主な障壁には、スタッフのスキルギャップ、低所得地域における設備投資の制約、データプライバシー規制の強化、および10年以上前のレガシーシステムからの移行の複雑さが含まれます。
最も速く成長しているセグメントはどれですか?
K-12エンドユーザーセグメントは、学区がデータ駆動型の意思決定を採用し、グループ購入の取り決めから恩恵を受けるにつれ、16.8% CAGRで成長しています。
最終更新日:



