
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2019 - 2024 |
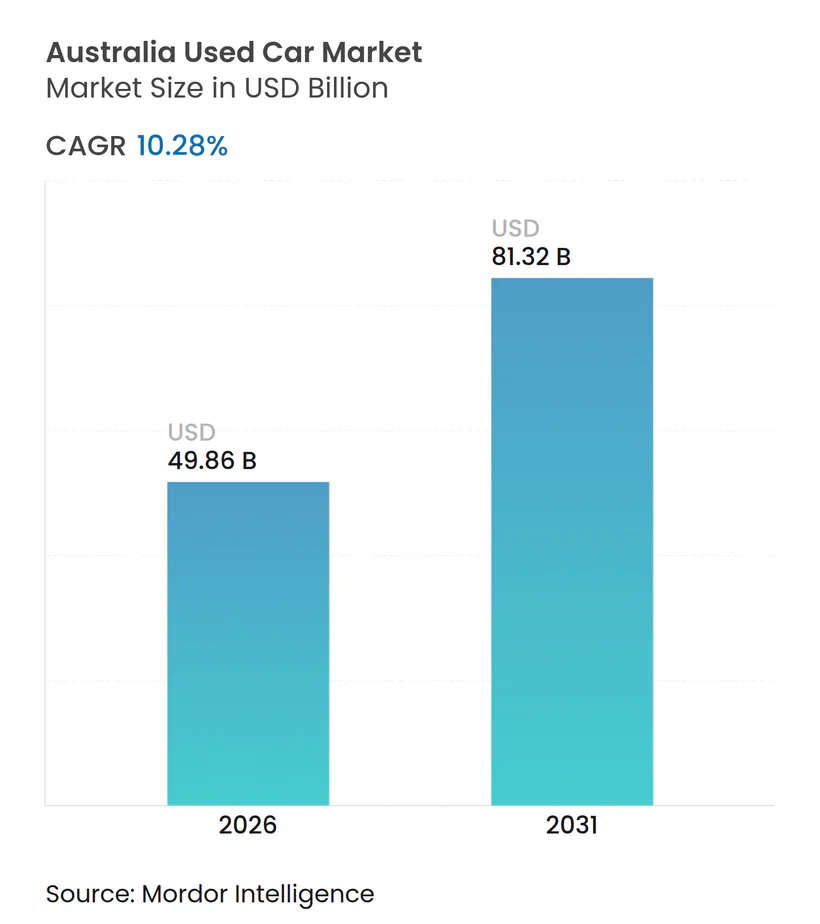
| Taille du Marché (2026) | 49.86 Milliards de dollars |
| Taille du Marché (2031) | 81.32 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 10.28 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché australien des voitures d'occasion par Mordor Intelligence
La taille du marché australien des voitures d'occasion s'élevait à 49,86 milliards USD en 2026 et devrait atteindre 81,32 milliards USD d'ici 2031, reflétant un solide TCAC de 10,28 % sur la période de prévision. La migration croissante des ménages vers les banlieues périphériques, le déploiement rapide des programmes de véhicules d'occasion certifiés (VOC) et l'utilisation croissante de plateformes en ligne pilotées par des algorithmes accroissent collectivement la vélocité des transactions et compriment les cycles de négociation traditionnels. Les vendeurs organisés développent des vitrines omnicanales, permettant aux acheteurs d'obtenir une pré-approbation de financement et de planifier des essais dans un seul parcours numérique. Parallèlement, les indépendants semi-organisés utilisent des annonces en ligne à faibles frais généraux et des conditions de reprise flexibles pour conclure des transactions sensibles aux prix. Les voitures à essence représentent encore la majorité des volumes globaux. Cependant, la génération actuelle de véhicules électriques à batterie (VEB) et de véhicules hybrides ouvre un nouveau vivier à faibles émissions qui entrera sur le marché secondaire dans trois à cinq ans. Par ailleurs, le renforcement des réglementations sur les émissions, l'augmentation des coûts de fret interétatique et la vigilance croissante des consommateurs concernant les historiques de véhicules renforcent la prime de valeur que commande l'inventaire vérifié chez les concessionnaires de marque.
Points clés du rapport
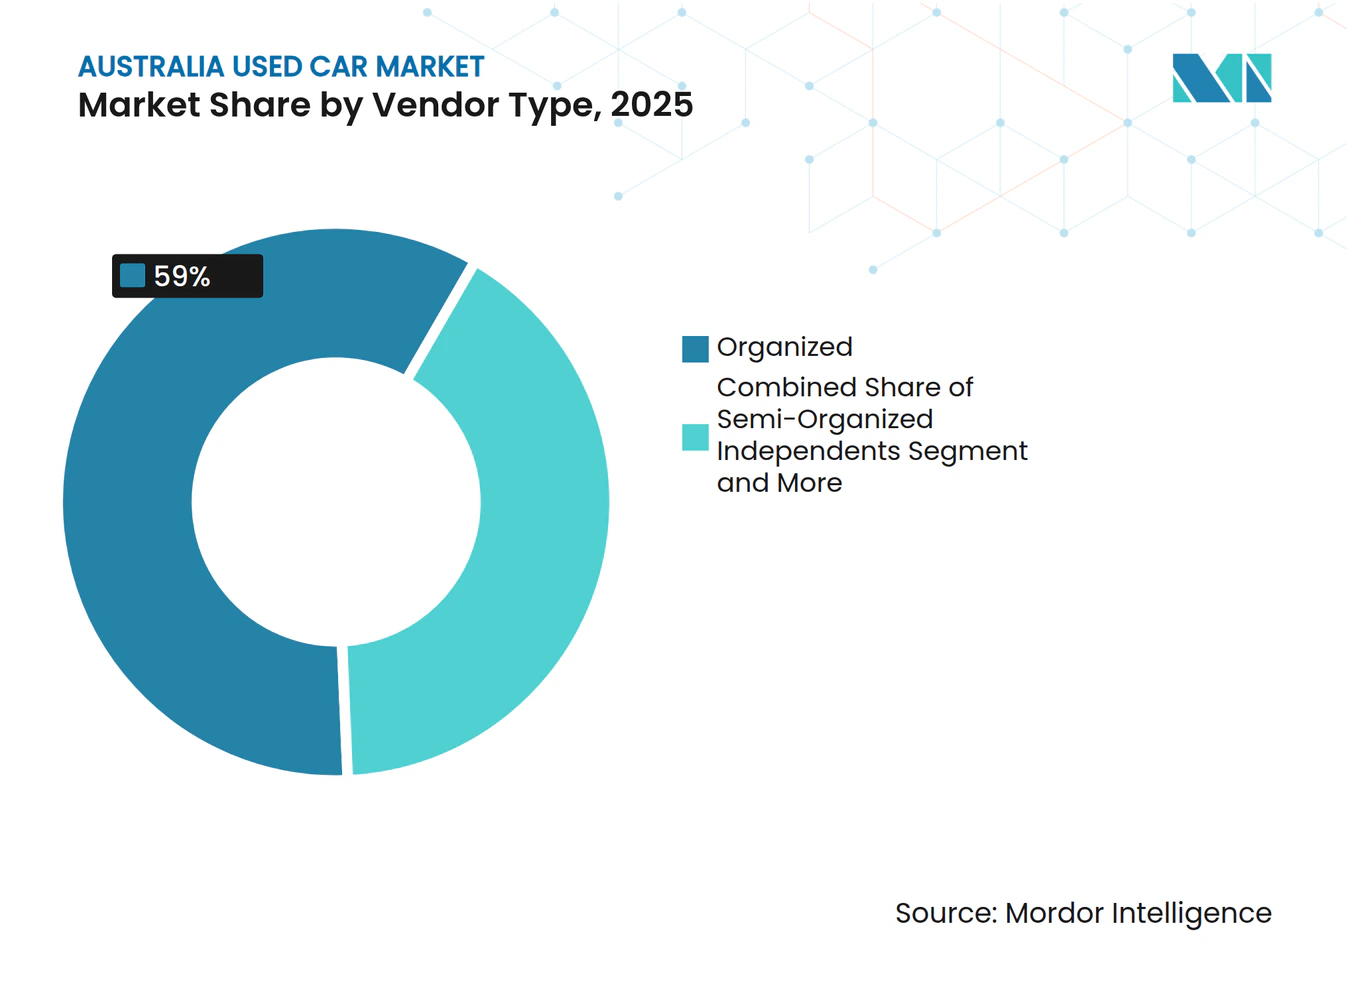
- Par type de vendeur, les acteurs organisés ont capturé 59,03 % de la part de marché australien des voitures d'occasion en 2025, tandis que les indépendants semi-organisés devraient se développer à un TCAC de 11,59 % jusqu'en 2031.
- Par type de carburant, les voitures à essence ont dominé avec 65,12 % de la part de marché australien des voitures d'occasion en 2025, tandis que les variantes électriques sont en passe de croître à un TCAC de 19,12 % jusqu'en 2031.
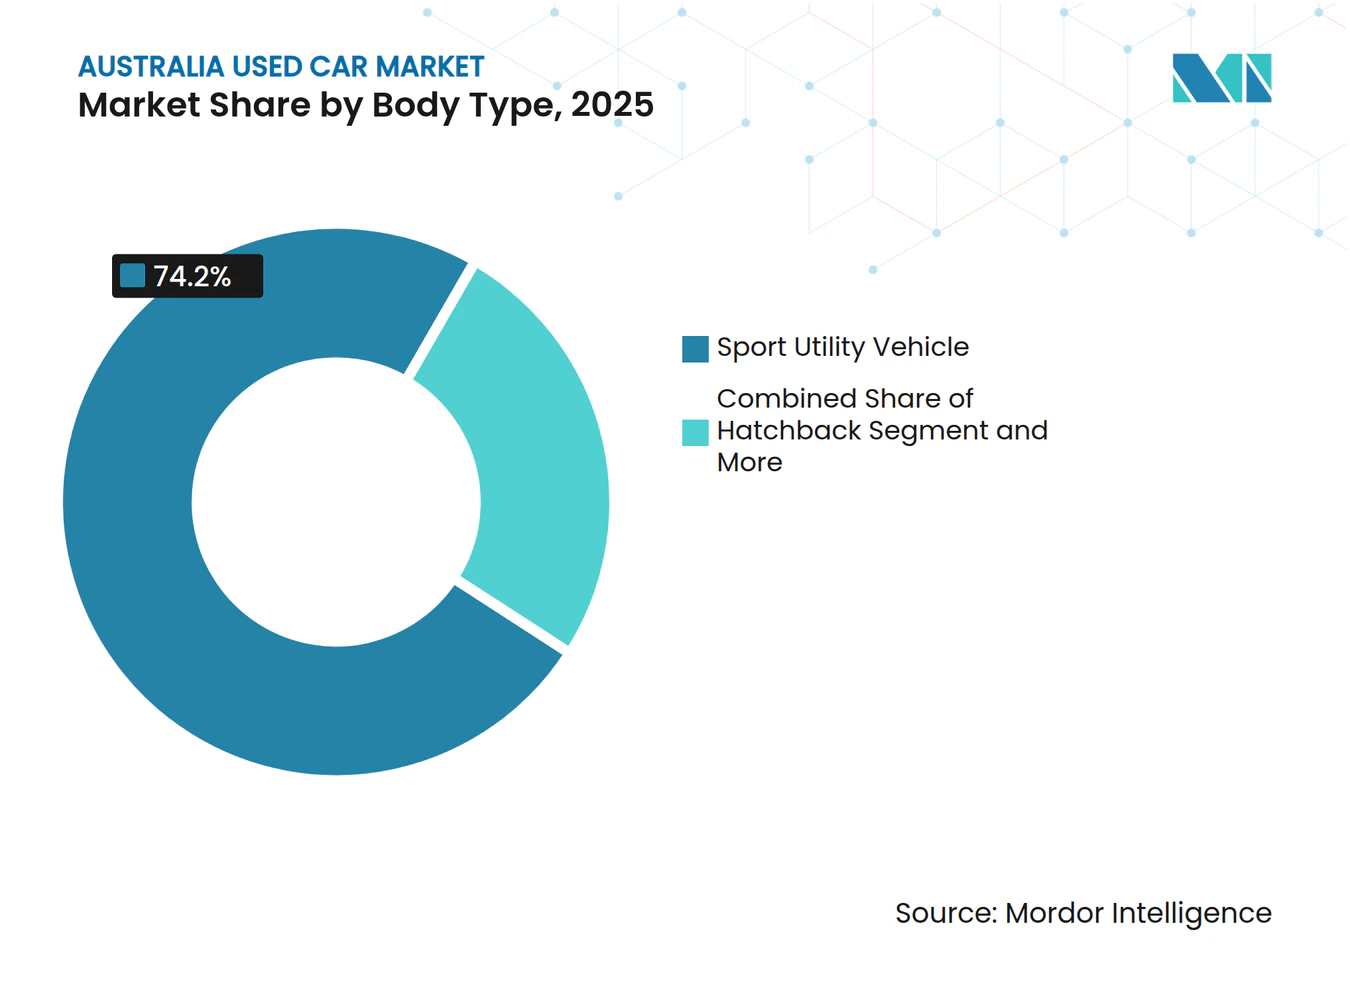
- Par type de carrosserie, les véhicules utilitaires sport ont dominé avec une part de revenus de 74,18 % en 2025 ; les véhicules polyvalents et les utilitaires sont prévus de progresser à un TCAC de 12,03 % durant 2026-2031.
- Par canal de vente, les formats hors ligne ont contrôlé 75,21 % des transactions en 2025, mais les canaux en ligne constituent le sous-segment à la croissance la plus rapide avec un TCAC de 14,35 % jusqu'en 2031.
- Par région, la Nouvelle-Galles du Sud a représenté 32,13 % de la taille du marché australien des voitures d'occasion en 2025, tandis que le Queensland est l'État en expansion la plus rapide avec un TCAC de 11,04 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Les agrégateurs en ligne accélèrent les ventes en zones métropolitaines | +2.1% | Pôles métropolitains de Nouvelle-Galles du Sud, Victoria et Queensland | Court terme (≤ 2 ans) |
| Les incitations étatiques élargissent l'offre de VEB | +2.0% | Nouvelle-Galles du Sud, Victoria, Territoire de la Capitale Australienne | Moyen terme (2-4 ans) |
| Les programmes VOC renforcent la confiance des acheteurs | +1.8% | Corridors métropolitains de Nouvelle-Galles du Sud et Victoria | Moyen terme (2-4 ans) |
| La préférence pour les VUS stimule la demande de remplacement | +1.5% | À l'échelle nationale, avec des points chauds au Queensland et en Australie-Occidentale | Long terme (≥ 4 ans) |
| Le financement flexible attire les acheteurs de la génération Y | +1.3% | Sydney, Melbourne, Brisbane | Moyen terme (2-4 ans) |
| Les renouvellements de flottes alimentent les stocks premium | +1.2% | Zones métropolitaines de Nouvelle-Galles du Sud et Victoria | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
L'essor des plateformes agrégateurs en ligne accélère les volumes de transactions dans les zones métropolitaines
Les places de marché numériques rationalisent le parcours de l'annonce à la livraison du véhicule, en exploitant des évaluations par apprentissage automatique associées à des offres de prêt intégrées. Carsales, acteur de premier plan, a enregistré un chiffre d'affaires significatif pour l'exercice 2024 et a facilité un nombre substantiel de transactions via ses plateformes web et application. Gumtree Motors, autre acteur clé, attire un grand nombre de visiteurs mensuels, générant un volume étendu de pages vues, et dispose d'un inventaire fourni par de nombreux partenaires concessionnaires à travers l'Australie. Les données de l'Association australienne des concessionnaires automobiles (AADA) montrent 1,59 million d'annonces de voitures d'occasion au premier semestre 2025, une hausse notable par rapport à la période de l'année précédente, tandis que les ventes conclues ont atteint 1,13 million, soulignant les gains d'efficacité de la mise en correspondance algorithmique[1]. Cars24, opérateur dédié dans ce domaine, a obtenu un financement substantiel début 2024. Il propose désormais une offre unique : après une inspection gratuite, les vendeurs reçoivent rapidement le produit de leur vente, sans passer par l'intermédiaire traditionnel du concessionnaire. Cette commodité numérique séduit les acheteurs urbains de moins de 35 ans, qui finalisent souvent leur financement via leur smartphone. Cependant, les conducteurs des zones rurales continuent de privilégier les inspections sur site, car la connectivité irrégulière et les longues distances de déplacement amplifient leurs préoccupations lors de l'achat.
Les incitations gouvernementales pour les véhicules électriques stimulent l'offre de voitures électriques d'occasion quasi neuves
Les remises à l'achat expirées influencent encore l'offre car les cohortes d'incitations 2021-2023 arrivent maintenant à leur premier cycle de reprise. Le financement fédéral DRIVEN de 60 millions AUD (environ 40,2 millions USD) affecté aux chargeurs des concessionnaires renforce la confiance en matière d'autonomie et réduit les délais de vente des stocks de VEB [2]. Au cours de l'exercice 2024-2025, les transactions portant sur les véhicules électriques (VE) d'occasion ont connu une croissance significative. Cependant, les annonces ont progressé à un rythme encore plus rapide, créant une pression accrue sur les prix. À mesure que la norme d'efficacité des nouveaux véhicules abaisse progressivement les objectifs de CO₂ au fil des prochaines années, la mutation portée par les politiques publiques devrait s'intensifier. Cette évolution est susceptible de provoquer un afflux plus important de véhicules hybrides et de véhicules électriques à batterie (VEB) dans les showrooms de voitures neuves et, par la suite, sur le marché secondaire.
La pénétration croissante des programmes de véhicules d'occasion certifiés renforçant la confiance des consommateurs
Les concessionnaires franchisés considèrent les programmes VOC comme un dispositif de défense des marges, car les acheteurs échangent des primes de prix contre une tranquillité d'esprit. Hyundai Promise applique une inspection en 118 points, une limite d'âge de cinq ans et un plafond de 120 000 kilomètres, puis ajoute une extension de garantie de 12 mois. Le programme de véhicules d'occasion certifiés de Toyota correspond à ces normes avec plusieurs points d'inspection et une extension de garantie d'un an, renforçant le leadership de Toyota en matière de valeur résiduelle. Au premier semestre 2025, les concessionnaires organisés ont renforcé leur présence sur le marché australien des voitures d'occasion. L'impact est accentué par les réseaux de concessionnaires concentrés à Sydney et Melbourne, qui réduisent les distances de recherche et abaissent les coûts de déplacement pour les acheteurs. Bien que les lots indépendants forment des alliances pour des inspections par des tiers, les consommateurs réfractaires au risque continuent de privilégier des signaux de marque clairs et une couverture garantie.
La préférence croissante pour les VUS et les utilitaires dans le cycle de remplacement stimule la demande secondaire
Les VUS ont dépassé les voitures particulières pour devenir la catégorie la plus populaire dans les ventes de véhicules neufs. À mi-2025, les VUS dominaient le marché, reflétant une forte préférence des consommateurs. Cette croissance assure un approvisionnement régulier en VUS récents entrant sur le marché des voitures d'occasion dans les prochaines années, maintenant une forte demande et soutenant leurs valeurs de revente. Pendant ce temps, les modèles d'utilitaires populaires ont continué à bien se comporter, bien que la demande globale pour les utilitaires ait montré des signes de déclin. Les acheteurs prennent de plus en plus en compte des facteurs tels que la hausse des coûts de carburant et la disponibilité d'alternatives branchables. Par exemple, les nouveaux modèles rechargeables gagnent du terrain, indiquant un changement dans les préférences de groupe motopropulseur, même dans les zones traditionnellement rurales.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Données limitées sur la santé certifiée des batteries | -1.2% | À l'échelle nationale, notamment dans les zones métropolitaines de Nouvelle-Galles du Sud et Victoria | Moyen terme (2-4 ans) |
| Fraude kilométrique et dommages accidentels | -0.9% | Plus élevé dans les segments semi-organisés et des particuliers | Long terme (≥ 4 ans) |
| Coûts logistiques des véhicules | -0.8% | Corridors Nouvelle-Galles du Sud–Australie-Occidentale et Queensland–Australie-Méridionale | Moyen terme (2-4 ans) |
| Incertitude réglementaire sur les normes d'émissions | -0.6% | Points chauds politiques du Territoire de la Capitale Australienne et de Victoria | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La disponibilité limitée des données sur la santé des batteries freine la confiance dans les VE d'occasion
En Australie, les acheteurs sont contraints de se fier à des tests d'autonomie informels ou à des diagnostics propriétaires, car le pays n'a pas encore adopté de divulgations uniformes sur l'état de santé des batteries. Cela contraste avec les protocoles proposés dans l'Union européenne. Le coût élevé des packs de remplacement peut considérablement modifier les calculs du coût total de possession pour les véhicules électriques à batterie (VEB) âgés de cinq ans. Bien que la garantie à long terme transférable de Tesla atténue certaines de ces préoccupations, les marques hors du segment premium n'offrent pas de garanties similaires. Sans l'établissement de normes fédérées, les VEB à kilométrage élevé verront leurs courbes de valeur résiduelle rester en deçà de celles des hybrides et des voitures à essence. Cette tendance risque d'étouffer le plein potentiel de l'électrification sur le marché australien des voitures d'occasion.
Préoccupations persistantes en matière de transparence concernant la fraude kilométrique et les historiques d'accidents
La Nouvelle-Galles du Sud propose une consultation gratuite du kilométrage sur trois ans, et l'Australie-Méridionale impose des amendes pouvant aller jusqu'à 150 000 AUD (100 500 USD) pour falsification, mais la réglementation fragmentée laisse encore passer des cas frauduleux [3]. Un registre national en temps réel comparable à Carfax aux États-Unis reste une aspiration politique. La fraude augmente lors des pénuries d'approvisionnement, comme cela s'est produit en 2021-2022 lorsque les valeurs en gros ont flambé. L'absence d'une source unique de vérité oriente les acheteurs réfractaires au risque vers des concessionnaires de marque et des lots VOC, même si les prix sont nettement plus élevés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de vendeur :
consolidation organisée face à l'agilité des indépendantsLes réseaux organisés ont représenté 59,03 % du marché australien des voitures d'occasion en 2025, les concessionnaires franchisés et les grands indépendants regroupant l'inspection VOC, le financement instantané et le règlement le jour même. Les indépendants semi-organisés enregistrent la plus forte expansion, à un TCAC de 11,59 % d'ici 2031, en s'appuyant sur des systèmes de gestion de concessionnaire basés sur l'informatique en nuage à faible coût et en s'associant à des prêteurs de technologie financière pour une notation de crédit rapide. Le groupe organisé poursuit une croissance par acquisition ; Eagers a vendu 20 % d'easyauto123 à Mitsubishi Corporation en octobre 2025, renforçant la thèse selon laquelle les capitaux mondiaux recherchent des plateformes de vente au détail à haut rendement et à faible intensité d'actifs. Les lots privés et les exploitants individuels dominent encore les villes régionales où les relations personnelles sont importantes. Pourtant, la charge de conformité liée à la législation sur la garantie et aux rapports d'historique fait pencher la balance en faveur des réseaux de marque.
Ces dernières années, le segment organisé du marché australien des voitures d'occasion a connu une croissance significative, alimentant les anticipations de consolidation continue. Cette expansion, combinée au pouvoir d'achat groupé, a entraîné une réduction des coûts de remise en état et un accès prioritaire aux ventes aux enchères. En réponse, les concessionnaires indépendants regroupent virtuellement leurs inventaires dans différents parcs et exploitent les annonces premium sur Carsales pour améliorer leur image professionnelle. Bien que des réglementations fédérales proposées pourraient bientôt exiger la divulgation nationale de l'historique des véhicules, comblant potentiellement le fossé en matière d'assurance, les acheteurs sont encore enclins à investir dans la tranquillité d'esprit offerte par les enseignes de véhicules d'occasion certifiés (VOC).



Par type de carburant :
dynamisme électrique et résilience des hybridesLes véhicules à essence ont conservé 65,12 % du total des transactions en 2025, mais les unités électriques ont enregistré un TCAC de 19,12 % d'ici 2031, prouvant la progression la plus rapide au sein du marché australien des voitures d'occasion. Les mécanismes d'offre expliquent en partie cette hausse : les Tesla, MG4 et Nissan Leaf âgés de trois ans issus des cohortes d'incitations 2022 entrent maintenant dans les circuits de reprise. Les ventes mensuelles restent irrégulières car l'incertitude concernant l'état de santé des batteries dissuade les acheteurs réfractaires au risque, mais les volumes d'annonces suggèrent qu'un point de basculement est proche. Les unités diesel maintiennent leur pertinence dans les districts ruraux et miniers, représentant une part notable des transactions de mars 2025, tandis que les hybrides occupent une position idéale ; la gamme de passagers hybride exclusive de Toyota garantit pratiquement un stock abondant et économe en carburant d'ici 2027. La taille du marché australien des voitures d'occasion pour les hybrides s'est élargie entre 2024 et 2025, les primes de valeur résiduelle se resserrant par rapport aux équivalents à essence.
Dans les années à venir, la norme d'efficacité des nouveaux véhicules accélérera la transition. Les concessionnaires anticipent une courbe de dépréciation à deux vitesses : les voitures à faibles émissions maintiennent leur valeur, tandis que les VUS à fortes émissions subissent des remises plus importantes. Les prêteurs intègrent déjà un risque de valeur résiduelle moindre dans la tarification des prêts pour les hybrides et les VEB, orientant subtilement la demande des acheteurs vers des groupes motopropulseurs électrifiés.
Par type de carrosserie :
la suprématie des VUS face à une concurrence de nicheLes véhicules utilitaires sport (VUS) ont consolidé une part de 74,18 % en 2025, portés par les ménages monovoiture qui nécessitent de la flexibilité pour les trajets scolaires et les déplacements régionaux. Les transactions de VUS d'occasion en mars 2025 ont bondi de 16,5 % d'un mois sur l'autre pour atteindre 85 083 unités, confirmant la profondeur de la demande même dans un contexte inflationniste. Néanmoins, les véhicules polyvalents et les utilitaires sont prévus d'enregistrer un TCAC de 12,03 % d'ici 2031, les flottes renouvelant leurs achats de l'époque de la pandémie et la plateforme d'utilitaire hybride rechargeable de BYD entrant dans la conscience grand public. Les doubles cabines diesel traditionnelles perdent de leur attrait face à la hausse des coûts de carburant et d'immatriculation, mais les utilitaires restent irremplaçables pour les métiers où les charges utiles priment sur l'économie.
Les berlines et les berlines à hayon, bien qu'éclipsées par les VUS, restent l'épine dorsale des budgets d'entrée de gamme. Les modèles Corolla, i30 et Mazda 3 maintiennent une liquidité élevée, et leurs coûts de fonctionnement relativement faibles séduisent les primo-acheteurs. Les fourgons et les autobus bénéficient de l'expansion du commerce électronique et des contrats de logistique urbaine, mais les faibles volumes de base limitent leur influence sur le marché. Cette divergence souligne comment le marché australien des voitures d'occasion répond à des propositions de valeur parallèles : flexibilité de style de vie, utilité commerciale et accessibilité.

Par canal de vente :
la montée en puissance du numérique, la brique reste incontournableLes formats hors ligne ont représenté 75,21 % des transactions de 2025, mais les canaux en ligne ont enregistré la croissance la plus forte avec un TCAC de 14,35 % d'ici 2031. Au cours de l'exercice 2024, Carsales a facilité un volume significatif de transactions de véhicules, utilisant des flux de données structurés pour aider les concessionnaires à évaluer la solvabilité des leads avant l'arrivée de l'acheteur. Cependant, les interactions physiques restent cruciales : une majorité de consommateurs en ligne exige un essai avant de finaliser le paiement. Les ventes aux enchères jouent un rôle central dans les ventes en gros, notamment pour les saisies d'entreprises et de financement dont la provenance est facilement documentée. Pendant ce temps, les transactions privées entre particuliers (C2C), autrefois en tête, ont diminué dans les grandes villes, principalement en raison d'une sensibilisation accrue aux garanties.
Le modèle hybride est appelé à prévaloir. Les concessionnaires qui synchronisent la publicité numérique avec les créneaux de service en magasin convertissent les leads plus rapidement et améliorent les taux d'attachement d'accessoires. À l'inverse, les acteurs purement en ligne tels que Cars24 doivent désormais établir des centres de remise physique pour atteindre la parité avec les lots de concessionnaires en termes d'inspection, mettant en évidence une convergence plutôt qu'un déplacement au sein du marché australien des voitures d'occasion.
Analyse géographique
La Nouvelle-Galles du Sud a sécurisé 32,13 % de la valeur des transactions de 2025, bénéficiant des denses réseaux de concessionnaires de Sydney, de l'infrastructure des ventes aux enchères et du siège social des principaux agrégateurs. Les annonces dans l'État ont augmenté en janvier 2025, signalant une dynamique d'offre qui tempère l'inflation des prix. Victoria, portée par le solide paysage de l'emploi à Melbourne et un secteur financier profondément ancré, a enregistré des ventes significatives en janvier 2025. Pendant ce temps, l'Australie-Occidentale, grâce aux salaires du secteur des ressources, a atténué les défis de la logistique liée aux distances et a réalisé des ventes notables en mars 2025.
Le Queensland se distingue par sa croissance, avec un TCAC prévu de 11,04 % jusqu'en 2031. L'afflux de population — 125 845 résidents en 2023-2024, dont près de 60 % sont arrivés de l'étranger — a stimulé la demande de véhicules dans les corridors de la Sunshine Coast, d'Ipswich et de Logan. S'ajoutant à cet élan, une remise sur les frais d'immatriculation introduite en 2024 a rendu les achats de véhicules plus abordables. Avec une croissance démographique anticipée dans le sud-est du Queensland dans les prochaines années, la trajectoire de la demande semble prometteuse. De plus, comme les tendances de migration régionale favorisent les VUS et les utilitaires à double cabine pour leur polyvalence, le parc automobile de l'État connaît une gamme diversifiée de groupes motopropulseurs.
L'Australie-Méridionale et la Tasmanie, bien que plus petites, présentent des marchés stables. L'initiative d'Adélaïde d'une politique de données ouvertes sur les transferts de propriété mensuels améliore la transparence des prix. À Hobart, la géographie limitée de la ville conduit à des valeurs résiduelles plus élevées, grâce à une offre contrainte. Le Territoire de la Capitale Australienne a connu une forte hausse des ventes récemment, témoignage de la sécurité de l'emploi dans le secteur public de la région et d'un revenu disponible supérieur à la moyenne. Le Territoire du Nord, avec ses transactions mensuelles relativement faibles, reste un acteur de niche. Pourtant, porté par des salaires miniers élevés, il affiche des valeurs de transaction moyennes élevées. À mesure que la norme d'efficacité des nouveaux véhicules entrera en vigueur, attendez-vous à un fossé géographique croissant : les conducteurs urbains se tourneront probablement vers les modèles à faibles émissions, tandis que ceux des zones éloignées pourraient continuer à privilégier la fiabilité du diesel.
Paysage réglementaire
Les transactions de véhicules d'occasion en Australie relèvent du Competition and Consumer Act 2010 (Cth) et de l'Australian Consumer Law (ACL), l'Australian Competition and Consumer Commission (ACCC) assurant l'application et les orientations à l'échelle nationale pour la vente de véhicules neufs et d'occasion ainsi que pour les obligations de réparation associées. Les organismes des États et territoires ajoutent une couche de licences pour concessionnaires et de règles commerciales à travers des cadres tels que le Motor Dealers and Repairers Act 2013 (NSW) et le Motor Vehicle Traders Act 2011 (Tasmanie), créant une charge de conformité multi-juridictionnelle pour les concessionnaires opérant au-delà des frontières.
Le contrôle réglementaire s'étend également au financement et aux produits complémentaires couramment intégrés aux ventes de véhicules d'occasion. L'Australian Securities and Investments Commission (ASIC) réglemente les produits et services financiers liés à l'achat de véhicules, y compris le crédit à la consommation et les garanties, tandis que l'ACCC continue de publier des orientations destinées aux consommateurs et des documents ciblés, notamment un rapport de décembre 2025 sur les problèmes de consommation sur le marché des véhicules d'occasion. Ce chevauchement accroît la valeur des divulgations normalisées, de la documentation d'inspection et des processus de traitement des réclamations, plus faciles à mettre en œuvre à grande échelle pour les détaillants organisés et dotés de programmes CPO.
Analyse de la chaîne de valeur
La chaîne de valeur des véhicules d'occasion en Australie commence par la formation de l'offre à partir des reprises chez les concessionnaires de marque, des canaux de sortie de flotte et de location, des reprises de possession et des vendeurs privés, puis se poursuit par la découverte des prix de gros et la redistribution via les enchères et les transferts entre concessionnaires. En amont, le système est façonné par le parc automobile australien largement dépendant de l'importation, suite aux fermetures entre 2016 et 2017 des principaux constructeurs locaux (Ford, Toyota et Holden), déplaçant l'accent vers la logistique, les réseaux de distribution des concessionnaires et les services après-vente plutôt que vers la production nationale.
La valeur intermédiaire est créée par l'inspection et le reconditionnement (réparations mécaniques, esthétique, contrôles de conformité), les vérifications d'historique des véhicules et la commercialisation via des places de marché numériques telles que Carsales et Gumtree, ainsi que les sites web des concessionnaires et les vitrines omnicanales. En aval, la conversion dépend de plus en plus du financement intégré, de la gestion des garanties et des garanties légales au titre de l'ACL, et des centres de livraison ou de remise du dernier kilomètre pour les vendeurs en ligne, tandis que les réseaux de services après-vente et la gestion des demandes de garantie façonnent le comportement de rachat et la réputation. À mesure que les canaux en ligne se développent et que les programmes CPO montent en échelle, la qualité des données (historique du véhicule et état de santé de la batterie pour les véhicules électriques), le débit de reconditionnement et les coûts de transport interétatique deviennent des leviers clés de coût et de différenciation à travers la chaîne.
Paysage concurrentiel
Concentration du Marché
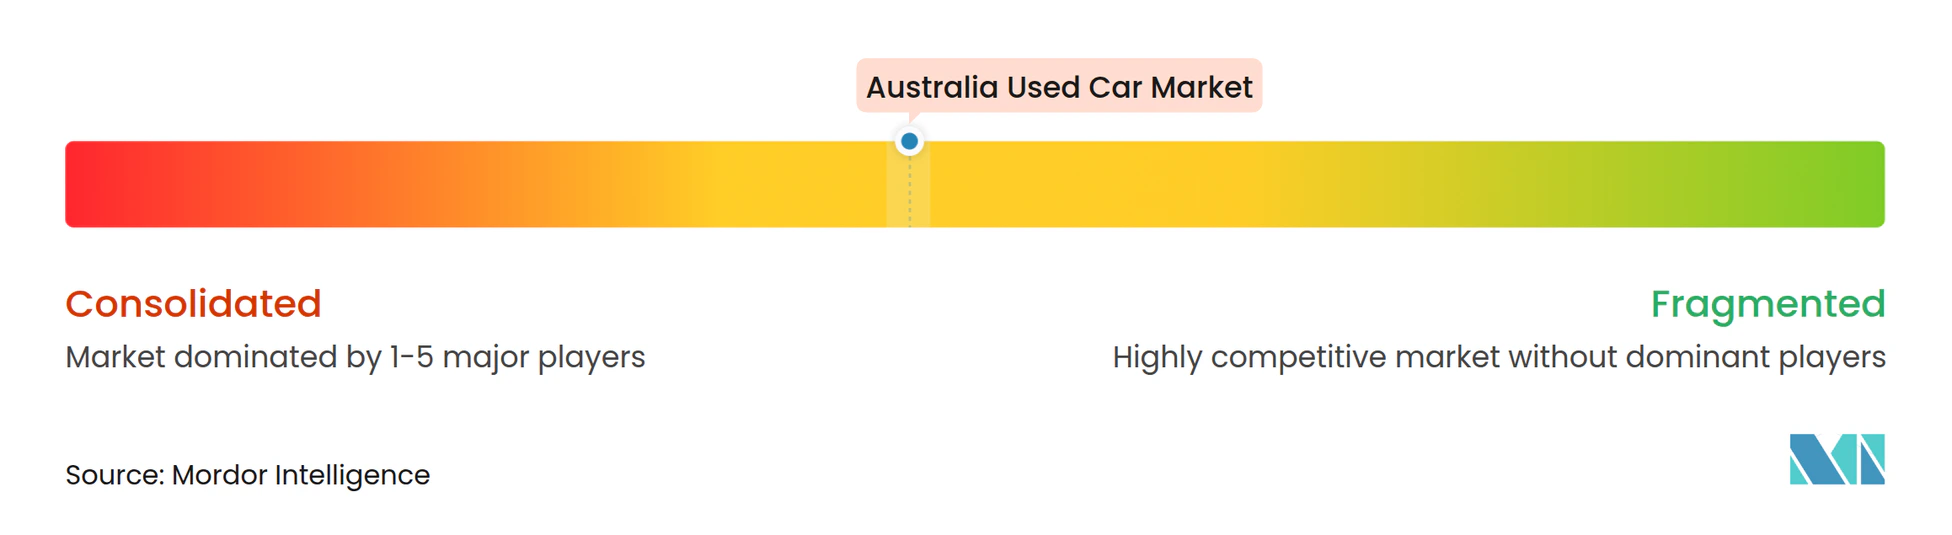
Le marché présente une concentration modérée, les cinq premiers acteurs organisés représentant une part notable de la valeur des transactions. Pendant ce temps, des centaines d'indépendants semi-organisés et des milliers de vendeurs privés comblent les niches restantes. Eagers Automotive, via easyauto123, détient une part nationale significative et exploite des centres de remise en état centralisés pour réaliser des économies d'échelle. Sa mise en relation capitalistique d'octobre 2025 avec Mitsubishi Corporation fournit à la fois des fonds d'expansion et un levier d'approvisionnement en amont [4].
Carsales domine l'entonnoir numérique. Son émission de droits de 500 millions AUD (329,40 millions USD) en mars 2023 a financé une participation majoritaire dans Webmotors au Brésil, lui conférant un avantage en matière de données transfrontalières et sous-tendant l'investissement continu dans les algorithmes d'évaluation. Pickles Auctions joue le rôle de pivot en gros, déplaçant des milliers de véhicules ex-flotte et établissant des références de prix consultées par les prêteurs.
Les opportunités d'espace blanc se concentrent sur la certification de la santé des batteries et la logistique du dernier kilomètre. La promesse de paiement rapide de Cars24 presse les acteurs en place de réduire les délais de règlement, amplifiant la guerre numérique sur l'expérience utilisateur. Les indépendants s'associent de plus en plus à des entreprises de technologie financière comme Plenti et Stratton Finance pour superposer des approbations de crédit instantanées sur les annonces Gumtree ou Facebook Marketplace. Les réformes réglementaires qui imposent le partage national de l'historique des véhicules ou des métriques de batteries favoriseraient probablement les chaînes bien capitalisées capables d'absorber les systèmes de conformité, accélérant ainsi la consolidation au sein du marché australien des voitures d'occasion.
Leaders du secteur australien des voitures d'occasion
-
Cars24
-
CarsGuide Media Solutions Pty Ltd
-
Gumtree AU Pty Ltd
-
Cartopia Pty Ltd
-
Carsales Australia
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Voitures d'Occasion en Australie Entreprises couvertes dans ce rapport
- Carsales Australia
- Cars24
- Eagers Automotive Limited
- Pickles Auctions Pty Ltd
- Gumtree AU Pty Ltd
- CarsGuide Media Solutions Pty Ltd
- Carma Technology Australia Pty Ltd
- Cartopia Pty Ltd
- Inchcape Australia (Trivett)
- Suttons Motors Pty Ltd
- Toyota Australia
- Autotrader, Inc.
- Buy Carz Australia
- Westside Auto Wholesale
- Lennock Used Cars
Opportunités de marché et perspectives d'avenir
Une base de concessionnaires vaste et fragmentée, comptant plus de 10 000 concessionnaires automobiles agréés au 30 juin 2025, laisse une place importante pour des outils et services qui standardisent la conformité, les divulgations et les recours des clients auprès de milliers de petits opérateurs. Le rapport de décembre 2025 de l'ACCC sur les problèmes de consommation dans le domaine des véhicules d'occasion a mis en évidence des problèmes récurrents liés à des véhicules de mauvaise qualité, au non-respect des obligations légales et aux difficultés des consommateurs à obtenir réparation, renforçant l'espace disponible pour des régimes d'inspection évolutifs, des rapports d'état plus clairs et des processus de résolution des litiges plus rapides, pouvant être intégrés aux systèmes de gestion des concessionnaires et aux places de marché en ligne.
Les opportunités concernent également les mécanismes d'assurance qui réduisent le risque perçu dans les achats en ligne, notamment des politiques de retour renforcées, une couverture de garantie transparente et une présentation vérifiée de l'historique des véhicules conforme aux obligations de l'ACL. Alors que les régulateurs surveillent activement les garanties étendues et le financement automobile lié aux transactions de véhicules d'occasion, les plateformes et concessionnaires qui présentent une divulgation conforme des produits, des contrôles d'abordabilité et des parcours de réclamation clairs au sein d'un même parcours numérique peuvent améliorer la conversion des prospects. Par ailleurs, l'absence de divulgations uniformes sur l'état de santé des batteries continue de freiner la confiance dans les véhicules électriques d'occasion, laissant un vide en matière de diagnostic de batterie, de certification et de stratégies de remarketing adaptées aux hybrides et aux véhicules électriques à batterie entrant dans les canaux de reprise.
Développements industriels récents dans Marché des Voitures d'Occasion en Australie
- Juin 2026 : Cars24 Australia a lancé une vente de fin d'exercice financier portant sur environ 30 % de son inventaire, avec des remises allant jusqu'à 5 000 AUD, ainsi qu'une garantie de prix le plus bas et une politique de retour de 30 jours. Cette initiative renforce l'agressivité tarifaire des annonces en ligne, accélérant la vitesse des transactions. Elle teste le positionnement concurrentiel sur les prix et la confiance des consommateurs grâce à des garanties.
- Mars 2026 : Cars24 Australia a lancé une garantie de retour de 30 jours inédite dans le secteur pour les véhicules d'occasion (jours 8 à 30 avec frais de service ; remboursement intégral dans les 7 premiers jours). Cette garantie renforce la confiance et différencie la place de marché grâce à une assurance post-achat.
- Février 2026 : CAR Group (opérateur de la plateforme carsales) a annoncé une croissance de 8 % du chiffre d'affaires de son segment australien pour le S1 de l'exercice fiscal 2026, portée par la croissance des volumes de prospects et l'adoption de produits premium. Cela souligne la solidité des capacités de plateforme intégrée de bout en bout sur le marché australien des véhicules d'occasion, et le résultat signale un modèle durable intégrant financement et génération de prospects, influençant la dynamique concurrentielle.
Marché des Voitures d'Occasion en Australie Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché couvre la valeur des véhicules de tourisme d'occasion vendus en Australie via des transactions menées par les concessionnaires et entre particuliers. Nous comptabilisons le marché au prix de transaction en USD, aligné sur la période de changement de propriété.
Exclusions de périmètre : nous excluons les véhicules commerciaux lourds et les motocyclettes. Nous excluons également les revenus purement liés à l'entretien, à l'assurance et au financement qui se situent hors de la vente du véhicule d'occasion elle-même.
Aperçu de la segmentation
- Par type de vendeur
- Organisé
- Indépendants semi-organisés
- Non organisé
- Par type de carburant
- Essence
- Diesel
- Hybride
- Électrique
- Autres (GPL, pile à combustible électrique, etc.)
- Par type de carrosserie
- Berline à hayon
- Berline
- Véhicule utilitaire sport
- Véhicules polyvalents et utilitaires
- Par canal de vente
- En ligne
- Hors ligne
- Concessionnaire franchisé
- Concessionnaire indépendant
- Vente aux enchères
- Entre particuliers (C2C)
- Par région
- Nouvelle-Galles du Sud
- Victoria
- Queensland
- Australie-Occidentale
- Australie-Méridionale
- Tasmanie
- Territoire du Nord
- Territoire de la Capitale Australienne
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la constitution d'une image claire du nombre de véhicules d'occasion échangés, de leurs lieux de vente et de l'évolution des prix dans le temps. Nous nous appuyons sur des sources publiques et officielles telles que les séries chronologiques de l'Australian Bureau of Statistics sur les prix et les indicateurs des ménages, les statistiques d'immatriculation et de transfert des États et territoires, les orientations de l'Australian Taxation Office affectant la déclaration des transactions, et les publications des associations professionnelles résumant l'activité de détail.
Pour affiner les hypothèses de prix et de mix, nous examinons également les mises à jour du marché des enchères et du remarketing, les indicateurs d'annonces des consommateurs et des concessionnaires, ainsi que les dépôts d'entreprise et les documents destinés aux investisseurs des principaux groupes de distribution (lorsqu'ils sont disponibles) afin de comprendre les cycles de stock et la pression sur les marges. Un abonnement payant pour les données financières et l'actualité des entreprises est utilisé pour vérifier la cohérence de l'évolution des revenus et des événements majeurs, et les bases de données de brevets sont examinées de manière sélective pour repérer des signaux liés à l'inspection et aux flux de vente au détail numériques. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques ont également été utilisées pour collecter des données, valider des hypothèses et clarifier des questions en suspens.
Entretiens et enquêtes primaires
Le travail primaire vise à vérifier ce que les données secondaires ne peuvent montrer complètement, notamment la répartition entre ventes par concessionnaires et ventes privées, les prix de transaction réalisés par rapport aux prix affichés, et la rapidité avec laquelle l'offre circule entre les États. Nous avons échangé avec des concessionnaires, des vendeurs indépendants, des participants aux enchères, des partenaires logistiques et des conseillers du secteur à travers l'Australie, afin de vérifier les écarts en matière de volumes, de remises et de comportement des canaux par rapport à l'expérience pratique du terrain.
Ces discussions ont également permis de confirmer l'orientation des principaux moteurs, tels que la pression sur l'abordabilité, la disponibilité des stocks et la substitution entre véhicules d'occasion et neufs. Nous avons ensuite affiné les fourchettes les plus réalistes avant de finaliser le modèle.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 37 % | Dirigeants (CXO) : 21 % |
| Niveau intermédiaire : 42 % | Responsables fonctionnels/d'unité : 38 % |
| Petits acteurs : 21 % | Managers : 41 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante, où les volumes nationaux de transfert de véhicules d'occasion sont reconstitués, puis appliqués à une valeur de transaction moyenne implicite. Cette valeur est ajustée en fonction du mix de véhicules, des tranches d'âge et des tendances propres à chaque État. Une fois la valeur totale du marché établie, nous la corroborons avec des approximations ascendantes sélectives, telles que le débit échantillonné des concessionnaires multiplié par les prix de vente moyens, les signaux de clôture des enchères traduits en fourchettes de valeur de revente, et des vérifications de canal sur les remises des ventes privées par rapport à la tarification des concessionnaires.
Les données d'entrée les plus importantes comprennent les volumes de transfert de véhicules d'occasion, l'évolution du prix moyen de transaction (et l'écart entre les prix affichés et les prix de vente), la part des transactions assistées en ligne, la rotation des stocks ou le délai de vente, et l'évolution du mix entre types de carburant et styles de carrosserie à mesure que l'offre change. Pour les prévisions, nous utilisons une analyse de scénarios étayée par un consensus d'experts. Le scénario de base est ancré sur des indicateurs macroéconomiques influençant les cycles de remplacement et les conditions de crédit, puis ajusté pour tenir compte de la normalisation attendue des indices de prix. Lorsque les données ascendantes font défaut pour de plus petites régions ou des poches de ventes informelles, nous comblons les lacunes à l'aide des parts d'États observées et des échelles de prix, puis nous revérifions les totaux afin que l'image nationale implicite reste cohérente.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés par rapport à des signaux indépendants afin que le chiffre final ne dépende pas d'une seule série de données, puis les écarts sont examinés jusqu'à ce que les facteurs explicatifs puissent être identifiés. Nous recherchons des anomalies telles que des hausses de prix soudaines ne correspondant pas aux annonces ou aux indices d'enchères, ou des variations de volume ne s'alignant pas sur les tendances de transfert d'immatriculation. Lorsqu'un écart ne peut être réconcilié, nous recontactons les sources.
Avant validation finale, le modèle passe par une revue analytique en plusieurs étapes, où les hypothèses, les conversions en USD et l'alignement des années sont vérifiés ligne par ligne. Le rapport est actualisé chaque année, et des mises à jour intermédiaires sont ajoutées lorsque des événements importants modifient sensiblement les prix, les volumes ou le comportement des canaux. Juste avant la livraison, nous effectuons une nouvelle passe de validation afin que les clients reçoivent une vision actualisée.
Comparaison du dimensionnement du marché australien des véhicules d'occasion par Mordor Intelligence avec d'autres estimations publiées
Les valeurs de marché publiées pour les véhicules d'occasion peuvent varier considérablement, car tous les acteurs ne comptabilisent pas les mêmes véhicules, n'utilisent pas les mêmes canaux de vente ou ne mesurent pas les prix sur la même base. Le calendrier de mise à jour peut également modifier ce qui est capturé. Les écarts apparaissent généralement lorsqu'une estimation s'appuie sur les prix affichés, une autre se concentre uniquement sur l'activité de détail, et une autre encore inclut des classes de véhicules adjacentes.
L'écart principal provient du fait que les ventes privées, les ventes par concessionnaires et les transactions issues d'enchères sont ou non toutes comptabilisées à leur valeur de transaction réalisée. Mordor Intelligence considère le marché comme l'ensemble du bassin de revente de véhicules de tourisme d'occasion en Australie, ancrant le modèle sur les volumes de transfert et les évolutions de prix validées plutôt que sur les prix demandés annoncés.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 49,86 milliards USD (2026) | |
| Association sectorielle A | 77,20 milliards USD (2024) | Ce chiffre est généralement dérivé des valeurs d'annonces affichées et de résumés d'activité de détail généraux, ce qui peut surestimer le marché lorsque les remises négociées, les conversions d'annonces en ventes et les seuils d'âge ne sont pas appliqués de manière cohérente. |
| Cabinet de conseil mondial B | 28,32 milliards USD (2024) | Cette estimation reflète généralement uniquement le chiffre d'affaires des concessionnaires organisés, et elle peut sous-estimer le marché total lorsque les transferts privés, les canaux informels et les flux des enchères vers le détail sont exclus ou traités comme une activité non génératrice de revenus. |
Dans l'ensemble, l'écart s'explique principalement par l'inclusion des canaux et la base de prix, puis amplifié selon l'année retenue comme point de référence. Notre approche reste traçable, car la valeur totale est construite à partir de volumes fondés sur les transferts et de vérifications de prix reproductibles, ajustées uniquement lorsque les retours de terrain justifient un changement de mix ou de comportement de remise.
Questions clés répondues dans le rapport
Quelle est la taille du marché australien des voitures d'occasion en 2026 ?
La taille du marché australien des voitures d'occasion a atteint 49,86 milliards USD en 2026 et devrait croître à un TCAC de 10,28 % pour atteindre 81,32 milliards USD d'ici 2031.
Quel segment de vendeurs connaît la croissance la plus rapide ?
Les indépendants semi-organisés progressent à un TCAC de 11,59 % jusqu'en 2031, dépassant toutes les autres catégories de vendeurs en raison de l'adoption des annonces numériques et des partenariats de financement flexibles.
Quel type de carrosserie domine les ventes actuelles de véhicules d'occasion ?
Les VUS dominent, détenant 74,18 % des transactions de 2025 grâce à leur polyvalence et leur popularité continue auprès des acheteurs familiaux et lifestyle.
À quelle vitesse les voitures électriques pénètrent-elles le marché secondaire ?
Les véhicules électriques devraient enregistrer un TCAC de 19,12 % jusqu'en 2031.
Quel État offre les meilleures perspectives de croissance ?
Le Queensland est en tête avec un TCAC prévu de 11,04 %, porté par la migration interétatique, l'investissement dans les infrastructures et les réductions ciblées des frais d'immatriculation.
Quel est le principal frein à l'adoption des véhicules électriques d'occasion ?
L'absence de certification standardisée de la santé des batteries génère des inquiétudes concernant l'autonomie et accélère la dépréciation des prix pour les modèles électriques à kilométrage élevé.