
Taille et part du marché des voitures d'occasion en Italie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
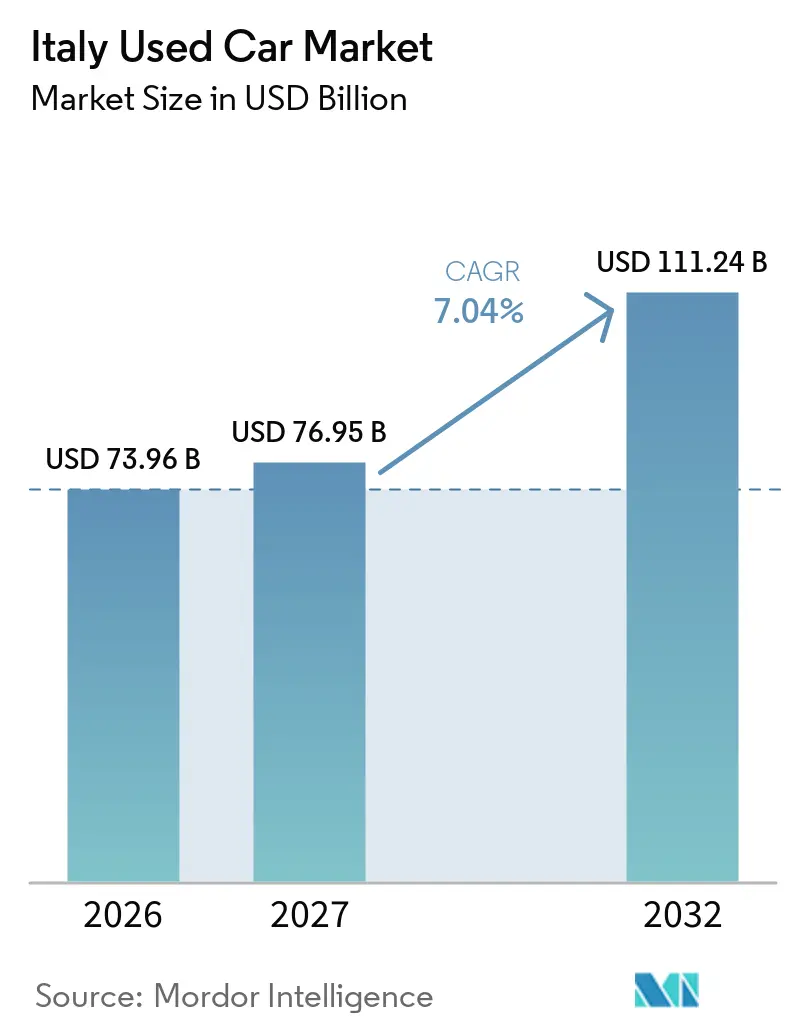
| Taille du marché de l'année de base (2026) | 73.96 Milliards de dollars |
| Taille du Marché (2027) | 76.95 Milliards de dollars |
| Taille du Marché (2032) | 111.24 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.65 % |
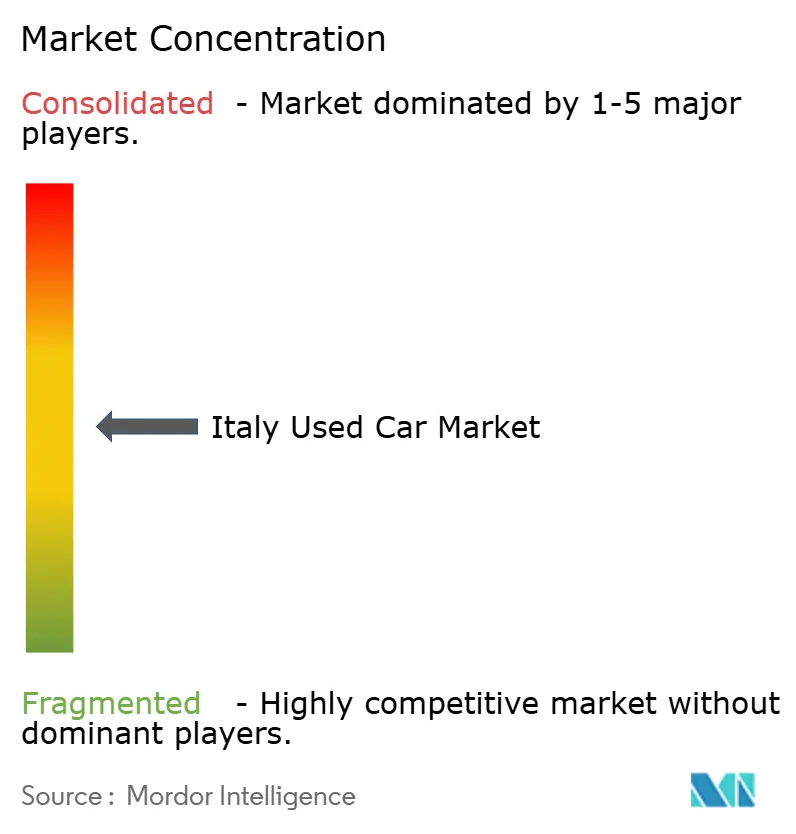
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des voitures d'occasion en Italie par Mordor Intelligence
La taille du marché des voitures d'occasion en Italie était évaluée à 73,96 milliards USD en 2026 et devrait atteindre 76,95 milliards USD en 2027 et 111,24 milliards USD d'ici 2032, avec un CAGR de 7,65 % sur la période 2027-2032. La migration des consommateurs due à la hausse des prix des voitures neuves, l'âge moyen du parc automobile de 12,8 ans dans le pays et la disponibilité des stocks de véhicules en fin de contrat de leasing donnent le ton d'une croissance soutenue. Un fort engagement en ligne, porté par des plateformes générant plus de 2 milliards de recherches annuelles, élargit la portée géographique et facilite la découverte des prix. La pression réglementaire sur les véhicules diesel anciens, conjuguée aux changements de production de Stellantis vers les segments premium, resserre l'offre dans certaines catégories et soutient les valeurs résiduelles. L'adoption croissante des programmes de véhicules d'occasion certifiés et des mécanismes de notation basés sur la télématique renforce la confiance des acheteurs et stimule les achats répétés sur le marché des voitures d'occasion en Italie dans les années à venir.
Principaux enseignements du rapport
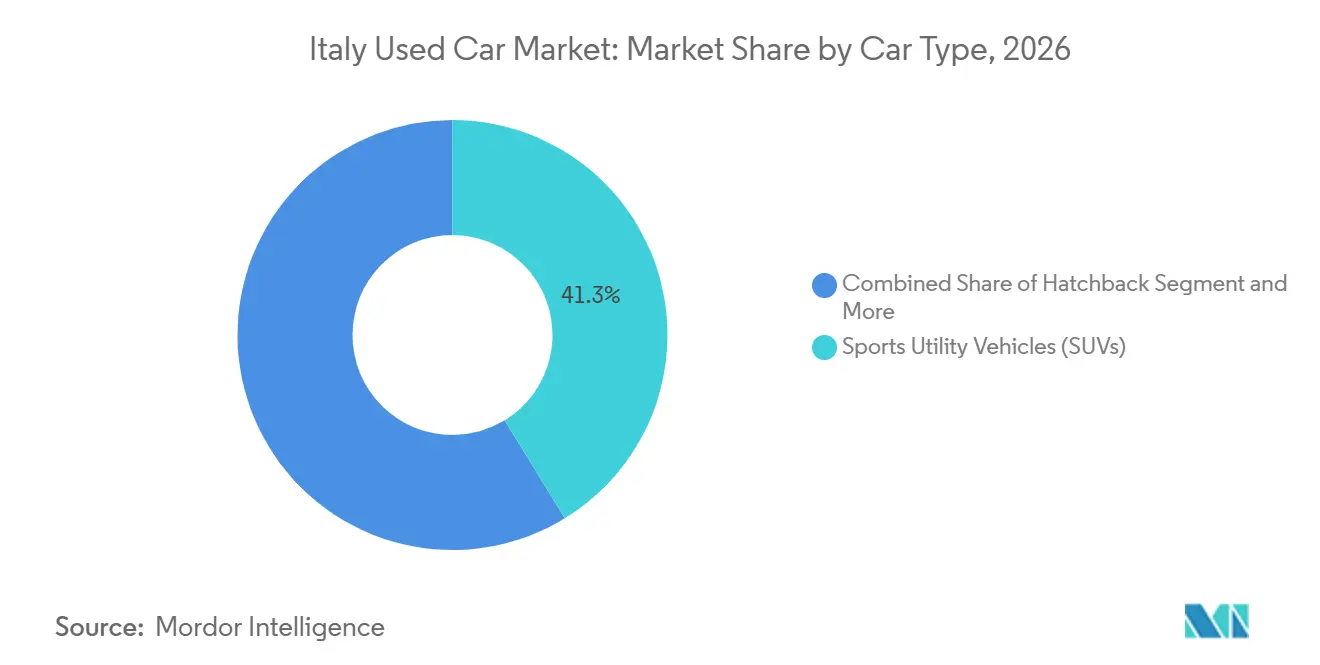
- Par type de véhicule, les SUV ont dominé avec 41,25 % de la part du marché des voitures d'occasion en Italie en 2026 ; les SUV devraient croître à un CAGR de 8,12 % jusqu'en 2032.
- Par motorisation, les véhicules à moteur à combustion interne (MCI) détenaient 84,10 % de la part du marché des voitures d'occasion en Italie en 2026, tandis que les véhicules électriques à batterie (VEB) devraient se développer à un CAGR de 8,54 % jusqu'en 2032.
- Par type de vendeur, les concessionnaires non organisés représentaient 62,30 % du marché des voitures d'occasion en Italie en 2026, tandis que les concessionnaires organisés affichaient le CAGR prévisionnel le plus élevé, à 9,20 %, jusqu'en 2032.
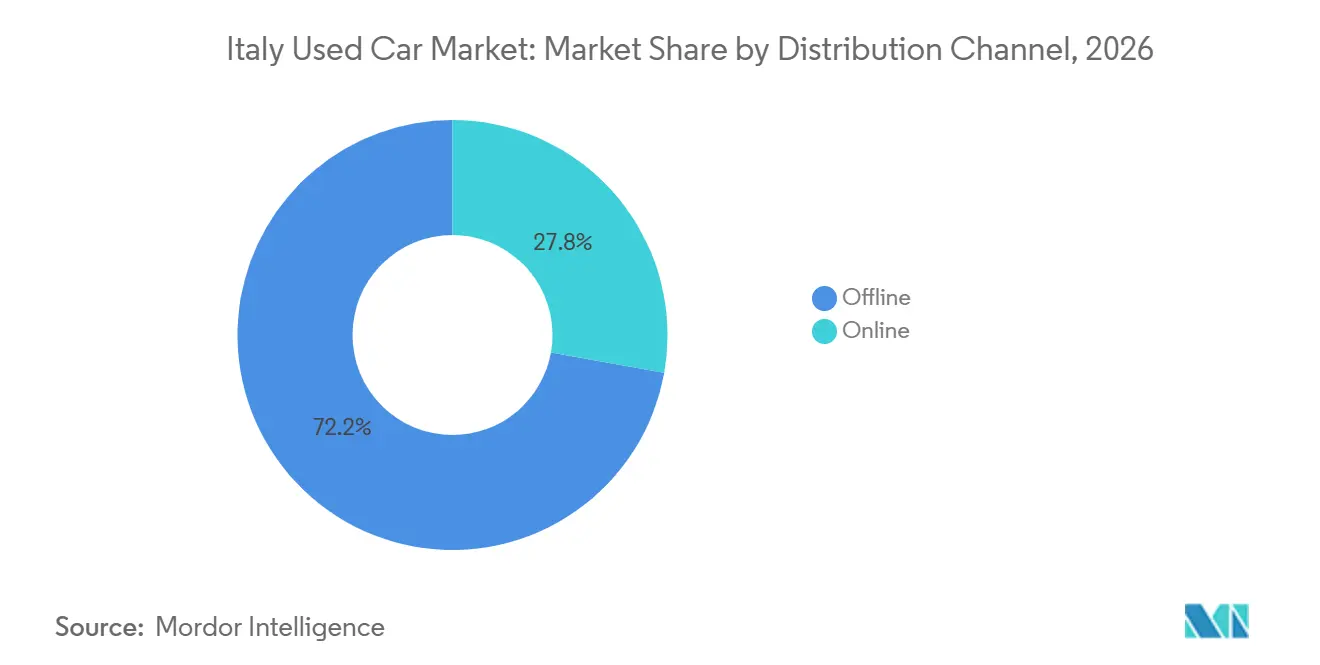
- Par canal de distribution, les points de vente hors ligne captaient 72,20 % du marché des voitures d'occasion en Italie en 2026 ; les canaux en ligne ont enregistré la croissance la plus rapide, avec un CAGR de 9,45 % jusqu'en 2032.
- Par âge du véhicule, la tranche 4-6 ans détenait une part de 30,60 % du marché des voitures d'occasion en Italie en 2026, tandis que la tranche 0-3 ans a enregistré la croissance la plus rapide, avec un CAGR de 9,78 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (%) (~) sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La hausse des prix des voitures neuves réoriente la demande | +1.2% | National, avec un impact plus fort dans les régions industrielles du nord | Court terme (≤ 2 ans) |
| Prolifération des plateformes en ligne de voitures d'occasion | +0.8% | National, avec une pénétration plus élevée dans les centres urbains | Moyen terme (2 à 4 ans) |
| Expansion des programmes de véhicules d'occasion certifiés par les constructeurs automobiles | +0.6% | National, concentré dans les grandes zones métropolitaines | Moyen terme (2 à 4 ans) |
| Les retours de véhicules en fin de leasing stimulent l'offre | +0.9% | Nord de l'Italie, en particulier la Lombardie et la Vénétie | Court terme (≤ 2 ans) |
| Les reprises écologiques enrichissent le stock de véhicules à moteur à combustion interne | +0.4% | National, avec des variations régionales en fonction des politiques locales | Long terme (≥ 4 ans) |
| La notation par télématique renforce la confiance des acheteurs | +0.3% | Centres urbains dans un premier temps, puis extension à l'échelle nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La hausse des prix des voitures neuves réoriente la demande vers l'occasion
Le ratio immatriculations d'occasion/neuf a progressé début 2025, les constructeurs automobiles ayant privilégié les modèles à marges plus élevées, excluant de nombreux ménages de l'accès aux véhicules neufs [1]. Cette demande redirigée favorise les voitures à essence Euro 6 et les hybrides légers affichés entre 9 000 EUR et 15 000 EUR, un corridor de prix où les stocks restent fluides. Ce mouvement a été le plus marqué en Lombardie et au Piémont, régions les plus touchées par les restrictions diesel de 2025, et devrait soutenir la croissance globale du marché des voitures d'occasion en Italie jusqu'en 2026.
Prolifération des plateformes en ligne de voitures d'occasion
Les places de marché numériques offrent une exposition nationale auparavant inaccessible aux concessionnaires locaux, l'un des principaux portails comptant un million d'utilisateurs en 2024. Les outils de conversion clic-vers-prospect, les calculateurs de financement intégrés et les évaluations de vendeurs vérifiés réduisent les délais de transaction tout en améliorant la transparence. Les millennials urbains, la cohorte la plus à l'aise avec l'achat numérique, étendent le marché des voitures d'occasion en Italie au-delà des frontières régionales, accélérant la convergence des prix entre les provinces du nord et du sud[2].
Développement des programmes de véhicules d'occasion certifiés par les constructeurs automobiles
Des programmes tels que SPOTICAR et Toyota Plus associent des inspections en 100 points à des garanties de 12 mois pour atténuer les préoccupations de fiabilité concernant les hybrides et les véhicules électriques à batterie. Les équipements de diagnostic de qualité constructeur et les mises à jour logicielles confèrent aux points de vente des équipementiers d'origine un avantage dans la commercialisation des véhicules électrifiés récents, et le label de certification permet aux concessionnaires organisés de dégager une prime. Cette tendance soutient la conservation de la valeur et les achats répétés, notamment dans les zones métropolitaines où la couverture de garantie atténue l'anxiété liée à l'autonomie des navetteurs [3].
La hausse des retours de véhicules en fin de leasing alimente l'offre
Les flottes d'entreprises restituant des véhicules âgés de 36 à 48 mois réapprovisionnent les lots des concessionnaires avec des historiques d'entretien documentés. Les sociétés de leasing concentrées en Lombardie et en Vénétie alimentent un flux régulier d'unités de moins de 50 000 km, compensant le déficit d'approvisionnement causé par la baisse de 37 % de la production dans les usines italiennes en 2024. Cet approvisionnement est particulièrement pertinent pour le marché des voitures d'occasion en Italie, car il maintient les standards de qualité tout en répondant à la demande de stocks quasi neufs.
Analyse de l'impact des freins*
| Frein | Impact (%) (~) sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Insuffisance des bases de données d'historique des véhicules | -0.5% | National, avec un impact plus grand dans les réseaux de revendeurs fragmentés | Moyen terme (2 à 4 ans) |
| Les zones à faibles émissions découragent les diesel anciens | -0.8% | Nord de l'Italie, en particulier Milan, Turin et les principaux centres urbains | Court terme (≤ 2 ans) |
| L'exportation des stocks de qualité vers l'Est | -0.4% | National, avec une concentration dans les régions frontalières | Moyen terme (2 à 4 ans) |
| La hausse des coûts de reconditionnement due aux pénuries de main-d'œuvre | -0.6% | National, avec un impact aigu dans les régions industrielles | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Insuffisance des bases de données standardisées d'historique des véhicules
L'Italie s'appuie sur des carnets d'entretien fragmentés plutôt que sur un registre national unifié des titres de propriété, laissant des lacunes qui érodent la confiance des acheteurs dans les transactions purement en ligne. Des outils insurtech utilisant la reconnaissance d'images par intelligence artificielle pour valider les dommages extérieurs émergent, mais leur adoption massive dépend de l'harmonisation réglementaire et de la coopération des concessionnaires. Tant que cela ne se produit pas, les acheteurs prudents peuvent limiter leurs budgets ou sélectionner uniquement des stocks certifiés, freinant modestement l'expansion du marché des voitures d'occasion en Italie.
Les zones à faibles émissions découragent l'achat de diesel anciens
Depuis octobre 2025, les interdictions en semaine pour les véhicules diesel Euro 5 dans quatre régions du nord de l'Italie ont affecté plus d'un million de véhicules. Les concessionnaires ont dû relocaliser les stocks soumis à restrictions vers des territoires moins réglementés ou proposer des remises plus importantes, augmentant les coûts de détention et limitant la rotation des segments. Cependant, cette politique a également stimulé la demande de véhicules Euro 6 conformes et de véhicules électriques à batterie (VEB), accélérant davantage la transition en cours du marché des voitures d'occasion en Italie vers des véhicules plus récents et des motorisations alternatives.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule :
les véhicules utilitaires sport dominent le marchéLes véhicules utilitaires sport (SUV) représentaient 41,25 % du chiffre d'affaires du marché des voitures d'occasion en Italie en 2026 et devraient progresser à un CAGR de 8,12 %, conservant la première place sur le marché des voitures d'occasion en Italie. Les crossovers compacts tels que la Jeep Avenger bénéficient d'une praticité urbaine tout en répondant aux aspirations lifestyle en matière de garde au sol et de sécurité perçue.
Les citadines, représentées par la Fiat Panda, restent essentielles pour les acheteurs soucieux de leur budget, mais cèdent des parts aux SUV qui réduisent l'écart d'efficacité. Dans le segment premium, les véhicules Maserati et Alfa Romeo sont soumis à des flux de production volatils, mais perpétuent le patrimoine de performance de l'Italie, soutenant une niche restreinte à forte marge. Parallèlement, les monospaces répondent aux besoins des familles nombreuses, mais font face à la cannibalisation par les SUV, renforçant la courbe de demande à deux niveaux qui définit les préférences par type de véhicule sur le marché des voitures d'occasion en Italie.

Par mode de propulsion :
l'essor de l'électrique remet en cause la domination du moteur à combustion interneLes unités à moteur à combustion interne (MCI) représentaient 84,10 % du marché des voitures d'occasion en Italie en 2026, mais les véhicules électriques à batterie affichent un CAGR prévisionnel de 8,54 % qui dépasse toutes les autres motorisations. Les hybrides tirent parti du leadership de Stellantis, ajoutant une capacité de fonctionnement électrique sans contrainte d'autonomie et séduisant les navetteurs urbains limités par les zones à faibles émissions.
La stabilisation des valeurs résiduelles, l'expansion des infrastructures de recharge et les garanties prolongées sur les batteries réduisent le risque de possession. Le GPL et le GNV restent pertinents pour les conducteurs ruraux soucieux des coûts, mais font face à l'érosion des infrastructures, comprimant progressivement leur empreinte sur le marché des voitures d'occasion en Italie.
Par type de vendeur :
les vendeurs non organisés dominent le marchéLes opérateurs non organisés captaient 62,30 % du marché des voitures d'occasion en Italie en 2026. Pourtant, les réseaux organisés se développent à un CAGR de 9,20 % en déployant des interfaces omnicanales, des financements captifs et des centres de remise en état que les petits concessionnaires peinent à égaler. Les groupes formels négocient des approvisionnements en volume auprès des enchères et des fournisseurs de véhicules en fin de leasing, créant une vélocité et une cohérence des stocks.
Les indépendants prospèrent encore là où le rapport personnel prime sur l'uniformité de la marque, notamment dans les petites villes où la familiarité culturelle compte. La conformité réglementaire en matière de protection des consommateurs, de facturation numérique et de divulgation des émissions pousse le paysage vers la professionnalisation. À mesure que les entités organisées acquièrent des concurrents plus petits, le marché des voitures d'occasion en Italie connaît une évolution progressive mais perceptible vers des showrooms franchisés et des moteurs de tarification pilotés par les données qui optimisent la rotation des stocks.
Par canal de distribution :
le canal hors ligne est en plein essorLes canaux hors ligne représentaient 72,20 % du marché des voitures d'occasion en Italie en 2026, soulignant le besoin persistant d'évaluation tactile avant l'achat. Cependant, les canaux en ligne progressent à un rythme de 9,45 % par an, et leur influence sur la recherche des acheteurs dépasse leur part dans les transactions finales. Les vidéos de visite virtuelle, les outils d'évaluation instantanée et les modules de financement de bout en bout redéfinissent les attentes des consommateurs.
Les modèles click-and-collect qui combinent la découverte sur internet avec la livraison en magasin physique s'imposent comme la voie par défaut. Les acheteurs expérimentés qui ignoraient auparavant les annonces numériques s'en servent désormais pour comparer les prix, tandis que les primo-acheteurs millennials sont à l'aise pour conclure des transactions à distance. Ce double comportement comprime les écarts de prix et améliore la liquidité, renforçant ainsi la transparence sur le marché des voitures d'occasion en Italie.
Par âge du véhicule :
les véhicules de 4 à 6 ans dominent le marchéLes modèles récents commandent une prime : les véhicules âgés de 4 à 6 ans représentaient 30,60 % du marché des voitures d'occasion en Italie en 2026, équilibrant accessibilité et caractéristiques contemporaines. Parallèlement, la tranche 0-3 ans se développe à un CAGR de 9,78 %, l'inflation des prix sur le marché des véhicules neufs orientant les acheteurs aisés vers des stocks quasi neufs bénéficiant de restes de garantie constructeur.
Les unités de plus de 10 ans font face à des restrictions opérationnelles croissantes dans les zones à faibles émissions des métropoles, contraignant les concessionnaires à réorienter leurs stocks vers des régions conformes ou à adopter des stratégies de vente transfrontalières. L'âge moyen du parc automobile de 12,8 ans en Italie laisse une demande de remplacement latente, mais les cadres réglementaires accélèrent la rotation à l'extrémité la plus jeune du spectre. Les concessionnaires qui stockent des véhicules à essence Euro 6 et des hybrides légers dans la tranche de 25 000 à 60 000 km bénéficient de la rotation la plus rapide et des marges les plus résilientes sur le marché des voitures d'occasion en Italie.
Analyse géographique
Les régions du nord affichent les valeurs de transaction les plus élevées, les salaires industriels plus importants permettant aux acheteurs d'absorber les prix des véhicules quasi neufs. La Lombardie, le Piémont, la Vénétie et l'Émilie-Romagne sont collectivement soumises à des restrictions sur les véhicules diesel qui déplacent un nombre substantiel de véhicules, accélérant les reprises ou provoquant des migrations vers les provinces rurales. Une pénétration plus élevée des véhicules électriques à batterie dans ces régions soutient également un segment secondaire émergent de véhicules électriques à batterie, aligné sur la disponibilité des infrastructures de recharge locales. L'Italie centrale équilibre performance et praticité.
La zone métropolitaine de Rome, qui ne dispose pas des réglementations sur les zones à faibles émissions les plus strictes, soutient une forte demande de véhicules diesel récents et d'hybrides, ce qui se traduit par un mix de stocks diversifié. Les concessionnaires de cette région bénéficient d'une saisonnalité liée au tourisme, qui encourage des cycles de leasing courts et des cessions anticipées de flottes, augmentant ainsi le flux de véhicules récents sur le marché des voitures d'occasion en Italie. Les régions du sud privilégient la durabilité et l'efficacité énergétique par rapport aux technologies avancées et favorisent donc le GPL, le GNV et les véhicules à essence plus anciens.
Des revenus moyens plus faibles allongent les cycles de remplacement des véhicules ; cependant, la disponibilité de véhicules diesel du nord déimmatriculés à des prix réduits soutient les volumes de ventes. Les infrastructures de recharge limitées contraignent actuellement l'adoption des véhicules électriques à batterie, bien que la baisse des prix des batteries pourrait générer une demande incrémentale et réduire progressivement les disparités régionales.
Paysage concurrentiel
Le marché des voitures d'occasion en Italie reste modérément fragmenté, même si les réseaux organisés se développent. SPOTICAR, soutenu par Stellantis, domine le segment des équipementiers d'origine de marque grâce aux garanties et à la remise en état aux normes du constructeur. AutoScout24 complète les sites des équipementiers d'origine en proposant des annonces transfrontalières, tandis qu'Arval et LeasePlan commercialisent les véhicules en fin de leasing via des plateformes de gros interfacées directement avec les systèmes de gestion des concessionnaires. Les vendeurs indépendants s'appuient sur des réseaux personnels et une crédibilité fondée sur le bouche-à-oreille, qui restent des caractéristiques de la culture de distribution italienne que les grandes entités peinent à reproduire.
L'adoption des technologies représente une ligne de démarcation clé, la reconnaissance des dommages assistée par intelligence artificielle et les algorithmes de tarification automatisés étant concentrés principalement parmi les 20 premiers acteurs organisés. Les partenariats entre les concessionnaires de niveau intermédiaire et les institutions financières qui intègrent des offres groupées d'assurance et de maintenance augmentent les barrières à l'entrée. À mesure que la consolidation s'accélère, le marché des voitures d'occasion en Italie évolue vers une structure dans laquelle cinq à sept groupes nationaux sont susceptibles de dominer les centres urbains, tandis que les indépendants régionaux servent des niches axées sur la valeur. Les investissements pionniers dans l'intégration de l'historique des véhicules pourraient façonner l'avantage concurrentiel futur.
Les entreprises qui combinent les scores de télématique avec des garanties de véhicules d'occasion certifiés seront mieux positionnées pour les transactions exclusivement en ligne, notamment à mesure que les consommateurs nés à l'ère numérique représentent une part croissante de la base d'acheteurs. Les capitaux internationaux pourraient accélérer cette convergence ; cependant, les nuances culturelles et les lois complexes de zonage continuent de favoriser les acteurs établis disposant d'une expertise avérée dans les réglementations locales.
Leaders du secteur des voitures d'occasion en Italie
-
AUTO1 Group
-
Arval Service Lease Italia SpA
-
Ayvens Group (ALD Automotive Italia)
-
brumbrum SpA
-
BCA Italia srl
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Voitures d'Occasion en Italie Entreprises couvertes dans ce rapport
- Auto1 Group
- Penske Automotive
- brumbrum S.p.A.
- Cavauto Group
- BCA Italia
- Arval Italia
- ALD Automotive Italia
- LeasePlan Italia
- Subito Motors
- AutoScout24 Italia
- Carvago
- Denicar FCA
- Das WeltAuto Italy
- Renault Selection Italy
- Toyota Plus Italia
- Stellantis SPOTICAR Italy
Lire l’analyse des entreprises de marché des voitures d'occasion en Italie
Périmètre et méthodologie
La chaîne de valeur des voitures d'occasion en Italie débute par la création de l'offre issue des reprises, des fins de location et du dégroupage des flottes, des canaux de remise sur le marché des constructeurs et des loueurs, ainsi que des annonces entre particuliers de plus en plus intermédiées par des plateformes numériques. Le stock passe ensuite par l'évaluation et la tarification (souvent soutenues par des données de plateforme), suivies du reconditionnement, du contrôle qualité et des vérifications documentaires qui réduisent l'incertitude des acheteurs là où les historiques de véhicules standardisés peuvent être fragmentés.
La capacité de reconditionnement est devenue un nœud opérationnel clé, les acteurs organisés industrialisant la remise en état et la logistique pour soutenir une rotation plus rapide et un état des véhicules plus homogène pour les ventes en ligne vers hors ligne. Le centre de reconditionnement d'AUTO1 Group à Patrica illustre cette couche d'infrastructure, combinant inspection, réparations et logistique sortante pour alimenter la distribution de détail et de gros pilotée par plateforme. En aval, les véhicules sont remis sur le marché via une combinaison hybride de concessions physiques, de réseaux d'occasion certifiée de marque et de places de marché en ligne, avec des produits de financement et de garantie de plus en plus intégrés pour augmenter la conversion et la confiance. Des organismes sectoriels tels qu'ANFIA (représentant une large chaîne d'approvisionnement automobile) et UNRAE (représentant les constructeurs de véhicules étrangers et le secteur de la distribution) restent également des points de contact institutionnels pertinents pour une coordination plus large de l'écosystème.
Leaders du secteur des voitures d'occasion en Italie
L'arène des véhicules d'occasion en Italie reste modérément fragmentée, même si les chaînes organisées se développent. SPOTICAR, soutenu par Stellantis, ancre le segment des constructeurs automobiles de marque grâce à des garanties et un reconditionnement de qualité constructeur. AutoScout24 complète les sites web des constructeurs automobiles en proposant des annonces transfrontalières, tandis qu'Arval et LeasePlan commercialisent des stocks en fin de leasing via des plateformes de vente en gros qui s'interfacent directement avec les systèmes de gestion des concessions.
Les vendeurs indépendants exploitent les réseaux personnels et la crédibilité du bouche-à-oreille, une caractéristique de la culture de détail italienne que les grandes entités peinent à reproduire. L'adoption technologique constitue la ligne de fracture : la reconnaissance des dommages assistée par IA et les algorithmes de tarification automatisés résident principalement chez les 20 premiers organisateurs. Les partenariats entre les revendeurs de niveau intermédiaire et les institutions financières intègrent des formules d'assurance et de maintenance, élevant les barrières à l'entrée. À mesure que la consolidation s'accélère, le marché des voitures d'occasion en Italie évolue vers une structure où cinq à sept groupes nationaux domineront vraisemblablement les centres urbains, les indépendants régionaux occupant des niches de valeur.
Les investissements pionniers dans l'intégration de l'historique des véhicules pourraient déterminer l'avantage concurrentiel futur. Les entreprises qui associent les scores de télématique aux garanties des véhicules d'occasion certifiés se différencieront pour les transactions exclusivement en ligne, un enjeu particulièrement important à mesure que les natifs du numérique gonfleront la base d'acheteurs. Les capitaux internationaux pourraient accélérer cette convergence, mais les nuances culturelles et les lois complexes en matière de zonage favorisent les acteurs déjà établis qui maîtrisent la réglementation locale.
Opportunités de marché et perspectives d'avenir
Un espace vacant subsiste dans la mise en place d'un climat de confiance évolutif et l'activation des transactions, en particulier là où les acheteurs recherchent une assurance de l'état du véhicule plus solide que ne peuvent l'offrir des dossiers fragmentés. La certification par des tiers et des parcours d'inspection standardisés créent une marge pour des modèles de remise sur le marché organisés qui aident les concessionnaires à défendre leurs marges tout en réduisant les litiges et les retours. L'initiative AutoCert by RINA d'Arval est un exemple de vérification indépendante utilisée pour améliorer la confiance et la liquidité dans les canaux professionnels.
Le marché montre également une marge pour une intégration verticale plus poussée autour du reconditionnement, du financement et de la distribution omnicanale, à mesure que la découverte en ligne s'accélère. L'empreinte opérationnelle d'AUTO1 Group en Italie (incluant Noicompriamoauto.it et Autohero) et son centre de reconditionnement de Patrica (120 000 mètres carrés, capacité d'environ 25 000 voitures par an) illustrent comment un reconditionnement à échelle industrielle peut soutenir des cycles de mise en vente plus rapides, une qualité plus homogène et une portée géographique plus large. Les outils de financement d'AUTO1 destinés aux concessionnaires, tels qu'AUTO1 Financing introduit en Italie en juin 2026, témoignent également d'une démarche active visant à réduire les frictions liées au fonds de roulement des concessionnaires et à accroître la vélocité des stocks. Les flux de travail liés aux véhicules d'occasion électrifiés (contrôles de l'état de santé des batteries, produits de garantie et notation transparente) restent une autre lacune opérationnelle à combler, à mesure que les volumes secondaires de véhicules électriques à batterie augmentent dans les régions du nord à forte pénétration et que les canaux organisés élargissent leurs offres certifiées.
Développements industriels récents dans Marché des Voitures d'Occasion en Italie
- Juillet 2026 : Ayvens rapporte que le marché des voitures d'occasion en Italie a augmenté d'environ 11 % depuis 2023, l'entreprise se concentrant sur les véhicules certifiés et reconditionnés pour répondre à la demande des concessionnaires. Ce signal de croissance indique une demande croissante et une optimisation des stocks dans l'ensemble du secteur. L'accent mis par Ayvens sur le reconditionnement certifié favorise la préparation des concessionnaires et la stabilité des prix.
- Mai 2026 : AUTO1 Group annonce des résultats record pour le premier trimestre 2026 sur tous les indicateurs. Ces résultats reflètent une activité robuste et une dynamique de prix dans l'écosystème italien des voitures d'occasion, via un important reconditionneur/détaillant. Cette dynamique indique une force durable des canaux et un levier de découverte des prix pour les plateformes en ligne en Italie.
- Mai 2026 : Arval lance des offres de voitures d'occasion Re-Lease pour son réseau privilégié, avec entretien et inspection certifiés. Cette nouvelle offre affecte directement la qualité de l'offre de voitures d'occasion et la rotation des actifs. Elle vise à améliorer la confiance des concessionnaires et la liquidité grâce au reconditionnement certifié et à des services semblables à des garanties.
Marché des Voitures d'Occasion en Italie Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché des voitures d'occasion en Italie est défini comme la valeur des transactions de revente de véhicules de tourisme précédemment détenus en Italie, auprès de concessionnaires organisés et de vendeurs informels, capturées via les canaux en ligne et hors ligne.
Exclusions du périmètre : les ventes de véhicules neufs, les motocycles, les véhicules utilitaires lourds et les services après-vente tels que les réparations, les pièces détachées et les assurances sont exclus de la valeur du marché.
Aperçu de la segmentation
- Par type de véhicule
- Citadine
- Berline
- SUV
- Monospace
- Luxe et sportifs
- Par mode de propulsion
- Moteur à combustion interne (essence/diesel)
- Hybride
- Électrique
- GPL/GNC
- Par type de vendeur
- Organisé
- Non organisé
- Par canal de distribution
- En ligne
- Hors ligne
- Par âge du véhicule
- 0 à 3 ans
- 4 à 6 ans
- 7 à 10 ans
- Plus de 10 ans
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par l'établissement d'une vision claire de l'ampleur de l'activité des voitures d'occasion en Italie et de son évolution par carburant et âge du véhicule. Nous avons utilisé des sources publiques telles que les statistiques italiennes d'immatriculation et de transfert de véhicules, les publications statistiques nationales, les publications européennes sur les transports et les émissions, et les bases de données douanières sur les flux de véhicules le cas échéant.
Pour étayer les hypothèses de prix et de mix, nous avons également examiné les publications des associations et des régulateurs, suivi les indicateurs macroéconomiques (inflation, tendances du crédit à la consommation et taux d'intérêt) et passé en revue des articles de presse crédibles qui suivent la demande de voitures d'occasion et les évolutions réglementaires. Le cas échéant, nous avons complété ces sources par des abonnements payants pour les données financières et de renseignement des entreprises, les actualités et données financières, et les ensembles de données sur les ventes automobiles afin de recouper l'échelle des concessionnaires, le mix des canaux et le calendrier des mouvements du marché. Les sources mentionnées ci-dessus sont illustratives et non exhaustives, et d'autres documents et ensembles de données publics ont également été utilisés pour la collecte de données, la validation et la clarification de la recherche.
Entretiens primaires et enquêtes
Le travail primaire a été utilisé pour tester les hypothèses documentaires, notamment sur la tarification des transactions, la part des ventes par concessionnaire par rapport aux ventes privées, et la façon dont les annonces en ligne se traduisent en transactions conclues. Nous avons échangé avec un ensemble de groupes de concessionnaires, de détaillants indépendants, d'intermédiaires en ligne, de partenaires de financement et de garantie, et d'observateurs du secteur, puis nous avons concilié les retours avec les signaux de demande à l'échelle de l'Italie.
La couverture a été maintenue spécifique à l'Italie, mais les voix ont été équilibrées entre le nord, le centre et le sud afin que le modèle ne soit pas surreprésentatif d'un seul schéma régional.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 31 % | Directeurs généraux (CXO) : 16 % |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 26 % |
| Acteurs plus petits : 16 % | Managers : 58 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une approche descendante et ascendante dans laquelle les transferts de propriété annuels sont reconstitués à partir des données d'immatriculation et de transfert, puis traduits en valeur à l'aide des prix moyens de transaction par tranche d'âge et par motorisation. Pour maintenir l'estimation réaliste, nous ajustons la part typique des ventes par concessionnaire par rapport aux ventes privées, puis alignons les répartitions par canal sur l'activité en ligne et hors ligne observée.
Le modèle utilise des données pratiques, telles que les volumes totaux de transferts de voitures d'occasion, l'âge moyen du parc, les évolutions du mix de carburants (MCI, hybride, VE, GPL/GNV), la part des véhicules de 0-3 ans, 4-6 ans et plus anciens, et les indicateurs de disponibilité du financement qui influencent le montant des transactions. Les résultats sont ensuite recoupés avec des approximations ascendantes sélectives, notamment des vérifications de l'échelle des revenus des concessionnaires, des points de prix échantillonnés par type de carrosserie et des vérifications des canaux sur la conversion annonce-vente. Lorsque des lacunes de données existent, nous utilisons des fourchettes conservatrices qui sont ensuite affinées lors des entretiens.
Pour les prévisions, une analyse de scénarios est appliquée et ancrée à une liste restreinte de facteurs que les experts ont jugés les plus importants, tels que l'accessibilité des véhicules neufs, la direction des taux d'intérêt, l'offre de véhicules en fin de leasing et la pression réglementaire attendue sur les véhicules diesel anciens en ville. Nous maintenons la cohérence des hypothèses en termes nominaux en USD en appliquant une approche de conversion de devises transparente, puis en vérifiant si la progression implicite des prix correspond aux attentes des acteurs du marché.
Validation des données et cycle de mise à jour
La validation est effectuée par couches afin que le biais d'une source unique ne détermine pas le chiffre final. Nous comparons les résultats du modèle avec des signaux indépendants tels que les ratios transferts/ventes de véhicules neufs, la direction observée des tendances de prix et les parts des canaux des concessionnaires, puis nous examinons les écarts importants avant validation.
Une revue par un second analyste est utilisée pour revérifier les formules, les unités et le calendrier, et nous recontactons les sources lorsqu'une hypothèse clé change ou lorsqu'un résultat semble en décalage avec le comportement du marché. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements significatifs, et une vérification finale avant livraison est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du marché des voitures d'occasion en Italie selon Mordor Intelligence par rapport aux autres estimations publiées
Les chiffres de marché publiés pour les voitures d'occasion en Italie ne correspondent souvent pas car la ligne de périmètre est tracée différemment et la logique de prix n'est pas toujours comparable. Les différences proviennent également des types de transactions comptabilisés, de la présentation des valeurs en termes nominaux ou corrigés de l'inflation, et de la rapidité avec laquelle les hypothèses sont actualisées après d'importantes fluctuations de prix.
Les principaux facteurs d'écart ici sont la question de savoir si les transferts entre particuliers sont comptabilisés à la même valeur que les ventes par concessionnaire, si les véhicules utilitaires légers sont mélangés aux voitures de tourisme, et si les prévisions supposent une réévaluation rapide des prix des voitures d'occasion. Le calendrier de conversion des devises peut également élargir l'écart lorsque les mouvements EUR/USD traversent l'année de base.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 84,55 milliards USD (2025) | |
| Cabinet de conseil régional A | 98,53 milliards USD (2026) | Utilise un univers de véhicules plus large dans sa présentation (incluant les véhicules utilitaires légers) et applique un rythme d'expansion de la valeur plus rapide sur les années de projection, ce qui élève le niveau de 2026 par rapport à une approche centrée uniquement sur les voitures de tourisme. |
| Éditeur sectoriel B | 95,60 milliards USD (2022) | Rapporte une valeur pour une année plus ancienne et semble s'appuyer sur des niveaux de prix généralisés avec un ajustement limité pour le mix d'âge des véhicules et la répartition entre transactions par concessionnaire et transactions privées, ce qui peut gonfler les totaux lorsque les conditions du marché se normalisent. |
Dans l'ensemble, le tableau montre que l'écart s'explique principalement par ce qui est comptabilisé comme une transaction de voiture d'occasion et par la façon dont les prix sont reportés d'une année à l'autre, et ces choix peuvent modifier la valeur davantage que les volumes. En maintenant la construction de la valeur liée aux volumes de transferts et à la tarification des transactions par tranche d'âge, et en excluant les véhicules utilitaires légers du total, le résultat reste cohérent avec le marché défini par Mordor Intelligence.
Questions clés traitées dans le rapport
Quelle est la taille actuelle et le taux de croissance du marché des voitures d'occasion en Italie ?
La taille du marché des voitures d'occasion en Italie était évaluée à 73,96 milliards USD en 2026 et devrait atteindre 76,95 milliards USD en 2027 et 111,24 milliards USD d'ici 2032, avec un CAGR de 7,65 % sur la période 2027-2032.
Quel type de véhicule représente la plus grande part des ventes ?
Les SUV représentaient la plus grande part du chiffre d'affaires en 2026, à 41,25 %, et devraient croître à un CAGR de 8,12 % durant la période de prévision 2027-2032.
À quelle vitesse les canaux en ligne se développent-ils ?
Les plateformes en ligne devraient se développer à un CAGR de 9,45 % jusqu'en 2032, dépassant les canaux hors ligne tout en continuant à s'appuyer sur des modèles de livraison hybrides.
Quel segment de motorisation connaît la croissance la plus rapide ?
Les véhicules électriques à batterie devraient enregistrer un CAGR de 8,54 % durant la période de prévision, le plus élevé parmi toutes les motorisations, portés par le lancement de nouveaux modèles abordables et l'expansion continue des réseaux de recharge.