
Taille et part du marché des voitures d'occasion en Chine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
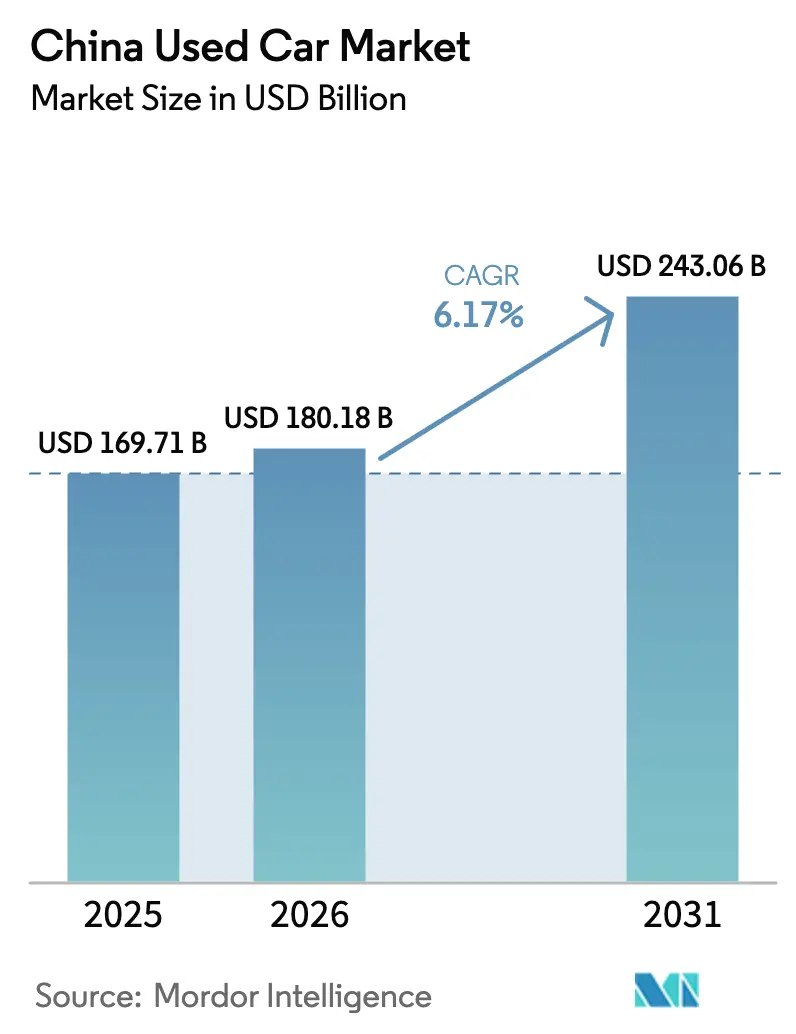
| Taille du marché de l'année de base (2025) | 169.71 Milliards de dollars |
| Taille du Marché (2026) | 180.18 Milliards de dollars |
| Taille du Marché (2031) | 243.06 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.17 % |
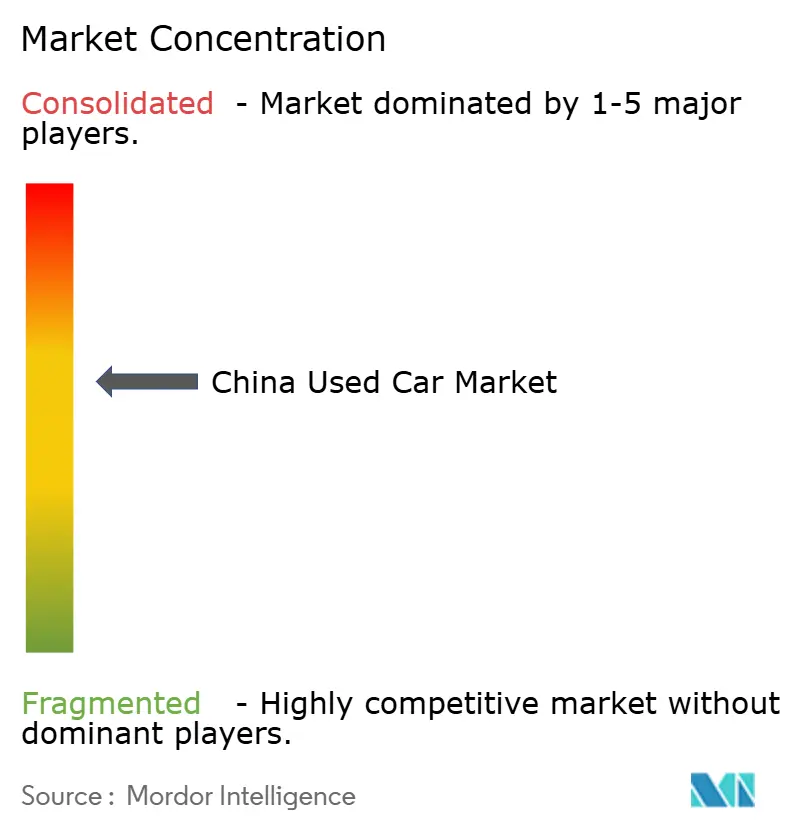
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des voitures d'occasion en Chine par Mordor Intelligence
La taille du marché des voitures d'occasion en Chine devrait passer de 169,71 milliards USD en 2025 à 180,18 milliards USD en 2026 et devrait atteindre 243,06 milliards USD d'ici 2031, à un TCAC de 6,17 % sur la période 2026-2031. Le changement de politique de Pékin en faveur de transferts inter-villes transparents, l'expansion de la certification de l'état des batteries et les programmes de véhicules d'occasion certifiés (CPO) soutenus par les constructeurs automobiles constituent les principaux moteurs de croissance. Le secteur absorbe également une vague croissante de véhicules à énergie nouvelle (VEN) quasi neufs entrant dans les cycles de reprise à mesure que les intervalles de remplacement se raccourcissent. Les plateformes numériques dotées de prévisions de valeur résiduelle basées sur l'IA réduisent les délais d'inspection, tandis que les historiques vérifiés par blockchain limitent la fraude au kilométrage. Dans le même temps, les remises agressives sur les voitures neuves réduisent l'écart de prix entre les stocks neufs remisés et les véhicules d'occasion haut de gamme, obligeant les vendeurs organisés à se différencier par des garanties et des offres de financement groupées. Les berlines dominent encore le nombre de transactions, mais les SUV et les modèles électriques se développent plus rapidement, signalant que la polyvalence et les atouts écologiques redéfinissent les priorités des acheteurs.
Principaux enseignements du rapport
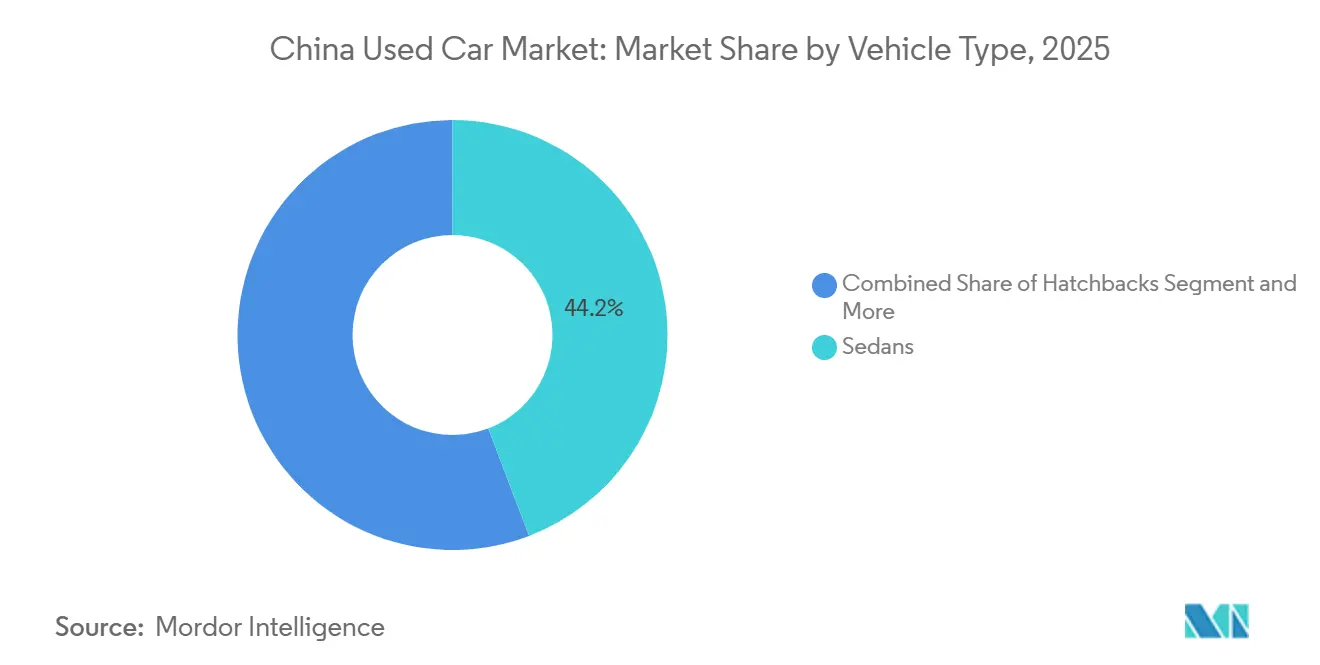
- Par type de véhicule, les berlines représentaient 44,21 % de la part du marché des voitures d'occasion en Chine en 2025, tandis que les véhicules utilitaires sport devraient croître à un TCAC de 16,21 % jusqu'en 2031.
- Par canal de vente, les concessionnaires franchisés OEM hors ligne représentaient 32,18 % de la part de marché 2025, tandis que les détaillants en ligne devraient progresser à un TCAC de 20,34 % jusqu'en 2031.
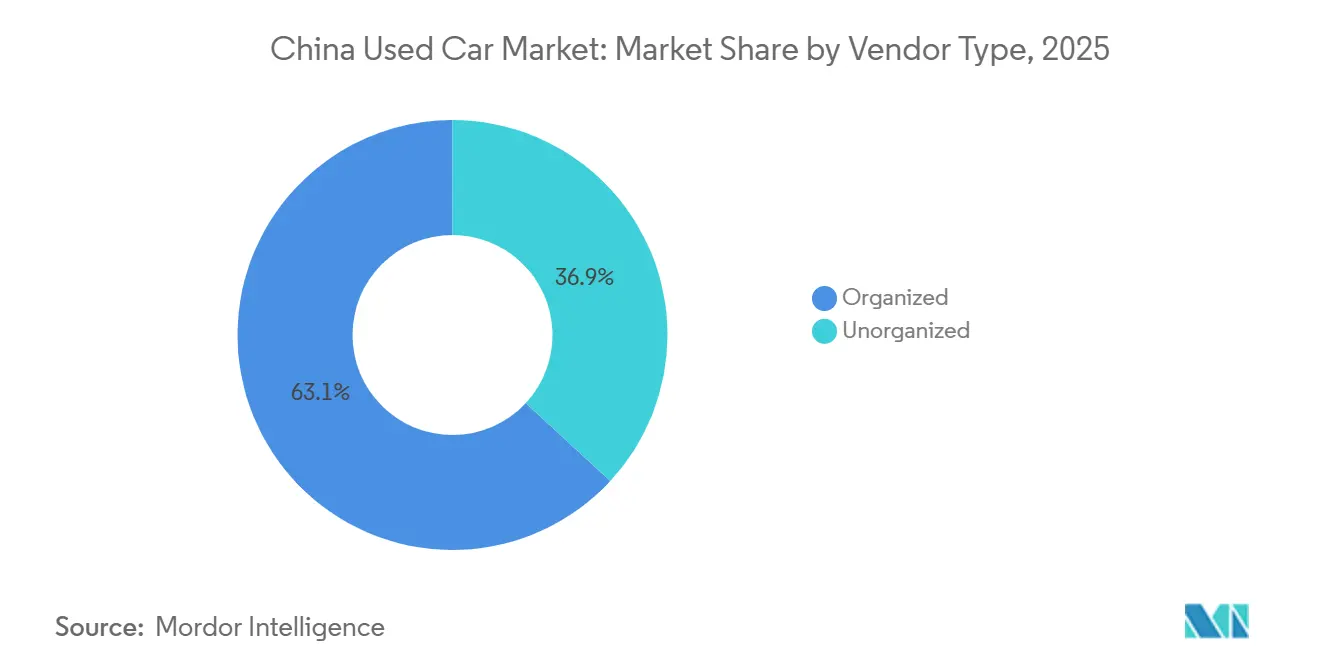
- Par type de vendeur, les vendeurs organisés ont capturé une part de 63,11 % en 2025 et devraient croître à un TCAC de 10,36 % jusqu'en 2031.
- Par type de transaction, le paiement intégral représentait une part de 75,24 % en 2025, tandis que le financement devrait croître à un TCAC de 14,02 %.
- Par type de carburant, les voitures à essence représentaient 67,04 % du marché chinois des voitures d'occasion en 2025, tandis que les véhicules électriques devraient croître à un TCAC de 16,81 % jusqu'en 2031.
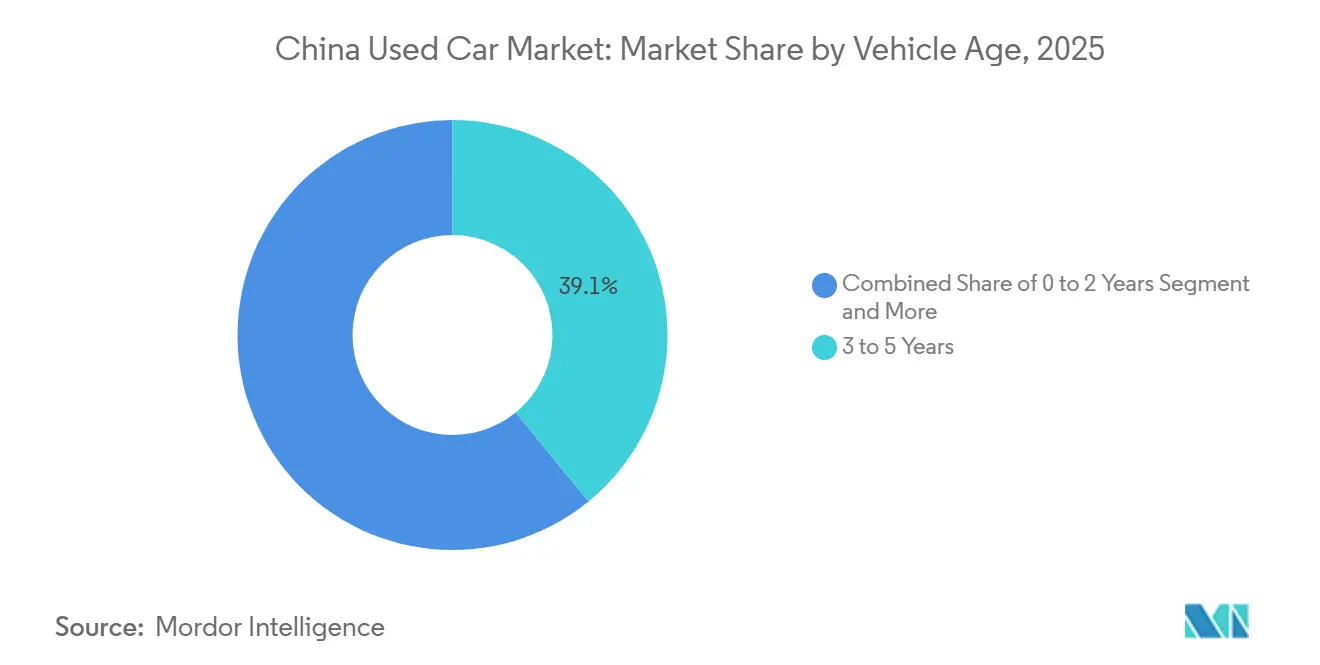
- Par âge du véhicule, les véhicules âgés de 3 à 5 ans représentaient 39,12 % de la part de marché en 2025, tandis que les unités âgées de 0 à 2 ans progressent à un TCAC de 18,12 %.
- Par segment de prix, la tranche 5 000-9 999 USD a capturé une part de 30,34 % en 2025, tandis que le segment 20 000-29 999 USD devrait croître à un TCAC de 15,45 %.
- Par géographie, la Chine de l'Est détenait une part de 33,29 % en 2025, tandis que la Chine de l'Ouest devrait croître à un TCAC de 8,65 %.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des voitures d'occasion en Chine
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La hausse des revenus raccourcit les cycles de renouvellement | +0.9% | Villes de rang 1 et de rang 2 | Long terme (≥ 4 ans) |
| Règles de transfert inter-villes de véhicules | +0.8% | Chine de l'Est et Chine centrale | Moyen terme (2-4 ans) |
| Les incitations carbone stimulent les taux de mise à la casse | +0.7% | Zones d'émission de rang 1 | Court terme (≤ 2 ans) |
| Les programmes OEM renforcent la confiance à la revente | +0.6% | Chine de l'Est et Chine du Sud | Moyen terme (2-4 ans) |
| Transparence de l'état des batteries pour les VEN | +0.5% | Provinces côtières | Moyen terme (2-4 ans) |
| L'IA prédit les valeurs résiduelles | +0.4% | Marchés numériques urbains | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Hausse du revenu disponible et cycles de renouvellement
Le revenu disponible urbain s'élevait en moyenne à 54 188 CNY (~7 748 USD) en 2024, alimentant des cycles de remplacement plus rapides qui s'établissent désormais à 5-6 ans au lieu des 6-8 ans précédents [1]. Les propriétaires aisés renouvellent plus tôt leur véhicule pour accéder aux nouvelles fonctionnalités ADAS et aux batteries à plus grande autonomie, alimentant un afflux d'unités quasi neuves sur le marché chinois des voitures d'occasion. Le TCAC notable de la tranche 0-2 ans reflète ce changement de comportement, tandis que les prêteurs observent une meilleure solvabilité, réduisant le risque de défaut. Parallèlement, la hausse des revenus amortit les pertes de dépréciation, encourageant les vendeurs à accepter des rotations plus rapides. L'effet est le plus prononcé à Shanghai, Pékin et Shenzhen, où les revenus des ménages dépassent la moyenne nationale.
Déréglementation des restrictions de transfert inter-villes
Le ministère du Commerce procède à la mise en place progressive de règles harmonisées de transfert de véhicules d'ici 2026, éliminant le protectionnisme local qui immobilisait autrefois les stocks à leur lieu d'origine. L'assouplissement des exigences documentaires et l'harmonisation des normes d'émissions permettent aux concessionnaires de déplacer les stocks des dépôts intérieurs excédentaires vers les pôles côtiers à plus forte demande. Les premiers adoptants en Chine de l'Est réduisent déjà le délai moyen de vente, libèrent du fonds de roulement et améliorent leurs marges. À mesure que les réseaux logistiques se développent, l'arbitrage inter-régional devrait stabiliser les valeurs résiduelles et améliorer la liquidité. Des gains à moyen terme sont prévus pour se cumuler à mesure que les plateformes de référencement numérique intègrent la disponibilité du transport en temps réel, améliorant l'efficacité d'approvisionnement des concessionnaires.
Les programmes de véhicules d'occasion certifiés menés par les OEM renforcent la confiance
Le lancement par BYD d'une inspection CPO en 179 points en 2025 a relevé les références de transparence du secteur [2]"BYD déploie une inspection CPO en 179 points," AutoCango, autocango.com. NIO Certified étend les privilèges d'échange de batteries et les garanties de 12 mois, comblant le fossé de confiance qui orientait historiquement les acheteurs vers les voitures neuves. Ces programmes standardisent les protocoles d'inspection et publient les seuils d'état de santé, ancrant les valeurs résiduelles. La dynamique à moyen terme s'accélérera à mesure que les réseaux de concessionnaires OEM déploieront le suivi numérique des VIN et intégreront les données de garantie dans les annonces en ligne. La Chine de l'Est et la Chine du Sud, avec leurs denses regroupements de concessionnaires, sont bien positionnées pour bénéficier d'un avantage de premier entrant.
Certification de l'état des batteries pour les VEN d'occasion
La norme chinoise GB38031-2025, en vigueur à partir de juillet 2026, impose des tests de propagation thermique ainsi que la divulgation obligatoire de la capacité résiduelle. Des laboratoires tiers délivreront des passeports de batterie standardisés que les prêteurs et les assureurs pourront souscrire, effaçant une prime d'opacité de longue date. Le cadre est destiné à atténuer la réticence des prêteurs, catalysant des produits de prêt NEV spécialisés qui libèrent une demande latente. Les provinces côtières affichant une pénétration significative des VEN en 2025 ont enregistré les taux d'adoption les plus élevés, renforçant l'impact positif de ce moteur sur le TCAC.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix | -0.8% | Segments soumis à une forte concurrence des OEM | Court terme (≤ 2 ans) |
| Fraude et asymétrie d'information | -0.5% | Villes de rang 3 et de rang 4 | Long terme (≥ 4 ans) |
| Financement limité des véhicules électriques | -0.4% | Régions à faible pénétration des VEN | Moyen terme (2-4 ans) |
| Quota de plaques d'immatriculation | -0.3% | Pôles de rang 1 (Pékin, Shanghai, etc.) | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix due aux remises agressives sur les voitures neuves
Durant la guerre des prix de 2024-2025, les OEM ont considérablement réduit leurs prix catalogue, réduisant l'écart entre les stocks neufs et quasi neufs. Les réformes de BYD concernant les conditions de paiement, imposées par l'entreprise, ont conduit à un ajustement notable de son objectif de ventes, soulignant les défis de rentabilité. Pour les vendeurs sur le marché des voitures d'occasion, chaque remise en usine nécessite une recalibration des prix demandés, réduisant souvent les marges bénéficiaires. Les concessionnaires disposant d'un stock de berlines à rotation lente subissent des pertes disproportionnées. Bien que les organismes de réglementation intensifient leur surveillance pour atténuer les pratiques tarifaires prédatrices, cette supervision n'a pas endigué la volatilité qui entrave les décisions des acheteurs.
Fraude au kilométrage et asymétrie d'information
Une répression en 2025 contre la fraude au kilométrage zéro a mis en évidence une falsification généralisée des compteurs kilométriques, notamment dans les concessions multi-marques du Guangdong. Les permis de circulation électroniques introduits en 2025 intègrent les historiques d'inspection et d'accidents, mais l'application de la loi est en retard dans les petites villes où les concessionnaires non organisés dominent. Comme les acheteurs exigent des remises plus importantes pour se prémunir contre le risque de kilométrage inconnu, les valeurs résiduelles s'affaissent et la vélocité des transactions diminue. Les journaux vérifiés par blockchain restent fragmentaires, de sorte qu'une remédiation complète pourrait prendre plusieurs années, maintenant l'effet freinant à long terme de cette contrainte.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule : les SUV dépassent les berlines dans les cycles de renouvellement
Les berlines ont conservé une part de 44,21 % en 2025, tandis que le marché chinois des voitures d'occasion pour les SUV se développe à un TCAC robuste de 16,21 % de 2026 à 2031. La position de conduite surélevée, la sécurité perçue et le statut social élevé font des SUV le choix de renouvellement par défaut pour les ménages urbains. Les modèles haut de gamme de BMW, Mercedes-Benz et NIO maintiennent une prime de valeur résiduelle notable en points de pourcentage trois ans après l'achat, les protégeant des remises agressives sur les voitures neuves. En réponse, les concessionnaires allouent davantage d'espace en salle d'exposition aux stocks de SUV et investissent dans des offres de financement groupées adaptées aux tickets d'achat plus élevés des acheteurs. Les berlines continuent d'ancrer les volumes, mais les valeurs résiduelles divergent fortement entre les modèles d'entrée de gamme, ceux susceptibles aux guerres de prix, et les finitions haut de gamme intégrant des systèmes avancés d'aide à la conduite. La trajectoire suggère que les SUV pourraient représenter une part notable du nombre de transactions d'ici 2031, remodelant les stratégies de stockage des concessionnaires et comprimant les courbes de revente des berlines.
Le pivot structurel vers les SUV s'aligne sur les tendances d'urbanisation plus larges qui privilégient la flexibilité de chargement et l'utilité familiale. Les crossovers, coupés et cabriolets représentent une part marginale mais conservent des adeptes fidèles dans les villes côtières, où le revenu discrétionnaire soutient les achats de style de vie. Les berlines à hayon et les véhicules multi-usage occupent des niches, respectivement les primo-accédants et les familles nombreuses, mais connaissent une croissance plus lente à mesure que les OEM allouent leurs budgets de R&D aux plateformes SUV à fort volume. Le marché des voitures d'occasion en Chine verra donc une concentration de l'offre sur les SUV et les berlines haut de gamme, incitant les maisons de vente aux enchères à recalibrer leurs algorithmes d'évaluation qui pondéraient auparavant plus fortement les références des berlines.


Par canal de vente : les détaillants numériques captent des économies d'échelle
Les canaux de vente hors ligne ont capturé une part de 32,18 % en 2025, tandis que les détaillants en ligne devraient afficher un TCAC de 20,34 % de 2026 à 2031, éclipsant la part des points de vente franchisés OEM. Les évaluations assistées par IA et l'agrégation d'inventaires à l'échelle nationale permettent aux plateformes en ligne de réduire le délai de vente de plusieurs semaines à quelques jours, libérant ainsi le capital des concessionnaires. Les superstores omnicanaux d'Uxin ont présenté une large gamme de véhicules et enregistré une croissance significative des transactions au deuxième trimestre 2025. Les portails de petites annonces comme Autohome évoluent vers des passerelles de technologie financière, monétisant les recommandations de financement et les ventes additionnelles de garanties. Bien que les showrooms physiques excellent dans les points de contact expérientiels, ils supportent des coûts de loyer et de main-d'œuvre plus élevés, les contraignant à intégrer des systèmes de prise de rendez-vous numériques et des inspections vidéo à distance.
Les modèles hybrides, navigation en ligne avec finalisation en magasin, émergent comme le modèle de vente au détail dominant. Les concessionnaires indépendants et les maisons de vente aux enchères physiques font face à des marges en réduction car ils ne peuvent pas égaler la profondeur des données ou la portée marketing des plateformes nationales. Le déploiement des permis de circulation électroniques par le ministère de la Sécurité publique alimente les données d'inspection en temps réel directement dans les annonces en ligne, érodant l'avantage informationnel des inspections physiques. Par conséquent, les concessionnaires non organisés migrent vers des marchés périphériques ou se repositionnent sur des stocks inférieurs à 5 000 USD, où la vérification numérique est moins demandée. Les plateformes organisées renforcent leur avantage en superposant des programmes de fidélité, des garanties prolongées et des garanties de rachat qui augmentent la valeur vie client et fidélisent les transactions répétées.
Par type de vendeur : la consolidation favorise les acteurs soutenus par des capitaux
Les vendeurs organisés détenaient 63,11 % de part de marché en 2025 et devraient croître à un TCAC de 10,36 % jusqu'en 2031, creusant leur avance sur les vendeurs non organisés. L'échelle permet un financement d'inventaire moins coûteux et une remise en état en volume, réduisant les coûts unitaires. Les partenariats public-privé, tels que la coentreprise d'Uxin à Wuhan, accordent des incitations fiscales et un accès foncier que les petits opérateurs ne peuvent pas obtenir. Les répression gouvernementales contre la fraude au kilométrage zéro pèsent de manière disproportionnée sur les concessionnaires non organisés dépourvus d'infrastructure de conformité, accélérant les sorties ou les fusions forcées. À mesure que les acteurs organisés intègrent des journaux d'odomètre blockchain et des évaluations IA brevetées, ils construisent des avantages concurrentiels qui repoussent les nouveaux entrants.
Néanmoins, le secteur chinois des voitures d'occasion accueille encore des milliers de concessions familiales dans les villes de rang trois, où l'asymétrie d'information persiste. Ces opérateurs survivent en ciblant les acheteurs sensibles aux prix et en tirant parti des relations locales. Pourtant, leur pouvoir de négociation diminue à mesure que les plateformes permettent aux vendeurs de comparer des offres instantanées à l'échelle nationale. Sur l'horizon de prévision, la concentration du marché augmentera, mais la vigilance réglementaire contre les comportements monopolistiques limitera la domination de tout acteur unique.
Par type de transaction : la pénétration du financement progresse grâce aux prêts adaptés aux VEN
Les transactions en paiement intégral représentaient 75,24 % de la taille du marché 2025, tandis que les achats financés devraient se développer à un TCAC de 14,02 % de 2026 à 2031. Les prêts NEV spécialisés intégrant des indicateurs d'état de santé des batteries et des garanties de valeur résiduelle séduisent les acheteurs urbains plus jeunes axés sur l'accessibilité mensuelle. Le mandat sur l'état des batteries de 2026 fournit aux prêteurs des données actuarielles, réduisant ainsi les écarts de risque par rapport aux prêts pour véhicules à moteur à combustion interne. Des plateformes comme Uxin approuvent désormais les crédits en quelques minutes en intégrant des API de technologie financière qui analysent les données de crédit social et de télématique.
Les subventions gouvernementales à la reprise réduisent les ratios prêt/valeur, atténuant davantage les préoccupations des prêteurs. Les préférences culturelles pour la propriété directe restent fortes dans les zones rurales et parmi les populations plus âgées. Pourtant, à mesure que les prix des véhicules augmentent dans les segments haut de gamme, les options de paiement échelonné gagnent du terrain. Les concessionnaires regroupent des contrats de service et des garanties prolongées dans des offres de prêt, augmentant les revenus annexes. La trajectoire à long terme suggère que le financement pourrait représenter une part notable du nombre de transactions d'ici 2031, poussant le marché chinois des voitures d'occasion vers des normes de pénétration du crédit de style occidental.
Par type de carburant : la montée en puissance de l'électrique redéfinit l'économie des valeurs résiduelles
L'essence est restée dominante à 67,04 % en 2025, tandis que les véhicules électriques devraient enregistrer un TCAC de 16,81 % jusqu'en 2031. Les programmes CPO des OEM, notamment le seuil d'état de santé de batterie à 90 % de BYD, atténuent l'anxiété d'autonomie et stabilisent les prix. À mesure que l'infrastructure de recharge se densifie et que les réseaux d'échange de batteries arrivent à maturité, la confiance des acheteurs se déplace résolument vers les VEN d'occasion. La pertinence du diesel diminue face au renforcement des zones d'émission dans les villes de rang 1, tandis que l'adoption des hybrides plafonne à mesure que les OEM se concentrent sur les véhicules purement électriques.
Les obstacles au financement persistent, car les contrats de location de batteries compliquent les garanties, mais les efforts de standardisation, notamment GB38031-2025, devraient atténuer la prudence des prêteurs. D'ici 2030, les VEN pourraient représenter une part notable du marché, incitant les maisons de vente aux enchères à recalibrer leurs critères de notation, qui pondèrent actuellement fortement les diagnostics de batteries. Le soutien politique reste essentiel : les exemptions de quota de plaques d'immatriculation et les tarifs de stationnement préférentiels soutiennent la demande, protégeant les VEN des guerres de prix qui frappent les segments à moteur à combustion interne.
Par âge du véhicule : les voitures quasi neuves gagnent en dynamisme
La part du marché des voitures d'occasion en Chine pour les véhicules âgés de 3 à 5 ans était de 39,12 % en 2025, reflétant le cycle de remplacement traditionnel. Le TCAC de 18,12 % de la tranche 0-2 ans est alimenté par des subventions qui récompensent les propriétaires qui reprennent tôt leur véhicule pour des VEN, réduisant les préoccupations liées à la dépréciation. Les stocks quasi neufs commandent des prix de transaction moyens plus élevés mais bénéficient de coûts de remise en état plus faibles et de garanties d'usine transférables. Les concessionnaires répondent en créant des zones de showroom premium et des vidéos de présentation numérique pour justifier des prix plus élevés.
Les véhicules âgés de 6 à 12 ans séduisent les acheteurs ruraux soucieux de leur budget, mais font face à un renforcement du contrôle des émissions. Les voitures de plus de 12 ans font face à des obstacles structurels liés à l'application des permis de circulation électroniques, qui signalent les inspections en retard, érodant leur viabilité à la revente. L'afflux d'unités quasi neuves est susceptible d'élever les prix de vente moyens et d'élargir l'adoption des garanties, remodelant l'économie des services après-vente.
Par segment de prix : le segment premium s'accélère grâce à la confiance dans les garanties
Le segment 5 000-9 999 USD a capturé une part de 30,34 % en 2025, tandis que la tranche 20 000-29 999 USD croît à un TCAC de 15,45 % jusqu'en 2031. Les garanties CPO des OEM, les garanties d'état de santé des batteries et l'assistance routière groupée justifient les prix premium. Les acheteurs migrant des showrooms de voitures neuves apprécient la combinaison d'une dépréciation plus faible et d'une fiabilité certifiée. Pendant ce temps, les stocks inférieurs à 5 000 USD se réduisent à mesure que les incitations à la mise à la casse retirent les unités plus anciennes de la circulation et que les obstacles réglementaires découragent les transferts inter-provinces sans documentation complète.
Les tranches de prix intermédiaires sont les plus élastiques aux prix, répondant aux cycles de remises en usine qui réduisent occasionnellement l'écart avec les nouveaux modèles remisés. Cette dynamique crée des opportunités pour les consommateurs d'accéder à des véhicules mieux équipés à des prix compétitifs. Les véhicules de luxe au-dessus de 30 000 USD, bien que de niche, bénéficient d'une demande stable en raison de leur valeur aspirationnelle et de leurs caractéristiques technologiques avancées. Les concessionnaires offrant des services de conciergerie, un financement en interne et des expériences client personnalisées captent des marges supplémentaires dans ce segment, renforçant davantage leur positionnement sur le marché. L'accent croissant sur les programmes de véhicules d'occasion certifiés et les services à valeur ajoutée devrait soutenir la croissance dans toutes les tranches de prix, assurant une trajectoire de marché équilibrée.
Analyse géographique
La Chine de l'Est a maintenu une part de marché de 33,29 % en 2025, portée par Shanghai, le Jiangsu et le Zhejiang, où des réseaux de concessionnaires denses et des revenus disponibles élevés convergent. Shanghai seule représentait une part significative des transactions nationales, mais ses frais élevés de mise aux enchères de plaques d'immatriculation pour les véhicules à moteur à combustion interne accélèrent un pivot vers les stocks de VEN. La Chine du Nord suit un schéma similaire ; les faibles probabilités de loterie pour les plaques d'immatriculation de véhicules à moteur à combustion interne à Pékin poussent les immatriculations vers le Hebei voisin, redistribuant les flux d'inventaire. L'adoption des permis de circulation numériques est la plus élevée dans ces zones métropolitaines, permettant des clôtures en ligne plus rapides et réduisant la fraude.
La Chine du Sud se positionne comme un pôle de croissance essentiel. Avec des écosystèmes de pièces bien établis et des bases de véhicules importantes, Guangzhou et Shenzhen sont prêtes à soutenir le superstore ambitieux d'Uxin. Les niveaux de salaires dans les villes de rang 1 stimulent la demande de véhicules haut de gamme. De plus, l'orientation exportatrice du Guangdong, combinée à des réglementations souples, permet des reventes transfrontalières fluides vers l'Asie du Sud-Est. Pendant ce temps, la Chine centrale, englobant le Henan et le Hubei, capitalise sur la déréglementation des transferts inter-villes, dirigeant les stocks côtiers excédentaires vers les zones intérieures. L'installation expansive d'Uxin à Zhengzhou illustre cette redistribution axée sur la logistique.
La Chine de l'Ouest affiche le TCAC régional le plus élevé à 8,65 % sur 2026-2031, soutenu par le développement des infrastructures et les politiques de convergence des revenus. Des provinces comme le Sichuan et le Shaanxi voient des expansions de concessionnaires cherchant à capitaliser sur de faibles bases de densité automobile. Cependant, la surveillance réglementaire reste plus légère, maintenant un risque de fraude plus élevé et nécessitant des programmes d'éducation des consommateurs. À mesure que les réseaux routiers et les corridors de recharge arrivent à maturité, la part de la région dans les transactions du marché des voitures d'occasion en Chine est appelée à augmenter à partir d'une base faible, diversifiant la dynamique de la demande nationale.
Paysage réglementaire
Le secteur des voitures d'occasion en Chine est façonné par des exigences de conformité plus strictes visant à améliorer la transparence des transactions, la normalisation et la circulation interrégionale. Le ministère du Commerce (MOFCOM) a été au cœur des réformes de la circulation, y compris des projets pilotes testant des systèmes de transaction numériques et la mobilité des stocks entre provinces, tandis que les mesures d'application en 2025 ont visé des pratiques telles que les « voitures d'occasion à kilométrage zéro » qui faussent les prix et la confiance des consommateurs.
L'établissement de normes et les règles de sécurité des produits deviennent également plus déterminants pour les transactions de véhicules électriques neufs (NEV) d'occasion. La norme GB38031-2025 entrera en vigueur en juillet 2026 et renforce les exigences en matière de sécurité des batteries et de divulgation d'informations, qui influencent l'inspection, la description, le financement et l'assurance des VE d'occasion. Côté exportation, la Chine a renforcé la supervision des « voitures neuves exportées comme véhicules d'occasion », avec des exigences de documentation sur le service après-vente pour les véhicules exportés dans les 180 jours suivant leur immatriculation, effectives à partir du 1er janvier 2026, ajoutant des étapes de conformité pour les exportateurs et les plateformes commerciales telles que la plateforme de la zone franche de Shanghai.
Analyse de la chaîne de valeur
La chaîne de valeur débute par l'approvisionnement auprès des consommateurs, des flottes, des opérateurs de leasing et de location, ainsi que des canaux constructeurs, puis se poursuit par l'évaluation, l'inspection et le transfert de titre. De plus en plus, les concessionnaires et plateformes organisés normalisent la notation à l'aide de protocoles d'inspection formels, y compris des programmes de véhicules d'occasion certifiés par les constructeurs (par exemple, l'inspection CPO en 179 points de BYD lancée en 2025) et l'utilisation croissante de permis de véhicule électroniques intégrant des données d'inspection et d'historique des incidents.
Le reconditionnement et la commercialisation évoluent vers des supermarchés centralisés de type entrepôt qui combinent remise en état, photographie, mise en ligne et vente omnicanale au sein d'un même modèle opérationnel. Les partenaires logistiques soutiennent le rééquilibrage des stocks entre provinces, à mesure que les règles de transfert sont harmonisées d'ici 2026. Les prestataires de financement, d'assurance et de garantie interviennent en aval comme compléments de valeur clés, en particulier pour les véhicules quasi neufs et les VE d'occasion, où l'état de la batterie et la transférabilité de la garantie influent sur les conditions de crédit et la vitesse de revente. Des nœuds orientés vers l'exportation émergent également, soutenus par des plateformes de services municipales (par exemple, la plateforme de commerce international de voitures d'occasion de Shanghai lancée en décembre 2025), bien que la conformité renforcée à l'exportation pour les immatriculations quasi neuves accroisse les obligations documentaires et de service après-vente.
Paysage concurrentiel
Le marché reste modérément fragmenté malgré la part significative détenue par les vendeurs organisés en 2025. Uxin illustre le modèle alliant échelle et technologie ; son chiffre d'affaires au détail du deuxième trimestre 2025 a atteint 607,6 millions RMB (84,8 millions USD), en hausse de 87 % en glissement annuel [3]"Publication des résultats du deuxième trimestre 2025 d'Uxin," Uxin Limited, uxin.com. Les superstores qui combinent présentations physiques et transactions via application sont efficaces pour augmenter le trafic et les taux de conversion. La participation de Haier dans Autohome annonce une convergence intersectorielle alors que les géants de l'électroménager exploitent les données du commerce automobile.
Souche, soutenu par Alibaba, intègre la logistique du commerce électronique et les rails de paiement dans son service d'activation des concessionnaires, bien que son empreinte de vente au détail soit en retard sur celle d'Uxin. Les acteurs de la technologie financière soutenus par NIO Capital ciblent les lacunes dans l'origination de prêts en intégrant la notation de crédit dans les écosystèmes de VEN. Les opportunités inexploitées comprennent les marchés de transfert de contrats de location de batteries et les services de passeport de santé standardisés, qui sont tous deux des prérequis pour une liquidité approfondie du marché secondaire dans les segments électriques.
Pendant ce temps, les projets pilotes blockchain dans les bureaux de circulation provinciaux progressent vers des historiques de véhicules immuables, une norme industrielle potentielle qui élèverait la barrière à l'entrée pour les petits concessionnaires. Les régulateurs surveillent la consolidation pour assurer la protection des consommateurs sans étouffer l'innovation. Les règles GB38031-2025 en attente augmenteront probablement les coûts de conformité, favorisant les acteurs établis riches en capitaux. Néanmoins, le champ concurrentiel reste ouvert aux modèles de service différenciés combinant financement, garantie et provenance numérique.
Leaders du secteur des voitures d'occasion en Chine
Guazi Used Cars (Chehaoduo Group)
Renrenche
Souche
Uxin Limited
Tiantian Paiche
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La divulgation normalisée de l'état des batteries et la conformité en matière de sécurité créent un espace pour des services évolutifs d'inspection, de certification et de souscription pour les VE d'occasion, pouvant être intégrés au passage en caisse et à l'octroi de prêts. Avec l'entrée en vigueur de la norme GB38031-2025 en juillet 2026, les diagnostics de batterie et l'état de santé documenté gagnent en importance, favorisant des opportunités pour les laboratoires tiers, les fournisseurs de « passeport batterie » numérique et les prêteurs concevant des produits de prêt pour VE liés à des données de condition vérifiées.
L'innovation de format et le développement des capacités dans la distribution organisée continuent également d'ouvrir des voies de gain de parts pour les opérateurs combinant reconditionnement, logistique et fintech au sein d'un même réseau. L'expansion en 2026 par Uxin de supermarchés de type entrepôt, y compris des lancements à Chongqing et à Shaoxing, témoigne d'un investissement continu dans des stocks centralisés et des processus de vente au détail normalisés, tandis que la clôture en juin 2026 d'un investissement de 15 millions USD provenant de parties désignées par NIO Capital indique un capital ciblé pour les modèles à grande échelle. Sur le plan des politiques, les projets pilotes dans le cadre des réformes de la circulation automobile et le renforcement de la gouvernance des pratiques de « kilométrage zéro » et des exportations de voitures d'occasion (effectif au 1er janvier 2026 pour la documentation d'exportation supplémentaire sur les véhicules immatriculés dans les 180 jours) augmentent la valeur des annonces conformes et riches en données, ainsi que des plateformes de service tout-en-un qui réduisent la fraude et les frictions transactionnelles.
Développements récents du secteur
- Juillet 2026 : Uxin Limited lance un nouveau projet de supermarché de voitures d'occasion à Shaoxing avec une capacité supérieure à 2 500 véhicules. Cette expansion étend son empreinte de vente au détail centralisée pour améliorer l'échelle et la liquidité sur le marché secondaire.
- Juillet 2026 : Guazi (Chehaoduo Group) publie les données du premier semestre 2026 montrant une triple pénétration des VE sur la plateforme. Ce résultat indique une adoption accélérée des VE sur le marché secondaire et distingue Guazi pour 2026-2027.
- Juin 2026 : Uxin Limited clôture un investissement de 15 millions USD provenant de parties désignées par NIO Capital dans le cadre d'une souscription précédemment annoncée. Ce financement renforce la liquidité et soutient la mise à l'échelle à plus long terme du modèle de supermarché de type entrepôt.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché mesure la valeur des transactions de voitures d'occasion en Chine, couvrant les véhicules d'occasion vendus via des canaux organisés et non organisés durant l'année, exprimée en USD courants.
Exclusions du périmètre : cela ne comprend pas les ventes de véhicules neufs, les revenus liés uniquement aux pièces et services, ni les activités de mise à la ferraille et de démantèlement des véhicules.
Aperçu de la segmentation
- Par type de véhicule
- Berlines à hayon
- Berlines
- Véhicules utilitaires sport (SUV)
- Véhicules multi-usage (MPV)
- Autres (cabriolets, coupés, crossovers, voitures de sport)
- Par canal de vente
- Portails de petites annonces numériques en ligne
- Détaillants purement en ligne
- Boutiques en ligne certifiées OEM
- Concessionnaires franchisés OEM hors ligne
- Concessionnaires indépendants multi-marques
- Maisons de vente aux enchères physiques
- Par type de vendeur
- Organisé
- Non organisé
- Par type de transaction
- Paiement intégral
- Financement
- Par type de carburant
- Essence
- Diesel
- Hybride
- Électrique
- GPL / GNC / Autres
- Par âge du véhicule
- 0 à 2 ans
- 3 à 5 ans
- 6 à 8 ans
- 9 à 12 ans
- Plus de 12 ans
- Par segment de prix
- Moins de 5 000 USD
- 5 000 à 9 999 USD
- 10 000 à 14 999 USD
- 15 000 à 19 999 USD
- 20 000 à 29 999 USD
- Plus de 30 000 USD
- Par géographie
- Chine de l'Est
- Chine du Nord
- Chine du Sud
- Chine centrale
- Chine de l'Ouest
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire nous a aidés à cerner le bassin de demande et les signaux publics les plus cohérents concernant la rotation des véhicules d'occasion en Chine. Nous nous sommes appuyés sur des sources telles que les publications de la China Automobile Dealers Association, les statistiques nationales et provinciales des transports et de l'immatriculation des véhicules, ainsi que les données douanières commerciales sur les mouvements de véhicules d'occasion, pertinentes pour les vérifications croisées.
Pour convertir l'activité en valeur, nous avons également examiné les informations issues des dépôts réglementaires et présentations aux investisseurs de sociétés cotées participant à l'écosystème, ainsi que la couverture médiatique fiable sur les volumes de transactions, les évolutions de prix et les changements de politique tels que les transferts interurbains. Dans certains cas, des abonnements payants pour les données financières et de veille des entreprises, l'actualité et les finances, ainsi que des enregistrements d'importation et d'exportation au niveau des expéditions ont été utilisés pour combler les lacunes et vérifier la cohérence des hypothèses. Cette liste est purement illustrative, et de nombreuses autres sources publiques et payantes ont également été consultées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires ont permis de tester ce que les données publiques ne peuvent pas montrer clairement, en particulier la manière dont les prix, les commissions et l'attache de financement varient selon le niveau de ville et le canal en Chine. Nous avons échangé avec des parties prenantes issues de groupes de concessionnaires, de places de marché, de réseaux d'enchères et d'inspection, ainsi que d'intermédiaires en financement et assurance, afin que les hypothèses puissent être ajustées puis revérifiées par rapport aux totaux du modèle final.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 27 % | Directeurs (CXO) : 14 % |
| Niveau intermédiaire : 59 % | Responsables fonctionnels/d'unité : 27 % |
| Acteurs plus petits : 14 % | Managers : 59 % |
Dimensionnement du marché et prévisions
Le dimensionnement débute par une construction du côté de la demande où les volumes de transactions sont reconstitués à partir de séries officielles de transactions de véhicules d'occasion et du contexte de mobilité et d'immatriculation, puis ces unités sont converties en valeur à l'aide d'indicateurs de prix et de mix observés. L'approche descendante s'appuie sur les décomptes annuels de transactions, ensuite ajustés selon le mix de types de véhicules, les valeurs de transaction moyennes et la part des transferts interurbains.
Pour que le résultat reste réaliste, nous avons corroboré les totaux avec des vérifications ascendantes sélectives, telles que des points de prix échantillonnés par tranche d'âge et type de carburant, les taux de pénétration par canal, et les fourchettes de débit des concessionnaires partagées lors des entretiens en Chine. Lorsque les signaux de valeur variaient fortement entre provinces, une étape de traitement des écarts a été appliquée en utilisant des pondérations de villes par niveau et des fourchettes de prix prudentes, puis les résultats ont été revalidés avec des experts.
Pour les prévisions, une analyse de scénarios a été utilisée, le scénario de base étant construit à partir de variables que les répondants se sentaient à l'aise de projeter, telles que le ratio d'occasion sur neuf, l'intensité des remises sur voitures neuves (qui modifie le corridor de prix d'occasion), les tendances de liquidité de revente des VE, et l'application des politiques sur les transferts interurbains et le traitement des titres. Lorsque les principaux facteurs étaient mis à jour, le modèle était relancé afin que la trajectoire de croissance reste liée au comportement observable du marché plutôt qu'à une hypothèse unique et statique de TCAC.
Validation des données et cycle de mise à jour
La validation s'effectue en plusieurs passes afin qu'un seul point de donnée n'influence pas excessivement le résultat final. Nous comparons la valeur modélisée à des signaux indépendants tels que la valeur des transactions rapportée par les associations, les transactions unitaires, et des vérifications de cohérence sur la valeur de transaction moyenne implicite, puis nous examinons les valeurs aberrantes avant validation finale.
Si un écart ne peut être expliqué par le mix, le calendrier des politiques ou la conversion monétaire, nous recontactons les sources afin de confirmer si le changement est structurel ou temporaire. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs surviennent, tels que des changements de prix marqués ou des clarifications majeures de politique. Avant la livraison, un analyste effectue une nouvelle passe sur les principales données d'entrée afin que les clients reçoivent la vision la plus récente disponible.
Taille du marché chinois des voitures d'occasion selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les voitures d'occasion en Chine peuvent sembler différentes selon les sources, car elles ne décrivent pas toujours la même chose, même lorsque les titres semblent similaires. Les écarts proviennent généralement du fait que le chiffre repose sur la valeur totale des transactions ou uniquement sur le revenu des concessionnaires, de la manière dont les transferts interurbains sont traités, et du calendrier de taux de change appliqué.
Un deuxième ensemble de différences provient de la manière dont la tarification est traitée au cours de l'année, car la taille moyenne des transactions change rapidement lorsque les remises sur voitures neuves s'intensifient et lorsque les VE commencent à entrer dans des cycles de revente plus précoces. Dans cette étude, la valeur modélisée est liée aux décomptes annuels de transactions et aux vérifications de la valeur de transaction moyenne implicite plutôt qu'à une seule valeur de chiffre d'affaires globale, ce qui aide à distinguer les pics d'une partie de l'année de la vision du marché sur l'année complète, un choix de modélisation reflété dans l'approche de Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 169,71 milliards USD (2025) | |
| Association sectorielle A | 180,00 milliards USD (2024) | Ce chiffre reflète la valeur totale des transactions rapportée pour l'année en termes courants, qui peut évoluer avec les fluctuations de prix et peut ne pas correspondre à une définition d'année de référence utilisée pour les prévisions futures. |
| Revue sectorielle B | 1,29 billion USD (2024) | Certaines publications citent la même valeur de transaction 2024 en monnaie locale sans standardiser la définition et le calendrier de conversion, ce qui peut être mal interprété comme une échelle différente lors de la conversion ou de la comparaison entre années. |
L'écart entre les chiffres s'explique principalement par la définition et le calendrier, non par un désaccord sur l'ampleur du marché. Lorsque l'approche par valeur de transaction est alignée sur une année, une devise et une logique de mix cohérentes, l'écart se réduit et les différences restantes sont plus faciles à expliquer et à reproduire.


Questions clés auxquelles le rapport répond
Quel type de véhicule connaît la croissance la plus rapide dans les ventes de véhicules d'occasion en Chine ?
Les véhicules utilitaires sport progressent à un TCAC de 16,21 % entre 2026 et 2031 en raison de la préférence des acheteurs pour l'espace et les caractéristiques de sécurité.
Quelle est la part détenue par les concessionnaires organisés ?
Les vendeurs organisés contrôlaient 63,11 % des transactions de 2025 et se consolident davantage à un TCAC de 10,36 %.
À quelle vitesse les modèles électriques se développent-ils dans les canaux de revente ?
Les véhicules électriques d'occasion progressent à un TCAC de 16,81 %, portés par la certification de l'état des batteries et les garanties CPO des OEM.
Quelle région affiche le volume de transactions le plus élevé ?
La Chine de l'Est est en tête avec 33,29 % du volume national, ancrée par Shanghai, le Jiangsu et le Zhejiang.
Dernière mise à jour de la page le:



