
オーストラリア中古車市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2019 - 2024 |
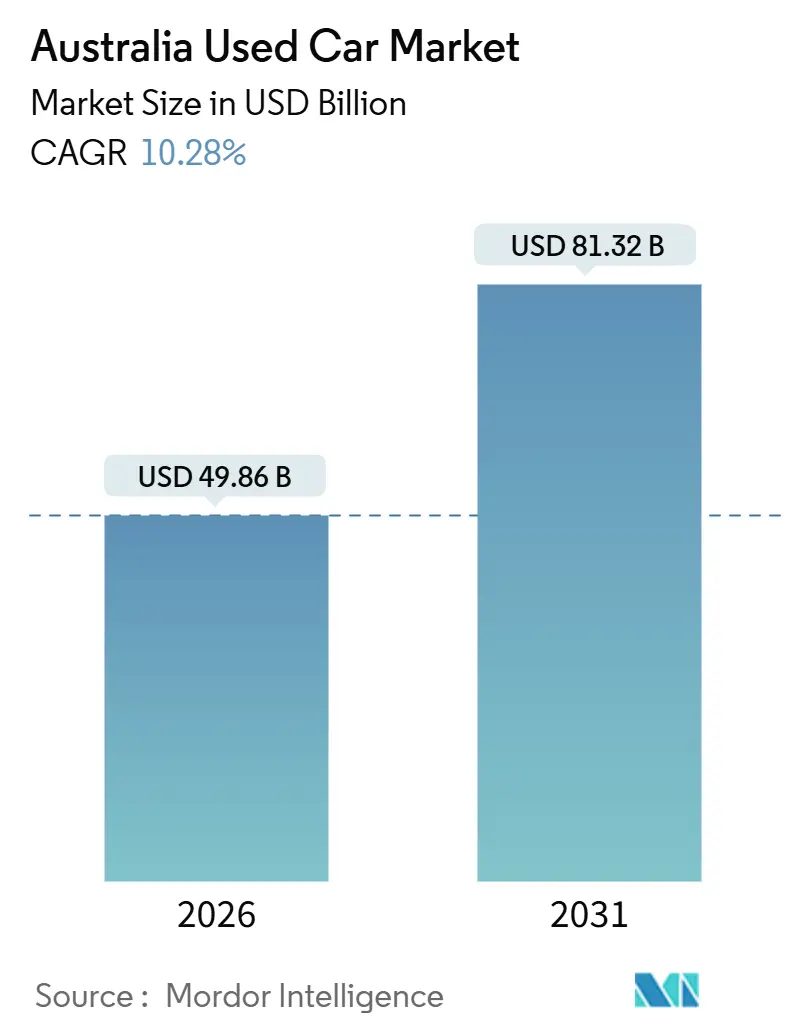
| 市場規模 (2026) | 49.86 十億米ドル |
| 市場規模 (2031) | 81.32 十億米ドル |
| Growth Rate (2026 - 2031) | 10.28 % |
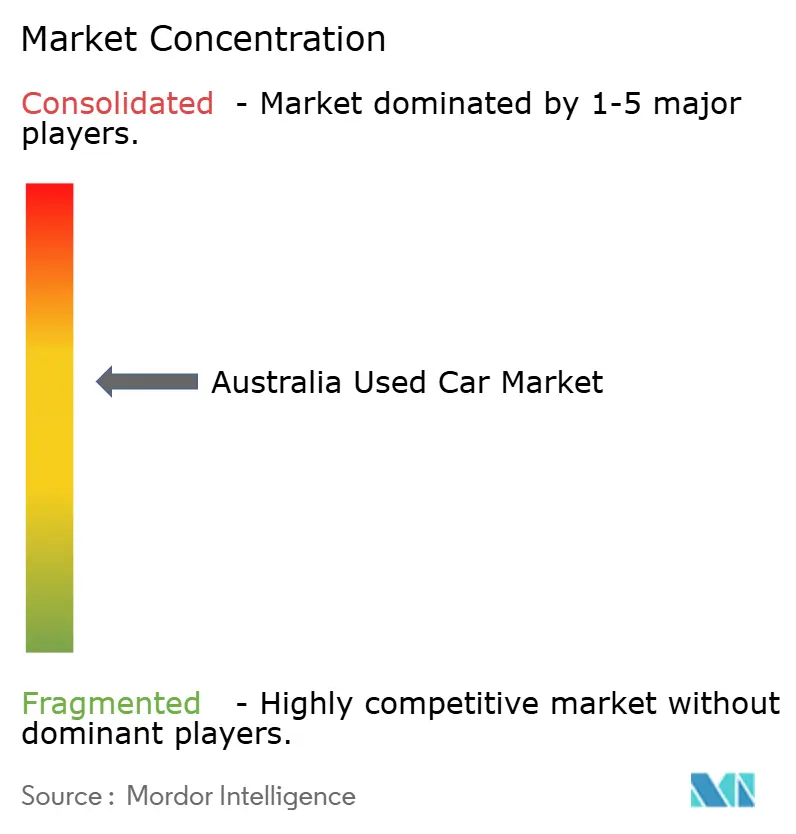
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオーストラリア中古車市場分析
オーストラリア中古車市場規模は2026年にUSD 498.6億となり、2031年までにUSD 813.2億に達する見込みで、予測期間中に堅調な10.28%のCAGRを反映しています。郊外外縁部への世帯移住の増加、認定中古車(CPO)プログラムの急速な普及、およびアルゴリズム駆動のオンラインプラットフォームの利用拡大が、総合的に取引速度を高め、従来の価格交渉サイクルを短縮しています。オーガナイズド・ベンダーはオムニチャネルの店舗網を拡大しており、購入者は単一のデジタルプロセスの中でローン事前審査を確保し、試乗を予約することができます。一方、セミオーガナイズド・インディペンデントは、低コストのウェブ掲載と柔軟な下取り条件を活用して、価格重視の取引を成立させています。ガソリン車は依然として全体の取引台数の大半を占めています。しかし、現世代のバッテリー電気自動車(BEV)およびハイブリッド車は、3年から5年以内に中古車市場に参入する新たな低排出ガス車のプールを開拓しています。一方、排出ガス規制の強化、州間輸送コストの上昇、および車両履歴に対する消費者の精査強化により、認定済み在庫がブランドディーラーにおいてプレミアム価格で取引されることが一層強固なものとなっています。
主要レポートのポイント
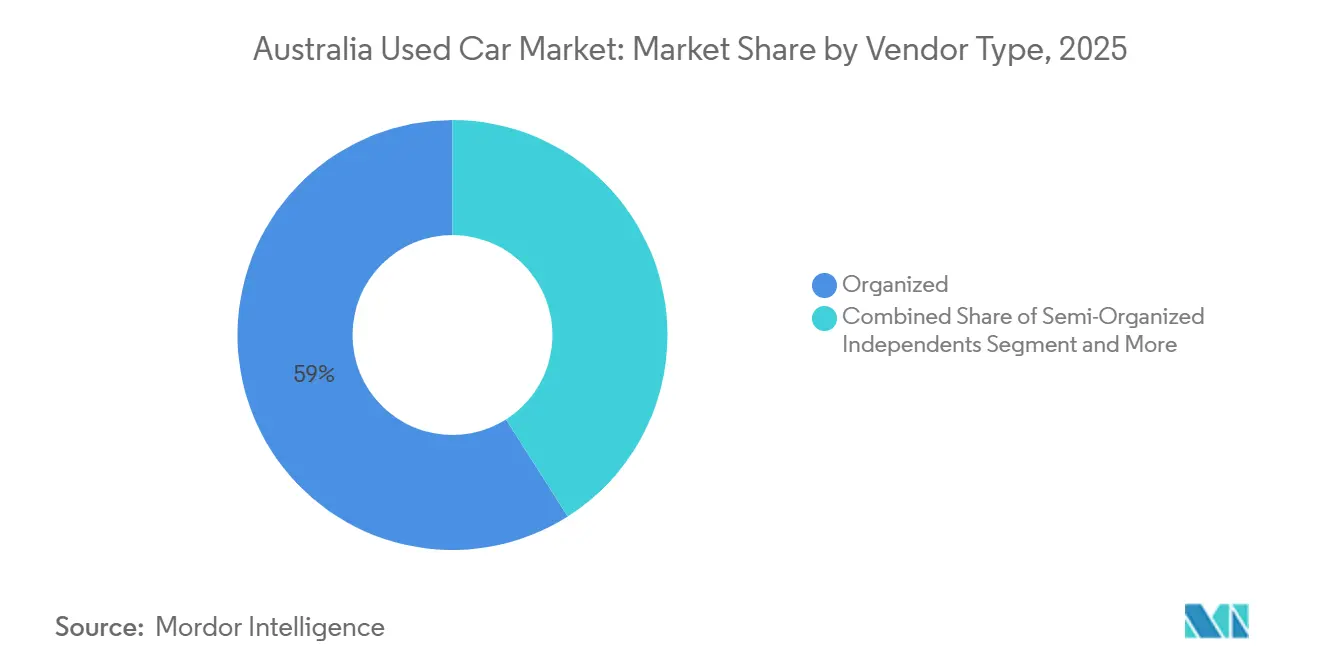
- ベンダータイプ別では、オーガナイズド事業者が2025年のオーストラリア中古車市場シェアの59.03%を獲得した一方、セミオーガナイズド・インディペンデントは2031年までに11.59%のCAGRで拡大する見込みです。
- 燃料タイプ別では、ガソリン車が2025年のオーストラリア中古車市場シェアの65.12%をリードした一方、電気自動車は2031年までに19.12%のCAGRで成長する軌道にあります。
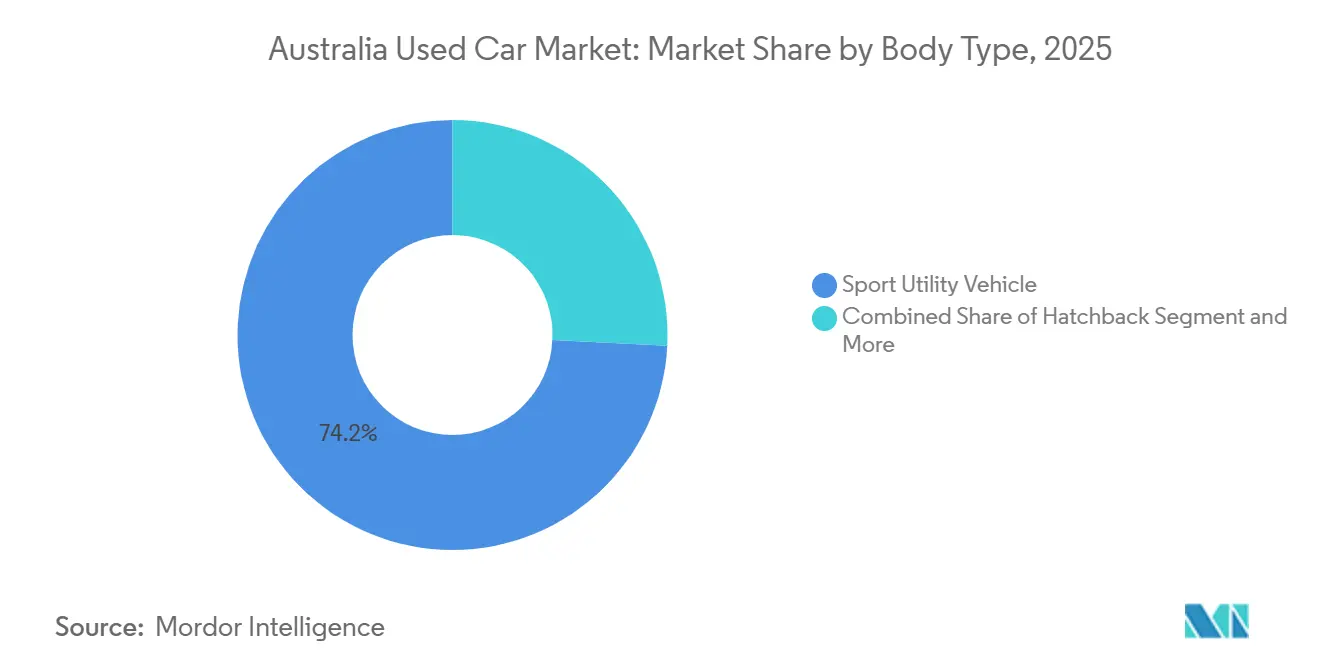
- ボディタイプ別では、スポーツ・ユーティリティ・ビークル(SUV)が2025年に74.18%の売上シェアで首位を占め、多目的車およびユートは2026年~2031年に12.03%のCAGRで成長する予測です。
- 販売チャネル別では、オフライン形式が2025年の取引の75.21%を占めた一方、オンラインチャネルは2031年までに14.35%のCAGRで最も急成長するサブセグメントとなっています。
- 地域別では、ニューサウスウェールズ州が2025年のオーストラリア中古車市場規模の32.13%を占め、クイーンズランド州は2031年までに11.04%のCAGRで最も急速に拡大する州となっています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
オーストラリア中古車市場のトレンドと洞察
ドライバー影響分析*
| ドライバー | (約)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| オンラインアグリゲーターが都市圏の販売を加速 | +2.1% | ニューサウスウェールズ州・ビクトリア州・クイーンズランド州の都市圏ハブ | 短期(2年以内) |
| 州のインセンティブがBEV供給を拡大 | +2.0% | ニューサウスウェールズ州・ビクトリア州・オーストラリア首都特別地域(ACT) | 中期(2~4年) |
| CPOプログラムが購買者の信頼を向上 | +1.8% | ニューサウスウェールズ州およびビクトリア州の都市圏回廊 | 中期(2~4年) |
| SUVへの選好が買い替え需要を促進 | +1.5% | 全国規模、特にクイーンズランド州および西オーストラリア州のホットスポット | 長期(4年以上) |
| 柔軟なファイナンスがミレニアル世代の購買者を引き付ける | +1.3% | シドニー、メルボルン、ブリスベン | 中期(2~4年) |
| フリート更新がプレミアム在庫を供給 | +1.2% | ニューサウスウェールズ州およびビクトリア州の都市圏 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
都市圏における取引量を加速させるオンラインアグリゲータープラットフォームの急増
デジタルマーケットプレイスは、機械学習による査定と統合ローンオファーを活用し、車両掲載から引き渡しまでのプロセスを効率化しています。著名なプレーヤーであるCarsalesは、2024年度に多大な収益を報告し、ウェブおよびアプリプラットフォームを通じて相当数の取引を促進しました。もう一つの主要プレーヤーであるGumtree Motorsは、多数の月間訪問者を集め、膨大なページビューを生成し、オーストラリア全土の多数のディーラーパートナーによって供給される在庫を誇っています。オーストラリア自動車ディーラー協会(AADA)のデータによると、2025年上半期の中古車掲載件数は159万件となり、前年同期比で顕著に増加した一方、成約件数は113万件に達し、アルゴリズムマッチングによる効率向上を裏付けています[1]「中古車小売2025年6月アップデート」、オーストラリア自動車ディーラー協会、aada.com.au。この分野の専業オペレーターであるCars24は、2024年初頭に多額の資金調達を実現しました。同社は現在、ユニークな提案を提供しています。無料点検後、売却者は迅速に売却代金を受け取ることができ、従来のディーラーによる仲介を省略できます。このデジタルの利便性は、スマートフォンでファイナンスを完結させることが多い35歳未満の都市部購買者に訴求しています。ただし、地域部の購買者は依然として現地での点検を優先しており、不安定な通信環境と長距離移動が購入上の懸念を増幅しています。
近新電気中古車の供給を促進する政府のEVインセンティブ
2021年~2023年のインセンティブ対象コホートが現在最初の下取りサイクルを迎えているため、終了した購入補助金が依然として供給に影響を与えています。ディーラー充電器向けに拠出されたDRIVEN基金のAUD 6,000万(約USD 4,020万)は、航続距離への信頼を高め、BEVの在庫販売日数を短縮します[2]「新車効率基準ファクトシート」、気候変動・エネルギー・環境・水省、climatechange.gov.au。2024年度~2025年度において、中古電気自動車(EV)の取引は著しい成長を遂げました。しかし、掲載件数はさらに速いペースで増加し、価格圧力が高まりました。新車効率基準が今後数年間にわたって段階的にCO₂目標を引き下げるにつれ、政策主導の転換が加速する見込みです。この動きにより、ハイブリッド車およびバッテリー電気自動車(BEV)が新車ショールームおよびその後の中古車市場に一層流入することが予想されます。
消費者の信頼を高める認定中古車プログラムの普及拡大
フランチャイズディーラーは、購買者が安心感のためにプレミアム価格を支払う傾向があるため、CPOスキームをマージン防衛の手段として位置付けています。ヒョンデ(Hyundai)のPromiseプログラムは118項目の点検、5年の車齢制限、走行距離12万キロメートルの上限を適用したうえで、12ヶ月の保証延長を付加しています。トヨタの認定中古車プログラムは、複数の点検項目と1年間の保証延長によってこれらの基準に匹敵し、トヨタのリセールバリューにおける優位性を強化しています。2025年上半期において、オーガナイズドディーラーはオーストラリア中古車市場でのプレゼンスを強化しました。その影響は、シドニーおよびメルボルンに集中するディーラーネットワークによって増幅されており、購買者の探索距離を短縮し移動コストを低減しています。独立系ロットがサードパーティ点検のための提携を形成している一方、リスク回避志向の消費者は依然として明確なブランドシグナルと保証カバレッジを優先しています。
買い替えサイクルにおけるSUVおよびユートへの嗜好の高まりが二次需要を促進
SUVは乗用車を上回り、新車販売で最も人気のカテゴリーとなりました。2025年半ばまでに、SUVは市場を支配し、強い消費者選好を反映しています。この成長により、今後数年間にわたってモデルイヤーの新しいSUVが中古車市場に継続的に供給され、高い需要を維持しリセールバリューを下支えします。一方、人気のユートモデルは引き続き好調に推移しましたが、ユート全体の需要には減少の兆しが見られました。購買者は燃料コストの上昇やプラグイン代替車の入手可能性などの要因をますます考慮するようになっています。例えば、新しいプラグインモデルが牽引力を獲得しており、伝統的に農村部においてもパワートレインの嗜好に変化が起きていることを示しています。
制約要因影響分析*
| 制約要因 | (約)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 認定バッテリー健全性データの不足 | -1.2% | 全国規模、特にニューサウスウェールズ州およびビクトリア州の都市圏 | 中期(2~4年) |
| 走行距離改ざんおよび事故損傷 | -0.9% | セミオーガナイズドおよび個人取引セグメントで最も高い | 長期(4年以上) |
| 車両物流コスト | -0.8% | ニューサウスウェールズ州―西オーストラリア州および クイーンズランド州―南オーストラリア州回廊 | 中期(2~4年) |
| 排出ガス基準の不確実性 | -0.6% | オーストラリア首都特別地域(ACT)およびビクトリア州の政策ホットスポット | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
バッテリー健全性データの利用可能性の不足が中古EVへの信頼を損なう
オーストラリアでは、EUで提案されているプロトコルとは対照的に、バッテリー健全状態の開示に関する統一基準が未整備であるため、購買者はインフォーマルな航続距離テストや独自診断に頼らざるを得ない状況です。交換バッテリーパックの高コストは、5年落ちのバッテリー電気自動車(BEV)の総所有コスト計算を大幅に変える可能性があります。テスラの譲渡可能な長期保証がこうした懸念の一部を軽減している一方、プレミアムセグメント以外のブランドは同様の保証を提供していません。連邦基準が確立されない限り、高走行距離のBEVのリセールバリュー曲線はハイブリッド車およびガソリン車を下回り続けるでしょう。この傾向は、オーストラリアの中古車市場における電動化の潜在力を完全に発揮する妨げとなる可能性が高いです。
走行距離改ざんおよび事故履歴に関する透明性への根強い懸念
ニューサウスウェールズ州では3年間の無料走行距離照会サービスを提供し、南オーストラリア州では改ざんに対してAUD 15万(USD 10万500)以下の罰金を科していますが、断片的な規制により不正事例が依然として見過ごされています[3]「自動車取引法執行概要」、南オーストラリア州政府、sa.gov.au。米国のCarfaxに相当する全国リアルタイム登録システムの構築は、依然として政策上の課題にとどまっています。不正行為は供給逼迫時に急増する傾向があり、2021年~2022年に卸売価格が急騰した際にもその現象が見られました。単一情報源の不在は、リスク回避志向の購買者をブランドディーラーおよびCPOロットへと向かわせており、たとえ価格が大幅に高くても同様です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ベンダータイプ別:オーガナイズドの統合対インディペンデントの機動力
オーガナイズドチェーンは2025年のオーストラリア中古車市場の59.03%を占め、フランチャイズディーラーおよび大手インディペンデントがCPO点検、即時ファイナンス、当日決済をバンドルして提供しています。セミオーガナイズド・インディペンデントは2031年までに11.59%のCAGRで最も急速な拡大を示しており、低コストのクラウドベースのディーラー管理システムを活用し、フィンテック貸し手と提携して迅速な信用スコアリングを実現しています。オーガナイズドコホートは買収主導のスケール追求を進めており、Eagersは2025年10月にeasyauto123の20%を三菱商事に売却し、グローバル資本が高利回りのアセットライト型リテールプラットフォームを求めるという論理を強化しました。個人間の関係が重視される地方の町では、依然として個人取引および個人経営ロットが主流です。しかし、保証法および履歴報告のコンプライアンス負担が、ブランドネットワークに有利な競争環境をもたらしています。
近年、オーストラリア中古車市場のオーガナイズドセグメントは著しい成長を遂げており、継続的な統合への期待を高めています。この拡大は、グループ購買力と相まって、リコンディショニングコストの削減とオークションへの優先アクセスをもたらしています。これに対応して、インディペンデントディーラーは複数のヤードにわたって在庫を仮想的にプールし、Carsalesのプレミアム掲載を活用してプロフェッショナルなイメージを高めています。提案されている連邦規制が近く全国的な車両履歴開示を義務付け、信頼性のギャップを埋める可能性がある一方で、購買者は依然として認定中古車(CPO)バナーが提供する安心感に投資する傾向があります。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能


燃料タイプ別:電気自動車の勢いとハイブリッドの底堅さ
ガソリン車は2025年の総取引の65.12%を維持しましたが、電気自動車は2031年までに19.12%のCAGRを記録し、オーストラリア中古車市場内で最も急速な伸びを証明しました。供給メカニズムが急増の一端を説明しています。2022年のインセンティブ対象コホートからの3年落ちのテスラ、MG4、日産リーフが現在下取りレーンに流入しています。バッテリー健全性への不確実性がリスク回避志向の購買者を遠ざけるため月次販売は不規則なままですが、掲載件数は転換点が近いことを示唆しています。ディーゼル車は農村部および鉱業地区で引き続き重要性を保ち、2025年3月の取引の中で顕著なシェアを占めています。ハイブリッドはスイートスポットを享受しており、トヨタのハイブリッド専用乗用車ラインナップは2027年までに豊富な低燃費在庫を実質的に保証します。ハイブリッドのオーストラリア中古車市場規模は、ガソリン車との残存価値プレミアムが縮小するにつれ、2024年から2025年にかけて拡大しました。
今後を見据えると、新車効率基準がシフトを加速させるでしょう。ディーラーは二速の減価償却曲線を見込んでいます。低排出ガス車は価値を保持する一方、高排出ガスSUVはより急激な値引きに直面します。貸し手はすでに、ハイブリッドおよびBEVのローン価格に低い残存価値リスクを織り込み、購買者の需要を電動パワートレインへと誘導しています。
ボディタイプ別:SUVの優位性がニッチな競争に直面
スポーツ・ユーティリティ・ビークル(SUV)は2025年に74.18%のシェアを確立し、送り迎えや地方への旅行に対応できる柔軟性を求める一家一台所有の世帯に支えられています。2025年3月の中古SUV取引は前月比16.5%増の8万5,083台に急増し、インフレ環境下においても需要の深さを裏付けています。しかし、多目的車およびユートは、フリートがパンデミック期の購入を更新し、BYDのプラグイン・ユートプラットフォームが主流の認知度を獲得するにつれ、2031年までに12.03%のCAGRを記録すると予測されています。燃料および登録コストの上昇と比較した場合、従来のディーゼル・ダブルキャブは魅力を失いますが、積載量が燃費を上回るトレード業界ではユートは依然として代替不可能な存在です。
セダンおよびハッチバックは、SUVに席を譲っているものの、エントリーレベルの予算の根幹であり続けています。カローラ、i30、マツダ3モデルは高い流動性を維持しており、その比較的低い維持費が初めての購買者に訴求しています。バンおよびバスはeコマースの拡大と都市物流契約から恩恵を受けていますが、少ない基本台数が市場への影響力を制限しています。この乖離は、オーストラリア中古車市場がライフスタイルの柔軟性、商業上の実用性、手頃な価格という並行した価値提案に対応していることを浮き彫りにしています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
販売チャネル別:クリック数は増加、実店舗は引き続き重要
オフライン形式が2025年の取引の75.21%を占めましたが、オンラインチャネルは2031年までに14.35%のCAGRで最も強い成長を記録しました。2024年度において、Carsalesは構造化データフィードを活用してディーラーが購買者到着前にリードの信用力を評価できるようにし、相当な取引量を促進しました。しかし、物理的な対面は依然として重要であり、オンライン消費者の大多数は決済確定前に試乗を求めています。オークションは特に出所が明確に記録された法人・金融機関の差し押さえ品の卸売清算において中心的な役割を果たしています。一方、かつて先頭を走っていた個人間(C2C)取引は、保証に関する認識の高まりを主な要因として主要都市で減少しています。
ハイブリッドモデルが優勢となる見込みです。デジタル広告と店内サービス枠を同期させるディーラーは、リードをより早く成約に結びつけ、アクセサリーのアタッチ率を向上させています。反対に、Cars24のような純粋なオンライン参入者は、点検面でディーラーロットと同等の水準を実現するために物理的な引き渡しハブを構築する必要があり、オーストラリア中古車市場における代替ではなく収斂を示しています。
地域分析
ニューサウスウェールズ州は2025年の取引額の32.13%を確保し、シドニーの密度の高いディーラーネットワーク、オークションインフラ、および主要アグリゲーターの本社所在地から恩恵を受けています。同州の掲載件数は2025年1月に増加し、価格インフレを抑制する供給モメンタムを示しています。ビクトリア州は、メルボルンの堅調な雇用環境と発達した金融セクターに支えられ、2025年1月に相当数の販売を記録しました。一方、西オーストラリア州は資源セクターの給与を背景に、距離に起因する物流上の課題を緩和し、2025年3月に顕著な販売を達成しました。
クイーンズランド州は成長において際立っており、2031年までに11.04%のCAGRで拡大する見込みです。2023年~2024年に12万5,845人の人口流入(そのうち約60%が海外からの移住者)がサンシャインコースト、イプスウィッチ、ローガン回廊での自動車需要を押し上げています。さらに、2024年に導入された登録料リベートにより、車両購入がより手頃になりました。クイーンズランド南東部の人口が今後数年間で着実に増加すると予測される中、需要の軌跡は有望です。さらに、地域移住トレンドが多目的性を理由にSUVおよびデュアルキャブ・ユートを好む傾向を示す中、同州の自動車保有台数は多様なパワートレインの広がりを見せています。
南オーストラリア州およびタスマニア州は規模こそ小さいものの、安定した市場を形成しています。アデレードの毎月の所有権移転に関するオープンデータ政策のイニシアチブは、価格透明性を高めています。ホバートでは、市の地理的な制約が供給の逼迫をもたらし、高いリセールバリューにつながっています。オーストラリア首都特別地域(ACT)は最近、販売の力強い急増を記録しており、この地域の公共部門の雇用安定性と平均を上回る可処分所得を示しています。ノーザンテリトリーは月次取引が比較的少なく、ニッチプレーヤーにとどまっています。しかし、鉱業関連の高賃金に支えられ、高い平均取引単価を誇っています。新車効率基準の施行が進むにつれ、地域間の格差が広がることが予想されます。都市部のドライバーは低排出ガスモデルに傾く一方、遠隔地域では引き続きディーゼルの信頼性が好まれるでしょう。
規制環境
オーストラリアの中古車取引は、2010年競争消費者法(連邦法)およびオーストラリア消費者法(ACL)の下に置かれており、オーストラリア競争消費者委員会(ACCC)が新車および中古車販売と関連する修理義務について全国的な執行とガイダンスを提供している。州および準州の各機関は、2013年自動車販売業者・修理業者法(ニューサウスウェールズ州)や2011年自動車取引業者法(タスマニア州)といった枠組みを通じてディーラー免許および取引規則を積み重ねており、州を越えて事業を展開するディーラーにとって多管轄にわたるコンプライアンス負担を生み出している。
規制の監視は、中古車販売に一般的に組み込まれる金融・付帯商品にも及んでいる。オーストラリア証券投資委員会(ASIC)は、消費者信用や保証を含む車両購入に関連する金融商品・サービスを規制しており、ACCCは消費者向けガイダンスや課題対応資料を継続的に公表している。これには、中古車市場における消費者問題に関する2025年12月の報告書が含まれる。この重複により、標準化された開示、検査文書、クレーム対応プロセスの価値が高まっており、これらは組織化されCPO対応の小売業者にとって、より容易に大規模に運用できるものとなっている。
バリューチェーン分析
オーストラリアの中古車バリューチェーンは、フランチャイズディーラーでのトレードイン、フリートおよびレンタルの入替チャネル、差押え、個人販売者からの供給形成から始まり、その後オークションおよびディーラー間移転による卸売価格の発見と再配分に移行する。上流工程は、2016年から2017年にかけての主要な国内製造(フォード、トヨタ、ホールデン)の閉鎖を受けた輸入主導の車両保有構造によって形作られており、国内生産よりも物流、ディーラー流通網、アフターマーケットサービスへと重点が移っている。
中流の価値は、検査・再整備(機械修理、クリーニング、コンプライアンス確認)、車両履歴確認、そしてCarsalesやGumtreeといったデジタルマーケットプレイス、ディーラーのウェブサイトやオムニチャネル店舗を通じた販促によって生み出される。下流では、成約は統合されたファイナンス、ACLに基づく保証・消費者保証管理、そしてオンライン主導の販売業者向けのラストマイル配送や引き渡し拠点への依存を強めており、アフターセールスのサービスネットワークと保証請求管理が再購入行動と評判の結果を左右している。オンラインチャネルの拡大とCPOプログラムの規模拡大に伴い、データ品質(EVの車両履歴とバッテリー健全性)、再整備のスループット、州間輸送コストが、チェーン全体でのコストおよび差別化の主要なレバーとなっている。
競合状況
市場は中程度の集中度を示しており、上位5社のオーガナイズドプレーヤーが取引額の相当なシェアを占めています。一方、数百社のセミオーガナイズド・インディペンデントと数千人の個人販売者が残りのニッチを埋めています。Eagers Automotiveはeasyauto123を通じて全国で相当なシェアを保有し、集中型リコンディショニングハブを活用してスケールの効率性を実現しています。2025年10月の三菱商事との資本提携により、拡張資金と上流の調達力の双方が提供されます[4]「easyauto123への投資プレスリリース」、三菱商事、mitsubishicorp.com 。
Carsalesはデジタルファネルを支配しています。2023年3月のAUD 5億(USD 3億2,940万)の新株発行権利行使はブラジルのWebmotorsの支配的持分取得に充てられ、国境を越えたデータ優位性を獲得するとともに、査定アルゴリズムへの継続投資を下支えしています。Pickles Auctionsは卸売の要役を担い、数千台の元フリート車両を流通させ、貸し手が参照する価格ベンチマークを設定しています。
ホワイトスペースの機会はバッテリー健全性認証とラストワンマイル物流に集中しています。Cars24の迅速支払い公約は既存事業者に決済期間の短縮を迫り、ユーザーエクスペリエンス上のデジタル競争を激化させています。インディペンデントはPlentiやStratton Financeなどのフィンテック企業との提携を増やし、GumtreeやFacebook Marketplace(フェイスブック・マーケットプレイス)の掲載に即時信用審査を組み合わせています。全国的な車両履歴共有またはバッテリー指標を義務付ける規制改革は、コンプライアンスシステムを吸収できる資金力のあるチェーンに有利に働き、オーストラリア中古車市場内の統合を加速させるでしょう。
オーストラリア中古車産業リーダー
Cars24
CarsGuide Media Solutions Pty Ltd
Gumtree AU Pty Ltd
Cartopia Pty Ltd
Carsales Australia
- *免責事項:主要選手の並び順不同

市場機会と将来展望
2025年6月30日時点で10,000社を超える免許を持つ大規模かつ断片化されたディーラー基盤は、数千の小規模事業者全体でコンプライアンス、開示、顧客救済を標準化するツールやサービスの余地を生み出している。ACCCの中古車における消費者問題に関する2025年12月の報告書は、低品質車両、法的義務の不遵守、消費者が救済を得ることの難しさに関する繰り返し発生する問題を強調しており、これがディーラー管理システムやオンラインマーケットプレイスに組み込み可能な、拡張性のある検査体制、より明確な状態報告、より迅速な紛争解決ワークフローの余白を裏付けている。
機会は、より強力な返品ポリシー、透明な保証範囲、ACLの義務に沿った検証済み車両履歴の提示など、オンライン主導の購入における認識リスクを低減する保証層にも集中している。規制当局が延長保証や中古車取引に紐づく自動車ファイナンスを積極的に監視する中、単一のデジタルジャーニー内で準拠した製品開示、支払能力チェック、明確な苦情対応経路を提示するプラットフォームやディーラーは、リード転換を改善できる。別の観点では、バッテリー状態(SOH)の開示に統一性がないことが中古EVへの信頼を依然として損なっており、トレードインチャネルに入るハイブリッド車やBEV向けのバッテリー診断、認証、リマーケティング手法にサービスギャップが残されている。
最近の業界動向
- 2026年6月:Cars24 Australiaは、在庫の約30%を対象に最大5,000オーストラリアドルの割引を伴う年度末セールを開始し、価格マッチ保証と30日間の返品ポリシーを追加した。この動きはオンライン掲載に価格競争力のある提案を加え、取引スピードを加速させる。保証を通じて価格競争力のある位置付けと消費者の信頼を試すものである。
- 2026年3月:Cars24 Australiaは、中古車向けとして業界初となる30日間返品保証を開始した(8日目から30日目はサービス料あり、最初の7日間は全額返金)。この保証は信頼を高め、購入後の保証を通じてマーケットプレイスを差別化する。
- 2026年2月:CAR Group(carsalesプラットフォーム運営会社)は、2026年度上半期のオーストラリア事業セグメントで8%の収益成長を報告し、リード件数の増加とプレミアム製品の採用拡大が要因となった。オーストラリアの中古車市場におけるエンドツーエンドのプラットフォーム能力の強さが強調されており、この結果は競争力学に影響を与える持続的な統合型ファイナンス・リード生成モデルを示唆している。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、市場はオーストラリアにおいてディーラー主導および消費者間取引を通じて販売される中古乗用車の価値を対象とする。市場は所有権が移転する期間に合わせて、取引価格を米ドルで算定する。
対象範囲の除外:大型商用車および二輪車は除外する。また、中古車販売自体の外にあるサービス、保険、ファイナンスのみの収益も除外する。
セグメンテーション概要
- ベンダータイプ別
- オーガナイズド
- セミオーガナイズド・インディペンデント
- アンオーガナイズド
- 燃料タイプ別
- ガソリン・ペトロール
- ディーゼル
- ハイブリッド
- 電気
- その他(CNG、燃料電池電気自動車等)
- ボディタイプ別
- ハッチバック
- セダン
- スポーツ・ユーティリティ・ビークル
- 多目的車およびユート
- 販売チャネル別
- オンライン
- オフライン
- フランチャイズディーラー
- インディペンデントディーラー
- オークション
- 個人間(C2C)
- 地域別
- ニューサウスウェールズ州
- ビクトリア州
- クイーンズランド州
- 西オーストラリア州
- 南オーストラリア州
- タスマニア州
- ノーザンテリトリー
- オーストラリア首都特別地域(ACT)
データソース、市場規模算定、検証
デスクリサーチ
デスクワークは、何台の中古車が取引され、どこで販売され、価格が時間とともにどのように変化するかについての明確な把握を構築することから始まる。オーストラリア統計局による価格と家計指標に関する時系列データ、州および準州の登録・移転統計、取引報告に影響を与えるオーストラリア税務局のガイダンス、小売活動を要約する業界団体の刊行物など、公的および公式のソースに依拠している。
価格設定と構成の前提を精緻化するため、オークションおよびリマーケティング市場の最新情報、消費者・ディーラーの掲載指標、そして主要小売グループの企業提出資料や投資家向け資料(入手可能な場合)を確認し、在庫サイクルとマージン圧力を把握している。企業財務およびニュースの有料サブスクリプションを使用して収益動向や重大事象の整合性を確認し、検査およびデジタル小売ワークフローに関する兆候を選択的に特許データベースで確認している。これらの例は網羅的なものではなく、データ収集、前提の検証、未解決の問題の明確化のために他の多くの公的ソースも使用されている。
一次インタビューおよび調査
一次調査は、二次データが完全には示せない部分の検証に重点を置いており、特にディーラー販売と個人販売の割合、実現取引価格と広告価格の差異、そして州間で供給がどれだけ速く移動するかに焦点を当てている。オーストラリア全土のディーラー事業者、独立販売者、オークション参加者、物流パートナー、業界アドバイザーに話を聞き、実務経験に照らして販売量、割引、チャネル行動のギャップを確認できるようにした。
これらの議論は、購買力への圧力、在庫の入手可能性、中古車から新車への代替といった主要な推進要因の方向性を確認するのにも役立った。その後、最も現実的な範囲に絞り込み、モデルを最終化した。
一次調査フィールドワーク回答者の分布
| 企業種別 | 回答者の役職 |
|---|---|
| トップティア:37% | CXO:21% |
| ミッドティア:42% | 機能/部門リーダー:38% |
| 小規模プレーヤー:21% | マネージャー:41% |
市場規模算定と予測
規模算定は、全国的な中古車移転台数を再構築し、それを暗黙の平均取引価格に適用するトップダウン構築から始まる。この値は、車両構成、年式帯、州レベルのパターンによって調整される。市場総価値が形成された後、サンプル抽出したディーラーの取扱台数と平均販売価格の乗算、再販価値帯に変換されたオークション成約シグナル、個人販売の割引とディーラー価格設定に関するチャネル確認など、選択的なボトムアップ近似によってこれを裏付けている。
最も重要な入力要素には、中古車移転台数、平均取引価格の変動(および表示価格と成約価格の差)、オンライン支援型取引の割合、在庫回転率または販売までの日数、そして供給変化に伴う燃料種別・ボディスタイルの構成変化などが含まれる。予測については、専門家の合意によって支持されるシナリオ分析を使用する。基本ケースは、代替サイクルと信用状況に影響を与えるマクロ指標に基づいて固定され、その後、価格指数の予想される正常化を反映して調整される。小規模地域や非公式な販売の一部でボトムアップの入力が欠落している場合は、観察された州別シェアと価格帯を用いてギャップを埋め、その後、暗黙の全国像が整合性を保つよう総計を再確認する。
データ検証と更新サイクル
最終数値が単一のデータ系列に依存しないよう、出力は独立したシグナルと照合され、その後、変動要因が説明できるまで差異が調査される。掲載情報やオークション指数と一致しない突発的な価格上昇、または登録移転パターンと一致しない台数の変動といった異常を確認する。差異が解消できない場合は、ソースに再度問い合わせる。
承認前には、モデルは複数段階のアナリストレビューを経て、前提、米ドルへの換算、年次の整合性が一行ずつ確認される。本報告書は毎年更新され、価格、台数、チャネル行動に有意な影響を与える重大な事象が発生した場合には、随時更新が追加される。提供直前には、最新の検証を完了し、クライアントに最新の見解を提供する。
Mordor Intelligenceによるオーストラリア中古車市場規模算定と他の公表推計との比較
中古車の公表市場価値は、対象とする車両、使用する販売チャネル、価格の測定基準が一様でないため、大きく異なる場合がある。更新のタイミングも、何が捕捉されるかを変える要因となる。差異は通常、ある推計が掲載価格に依拠し、別の推計が小売のみの活動に焦点を当て、さらに別の推計が隣接する車両クラスを混在させている場合に生じる。
主な差異は、個人販売、ディーラー販売、オークション主導の取引がすべて実現取引価値で計上されているかどうかから生じる。Mordor Intelligenceは、市場をオーストラリアにおける中古乗用車の再販プール全体として扱い、広告上の希望価格ではなく、移転台数と検証済みの価格動向にモデルを固定している。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論における差異 |
|---|---|---|
| Mordor Intelligence | USD 49.86 B (2026) | |
| 業界団体A | USD 77.20 B (2024) | この数値は通常、広告掲載価格および広範な小売活動の要約から導出されており、交渉による割引、掲載終了から成約への転換、年式カットオフが一貫して適用されない場合、市場を過大評価する可能性がある。 |
| グローバルコンサルティング会社B | USD 28.32 B (2024) | この推計は一般的に組織化されたディーラーの取扱高のみを反映しており、個人間の移転、非公式チャネル、オークションから小売への流れが除外されるか非収益活動として扱われる場合、市場全体を過小に計上する可能性がある。 |
総じて、この差異は主にチャネルの包含範囲と価格基準によって説明され、さらにどの年が基準年として扱われるかによって増幅される。当社のアプローチは、繰り返し検証可能な移転主導の台数と価格確認から総価値を構築しているため追跡可能性が保たれており、構成や割引行動の変化を裏付ける現場からのフィードバックがある場合にのみ調整される。


レポートで回答される主要な質問
2026年のオーストラリア中古車市場の規模はどのくらいですか?
オーストラリア中古車市場規模は2026年にUSD 498.6億に達し、2031年までに10.28%のCAGRでUSD 813.2億に成長する見込みです。
最も急成長しているベンダーセグメントはどれですか?
セミオーガナイズド・インディペンデントは、デジタル掲載の採用と柔軟なファイナンス提携により、他のすべてのベンダーカテゴリーを上回り、2031年までに11.59%のCAGRで成長しています。
現在の中古車販売で最も優勢なボディタイプは何ですか?
SUVが優勢であり、ファミリー向けおよびライフスタイル向け購買者の間での汎用性と継続的な人気により、2025年の取引の74.18%のシェアを占めています。
電気自動車は中古車市場にどの程度浸透していますか?
電気自動車は2031年までに19.12%のCAGRを記録すると予測されています。
最も強い成長見通しを持つ州はどこですか?
クイーンズランド州は、州間移住、インフラ投資、登録料削減施策に支えられ、11.04%のCAGR予測でリードしています。
中古EVの普及に対する主な障壁は何ですか?
標準化されたバッテリー健全性認証の欠如が航続距離不安への懸念を生み出し、高走行距離の電気モデルの価格減価を加速させています。
最終更新日:


