
Taille et part du marché des voitures d'occasion à Singapour
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
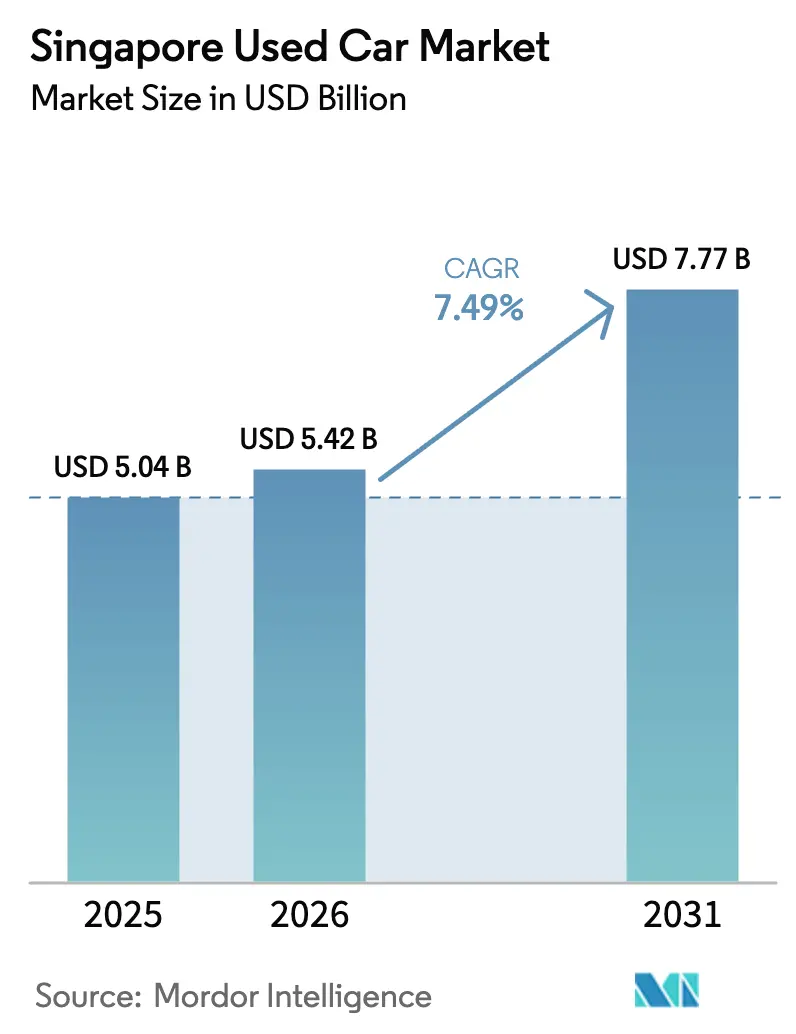
| Taille du marché de l'année de base (2025) | 5.04 Milliards de dollars |
| Taille du Marché (2026) | 5.42 Milliards de dollars |
| Taille du Marché (2031) | 7.77 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.49 % |
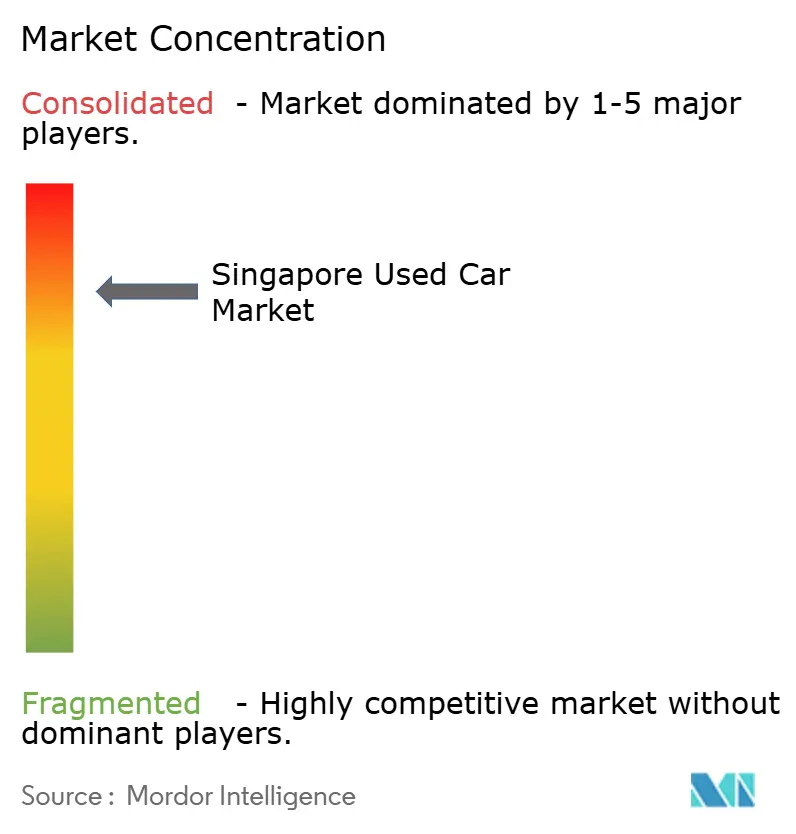
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des voitures d'occasion à Singapour par Mordor Intelligence
La taille du marché des voitures d'occasion à Singapour devrait passer de 5,04 milliards USD en 2025 à 5,42 milliards USD en 2026 et devrait atteindre 7,77 milliards USD d'ici 2031, à un TCAC de 7,49 % sur la période 2026–2031. La hausse des primes du Certificat de Droit d'Utilisation (COE) continue de détourner les ménages à revenus intermédiaires vers les véhicules d'occasion. La croissance rapide des plateformes en ligne vers hors ligne (O2O), l'expansion des programmes de véhicules d'occasion certifiés (CPO) soutenus par les constructeurs OEM, et les incitations favorables aux véhicules électriques (VE) renforcent la demande pour un inventaire secondaire qui se déprécie généralement de 40 % à 60 % au cours des cinq premières années. Les concessionnaires organisés approfondissent leur part en associant des moteurs de tarification basés sur l'IA à des inspections portant sur plus de 160 points, qui réduisent l'asymétrie d'information entre acheteurs et vendeurs. Ces forces structurelles soutiennent la dynamique régulière du marché des voitures d'occasion à Singapour, où la concurrence accrue pour les stocks de véhicules électriques à batterie (BEV) et les courbes de dépréciation élevées demeurent les deux principales incertitudes pour les investisseurs et les acteurs du marché.
Principaux enseignements du rapport
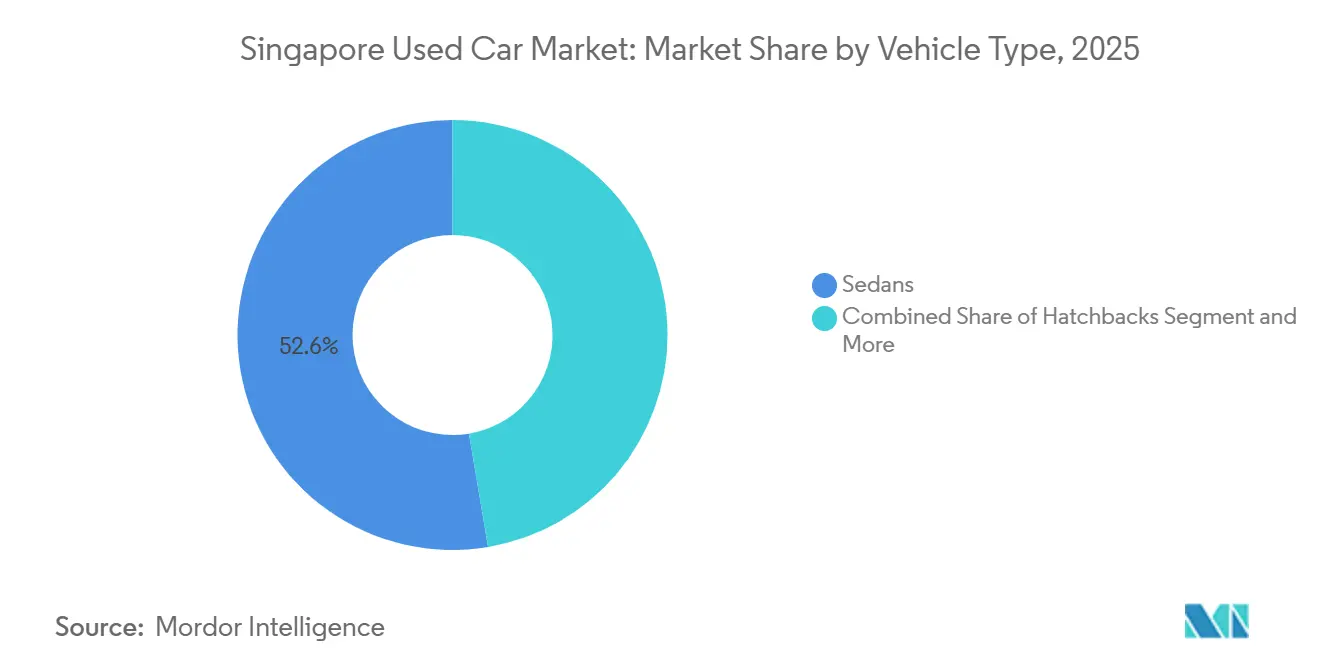
- Par type de véhicule, les berlines ont dominé avec une part de revenus de 52,64 % en 2025, tandis que les SUV et les MPV devraient se développer à un TCAC de 7,81 % jusqu'en 2031.
- Par type de vendeur, les concessionnaires organisés détenaient 63,78 % de la part du marché des voitures d'occasion à Singapour en 2025, et le segment devrait croître à un TCAC de 6,51 % jusqu'en 2031.
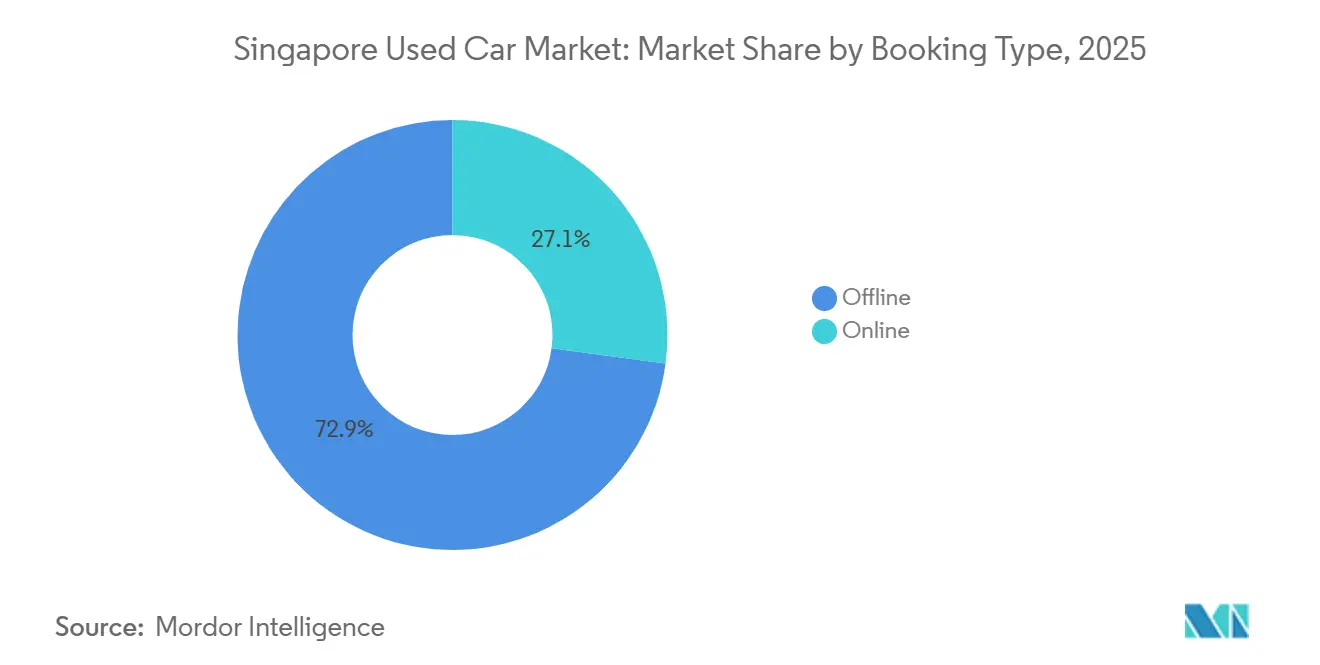
- Par type de réservation, les canaux hors ligne représentaient 72,89 % de la taille du marché des voitures d'occasion à Singapour en 2025 ; la réservation en ligne progresse à un TCAC de 10,22 % au cours de la même période.
- Par type de carburant, les véhicules à essence détenaient une part de 58,72 % du marché des voitures d'occasion à Singapour en 2025, tandis que les véhicules électriques à batterie (BEV) devraient croître à un TCAC de 12,42 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des voitures d'occasion à Singapour
Analyse de l'impact des moteurs*
| Moteur | (~)% d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Notation de crédit basée sur l'IA | +1.8% | Région centrale, Région Nord-Est | Moyen terme (2 à 4 ans) |
| Marchés en ligne vers hors ligne (O2O) | +1.5% | Région centrale, Région Est, Région Ouest | Court terme (≤ 2 ans) |
| Programmes CPO soutenus par les constructeurs OEM | +1.2% | Région centrale, Région Nord | Moyen terme (2 à 4 ans) |
| Incitations aux VE | +1.0% | Région centrale, Région Est | Court terme (≤ 2 ans) |
| Coût croissant de l'acquisition d'un véhicule neuf | +0.9% | Région centrale, Région Ouest, Région Nord | Long terme (≥ 4 ans) |
| Taux de dépréciation élevés | +0.8% | Région centrale, Région Est | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
La notation de crédit basée sur l'IA débloque la demande des emprunteurs à risque
Les banques traditionnelles ont refusé environ 30 % des demandes de prêt automobile pour véhicules d'occasion en raison de dossiers insuffisants ou de revenus irréguliers. Cependant, la souscription pilotée par l'IA analyse des données alternatives — telles que les paiements de services publics, l'historique locatif et les recharges mobiles — pour émettre des scores de risque en quelques minutes. Le prêt intelligent de SgCarMart prend en charge un processus entièrement numérique, incluant la demande via MyInfo et une approbation rapide.[1]"Primes COE et dynamiques du marché," SgCarMart, sgcarmart.com United Overseas Bank a reproduit cette stratégie avec des prêts automobiles numériques, qui ont augmenté d'environ 40 % d'une année sur l'autre. L'adoption est particulièrement forte dans la Région Nord-Est, où les jeunes ménages gagnant moins de 8 000 SGD par mois financent des berlines japonaises de sept ans pour 60 000 à 80 000 SGD. Une modélisation du risque plus large élargit le bassin d'emprunteurs éligibles et renforce la liquidité du marché des voitures d'occasion à Singapour.
Expansion rapide des marchés en ligne vers hors ligne
Les annonces mensuelles de SgCarMart consolident un avantage de liquidité qui oblige même les vendeurs particuliers à payer des commissions pour être visibles. Carsome commercialise une inspection en 175 points ; l'inspection en 160 points de Carro s'appuie sur une technologie propriétaire, notamment la vision par ordinateur pour détecter des variations d'épaisseur de peinture inférieures au millimètre, réduisant les litiges d'environ 35 % et convertissant les acheteurs premium qui craignent les dommages accidentels latents. Les résidents du Centre et de l'Est, dominés par des professionnels férus de technologie, représentent 60 % des réservations numériques, tandis que les acheteurs de l'Ouest et du Nord s'accrochent aux négociations hors ligne. Les agrégateurs qui regroupent des services annexes — renouvellement de la taxe routière, comparaison d'assurances, courtage en prêts — stimulent l'engagement et étendent la monétisation au-delà des annonces de base.
Essor des programmes de véhicules d'occasion certifiés soutenus par les constructeurs OEM
BMW Premium Selection comprend une garantie de 24 mois et un contrôle véhicule à 360°, incluant une inspection de la batterie (pour les voitures électriques BMW d'occasion). Cycle & Carriage et Wearnes Automotive reproduisent ce modèle pour les stocks Mercedes-Benz, Jaguar, Land Rover et Volvo, séduisant les clients conquis avec un entretien gratuit. La garantie de rachat de Performance Motors à 70 % du prix d'achat après trois ans convertit effectivement la propriété en un produit similaire à un crédit-bail. Ces programmes trouvent le plus d'écho dans la Région centrale, qui représente plus de 50 % des transactions CPO en raison d'un revenu disponible plus élevé et d'une préférence pour la garantie.
Les incitations aux premiers adoptants de VE stimulent les échanges de véhicules à moteur à combustion interne
L'Incitation à l'adoption précoce des VE (EEAI) finance jusqu'à 15 000 USD de remises pour l'achat de BEV, accélérant les cessions de berlines[2]Autorité des transports terrestres, "Transition vers les VE", Gouvernement de Singapour, lta.gov.sg. Les acheteurs de Tesla Model 3 et BYD Atto 3 ont échangé en moyenne 1,3 véhicule à moteur à combustion interne par transaction en 2024, passant de deux véhicules à un BEV plus les transports en commun. Les surtaxes du Régime d'émissions des véhicules pouvant atteindre 20 000 USD sur les modèles très polluants ont déprécié les anciens SUV à essence, incitant les propriétaires à s'en défaire prématurément. Les volumes d'échange sur la plateforme de Carro ont fortement augmenté d'un trimestre à l'autre, et les berlines de 6 à 8 ans évaluées entre 50 000 et 70 000 SGD ont dominé les soumissions. Les zones de maisons individuelles du Centre et de l'Est, qui bénéficient d'une recharge privée abondante, continuent de mener la migration vers les BEV.
Analyse de l'impact des freins*
| Frein | (~)% d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Extensions du réseau MRT | -0.6% | Région centrale, Région Nord-Est, Région Est | Long terme (≥ 4 ans) |
| Services d'abonnement automobile | -0.4% | Région centrale, Région Ouest | Moyen terme (2 à 4 ans) |
| Réglementations sur les importations et les émissions | -0.3% | Région centrale, Région Nord | Court terme (≤ 2 ans) |
| Offre intérieure limitée de modèles populaires | -0.2% | Région centrale, Région Est, Région Ouest | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les extensions du réseau MRT freinent la demande
La phase 4 de la ligne Thomson-East Coast (TEL4) a ouvert en juin 2024, ajoutant sept stations de Tanjong Rhu à Bayshore et réduisant les temps de trajet pour les usagers, coïncidant avec une baisse significative des immatriculations de voitures particulières dans les zones situées à moins de 500 mètres. La part modale des transports en commun a atteint plus de 60 % des trajets aux heures de pointe, et la construction en cours de la ligne Cross Island approfondira encore ce changement. Les ménages dans les villes du Nord-Est affichent un taux de possession de voiture comparativement plus faible que la moyenne nationale. Les services d'abonnement séduisent cette catégorie démographique mais cannibalisent également les achats de voitures d'occasion qui entrent généralement dans le parc secondaire après sept ans. À mesure que le réseau MRT se densifie, la demande incrémentale de véhicules d'occasion se modérera.
Essor de la mobilité à la demande et des services d'abonnement automobile
Grab traite plus de 5 millions de trajets quotidiens, diminuant l'utilité de la possession pour les ménages effectuant moins de 10 trajets hebdomadaires. L'abonnement mensuel de Carro, regroupant assurance et entretien, comptait un nombre considérable d'abonnés à mi-2024. Le partenariat de Carousell avec Carzuno propose des formules de trois à douze mois, ciblant les expatriés méfiants face à la volatilité du COE. Les opérateurs de flotte redirigent les unités ex-location vers des pools d'abonnement au lieu de les vendre à la marque des cinq ans, resserrant l'offre de berlines à moins de 60 000 SGD. Ces dynamiques érodent les pipelines d'acheteurs primo-accédants, essentiels au marché des voitures d'occasion à Singapour.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule : les berlines ancrent les volumes, les SUV accélèrent la croissance
Les berlines ont capturé 52,64 % de la taille du marché en 2025, consolidant leur position de plus grande part du marché des voitures d'occasion à Singapour. Leur faible encombrement facilite la navigation dans les parkings à plusieurs niveaux et les portiques de tarification électronique de la route, s'alignant sur une infrastructure urbaine dense. Les modèles Toyota Corolla Altis et Honda Civic représentent la majorité des annonces de berlines et ont glissé par rapport aux valeurs de 2023, les premiers adoptants de BEV liquidant les stocks de véhicules à moteur à combustion interne dans le cadre des incitations ETS. Les berlines compactes servent aux célibataires urbains recherchant une économie de carburant et des tranches de taxe routière plus basses. Les SUV et les MPV sont sur une trajectoire de TCAC de 7,81 % à mesure que les données démographiques de formation familiale privilégient les sièges en troisième rangée et la sécurité perçue.
L'inspection par vision par ordinateur, pionnière de Carro, a considérablement réduit les litiges post-vente sur les SUV, atténuant les préoccupations des acheteurs concernant l'utilisation hors route et les dommages causés par l'eau. Les surtaxes du Régime d'émissions des véhicules pénalisent les grands SUV avec des prélèvements de 20 000 USD, mais la contrainte supprime les livraisons de voitures neuves, relevant indirectement les valeurs résiduelles sur le marché des voitures d'occasion à Singapour. Les berlines compactes et les berlines attirent des pénalités VES minimales mais font face à une pression de vitesse de revente plus élevée en raison d'une offre abondante. Les résidents en copropriété de la Région centrale affichent une demande équilibrée, tandis que les acheteurs du Nord et de l'Ouest penchent vers les berlines en raison des priorités budgétaires et des anciens parkings HDB qui favorisent les dimensions plus petites.


Par type de vendeur : les concessionnaires organisés consolident la prime de confiance
Les concessionnaires et plateformes organisés détenaient 63,78 % de la part du marché des voitures d'occasion à Singapour en 2025, en expansion à un TCAC de 6,51 %. Le réseau de 80 000 annonces de SgCarMart génère des effets de réseau qui canalisent même les vendeurs particuliers vers son modèle de paiement à l'annonce, assurant la densité de l'offre et la découverte des prix. Carro intègre inspection, financement et garanties pour réduire les cycles de transaction jusqu'à 25 % et monétiser les services annexes. Carsome utilise des protocoles de vision par ordinateur en 175 points pour justifier des primes de prix par rapport à ses concurrents non vérifiés.
Les vendeurs non organisés conservent une part de 36,22 % en accordant des remises allant jusqu'à 8 %, mais souffrent de délais de vente nettement plus longs. Les acheteurs à revenus élevés du Centre et de l'Est préfèrent les garanties et le support après-vente, favorisant les concessionnaires organisés. Le regroupement de comparaison d'assurances, de courtage en prêts et de renouvellement de taxe routière de Motorist.sg souligne le mouvement vers des expériences d'écosystème. Les programmes CPO des constructeurs OEM occupent une part subtile du débit des concessionnaires organisés et se développent à un TCAC robuste parmi les expatriés et les particuliers fortunés qui assimilent les garanties de marque à un risque de valeur résiduelle plus faible.
Par type de réservation : les canaux numériques développent rapidement leur adoption
Les showrooms hors ligne représentent encore 72,89 % de la taille du marché des voitures d'occasion à Singapour en 2025, car les achats de véhicules sont des décisions à forte implication qui nécessitent des inspections physiques. Pourtant, les réservations en ligne progressent à un TCAC de 10,22 %. Le prêt intelligent de SgCarMart renseigne les données de revenus et de crédit via MyInfo pour réduire les délais d'approbation à moins d'une heure. Les aperçus en réalité augmentée et les chatbots IA de Carro répondent à 80 % des requêtes, entraînant une réduction significative des coûts d'acquisition client. Les enchères à offres scellées de Carsome atteignent plus de 90 % de taux de vente en 24 heures.
La fréquentation des showrooms dans les clusters d'Ubi et de Leng Kee a chuté de 15 % entre 2022 et 2024, incitant les concessionnaires à investir dans des salons intérieurs et des équipements de café pour augmenter les taux de conversion. Les modèles hybrides qui combinent réservations en ligne avec une inspection en personne obligatoire représentent 35 % du volume de Carro, indiquant que le numérique pur reste aspirationnel. Le portail OneMotoring de l'Autorité des transports terrestres a réduit les formalités de transfert de cinq jours à deux heures, réduisant progressivement les frictions pour les flux de travail entièrement en ligne.
Par type de carburant : l'essence règne encore, les VE rattrapent rapidement
Les véhicules à essence ont conservé une part de 58,72 % en 2025, reflétant une offre abondante de berlines japonaises de cinq à sept ans qui séduisent les navetteurs soucieux de la valeur. Néanmoins, les véhicules électriques à batterie enregistrent un TCAC de 12,42 % alors que la politique gouvernementale s'oriente résolument vers une électrification totale d'ici 2031. Les subventions aux VE abaissent suffisamment le prix d'achat effectif des Tesla et des crossovers BYD de trois ans pour atténuer les préoccupations relatives à l'élasticité des prix. Les véhicules électriques hybrides servent de pont pour les ménages sans chargeur à domicile, notamment dans les anciens immeubles HDB en attente de rétrofit de chargeurs.
L'avenir à court terme du diesel — les nouvelles immatriculations ont cessé en janvier 2025 — crée un stock adressable en réduction, renforçant une tarification à deux niveaux où les jeunes camionnettes diesel commandent des primes auprès des petits entrepreneurs, mais les voitures plus anciennes font face à des remises importantes. La taille du marché des voitures d'occasion à Singapour attachée aux véhicules à essence se contractera modérément à mesure que sa part de marché glisse en dessous de 50 % après 2028. Les concessionnaires se positionnent à l'avance en obtenant des droits de franchise pour les marques d'entretien de VE afin de sécuriser le débit des baies de service même lorsque les mélanges de carburant évoluent.
Analyse géographique
La superficie totale de Singapour est d'environ 735,7 km² (au décembre 2024), comprimant l'écosystème commercial en un seul nœud économique. Les quartiers à forte densité de logements HDB comme Toa Payoh représentent des clusters d'acheteurs denses à la recherche de berlines compactes, tandis que les ceintures de propriétés individuelles à Tanglin et Bukit Timah penchent vers les SUV premium, reflétant un revenu disponible plus élevé. La segmentation des micro-marchés dépend de la connectivité MRT ; l'achèvement de la ligne Thomson-East Coast a réduit les temps de trajet de Woodlands à Marina Bay de 50 %, atténuant les achats supplémentaires pour les trajets domicile-travail. Les familles avec de jeunes enfants apprécient toujours la commodité porte-à-porte, soutenant la demande de base dans les quartiers matures.
Le commerce transfrontalier avec la Malaisie et l'Indonésie est limité mais significatif pour les clients fortunés qui exportent des VE ex-Singapour dans le cadre de programmes facilités par les concessionnaires. L'interdiction réglementaire d'importer personnellement des voitures de plus de trois ans empêche l'arbitrage depuis les marchés voisins à faible coût, préservant la stabilité des prix au sein du marché des voitures d'occasion à Singapour. Les concessionnaires tirent parti du réseau routier moderne de l'île — le trajet ouest-est prend moins de 45 minutes — pour promettre des essais le jour même, un avantage logistique par rapport aux voisins géographiquement dispersés.
La vision d'une ville moins dépendante de la voiture du gouvernement maintient la croissance annuelle du parc automobile proche de zéro, mais le renouvellement secondaire reste sain car les expirations forcées du COE génèrent des impulsions de mise à la casse prévisibles. Cette certitude soutient une chaîne de remise sur le marché très organisée, avec des maisons de vente aux enchères à Kaki Bukit capables de traiter les cycles d'échange en vente aux enchères en 72 heures. La forte pénétration du haut débit permet des enchères numériques à l'échelle de l'île, réduisant les indicateurs de temps en lot et améliorant l'efficacité du déploiement du capital sur le marché des voitures d'occasion à Singapour.
Paysage réglementaire
Le cadre réglementaire des voitures d'occasion à Singapour repose sur la Land Transport Authority (LTA) via le Vehicle Quota System (VQS) et le Certificate of Entitlement (COE), qui plafonne le parc de véhicules et lie la propriété à un droit d'une durée de 10 ans transférable avec le véhicule. Les règles d'importation gérées via LTA OneMotoring limitent l'offre d'arbitrage, notamment l'exigence selon laquelle les voitures d'occasion ne doivent pas avoir plus de trois ans à l'immatriculation, avec une surtaxe appliquée aux voitures d'occasion importées. Cela contribue à maintenir la majeure partie de l'offre du marché secondaire alimentée par les immatriculations neuves nationales.
Les règles relatives aux émissions et à la fiscalité façonnent le parc négociable et les valeurs résiduelles. Les nouvelles immatriculations de voitures et taxis diesel et diesel-gaz naturel ont cessé à compter du 1er janvier 2025, resserrant le pipeline à long terme des véhicules particuliers diesel tout en laissant un parc vieillissant à remettre sur le marché. Du côté des transactions, l'Inland Revenue Authority of Singapore (IRAS) régit le traitement de la TPS pour les négociants en véhicules automobiles via des dispositifs tels que le GST Gross Margin Scheme et le Discounted Sale Price Scheme, influençant la tarification des concessionnaires, la gestion des marges et les pratiques documentaires chez les détaillants et plateformes organisés de voitures d'occasion.
Analyse de la chaîne de valeur
La chaîne de valeur des voitures d'occasion à Singapour débute par la création de l'offre issue des reprises, des retours de flottes et de location, ainsi que des décisions de mise au rebut et de réimmatriculation liées au COE. Elle se poursuit avec l'approvisionnement des concessionnaires et la remise sur le marché via des petites annonces et des plateformes O2O comme SgCarMart, soutenues par des canaux de vente aux enchères qui aident les concessionnaires à rééquilibrer rapidement leurs stocks. Le flux de transfert numérique de la LTA (via OneMotoring) réduit les frictions administratives et favorise une vélocité transactionnelle plus élevée, renforçant un environnement où les concessionnaires et plateformes organisés peuvent faire circuler leurs stocks plus rapidement que les petits lots.
La création de valeur se concentre sur l'inspection, la remise en état, la certification et les services groupés qui réduisent l'asymétrie d'information et convertissent les prospects en achats financés. Les acteurs organisés mettent en œuvre des inspections multipoints, incluant les protocoles à plus de 160 points et à 175 points cités par les principales plateformes de ce rapport, et proposent des garanties. Les prestataires de financement et les produits de souscription liés aux banques ou aux plateformes déterminent l'accessibilité et les taux d'approbation pour les acheteurs de voitures d'occasion, tandis que les fonctions fiscales et de conformité (y compris le choix du régime de TPS de l'IRAS et la documentation) s'accompagnent de partenaires en assurance, renouvellement de la taxe routière et service après-vente. Le résultat est un modèle de distribution groupé et de bout en bout qui monétise au-delà des marges principales sur les véhicules.
Paysage concurrentiel
Le marché des voitures d'occasion à Singapour est oligopolistique. SgCarMart agrège une part significative des petites annonces, générant une liquidité qui oblige même les vendeurs non organisés à s'inscrire et à payer des commissions. Carro se différencie par une intégration verticale et une ligne de crédit renouvelable substantielle qui finance les stocks et les prêts aux emprunteurs à risque tout en maintenant de faibles ratios de prêts non performants. Carsome, DirectCars et Motorist.sg se disputent la part d'esprit restante, souvent en améliorant les inspections ou en regroupant des services annexes.
L'innovation technologique est le principal champ de bataille. Le système de vision par ordinateur de Carro examine de nombreux points de données structurelles par véhicule et a considérablement réduit les litiges post-vente. Le protocole d'inspection détaillé de Carsome utilise des outils avancés pour révéler les accidents antérieurs, permettant des primes de prix pour les unités prêtes à conduire. Les programmes CPO des constructeurs OEM de marques premium attachent des garanties et des alertes de maintenance alimentées par la télématique, captant les expatriés aisés prêts à payer une prime par rapport aux unités non vérifiées équivalentes.
Le financement des emprunteurs à risque et les services d'abonnement automobile représentent les deux espaces blancs. Seuls SgCarMart et Carro ont entièrement déployé des modèles de crédit IA qui augmentent significativement les taux d'approbation, laissant une partie des demandeurs non desservis. L'abonnement tout compris de Carro, au prix compétitif, a attiré un nombre croissant d'utilisateurs, notamment des millennials, loin des achats directs. À mesure que les retours de location de véhicules électriques inondent le marché secondaire dans les années à venir, les leaders seront mis à l'épreuve sur leur capacité à certifier la santé des batteries et à évaluer avec précision la dépréciation.
Leaders du secteur des voitures d'occasion à Singapour
Carro
Sgcarmart
Carsome Sdn. Bhd.
Otopac Motors Pte. Ltd.
DirectCars
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Le cycle de propriété de 10 ans lié au COE crée des vagues d'inventaire visibles et limitées dans le temps que les concessionnaires et plateformes peuvent exploiter, avec des indications pointant vers une vague de désimmatriculation en 2026 fondée sur les immatriculations d'il y a une décennie. Cette dynamique crée des opportunités dans des filières de remise sur le marché plus rapides, telles que l'enchère-vers-détail et la reprise-vers-enchère, ainsi que dans des produits de tarification et de financement aidant à absorber des volumes plus élevés sans allonger les délais de vente. Parallèlement, les niveaux du COE maintiennent une pression élevée sur l'accessibilité pour les acheteurs de voitures neuves, renforçant la demande pour des alternatives d'occasion et des modèles d'engagement plus courts comme les abonnements. Les prix du COE de juin 2026 ont été rapportés à 126 009 S$ pour la catégorie A et 126 989 S$ pour la catégorie B, maintenant l'attention des consommateurs sur les options d'occasion.
L'électrification et les mutations liées à la conformité continuent de créer des espaces vacants dans les capacités de certification et de service après-vente, et pas seulement en volume d'annonces. Le contexte du rapport met en évidence les incitations aux VE et la participation croissante des VEB dans la demande de véhicules d'occasion, tandis que les acteurs du marché font encore face à des lacunes pratiques concernant l'assurance de l'état des batteries, la normalisation des inspections pour les VE, et le conditionnement des garanties compréhensible par les acheteurs grand public. Une rétention plus longue et les renouvellements de COE accroissent également le rôle de la capacité d'inspection périodique et des services associés, avec des activités liées à l'inspection associées à VICOM référencées dans les commentaires récents du marché. Cela favorise des opportunités dans le débit d'inspection, la remise en état des véhicules à moteur thermique plus anciens sortant précocement sous la pression des coûts liés aux émissions, et le financement intégré qui élargit l'éligibilité pour les acheteurs ayant un dossier de crédit limité.
Développements récents du secteur
- Juin 2026 : CARSOME a rapporté une augmentation de 25 % du bénéfice brut et a porté le bénéfice brut par unité au niveau le plus élevé depuis sa création au T1 2026. Ce résultat soutient la rentabilité au sein de l'écosystème de financement de voitures d'occasion de Singapour. Cette amélioration pourrait permettre une tarification plus agressive et de meilleures conditions de financement sur l'ensemble du marché.
- Avril 2026 : CARSOME a formalisé un partenariat stratégique de financement automobile à Singapour impliquant CARSOME, CarTimes et JACCS Co., Ltd. Ce partenariat élargit les canaux de financement automobile intégrés à Singapour. Il approfondit la liquidité des stocks et les options de financement à travers l'écosystème.
- Février 2026 : Carro a lancé deux showrooms exclusifs pour Dongfeng Motor Corporation à Sin Ming, Singapour, en tant que concessionnaire agréé. Cette expansion élargit les canaux soutenus par les constructeurs sur le marché singapourien. Elle renforce les liens d'approvisionnement en voitures d'occasion grâce à des programmes certifiés potentiels et un réseau de concessionnaires élargi.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Nous définissons le marché singapourien des voitures d'occasion comme la valeur créée lorsque des véhicules particuliers précédemment immatriculés sont revendus à Singapour par l'intermédiaire de concessionnaires, de plateformes ou de transferts directs de vendeur à acheteur, sur la base des prix de transaction observés et des unités transférées.
Exclusions du périmètre : Exclut les ventes de véhicules neufs, les motocyclettes et la revente de véhicules commerciaux lorsque la transaction est principalement destinée à un usage de flotte ou industriel.
Aperçu de la segmentation
- Par type de véhicule
- Berlines compactes
- Berlines
- Véhicules utilitaires sport (SUV) et véhicules multi-usages (MPV)
- Par type de vendeur
- Concessionnaires et plateformes organisés
- Non organisés (particuliers et petits lots)
- Par type de réservation
- En ligne
- Hors ligne
- Par type de carburant
- Essence
- Diesel
- Véhicules électriques hybrides (HEV)
- Véhicules hybrides rechargeables (PHEV)
- Véhicules électriques à batterie (BEV)
- Autres types de carburant
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par l'établissement d'une base factuelle solide sur le nombre de véhicules existants et la fréquence des changements de propriété. Nous avons utilisé des jeux de données publics de Singapour et des recueils de règles qui façonnent la demande et la tarification, notamment les statistiques de la Land Transport Authority et les publications d'immatriculation, les statistiques commerciales de Singapore Customs pour les importations de véhicules, et les indicateurs macroéconomiques du Singapore Department of Statistics (revenus, inflation et dépenses des ménages).
Pour garder des hypothèses réalistes, nous avons examiné des documents publics tels que les publications de la Monetary Authority of Singapore sur les tendances du crédit à la consommation et les mises à jour de l'Infocomm Media Development Authority qui aident à expliquer le comportement d'achat numérique. Nous avons également vérifié les notes de politique gouvernementale pertinentes sur les incitations aux VE et les règles d'émissions des véhicules. Ces signaux ont ensuite été combinés avec les rapports annuels d'entreprises, les présentations aux investisseurs et une couverture de presse reconnue afin de comprendre les évolutions des canaux vers les plateformes et les programmes certifiés. Nous avons également utilisé des abonnements payants pour les données financières d'entreprises et le filtrage de l'actualité, ainsi qu'un jeu de données sur les ventes de véhicules et le parc pour recouper les indicateurs de stock et de rotation. Les sources documentaires citées ici ne sont pas exhaustives, et de nombreuses autres références ont été utilisées pour la collecte, la validation et la clarification des données au cours de l'étude.
Entretiens et enquêtes primaires
Les travaux primaires ont permis de confronter les hypothèses documentaires à ce qui se passe réellement en matière de tarification, de flux d'approvisionnement et de comportement des acheteurs à Singapour. Nous avons échangé avec des concessionnaires de voitures d'occasion, des opérateurs de places de marché en ligne, des intermédiaires de financement et d'assurance automobile, ainsi que des partenaires de service impliqués dans l'inspection et la remise en état. Cela nous a aidés à affiner les écarts typiques entre les prix demandés et les prix conclus, ainsi que la part des ventes réalisées en ligne par rapport hors ligne. Comme il s'agit d'un marché exclusivement singapourien, la couverture des répondants s'est concentrée sur différentes tailles d'entreprises et différents rôles afin de saisir à la fois les points de vue stratégiques et les réalités transactionnelles quotidiennes.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 27 % | Cadres dirigeants : 13 % |
| Rang intermédiaire : 57 % | Responsables fonctionnels/unités : 42 % |
| Petits acteurs : 16 % | Managers : 45 % |
Dimensionnement du marché et prévisions
Le modèle central utilise une construction descendante du pool de demande qui reconstitue la valeur des transactions de voitures d'occasion à partir des transferts de véhicules et des prix moyens réalisés, puis est vérifié par des approximations ascendantes sélectives utilisant le débit des concessionnaires et un échantillonnage prix x volume par types de carrosserie courants. Lorsque les données sont incomplètes, les lacunes sont traitées par des ajustements basés sur des ratios liés à des signaux observables (comme le nombre de transferts et l'activité d'annonces), et les résultats sont ajustés après vérification par des experts.
Les principales données ayant guidé le dimensionnement comprenaient les volumes de transferts de véhicules d'occasion, le parc actif de voitures particulières, les niveaux de prime du COE et le comportement lié à la durée restante, les évolutions de la pénétration du financement, ainsi que la part des ventes passant par des concessionnaires organisés et la réservation en ligne. Nous avons également suivi l'évolution du mix énergétique, notamment la montée précoce des stocks de VE d'occasion, car cela affecte les fourchettes de prix et les délais de vente. Les prévisions se sont appuyées principalement sur une analyse de scénarios, où l'accessibilité macroéconomique, les cycles du COE et la disponibilité de l'offre ont été soumis à des tests de résistance avec des retours primaires. La trajectoire prévisionnelle finale a été choisie sur la base des hypothèses opérationnelles les plus fréquemment citées par les répondants.
Validation des données et cycle de mise à jour
Les résultats ont été triangulés selon au moins trois angles, incluant les volumes de transferts, les repères de prix et les signaux de mix des canaux, afin qu'un point de donnée faible ne détermine pas le résultat. Les analystes ont examiné les variations d'une année sur l'autre, vérifié les ruptures causées par les évolutions politiques (mesures relatives au COE et aux VE), et réexaminé les hypothèses lorsque le modèle produisait des sauts irréalistes dans les prix de vente moyens ou la rotation des unités.
Avant validation finale, un second analyste a examiné les étapes, les données d'entrée et les calculs, suivi d'une vérification finale de cohérence par rapport à des indicateurs publics indépendants. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements importants se produisent, tels que des changements majeurs de règles ou des mouvements marqués du COE. Juste avant la livraison, nous effectuons une nouvelle passe afin que les clients reçoivent la vision la plus récente.
Taille du marché singapourien des voitures d'occasion selon Mordor Intelligence, comparée à d'autres estimations publiées
Différentes sources peuvent aboutir à des valeurs de marché différentes car elles ne comptabilisent pas toujours les mêmes types de transactions. Certaines mélangent également la valeur brute des transactions avec le chiffre d'affaires des concessionnaires, ou appliquent des hypothèses différentes en matière de calendrier des devises et de prix.
En vérifiant les volumes de transferts pilotés par la LTA et les fourchettes de prix de transaction actualisées, Mordor Intelligence maintient l'estimation de valeur liée à l'activité réelle de changement de propriété, et exclut les coûts annexes tels que les frais de financement, les primes d'assurance et les réparations après-vente qui peuvent gonfler les calculs de valeur des transactions.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 5,04 milliards USD (2025) | |
| Éditeur sectoriel A | 5,00 milliards USD (2024) | Présentée comme une valeur approximative sans année clairement précisée, et décrite comme prix moyen x volume de ventes estimé, ce qui peut dériver si l'activité de transfert officielle n'est pas utilisée pour réconcilier les unités. |
| Communiqué de presse B | 5,10 milliards USD (2025) | Utilise un langage de valeur brute de transaction et un récit de croissance plus élevé, mais le communiqué n'explique pas comment les variations de prime du COE et les effets de durée du COE ont été normalisés lors de la conversion des annonces et des devis en prix réalisés. |
Entre les sources, la majeure partie de la variation provient du mélange entre le chiffre d'affaires des concessionnaires et la valeur des transferts, ainsi que de la question de savoir si les éléments non liés au véhicule sont comptabilisés dans le total du marché. Nos étapes restent traçables car les mouvements d'unités et la tarification s'appuient sur des signaux observables, puis sont recoupés par des entretiens, de sorte que le chiffre final peut être reproduit et actualisé avec les mêmes données d'entrée.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des voitures d'occasion à Singapour en 2026 ?
La taille du marché des voitures d'occasion à Singapour a atteint 5,42 milliards USD en 2026.
Quel est le TCAC prévu pour le marché des voitures d'occasion à Singapour jusqu'en 2031 ?
Le marché devrait croître à un TCAC de 7,49 %, atteignant 7,77 milliards USD d'ici 2031.
Quel type de véhicule contrôle la plus grande part des transactions ?
Les berlines dominent avec 52,64 % du volume des transactions en 2025.
À quelle vitesse les réservations en ligne progressent-elles ?
Les canaux en ligne progressent à un TCAC de 10,22 %, bien que le hors ligne détienne encore 72,89 % de part en 2025.
Dernière mise à jour de la page le:



