
Taille et part du marché des édulcorants alimentaires en Inde
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
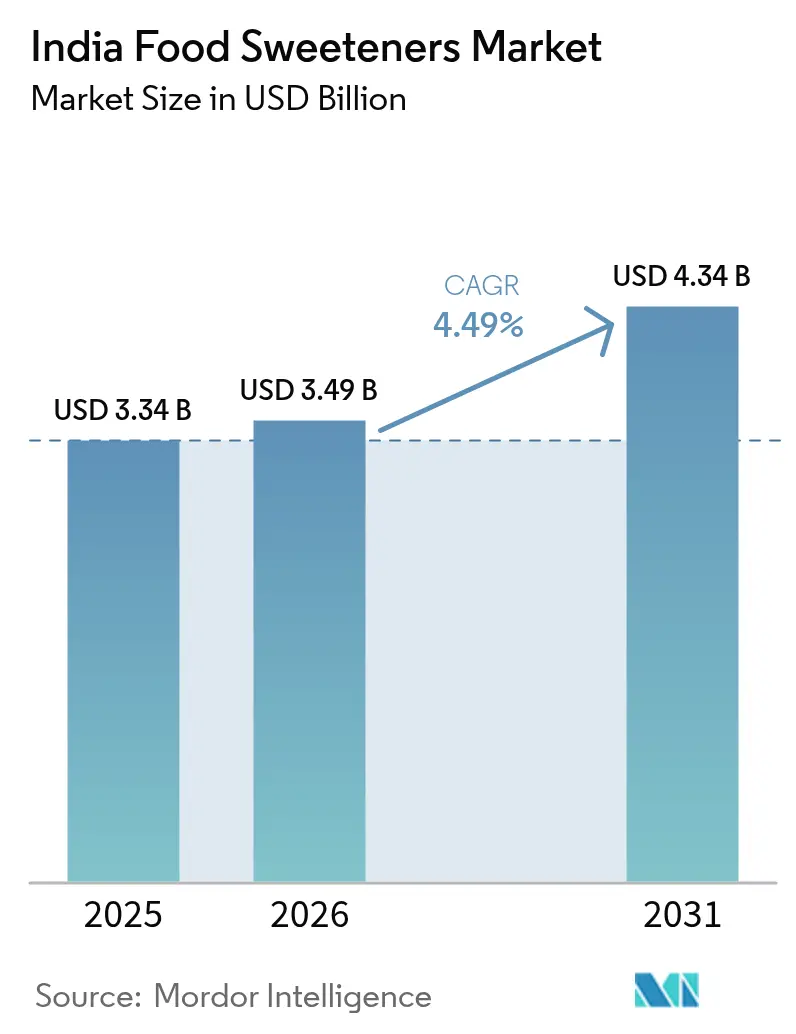
| Taille du marché de l'année de base (2025) | 3.34 Milliards de dollars |
| Taille du Marché (2026) | 3.49 Milliards de dollars |
| Taille du Marché (2031) | 4.34 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.49 % |
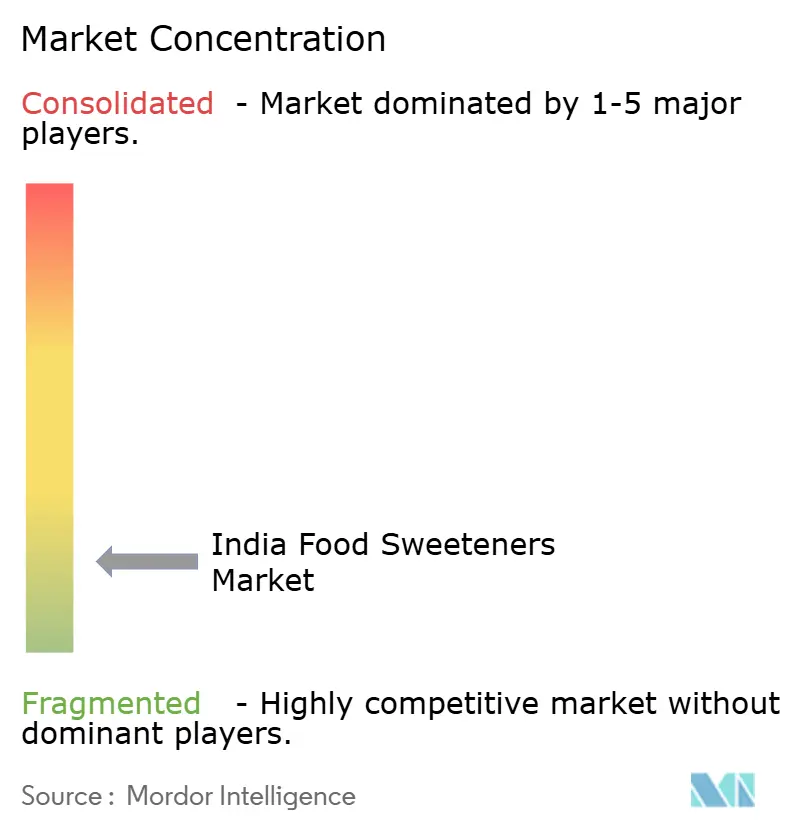
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des édulcorants alimentaires en Inde par Mordor Intelligence
La taille du marché des édulcorants alimentaires en Inde était évaluée à 3,34 milliards USD en 2025 et devrait progresser de 3,49 milliards USD en 2026 pour atteindre 4,34 milliards USD d'ici 2031, à un CAGR de 4,49 % au cours de la période de prévision (2026-2031). La demande s'oriente vers des options faibles en calories, tandis que les édulcorants en vrac ancrent toujours les volumes, permettant aux acteurs établis de défendre les circuits sensibles aux prix même lorsque de nouveaux entrants développent leurs capacités de fermentation. Les mandats gouvernementaux sur l'incorporation d'éthanol restreignent la disponibilité de la canne à sucre, contraignant les fabricants à diversifier leurs matières premières et à investir dans des pipelines biotechnologiques. Par ailleurs, les réformes en matière d'étiquetage et les approbations d'ingrédients plus rapides réduisent les obstacles à la mise sur le marché pour les alternatives de haute intensité, accélérant la reformulation dans les boissons, la boulangerie et les produits laitiers. L'intensité concurrentielle reste prononcée car les barrières à l'entrée sont faibles, les coûts de recherche et développement diminuent, et les acteurs régionaux continuent de tirer parti de leur proximité avec les bassins agricoles et les pôles de consommation urbains.
Principaux enseignements du rapport
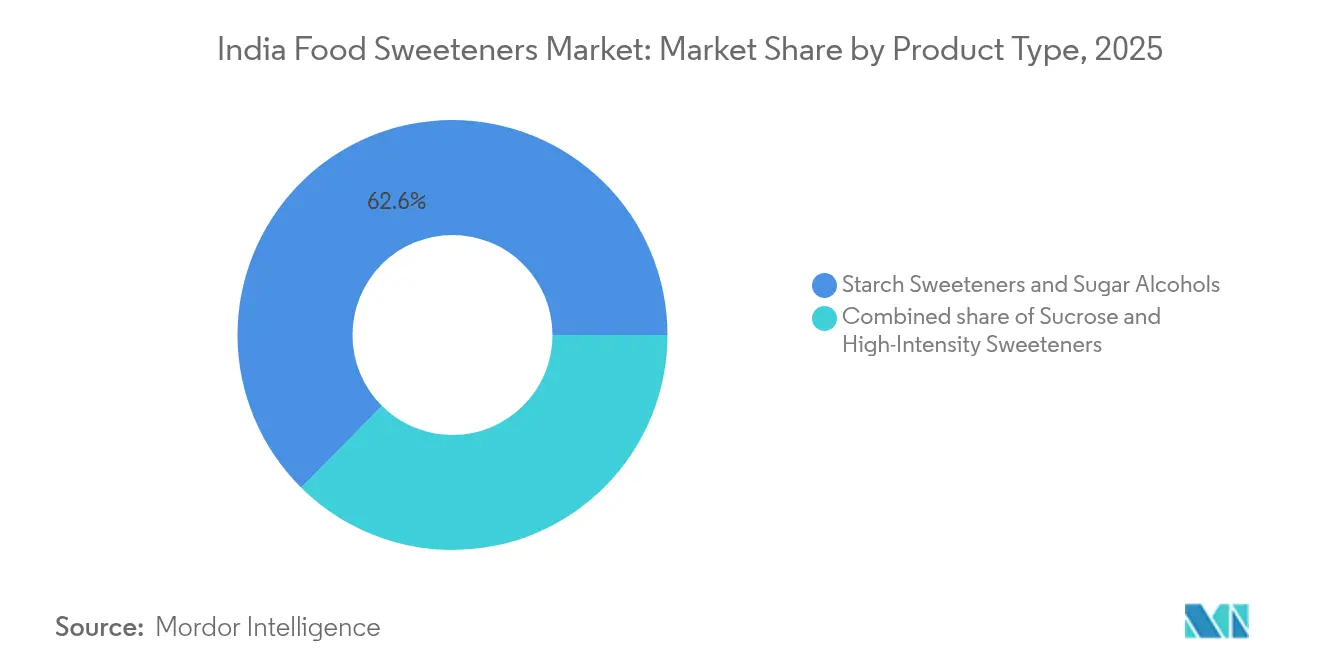
- Par type de produit, les édulcorants à base d'amidon et les polyols représentaient 62,58 % de la part du marché indien des édulcorants en 2025, tandis que les édulcorants de haute intensité devraient croître à un CAGR de 5,33 % jusqu'en 2031.
- Par source, les ingrédients d'origine végétale détenaient une part de revenus de 44,74 % en 2025 ; les édulcorants dérivés de la fermentation devraient se développer à un CAGR de 4,92 % entre 2026 et 2031.
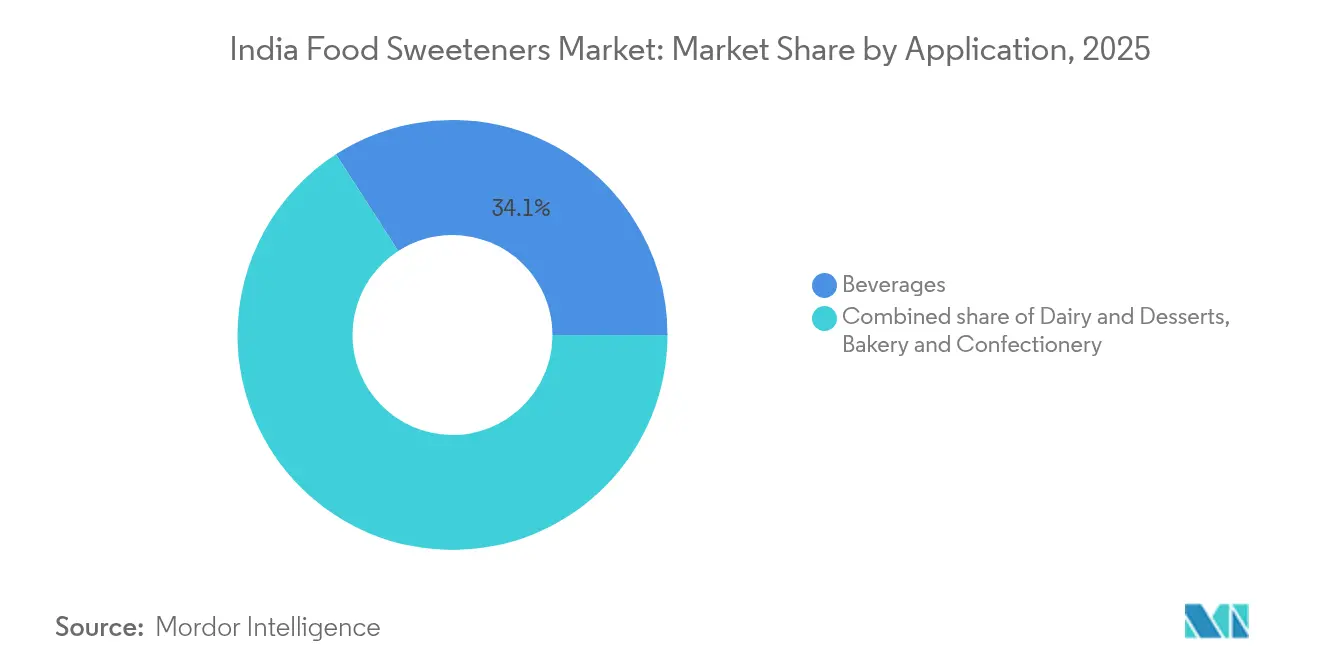
- Par application, les boissons représentaient 34,12 % de la taille du marché des édulcorants en Inde en 2025, tandis que la boulangerie-pâtisserie et la confiserie progressent à un CAGR de 5,44 % jusqu'en 2031.
- Par géographie, l'Inde du Nord était en tête avec une part de revenus de 40,85 % en 2025 ; l'Inde de l'Est enregistre le CAGR prévisionnel le plus élevé à 4,27 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des édulcorants alimentaires en Inde
Analyse de l'impact des moteurs*
| Moteurs | (~)% d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La hausse du diabète et de l'obésité stimule la demande d'édulcorants à faible teneur en calories ou sans calories | 0.8% | National, à prédominance urbaine | Moyen terme (2-4 ans) |
| Expansion de la fabrication de produits alimentaires et de boissons transformés | 0.7% | Inde du Nord et de l'Ouest, pôles urbains | Court terme (≤ 2 ans) |
| Demande croissante de formulations à étiquette propre | 0.5% | National, métropoles et villes de niveau 1 | Moyen terme (2-4 ans) |
| Avancées technologiques dans l'extraction et le traitement | 0.5% | Pôles industriels, ensemble du territoire indien | Long terme (≥ 4 ans) |
| Fort soutien réglementaire à l'utilisation des édulcorants naturels | 0.4% | National, avec des gains précoces dans les métropoles | Court terme (≤ 2 ans) |
| Développement en Inde de start-ups de sucres rares dérivés de la fermentation | 0.3% | Inde du Sud et de l'Ouest, pôles biotechnologiques | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la fabrication de produits alimentaires et de boissons transformés
Le Programme d'incitation liée à la production pour l'industrie agroalimentaire (PLISFPI) du gouvernement, ainsi que des initiatives complémentaires, ont joué un rôle transformateur dans l'accélération de la croissance du marché de la transformation alimentaire, réalisant un CAGR remarquable de 15,2 %. Ces initiatives se sont concentrées sur la construction d'infrastructures modernes et le renforcement des capacités d'exportation, positionnant le secteur pour une croissance durable. Entre 2014-15 et 2022-23, la part des exportations de produits alimentaires transformés dans les exportations agricoles totales a connu une hausse significative, passant de 13,7 % à 25,6 %. Cette expansion de la transformation alimentaire a alimenté une demande croissante d'édulcorants, en particulier dans les segments des plats prêts-à-manger et des boissons, qui continuent d'être des contributeurs majeurs à cette tendance. La préférence croissante des consommateurs pour les aliments et boissons de commodité, associée à la hausse des revenus disponibles et à l'urbanisation, a encore amplifié la demande d'édulcorants. De plus, les politiques au niveau des États et les incitations fiscales ont joué un rôle essentiel pour attirer les investissements privés, stimuler le développement industriel et créer des opportunités d'emploi. Ces mesures soulignent collectivement le potentiel de croissance à long terme du secteur et son rôle essentiel dans le paysage économique global, Invest India, 2024[1]Invest India, "Transformation alimentaire", www.investindia.gov.in.
Demande croissante de formulations à étiquette propre
Alors que les consommateurs accordent de plus en plus d'importance à la transparence et aux ingrédients naturels, une demande prononcée d'étiquettes propres émerge, en particulier dans les villes métropolitaines et de niveau 1. Dans ces zones, les acheteurs examinent minutieusement les listes d'ingrédients, affichant une préférence marquée pour les édulcorants d'origine végétale ou peu transformés. Ce changement de comportement des consommateurs entraîne des transformations significatives dans le secteur de l'alimentation et des boissons. Les organismes de réglementation, notamment la FSSAI (Autorité de sécurité alimentaire et des normes de l'Inde), jouent un rôle central. Ils ont révisé les normes d'étiquetage et d'affichage, en faveur d'une information nutritionnelle plus claire. Cette démarche renforce non seulement la confiance des consommateurs, mais accélère également les initiatives de reformulation des fabricants. Les entreprises répondent en innovant leurs offres de produits, tirant parti de cette tendance pour différencier leurs produits et accéder à des segments de marché premium. Cet alignement sur les préférences des consommateurs et les exigences réglementaires devrait façonner le paysage concurrentiel dans les années à venir, selon Food Compliance International, 2024.
Avancées technologiques dans l'extraction et le traitement
La bioconversion et les techniques brevetées de conservation ont amélioré les rendements, conduisant à la commercialisation d'édulcorants novateurs tels que l'allulose et la stévia Reb M. En Inde, tant les start-ups biotechnologiques que les sucreries établies investissent dans des lignes de traitement avancées pour améliorer l'efficacité de production et la qualité des produits. Ces investissements visent à répondre à la demande croissante d'édulcorants innovants correspondant aux préférences des consommateurs pour des options plus saines. Parallèlement, les multinationales exploitent des outils de formulation propriétaires pour améliorer le toucher en bouche, la solubilité et les profils sensoriels de leurs produits. Ces outils permettent aux entreprises d'affiner leurs offres, en veillant à ce qu'elles répondent aux attentes fonctionnelles et sensorielles des consommateurs. Ces innovations sont de plus en plus protégées par des brevets, soulignant le virage du secteur vers un modèle de croissance centré sur la propriété intellectuelle. Cet accent mis sur la propriété intellectuelle stimule l'innovation, permettant aux entreprises de se tailler une niche dans un marché concurrentiel tout en répondant à la demande croissante d'alternatives d'édulcorants plus saines et durables. De plus, l'accent mis sur la protection de la propriété intellectuelle favorise les collaborations entre les institutions de recherche et les acteurs du secteur, accélérant encore les avancées sur le marché des édulcorants.
Fort soutien réglementaire à l'utilisation des édulcorants naturels
Grâce à l'approbation par la FSSAI de l'allulose et de la stévia, et à ses efforts d'alignement sur les références mondiales des additifs alimentaires, la voie s'est ouverte pour de nouveaux lancements de produits et un afflux d'investissements étrangers. Ces approbations ont encouragé les fabricants à explorer des formulations innovantes, répondant à la demande croissante d'alternatives plus saines et à faible teneur en calories. Mais l'action de la FSSAI ne se limite pas à la simple validation d'ingrédients. Avec des mandats d'étiquetage révisés et des normes strictes de sécurité alimentaire, elle influence non seulement la perception des produits par les consommateurs, mais accélère également le rythme d'innovation du secteur. Des exigences d'étiquetage mises à jour garantissent une plus grande transparence, permettant aux consommateurs de faire des choix éclairés, tandis que des normes de sécurité plus strictes poussent les entreprises à adopter des pratiques de meilleure qualité. Aujourd'hui, la voie réglementaire tracée par le secteur constitue un facteur déterminant dans la création d'avantages concurrentiels, notamment alors que la conformité devient une pierre angulaire du développement de produits. Les entreprises qui s'adaptent de manière proactive à ces réglementations en évolution sont susceptibles d'obtenir un avantage significatif sur le marché.
Analyse de l'impact des freins*
| Freins | (~)% d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption lente des édulcorants naturels dans les recettes traditionnelles | -0.5% | Rural, villes de niveau 2/3 | Long terme (≥ 4 ans) |
| Prise de conscience croissante de la santé dans la population générale | -0.4% | National, urbain et rural | Moyen terme (2-4 ans) |
| Préférence croissante pour la réduction des calories | -0.3% | Urbain, segments axés sur la santé | Court terme (≤ 2 ans) |
| Hausse du diabète de type 2 liée à une consommation élevée de sucre | -0.2% | National, États à forte prévalence | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Adoption lente des édulcorants naturels dans les recettes traditionnelles
Le patrimoine culinaire indien, profondément ancré dans la tradition, favorise souvent le saccharose et le jaggery pour leur goût familier. Même avec les approbations réglementaires et les campagnes de santé favorisant les édulcorants naturels, leur adoption dans ces recettes ancestrales a été lente. Les habitudes culturelles et le manque de sensibilisation au-delà des zones urbaines constituent des obstacles, freinant une croissance plus large du marché. La préférence pour les édulcorants traditionnels est profondément ancrée, car ils sont non seulement essentiels au profil aromatique de nombreux plats, mais ont également une signification culturelle et émotionnelle. Alors que les fabricants s'essaient à des formulations hybrides et intensifient leurs efforts éducatifs, les avancées restent modestes. Ces efforts comprennent l'introduction de produits qui mélangent édulcorants traditionnels et naturels pour faciliter la transition des consommateurs et la conduite de campagnes ciblées pour sensibiliser aux avantages pour la santé des alternatives naturelles. Cependant, surmonter les défis structurels liés à l'inertie culturelle et au rayonnement limité dans les zones rurales nécessitera des stratégies durables et innovantes.
Prise de conscience croissante de la santé dans la population générale
Les consommateurs soucieux de leur santé recherchent de plus en plus des édulcorants à faible teneur en calories et à étiquette propre. Cependant, cette tendance a également accru le contrôle des ingrédients artificiels et engendré un scepticisme envers les technologies émergentes d'édulcorants. Par conséquent, les taux d'adoption de certaines catégories de produits ont été à la traîne, poussant les fabricants à donner la priorité à l'éducation des consommateurs et à adopter des pratiques d'étiquetage transparentes. Pour relever ces défis, les entreprises investissent dans la recherche et le développement afin de créer des solutions d'édulcorants innovantes qui répondent aux préférences des consommateurs tout en respectant les normes réglementaires. Les organismes de réglementation en prennent note : la FSSAI a déployé des normes d'étiquetage mises à jour pour renforcer la confiance des consommateurs, mais leur efficacité dépend d'une conformité généralisée dans le secteur. Ces normes visent à garantir que les consommateurs ont accès à des informations claires et précises sur les produits, favorisant ainsi une plus grande confiance dans le marché, selon Food Compliance International, 2024[2]Food Compliance International, "La FSSAI a notifié la remise en vigueur des normes d'étiquetage et d'affichage des aliments", www.foodcomplianceinternational.com.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les édulcorants de haute intensité accélèrent la reformulation
Le marché des édulcorants en Inde connaît une évolution notable, les édulcorants de haute intensité étant projetés pour mener la croissance à un CAGR de 5,33 % de 2026 à 2031. Cette tendance est en grande partie attribuée à l'élargissement des approbations réglementaires pour des ingrédients comme la stévia et l'allulose, orientant le marché à l'écart des édulcorants traditionnels en vrac. Si les édulcorants à base d'amidon et les polyols dominent actuellement le marché, avec une part de 62,58 % en 2025, ils continuent d'être favorisés pour leur rentabilité dans les produits alimentaires et boissons transformés à grande diffusion. Des avancées récentes en matière de brevets, notamment la stabilisation du sirop d'allulose et les innovations dans la stévia Reb M, ont amélioré les profils de goût et la solubilité. Ces progrès positionnent les édulcorants de haute intensité comme des concurrents redoutables sur les segments de marché courant et premium.
Cette transition est encore renforcée par l'influence réglementaire de la FSSAI et son alignement sur les normes mondiales des additifs, notamment alors que les fabricants de boissons et de boulangerie s'adaptent à l'évolution des préférences des consommateurs, comme le souligne Tate & Lyle PLC en 2024. Parallèlement, d'autres segments de produits tels que le dextrose, le sirop de maïs à haute teneur en fructose (HFCS), la maltodextrine et les polyols comme le xylitol et le sorbitol continuent de répondre à des exigences fonctionnelles et économiques spécifiques, notamment dans les secteurs de la confiserie et des produits laitiers. Pourtant, alors que les innovations axées sur la santé et les reformulations prennent de l'élan, la part de marché de ces segments devrait se stabiliser.


Par source : les édulcorants à base de fermentation remodèlent les chaînes d'approvisionnement
Les édulcorants à base de fermentation sont en passe de surpasser leurs homologues d'origine végétale et artificiels, avec un taux de croissance projeté de 4,92 % CAGR de 2026 à 2031. Cette dynamique est en grande partie attribuée aux percées en ingénierie microbienne, facilitant la production rentable et respectueuse de l'environnement de sucres rares et de nouvelle génération. Ces avancées ont rendu possible la montée en échelle de la production tout en répondant aux préoccupations de durabilité, un facteur déterminant qui stimule l'adoption dans divers secteurs, notamment l'alimentation et les boissons, les produits pharmaceutiques et les soins personnels. Si les édulcorants d'origine végétale détiennent la plus grande part de marché à 44,74 % en 2025, en raison de l'orientation des consommateurs vers des ingrédients naturels, les édulcorants artificiels, bien que toujours favorisés pour des utilisations à budget serré, font face aux défis du mouvement de l'étiquette propre et d'une surveillance réglementaire accrue. La demande d'édulcorants d'origine végétale est également soutenue par leurs avantages perçus pour la santé et leur alignement avec la tendance croissante de l'alimentation saine.
Les start-ups biotechnologiques locales et les collaborations entre les milieux académiques et industriels, en particulier dans le sud et l'ouest de l'Inde, renforcent le paysage de la production dérivée de la fermentation. Ces initiatives diminuent non seulement la dépendance aux importations, mais stimulent également une innovation rapide des produits. L'implication des institutions académiques a été déterminante pour faire avancer la recherche et le développement, tandis que les start-ups apportent agilité et innovation au marché. À mesure que les chaînes d'approvisionnement évoluent et que les approbations réglementaires s'élargissent, cette tendance devrait prendre encore plus d'élan. De plus, les incitations gouvernementales et le financement de la recherche en biotechnologie devraient encore accélérer l'adoption des édulcorants à base de fermentation, créant un écosystème robuste pour la croissance dans les années à venir.
Par application : la boulangerie-pâtisserie et la confiserie mènent la croissance, les boissons dominent la demande
En réponse à une demande croissante des consommateurs pour des options plus saines et moins caloriques, les secteurs de la boulangerie-pâtisserie et de la confiserie devraient connaître une croissance de 5,44 % CAGR de 2026 à 2031. Cette croissance reflète les efforts de reformulation continus du secteur pour s'aligner sur l'évolution des préférences des consommateurs. Les boissons, qui représentent 34,12 % du marché en 2025, continuent de dominer, soutenues par une vague de lancements de produits prêts-à-boire, fonctionnels et sans sucre. Ces innovations répondent à la demande croissante de commodité et de choix axés sur la santé.
Des segments importants tels que les produits laitiers, les sauces, les vinaigrettes et les condiments évoluent également, s'adaptant à l'évolution du paysage réglementaire et aux préférences des consommateurs. Ces segments se concentrent sur la reformulation et l'innovation des produits pour atteindre les doubles objectifs de conformité et de satisfaction des consommateurs. Une tendance notable est l'utilisation de mélanges multi-édulcorants, qui optimisent le goût, le toucher en bouche et la teneur en calories. Cette avancée, portée par des outils de formulation propriétaires et la technologie d'extraction, est particulièrement pertinente dans le secteur des boissons, où des défis tels que la solubilité et la stabilité sont primordiaux. L'intégration de ces mélanges améliore non seulement la qualité des produits, mais répond également à la demande croissante de boissons à calories réduites sans compromettre la saveur ou la texture.
Analyse géographique
En 2025, l'Inde du Nord détient une part dominante de 40,85 % du marché des édulcorants du pays, grâce à son leadership dans la culture de la canne à sucre et la production de produits alimentaires transformés. Le succès de cette région est renforcé par un solide cadre agricole et sa proximité avec les grands centres urbains. Cependant, de récentes initiatives gouvernementales, comme le Programme d'essence mélangée à l'éthanol, remodèlent les chaînes d'approvisionnement. En orientant la canne à sucre vers le biocarburant, ces politiques restreignent l'approvisionnement en matières premières pour la production d'édulcorants, selon le Département de l'alimentation et de la distribution publique, 2023.
L'Inde de l'Est devrait dépasser les autres régions avec un taux de croissance projeté de 4,27 % CAGR de 2026 à 2031. Cette hausse est attribuée à une urbanisation croissante, à des investissements accrus dans la transformation alimentaire et à des mesures proactives des États pour attirer les investissements privés. À mesure que l'écart de dépenses entre zones urbaines et rurales se réduit et que la consommation de calories par habitant augmente, on observe une orientation notable vers les produits alimentaires et boissons transformés dans les choix alimentaires. Les initiatives gouvernementales et les améliorations des infrastructures renforcent encore la trajectoire de croissance de la région, selon le Ministère des statistiques et de la mise en œuvre des programmes, 2025.
Si l'Inde de l'Ouest et l'Inde du Sud détiennent des parts de marché plus réduites, elles se taillent une niche en tant que pôles d'innovation. Ces régions sont particulièrement animées par des start-ups d'édulcorants à base de fermentation et des entreprises de biotechnologie. En exploitant les collaborations entre les milieux académiques et industriels, ainsi que les incitations soutenues par les États, elles font des progrès dans les édulcorants de spécialité et le traitement de pointe. De plus, le Maharashtra et le Karnataka se distinguant en tête du classement de la consommation de sucre par habitant parmi les populations rurales, cela indique clairement à la fois le potentiel du marché et l'urgence des mesures de santé publique.
Paysage réglementaire
Les édulcorants alimentaires en Inde relèvent du contrôle de la Food Safety and Standards Authority of India (FSSAI), principalement par le biais des Food Safety and Standards (Food Products Standards and Food Additives) Regulations, 2011. Ces règles définissent les agents édulcorants autorisés et leurs conditions d'utilisation selon les catégories alimentaires. En 2026, la FSSAI a poursuivi la mise en œuvre des approbations pour les ingrédients nouveaux et non spécifiés à l'aide de son outil de suivi de statut des demandes publié (statut au 3 juin 2026), qui offre aux fabricants et importateurs davantage de clarté sur les exigences documentaires et les délais d'autorisation.
Les actions commerciales et de conformité affectent également l'économie de la catégorie des édulcorants à haute intensité. En mars 2026, la Directorate General of Trade Remedies (DGTR) a ouvert une enquête anticontournement portant sur un présumé réacheminement de saccharine d'origine chinoise via la Thaïlande afin de contourner les droits compensateurs, ce qui accroît le risque à court terme pour les chaînes d'approvisionnement dépendantes des importations. Par ailleurs, la FSSAI a publié plusieurs projets de notifications en 2026 remplaçant les anciennes références en matière d'emballage et d'étiquetage par les Labelling and Display Regulations, 2020 et les Packaging Regulations, 2018. Cela renforce la tendance vers une justification plus stricte des étiquettes et des références d'additifs harmonisées pour les produits reformulés à teneur réduite en sucre.
Analyse de la chaîne de valeur
La chaîne de valeur des édulcorants alimentaires en Inde commence par des matières premières telles que la canne à sucre et les céréales (notamment le maïs). L'approvisionnement est soutenu par des écosystèmes nationaux de broyage et de raffinage concentrés dans les principales zones sucrières, notamment l'Uttar Pradesh et le Maharashtra, ainsi que par des pôles de transformation de dérivés tels que le Gujarat, le Maharashtra et le Tamil Nadu. Les édulcorants en vrac et les ingrédients dérivés de l'amidon transitent généralement par des contrats directs entre moulins et industriels ainsi que par des grossistes régionaux, tandis que les édulcorants à haute intensité et les polyols dépendent davantage de distributeurs d'ingrédients spécialisés qui regroupent documentation, soutien à l'application et services de conformité pour les clients de l'agroalimentaire et des boissons.
Un point de friction majeur réside dans la dépendance structurelle aux importations pour plusieurs édulcorants à haute intensité, alors même que la production nationale ancre la plupart des édulcorants nutritifs et des dérivés du sucre. Cette exposition aux importations accroît la sensibilité aux actions commerciales, notamment l'enquête de la DGTR sur la saccharine, ainsi qu'aux exigences documentaires de la FSSAI concernant les additifs et les ingrédients non spécifiés. À mesure que les cycles d'intégration des fournisseurs s'allongent, les achats sont de plus en plus liés à la capacité des fournisseurs en matière de dossiers réglementaires, de systèmes qualité et de soutien à la formulation, en particulier pour les programmes de reformulation des boissons, de la boulangerie et des produits laitiers utilisant des mélanges multi-édulcorants.
Paysage concurrentiel
Le marché des édulcorants en Inde présente un paysage fragmenté. Ce paysage est peuplé de multinationales de premier plan, d'acteurs régionaux établis et d'une vague émergente de start-ups centrées sur la fermentation. L'échiquier stratégique est en train de se reconfigurer : des vétérans du secteur comme Tate & Lyle et Ingredion pivotent vers des ingrédients de spécialité, une innovation ancrée dans la propriété intellectuelle et des gammes de produits liées à la durabilité. Ces entreprises se concentrent sur le développement de solutions qui répondent à l'évolution des préférences des consommateurs, comme la réduction de la teneur en sucre et les alternatives naturelles, tout en répondant aux préoccupations environnementales. Parallèlement, les entreprises locales ne se contentent pas de développer leur production, mais s'aventurent également dans les bioplastiques et l'éthanol, diversifiant leurs portefeuilles pour rester compétitives dans un marché dynamique.
Des opportunités d'espaces vierges émergent dans les domaines des édulcorants à étiquette propre, d'origine végétale et dérivés de la fermentation. Les entreprises exploitent des technologies propriétaires et nouent des alliances académiques pour se tailler des positions distinctes sur le marché. La demande de produits à étiquette propre est portée par une prise de conscience croissante des consommateurs en matière de santé et de bien-être, poussant les entreprises à innover et à proposer des listes d'ingrédients transparentes. Les start-ups biotechnologiques sont les nouveaux perturbateurs, réduisant les coûts de production et accélérant le développement de produits. Une vague de dépôts de brevets, notamment pour les technologies d'extraction et de solubilité comme la stévia Reb M et le sirop d'allulose, souligne un virage sectoriel vers l'innovation et la protection de la propriété intellectuelle, comme l'a mis en évidence l'USPTO en 2024. Ces avancées permettent le développement d'édulcorants qui répondent non seulement aux attentes en matière de goût et de texture, mais s'alignent également sur les objectifs réglementaires et de durabilité.
Le paysage réglementaire, notamment à travers les approbations d'ingrédients et les mandats d'étiquetage, exerce une influence significative. Les normes évolutives de la FSSAI façonnent non seulement les stratégies concurrentielles, mais jouent également un rôle central dans la cultivation de la confiance des consommateurs. Les entreprises qui naviguent rapidement dans ces eaux réglementaires et défendent des chaînes d'approvisionnement transparentes sont bien positionnées pour saisir les opportunités de croissance de demain. Les entreprises qui s'engagent de manière proactive avec les organismes de réglementation et investissent dans des mécanismes de conformité sont mieux équipées pour atténuer les risques et tirer parti des tendances émergentes. De plus, l'accent mis sur la traçabilité et l'approvisionnement éthique devient un facteur déterminant dans la construction d'une fidélité durable des consommateurs et de la différenciation du marché.
Leaders du secteur des édulcorants alimentaires en Inde
Cargill Incorporated
Archer Daniels Midland Company
International Flavors & Fragrances Inc.
Kerry Group plc.
Tate & Lyle PLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La reformulation continue des produits et la modernisation des ingrédients créent un espace pour les édulcorants à haute intensité et de nouvelle génération, permettant de réduire le sucre tout en répondant aux attentes en matière d'étiquette propre et de conformité. La poursuite par la FSSAI du traitement des demandes concernant les aliments et ingrédients non spécifiés (statut publié au 3 juin 2026) offre une voie plus claire aux entreprises souhaitant commercialiser de nouveaux édulcorants et solutions spécialisées. Parallèlement, la volonté plus large d'aligner les normes de produits sur les Labelling and Display Regulations, 2020 accroît l'importance des allégations transparentes et des références d'additifs standardisées pour les lancements nationaux.
Du côté de l'offre, les investissements et les mises à niveau des procédés dans l'écosystème du sucre et des ingrédients renforcent des capacités connexes susceptibles de soutenir les chaînes d'approvisionnement en édulcorants, les coproduits et la flexibilité industrielle. Par exemple, Shri Dutt India Private Limited a mis en service une expansion rapide de la capacité de sa raffinerie de sucre de Kandla, au Gujarat, la faisant passer de 1 000 TPD à 2 500 TPD (annoncé en janvier 2026), illustrant comment le débottlenage peut accroître le débit dans une empreinte existante. Les groupes sucriers indiens allouent également des capitaux vers une diversification à plus forte valeur, notamment les annonces de Balrampur Chini Mills en avril 2026 concernant une usine de traitement de lactogypse d'une capacité de 80 000 tonnes par an à Kumbhi, en Uttar Pradesh, ainsi que l'avancement d'une installation de biopolymère PLA. Ces initiatives témoignent d'une évolution plus large vers des plateformes intégrées à valeur ajoutée, susceptibles d'améliorer les pratiques de qualité de qualité ingrédient et la logistique pour les clients des édulcorants alimentaires.
Développements récents du secteur
- Mai 2026 : Ingredion Incorporated a annoncé un partenariat stratégique avec Sanstar Limited, comprenant une participation minoritaire et une coentreprise pour fabriquer des produits pharmaceutiques et ingrédients alimentaires spécialisés en Inde. Cette opération renforce l'accès d'Ingredion à la fabrication locale d'ingrédients à plus forte valeur utilisés dans la reformulation, y compris les applications à teneur réduite en sucre, tout en raccourcissant les chaînes d'approvisionnement et les délais de conformité pour les clients indiens.
- Mai 2026 : Cargill Incorporated a finalisé la cession de son usine de mouture humide du maïs à Davangere, au Karnataka, à Riddhi Siddhi Gluco Biols Limited. Cette transaction modifie la propriété de la capacité nationale pour les dérivés à base d'amidon et les intermédiaires d'édulcorants, tout en indiquant une priorisation du portefeuille vers des solutions d'ingrédients à marge plus élevée et des partenariats en Inde.
- Avril 2024 : Ingredion Incorporated a introduit la PURECIRCLE Clean Taste Solubility Solution (CTSS), une solution de stévia d'origine végétale et à étiquette propre, positionnée pour une solubilité et une performance gustative améliorées. Ce lancement soutient les formulateurs de boissons et de produits laitiers travaillant sur la réduction du sucre avec moins de compromis sensoriels, renforçant l'intensité concurrentielle des édulcorants à haute intensité à base de stévia.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché indien des édulcorants alimentaires est défini comme la valeur des ingrédients édulcorants vendus pour être utilisés dans la fabrication de produits alimentaires et de boissons en Inde, couvrant à la fois les édulcorants caloriques et les alternatives à haute intensité utilisées pour apporter la saveur sucrée dans les produits finis.
Exclusions du périmètre : ce dimensionnement exclut les édulcorants de table vendus principalement pour un usage domestique, ainsi que les usages non alimentaires des édulcorants, tels que les excipients pharmaceutiques, lorsqu'ils ne sont pas utilisés dans des formulations alimentaires.
Aperçu de la segmentation
- Type de produit
- Saccharose
- Édulcorants à base d'amidon et polyols
- Dextrose
- Sirop de maïs à haute teneur en fructose (HFCS)
- Maltodextrine
- Sorbitol
- Xylitol
- Autres édulcorants à base d'amidon et polyols
- Édulcorants de haute intensité (HIS)
- Sucralose
- Aspartame
- Saccharine
- Cyclamate
- Ace-K
- Néotame
- Stévia
- Autres édulcorants de haute intensité
- Source
- D'origine végétale
- Artificielle
- Dérivée de la fermentation
- Application
- Boulangerie-pâtisserie et confiserie
- Produits laitiers et desserts
- Sauces, vinaigrettes et condiments
- Boissons
- Autres applications
- Géographie
- Inde du Nord
- Inde de l'Ouest
- Inde de l'Est
- Inde du Sud
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous commençons par cartographier le bassin de demande à l'aide d'indicateurs publics spécifiques à l'Inde qui ont tendance à rester stables d'une année sur l'autre, puis nous ajoutons le contexte produit et tarifaire à partir de la documentation sectorielle. Les sources typiques comprennent des références officielles telles que les mises à jour du Ministry of Agriculture and Farmers Welfare, les publications du Department of Food and Public Distribution sur le sucre, les données commerciales de l'APEDA et les statistiques douanières du commerce, ainsi que les réglementations et normes de la FSSAI qui influencent les édulcorants autorisés dans l'alimentation.
Pour rendre le modèle opérationnel, les rapports annuels des entreprises, les présentations aux investisseurs et les sources de presse réputées sont utilisés pour saisir les changements de capacité, la composition des produits et la manière dont les prix sont décrits pour les clients industriels. Pour recouper les signaux financiers et l'activité produit dans le temps, nous utilisons également un abonnement payant axé sur les données financières et l'intelligence des entreprises, ainsi qu'un abonnement payant distinct axé sur l'actualité et les finances, ce qui s'avère utile lorsque les informations publiques sont limitées. Les sources documentaires mentionnées ici sont uniquement illustratives, et des documents supplémentaires ont été consultés lors de la collecte de données, de la validation et de la clarification.
Entretiens et enquêtes primaires
Ensuite, nous validons les hypothèses issues de la recherche documentaire au moyen d'entretiens avec des experts et d'enquêtes structurées auprès de fabricants d'édulcorants, de distributeurs d'ingrédients et de formulateurs de produits alimentaires et de boissons, puis nous réconcilions les éventuelles divergences avant de finaliser le modèle. La couverture est équilibrée à travers l'Inde afin que les schémas d'utilisation dans les boissons, la boulangerie, les produits laitiers et la confiserie ne soient pas déduits d'une seule région, et les discussions tarifaires sont testées selon différents volumes d'achat et cycles contractuels.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 27 % | Dirigeants (CXO) : 12 % |
| Niveau intermédiaire : 58 % | Responsables fonctionnels/d'unité : 29 % |
| Acteurs plus petits : 15 % | Managers : 59 % |
Dimensionnement du marché et prévisions
Notre dimensionnement s'appuie sur une reconstruction descendante de la demande, où les signaux de consommation au niveau national, la production et les flux commerciaux du sucre, ainsi que la production alimentaire par catégorie, sont utilisés pour construire un bassin de demande d'édulcorants réaliste, ensuite converti en valeur à l'aide de fourchettes de prix alignées sur les achats industriels. Après avoir formé cette vision, nous la corroborons à l'aide d'approximations ascendantes sélectives, notamment des fourchettes de prix au kilogramme échantillonnées par type d'édulcorant, des vérifications des canaux de distribution et des contrôles de cohérence des revenus des fournisseurs. Nous ajustons ensuite lorsque la même direction d'écart apparaît dans plusieurs catégories.
En pratique, le modèle suit quelques moteurs récurrents qui expliquent la majeure partie des mouvements d'une année sur l'autre, notamment la production de sucre et les schémas de détournement, la croissance de la production alimentaire et de boissons, l'intensité de la reformulation vers des options faibles en calories, la dépendance aux importations pour certains édulcorants à haute intensité, et la progression tarifaire industrielle typique par classe d'édulcorant. Les prévisions sont réalisées par analyse de scénarios, car la réglementation, les variations des coûts des intrants et la substitution entre le saccharose et les alternatives peuvent modifier rapidement la trajectoire. Les pondérations des scénarios sont alignées sur les attentes des experts recueillies lors des entretiens. Lorsque la visibilité est limitée, nous utilisons des hypothèses de pénétration prudentes liées au mix d'applications, puis nous revérifions la consommation implicite par rapport aux signaux connus de production et de commerce.
Validation des données et cycle de mise à jour
Avant validation finale, les résultats sont triangulés à travers de multiples vérifications afin qu'aucun indicateur unique ne détermine la valeur finale. Les analystes comparent les résultats de marché à des signaux indépendants tels que les tendances de production, l'intensité des importations pour des édulcorants spécifiques et les taux de croissance des catégories alimentaires, puis examinent les signaux de variance lors d'une seconde passe afin de confirmer si des hausses inhabituelles sont explicables ou nécessitent une correction.
En cas d'événements majeurs, tels que des changements de politique importants, des flambées soudaines de prix ou des annonces de capacités importantes, l'équipe recontacte des experts sélectionnés pour confirmer ce qui a changé et à quelle vitesse cela est susceptible de se répercuter sur la demande. Les rapports sont actualisés annuellement, et avant la livraison, un analyste effectue une revue finale afin que les clients disposent d'une vision actualisée reflétant les dernières données publiques disponibles et des hypothèses validées.
Estimation du marché indien des édulcorants alimentaires de Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les édulcorants alimentaires en Inde peuvent différer car chaque étude définit son périmètre à un endroit légèrement différent, puis utilise un ensemble différent de signaux de demande pour construire le total. Les variations proviennent également de l'année de référence choisie, de la manière dont les prix sont moyennés (au comptant versus contractuel), et du fait que le modèle soit construit strictement autour de l'usage industriel ou sur un panier d'édulcorants plus large.
Les signaux de production et de commerce, ainsi que les vérifications de consommation au niveau des applications à partir de la production alimentaire et de boissons, sont utilisés comme éléments probants pour maintenir l'estimation de Mordor Intelligence liée aux édulcorants utilisés dans les formulations alimentaires en Inde. Lorsque d'autres estimations incluent des usages d'édulcorants plus larges ou supposent un basculement plus rapide vers les édulcorants à haute intensité sans revérifier les volumes implicites, leurs totaux peuvent s'écarter de ce que le bassin de demande peut raisonnablement soutenir.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,34 milliards USD (2025) | |
| Éditeur de recherche sectorielle A | 3,30 milliards USD (2025) | Utilise un cadrage plus large des édulcorants alimentaires et une fenêtre de prévision plus longue, et peut appliquer des hypothèses de progression tarifaire différentes selon la classe d'édulcorant, ce qui modifie légèrement la valeur de l'année de référence. |
| Portail d'analyse de marché B | 3,03 milliards USD (2025) | Regroupe souvent les édulcorants à un niveau élevé (naturels, artificiels, polyols) sans détailler la cartographie des applications industrielles, ce qui peut sous-estimer les catégories où le saccharose et les édulcorants dérivés de l'amidon dominent la valeur. |
Dans l'ensemble, l'écart s'explique principalement par la manière dont le marché est étroitement défini et par le traitement des prix et de la substitution dans l'année de référence. En maintenant le bassin de demande lié à des signaux observables d'usage alimentaire et en recoupant la valeur avec les réalités de production et de commerce, le chiffre final reste traçable à des intrants clairs et à des étapes reproductibles.


Questions clés abordées dans le rapport
Quelle est la valorisation actuelle du marché des édulcorants en Inde ?
Le marché est évalué à 3,49 milliards USD en 2026 et devrait atteindre 4,34 milliards USD d'ici 2031.
Quelle région domine la consommation ?
L'Inde du Nord est en tête avec une part de revenus de 40,85 % grâce à sa base de canne à sucre et à son dense réseau de transformation alimentaire.
Quelle catégorie de produits connaît la croissance la plus rapide ?
Les édulcorants de haute intensité se développent à un CAGR de 5,33 % alors que les formulateurs adoptent la stévia et l'allulose.
Quel segment d'application offre les meilleures perspectives de croissance ?
Les produits de boulangerie-pâtisserie et de confiserie devraient croître à un CAGR de 5,44 % jusqu'en 2031, les marques lançant des gammes de références plus saines.
Dernière mise à jour de la page le:



