
Taille et part du marché australien des édulcorants alimentaires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
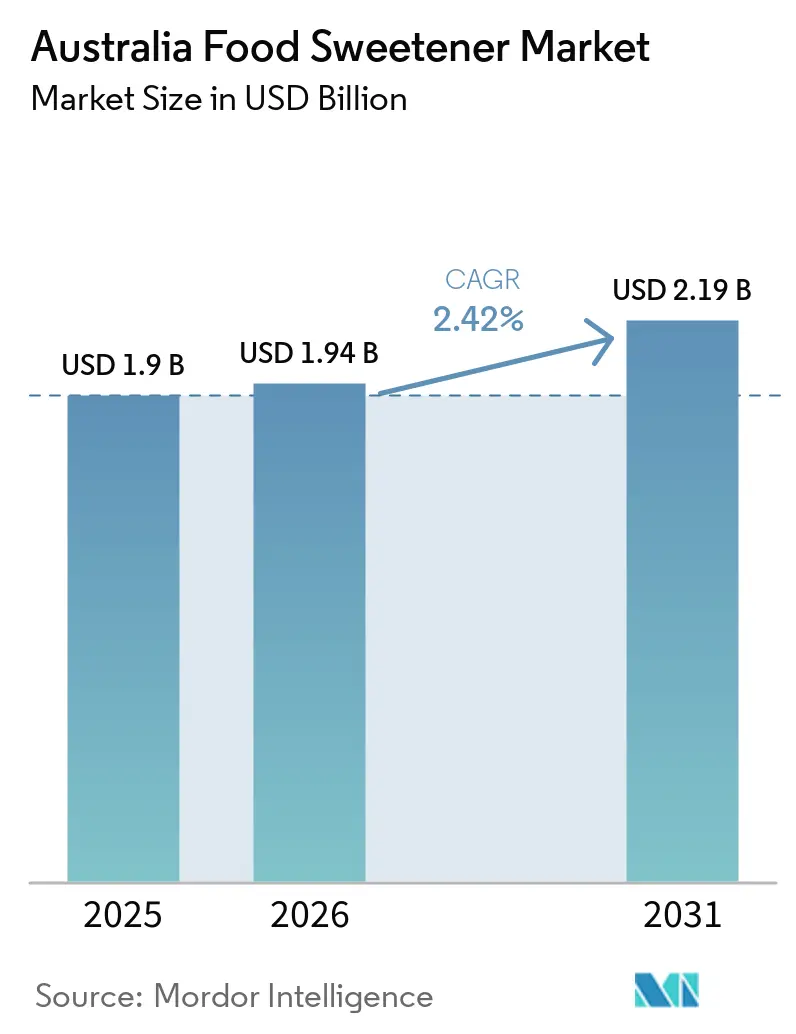
| Taille du marché de l'année de base (2025) | 1.9 Milliards de dollars |
| Taille du Marché (2026) | 1.94 Milliards de dollars |
| Taille du Marché (2031) | 2.19 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 2.42 % |
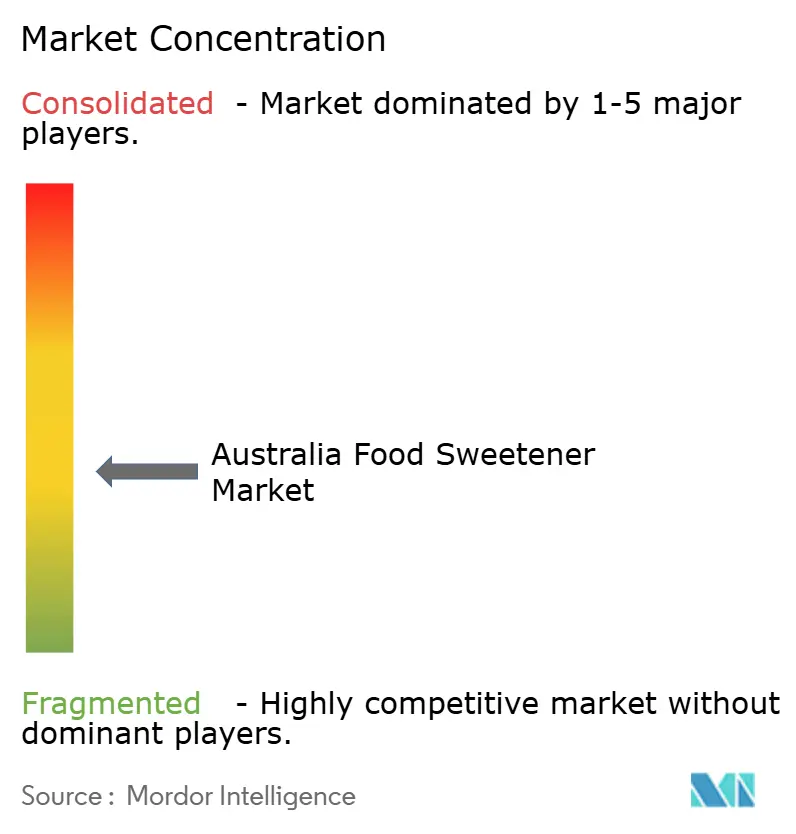
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché australien des édulcorants alimentaires par Mordor Intelligence
La taille du marché australien des édulcorants alimentaires était évaluée à 1,90 milliard USD en 2025 et devrait atteindre 1,94 milliard USD d'ici 2026 et 2,19 milliards USD d'ici 2031, à un CAGR de 2,42 % durant la période 2026-2031. La catégorie progresse en valeur même si les régimes à faible teneur en sucre reconfigurent la formulation des produits, car les ingrédients de spécialité affichent généralement des valeurs unitaires plus élevées que le saccharose conventionnel. Les objectifs de reformulation actualisés pour les boissons gazeuses et les yaourts sucrés accroissent le besoin de systèmes édulcorants à faible teneur en calories dans la fabrication alimentaire [1]. Les fournisseurs australiens occupent une position établie dans le sucre de canne tout en faisant face à un besoin croissant de développer des ingrédients de spécialité pour les transformateurs locaux. Les édulcorants à haute intensité, les sucres rares et les mélanges deviennent de plus en plus pertinents lorsque les fabricants ont besoin de douceur, de calories réduites, d'un goût acceptable et d'allégations compréhensibles par les consommateurs. Le marché australien des édulcorants alimentaires est donc façonné par la reformulation, la fonctionnalité des ingrédients, les exigences d'approbation et le coût de production des alternatives de spécialité.
Principaux enseignements du rapport
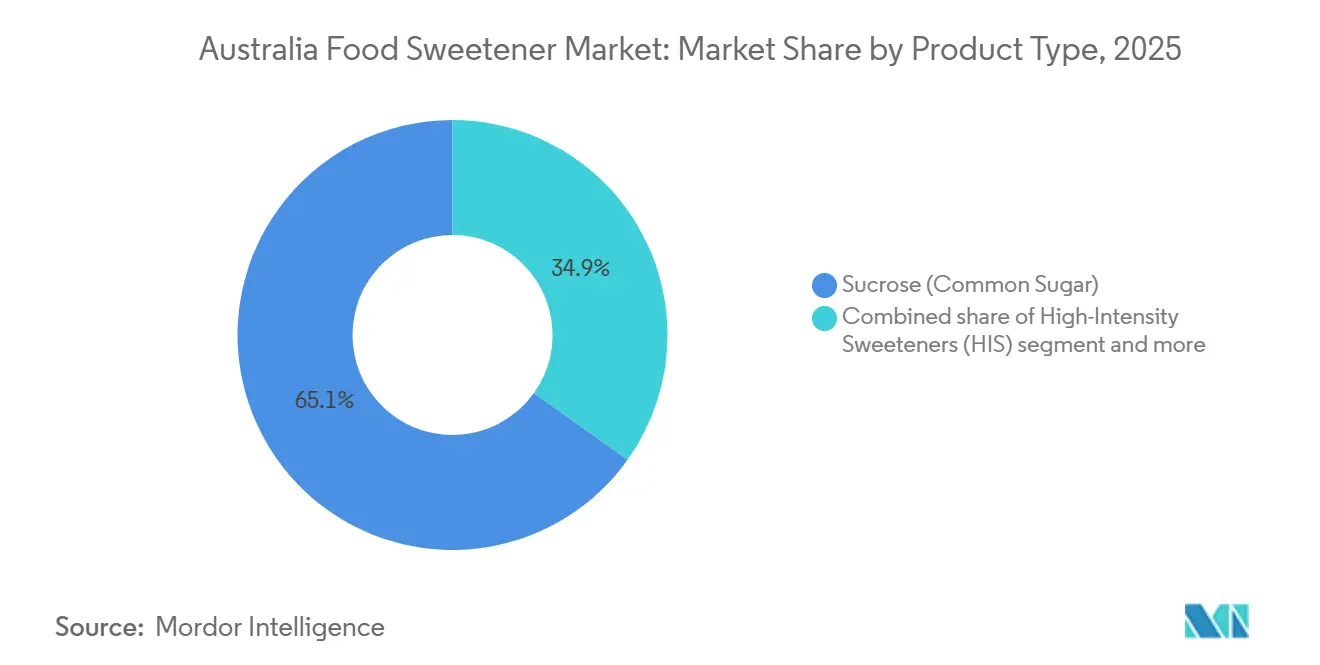
- Par type de produit, le saccharose détenait 65,14 % de la part du marché australien des édulcorants alimentaires en 2025, tandis que les édulcorants à haute intensité devraient croître à un CAGR de 3,76 % jusqu'en 2031.
- Par forme, les produits solides détenaient 76,42 % de la catégorie en 2025, tandis que les formats liquides et en sirop devraient croître à un CAGR de 3,77 % jusqu'en 2031.
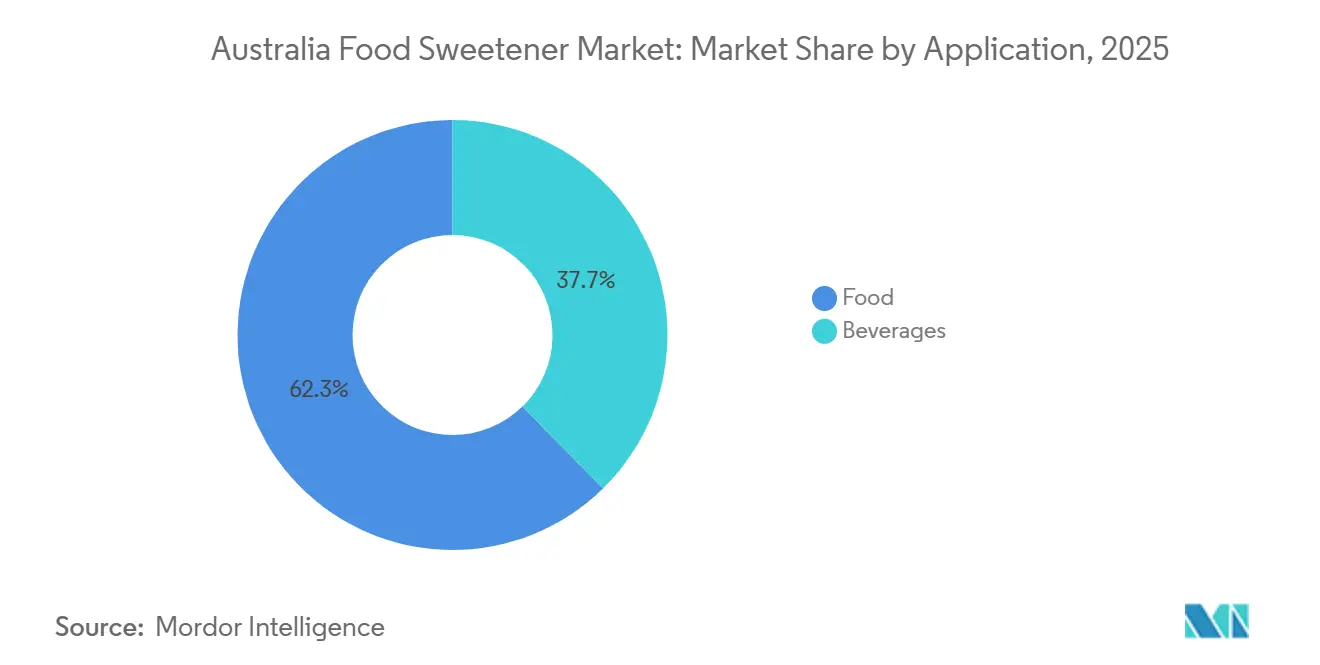
- Par application, l'alimentation représentait 62,34 % de la taille du marché australien des édulcorants alimentaires en 2025, tandis que les boissons devraient croître à un CAGR de 3,89 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché australien des édulcorants alimentaires
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante des consommateurs pour des produits à teneur réduite en sucre | +0.75% | National, avec une concentration dans le commerce de détail métropolitain et la restauration rapide | Court terme (≤ 2 ans) |
| Popularité croissante des formulations alimentaires à base de plantes | +0.45% | National, porté par les circuits de distribution premium et de spécialité | Moyen terme (2-4 ans) |
| Avancées dans l'extraction et le traitement des édulcorants | +0.40% | Chaînes d'approvisionnement mondiales, avec une activité de recherche nationale émergente dans le Queensland | Moyen terme (2-4 ans) |
| Adoption croissante d'ingrédients alimentaires à étiquette propre | +0.45% | National, en particulier dans les aliments fonctionnels, les produits laitiers et les en-cas meilleurs pour la santé | Court terme (≤ 2 ans) |
| Prévalence croissante de l'obésité et du diabète | +0.60% | National, dans tous les États et territoires | Long terme (≥ 4 ans) |
| Intérêt croissant des consommateurs pour la gestion du poids | +0.35% | National, s'étendant à la nutrition sportive, aux produits protéinés et aux régimes liés aux agonistes du GLP-1 | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante des consommateurs pour des produits à teneur réduite en sucre
Le secteur australien des boissons a enregistré une nouvelle réduction du sucre total vendu en 2025 tandis que le volume des ventes augmentait, montrant que la demande de produits peut se maintenir lorsque les fabricants réduisent la teneur en sucre des boissons finies. Cette tendance favorise la substitution plutôt que la suppression des produits sucrés des portefeuilles. Le marché australien des édulcorants alimentaires bénéficie lorsque les formulateurs remplacent le sucre par des ingrédients qui préservent la douceur et s'intègrent aux systèmes de traitement existants. L'examen du Partenariat pour une alimentation saine a renforcé la base politique de la reformulation dans les boissons gazeuses et les yaourts sucrés. Les systèmes compatibles avec les liquides, notamment les concentrés de stévia et les sirops de sucralose, sont pertinents pour la production continue de boissons car ils peuvent être ajoutés avec un dosage contrôlé. Les fabricants doivent encore équilibrer la saveur, l'étiquetage, le coût et l'acceptation par les consommateurs lors du choix des ingrédients de substitution.
Popularité croissante des formulations alimentaires à base de plantes
L'audit de la distribution au détail des produits à base de plantes de 2025 a révélé que le nombre de produits à base de plantes disponibles dans les supermarchés australiens avait diminué depuis 2022, y compris une baisse des alternatives à la viande [2]. Les produits restants font face à une concurrence accrue avec les aliments conventionnels qui ont également été reformulés pour réduire la teneur en sucre ou améliorer la valeur nutritionnelle. Cela met davantage l'accent sur les systèmes de douceur qui soutiennent un goût acceptable sans compromettre les allégations sur les ingrédients. La stévia, le fruit du moine et l'isomaltulose sont pertinents lorsque les marques recherchent un approvisionnement naturel, un positionnement non-OGM ou des formulations compatibles avec le bio. Les produits laitiers à base de plantes, en particulier les produits à base d'avoine, offrent une application pour les mélanges de stévia et d'érythritol dans les offres à faible teneur en calories. Le marché australien des édulcorants alimentaires peut donc bénéficier de la demande de systèmes de formulation adaptés aux produits présentant différents profils de protéines, de graisses et de saveurs.
Avancées dans l'extraction et le traitement des édulcorants
Food Standards Australia New Zealand a approuvé la demande A1318 en août 2025, autorisant une voie enzymatique pour convertir le rébaudioside A en rébaudioside [3]. Cette approbation ajoute une voie de production autorisée pour les glycosides de stéviol dans le cadre du Code des normes alimentaires d'Australie et de Nouvelle-Zélande. Une étude scientifique de 2025 a rapporté une cascade à deux enzymes pour la production de rébaudioside M avec un titre final de 38,8 g/L et un rendement molaire de 85,5 %, soutenant la pertinence commerciale de la production enzymatique. L'Université du Queensland et MSF Sugar travaillent sur des usines cellulaires microbiennes qui convertissent le sirop de canne australien en sucres rares. Ces développements pourraient réduire la dépendance à l'extraction conventionnelle des feuilles et offrir aux fournisseurs des choix supplémentaires pour la production d'ingrédients. Le marché australien des édulcorants alimentaires pourrait bénéficier d'options d'approvisionnement plus résilientes si ces voies atteignent une échelle et des coûts compétitifs.
Adoption croissante d'ingrédients alimentaires à étiquette propre
Le Suivi des perceptions des consommateurs de la FSANZ a indiqué que 66 % des consommateurs utilisent régulièrement le système d'évaluation Health Star Rating lors de leurs achats alimentaires, tandis que 39 % font confiance aux allégations de bénéfices santé sur les étiquettes alimentaires. Cet écart signifie que les allégations générales de bien-être peuvent être moins persuasives que des informations claires sur l'ingrédient lui-même. Les ingrédients identifiés comme extrait de stévia, fruit du moine ou sucre rare peuvent soutenir une approche d'étiquetage plus directe que les systèmes génériques d'édulcorants artificiels. Le D-allulose dispose d'une voie d'approbation en tant que nouvel aliment en Australie et en Nouvelle-Zélande, lui conférant une position définie pour le développement de produits. L'ingrédient est pertinent dans les produits laitiers fonctionnels, la nutrition sportive et la confiserie où le positionnement à faible teneur en calories est important. Le marché australien des édulcorants alimentaires est susceptible de récompenser les fournisseurs qui associent la performance du produit à une documentation que les entreprises alimentaires peuvent utiliser dans un étiquetage conforme.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts de production élevés des édulcorants de spécialité | -0.25% | Chaînes d'approvisionnement mondiales, avec une pression sur les édulcorants premium dans la fabrication australienne sensible aux coûts | Moyen terme (2-4 ans) |
| Réglementations strictes sur les approbations d'additifs alimentaires | -0.15% | Australie et Nouvelle-Zélande dans le cadre réglementaire de la FSANZ | Long terme (≥ 4 ans) |
| Préoccupations des consommateurs concernant la sécurité des édulcorants artificiels | -0.10% | National, affectant les achats au détail dans tous les États | Court terme (≤ 2 ans) |
| Volatilité de l'approvisionnement en matières premières et des prix | -0.10% | Mondial, avec une exposition à l'approvisionnement en canne du Queensland et à l'approvisionnement en stévia chinoise | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts de production élevés des édulcorants de spécialité
Les glycosides de stéviol de haute pureté, notamment le rébaudioside D et le rébaudioside M, ainsi que les sucres rares tels que l'allulose coûtent plus cher à produire que le saccharose ou les sirops de glucose. Cela limite leur utilisation dans la boulangerie de masse, les viandes transformées et la confiserie grand public. La bioconversion enzymatique peut réduire certains coûts par rapport à l'extraction des feuilles, mais elle nécessite des investissements dans des bioréacteurs et des enzymes propriétaires. Le projet de l'Université du Queensland et de MSF Sugar identifie le coût de production comme un obstacle central à une utilisation commerciale plus large des sucres rares fabriqués à partir de sirop de canne australien. Les petits fabricants peuvent ne pas disposer de l'échelle d'achat nécessaire pour justifier des systèmes d'édulcorants à haute intensité pour tous leurs produits. La convergence des coûts pourrait s'améliorer avec le temps, mais les données ne permettent pas d'envisager une parité avec les coûts du saccharose durant la période de prévision.
Réglementations strictes sur les approbations d'additifs alimentaires
La FSANZ réglemente l'utilisation des édulcorants par le biais de la norme 1.3.1 et de l'annexe 15 du Code des normes alimentaires d'Australie et de Nouvelle-Zélande. Les nouveaux édulcorants nécessitent une évaluation de la sécurité, un examen de l'exposition alimentaire, une prise en compte de la dose journalière admissible et des conditions d'utilisation autorisées. La demande A1325, publiée en mars 2025, vise à étendre l'utilisation des glycosides de stéviol aux produits à base de farine cuits sur plaque chauffante. La demande montre que même une extension limitée à des produits tels que les crumpets, les pikelets et les pancakes nécessite une évaluation réglementaire complète. Ces exigences engendrent des coûts et des délais de lancement plus longs pour des ingrédients tels que les glycosides bioconvertis, les protéines sucrantes et les composés dérivés de la fermentation. Le cadre conjoint australien et néo-zélandais rend la planification réglementaire importante pour les fournisseurs internationaux qui entrent sur le marché australien des édulcorants alimentaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : le saccharose reste l'ingrédient dominant tandis que les édulcorants à haute intensité se développent
Le saccharose détenait 65,14 % de la part du marché australien des édulcorants alimentaires en 2025, reflétant son rôle établi dans la boulangerie et la confiserie. Il contribue à la douceur, au volume, à la rétention d'humidité, au soutien de la fermentation, au brunissement et à la structure des produits finis. Ces fonctions combinées limitent la capacité d'un seul édulcorant à haute intensité à le remplacer entièrement. Les édulcorants à base d'amidon et les alcools de sucre servent des objectifs plus spécifiques dans la transformation alimentaire. Le dextrose, le sirop de maïs à haute teneur en fructose, la maltodextrine, le sorbitol, le xylitol et l'érythritol soutiennent des applications nécessitant des caractéristiques texturales, de traitement ou sensorielles particulières.
Les édulcorants à haute intensité devraient croître à un CAGR de 3,76 % jusqu'en 2031, ce qui en fait la catégorie de produits à la croissance la plus rapide sur le marché australien des édulcorants alimentaires. La stévia, le sucralose et l'acésulfame-K sont utilisés dans la reformulation des boissons et le développement d'aliments fonctionnels où la réduction des calories est une priorité. La demande A1325 indique une activité réglementaire continue autour de l'utilisation des glycosides de stéviol dans des catégories alimentaires supplémentaires. Les édulcorants de spécialité émergents et les systèmes mélangés restent des catégories plus petites. Ils attirent l'attention lorsque les fabricants ont besoin de douceur, de réduction des calories, de soutien à la texture et d'une histoire d'ingrédient pouvant être utilisée sur l'emballage. Cela rend la sélection des produits plus complexe, mais élargit la gamme d'options disponibles pour les formulateurs.

Par forme : les produits solides restent établis tandis que les systèmes liquides et en sirop croissent plus rapidement
Les produits solides détenaient 76,42 % de la catégorie en 2025. Le saccharose granulé et en poudre reste profondément intégré dans la boulangerie, la confiserie, le mélange à sec et les usages de table au détail. Les polyols cristallins et les poudres de stévia de haute pureté s'intègrent également aux systèmes d'ingrédients secs existants. Les formats solides offrent une stabilité en rayon, une mesure simple et une compatibilité avec les équipements de fabrication courants. Ils restent importants dans la pâtisserie maison et les applications de boissons chaudes où les consommateurs utilisent des mélanges granulés érythritol-stévia et des édulcorants en comprimés.
Les produits liquides et en sirop devraient croître à un CAGR de 3,77 % jusqu'en 2031. Les boissons prêtes à consommer, les sauces, les condiments et les produits laitiers liquides favorisent les systèmes dissous car ils suppriment une étape de dissolution séparée. Le sucralose liquide et les concentrés de stévia permettent un dosage contrôlé dans les lignes de production continue de boissons. Kerry a identifié la technologie de réduction de la douceur Tastesense dérivée de la fermentation comme un domaine de croissance dans ses résultats de 2025. Les sirops sont également pertinents dans le café de spécialité et la restauration rapide, où les édulcorants granulaires peuvent créer des problèmes de manipulation et de solubilité. La décision de forme reste liée au procédé du fabricant, au produit fini et au niveau de contrôle de la douceur souhaité.
Par application : l'alimentation occupe la position la plus importante tandis que les boissons mènent la croissance
L'alimentation représentait 62,34 % de la taille du marché australien des édulcorants alimentaires en 2025. La boulangerie et la confiserie sont au cœur de cette position car elles utilisent le saccharose pour plusieurs fonctions au-delà de la douceur. Les produits laitiers et les desserts sont également des domaines actifs de reformulation. L'examen du Partenariat pour une alimentation saine a proposé un objectif de teneur en sucre plus faible pour les yaourts sucrés, ce qui pourrait accroître la demande d'édulcorants alternatifs. Les nutraceutiques et les aliments fonctionnels sont des applications plus petites mais à plus haute valeur ajoutée où les édulcorants naturels peuvent atteindre des prix premium.
Les boissons devraient croître à un CAGR de 3,89 % jusqu'en 2031, le taux le plus rapide parmi les applications. Les entreprises de boissons reformulent les boissons gazeuses, les boissons sportives et les produits fonctionnels prêts à consommer. Le Conseil australien des boissons a rapporté que les ventes de sucre ont diminué en 2025 tandis que le volume des ventes a augmenté, indiquant une séparation continue entre la croissance des boissons et l'utilisation du sucre. Les boissons gazeuses restent une catégorie de reformulation importante. Les boissons sportives utilisent de plus en plus des mélanges de stévia, de sucralose et d'érythritol pour soutenir un positionnement zéro sucre et faible en calories. Le thé prêt à consommer, les infusions fonctionnelles et les eaux aromatisées sont des applications plus petites où la stévia à faible dose peut être utile.
Paysage concurrentiel
Le marché australien des édulcorants alimentaires reflète la concurrence entre les fournisseurs d'ingrédients multinationaux et les prestataires spécialisés nationaux ou régionaux. Le saccharose reste structurellement important, tandis que les ingrédients de spécialité se différencient par le soutien à la formulation, la performance des produits, la sécurité de l'approvisionnement et les options d'étiquetage. MSF Sugar et Naturally Sweet Products développent des positions dans les ingrédients de spécialité et les catégories d'édulcorants naturels. Sweegen et BENEO fournissent également des systèmes différenciés aux formulateurs alimentaires australiens. Cette diversité de participants soutient un environnement concurrentiel fragmenté plutôt qu'un marché contrôlé par un petit groupe.
Ingredion a annoncé une acquisition recommandée en numéraire d'intégralité de Tate & Lyle en juin 2026, une transaction qui combinerait des portefeuilles dans les amidons, les fibres, le sucralose et la stévia. Les actionnaires de Tate & Lyle ont accepté l'offre en juillet 2026, sous réserve des autorisations réglementaires requises. La combinaison proposée devrait renforcer la position du fournisseur en matière de formulation et de tarification auprès des fabricants de produits alimentaires et de boissons après sa réalisation. Roquette a lancé son plan Shift & Lead en janvier 2026 après avoir acquis IFF Pharma Solutions en 2025. Cette démarche reflète la poursuite de l'expansion du portefeuille parmi les fournisseurs d'ingrédients de spécialité. Tate & Lyle a également annoncé en octobre 2026 une étape importante avec BioHarvest Sciences liée à un programme de développement d'édulcorants de nouvelle génération.
La capacité nationale est un autre thème concurrentiel sur le marché australien des édulcorants alimentaires. Le projet de sucres rares de l'Université du Queensland et de MSF Sugar vise à construire une voie allant du sirop de canne australien aux ingrédients à faible teneur en calories. La mise à niveau du Pioneer BioPilot de l'Université de technologie du Queensland soutient les travaux de fermentation à l'échelle pilote et de qualité alimentaire dans le Queensland. Le portefeuille Bestevia de Sweegen se concentre sur les rébaudiosides bioconvertis, tandis que les systèmes isomalt et Palatinose de BENEO se concentrent sur les applications de glucides fonctionnels. Les spécialistes plus petits se différencient par la certification biologique, la distribution de détail spécialisée et un alignement plus étroit avec l'intérêt des consommateurs pour la provenance des ingrédients. La concentration du marché est cohérente avec ce mélange de grands fournisseurs multinationaux, de fournisseurs d'ingrédients axés sur la technologie et de spécialistes nationaux.
Leaders du secteur australien des édulcorants alimentaires
-
Cargill, Incorporated
-
Archer Daniels Midland Company
-
Tate & Lyle PLC
-
Kerry Group PLC
-
Roquette Frères S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Octobre 2026 : Tate & Lyle PLC et BioHarvest Sciences ont annoncé une étape clé de développement dans leur programme d'édulcorants de nouvelle génération, confirmant que la plateforme Botanical Synthesis™ de BioHarvest peut produire la solution édulcorante novatrice ciblée ; cette étape fait progresser le potentiel commercial du programme en tant qu'alternative aux voies conventionnelles d'extraction ou de bioconversion pour les édulcorants de spécialité.
- Juin 2026 : L'Université du Queensland a officiellement inauguré son Biosustainability Hub, qui comprend une collaboration avec MSF Sugar pour convertir le sirop de canne australien en sucres rares à faible teneur en calories à l'aide d'usines cellulaires microbiennes.
- Septembre 2025 : L'Université de technologie du Queensland a lancé une mise à niveau de 18 millions AUD de son Pioneer BioPilot basé à Mackay, avec le soutien des gouvernements australien et du Queensland ainsi que du Food and Beverage Accelerator.
Périmètre du rapport sur le marché australien des édulcorants alimentaires
Le marché australien des édulcorants alimentaires est segmenté par type de produit (saccharose (sucre commun), édulcorants à base d'amidon, alcools de sucre et édulcorants à haute intensité (EHI)), par forme (solide et liquide/sirop) et par application (alimentation et boissons). Les prévisions de marché sont fournies en termes de valeur (USD).
| Saccharose (sucre commun) | |
| Édulcorants à base d'amidon et alcools de sucre | Dextrose |
| Sirop de maïs à haute teneur en fructose (HFCS) | |
| Maltodextrine | |
| Sorbitol | |
| Xylitol | |
| Érythritol | |
| Autres édulcorants à base d'amidon et alcools de sucre | |
| Édulcorants à haute intensité (EHI) | Sucralose |
| Aspartame | |
| Saccharine | |
| Néotame | |
| Stévia | |
| Acésulfame-K | |
| Cyclamate | |
| Autres édulcorants à haute intensité (EHI) | |
| Autres types de produits |
| Solide |
| Liquide/Sirop |
| Alimentation | Boulangerie et confiserie |
| Produits laitiers et desserts | |
| Produits carnés et salés | |
| Nutraceutiques et aliments fonctionnels | |
| Sauces, vinaigrettes et tartinades | |
| Autres aliments | |
| Boissons | Boissons gazeuses |
| Boissons sportives | |
| Autres boissons |
| Par type de produit | Saccharose (sucre commun) | |
| Édulcorants à base d'amidon et alcools de sucre | Dextrose | |
| Sirop de maïs à haute teneur en fructose (HFCS) | ||
| Maltodextrine | ||
| Sorbitol | ||
| Xylitol | ||
| Érythritol | ||
| Autres édulcorants à base d'amidon et alcools de sucre | ||
| Édulcorants à haute intensité (EHI) | Sucralose | |
| Aspartame | ||
| Saccharine | ||
| Néotame | ||
| Stévia | ||
| Acésulfame-K | ||
| Cyclamate | ||
| Autres édulcorants à haute intensité (EHI) | ||
| Autres types de produits | ||
| Par forme | Solide | |
| Liquide/Sirop | ||
| Par application | Alimentation | Boulangerie et confiserie |
| Produits laitiers et desserts | ||
| Produits carnés et salés | ||
| Nutraceutiques et aliments fonctionnels | ||
| Sauces, vinaigrettes et tartinades | ||
| Autres aliments | ||
| Boissons | Boissons gazeuses | |
| Boissons sportives | ||
| Autres boissons | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché australien des édulcorants alimentaires ?
La catégorie devrait atteindre 2,19 milliards USD d'ici 2031, avec une croissance à un CAGR de 2,42 % durant la période 2026-2031.
Quelle catégorie de produits connaît la croissance la plus rapide en Australie ?
Les édulcorants à haute intensité devraient croître à un CAGR de 3,76 % jusqu'en 2031.
Quelle forme gagne le plus d'élan ?
Les édulcorants liquides et en sirop devraient croître à un CAGR de 3,77 % jusqu'en 2031 car ils s'adaptent à la production de boissons et d'aliments liquides.
Quel rôle joue la FSANZ dans l'innovation en matière d'édulcorants ?
La FSANZ évalue la sécurité et les utilisations autorisées, notamment l'approbation en 2025 d'une voie enzymatique pour la production de rébaudioside M.