
Tamaño y Participación del Mercado de Vino de América del Sur
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
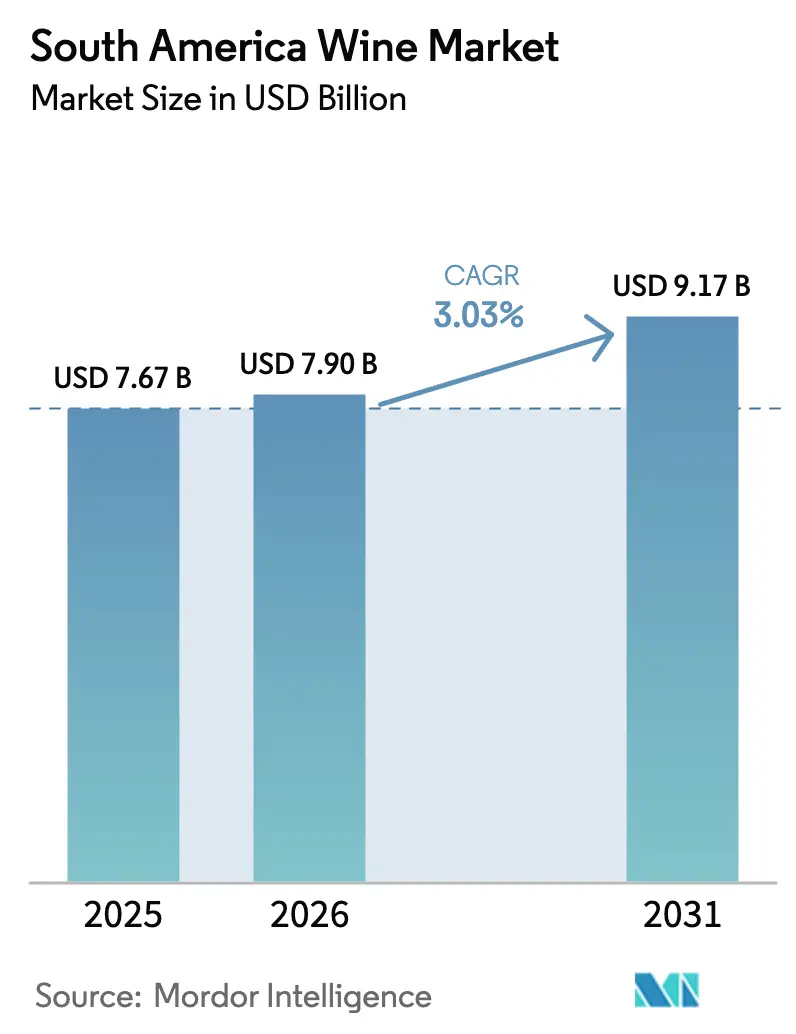
| Tamaño del mercado en el año base (2025) | 7.67 Mil millones de dólares |
| Tamaño del Mercado (2026) | 7.90 Mil millones de dólares |
| Tamaño del Mercado (2031) | 9.17 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.03 % |
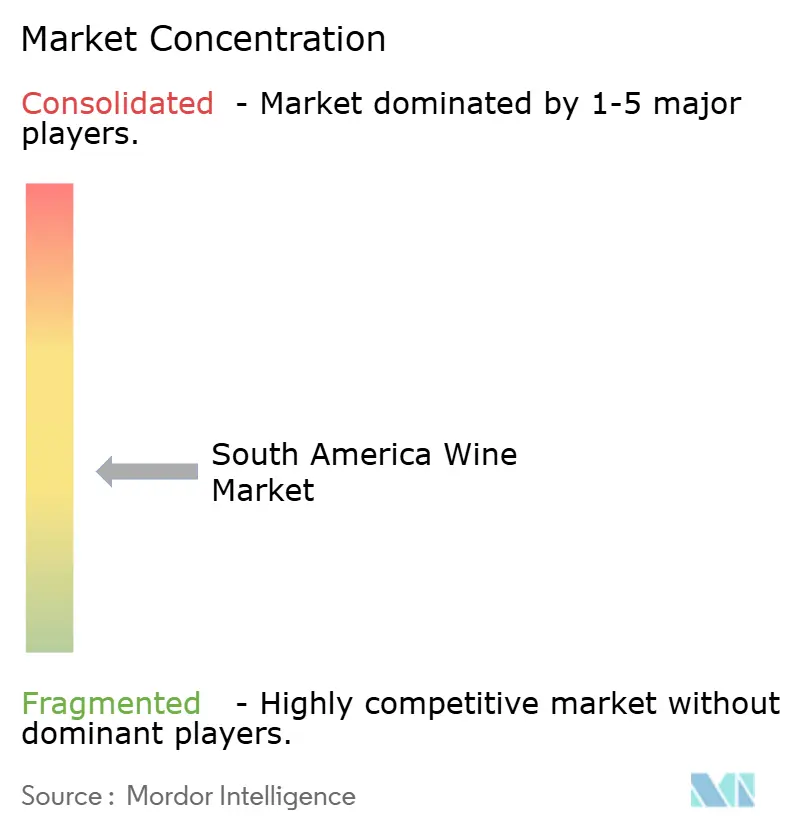
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Vino de América del Sur por Mordor Intelligence
El mercado de vino de América del Sur fue valorado en USD 7.670 millones en 2025 y se espera que alcance USD 7.900 millones en 2026, con proyecciones que indican que crecerá hasta USD 9.170 millones en 2031, registrando una CAGR del 3,03% durante el período de pronóstico. Los factores clave que impulsan este crecimiento incluyen la creciente premiumización, una mayor huella exportadora respaldada por acuerdos comerciales que reducen aranceles, y el aumento de la participación femenina en el consumo de vino. La depreciación de la moneda en Argentina y Chile ha mejorado la competitividad exportadora, aunque las condiciones climáticas adversas y la escasez de agua representan riesgos operativos para los productores. Para hacer frente a estos desafíos, los productores están invirtiendo en sistemas de riego por goteo eficientes en el uso del agua, canales de venta directa al consumidor y turismo de rutas del vino para mitigar el impacto del aumento de los costos de insumos. Además, el vino espumoso y los estilos de vino rosado están emergiendo como segmentos de mayor crecimiento, reflejando tendencias globales de ocasiones premium que han llegado a América del Sur más tarde que a Europa o América del Norte.
Conclusiones Clave del Informe
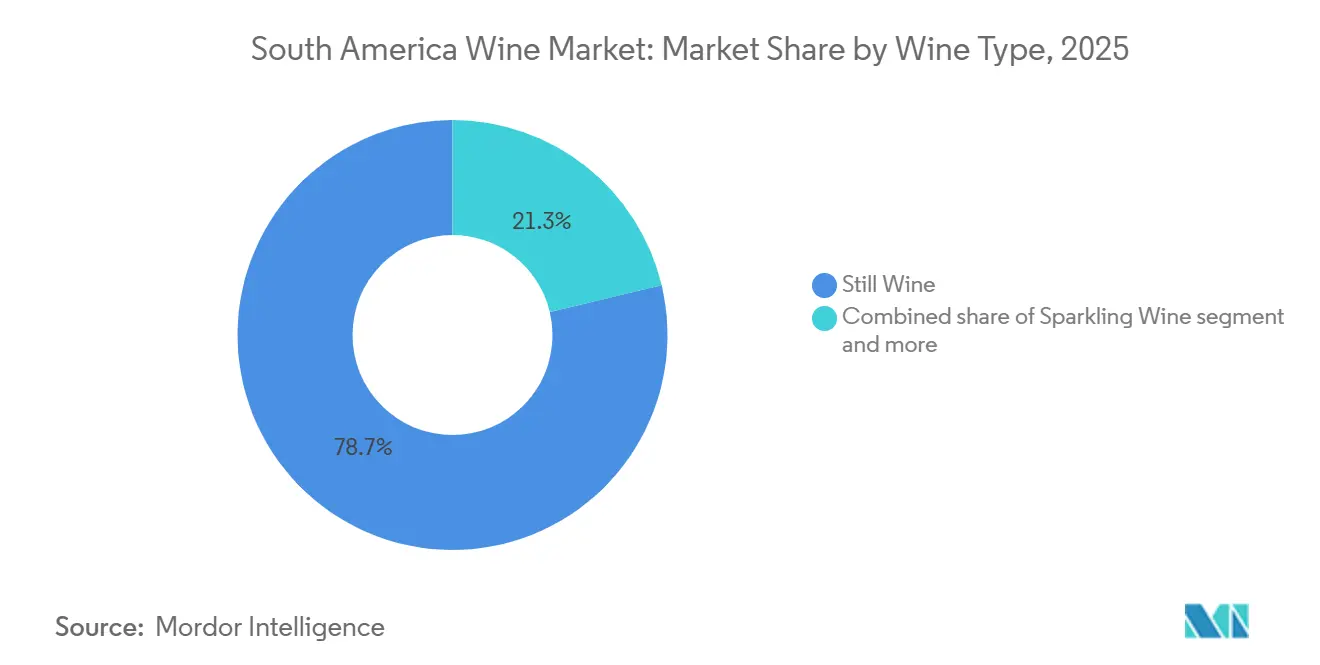
- Por tipo de vino, el vino tranquilo lideró con el 78,71% de la participación del mercado de vino de América del Sur en 2025, mientras que se prevé que el vino espumoso registre la CAGR más rápida del 3,95% hasta 2031.
- Por color, el vino tinto representó el 56,10% del tamaño del mercado de vino de América del Sur en 2025; el vino rosado está en camino de alcanzar una CAGR del 5,09% entre 2026 y 2031.
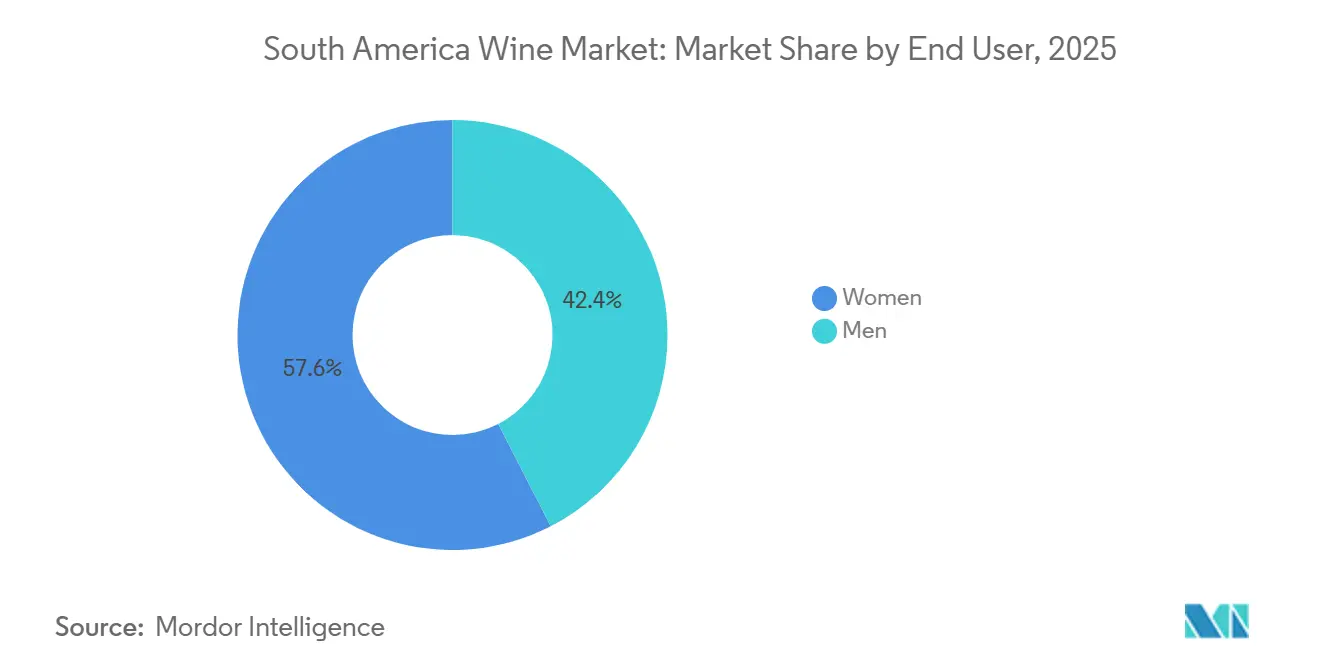
- Por usuario final, las mujeres representaron el 57,56% del volumen en 2025, y se proyecta que el segmento masculino se expanda a una CAGR del 3,89% hasta 2031.
- Por canal de distribución, el canal no presencial capturó una participación del 70,38% en 2025, aunque se espera que el canal presencial se recupere a una CAGR del 4,45% hasta 2031.
- Por geografía, Argentina mantuvo el 39,95% de los ingresos regionales en 2025, mientras que se anticipa que Colombia entregue la CAGR más rápida del 4,14% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento del turismo doméstico y los programas de rutas del vino | +0.6% | Argentina, Chile, Brasil | Mediano plazo (2-4 años) |
| Creciente interés en vinos premium y de boutique | +0.8% | Argentina, Chile, Brasil, Colombia | Largo plazo (≥ 4 años) |
| Adopción de vinos sostenibles y orgánicos | +0.5% | Chile, Argentina, Brasil | Largo plazo (≥ 4 años) |
| Envases éticos y formatos de conveniencia | +0.3% | Brasil, Chile | Corto plazo (≤ 2 años) |
| Auge de acuerdos de libre comercio orientados a la exportación | +0.7% | Argentina, Brasil, Uruguay, Paraguay, Chile | Mediano plazo (2-4 años) |
| Influencia de las redes sociales y los influenciadores de vino | +0.4% | Centros urbanos de América del Sur | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento del turismo doméstico y los programas de rutas del vino
El turismo del vino está siendo utilizado cada vez más como estrategia por los productores para mitigar el impacto del aumento de los costos relacionados con el clima y las fluctuaciones cambiarias. En 2024, Mendoza recibió más de 1,5 millones de visitantes, generando aproximadamente USD 300 millones en ingresos adicionales a través de actividades como catas, alojamiento y ventas directas [1]Fuente: Organización Wines of Argentina, "Argentina", winesofargentina.org. Este crecimiento pone de relieve la capacidad de la región para atraer tanto a turistas nacionales como internacionales, impulsada por su reputación de vinos de alta calidad y paisajes pintorescos. En Chile, los valles de Colchagua y Casablanca han establecido consorcios formales de rutas del vino, combinando visitas a viñedos con experiencias culinarias. Estas iniciativas aprovechan la reputación de Chile en materia de sostenibilidad, ofreciendo una ventaja competitiva frente a las regiones vinícolas tradicionales del Viejo Mundo. Al integrar prácticas ecológicas y promover la gastronomía local, estas regiones están aumentando su atractivo para los consumidores con conciencia ambiental. El beneficio estratégico es evidente: los canales de venta directa al consumidor reducen la dependencia de los márgenes de los distribuidores y fomentan la fidelidad a la marca, proporcionando a los productores protección frente a la competencia de precios en el comercio minorista, especialmente en mercados donde los descuentos en el canal no presencial están reduciendo la rentabilidad por botella.
Creciente interés en vinos premium y de boutique
La premiumización está ganando impulso, incluso cuando los segmentos de mercado masivo experimentan caídas en volumen. El movimiento de vinos artesanales de Brasil, con base principalmente en la región de Serra Gaúcha en Rio Grande do Sul, está atrayendo inversiones de empresarios urbanos que ven las bodegas de boutique como proyectos de estilo de vida con oportunidades de exportación hacia mercados de nicho en Estados Unidos y Europa. Este movimiento se caracteriza por una producción a pequeña escala, un enfoque en uvas de alta calidad y un énfasis en vinos únicos y artesanales que atraen a consumidores exigentes. La estrategia de exportación de Chile se ha orientado hacia botellas con precios superiores a USD 10, con el Carmenere y el Syrah emergiendo como variedades clave, a medida que los productores se alejan de los envíos a granel que dependen únicamente de la competitividad en costos. Este giro estratégico incluye campañas de marketing dirigidas, asociaciones con distribuidores internacionales y esfuerzos por destacar la calidad premium de los vinos chilenos. Esta tendencia pone de relieve un desarrollo más amplio: a medida que los grupos de ingresos medios crecen en toda América del Sur, el vino está evolucionando de un producto básico a un símbolo de estatus, beneficiando a las marcas que se centran en la narrativa, la diferenciación del terruño y el compromiso con los sommeliers.
Adopción de vinos sostenibles y orgánicos
La creciente adopción de vinos sostenibles y orgánicos es un impulsor significativo en el mercado de vino de América del Sur. Esta tendencia está impulsada por la creciente conciencia de los consumidores sobre la salud, el impacto ambiental y las prácticas de producción éticas. Las bodegas de Argentina, Chile y Uruguay están respondiendo invirtiendo en viñedos orgánicos, métodos biodinámicos y procesos de producción respetuosos con el medio ambiente para satisfacer la creciente demanda de vinos de etiqueta limpia y producción sostenible. En 2025, el 42% de los consumidores en América Latina prefirieron opciones orgánicas, mientras que el 34% priorizó productos elaborados con ingredientes de origen local [2]Fuente: Kerry, "Cómo los Consumidores de LATAM Están Redefiniendo la Funcionalidad de Alimentos y Bebidas", kerry.com. Esto indica una fuerte preferencia del mercado por productos con conciencia ambiental y enfocados en la procedencia. Como resultado, los productores están innovando en la gestión de viñedos, reduciendo los insumos químicos y enfatizando la transparencia y la trazabilidad. Estos esfuerzos posicionan a los vinos sostenibles y orgánicos tanto como una oferta premium como una opción socialmente responsable para los consumidores modernos de la región.
Envases éticos y formatos de conveniencia
La innovación en envases está transformando la economía de distribución y mejorando la accesibilidad para los consumidores. Las latas de aluminio y los formatos de bolsa en caja, anteriormente considerados menos premium, están ganando popularidad en Brasil y Chile a medida que los productores se enfocan en consumidores más jóvenes que valoran la portabilidad y el control de porciones por encima de los diseños de botella tradicionales. La planificada adquisición de Verallia, un fabricante francés de botellas de vidrio, por parte de la familia Moreira Salles en marzo de 2025 pone de relieve la importancia estratégica de la integración de la cadena de suministro. Controlar los insumos de envases ayuda a los productores a mitigar las fluctuaciones en los precios de las materias primas y facilita la adopción más rápida de formatos sostenibles. Esta tendencia avanza a medida que los envases de conveniencia reducen las barreras para los consumidores curiosos sobre el vino que pueden encontrar las botellas de 750 ml intimidantes o poco eficientes, ampliando así el mercado más allá de los escenarios tradicionales de restaurantes de alta gama y entretenimiento en el hogar.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad cambiaria que afecta los insumos importados | -0.4% | Argentina, Brasil, Chile | Corto plazo (≤ 2 años) |
| Alta competencia de la cerveza y los licores | -0.5% | Brasil, Colombia, Perú | Mediano plazo (2-4 años) |
| Altos costos de producción para la certificación orgánica | -0.3% | Argentina, Chile, Brasil | Largo plazo (≥ 4 años) |
| Escasez de agua impulsada por el cambio climático | -0.6% | Chile, Argentina, Brasil | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad cambiaria que afecta los insumos importados
La volatilidad cambiaria representa un desafío significativo para el mercado de vino de América del Sur, especialmente para los productores que dependen de insumos importados como barricas, maquinaria, cultivos de levadura y materiales de envase especializados. Las fluctuaciones en los tipos de cambio generan aumentos impredecibles en los costos de producción, reduciendo los márgenes de beneficio y complicando la elaboración de presupuestos y la planificación a largo plazo para las bodegas. Los productores pequeños y medianos se ven especialmente afectados, ya que a menudo carecen de acceso a mecanismos de cobertura o alternativas locales viables para los insumos importados esenciales. Esta inestabilidad financiera puede obstaculizar la inversión en innovación, expansión o producción de vinos premium, frenando así el crecimiento tanto en los mercados nacionales como de exportación e impactando la competitividad global de los vinos sudamericanos.
Alta competencia de la cerveza y los licores
La alta competencia de la cerveza y los licores actúa como una restricción significativa en el mercado de vino de América del Sur, limitando el crecimiento tanto en el consumo como en la participación de mercado. En Chile, por ejemplo, la cerveza es la bebida alcohólica más consumida, representando el 77% del total de ventas de bebidas alcohólicas por volumen a partir de 2025, según informes del USDA [3]Fuente: USDA, "Oportunidades de Cerveza e Ingredientes en Chile", usda.gov. Esta fuerte preferencia por la cerveza, junto con la destacada presencia de los licores, limita el espacio en los estantes, el enfoque de marketing y el interés de los consumidores en los vinos, especialmente durante las ocasiones de consumo informal o en establecimientos. En consecuencia, los productores de vino encuentran dificultades para ampliar su penetración de mercado, especialmente entre los consumidores más jóvenes o sensibles al precio, y deben centrarse en la innovación o la diferenciación para competir eficazmente con los patrones de consumo establecidos de la cerveza y los licores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vino:
Las Variedades Espumosas Ganan Participación en Ocasiones de CelebraciónEl vino tranquilo mantuvo una participación de mercado dominante del 78,71% en 2025, impulsado por su uso generalizado en el consumo cotidiano, la oferta en restaurantes y las actividades de exportación. Sin embargo, se espera que el vino espumoso crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,95% hasta 2031, lo que indica un desplazamiento hacia ocasiones de consumo de celebración y premium. Los vinos fortificados y de postre siguen siendo productos de nicho, concentrados principalmente en regiones influenciadas por las tradiciones portuguesas, como Brasil y la provincia de Salta en Argentina. Estos vinos, incluidos el Torrontés de cosecha tardía y los Malbecs fortificados, están orientados a coleccionistas y sommeliers más que al mercado masivo en general.
Además, otros tipos de vino, como el pét-nat y los vinos naranja, están ganando terreno en los portafolios de boutique a medida que los productores exploran la fermentación natural y el contacto prolongado con la piel para destacarse en mercados minoristas competitivos. El contexto histórico destaca que la tradición de vino espumoso de América del Sur se desarrolló más tarde que la de Europa. Sin embargo, el aumento de los ingresos disponibles y la creciente aceptación del vino como producto de estilo de vida están reduciendo esta brecha. La implicación estratégica es que el crecimiento del vino espumoso está impulsado más por la expansión de las ocasiones de consumo que por el reemplazo del vino tranquilo. Los productores que posicionan el vino espumoso como un placer cotidiano en lugar de un producto reservado para eventos especiales pueden aprovechar oportunidades de consumo incremental sin impactar significativamente las ventas de vino tranquilo.


Por Color:
La Premiumización del Vino Rosado Desafía el Dominio del Vino TintoEl vino tinto mantuvo el 56,10% de la participación de mercado en 2025, impulsado por las exportaciones de Malbec de Argentina y los envíos de Carmenere y Cabernet Sauvignon de Chile. Sin embargo, el vino rosado, con una tasa de crecimiento anual compuesta (CAGR) del 5,09% hasta 2031, pone de relieve una tendencia de premiumización que está influyendo en los portafolios de los productores y en los surtidos minoristas. Si bien el vino blanco se queda atrás del tinto y el rosado en términos de crecimiento, sigue siendo un componente crítico para los productores que buscan mantener el equilibrio del portafolio y lograr la diversificación geográfica. El Torrontés de Argentina y el Sauvignon Blanc de Chile dominan las exportaciones de vino blanco, especialmente hacia los mercados tropicales de América Central y el Caribe, donde el clima favorece los estilos frescos y aromáticos por encima de los vinos tintos tánicos.
En Brasil, la producción de vino blanco se concentra en Rio Grande do Sul, donde las comunidades de inmigrantes italianos han cultivado históricamente el Trebbiano y el Moscato. Las plantaciones recientes de Chardonnay y Riesling indican un desplazamiento hacia variedades internacionales que pueden obtener mayores primas de exportación. La segmentación por color de vino refleja una dinámica estratégica más amplia: el vino tinto continúa generando volumen y márgenes en los mercados establecidos, mientras que el vino rosado y el blanco presentan oportunidades de crecimiento en demografías y ocasiones emergentes donde los vinos tintos tradicionales enfrentan desafíos culturales o climáticos.
Por Usuario Final:
Las Mujeres Impulsan la Premiumización y la Innovación en FormatosEn 2025, las mujeres representaron el 57,56% del mercado de vino en América del Sur, lo que indica un cambio demográfico que está dando forma a las estrategias de marketing y las prioridades de desarrollo de productos. Las consumidoras tienden a comprar vino principalmente para el consumo en el hogar, otorgan mayor importancia a las declaraciones de salud y sostenibilidad, y están dispuestas a explorar nuevas variedades y formatos. Esto las convierte en un objetivo clave para las estrategias de premiumización. En contraste, el segmento masculino, que se proyecta que crecerá a una CAGR del 3,89% hasta 2031, constituye un grupo más pequeño pero estratégicamente importante. Los hombres se caracterizan por un mayor gasto por ocasión en los canales presenciales y exhiben una mayor fidelidad a las marcas establecidas. Esta disparidad de género es particularmente pronunciada en Brasil y Colombia, donde la cultura del vino es relativamente nueva. Las mujeres en estos países están adoptando el vino más rápidamente que los hombres, quienes continúan prefiriendo la cerveza y los licores.
El impacto de estas tendencias se extiende al diseño de productos y las estrategias de distribución. Las preferencias de las mujeres por un menor contenido de alcohol, porciones más pequeñas y envases ecológicos están impulsando la adopción de formatos como botellas de 375 ml, latas de aluminio y envases de bolsa en caja, que anteriormente se consideraban menos premium. Por otro lado, el dominio de los hombres en los canales presenciales subraya la importancia de la presencia en restaurantes y bares para construir reconocimiento de marca y fomentar la prueba del producto, incluso cuando los canales no presenciales representan la mayor parte del volumen. Los productores que adaptan los mensajes y los envases según el género, evitando al mismo tiempo los estereotipos obsoletos, pueden lograr márgenes incrementales al alinear los atributos del producto con las preferencias del consumidor en lugar de adoptar un enfoque único para todos.
Por Canal de Distribución:
El Canal Presencial Repunta a Medida que la Experiencia Supera a la ConvenienciaEl canal no presencial representó el 70,38% de la participación de mercado en 2025, destacando las ventajas estructurales de los supermercados, las tiendas especializadas en licores y las plataformas de comercio electrónico. Estos canales ofrecen una amplia selección, transparencia de precios y conveniencia. Sin embargo, se espera que el canal presencial crezca a una CAGR del 4,45% hasta 2031, reflejando una recuperación pospandémica impulsada por el consumo experiencial y la premiumización. Los restaurantes, bares de vinos y hoteles generan mayores márgenes por botella y sirven como escenarios clave para la construcción de marca. Los sommeliers y el personal de servicio desempeñan un papel significativo en la influencia sobre las pruebas de los consumidores, lo que hace que la presencia en el canal presencial sea fundamental para los productores que buscan establecer un posicionamiento premium.
Dentro del canal no presencial, las tiendas especializadas en licores ocupan una posición dominante al ofrecer selecciones curadas y experiencia del personal, cerrando la brecha entre los supermercados de mercado masivo y la experiencia de los sommeliers en establecimientos. Otros canales no presenciales, como el comercio electrónico y los envíos directos al consumidor, están experimentando el crecimiento más rápido en términos absolutos. Este crecimiento está impulsado por consumidores nativos digitales que priorizan la conveniencia y las recomendaciones personalizadas por encima de la navegación en tienda. En Argentina, la devaluación del peso ha encarecido prohibitivamente el vino en restaurantes para los consumidores nacionales, acelerando un desplazamiento hacia los canales no presenciales. Esta tendencia puede persistir incluso si la moneda se estabiliza, creando un desafío estructural para la recuperación de las ventas en establecimientos en el mercado más grande de la región.
Análisis Geográfico
Mercado de Vinos de Argentina y Colombia
En 2025, Argentina representó el 39,95% de los ingresos por vino de América del Sur. El protocolo de sostenibilidad RVA del país abarca ahora más de 100 bodegas, posicionando a Argentina como una alternativa resistente al clima frente a regiones afectadas por la sequía, como California y Australia. Este posicionamiento estratégico está ganando terreno entre los compradores europeos que priorizan el cumplimiento de criterios ESG. Colombia, con una CAGR proyectada del 4,14% hasta 2031, es el mercado de vinos de más rápido crecimiento de la región. Este crecimiento está impulsado por el aumento de la riqueza, la urbanización y el surgimiento de una cultura del vino que está atrayendo a distribuidores enfocados en la importación. Aunque el vino representa una pequeña parte del mercado de bebidas alcohólicas de Colombia, dominado por la cerveza y el aguardiente, el segmento de vinos de más de 15 USD se está expandiendo a tasas de dos dígitos a medida que la clase media de Bogotá y Medellín se aleja de las bebidas de consumo masivo.
Mercado de Vinos de Brasil y Chile
El mercado de vinos de Brasil está experimentando una división entre los productores artesanales de Rio Grande do Sul y las cooperativas de mercado masivo que enfrentan desafíos como la inflación de costos y la reducción del gasto del consumidor. Chile, el segundo mayor productor de vinos de la región, está lidiando con la escasez de agua y el estancamiento de la demanda interna. Sin embargo, la certificación de sostenibilidad de Wines of Chile cubre ahora más del 80% de las áreas de viñedo, lo que proporciona una ventaja de cumplimiento normativo que atrae a los minoristas europeos que exigen credenciales ESG verificadas.
Mercado de Vinos de los Andes y el Cono Sur
Perú y otros países sudamericanos siguen siendo contribuyentes menores a los ingresos por vino de la región. En Perú, la producción de pisco domina la industria de bebidas alcohólicas a base de uva, dejando al vino como un nicho dependiente de las importaciones que se encuentra principalmente en los restaurantes de lujo de Lima. Los sectores vitivinícolas de Paraguay y Bolivia son mínimos, limitados por el clima, la infraestructura y las preferencias culturales por la cerveza y los licores. El acuerdo comercial Mercosur-UE, ratificado en 2024, otorga protecciones de Indicación Geográfica a 350 etiquetas sudamericanas, incluidas el Tannat de Uruguay y el Vale dos Vinhedos de Brasil. Este acuerdo establece un marco legal para la marca basada en el terruño, lo que podría mejorar la visibilidad de los productores más pequeños con el tiempo.
Panorama regulatorio
La producción y el comercio de vino en América del Sur se rigen por normas nacionales sobre alcohol y etiquetado, con las certificaciones de IG y de origen configurando el posicionamiento exportador. En Argentina, el Instituto Nacional de Vitivinicultura (INV) regula el vino en virtud de la Ley N.º 14.878 y la Ley Nacional de Alcoholes N.º 24.566, que abarcan los controles de autenticidad del producto y el cumplimiento del etiquetado. Argentina también mantiene el marco de Vino Bebida Nacional, que refuerza al vino como producto cultural y respalda la promoción coordinada con organismos del sector.
En Chile, el Servicio Agrícola y Ganadero (SAG) administra la Ley N.º 18.455 y sus decretos reglamentarios (incluidos los N.º 78, 464 y 521), que abarcan la supervisión de la producción, el etiquetado y el uso de indicaciones geográficas y denominación de origen. A nivel de comercio regional, el acuerdo Mercosur-UE ratificado en 2024 otorga protección de IG a 350 etiquetas sudamericanas, reforzando la base legal para las marcas orientadas al terroir y exigiendo a los exportadores alinear el envasado y las declaraciones con las definiciones de origen protegido en los canales europeos clave.
Análisis de la cadena de valor
La cadena de valor comienza con el cultivo de la uva en las principales áreas vitivinícolas, especialmente Argentina y Chile, y avanza a través de la vinificación, la maduración, el envasado y la distribución multicanal hacia el canal doméstico off-trade y on-trade, además de los mercados de exportación. Las actividades ascendentes incluyen el desarrollo de viñedos (tierra, vides, riego), equipos de bodega importados y locales, y materiales de envasado (vidrio y formatos alternativos). Las operaciones intermedias están lideradas por fincas y grupos que integran activos de viñedo con la elaboración del vino, el control de calidad y la gestión de marca, con la premiumización aumentando la importancia de la trazabilidad, el cumplimiento de las IG y las certificaciones de sostenibilidad.
En la etapa descendente, los exportadores trabajan a través de distribuidores, importadores y cuentas minoristas y on-trade, mientras que las ventas directas al consumidor y el enoturismo ayudan a sostener los márgenes al reducir la dependencia del comercio minorista basado en descuentos. Las asociaciones comerciales y los programas de exportación también coordinan el acceso al mercado para los productores más pequeños. En Argentina, COVIAR respalda la facilitación de exportaciones de las PyMES a través de la AAH (Asociación Ad Hoc de PyMES Exportadoras), junto con la Cámara Argentina de Vino a Granel, para misiones comerciales y ferias. En Brasil, el proyecto Wines of Brazil (una alianza entre Consevitis-RS y ApexBrasil) conecta a las bodegas con compradores internacionales mediante misiones y exposiciones. En el extremo de escala de la cadena, las actualizaciones agrícolas y enológicas de gran capital intensivo por parte de los grandes actores influyen en la fiabilidad del suministro y la consistencia de la calidad; por ejemplo, Viña Concha y Toro reportó una inversión acumulada de USD 573 millones entre 2017 y 2025, con una gran parte destinada al desarrollo agrícola y enológico.
Panorama Competitivo
El mercado de vino de América del Sur exhibe una estructura moderadamente fragmentada. Las oportunidades de crecimiento están surgiendo en tres áreas clave: la premiumización de variedades subutilizadas como el Carmenere y el Torrontés, la adopción de modelos de venta directa al consumidor que eliminan los márgenes de los distribuidores, y las iniciativas de turismo del vino que transforman las visitas a los viñedos en fuentes de ingresos de alto margen. La tendencia de premiumización está impulsada por el creciente interés de los consumidores en vinos únicos y de alta calidad, mientras que los modelos de venta directa al consumidor permiten a los productores establecer relaciones más cercanas con los clientes y mejorar los márgenes de beneficio. El turismo del vino, por su parte, no solo impulsa los ingresos, sino que también mejora la fidelidad a la marca al ofrecer experiencias inmersivas a los consumidores.
Los productores más pequeños en regiones como el Valle de Uco, Casablanca y Serra Gaúcha están utilizando plataformas como Instagram y TikTok para mejorar la visibilidad de la marca sin necesidad de grandes presupuestos de marketing. Estas plataformas digitales permiten a los productores llegar a un público más amplio, especialmente a los consumidores más jóvenes, a través de contenido atractivo y narrativas. Además, las bodegas artesanales se están diferenciando en espacios minoristas competitivos experimentando con técnicas de fermentación natural y contacto prolongado con la piel. Estos métodos satisfacen la creciente demanda de productos artesanales y sostenibles, ayudando a los actores más pequeños a encontrar un nicho en el mercado.
La adopción de tecnología dentro del mercado es desigual. Si bien la viticultura de precisión y el riego por goteo están ampliamente implementados por las grandes fincas para optimizar los rendimientos y la eficiencia de los recursos, las cooperativas y los productores familiares a menudo enfrentan barreras financieras para adoptar estas tecnologías debido a los altos costos iniciales. Las protecciones de Indicación Geográfica (IG) del acuerdo Mercosur-UE proporcionan una ventaja regulatoria para las denominaciones establecidas, salvaguardando la autenticidad y la reputación de los vinos regionales. Sin embargo, la aplicación inconsistente de estas protecciones permite que las etiquetas falsificadas amenacen el posicionamiento premium de las exportaciones en los mercados internacionales, socavando los esfuerzos de los productores legítimos por mantener los estándares de calidad y la integridad de la marca.
Líderes de la Industria del Vino de América del Sur
Concha y Toro
Viña Santa Rita
Bodega Catena Zapata
VSPT Wine Group (Viña San Pedro)
Grupo Penaflor (Bodega Trapiche)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Vinos de América del Sur
- Concha y Toro
- Viña Santa Rita
- Bodega Catena Zapata
- Viña Cono Sur
- VSPT Wine Group (Viña San Pedro)
- Grupo Penaflor (Bodega Trapiche)
- Bodega Norton
- Salentein
- Bodegas Garzón
- Bodega Montes
- Bodega Lapostolle
- Cooperativa Vinícola Aurora
- Miolo Wine Group
- Vinícola Salton
- Casa Valduga
- Finca Flichman
- Bodega Zuccardi
- Vinícola Santa Helena
- Bodega Luigi Bosca
- Bodega Tamaya

Oportunidades de mercado y perspectivas futuras
Los movimientos de cartera orientados al segmento premium y las plataformas de habilitación de exportaciones están generando espacio para combinaciones de mayor valor, en particular los espumantes, los rosados y las etiquetas boutique, que tienen buen desempeño a través del comercio minorista curado y el canal on-trade. Una señal concreta es la ampliación del posicionamiento premium de Viña Concha y Toro mediante la expansión transfronteriza de marcas, incluido su acuerdo de febrero de 2026 para adquirir una participación en el productor de rosado de Provenza Maison Mirabeau, junto con el enfoque premium en su estrategia de marca. Este tipo de diversificación de cartera ayuda a los productores sudamericanos a abordar los nichos de demanda donde la procedencia, la narrativa varietal y las ocasiones premium influyen en las decisiones de compra.
El desarrollo de exportaciones basado en programas también beneficia a las bodegas más pequeñas que no cuentan con una escala de distribución independiente. La iniciativa Wines of Brazil de Brasil (Consevitis-RS con ApexBrasil) formaliza el acceso a compradores en el extranjero mediante misiones comerciales y eventos, mientras que Argentina utiliza la promoción vinculada al PEVI 2030 a través de organismos como COVIAR y la Cámara Argentina de Vino a Granel para ampliar la presencia internacional de las PyMES y los exportadores a granel. En el ámbito interno, el turismo por rutas del vino y las ventas directas apoyan la monetización durante períodos de volatilidad cambiaria y de insumos; Mendoza registró más de 1,5 millones de visitantes de vino en 2024, generando ingresos adicionales a través de degustaciones, alojamiento y compras en el sitio, lo que refuerza el papel de la venta basada en experiencias en los márgenes.
Recent Industry Developments in Mercado de Vinos de América del Sur
- Mayo de 2026: Viña Santa Rita fijó el plazo final del 29 de mayo de 2026 para completar la venta de la propiedad y la transferencia de derechos de agua en Pumanque, región de O'Higgins. La transacción de activos y derechos de agua afecta a las operaciones regionales y señala una consolidación de activos en una zona vitivinícola clave de Chile. La medida fortalece la base de activos y el flujo de caja, permitiendo la expansión del negocio principal de vino en la región.
- Febrero de 2026: Viña Concha y Toro anunció la adquisición de la marca francesa de rosado Maison Mirabeau, pendiente de aprobación regulatoria. La expansión transfronteriza de la cartera premium de rosados amplía la presencia de productos de la compañía en segmentos de alto valor. La adquisición refuerza la presencia de marcas premium y la diversificación de la combinación de productos en segmentos premium.
- Enero de 2026: Bodega Catena Zapata inició una asociación de distribución en el Reino Unido con Enotria tras un acuerdo de finales de 2025. La expansión del canal de mercado en el Reino Unido respalda la distribución de vino premium en un mercado europeo clave. La asociación fortalece la eficiencia de distribución y el alcance de mercado de Catena Zapata en Europa.


Mercado de Vinos de América del Sur Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado se define como el valor del vino vendido para consumo en toda América del Sur, contabilizado a través de los principales canales de venta y valorado en el punto en que el producto se vende al mercado.
Exclusiones de alcance: excluimos la cerveza, los licores y las bebidas alcohólicas listas para beber, y también excluimos el cultivo de uva y el jugo de uva a granel que no se vende como vino.
Descripción general de la segmentación
- Por Tipo de Vino
- Vino Fortificado/de Postre
- Vino Tranquilo
- Vino Espumoso
- Otros Tipos de Vino
- Por Color
- Vino Tinto
- Vino Blanco
- Vino Rosado
- Por Usuario Final
- Hombres
- Mujeres
- Por Canal de Distribución
- Canal Presencial
- Canal No Presencial
- Tiendas Especializadas/de Licores
- Otros Canales No Presenciales
- Por Geografía
- Brasil
- Argentina
- Colombia
- Chile
- Perú
- Resto de América del Sur
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza con la construcción de la base fáctica sobre las señales de producción, comercio y consumo que pueden verificarse país por país. Se utilizan fuentes públicas como los informes estadísticos de la OIV, FAOSTAT, UN Comtrade, y las agencias nacionales de aduanas y estadística en los mercados grandes para comprender los volúmenes, la combinación de importaciones y la dirección de más largo plazo.
También revisamos informes corporativos y presentaciones a inversores, junto con prensa enfocada en el comercio minorista y horeca y actualizaciones de asociaciones vitivinícolas regionales, para mantener supuestos realistas sobre bandas de precios y combinación de canales. En paralelo, utilizamos suscripciones pagas seleccionadas para datos financieros de empresas y monitoreo de noticias, búsquedas de patentes (para envasado y cierres cuando corresponde), y verificaciones de importación-exportación a nivel de envío cuando un país muestra oscilaciones inusuales. Esta lista de fuentes es solo ilustrativa, y se utilizaron muchas otras referencias públicas y pagas para la recopilación de datos, verificaciones cruzadas y aclaraciones.
Entrevistas y encuestas primarias
Hablamos con productores, importadores, distribuidores, minoristas, compradores de foodservice y especialistas del sector en toda Sudamérica. Sus aportes verifican los datos secundarios, cubren vacíos en la combinación de canales y precios, y ponen a prueba los supuestos de volumen, premiumización y previsión.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 28% | Directivos (CXO): 18% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 34% |
| Actores más pequeños: 25% | Gerentes: 48% |
Dimensionamiento y previsión de mercado
El dimensionamiento se construye con una lógica descendente en la que la demanda de vino de cada país se reconstruye utilizando indicadores de producción, comercio neto y consumo, para luego convertirse en valor mediante escalas de precios observadas por canal. Una vez formados los totales por país, se agregan al total de América del Sur, donde se alcanza la cifra final.
Para mantener el resultado fundamentado, corroboramos los totales mediante aproximaciones ascendentes selectivas, como divisiones de ingresos de proveedores muestreados, verificaciones de canal de distribuidores y volumen multiplicado por rangos de precio de venta promedio para los formatos clave. Algunos de los datos más importantes en este mercado son la dirección del consumo aparente por país, el movimiento del valor de importación y exportación, los cambios en la participación entre on-trade y off-trade, las señales de premiumización en los precios promedio, y las interrupciones del suministro relacionadas con el clima que pueden restringir la disponibilidad y mover los precios. Para la previsión, se utiliza un análisis de escenarios en torno a estos factores, y el escenario base se alinea con lo que los entrevistados observan en cuanto a la recuperación de canales, el traspaso de la inflación y la competitividad exportadora.
Cuando aparecen brechas en los datos de un país, se aplica un puente conservador, que luego se ajusta solo después de verificar con los flujos comerciales y la opinión de expertos, de modo que el modelo se mantenga repetible y no excesivamente ajustado.
Validación de datos y ciclo de actualización
La validación se realiza triangulando el valor modelado con señales independientes, como las tendencias del valor comercial, los ciclos de producción y la dirección a nivel de canal compartida en las entrevistas. Si el resultado de un país oscila más allá de lo que esas señales pueden explicar, se revisan los supuestos y se activan llamadas de seguimiento para confirmar si el cambio es real o está relacionado con el momento temporal.
Antes de la aprobación final, el modelo se revisa por etapas, comenzando por las hojas de país y avanzando hacia la consolidación regional, que luego se verifican en cuanto a coherencia monetaria y lógica de unidades. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes, como cambios arancelarios significativos, movimientos cambiarios bruscos o resultados de cosecha inusuales. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actual disponible.
Comparación del dimensionamiento del mercado de vino de América del Sur de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para el vino de América del Sur pueden diferir incluso cuando el tema parece el mismo, porque las cifras dependen de qué se contabiliza, cómo se tratan los precios y qué año se utiliza como base. Las diferencias también surgen de si el modelo se apoya en señales de comercio y producción, o si se basa más en encuestas de canal y cobertura parcial de países.
Los principales factores que generan brechas en este mercado suelen ser si los valores reflejan solo el canal on-trade o incluyen también el off-trade, si la estimación mezcla otras bebidas alcohólicas relacionadas, y cómo se manejan la inflación y el momento de conversión de divisas en países de alta volatilidad. La siguiente tabla muestra cómo estas decisiones pueden mover el valor reportado, especialmente cuando se asume una progresión de precio promedio en lugar de verificarla a través de valores comerciales y conversaciones de canal.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 7,67 mil millones de USD (2025) | |
| Consultoría Regional A | 8,30 mil millones de USD (2026) | Utiliza un año base posterior y tiende a elevar el valor mediante supuestos optimistas de crecimiento de precios, con transparencia limitada sobre cómo se concilian el on-trade y el off-trade entre países. |
| Publicación Comercial B | 6,90 mil millones de USD (2025) | Se apoya en gran medida en el comercio declarado y la actividad liderada por importadores, lo que puede subestimar las marcas domésticas y los volúmenes distribuidos localmente que no se reflejan claramente en las líneas de importación. |
La tabla muestra una dispersión clara que proviene principalmente del tratamiento de precios y de qué canales de venta se capturan por completo. En el modelo de Mordor Intelligence, el valor del vino se contabiliza tanto en el canal on-trade como en el off-trade utilizando señales de demanda a nivel de país y verificaciones cruzadas, lo que reduce el riesgo de sobreestimar el crecimiento de precios en períodos de volatilidad cambiaria. Con los mismos pasos repetibles cada año, el tamaño final se mantiene trazable a un conjunto reducido de datos que pueden revisarse y actualizarse.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de vino de América del Sur?
El tamaño del mercado de vino de América del Sur se sitúa en USD 7.900 millones en 2026.
¿Qué país es el mayor contribuyente de ingresos?
Argentina generó el 39,95% de los ingresos regionales en 2025.
¿Qué tipo de vino está creciendo más rápido?
El vino espumoso se está expandiendo a una CAGR del 3,95% hasta 2031.
¿Cómo afectará el acuerdo comercial Mercosur-UE a los exportadores?
El acuerdo elimina los aranceles en un plazo de siete años y otorga protección de Indicación Geográfica a 350 etiquetas sudamericanas, mejorando el acceso al mercado de la UE.
Última actualización de la página el:



