
Análisis del Mercado de Productos de Reemplazo de Comidas por Mordor Intelligence
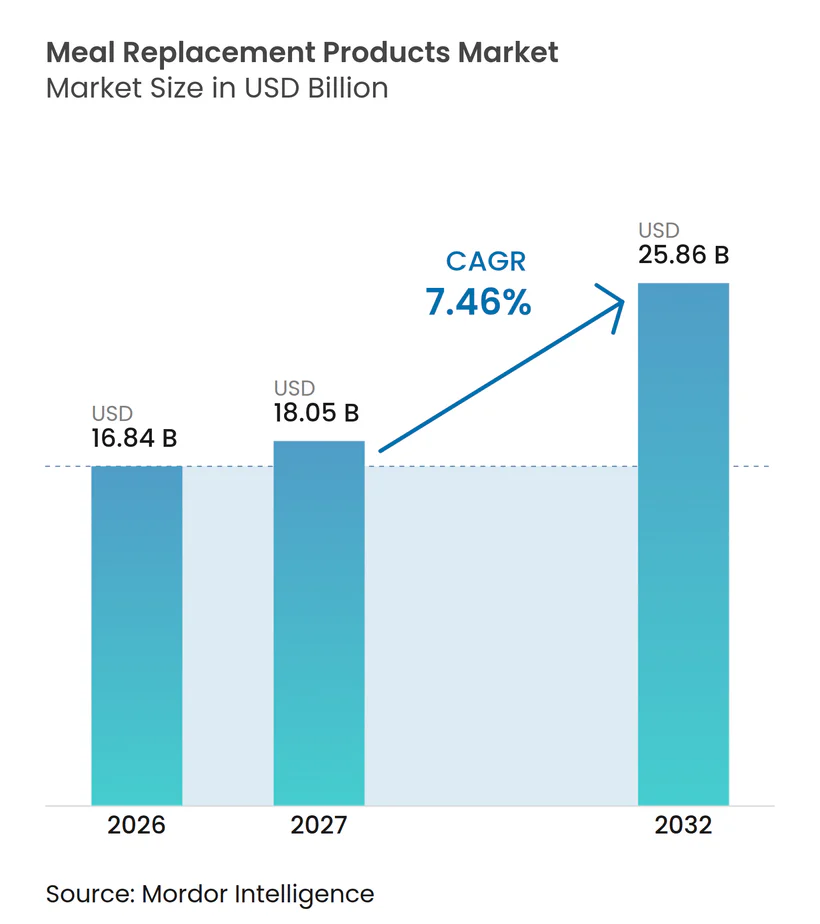
Se proyecta que el tamaño del mercado de productos de reemplazo de comidas se expanda de 16,84 mil millones de USD en 2026 y 18,05 mil millones de USD en 2027 a 25,86 mil millones de USD para 2032, registrando una CAGR del 7,46% entre 2027 y 2032. Se proyecta que el volumen del mercado se expanda de 1,8 millones de toneladas en 2026 y 1,9 millones de toneladas en 2027 a 2,47 millones de toneladas para 2032, registrando una CAGR del 5,4% entre 2027 y 2032.
Las ocasiones de comida convenientes y el apoyo nutricional específico para la salud impulsan el crecimiento, ya que los batidos de proteínas en Corea del Sur se extienden desde los entrenamientos hasta el desayuno y el almuerzo. La venta digital directa permite a los proveedores explicar ese rol de comida junto con la formulación. El costo percibido y el escepticismo sobre los ingredientes pueden limitar la adopción incluso cuando los productos son accesibles. Ganar esas ocasiones de comida depende de combinar el acceso práctico con una propuesta nutricional asequible que los compradores acepten.
Conclusiones Clave del Informe
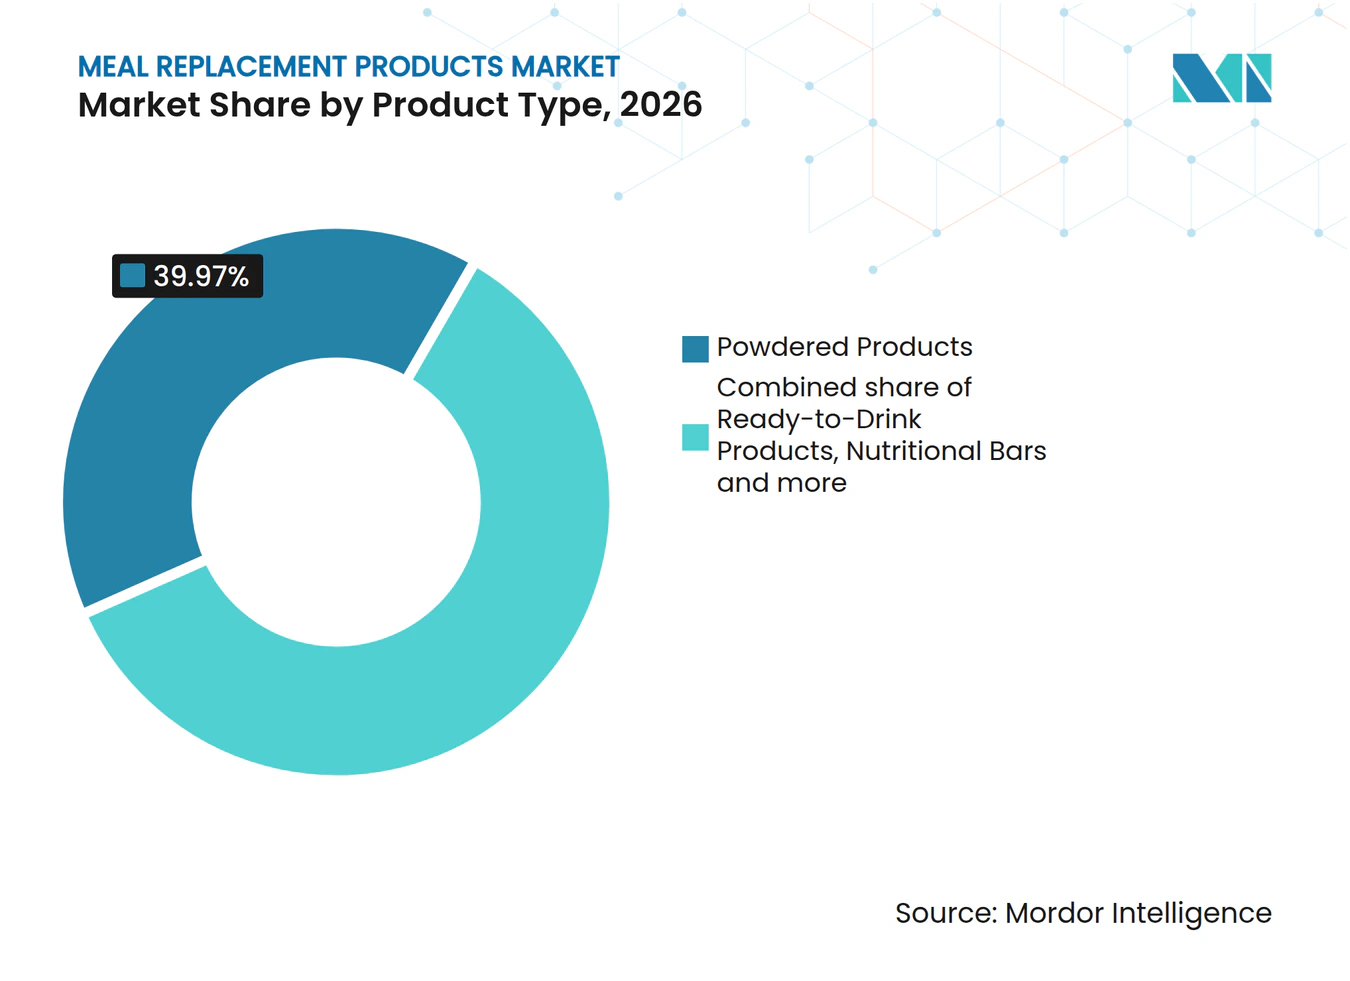
- Por tipo de producto, los productos en polvo tuvieron una participación del 39,97% en el mercado de productos de reemplazo de comidas en 2026, mientras que se prevé que los productos listos para beber sean el segmento de más rápido crecimiento con una CAGR del 8,5% entre 2027 y 2032.
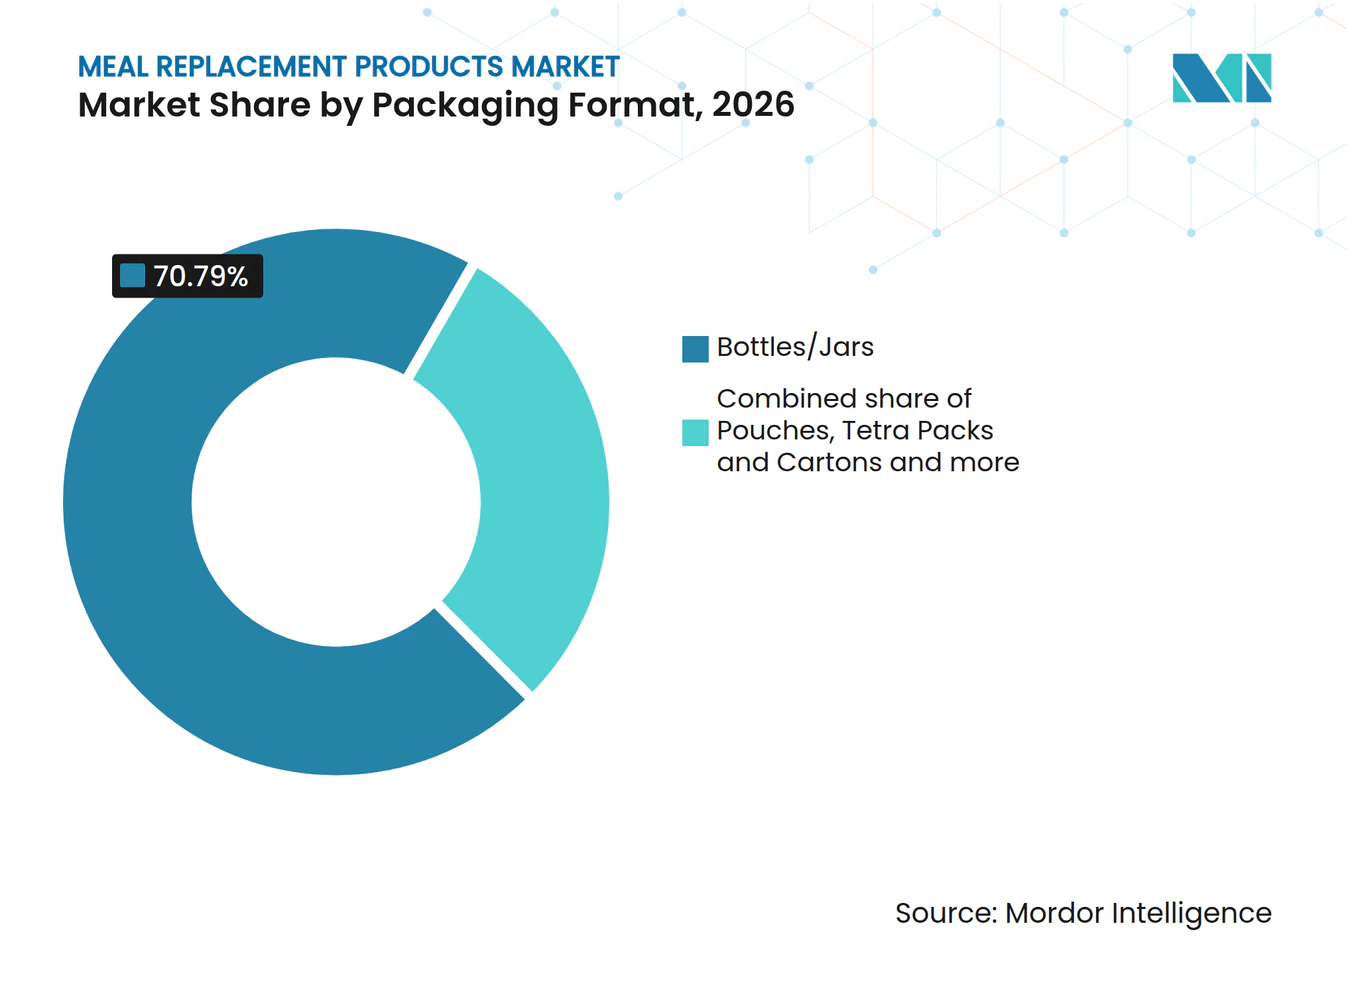
- En cuanto a los formatos de envase, las botellas y frascos representaron una participación del 70,79% del tamaño del mercado de productos de reemplazo de comidas en 2026, mientras que se prevé que los envases tetra y las cajas de cartón sean el segmento de más rápido crecimiento con una CAGR del 9,2% entre 2027 y 2032.
- Por naturaleza, los productos convencionales lideraron con una participación del 91,18% en 2026, y se prevé que los productos orgánicos sean el segmento de más rápido crecimiento con una CAGR del 8,75% entre 2027 y 2032.
- Los canales de distribución fueron liderados por los supermercados e hipermercados con una participación del 53,58% en 2026, mientras que se prevé que los minoristas en línea sean el segmento de más rápido crecimiento con una CAGR del 9% entre 2027 y 2032.
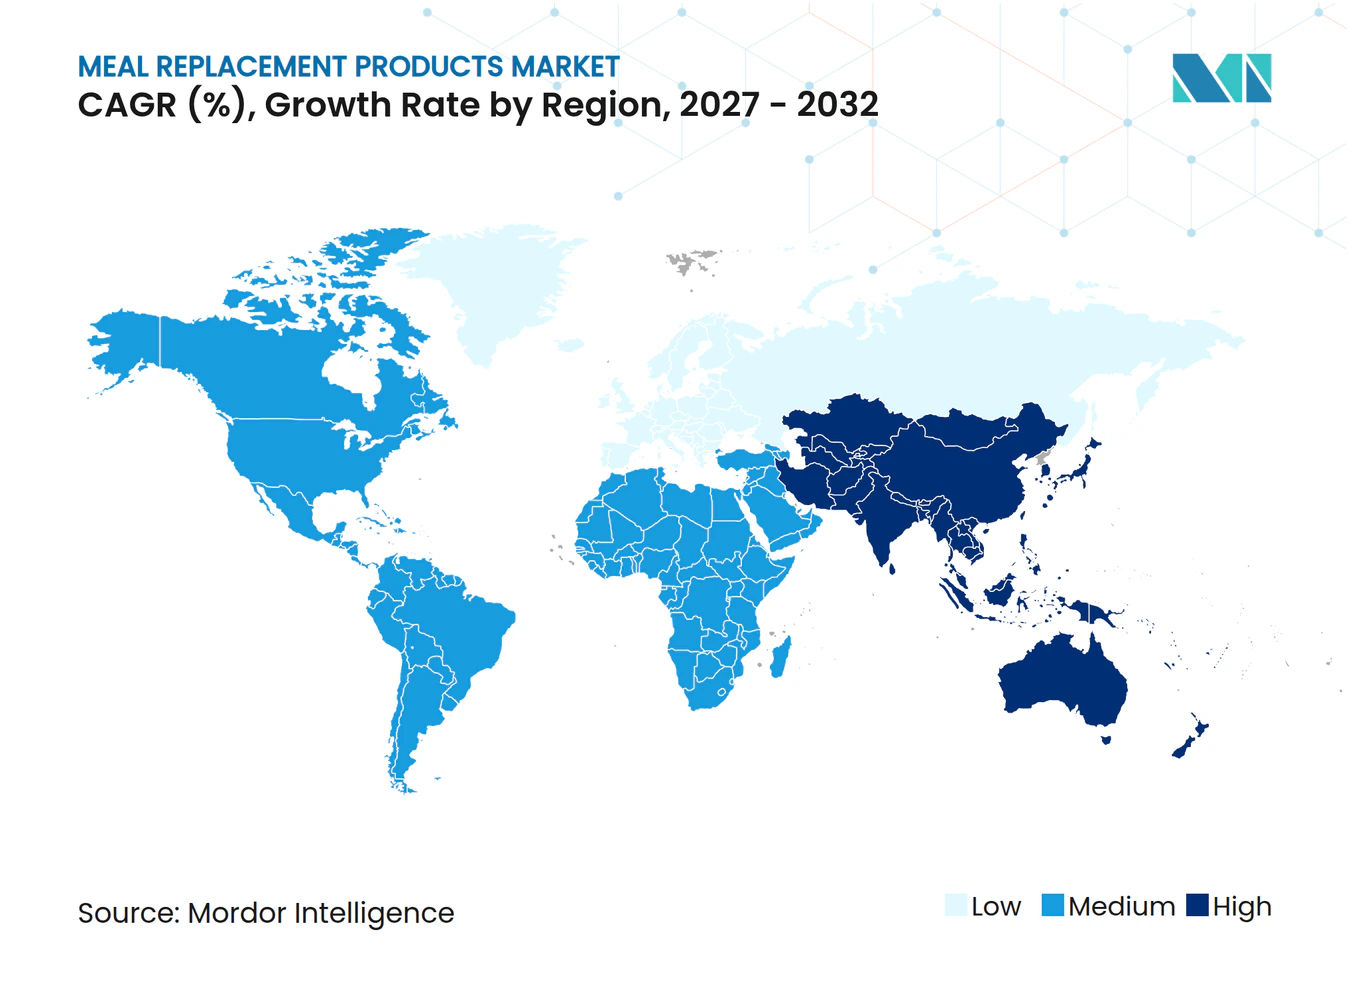
- Geográficamente, América del Norte tuvo una participación del 40,88% en 2026, y se prevé que Asia-Pacífico sea la región de más rápido crecimiento con una CAGR del 9,2% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Demanda de nutrición personalizada adaptada a la edad, el género y las necesidades de salud | +2% | En Malasia e India | Mediano plazo (2-4 años) |
| Los Estilos de Vida Agitados Impulsan la Demanda de Opciones de Comida Convenientes y Nutritivas | +2.5% | En el Reino Unido | Corto plazo (≤ 2 años) |
| El Aumento de la Conciencia sobre la Salud y el Fitness Impulsa la Demanda de Reemplazos de Comidas Enriquecidos con Proteínas | +2.2% | En Corea del Sur | Corto plazo (≤ 2 años) |
| Los Programas de Bienestar en el Lugar de Trabajo Fomentan el Uso de Reemplazos de Comidas como Soluciones Saludables para Llevar | +1.5% | En los Estados Unidos | Mediano plazo (2-4 años) |
| Una Mayor Conciencia sobre el Control de Porciones y la Gestión de Calorías Fomenta la Adopción de Reemplazos de Comidas | +0.9% | En el Reino Unido | Mediano plazo (2-4 años) |
| Los Avances en Tecnología Alimentaria Mejoran el Sabor, la Textura, la Vida Útil y los Perfiles Nutricionales | +0.8% | En los mercados europeos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de nutrición personalizada adaptada a la edad, el género y las necesidades de salud
La nutrición personalizada es más útil comercialmente cuando una fórmula específica aborda una necesidad de salud definida dentro de un régimen de atención apropiado. En una clínica primaria de Malasia, un ensayo realizado entre febrero de 2022 y marzo de 2024 probó una fórmula específica para la diabetes que reemplazaba una comida diaria durante 5 días a la semana, más consulta dietética, durante una intervención de 12 semanas. Entre adultos de 20 a 65 años con diabetes tipo 2 y sobrepeso u obesidad, la combinación redujo la HbA1c más que la consulta dietética sola. Abbott anunció una reformulación de Ensure Diabetes Care en India en noviembre de 2025, citando el uso parcial como reemplazo de comidas junto con la atención estándar, incluidos medicamentos, dieta y ejercicio, para adultos con sobrepeso u obesidad con diabetes tipo 2. En conjunto, la evidencia clínica y la formulación específica para la salud pueden dar a los proveedores de atención una razón para considerar una comida de reemplazo. El grupo de pacientes más reducido ofrece a los proveedores una vía enfocada hacia las decisiones de atención de la diabetes, en lugar de una oferta indiferenciada para cada consumidor que busca una comida conveniente.
Los Estilos de Vida Agitados Impulsan la Demanda de Opciones de Comida Convenientes y Nutritivas
Los reemplazos de comidas ganan demanda cuando se adaptan a una ocasión de alimentación definida en lugar de una promesa nutricional general. En una encuesta de 2026 realizada a 474 clientes verificados del Reino Unido que eran usuarios actuales o recientes del Diet Meal 360 PLATINUM de The Protein Works, el 31,2% informó consumir el batido en el trabajo.[1] En la misma encuesta de autorreporte, el 59,5% informó consumirlo en casa. Estos entornos implican requisitos de conveniencia distintos, siendo la portabilidad relevante para el trabajo y una rutina de comidas repetible relevante para el hogar. Un proveedor puede abordar ambas ocasiones sin posicionar cada porción como una respuesta a un día excepcionalmente agitado.
El Aumento de la Conciencia sobre la Salud y el Fitness Impulsa la Demanda de Reemplazos de Comidas Enriquecidos con Proteínas
La demanda centrada en proteínas puede extenderse más allá de las ocasiones de ejercicio cuando los compradores consideran un batido como un reemplazo de una comida regular. En CJ Olive Young en Corea del Sur, las ventas de batidos de proteínas en formato de bolsa se más que duplicaron entre enero y julio de 2026 en comparación con el mismo período de 2025. El minorista describió un cambio desde la reposición de proteínas alrededor de los entrenamientos hacia reemplazos convenientes de desayuno y almuerzo. Ese cambio amplía la propuesta de una compra nutricional adicional a un uso alternativo del gasto en comidas. La tarea comercial es hacer que la oferta centrada en proteínas sea creíble como una comida en lugar de depender completamente de su asociación con el ejercicio.
Los Programas de Bienestar en el Lugar de Trabajo Fomentan el Uso de Reemplazos de Comidas como Soluciones Saludables para Llevar
La gestión del peso liderada por el empleador ofrece a los proveedores de reemplazos de comidas una posible vía hacia un grupo organizado de trabajadores. En 2025, KFF encontró que el 42% de las empresas estadounidenses con beneficios de salud y entre 10 y 199 trabajadores ofrecían programas de pérdida de peso, en comparación con el 63% de las empresas más grandes que ofrecen beneficios. Conectar una oferta de comida de reemplazo con el objetivo de gestión del peso de un programa podría permitir a un proveedor llegar a los trabajadores a través de una intervención compartida. Dicha inclusión dependería de satisfacer los requisitos nutricionales y del programa del organizador antes de buscar la adopción individual de los trabajadores. La mayor prevalencia de programas entre las empresas más grandes que ofrecen beneficios convierte a ese grupo de empleadores en el grupo más desarrollado para buscar inclusión.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Los altos precios de los productos en comparación con las comidas tradicionales disuaden a los consumidores con presupuesto limitado | -1.1% | Entornos de nutrición clínica de Singapur | Corto plazo (≤ 2 años) |
| El Escepticismo del Consumidor hacia los Aditivos Artificiales y los Conservantes Limita la Aceptación del Producto | -0.7% | En los mercados canadienses | Mediano plazo (2-4 años) |
| La Presencia de Alérgenos Comunes Restringe la Adopción de Reemplazos de Comidas entre Consumidores con Alergias Alimentarias | -0.4% | En los Estados Unidos | Largo plazo (≥ 4 años) |
| La Incapacidad de Replicar Completamente la Saciedad y la Experiencia de las Comidas Tradicionales Limita las Compras Repetidas | -0.3% | En los mercados de bebidas canadienses | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Los altos precios de los productos en comparación con las comidas tradicionales disuaden a los consumidores con presupuesto limitado
El costo puede limitar la adopción de reemplazos de comidas entre personas con recursos financieros limitados. Una revisión de 2025 sobre intervenciones para la diabetes tipo 2, que abarcó literatura hasta enero de 2024, identificó el costo como una posible barrera para las personas con restricciones financieras. Un consenso de Singapur de 2026 informó la preocupación de los profesionales de la salud de que el costo percibido podría limitar la adopción de fórmulas específicas para la diabetes entre pacientes con diabetes tipo 2 y sobrepeso u obesidad. También consideró que una porción probablemente costaría menos que una comida para llevar o en un restaurante. El costo puede, por lo tanto, limitar la adopción en la atención de la diabetes, con la revisión de 2025 identificando un riesgo particular para las personas con recursos financieros limitados.
El Escepticismo del Consumidor hacia los Aditivos Artificiales y los Conservantes Limita la Aceptación del Producto
El escepticismo sobre los ingredientes puede hacer que la aceptación dependa de si los compradores consideran una bebida formulada como una comida apropiada. Entre los adultos del Valle de Annapolis en Nueva Escocia que consumían o estaban interesados en bebidas de reemplazo de comidas, un estudio que utilizó productos listos para beber con sabor a chocolate registró algunas descripciones de las bebidas como poco naturales o procesadas.[2] Los comentarios de rechazo de respuesta abierta también hacían referencia a ingredientes artificiales. La reformulación o explicaciones más claras sobre los ingredientes pueden aliviar la barrera de percepción, pero la aceptación depende del comprador previsto. La categoría de rechazo del estudio también incluyó el comentario de que tales bebidas no deberían reemplazar una comida, por lo que las dudas sobre los ingredientes aparecen junto con las dudas sobre el papel del producto.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Escala de Polvo y Conveniencia de los Listos para BeberLos productos en polvo representaron una participación del 39,97% del tamaño del mercado de productos de reemplazo de comidas en 2026. La Mezcla de Batido Nutricional Fórmula 1 de Herbalife, su línea de productos más vendida, generó aproximadamente el 25% de las ventas netas de la empresa en 2025. Esa concentración dentro de un solo propietario de marca ilustra cómo una mezcla de batido puede anclar un negocio de nutrición más amplio en múltiples ocasiones de comida repetidas. Para los usuarios, un formato en polvo puede hacer que la preparación y el porcionado sean parte de la rutina, dejando la bebida para mezclar cuando sea necesario. Un cambio de formulación en esa única mezcla alcanzaría una gran parte de lo que la empresa vende.
Se prevé que los productos listos para beber sean el segmento de más rápido crecimiento, registrando una CAGR del 8,5% entre 2027 y 2032. Su aplicación difiere de una mezcla porque la porción nutricional se prepara antes de que el comprador llegue a la ocasión de alimentación. Una persona que reemplaza una comida fuera de casa puede consumir el producto sin agregar agua ni medir polvo en ese momento. El proveedor, en consecuencia, entrega tanto la formulación como su experiencia de bebida terminada en cada envase. Esa división del trabajo le da al formato su papel comercial más claro cuando una comida de uso inmediato importa más que el control sobre la preparación.


Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles al comprar el informe
Por Formato de Envase:
Los Envases Rígidos Abarcan Distintas Rutinas de ConsumoLas botellas y frascos representaron una participación del 70,79% en el mercado de productos de reemplazo de comidas en 2026. El segmento más grande puede servir tanto para una bebida terminada como para un suministro de polvo destinado a un porcionado repetido. Para un comprador de productos listos para beber, una botella puede funcionar como el recipiente de servicio, vinculando el envase directamente al consumo fuera del hogar. Un frasco resellable, en cambio, permite al usuario retirar una porción y cerrar el suministro restante para otra comida. Estos distintos patrones de consumo otorgan a los envases rígidos un papel en diferentes rutinas de comida, por lo que su posición comercial depende de más que la portabilidad de las bebidas por sí sola.
Se prevé que los envases tetra y las cajas de cartón sean el segmento de más rápido crecimiento, con una CAGR del 9,2% entre 2027 y 2032. En septiembre de 2026, Seoul Dairy Cooperative informó que se vendieron más de 3 millones de unidades de One Meal Daily Care dentro de los 80 días posteriores al lanzamiento en Corea del Sur, utilizando botellas de cartón SIG DomeMini. Ese ejemplo sugiere que los proveedores de cartón pueden abordar una ocasión de bebida familiar mientras diferencian la construcción del envase. Las bolsas abordan un entorno de comida al aire libre, ilustrado por la colocación de RecPak en septiembre de 2026 en 70 tiendas REI en los Estados Unidos y en REI.com. La distinción comercial incluye qué tan estrechamente el envase se adapta al consumo, ya sea como una bebida envasada o durante una actividad al aire libre.


Por Naturaleza:
Casos de Uso Convencionales y Demanda de Bebidas OrgánicasLos productos convencionales fueron el segmento más grande, con una participación del 91,18% de los ingresos del mercado en 2026. El uso de insumos estándar de proteínas y fortificación sin un requisito de certificación orgánica otorga a las fórmulas convencionales flexibilidad para competir en el costo de una comida nutricionalmente especificada. Esa flexibilidad puede ayudar a mantener el precio más cercano al de las comidas cotidianas, una ventaja relevante cuando cada porción de reemplazo genera un gasto recurrente. Una oferta construida en torno a ese nivel de precio cotidiano puede llegar a compradores cuya disposición a reemplazar comidas depende de la asequibilidad más que de la certificación.
Se prevé que los productos orgánicos sean el segmento de más rápido crecimiento, con una CAGR del 8,75% entre 2027 y 2032. La Asociación de Comercio Orgánico informó que las ventas de bebidas orgánicas en los Estados Unidos crecieron un 7,2% hasta alcanzar los 10,2 mil millones de USD en 2025. Ese gasto más amplio en bebidas proporciona un contexto relevante para una oferta de comida orgánica cuyo comprador ya está considerando un producto bebible. Un reemplazo de comida orgánico también debe abordar la ocasión de alimentación prevista, porque elegir una bebida orgánica no establece por sí mismo la disposición a reemplazar una comida. Convertir al comprador de bebidas en un usuario de comidas es la vía específica desde ese grupo de gasto adyacente hacia la demanda de la categoría.
Por Canal de Distribución:
Alcance en Supermercados y Venta Digital DirectaLos supermercados e hipermercados lideraron la distribución con una participación del 53,58% de los ingresos del mercado en 2026. The Guardian informó en enero de 2025 que los productos Huel se vendían en el 70% de los supermercados del Reino Unido. Esa amplia presencia coloca una marca de reemplazo de comidas dentro de las tiendas utilizadas para compras de alimentos, creando una vía comercial a través del acceso ordinario a los supermercados. Ese canal hace que la presencia en estantes y una propuesta de comida fácilmente comprensible sean importantes para llegar a compradores más allá de los entornos especializados de nutrición. El acceso en el punto donde un hogar elige sus próximas comidas otorga valor práctico a la amplitud de distribución, ya que el reemplazo puede entrar en consideración junto con otras opciones de alimentos.
Se prevé que los minoristas en línea sean el segmento de más rápido crecimiento, con una CAGR del 9% entre 2027 y 2032. Danone describió su negocio Huel como predominantemente directo al consumidor en septiembre de 2026, con una cartera que incluye comidas completas y otros productos nutricionales. Ese modelo permite a una marca de comidas presentar su formulación y uso previsto dentro de su propio entorno de venta antes de la compra. Las tiendas de conveniencia proporcionan otra vía, con BGF Retail informando que los extranjeros representaron el 80% de los compradores de Grabmeal de Renewphy en la sucursal de la Estación Myeong-dong de CU en Seúl en marzo de 2025. Una marca que explica un régimen de comidas puede usar su propia tienda en línea, mientras que un estante en una tienda de conveniencia ofrece una bebida individual donde un comprador por primera vez la encuentra.
Análisis Geográfico
Mercado de Productos de Reemplazo de Comidas en América del Norte
América del Norte representó una participación del 40,88% del tamaño del mercado de productos de reemplazo de comidas en 2026. Abbott informó 679 millones de USD en ventas de Nutrición para Adultos en los Estados Unidos en el primer semestre de 2026, una caída del 7,8% respecto al primer semestre de 2025. La escala de ese negocio más amplio de nutrición para adultos ilustra una base comercial establecida en la que un proveedor de reemplazos de comidas debe definir si su producto reemplaza una comida o agrega nutrición a ella. Esa caída muestra que un gran negocio de nutrición para adultos puede perder ventas dentro de la región, por lo que una base de gasto establecida por sí sola no garantiza la demanda de una nueva oferta de reemplazo de comidas.
Mercado de Productos de Reemplazo de Comidas en Asia-Pacífico
Se prevé que Asia-Pacífico sea la región de más rápido crecimiento, con una CAGR del 9,2% entre 2027 y 2032. F&L Corporation, operador de la marca de batidos de proteínas de reemplazo de comidas Flymeal de Corea del Sur, informó ingresos de la empresa de 73 mil millones de KRW (51,33 millones de USD) en 2025. En julio de 2025, Rad Co., Ltd., que emitió el comunicado de lanzamiento en Japón, anunció que los batidos de proteínas Flymeal se distribuirían por fases a través de tiendas de variedades y farmacias en todo Japón a partir de junio de 2025. Para un comprador de reemplazos de comidas, los canales propuestos podrían colocar el producto dentro de un viaje de compras ordinario. La prueba comercial para la expansión japonesa de Flymeal es si ese acceso minorista puede llevar la propuesta de comida de la marca coreana más allá de las fronteras.
América del Sur, Europa y Oriente Medio y África muestran roles distintos para los productos integrados en las normas de control de peso y la atención clínica. La Anvisa de Brasil define los alimentos de control de peso de sustitución parcial de comidas como aquellos que reemplazan hasta 2 comidas diarias para la reducción de peso. En marzo de 2026, el programa digital de remisión de diabetes tipo 2 de Escocia, al que se accede mediante derivación de atención primaria, incluyó una etapa de reemplazo total de la dieta de 12 semanas utilizando batidos y sopas nutricionalmente completos. Una descripción general de las directrices de obesidad de Sudáfrica de 2026 indicó que los reemplazos de comidas pueden apoyar la pérdida de peso a corto plazo, pero requieren supervisión médica, especialmente para adultos mayores o personas en riesgo de desnutrición. Estos usos contrastantes hacen que las instrucciones de servicio sean una parte material de la localización, ya que reemplazar comidas seleccionadas y reemplazar la dieta completa imponen diferentes exigencias al usuario.
Ediciones regionales
Todas las regiones
Marco Regulatorio y Perspectivas
Las jurisdicciones seleccionadas comparan los requisitos de entrada y de declaraciones desde la perspectiva de un fabricante de reemplazos de comidas que prepara productos para la venta local. La distinción comercial radica en si el cumplimiento se centra en el etiquetado de alimentos, las declaraciones vinculadas a la composición, la notificación previa a la comercialización o la documentación de importación de uso especial. La clasificación determina si el fabricante debe preparar una notificación ante la Anvisa u obtener documentación de importación de uso especial de Arabia Saudita antes de vender su propuesta de comida.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | China | Brasil | Arabia Saudita |
|---|---|---|---|---|---|
| Autoridad principal | Administración de Alimentos y Medicamentos | Oficina Federal de Protección al Consumidor y Seguridad Alimentaria (BVL) para procedimientos de declaraciones de salud; autoridades competentes de control de alimentos | Administración Estatal para la Regulación del Mercado; Comisión Nacional de Salud | Anvisa | Autoridad Saudita de Alimentos y Medicamentos |
| Instrumentos clave o dirección | 21 CFR Parte 101; cuadro de nutrición frontal propuesto | Condiciones de declaración del Reglamento (UE) 2016/1413; categorías de aditivos del Reglamento (UE) 2025/2058 | Supervisión de categorías de alimentos descrita en 2024; GB 7718-2025 programado para entrar en vigor el 16 de marzo de 2027; orientación sobre reemplazos de comidas en revisión | Vía de notificación RDC 715/2022 e IN 281/2024 | Condiciones de autorización de alimentos de 2026 para alimentos de uso especial |
| Efecto comercial | Información nutricional generalmente requerida, sujeta a exenciones; se aplican requisitos de declaraciones | Las declaraciones especificadas de control de peso requieren entre 200 y 250 kcal por comida y proteínas al 25%-50% de la energía, entre otras condiciones | Hacer coincidir la categoría de alimentos del producto y prepararse para la transición general de etiquetado | Notificar antes de ofrecer productos clasificados como alimentos de control de peso | Las importaciones de uso especial requieren un certificado de comercialización del país de origen que identifique el uso específico |
| Atractivo actual de la política | Medio | Alto | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Endurecimiento | Sin cambios | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||||
La calificación Alta de Alemania y la perspectiva Sin cambios reflejan las condiciones de declaración establecidas, que la reclasificación del Reglamento (UE) 2025/2058 en la categoría de aditivos 18.2 no reemplaza. La calificación Media de China y la perspectiva Sin cambios reflejan las normas existentes de categorías de alimentos, ya que GB 7718-2025 se refiere al etiquetado general de alimentos preenvasados a partir del 16 de marzo de 2027 y la orientación sobre clasificación y etiquetado de reemplazos de comidas está en revisión. La calificación Media de Brasil y la perspectiva Sin cambios se basan en la obligación de notificación ante la Anvisa para alimentos de control de peso bajo RDC 715/2022 e IN 281/2024, porque el plazo del 1 de septiembre de 2026 requería que los productos comunicados a las autoridades sanitarias locales antes del 31 de agosto de 2024 ingresaran a esa misma vía de notificación. La calificación Media de Arabia Saudita y la perspectiva Sin cambios reflejan el certificado del país de origen de la guía de 2026 que especifica el uso especial, mientras que el Endurecimiento de los Estados Unidos refleja el cuadro de nutrición adicional propuesto por la Administración de Alimentos y Medicamentos, con acción final proyectada para diciembre de 2026.
Etapas de la Cadena de Valor
La cadena de valor compara el suministro de ingredientes, la fabricación de productos terminados y la distribución como fuentes distintas de ingresos para los proveedores. Glanbia Nutritionals suministra premezclas de nutrientes personalizadas para aplicaciones que incluyen reemplazos de comidas. En toda su cartera de productos, Herbalife compró aproximadamente el 22% de los productos producidos y luego vendidos en todo el mundo en 2025 a sus 3 principales fabricantes externos. Este modelo de producción mixto hace que la calificación de proveedores sea central para el control operativo, incluso cuando la marca también opera fábricas.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de ingredientes y formulación | Proveedores de premezclas como Glanbia Nutritionals; proveedores de ingredientes para bebidas nutricionales como Ingredion | Ventas de ingredientes y premezclas personalizadas | Posible exposición a la disponibilidad y el costo de los ingredientes | Calificar insumos alternativos según la especificación nutricional requerida |
| Fabricación y envasado de productos terminados | Fabricantes de marcas como Herbalife Ltd. y Huel Ltd. | Ventas de productos terminados | Riesgo de mezclas inconsistentes o controles de calidad fallidos | Validar las transferencias de producción y examinar los ingredientes antes del lanzamiento |
| Distribución y ventas al consumidor | Empresas de venta directa como Herbalife Ltd.; socios minoristas como Tesco y REWE | Posible beneficio de reventa del producto; posibles comisiones vinculadas a ventas para los constructores de equipos de Herbalife elegibles | Llegar a compradores más allá de una única vía de venta | Desarrollar vías minoristas o de venta directa alternativas adecuadas para el producto |
| Fuente: Mordor Intelligence | ||||
El aseguramiento de la calidad conecta las etapas de ingredientes y fabricación porque un insumo inadecuado no puede corregirse mediante una distribución más amplia. Huel examina los ingredientes entrantes y rechaza los materiales que no cumplen sus estándares. Los miembros de Herbalife pueden obtener beneficios minoristas revendiendo por encima de su precio de compra al por mayor, mientras que los constructores de equipos pueden recibir comisiones vinculadas a las ventas del equipo. La ventaja estructural radica en controlar la especificación nutricional y la decisión de lanzamiento mientras se preserva la flexibilidad sobre quién produce y vende la comida terminada.
Panorama Competitivo
Concentración del Mercado
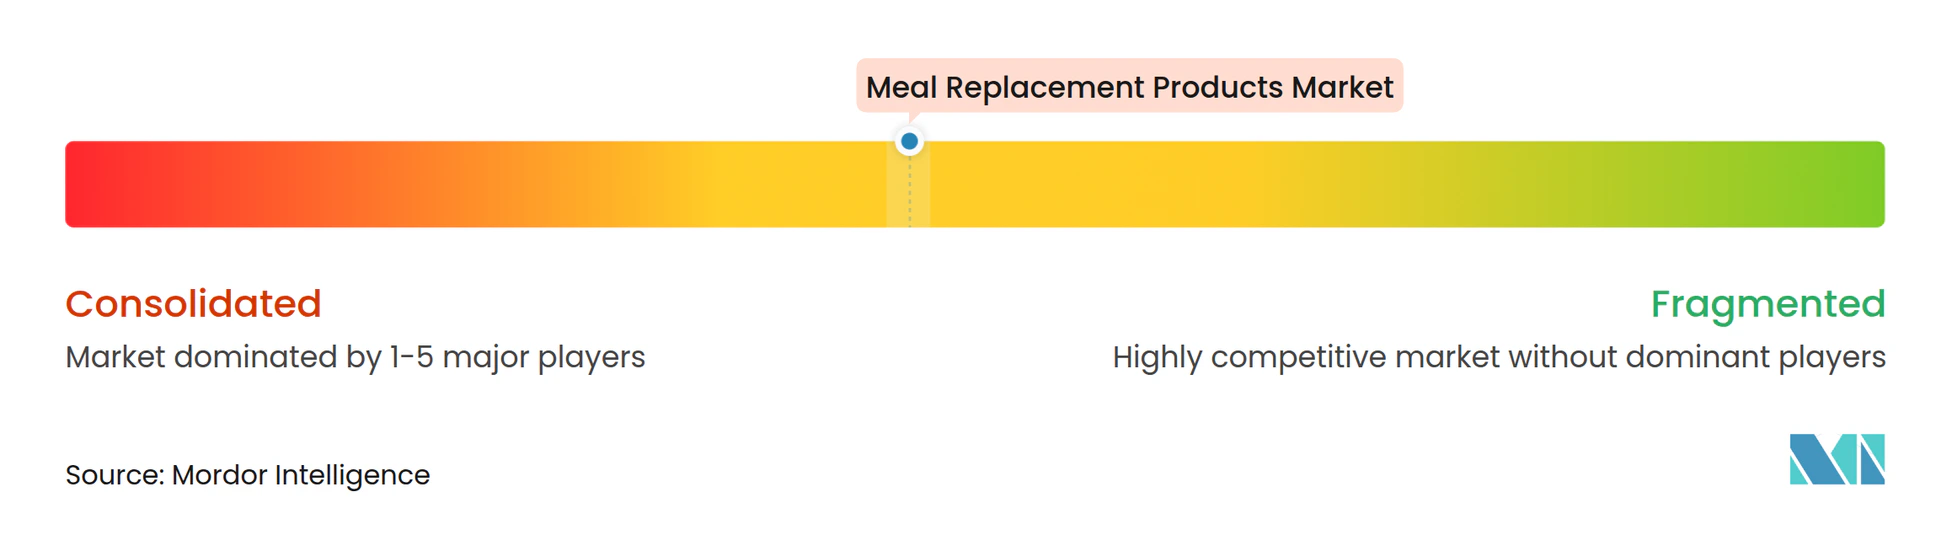
La competencia combina carteras de nutrición multinacionales con marcas especialistas distintas, lo que otorga a los proveedores establecidos recursos sustanciales y varias vías hacia el consumidor. Abbott Laboratories se orienta hacia la nutrición enfocada en condiciones específicas, mientras que The Simply Good Foods Co. (Atkins/Quest) compite a través de Atkins, Quest y OWYN. Glanbia plc informó más de 1,3 mil millones de USD en ingresos de 2025 para su marca de nutrición deportiva Optimum Nutrition. Nestlé S.A. vende BOOST Original nutricionalmente completo en Canadá, y Herbalife Ltd. vende productos de nutrición a través de distribuidores independientes. Un participante que vende una sola fórmula de comida se enfrenta tanto a la escala más amplia de nutrición deportiva de Glanbia como a la vía de distribuidores de Herbalife, por lo que la formulación por sí sola no reproduciría el alcance de esos competidores.
Para las 13 semanas finalizadas el 30 de mayo de 2026, Simply Good Foods informó ventas netas de toda la empresa de 357 millones de USD, una caída del 6,3% interanual. Atkins disminuyó un 24,6%, mientras que Quest y OWYN crecieron un 1,1% y un 3,6%, respectivamente, durante ese trimestre. El negocio de Nutrición de Alto Rendimiento más amplio de Glanbia informó un crecimiento de ingresos pro forma comparable del 4,5% en el ejercicio fiscal 2025, que finalizó el 3 de enero de 2026. El contraste hace que el rendimiento a nivel de marca sea más informativo que un total de cartera único al evaluar qué propuestas nutricionales sostienen la actividad comercial, y advierte contra asumir que cada marca de proteínas o gestión del peso se beneficia por igual.
Nestlé completó su compra del 51% restante de yfood Labs GmbH a sus fundadores a principios de julio de 2026, habiendo tenido previamente el 49%. La propiedad total coloca un negocio especialista de comidas completas dentro de una cartera de nutrición más grande, agudizando la competencia para las marcas organizadas en torno a una ocasión de alimentación particular. La legislación de la Unión Europea permite declaraciones específicas de reemplazo de comidas para control de peso solo para productos que cumplan los requisitos de composición y lleven información de uso dietético prescrita.[3] Esas declaraciones distinguen el reemplazo de una comida principal para el mantenimiento del peso después de la pérdida de peso del reemplazo de 2 para la pérdida de peso, junto con instrucciones sobre una dieta con restricción energética, líquidos adecuados y otros alimentos. Dado que las declaraciones requieren entre 200 y 250 kcal por comida, el rango de control de peso en la Unión Europea de un competidor debe ajustarse a esa ventana de energía, limitando la competencia a través del contenido calórico de cada comida.
Líderes de la Industria de Productos de Reemplazo de Comidas
-
Abbott Laboratories
-
The Simply Good Foods Co. (Atkins/Quest)
-
Glanbia plc
-
Nestlé S.A. (Boost/Optifast)
-
Herbalife Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Productos de Reemplazo de Comidas Empresas cubiertas en este informe
- Abbott Laboratories
- Nestlé S.A. (Boost/Optifast)
- Herbalife Ltd.
- The Simply Good Foods Co. (Atkins/Quest)
- Glanbia plc
- Amway Corp. (Nutrilite)
- Premier Nutrition Company, LLC (Premier Protein)
- Huel Ltd.
- Soylent Nutrition, Inc.
- Orgain, Inc.
- Kraft Heinz (SlimFast)
- Medifast Inc.
- Ka'Chava
- Ample Foods
- The Protein Works
- Cambridge Weight Plan
- Labrada Nutrition
- GNC Holdings (Garden of Life)
- Vital Proteins LLC
- WonderLab
Oportunidades Clave para los Participantes del Mercado
Estas oportunidades comparan formas de ampliar el uso de reemplazos de comidas entre pacientes que ingresan a las vías de remisión de diabetes tipo 2 de Escocia. En 13 de los 14 consejos del Servicio Nacional de Salud de Escocia, las derivaciones establecidas a las vías de remisión aumentaron de 831 en 2022/23 a 1.150 en 2024/25, según Salud Pública de Escocia. El programa digital nacional separado había recibido 33 derivaciones en 6 consejos de salud activos al 31 de marzo de 2026. El alcance futuro de pacientes dentro de estas vías depende de conectar la derivación clínica, el suministro de productos y un régimen de reemplazo que el paciente pueda seguir.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Posibles beneficiarios |
|---|---|---|---|---|---|
| Atender derivaciones adicionales a las vías de remisión | Las derivaciones a las vías establecidas aumentaron hasta 2024/25 | Servicios encargados por los consejos del Servicio Nacional de Salud y adultos derivados con diabetes tipo 2 | Alinear los suministros de comidas nutricionalmente completas con los inicios de las vías | Conversión de la derivación a la participación sostenida | Proveedores de reemplazo total de la dieta como Counterweight |
| Ampliar la participación en las vías digitales | La prestación digital nacional estaba operando en los consejos de salud en marzo de 2026 | Pacientes que ingresan al programa digital de remisión | Escalar la entrega de productos de comida con derivaciones digitales adicionales | Adecuación del producto dentro de la etapa de reemplazo inicial fija | Counterweight como proveedor existente del programa y del producto |
| Mejorar la tolerancia de las comidas de reemplazo requeridas | El programa activo deriva o remite a pacientes que no pueden tolerar los reemplazos de comidas | Pacientes derivados que tienen dificultades con los productos de reemplazo | Desarrollar productos mejor tolerados dentro del enfoque de reemplazo total de la dieta financiado | Sin enfoque dietético alternativo durante la etapa inicial de 12 semanas | Proveedores especializados de reemplazo total de la dieta como Counterweight |
| Fuente: Mordor Intelligence | |||||
La apertura central es una participación más profunda en una vía de atención definida, con la adecuación del producto determinando hasta qué punto la actividad de derivación puede traducirse en uso. Counterweight ofrece el programa digital con el Centro para la Prestación Sostenible y suministra sus productos de reemplazo total de la dieta. Una mejor tolerabilidad ofrece una vía de desarrollo dentro del programa existente de Counterweight porque su etapa financiada de 12 semanas no tiene alternativa y los pacientes que no pueden tolerar los reemplazos de comidas son derivados o remitidos.
Desarrollos recientes de la industria en Mercado de Productos de Reemplazo de Comidas
- Sep 2026: RecPak anunció que su comida completa sin cocción en formato de bolsa estaba disponible en 70 tiendas REI en los Estados Unidos y en REI.com.
- Sep 2026: Danone completó su adquisición de Huel, un proveedor de soluciones de comidas completas y nutricionalmente equilibradas, y consolidó Huel a partir del 1 de septiembre.
- Jul 2026: Nestlé completó su compra del 51% restante de yfood Labs GmbH a sus fundadores, habiendo tenido previamente el 49%.
Mercado de Productos de Reemplazo de Comidas Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de productos de reemplazo de comidas mide el valor anual de ventas de alimentos y bebidas envasados posicionados para reemplazar una comida completa en el mercado global. Abarca productos de nutrición controlada vendidos a través de canales de distribución a usuarios finales.
Exclusiones del alcance: Se excluyen los kits de comida, las comidas congeladas regulares, los aperitivos estándar y los suplementos de un solo nutriente.
Descripción General de la Segmentación
- Por Tipo de Producto
- Productos en Polvo
- Productos Listos para Beber
- Barras Nutricionales
- Sopas
- Otros Tipos de Productos
- Por Formato de Envase
- Botellas/Frascos
- Bolsas
- Tetra Packs y Cartones
- Otros
- Por Naturaleza
- Convencional
- Orgánico
- Por Canal de Distribución
- Supermercados/Hipermercados
- Tiendas de Conveniencia
- Tiendas Especializadas
- Minoristas en Línea
- Otros Canales de Distribución
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Rusia
- Suecia
- Bélgica
- Polonia
- Países Bajos
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Tailandia
- Singapur
- Indonesia
- Corea del Sur
- Australia
- Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Sudáfrica
- Arabia Saudita
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas y oficiales, como las hojas informativas sobre dieta saludable y obesidad de la Organización Mundial de la Salud, ayudan a enmarcar las necesidades nutricionales y el contexto poblacional. La Serie de Gastos en Alimentos del Servicio de Investigación Económica del Departamento de Agricultura de los Estados Unidos y el Sistema de Datos de Alimentos para el Consumidor proporcionan evidencia adyacente sobre el gasto en alimentos, los puntos de venta, las compras del hogar y la nutrición, mientras que el Reglamento de la Comisión (UE) 2016/1413 ayuda a los analistas a comparar las declaraciones de productos y las normas de composición entre mercados.
Los archivos de las empresas, los informes anuales y los materiales para inversores pueden ayudar a verificar las carteras de productos, las tendencias de ventas, la exposición geográfica y los cambios de distribución, mientras que la cobertura de prensa de buena reputación puede aclarar los lanzamientos, las colocaciones minoristas y los desarrollos operativos. Estas fuentes son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
La investigación primaria está diseñada para basarse en entrevistas y encuestas estructuradas con fabricantes y propietarios de marcas de productos de reemplazo de comidas, compradores minoristas y de comercio electrónico, especialistas en nutrición y gerentes de categoría en Asia-Pacífico, Europa, Oriente Medio y África, y las Américas. Los encuestados pueden verificar los hallazgos secundarios sobre el posicionamiento de los productos, los precios, las ocasiones de uso del consumidor, el alcance de la distribución y la combinación de productos a nivel de país y segmento. Cuando la evidencia entra en conflicto o una variable carece de cobertura, los analistas deben buscar aclaración de los tipos de encuestados relevantes y triangularla con datos públicos independientes y divulgaciones de las empresas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 20% | Asia-Pacífico: 40% |
| Nivel medio: 40% | Líderes funcionales/de unidad: 35% | Europa, Oriente Medio y África: 30% |
| Actores más pequeños: 25% | Gerentes: 45% | Américas: 30% |
Dimensionamiento del Mercado y Pronóstico
Un modelo descendente estima las ventas globales a usuarios finales de productos de nutrición controlada y envasados destinados a reemplazar una comida completa, con verificaciones ascendentes selectivas utilizando precios de productos muestreados multiplicados por volúmenes y consolidaciones de proveedores o canales. Los analistas rastrean las ocasiones de compra y el uso del consumidor, los precios de los productos terminados y la combinación de productos, el alcance de la distribución minorista y en línea, las necesidades de la población y la nutrición, y los lanzamientos de productos o los cambios regulatorios, porque estos indicadores afectan la demanda, el valor realizado y el acceso al mercado. La evidencia por país y producto respalda las participaciones por tipo de producto, formato de envase, naturaleza del producto, canal de distribución y geografía, con estimaciones de segmento reconciliadas con el total de mercado aplicable.
El valor se pronostica a partir de la demanda, los precios y la combinación por país utilizando un modelo multivariante donde las observaciones históricas consistentes lo respaldan, con análisis de escenarios para cambios materiales en costos, acceso a canales o adopción de productos. El volumen físico se pronostica por separado a partir de la demanda unitaria y la combinación de formatos, luego se verifica con el valor a través de cambios plausibles en precios y combinación. Las verificaciones selectivas de precio por volumen muestreado prueban el resultado descendente, y las brechas en las observaciones de productos, precios o canales se delimitan con indicadores públicos documentados y aclaración de los encuestados en lugar de extrapolación sin respaldo. Los encuestados de nutrición, minoristas y fabricantes pueden cuestionar la dirección y el papel de cada pronóstico a nivel de variable, mientras que el modelo final mantiene la distinción entre el valor anual de ventas y el volumen físico.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon las divulgaciones de las empresas, los indicadores públicos de gasto en alimentos y población, la evidencia de productos y canales, y los aportes de los encuestados, luego investigan las anomalías en el crecimiento, las participaciones de segmento, los precios y los totales por país con respecto a los períodos de origen y las definiciones subyacentes. Cuando las series de ventas nacionales utilizan diferentes períodos de informe, los analistas alinean los períodos con el año de mercado antes de evaluar el crecimiento. Las variaciones materiales se reconcilian o documentan antes de la revisión en múltiples etapas por el analista de mercado y un revisor independiente. Se activa el recontacto cuando un insumo clave entra en conflicto con el relato de un encuestado o cuando un cambio material en el producto, el precio o el canal no está claro. El conjunto de datos se actualiza anualmente, se actualiza entre ciclos cuando un evento regulatorio, comercial o de suministro material cambia un insumo, y se somete a una nueva revisión previa a la entrega para verificar las fechas de las fuentes, los cálculos y la coherencia de los límites del mercado.
Estimación del Mercado de Productos de Reemplazo de Comidas de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado de productos de reemplazo de comidas mide el valor anual de ventas de alimentos y bebidas envasados posicionados para reemplazar una comida completa en el mercado global.
Los principales factores de brecha incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los analistas rastrean las ocasiones de compra y el uso del consumidor, los precios de los productos terminados y la combinación de productos, el alcance de la distribución minorista y en línea, las necesidades de la población y la nutrición, y los lanzamientos de productos o los cambios regulatorios, porque estos indicadores afectan la demanda, el valor realizado y el acceso al mercado.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | Valor: 18,05 mil millones de USD (2027) / Volumen: 1,9 millones de toneladas (2027) | |
| Consultora Global A | 21,53 mil millones de USD (2026) | Su mercado basado en aplicaciones incluye usos médicos y clínicos, para personas mayores y de nutrición deportiva, con aplicaciones en polvo como la cicatrización de heridas, ampliando la cobertura más allá de los productos posicionados específicamente para reemplazar una comida completa. |
| Consultora Global B | 15,9 mil millones de USD (2025) | Su estimación corresponde a un período de medición anterior y es anterior al nivel más alto del informe durante un período de expansión del mercado. |
Los analistas de Mordor Intelligence triangularon las divulgaciones de las empresas, los indicadores públicos de gasto en alimentos y población, la evidencia de productos y canales, y los aportes de los encuestados, luego investigan las anomalías en el crecimiento, las participaciones de segmento, los precios y los totales por país con respecto a los períodos de origen y las definiciones subyacentes.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de productos de reemplazo de comidas y sus perspectivas de crecimiento?
Se proyecta que el mercado crezca de 18,05 mil millones de USD en 2027 a 25,86 mil millones de USD para 2032, con una CAGR del 7,46% entre 2027 y 2032.
¿Qué impulsa la demanda de reemplazos de comidas?
Las ocasiones de comida convenientes y las elecciones centradas en proteínas apoyan la demanda. En Corea del Sur, las ventas de batidos de proteínas en formato de bolsa de CJ Olive Young se más que duplicaron entre enero y julio de 2026 en comparación con el mismo período de 2025.
¿Qué tipo de producto lidera las ventas de reemplazos de comidas?
Los productos en polvo tuvieron la mayor participación con el 39,97% de los ingresos en 2026, mientras que se prevé que los productos listos para beber crezcan más rápido con una CAGR del 8,5% entre 2027 y 2032.
¿Qué empresas son los principales competidores en la industria de reemplazos de comidas?
Los principales actores incluyen Abbott Laboratories, The Simply Good Foods Co., Glanbia plc, Nestlé S.A. y Herbalife Ltd.
¿Qué desafío de asequibilidad afecta a los reemplazos de comidas específicos para la diabetes?
Un consenso de Singapur de 2026 informó la preocupación de los profesionales de la salud de que el costo percibido podría limitar la adopción de fórmulas específicas para la diabetes entre pacientes con diabetes tipo 2 y sobrepeso u obesidad, aunque una porción probablemente costara menos que la comida para llevar o en un restaurante.
¿Qué región ofrece el crecimiento más rápido para los productos de reemplazo de comidas?
Se prevé que Asia-Pacífico crezca más rápido con una CAGR del 9,2% entre 2027 y 2032. América del Norte lideró los ingresos con una participación del 40,88% en 2026.