
Marktgröße und Marktanteile im Software-Consulting
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
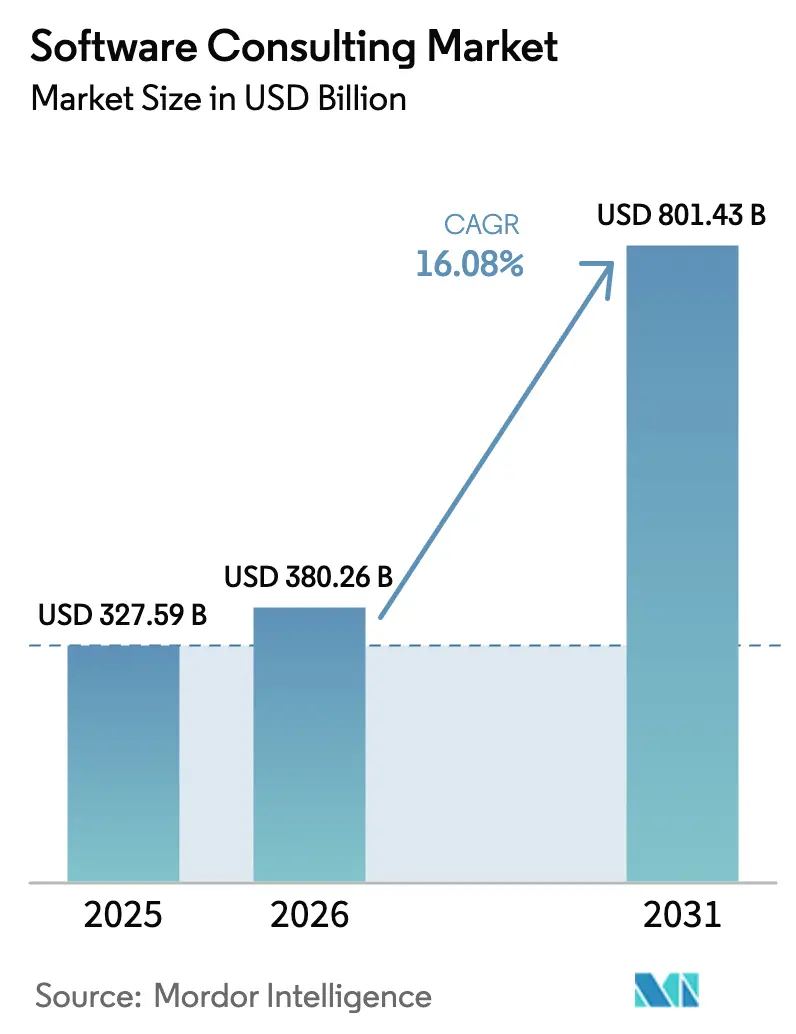
| Marktgröße (2026) | 380.26 Milliarden US-Dollar |
| Marktgröße (2031) | 801.43 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 16.08 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Software-Consulting von Mordor Intelligence
Die Marktgröße im Software-Consulting wurde 2025 auf 327,59 Milliarden USD geschätzt und soll von 380,26 Milliarden USD im Jahr 2026 auf 801,43 Milliarden USD bis 2031 anwachsen, bei einer CAGR von 16,08 % während des Prognosezeitraums (2026–2031). Unternehmen haben ihre Prioritäten von der Kostensenkung auf Umsatzwachstumsziele verlagert, was umfangreiche Modernisierungsprogramme antreibt, die auf Cloud-nativen Plattformen, KI-gestützten Geschäftsprozessen und datenzentrierten Betriebsmodellen basieren. Die bevorstehende Abkündigung von SAP ECC erhöht den Handlungsdruck, da mehr als zwei Drittel der installierten Kunden noch auf S/4HANA migrieren müssen. Gleichzeitig erweitern die Digitalisierung des öffentlichen Sektors und branchenspezifische Vorschriften, insbesondere im Gesundheitswesen und in der Finanzdienstleistungsbranche, die Beratungsmöglichkeiten. Der Wettbewerbsdruck konzentriert sich auf KI-Partnerschaften, wobei führende Unternehmen Budgets in Milliardenhöhe für generative KI-Werkzeuge und Domänenmodelle einplanen.
Wichtigste Erkenntnisse aus dem Bericht
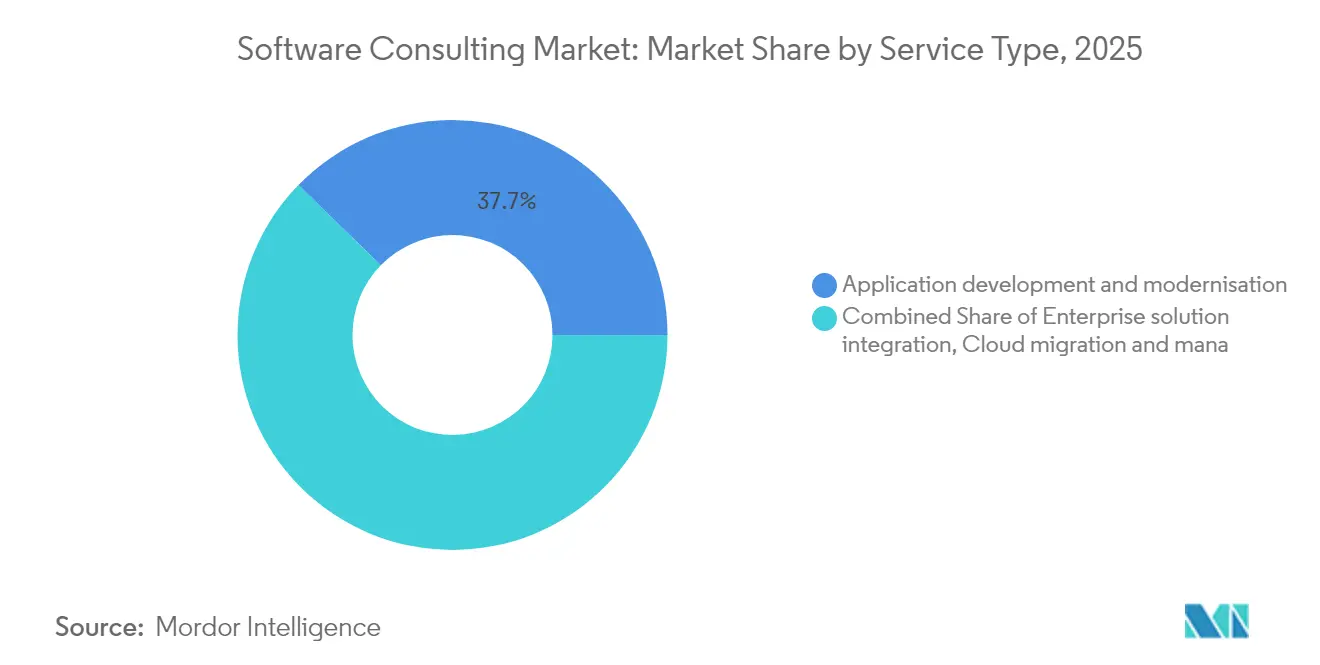
- Nach Servicetyp führte Anwendungsentwicklung und -modernisierung mit einem Marktanteil von 37,72 % im Software-Consulting im Jahr 2025, während Daten- und KI/ML-Consulting bis 2031 voraussichtlich mit einer CAGR von 17,02 % wachsen wird.
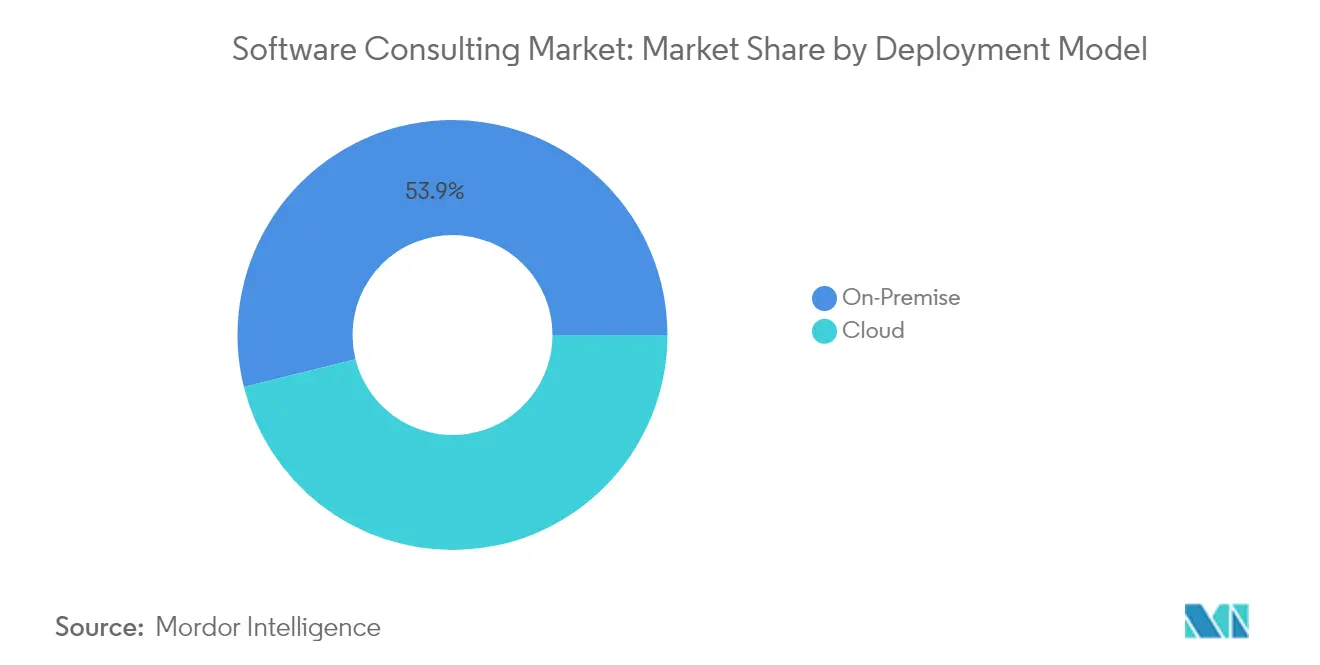
- Nach Bereitstellungsmodell entfielen auf Public-Cloud-Lösungen im Jahr 2025 46,12 % der Marktgröße im Software-Consulting, und hybride/Multi-Cloud-Architekturen entwickeln sich bis 2031 mit einer CAGR von 19,12 % weiter.
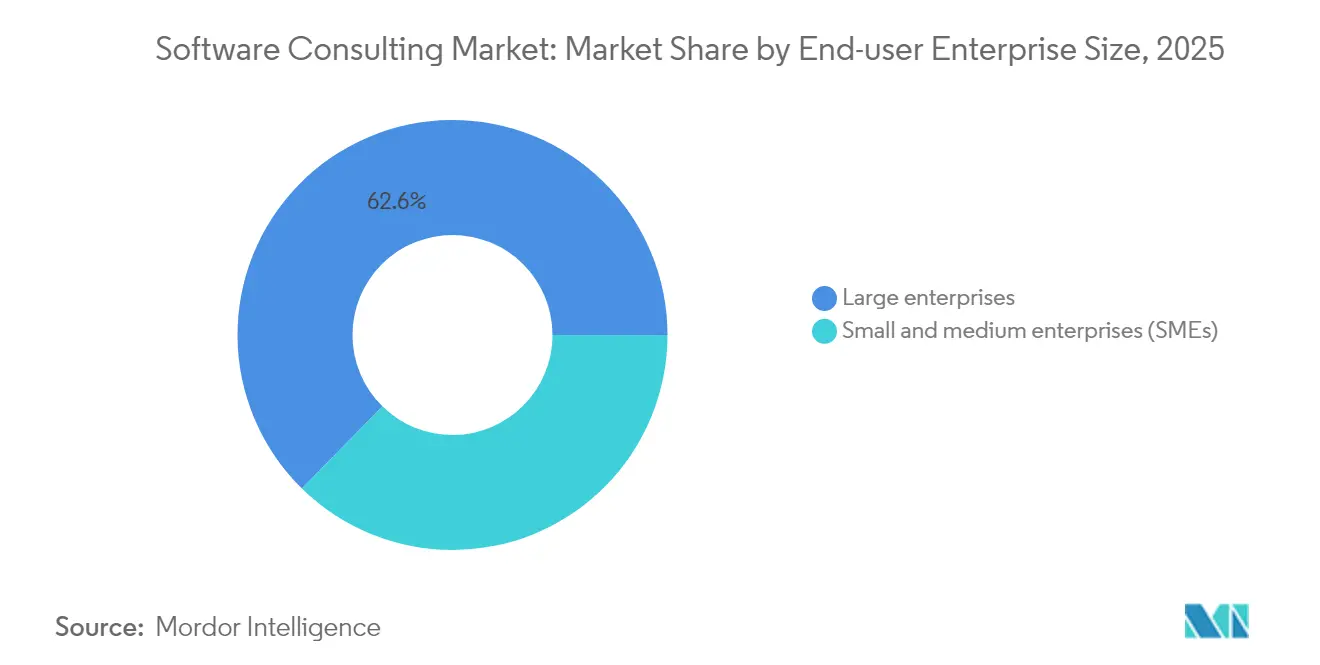
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Anteil von 62,65 % an der Marktgröße im Software-Consulting, während das KMU-Segment mit der höchsten CAGR von 16,84 % bis 2031 wächst.
- Nach Endnutzerbranche dominierte der BFSI-Sektor im Jahr 2025 mit einem Anteil von 24,18 % an der Marktgröße im Software-Consulting; das Gesundheitswesen und die Biowissenschaften sollen bis 2031 mit einer CAGR von 16,42 % wachsen.
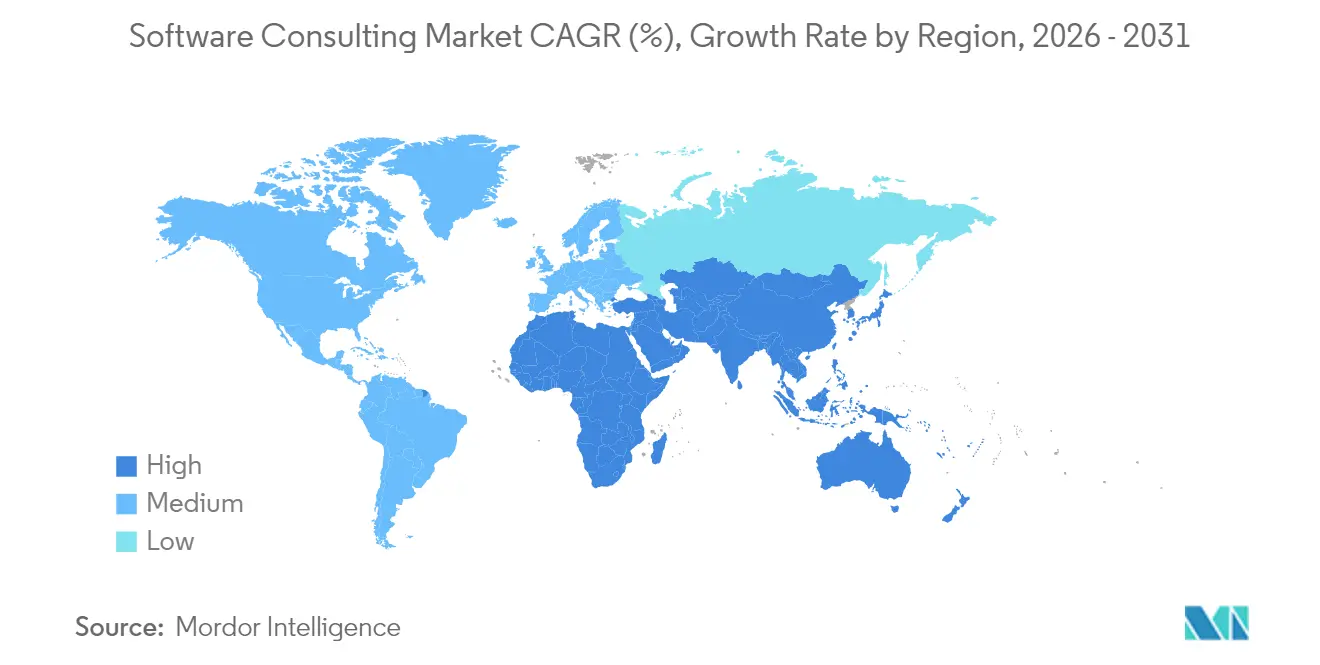
- Nach Geographie entfielen auf Nordamerika im Jahr 2025 27,55 % des Marktanteils im Software-Consulting; der asiatisch-pazifische Raum wird voraussichtlich mit der stärksten CAGR von 18,02 % zwischen 2026 und 2031 wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | ( ) % Auswirkung auf die CAGR-Prognose | Geographische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigung der Cloud-Migration in Unternehmen | +3.2% | Weltweit, Nordamerika und Europa führend | Mittelfristig (2–4 Jahre) |
| Mandate zur digitalen Transformation nach COVID | +2.8% | Weltweit, am stärksten im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Bedarf an betrieblicher Effizienz und Kostenoptimierung | +2.1% | Weltweit, fertigungsgetrieben | Langfristig (≥ 4 Jahre) |
| Wachsende Nutzung von Datenanalyse und KI | +4.5% | Nordamerika und Europa im Zentrum, Ausstrahlungseffekte in den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Bevorstehende Abkündigung von SAP ECC treibt die Nachfrage nach S/4HANA-Beratung an | +2.7% | Weltweit, DACH-Konzentration | Kurzfristig (≤ 2 Jahre) |
| Aufkommende KI-Governance- und Compliance-Mandate | +1.9% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigung der Cloud-Migration in Unternehmen
Die Cloud-Migration ist zur Grundlage digitaler Agenden geworden. Unternehmen verlagern geschäftskritische Workloads in Public- und Hybrid-Clouds, um verteilte Belegschaften und Echtzeitanalysen zu unterstützen. Die europäischen Softwareausgaben stiegen 2024 um 5,1 %, und die Investitionen in handelsfertige KI-Software in Deutschland, Frankreich und dem Vereinigten Königreich wachsen jährlich um 21 %. Die nordischen Volkswirtschaften verzeichneten Softwareeinnahmen von 44 Milliarden USD mit einem jährlichen Wachstum von 16 %, was unterstreicht, wie Cloud-first-Strategien die Exportwettbewerbsfähigkeit stützen.[1]Julie Sweet, "Accenture meldet Ergebnisse für das vierte Quartal und das Gesamtjahr 2024," accenture.com Da 85 % der Organisationen eine Cloud-first-Entwicklung übernehmen, sollen die globalen Cloud-Ausgaben 675,4 Milliarden USD übersteigen. Diese komplexen Übergänge erfordern Berater, die in Multi-Cloud-Architektur, Datensouveränitätsdesign und Workload-Refactoring versiert sind – Bereiche, in denen interne Teams oft nicht über ausreichende Tiefe verfügen.
Mandate zur digitalen Transformation nach COVID
Die Prioritäten der Nachpandemiezeit haben die digitale Transformation als überlebensnotwendige Anforderung neu definiert. Umfragen zufolge haben 87 % der Beratungskunden in den letzten drei Jahren unternehmensweite Programme gestartet, und 92 % verließen sich bei der Umsetzung auf externe Partner. Die Ausgaben für Technologieberatung übersteigen 2025 400 Milliarden USD, wobei Implementierungsdienstleistungen mehr als die Hälfte ausmachen. Behörden des öffentlichen Sektors sind besonders aktiv; nur 17 % der Entscheidungsträger im Vereinigten Königreich hielten frühere Initiativen für erfolgreich, und 63 % erwarten höhere Budgets für die Unterstützung durch Dritte. Dieser Schwung hält die Nachfrage branchenübergreifend aufrecht, da digitale Fähigkeiten von optionalen Effizienzmaßnahmen zur Grundlage für Wettbewerbsfähigkeit werden.
Wachsende Nutzung von Datenanalyse und KI
KI-Beratung ist nun die Kategorie mit dem steilsten Wachstumspfad. Führende Beratungsunternehmen haben ihre KI-Einnahmen auf rund 900 Millionen USD jährlich verdreifacht, und eine führende Strategieberatung erzielte innerhalb von zwei Jahren ein Fünftel ihrer Gesamthonorare aus KI. Da 79 % der Führungskräfte überzeugt sind, dass generative KI ihre Unternehmen umgestalten wird, und 91 % Produktivitätssteigerungen erwarten, erstreckt sich der Beratungsbedarf auf Strategie, Datenfabrik-Design, Modell-Governance und Umschulung der Belegschaft. Der Mehrwert liegt darin, Proof-of-Concept-Pilotprojekte in skalierte, produktionsreife Systeme zu überführen, die compliant mit Kerngeschäftsprozessen integriert werden.
Bevorstehende Abkündigung von SAP ECC treibt die Nachfrage nach S/4HANA-Beratung an
SAP stellt die reguläre Wartung für Business Suite 7 am 31. Dezember 2027 ein. Nur 28 % der ursprünglich 35.000 ECC-Kunden waren Ende 2023 auf S/4HANA produktiv. Projekte umfassen Datenbereinigung, Prozessstandardisierung und Change Management, die sich über sieben Jahre erstrecken können. Studien zeigen, dass 65 % der frühen Anwender Qualitätsziele verfehlt und 55 % das Budget überschritten haben, was die Nachfrage nach erfahrenem Beratungstalent weiter steigert.
Analyse der Hemmnisfaktoren*
| Hemmnisfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geographische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfte Cybersicherheits- und Datenschutzbedenken | -1.8% | Weltweit, am stärksten in Europa | Mittelfristig (2–4 Jahre) |
| Talentmangel und steigende Beratungshonorare | -2.3% | Weltweit, Nordamerika und Europa besonders betroffen | Kurzfristig (≤ 2 Jahre) |
| Schnelle Verbreitung von Low-Code-/No-Code-Ansätzen | -1.5% | Weltweit, KMU-getrieben | Langfristig (≥ 4 Jahre) |
| Generative KI automatisiert grundlegende Beratungsaufgaben | -1.1% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfte Cybersicherheits- und Datenschutzbedenken
Cyberrisiken eskalieren schneller als Abwehrmaßnahmen. Drei Viertel der Unternehmen erhöhten ihre Sicherheitsbudgets, doch die Umsetzung hinkt hinterher, da der Talentmangel die Projektzeitpläne verlängert. Die Vereinigten Staaten benötigen 225.000 zusätzliche Cybersicherheitsexperten, während Europa mit überlappenden Mandaten wie dem EU-KI-Gesetz und dem Datengesetz konfrontiert ist.[2]Clar Rosso, "Studie zur Cybersicherheitsbelegschaft 2024," isc2.org Diese Rahmenwerke verlängern die Implementierungszeitpläne und erhöhen die Beauftragungskosten, da Berater Privacy-by-Design-Anforderungen neben Geschäftszielen navigieren müssen. Das Dilemma fördert einerseits die Nachfrage nach Sicherheitsberatung und schränkt andererseits die gesamte Liefergeschwindigkeit ein.
Talentmangel und steigende Beratungshonorare
Globale Engpässe könnten bis 2030 zu 85 Millionen unbesetzten technischen Stellen führen, bei einem möglichen Umsatzrisiko von 8,4 Billionen USD. Die Vereinigten Staaten verzeichnen bereits 918.000 offene Technologiestellen. Führende indische IT-Unternehmen planen eine Gesamteinstellung von mehr als 60.000 Hochschulabsolventen für das Geschäftsjahr 2026, doch die Fluktuation hält an. Lohnerhöhungen und aggressive Bindungsanreize belasten die Margen, insbesondere für mittelständische Beratungsunternehmen.[3]US-Amt für Arbeitsstatistik, "Beschäftigungsprojektionen 2024–2030," bls.gov Unternehmen haben mit erweiterten Ausbildungsprogrammen, der Automatisierung wiederholbarer Aufgaben und Offshore-Lieferzentren reagiert, doch die Qualifikationslücke schränkt den Projektdurchsatz weiterhin ein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
KI-Beratung treibt Premiumwachstum anAnwendungsentwicklung und -modernisierung behielt im Jahr 2025 einen Marktanteil von 37,72 % im Software-Consulting, was den dringenden Bedarf widerspiegelt, Legacy-Anwendungen auf Cloud-nativen, API-zentrischen Plattformen neu aufzustellen. Unternehmen sind auf diese Dienste angewiesen, um Continuous Deployment zu ermöglichen, die Systemresilienz zu verbessern und die Betriebskosten zu senken. Das Segment bleibt verankert in groß angelegten Refactoring- und Containerisierungsprojekten, die Omnichannel- und Echtzeit-Anwendungsfälle branchenübergreifend unterstützen.
Daten- und KI/ML-Consulting verzeichnet die höchste CAGR von 17,02 % bis 2031. Kunden betrachten Machine-Learning-Modelle, prädiktive Analysen und generative KI-Frameworks als Differenzierungsmerkmale und nicht als Effizienzinstrumente. Der Beratungsumfang erweitert sich von der Algorithmenauswahl auf Datenfabrik-Design, ethische Leitplanken und Wertverfolgungs-Dashboards. Da Modellrisiken regulatorische Aufmerksamkeit auf sich ziehen, verlagert sich die Nachfrage auf Erklärbarkeitsbeurteilungen und Governance-Protokolle, die in Ende-zu-Ende-KI-Pipelines eingebettet sind.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtkauf verfügbar


Nach Bereitstellungsmodell:
Hybride Architekturen gewinnen an DynamikOn-Premise behielt im Jahr 2025 einen Anteil von 53,88 % an der Marktgröße im Software-Consulting, getrieben durch Skalierbarkeit und nutzungsbasierte Wirtschaftlichkeit, die sowohl Greenfield- als auch Modernisierungsprogramme anspricht. Das Angebot umfasst nun Plattform-Refactoring, DevSecOps-Automatisierung und Cloud-FinOps-Beratung, die Unternehmen dabei hilft, steigende Verbrauchskosten zu kontrollieren.
Gleichzeitig verzeichnen Cloud-Architekturen die höchste CAGR von 19,12 %. Kunden bevorzugen Workload-Portabilität für Datensouveränität und Minderung von Anbieterrisiken. Die Beratungsnachfrage konzentriert sich auf das Design von Cloud-Exzellenzzentren, einheitliche Observability-Stacks und sichere Konnektivität zwischen On-Premise-, Edge- und Public-Cloud-Knoten. Edge-Computing fügt Komplexität hinzu, da 75 % der Unternehmensdaten näher an ihrer Quelle verarbeitet werden, was neue Möglichkeiten für Architekten schafft, die in verteilter Daten-Governance versiert sind.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtkauf verfügbar
Nach Unternehmensgröße:
KMU-Adoption beschleunigt sichGroßunternehmen beherrschten im Jahr 2025 weiterhin 62,65 % der Marktgröße im Software-Consulting und nutzten dabei umfangreiche Budgets und globale Präsenzen, die vielschichtige Transformationsprogramme erfordern. Die Beauftragungen reichen von strategischen Roadmaps bis hin zur Full-Stack-Implementierung und umfassen häufig Revitalisierungen in den Bereichen Finanzen, Lieferkette und Kundenerlebnis, die auf mehreren Kontinenten durchgeführt werden.
KMU verzeichnen die lebhafteste CAGR von 16,84 %, angetrieben durch niedrigere Einstiegshürden durch Cloud-basierte Beratungsmodelle und die Demokratisierung der Low-Code-Entwicklung. Programme für "Citizen Developer" verbreiten sich, doch Governance-Lücken bleiben bestehen und eröffnen Beratungsnischen in den Bereichen Plattformüberwachung, Sicherheit und Kompetenzförderung. Festpreisbasierte, ergebnisorientierte Pakete gewinnen bei KMU an Beliebtheit, die vorhersehbare Kosten anstreben.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtkauf verfügbar
Nach Endnutzerbranche:
Gesundheitswesen führt den Wachstumspfad anBFSI entfiel im Jahr 2025 auf einen Anteil von 24,18 % an der Marktgröße im Software-Consulting. Automatisierung der regulatorischen Berichterstattung, Open-Banking-API-Strategien und KI-gestützte Betrugserkennung dominieren die Projektpipelines. Beratungsunternehmen mit branchenspezifischen Beschleunigern und Compliance-Frameworks erzielen Premiumpreise.
Gesundheitswesen und Biowissenschaften wachsen mit einer CAGR von 16,42 %. Telemedizinplattformen, IoMT-Ökosysteme und KI-gestützte Diagnostik treiben komplexe Integrationen mit elektronischen Gesundheitsakten an. Datenschutzmandate wie HIPAA intensivieren den Bedarf an spezialisiertem Domänenwissen. Begleitende Dienstleistungen umfassen nun Prüfungen auf Algorithmus-Bias, Neugestaltung klinischer Arbeitsabläufe und sichere Cloud-Migration für sensible Patientendaten.
Geographische Analyse
Nordamerika Software-Consulting-Markt
Nordamerika führte 2025 mit einem Marktanteil von 27,55 %, gestützt durch hohe IT-Budgets von Unternehmen sowie ein dichtes Ökosystem aus Technologieanbietern und Hyperscale-Cloud-Anbietern. Die US-amerikanischen Consulting-Ausgaben nähern sich jährlich 400 Milliarden USD, wobei die Ausgaben für Advanced Analytics im Jahr 2025 voraussichtlich um 11 % steigen werden. Kanada trägt durch Modernisierungsprojekte im öffentlichen Sektor und Digitalisierungsprojekte im Energiesektor wesentlich zum Wachstum bei.
APAC Software-Consulting-Markt
Asien-Pazifik ist die am schnellsten wachsende Region mit einem CAGR von 18,02 %. Die Technologieausgaben Indiens werden 2025 59 Milliarden USD erreichen, angetrieben durch staatliche Digitalinitiativen und die Modernisierung der Fertigung. Chinesische Unternehmen investieren stark in KI-gestützte Lieferketten und intelligente Fabriken, während südostasiatische Regierungen E-Services und Cybersicherheitsrahmen ausbauen, die externe Beratungskapazitäten erfordern. Japan und Südkorea halten die Dynamik durch fortschrittliche Fertigung und 5G-gestützte Anwendungen aufrecht.
Europa Software-Consulting-Markt
Europa verzeichnet eine stetige Expansion, die von Deutschland getragen wird, das etwa ein Viertel des regionalen Softwarewerts hält. Kleine und mittlere Unternehmen modernisieren ERP- und Customer-Experience-Plattformen, um global wettbewerbsfähig zu bleiben. Das EU-KI-Gesetz führt strenge Governance-Verpflichtungen ein und steigert die Beratungsnachfrage für Compliance-Bewertungen und prüfungsfähige KI-Architekturen. Die nordischen Länder behalten einen überproportionalen Einfluss dank exportorientierter Software-Ökosysteme und der frühen Einführung von Cloud-First-Strategien.

Regulatorisches Umfeld
Softwareberatungsprojekte werden zunehmend durch KI-, Datenschutz- und Vergabekontrollen geprägt, die regeln, wie Kundendaten in Cloud- und KI-Programmen behandelt werden. In den Vereinigten Staaten hat die General Services Administration (GSA) am 17. Juni 2026 eine vorgeschlagene GSAR-Klausel (552.239-7001) veröffentlicht, die sich auf Anforderungen zum Datenschutz für Large-Language-Model (LLM)-KI-Systeme im Rahmen der Bundesbeschaffung konzentriert und die Compliance-Anforderungen für Berater erhöht, die Modernisierung, Managed Services und KI-gestützte Workflows an staatliche Auftraggeber liefern.
In Europa treiben der EU AI Act und die damit verbundenen EU-Datenschutzregeln den Beratungsumfang in Richtung prüfungsbereiter KI-Architekturen, Transparenzkontrollen und Dokumentation für Hochrisiko-Anwendungsfälle, insbesondere in regulierten Branchen wie BFSI und Gesundheitswesen. Die Transparenzpflichten des EU AI Act gemäß Artikel 50(2), einschließlich Offenlegung und Wasserzeichen für bestimmte KI-Ausgaben, treten am 2. Dezember 2026 in Kraft und schaffen kurzfristige Nachfrage nach Umsetzungsunterstützung neben umfassenderen KI-Governance- und Risikomanagementprogrammen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Softwareberatung beginnt mit der Nachfragegenerierung und Deal-Strukturierung (Ausschreibungen, partnergeführte Chancen mit Hyperscalern und Anbietern von Unternehmenssoftware), gefolgt von Lösungsentwicklung und Delivery über Anwendungsmodernisierung, Cloud-Migration und Managed Services, Unternehmensintegration, Sicherheit sowie Daten und KI. Zu den Kernaktivitäten der Leistungserbringung zählen Discovery und Architektur, Aufbau und Integration, Test- und Release-Engineering (häufig via DevSecOps) sowie laufender Betrieb mit SLAs, während der Kundensupport Change Management, Schulungen und kontinuierliche Optimierung hinsichtlich Kosten, Leistung und Compliance umfasst.
Unterstützende Funktionen in der Kette umfassen Talentgewinnung und Schulung, Entwicklung von geistigem Eigentum und Beschleunigern, Beschaffung von Lieferanten und Subunternehmern (Cloud-Plattformen, SaaS- und ISV-Tools sowie Cybersicherheitsprodukte) sowie Governance für Qualität und Risiko. KI-zentrierte Arbeit bringt zudem eine klarere Rollentrennung entlang der Lieferkette (Modellentwickler, Systembetreiber, Systemintegratoren und Dienstleister) mit sich, was den Bedarf an vertraglichen Kontrollen, Datenverarbeitungsprozessen und Modellen gemeinsamer Verantwortung erhöht, wenn Berater Drittanbietermodelle, Branchenvorlagen und Plattform-Engineering in Kundenumgebungen einbetten.
Wettbewerbslandschaft
Der Markt für Software-Consulting weist eine moderate Fragmentierung auf. Accenture führt mit einem Umsatz von 67,2 Milliarden USD im Geschäftsjahr 2024, angetrieben durch ein Investitionsversprechen von 3 Milliarden USD in Partnerschaften mit generativer KI und Talente.[5]Julie Sweet, "Accenture meldet Ergebnisse für das vierte Quartal und das Gesamtjahr 2024," accenture.com Die Copilot-Zusammenarbeit des Unternehmens mit Microsoft unterstützt durchgängige Produktivitätslösungen in den Bereichen Finanzen, Lieferkette und Kundendienst.
Indische Großunternehmen stärken ihren Marktanteil auf der Grundlage kosteneffizienter globaler Lieferung. TCS erzielte im Geschäftsjahr 2025 einen Umsatz von 30,18 Milliarden USD und skaliert KI-Dienste durch seine proprietäre Cognitive Suite. Infosys erzielte im jüngsten Quartal 4,94 Milliarden USD und konzentriert sich auf KI-first-Transformation, Cloud-Modernisierung und ESG-Berichterstattungslösungen.
Strategische Akquisitionen prägen die Wettbewerbsdynamik. IBM übernahm Hakkoda, um die Snowflake- und Data-Engineering-Kompetenz zu vertiefen, was frühere Käufe von Accelalpha und Applications Software Technology für Oracle-Cloud-Beratung ergänzt. Cognizants geplanter Belcan-Deal im Wert von 1,3 Milliarden USD erweitert die Engineering-F&E-Fähigkeiten. Die Wirtschaftsprüfungs- und Beratungsunternehmen der Big Four investierten gemeinsam mehr als 4 Milliarden USD in KI-Werkzeuge, um Marktanteile gegenüber IT-Dienstleistern zu verteidigen.
Potenzielle Wachstumsfelder liegen in der Beratung zu quantensicherer Kryptographie, KI-Governance-Frameworks und vertikal ausgerichteten Großsprachmodell-Angeboten. Boutique-Unternehmen mit spezialisierten geistigen Eigentumsrechten und Beschleuniger-Assets bleiben attraktive Übernahmeziele, da große Akteure nach Differenzierung durch spezialisierte Fähigkeitspakete suchen.
Branchenführer im Software-Consulting
Capgemini
Accenture PLC
Cognizant
Deloitte
IBM Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Software-Consulting-Markt
- Accenture
- IBM
- Capgemini
- Cognizant
- Deloitte
- Infosys
- Tata Consultancy Services (TCS)
- Wipro
- HCLTech
- CGI
- Atos SE
- SAP Services
- Oracle Consulting
- EPAM Systems
- ThoughtWorks
- Booz Allen Hamilton
- NTT DATA
- DXC Technology
- Slalom
- Persistent Systems
- Globant
- KPMG
- PwC
- EY
- Bain and Co. (Digital practice)

Marktchancen und Zukunftsaussichten
KI-Governance und konforme Bereitstellung entwickeln sich zu einem eigenständigen Chancenbereich, da Unternehmen von Pilotprojekten zur Produktion übergehen und mit neuen Anforderungen an Transparenz, Datenverarbeitung und Modellrisiko konfrontiert sind. Die ab dem 2. Dezember 2026 geltenden Transparenzmaßnahmen des EU AI Act sowie die Aufmerksamkeit der US-Bundesbeschaffung für den Datenschutz bei LLMs (vorgeschlagene GSAR-Klausel 552.239-7001 der GSA vom 17. Juni 2026) erweitern die Nachfrage nach Beratung rund um Modelldokumentation, Security-by-Design, Datenherkunft und operative Kontrollen über Daten- und KI/ML-Beratung sowie Software-Sicherheitsberatung.
Eine weitere Chance ist die plattformgestützte Beratungsleistung, bei der Firmen wiederverwendbare Branchenvorlagen, Plattform-Engineering und Managed Services in modulare Angebote verpacken, die sowohl für konsolidierende Großunternehmen als auch für kostenbewusste Mid-Market-Käufer geeignet sind. Laufende hyperscaler-geführte Programme und Partnerschaften sowie der marktweite Wandel hin zu Hybrid- und Multi-Cloud-Architekturen schaffen weiterhin Spielraum für Beratungsunternehmen, die die Leistungserbringung über öffentliche Cloud-, On-Premise- und Edge-Umgebungen standardisieren können, während sie die Governance für Souveränität, Cybersicherheit und regulierte Datenverarbeitung aufrechterhalten.
Recent Industry Developments in Software-Consulting-Markt
- Juli 2026: Cognizant erweitert die Partnerschaft mit Google Cloud, um die Einführung von Unternehmens-KI mit Gemini Enterprise und Google Workspace zu beschleunigen. Die Zusammenarbeit beschleunigt die KI-gestützte Transformation für Großunternehmen durch die Integration von Gemini Enterprise in bestehende Cloud- und Kollaborationstools. Sie stärkt Cognizants KI-first-Services und plattformbasierte Leistungserbringung für Modernisierung im Unternehmensmaßstab.
- Juni 2026: Capgemini unterzeichnet einen mehrjährigen Vertrag mit HM Revenue and Customs (HMRC) zur Transformation der Kundenerfahrungsabläufe. Der Vertrag erweitert die digitale Transformation und den KI-Automatisierungsfußabdruck im öffentlichen Sektor bei Regierungsdiensten. Er erweitert den Umfang und die Fähigkeiten von Capgeminis Leistungserbringung im Regierungssektor.
- Juni 2026: Cognizant schließt die Übernahme von Astreya ab und erweitert damit die Fähigkeiten im Bereich KI-Infrastruktur und Managed Services. Die Übernahme vergrößert den Fußabdruck von Cognizant im Bereich KI-Infrastruktur und Managed Services. Sie verbessert den Umfang der Leistungserbringung für KI-gestützte Modernisierung und Cloud-native Programme.


Software-Consulting-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Softwareberatung Dienstleistungen Dritter, bei denen externe Spezialisten Software beraten, entwerfen, implementieren, integrieren und optimieren, damit Organisationen Geschäfts- und IT-Prozesse betreiben oder verbessern können.
Ausschluss vom Umfang: Diese Marktgrößenbestimmung schließt Umsätze aus verpackten Softwarelizenzen und laufender Softwarewartung, die als Produktgebühr und nicht als Beratungsleistung verkauft wird, aus.
Übersicht der Segmentierung
- Nach Servicetyp
- Anwendungsentwicklung und -modernisierung
- Integration von Unternehmenslösungen
- Cloud-Migration und verwaltete Dienste
- Softwaresicherheits-Consulting
- Daten- und KI/ML-Consulting
- Sonstige
- Nach Bereitstellungsmodell
- On-Premise
- Cloud
- Nach Endnutzer-Unternehmensgröße
- Großunternehmen
- Kleine und mittlere Unternehmen (KMU)
- Nach Endnutzerbranche
- BFSI
- Gesundheitswesen und Biowissenschaften
- Fertigung und Industrie
- Einzelhandel und E-Commerce
- Regierung und öffentlicher Sektor
- Telekommunikation und Medien
- Sonstige
- Nach Geographie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Russland
- Spanien
- Schweiz
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Malaysia
- Singapur
- Vietnam
- Indonesien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Nigeria
- Südafrika
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wird genutzt, um die Marktgrenzen festzulegen und einen verlässlichen Nachfragekontext aufzubauen, bevor die Modellierung beginnt. Wir beziehen uns typischerweise auf öffentliche und offizielle Quellen wie das U.S. Bureau of Labor Statistics, das U.S. Census Bureau, Eurostat, die OECD und Indikatoren der Weltbank, um Aktivitäten im IT-Dienstleistungssektor, Lohninflation und Signale für Unternehmensausgaben zu verstehen.
Die Desk Research wird anschließend erweitert durch Quellen wie Jahresberichte und Investorenpräsentationen, geprüfte Jahresabschlüsse, öffentliche Beschaffungsportale, Standards- und Richtlinienseiten von Regierungsbehörden sowie von Experten begutachtete Artikel, die Cloud-Migration, Anwendungsmodernisierung und Cybersicherheitsprioritäten behandeln. Wo hilfreich, nutzen wir zudem kostenpflichtige Abonnements für Unternehmensfinanzdaten und -analysen, Nachrichten und Finanzdaten, Patentdatenbanken sowie globale Verträge und Ausschreibungen, um Umsatzmix, Deal-Aktivität und Richtung der Technologieinvestitionen zu überprüfen. Die hier aufgeführten Quellen sind lediglich beispielhaft, und viele weitere Referenzen werden geprüft, um die im Modell verwendeten Eingaben zu erfassen, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärforschung wird genutzt, um Annahmen zu testen, die sich schwerer aus öffentlichen Daten ableiten lassen, insbesondere die Preisentwicklung, Auslastungsniveaus und das Verhältnis zwischen beratungsschwerpunktierten und umsetzungsintensiven Aufträgen. Wir sprechen mit Beratungsleitern, Delivery-Verantwortlichen und Projektmanagern in wichtigen Käuferregionen, damit Wachstumstreiber wie Cloud-Einführung, KI-bezogene Veränderungsprogramme und Modernisierungsrückstände in der endgültigen Marktgrößenbestimmung berücksichtigt werden.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 25% | CXOs: 13% | APAC: 45% |
| Mid-Tier: 57% | Funktions-/Bereichsleiter: 28% | EMEA: 32% |
| Kleinere Anbieter: 18% | Manager: 59% | Amerika: 23% |
Marktgrößenbestimmung & Prognose
Die Marktgrößenbestimmung beginnt mit einem Top-Down-Ansatz, bei dem IT-Dienstleistungsausgaben und Budgets für Änderungen an Unternehmenssoftware regional rekonstruiert und anschließend anhand von Annahmen zur Beratungsintensität für wichtige Transformationsthemen heruntergefiltert werden. Um das Modell praxisnah zu halten, stützen wir uns auf einen kleinen Satz von wiederholt überprüfbaren Eingaben, wie die Richtung der IT-Ausgaben von Unternehmen, Aktivitäten bei Cloud-Migration und Modernisierung, Verfügbarkeit und Kosten qualifizierter Arbeitskräfte, Entwicklungen bei den durchschnittlichen Abrechnungssätzen sowie den beobachteten Wandel hin zu mehrjährigen Transformationsprogrammen.
Diese Gesamtwerte werden anschließend mittels selektiver Bottom-up-Näherungen bestätigt, einschließlich stichprobenartiger Offenlegungen von Anbieterumsätzen, Kanal- und Partnerprüfungen sowie einfacher Volumen-mal-Durchschnittspreis-Logik für gängige Auftragstypen (zum Beispiel Implementierungsprogramme und Wellen der Anwendungsmodernisierung). Wo Bottom-up-Signale für kleinere Länder oder Nischenbranchen fehlen, wird die Lücke durch Peer-Markt-Proxying mit ähnlichen IT-Ausgabenprofilen und einer konservativen Auslastungsanpassung behandelt.
Für Prognosen wird eine Szenarioanalyse verwendet, die sich am erwarteten Tempo der Cloud-Einführung, der Nachfrage nach KI-Aktivierung und makroökonomischen Indikatoren orientiert, die diskretionäre IT-Projekte beeinflussen. Annahmen werden mit Interview-Eingaben überprüft, damit das Wachstum nicht nur historischen Verläufen folgt, sondern auch dem aktuellen Verhalten von Deal-Zyklen und Budgets entspricht.
Datenvalidierung & Aktualisierungszyklus
Die Modellergebnisse werden mit unabhängigen Signalen wie Einstellungstrends für Softwarerollen, öffentlichen Programmen für digitale Ausgaben und Kommentaren zum Beratungsauftragsbestand in Finanzberichten abgeglichen. Wenn das Modell von diesen Indikatoren abweicht, untersuchen wir dies durch eine schrittweise Überprüfung. Wirkt ein Wert unstimmig, wird die zugrunde liegende Annahme erneut getestet, und in manchen Fällen leiten wir eine Folgediskussion mit relevanten Befragten ein.
Vor der endgültigen Freigabe wird die Arbeit von einem weiteren Analysten überprüft, um zu bestätigen, dass Definitionen, Einheiten und Währungsbehandlungen über Regionen und Jahre hinweg konsistent sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Änderungen Preise, Nachfrage oder Lieferkapazität beeinflussen. Unmittelbar vor der Auslieferung erfolgt eine abschließende Prüfung, damit Kunden die aktuellste Sicht erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den Softwareberatungsmarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Softwareberatung unterscheiden sich häufig, weil die Dienstleistungsgrenze nicht einheitlich behandelt wird und weil Preis- und Auslastungsannahmen zu unterschiedlichen Zeitpunkten aktualisiert werden. Unterschiede können auch daraus entstehen, wie Unternehmen Währungen umrechnen und wie sie gemischte Delivery-Modelle für globale Programme behandeln.
Verpackte Softwarelizenzierung ist hier ausgeschlossen und liegt außerhalb des Anwendungsbereichs von Mordor Intelligence, selbst wenn sie im selben Anbietervertrag gebündelt ist, was erklärt, warum in anderen Veröffentlichungen höhere Zahlen auftreten. Eine weitere häufige Lücke besteht darin, dass manche Schätzungen nur Beratungsarbeit oder nur projektbasierten Umsatz erfassen, während andere Managed-Enhancement-Arbeit und Anwendungssupport hinzufügen, was den effektiven Nachfragepool und den impliziten Trend der durchschnittlichen Abrechnungssätze verändert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 380,26 Mrd. USD (2026) | |
| Fachzeitschrift A | 273,10 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und eine engere Interpretation, die sich eher auf projektgeführte Beratung konzentriert, mit begrenzter Klarheit darüber, ob Managed-Application-Enhancement- und langfristige Optimierungsarbeiten enthalten sind. |
| Regionale Beratungsgesellschaft B | 651,04 Mrd. USD (2032) | Erweitert den Umfang in der Praxis näher an breitere IT-Dienstleistungen, indem angrenzende Kategorien einbezogen und eine aggressive Preissteigerung angewendet werden, was den langfristigen Wert erhöht, auch wenn die Liefervolumina nicht im gleichen Tempo skalieren. |
Die Streuung in der Tabelle spiegelt hauptsächlich wider, was als Beratungsumsatz gezählt wird und wie weit angrenzende IT-Dienstleistungslinien in die Gesamtsumme einfließen dürfen. Indem die Eingaben an klare Nachfragesignale gebunden bleiben und wichtige Annahmen wie Abrechnungssätze, Auslastung und Programmdauer erneut überprüft werden, bleibt die Schätzung über Regionen und Jahre hinweg leichter nachvollziehbar und erklärbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Software-Consulting im Jahr 2026?
Die Marktgröße im Software-Consulting beträgt im Jahr 2026 380,26 Milliarden USD.
Welche zusammengesetzte jährliche Wachstumsrate (CAGR) wird für den Markt bis 2031 erwartet?
Dem Markt wird eine Expansion mit einer CAGR von 16,08 % zwischen 2026 und 2031 prognostiziert.
Welche Servicelinie wächst am schnellsten?
Daten- und KI/ML-Consulting-Dienste verzeichnen mit 17,02 % die höchste CAGR, da Unternehmen intelligente Automatisierung und prädiktive Analysen priorisieren.
Welche Region weist die stärksten Wachstumsaussichten auf?
Der asiatisch-pazifische Raum führt das regionale Wachstum mit einer CAGR von 18,02 % an, getrieben durch Indiens steigende Technologieausgaben und Chinas Unternehmensmodernisierungsprogramme.
Warum ist die Abkündigung von SAP ECC für die Beratungsnachfrage relevant?
SAP stellt die reguläre Wartung für Business Suite 7 am 31. Dezember 2027 ein, und 70 % der Kunden haben noch nicht migriert, was einen Anstieg der S/4HANA-Beratungsprojekte erzeugt.
Seite zuletzt aktualisiert am:



