
Marktgröße und Marktanteil für lineare Bewegungssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 13.61 Milliarden US-Dollar |
| Marktgröße (2031) | 18.28 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.08 % |
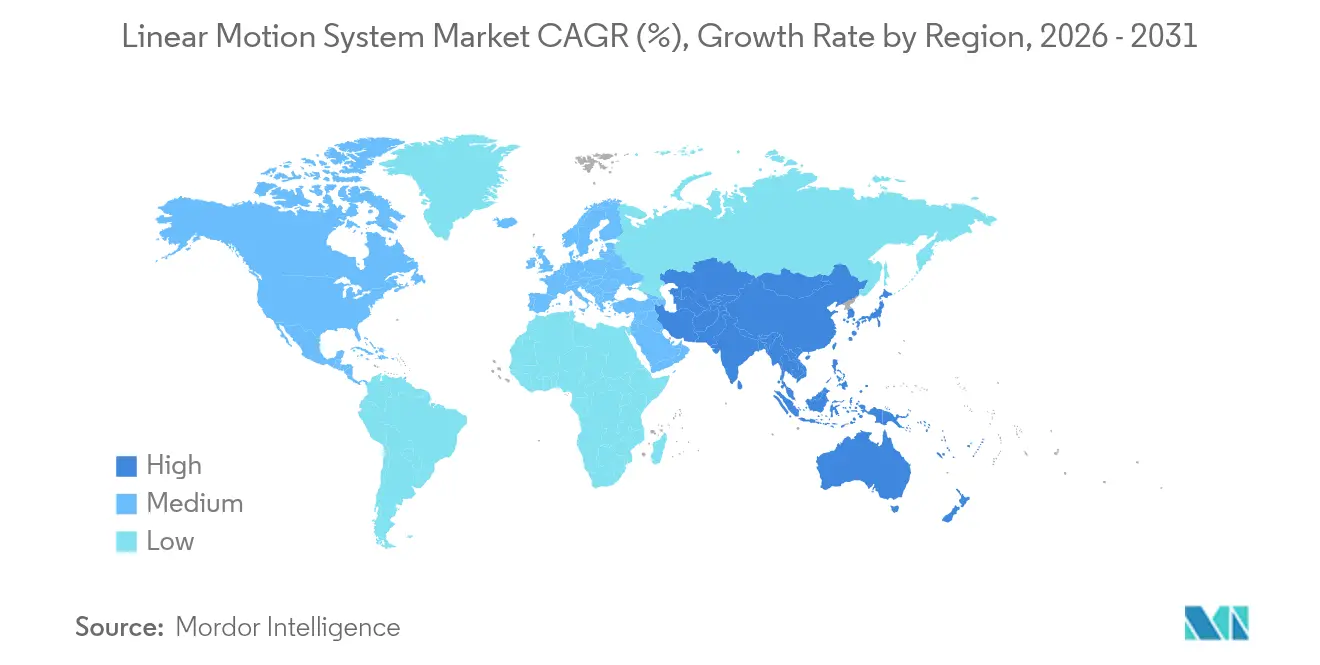
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
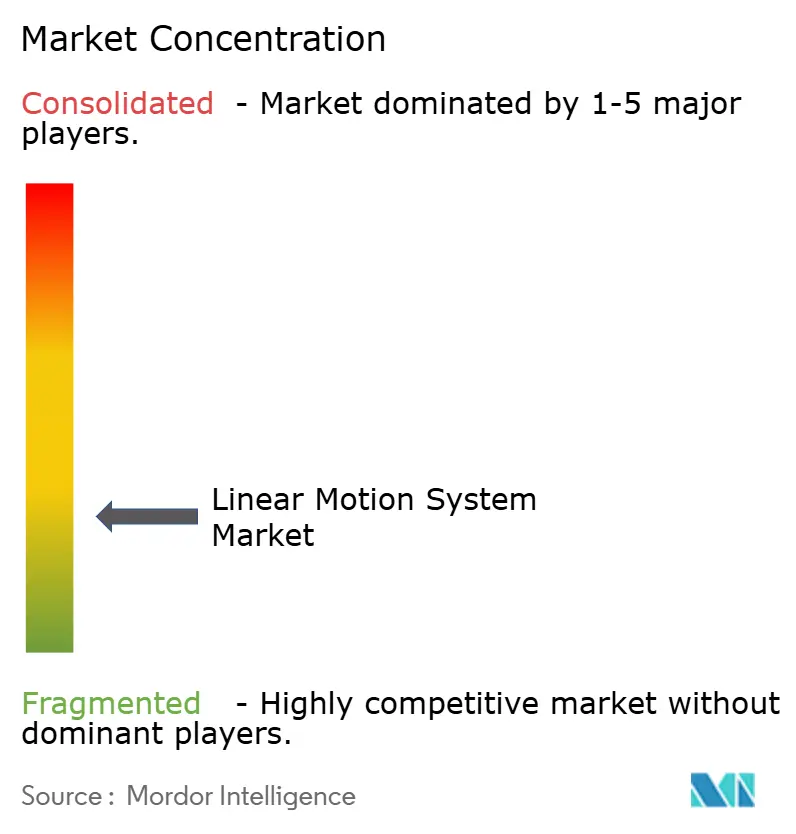
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für lineare Bewegungssysteme von Mordor Intelligence
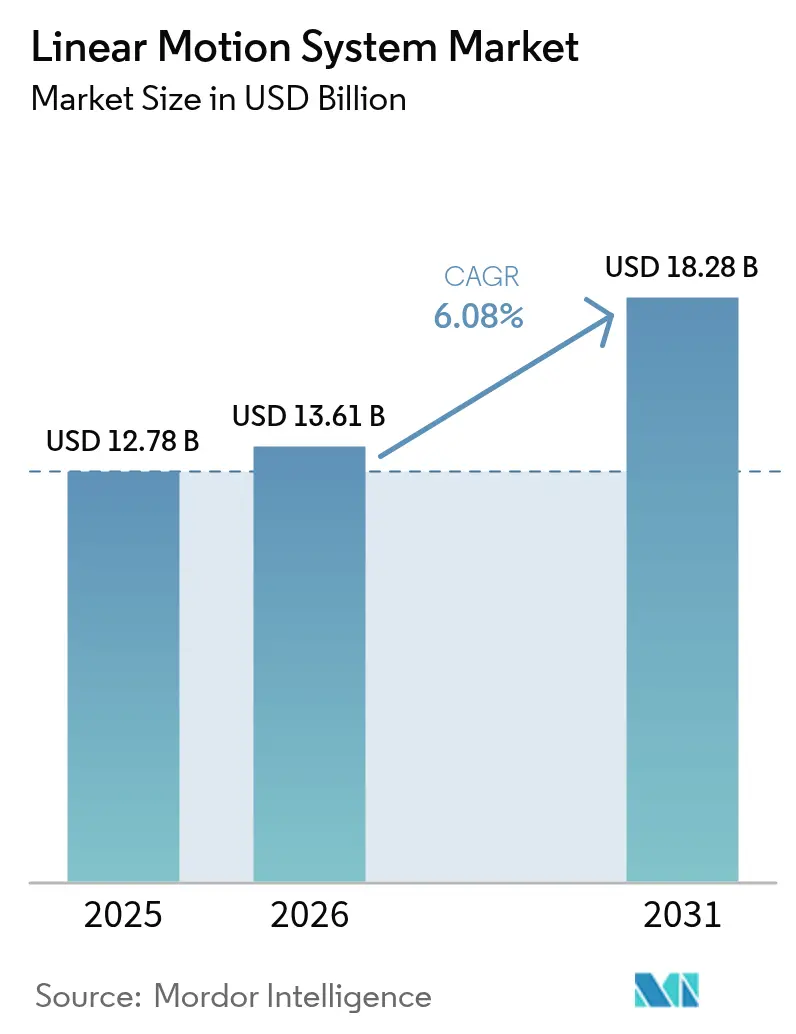
Die Marktgröße für lineare Bewegungssysteme wird für 2026 auf USD 13,61 Milliarden geschätzt und soll bis 2031 USD 18,28 Milliarden erreichen, was einem Wachstum mit einer CAGR von 6,08 % zwischen 2026 und 2031 entspricht. Der Wandel von pneumatischen und hydraulischen Plattformen hin zu elektromechanischen und Direktantriebsarchitekturen beschleunigt sich, da Anlagenleiter eine höhere Positionswiederholgenauigkeit, niedrigere Lebenszykluskosten und eine nahtlose Industrie-4.0-Konnektivität anstreben. Mehrachsige Plattformen dominieren umsatzmäßig, da komplexe Werkzeugmaschinen- und Halbleiterbühnen eine synchronisierte X-Y-Z-Bewegung erfordern, während Direktantriebstopologien aufgrund ihres wartungsfreien Betriebs und ihrer Energieeinsparungen Marktanteile gewinnen. Die Komponenteninnovation entwickelt sich hin zu randintelligentem Steuerungen, die Echtzeit-Diagnose und Trajektorienoptimierung integrieren, während Fortschritte bei Linearführungen und Miniaturaktuatoren den Einsatz in Reinräumen in der Halbleiter- und Medizingerätebranche unterstützen. Hersteller verkürzen zudem die Inbetriebnahmezyklen durch modulare, softwaredefinierte Bewegungsstacks, die digital neu konfiguriert werden können, wenn sich Produktlebenszyklen verkürzen.
Wichtigste Erkenntnisse des Berichts
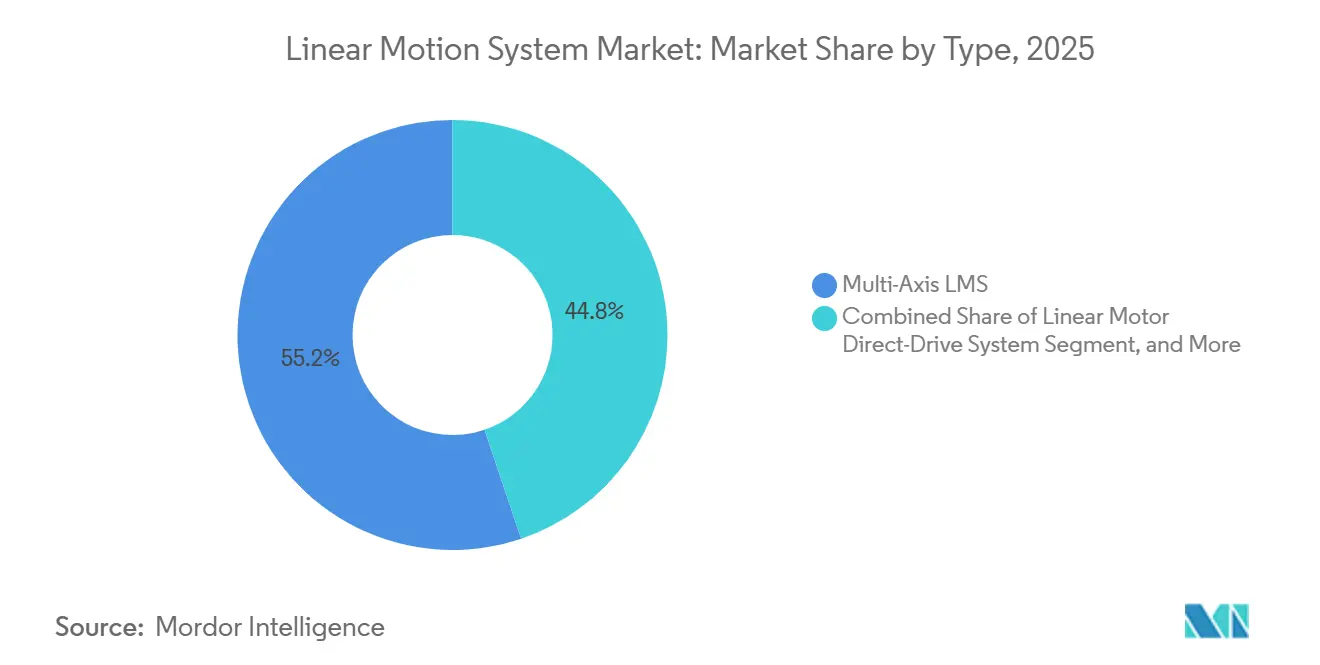
- Nach Typ hielten mehrachsige Plattformen im Jahr 2025 einen Marktanteil von 55,18 % am Markt für lineare Bewegungssysteme, während lineare Motor-Direktantriebssysteme bis 2031 voraussichtlich mit einer CAGR von 6,78 % wachsen werden.
- Nach Komponente entfielen im Jahr 2025 49,59 % des Umsatzes auf Linearführungen, während Steuerungen bis 2031 voraussichtlich mit einer CAGR von 6,96 % wachsen werden.
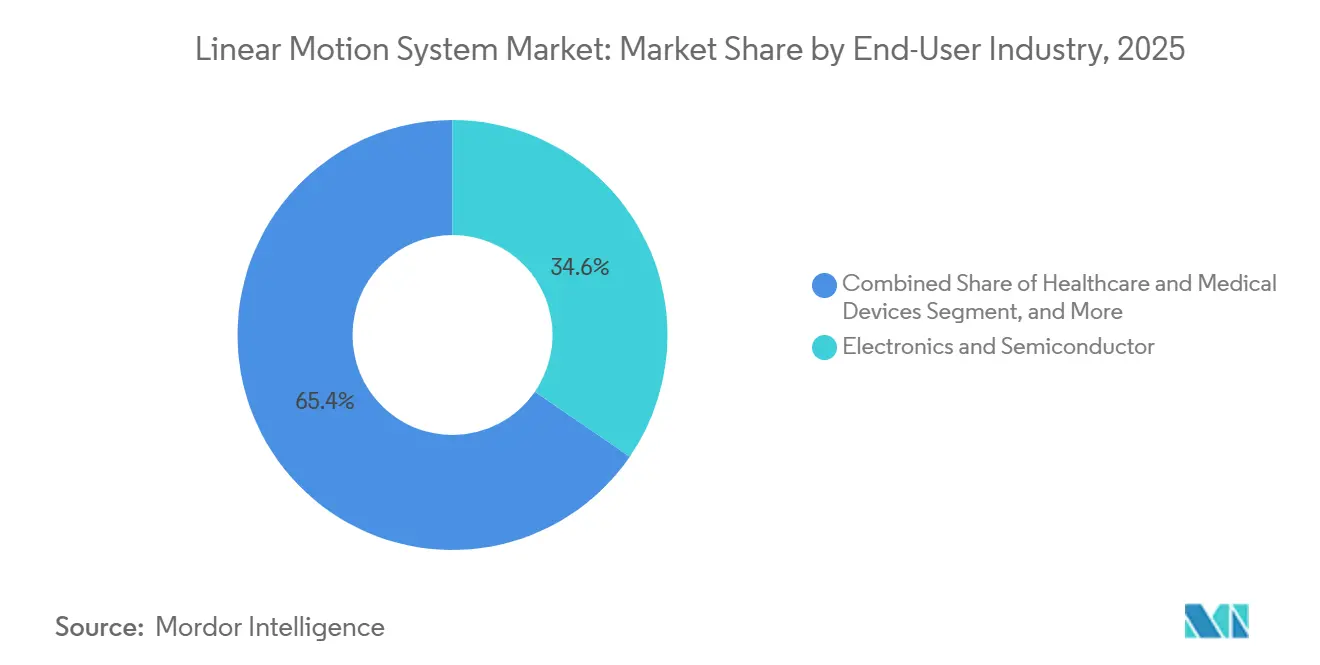
- Nach Endverbraucherbranche entfielen im Jahr 2025 34,59 % der Nachfrage auf die Elektronik- und Halbleiterfertigung, und das Gesundheitswesen wird voraussichtlich mit einer CAGR von 6,55 % wachsen – dem schnellsten Wachstum aller Branchen bis 2031.
- Nach Anwendung entfielen im Jahr 2025 32,33 % der Installationen auf die Materialhandhabung, während Robotik und kollaborative Roboter mit einer CAGR von 7,01 % bis 2031 führend sein werden.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 einen Anteil von 46,84 % an den weltweiten Lieferungen, und Südamerika wird voraussichtlich mit einer CAGR von 6,84 % über 2026–2031 wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigte Einführung der Industrie-4.0-Automatisierung | +1.80% | Global, mit Schwerpunkt in Deutschland, Japan, den Vereinigten Staaten und Südkorea | Mittelfristig (2–4 Jahre) |
| Wachsender E-Commerce fördert automatisierte Lagerhaltung | +1.20% | Nordamerika und Europa als Kernmärkte, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Steigender Bedarf an Präzision in der Halbleiter- und Elektronikindustrie | +1.40% | Asiatisch-pazifischer Raum als Kernmarkt (Taiwan, Südkorea, Japan), Ausstrahlungseffekte auf die Vereinigten Staaten und Europa | Langfristig (≥ 4 Jahre) |
| Nachfrageschub nach miniaturisierten wartungsfreien linearen Bewegungssystemen in Diagnosegeräten | +0.90% | Nordamerika und Europa, aufkommend in Indien und China | Mittelfristig (2–4 Jahre) |
| Nachhaltige flexible Verpackungsformate mit Anforderungen an hochpräzise Bewegung | +0.60% | Global, frühe Gewinne in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Rückverlagerungsanreize für Reinraumlinien in der Medizingeräteherstellung | +0.70% | Vereinigte Staaten, Deutschland, Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigte Einführung der Industrie-4.0-Automatisierung
Industrieführungskräfte erzielen messbare Gewinne durch die Digitalisierung der Produktion. Anlagenaufrüstungen, bei denen Pneumatikzylinder durch elektromechanische Aktuatoren ersetzt werden, bieten Sub-Mikrometer-Rückmeldung, ermöglichen Over-the-Air-Updates und reduzieren die Inbetriebnahmezeit um bis zu 40 %. Randfertige Bewegungssteuerungen hosten jetzt Linux-basierte App-Ökosysteme, die Firmware- und Digitaler-Zwilling-Daten direkt an den Shopfloor übertragen. Diese Fähigkeiten verkürzen die Umrüstintervalle, wenn Produktchargen kleiner werden, und ermöglichen die automatische Erstellung von Wartungsplänen auf Basis von Live-Sensordaten. Infolgedessen ist der Markt für lineare Bewegungssysteme zunehmend an Industrie-4.0-Investitionszyklen gebunden und nicht mehr an traditionelle Investitionsbudgets für Kapitalanlagen.
Wachsender E-Commerce fördert automatisierte Lagerhaltung
Fulfillment-Betreiber setzen vertikale Liftmodule, Shuttle-Systeme und mobile Roboter ein, um Versprechen zur Lieferung am nächsten Tag zu erfüllen. Jedes Teilsystem stützt sich auf hochzyklische Linearbühnen, die Behälter in Millisekunden positionieren. Die Vorteile bei der Flächennutzung sind überzeugend, da ein einziger automatisierter Lagerturm 929 m² statischer Regale ersetzen kann, während energieeffiziente Direktantriebsmotoren die Gesamtbetriebskosten über ein Jahrzehnt um bis zu 20 % senken. Da Drittlogistikanbieter ihre Netzwerke in Sekundärstädte ausweiten, werden kompakte, wartungsfreie Aktuatoren zu einer Kernspezifikation für neue Cross-Docking-Hubs.
Steigender Bedarf an Präzision in der Halbleiter- und Elektronikindustrie
Lithografieknoten unter 3 nm erfordern Waferbühnen, die Überlagerungsfehler unter einem einzelnen Nanometer halten können, während sie mit mehrfacher Erdbeschleunigung beschleunigen. Linearmotoren mit aktiver Wärmeverwaltung halten Spitzenkräfte über 10.000 N aufrecht, ohne zu deratieren, und beseitigen so Durchsatzengpässe in Extrem-Ultraviolett-Scannern. Im asiatisch-pazifischen Raum im Bau befindliche Fabs für fortschrittliche Chips bestellen Hunderte solcher Bühnen pro Standort und sichern so eine langfristige Nachfrage nach ultrapräzisen linearen Bewegungssystemen.
Nachfrageschub nach miniaturisierten wartungsfreien linearen Bewegungssystemen in Diagnosegeräten
Automatisierte Blutanalysatoren und Operationsroboter benötigen Aktuatoren mit einer Breite von nicht mehr als 50 mm, die partikelfreiim ISO-14644-Reinraum betrieben werden. Plug-and-Play-Module, die Motor, Antrieb und Sicherheitsschalter integrieren, vereinfachen die FDA-Designkontrolldokumentation und beschleunigen die Markteinführung neuer Instrumente. Pharmaunternehmen, die in kontinuierliche Fertigungslinien investieren, bevorzugen ebenfalls versiegelte, schmierungsfreie Linearmotoren, die das Kontaminationsrisiko eliminieren und elektronische Chargenprotokolle unterstützen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestition und ROI-Zyklus bei kundenspezifischen Systemen | -0.90% | Global, ausgeprägt in kostensensiblen Segmenten | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten Technikern für lineare Bewegungssysteme | -0.60% | Nordamerika und Europa akut, aufkommend im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Preisvolatilität bei Seltenerdmagneten | -1.10% | Global, Versorgung konzentriert in China | Langfristig (≥ 4 Jahre) |
| IEC-62443-Cybersicherheits-Compliance-Kosten für intelligente lineare Bewegungssysteme | -0.40% | Nordamerika und Europa, Ausbreitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Seltenerdmagneten
Permanentmagnet-Linearmotoren sind auf Neodym-Eisen-Bor-Legierungen angewiesen, doch China liefert mehr als 90 % des raffinierten Materials. Die Preise für Neodym-Praseodym-Oxid stiegen zwischen 2020 und 2025 um 243 %, und neue nicht-chinesische Projekte sehen sich mit höherer Kapitalintensität und strengeren Umweltgenehmigungen konfrontiert. Motorenhersteller, die Ferrit- oder Reluktanzalternativen evaluieren, müssen einen Kraftdichteverlust von 30 % in Kauf nehmen, was diese Optionen auf Niedrigdrehmomentanwendungen beschränkt und kurzfristige Diversifizierungsbemühungen einschränkt.
Hohe Anfangsinvestition und ROI-Zyklus bei kundenspezifischen Systemen
Etwa ein Viertel der Neuinstallationen erfordert maßgeschneiderte Hublängen, Dichtungen oder Montageflansche, was die Stückpreise um 40 %–60 % über die Katalognormen treibt. Direktantriebsbühnen können sich bei hohen Betriebszyklen in nur drei Jahren amortisieren, doch kleine und mittlere Fabriken mit engen Investitionsbudgets verschieben Aufrüstungen oft und bevorzugen schrittweise pneumatische Lösungen. Leasing- und As-a-Service-Modelle entstehen, aber die Akzeptanz außerhalb der Logistik bleibt begrenzt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Direktantriebstopologien gewinnen an BedeutungLineare Motor-Direktantriebsplattformen werden voraussichtlich mit einer CAGR von 6,78 % wachsen – dem höchsten Wert unter den Typkategorien –, da sie die Ausfallzeiten für vorbeugende Wartung drastisch reduzieren und den Energieverbrauch um bis zu 30 % senken. Mehrachsige Baugruppen machen immer noch mehr als die Hälfte des Umsatzes von 2025 aus, angetrieben durch Werkzeugmaschinen-Portale und Halbleiterhandler, die koordinierte Bewegung benötigen. Einachsige Systeme erfüllen einfache Pick-and-Place-Aufgaben, bei denen Kosten und Geschwindigkeit die Sub-Mikron-Genauigkeit überwiegen.[1]PBC Linear, "Fallstudie zum flexiblen Fertigungssystem," pbclinear.com
Riemengetriebene Bühnen bleiben die bevorzugte Lösung für Hübe über 10 m bei moderaten Lasten, während Kugelgewindetrieb-Aktuatoren Schubkraft und Preis für die allgemeine Industrieautomatisierung ausbalancieren. Der Markt für lineare Bewegungssysteme weist eine vielfältige Topologienachfrage auf, da Anwender die Architektur an Taktrate, Genauigkeit und Umgebungsbedingungen anpassen. Hersteller bewerten bei der Auswahl einer Topologie zunehmend Sicherheitszertifizierung, Gesamtkosten und Digitaler-Zwilling-Bereitschaft neben der mechanischen Leistung.


Nach Komponente:
Steuerungen integrieren RandintelligenzSteuerungen werden voraussichtlich mit einer CAGR von 6,96 % schneller wachsen als andere Komponenten, da Randmodule jetzt Schwingungsunterdrückung, adaptive Vorschubregelung und Zustandsüberwachung übernehmen, die früher separate Hardware erforderten. Die Marktgröße für lineare Bewegungssysteme im Bereich Linearführungen entsprach im Jahr 2025 fast der Hälfte des Umsatzes, dank ihrer Allgegenwart in Werkzeugmaschinen und Verpackungszellen.
Linearlager, Aktuatoren und Motoren entwickeln sich hin zu bürstenlosen Permanentmagnetdesigns, die die Lebensdauer verlängern und die thermische Stabilität verbessern. Kugelgewindetriebe und Trapezgewindetriebe bieten nach wie vor ein mechanisches Übersetzungsverhältnis von 5:1 bis 50:1, treten aber Präzisionsnischen an Direktantriebsmotoren ab. Kabelketten, Endlagensensoren und Schmiermittelkartuschen vervollständigen die Systemstücklisten, und Schnellverbindungsschnittstellen verkürzen die Installationszeit.
Nach Endverbraucherbranche:
Gesundheitswesen führt die Wachstumskurve anGesundheitsgeräte werden bis 2031 voraussichtlich mit einer CAGR von 6,55 % wachsen, da Krankenhäuser Diagnostik, Operationssäle und Apotheken automatisieren. Reinraumgeeignete Miniaturaktuatoren unterstützen diese Gewinne, indem sie Partikelabgabe eliminieren und die regulatorische Validierung erleichtern.
Elektronik- und Halbleiterfabs bleiben mit 34,59 % des Verbrauchs im Jahr 2025 der größte Nachfragepool, gefolgt von Automobillinien, die auf Batterie- und Modulbaugruppen umstellen. Metalle, Maschinenbau, Luft- und Raumfahrt sowie Lebensmittelverarbeitung setzen lineare Bewegung jeweils für spezialisierte Aufgaben ein, von der Metallumformung bis zur Nassverpackung.
Nach Anwendung:
Robotik und kollaborative Roboter stürmen voranRobotik und kollaborative Roboter werden voraussichtlich mit einer CAGR von 7,01 % das Anwendungswachstum anführen, da kollaborative Arbeitszellen kraftbegrenzte Linearbühnen erfordern, die sicher neben Bedienern betrieben werden können. Die Materialhandhabung macht bereits 32,33 % der Installationen im Jahr 2025 aus, was den weit verbreiteten Einsatz in Lagerhäusern und Palettierern widerspiegelt.
Werkzeugmaschinenspindeln, Etikettierköpfe, Pick-and-Place-Portale und Präzisionsprüfvorrichtungen stützen sich jeweils auf angepasste Linearachsen. Die Marktgröße für lineare Bewegungssysteme im Bereich Prüfplattformen wächst, da Null-Fehler-Mandate Hersteller dazu veranlassen, automatisierte Metrologie in jede Produktionsstufe zu integrieren.
Geografische Analyse
Markt für Linearbewegungssysteme in Nordamerika und im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum repräsentierte im Jahr 2025 46,84 % der weltweiten Lieferungen, getragen von Chinas Lieferkette für Seltene Erden und Japans Komponentenkompetenz. Subventionen im Rahmen des indischen produktionsgebundenen Anreizprogramms und der 230 Milliarden USD umfassende südkoreanische Halbleiter-Fahrplan werden die regionalen Bestellungen für hochpräzise Verfahrtische stärken. Nordamerika trug im Jahr 2025 rund 22 % des Umsatzes bei und profitierte von Montagelinien für Elektrofahrzeuge sowie von der Rückverlagerung der Medizintechnikproduktion, unterstützt durch aktuelle politische Anreize der USA. Die durch Nearshoring bedingten Kapitalzuflüsse nach Mexiko schlagen sich unmittelbar in der Nachfrage nach Aktoren für Automobil- und Elektronikwerke nieder, die Kunden in den Vereinigten Staaten beliefern.[2]Energieministerium der Vereinigten Staaten, "Bewertung kritischer Materialien," energy.gov
Markt für Linearbewegungssysteme in Europa und im Nahen Osten
Europa hatte im Jahr 2025 einen Anteil von rund 20 % der Installationen, wobei Deutschlands Industrie-4.0-Programm den Export von Werkzeugmaschinen trotz des Energiepreisdrucks aufrechterhält. Frankreichs Reindustrialisierungsinitiative modernisiert Verpackungs- und Pharmabetriebe mit Linearmotoren der nächsten Generation und Edge-Controllern. Der Nahe Osten, angeführt von Saudi-Arabien und den Vereinigten Arabischen Emiraten, entwickelt sich zu einem exklusiven Automatisierungszentrum, da staatliche Fördermittel die anfänglichen Investitionsausgaben für Greenfield-Fabriken ausgleichen.
Markt für Linearbewegungssysteme in Südamerika und Afrika
Für Südamerika wird bis 2031 das stärkste Wachstum mit einer CAGR von 6,84 % prognostiziert, da die brasilianische Automobilindustrie und argentinische Lebensmittelverarbeiter zur Eindämmung der Lohninflation automatisieren. Afrika bleibt in einem frühen Stadium, obwohl die südafrikanische Fahrzeugmontage und ägyptische Lebensmittelverarbeitungslinien eine beginnende Übernahme von Bewegungssteuerungstechnologie signalisieren. In allen Regionen stößt der Markt für Linearbewegungssysteme auf unterschiedliche Hürden hinsichtlich Zöllen, Fachkräften und Energiekosten, die den Technologieeinsatz prägen.

Regulatorisches Umfeld
Die Regulierung und Normenkonformität für Linearantriebssysteme konzentriert sich zunehmend auf Maschinensicherheit, softwaregestützte Funktionen und Umweltanforderungen im Zusammenhang mit elektromechanischen Antrieben und vernetzten Steuerungen. In der Europäischen Union ersetzt die Verordnung (EU) 2023/1230 (Maschinenverordnung) die Maschinenrichtlinie 2006/42/EG und enthält ausdrückliche Bestimmungen zu Softwaresicherheitsfunktionen und maschinellem Lernen in Maschinen. Der konsolidierte Text vom 29. Mai 2026 stärkt einen harmonisierten Rahmen, der Anbieter von intelligenten Linearachsen, Antrieben und Steuerungen betrifft, die auf dem EU-Markt in Verkehr gebracht werden.
In den wichtigsten Märkten richten Anbieter ihre Konstruktionen und Dokumentationen an funktionalen Sicherheits- und Steuerungssystemanforderungen wie IEC 61800-5-2 für Sicherheitsfunktionen von elektrischen Antriebssystemen mit einstellbarer Drehzahl, EN ISO 13849-1 für sicherheitsbezogene Teile von Steuerungssystemen und IEC 61508 für die funktionale Sicherheit elektrischer/elektronischer Systeme aus. Der Marktzugang für elektronische und elektromechanische Bewegungskomponenten erfordert zudem die Einhaltung von Umwelt- und Chemikalienvorschriften, insbesondere der EU-RoHS 3 (2015/863), REACH und der WEEE-Verpflichtungen für betroffene elektrische/elektronische Geräte, was die Materialauswahl, Produktkennzeichnung und Praktiken zur Entsorgung am Ende der Lebensdauer entlang globaler Lieferketten prägt.
Wettbewerbslandschaft
Die fünf größten Anbieter Bosch Rexroth, THK, Hiwin, NSK und Parker Hannifin hielten zusammen etwa 40 % des Umsatzes im Jahr 2025 und bilden ein moderat konzentriertes Feld. Jedes Unternehmen betreibt vertikal integrierte Werke, die Führungen, Gewindetriebe, Aktuatoren und Steuerungen intern fertigen, um die Austauschbarkeit zu gewährleisten.[3]THK Co. Ltd, "LM-Führungsaktuator IoT-Aufrüstung," thk.com
Regionale Spezialisten wie Akribis Systems und Aerotech konzentrieren sich auf Halbleitermetrologie und Luft- und Raumfahrtinspektion, wo Mikron-Toleranzen Premium-Preise rechtfertigen. Die strategische Differenzierung konzentriert sich nun auf Digitaler-Zwilling-Pakete, IoT-fähige Zustandsüberwachung und modulare Bausätze, die die Inbetriebnahmezeit um bis zu 40 % verkürzen. Die Patentaktivität bei der Unterdrückung von Schubwelligkeit und der Magnetflussformung hat sich seit 2024 intensiviert, was auf ein Rennen zur Verbesserung dynamischer statt statischer Kennzahlen hindeutet.
Wachstumsbereiche mit ungenutztem Potenzial umfassen Aktuatoren für kollaborative Roboter mit integrierter Drehmomentsensorik sowie versiegelte, schmierungsfreie Einheiten für FDA-regulierte Reinräume. Softwaredefinierten Bewegungs-Startups gelingt es, Hardware und Steuerungslogik zu entkoppeln, sodass Endanwender Komponenten verschiedener Anbieter kombinieren und dabei synchronisierte Trajektorien aufrechterhalten können, was traditionelle geschlossene Ökosysteme herausfordert.
Marktführer im Bereich lineare Bewegungssysteme
-
Bosch Rexroth AG (Robert Bosch GmbH)
-
Schneeberger Group
-
Ewellix AB (Schaeffler Group)
-
Hiwin Corporation
-
Thomson Industries Inc. (Regal Rexnord Corporation)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Linearbewegungssysteme
- Bosch Rexroth AG
- THK Co. Ltd
- Hiwin Corporation
- Schneeberger Group
- NSK Ltd
- Nippon Bearing Co. Ltd
- Thomson Industries Inc. (Regal Rexnord Corporation)
- The Timken Company
- Rockwell Automation Inc.
- Parker Hannifin Corporation
- HepcoMotion Inc.
- Ewellix AB
- Rollon S.p.A.
- SKF AB
- Schneider Electric Motion USA Inc.
- PBC Linear Inc.
- Altra Industrial Motion Corp.
- Akribis Systems Pte Ltd
- Aerotech Inc.
- Lintech Corporation

Marktchancen und Zukunftsaussichten
Die Weißraumchance vergrößert sich, da Endnutzer pneumatische und hydraulische Zylinder durch elektromechanische Aktuatoren ersetzen, um Wiederholgenauigkeit, Diagnosefähigkeit und Integration in digitale Produktionssysteme zu verbessern, was mit der im Bericht beschriebenen Verschiebung hin zu Direktantrieben und edge-intelligenter Steuerung übereinstimmt. Schaeffler (Ewellix) stellte zusätzliche EMA-Serien-Varianten elektromechanischer Aktuatoren für industrielle und medizinische Anwendungen vor, während Yaskawa im Rahmen seines Vision-2035-Plans KI-integrierte i3-Mechatronics hervorhob, was die Nachfrage nach Steuerungen und Bewegungsplattformen verstärkt, die Daten für vorausschauende Wartung und softwaredefinierte Abstimmung bereitstellen.
Die Verfügbarkeit von Lieferungen und die Lokalisierung deuten ebenfalls auf eine Chance für Linearführungen, Lager und Aktuator-Unterbaugruppen hin, während OEMs sich mit langen Lieferzeiten und Handelspolitik-Risiken auseinandersetzen. Die Kundenpräferenz für regionale Versorgungsresilienz und schnellere Lieferung spiegelt sich in Kapazitätsmaßnahmen wider, die 2026 genannt wurden, darunter der Ausbau der Automatisierungs- und lokalen Produktionsinfrastruktur durch igus und die Kapazitätssteigerung von Thomson Industries an seinem Standort in Radford, Virginia. Auf Anwendungsebene spezifizieren hochtaktige automatisierte Lager- und Robotikzellen schnellere Linearachsen und stärker sensorisierte Komponenten zur Überwachung von Vibration, Temperatur und Schmierung, was die Premiumisierung integrierter, zustandssensitiver Linearantriebsmodule unterstützt.
Recent Industry Developments in Markt für Linearbewegungssysteme
- April 2026: Schaeffler (Ewellix) stellte auf der Hannover Messe 2026 die elektromechanischen Linearaktuatoren EMA-50 und EMA-60 vor, die den Ersatz von Hydraulik- und Pneumatikzylindern in Industrie- und Mobilmaschinen zum Ziel haben. Die Einführung spiegelt den Wettbewerbsdruck hin zu elektrifizierter, wartungsreduzierter Betätigung wider und erweitert die Optionen für OEMs, die auf elektromechanische Architekturen über mehrere Maschinenplattformen hinweg standardisieren.
- Oktober 2025: Schneeberger stellte eine neue PULSE PRO-Käfigtechnologie für Linearführungen vor, die sich auf Leistungsverbesserungen für anspruchsvolle Werkzeugmaschinen- und Präzisionsautomatisierungsumgebungen konzentriert. Das Update unterstützt Anwendungen mit höherer Belastung, bei denen Zuverlässigkeit und das dynamische Verhalten von Führungselementen die Betriebszeit und die Gesamtbetriebskosten beeinflussen.
- November 2024: Parker Hannifin übernahm Precision Motion Industries für 280 Millionen USD und erweiterte damit seine Position im Bereich präzisionsmechanischer Bewegungskomponenten für medizinische Anwendungen und Miniaturaktuatoren. Der Deal vergrößerte Parkers Produkt- und Engineering-Fußabdruck in regulierten und hochpräzisen Endmärkten, die zunehmend kompakte, reinraumtaugliche Linearantriebslösungen verlangen.


Markt für Linearbewegungssysteme Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt für Linearantriebssysteme umfasst für diese Größenbestimmung Produkte und Unterbaugruppen, die eine gesteuerte geradlinige Bewegung in industriellen und kommerziellen Anlagen erzeugen, sowie die zentralen unterstützenden Teile, die Positionierung, Führung und Antrieb ermöglichen.
Ausschlüsse des Umfangs: Wir schließen rein manuelle Linearschlitten ohne motorisierte oder gesteuerte Bewegung aus, und wir schließen auch breit angelegte Fabrikautomatisierungsdienstleistungen aus, die nicht als Linearantriebshardware verkauft werden.
Übersicht der Segmentierung
-
Nach Typ
- Einachsiges lineares Bewegungssystem
- Mehrachsiges lineares Bewegungssystem
- Riemengetriebenes lineares Bewegungssystem
- Kugelgewindetrieb-lineares Bewegungssystem
- Linearer Motor-Direktantrieb
-
Nach Komponente
- Aktuatoren und Motoren
- Linearführungen
- Linearlager
- Steuerungen
- Kugelgewindetriebe und Trapezgewindetriebe
- Sonstige Komponenten
-
Nach Endverbraucherbranche
- Automobil
- Elektronik und Halbleiter
- Fertigung, Metalle und Maschinenbau
- Luft- und Raumfahrt sowie Verteidigung
- Gesundheitswesen und Medizingeräte
- Lebensmittel und Getränke
- Logistik und Lagerhaltung
- Sonstige Endverbraucherbranchen
-
Nach Anwendung
- Materialhandhabung
- Werkzeugmaschinen
- Robotik und kollaborative Roboter
- Verpackung und Etikettierung
- Pick-and-Place
- Inspektion und Metrologie
- Sonstige Anwendungen
-
Nach Geografie
-
Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
-
Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
-
Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Übriges Europa
-
Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
-
Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
-
Afrika
- Südafrika
- Ägypten
- Nigeria
- Übriges Afrika
-
Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde genutzt, um die Marktgrenzen festzulegen, die Nachfragekarte zu erstellen und Referenzindikatoren zu sammeln, die jährlich überprüft werden können. Wir stützten uns auf öffentliche Quellen wie Fertigungsdaten des U.S. Census Bureau, Eurostat-Reihen zur Industrieproduktion, UN-Comtrade-Handelsstatistiken für relevante mechanische Komponenten sowie ISO- und IEC-Veröffentlichungen, die verdeutlichen, wie Bewegungskomponenten spezifiziert und getestet werden. Wir haben auch Patente über ein kostenpflichtiges Patentdatenbank-Abonnement überprüft, um zu verstehen, in welche Richtung sich Konstruktionen entwickeln (zum Beispiel die Einführung von Direktantrieben und die Steuerungsintegration), was zur Gestaltung der Eingabevariablen beiträgt.
Neben offiziellen Statistiken haben wir Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Fachpresseberichte verwendet, um Verschiebungen im Produktmix und die Exposition nach Endverwendung je Region zu verfolgen. Import- und Exportsignale wurden zudem durch ein kostenpflichtiges Abonnement einer Handelsdatenbank auf Sendungsebene unterstützt, wenn öffentliche Handelscodes zu breit gefasst waren, was hilft, eine Überzählung angrenzender Teile zu vermeiden. Die hier genannten Schreibtischquellen sind beispielhaft und nicht erschöpfend, und viele weitere öffentliche Dokumente wurden zur Datenerhebung, Überprüfung und Klärung verwendet.
Primärinterviews und Umfragen
Primärgespräche wurden mit Komponentenherstellern, Integratoren von Automatisierungsanlagen, Vertriebshändlern sowie Beschaffungs- und Engineering-Nutzern in wichtigen Endverbrauchsbranchen wie Werkzeugmaschinen, Robotik und Cobots, Materialtransport und Elektronikfertigung geführt. Eingaben wurden über APAC, EMEA und Amerika hinweg gesammelt, um regionale Preisgestaltungs- und Adoptionsmuster zu testen, und anschließend haben wir Annahmen wie den Mix aus riemengetriebenen und schraubengetriebenen Lösungen sowie typische Ersatzzyklen bestätigt. Wenn sich in den Schreibtischdaten Lücken zeigten, halfen uns die Befragten, konservative Bandbreiten zu wählen und die endgültigen Summen an realistische Installations- und Aufrüstungsaktivitäten anzupassen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 28% | CXOs: 16% | APAC: 51% |
| Mittleres Segment: 56% | Funktions-/Bereichsleiter: 26% | EMEA: 29% |
| Kleinere Akteure: 16% | Manager: 58% | Amerika: 20% |
Marktgrößenbestimmung & Prognose
Das Marktmodell geht von einer Top-Down-Betrachtung aus, bei der industrielle Produktion, Investitionen in Werkzeugmaschinen und Automatisierung sowie Handelsströme genutzt werden, um den wahrscheinlichen Nachfragepool für Linearantriebssysteme nach Region und wichtigen Endverwendungen zu rekonstruieren. Sobald diese Struktur steht, validieren wir die Summen mithilfe selektiver Bottom-Up-Näherungen, wie beispielsweise gemittelte Verkaufspreise multipliziert mit Sendungsproxys, Kontrollen der Vertriebskanäle und Überprüfungen der Umsatzexposition von Anbietern für wichtige Komponentengruppen. Das Modell wird nur angepasst, wenn die Kontrollen konsistent in eine Richtung weisen.
Einige wichtige Eingaben in diesem Markt umfassen Trends bei der Fabrikautomatisierung und Roboterinstallation, Produktionszyklen von Werkzeugmaschinen, Investitionsmuster im Bereich Halbleiter und Elektronik, die Anteilsverschiebung hin zu Direktantriebs-Linearmotoren bei Hochgeschwindigkeitsanwendungen und typische Ersatzzeitpunkte für Lager, Führungen und Schrauben in stark belasteten Umgebungen. Für Prognosen wird eine Szenarioanalyse verwendet, damit das Modell unterschiedliche Investitionszyklen in der Fertigung widerspiegeln kann, und anschließend werden die Annahmen anhand der Erwartungen der Befragten zu Lieferzeiten, Preisverhalten und Endmarktnachfrage verfeinert. Wo Bottom-Up-Belege für kleinere Anwendungen unvollständig sind, werden die Lücken durch verhältnisbasierte Zuweisungen geschlossen, die an beobachtete Endverwendungsaktivitäten angebunden sind, und dann anhand von Handels- und Produktionssignalen erneut überprüft.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in mehreren Durchgängen, damit offensichtliche Übertreibungen nicht unbemerkt bleiben. Wir vergleichen die Ergebnisse mit unabhängigen Indikatoren wie der Entwicklung der industriellen Produktion, Änderungen der Handelsrichtung und festgestellten Kapazitätserweiterungen, und anschließend werden Ausreißer überprüft, bis eine plausible Erklärung gefunden wird. Wenn sich eine wichtige Annahme verändert, etwa durch eine starke Veränderung der Automatisierungsausgaben oder eine Preisanpassung in einer wichtigen Komponentengruppe, kontaktieren wir die Befragten erneut, um zu bestätigen, ob es sich um eine vorübergehende oder strukturelle Veränderung handelt.
Vor der endgültigen Freigabe werden das Modell und die Annahmen von einem weiteren Analysten überprüft, und jede große regionale Abweichung wird durch eine Rückverfolgung zu den zugrunde liegenden Treibern hinterfragt. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse Nachfrage, Angebot oder Preise verändern. Unmittelbar vor der Lieferung wird eine abschließende Überprüfung durchgeführt, damit die Kunden die aktuellste verfügbare Sicht erhalten.
Vergleich der Marktgröße für Linearantriebssysteme von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Linearantriebssysteme stimmen nicht immer überein, auch wenn der Themenname gleich erscheint, da die Umfangsgrenzen unterschiedlich gezogen werden und die rechnerischen Eingaben nicht identisch sind. Die größten Unterschiede ergeben sich meist daraus, was als System im Gegensatz zu einer Komponente gezählt wird, welche Jahre als Ausgangspunkt behandelt werden und wie Preise gehandhabt werden, wenn sich der Produktmix ändert.
Handelsbewegungen bei relevanten mechanischen Teilen, Zyklen der industriellen Produktion und Signale zu Investitionsausgaben bei Endverwendungen sind die Belegpunkte, die verwendet werden, um den Wert von Mordor Intelligence für 2026 an einen definierten Hardware-Nachfragepool anzupassen, und dann folgt die Prognose demselben Umfang, während die Akzeptanz in automatisierungsintensiven Endverwendungen zunimmt. Viele andere Schätzungen erweitern die Grenze, indem sie angrenzende Elektronik zur Bewegungssteuerung einbeziehen oder breitere Automatisierungsplattformen mitzählen, was die Zahl erhöhen kann. Zusätzlich können Unterschiede daraus entstehen, dass eine aggressive Preisentwicklung verwendet wird, ein anderer Zeitpunkt für die Währungsumrechnung angewendet wird oder die Aufteilung zwischen riemengetriebenen, schraubengetriebenen und direktantriebenen Lösungen nicht mit echtem Feedback von Käufern und Anbietern validiert wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 13,61 Mrd. USD (2026) | |
| Branchenverlag A | 13,62 Mrd. USD (2026) | Verwendet eine andere Basisjahr-Abgrenzung und eine kürzere Komponentenliste nach Typ in der öffentlichen Zusammenfassung, was den erfassten Wert zwischen Bündeln auf Systemebene und eigenständigen Komponenten verschieben kann. |
| Globale Unternehmensberatung B | 12,63 Mrd. USD (2025) | Berichtet über ein benachbartes Jahr und scheint an manchen Stellen eine breitere Definition von Linearbewegung anzuwenden, wobei allein die Jahresverschiebung die Gesamtsumme verändert, wenn sich Preise und Automatisierungsinvestitionen von Jahr zu Jahr bewegen. |
Insgesamt betrachtet lässt sich die Streuung eher durch Grenzziehungs- und Zeitpunktentscheidungen erklären als durch Uneinigkeit darüber, dass der Markt wächst. Unser Ansatz bleibt nachvollziehbar, da jede regionale Gesamtsumme auf beobachtbare Nachfragesignale zurückgeführt wird, und anschließend werden Gegenprüfungen verwendet, um zu vermeiden, dass angrenzende Bewegungskategorien in dieselbe Zahl einfließen.


Im Bericht beantwortete Schlüsselfragen
Wie groß wird der globale Markt für lineare Bewegungssysteme bis 2031 sein?
Es wird prognostiziert, dass er bis 2031 USD 18,28 Milliarden erreichen wird.
Welche jährliche Wachstumsrate wird für lineare Bewegungssysteme zwischen 2026 und 2031 erwartet?
Für den Zeitraum 2026–2031 wird eine CAGR von 6,08 % prognostiziert.
Welcher Plattformtyp wächst am schnellsten?
Lineare Motor-Direktantriebssysteme werden am schnellsten wachsen und mit einer CAGR von 6,78 % zulegen.
Warum setzen Gesundheitsanwendungen lineare Bewegungstechnologie so schnell ein?
Krankenhäuser und Labore benötigen miniaturisierte, wartungsfreie Aktuatoren für Diagnostik und chirurgische Robotik, was eine CAGR von 6,55 % bei der Nachfrage im Gesundheitswesen antreibt.
Welche geografische Region wird bis 2031 das höchste Wachstum verzeichnen?
Südamerika wird voraussichtlich mit einer CAGR von 6,84 % wachsen, angeführt von brasilianischen und argentinischen Automatisierungsinvestitionen.
Wie konzentriert ist der Lieferantenwettbewerb bei linearen Bewegungssystemen?
Die fünf größten Anbieter kontrollieren etwa 40 % des globalen Umsatzes, was auf eine moderate Konzentration mit Raum für regionale Spezialisten hindeutet.
Seite zuletzt aktualisiert am:



