
Marktgröße und Marktanteil für Server-Betriebssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 24.14 Milliarden US-Dollar |
| Marktgröße (2031) | 36.03 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.34 % |
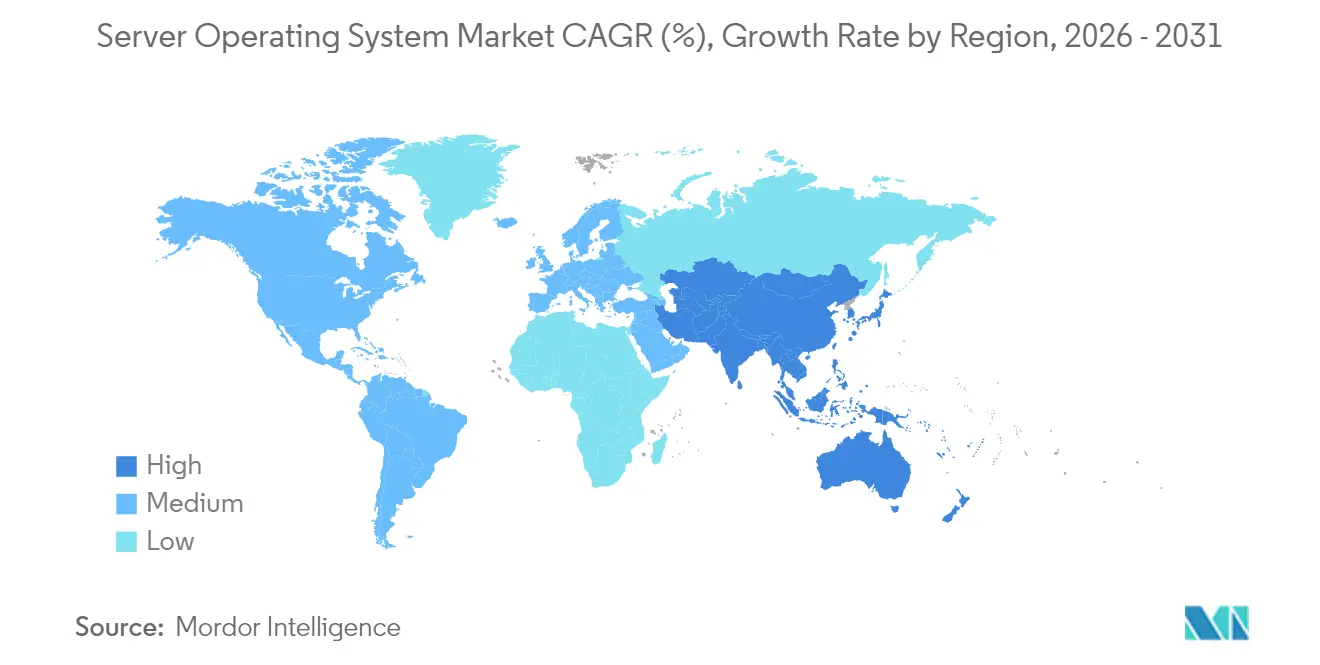
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
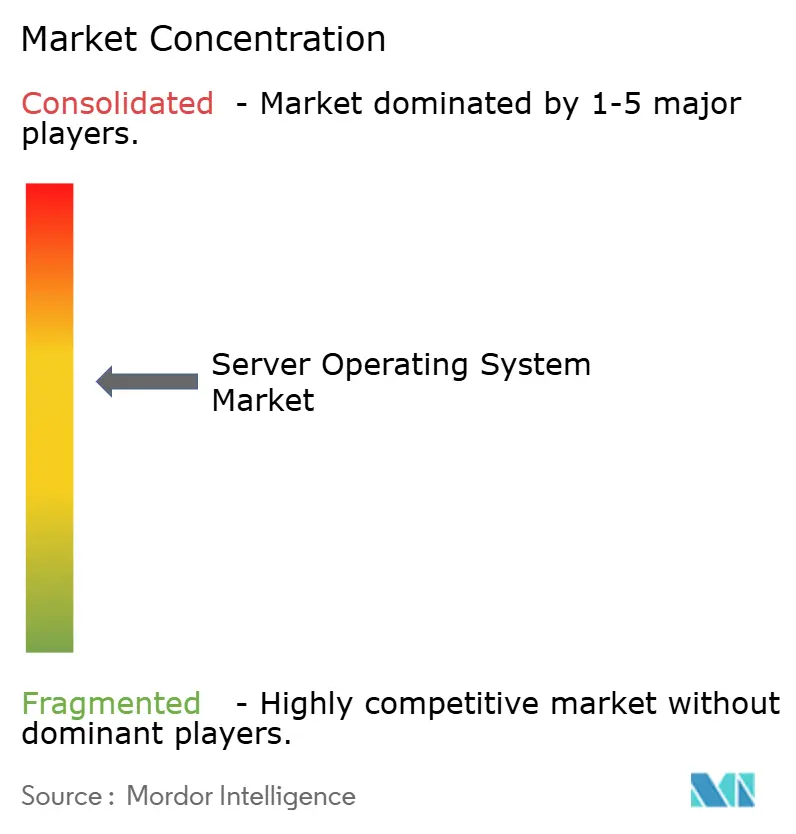
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Server-Betriebssystem-Markts durch Mordor Intelligence
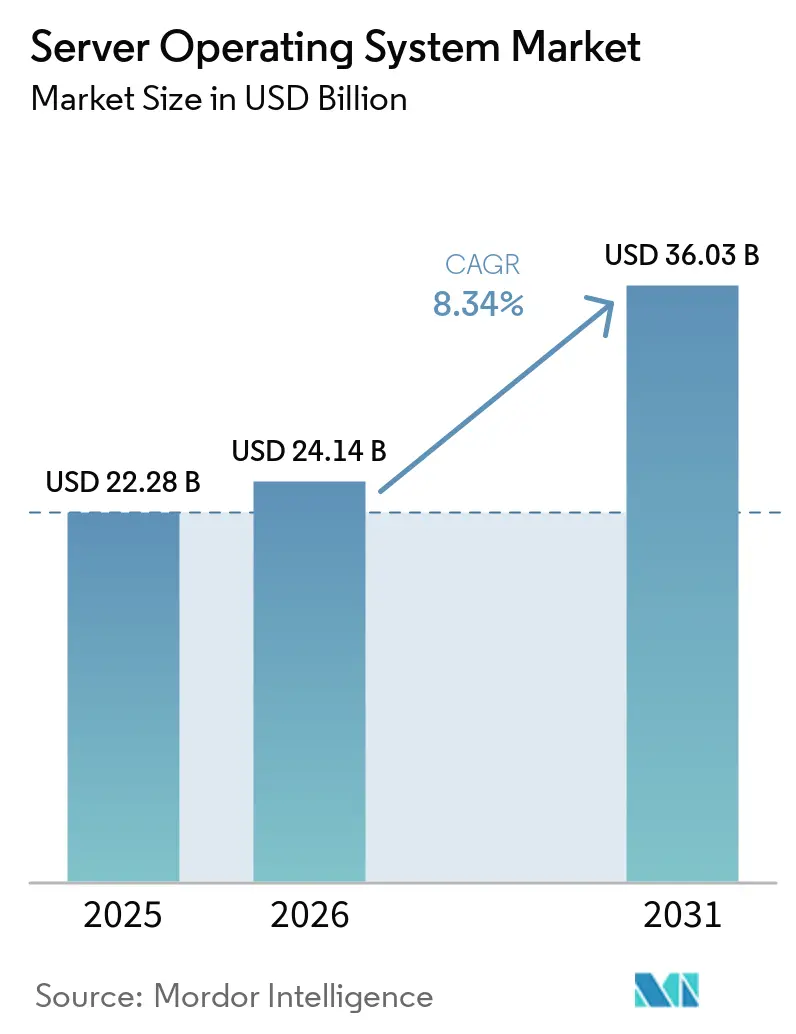
Die Marktgröße für Server-Betriebssysteme wird voraussichtlich von 22,28 Milliarden USD im Jahr 2025 auf 24,14 Milliarden USD im Jahr 2026 steigen und bis 2031 36,03 Milliarden USD erreichen, mit einer CAGR von 8,34 % über den Zeitraum 2026–2031.
Das Nachfragewachstum spiegelt die unternehmensweite digitale Transformation, weitverbreitete Cloud-First-Erneuerungszyklen und Workloads für künstliche Intelligenz wider, die zweckgebundene Betriebssystemfunktionen erfordern. [1] Anbieter-Roadmaps betonen hybrides Management, Container-Orchestrierung und energiebewusstes Scheduling, während Käuferprioritäten auf niedrigere Gesamtbetriebskosten, Hot-Patch-Sicherheit und Flexibilität bei Lizenzmodellen ausgerichtet sind. Die Expansion von Hyperscale-Rechenzentren, Edge-Ausbauten im Zusammenhang mit 5G sowie Anforderungen der Cyber-Versicherung stärken den strategischen Wert zukunftsfähiger Server-Plattformen. Der Wettbewerb verschärft sich, da kommerzielle Linux-Distributionen, Windows Server und neue ARM-optimierte Versionen darum konkurrieren, die nächste Phase des Server-Betriebssystemmarkts zu gestalten.
Wesentliche Erkenntnisse des Berichts
- Nach Bereitstellungsmodus entfielen im Jahr 2025 63,60 % des Umsatzes auf Cloud-Installationen, während Hybridumgebungen mit einer CAGR von 10,22 % bis 2031 am schnellsten wachsen.
- Nach Komponente entfiel im Jahr 2025 ein Umsatzanteil von 61,85 % auf Software; Services verzeichnen mit einer CAGR von 10,58 % das schnellste Wachstum, da Unternehmen Migrations- und Integrationsunterstützung suchen.
- Nach Lizenzmodell hielten kommerzielle proprietäre Angebote im Jahr 2025 einen Anteil von 39,10 %, während abonnementbasierte SaaS-Betriebssysteme bis 2031 mit einer CAGR von 9,82 % wachsen.
- Nach Typ führte Linux im Jahr 2025 mit einem Anteil von 44,25 %, und Windows weist aufgrund der Einführung von Windows Server 2025 die höchste CAGR von 9,62 % auf.
- Nach Serverarchitektur kontrollierten x86/x64-Plattformen im Jahr 2025 einen Marktanteil von 56,05 % im Server-Betriebssystem-Markt; ARM-basierte Server verzeichnen bis 2031 eine CAGR von 9,47 %.
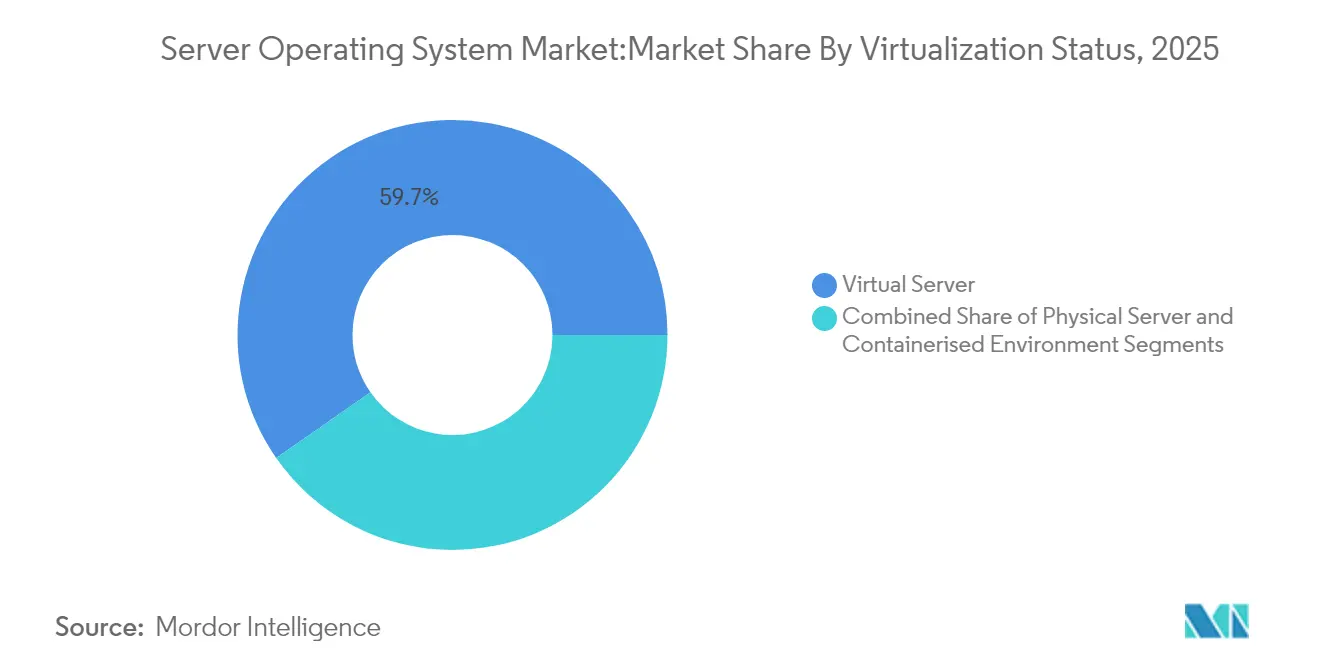
- Nach Virtualisierungsstatus entfielen im Jahr 2025 59,70 % der Marktgröße des Server-Betriebssystem-Markts auf virtuelle Maschinen, während containerisierte Bereitstellungen mit einer CAGR von 10,31 % steigen.
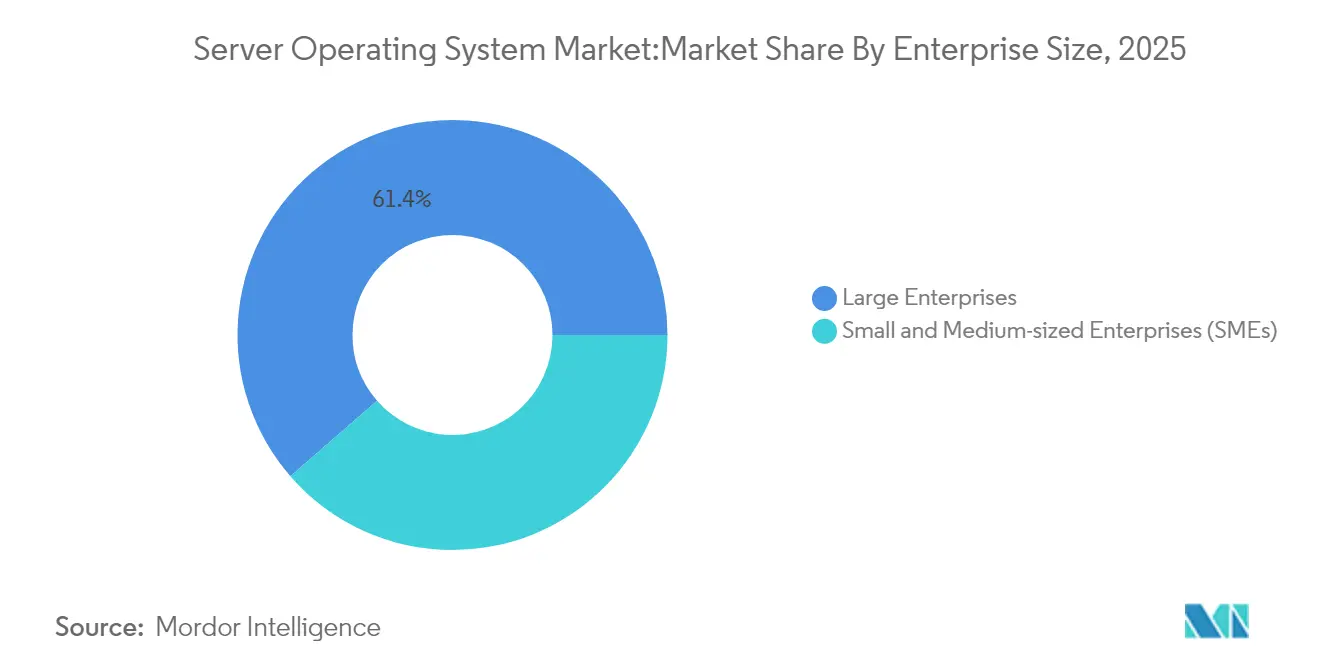
- Nach Unternehmensgröße generierten große Unternehmen im Jahr 2025 61,40 % des Umsatzes, während KMU mit einer CAGR von 10,74 % das schnellste Wachstum verzeichnen, da Managed Services die Einstiegshürden senken.
- Nach Branchenvertikale lieferte IT und Telekommunikation im Jahr 2025 einen Umsatzanteil von 27,55 %, während das Gesundheitswesen mit einer CAGR von 9,91 % aufgrund von Telemedizin- und KI-Workloads am stärksten wächst.
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 36,25 %, und der asiatisch-pazifische Raum verzeichnet dank umfangreicher Rechenzentrumsinvestitionen die höchste CAGR von 11,02 %.
- Microsoft, Red Hat und SUSE repräsentierten gemeinsam rund 54,70 % des kommerziellen Umsatzes im Jahr 2025, was auf eine moderate Konzentration im Server-Betriebssystem-Markt hindeutet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Cloud-First-Erneuerungszyklen für Unternehmen | +2.1% | Nordamerika und EU mit globaler Einführung | Mittelfristig (2–4 Jahre) |
| Aufbau von Hyperscale-Rechenzentren | +1.8% | Nordamerika führend, asiatisch-pazifischer Raum skalierend | Langfristig (≥ 4 Jahre) |
| Edge- und 5G-Micro-Rechenzentrum-Ausbau | +1.4% | Kernbereich asiatisch-pazifischer Raum, Spillover nach Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Proliferation von KI/ML-Workloads | +2.3% | Frühe Einführung in Nordamerika und China | Kurzfristig (≤ 2 Jahre) |
| Reifung von RISC-V-Server-Betriebssystem-Toolchains | +0.8% | Schwerpunkt asiatisch-pazifischer Raum, schrittweise Einführung in EU und Nordamerika | Langfristig (≥ 4 Jahre) |
| Härtung der Cyberversicherungs-Compliance | +1.2% | Nordamerika und EU, weltweite Ausbreitung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Cloud-First-Erneuerungszyklen für Unternehmen
Unternehmen modernisieren die Infrastruktur über den bloßen Hardwareaustausch hinaus und wählen Betriebssysteme, die Cloud-Parität vor Ort bieten. Windows Server 2025 bringt native Azure Arc-Integration und Hot-Patch-Updates, reduziert Ausfallzeiten und erleichtert die Workload-Mobilität (Microsoft Corporation). Der Gesundheitsdienstleister Kaleida Health prognostiziert jährliche Einsparungen von USD 5–10 Millionen durch Hypervisor-Konsolidierung und softwaredefinierte Infrastruktur. [2] Anbieter bedienen diese Anforderungen; Red Hat bietet nun Enterprise Linux AI auf Azure an, um die hybride KI-Bereitstellung zu vereinfachen (Red Hat). Unternehmen erwarten eine einzige Steuerungsebene, automatisiertes Lebenszyklusmanagement und planbare Kostenmodelle. Das Ergebnis ist eine anhaltende Nachfrage nach Lösungen, die Lizenzierung, Telemetrie und Sicherheit über Standorte mit mehreren Niederlassungen im Server-Betriebssystem-Markt hinweg harmonisieren.
Aufbau von Hyperscale-Rechenzentren
Cloud-Anbieter erhöhen weiterhin ihre Kapitalintensität; Microsoft hat USD 80 Milliarden für KI-fähige Einrichtungen eingeplant, während Google USD 75 Milliarden über denselben Horizont plant. Das Ausmaß treibt das Neudesign von Betriebssystemen voran, sodass Zehntausende von Knoten als ein einziger logischer Computer erscheinen. Leistungsbegrenzung, Silizium-Beschleuniger und Telemetrie-APIs sind auf Kernel-Ebene integriert, um jedes Kilowatt zu nutzen. Die Lagerung von Rechenleistung in diesem Umfang fördert neue Distributionen, die auf ARM und angepasstes Silizium zugeschnitten sind, und erweitert die adressierbare Basis des Server-Betriebssystem-Markts. Nuklear- und erneuerbare Energieallianzen unterstreichen den Kostendruck und machen energiebewusstes Scheduling im Betriebssystem zu einem Wettbewerbsvorteil.
Edge- und 5G-Micro-Rechenzentrum-Ausbau
Latenzempfindliche Anwendungsfälle verlagern Computing in Einzelhandelsgeschäfte, Mobilfunktürme und Fabrikhallen. Red Hats MicroShift verkleinert Kubernetes für lüfterlose Appliances, während SUSE Linux Enterprise Micro einen unveränderlichen Footprint für unbeaufsichtigte Standorte bietet. Hardware wie die GIGABYTE E-Serie wird mit diesen Betriebssystem-Builds kombiniert, um Anforderungen an niedrigen Stromverbrauch und einen breiten Temperaturbereich zu erfüllen. Betreiber fordern Zero-Touch-Provisionierung, Selbstheilung und sicheren Start. Mit zunehmender 5G-Abdeckung wird die Verkehrssteuerung zwischen Edge und Core von Echtzeit-Telemetrie abhängen, die auf der Betriebssystemebene integriert ist, und damit adressierbare Möglichkeiten im Server-Betriebssystem-Markt erweitern.
Proliferation von KI/ML-Workloads
GPU-Partitionierung, PCIe-Topologieerkennung und Hochbandbreiten-Speicher-Scheduling sind nun in gängigen Server-Betriebssystemen integriert. Windows Server 2025 unterstützt Live-GPU-Partitionierung, um mehrere virtuelle Maschinen pro GPU zu ermöglichen. AMD positioniert EPYC-Plattformen für den alltäglichen KI-Inferenzbetrieb und erfordert Kernel-Patches für gleichzeitiges NUMA und GPU. Kubernetes fügt elastische KI-Serving-Primitive hinzu. Betriebssysteme, die heterogene Beschleuniger abstrahieren, geben Unternehmen Flexibilität, treiben die KI-Akzeptanz tiefer in vertikale Märkte und fördern das Wachstum im gesamten Server-Betriebssystemmarkt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Migrations- und Ausfallkosten | -1.6% | Global, mit Schwerpunkt auf Großunternehmen | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Zero-Day-Schwachstellen | -1.1% | Weltweit, besonders akut in regulierten Branchen | Mittelfristig (2–4 Jahre) |
| Lizenzunsicherheit durch CentOS-Ende der Lebensdauer | -0.9% | Global, am stärksten bei kostenempfindlichen Nutzern | Kurzfristig (≤ 2 Jahre) |
| Vorschriften zur Energieeffizienz | -0.7% | EU führend, Nordamerika und asiatisch-pazifischer Raum folgen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Migrations- und Ausfallkosten
Die Migration unternehmenskritischer Workloads kann laut Hitachi Data Systems über USD 15.000 pro Terabyte kosten, wenn Tests, Mitarbeiterschulungen und Wartungsfenster einbezogen werden. Abhängigkeiten von Legacy-Anwendungen machen direkte Upgrades riskant und treiben einige Unternehmen zu Virtualisierungs-Wrappern. Der CentOS-Auslauf verdeutlichte das Risiko: 26 % der gescannten Linux-Server mussten innerhalb von Monaten ersetzt werden. Professionelle Dienstleistungen nehmen zu, da Unternehmen stufenweise Umstellungen suchen, die Betriebsunterbrechungen begrenzen. Kostensensibilität verlangsamt den kurzfristigen Wechsel und dämpft die Expansion des Server-Betriebssystem-Markts.
Zunehmende Zero-Day-Schwachstellen
Bedrohungsakteure nutzen neue Angriffsvektoren schneller aus, als Patch-Zyklen sie schließen können. Die Hot-Patch-Unterstützung in Windows Server 2025 reduziert Neustartfenster, doch vielen Branchen fehlt die automatisierte Validierung. Hardware-gestützte Isolierungsframeworks fügen Schichten hinzu, erhöhen aber auch die Komplexität. Compliance-Audits und Fragebogen von Versicherern verlängern die Betriebsabläufe. Sicherheitsaufwand belastet Budgets und kann Erneuerungspläne verschieben, was die Entwicklung des Server-Betriebssystem-Markts bremst.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
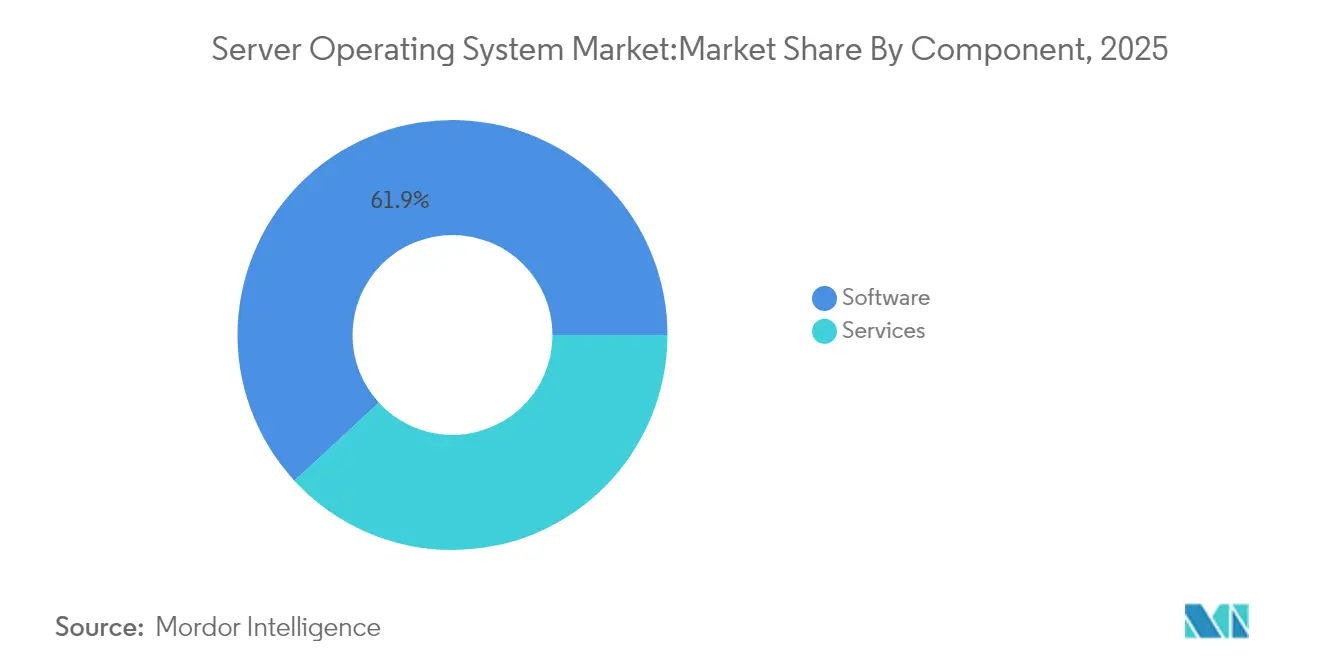
Services bewältigen IntegrierungskomplexitätSoftware dominierte im Jahr 2025 mit einem Umsatzanteil von 61,85 %, gestützt durch Abonnementlizenzen und kontinuierliche Update-Streams, und bleibt die wirtschaftliche Grundlage des Server-Betriebssystem-Markts. Unternehmen bevorzugen planbare Betriebsausgaben und direkte Anbindungen an Cloud-Konsolen, was den Anbieter-Lock-in stärkt, die Beschaffung jedoch vereinfacht. Anbieter integrieren Telemetrie, Richtlinien-Engines und Kostensteuerungsfunktionen, verwischen traditionelle Betriebssystemgrenzen und erweitern den Umsatzanteil. Services verzeichnen bis 2031 eine CAGR von 10,58 %, da hybride Systemlandschaften zunehmen. Migration von CentOS, Mainframe-Offload-Projekte und Edge-Ausbauten erfordern alle Beratungs-, Design- und Managed-Services-Leistungen. Anbieter entwickeln gebündelte Engagements, die Lizenzen, Optimierung und regulatorisches Mapping kombinieren. Da Betriebsumgebungen auf Multi-Cloud und Edge skalieren, werden spezialisierte Managed-Service-Angebote unverzichtbar und erhalten den Schwung des Server-Betriebssystem-Markts aufrecht.

Nach Lizenzmodell:
Abonnements verschieben die WirtschaftlichkeitKommerzielle proprietäre Lizenzen beanspruchten im Jahr 2025 einen Anteil von 39,10 %, was die Dominanz von Windows Server bei verzeichniszentrierten Workloads widerspiegelt. Abonnement-SaaS-Modelle verzeichnen jedoch mit einer CAGR von 9,82 % das stärkste Wachstum, da Unternehmen Investitionsausgaben gegen Pay-as-you-go-Utility eintauschen. Anbieter wie Red Hat verfeinern Kern- und Knoten-Tarife, die linear mit Workload-Peaks skalieren. Community-Distributionen verlieren nach dem Ende der Lebensdauer von CentOS 7 an Boden und leiten Produktionsnutzer zu unterstützten Varianten. Unternehmen nennen Compliance-Nachweise und Schadloshaltung als Rechtfertigung für bezahltes Linux. Die Entwicklung unterstreicht, wie nutzungsbasierte Preisgestaltung den Wert im Server-Betriebssystem-Markt zunehmend definiert.
Nach Typ:
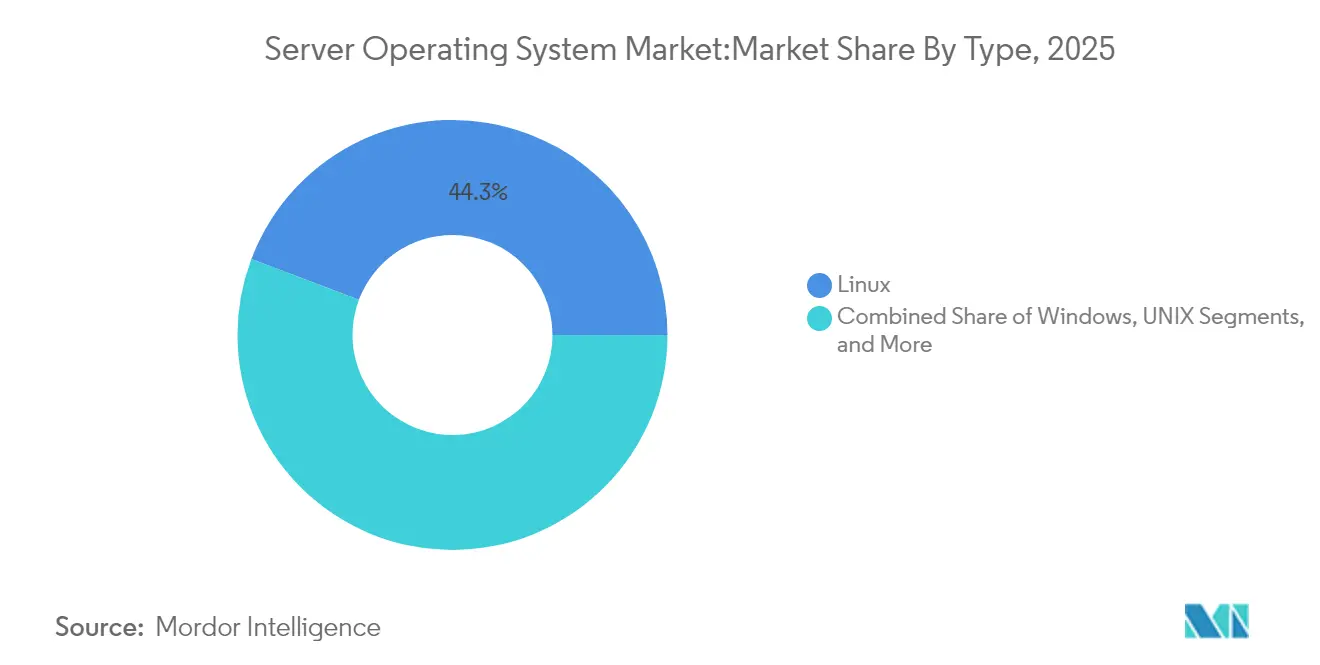
Linux erweitert die Anwendungsfall-BreiteLinux hielt im Jahr 2025 einen Anteil von 44,25 % aufgrund seiner Stärke bei Container-, Cloud- und HPC-Aufgaben. Windows genießt bis 2031 eine CAGR von 9,62 %, gestützt durch ARM64-Unterstützung und tiefe Azure-Integration. UNIX setzt seinen säkularen Rückgang fort, da proprietäre RISC-Hardware veraltet, obwohl Nischen in der Telekommunikationsabrechnung und im Finanzhandel verbleiben. Die Workload-Ausrichtung bestimmt die Wahl: Linux dominiert Cloud-native Microservices, während Windows bei ERP- und Identity-Services präsent bleibt. Neue Distributionen, die für KI-Pipelines und Edge-Autonomie optimiert sind, diversifizieren die Optionen und erweitern die Wettbewerbskonturen im Server-Betriebssystem-Markt.
Nach Serverarchitektur:
ARM und RISC-V erweitern die Befehlssatz-Vielfaltx86/x64 führte im Jahr 2025 mit einem Anteil von 56,05 %. Wettbewerbsherausforderungen entstehen, da ARM einen Umsatzanteil von 13,45 % gewinnt und eine CAGR von 9,47 % aufgrund von Cloud-Custom-Silicon-Programmen verzeichnet. AMDs Anteilssteigerung auf 27,2 % der Server-CPU-Auslieferungen verdeutlicht den Wettbewerbswandel. RISC-V-Pilotprojekte in China zeigen das Potenzial offener Befehlssatzarchitekturen, wobei frühe Workloads sich auf Web-Serving und Objektspeicherung konzentrieren. Betriebssysteme, die mehrere Befehlssatzarchitekturen hinter gemeinsamen Management-APIs abstrahieren, stärken ihre Relevanz und eröffnen neue Einführungsbahnen im Server-Betriebssystem-Markt.
Nach Virtualisierungsstatus:
Container beschleunigen die ModernisierungVirtuelle Maschinen machten im Jahr 2025 59,70 % der Bereitstellungen aus, doch Container wachsen mit einer CAGR von 10,31 %, da Microservices-Architektur zum Mainstream wird. Kubernetes legt die standardmäßige Scheduling-Schicht fest, und Betriebssysteme legen Namespace-, Cgroup- und Seccomp-Optimierungen offen, um die Dichte zu erhöhen. Physische Bereitstellungen bleiben bestehen, wo Hardware-Durchleitung oder lizenzierte Software pro Sockel Bare-Metal erfordern. Container-optimierte Betriebssystemvarianten mit schreibgeschütztem Root und OTA-Updates verkleinern Angriffsflächen. Diese Eigenschaften ermutigen regulierte Branchen, generalisierte Images zugunsten minimaler Footprints zu umgehen, und erweitern die erreichbare Basis des Server-Betriebssystem-Markts.
Nach Bereitstellungsmodus:
Hybrid verbindet Cloud und StandortCloud-gehostete Installationen machen 63,60 % der Knoten im Jahr 2025 aus. Hybride Bereitstellungen liefern mit einer CAGR von 10,22 % das höchste Wachstum, da Unternehmen Latenz, Autonomie und Compliance ausbalancieren. Windows Server 2025 sowie Azure Arc und Red Hat Device Edge zeigen, wie Anbieter Richtlinien und Monitoring über Standorte hinweg vereinheitlichen. On-Premises-Footprints bleiben für Datensouveränität und Geräteabschreibung bestehen. Einheitliche Steuerungsebenen, konsistentes Secrets-Management und workload-bewusste Platzierungsalgorithmen rücken auf den Prüfstand. Anbieter, die diese Fähigkeiten liefern, prägen die Einkaufskriterien und stärken ihre Position im Server-Betriebssystem-Markt.
Nach Unternehmensgröße:
KMU setzen auf Managed PlatformsGroßunternehmen hielten im Jahr 2025 61,40 % des Umsatzes und nutzten Mengenrabatte und individuelle Unterstützung. KMU liefern dennoch eine CAGR von 10,74 %, da Cloud-Marktplätze und Managed-Service-Provider schlüsselfertige Stacks anbieten. Der Umsatz südkoreanischer MSPs stieg im Jahr 2024 von KRW 7 Billionen auf KRW 12 Billionen, was die Dynamik des lokalen Ökosystems belegt. Unkomplizierte Lizenzierung, automatisiertes Patching und gebündelte Sicherheits-Compliance helfen KMU, traditionelle IT-Aufbauten zu überspringen. Die Demokratisierung beschleunigt die Gesamtdurchdringung des Server-Betriebssystem-Markts.
Nach Branchenvertikale:
Das Gesundheitswesen beschleunigt die ModernisierungIT und Telekommunikation vereinnahmten im Jahr 2025 27,55 % der Ausgaben, angetrieben durch Telko-Cloud-Initiativen und Rechenzentrums-Erneuerungen. Das Gesundheitswesen verzeichnet mit einer CAGR von 9,91 % die höchste Wachstumsrate, da Telemedizin, Bildgebung und KI-Diagnostik sichere Hochdurchsatz-Plattformen erfordern. HCAs OpenShift-Bereitstellung verdeutlicht die Gewinne bei Echtzeit-Analysen. BFSI verzeichnet eine stetige Nachfrage, die in strengen Governance-Anforderungen verankert ist. Branchenspezifische Compliance-Anforderungen wie HIPAA und PCI-DSS legen einen hohen Wert auf prüfungsfähige Kernel und Langzeit-Support. Die Erfüllung dieser Vorgaben lenkt die Produktdifferenzierung im Server-Betriebssystem-Markt.
Geografische Analyse
Server-Betriebssystemmarkt Nordamerika
Nordamerika führte 2025 mit einem Umsatzanteil von 36,25 %, gestützt durch Hyperscale-Investitionen von Microsoft, Google und AWS. Microsoft allein budgetierte 80 Milliarden USD für KI-Einrichtungen der nächsten Generation. Kanadas bevorstehende Effizienzvorschriften für Klimageräte in Computerräumen betonen eine nachhaltige Infrastruktur. Die Ausweitung der mexikanischen Fertigung erhöht die industrielle Servernachfrage und festigt die regionale Führungsposition im Server-Betriebssystemmarkt weiter.
Server-Betriebssystemmarkt Asien-Pazifik
Asien-Pazifik verzeichnet mit 11,02 % den schnellsten CAGR bis 2031. Chinas Cloud-Sektor ist auf Kurs, bis 2025 CNY 1 Billion zu überschreiten. Die Umsatzzuwächse südkoreanischer MSPs und GPU-Serververkäufe, die 2024 KRW 5,1 Billionen erreichten und ein Wachstum von 72,7 % verzeichneten, unterstreichen den Mitnahmeeffekt von KI. Japanische Audit-Tools und die Einhaltung von Sicherheitsvorschriften stärken die Nachfrage nach gehärteten Plattformen. Regionale Richtlinien fördern inländische ISAs und machen die Unterstützung mehrerer Architekturen durch das Betriebssystem zur Voraussetzung, was die Akzeptanzchancen im Server-Betriebssystemmarkt erweitert.
Server-Betriebssystemmarkt Europa
Europa verzeichnet eine stetige Akzeptanz, da die Energieeffizienzrichtlinie Betreiber mit einer IT-Last von über 100 kW verpflichtet, bis September 2024 Energie-KPIs zu veröffentlichen. Betreiber setzen OS-Telemetrieerweiterungen ein, um die Meldepflichten zu erfüllen. Deutschland, Frankreich und das Vereinigte Königreich treiben Unternehmens-Erneuerungszyklen voran, während osteuropäische Mitglieder souveräne Open-Source-Stacks erkunden. Die regulatorische Angleichung prägt die Einkaufskriterien und sorgt für ein gleichmäßiges Wachstum im Server-Betriebssystemmarkt.
Regulatorisches Umfeld
Die Regulierung nimmt Server-Betriebssysteme zunehmend über Cybersicherheits-, Software-Lieferketten- und Rechenzentrums-Nachhaltigkeitsanforderungen ins Visier. In der Europäischen Union führt die Verordnung (EU) 2024/2847 (Cyber Resilience Act) ab dem 11. September 2026 Verpflichtungen zur Schwachstellenmeldung ein, wobei umfassendere wesentliche Anforderungen ab dem 11. Dezember 2027 durchsetzbar sind. Dies erhöht die Anforderungen an Patch-Governance, Schwachstellenoffenlegungsprozesse und sichere Standardkonfigurationen sowohl für proprietäre als auch für Linux-Distributionen, die auf Servern und in virtualisierten sowie Container-Umgebungen eingesetzt werden.
Normungsgremien und nationale Regulierungsbehörden setzen diese Verpflichtungen in technische Basisanforderungen um, die Plattformen erfüllen müssen. ETSI veröffentlichte am 24. Juni 2026 die EN 304 635, die Cybersicherheitsanforderungen für Virtualization Execution Stacks und Container Execution Stacks definiert, was sich direkt auf Server-OS-Builds auswirkt, die VMs und Container hosten. In China legt GB/T 20272-2026 (herausgegeben am 30. April 2026 und in Kraft ab dem 1. November 2026) technische Spezifikationen für die Betriebssystemsicherheit fest und erhöht damit die Compliance-Anforderungen für in- und ausländische OS-Anbieter sowie für Unternehmen, die diese einsetzen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Server-Betriebssystemen umfasst vorgelagerte Open-Source-Projekte und Silizium-Enablement, das Kern-OS-Engineering und den Vertrieb, die Cloud-Marketplace-Paketierung sowie nachgelagerte Integrations- und Lifecycle-Dienste. Kommerzielle Anbieter wie Microsoft, Red Hat und SUSE stehen im Zentrum, indem sie Kernel und Pakete kuratieren, zertifizierte Images für Cloud- und On-Premise-Umgebungen erstellen und Management- und Sicherheitstools bündeln, die das Betriebssystem mit hybriden Steuerungsebenen verbinden. Hyperscaler und Marketplaces prägen die Distribution ebenfalls, indem sie Images und Update-Mechanismen für Cloud-Bereitstellungen standardisieren und die konsumbasierte Beschaffung für Cloud- und Hybridumgebungen stärken.
Nachgelagert setzen Systemintegratoren, Managed-Service-Provider und Enterprise-Plattform-Teams das Betriebssystem durch Migration, Härtung, Observability und Compliance-Berichterstattung operativ um. Infolgedessen wird das Betriebssystem zunehmend als Durchsetzungsebene für Patching und Richtlinien positioniert. Sicherheits- und Herkunftskontrollen gewinnen in der Wertschöpfungskette an Bedeutung, da Regulierungsbehörden und Branchenverbände auf überprüfbare Software-Lieferkettenpraktiken drängen. Initiativen wie FINOS OSERA (angekündigt im Juni 2026) verstärken die wachsende Rolle maschinenlesbarer Nachweispakete und standardisierter Kontrollen für regulierte Branchen und beeinflussen, wie OS-Anbieter Komponenten, Schwachstellen und Abhilfemaßnahmen über VM- und Container-Stacks hinweg dokumentieren.
Wettbewerbslandschaft
Der Wettbewerb bleibt moderat, wobei Microsoft, Red Hat (IBM) und SUSE zusammen schätzungsweise 55 % des kommerziellen Umsatzes im Jahr 2024 vereinten. Microsoft stärkt die Integration mit Azure und führt ARM64-Builds ein, während die Active Directory-Dominanz erhalten bleibt. Red Hat nutzt OpenShift und Device Edge, um Linux vom Kern bis zur Edge zu erweitern. SUSE und Canonical konzentrieren sich auf unveränderliche, leichtgewichtige Varianten für Container-Workloads. Oracle hält Nischennachfrage durch hochgradig optimierte Distributionen für sein Datenbankportfolio aufrecht.
Architektonische Verschiebungen verändern das Schlachtfeld. ARMs Aufstieg, AMDs Marktanteilsgewinne und experimentelle RISC-V-Pilotprojekte drängen Anbieter dazu, die Befehlssatzarchitektur-Unterstützung zu erweitern. Plattformkonvergenz entwickelt sich zum Thema: Betriebssystemanbieter integrieren Observability, Compliance-Scanning und KI-Toolchains in Kernabonnements und verwischen die Grenzen zu angrenzenden Software-Schichten. Edge-Autonomie, KI-Scheduling und Energietelemetrie bilden die nächste Gruppe von Differenzierungsmerkmalen und steuern die Marktanteilsgewinnung im Server-Betriebssystem-Markt.
Strategische Schritte zeigen die Richtung. IBMs LinuxONE Emperor 5 integriert KI-Beschleunigung. [4] Canonical erweitert den 12-Jahres-LTS für Docker-Images. CoreSite kooperiert mit Oxide für hyperscale-fähige On-Premises-Cloud. Jede Aktion spiegelt eine Ausrichtung auf Lebensdauer-Langlebigkeit, Workload-Spezifität und nachhaltigen Betrieb wider, die mit den aktuellen Einkaufskriterien im Server-Betriebssystem-Markt resonieren.
Marktführer im Server-Betriebssystem-Bereich
-
Microsoft Corporation
-
Red Hat Inc. (IBM Corporation)
-
SUSE Group
-
Oracle Corporation
-
Amazon Web Services Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Server-Betriebssystemmarkt Unternehmen in diesem Bericht
- Microsoft Corporation
- Red Hat Inc. (IBM Corporation)
- SUSE Group
- Oracle Corporation
- Amazon Web Services Inc.
- Canonical Ltd.
- Google LLC
- Huawei Technologies Co. Ltd.
- Alibaba Cloud Computing Co. Ltd.
- Dell Technologies Inc.
- Hewlett Packard Enterprise Co.
- Fujitsu Ltd.
- Lenovo Group Ltd.
- Cisco Systems Inc.
- NEC Corp.
- Inspur Group Co. Ltd.
- Super Micro Computer Inc.
- VMware Inc.
- Parallels International (virtuozzo)
- Joyent Inc.
- Nutanix Inc.
- FreeBSD Foundation
- Percona LLC
- OpenBSD Project
- Rocky Enterprise Software Foundation
Marktchancen und Zukunftsaussichten
Hybride Enterprise-Linux-Stacks weiten sich aus, da cloud-native Distributionen und Tools über reine Cloud-Bereitstellungen hinaus in On-Premise- und Edge-Umgebungen vordringen. Microsofts Erweiterung von Azure Linux 4.0 zu einer herunterladbaren, unternehmenstauglichen Server-Distribution (mit standardmäßig aktivem SELinux-Enforcing und laufenden Arbeiten an FIPS 140-3) schafft eine neue Option für Organisationen, die Linux über Azure- und lokale Umgebungen hinweg standardisieren. Dies erhöht zudem den Wettbewerbsdruck auf kostenpflichtige Distributionen, die Produktionsworkloads dominieren.
Die compliance-getriebene Nachfrage schafft Freiräume für Betriebssysteme und Dienste, die überprüfbare Lieferkettenherkunft, die Härtung von VM- und Container-Execution-Stacks sowie längerfristige Wartungsoptionen bieten, die erzwungene Migrationen reduzieren. Die Zeitpläne des EU-CRA (Meldepflichten ab dem 11. September 2026) und ETSI EN 304 635 (Juni 2026) erhöhen die Anforderungen an die Sicherheit von Virtualisierung und Containern, während GB/T 20272-2026 in China (in Kraft ab dem 1. November 2026) die Sicherheitsspezifikationen für Betriebssysteme verschärft. Gleichzeitig deuten Ökosystemprogramme wie FINOS OSERA (Juni 2026) und Cloud-zu-OS-Partnerschaften, einschließlich Red Hat und AWS, darauf hin, dass sich die Monetarisierung zunehmend um konforme, KI-fähige und operativ automatisierte Server-OS-Stacks aufbaut und nicht nur um den Kernel allein.
Neueste Industrielle Entwicklungen in Server-Betriebssystemmarkt
- Juli 2026: Microsoft: Azure Linux 4.0 als eigenständige Server-Distribution für On-Premise- und VM-Bereitstellungen veröffentlicht. Die Initiative unterstützt Hybrid-Cloud- und Server-OS-Konsolidierung und ermöglicht Unternehmen, Linux- und Windows-Workloads von einer einheitlichen Plattform aus zu betreiben. Die Maßnahme erweitert die Windows/Linux-OS-Optionen in Rechenzentren und unterstützt KI-first-Workloads in Hybridumgebungen.
- Juli 2026: Microsoft: Windows Server vNext Preview Build 29621 mit Trusted Launch, ReFS Boot und NVMe-over-Fabrics-Unterstützung veröffentlicht. Das Release führt Betriebssystemfunktionen der nächsten Generation für sichere und skalierbare Server ein. Es signalisiert die fortlaufende Weiterentwicklung von OS-Funktionen im Wettbewerb mit Linux-Distributionen und cloud-nativen Stacks.
- Juli 2026: IBM und Red Hat: Lightwell mit neuen kommerziellen Angeboten erweitert (Partner sind unter anderem AWS, AMD, F5, GitLab, Intel und Microsoft). Die Erweiterung spiegelt eine Ausweitung des Open-Source-OS-Ökosystems für Workloads der KI-Ära wider. Sie stärkt die Integration des Open-Source-OS-Portfolios über Cloud und On-Premise hinweg für Enterprise-KI-Workloads.
Server-Betriebssystemmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Server-Betriebssystem-Software und zugehörige Dienste, die zum Betrieb und zur Verwaltung von Server-Hardware, zur Verarbeitung von Workloads sowie zur Unterstützung von Unternehmens- und Cloud-Infrastrukturen in On-Premise- und gehosteten Umgebungen eingesetzt werden.
Ausschlüsse aus dem Umfang: Client-Betriebssysteme, Anwendungssoftware und allgemeine IT-Dienste, die nicht mit Server-OS-Lizenzierung, Abonnements, Support oder OS-gebundener Wartung verbunden sind, werden ausgeschlossen.
Segmentierungsübersicht
- Nach Komponente
- Software
- Services
- Nach Lizenzmodell
- Kommerziell-proprietär
- Bezahlte Linux-Distribution
- Community-Linux-Distribution (kostenlos)
- Abonnementbasiertes SaaS-Betriebssystem
- Nach Typ
- Windows
- Linux
- UNIX
- Sonstige
- Nach Serverarchitektur
- x86/x64
- ARM
- RISC-V
- POWER
- Sonstige
- Nach Virtualisierungsstatus
- Virtueller Server
- Physischer Server
- Containerisierte Umgebung
- Nach Bereitstellungsmodus
- Cloud
- On-Premises
- Hybrid
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittlere Unternehmen (KMU)
- Nach Branchenvertikale
- IT und Telekommunikation
- BFSI
- Fertigung
- Einzel- und E-Commerce
- Behörden
- Gesundheitswesen
- Medien und Unterhaltung
- Sonstige Branchenvertikalen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Malaysia
- Singapur
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde genutzt, um den grundlegenden Nachfragekontext für Server aufzubauen und zu verstehen, wie sich Preis- und Lizenzierungsmodelle im Laufe der Zeit entwickeln. Wir haben öffentliche Indikatoren ausgewertet, die Server-Installationen und Erneuerungsmuster zeigen, einschließlich IT-Ausgaben und Investitionen in digitale Infrastruktur, bevor diese Signale in Marktvariablen umgewandelt wurden.
Zu den herangezogenen Quellen zählen öffentliche und offizielle Veröffentlichungen wie das US Bureau of Economic Analysis (Software- und IT-Investitionsreihen), Daten der US International Trade Commission (für den Hardware-Handelskontext), OECD-Indikatoren zur digitalen Wirtschaft, Makro- und Unternehmensadoptionsdatensätze der Weltbank sowie NIST-Cybersicherheitspublikationen, die den Bedarf an Patches und Support beeinflussen. Wir haben außerdem Unternehmensberichte, Investorenpräsentationen, Dokumentationen zu Standards und Open-Source-Projekten sowie ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten genutzt, ergänzt durch eine kostenpflichtige Patentdatenbank zur Verfolgung von Innovationsthemen auf Server-OS-Ebene. Die hier aufgeführten Quellen sind beispielhaft; viele weitere Dokumente wurden für die Erhebung, Gegenprüfung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung, welcher Anteil der Server-Lieferungen und der installierten Basis typischerweise auf jeder Betriebssystemfamilie läuft und wie Lizenzierung und Support über Unternehmensgrößen und Branchen hinweg erworben werden. Wir haben mit einer Mischung aus Infrastrukturverantwortlichen, IT-Betriebsleitern, Kanalpartnern und Rechenzentrumsexperten aus dem asiatisch-pazifischen Raum, EMEA und Amerika gesprochen. Diese Erkenntnisse halfen dabei, Erneuerungszeitpunkte, Virtualisierungspraktiken sowie die Aufteilung zwischen Cloud-Deployments und On-Premise-Deployments zu klären.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Großunternehmen: 37 % | CXOs: 18 % | Asiatisch-pazifischer Raum: 46 % |
| Mittlere Unternehmen: 41 % | Funktions-/Bereichsleiter: 28 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 54 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einer Top-down-Rekonstruktion des adressierbaren Server-OS-Umsatzpools, indem Server-Nachfragesignale mit OS-Attach-Raten verknüpft und diese Volumina dann den geltenden Lizenzierungs- und Support-Ausgaben zugeordnet werden. Das Modell trennt kommerzielle Abonnements, unbefristete Lizenzen und kostenpflichtige Support-Verträge, sodass Verlängerungen und Erstinstallationen nicht vermischt werden.
Um die Gesamtwerte zu verankern, führen wir auch selektive Bottom-up-Prüfungen durch, wie etwa Umsatz-Rollups von Anbietern, sofern Offenlegungen verfügbar sind, Kanalprüfungen zu typischen Preisen pro Server sowie stichprobenartige Berechnungen von Durchschnittsverkaufspreis mal installierter Basis für wichtige Lizenzmodelle. Zu den wichtigsten Eingaben zählen globale Trends bei Server-Lieferungen und der installierten Basis, der Virtualisierungsgrad (der beeinflusst, für wie viele OS-Instanzen gezahlt wird), die Verlagerung zwischen On-Premise- und Cloud-Deployments, die durchschnittliche Laufzeit von Support-Verträgen sowie das Tempo von Sicherheits-Patches und compliance-getriebenen Upgrades.
Die Prognose verwendet eine Szenarioanalyse, die durch Expertenkonsens darüber gestützt wird, wie Cloud-Akzeptanz, Containerisierung und das Wachstum von KI-Workloads die OS-Auswahl und die Support-Intensität verändern. Wo direkte Preis- oder Attach-Rate-Daten für kleinere Regionen fehlen, erstellen wir Bandbreiten aus vergleichbaren Märkten und korrigieren diese anhand von Primär-Feedback, bevor die Länder- und Regionalsummen finalisiert werden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden mit unabhängigen Signalen abgeglichen, darunter die Entwicklung der Server-Hardware-Ausgaben, Offenlegungen von Software-Umsätzen und Indikatoren für Deployment-Trends; Abweichungen werden vor der Freigabe untersucht. Wenn eine Kennzahl außerhalb des erwarteten Bereichs liegt, werden die Annahmen überprüft, und das Analystenteam nimmt erneut Kontakt zu relevanten Gesprächspartnern auf, um zu bestätigen, ob es sich um eine echte Marktverschiebung oder ein Datentiming-Problem handelt.
Überprüfungen erfolgen in mehreren Schritten: Berechnungen, Definitionen und Stückökonomie werden von einem zweiten Analysten geprüft und anschließend von einem leitenden Prüfer erneut bewertet. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa Änderungen des Lizenzierungsmodells oder größere Sicherheitsvorfälle, die die Support-Nachfrage verschieben. Vor der Auslieferung wird ein abschließender Validierungsdurchlauf durchgeführt, damit die Kunden die aktuellste Einschätzung erhalten.
Marktgröße für Server-Betriebssysteme von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Server-Betriebssysteme können je nach Quelle unterschiedlich aussehen, hauptsächlich weil die Umsatzgrenze nicht immer einheitlich behandelt wird und weil Preisannahmen mit unterschiedlicher Geschwindigkeit aktualisiert werden. Wir halten den Ansatz einfach nachvollziehbar, er überprüft die Ergebnisse jedoch dennoch anhand realer Deployment-Signale und Kaufverhalten.
Die wesentliche Diskrepanz ergibt sich daraus, ob angrenzende Infrastruktursoftware und umfassendere Rechenzentrumsdienste zusammen mit dem Server-OS-Umsatz gezählt werden und wie Cloud-Instanzen behandelt werden, wenn der zugrunde liegende Host nicht dem Nutzer gehört. In unserem Modell zählt Mordor Intelligence ausschließlich OS-gebundene Lizenz-, Abonnement- und kostenpflichtige Support-Umsätze und aktualisiert die Annahmen zu Virtualisierungs- und Deployment-Mix mithilfe aktueller Primäreingaben, sodass Verlängerungen nicht überschätzt werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 24,14 Mrd. USD (2026) | |
| Branchenforschungshaus A | 21,15 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und vermischt möglicherweise Server-OS-Umsätze mit einem breiteren Infrastruktursoftware-Kontext, was den Umsatzpool bei Änderungen des Cloud- und Virtualisierungsmix verwässern oder verschieben kann. |
| Branchenforschungshaus B | 28,40 Mrd. USD (2025) | Zeigt einen höheren Ausgangswert, der aus der Berücksichtigung eines breiteren Spektrums kostenpflichtiger Plattformelemente sowie aus weniger transparenten Lizenzierungs- und Support-Preisstaffeln über Unternehmensgrößen hinweg resultieren kann. |
Die Streuung zwischen den drei Werten ist größtenteils durch Umfangsentscheidungen und den Zeitpunkt von Mix- und Preisaktualisierungen erklärbar, nicht durch einen einzelnen Prognosetrick. Indem der Markt an klar identifizierbaren OS-Monetarisierungslinien ausgerichtet und anschließend anhand von Deployment- und Verlängerungsverhalten plausibilisiert wird, bleibt die endgültige Zahl auf Eingaben zurückführbar, die überprüft und bei sich ändernden Bedingungen aktualisiert werden können.
Wichtige im Bericht beantwortete Fragen
Wie hoch ist der Wert des Server-Betriebssystem-Markts im Jahr 2026?
Der Markt wird im Jahr 2026 auf USD 24,14 Milliarden geschätzt und soll bis 2031 USD 36,03 Milliarden erreichen.
Welcher Bereitstellungsmodus hat heute den größten Marktanteil?
Cloud-Installationen führen mit 63,60 % des Umsatzes im Jahr 2025 und spiegeln die Dominanz von Hyperscale- und SaaS-Workloads wider.
Welches Segment wächst bis 2031 am schnellsten?
Hybride Bereitstellungen verzeichnen mit einer CAGR von 10,22 % das schnellste Wachstum, da Unternehmen Cloud-Skalierbarkeit und On-Premises-Kontrolle ausbalancieren.
Wie schnell gewinnt ARM in Serverarchitekturen an Boden?
ARM-basierte Server verzeichnen eine CAGR von 9,47 %, begünstigt durch energieeffizientes angepasstes Silizium, das von großen Cloud-Anbietern eingesetzt wird.
Warum wachsen Services schneller als Software-Umsätze?
Integrations- und Migrationskomplexität – insbesondere nach dem Ende der Lebensdauer von CentOS und während hybrider Ausbauten – treibt eine CAGR von 10,58 % für professionelle und Managed Services an.
Welche Branche weist die höchste Wachstumsrate auf?
Das Gesundheitswesen führt mit einer CAGR von 9,91 % bis 2031, da Telemedizin, Bildgebung und KI-Diagnostik die Nachfrage nach sicheren, leistungsstarken Server-Betriebssystemen ankurbeln.