
IoT-Versicherungsmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
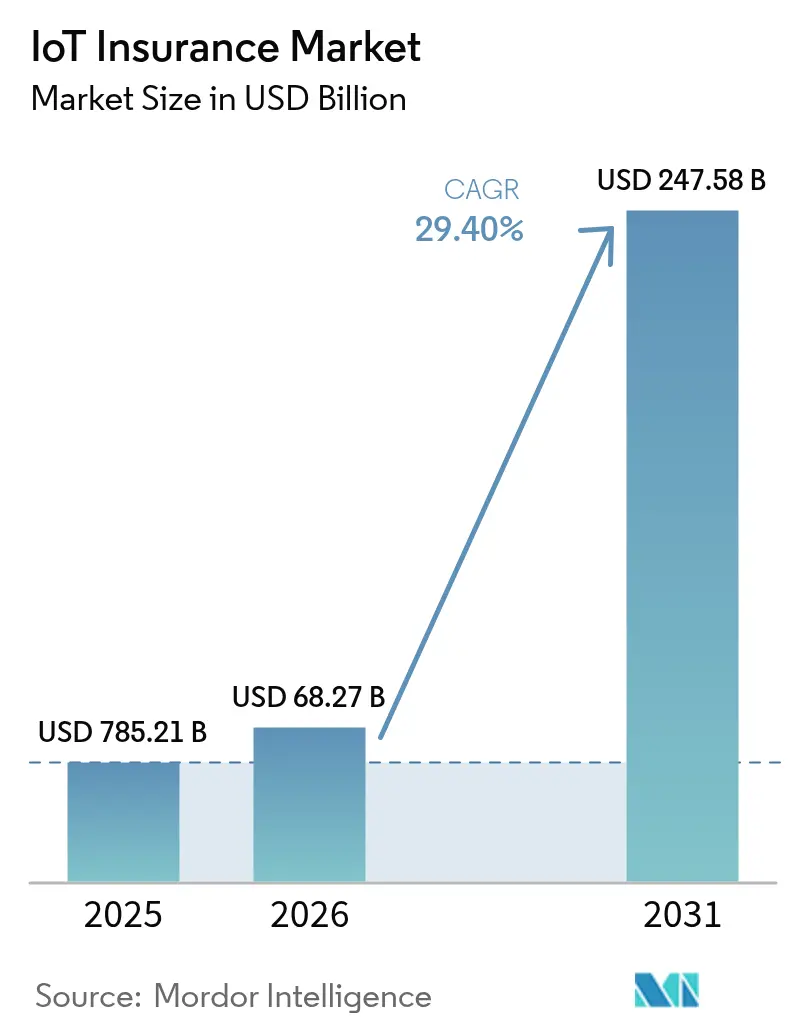
| Marktgröße (2026) | 68.27 Milliarden US-Dollar |
| Marktgröße (2031) | 247.58 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 29.40 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
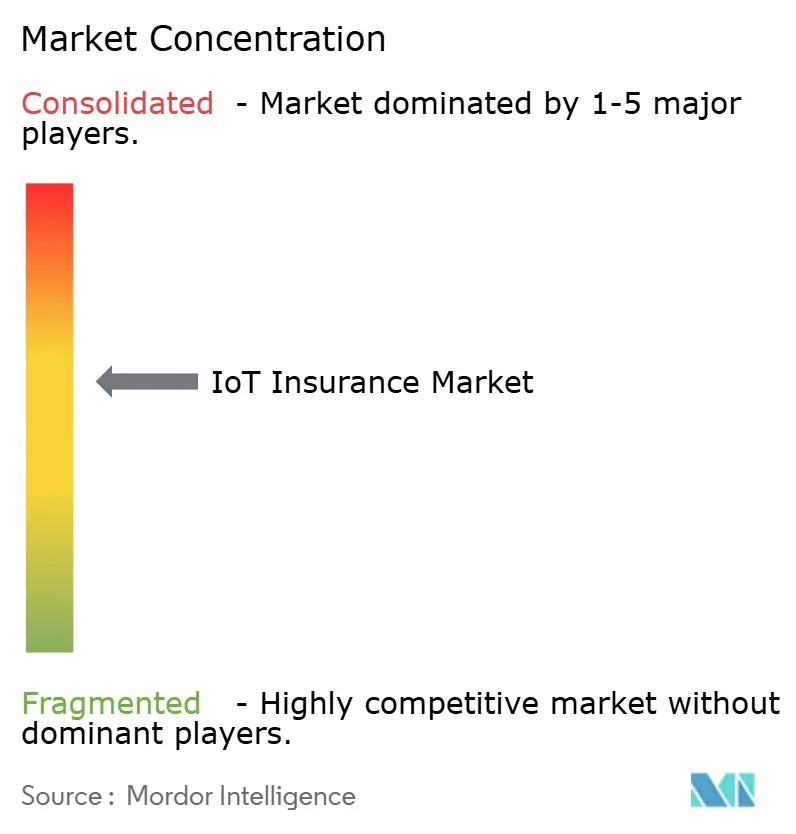
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
IoT-Versicherungsmarkt Analyse von Mordor Intelligence
Die Größe des IoT-Versicherungsmarkts wurde im Jahr 2025 auf 52,78 Milliarden USD geschätzt und soll von 68,27 Milliarden USD im Jahr 2026 auf 247,58 Milliarden USD bis 2031 wachsen, bei einer CAGR von 29,40 % während des Prognosezeitraums (2026–2031). Kontinuierliche Telemetriedaten von vernetzten Fahrzeugen, Smart-Home-Geräten, Wearables und Industriesensoren verlagern den Risikotransfer von der Schadenerstattung hin zur Echtzeit-Schadenprävention. Sinkende Sensorpreise, zuverlässige Mobilfunk- und LPWAN-Abdeckung sowie datengetriebene Preisgestaltungsvorschriften in wichtigen Rechtssystemen beschleunigen die Akzeptanz gemeinsam. [1]Telnyx, „Die Zukunft der IoT-Technologie: Trends, die man 2025 im Blick behalten sollte,” telnyx.com
Cloud-Bereitstellungsmodelle erfassen im Jahr 2024 einen IoT-Versicherungsmarktanteil von 63,7 % und expandieren mit einer CAGR von 33,8 %, da Versicherer elastisches Computing kapitalintensiven On-Premise-Rechenzentren vorziehen. Schaden- und Unfallversicherungsprodukte machen weiterhin 48,3 % des Umsatzes aus, doch Lebensversicherer verzeichnen mit 35,1 % CAGR das stärkste Wachstum durch die Integration von Wearable-Analysen in das Underwriting. Fahrzeugtelematik hält einen Marktanteil von 44,1 %, doch der Anstieg der Wearables mit 34,1 % Wachstum bestätigt, dass umfangreichere biometrische Daten die versicherungsmathematischen Modelle neu definieren. Regional führt Nordamerika mit 37,8 % des Umsatzes, während die CAGR von 34,5 % in der Asien-Pazifik-Region eine bevorstehende Verschiebung des geografischen Gewichts signalisiert. Die Wettbewerbsintensität ist moderat; etablierte Anbieter wie Munich Re und Zurich übernehmen datenzentrierte Insurtechs, während fokussierte Neueinsteiger analytische Tiefe nutzen, um Nischenvertikale zu bedienen. Anhaltende Gegenströmungen umfassen Cybersicherheitsrisiken, die Integration in Altsysteme und die Datendrift bei Sensoren, doch frühe Akteure mit belastbaren Cloud- und Edge-Architekturen genießen erhebliche First-Mover-Vorteile.
Wichtigste Erkenntnisse des Berichts
- Nach Bereitstellungsmodell sicherten sich Cloud-Plattformen im Jahr 2025 einen IoT-Versicherungsmarktanteil von 63,20 %; hybride Cloud-Bereitstellungen wachsen bis 2031 mit einer CAGR von 32,60 %.
- Nach Versicherungssparte dominierte Schaden- und Unfallversicherung mit einem Umsatzanteil von 47,80 % im Jahr 2025, während Lebensversicherungsprodukte voraussichtlich mit einer CAGR von 33,20 % bis 2031 wachsen werden.
- Nach IoT-Technologie entfielen im Jahr 2025 auf Fahrzeugtelematik 43,60 % des IoT-Versicherungsmarktvolumens, wobei das stärkste Wachstum von Wearables ausgeht, die mit einer CAGR von 32,80 % zulegen.
- Nach Endnutzerbranche hielt die Automobilwirtschaft im Jahr 2025 einen Umsatzanteil von 33,00 %; das Gesundheitswesen soll dank kontinuierlicher Gesundheitsmetriküberwachung mit einer CAGR von 31,60 % wachsen.
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 37,20 %, während die Asien-Pazifik-Region eine CAGR von 33,00 % verzeichnet, was die rasche Digitalisierung und regulatorische Liberalisierung widerspiegelt.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale IoT-Versicherungsmarkt Trends und Erkenntnisse
Einflussfaktorenanalyse*
| Einflussfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbreitung von nutzungsbasierter Versicherung (UBI) | +8.2% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Zunahme von Smart-Home- und Industriesensoren | +6.8% | Nordamerika und EU → Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Sinkende IoT-Hardware- und Konnektivitätskosten | +5.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Regulatorischer Druck für datengetriebene Preisgestaltung | +4.1% | EU und ausgewählte US-Bundesstaaten | Mittelfristig (2–4 Jahre) |
| Parametrische, ereignisbasierte Schaden- und Unfallprodukte | +3.7% | Global | Langfristig (≥ 4 Jahre) |
| Nachfrage der Rückversicherer nach Live-Portfoliodaten | +2.8% | Wichtige Rückversicherungsstandorte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung von nutzungsbasierter Versicherung (UBI)
Telematikgestützte nutzungsbasierte Versicherung (UBI) definiert die Prämien in der privaten und gewerblichen Kfz-Versicherung neu, da das Fahrverhalten in Echtzeit statische demografische Faktoren ersetzt. Progressive erzielte im Februar 2025 Nettoprämieneinnahmen von 6,684 Milliarden USD, ein Anstieg von 17 % gegenüber dem Vorjahr, der hauptsächlich auf Telematikpolicen zurückzuführen ist, die mittlerweile 18 % des Versicherungsbestands ausmachen. Flottenoperatoren erzielen ähnliche Einsparungen; ein Luxustransportunternehmen reduzierte seine Versicherungsausgaben um 15 %, nachdem es das Samsara-Vernetzungsoperationssystem eingeführt hatte, was den Unternehmenshunger nach granularer Verhaltensbewertung bestätigt. [2]StockTitan, „Wie Samsaras KI-Plattform diese Luxustransportflotte transformiert hat,” stocktitan.net KI-gesteuerte Mustererkennung sagt darüber hinaus kollisionsgefährdete Fahrmanöver voraus und ermöglicht proaktives Coaching, das die Schadenshäufigkeit senkt und letztlich die Schadensquoten für Versicherer verbessert.
Einführung von Smart-Home- und Industriesensoren
Wasserschäden, Brände und Geräteausfälle verursachen einen Großteil der Sach- und Industrieschäden; kostengünstige Sensoren begegnen diesen Schwachstellen, indem sie Nutzer und Versicherer warnen, bevor Schäden eskalieren. State Farm hat 2 Millionen Ting-Elektrobrandsensoren ausgeliefert und berichtet von einer 80-prozentigen Reduzierung entsprechender Schadenfälle in 700.000 vernetzten Haushalten. Im gewerblichen Bereich steigert das Relayr-Analytiksystem von HSB den Umsatz von Partnern im Aufzugswartungsbereich durch vorausschauende Wartung, die Betriebsunterbrechungen verhindert, um 12 %. Versicherer gleichen diese Präventionsgewinne mit Prämienrabatten von 5 % bis 20 % aus, um eine breitere Geräteeinführung zu fördern.
Rascher Rückgang der IoT-Hardware- und Konnektivitätskosten
Globale Mobilfunk-IoT-Abonnements werden bis 2027 3 Milliarden überschreiten, da Skaleneffekte und spezialisierte Chipsätze die Stückkosten und den Energieverbrauch senken. Allein Qualcomm erzielte im Jahr 2024 mehr als 1 Milliarde USD mit IoT-Chips, was die kommerzielle Reife zweckgebauter Siliziumlösungen belegt. Innovationen wie eSIMs vereinfachen die Geräteeinbindung, während batterielose Sensoren die Feldwartung minimieren. Diese Kostenentwicklungen erschließen den Zugang für KMU, denen bisher das Kapital für den Einsatz telemetrischer Risikokontrollen fehlte, und erweitern so den adressierbaren IoT-Versicherungsmarkt.
Regulatorischer Druck für datengetriebene Preisgestaltung
Die Gesetzgebung schreibt transparente Datennutzung und robuste Cybersicherheit als Voraussetzungen für IoT-gestütztes Underwriting vor. Europas Datengesetz verpflichtet Hersteller ab Januar 2024 zur Gewährleistung benutzerfreundlicher Datenportabilität und beseitigt damit eine seit langem bestehende Hürde für Multi-Marken-Sensor-Ökosysteme. Kaliforniens SB 354 kodifiziert die Einwilligung der Verbraucher und schränkt die sekundäre Datenweitergabe ein, was Versicherer zu genehmigungsbasierter Analytik drängt. Strenge Fristen für Meldepflichten bei Datenschutzverletzungen und Produktsicherheit schaffen Anreize für Investitionen in sicherheitsorientierte Hardware und Cloud-Infrastrukturen und beschleunigen vertrauensgetriebenes Wachstum.
Analyse der Hemmfaktoren*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datenschutz- und Cybersicherheitsrisiken | -4.3% | Global, strenger in der EU und in Kalifornien | Kurzfristig (≤ 2 Jahre) |
| Integration in Altsysteme | -3.1% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Sensordatenzuverlässigkeit und -drift | -2.8% | Industrielle Nutzung weltweit | Langfristig (≥ 4 Jahre) |
| Kartellrechtliche Überprüfung von OEM-Versicherer-Datenaustausch | -1.9% | US- und EU-Automobilsektor | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datenschutz- und Cybersicherheitsrisiken
Ein globaler IT-Ausfall im Juli 2024 betraf 8,5 Millionen Systeme und verursachte wirtschaftliche Verluste von 10–15 Milliarden USD, was das systemische Risiko vernetzter Geräte unterstreicht. Zurich zählt Cyberbedrohungen zu den fünf größten Risiken für Elektronikhersteller und warnt, dass kompromittierte Firmware zu Kaskadenverlusten für Versicherer und Versicherungsnehmer führen kann. Die Einhaltung des bevorstehenden Cyberresilienzgesetzes der EU kann nicht-konforme Anbieter bis zu 15 Millionen EUR an Strafen kosten, was Akzeptanzhindernisse schafft, jedoch einen Wettbewerbsvorteil für Unternehmen bietet, die von Anfang an sichere Architekturen aufbauen.
Komplexität der Integration in Altsysteme
Viele globale Versicherer betreiben noch immer COBOL-basierte Policensysteme, die hochvolumige IoT-Datenströme nicht verarbeiten können. Modernisierungsprojekte erstrecken sich oft über mehrere Jahre und erfordern Budgets in dreistelliger Millionenhöhe, was kurzfristige Kompetenzlücken zwischen digitalen Neueinsteigern und traditionellen Versicherern erzeugt. Hybride „Strangler-Fig”-Ansätze, die Altsystemkerne mit Microservices umhüllen, entwickeln sich zu pragmatischen Lösungswegen, doch die Lernkurve verzögert weiterhin skalierbare IoT-Einführungen, insbesondere bei spartenhübergreifenden etablierten Anbietern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bereitstellungsmodell: Cloud-Infrastruktur dominiert die digitale Transformation
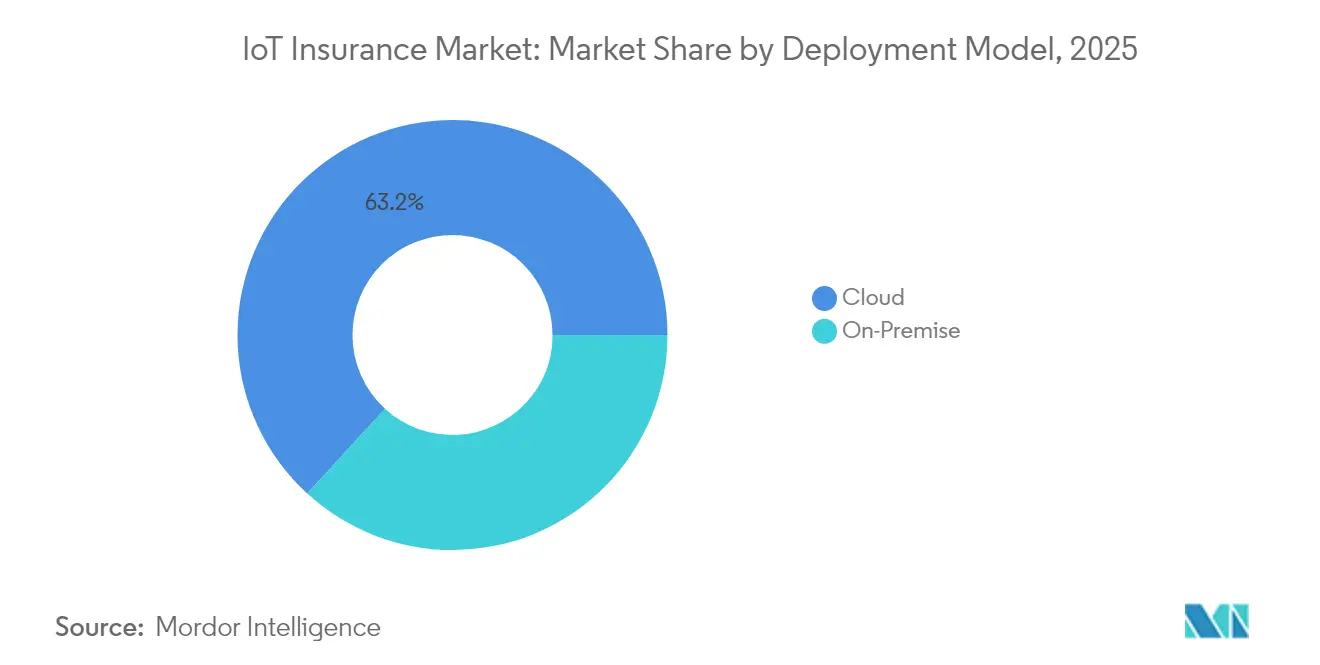
Cloud-Umgebungen kontrollieren 63,20 % des IoT-Versicherungsmarkts und werden mit einer CAGR von 30,70 % wachsen, wodurch die IoT-Versicherungsmarktgröße für Cloud-Plattformen bis 2031 auf 166,31 Milliarden USD ansteigen wird. Elastisches Computing, API-Offenheit und verwaltete Sicherheits-Patches befreien Versicherer von der Pflege kapitalintensiver Rechenzentren. Samsaras vernetztes Operationscloud erreichte im vierten Quartal 2025 einen ARR von 1,458 Milliarden USD, was veranschaulicht, wie skalierbare Telemetriearchitekturen in Unternehmenseinführungen münden.
On-Premise-Bereitstellungen bestehen in stark regulierten Rechtsordnungen oder dort fort, wo Datensouveränitätsgesetze die Offshore-Verarbeitung untersagen. Dennoch haben Sicherheitszertifizierungen wie FedRAMP High und ISO 27018 das wahrgenommene Risiko von Multi-Mandanten-Clouds verringert und eine schrittweise Migration von lokalen Servern angestoßen. Edge-Knoten werden zunehmend in Cloud-Stacks integriert, um ultrageringe Latenz für die Kfz-Versicherung autonomer Fahrzeuge zu gewährleisten, während zentrale Analytik die Preisalgorithmen verfeinert. Mit zunehmender Reife hybrider Modelle gewinnen Versicherer situative Flexibilität, ohne die zentralisierte versicherungsmathematische Aufsicht zu gefährden.


Nach Versicherungssparte: Führungsposition der Schaden- und Unfallversicherung steht vor Disruption durch Lebensversicherung
Schaden- und Unfallversicherungssparten halten 47,80 % des Umsatzes im Jahr 2025 und stellen damit die größte IoT-Versicherungsmarktgröße nach Produktklasse dar. Smart-Home- und Industriesensoren ermöglichen greifbare Schadenvermeidung und machen die Schaden- und Unfallversicherung zum natürlichen Erstanwender. Lebensversicherer wachsen jedoch mit einer CAGR von 33,20 %; sie nutzen kontinuierliche Wearable-Daten, um Sterblichkeitsannahmen zu verfeinern und durch dynamische Prämien gesundes Verhalten anzureizen.
Gewerbliche Sparten integrieren industrielles IoT zunehmend in die Arbeiterunfallversicherung, wo vorausschauende Wartung die Verletzungshäufigkeit senkt. Die Verlagerung von der nachträglichen Schadenregulierung zur präventiven Analytik komprimiert die Kombinationskennziffern und spricht Rückversicherer an, die nachweisbare Portfolio-Telemetrie suchen. Langfristig werden spartenübergreifende Bündelungen – wie die Kombination von Lebens-, Kfz- und Hausratsversicherungen rund um ein einziges Sensor-Suite – historische Produktgrenzen verwischen und datenzentrierte Plattformen begünstigen.
Nach IoT-Technologietyp: Reife der Fahrzeugtelematik trifft auf Innovation bei Wearables
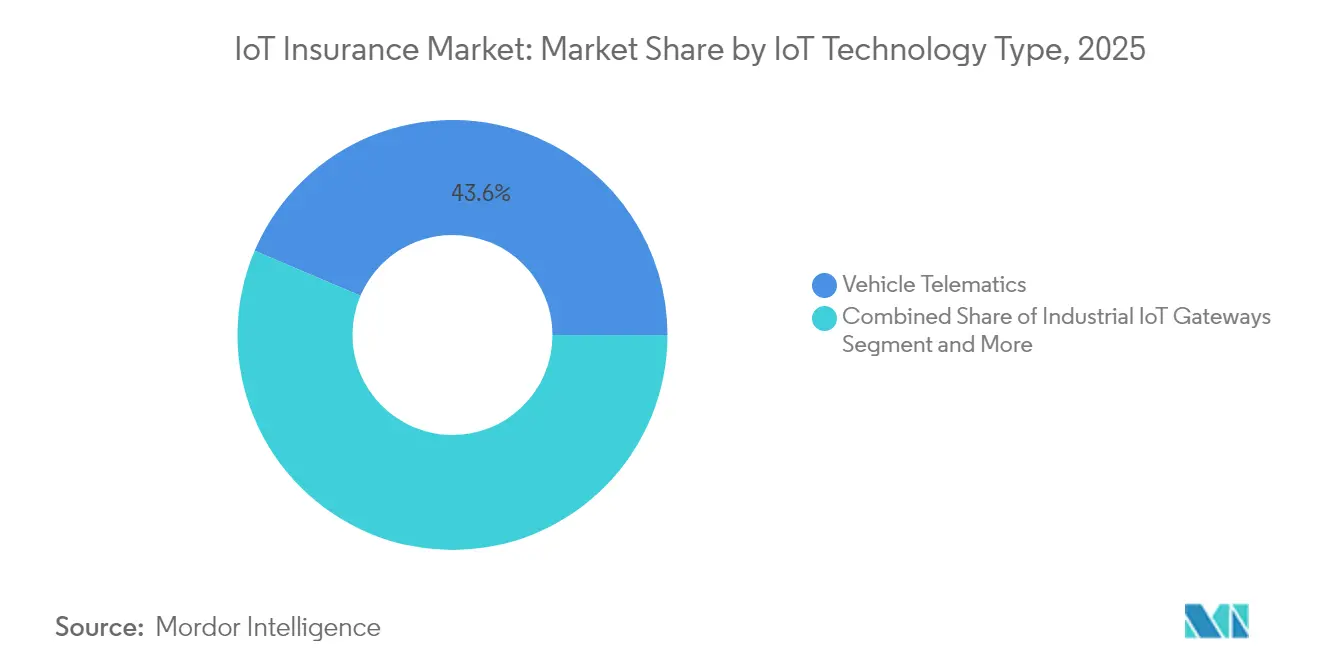
Fahrzeugtelematik trug im Jahr 2025 einen IoT-Versicherungsmarktanteil von 43,60 % bei und bleibt grundlegend für nutzungsbasierte Preisgestaltung. Ausgereifte ELD-Vorschriften in Nordamerika und Europa haben eine robuste Gerätebasis geschaffen, die es Versicherern ermöglicht, Risikobewertungen im großen Maßstab anzuwenden. Wearables und Gesundheitsgeräte weisen jedoch eine CAGR von 32,80 % auf, was eine Verlagerung hin zu biometrisch gesteuertem Underwriting bestätigt, bei dem Schadenprävention direkt mit nachhaltigem Verhaltensänderungen korreliert.
Smart-Home-Sensoren reduzieren Wasserschäden und Elektrobrandschäden erheblich und gewinnen bei Hausbesitzern an Bedeutung, die durch Sofortwarnungen und Policenrabatte angesprochen werden. Industriegateways leiten Echtzeit-Gerätemetriken in vorausschauende Wartungsmodelle ein, die Betriebsunterbrechungen eindämmen. Umgebungssensoren stützen parametrische Deckungen; beispielsweise lösen entfernte Flusspegel automatisch Auszahlungen aus, um KMU vor extremer Wettervolatilität zu schützen, und stärken das Kundenvertrauen durch schnelle Schadenregulierung.
Nach Endnutzerbranche: Reife der Automobilwirtschaft ermöglicht Innovation im Gesundheitswesen
Kraftfahrzeugflotten und Privatkundensegmente machten im Jahr 2025 33,00 % des Umsatzes aus, gestützt durch jahrzehntelange Telematikentwicklung. Im Jahr 2025 führte der japanische Versicherer Aioi Nissay Dowa eine auf Touristen ausgerichtete Telematik-App ein, um die Verkehrssicherheit zu verbessern und den Regionaltourismus anzukurbeln. Das Gesundheitswesen wächst jedoch am schnellsten mit einer CAGR von 31,60 %, da Versicherer kontinuierliche Glukose-, Herzfrequenz- und Schlafdaten nutzen, um dynamische Sterblichkeitsmodelle und Anreize für präventive Versorgung zu entwickeln.
Wohngebietsmärkte profitieren von Rabatten für Wasseraustritts- und Brandmeldesensoren, während Industriebetriebe Schwingungs- und Temperatursonden einsetzen, um ungeplante Ausfallzeiten zu reduzieren, die häufig Millionenkosten pro Ausfall verursachen. Logistik- und öffentliche Infrastrukturprojekte nutzen Frachtverfolger und Structural-Health-Monitoring, um Transportverluste zu reduzieren und die Lebensdauer von Anlagen zu verlängern. Der künftige Wettbewerbsvorteil liegt in der Synthese domänenübergreifender Signale aus Automobil-, Haus-, Gesundheits- und Gewerbeaktiva, um einen ganzheitlichen Risikograben auf Kundenebene zu erzeugen.
Geografische Analyse
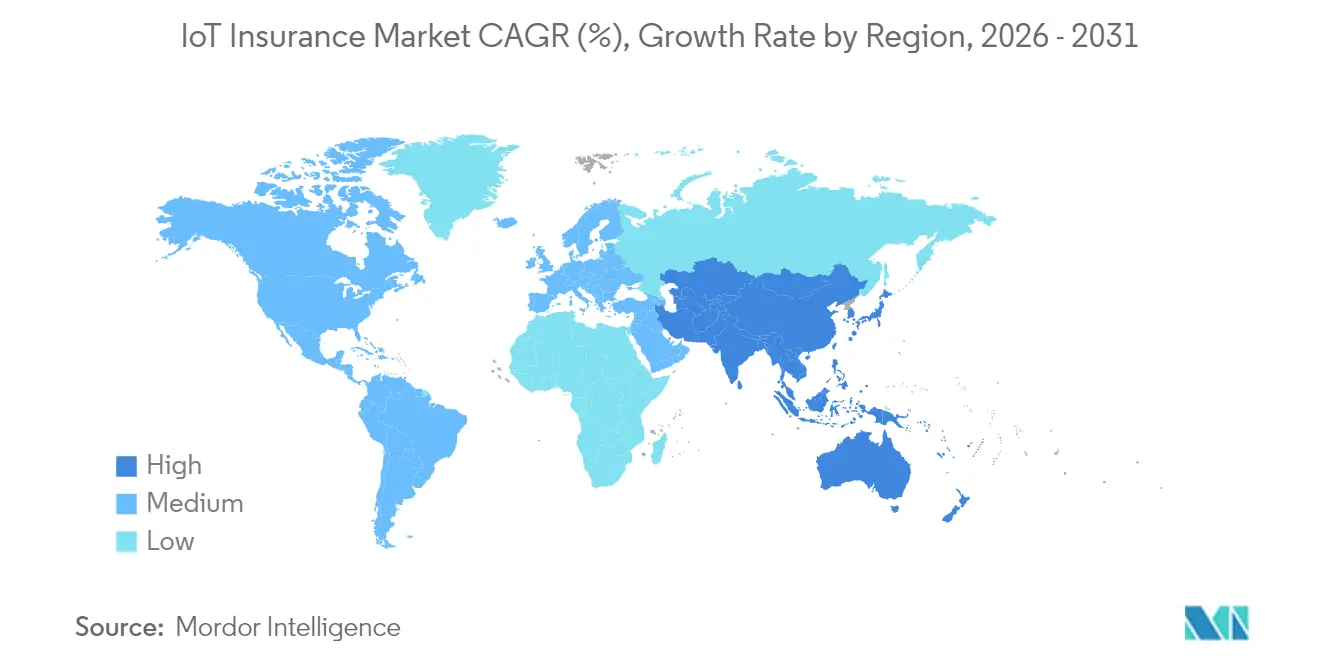
Nordamerikas Umsatzanteil von 37,20 % im Jahr 2025 ist auf etablierte Telematikregulierungen und eine breite Verbraucherakzeptanz zurückzuführen. State Farms Massenbereitstellung von Ting-Sensoren und Progressives 18-prozentiges Wachstum der aktiven Policen verdeutlichen eine breite Verlagerung hin zu sensorvermittelten Wertversprechen. Kanadische Regulierungsbehörden passen die AIDA- und CPPA-Datenschutzgesetze an, um Innovation mit Verbrauchersouveränität zu balancieren und eine schrittweise, aber stetige Geräteeinführung zu fördern.
Europa verzeichnet kohärentes Wachstum durch das EU-Datengesetz und das bevorstehende Cyberresilienzgesetz, die Gerätesicherheit und Datenaustausch in 27 Mitgliedstaaten standardisieren. Die Europäische Aufsichtsbehörde für das Versicherungswesen und die betriebliche Altersversorgung (EIOPA) stellt fest, dass 17 % der Versicherer bereits IoT-verknüpfte Kfz-Versicherungen anbieten, und erwartet einen Anstieg der Durchdringung, da Compliance-Rahmenwerke das Verbrauchervertrauen stärken. Deutschland, Frankreich und das Vereinigte Königreich sind Vorreiter bei der Einführung, während neuere EU-Mitglieder von Kohäsionsfonds profitieren, die den Breitbandausbau für umfangreiche IoT-Einführungen vorantreiben.
Die Asien-Pazifik-Region verzeichnet eine CAGR von 33,00 %, angetrieben durch Indiens Anhebung der ADI-Höchstgrenze auf 100 %, die multinationales Kapital anzieht, und durch die NFRA-Richtlinien Chinas, die KI- und Data-Governance-Regeln festlegen. Australische und neuseeländische Fahrzeugflotten werden von 1,6 Millionen Telematikeinheiten im Jahr 2023 auf 2,7 Millionen bis 2028 anwachsen und die regionale Kfz-Dominanz zementieren. Japan verfolgt schrittweise generative KI-Pilotprojekte bei Versicherern wie Mitsui Sumitomo, um sorgfältige Risikokultur zu ergänzen und abrupte Betriebsveränderungen zu vermeiden.
Lateinamerika sowie der Nahe Osten und Afrika befinden sich noch in einem frühen, aber vielversprechenden Stadium. Mexikos verbesserte 5G-Abdeckung und Brasiliens offenes Versicherungsregime sollen die Einführungsverzögerung verkürzen. Länder des Golfkooperationsrats investieren in Smart-City-Megaprojekte, in denen eingebettete Sensornetzwerke natürlich mit gewerblichen IoT-Deckungen für Infrastruktur, Sachversicherung und Cyber-Sparten zusammenspielen.

Regulatorisches Umfeld
IoT-Versicherungen operieren an der Schnittstelle von Versicherungsaufsicht und sich rasch entwickelnden Vorschriften für Geräte, Daten und Cybersicherheit, die zunehmend bestimmen, welche Telemetriedaten im Underwriting erfasst, weitergegeben und genutzt werden können. In der Europäischen Union trat der Cyber Resilience Act (Verordnung (EU) 2024/2847) am 10. Dezember 2024 in Kraft und legt horizontale Cybersicherheitsanforderungen für Produkte mit digitalen Elementen fest, die die Sicherheitslage sensorgestützter Versicherungsprogramme in den Bereichen Kfz, Wohngebäude und Gewerbe beeinflussen.
In Nordamerika und im Vereinigten Königreich werden Sicherheitsstandards und Onboarding-Vorgaben für Verbraucher- und Unternehmens-IoT verschärft. Das FCC IoT Labeling Program in den Vereinigten Staaten orientiert sich an NIST-basierten Sicherheitskriterien für IoT-Produkte für Verbraucher, während das britische Product Security and Telecommunications Infrastructure (PSTI)-Regime, durchgesetzt vom Office for Product Safety and Standards (OPSS), Sicherheitsanforderungen für vernetzte Verbraucherprodukte vorschreibt. NIST hat die Umsetzungsleitlinien für IoT-Ökosysteme, die Versicherungen unterstützen, kontinuierlich aktualisiert, darunter die Veröffentlichung von SP 1800-36 im November 2025 (vertrauenswürdiges Onboarding auf Netzwerkebene) und NIST IR 8259r1 im April 2026 für grundlegende Cybersicherheitsaktivitäten von IoT-Herstellern, wodurch der Fokus auf dokumentierten Kontrollen zunimmt, auf die sich Versicherer bei der Validierung des Geräterisikos berufen können.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der IoT-Versicherung reicht von Geräte- und Sensorherstellern (Telematik, Smart Home, Wearables, Industriegateways) über Anbieter von Konnektivität und Gerätemanagement bis hin zu Plattformen für Datenerfassung und Analyse und schließlich zu Versicherern und Rückversicherern, die Telemetriedaten in Entscheidungen zu Underwriting, Prävention und Schadenregulierung umwandeln. Kommerzielle Belege zeigen, dass Versicherer zunehmend als Vertriebs- oder Orchestrierungspartner für Präventionshardware und eingebettete Telemetrie auftreten: Nationwide erweiterte im Februar 2026 seine Initiative mit Whisker Labs, um Ting-Elektrobrandsensoren in großem Maßstab zu vertreiben, während Samsung Electronics und Hartford Steam Boiler (HSB) im Januar 2026 eine mit SmartThings verknüpfte Kooperation zu Versicherungsersparnissen ankündigten, die Schutzfunktionen für vernetzte Haushaltsgeräte mit Prämiengutschriften verbindet.
Nachgelagert werden Underwriting- und Schadenregulierungsprozesse so umgestaltet, dass sie verifizierte, nahezu in Echtzeit vorliegende Risikosignale statt periodischer Fragebögen nutzen. Im gewerblichen Baubereich ging Shepherd im Juni 2026 eine Partnerschaft mit Brickeye ein, um BuildersRiskIQ-IoT-Risikointelligenz in das autonome Underwriting zu integrieren – ein Beispiel dafür, wie Datenplattformen und Spezialversicherer Baustellentelemetrie mit Vertragsbedingungen bei Vertragsabschluss verknüpfen. Regulatorische und haftungsrechtliche Rahmenbedingungen beeinflussen ebenfalls Beteiligung und Kosten entlang der Kette: Der EU Cyber Resilience Act und die britischen PSTI-Sicherheitsanforderungen verlagern Security-by-Design-Verpflichtungen vorgelagert auf Hersteller und Importeure und erhöhen die Abhängigkeit der Versicherer von konformen Geräten und überprüfbaren Datenverarbeitungspraktiken für skalierbare Programme.
Wettbewerbslandschaft
Der IoT-Versicherungsmarkt balanciert die Tiefe traditioneller Versicherer mit der Agilität venture-geförderter Insurtechs. Munich Res Übernahme von Next Insurance integriert digitales Underwriting in die ERGO-Tochtergesellschaft und spiegelt eine breitere Rückversichererstrategie zur Sicherung von Echtzeit-Portfolio-Daten-Feeds wider. Travelers schloss eine Übernahme von Corvus für 435 Millionen USD ab, um Cyber-Kompetenz zu stärken und Telematik- sowie Cyber-Underwriting weiter zu verbinden.
Partnerschaften überflügeln direkte Übernahmen für viele Versicherer. Allianz Partners hat sich mit dem Helmhersteller Cosmo Connected zusammengetan, um am Verkaufspunkt Mikromobilitätsdeckungen in vernetzte Helme zu integrieren. Bamboo Insurance verteilt Whisker Labs' Ting-Sensoren kostenlos, was zeigt, wie Gerätesubventionen Risikovermeidung in Kundentreue umwandeln. Start-ups wie Descartes Underwriting konzentrieren sich auf parametrische Modelle, die Überschwemmungsrisiken über dichte Sensornetzwerke transferieren, die von Partnern wie Previsico bereitgestellt werden, und bedienen dabei unterversorgte KMU-Segmente.
Der Wettlauf um geistiges Eigentum rund um Sensordatenerfassung, prädiktive Analytik und automatisierte Schadenabwicklung intensiviert sich. Patentanmeldungen von Versicherern und Chipherstellern unterstreichen den strategischen Wert der Kontrolle einzigartiger Algorithmen, die rohe Telemetriedaten in Preis- und Schadenvermeidungsempfehlungen übersetzen. Da die Kosten für Telemetriehardware sinken, verlagert sich nachhaltige Differenzierung zunehmend auf analytische Tiefe, Ökosystemreichweite und Markenvertrauen.
IoT-Versicherungsbranche Marktführer
Octo Telematics S.p.A.
Cambridge Mobile Telematics, Inc.
Geotab Inc.
CalAmp Corp.
Samsara Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Eine klare Chance liegt in eingebetteten, präventionsorientierten Hausratversicherungsprogrammen, bei denen Geräte- und Sensorökosysteme mit Prämiengutschriften und automatisierten Schadenminderungsmaßnahmen verknüpft werden können, um über begrenzte Pilotprojekte hinaus in eine breitere Verbreitung zu gelangen. Samsung Electronics und Hartford Steam Boiler (HSB) erweiterten im Januar 2026 Smart Home Savings und bieten Prämiengutschriften, die an vernetzte Samsung-Geräte gekoppelt sind, die frühe Anzeichen wie Wasserlecks erkennen – ein Modell, das den Zugriff der Versicherer auf verifizierte Risikominderungssignale von Verbraucher-IoT-Plattformen statt von eigenständigen Geräten stärkt. Groß angelegte Ting-Einführungen durch Versicherer deuten ebenfalls auf ungenutztes Potenzial hin, Hardware, Dienstleistungen und Versicherungsschutz in einem einzigen Kundennutzenversprechen zu bündeln.
Eine weitere Chance liegt in umfassenderer, OEM- und API-basierter Fahrzeug- und Gewerbetelemetrie, die kontinuierliches Underwriting und schnellere Schadensbearbeitung unterstützt, insbesondere dort, wo herkömmliche Telematikprogramme auf begrenzte Bewertungsfenster oder Drittanbieter-Aggregatoren angewiesen waren. Im Juli 2026 starteten State Farm und Toyota eine Pipeline zum Austausch von Unfalldaten für berechtigte Toyota- und Lexus-Fahrzeuge über Connected Analytic Services an die State Farm App, wodurch die Genauigkeit und Aktualität der nach Schadensfällen genutzten Daten in Schadenregulierungs- und Risikofeedback-Kreisläufen verbessert wird. Ähnliche Muster zeigen sich in Gewerbe- und Spezialversicherungssparten, da IoT-Risikointelligenz direkt in Underwriting-Plattformen integriert wird, etwa bei der Kooperation zwischen Shepherd und Brickeye im Juni 2026, die granularere Vertragsbedingungen für Bau- und andere sensorintensive Branchen unterstützt.
Aktuelle Branchenentwicklungen
- Mai 2026: Octo Telematics und Sedgwick gaben eine strategische Partnerschaft bekannt, um telematikbasierte Erkenntnisse in Schadenregulierungs- und Risikomanagementprozesse zu integrieren. Die Zusammenarbeit verknüpft Fahrverhaltens- und Fahrzeugereignisdaten direkter mit dem Schadenlebenszyklus und unterstützt eine schnellere Bearbeitung sowie eine konsistentere Haftungsbewertung für telematikgestützte Kfz-Versicherungsprogramme.
- März 2026: Cambridge Mobile Telematics sicherte sich eine strategische Investition in Höhe von 350 Millionen USD, angeführt von TPG und Allianz, um seine KI-gestützte Verkehrssicherheitsplattform voranzutreiben. Die Finanzierung stärkt die Kapazität zur Skalierung der Telematikanalyse bei privaten und gewerblichen Kfz-Versicherern und vertieft die Ausrichtung der Versicherer auf smartphonebasierte und vernetzte Fahrzeugdatenstrategien.
- Juli 2024: Ein globaler IT-Ausfall störte 8,5 Millionen Systeme und verursachte geschätzte wirtschaftliche Verluste von 10-15 Milliarden USD, was das systemische Cyberrisiko in vernetzten Technologieökosystemen verdeutlichte. Für IoT-Versicherungen verstärkte das Ereignis den Underwriting-Fokus auf Cyberresilienz, Anbieterabhängigkeiten und Kumulrisiken im Zusammenhang mit Cloud- und vernetzten Gerätearchitekturen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Der Markt für IoT-Versicherungen umfasst Versicherungsprodukte und zugehörige Plattformdienstleistungen, bei denen Daten vernetzter Geräte aktiv zur Risikobewertung, Expositionsüberwachung, Schadenverhütung und Unterstützung von Schadenentscheidungen in wichtigen Versicherungssparten genutzt werden.
Umfangsausschlüsse: Wir schließen die allgemeine Digitalisierung von Versicherungen aus, die keine IoT-Gerätedaten als messbaren Input für Underwriting oder Risikoüberwachung verwendet.
Übersicht der Segmentierung
- Nach Bereitstellungsmodell
- Cloud
- On-Premise
- Nach Versicherungssparte
- Schaden- und Unfallversicherung
- Lebensversicherung
- Krankenversicherung
- Gewerbliche Sparten
- Nach IoT-Technologietyp
- Fahrzeugtelematik
- Smart-Home-Sensoren
- Wearables und Gesundheitsgeräte
- Industrielle IoT-Gateways
- Umgebungs- und Parametrische Sensoren
- Nach Endnutzerbranche
- Einzel- und Gewerbehandel
- Wohnbereich (Smart Homes)
- Automobilwirtschaft
- Industrie
- Gesundheitswesen
- Öffentliche Infrastruktur
- Logistik und Navigation
- Sonstige Endnutzerbranchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Rest von Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Rest von Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Singapur
- Malaysia
- Australien
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Rest von Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde eingesetzt, um den Nachfragepool zu erfassen und realistische Leitplanken festzulegen, bevor Interviews durchgeführt wurden. Öffentliche Quellen wie OECD-Versicherungsindikatoren, nationale Versicherungsaufsichtsbehörden und Statistikämter, ITU-Konnektivitätsstatistiken sowie Veröffentlichungen der National Highway Traffic Safety Administration zu Verkehrssicherheit und Telematik halfen uns, die IoT-Einführung mit versicherbaren Risiken in Verbindung zu bringen.
Wir haben zudem Geschäftsberichte, gesetzliche Meldungen, Investorenpräsentationen und seriöse Presseberichterstattung ausgewertet, um zu verstehen, wie Versicherer IoT-basierte Produkte, Preislogik und Rollouts nach Regionen beschreiben. Zusätzlich wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Intelligence, Nachrichten und Finanzinformationen sowie Patentdatenbanken selektiv genutzt, um Produktpositionierung, Partnerschaftsaktivitäten und den Zeitpunkt von Technologieeinführungen abzugleichen. Diese Quellen sind nur beispielhaft, und viele weitere Referenzen wurden zur Datenerhebung, Validierung und Klärung der Recherche verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und kurze Umfragen mit Versicherern, Maklern, Anbietern von Lösungen für vernetzte Geräte und großen Unternehmenskäufern, die die Programmgestaltung beeinflussen. Für einen globalen Markt wie diesen wurden die Eingaben über APAC, EMEA und Amerika ausgewogen erfasst, damit regionale Adoptionsmuster, Preispraktiken und regulatorische Einschränkungen mit dem Modell abgeglichen werden konnten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 38 % | CXOs: 18 % | APAC: 45 % |
| Mittleres Tier: 44 % | Funktions-/Bereichsleiter: 29 % | EMEA: 37 % |
| Kleinere Akteure: 18 % | Manager: 53 % | Amerika: 18 % |
Marktgrößenbestimmung & Prognose
Die Logik der Marktgrößenbestimmung beginnt mit einem Top-Down-Ansatz, bei dem Versicherungsprämienpools und digital vertriebene Sparten rekonstruiert werden, gefiltert nach dem Anteil, der realistisch von vernetzten Geräten beeinflusst wird (zum Beispiel Telematik im Kfz-Bereich, Sensoren in Smart Homes und Wearables im Gesundheitsbereich). Sobald diese Obergrenze festgelegt ist, wird das Modell anhand von Marktkennzeichen geformt, die den Wert der IoT-Versicherung typischerweise in eine konsistente Richtung bewegen.
Wichtige verwendete Inputs umfassen den Bestand vernetzter Fahrzeuge und die Telematikdurchdringung, die Verbreitung von Smart-Home-Geräten in versicherten Haushalten, die Nutzung von Wearables in versicherten Bevölkerungsgruppen, Trends bei Schadenhäufigkeit und -schwere für IoT-überwachte Risiken sowie das Tempo der Einführung nutzungs- oder verhaltensbasierter Preisgestaltung in wichtigen Regionen. Prognosen wurden mittels Szenarioanalyse entwickelt, wobei zunächst ein Basisszenario erstellt und anschließend die Sensitivität hinsichtlich Adoptionsraten, Annahmen zu Prämienaufschlägen oder -rabatten sowie der Rollout-Geschwindigkeit der Versicherer getestet wird. Diese Szenarioergebnisse wurden anschließend mit dem Expertenkonsens aus den Interviews abgeglichen.
Um die Gesamtwerte fundiert zu halten, verwendeten wir selektive Bottom-Up-Näherungen als Kontrolle, etwa eine stichprobenartig erhobene Prämie pro Vertrag für IoT-fähige Produkte, multipliziert mit geschätzten aktiven Vertragszahlen in vorrangigen Sparten, gefolgt von Kanalprüfungen zu Programmeinführungen und regionaler Skalierung. Wo Bottom-Up-Informationen lückenhaft waren, wurden Lücken mithilfe regionaler Proxy-Verhältnisse, konservativer Wachstumskurven und Konsistenzprüfungen gegenüber dem allgemeinen Wachstum der Versicherungssparte behandelt, damit das Modell die Adoption in der Frühphase nicht überbewertet.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation zwischen Modell, Desk-Research-Inputs und Interview-Feedback, mit Abweichungsprüfungen auf regionaler Ebene und Ebene der Versicherungssparte. Wenn ein Ergebnis erwartete Zusammenhänge durchbricht, etwa wenn die Adoption schneller steigt als die machbare Gerätedurchdringung oder das Prämienwachstum die übergeordnete Versicherungssparte übertrifft, werden die Annahmen überprüft und Experten erneut kontaktiert, um zu bestätigen, was sich geändert hat.
Vor der endgültigen Freigabe durchlaufen die Ergebnisse mehrstufige Analystenprüfungen, einschließlich Prüfungen der Einheitenkonsistenz, Prüfungen des Zeitpunkts der Währungsumrechnung und Abgleiche mit unabhängigen Signalen wie Kommentaren zur Policenadoption und regulatorischen oder partnerschaftlichen Meilensteinen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei bedeutenden Ereignissen, einschließlich regulatorischer Änderungen, größerer Programmeinführungen oder Preisrücksetzungen. Unmittelbar vor der Auslieferung wird eine erneute Durchsicht abgeschlossen, damit Kunden die aktuellste Ansicht und keine ältere Momentaufnahme erhalten.
Vergleich der Marktgröße für IoT-Versicherungen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für IoT-Versicherungen können weit voneinander abweichen, da Unternehmen nicht immer dieselben Versicherungssparten, Technologiegrenzen und Umsatzpunkte erfassen, selbst wenn der Titel identisch klingt. Auch der Zeitpunkt spielt eine Rolle, da sich manche Schätzungen auf ein historisches Jahr stützen, während andere von einem zukünftigen Basisjahr ausgehen, in dem die Adoption bereits als höher angenommen wird.
Durch die Verfolgung von Inputs zur Gerätedurchdringung und die Aktualisierung von Zeitpunkten der Währungsumrechnung sowie Annahmen zum Basisjahr hält Mordor Intelligence die Gesamtsumme für IoT-Versicherungen an aktive vernetzte Risikoprogramme gebunden, anstatt an breitere digitale Versicherungserlöse, die möglicherweise nicht auf IoT-Daten für das Underwriting angewiesen sind. Ein weiterer Faktor für Abweichungen ist die Ausweitung des Geltungsbereichs, bei der einige Studien angrenzende Kategorien wie allgemeine Insurtech-Plattformerlöse, breitere Analysedienste oder Nicht-IoT-Digitalvertrieb einbeziehen, was die Gesamtsummen im Vergleich zu einer gerätedatengetriebenen Definition aufblähen kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 68,27 Mrd. USD (2026) | |
| Globale Unternehmensberatung A | 19,25 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und erfasst häufig engere gemeldete Erlöse, die an identifizierte IoT-Versicherungsprogramme gebunden sind, was den Prämienwert unterschätzen kann, der nach breiteren Rollout-Phasen skaliert. |
| Branchenverlag B | 21,53 Mrd. USD (2025) | Geht von einem anderen Basisjahr aus und kann alternative Einbeziehungsregeln für Versicherungssparten und Dienstleistungserlöse anwenden, was die Gesamtsummen verändert, wenn IoT-Plattformgebühren und breitere digitale Versicherungsaktivitäten vermischt werden. |
Der Vergleich zeigt, dass die Wahl des Jahres und das, was als IoT-basierte Versicherung gezählt wird, die Hauptgründe für die Streuung sind. Wenn der Geltungsbereich an vernetzte, gerätedateninformierte Underwriting-Prozesse gebunden bleibt und gegen Adoptionssignale validiert wird, lässt sich die resultierende Zahl leichter abgleichen und aktualisieren, während die Programme über Regionen hinweg skalieren.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der IoT-Versicherungsmarkt derzeit?
Der IoT-Versicherungsmarkt wird im Jahr 2026 auf 68,27 Milliarden USD geschätzt und soll bis 2031 einen Wert von 247,58 Milliarden USD erreichen.
Welches Bereitstellungsmodell wächst am schnellsten?
Cloud-Plattformen führen mit einem Anteil von 63,20 % im Jahr 2025 und einer CAGR von 30,70 %, da sie die Echtzeit-Datenverarbeitung ohne hohen Kapitalaufwand unterstützen.
Warum ist die Lebensversicherung die am schnellsten wachsende Sparte?
Wearable-Sensoren liefern kontinuierliche biometrische Daten, die personalisierte Prämien ermöglichen, und treiben Lebensversicherungsprodukte auf eine CAGR von 33,20 %.
Welche Region bietet das höchste Wachstumspotenzial?
Die Asien-Pazifik-Region wächst mit einer CAGR von 33,00 % aufgrund rascher digitaler Einführung und liberalisierter Auslandsinvestitionsregeln in Märkten wie Indien und China.
Wie reduzieren vernetzte Geräte Versicherungsschäden?
Sensoren erkennen in Echtzeit Anomalien – wie überhöhte Geschwindigkeit, Wasserlecks oder elektrische Fehler – und ermöglichen präventive Maßnahmen, die Schadenshäufigkeit und -schwere senken.
Was sind die Haupthindernisse für die Einführung von IoT-Versicherungen?
Cybersicherheitsbedrohungen, strenge Datenschutzgesetze und die komplexe Integration mit Altsystemen für Policenverwaltung bleiben die größten Herausforderungen.
Seite zuletzt aktualisiert am:



