
Marktgröße und Marktanteil für flexible Verpackungen in Nigeria
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
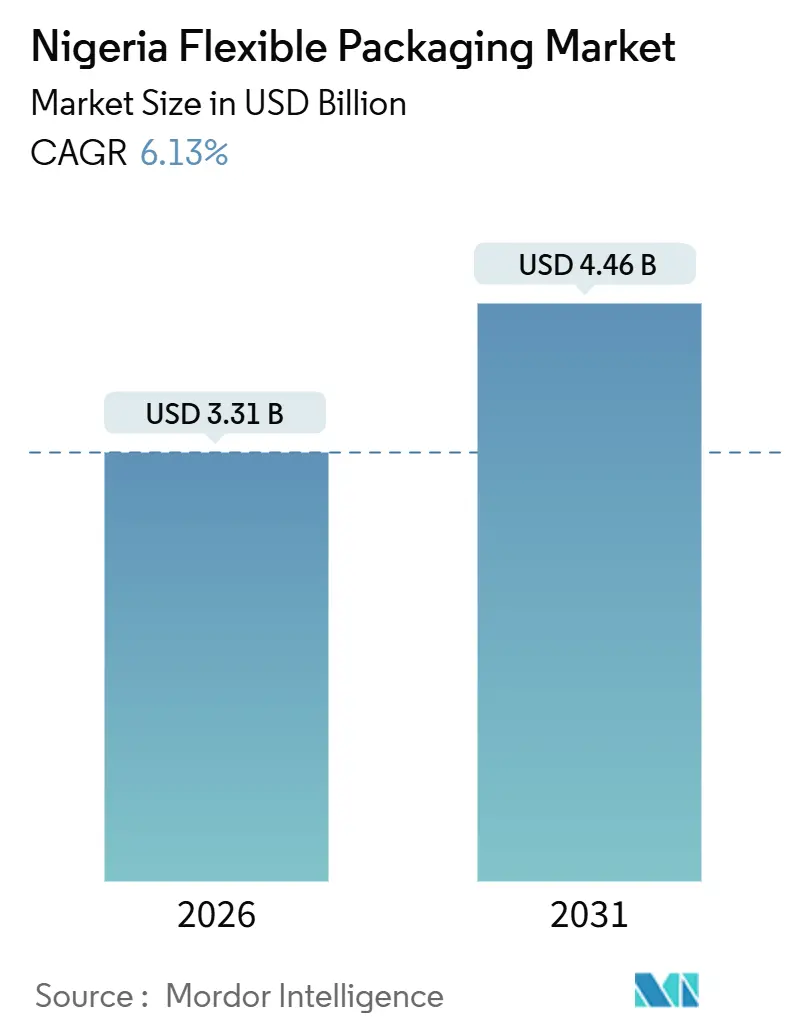
| Marktgröße (2026) | 3.31 Milliarden US-Dollar |
| Marktgröße (2031) | 4.46 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.13 % |
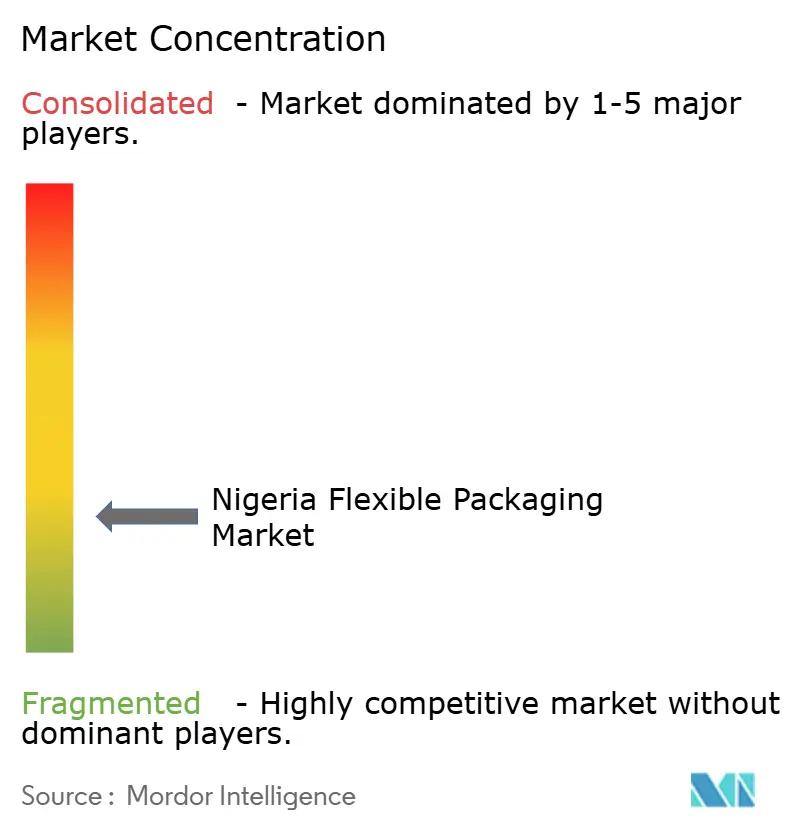
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für flexible Verpackungen in Nigeria von Mordor Intelligence
Die Marktgröße des nigerianischen Marktes für flexible Verpackungen betrug im Jahr 2026 3,31 Milliarden USD und wird voraussichtlich bis 2031 auf 4,46 Milliarden USD ansteigen, was einer CAGR von 6,13 % über den Prognosezeitraum entspricht. Die aufwärtsgerichtete Entwicklung wird durch eine rasche Urbanisierung, steigende verfügbare Einkommen und einen sich beschleunigenden Wandel von starren zu leichten Verpackungen getragen, der die Frachtkosten senkt und die Haltbarkeit unter feuchten Bedingungen verlängert. Die robuste Akzeptanz des elektronischen Handels, der 2025 einen Anteil von 15 % an den Einzelhandelsumsätzen ausmachte, steigert weiterhin die Nachfrage nach manipulationssicheren Standbeuteln, die Artikel bei mehrstufigen Lieferungen schützen. Das Wachstum wird durch Steueranreize verstärkt, die Konverter belohnen, die 60 % des Harzes aus den inländischen Linien von Dangote Petrochemical beziehen, wodurch die Kosten für angelieferte Folien um 12 % gesenkt werden. Multinationale Konsumgüterunternehmen, die lokale Kapazitäten in den Bundesstaaten Lagos, Ogun und Rivers ausbauen, stabilisieren die Vertragsvolumen für Konverter, während Mikrodistributions-Sachets-Modelle flexible Formate für einkommensschwache Haushalte unverzichtbar machen. Anhaltende Investitionen in die Lebensmittelverarbeitung, mit einem Produktionswachstum von 8,2 % im Jahresvergleich im Jahr 2025, verstärken die Nachfrage nach Hochbarriere-Laminaten, die die Haltbarkeit ohne Kühlkette verlängern.
Wichtigste Erkenntnisse des Berichts
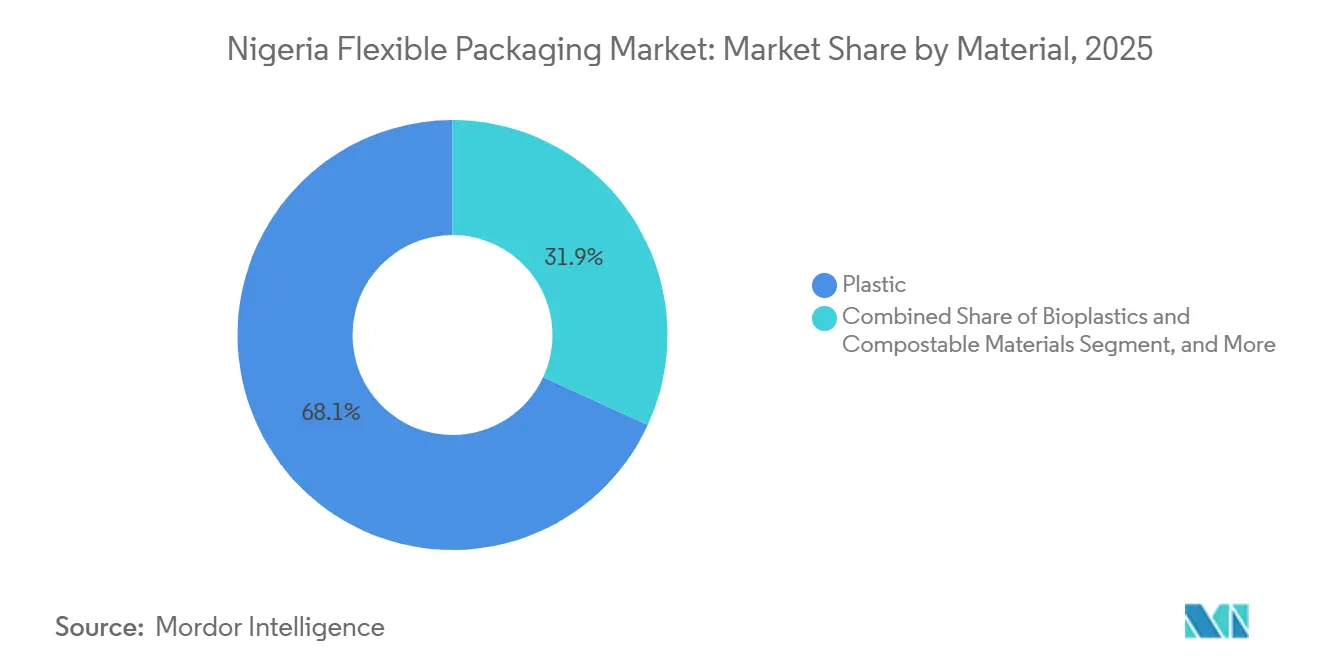
- Nach Material führten Kunststoffe im Jahr 2025 mit einem Marktanteil von 68,12 % am nigerianischen Markt für flexible Verpackungen; Biokunststoffe werden bis 2031 voraussichtlich mit einer CAGR von 7,52 % wachsen.
- Nach Produkttyp entfielen im Jahr 2025 47,63 % des Umsatzes auf Beutel und Standbeutel, während Sachets und Stickpacks bis 2031 voraussichtlich mit einer CAGR von 7,32 % wachsen werden.
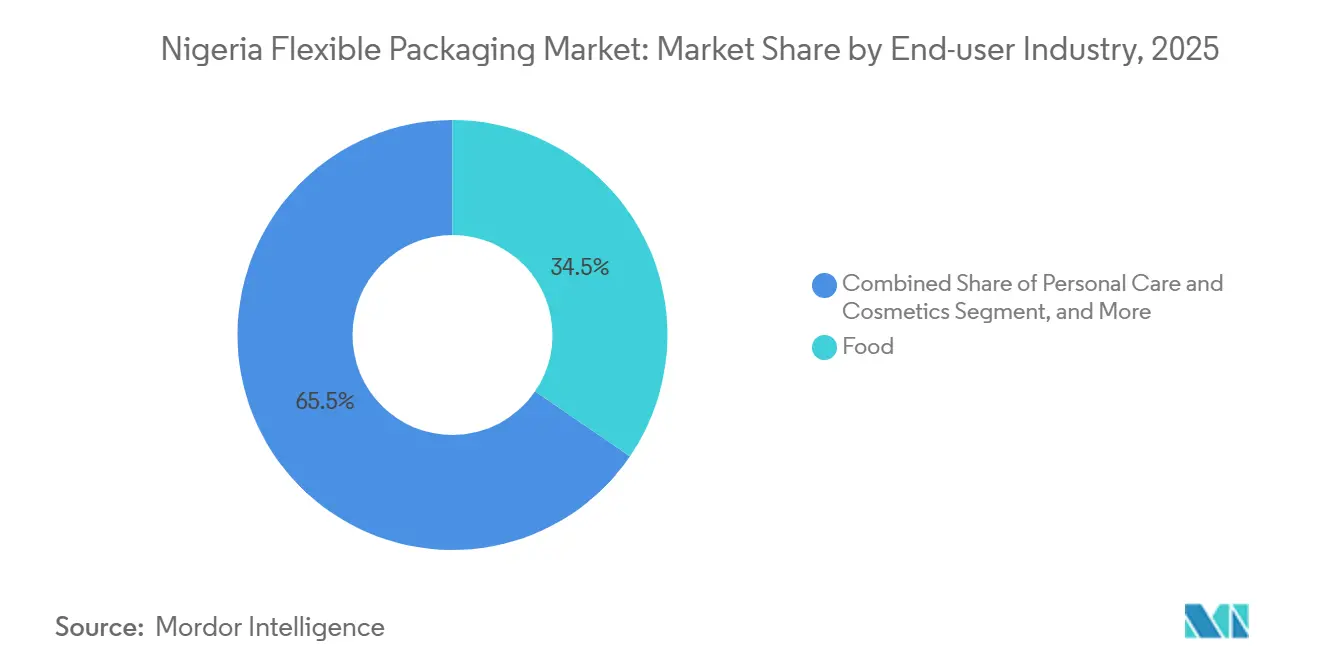
- Nach Endverbraucherbranche entfielen im Jahr 2025 34,53 % der Marktgröße des nigerianischen Marktes für flexible Verpackungen auf den Lebensmittelbereich, und der Bereich Körperpflege wächst bis 2031 mit einer CAGR von 7,73 %.
- Nach Drucktechnologie hielt der Flexodruck im Jahr 2025 einen Anteil von 45,72 % an der Marktgröße des nigerianischen Marktes für flexible Verpackungen; der Digitaldruck wird bis 2031 voraussichtlich mit einer CAGR von 8,43 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rasantes Wachstum des nigerianischen E-Commerce-Sektors | +1.2% | National, mit früher Konzentration in Lagos, Abuja und Port Harcourt | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Kapazitäten in der Verarbeitung von Lebensmitteln | +1.4% | National, mit Clustern in den Bundesstaaten Ogun, Lagos und Kano | Mittelfristig (2–4 Jahre) |
| Wandel von starren zu flexiblen Formaten zur Senkung der Logistikkosten | +0.9% | National, insbesondere Netzwerke der letzten Meile | Mittelfristig (2–4 Jahre) |
| Steigende Investitionen von FMCG-Markeninhabern in lokale Konvertierung | +1.1% | National, verankert im Industriekorridor Lagos-Ogun | Kurzfristig (≤ 2 Jahre) |
| Bundessteuerliche Anreize für die rückwärtige Integration von Polymeren (ab 2026) | +0.8% | National, mit Ausstrahlungseffekten auf westafrikanische Exportmärkte | Langfristig (≥ 4 Jahre) |
| Wachstum der Mikrodistributions-Modelle zum Nachfüllen unterwegs | +0.7% | National, am stärksten in städtischen Randgebieten und ländlichen Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasantes Wachstum des nigerianischen E-Commerce-Sektors
Die Online-Einzelhandelsdurchdringung Nigerias stieg von 8 % im Jahr 2022 auf 15 % im Jahr 2025 und schafft neue Anforderungen an leichte, flexible Verpackungen, die bis zu neun Handhabungspunkte vor der Endlieferung standhalten können. Marktplätze wie Jumia und Konga meldeten im Jahr 2025 zusammen 22 Millionen monatlich aktive Nutzer, von denen 60 % Bestellungen für Lebensmittel und Körperpflegeprodukte aufgeben, die Feuchtigkeitsbarrieren erfordern. [1] Die Nachfrage nach Standbeuteln und Kissenverpackungen, die das Paketgewicht um bis zu 60 % reduzieren, ermöglicht es Kurieren, 48-Stunden-Lieferversprechen in den verstopften Korridoren von Lagos zu erfüllen, wo die Durchschnittsgeschwindigkeit nur 12 km pro Stunde beträgt. Konverter, die QR-Codes und NFC-Tags einbetten, bieten Authentifizierungs- und Markenengagement-Funktionen, die E-Commerce-Verkäufer für Treuekampagnen schätzen. Diese Merkmale haben den nigerianischen Markt für flexible Verpackungen als wichtigen Wegbereiter von Direktverbraucher-Strategien etabliert.
Ausbau der Kapazitäten in der Verarbeitung von Lebensmitteln
Lebensmittelverarbeiter erhöhten die installierte Kapazität im Jahr 2025 um 8,2 % und bezogen flexible Laminate mit Sauerstoff- und Fettbarrieren in Nudel-, Pasta- und Süßwarenlinien ein. [2] Das USD 30 Millionen teure Werk von Nestlé in Ogun, das im September 2025 eingeweiht wurde, benötigt allein 500 Millionen BOPP-Beutel pro Jahr. Clusteranreize in den agrogewerblichen Zonen von Kaduna und Kano verkürzen die Transportwege und ermöglichen es Konvertern, innerhalb von 72 Stunden statt mehrerer Wochen zu liefern. Die Einhaltung der ISO 22000 ist mittlerweile ein faktisches Eintrittskriterium für Lieferanten, und Konverter, die eine Zertifizierung nicht nachweisen können, verlieren den Zugang zu multinationalen Ausschreibungen. Dieser Fertigungsboom festigt den nigerianischen Markt für flexible Verpackungen und verknüpft die Foliennachfrage eng mit der lokalen Wertschöpfungsproduktion in den Bereichen Getreide, Molkerei und Snacks.
Wandel von starren zu flexiblen Formaten zur Senkung der Logistikkosten
Markeninhaber können beim Fracht durch die Umstellung von HDPE-Flaschen auf PE-Beutel Einsparungen von bis zu 40 % erzielen – ein entscheidender Hebel in einem Land, in dem Diesel im Durchschnitt 1,65 USD pro Liter kostet. Spediteure auf der letzten Meile transportieren 20 % mehr flexible Einheiten pro Lieferwagen und reduzieren so Fahrten und Emissionen. Sachet-Formate senken außerdem die Stückpreise auf 50 NGN (0,06 USD) für einkommensschwache Haushalte und verbessern damit die Erschwinglichkeit und Marktreichweite. Diese Effizienzgewinne beschleunigen den nigerianischen Markt für flexible Verpackungen, insbesondere in ländlichen Gebieten mit unterentwickelter Verkehrsinfrastruktur. Starre Formate bleiben in einigen Premium-Nischensegmenten bestehen, doch der Gesamtimpuls begünstigt leichtere, zusammenfaltbare Verpackungen.
Steigende Investitionen von FMCG-Markeninhabern in lokale Konvertierung
Multinationale Konzerne investierten zwischen 2024 und 2025 420 Millionen USD in nigerianische Kapazitätserweiterungen und fügten dabei häufig eigene Druck- und Laminierlinien hinzu, die ein Drittel ihres Verpackungsbedarfs intern decken. Die Tiefdruckhalle von Unilever in Agbara aus dem Jahr 2025 druckt 500 Millionen Sachets jährlich, während das Werk von Coca-Cola HBC in Port Harcourt die Produktion von Schrumpffolien integriert. Diese Schritte stabilisieren die Basisvolumen für Harzlieferanten und treiben höhere technische Standards im nigerianischen Markt für flexible Verpackungen voran. Konverter mit ISO 9001- und HACCP-Zertifizierungen sichern sich mehrjährige Verträge, verpflichten sich jedoch zu jährlichen Preisanpassungsklauseln, die an die Naira-Volatilität gebunden sind, was die Margen drückt und Investitionen in energieeffiziente Druckmaschinen anregt.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Polymerharzepreise, die an den Rohölpreis gebunden sind | -0.9% | National, mit akuter Exposition für importabhängige Konverter | Kurzfristig (≤ 2 Jahre) |
| Aufkommende Beschränkungen für Einwegkunststoffe | -0.6% | National, mit Pilotdurchsetzung in Lagos und Abuja | Mittelfristig (2–4 Jahre) |
| Chronische Stromausfälle erhöhen die Betriebskosten | -0.7% | National, am stärksten in den nördlichen Bundesstaaten | Langfristig (≥ 4 Jahre) |
| Zunahme von gefälschten flexiblen Verpackungen untergräbt das Markenvertrauen | -0.5% | National, konzentriert in den Segmenten Pharmazeutika und Sachet-Wasser | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Polymerharzepreise, die an den Rohölpreis gebunden sind
Polyethylen und Polypropylen wurden zwischen 2024 und 2025 zu Preisen zwischen 1.100 und 1.650 USD pro Tonne gehandelt, was die Schwankungen des Brent-Rohöls und die Abwertung des Naira widerspiegelt. Nicht abgesicherte Konverter verzeichneten bei Festpreisverträgen eine Margenerosion von 8 % bis 12 %, was zu vierteljährlichen Neupreisgestaltungen führte, die die Käuferbeziehungen belasteten. Der Naira verlor 2025 28 % gegenüber dem US-Dollar, was den Importdruck verstärkte und das Betriebskapital kleinerer Betreiber einengte. Die inländische PP-Produktion von Dangote, die seit Dezember 2025 online ist, verspricht Erleichterung bei den Vorlaufzeiten, bleibt jedoch an die Dynamik des Rohstoffs Rohöl gebunden. Bis zur Stabilisierung der Preise wird die Harzschwankung die Expansion des nigerianischen Marktes für flexible Verpackungen dämpfen.
Aufkommende Beschränkungen für Einwegkunststoffe
Der Bundesstaat Lagos verbot im März 2024 nicht biologisch abbaubare Getränke-Sachets und gab der Branche bis Dezember 2027 Zeit für den Übergang zu zertifizierten kompostierbaren Folien. [3] Im Juni 2025 erlassene föderale EPR-Entwurfsregeln fügen den Konvertererlösen einen Recycling-Finanzierungsaufschlag von 2 % bis 4 % hinzu. Die Umrüstung einer einzigen PE-Linie auf PLA kostet 500.000 bis 2 Millionen USD und schafft damit Marktzutrittsbarrieren für kapitalärmere Unternehmen. Die NESREA verhängte im Jahr 2025 Bußgelder in Höhe von 85 Millionen NGN (105.000 USD) und signalisierte damit eine verschärfte Durchsetzung. Die Unsicherheit bei der Einhaltung der Vorschriften dämpft die Begeisterung im nigerianischen Markt für flexible Verpackungen, obwohl frühe Anwender von Biokunststoffen Premium-Verträge von nachhaltigkeitsbewussten Marken sichern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material:
Polyethylen verankert das Volumen, Biokunststoffe erschließen das Premium-SegmentKunststoffe trugen im Jahr 2025 mit 68,12 % zum Marktanteil des nigerianischen Marktes für flexible Verpackungen bei, wobei PE-Folien aufgrund ihrer Feuchtigkeitsbeständigkeit und niedrigen Siegeltemperaturen preisgünstige Sachet-Wasser-, Wasch- und Snackverpackungen dominieren. Mit CPP laminiertes BOPP wird für Süßwaren und pharmazeutische Blisterverpackungen verwendet, bei denen Glanz und Wärmesiegeleigenschaft entscheidend sind. Biokunststoffe, die 2025 noch unter 3 % lagen, werden bis 2031 voraussichtlich mit 7,52 % wachsen, da die Beschränkungen in Lagos die Nachfrage nach kompostierbaren Alternativen ankurbeln, die unter industriellen Bedingungen innerhalb von 180 Tagen abgebaut werden. Die Einfuhr von PLA und PHA aus Europa und Südostasien zu Aufpreisen von 40 % gegenüber PE stellt preissensible SKUs vor Herausforderungen, doch das Versprechen von Unilever, bis 2030 25 % erneuerbare Inhaltsstoffe zu beziehen, signalisiert eine stetige gehobene Nachfrage. Papierlaminate besetzen eine Nische bei handwerklichen Trockenlebensmittelmarken, die auf umweltbewusste Verbraucher abzielen, obwohl sie in tropischen Klimazonen 15 % mehr Feuchtigkeit aufnehmen als PE.
Konverter mit ASTM D6400-Akkreditierung und Sammelpartnerschaften sichern sich margenstarke Aufträge, während kleinere Betreiber in der Commodity-PE-Schiene verankert bleiben. Die PP-Produktion von Dangote verringert die Importabhängigkeit, verkürzt die Vorlaufzeiten auf zwei Wochen und verbessert die Wettbewerbsfähigkeit des nigerianischen Marktes für flexible Verpackungen. Aluminiumfolie-Laminate bleiben auf Premium-Milchprodukte und pharmazeutische Sauerstoffbarriere-Anwendungen konzentriert, da die durchschnittlichen Stückkosten 60 % bis 80 % über BOPP liegen. Der Materialmix wird sich daher langsam weiterentwickeln, wobei PE die Massenvolumennachfrage verankert und Biokunststoffe in regulierten Segmenten kalkulierten Marktanteil gewinnen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Produkttyp:
Sachets proliferieren im informellen EinzelhandelBeutel und Standbeutel hielten im Jahr 2025 einen Umsatzanteil von 47,63 % und umfassen Steh-, Kissen- und Flachbeutelvarianten, die Saft-, Joghurt- und Waschmittelmarken im modernen und traditionellen Handel bedienen. Für Sachets und Stickpacks wird bis 2031 ein CAGR von 7,32 % prognostiziert, getragen von Kiosken, die 65 % des FMCG-Umsatzes abwickeln, und von Haushalten, die NGN 50–200 (USD 0,06–0,25) pro Einkauf ausgeben. Maggi-Würzmittel, Omo-Waschmittel und Always-Damenbinden veranschaulichen dieses Mikro-Pack-Modell und gewährleisten eine breite Reichweite in ländlichen Gebieten. Folien und Wickelverpackungen für Frischprodukte und Backwaren, einschließlich Kunststoffverpackungsfolien, profitieren vom Wachstum der Kühlkette und des Supermarkthandels, werden jedoch durch eine Penetrationsrate des modernen Einzelhandels von lediglich 12 % des Lebensmittelumsatzes begrenzt.
Konverter, die Sachet-Linien mit 500 Einheiten pro Minute und holografischen Streifen betreiben, wirken der Produktfälschung in pharmazeutischen Anwendungen entgegen und schaffen damit einen Mehrwert über die reine Rohstoffversorgung hinaus. Wiederverschließbare Reißverschluss- und Ausgussbeutel gewinnen im Bereich Saft und flüssige Seife dank Portionskontrolle und reduziertem Verschüttungsrisiko an Bedeutung, obwohl die Stückkosten weiterhin höher sind als bei Einweg-Sachets. Mit steigendem verfügbarem Einkommen und zunehmendem Nachhaltigkeitsdruck könnte ein schrittweiser Wechsel von Einweg-Sachets zu wiederverschließbaren Beuteln die durchschnittlichen Verkaufspreise im nigerianischen Markt für flexible Verpackungen anheben.
Nach Endverbraucherbranche:
Lebensmittel dominieren, Körperpflege beschleunigt sichLebensmittel machten 2025 34,53 % der Marktgröße des nigerianischen Marktes für flexible Verpackungen aus, angetrieben durch Nachfragespitzen bei Nudeln, Snacks, Backwaren und Tierfutter, während sich städtische Alltagsroutinen verdichten. Mehrschichtige Laminate mit Sauerstoffabsorbern verlängern die Haltbarkeit auf 12 Monate ohne Kühlung – entscheidend bei unzuverlässiger Stromversorgung. Körperpflegeverpackungen, die bis 2031 eine CAGR von 7,73 % prognostiziert bekommen, profitieren von einer 25-Millionen-Haushalte starken Mittelschicht, die Marken-Hautpflegemittel, Seifen und Deodorants bevorzugt. Sachet-Formate behalten ihren Reiz für preissensible Verbraucher, doch wiederverschließbare Beutel bieten Premium-Upsell-Potenzial.
Pharmazeutische Verpackungen erfüllen die NAFDAC-Serialisierungsauflagen, die Rückverfolgbarkeitscodes auf jeder Einheit erfordern, und erhöhen so technische Anforderungen und Margen. Getränkeformate sind mit dem Einwegkunststoffverbot in Lagos konfrontiert, wachsen jedoch in Gerichtsbarkeiten ohne Durchsetzung. Düngemittel- und Saatgutsäcke im Rahmen der Agenda zur landwirtschaftlichen Transformation erhöhen das Volumen bei gewebten PP-Säcken mit PE-Einlagen und unterstreichen die Verbindung der Landwirtschaft zum nigerianischen Markt für flexible Verpackungen. Industriechemikalien und Schmierstoffe verwenden Standbeutel und FIBCs (Flexible Intermediate Bulk Container – flexible Großraumbehälter), um die Kosten für die Rücklogistik zu senken und die Endverbrauchernachfrage weiter zu diversifizieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Drucktechnologie:
Digitaldruck gewinnt bei KleinauflagenDer Flexodruck erzielte 2025 einen Umsatzanteil von 45,72 % und überzeugt bei Auflagen von über 500.000 Einheiten, bei denen die Plattenamortisierung die Kosten für Packungsgrafikdrucke unter 0,02 USD pro Verpackung drückt. Der Digitaldruck ist bis 2031 auf eine CAGR von 8,43 % ausgerichtet, angetrieben durch handwerkliche Lebensmittel, Abonnement-Boxen und E-Commerce-Marken, die SKUs monatlich aktualisieren und variablen Daten einen Wert beimessen. Die 2024 und 2025 installierten Xeikon- und HP Indigo-Einheiten ermöglichen Proofs am selben Tag und machen vierwöchige Plattenherstellungszyklen überflüssig. Der Tiefdruck behauptet seinen Stellenwert in der Schokoladen- und Pharmaindustrie, wo Farbtreue entscheidend ist, doch die hohen Kosten für Zylinderschablonen, die zwischen 2.000 und 5.000 USD pro Design liegen, schrecken Marken mit flexiblen Produktportfolios ab.
Konverter, die Digitaldruckmaschinen mit Cloud-Portalen integrieren, können Aufträge ab 5.000 Verpackungen annehmen und erweitern so ihre Serviceleistungen. Energieeffiziente LED-UV-Tinten senken die Härtungskosten im Vergleich zu lösungsmittelbasiertem Flexodruck außerdem um 30 % und gleichen Nigerias hohe Stromtarife teilweise aus. Der Technologiemix verstärkt die beiden Prioritäten des nigerianischen Marktes für flexible Verpackungen: Hochvolumen-Effizienz und Flexibilität bei Kleinauflagen.
Geografische Analyse
Lagos und der Bundesstaat Ogun beherbergen rund 60 % der nationalen Konvertierungslinien und nutzen den Tiefseehafen-Zugang in Apapa und Tin Can Island für Harzimporte und westafrikanische Exporte. Die niedrigeren Grundstückskosten und die Unternehmenszonen in Ogun zogen Nestlé, Unilever und P&G dazu, Clusterwerke anzulegen, die für benachbarte Konverter für stetige Vertragsmengen sorgen. Kano, Nigerias nördlicher Handelsknotenpunkt mit 15 Millionen Einwohnern, beliefert die Mehl-, Milch- und Pharmaindustrie in Kaduna, Katsina und Sokoto und verankert ein zweites Cluster für flexible Verpackungen. Port Harcourt im Bundesstaat Rivers deckt den Folienbedarf für Industriechemikalien, die den Öl- und Gassektor beliefern, und stärkt so die regionale Vielfalt.
Aufstrebende städtische Knotenpunkte rund um Abuja, Nasarawa und Niger wachsen auf der Grundlage eines jährlichen städtischen Bevölkerungswachstums von 3,8 %, das das verfügbare Einkommen konzentriert. Konverter, die Satellitenlagerhäuser in der Nähe dieser Knotenpunkte einrichten, verkürzen Vorlaufzeiten und gewinnen Marktanteile von auf Lagos zentrierten Mitbewerbern. Schlechte Straßeninfrastruktur und Sicherheitsrisiken auf den nördlichen Autobahnen erhöhen Versicherungsprämien und Transportbudgets und belasten die Betriebsmargen.
Dennoch ermöglichen ECOWAS-Protokolle nigerianischen Konvertern, Folien nach Ghana, Benin und Togo zu reduzierten Zöllen zu versenden, wobei das grenzüberschreitende Volumen 2025 um 12 % gestiegen ist. Die Harzverfügbarkeit von Dangote schränkt Importe ein, gibt Hafenkapazitäten frei und ermöglicht schnellere Umschlagszeiten für Exportfertigwaren – ein Segen für die Wettbewerbsfähigkeit des nigerianischen Marktes für flexible Verpackungen in ganz Westafrika.
Regulatorisches Umfeld
Nigerias Compliance-Anforderungen für flexible Verpackungen werden von der National Agency for Food and Drug Administration and Control (NAFDAC) im Rahmen des NAFDAC Act (CAP N1 LFN 2004) verankert. Der Rahmen umfasst cGMP-Anforderungen, Betriebsinspektionen und Kennzeichnungskontrollen für den vorverpackten lebensmittelberührenden Verpackungsbetrieb. Im Jahr 2025 entwickelte NAFDAC die Kennzeichnungsregulierung für sekundäre und Großgebindebewegungen durch die Draft NAFDAC Non-Retail Container of Food (Labelling) Regulations 2025 weiter, was zusätzliche Prüfungen für Verarbeiter bedeutet, die Industriegebinde und Nicht-Einzelhandelsbehälter liefern.
Die Standardentwicklung und Konformitätsbewertung wird von der Standards Organisation of Nigeria (SON) über die Nigerian Industrial Standards (NIS) für Materialien, Verpackungen und Kennzeichnungen unterstützt. Verbraucherbezogene Angaben und Marktpraktiken werden durch eine breitere Verbraucherschutzdurchsetzung geregelt, einschließlich der Federal Competition and Consumer Protection Commission (FCCPC). Für die tägliche regulatorische Umsetzung stehen Verpackungs- und lebensmittelberührende Lieferketten häufig in Verbindung mit NAFDAC-Direktoraten wie Food Safety and Applied Nutrition (FSAN) und Food Registration and Regulatory Affairs (FRR), und Hersteller nutzen das NAFDAC Automated Product Administration and Monitoring System (NAPAMS)-Portal für Produktverwaltung und Überwachungsabläufe.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für flexible Verpackungen in Nigeria beginnt mit der Versorgung mit Harzen und Substraten (PE, PP, BOPP/BOPET, CPP und Spezialfolien), wobei Verarbeiter die inländische Verfügbarkeit gegen Importe für bestimmte Qualitäten und Barrierestrukturen abwägen. Die vorgelagerte Integration und die lokale Polymerverfügbarkeit prägen Lieferzeiten und Einkaufsbedingungen. Folienhersteller und Substratlieferanten liefern anschließend an Verarbeitungsprozesse wie Extrusion/Beschichtung, Druck (Flexodruck, Rotogravur und Digitaldruck), Laminierung, Schneiden sowie Beutel- und Sachetherstellung. Akteure wie Flexipack Plastics Ltd und PrimePak Industries liefern verarbeitete Formate für Anwendungen in den Bereichen Lebensmittel, Getränke, Haushalt und Körperpflege, wobei sich die Differenzierung über Strukturen wie wiederverschließbare Beutel, beschichtete und laminierte Folien sowie Konfigurationen mit höherer Barriere aufbaut.
Qualitäts- und Compliance-Anforderungen wirken sich sowohl auf mittlere als auch nachgelagerte Schritte aus, insbesondere bei lebensmittelberührenden Verpackungen, bei denen die Inspektionserwartungen von NAFDAC FSAN und die SON-Standards die Materialauswahl, Hygienekontrollen und Rückverfolgbarkeitspraktiken beeinflussen. Nachgelagert legen Markeninhaber und Co-Packer (FMCG- und Verarbeitungslebensmittelhersteller) Leistungskennzahlen wie Siegelintegrität, Feuchtigkeits- und Sauerstoffbarrieren sowie Druckqualität fest und vertreiben dann über den modernen Handel, den informellen Einzelhandel und E-Commerce-Kanäle, die die Nachfrage nach Manipulationsschutz und Authentifizierungsmerkmalen erhöhen. Die Sammlung und das Recycling von Abfällen fungieren derzeit für die meisten flexiblen Formate eher als unterstützende Ebene denn als geschlossener Kreislauf, sodass Verarbeiter und Markeninhaber sich zunehmend über Downgauging, wo möglich recyclingfähige Strukturen und Dokumentation, die auf Kundenaudits und zertifizierungsgetriebene Beschaffung abgestimmt ist, differenzieren.
Wettbewerbslandschaft
Der nigerianische Markt für flexible Verpackungen ist stark fragmentiert, mit mehr als 20 Konvertern, die jeweils weniger als 8 % Marktanteil halten, was einen intensiven Preiswettbewerb und reichlich Innovationspotenzial gewährleistet. PrimePak Industries, Quantum Plastic Nigeria und Flexipack Plastics profitieren von der Nähe zu Lagos und der agilen Auftragsplanung, die schnelle SKU-Wechsel ermöglicht. Multinationale Eigenlinien innerhalb der Werke von Coca-Cola, Unilever und Nestlé sichern hochvolumige SKUs, lagern aber Spezialauflagen an unabhängige Konverter aus, die mit Digitaldruckmaschinen und holografischen Funktionen ausgestattet sind. Jährliche Kostenreduzierungsverhandlungen von 3 % bis 5 % gegenüber der Naira-Abwertung schärfen die betriebliche Disziplin und beschleunigen die Investitionen in neue Kapitalausstattung.
Energie macht bis zu 25 % der gesamten Produktionskosten aus, da die Netzversorgung 2025 durchschnittlich 4.500 MW gegenüber einer latenten Nachfrage von 30.000 MW betrug. Konverter, die in Solar-Diesel-Hybridsysteme investieren, berichten von Einsparungen von 12 % bis 15 %, was zur Abfederung von Margenschwankungen beiträgt. Die vertikale Integration von Dangote Pack, vom Polypropylenmonomer bis zum bedruckten Laminat, veranschaulicht ein Modell, das Preisschocks bei Harzen neutralisiert und eine stetige Rohstoffversorgung sichert. Die Standardisierungsorganisation Nigerias (Standards Organisation of Nigeria) führte im Jahr 2025 800 Werksaudits durch und suspendierte 15 Lizenzen wegen Hygiene- und Rückverfolgbarkeitsmängeln, was auf eine Verschärfung der regulatorischen Standards hindeutet, die zertifizierte Akteure begünstigt.
Gefälschte Verpackungen machen 12 % des Sachet-Wassers und der Pharmaverpackungen aus, was Markenhersteller dazu veranlasst, Serialisierung und Manipulationsschutz zu fordern, die sich kleinere Betriebe nicht leisten können, was zu einer schrittweisen Marktkonsolidierung führt. Weißraum-Chancen zeichnen sich in der Biokunststoff-Extrusion, pharmazeutischen ISO 15378-konformen Linien und E-Commerce-Fulfillment-Beuteln ab, die digitale Auslöser auf der Verpackung erfordern. Mit zunehmender Wettbewerbsintensität setzen Marktführer Industrie-4.0-Analysen für die vorausschauende Instandhaltung ein, um ungeplante Ausfallzeiten um 18 % zu reduzieren und Vertrags-SLAs abzusichern. Diese Leistungsunterschiede prägen den nigerianischen Markt für flexible Verpackungen, in dem technologische Agilität und Qualitätszertifizierungen den Wettbewerbsvorteil definieren.
Marktführer im nigerianischen Bereich für flexible Verpackungen
-
Victor Oscar Company
-
Flexipack Plastics Ltd
-
PrimePak Industries Nigeria Ltd
-
Quantum Plastic Nigeria Ltd
-
Tempo Paper Pulp & Packaging Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nigerianischer Markt für flexible Verpackungen Unternehmen in diesem Bericht
- PrimePak Industries Nigeria Ltd
- Victor Oscar Company
- Quantum Plastic Nigeria Ltd
- Flexipack Plastics Ltd
- Tempo Paper Pulp and Packaging Ltd
- JC Packaging Limited
- Excellent Taamiro Packaging Company Ltd
- Kambil Plastics Limited
- Apex Packaging Ltd
- Carey-out Paper Packs
- Plastpoly Limited Nigeria
- Royalty Packaging Solution
- Bel Papyrus Limited
- Shongai Packaging Industry Ltd
- Dangote Pack
- Beta Industries Nigeria Ltd
- PrintServe Packaging Nigeria Ltd
- Borkir International Company Ltd
- Esther Nigeria Limited Packaging Unit
- GPC Energy and Packaging Ltd
Lesen Sie die Analyse der nigeria flexible packaging-Unternehmen
Marktchancen und Zukunftsaussichten
Politik- und Compliance-Anforderungen schaffen Freiräume für Verarbeiter, die die Dokumentation und Kontrollen für lebensmittelberührende und Nicht-Einzelhandelsverpackungen im Rahmen der NAFDAC- und SON-Vorgaben industrialisieren können. Die Draft NAFDAC Non-Retail Container of Food (Labelling) Regulations 2025 deutet auf eine strengere Regulierung von Nicht-Einzelhandelsverpackungen hin, die in der industriellen Handhabung und Distribution verwendet werden, was wiederum die Nachfrage nach Lieferanten mit stärkerer Kennzeichnungsführung, Rückverfolgbarkeit und Auditbereitschaft in mehrstandortigen Produktionsnetzwerken unterstützt.
Fähigkeitsgetriebene Chancen zeigen sich auch bei lokal produzierten, höherwertigen Substraten und Barrierestrukturen, was die Abhängigkeit von Importlieferzeiten und wechselkursbedingten Kostenschocks verringert. Der Produktionsstandort von Flexipack Plastics Ltd in Agbara, Bundesstaat Ogun, ausgelegt für eine BOPP/BOPET-Kapazität von 54.000 MT/Jahr, spiegelt fortgesetzte Investitionen in Folien- und Substratfähigkeiten für metallisierte und barrierestarke flexible Verpackungen wider, die von Lebensmittel- und Körperpflegemarken genutzt werden. Auf der Verarbeitungsseite haben Lieferanten mit etablierten Qualitätsnachweisen, darunter PrimePaks ISO-orientierte Positionierung für Lebensmittelsicherheit und Qualitätssysteme, einen klareren Weg zu multinationalen und modernen Handelsausschreibungen, bei denen die Beschaffungskriterien über den Preis hinausgehen und konsistente Druckqualität, hygienische Fertigungskontrollen und wiederholbare Lieferzeiten sowohl für hochvolumige Sachets als auch für kurze SKU-Läufe umfassen.
Neueste Industrielle Entwicklungen in Nigerianischer Markt für flexible Verpackungen
- Januar 2026: Dangote Petrochemical nahm in Lekki die Polypropylenproduktion auf und liefert monatlich 75.000 Tonnen an lokale Verarbeiter. Diese vorgelagerte Harzversorgung stabilisiert lokale Verarbeiter und verringert das Rohstoffrisiko für den nigerianischen Markt für flexible Verpackungen. Die Maßnahme senkt die potenziellen Folienkosten für die heimische Lieferkette, während die Harzintegration fortschreitet.
- November 2025: Unilever Nigeria installierte eine Rotogravur-Linie im Wert von 25 Millionen USD in Agbara und schuf damit zusätzliche Kapazität für 500 Millionen Sachets pro Jahr. Dies erweitert die Sachet-Verpackungskapazität für FMCG-Produkte. Es stärkt die lokale Nachfrage nach Verpackungsverarbeitung und unterstützt schnellere SKU-Wechsel.
- September 2025: Nestlé Nigeria eröffnete im Bundesstaat Ogun eine Nudelfabrik im Wert von 30 Millionen USD in Partnerschaft mit PrimePak Industries für Sauerstoffbarrierebeutel. Dies erhöht die Nachfrage nach flexiblen Verpackungen mit hoher Barrierewirkung. Es verankert die lokale Lieferkette mit PrimePak und erweitert die Nutzung von Barrierefolien in Nigeria.
Nigerianischer Markt für flexible Verpackungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst flexible Verpackungen, die in Nigeria eingesetzt werden, wobei Produkte in Folien, Wickelverpackungen, Sachets und Beuteln verpackt und an Endverbraucher aus den Bereichen Lebensmittel, Getränke, Körperpflege und Gesundheitswesen geliefert werden; gemessen wird der innerhalb des Landes erzielte Umsatz.
Ausschlüsse aus dem Umfang: Starre Verpackungsformate (wie Flaschen, Gläser und Dosen) sowie langlebige Transportverpackungen sind von dieser Marktgröße ausgeschlossen.
Segmentierungsübersicht
- Nach Material
- Kunststoffe
- Polyethylen (PE)
- Biaxial orientiertes Polypropylen (BOPP)
- Gegossenes Polypropylen (CPP)
- Sonstige Kunststoffe
- Papier
- Metallfolie
- Biokunststoffe und kompostierbare Materialien
- Kunststoffe
- Nach Produkttyp
- Beutel und Standbeutel
- Folien und Wickelfolien
- Sachets und Stickpacks
- Sonstige Produkttypen
- Nach Endverbraucherbranche
- Lebensmittel
- Backwaren
- Snacks
- Fleisch, Geflügel und Meeresfrüchte
- Süßwaren
- Tierfutter
- Sonstige Lebensmittelprodukte
- Getränke
- Gesundheitswesen und Pharmazie
- Körperpflege und Kosmetik
- Landwirtschaft und Gartenbau
- Sonstige Endverbraucherbranchen
- Lebensmittel
- Nach Drucktechnologie
- Flexodruck
- Tiefdruck
- Digitaldruck
- Sonstige Drucktechnologien
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde eingesetzt, um die Marktgrenzen festzulegen, die grundlegende Nachfragegeschichte aufzubauen und Referenzkennzahlen zu erheben, die im Zeitverlauf überprüft werden können. Wir haben öffentliche Daten genutzt, die Aufschluss über Produktion, Import und Verbrauch in Nigeria geben, und diese mit dem Einsatz flexibler Verpackungen in den wichtigsten Endmärkten verknüpft.
Gängige Eingabedaten stammten aus Quellen wie dem National Bureau of Statistics (Produktions- und Handelsreihen), Handelspublikationen des Nigeria Customs Service, der Zentralbank von Nigeria (Devisenkurs- und Makroindikatoren), NAFDAC-Aktualisierungen, die die Anforderungen an verpackte Waren beeinflussen, sowie UN Comtrade für Gegenprüfungen relevanter Material- und Fertigverpackungshandelsströme. Darüber hinaus wurden Unternehmensberichte, Investorenpräsentationen und seriöse Wirtschaftspresse auf Kapazitätserweiterungen, Kommentare zur Anlagenauslastung und Preisentwicklungen hin ausgewertet. Finanzielle Zusammenhänge und Signale auf Sendungsebene wurden durch kostenpflichtige Abonnements für finanzielle Unternehmensinformationen sowie Import- und Export-Sendungsverfolgung ergänzt. Die hier aufgeführten Quellen sind lediglich illustrativ, da für die Datenerhebung, Validierung und Klärung zahlreiche weitere öffentliche Dokumente und Datensätze gesichtet wurden.
Primärinterviews und Umfragen
Interviews und Umfragen mit nigerianischen Konvertern, Folien- und Harzlieferanten, Distributoren, Käufern verpackter Waren sowie Recycling- und Normierungsspezialisten dienen der Überprüfung von Sekundärbefunden. Diese Gespräche werden genutzt, um Lücken bei der Nachfrage nach flexiblen Formaten, lokalen Kapazitäten, Preisentwicklungen und dem Kanalverhalten zu schließen, und die Annahmen werden anschließend durch Gegenprüfungen angepasst.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 28 % | Führungskräfte der obersten Ebene (CXOs): 18 % |
| Mittlere Ebene: 47 % | Bereichs-/Abteilungsleiter: 29 % |
| Kleinere Marktteilnehmer: 25 % | Manager: 53 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung begann mit einer Top-down-Rekonstruktion der Nachfrage nach flexiblen Verpackungen, indem die nigerianische Produktion und der Handel mit verpackten Waren mit der Verpackungsintensität und typischen Packformaten verknüpft und anschließend anhand beobachteter Preisspannen in Werte umgerechnet wurden. Nach der Ermittlung der übergeordneten Gesamtwerte wurden selektive Bottom-up-Näherungen eingesetzt, um die Zahlen realistisch zu halten – beispielsweise stichprobenartige Umsatzprüfungen bei Konvertern, Kanal-Feedback zu Verkaufspreisen sowie Mengen-Wert-Umrechnungen für hochsichtbare Formate.
Das Modell verwendete praktische Eingabedaten, die in jedem Zyklus aktualisiert werden können, darunter Produktionstrends bei verpackten Lebensmitteln und Getränken, die Abhängigkeit des FMCG-Einzel- und Informationshandels von Sachets, die Preisentwicklung bei Harzen und Folien, Währungsbewegungen mit Auswirkungen auf importierte Vorleistungen sowie Veränderungen bei der lokalen Konvertierungskapazität und den Auslastungsraten. Für die Prognose wurde eine Szenarioanalyse zu Devisenkurs- und Rohstoffkostenpfaden durchgeführt, gefolgt von einer exponentiellen Glättung der Nachfrageindikatoren, die sich tendenziell gleichmäßiger entwickeln, wie etwa die Produktion verpackter Waren. Wo Bottom-up-Signale für kleinere Konverter fehlten, wurden Lücken durch konservative Penetrationsfaktoren geschlossen und anschließend anhand von Interview-Feedback zur Marktfragmentierung und Preisstreuung angepasst.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale überprüft, darunter Importtrends bei Verpackungsfolien und Harzen, Volumenentwicklungen bei verpackten Waren sowie Ankündigungen von Konverterkapazitäten; anschließend wurden Abweichungen vor der Freigabe geprüft. Erschien eine Zahl unplausibel, wurden die Annahmen erneut geöffnet und die relevanten Quellen oder Interviewpartner erneut kontaktiert, um die Abweichung erklären und korrigieren zu können.
Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen wie starken Währungsanpassungen, bedeutenden Kapazitätsstarts oder regulatorischen Änderungen, die den Verpackungseinsatz beeinflussen. Vor der Auslieferung wird ein abschließender Analysedurchgang durchgeführt, um die neuesten öffentlichen Datenpunkte zu erfassen und etwaige kurzfristige Inkonsistenzen im Modell zu bereinigen.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den nigerianischen Markt für flexible Verpackungen mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für flexible Verpackungen in Nigeria stimmen häufig nicht überein, da die Abgrenzung des Umfangs unterschiedlich gezogen wird und weil Preisannahmen stark schwanken, wenn Devisenkurse und Harzkosten sich verschieben. Auch der Zeitpunkt spielt eine Rolle, da einige Schätzungen ein früheres Basisjahr festlegen, während sich die Marktpreise schneller anpassen.
Durch die Verfolgung von Währungszeitpunkten, harzgebundener Preisentwicklung sowie der Aufteilung zwischen lokal konvertierten und importierten Werten hält Mordor Intelligence den Marktgesamtwert an dem fest, was tatsächlich in Nigeria verkauft wird, anstatt breitere Verpackungsumsätze einzubeziehen, die außerhalb flexibler Formate liegen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,31 Milliarden USD (2026) | |
| Regionale Beratungsgesellschaft A | 1,70 Milliarden USD (2026) | Verwendet eine engere Abgrenzung, die eher auf flexible Kunststoffe beschränkt zu sein scheint, und könnte Papier- und Folienlaminaten, die in Lebensmitteln und Körperpflege eingesetzt werden, zu wenig Gewicht beimessen. Die Schätzung erscheint zudem konservativ hinsichtlich der Preisrealisierung in Perioden devisenbedingter Kostenweitergabe. |
| Branchenpublikation B | 2,36 Milliarden USD (2024) | Repräsentiert einen breiteren Wertpool für Kunststoffverpackungen, bei dem flexible Verpackungen nur eine Komponente darstellen, und der Jahresbezug liegt früher, bevor spätere Preisanpassungen bei Folien und Laminaten vollständig berücksichtigt sind. Zeitpunkt der Währungsumrechnung und Inflationsbehandlung sind nicht klar angegeben, was die USD-Gesamtwerte verschieben kann. |
Zusammengenommen erklärt sich die Streuung hauptsächlich dadurch, was als flexible Verpackung gezhlt wird, welches Jahr zugrunde gelegt wird und wie die Preise unter volatilen Devisenbedingungen in USD umgerechnet werden. Unser Ansatz bleibt reproduzierbar, da jeder wesentliche Eingabewert mit beobachtbaren Nachfragetreibern verknüpft und mit aktualisierten Annahmen versehen ist, was die endgültige Zahl von Jahr zu Jahr leichter nachvollziehbar und überprüfbar macht.
Im Bericht beantwortete wichtige Fragen
Wie hoch ist der aktuelle Wert des nigerianischen Marktes für flexible Verpackungen?
Der Markt wurde im Jahr 2026 auf 3,31 Milliarden USD geschätzt und wird bis 2031 voraussichtlich 4,46 Milliarden USD erreichen.
Welches Segment weist im nigerianischen Bereich für flexible Verpackungen das stärkste Wachstum auf?
Sachets und Stickpacks werden bis 2031 aufgrund der Mikrodistributions-Nachfrage voraussichtlich mit einer CAGR von 7,32 % wachsen.
Wie beeinflussen Steueranreize die lokale Konvertierungskapazität?
Ein fünfjähriger Pionierstatus für Konverter, die 60 % inländisches Harz beziehen, senkt die Körperschaftsteuer und Importabgaben und fördert neue Linien sowie die Senkung der Folienkosten um etwa 12 %.
Welche Rolle spielt der elektronische Handel bei der Nachfrage nach flexiblen Verpackungen?
Eine Online-Einzelhandelsdurchdringung von 15 % erfordert manipulationssichere, leichte Verpackungen, die mehrstufige Logistik standhalten, und steigert so die Nachfrage nach flexiblen Folien.
Wie wirken sich Verbote von Einwegkunststoffen auf die Materialauswahl aus?
Regelungen in Lagos und föderale Entwurfsvorschriften drängen Konverter zu zertifizierten kompostierbaren Folien und beschleunigen das CAGR-Wachstum bei Biokunststoffen auf 7,52 % bis 2031.
Warum gewinnt der Digitaldruck Marktanteile?
Handwerkliche Marken und E-Commerce-Verkäufer benötigen Verpackungen in Kleinauflagen mit variablen Daten; Digitaldruckmaschinen liefern Proofs am selben Tag und vermeiden Plattenkosten, was eine CAGR von 8,43 % befeuert.