
Größe und Marktanteil des GCC-Markts für flexible Verpackungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 4.74 Milliarden US-Dollar |
| Marktgröße (2026) | 4.93 Milliarden US-Dollar |
| Marktgröße (2031) | 6.01 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.03 % |
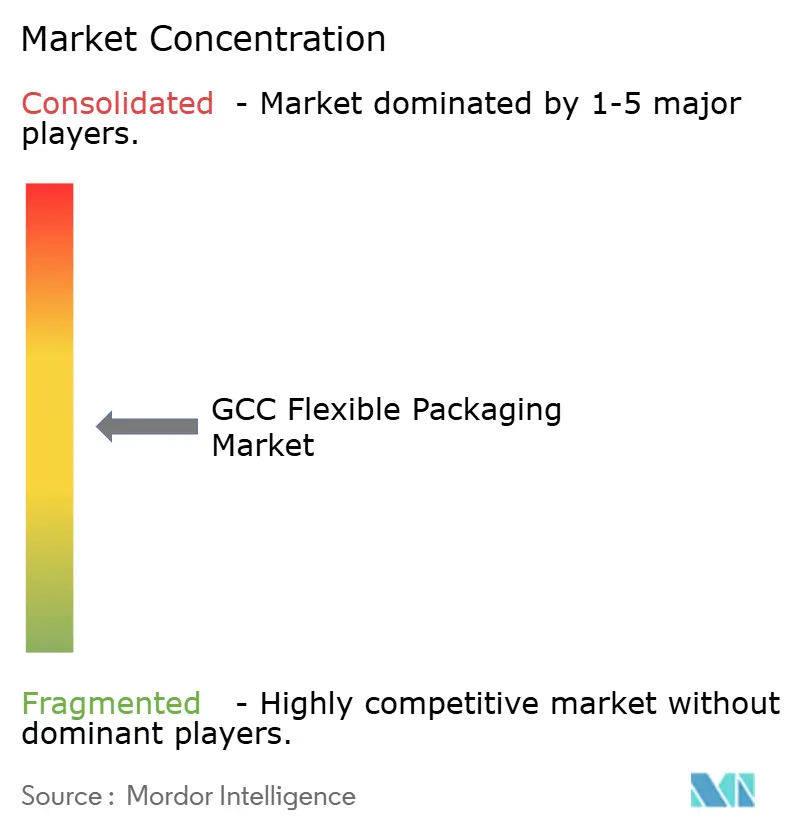
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des GCC-Markts für flexible Verpackungen von Mordor Intelligence
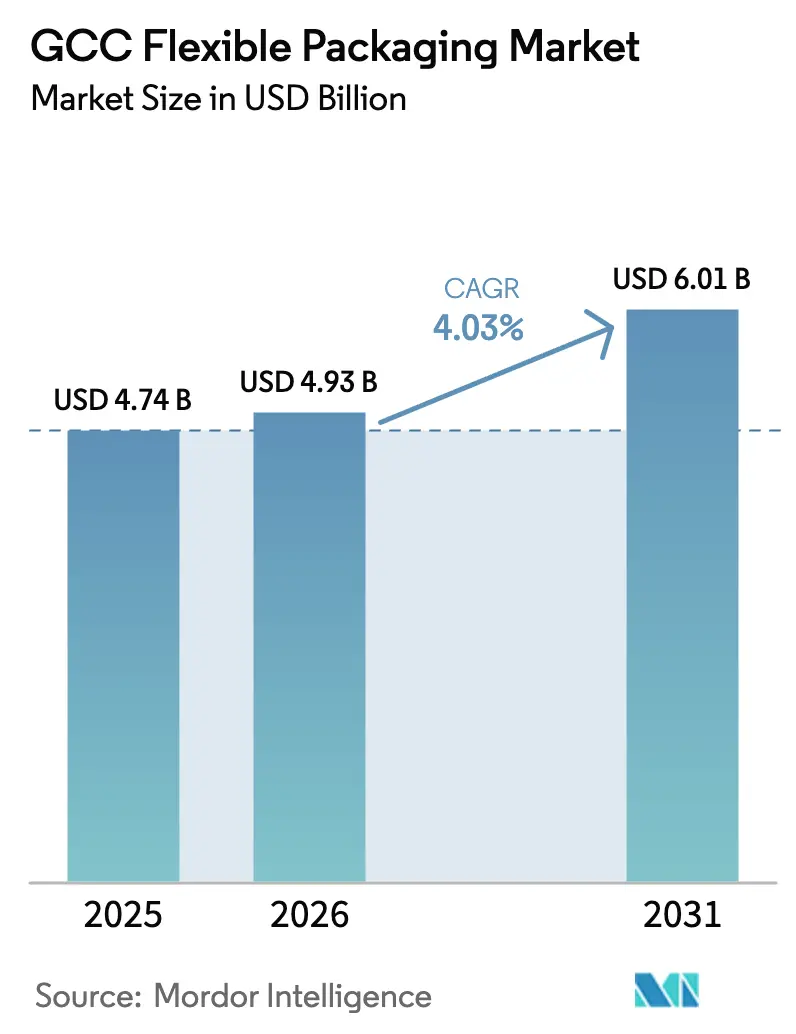
Die Marktgröße des GCC-Markts für flexible Verpackungen wurde im Jahr 2025 auf USD 4,74 Milliarden geschätzt und wird voraussichtlich von USD 4,93 Milliarden im Jahr 2026 auf USD 6,01 Milliarden bis 2031 wachsen, mit einer CAGR von 4,03 % während des Prognosezeitraums (2026–2031). Der Ausblick wird durch Rekordinvestitionen in die Logistik, eine rasche industrielle Diversifizierung und eine anhaltende Nachfrage nach Konsumgütern gestützt, die zusammen einen günstigen Nachfragezyklus für flexible Verpackungsformate begründen. Saudi-Arabiens Zusage von USD 106,6 Milliarden für Frachtkorridore sowie die Positionierung der Vereinigten Arabischen Emirate als Produktions- und Reexport-Drehscheibe gewährleisten einen stetigen Durchsatz für Veredler, während Markeninhaber ihre Lieferketten für kürzere Vorlaufzeiten lokalisieren.[1]A.P. Møller-Mærsk, "Platz machen für den Nahen Osten: Der ehrgeizige Weg der Vereinigten Arabischen Emirate und Saudi-Arabiens zu globalen integrierten Logistik-Drehscheiben," maersk.com Markeninhaber priorisieren kosteneffiziente Barriereleistung, schnelle Artwork-Wechsel und geringere Versandgewichte – Vorteile, die flexible Formate im Mittelpunkt der Verpackungsbeschaffungsstrategien halten. Parallele staatliche Kreislaufwirtschaftspolitiken treiben schrittweise Verlagerungen hin zu recycelbaren Substraten voran, auch wenn der Zugang zu petrochemischen Rohstoffen die Wirtschaftlichkeit von Neuharzen hochgradig wettbewerbsfähig hält. Der Wettbewerbsdruck steigt, da globale Veredler regionale Produktionsstätten errichten und dadurch Technologie-Upgrades sowie Nachhaltigkeitsinvestitionen bei etablierten lokalen Anbietern anstoßen.
Wesentliche Berichtsergebnisse
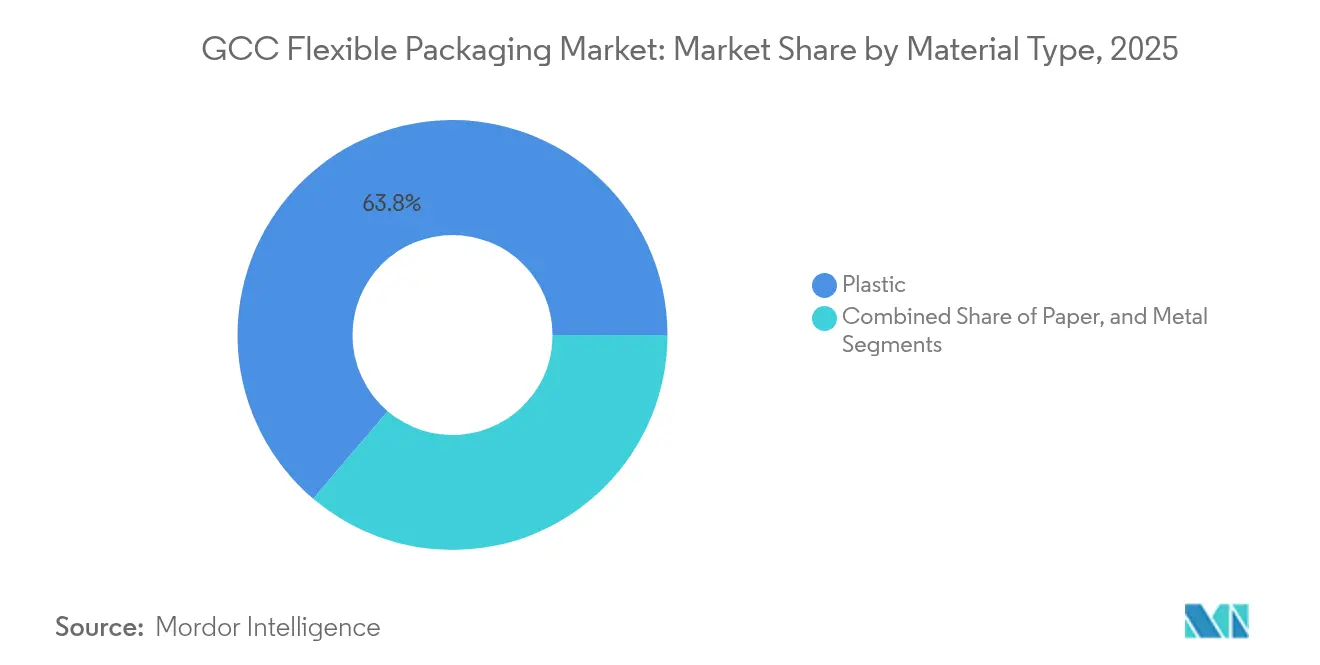
- Nach Materialtyp erfasste Kunststoff im Jahr 2025 einen Marktanteil von 63,78 % am GCC-Markt für flexible Verpackungen.
- Nach Produkttyp wird die Marktgröße des GCC-Markts für flexible Verpackungen im Segment Sachets und Stickpacks zwischen 2026–2031 voraussichtlich mit einer CAGR von 5,22 % wachsen.
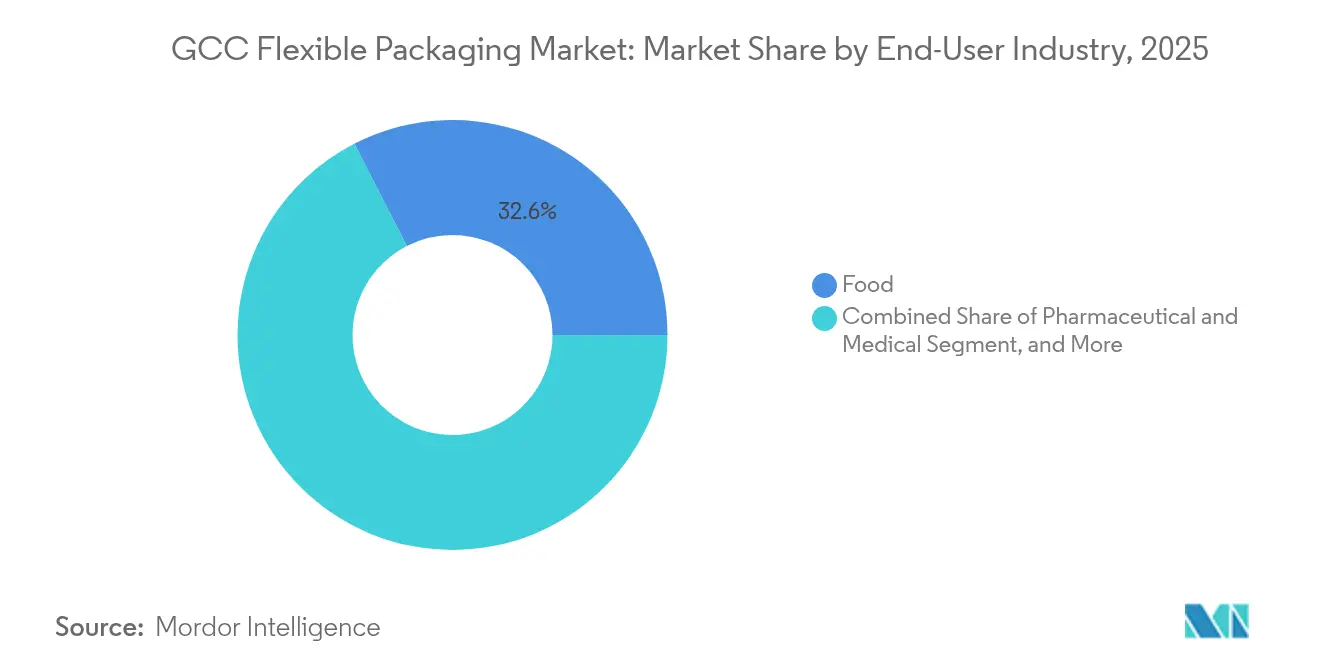
- Nach Endverbraucherbranche erfassten Lebensmittelanwendungen im Jahr 2025 einen Marktanteil von 32,55 % am GCC-Markt für flexible Verpackungen.
- Nach Drucktechnologie wird die Marktgröße des GCC-Markts für flexible Verpackungen im Segment Digitaldruck zwischen 2026–2031 voraussichtlich mit einer CAGR von 6,08 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Boom der städtischen Bevölkerung fördert den modernen Einzelhandel | +0.8% | Saudi-Arabien und die Vereinigten Arabischen Emirate sind die Kernmärkte; Ausstrahlungseffekte auf Katar und Kuwait | Mittelfristig (2–4 Jahre) |
| Rasche FMCG-SKU-Proliferation | +0.9% | Am höchsten in den Vereinigten Arabischen Emiraten und Saudi-Arabien | Kurzfristig (≤ 2 Jahre) |
| Anstieg der Exporte von halal-verpackten Lebensmitteln | +0.6% | GCC-weit, angeführt von Saudi-Arabien und den Vereinigten Arabischen Emiraten | Mittelfristig (2–4 Jahre) |
| Petrochemischer Rohstoffkostenvorteil | +0.7% | Saudi-Arabien, Vereinigte Arabische Emirate, Katar | Langfristig (≥ 4 Jahre) |
| Staatlich geförderte Kreislaufwirtschaftsinitiativen | +0.5% | Saudi-Arabien und die Vereinigten Arabischen Emirate führen | Langfristig (≥ 4 Jahre) |
| Beschleunigung der E-Commerce-Lebensmittelerfüllung | +0.8% | Vereinigte Arabische Emirate und Saudi-Arabien, schrittweise auf andere GCC-Märkte ausgedehnt | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Boom der städtischen Bevölkerung fördert den modernen Einzelhandel
Ein jährliches Stadtwachstum von über acht Prozent in den wichtigsten GCC-Volkswirtschaften konzentriert die Kaufkraft in großen, modernen Einzelhandelsformaten, die auf displayfertige, leichte und langlebige Verpackungen angewiesen sind. Flexible Standbodenbeutel ermöglichen eine tiefere Regalbestückung, Einzelportionen-Merchandising und eine Reduzierung von Abfällen im Geschäft – Vorteile, die bei multinationalen Einzelhändlern ankommen, die in die Hauptgeschäftsstraßen von Riad und Dubai eintreten. Wachsende U-Bahn- und Tourismus-Megaprojekte leiten Verbraucher zusätzlich in organisierte Einzelhandelskanäle, in denen auffällige Laminate und portionierte Packungen Premiumpreise erzielen. Dieselbe Verdichtung unterstützt hochfrequente E-Commerce-Lieferungen und verstärkt den Wert platzsparender flexibler Versandverpackungen, die die Zustellkosten auf der letzten Meile senken.
Rasche FMCG-SKU-Proliferation
Regionale Lebensmittel- und Körperpflegemarken erweitern ihr Angebot, indem sie Geschmacksrichtungen, Packungsgrößen und Sondereditionen vervielfachen, um zunehmend segmentierten Einkäuferpräferenzen gerecht zu werden. Digitale Druckmaschinen, die variable Daten ohne Zylinderaustausch verarbeiten, haben die Vorlaufzeiten von Wochen auf Tage reduziert und ermöglichen es Herstellern, lokalisierte Markteinführungen mit minimalem Lagerrisiko durchzuführen. In Kombination mit Kleinserien-Co-Packing-Einrichtungen rund um die Jebel Ali Free Zone erschließen flexible Formate agile Marktests für Handelsmarkenlinien von Einzelhändlern und stärken die Nachfrage nach Nachbestellungen und Kleinstauflagen. Der Kreislauf aus mehr SKUs und schnelleren Auffrischungszyklen hält das Materialvolumenwachstum aufrecht, selbst wenn die Auflagenmengen pro SKU sinken.
Anstieg der Exporte von halal-verpackten Lebensmitteln
GCC-Produzenten nutzen international anerkannte Halal-Zertifizierungen, um Asien und Afrika zu beliefern – Regionen, in denen Halal-Kennzeichnungen Preisaufschläge erzielen. Exporteure spezifizieren Hochbarrieren-Standbodenbeutel, Retort-Sachets und stickstoffgespülte Wickel, die die organoleptische Qualität der Produkte bei langen Transportzeiten erhalten. Leichte Mehrschichtfolien reduzieren das Frachtgewicht im Vergleich zu Dosen um bis zu 70 % und verstärken die Margengewinne auf Ausgangsrouten. Flexible Verpackungen vereinfachen auch die mehrsprachige Etikettierung bei der Endmontage, sodass ein einziger Drucklauf mehrere Zollgerichtsbarkeiten bedienen kann.[2]IFFCO Group, "Unternehmens-Factsheet," iffco.com Spezialisierte Veredler, die mit der Halal-Konformität vertraut sind, sichern sich langfristige Liefervereinbarungen, die Kapazitätserweiterungen in Saudi-Arabien und den Vereinigten Arabischen Emiraten untermauern.
Beschleunigung der E-Commerce-Lebensmittelerfüllung
Online-Lebensmittelkörbe im Golf wachsen mit einer Rate von 20 % oder mehr, was die Entwicklung automatisierter Erfüllungszentren antreibt, in denen Pakete durch Hochgeschwindigkeitssortieranlagen sortiert und in gemischte Transportbehälter geladen werden. Folien mit überlegener Stichfestigkeit und Biegebruchbeständigkeit verhindern Undichtigkeiten unter dem Druck von Förderbändern und reduzieren Schäden, die die Gewinne von Kurierdienstleistern schmälern. Abonnement-Kochboxen-Modelle bevorzugen Reißverschluss- und Peel-Seal-Standbodenbeutel, die den Inhalt nach dem teilweisen Verbrauch frisch halten, Lebensmittelverschwendung reduzieren und die Kundenbindung stärken. Direkt-an-den-Verbraucher-Formate verlagern grafische Prioritäten von der Regalpräsenz hin zur Unboxing-Ästhetik und stimulieren die Nachfrage nach Mattlacken, QR-codefähigen Feldern und Mono-Material-Laminaten, die in neuen Recyclingströmen verwertbar sind.
Hemmnisse-Auswirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Lücke in der Recyclinginfrastruktur | -0.4% | GCC-weit; Saudi-Arabien und die Vereinigten Arabischen Emirate führen den Aufbau an | Mittelfristig (2–4 Jahre) |
| Regulatorischer Druck auf Einwegkunststoffe | -0.6% | Vereinigte Arabische Emirate ab Januar 2025, Saudi-Arabien Vision-2030-Ziele | Kurzfristig (≤ 2 Jahre) |
| Versorgungsvolatilität bei importierten Barriere-Harzen | -0.3% | GCC-weit | Kurzfristig (≤ 2 Jahre) |
| Verlagerung der Markeninhaber zu starren Mono-Materialien | -0.2% | Globaler Trend mit selektiver GCC-Akzeptanz | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Lücke in der Recyclinginfrastruktur
Weniger als 15 % des städtischen Festabfalls in Saudi-Arabien wurden im Jahr 2024 in Recyclingströme eingespeist, was dazu führt, dass flexible Laminate unzureichend gesammelt und verarbeitet werden. Obwohl Riad USD 32 Milliarden für 840 Wertstoffrückgewinnungsanlagen bereitgestellt hat, hinkt der Ausbau dem Verpackungswachstum hinterher, was recycelte Inhaltsfolien knapp und kostspielig macht.[3]Ministerium für Umwelt, Wasser und Landwirtschaft, "Das Ministerium für Umwelt, Wasser und Landwirtschaft unterzeichnet eine Absichtserklärung zur Einleitung integrierter Abfallbewirtschaftungs- und Recyclingaktivitäten in Riad," mewa.gov.sa Veredler sehen sich mit unklaren Compliance-Horizonten für aufkommende Systeme der erweiterten Herstellerverantwortung konfrontiert und müssen im Vorfeld klarer Absatzmärkte investieren, was die Cashflows einschränkt und die Amortisationszeiten für Wasch- und Verdichtungsanlagen verlängert.
Regulatorischer Druck auf Einwegkunststoffe
Das Verbot der Vereinigten Arabischen Emirate für die meisten Einweg-Tragetaschen ab Januar 2025 verschärfte die Prüfung von Mehrschichtbeuteln und Sachets und veranlasste Einzelhändler, Recyclierbarkeitszertifizierungen lange vor der Einführung formeller Vorschriften zu fordern. Saudi-arabische Regulierungsbehörden signalisierten ähnliche Maßnahmen im Rahmen von Vision 2030, was Neugestaltungszyklen beschleunigte, die metallisierte Schichten gegen klare Barrierebeschichtungen austauschen und eine Verlagerung zu recycelbaren Mono-PE-Strukturen fördern. Diese Neugestaltungsprojekte erhöhen die Rohstoff- und Qualifizierungskosten und drücken die Margen der Veredler, bis Skaleneffekte erzielt werden. Während der Übergang Innovationen vorantreibt, birgt er auch das Risiko kurzfristiger Volumenschwäche, da Markeninhaber alternative Verpackungsformate testen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material:
Dominanz von Kunststoff steht nachhaltigen Alternativen gegenüberKunststoff behielt im Jahr 2025 einen Anteil von 63,78 % am GCC-Markt für flexible Verpackungen, gestützt durch vorteilhafte Rohstoffe aus integrierten petrochemischen Komplexen in Jubail und Ruwais, die Harz zu global wettbewerbsfähigen Kosten sichern. Diese Grundlage ermöglicht Mengenrabatte für Veredler, die große FMCG- und Industriekunden bedienen, und festigt die Preis-Leistungs-Attraktivität von Kunststoffen. Die Marktgröße des GCC-Markts für flexible Verpackungen für Kunststoffsubstrate wird voraussichtlich stetig wachsen, auch wenn Regierungen Recyclingziele einführen, da Mono-PE- und BOPE-Strukturen nunmehr die vorgeschriebenen Recyclierbarkeitsschwellen erfüllen. Papierbasierte Formate werden voraussichtlich eine CAGR von 4,93 % verzeichnen, angetrieben durch die Einführung fettbeständiger Wickel durch Schnellrestaurants als Ersatz für verbotene Mehrschichtkunststoffe. Das Marken-Storytelling rund um nachwachsende Fasern erzeugt Nachfragesog bei Verbrauchern, obwohl Feuchtigkeits- und Barrierelücken die Papiernutzung noch auf trockene und sekundäre Anwendungen beschränken.
Das Momentum hin zu folienbeschichteten Laminaten bleibt spezialisiert. Aluminium behält eine Nischenrelevanz bei pharmazeutischen Blisterdeckeln und hochwertigen Milchdesserts, wo eine vollständige Sauerstoff- und Lichtbarrierwirkung die Kosten überwiegt. Da regionale Pharmawerke im Rahmen von Importsubstitutionspolitiken skalieren, steigt das Volumen metallisierter Laminate, doch der Gesamtanteil von Metall bleibt im einstelligen Bereich. Die Nachhaltigkeitsprüfung fördert das Interesse an ultradünner Folie, um den Aluminiumgehalt ohne Beeinträchtigung der Haltbarkeit zu reduzieren, was zu Kooperationen zwischen Folienmühlen und GCC-Veredlern an Downgauging-Initiativen führt.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich


Nach Produkttyp:
Traditionelle Formate treffen auf InnovationsanforderungenBeutel und Standbodenbeutel dominierten den GCC-Markt für flexible Verpackungen und machten 2025 41,20 % des Volumens aus, da sie für Grundnahrungsmittel, Reis, Snacks und Heimtierpflege geeignet sind. Kontinuierlich laufende Formierlinien in Dammam und Dubai erzielen hohe Geschwindigkeiten, die Stückkosten dämpfen, und Bodenfalten-Standbodenbeutel bieten die Regalfläche, die Marken anstreben. Die Kompatibilität des Formats mit Reißverschluss-Schiebern, Ausgießtüllen und Laserprägungen unterstützt Premiumisierungskampagnen für Speiseölnachfüllpackungen und flüssige Reinigungsmittel. Sachets und Stickpacks beanspruchen, obwohl vom Volumen her kleiner, die schnellste CAGR von 5,22 %, da Millennials Einzelporten-Kaffee, Nahrungsergänzungspulver und unterwegs verzehrbare Würzmittel bevorzugen. Auch Einheitsdosis-Medizinpacks wechseln zu leicht aufreißbaren Sticks, die die Therapietreue unterstützen. Folien und Wickel verzeichnen ein mittleres einstelliges Wachstum auf der Grundlage von exportqualitäts-tauglichem Fleisch, Käse und industriellen Palettenstretchbändern, wobei Blasfolienlinien auf Fünfschichtkonfigurationen aufgerüstet werden, die Sauerstoff- und Feuchtigkeitsbarrieren für eine erweiterte Distribution präzise einstellen.
Nach Endverbraucherbranche:
Lebensmittelführerschaft mit Beschleunigung im GesundheitswesenDer Lebensmittelsektor hält im Jahr 2025 einen Marktanteil von 32,55 % und behauptet seine Position als größtes Endverbrauchersegment im GCC-Markt für flexible Verpackungen. Diese Dominanz resultiert aus der etablierten Rolle der Region als Drehscheibe für Lebensmittelverarbeitung und -export. IFFCOs konsolidierte Lebensmittel- und Getränkeproduktionsanlage im Wert von USD 272 Millionen in Dubai verdeutlicht diese Marktstärke und produziert für mehr als 20 globale Marken mit vielfältigen Verpackungsanforderungen bei Frühstückszerealien, Speiseölen und verarbeitetem Fleisch. Das Wachstum des Sektors setzt sich durch verstärkte Exporte in asiatische und afrikanische Märkte fort, auf denen flexible Verpackungen logistische Vorteile durch ihr geringeres Gewicht und den verbesserten Barriereschutz bieten. Regionale Verpackungsveredler besitzen einen Wettbewerbsvorteil bei der Erfüllung von Halal-Zertifizierungsanforderungen durch ihre etablierten Lieferkettennetzwerke und regulatorische Expertise.
Das Pharma- und Medizinsegment weist mit einer CAGR von 5,38 % die höchste Wachstumsrate auf, angetrieben durch Saudi-Arabiens Gesundheitsbudget von USD 50,4 Milliarden und die Entwicklung der Vereinigten Arabischen Emirate als Pharmaproduktiondrehscheibe. Dieses Segment erfordert fortschrittliche Barriereeigenschaften, sterile Verpackungsmöglichkeiten und strenge regulatorische Konformität, was zu höheren Preisen und begrenztem Wettbewerb durch Standard-Verpackungsanbieter führt. Der Getränkesektor verzeichnet ein stetiges Wachstum, das durch eine erhöhte Produktion von Erfrischungsgetränken und Milchprodukten angetrieben wird, während die Haushalts- und Körperpflegesegmente aufgrund von Urbanisierung und höheren Konsumausgaben expandieren. Das Industrie- und Chemieverpackungssegment bedient die spezifischen Bedürfnisse von petrochemischen Produkten und Baumaterialien und baut dabei auf die etablierte industrielle Infrastruktur und die Exportaktivitäten der Region auf.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich
Nach Drucktechnologie:
Digitale Innovation fordert den Flexodruck herausDer Flexodruck hält im Jahr 2025 einen Marktanteil von 51,65 % und behauptet seine Führungsposition im GCC-Markt für flexible Verpackungen. Diese Dominanz resultiert aus der etablierten Infrastruktur, Kostenvorteilen bei der Hochvolumenproduktion, der Kompatibilität mit verschiedenen Substraten und einer gleichmäßigen Qualitätsleistung bei FMCG-Anwendungen. Der Digitaldruck zeigt erheblichen Schwung mit einer CAGR von 6,08 %, unterstützt durch steigende Anforderungen an Individualisierung, effiziente Kurzauflagenproduktion und Variabler-Daten-Druckfähigkeiten für marktspezifische Produkte und Promotionen.
Die Digitaldrucktechnologie ist gereift und hat frühere Einschränkungen bei Geschwindigkeit und Substratkompatibilität überwunden, wodurch ihr Anwendungsbereich erweitert wurde. Taghleef Industries veranschaulicht diesen Fortschritt durch seine spezialisierten Folientechnologien und Nachhaltigkeitsinitiativen, die die Digitaldruckleistung verbessern. Der Tiefdruck bedient weiterhin hochvolumige Premiumanwendungen, insbesondere in der Lebensmittel- und Getränkeverpackung, wo überlegene Bildqualität höhere Einrichtungskosten rechtfertigt. Der Offsetdruck bedient Nischenanwendungen, die präzise Farbabstimmung und detailgetreue Reproduktion erfordern, obwohl Substratbeschränkungen und Produktionsvolumenanforderungen seine Marktpräsenz begrenzen.
Geografische Analyse
Saudi-arabischer Markt für flexible Verpackungen
Saudi-Arabien vereinte 46,05 % der Ausgaben im Jahr 2025 auf sich, da Vision 2030 die Entwicklung von Fabriken für Snacks, Backwaren und Pharmazeutika vorantrieb, die die Inlandsnachfrage nach Folien- und Laminat-Rollenmaterial verankern. Die günstigen Propan-Rohstoffpreise von Aramco stützen weiterhin wettbewerbsfähige Harzverarbeitungskosten, und das Landbrücken-Schienenprojekt verkürzt die Transportzeiten im Inland für fertige Verpackungen, die von den Golfhäfen zu den Supermärkten in Riad gelangen. Das Schnellzertifizierungsprogramm der Saudi Food and Drug Authority verkürzt die Markteinführungszeit für neue Formate, fördert die Markenexperimentierfreude und größere Artwork-Auffrischungszyklen, die die Nachfrage nach flexiblen Substraten ankurbeln.
Markt für flexible Verpackungen in den Vereinigten Arabischen Emiraten
Die Vereinigten Arabischen Emirate stellen den dynamischsten Expansionsknoten dar und werden bis 2031 voraussichtlich eine CAGR von 4,74 % verzeichnen, da Dubai sich von einem Wiederausfuhr-Drehkreuz zu einer Fertigwarenproduktionsbasis neu positioniert. Freizonenvorteile und eine robuste Kühlkette ermöglichen es Start-ups im Bereich Snacks, Milchprodukte und pflanzliches Fleisch, mit begrenztem Kapital zu skalieren, wobei sie flexible Beutel gegenüber Metalldosen bevorzugen, um wettbewerbsfähige Preispunkte bei gleichzeitiger Frischeerhaltung zu erzielen. Die Verbote von Einwegartikeln ab Januar 2025 wirken als Katalysator und beschleunigen die Einführung recycelbarer Mono-Material-Sachets und kompostierbarer Kaffeekapseln. Der KIZAD-Polymercluster in Abu Dhabi integriert die vorgelagerte Harzproduktion weiter mit der nachgelagerten Verarbeitung und senkt die Logistikkosten entlang der gesamten Wertschöpfungskette.
GCC-Markt für flexible Verpackungen
Katar, Kuwait, Oman und Bahrain haben zusammen einen bescheidenen Marktanteil, profitieren jedoch von der regionalen Harmonisierung der Materialstandards, die es Verarbeitern ermöglicht, mehrere Staaten von einem einzigen Werk aus zu beliefern. Der 6 Milliarden USD schwere Ethan-Cracker von QatarEnergy, der 2026 in Betrieb gehen soll, wird zusätzliches kostengünstiges PE in den Versorgungspool einbringen und damit die Harzpreisvolatilität für Verarbeiter auf der gesamten Halbinsel dämpfen. Omans neuer petrochemischer Komplex in Duqm unterstützt die Produktion von Spezialfolien für Meeresfrüchteexporte, während Bahrain sein Aluminium-Erbe nutzt, um Folie für regionale Blisterverpackungslinien zu liefern.
Regulatorisches Umfeld
Die Regulierung des GCC-Marktes für flexible Verpackungen wird sowohl durch harmonisierte Standards als auch durch sich schnell entwickelnde nationale Nachhaltigkeitsvorschriften geprägt. Die Gulf Standardization Organization (GSO) bietet eine gemeinsame Basis für Lebensmittelkontaktmaterialien, einschließlich GSO 1863/2013 für Kunststoffverpackungen, und unterstützt den grenzüberschreitenden Handel mit Folien und Laminaten zwischen den Mitgliedstaaten. In den VAE beeinflussen auch Anforderungen an Produktpräsentation und Rückverfolgbarkeit das Design flexibler Verpackungen und die Druckprozesse, wobei UAE.S 9:2017 vorschreibt, dass Produktions- und Verfallsdaten auf den Originaletiketten aufgedruckt und nicht als Aufkleber angebracht werden müssen.
Nachhaltigkeitsorientierte Beschränkungen haben die Compliance-Anforderungen für flexible Formate verschärft, insbesondere für mehrschichtige Strukturen, die schwer zu recyceln sind. Die ab Januar 2025 umgesetzten Einwegmaßnahmen der VAE haben die Prüfung von Kunststoffverpackungen durch Einzelhändler und Markeninhaber verstärkt, während politische Instrumente wie der Beschluss Nr. 77 von 2022 des Kabinetts der VAE (der den Handel mit recycelbarem Kunststoffabfall betrifft) eine Ausrichtung auf recycelbare Verpackungen und die Verwendung von recyceltem Material, wo machbar, verstärken. Im Zeitraum 2025-2026 erhalten Verarbeiter zunehmend Anfragen nach Dokumentation durch Dritte, einschließlich Kompostierbarkeitszertifikaten wie EN 13432/ASTM D6400, sofern relevant, sowie PFAS-bezogenen Erklärungen für bestimmte Anwendungen. Dies macht Materialrückverfolgbarkeit, konforme Tinten und Klebstoffe sowie validierte Haltbarkeits- und Lebensmittelkontakttests zunehmend zentral für die Qualifizierung.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette flexibler Verpackungen im GCC-Raum stützt sich auf eine vorteilhafte vorgelagerte Harz- und Petrochemie-Integration, gefolgt von Folienextrusion und Substratversorgung, Verarbeitung (Laminierung, Beschichtung, Schneiden), Druck sowie Abfüllung, Vertrieb und Einzelhandels- oder Exportkanäle. Große Konsumgüterhersteller und Lebensmittelverarbeiter in Saudi-Arabien und den VAE bevorzugen zunehmend lokalisierte Verpackungslieferungen, um Vorlaufzeiten zu verkürzen, was regionale Verarbeitungsnetzwerke rund um Industriezentren und Freihandelszonen wie Jebel Ali unterstützt. Compliance-Anforderungen für Lebensmittelkontaktmaterialien, Kennzeichnung und Rückverfolgbarkeit durchziehen jede Stufe, prägen die Beschaffung von Tinten, Klebstoffen und funktionalen Additiven und stärken die Rolle von Qualitätssystemen und Dokumentation als Differenzierungsmerkmale.
Wie Verarbeiter in Standort und Fähigkeiten investieren, beeinflusst, wo entlang der Kette Wert erfasst wird. Huhtamaki betreibt die Herstellung flexibler Verpackungen in den VAE, behält seine Fabrik in Jebel Ali bei und expandiert gleichzeitig in Ras Al Khaimah nach seinem Konsolidierungsprogramm 2024, was fortgesetzte regionale Kapazitäts- und Logistikoptimierung veranschaulicht. Die ENPI Group positioniert sich mit integrierten Verpackungsaktivitäten in mehreren Ländern und hebt ihre geschlossene rPET-Fähigkeit hervor, die gebrauchte PET-Flaschen in zugelassenes rPET-Harz umwandelt und damit Sammlung und Recyclingvorleistungen direkter mit der Rohstoffversorgung für Verpackungsqualität verbindet. Auch Joint Ventures bleiben in der Region relevant, darunter die Partnerschaft von Huhtamaki und Olayan Saudi Holding Company in der Arabian Paper Products Company (APPCO) in Al-Khobar, die einen engeren Zugang zu lokalen Kunden und die Entwicklung von Spezifikationen innerhalb Saudi-Arabiens unterstützt.
Wettbewerbslandschaft
Die Lieferantenbasis ist mäßig fragmentiert, wobei die fünf größten Veredler etwa 28 % des Gesamtumsatzes auf sich vereinen und damit ausreichend Spielraum für agile mittelgroße Marktteilnehmer lassen, die mit lokalen regulatorischen und kulturellen Besonderheiten vertraut sind. Globale Konzerne wie Huhtamaki, Amcor und Constantia richten Verbindungsbüros und Pilotlinien in Jebel Ali ein, um Entwicklungszyklen für multinationale CPG-Kunden zu verkürzen, die ihre GCC-Artworks mit ihren globalen Markenbüchern harmonisieren möchten. Huhtamakis Blueloop-Portfolio aus Mono-PE- und Papierlaminaten sichert frühe Aufträge von UAE-Einzelhändlern, die Kunststoffverbote einhalten und Nachhaltigkeitsgutschriften für importierte Handelsmarkenartikel erzielen wollen.
Regionale Marktführer wie Hotpack Global und Napco National kontern, indem sie Nähevorteile, schnellere Lieferung sowie Kompetenz in Halal-, arabischen und zweisprachigen Etikettierungsprotokollen betonen. Investitionen verlagern sich hin zu Hochbarrieren-Vakuumbeuteln, Digitaldruckmaschinen und lösungsmittelfreier Kaschierung, die VOC-Emissionen reduzieren. Technologieallianzen spielen eine Rolle, da Taghleef Industries recyclinggerechte BOPE-Folien liefert, die mit neuen PE-Recyclingströmen kompatibel sind und Partnerveredelern einen Vorsprung bei der Erreichung ihrer Post-Consumer-Recyclinggehalts-Ziele verschaffen. Unterdessen wird erwartet, dass staatliche Fördergelder für fortschrittliche Recycling-Startups in Saudi-Arabien PCR-Harznachschubketten speisen und eine frühzeitige Versorgungssicherheit für Veredler schaffen, die Recyclingschichten testen möchten.
Der Wettbewerbsrivalität zeigt sich auch im Lohnabpacken, wo Getränkemarken an Abfüll- und Verschließspezialisten auslagern, die Kurzserien-SKUs handhaben können. Diese Abpacker schätzen digitaldruckfertiges Rollenmaterial und bewerten Lieferanten nach Lieferzeitdisziplin. Da Fusionen wie Novolex-Pactiv Evergreen globale Kapazitätsallokationen neu gestalten, sichern sich GCC-Käufer durch Multi-Sourcing-Strategien ab und verstärken eher die Fragmentierung als die Konsolidierung in der nahen Zukunft.
GCC-Branchenführer für flexible Verpackungen
Huhtamaki Oyj
Rotopacking Materials Industry Company LLC
ENPI Group LLC
Amber Packaging Industries LLC
Arabian Flexible Packaging LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
GCC-Markt für flexible Verpackungen
- Huhtamaki Oyj
- Rotopacking Materials Industry Company LLC
- ENPI Group LLC
- Amber Packaging Industries LLC
- Radiant Packaging Industry LLC
- Emirates Printing Press LLC
- Arabian Flexible Packaging LLC
- Hotpack Packaging Industries LLC
- Napco National Co.
- Gulf East Paper and Plastic Industries LLC
- Gulf Packaging Industries Limited
- Integrated Plastics Packaging LLC
- Taghleef Industries LLC
- Al Ghurair Printing and Publishing LLC
- Saudi Printing and Packaging Company
- Beta Pack
- Al Watania Plastics
- National Packaging Factory
- Arabian Packaging Company LLC
- Polykem LLC
Lesen Sie die Analyse der gcc flexible Verpackungen-Unternehmen

Marktchancen und Zukunftsaussichten
Ein klarer Freiraum im GCC-Markt für flexible Verpackungen sind skalierbare, zertifiziert recycelbare Strukturen, die die Anforderungen von Einzelhändlern und Regulierungsbehörden erfüllen, ohne die Barriereleistung für Lebensmittel und Körperpflegeprodukte zu beeinträchtigen. Die ab Januar 2025 umgesetzten Einwegbeschränkungen der VAE haben die Nachfrage von Marken nach recycelbaren Angaben und begleitender Compliance-Dokumentation beschleunigt. Dies schafft Raum für Verarbeiter, monomaterielle PE-Lösungen, einschließlich BOPE-basierter Strukturen, zu industrialisieren und für den Lebensmittelkontakt im GCC-Raum zu validieren. Diese Chance steht im Einklang mit dem hohen Anteil an Kunststoffsubstraten in der Region (63,78 % im Jahr 2025) und der praktischen Notwendigkeit, mehrschichtige Laminate in Formate umzugestalten, die in entstehenden Recyclingsystemen gesammelt und verarbeitet werden können.
Die an Kreislaufwirtschaft gekoppelte Materialversorgung ist ein weiterer Bereich mit ungedecktem Bedarf, insbesondere konsistente, zugelassene Recyclinganteile, die Markeninhaber über mehrere SKUs hinweg qualifizieren können. Das geschlossene rPET-System der ENPI Group signalisiert laufende Investitionen in recycelte Polymere in Verpackungsqualität, doch die breitere Verfügbarkeit und Abnahme von flexiblen Verpackungen mit Recyclinganteil im GCC-Raum bleiben uneinheitlich, was Raum für Partnerschaften schafft, die Verarbeiter mit Abfallwirtschaft und Polymer-Aufwertung verbinden. Parallel dazu wird die höherwertige Nachfrage nach flexiblen Verpackungen mit hoher Barrierewirkung und Manipulationssicherheit durch die wachsende Lebensmittel- und Pharmaproduktionsbasis des GCC-Raums unterstützt, wo Compliance und Haltbarkeitsleistung eine spezifikationsgesteuerte Beschaffung vorantreiben. Verarbeiter, die schnelle Druckvorlagenwechsel, einschließlich digitaler Druckfähigkeiten, mit rückverfolgbaren Materialien, mehrsprachiger Kennzeichnungsbereitschaft und validierter Leistung in der Exportlogistik kombinieren, haben klarere Wege, regionale Co-Packing- und Markenlokalisierungsprogramme zu gewinnen.
Recent Industry Developments in GCC-Markt für flexible Verpackungen
- Mai 2026: Hotpack Global - Erhielt eine Minderheitsbeteiligung von der in Dubai ansässigen Gulf Islamic Investments (GII) zur Finanzierung der Produktionskapazitätserweiterung, einschließlich einer neuen Anlage in Al Kharj, Saudi-Arabien. Die Investition unterstützt die Kapazitätserweiterungspläne von Hotpack Global in der Golfregion und stärkt dessen Aktivitäten in Saudi-Arabien.
- Mai 2026: Huhtamaki Oyj - Meldete den Abschluss einer Modernisierung des Kühlsystems an seinem Standort für flexible Verpackungen in Kairo, Ägypten, zur Verbesserung der betrieblichen Energieeffizienz. Die Modernisierung senkt den Energieverbrauch und die Betriebskosten am Standort Kairo und stärkt die Fertigungseffizienz in der Region.
- August 2025: Napco National - Schloss die Übernahme von Arabian Flexible Packaging L.L.C ab, um Fähigkeiten im Bereich flexible Verpackungen zu integrieren und die Marktpräsenz auszubauen. Die Übernahme erweitert die Fähigkeiten von Napco National im Bereich flexible Verpackungen und vergrößert seine Marktpräsenz im gesamten GCC-Raum, was eine integrierte Produktion in größerem Maßstab ermöglicht.


GCC-Markt für flexible Verpackungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst flexible Verpackungen, die bei GCC-Endanwendern verwendet werden, gemessen am Wert zu dem Zeitpunkt, an dem verarbeitete flexible Verpackungen (Folien, Beutel und ähnliche Formate) an Markeninhaber und gewerbliche Käufer verkauft werden.
Ausschlüsse des Umfangs: Wir schließen starre Verpackungsformate (wie Flaschen, Gläser, Metalldosen, Kartons und Glas) sowie Verpackungsmaschinen und -dienstleistungen aus.
Übersicht der Segmentierung
- Nach Materialtyp
- Kunststoff
- Papier
- Metall
- Nach Produkttyp
- Beutel und Standbodenbeutel
- Folien und Wickel
- Sachets und Stickpacks
- Andere Produkttypen
- Nach Endverbraucherbranche
- Lebensmittel
- Getränke
- Pharma und Medizin
- Haushalt und Körperpflege
- Industrie und Chemie
- Nach Drucktechnologie
- Flexodruck
- Tiefdruck
- Digitaldruck
- Offsetdruck
- Nach Geografie
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Kuwait
- Oman
- Bahrain
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wird verwendet, um die Struktur des Marktmodells festzulegen und die länderspezifischen Nachfragesignale auf überprüfbaren öffentlichen Indikatoren zu gründen. Wir überprüfen offizielle Handels- und Produktionsreferenzen wie Zollstatistiken der GCC-Mitgliedsstaaten und UN Comtrade sowie Makro- und Branchenreihen aus Quellen wie der Weltbank, der UNIDO und nationalen Statistikämtern zu Lebensmitteln, Pharmazeutika und Fertigungsleistung.
Um diese Indikatoren in Verpackungsnachfrage zu übersetzen, stützen wir uns außerdem auf Veröffentlichungen von Verpackungs- und Kunststoffverbänden, Normungsgremien (z. B. relevante ISO-Referenzen) sowie begutachtete Fachartikel zu Materialien für flexible Verpackungen und Recyclingfähigkeit. Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichte werden verwendet, um Expansionspläne und Kapazitätserweiterungen zu validieren, und kostenpflichtige Abonnements werden selektiv für Unternehmensfinanzdaten, Patentrecherchen und sendungsbezogene Import- und Exportprüfungen verwendet, wenn öffentliche Details spärlich sind. Diese Sekundärquellen sind lediglich illustrativ, und viele weitere Referenzen werden geprüft, um die zugrunde liegenden Datenpunkte zu erfassen, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärdaten stammen aus Interviews und Umfragen mit Verarbeitern flexibler Verpackungen, Materiallieferanten, Distributoren und großen Endanwendern in den Bereichen Lebensmittel, Getränke und Körperpflege im gesamten GCC-Raum. Die Gespräche mit den Befragten haben insbesondere geholfen, Preisspannen, die üblichen Verschiebungen im Verpackungsmix bei Verarbeitern und das Tempo der Einführung von Recyclinganteilen oder Materialverdünnung (Downgauging) in GCC-Programmen zu bestätigen. Diesen Input nutzen wir dann, um die Annahmen der Sekundärforschung vor der Fertigstellung des Modells einem Stresstest zu unterziehen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 38 % | CXOs: 13 % |
| Mid-Tier: 44 % | Funktions-/Bereichsleiter: 39 % |
| Kleinere Akteure: 18 % | Manager: 48 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem der Ausstoß verpackter Lebensmittel, der bevölkerungsgetriebene Konsum und die Importaktivität in einen Nachfragepool für flexible Verpackungen umgewandelt werden, der dann anhand durchschnittlicher Preisniveaus üblichen Verpackungstypen zugeordnet wird. Sobald diese Sicht erstellt ist, verifizieren wir sie mithilfe selektiver Bottom-up-Prüfungen, einschließlich Stichprobenerhebungen zu Verarbeiterumsätzen, Kanalgesprächen zu Folien- und Beutelmengen sowie einer einfachen Realitätsprüfung durch Multiplikation von ASP und Volumen für wichtige Endverbrauchskategorien.
Zu den wichtigsten Eingaben gehören die Durchdringung flexibler Verpackungen gegenüber starren Formaten, der Materialmix und die Barriereanforderungen, die den Preis beeinflussen, Trends beim durchschnittlichen Verpackungsgewicht durch Downgauging sowie länderspezifische Verschiebungen bei der Nachfrage nach verpackten Lebensmitteln und Arzneimitteln. Wenn das Feedback aus Interviews darauf hindeutet, dass sich die Preise bewegen (zum Beispiel aufgrund von Harzzyklen oder eines höheren Recyclinganteils), spiegeln wir dies durch schrittweise ASP-Anpassungen wider, anstatt von einem flachen Durchschnitt auszugehen.
Prognosen werden mithilfe szenariobasierter Modellierung erstellt, unterstützt durch eine leichte multivariate Regressionsprüfung zu Nachfragetreibern wie Bevölkerungswachstum, Produktionsleistung und Mengen verpackter Lebensmittel. Wenn Daten für kleinere Länder oder Nischenanwendungen fehlen, schließen wir Lücken mithilfe von Proxy-Indikatoren (wie Importtrends und Pro-Kopf-Verbrauch) und überprüfen die daraus abgeleiteten Ergebnisse anschließend erneut mit Primärfeedback vor der endgültigen Freigabe.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, damit die endgültige Zahl mit realen Signalen übereinstimmt. Wir vergleichen das Modell mit unabhängigen Indikatoren wie Importvolumen für flexible Substrate, Kapazitätserweiterungen der Verarbeiter und länderspezifischem Wachstum bei verpackten Waren und untersuchen größere Abweichungen, bevor die Schätzung finalisiert wird.
Eine zweite Analystenüberprüfung wird durchgeführt, um Annahmen, Berechnungen und Länderaufteilungen zu testen, gefolgt von einer abschließenden Prüfung auf Ausreißer sowie inkonsistente Preise oder Durchdringungsraten. Berichte werden jährlich aktualisiert, und bedeutende Ereignisse (wie größere politische Änderungen oder Kapazitätsankündigungen) können Zwischenaktualisierungen auslösen, wobei vor der Auslieferung eine letzte Aktualisierungsrunde durchgeführt wird.
Vergleich der Marktgröße für flexible Verpackungen im GCC-Raum von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für flexible Verpackungen im GCC-Raum können variieren, da unterschiedliche Studien unterschiedliche Teile der Wertschöpfungskette erfassen und unterschiedliche Preislogiken nach Verpackungstyp und Endverwendung anwenden. Auch der Zeitpunkt spielt eine Rolle, da harzbedingte Preisschwankungen und Zeitpunkte der Währungsumrechnung den ausgewiesenen Wert verändern können, selbst wenn die zugrunde liegenden Mengen ähnlich sind.
Die Hauptabweichung ergibt sich daraus, ob angrenzende Verpackungsformate einbezogen werden. Insbesondere erfasst Mordor Intelligence nur Verkäufe verarbeiteter flexibler Verpackungen im GCC-Raum und schließt starre Verpackungen sowie Verpackungsmaschinen aus, was andere veröffentlichte Gesamtsummen nach oben treiben kann.
Vergleich von Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,74 Mrd. USD (2025) | |
| Fachzeitschrift A | 3,60 Mrd. USD (2023) | Verwendet ein früheres Basisjahr und liefert oft ein engeres Nachfragebild mit weniger Detailtiefe bei Preisaktualisierungen nach Verpackungstyp, was den Wert unterschätzen kann, wenn Formate mit höherer Barriereleistung Marktanteile gewinnen. |
| Globale Unternehmensberatung B | 14,42 Mrd. USD (2025) | Scheint umfassendere Verpackungsstrukturen und mehrschichtige Kategorien über flexible verarbeitete Verpackungen hinaus einzubeziehen, und der Umfang kann zusätzliche verpackungsbezogene Segmente einschließen, die die Gesamtsumme im Vergleich zu einer Sicht auf Verarbeiterverkäufe aufblähen. |
Betrachtet man die Tabelle insgesamt, so lässt sich die Streuung weitgehend durch Umfangsentscheidungen sowie durch das in jedem Modell verwendete Jahr und die Preisannahmen erklären. Indem der Markt an den Wert flexibler verarbeiteter Verpackungen gebunden bleibt, Preisschritte anhand von Branchenprüfungen aktualisiert werden und eine Kreuzverifizierung mit Handels- und Kapazitätssignalen erfolgt, bleibt die endgültige Schätzung auf klare Eingaben und wiederholbare Schritte zurückverfolgbar.


Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des GCC-Markts für flexible Verpackungen?
Der Markt wird im Jahr 2026 auf USD 4,93 Milliarden geschätzt und wird voraussichtlich bis 2031 USD 6,01 Milliarden erreichen.
Welches Verpackungsformat führt die Nachfrage im Golf an?
Beutel und Standbodenbeutel machen 41,20 % des Volumens im Jahr 2025 aus, dank ihrer Vielseitigkeit bei Lebensmitteln und Körperpflegeprodukten.
Wie schnell wächst papierbasierte flexible Verpackung?
Papierformate werden voraussichtlich bis 2031 eine CAGR von 4,93 % aufweisen und dabei andere Substrate übertreffen, da Einzelhändler recycelbare Optionen suchen.
Welcher Endverbrauchssektor wächst am schnellsten?
Pharma- und Medizinverpackungen werden voraussichtlich eine CAGR von 5,38 % verzeichnen, angetrieben durch Investitionen in Saudi-Arabien und den Vereinigten Arabischen Emiraten für die Arzneimittelherstellung.
Warum gewinnt der Digitaldruck Marktanteile?
Die Fähigkeit zum variablen Datendruck und niedrige Einrichtungskosten ermöglichen es Markeninhabern, lokalisierte SKUs schnell einzuführen, was eine CAGR von 6,08 % für den Digitaldruck unterstützt.
Wie streng sind die Kunststoffvorschriften im GCC?
Die Vereinigten Arabischen Emirate haben im Januar 2025 ein umfassendes Einwegverbot eingeführt, und Saudi-Arabien plant ähnliche Maßnahmen im Rahmen von Vision 2030, was Veredler unter Druck setzt, recycelbare Mono-Material-Folien einzuführen.
Seite zuletzt aktualisiert am:



