
Marktgröße und Marktanteil für flexible Verpackungen in Nordamerika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
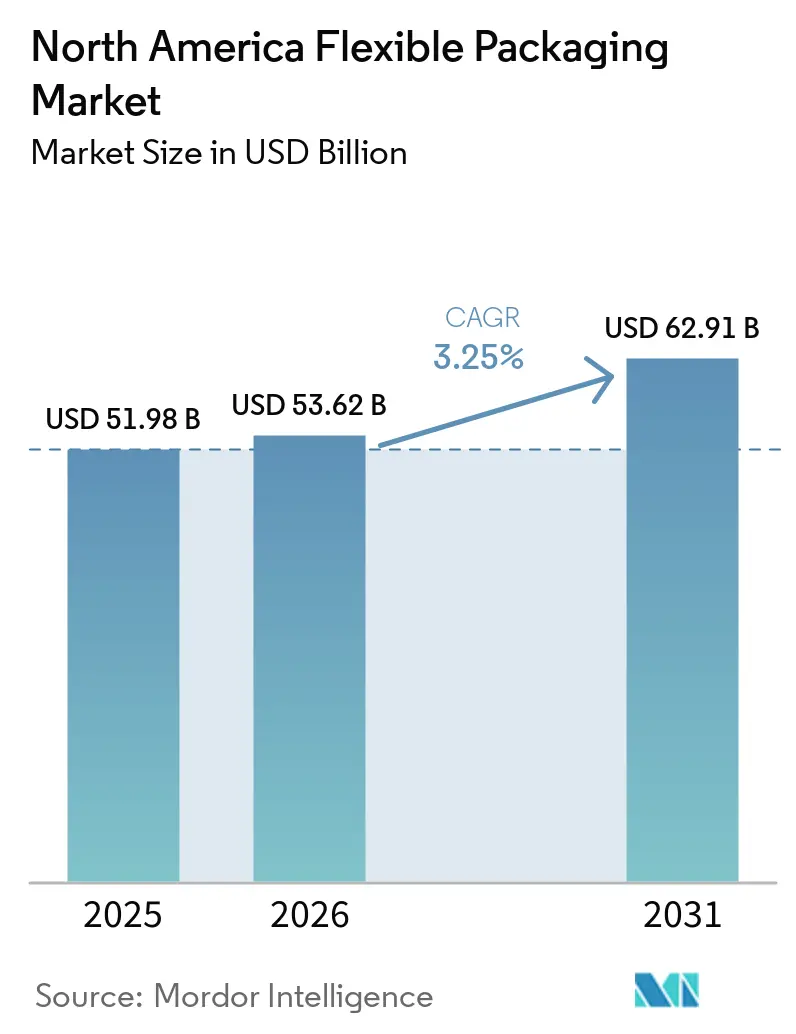
| Marktgröße im Basisjahr (2025) | 51.98 Milliarden US-Dollar |
| Marktgröße (2026) | 53.62 Milliarden US-Dollar |
| Marktgröße (2031) | 62.91 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.25 % |
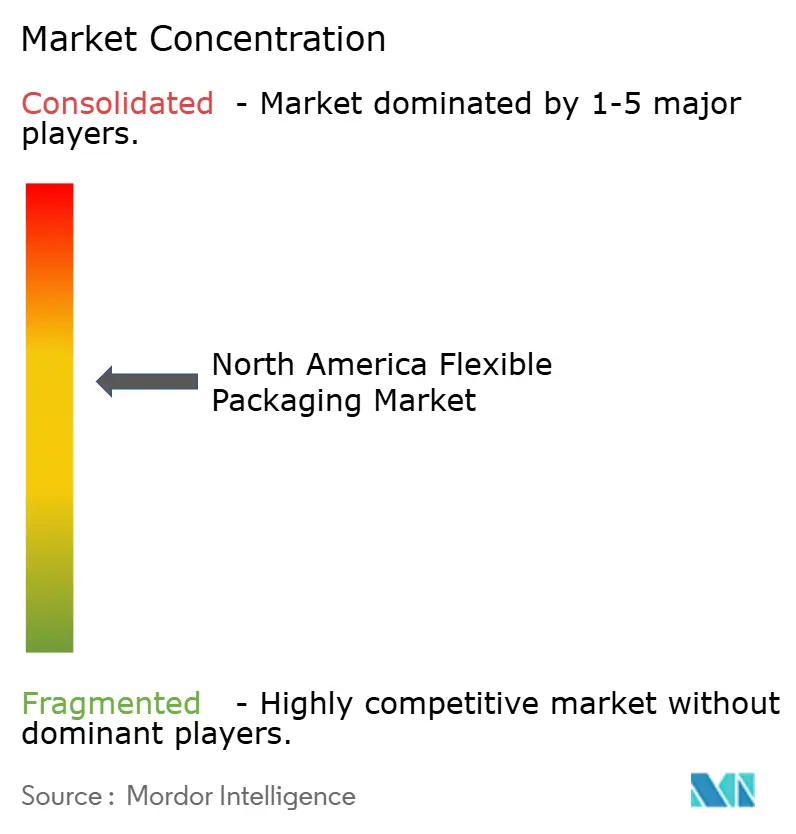
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für flexible Verpackungen in Nordamerika von Mordor Intelligence
Die Marktgröße für flexible Verpackungen in Nordamerika wird voraussichtlich von 51,98 Milliarden USD im Jahr 2025 und 53,62 Milliarden USD im Jahr 2026 auf 62,91 Milliarden USD bis 2031 anwachsen, was einem CAGR von 3,25 % zwischen 2026 und 2031 entspricht. Der Schwung verlagert sich von starren Behältern hin zu leichten Folien, Beuteln und Wickelverpackungen, die Frachtkosten senken, Versprechen zur Recyclingfähigkeit am Straßenrand erfüllen und staatlichen Anforderungen an Post-Consumer-Recycling (PCR) entsprechen. Markeninhaber schließen mehrjährige Harzverträge ab, da Kalifornien, New Jersey, Washington, Maine und Connecticut die Schwellenwerte für Recyclingmaterialien anheben, was das Rohstoffangebot verknappt und PCR-Aufschläge erhöht. Die Automatisierung in Micro-Fulfillment-Hubs von Amazon und Walmart verstärkt die Nachfrage nach ultradünnen Versandtaschen, die hochgeschwindige Sortierung ohne Reißen überstehen. Der Druck der Einzelhändler beschleunigt den Wandel hin zu Monomaterial-Strukturen, während die Nearshoring-Strategie im Rahmen des USMCA Investitionen nach Mexiko lenkt, um die Vorlaufzeiten für US-amerikanische Vertriebszentren zu verkürzen. Die Wettbewerbsintensität bleibt moderat, da die fünf größten Konverter etwa 35 % der regionalen Kapazität kontrollieren, was Raum für mittelständische Unternehmen lässt, die Dünnschicht-Extrusion beherrschen und FDA-zugelassenes Recyclingharz erhalten.
Wichtigste Erkenntnisse des Berichts
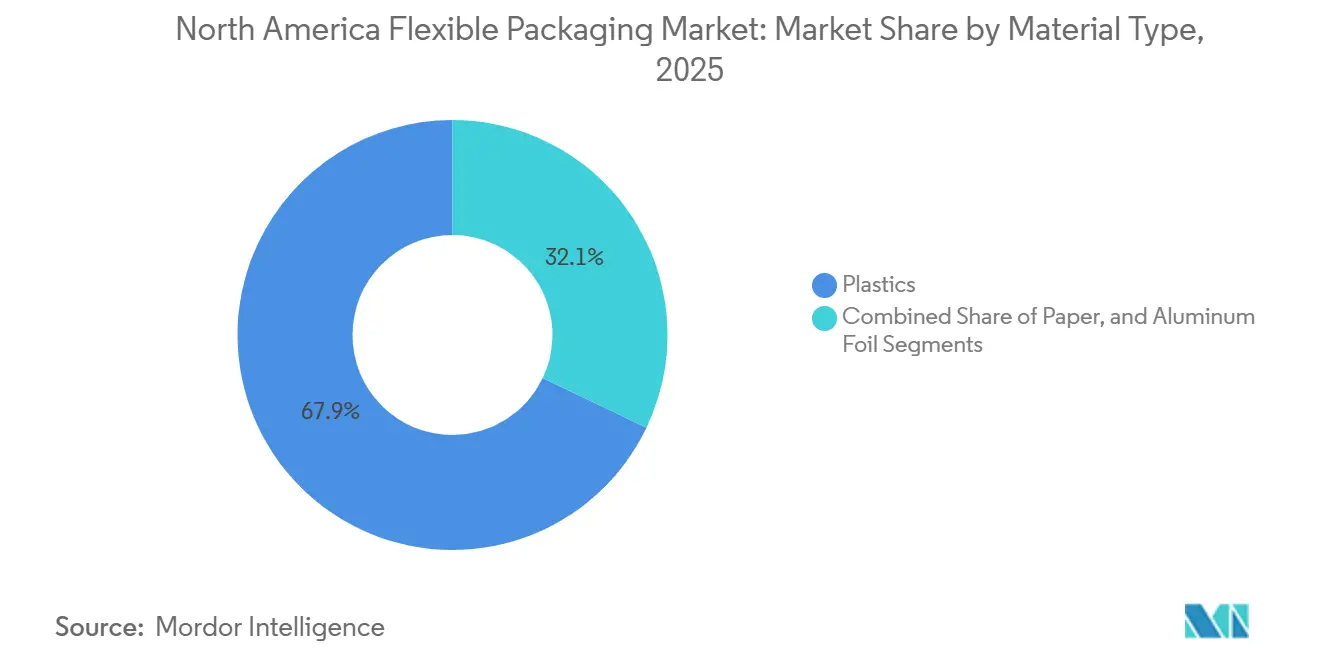
- Nach Materialtyp führten Kunststoffe mit einem Anteil von 67,91 % am Markt für flexible Verpackungen in Nordamerika im Jahr 2025, während Papier bis 2031 voraussichtlich mit einem CAGR von 3,66 % wachsen wird.
- Nach Produkttyp entfielen auf Beutel 45,72 % des Umsatzanteils am Markt für flexible Verpackungen in Nordamerika im Jahr 2025, während Folien und Wickelverpackungen mit einem prognostizierten CAGR von 3,42 % bis 2031 das schnellste Wachstum aufweisen.
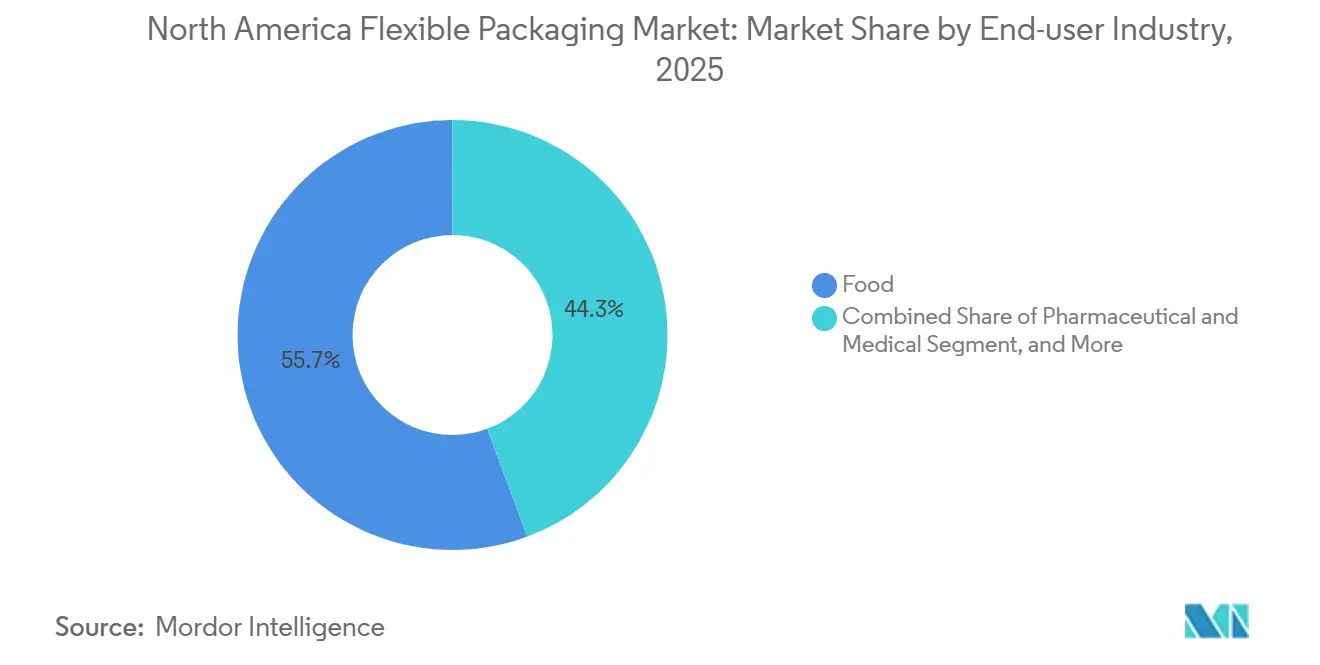
- Nach Endverbraucherbranche dominierten Lebensmittel und Getränke mit einem Anteil von 55,66 % im Jahr 2025; pharmazeutische und medizinische Anwendungen verzeichnen einen CAGR von 3,97 % bis 2031.
- Nach Vertriebskanal entfielen auf direktes B2B 58,82 % des Umsatzes im Jahr 2025, doch E-Commerce und Fulfillment werden im Zeitraum 2026–2031 mit einem CAGR von 4,08 % wachsen.
- Nach Geografie entfielen auf die Vereinigten Staaten 71,84 % des regionalen Umsatzes im Jahr 2025, obwohl Mexiko mit einem prognostizierten CAGR von 4,01 % bis 2031 das am schnellsten wachsende Land sein dürfte.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Anstieg der Nachfrage nach praktischen Snack-Formaten für unterwegs | +0.8% | Vereinigte Staaten, Kanada, mit Ausstrahlungseffekten auf städtische Zentren in Mexiko | Mittelfristig (2–4 Jahre) |
| Verlagerung der Markeninhaber hin zu recycelbaren Monomaterial-Strukturen | +0.7% | Vereinigte Staaten (Kalifornien, New York, Washington), Kanada (nationale Kunststoffstrategie) | Langfristig (≥ 4 Jahre) |
| Premiumisierung bei flexiblen Tiernahrungsverpackungen | +0.4% | Vereinigte Staaten, Kanada | Kurzfristig (≤ 2 Jahre) |
| PCR-Vorschriften auf Staatsebene lösen langfristige Harz-Abnahmeverträge aus | +0.6% | Kalifornien, New Jersey, Washington, Maine, Connecticut | Langfristig (≥ 4 Jahre) |
| Automatisierung in Micro-Fulfillment-Hubs begünstigt ultradünne Versandtaschen-Folien | +0.5% | Vereinigte Staaten (Fulfillment-Korridore in Texas, Ohio, Pennsylvania) | Mittelfristig (2–4 Jahre) |
| Verlagerung der Einzelhändler zu automatisierten Micro-Fulfillment-Hubs steigert Nachfrage nach ultradünnen Versandtaschen | +0.3% | Vereinigte Staaten, Kanada | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Nachfrage nach praktischen Snack-Formaten für unterwegs
Die Ausgaben für Lebensmittel außer Haus erreichten im Jahr 2025 148,6 Milliarden USD und sind auf dem Weg, bis 2027 um 39 % zu steigen, was Marken dazu veranlasst, starre Dosen durch Standbeutel zu ersetzen, die in Rucksäcke und Getränkehalter im Auto passen.[1]Conagra Brands, "Investorenpräsentation," conagrabrands.com Einzelportionspackungen von 28–56 Gramm machten 2025 42 % der Neueinführungen bei salzigen Snacks aus, gegenüber 31 % im Jahr 2024, da Verbraucher Portionskontrolle suchen. Flexible Strukturen reduzieren das Verpackungsgewicht um 60 % und sparen 0,12 USD pro Karton auf transkontinentalen Strecken. Wiederverschließbare Reißverschlüsse erschienen 2025 auf 68 % der neuen Snack-SKUs, verlängerten die Haltbarkeit um 14 Tage und erzielten einen Mehrpreis von 0,08–0,12 USD pro Einheit. Schnellrestaurantketten wie Chipotle und Panera führten Mahlzeiten-Kits zum Mitnehmen in flexiblen Schalen ein und zogen Volumen von starren Formaten ab.
Verlagerung der Markeninhaber hin zu recycelbaren Monomaterial-Strukturen
General Mills verpflichtete sich, sein gesamtes nordamerikanisches Snack-Portfolio bis Ende 2025 auf vollständig aus Polyethylen bestehende Beutel umzustellen und dabei Folie und Nylonschichten zu eliminieren, die die Recyclingfähigkeit über Store-Drop-Off-Programme blockieren.[2]General Mills, "Nachhaltigkeitsverpflichtungen," generalmills.com Amcors AmLite-Vollpolyethylen-Sortiment erreichte eine Sauerstoffdurchlässigkeit von unter 5 cc/m²/Tag ohne Metallisierung und erhält die Haltbarkeit von Süßwaren, während es How2Recycle-Kennzeichnungen trägt. Kind Snacks reduzierte den Kunststoffgehalt um 90 % mit einer papierbasierenden Verpackung und erhielt den Climate-Pledge-Friendly-Status, was Verbraucher anspricht, die Amazon-Suchen nach Nachhaltigkeit filtern. Kaliforniens SB 54 verlangt bis 2032 eine Recyclingfähigkeit von 65 % für Kunststoffverpackungen und verhängt bei Nichteinhaltung Bußgelder von bis zu 500 USD pro Tonne, was nationale Marken dazu zwingt, auf Monomaterial-Designs zu standardisieren. Nur Konverter mit 7- bis 9-schichtigen Koextrusionslinien können Barriereziele erreichen, ohne auf nicht recycelbare Laminate zurückzugreifen.
Premiumisierung bei flexiblen Tiernahrungsverpackungen
Tiernahrungshersteller verlagerten zwischen 2024 und 2025 34 % des Trockenfutter-Volumens von Papiertüten auf Hochbarriere-Beutel und sprachen damit Millennial-Besitzer an, die Wiederverschließbarkeit schätzen. Blue Buffalos 1,8-kg-Beutel, der 2025 eingeführt wurde, steigerte die durchschnittlichen Verkaufspreise um 22 %, während das Verpackungsgewicht um 28 % sank. Purina berichtete, dass flexible Formate 2025 19 % seines nordamerikanischen Tiernahrungsumsatzes generierten, gegenüber 11 % im Jahr 2024. UFlex eröffnete eine Beutelanlage im Wert von 45 Millionen USD in Mexiko, um US-amerikanischen Marken Vorlaufzeiten von unter 48 Stunden zu bieten, wie FT.COM berichtete. Konverter gewinnen Schutz vor Rohstoffschwankungen, da Marken 15–20 % höhere Kosten für Premium-Wiederverschlussbeutel akzeptieren.
PCR-Vorschriften auf Staatsebene lösen langfristige Harz-Abnahmeverträge aus
Kaliforniens AB 793 schreibt vor, dass lebensmittelkontaktierende Verpackungen bis 2025 15 % PCR enthalten müssen, was bis 2035 auf 50 % steigt, mit täglichen Strafen von 50.000 USD bei Verstößen. New Jersey, Washington, Maine und Connecticut erließen parallele Vorschriften, was Amcor, Sealed Air und Berry Global dazu veranlasste, 5- bis 7-jährige Abnahmeverträge zu unterzeichnen, die etwa 120.000 t/Jahr Recyclingharz sichern. Nur ein Dutzend nordamerikanischer Lieferanten besitzen FDA-Unbedenklichkeitsschreiben, was PCR-Aufschläge auf 400 USD/t über Neupolyethylen treibt. ExxonMobils chemische Recyclinglinie in Baytown produzierte 2025 30.000 t zertifiziertes Kreislaufpolymer, doch die Kosten liegen weiterhin 35 % über dem mechanischen Recycling. Compliance-Audits fügen nun 25.000–50.000 USD pro SKU gemäß ISO 14021 und APR-Anerkennung hinzu.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Begrenzte Abholung von Mehrschichtfolien am Straßenrand | -0.4% | Nordamerikanische Kommunen | Langfristig (≥ 4 Jahre) |
| Preisvolatilität bei Polymeren nach geopolitischen Schocks | -0.6% | Lieferketten, die an globale Märkte gebunden sind | Mittelfristig (2–4 Jahre) |
| Knappheit an FDA-konformem rPE-Rohstoff | -0.3% | US-amerikanische Konverter für lebensmittelkontaktierende Materialien | Mittelfristig (2–4 Jahre) |
| Gesetze zur erweiterten Herstellerverantwortung erheben neue Gebühren und Berichtspflichten | -0.2% | Kalifornien, Oregon, Colorado, Maine, Minnesota | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Abholung von Mehrschichtfolien am Straßenrand
Nur 8 % der US-amerikanischen Kommunen nehmen flexible Folien am Straßenrand an, sodass Store-Drop-Off-Programme 2025 weniger als 9 % des verkauften Volumens erfassen.[3]Verband der Kunststoffrecycler, "Folien-Designleitfaden," plasticsrecycling.org Folien verstopfen optische Sortierer, was viele Materialrückgewinnungsanlagen dazu veranlasst, ganze Ballen zu deponieren, wenn die Kontamination 25 % übersteigt. PFAS-Verbote in 11 Bundesstaaten eliminierten fettbeständige Beschichtungen und verengten kompostierbare Optionen. Obwohl APR-Leitlinien PE-Folien mit einer Stärke von mehr als 2,5 mil und ohne Metallschichten befürworten, verwendeten 63 % der Beuteleinführungen im Jahr 2025 Aluminiumoxid-Barrieren, was sie ungeeignet macht. Die Skepsis der Verbraucher wächst, da laut einer McKinsey-Umfrage von 2025 47 % der Käufer bezweifeln, dass Folien recycelt werden.
Preisvolatilität bei Polymeren nach geopolitischen Schocks
Die nordamerikanischen Polyethylen-Spotpreise fielen 2024 um 18 % aufgrund von Kapazitätserweiterungen im Nahen Osten, erholten sich dann, als Spannungen im Roten Meer eskalierten, und die Frachtkosten stiegen im ersten Quartal 2025 um 42 %. Ein modellierter Zoll von 25 % auf chinesische und mexikanische Importe würde die Harzkosten bei Anlieferung um 310 USD/t oder 27 % erhöhen. Der Henry-Hub-Gaspreis schwankte 2025 zwischen 2,10 und 4,80 USD pro Million BTU, was Unsicherheit für Ethylen-Cracker schafft. Eine 10-prozentige Harzschwankung senkt den Konverterumsatz um 6–8 %, wenn die Auslastung unter 65 % liegt. Die Volatilität schreckt neue Extrusionslinien ab, da ROI-Modelle zusammenbrechen, wenn sich der Rohstoff innerhalb eines Quartals zweistellig verändert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
Kunststoffe dominieren, während Papier an Tempo gewinntPolyethylen, biaxial orientiertes Polypropylen, gegossenes Polypropylen, Polyvinylchlorid und Ethylen-Vinylalkohol machten 2025 67,91 % des Marktes für flexible Verpackungen in Nordamerika aus. Papierbasierte Alternativen werden voraussichtlich einen CAGR von 3,66 % verzeichnen, das schnellste Wachstum unter den Materialien, da Einzelhändler am Straßenrand recycelbare Formate fördern. Der FDA-zugelassene Status von Polyethylen und seine Heißsiegelfähigkeit machen es dominant im Lebensmittelkontakt, während biaxial orientiertes Polypropylen Snacks dient, die Steifigkeit und Klarheit benötigen. Gegossenes Polypropylen gedeiht in Retortenbeuteln, die eine Sterilisation bei 121 °C ohne Delaminierung überstehen. Ethylen-Vinylalkohol-Schichten liefern Sauerstoffbarrieren unter 0,5 cc/m²/Tag, was für Frischfleisch- und Kaffeeverpackungen entscheidend ist.
Mondis PerFORMing-Papierbeutel, der 2025 eingeführt wurde, ermöglicht Faserrecycling und hält Suppen und Soßenmischungen trocken, was Verträge mit Nestlé und Unilever einbrachte. Ranpaks Wellpappenversandtaschen ersetzten 2025 18 Millionen Luftpolsterversandtaschen in E-Commerce-Kanälen. Aluminiumfolie behielt einen Anteil von 6 %, konzentriert auf Kaffee und Tiernahrung, obwohl Nachhaltigkeitsverpflichtungen das zukünftige Volumen bedrohen. Biologisch abbaubare PLA- und Zellulosefolien bleiben unter einem Anteil von 3 %, behindert durch einen Mangel an Kompostierungsstandorten. Einzelhandelsprogramme wie Amazons Climate Pledge Friendly listeten 2025 2.400 SKUs mit einem Papieranteil über 70 %, dreimal so viele wie 2024.


Nach Produkttyp:
Beutel dominieren, während Folien beschleunigenBeutel sicherten sich 2025 45,72 % des Umsatzes im Markt für flexible Verpackungen in Nordamerika, angetrieben durch die Premiumisierung von Tiernahrung und die Konvertierbarkeit von Snacks. Folien und Wickelverpackungen werden bis 2031 voraussichtlich mit einem CAGR von 3,42 % wachsen, angetrieben durch E-Commerce-Versandtaschen und Fließverpackungen für Frischprodukte. Tüten und Sachets bleiben für Schüttgüter und Pharmaprodukte unverzichtbar, die kindersichere Reißverschlüsse gemäß US-Pharmakopöe-Standards erfordern. Schrumpfhülsen und Etiketten bieten 360-Grad-Branding, müssen jedoch perforierte Abreißstreifen einführen, um das Flaschenrecycling gemäß staatlichen Vorschriften zu unterstützen.
Amazon und Walmart betrieben 2025 340 automatisierte Fulfillment-Center, die jeweils ultradünne Versandtaschen unter 2 mil benötigen, die ISTA-6-Amazon-Falltests im großen Maßstab bestehen. Fließverpackungen für Frischprodukte stiegen 2025 um 11 %, da Schutzatmosphären-Folien die Haltbarkeit um 5–7 Tage verlängerten. Printpacks 1,8-mil-Versandtasche reduziert das Gewicht um 40 % gegenüber 3,0-mil-Vorgängern und spart 0,04 USD pro Einheit. Beutel werden Kategorieführer bleiben, aber Folien und Wickelverpackungen holen auf, da der Online-Handel von 16 % des Umsatzes im Jahr 2025 auf 22 % bis 2031 steigt.
Nach Endverbraucherbranche:
Lebensmittel führen, Pharma gewinnt an TempoLebensmittel und Getränke machten 2025 einen Anteil von 55,66 % des Umsatzes im nordamerikanischen Markt für flexible Verpackungen aus. Weltweit entfielen auf Fleisch, Geflügel und Meeresfrüchte 39,78 % des Volumens im Jahr 2025, was die Abhängigkeit des Marktes für flexible Tiefkühlkostverpackungen von proteinreichen Grundnahrungsmitteln unterstreicht, die sauerstoffabsorbierende und beschlagverhindernde Folien zur Farbstabilität erfordern. Tiefkühlbeutel mit Dampfventilen machten 23 % der Neulancierungen aus und ermöglichen die Zubereitung direkt in der Mikrowelle im Beutel. Die Milchwirtschaft setzt auf Hochbarriere-Folien, um Joghurt 60 Tage lang frisch zu halten, und Vakuum-Skin-Formate reduzierten Fleischabfälle durch eine um 14 Tage verlängerte Frische. Snacks trieben die Einführung von Reißverschlüssen bei 68 % der neuen Artikelnummern voran und steigerten so den Komfort.
Pharmazeutische und medizinische Anwendungen sind aufgrund der FDA-Serialisierungsanforderungen gemäß dem Drug Supply Chain Security Act, der RFID-fähige Beutel vorschreibt, auf einen CAGR von 3,97 % ausgerichtet. Glenroys Doppelwirkungsverschlussbeutel bestand die ASTM-D3475-Kindersicherheitstests und gewann Aufträge von 14 Pharmaunternehmen. Haushaltsprodukte wie Waschmittelpods wechselten zu Standbeuteln, während industrielle Anwendungen wie pulverförmige Klebstoffe weiterhin auf Mehrlagenpapiersäcke setzen.

Nach Vertriebskanal:
Direktes B2B dominiert, E-Commerce eilt vorausDirekte B2B-Vereinbarungen machten 2025 58,82 % des Umsatzes im Markt für flexible Verpackungen in Nordamerika aus; Konverter entwickeln gemeinsam mit Lebensmittel- und Pharmaprozessoren Strukturen und sichern sich mehrjährige Volumina. Einzelhandelskanäle beanspruchten einen Anteil von 29 %, indem sie Eigenmarken-Beutel bevorraten, die Kosteneffizienz priorisieren. E-Commerce und Fulfillment werden bis 2031 mit einem CAGR von 4,08 % wachsen, da D2C-Marken direkt an Verbraucher versenden und Ladenregale umgehen.
Warby Parker und Dollar Shave Club tauschten Wellpappenschachteln gegen individuelle Versandtaschen aus und senkten die Verpackungskosten pro Sendung um 0,22 USD. Amazon zertifizierte 2025 4.800 flexible SKUs im Rahmen seines Frustration-Free-Programms und verlangte dabei am Straßenrand recycelbare Designs. Drittlogistiker wie ShipBob bündeln die Beschaffung flexibler Verpackungen mit Fulfillment-Verträgen und verkürzen Lieferketten für aufstrebende Marken. Der Anteil des Einzelhandels wird sinken, da Online-Abonnementmodelle expandieren.
Geografische Analyse
Vereinigte Staaten Markt für flexible Verpackungen
Die Vereinigten Staaten hielten im Jahr 2025 einen Anteil von 71,84 % am nordamerikanischen Markt für flexible Verpackungen, gestützt durch Lebensmittelverarbeitungscluster in Kalifornien, Texas, Illinois und Ohio. Sieben Bundesstaaten verabschiedeten Gesetze zur erweiterten Herstellerverantwortung, die die Compliance-Kosten um 0,02–0,05 USD pro Kilogramm erhöhten. Vorschriften zum Anteil an recycelten Post-Consumer-Materialien in fünf Bundesstaaten banden 120.000 t/Jahr Kunstharz unter langfristigen Vereinbarungen, wodurch die Recyclingaufschläge um 400 USD/t über die Preise für Neuware stiegen. Die Fulfillment-Netzwerke von Amazon und Walmart steigerten die Nachfrage nach Versandtaschen aus ultradünnen PE-Folien, die nur acht US-amerikanische Verarbeiter in großem Maßstab liefern können. Texas zog zwischen 2024 und 2025 Investitionen in Höhe von 1,2 Milliarden USD in den Bereich flexible Verpackungen an, begünstigt durch Kunstharzproduktion an der Golfküste und grenzüberschreitende Logistik.
Kanada Markt für flexible Verpackungen
Kanada trug im Jahr 2025 18 % zum Umsatz bei, angetrieben durch EPR-Regelungen in Quebec und British Columbia, die Herstellergebühren von 0,03–0,06 CAD (0,022–0,044 USD) pro Kilogramm hinzufügen.[4] Environment and Climate Change Canada, "Provinzielle EPR-Rahmenbedingungen," canada.ca Ontario verschonte flexible Verpackungen von seinem Einwegverbot und schützte damit die Nachfrage nach Beuteln. Transcontinental installierte 2025 eine Extrusionslinie im Wert von 38 Millionen USD in Montreal, um pharmazeutische Beutel mit kindergesicherten Merkmalen zu bedienen. Kanadas CAGR von 2,8 % bis 2031 spiegelt eine reife Bevölkerungsstruktur wider, profitiert jedoch vom wachsenden E-Commerce und den steigenden Gesundheitsausgaben.
Mexiko Markt für flexible Verpackungen
Für Mexiko wird die höchste CAGR von 4,01 % prognostiziert, da Nearshoring und USMCA-Anreize Kapazitäten näher an US-amerikanische Abnehmer verlagern. UFlex' 45-Millionen-USD-Werk in Querétaro und Amcors Erweiterung in Monterrey fügen Hochbarriere-Beutellinien hinzu, die optimal für 48-Stunden-Lieferungen nach Texas und Kalifornien positioniert sind. Die Arbeitskosten liegen im Durchschnitt bei 4,20 USD pro Stunde, weit unter dem US-amerikanischen Niveau, was die Verarbeitungskosten um bis zu 40 % senkt. Die inländische Lebensmittelnachfrage bleibt robust, und Tortilla- sowie Snack-Hersteller setzen zunehmend auf Beutel mit modifizierter Atmosphäre, um die Haltbarkeit zu verlängern. Die Recyclinginfrastruktur hinkt hinterher, da die Abholung von Folien am Straßenrand in weniger als 5 % der Gemeinden verfügbar ist, was langfristige Nachhaltigkeitsherausforderungen mit sich bringt.
Regulatorisches Umfeld
Die Regulierung der flexiblen Verpackungen in Nordamerika wird zunehmend von den Bundesstaaten vorangetrieben, wobei EPR-, Recyclinganteil- und Kennzeichnungsvorschriften neben der föderalen Aufsicht über Materialien mit Lebensmittelkontakt bestehen. Kalifornien bleibt der zentrale Bezugspunkt. SB 54 trat 2026 in eine Umsetzungsphase ein, und SB 343 verschärft die Bedingungen für die Verwendung des Recycling-Symbols mit den umlaufenden Pfeilen anhand spezifischer Recyclingfähigkeitskriterien, was Marken unter Druck setzt, die nationalen SKU-Designs zu harmonisieren.
Im Bereich der Lebensmittelkontaktsicherheit hat die US-FDA 2026 ein systematisches Verfahren zur Bewertung von Chemikalien in Lebensmitteln nach der Markteinführung finalisiert, wodurch sich die Art der laufenden Überprüfung von Stoffen mit Lebensmittelkontakt ändert. Die FDA aktualisierte außerdem im April 2026 den 21 CFR Part 176.170, um einen spezifischen Migrationsgrenzwert für BPA-Ersatzstoffe (BPS, BPF) in beschichtetem Papier und Karton festzulegen, wobei die Compliance-Fristen Mitte 2026 beginnen und an ISO/IEC 17025-akkreditierte Labortests gebunden sind. Bei PFAS überarbeitete die US-EPA im April 2026 den Einreichungszeitplan für ihre PFAS Reporting and Recordkeeping Rule und verschob den Berichtszeitraum auf den Beginn 2027, während bundesstaatliche PFAS-Beschränkungen weiterhin fettabweisende Beschichtungen betreffen, die in einigen Anwendungen flexibler Verpackungen eingesetzt werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für flexible Verpackungen in Nordamerika beginnt bei Rohstoff- und Substratlieferanten, einschließlich PE/PP-Harzen, Additiven, Aluminiumfolie und Papier. Sie durchläuft dann Folienextrusion, Beschichtung und Kaschierung, Druck, Beutelverarbeitung und Endbearbeitung, bevor sie zu den Abfülllinien der Markeninhaber und zur Distribution über direkte B2B- und E-Commerce-Fulfillment-Netzwerke gelangt. Branchenverbände wie die Flexible Packaging Association (FPA) und die Advanced Packaging Association (APA) unterstützen die Koordination bei Leitlinien für recyclinggerechtes Design, Materialauswahl und End-of-Life-Initiativen, die die von großen Einzelhändlern und Konsumgütermarken übermittelten Spezifikationen prägen.
Im Jahr 2026 verändern Verschiebungen sowohl bei den Compliance-Anforderungen als auch bei den Produktionskapazitäten die Übergaben entlang der Kette. Die permanenten Vorschriften des kalifornischen SB 54 wurden am 1. Mai 2026 genehmigt, und der Registrierungsmeilenstein der Circular Action Alliance (1. Juni 2026) verstärkte die Anforderungen an Produzentendatenmeldungen und Produktverantwortung, was sich in Konverter-Dokumentation, Materialerklärungen und Redesign-Arbeiten fortsetzt. Auf der Fertigungsseite schloss ProAmpac die Übernahme von TC Transcontinental Packaging ab (März 2026), PPC Flex vollendete die Übernahme der US-Aktivitäten von SUDPACK (Januar 2026), und Amcor kündigte erweiterte nordamerikanische Kapazitäten für PE-Schrumpffolien an (Februar 2026), was die Konsolidierung und Investition in Druck-, Barriere- und Monomaterialtechnologie unterstreicht, während die Verfügbarkeit von PCR und Recyclingfähigkeitsbeschränkungen wiederkehrende Engpässe bleiben.
Wettbewerbslandschaft
Der Markt für flexible Verpackungen in Nordamerika weist eine moderate Konzentration auf: Amcor, Sealed Air, Berry Global, Mondi und ProAmpac kontrollierten 2025 zusammen etwa 35 % der Kapazität. Amcors Kauf eines texanischen PCR-Lieferanten im Jahr 2024 sicherte 22.000 t/Jahr FDA-zugelassenes Harz und ermöglichte es dem Unternehmen, 25 % PCR-Gehalt zu garantieren und die SB-54-Anforderungen zu erfüllen. Sealed Air führte 2025 maschinelle Sichtprüfung in 12 Werken ein und reduzierte Defekte um 18 %. Berry Global schloss einen 7-Jahres-Vertrag über 18.000 t/Jahr recyceltes PE von einem pennsylvanischen Recycler ab und begrenzte damit das Spotmarktrisiko.
Innovation unterscheidet Marktführer; Konverter mit In-Line-Koronabehandlung und Digitaldruckmaschinen erzielen bei Kurzauflagen 12–15 % Preisaufschläge, da Marken limitierte Geschmacksvarianten einführen. Charter Next Generation eröffnete 2025 ein Werk in Columbus, Ohio, nur 320 Kilometer von neun Amazon-Zentren entfernt, und verspricht 48-Stunden-Vorlaufzeiten für ultradünne Versandtaschen. Das von Private Equity unterstützte Novolex übernahm 2024 drei Konverter im Mittleren Westen, um die Reichweite zu vergrößern und Wellpappe- und Flexibelformate zu integrieren. Patentanmeldungen bestätigen ein F&E-Rennen: Printpack meldete 2025 sieben US-Patente für nanotonergestärkte PE-Folien an, die 40 % Gewichtseinsparungen mit einer Durchstoßfestigkeit von 400 g-Kraft kombinieren.
Nachzügler, die auf nicht recycelbare Mehrschichtlaminate angewiesen sind, stehen unter Margendruck, da Einzelhändler How2Recycle-fähige Designs verlangen. Die Markteintrittsbarrieren steigen, da 68 % der Fortune-500-Marken ISO-9001- und ISO-14001-Zertifizierungen von Lieferanten verlangen. Die Wettbewerbsintensität wird bis 2031 zunehmen, da PCR-Quoten strenger werden und die Micro-Fulfillment-Automatisierung dünnere, robustere Folien erfordert, was Konverter belohnt, die sich in der Nähe von Nachfragekorridoren ansiedeln und fortschrittliche Extrusion beherrschen.
Marktführer für flexible Verpackungen in Nordamerika
-
Amcor PLC
-
Mondi PLC
-
Transcontinental Inc.
-
American Packaging Corporation
-
Sealed Air Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Flexible Verpackung Markt
- Amcor plc
- Sealed Air Corporation
- Mondi plc
- ProAmpac LLC
- Transcontinental Inc.
- American Packaging Corporation
- Sonoco Products Company
- Printpack Inc.
- Sigma Plastics Group
- Novolex Holdings Inc.
- Constantia Flexibles
- PPC Flexible Packaging
- Charter Next Generation
- Glenroy Inc.
- CCL Industries
- WestRock Company
- Berry Global Inc.
- Winpak Ltd.
- Coveris Holdings SA

Marktchancen und Zukunftsaussichten
Die Umsetzung von EPR und die Anforderungen an Recyclingfähigkeitskennzeichnungen schaffen kurzfristige Chancen für Konverter, die konforme Designs dokumentieren, genaue Daten an Herstellerverantwortungsorganisationen liefern und Monomaterialstrukturen bereitstellen können, die den bundesstaatlichen Vorschriften entsprechen, ohne die Barriereleistung zu beeinträchtigen. Das kalifornische SB 54 bietet einen klaren Ankerpunkt für die Nachfrage. Die permanenten Vorschriften traten am 1. Mai 2026 in Kraft, und der Registrierungsmeilenstein der Circular Action Alliance für Produzenten im Juni 2026 erhöht den Bedarf an nachverfolgbaren Stücklisten, Dokumentation des Recyclinganteils und Verpackungsredesign-Programmen, die sich typischerweise in neue Werkzeuge, Qualifizierung und gemeinsame Entwicklungsaktivitäten zwischen Markeninhabern und Konvertern übersetzen.
Jüngste Investitions- und Kapazitätsankündigungen signalisieren ebenfalls, wo kurzfristige Nachfrage angestrebt wird. Amcor kündigte erweiterte nordamerikanische Druck-, Kaschier- und Verarbeitungskapazitäten für den Proteinmarkt an, mit Ausrüstungsinstallationen, die bis zur ersten Jahreshälfte 2026 geplant sind. ePac Flexible Packaging kündigte ebenfalls eine Kapazitätserweiterung mit einem neuen Standort in Phoenix, Arizona, sowie zusätzlicher Kapazität in Atlanta, Philadelphia und Vancouver an. Zusammen deuten diese Schritte auf eine aktive Nachfrage nach schnell umsetzbaren, grafisch hochwertigen flexiblen Verpackungen und nach lebensmittelorientierten Strukturen hin, die sowohl Leistungsanforderungen als auch sich entwickelnde Compliance-Erwartungen erfüllen. Auf Mexiko ausgerichtete Investitionen im Rahmen des USMCA und der Vorstoß für FDA-zugelassenes PCR halten Rohstofflokalisierung, qualifizierte Beschaffung von Recyclingharz und die damit verbundene Dokumentation als umsetzbare Chancenfelder für Unternehmen, die Lieferungen sichern und die Leistung bei Lebensmittelkontakt validieren können.
Recent Industry Developments in Nordamerika Flexible Verpackung Markt
- April 2026: Mondi eröffnete eine neue Produktionsanlage für Papiertüten im Raum Pittsburgh, Pennsylvania, und konsolidierte damit den Betrieb zur Unterstützung von E-Commerce- und Industrienachfrage. Der Schritt fügt modernisierte Verarbeitungskapazitäten näher an wichtige US-Kundenkorridore hinzu und stärkt papierbasierte flexible Alternativen dort, wo straßenrandrecyclingfähige Faserformate bevorzugt werden.
- November 2025: Amcor kündigte eine Erweiterung seiner nordamerikanischen Druck-, Kaschier- und Verarbeitungskapazitäten für den Markt der Proteinverpackungen an, mit neuen Ausrüstungsinstallationen, die bis zur ersten Jahreshälfte 2026 geplant sind. Diese Investition zielt auf Hochdurchsatz-Lebensmittelanwendungen ab, bei denen Barriereleistung und Nachhaltigkeitsansprüche zunehmend von Markeninhabern und Einzelhändlern spezifiziert werden.
- April 2024: Amcor schloss seinen All-Stock-Zusammenschluss mit Berry Global ab. Die Transaktion erhöhte die Skalierung über flexible Folien und verwandte Verpackungsportfolios und unterstützte eine breitere Fertigungsreichweite und Beschaffungshebelwirkung für in ganz Nordamerika verwendete Materialien.


Nordamerika Flexible Verpackung Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt flexible Verpackungen, die in Nordamerika verkauft werden, gemessen am Wert, über die wichtigsten flexiblen Materialien und Verpackungsformate, die zur Verpackung von Verbraucher- und Industrieprodukten verwendet werden.
Ausschlüsse aus dem Umfang: Starre Verpackungsformate und Verpackungsmaschinen sind ausgeschlossen, und Umsätze aus vorgelagerten Rohstoffen wie Kunstharz, Papiermasse oder Folie werden nicht als Marktwert gezählt.
Segmentierungsübersicht
-
Nach Materialtyp
-
Kunststoffe
- Polyethylen (PE)
- Biaxial orientiertes Polypropylen (BOPP)
- Gegossenes Polypropylen (CPP)
- Polyvinylchlorid (PVC)
- Ethylen-Vinylalkohol (EVOH)
- Papier
- Aluminiumfolie
-
Kunststoffe
-
Nach Produkttyp
- Beutel
- Tüten und Sachets
- Folien und Wickelverpackungen
- Schrumpfhülsen und Etiketten
- Andere Produkttypen
-
Nach Endverbraucherbranche
-
Lebensmittel
- Tiefkühlkost
- Milchprodukte
- Obst und Gemüse
- Fleisch, Geflügel und Meeresfrüchte
- Backwaren und Snacks
- Süßwaren
- Sonstige Lebensmittel
- Getränke
- Pharmazeutika und Medizin
- Haushalt und Körperpflege
- Industrie und Chemie
- Andere Endverbraucherbranchen
-
Lebensmittel
-
Nach Vertriebskanal
- Direktes B2B
- E-Commerce und Fulfillment
- Einzelhandel
-
Nach Land
- Vereinigte Staaten
- Kanada
- Mexiko
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde zunächst eingesetzt, um die Faktenbasis für die Verpackungsnachfrage in den Vereinigten Staaten, Kanada und Mexiko aufzubauen, bevor die Interviews begannen. Wir haben öffentliche Produktions- und Handelsindikatoren herangezogen, darunter Veröffentlichungen des US Census Bureau, Tabellen von Statistics Canada und Industriestatistiken des mexikanischen INEGI, um die Verpackungsproduktion und die Nachfrageentwicklung zu erfassen.
Um die Annahmen zu Endverwendungen und Materialien zu präzisieren, haben wir auch Quellen wie die Handelsdaten der US International Trade Commission, Veröffentlichungen von Branchenverbänden sowie begutachtete Fachzeitschriften für Verpackungen und Materialwissenschaften genutzt, die Folienstrukturen, Recyclingziele und Barriereanforderungen verfolgen. Jahresberichte, Investorenpräsentationen und Pressemitteilungen von Unternehmen wurden verwendet, um Kapazitätserweiterungen, Kommentare zur Anlagenauslastung und Produktmixverschiebungen zu plausibilisieren. In einigen Fällen haben wir Muster auch über kostenpflichtige Abonnements überprüft, die sich auf Unternehmensfinanzdaten sowie auf Import- und Exportsignale auf Sendungsebene konzentrieren. Diese Sekundärquellen sind nur illustrativ, und während der Datenerhebung, Querprüfungen und Klärungen wurden viele weitere Referenzen herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung der Nachfrage nach Verpackungsformaten (Beutel, Säcke und Sachets, Folien und Wickelverpackungen sowie Schrumpfhülsen und Etiketten) und des Preisverhaltens nach Material, da diese beiden Punkte den endgültigen Wert am stärksten bestimmen. Wir haben mit Verpackungskonvertern, Materiallieferanten, Distributoren und großen Endverbrauchern aus den Bereichen Lebensmittel, Getränke, Pharma und Medizin, Haushalt und Körperpflege sowie industrielle Anwendungen gesprochen und dabei eine Abdeckung der Vereinigten Staaten, Kanadas und Mexikos sichergestellt, um dem regionalen Mix gerecht zu werden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 34 % | CXOs: 12 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 35 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 53 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung beginnt mit einer Top-down-Rekonstruktion der Nachfrage nach flexiblen Verpackungen nach Endverwendung in Nordamerika. Die Produktion verpackter Lebensmittel und Getränke, der Haushaltskonsum und die Industrieaktivität werden in den Verbrauch flexibler Verpackungen umgerechnet und anschließend anhand beobachteter Preisspannen auf Konverterebene bewertet. Sobald dieser Gesamtwert ermittelt ist, wird er durch selektive Bottom-up-Annäherungen bestätigt, beispielsweise durch die Aggregation einer Stichprobe von Konverterumsätzen nach Geografie und die Überprüfung des impliziten Volumens anhand von Stichproben-Durchschnittsverkaufspreisen pro kg und typischen Verpackungsgewichten.
Das Modell stützte sich am stärksten auf verpackte Lebensmittelmengen und den Kategorienmix, die Verschiebung des Marktanteils von Beuteln gegenüber anderen Formaten, die Einführungszeitpläne für PCR-Inhalte, die sich auf Materialkosten und Preisgestaltung auswirken, Handelsströme für Folien und Laminate sowie die Aufteilung des Vertriebs auf direktes B2B, E-Commerce und Fulfillment sowie den Einzelhandel. Wo die Bottom-up-Aggregation unvollständig ist, beispielsweise bei Privatunternehmen oder fehlenden Länderaufteilungen, wird die Schätzung mithilfe von Branchen-Benchmarks überbrückt und anschließend durch Interview-Feedback korrigiert.
Für die Prognose wurde eine Szenarioanalyse eingesetzt, damit kurzfristige Schwankungen bei Kunstharz- und Papierpreisen, dem Zeitplan der Recyclingpolitik und der Verbrauchernachfrage als klare Basis-, konservative und optimistische Szenarien dargestellt werden konnten. Die Annahmen wurden mit den Primärbefragten auf Belastbarkeit geprüft, und erst dann wurden die Wachstumsraten auf jedes Format und jede Endverwendung angewendet, um den endgültigen regionalen Gesamtwert zu ermitteln.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden in mehreren Runden überprüft, zunächst durch interne Konsistenzprüfungen über Materialien, Formate und Endverwendungen hinweg und anschließend anhand unabhängiger Signale wie Handelsrichtung, Trends in der Verpackungsproduktion und Kommentare wichtiger Konverter. Wenn ein Ausreißer auftrat, beispielsweise ein implizierter Preissprung, der nicht mit den Kunstharzbewegungen übereinstimmte, oder ein Ländermix, der nicht mit der beobachteten Nachfrage übereinstimmte, haben wir die Annahme überprüft und Experten zur schnellen Bestätigung erneut kontaktiert.
Vor der Freigabe überprüft ein weiterer Analyst die vollständige Modelllogik und den Jahrestrend, um zu bestätigen, dass Wachstum, Preisgestaltung und Mixveränderungen konsistent sind. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen wie Gesetzesänderungen, größeren Kapazitätserweiterungen oder abrupten Rohstoffpreisverschiebungen. Unmittelbar vor der Lieferung führen wir einen abschließenden Durchgang durch, damit die Kunden die zum jeweiligen Zeitpunkt aktuellste verfügbare Einschätzung erhalten.
Vergleich der Marktgröße des nordamerikanischen Marktes für flexible Verpackungen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für flexible Verpackungen in Nordamerika können voneinander abweichen, selbst wenn das Thema gleich klingt, da einbezogene Länder, gezählte Formate und Preislogik nicht immer übereinstimmen. Unterschiede treten auch auf, wenn ein Herausgeber ein älteres Basisjahr verwendet, eine schnellere Preissteigerung ansetzt oder starre Kategorien in einen Gesamtwert für flexible Verpackungen einbezieht.
Einige externe Schätzungen sind enger gefasst, beispielsweise nur die Vereinigten Staaten und Kanada abdeckend, oder sie sind auf Formatebene übergeordnet und stützen sich auf eine einzige Wachstumsrate für den Gesamtmarkt. Bei Mordor Intelligence wird der Gesamtwert für die Vereinigten Staaten, Kanada und Mexiko ermittelt und nur für flexible Materialien und flexible Verpackungsformate gezählt, die in Endverbraucherindustrien verkauft werden. Das Ergebnis wird durch Preisband-Überprüfungen nach Material und Format auf Belastbarkeit geprüft.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 51,98 Mrd. USD (2025) | |
| Branchenforschungsanbieter A | 49,67 Mrd. USD (2025) | Der Umfang ist auf bestimmte Länder beschränkt (Vereinigte Staaten und Kanada), was die mit der mexikanischen Fertigung und der grenzüberschreitenden Verpackungsversorgung verbundene Nachfrage unterschätzen kann. Die Formatstruktur ist zudem breiter zusammengefasst, sodass Mixverschiebungen zwischen Beuteln und Folien im Wertaufbau weniger direkt abgebildet werden. |
| Regionale Unternehmensberatung B | 45,35 Mrd. USD (2024) | Das Basisjahr weicht ab, und der Wachstumspfad ist steiler, was dazu führt, dass Währungszeitpunkt und angenommene Preissteigerung stärker ins Gewicht fallen als beobachtete Preisspannen. Der Umfang listet zudem eine breitere Palette an Materialien und Technologiebereichen auf, was zu Überschneidungen führen kann, wenn Beschichtungen, Additive oder angrenzende Verpackungskomponenten über fertige flexible Verpackungen hinaus gezählt werden. |
Die Abweichung ergibt sich hauptsächlich aus der Länderabdeckung, der Art der Gruppierung flexibler Formate und der Fortschreibung der Preise von Jahr zu Jahr. Indem der Nachfragepool an die Endverbrauchsproduktion gebunden und die impliziten Preise und der Mix durch Interviews überprüft werden, bleibt die endgültige Zahl auf praktische Eingaben zurückführbar, die in jedem Aktualisierungszyklus überprüft werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Markt für flexible Verpackungen in Nordamerika bis 2031 sein?
Der Markt wird voraussichtlich bis 2031 einen Wert von 62,91 Milliarden USD erreichen und im Zeitraum 2026–2031 mit einem CAGR von 3,25 % wachsen.
Welche Produktkategorie wächst im regionalen Markt für flexible Verpackungen am schnellsten?
Folien und Wickelverpackungen werden bis 2031 voraussichtlich einen CAGR von 3,42 % verzeichnen, angetrieben durch die Nachfrage nach E-Commerce-Versandtaschen.
Warum ist Mexiko das am schnellsten wachsende Land für flexible Verpackungen?
Nearshoring im Rahmen des USMCA, niedrigere Arbeitskosten und neue Beutelkapazitäten unterstützen Mexikos prognostizierten CAGR von 4,01 % bis 2031.
Welcher Materialwandel prägt die Nachhaltigkeitsziele in der Verpackungsbranche?
Markeninhaber wechseln von Mehrschichtlaminaten zu recycelbaren Monomaterial-Vollpolyethylen-Strukturen, um staatliche PCR-Vorschriften zu erfüllen.
Welches Endverbrauchersegment wird voraussichtlich das Gesamtmarktwachstum übertreffen?
Pharmazeutische und medizinische Anwendungen werden voraussichtlich mit einem CAGR von 3,97 % wachsen, da Serialisierungs- und Kindersicherheitsvorschriften strenger werden.
Seite zuletzt aktualisiert am:



