
Größe und Marktanteil des marokkanischen Marktes für flexible Verpackungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
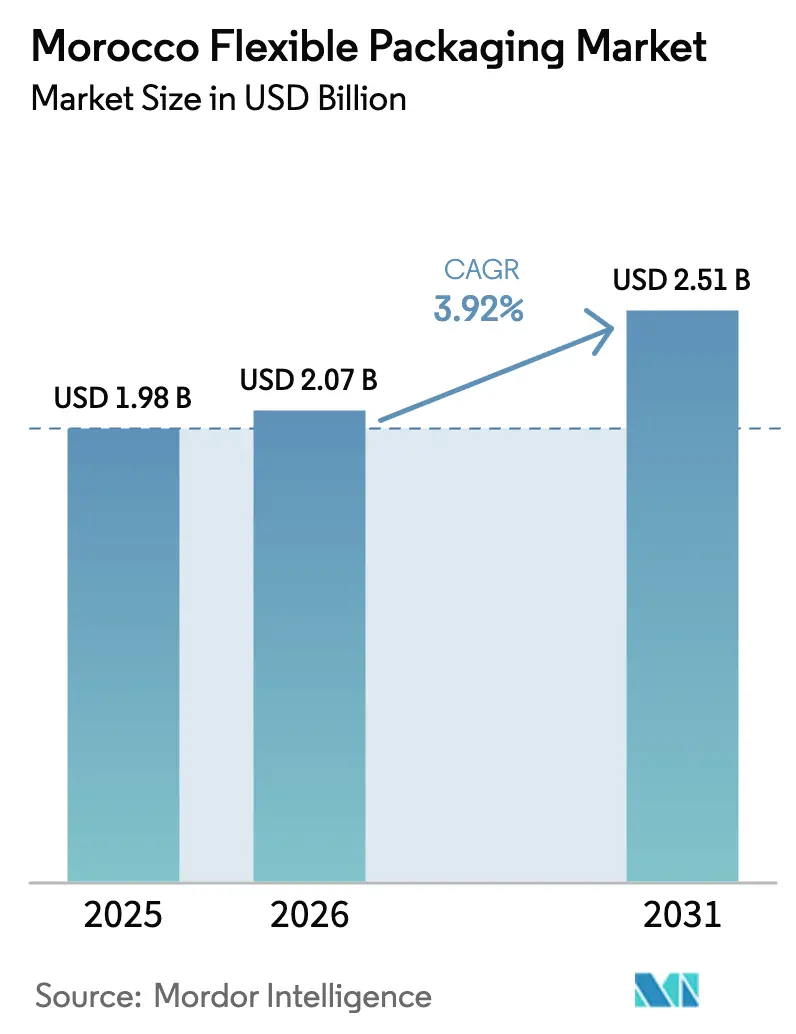
| Marktgröße im Basisjahr (2025) | 1.98 Milliarden US-Dollar |
| Marktgröße (2026) | 2.07 Milliarden US-Dollar |
| Marktgröße (2031) | 2.51 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.92 % |
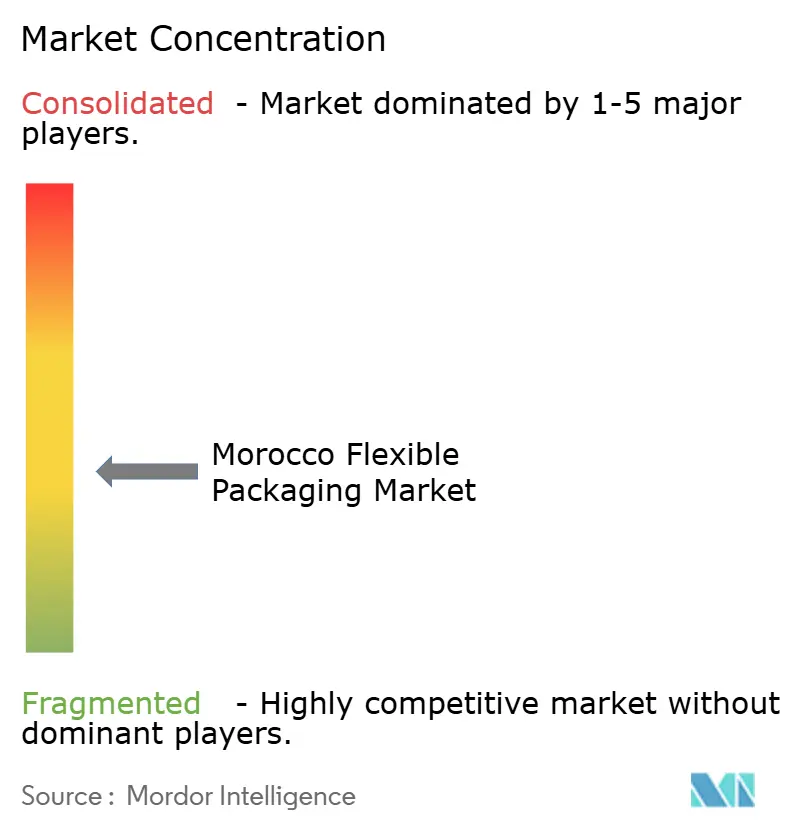
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des marokkanischen Marktes für flexible Verpackungen von Mordor Intelligence
Die Größe des marokkanischen Marktes für flexible Verpackungen wird voraussichtlich von USD 1,98 Milliarden im Jahr 2025 und USD 2,07 Milliarden im Jahr 2026 auf USD 2,51 Milliarden bis 2031 anwachsen, was einer CAGR von 3,92 % zwischen 2026 und 2031 entspricht.
Robuste Konsumausgaben im modernen Einzelhandel, der rasche Aufstieg von E-Commerce-Fulfillment-Zentren sowie politisch gesteuerte Investitionen in die Agrar- und Lebensmittelverarbeitung sowie die Düngemittelproduktion verändern das Kaufverhalten, das den marokkanischen Markt für flexible Verpackungen antreibt. Die Nähe zu europäischen Exportkorridoren und ein wachsendes Portfolio an wertschöpfenden Folien, Standbeuteln und Industriesäcken verschaffen Verarbeitern eine bessere Preissetzungsmacht, auch wenn die Rohstoffvolatilität anhält. Multinationale Akteure vertiefen ihre Präsenz in Marokko durch gezielte Akquisitionen und Greenfield-Anlagen, während lokale Spezialisten sich auf Nischenanwendungen wie kompostierbare Laminate und Etiketten mit variablen Daten konzentrieren. Gleichzeitig verkürzen neue Subventionsrahmen im Rahmen der Investitionscharta die Amortisationszeiten für hochwertige Anlagen, was signalisiert, dass sich der marokkanische Markt für flexible Verpackungen stetig in Richtung einer kapitalintensiveren, digital gestützten Produktion bewegen wird.
Wichtigste Erkenntnisse des Berichts
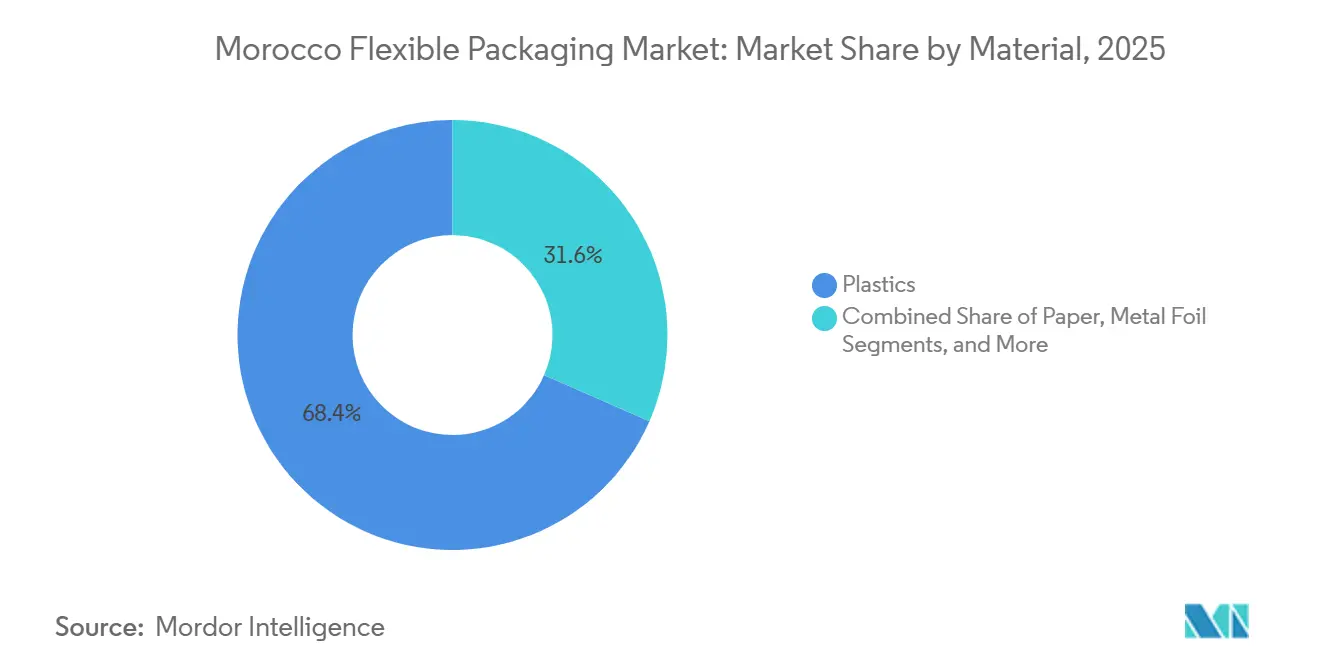
- Nach Material führten Kunststoffe mit einem Marktanteil von 68,43 % am marokkanischen Markt für flexible Verpackungen im Jahr 2025, während biologisch abbaubare und kompostierbare Materialien bis 2031 voraussichtlich mit einer CAGR von 4,73 % wachsen werden.
- Nach Produkttyp entfielen Beutel und Standbeutel im Jahr 2025 auf einen Anteil von 48,54 % am marokkanischen Markt für flexible Verpackungen, während Sachets und Stickpacks die stärksten Aussichten aufweisen, mit einer CAGR von 4,87 % zwischen 2026 und 2031.
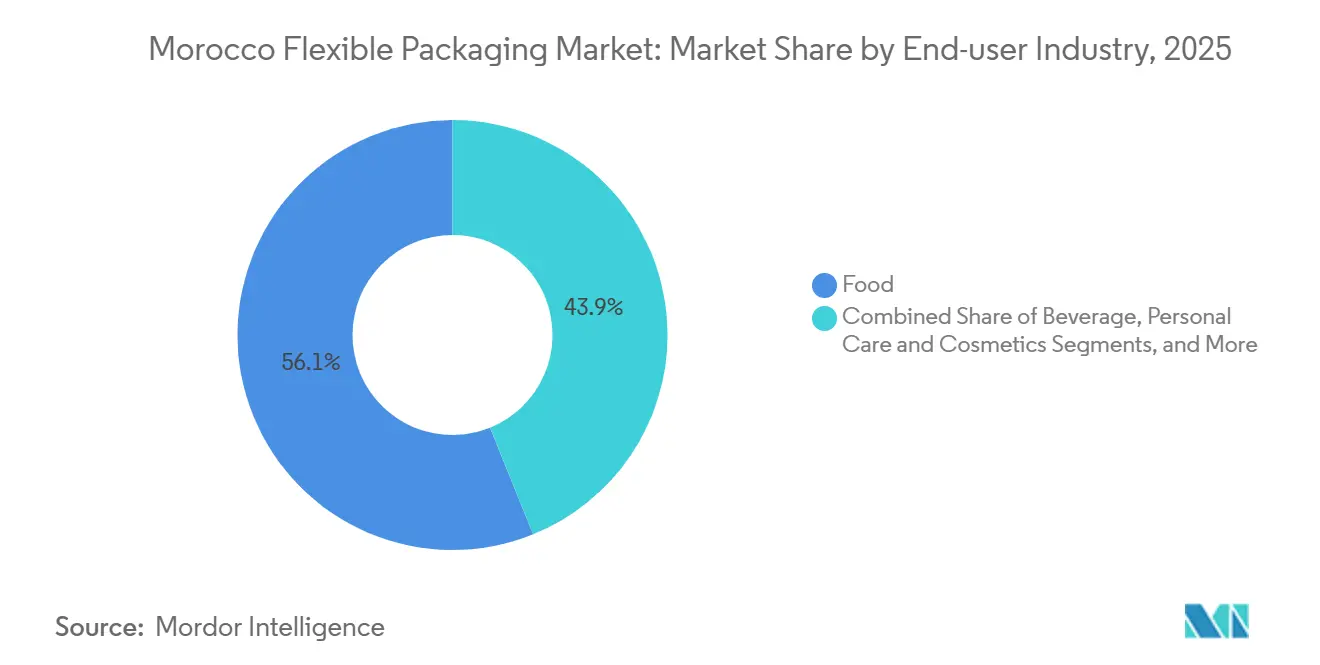
- Nach Endverbraucherbranche entfielen auf Lebensmittel 56,12 % des Umsatzes im Jahr 2025, doch wird für Landwirtschaft und Gartenbau bis 2031 ein Wachstum mit einer CAGR von 5,22 % prognostiziert.
- Nach Drucktechnologie hielt der Flexodruck im Jahr 2025 einen Anteil von 60,21 % am marokkanischen Markt für flexible Verpackungen, doch wird für den Digitaldruck im Prognosezeitraum eine CAGR von 4,67 % erwartet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum marokkanischen Markt für flexible Verpackungen
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verlagerung hin zu praktischen, leichten Verpackungen im modernen Einzelhandel und E-Commerce | +0.9% | Casablanca, Rabat, Tanger, Marrakesch | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach nachhaltigen und recycelbaren Lösungen | +0.7% | Küstengemeinden unter SWITCH2CE | Mittelfristig (2–4 Jahre) |
| Staatlich geförderte Expansion der Agrar- und Lebensmittelverarbeitung | +0.8% | Souss-Massa, Gharb-Chrarda-Beni Hssen, Tadla-Azilal | Mittelfristig (2–4 Jahre) |
| Wachstum gekühlter Milchprodukt-Beutelformate aus neuen Aseptiklinien | +0.5% | Cluster Casablanca und Meknes | Kurzfristig (≤ 2 Jahre) |
| Anstieg der nachgelagerten Abfüllung von OCP-Düngemitteln | +0.6% | Komplexe Jorf Lasfar und Safi | Langfristig (≥ 4 Jahre) |
| Digitale öffentliche Beschaffungsanreize zugunsten rückverfolgbarer Verpackungen | +0.4% | Landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verlagerung hin zu praktischen, leichten Verpackungen im modernen Einzelhandel und E-Commerce
Marokkos Durchdringung des modernen Einzelhandels erreichte 2023 21 % des Gesamthandels, und der Online-Lebensmittelverkauf belief sich 2025 auf USD 704,8 Millionen – Trends, die Marken dazu verpflichten, einstichfeste Schlauchbeutel und manipulationssichere Standbeutel zu spezifizieren, die automatisierte Sortierprozesse überstehen. Der Aufschwung des Tourismus auf 17,4 Millionen Ankünfte im Jahr 2024 verstärkte die Nachfrage nach Einzelportionen in Hotels und Schnellrestaurants und beschleunigte die Beschaffungszyklen für Verarbeiter, die in der Lage sind, digitale Auflagen von 10.000 Einheiten innerhalb von drei Tagen zu produzieren. Infrastrukturbauten für den Afrikanischen Nationen-Pokal 2025 und die FIFA-Weltmeisterschaft 2030 erzeugen vorübergehende Spitzen beim Konsum von Snacks und Getränken, was schnelle Grafikwechsel zu einer Grundanforderung macht. Leichte Strukturen unter 50 g/m² senken die Frachtkosten zu abgelegenen Baustellen, wie dem EUR 425 Millionen teuren Entsalzungsprojekt Chtouka, wo die Straßenqualität die Handhabungsrisiken erhöht.[1]Umweltministerium, "Programm SWITCH zur Kreislaufwirtschaft in Wertschöpfungsketten," environnement.gov.ma Zusammengenommen erhöhen diese Faktoren den durchschnittlichen Mehrwert pro Kilogramm Folie und treiben den marokkanischen Markt für flexible Verpackungen in Richtung leistungsstarker Koextrusionen.
Nachfrage nach nachhaltigen und recycelbaren Lösungen
Das Zero-Mika-Gesetz verbietet herkömmliche Einkaufstaschen, während Gesetz 28-00 den Einsatz von Recyclingmaterial in direktem Lebensmittelkontakt untersagt und Verarbeiter dazu zwingt, Monomaterial-Polyethylen- oder Polypropylen-Laminate zu entwickeln, die nach delaminierungsfreien Waschzyklen recycelbar bleiben. SWITCH2CE strebt bis 2030 eine Recyclingquote von 70 % an und führt Gebühren für die erweiterte Herstellerverantwortung ein, die die Verpackungskosten bereits um 2–4 % erhöhen. Papierexporte von 21.000 Tonnen im Jahr 2024 zu USD 745 t−¹ belegen die Kostenwettbewerbsfähigkeit, die den Einsatz von Fasern als Ersatz für Lebensmittel mit geringem Feuchtigkeitsgehalt fördert. Centrale Danone bezieht nun 52 % des Werksstroms aus erneuerbaren Energien und erstellt Lieferantenbewertungen, die Verarbeiter belohnen, die Solaranlagen und geschlossene Wasserkreislaufsysteme betreiben. Die Formalisierung von Abfallsammlern in Genossenschaften könnte die Ballenreinheit auf über 95 % anheben und neue Wirtschaftlichkeit beim mechanischen Recycling erschließen.
Staatlich geförderte Expansion der Agrar- und Lebensmittelverarbeitung
Im Dezember 2024 genehmigte die Weltbank USD 250 Millionen zur Modernisierung der Kühlkettenlogistik, der Rückverfolgbarkeit und exportgerechter Verpackungslinien. Generation Green mobilisiert 1 Million Hektar Kollektivland und zielt darauf ab, bis 2030 350.000 Arbeitsplätze zu schaffen, mit Schwerpunkt auf Gartenbau, der Schutzatmosphärenfolien erfordert, die die Haltbarkeit auf 21 Tage verlängern können.[2]Landwirtschaftsministerium, "Generation-Green-Strategie," agriculture.gov.ma Tomatenexporte von annähernd 700.000 Tonnen erfordern EU-konforme Standbeutel mit QR-Code, was die Nachfrage nach Digitaldruck bei Verarbeitern steigert. Pilotprojekte in Souss-Massa sammeln bereits gebrauchte Gewächshausabdeckungen zum Recycling zu Baufolien und senken die Abhängigkeit von Neuharzen um bis zu 20 %. Regionale Investitionszentren können nun mittelgroße Verarbeitungsanlagen ohne zentrale Genehmigung bewilligen, was die Einführung flexibler Verpackungen bei Lebensmittelverarbeitern der zweiten Reihe beschleunigt.
Wachstum gekühlter Milchprodukt-Beutelformate aus neuen Aseptiklinien
Der Standort Meknes von Centrale Danone erweitert die Aseptik-Beutelproduktion, um den steigenden Pro-Kopf-Milchkonsum zu befriedigen, der 2024 bei 85 Litern liegt. Umgebungsstabile Beutel mit 100–250 Milliliter senken die Logistikkosten um MAD 0,15 pro Einheit auf 300-Kilometer-Strecken und bieten eine Gewichtsreduzierung von 40 % gegenüber PET-Flaschen. Regionale Verarbeiter wie Colaimo fügen Ultrahochtemperaturlinien hinzu, um zollfreie westafrikanische Exporte im Rahmen der AfCFTA anzuvisieren, was die Nachfrage nach Hochbarriere-Laminaten weiter ankurbelt. Das Erreichen von Sauerstoffdurchlässigkeitsraten unter 0,5 cc m−² Tag−¹ erfordert importierte Aluminiumfolien, was die Kosten um USD 0,20–0,30 kg−¹ erhöht, doch die längere Haltbarkeit gleicht den Aufpreis im ländlichen Einzelhandel aus. Lieferanten, die ISO-Klasse-7-Reinraumstandards und BRC-Zertifizierung erfüllen, genießen mehrjährige Verträge, die eine Kapazitätsauslastung von über 85 % unterstützen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulierung von Kunststoffabfällen und Compliance-Kosten | -0.4% | Städtische Gemeinden und Tourismuszonen | Mittelfristig (2–4 Jahre) |
| Mangel an lebensmittelechtem PCR-Harz | -0.3% | Landesweit | Langfristig (≥ 4 Jahre) |
| Volatile Polymereinfuhrzölle | -0.2% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Schwache Rückwärtslogistik außerhalb von Casablanca | -0.2% | Marrakesch-Safi, Fes-Meknes, Oriental | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulierung von Kunststoffabfällen und Compliance-Kosten
Gesetz 77-15 verbietet Einwegbeutel und verhängt Bußgelder von bis zu MAD 500.000, was Verarbeiter dazu zwingt, Rückverfolgbarkeitsprüfungen für ausgenommene Industriesäcke durchzuführen. Eine Ökosteuer von 1 % erhöht die Polyethylen- und Polypropylenpreise um etwa MAD 100 t−¹ und belastet KMU, denen Mengenrabatte fehlen.[3]Weltbank, "Marokko-Überblick," worldbank.org Bevorstehende EU-konforme Lebensmittelkontaktverordnungen erfordern Migrationstests, die bis zu MAD 15.000 pro Formulierung kosten und Qualifizierungszyklen zurücksetzen, sobald Additive geändert werden. Geplante Herstellerverantwortungssysteme könnten 2–4 % des Verpackungswerts in Rücknahmegebühren umwandeln, und die Formalisierung informeller Sammler könnte die Rohstoffkosten um weitere 20–30 % erhöhen.[4]OECD, "OECD-Wirtschaftsberichte: Marokko 2024," oecd.org Diese Compliance-Schichten schmälern den Margenspielraum und verschieben Investitionsausgaben für wertschöpfenden Druck.
Mangel an lebensmittelechtem PCR-Harz
Marokko importiert den Großteil seines Harzes, und nur begrenztes inländisches mechanisches Recycling kann lebensmittelkontaktgeeignetes PCR gemäß ONSSA-Vorschriften produzieren. Globale Nachfragespitzen und Versandvolatilität setzen lokale Verarbeiter daher Preisschwankungen und Spotengpässen aus. Einige kompensieren dies durch Reduzierung der Folienstärken oder Beimischung von bis zu 30 % Recyclat in Nicht-Kontaktschichten, doch die Erfüllung der EU-Exportkonformität für direkten Lebensmittelkontakt bleibt eine Herausforderung. Der hohe Kapitalbedarf für chemisches Recycling oder fortschrittliche Sortierung verzögert bedeutende Kapazitätserweiterungen bis mindestens 2027.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material: Kunststoffe bleiben dominant, während biobasierte Laminate vorrücken
Kunststoffe repräsentierten 2025 einen Anteil von 68,43 % am marokkanischen Markt für flexible Verpackungen, wobei Polyethylensorten alltägliche Beutel, Schrumpffolien und Standbeutel liefern. Biaxial orientiertes Polypropylen liefert einen Glanz von über 85 % und eine Tintenhaftung, die Premium-Snackverpackungen antreibt, während gegossenes Polypropylen Retorten- und Aseptiklaminate für Milchprodukte sichert. Polyamid- und EVOH-Barriereschichten unterstützen Fleisch- und Meeresfrüchteverpackungen mit Haltbarkeiten von über 180 Tagen, obwohl ihre Kosten von MAD 30–50 kg−¹ die Einführung auf hochwertige Lebensmittel beschränken. Der marokkanische Markt für flexible Verpackungen aus biologisch abbaubaren und kompostierbaren Materialien ist heute noch klein, wächst jedoch am schnellsten mit einer CAGR von 4,73 %, da PLA- und PHA-Versuche von der Pilotphase zu begrenzten kommerziellen Läufen übergehen. Mondis Werk in Tanger fügt jährlich 100 Millionen Papiersäcke hinzu und veranschaulicht, wie Fasern im Trockengüterbereich konkurrieren, wo die Feuchtigkeitsexposition minimal ist. Metallfolie bleibt für sauerstoffempfindliche Kaffee- und Pharmasachets unverzichtbar, ungeachtet ihres Aufpreises von USD 0,80–1,20 m−². In den nächsten fünf Jahren könnte die lokalisierte Polymerproduktion im integrierten petrochemischen Vorhaben von OCP die Logistikkosten senken und Kunststoffe wettbewerbsfähig halten, obwohl Nachhaltigkeitsverpflichtungen der Markenhersteller weiterhin Marktanteilsgewinne für zertifizierte Kompostierbare garantieren.
Das schnelle Wachstum biobasierter Substrate wird vom Ausbau der industriellen Kompostierung abhängen, die landesweit auf weniger als 10 zertifizierte Anlagen beschränkt bleibt. Verarbeiter, die Entfärbungs-, wasserbasierte Klebe- und Laserperforationslinien integrieren, können Margen von 200–300 Basispunkten über dem Durchschnitt für Standardfolien erzielen. Regulatorische Klarheit bei der Kohlenstoffoffenlegung und Recyclingfähigkeitskennzeichnungen wird den Übergang zu Drop-in-Monomaterial-PE- oder PP-Folien weiter beschleunigen, die zu vertretbaren Kosten mit Recyclinglinien kompatibel sind. Mit zunehmender Reife des marokkanischen Marktes für flexible Verpackungen werden Kunststoffe der volumenmäßige Motor bleiben, während kompostierbare Materialien und Spezialpapiere diskrete Premium-Nischen besetzen.


Nach Produkttyp: Sachets und Stickpacks gewinnen Marktanteile von starren Formaten
Beutel und Standbeutel machten 2025 48,54 % des Umsatzes aus und spiegeln ihre Vielseitigkeit in den Bereichen Lebensmittel, Düngemittel und Körperpflegeprodukte wider. Dreiseitenversiegelte Milchbeutel kosten nur MAD 0,30–0,50 pro Einheit im Vergleich zu MAD 0,80–1,20 für PET-Flaschen, was ihre Führungsposition im preissensiblen ländlichen Einzelhandel festigt. Gewebte Polypropylen-Ventilsäcke dominieren den OCP-Düngemittelvertrieb mit Füllgewichtstoleranzen unter 0,5 %. Auf der Wachstumsseite werden Sachets und Stickpacks voraussichtlich eine CAGR von 4,87 % verzeichnen, da sie von pharmazeutischen oralen Pulvern, Instantkaffee und Einzelportions-Süßwaren profitieren, die von Portionskontrolle und verlängerter Haltbarkeit profitieren. Hikmas bevorstehende Injektabilia-Anlage wird Aluminiumfoliensachets mit einer Wasserdampfdurchlässigkeit unter 0,1 g m−² Tag−¹ erfordern und Verarbeiter herausfordern, ISO-15378-Standards zu erfüllen.
Folien und Wickelfolien bleiben unverzichtbar für die Palettierung von Produktexporten und den Schutz von Hotellieferungen in Marokkos florierendem Tourismussektor. Die Nachfrage nach Stretchfolie korreliert direkt mit den 17,4 Millionen Touristenankünften des Landes und dem daraus resultierenden Anstieg der Back-of-House-Logistik. Schrumpfhülsen und 360-Grad-Etiketten werden für Getränke verwendet, und die Linienerweiterung von ECCBC erhöht den Durchsatz und hebt die Grafikstandards an. Mit der Weiterentwicklung des marokkanischen Marktes für flexible Verpackungen werden Einzeldosiskomfort und Merchandising-Flexibilität dafür sorgen, dass Sachet- und Stickpack-Formate weiterhin schrittweise Marktanteile von herkömmlichen Kissenbeuteln und starren Behältern übernehmen.
Nach Endverbraucherbranche: Körperpflege beschleunigt sich über die Führungsposition von Lebensmitteln hinaus
Lebensmittelanwendungen erfassten 2025 56,12 % des Umsatzes, angetrieben durch Marokkos USD 16,2 Milliarden schweren Agrar- und Lebensmittelsektor und 2.100 Verarbeiter. Editas Snack-Anlage im Inland, die täglich 400.000 Beutel produziert, beweist die wirtschaftliche Logik der Lokalisierung von Hochvolumen-Süßwarenverpackungen. Vakuumhaut- und Schutzatmosphärenlösungen verlängern die Haltbarkeit von Proteinen zur Unterstützung moderner Einzelhandels-Fleischtheken, während Premium-Keksmarken Anti-Beschlag-OPP einsetzen, um Fensterdurchsichtigkeit zu gewährleisten. Heimtierfutter, obwohl eine Nische, verwendet Entgasungsventile zur Aromaerhaltung und unterstreicht die Fortschritte bei der Verpackungssophistikation.
Landwirtschaft und Gartenbau werden mit einer CAGR von 5,22 % am schnellsten wachsen, angetrieben durch 40.000 Hektar Gewächshausanbau und EU-gebundene Tomatenexporte, die bereits rund 14.000 Tonnen Stretchfolie verbrauchen. Souss-Massa-Erzeuger benötigen UV-stabilisierte PE-Folien, die für bis zu 36 Monate Außenexposition ausgelegt sind, was eine stetige Nachfrage nach erstklassigem Neuharz erzeugt. Die Getränkeexpansion folgt dem USD 77,6 Millionen schweren Linienausbau von ECCBC, der Schrumpfbündelfolien und manipulationssichere Hülsen für kohlensäurehaltige Erfrischungsgetränke und Säfte kombiniert. Gesundheitswesen und Pharmazeutika werden Hochbarriere-Laminate aufnehmen, sobald Hikma und Cooper Pharma neue Kapazitäten in Betrieb nehmen. Branchenübergreifend intensivieren Nachhaltigkeitsbewertungen und Rückverfolgbarkeitscodes den Druck auf das Verpackungsdesign und stärken den Ausblick für den marokkanischen Markt für flexible Verpackungen.
Nach Drucktechnologie: Digitaldruckmaschinen gewinnen Boden bei Anforderungen an variable Daten
Der Flexodruck machte 2025 60,21 % des Wertes aus, dank Hochgeschwindigkeitsläufen von über 300 m min−¹ und Tintenkosten unter USD 1,20 kg−¹. Wasserbasierte und UV-härtende Systeme ersetzen Lösungsmitteltinten, um Luftemissionsvorschriften zu erfüllen, obwohl neue Trockner die Investitionsanforderungen erhöhen. Der Tiefdruck bleibt unübertroffen für Standardläufe von 500.000 Metern, doch die hohen Kosten für die Zylindergravur und 10-tägige Vorlaufzeiten entmutigen häufige Grafikwechsel. Der Digitaldruck, der voraussichtlich mit einer CAGR von 4,67 % wachsen wird, profitiert von Marokkos E-Beschaffungsregeln, die QR-Codes und Serialisierung auf Chargenebene für staatliche Einkäufe vorschreiben. Tintenstrahldruckmaschinen eliminieren Druckplatten und ermöglichen rentable Läufe von 500 Metern sowie Sprachversionierung für Arabisch, Französisch und Berber in einer einzigen Schicht.
Während Offset- und Siebdrucktechnologien spezifische Nischen besetzt haben, insbesondere bei laminierten Tuben und Schwerlastsäcken, liegt der Schwerpunkt weiterhin auf Abriebfestigkeit, auch bei höheren Kosten. Mit Blick auf die Zukunft zeichnet sich ein bemerkenswerter Trend ab: eine Verlagerung von 10–15 % vom traditionellen Flexodruck hin zu digitalen Methoden. Dieser Übergang ist besonders ausgeprägt bei Etiketten für Exportprodukte, bei denen Herkunftsdaten aus dem Betrieb von größter Bedeutung sind.
Geografische Analyse
Casablanca-Settat, Marokkos industrielles Herz, macht über die Hälfte des nationalen Industrieumsatzes und zwei Drittel der Investitionen aus. Diese Konzentration hat ein lebhaftes Ökosystem hervorgebracht, das Harzlieferanten, Pressenwartungsteams sowie nach ISO 9001 und BRC zertifizierte Qualitätskontrolllabore beherbergt. Ein solch dichter Industriecluster hat zu reduzierten eingehenden Frachtkosten geführt und festigt die Stellung der Region als Eckpfeiler des marokkanischen Marktes für flexible Verpackungen. Unterdessen nutzt die Region Tanger-Tétouan-Al Hoceima die umfangreiche Kapazität des Hafens Tanger Med von neun Millionen TEU. Dieser strategische Vorteil ermöglicht schnelle Lieferungen an europäische Kunden innerhalb eines engen 72-Stunden-Fensters. Insbesondere sind sowohl ALPLAs Vorformlingwerk als auch Mondis Papiersackanlage stark auf diesen Hafen für ihre Just-in-time-Exportbedürfnisse angewiesen.
Marokkos geografische Nähe, nur 14 Kilometer von Spanien entfernt, stärkt seine Rolle als zentraler Akteur in der Freihandelslogistik für die Europäische Union, die Vereinigten Staaten und die Türkei. Der bevorstehende Hafen Nador West Med, der 2026 mit einer robusten Kapazität von 3,4 Millionen TEU den Betrieb aufnehmen soll, verspricht eine Revolution in der Logistik. Durch die Verkürzung der Mittelmeer-Liegezeiten auf unter zwei Tage verbessert der Hafen die Kühlkettenintegrität, die für Produkt- und Pharmaexporte entscheidend ist. Herausforderungen bestehen jedoch weiterhin. Außerhalb des geschäftigen Casablanca sind weniger als 20 Sortierzentren in Betrieb, was zu einer unterdurchschnittlichen PCR-Sammelquote von unter 25 % in den ländlicheren Provinzen führt. Darüber hinaus stehen Verarbeiter in den Provinzen Marrakesch-Safi und Oriental vor Hürden, da sie lebensmittelechte Pellets zu einem Aufpreis von USD 210–315 pro Tonne importieren müssen, was ihre Fähigkeit zur Nutzung von Recyclingmaterial einschränkt.
Während Marokkos südliche Provinzen, reich an Phosphatbergbau und Fischerei, eine vielversprechende Nachfrage nach Industriefolien aufweisen, dämpfen infrastrukturelle Herausforderungen wie Straßen- und Strombeschränkungen die unmittelbare Investitionsbegeisterung. Trotz dieser Hürden bleibt die Attraktivität des marokkanischen Marktes für flexible Verpackungen stark. Regionale Disparitäten erfordern, dass Verarbeiter Faktoren wie die Nähe zu Häfen, die Verfügbarkeit von Subventionen und die Logistik der Rohstoffversorgung bei der Entscheidung über neue Kapazitätszuweisungen sorgfältig abwägen. Mit der Weiterentwicklung der Landschaft wird das Gleichgewicht dieser Überlegungen die Zukunft der marokkanischen Branche für flexible Verpackungen gestalten.
Regulatorisches Umfeld
Marokko verschärft weiterhin die Kontrollen von Kunststoffverpackungen und der Lebensmittelkontaktkonformität, was bereits die Materialauswahl und die Qualifizierungskosten für Hersteller flexibler Verpackungen prägt. Das Gesetz 77-15 (Dezember 2015), geändert durch Gesetz 57-18 (Dezember 2019), schränkt Einwegplastiktüten in Produktion, Import und Vertrieb ein. Der Erlass Nr. 917-19 (März 2019) unterstellt außerdem ausgewählte Halbfertigprodukte aus Polyethylenfolie einer Importlizenzpflicht, um die Umleitung in verbotene Tütenkategorien einzudämmen.
In Bezug auf Normen und Sicherheit wird der Rahmen für Normung, Zertifizierung und Akkreditierung durch das Gesetz 12-06 (März 2010) und das Dekret 2-10-252 (Mai 2011) festgelegt, wobei IMANOR (Institut Marocain de Normalisation) marokkanische Normen (NM) herausgibt. Für Materialien mit Lebensmittelkontakt überwacht ONSSA die Anforderungen und wurde mit Entwürfen zu Migrationsgrenzwerten in Verbindung gebracht, die Metalle, Papier, Kunststoffe und Druckfarben umfassen. Dies erhöht den Bedarf an dokumentierten Formulierungen, Lieferantenerklärungen und Prüfungen bei der Bedienung von Endkunden aus den Bereichen Lebensmittel, Milchprodukte und Pharma.
Wertschöpfungskettenanalyse
Die marokkanische Wertschöpfungskette für flexible Verpackungen beginnt mit importierten Polymeren (insbesondere PE und PP) und Spezialvorprodukten wie Barriereharzen, Aluminiumfolie, Druckfarben und Klebstoffen. Anschließend folgen Verarbeitungsaktivitäten wie Folienextrusion, Laminierung, Beutel- und Sackverarbeitung sowie Druck, die sich um Industriezentren wie Casablanca und Tanger konzentrieren und durch Hafenlogistik unterstützt werden. Die nachgelagerte Nachfrage konzentriert sich auf Lebensmittel- und Getränkehersteller, Exporteure aus Landwirtschaft und Gartenbau sowie Hersteller aus dem Gesundheits- und Pharmabereich, wo eine höhere Barriereleistung und Rückverfolgbarkeitsmerkmale die Spezifikationen bestimmen.
Die Koordination der Branche und die Weiterentwicklung von Fähigkeiten werden durch Branchenverbände und Zulieferer in angrenzenden Verpackungssegmenten gestärkt. Der Groupement d'Intérêt Économique des Plasturgistes arbeitet mit der Regierung im Bereich Kunststoffabfallmanagement zusammen, während die Moroccan Federation of Plastics Industry (FMPI) die Branche innerhalb der World Packaging Organization (WPO) vertritt. Auf der Zulieferseite liefert IMCE-SARL (Casablanca, gegründet 1982) Aluminiumverpackungsformate für den Bedarf an pharmazeutischen Primärverpackungen, und Maroc Emballage (gegründet 1981) bietet Papier- und Kartonverarbeitungs- sowie Druckfähigkeiten, die in bestimmten Anwendungen mit geringer Feuchtigkeit substituiert werden können. Zusammen unterstützen diese Akteure das breitere Verpackungsökosystem, das die Spezifikationen und Beschaffung von flexiblen Verpackungen speist.
Wettbewerbslandschaft
Der marokkanische Markt für flexible Verpackungen ist durch ein moderates Maß an Fragmentierung gekennzeichnet. Multinationale Verarbeiter, darunter Amcor, Mondi und ALPLA, halten zusammen einen geschätzten Marktanteil von 35 % bis 40 %. Diese Branchenriesen nutzen ihre Skalenvorteile bei der Harzbeschaffung, unterhalten Mehrstandort-Produktionsnetzwerke und verfügen über fortschrittliche technische Fähigkeiten bei Barrierebeschichtungen und Aseptiklaminierung. Im Gegensatz dazu konzentrieren sich regionale Spezialisten wie Altea Packaging und lokale Unternehmen wie Manusac, Unibag Maghreb und Atlantic Packaging (jetzt unter ALPLAs Dach) auf Nähe, Individualisierung und verkürzte Vorlaufzeiten, die hauptsächlich auf mittelvolumige Aufträge ausgerichtet sind. Ein bemerkenswerter Schritt auf dem Markt war Mondis Errichtung einer Greenfield-Papiersackanlage in Tanger mit einer Investition von EUR 16 Millionen (USD 18 Millionen) im Dezember 2022. Diese Anlage mit einer Jahresproduktion von 100 Millionen Beuteln erhöht nicht nur die westafrikanische Kapazität auf über 500 Millionen Einheiten, sondern unterstreicht auch eine strategische Verlagerung hin zu faserbasierten Substraten. Diese Neuausrichtung steht im Einklang mit Marokkos Kreislaufwirtschaftsinitiativen und den Nachhaltigkeitszielen europäischer Kunden. Eine solche Verlagerung erhöht den Druck auf polyethylenzentrierte Verarbeiter und drängt sie dazu, entweder in Monomaterialstrukturen zu investieren oder potenzielle Margenrückgänge hinzunehmen.
ALPLAs strategische Manöver unterstreichen die Dynamik des Marktes weiter. Im November 2023 erwarb ALPLA Atlantic Packaging, ein Schritt, der die Vorformlingproduktion von 100 Millionen auf beeindruckende 300 Millionen Einheiten jährlich verdreifachte und einen erstklassigen 12.000-Quadratmeter-Standort in Tanger sicherte. Mit weiteren 20.000 Quadratmetern für die Expansion unterstreicht diese Akquisition die Bedeutung der vertikalen Integration innerhalb der Getränke- und Milchprodukt-Lieferketten. Langfristige Verträge mit Branchenriesen wie Centrale Danone und ECCBC (dem Coca-Cola-Abfüller) bieten nicht nur Volumenvorhersehbarkeit, sondern validieren auch ALPLAs erhebliche Investitionen in Blasform- und Aseptikfülltechnologien.
Mit der Weiterentwicklung des Marktes bieten bestimmte Bereiche lukrative Chancen. Ein solcher Bereich ist die Versorgung mit lebensmittelechtem Post-Consumer-Recycling-Harz. Herausforderungen sind jedoch groß. Gesetz 28-00 in Marokko verbietet Recyclingmaterial in direktem Lebensmittelkontakt, was eine dringende Nachfrage nach fortschrittlichen chemischen Recyclingtechnologien schafft. Techniken wie Pyrolyse und Depolymerisation können neuhartzäquivalente Polymere produzieren, eine Fähigkeit, die Marokko derzeit fehlt. Die Errichtung einer Anlage mit 20.000 Tonnen pro Jahr, ein Vorhaben, das auf USD 30 Millionen bis USD 50 Millionen geschätzt wird, ist unerlässlich, um diese Lücke zu schließen. Unterdessen schreibt Marokkos digitalisierte Beschaffungsplattform, die im August 2023 eingeführt wurde, digitale Rückverfolgbarkeit für öffentliche Beschaffungen vor. Dieser Vorstoß begünstigt Verarbeiter, die in fortschrittliche Digitaldruckmaschinen investieren, die variable QR-Codes und mehrsprachige Etiketten ohne Plattenänderungen drucken können. Unternehmen wie Hotpack und Constantia Flexibles testen diese Fähigkeiten bereits in den Bereichen Pharmazeutika und Exportprodukte und unterstreichen damit die Verlagerung der Branche hin zur Digitalisierung.
Marktführer der marokkanischen Branche für flexible Verpackungen
Amcor plc
Mondi plc
ALPLA Werke Alwin Lehner GmbH & Co KG
Hotpack Packaging Industries LLC
Altea Packaging SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Ein klarer Freiraum besteht an der Schnittstelle von Kreislaufwirtschaftsumsetzung und Lebensmittelkontaktkonformität. Da das Nationale Kunststoffkomitee die Umsetzung der LISP-Strategie (Lutte contre la pollution plastique) überwacht und die UNIDO Aktivitäten zum Switch to Circular Economy Value Chains in Marokko unterstützt, haben Verarbeiter und Materiallieferanten Spielraum, um Mono-Material-Strukturen und konforme Barrierealternativen zu entwickeln. Diese Optionen können die Sortierkomplexität reduzieren und dabei weiterhin die ONSSA-konformen Erwartungen an den Lebensmittelkontakt erfüllen, was dort relevant ist, wo die Beschränkungen des Gesetzes 28-00 eine unkomplizierte Verwendung von Rezyklat im direkten Lebensmittelkontakt einschränken.
Kommerzielle Chancen konzentrieren sich auch auf schnellere Qualifizierung und kürzere Vorlaufzeiten für exportbezogene und regulierte Endkunden. Die 2024 erfolgte Genehmigung von 250 Millionen USD durch die Weltbank für Verbesserungen bei Kühlketten, Rückverfolgbarkeit und exportgerechter Verpackung bietet einen aktiven Hintergrund für Digitaldruck mit variablen Daten, track-and-trace-fähige Verpackungen und leistungsfähigere Folien in Agrar- und Lebensmittelversorgungsketten. Branchenplattformen wie PackExpo und von der FMPI geleitete Foren (einschließlich Global Green Plast) bieten zusätzliche Kanäle für Technologietransfer und die Zusammenführung von Käufern und Lieferanten und unterstützen Investitionen in Digitaldruck, Prüfungen und Compliance-Dokumentation, die marokkanischen Verarbeitern helfen, im Wettbewerb um moderne Einzelhandels-, E-Commerce-Fulfillment- und exportorientierte Verpackungsprogramme zu bestehen.
Aktuelle Branchenentwicklungen
- Juli 2026: PlastikPack Maroc eröffnete eine Industrieanlage im Wert von 150 Millionen MAD in Sidi Bou Othmane, einschließlich einer 3.000 Quadratmeter großen Produktionswerkstatt und eines 7.000 Quadratmeter großen Lagers. Die Erweiterung erhöht die lokale Produktionskapazität für Kunststoffverpackungen und verbessert die logistische Effizienz der Verpackungsversorgung.
- Mai 2026: Boxon errichtete lokale Produktions- und Versorgungsaktivitäten für Industrieverpackungen in Marokko. Eine lokale Präsenz soll die Vorlaufzeiten in der Lieferkette verkürzen und die regionale Widerstandsfähigkeit sowie die Servicefähigkeiten der Verpackungsversorgung stärken.
- April 2026: Mediterrania Capital Partners unterzeichnete eine Kaufvereinbarung zum Erwerb von 100 % von Amcor Flexibles Mohammedia von der Amcor Group. Der Eigentümerwechsel bringt ein zentrales marokkanisches Vermögenswert im Bereich flexibler Verpackungen unter neue Kontrolle und unterstützt die Skalierung einer mittelgroßen Plattform, die regionale Milch-, Lebensmittel- und Pharmamärkte bedient.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst flexible Verpackungen, die in Marokko verwendet werden und als Folien, Beutel, Taschen, Sachets, Wickel und ähnliche Formate geliefert werden, und wird wertmäßig in USD über die wichtigsten Endverbrauchsindustrien hinweg gemessen.
Ausschlüsse des Anwendungsbereichs: Starre Verpackungsformate (wie Flaschen, Gläser und Dosen) und Verpackungsmaschinen sind in dieser Marktgrößenbestimmung nicht enthalten.
Übersicht der Segmentierung
- Nach Material
- Kunststoffe
- Polyethylen (PE)
- Biaxial orientiertes Polypropylen (BOPP)
- Gegossenes Polypropylen (CPP)
- Sonstige Kunststoffe
- Papier
- Metallfolie
- Biologisch abbaubare und kompostierbare Materialien
- Kunststoffe
- Nach Produkttyp
- Beutel und Standbeutel
- Folien und Wickelfolien
- Sachets und Stickpacks
- Sonstige Produkttypen
- Nach Endverbraucherbranche
- Lebensmittel
- Backwaren
- Snacks
- Fleisch, Geflügel und Meeresfrüchte
- Süßwaren
- Heimtierfutter
- Sonstige Lebensmittelprodukte
- Getränke
- Gesundheitswesen und Pharmazeutika
- Körperpflege und Kosmetik
- Landwirtschaft und Gartenbau
- Sonstige Endverbraucherbranchen
- Lebensmittel
- Nach Drucktechnologie
- Flexodruck
- Tiefdruck
- Digitaldruck
- Sonstige Drucktechnologien
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wird verwendet, um die Faktenbasis für die marokkanische Verpackungsnachfrage festzulegen und das Modell an sichtbare wirtschaftliche und handelsbezogene Signale zu binden. Wir beziehen uns auf öffentliche Statistiken und Referenzquellen wie marokkanische Zoll- und Handelsveröffentlichungen, die UN-Comtrade-Datenbank, makroökonomische Indikatoren der Weltbank und, soweit verfügbar, Industriedaten der UNIDO. Für den Verpackungskontext werden zusätzliche Überprüfungen anhand von Quellen wie FAO-Indikatoren zur Lebensmittelverarbeitung und öffentlichen regulatorischen Updates vorgenommen, die Verpackungsmaterialien und Recyclingerwartungen betreffen.
Parallel dazu werden Unternehmensberichte, Investorenpräsentationen und seriöse Wirtschaftspresse überprüft, um Kapazitätserweiterungen der Verarbeiter, Materialsubstitution (zum Beispiel Papier zu Kunststoff und zurück in ausgewählten Anwendungen) und die Dynamik der Endmärkte in Lebensmitteln und Körperpflege zu verstehen. In einigen Schritten werden kostenpflichtige Abonnements unterstützend eingesetzt, hauptsächlich für Unternehmensfinanzdaten und Nachrichtenscreening, Patentrecherchen zu Material- und Barriereentwicklungen sowie Import-Export-Sendungsprüfungen auf Versandebene für Folien und Laminate. Die hier aufgeführten Quellen der Sekundärforschung sind lediglich illustrativ, und viele weitere öffentliche Dokumente und Referenzen wurden verwendet, um Lücken zu schließen und Annahmen zu validieren.
Primärinterviews und Umfragen
Wir befragen marokkanische Verarbeiter, Verpackungskäufer, Materialspezialisten, Distributoren und Manager in wichtigen Nutzerbranchen mittels Interviews und Umfragen. Ihre Rückmeldungen helfen, Auslastung, Formatmix, realisierte Preise, Importabhängigkeit und Nachfrageänderungen zu trennen, die öffentliche Daten oft zusammenfassen. Wir prüfen widersprüchliche Antworten, bevor wir Annahmen anpassen und die endgültige Analyse triangulieren.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 30 % | CXOs: 20 % |
| Mittleres Segment: 45 % | Funktions-/Bereichsleiter: 30 % |
| Kleinere Akteure: 25 % | Manager: 50 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, der die marokkanische Nachfrage anhand von Verpackungsverbrauchssignalen rekonstruiert, die mit den wichtigsten Endverbrauchssektoren verknüpft sind, und wandelt diese Nachfragepools anschließend anhand typischer Formatanteile und Preisspannen in den Wert flexibler Verpackungen um. Um das Gesamtergebnis realistisch zu halten, wird es durch selektive Bottom-up-Näherungen bestätigt, wobei stichprobenartige Verarbeiterkapazitäten und -auslastung, Kanalprüfungen bei Schlüsselformaten und Berechnungen aus Durchschnittsverkaufspreis mal Volumen zur Anpassung der Gesamtwerte verwendet werden.
Einige wenige Eingaben tragen den Großteil des Gewichts im Modell und werden während der Analyse aktualisiert. Dazu gehören (als illustrative Beispiele) der Mix aus Beuteln und Sachets gegenüber einfachen Folien, der Anteil mehrschichtiger Laminate in Lebensmitteln und Körperpflege, die Preisrichtung von Harz und Aluminiumfolie, die Importintensität bei Folien und bedruckten Laminaten sowie von Marktteilnehmern gemeldete Änderungen der Druck- und Verarbeitungsauslastung. Wenn ein Datenpunkt nicht direkt beobachtet werden kann, wird er anhand von während der Interviews vereinbarten Bandbreiten überbrückt, gefolgt von Konsistenzprüfungen gegenüber Handelsströmen und Endmarktleistung.
Für die Prognose wird eine Szenarioanalyse anhand zweier Hebel verwendet, die typischerweise die Wertlinie in Marokko bewegen, nämlich das Nachfragewachstum bei verpackten Lebensmitteln und Körperpflege sowie das Tempo der Stückpreisänderungen, das durch Inputkosten und Mix bestimmt wird. Die Mittelwertansicht wird ausgewählt, nachdem die Erwartungen der Experten zu Kapazitätserweiterungen, der Substitution hin zu recyclingfähigen Strukturen und der voraussichtlichen Stabilität der Formatpräferenzen bei Massenmarktprodukten abgeglichen wurden.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in mehreren Durchgängen, damit Ausreißer nicht in die endgültigen Gesamtwerte einfließen. Wir vergleichen das Ergebnis mit unabhängigen Signalen wie Import-Export-Trends für Folien und Laminate, makroökonomischen Verbrauchsindikatoren im Zusammenhang mit verpackten Waren und den impliziten Pro-Kopf-Ausgaben für Verpackungen, und Anomalien werden anschließend überprüft, bis der Treiber klar erklärt ist. Wenn sich eine wichtige Kennzahl unerwartet verändert, werden die Befragten erneut kontaktiert, um zu bestätigen, ob es sich um ein Timing-Problem, einen Preiseffekt oder eine tatsächliche Nachfrageverschiebung handelt.
Vor der endgültigen Freigabe werden Modell und Annahmen Schritt für Schritt von einem weiteren Analysten überprüft, um die mathematische Integrität, die Einheitenkonsistenz und die Jahresabstimmung bei Währungsumrechnungen zu prüfen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie größere Preisschocks bei Harz, politische Änderungen mit Auswirkungen auf Verpackungsmaterialien oder Kapazitätserweiterungen, die die Verfügbarkeit des Angebots verändern. Unmittelbar vor der Lieferung wird ein letzter Durchgang abgeschlossen, damit die Kunden die aktuellste verfügbare Sichtweise erhalten.
Marktgröße für flexible Verpackungen in Marokko von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für flexible Verpackungen in Marokko können unterschiedlich aussehen, da die Abgrenzung des Anwendungsbereichs nicht immer identisch ist und da Preisgestaltung und Importbehandlung je nach Herausgeber variieren. Unterschiede ergeben sich auch daraus, welches Jahr als Basisjahr behandelt wird, wie schnell Annahmen aktualisiert werden und ob Schätzungen durch Vor-Ort-Prüfungen belastbarkeitsgetestet werden.
In dieser Studie ergibt sich die Hauptabweichung typischerweise daraus, ob papierbasierte flexible Formate und Aluminiumfolienlaminate neben Kunststoffstrukturen mitgezählt werden und wie importierte Folien behandelt werden, wenn sie lokal bedruckt oder verarbeitet werden. Ein weiterer Treiber ist, wie die durchschnittlichen Verkaufspreise gebildet werden, da einige Quellen die Preise konstant halten, während andere sie mit den Zyklen von Harz und Folie sowie mit einem höheren Beutel- und Sachet-Anteil bewegen, und diese Entscheidungen erklären einen Großteil der bei Mordor Intelligence beobachteten Abweichung.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,98 Mrd. USD (2025) | |
| Branchenforschungsverlag A | 1,90 Mrd. USD (2024) | Verwendet 2024 als Basisjahr und scheint eine breitere Segmentliste anzuwenden, die angrenzende Verpackungsartikel vermischen kann, während die Preisentwicklung nicht klar mit den Bewegungen von Harz und Folie für die Jahr-für-Jahr-Überbrückung verknüpft ist. |
| Branchenforschungsverlag B | 2,00 Mrd. USD (2025) | Konzentriert sich ausschließlich auf flexible Kunststoffverpackungen, was die Gesamtwerte verändern kann, je nachdem, ob papierbasierte flexible Verpackungen und Folienlaminatstrukturen ausgeschlossen werden, und die Aufteilung zwischen Import und lokaler Verarbeitung wird in der Größenbestimmungslogik nicht erläutert. |
Der Vergleich zeigt, dass die Wahl des Basisjahres und die Kategoriegrenzen den Großteil der sichtbaren Abweichung erklären, gefolgt davon, wie Preisänderungen und Importe behandelt werden. Indem die Schritte nachvollziehbar mit dem Formatmix, der Richtung der Inputkosten und der Verarbeitungsaktivität verknüpft bleiben, lässt sich die Schätzung leichter mit realen Marktsignalen abstimmen und bei Änderungen der Bedingungen aktualisieren.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der marokkanische Markt für flexible Verpackungen bis 2031 erreichen?
Der Markt wird voraussichtlich bis 2031 USD 2,51 Milliarden erreichen und ab 2026 mit einer CAGR von 3,9 % wachsen.
Welcher Produkttyp wächst bei marokkanischen Verarbeitern am schnellsten?
Sachets und Stickpacks werden voraussichtlich das höchste Wachstum verzeichnen, mit einer CAGR von 4,87 % bis 2031, angetrieben durch die Nachfrage nach Einzelportionen in der Pharmazie und Süßwarenbranche.
Warum gewinnen biologisch abbaubare Materialien im marokkanischen Segment für flexible Verpackungen Marktanteile?
SWITCH2CE-Recyclingziele und das Zero-Mika-Beutelverbot drängen Markenhersteller zu kompostierbaren Standbeuteln und biobasierten Laminaten, die den sich entwickelnden regulatorischen Standards entsprechen.
Wie wird das Investitionsprogramm der OCP Group die Nachfrage nach flexiblen Verpackungen beeinflussen?
OCPs Expansion auf 20 Millionen Tonnen pro Jahr Düngemittelproduktion wird jährlich zusätzlich 40.000–50.000 Tonnen gewebter Polypropylen-Ventilsäcke erfordern.
Welche Regionen außerhalb von Casablanca ziehen neue Verarbeiterinvestitionen an?
Anreizprämien lenken Greenfield-Projekte nach Fes-Meknes, Marrakesch-Safi und Souss-Massa, wo Land günstiger ist, aber Versorgungseinrichtungen und Rückwärtslogistik verbessert werden müssen.
Welche Drucktechnologie wird bis 2031 Marktanteile gewinnen?
Der Digitaldruck wird voraussichtlich mit einer CAGR von 4,67 % wachsen, angetrieben durch Anforderungen an variable Daten bei öffentlichen Beschaffungen und E-Commerce-Verpackungen.
Seite zuletzt aktualisiert am:


