
Größe und Marktanteil des südafrikanischen Marktes für flexible Verpackungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
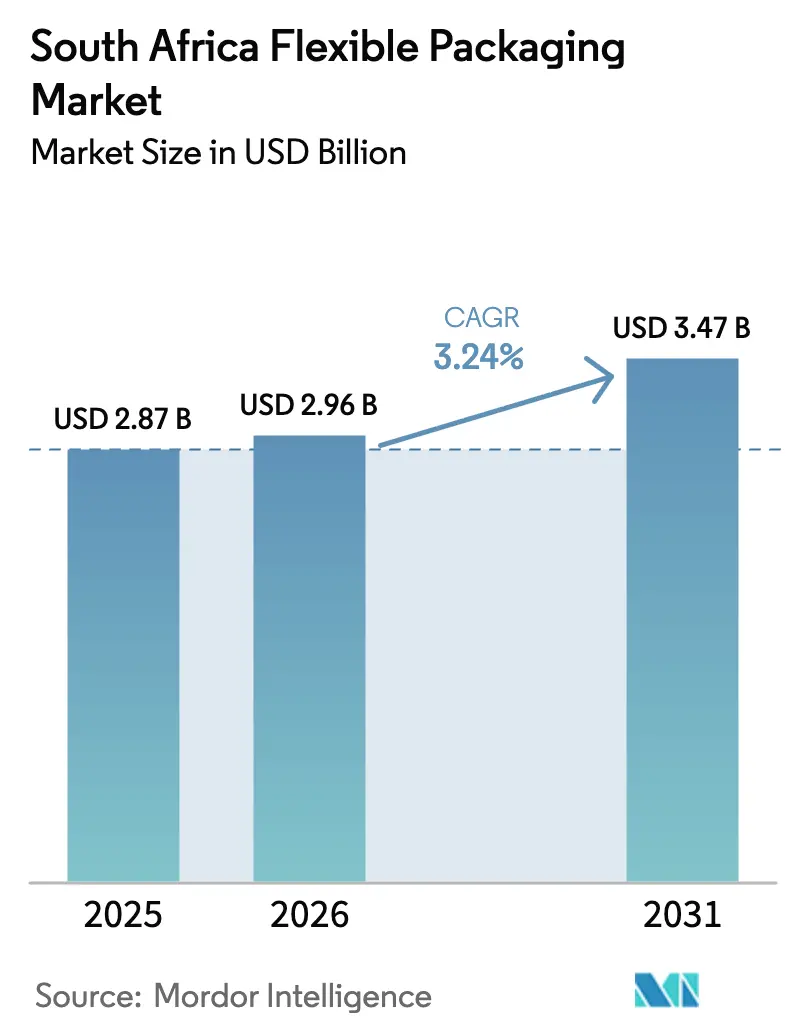
| Marktgröße im Basisjahr (2025) | 2.87 Milliarden US-Dollar |
| Marktgröße (2026) | 2.96 Milliarden US-Dollar |
| Marktgröße (2031) | 3.47 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 3.24 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des südafrikanischen Marktes für flexible Verpackungen von Mordor Intelligence
Die Größe des südafrikanischen Marktes für flexible Verpackungen wird im Jahr 2026 auf USD 2,96 Milliarden geschätzt, ausgehend vom Wert von USD 2,87 Milliarden im Jahr 2025, mit Prognosen für 2031, die USD 3,47 Milliarden zeigen, und wächst mit einer CAGR von 3,24 % im Zeitraum 2026–2031. Die gemessene Wachstumstrajektorie spiegelt eine reifende Verbraucherbasis wider, die Nachhaltigkeit, Komfort und digitales Engagement zunehmend schätzt. Das Ausgabenwachstum in der Lebensmittelverarbeitung, Körperpflege und im E-Commerce führt zu stetigen Investitionen in Monomaterial-Folien, recycelbare Beutel und hochauflösenden Digitaldruck. Gleichzeitig drängt die Gesetzgebung zur erweiterten Herstellerverantwortung (Extended Producer Responsibility, EPR) die Produzenten zu Designs, die die Verwertung am Ende des Lebenszyklus vereinfachen, und unterstützt die breitere Einführung von Biokunststoffen und Papierlaminaten. Währungsvolatilität und Polympreisschwankungen erhöhen den Kostendruck, dennoch nutzen etablierte Verarbeiter langfristige Lieferverträge und leichte Designs zum Schutz der Margen. Innovationen rund um Nachfüllformate und Portionen für unterwegs halten den südafrikanischen Markt für flexible Verpackungen wettbewerbsfähig, auch wenn das allgemeine BIP-Wachstum bescheiden bleibt.
Wesentliche Erkenntnisse des Berichts
- Nach Material hielt Kunststoff 2025 einen Marktanteil von 67,55 % am südafrikanischen Markt für flexible Verpackungen, während Biokunststoffe und kompostierbare Materialien voraussichtlich bis 2031 mit einer CAGR von 5,56 % wachsen werden.
- Nach Produkttyp führten Beutel 2025 mit einem Umsatzanteil von 46,62 %; Sachets und Stick-Packs werden bis 2031 mit einer CAGR von 4,47 % wachsen.
- Nach Endverbraucherbranche erfasste die Lebensmittelverarbeitung 2025 30,05 % der Größe des südafrikanischen Marktes für flexible Verpackungen, während Körperpflege und Kosmetik bis 2031 mit einer CAGR von 4,71 % wachsen.
- Nach Drucktechnologie dominierte der Flexodruck 2025 mit 44,58 % der Größe des südafrikanischen Marktes für flexible Verpackungen, während der Digitaldruck mit einer CAGR von 4,93 % bis 2031 die stärksten Aussichten zeigt.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des südafrikanischen Marktes für flexible Verpackungen
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion des E-Commerce und Nachfrage nach komfortabler Verpackung | +0.8% | Gauteng, Westkap | Mittelfristig (2–4 Jahre) |
| Wachstum des Lebensmittel- und Getränkeverarbeitungssektors | +0.7% | KwaZulu-Natal, Westkap | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach Körperpflege und Kosmetik | +0.6% | Große städtische Zentren | Mittelfristig (2–4 Jahre) |
| Eindringen von Eigenmarken in den modernen Lebensmitteleinzelhandel | +0.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Obligatorische EPR beschleunigt recycelbare Materialien | +0.4% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion des E-Commerce und Nachfrage nach komfortabler Verpackung
Das rasche Wachstum von 27 Millionen Online-Käufern im Jahr 2022 auf prognostizierte 37,9 Millionen im Jahr 2027 verändert die Last-Mile-Logistik und Verpackungsmetriken. Rücksendequoten von nahezu 40 % im Online-Handel gegenüber 5–10 % in Geschäften veranlassen Marken, langlebige, wiederverschließbare Beutel anzugeben, die Rückflüsse ohne Sekundärverpackung überstehen. Die Erfüllung im Quick-Commerce-Bereich treibt die Nachfrage nach leichteren Formaten an, die das Dimensionsgewicht reduzieren und dennoch häufig bestellte Artikel schützen. Abonnementdienste fördern Premium-Standbeutel-Designs, die das Auspackerlebnis und das Markenerzählen aufwerten. Amcors Monomaterial-Nachfüllbeutel für L'Oréal reduziert den Harzbedarf um 75 % und zeigt, wie der E-Commerce flexible Formate katalysiert.
Wachstum des Lebensmittel- und Getränkeverarbeitungssektors
Der Umsatz im Lebensmittelservice erreichte 2023 USD 5,5 Milliarden und stieg um 27 % im Jahresvergleich, was die Grundnachfrage nach portionierbaren, unterwegs geeigneten Verpackungen verankert. [1]US-Landwirtschaftsministerium FAS, "Lebensmittelservice – Hotel- und Restaurantbereich, institutioneller Jahresbericht," fas.usda.gov Die Township-Expansion erfordert kostengünstige, aber robuste Laminate, die informellen Vertrieb überstehen. Gesundheitsbewusste Käufer wählen transparente, hochbarrierefähige Folien, die saubere Zutaten präsentieren. Handwerksgetränke setzen metallisierte Beutel ein, die präzise Grafiken mit Sauerstoffschutz verbinden, während fertigzubereitende Mahlzeiten auf mikrowellengeeignete Deckelfolien angewiesen sind, die bequeme Abendessen unterstützen.
Steigende Nachfrage nach Körperpflege und Kosmetik
Nachfüllbeutel und Monomaterial-Sachets dominieren neue Produkteinführungen, da Premium-Beautymarken Nachhaltigkeitsziele anstreben, ohne auf Ästhetik zu verzichten. Unilever verdoppelte die F&E-Ausgaben für Verpackungen, um recycelbare Standbeutelformate und digitales Farbabgleichen zu beschleunigen, das Farbtonschwankungen bei der Verwendung von Recyclingmaterial vorhersagt. [2]Waqas Qureshi, "Unilever steigert Investitionen in die Verpackungs-F&E," packagingnews.co.uk Beutel mit Ausguss für Shampoos und Lotionen sprechen E-Commerce-Käufer an, die auslaufsichere Lieferung und Probeprogramme suchen. Metallisierte Folien sind weiterhin in Luxuslinien vertreten und verbinden Barriereleistung mit Glitzereffekten, die den Regalreiz steigern.
Obligatorische EPR beschleunigt recycelbare Materialien
Seit Ende 2020 verpflichten EPR-Regelungen die Hersteller zur Finanzierung von Sammlung und Recycling, was zu einem Wechsel hin zu Monomaterial-Polyethylen- und Polypropylen-Folien führt, die Recyclingfähigkeitstests bestehen. MetPac-SA und Fibre Circle koordinieren die Einhaltung, was etablierten Akteuren gegenüber kleinen Verarbeitern ohne Meldesysteme einen Vorteil verschafft. Lebenszyklusanalysen, die innerhalb von fünf Jahren nach der Einführung fällig sind, fördern das Design für das Recycling bei Neulancierungen.
Analyse der Auswirkungen der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Umweltbedenken und Lücken in der Recyclinginfrastruktur | -0.6% | National, besonders ausgeprägt in ländlichen Gebieten und Townships | Langfristig (≥ 4 Jahre) |
| Polympreisvolatilität und Rand-Schwankungen | -0.4% | National, importabhängige Hersteller am stärksten betroffen | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch starre und wiederverwendbare Verpackungen | -0.3% | National, Premiumsegmente und industrielle Anwendungen | Mittelfristig (2–4 Jahre) |
| Geringe Übernahme fortschrittlicher Barrierefoli-Recyclingtechnologie | -0.2% | National, begrenzt durch Kapitalinvestitionsanforderungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Umweltbedenken und Lücken in der Recyclinginfrastruktur
Flexible Folien entgehen häufig Sammelsystemen am Straßenrand, da mehrschichtige Laminate schwer zu sortieren sind, sodass Haushalte Recyclingfähigkeitsansprüche in Frage stellen, insbesondere außerhalb der Hauptstädte. Das Ergebnis ist eine höhere Deponieleckage, die den Markenruf belastet. Agglomerationstechnologien für verschmutzten Folienabfall bleiben knapp und kapitalintensiv, was Sammelversuche und lokale Aufwertungsvorhaben einschränkt.
Polympreisvolatilität und Rand-Schwankungen
Da die meisten Harzqualitäten importiert werden, sind Verarbeiter doppelten Schocks durch ölgebundene Einsatzstoffpreise und Währungsschwankungen ausgesetzt. Das Überangebot aus dem Nahen Osten drückt die Polyethylenwerte, destabilisiert jedoch auch Verträge, während die starken Bewegungen des Rand die Absicherung für KMU untergraben. Enge Kreditkonditionen belasten dann das Betriebskapital und setzen Unternehmen mit Festpreisverträgen im FMCG-Bereich dem Margenverfall aus.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material: Kunststoff behauptet Führungsposition im Massenmarkt trotz Bio-Wechsel
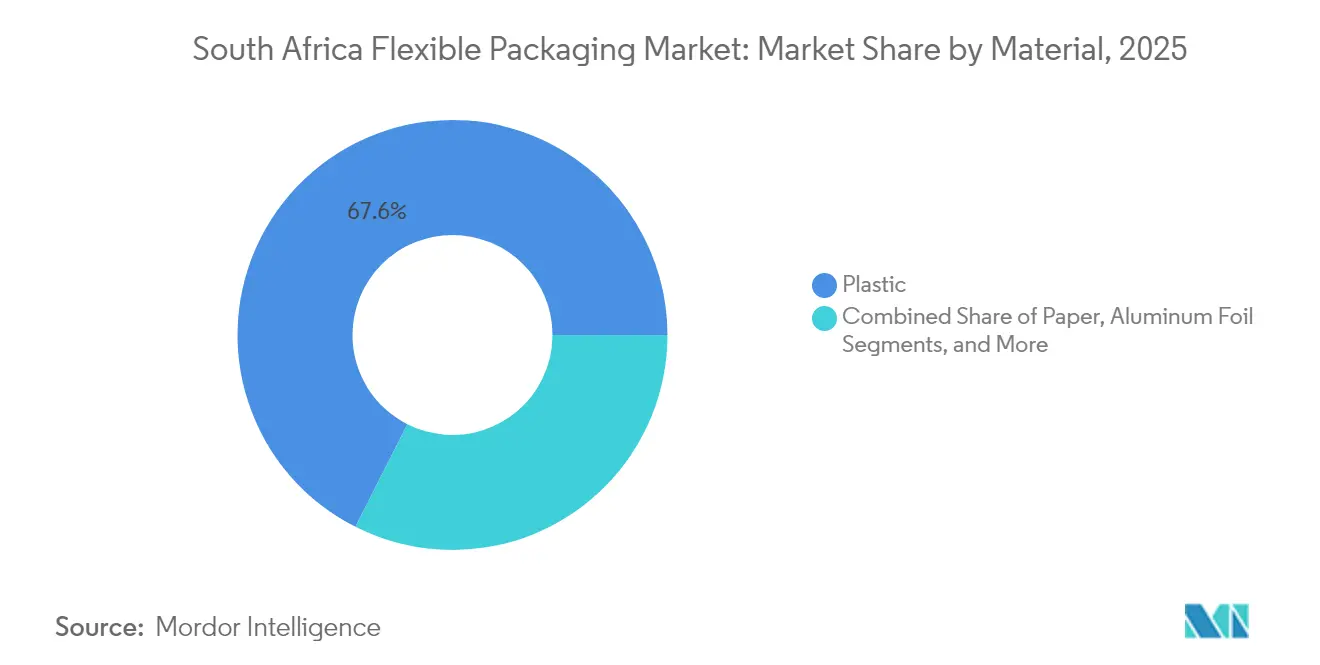
Kunststoff machte 2025 67,55 % des südafrikanischen Marktes für flexible Verpackungen aus, dank des bewährten Kosten-Leistungs-Verhältnisses von Polyethylen und biaxial orientiertem Polypropylen. Das Segment dominiert weiterhin Massen-Lebensmittel-, Getränke- und Haushaltsanwendungen, da Verarbeiter bereits optimierte Extrusions- und Druckanlagen besitzen. Dennoch wird die Größe des südafrikanischen Marktes für flexible Verpackungen im Bereich Biokunststoffe und kompostierbare Materialien bis 2031 jährlich um 5,56 % wachsen, getragen von EPR-Scorecards und Handelszusagen. Papierbasierte Laminate ziehen Marken an, die bordsteintaugliche Ansprüche und geringere CO₂-Fußabdrücke anstreben, während Folie weiterhin die erste Wahl für feuchtigkeitsempfindliche Molkerei- und Pharma-Artikelnummern bleibt. Im Prognosezeitraum skalieren globale Anbieter wie Mondi hybride Papier-Kunststoff-Designs, die Zähigkeitsziele ohne Kompromisse beim Recycling erfüllen.
Die steigende Nachfrage nach Monomaterialien veranlasst Folienhersteller, in HD-PE-Linien zu investieren, die Steifigkeit und Wärmebeständigkeit ohne komplexe Barriere-Verbindungsschichten liefern. Lokale Polymermodifikatoren bieten nun Kompatibilisatoren an, die das mechanische Recycling erleichtern und die Rohstoffbasis für die inländische Folien-Re-Extrusion erweitern. Da sich der südafrikanische Markt für flexible Verpackungen an Kreislaufmetriken ausrichtet, werben Verarbeiter mit Wiege-zu-Wiege-Zertifizierungen, um Premiumaufträge zu gewinnen und den Marktanteilsverlust an starre Alternativen zu begrenzen.


Nach Produkttyp: Beutel behaupten Führungsposition, Sachets beschleunigen
Beutel hielten 2025 einen Anteil von 46,62 % am südafrikanischen Markt für flexible Verpackungen aufgrund ihrer Plakatwirkung, Wiederverschlussfunktionen und des geringen Versandgewichts. Hochauflösender Digitaldruck erweitert die Regalwirkung und unterstützt saisonale Grafiken, während lasergeritzte Aufreißöffnungen den Verbraucherkomfort verbessern. Sachets und Stick-Packs, die voraussichtlich jährlich um 4,47 % steigen werden, erfüllen den städtischen Einzelportionensnack und die ländliche Erschwinglichkeit. Sie stützen auch Influencer-Sampling-Kampagnen, die auf kostengünstige Distribution angewiesen sind.
Folien und Wickelverpackungen schützen frische Produkte, Molkerei und Lebensmittelservice-Wickelverpackungen, die für die Qualitätsprüfung transparent bleiben müssen. Säcke und Tüten bedienen Massendüngemittel und Bauzusatzstoffe, die Stichfestigkeit benötigen, während Deckelfolien fertige Mahlzeitsschalen sichern. Der Marktanteil des südafrikanischen Marktes für flexible Verpackungen bei Etikettenhüllen profitiert von Handwerksgetränkemarken, die auf Differenzierung durch Konturwickelverpackungen abzielen, die mit Schrumpftunneln kompatibel sind.
Nach Endverbraucherbranche: Lebensmittel dominiert, Körperpflege gewinnt an Fahrt
Die Lebensmittelverarbeitung erfasste 2025 30,05 % der Größe des südafrikanischen Marktes für flexible Verpackungen, da Snacks, Backwaren und Fleischkategorien auf Sauerstoff- und Feuchtigkeitsbarrieren angewiesen sind, die den Verderb verzögern. Großabnehmer wie Tiger Brands lösen große Bestellreihen aus, die flexografische Skaleneffekte maximieren. Körperpflegeverpackungen, die mit einer CAGR von 4,71 % wachsen, setzen auf Nachfüllbeutel und Luxussachets, die mit Seren, Gels und Haarmasken befüllt und online vermarktet werden.
Das Getränke-Upgrading unterstützt metallisierte oder papierbasierte Lösungen für Premium-Handwerkssbiere, während Gesundheitslinien hochbarrierefähige Laminate übernehmen, die für die Arzneibuch-Konformität zertifiziert sind. Chemische und industrielle Trommeln spezifizieren zunehmend mehrschichtige Innenauskleidungen, die Kontamination verhindern und die Wiederverwendung ermöglichen. Diese Nischenanforderungen unterteilen den südafrikanischen Markt für flexible Verpackungen in viele Mikromöglichkeiten, in denen Spezialverarbeiter widerstandsfähige Margen erzielen.

Nach Drucktechnologie: Flexodruck behauptet Skalenführung, Digitaldruck steigt auf
Der Flexodruck besaß 2025 einen Anteil von 44,58 % am südafrikanischen Markt für flexible Verpackungen und wird für große Artikelnummern bevorzugt, bei denen sich Plattenkosten schnell amortisieren. Acht-Farb-CI-Pressen liefern nun fotorealistische Grafiken, die früher Tiefdruck erforderten. Dennoch zeigen Digitalpressen das steilste Wachstum mit einer CAGR von 4,93 %, da sie die Vermehrung von Artikelnummern, regionale Werbeaktionen und serialisierte QR-Codes ohne Platten ermöglichen.
Hybrid-Presseninvestitionen, die Inkjet-Einheiten mit Flexo-Decks verbinden, bieten Verarbeitern einen Weg zu variablen Daten neben Hochgeschwindigkeitsvolldruck. Der Tiefdruck bleibt für Außenwickelfolien und langauflagige Kondimentensachets lebensfähig, leidet jedoch unter Zylindervorlaufzeiten. Sieb- und Kaltfolieneinheiten dienen engen taktilen Effekten auf Prestige-Kosmetikbeuteln. Verarbeiter, die digitale Workflows mit EPR-konformen Druckfarben kombinieren, positionieren sich als bevorzugte Partner für agile Markeninhaber und stärken eine reibungslosere Entwicklung des südafrikanischen Marktes für flexible Verpackungen.
Geografische Analyse
Gauteng und Westkap machen mehr als die Hälfte der nationalen Produktion aus, da diese Provinzen Hauptverwaltungsentscheidungsträger, modernen Einzelhandel und exportorientierte Lebensmittelfabriken bündeln. Der Haushaltskonsum stieg im vierten Quartal 2024 um 2,3 % im Jahresvergleich und unterstützte das Einzelhandelsverpackungsvolumen trotz eines Rückgangs von 3,2 % in der Gesamtindustrie. KwaZulu-Natal nutzt den Hafenzugang zur Einfuhr von Harzen und zum Export verpackter Lebensmittel in die Südafrikanische Entwicklungsgemeinschaft, während der Automobilkorridor in Ostkap die Nachfrage nach Industrieinnenauskleidungen und Bauteilwickelverpackungen antreibt.
Ländliche Provinzen hinken bei der Recyclinginfrastruktur hinterher, aber Township-Märkte kaufen erhebliche Sachet-Mengen aufgrund niedriger Einzelpreise. Nationale EPR-Rahmenbedingungen schaffen einheitliche Compliance und ermöglichen es Verarbeitern, post-konsumenten Folienabfall aus mehreren Städten zur Wiederaufbereitung zu bündeln. Das Kreislaufwirtschaftspilotprojekt in Kapstadt zeigt, wie markierte Abgabepunkte die Foliensammelquoten erhöhen und eine Vorlage für den Rollout andernorts bieten.
Die Zollunionsverbindungen Südafrikas ermöglichen es lokalen Verarbeitern, Namibia, Botswana und Eswatini ohne zusätzliche Zölle zu beliefern, und ergänzen Exportaufträge, die freie Kapazitäten füllen. Dennoch sind grenzüberschreitende Verkäufe mit Währungsfehlausrichtungen und Logistikengpässen konfrontiert, die die Lagerung in der Nähe von Hauptautobahnen fördern. Diese Strategie der regionalen Knotenpunkte begrenzt Versandentfernungen und puffert den südafrikanischen Markt für flexible Verpackungen gegen inländische makroökonomische Volatilität.
Regulatorisches Umfeld
Südafrikas Vorschriften für flexible Verpackungen basieren auf dem National Environmental Management: Waste Act (NEMWA) und dem über GN R.1184 (2020) eingeführten Extended Producer Responsibility (EPR)-Regime. Der Rahmen verpflichtet Hersteller von Verpackungen, sich zu registrieren, Gebühren zu zahlen und Recycling- und Verwertungspflichten über eine anerkannte Producer Responsibility Organization (PRO) oder ein eigenes Programm zu erfüllen. In der Praxis hat die Compliance die Rolle von Branchen-PROs und Branchenverbänden wie Packaging SA gestärkt und Markeninhaber und Verarbeiter dazu veranlasst, Materialentscheidungen, Berichterstattung und End-of-Life-Wege als Teil von Ausschreibungen und Kundenqualifizierung zu dokumentieren.
Die politische Ausrichtung wird zudem durch Leitlinien zum recyclingfreundlichen Design gestärkt, einschließlich der 2023 veröffentlichten "Recyclability by Design"-Richtlinien des DFFE, die Verpackungen hin zu Strukturen lenken, die leichter zu sammeln, zu sortieren und zu recyceln sind. Auf strategischer Ebene bietet der im Dezember 2025 veröffentlichte Entwurf der National Waste Management Strategy (NWMS) 2026 einen aktuellen Bezugspunkt dafür, wie Prioritäten bei Abfallvermeidung, Sammlung und Recycling wirtschaftsweit organisiert werden, und prägt damit, wie sich Spezifikationen für flexible Verpackungen an Recyclingfähigkeit und Berichtsanforderungen ausrichten.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für flexible Verpackungen in Südafrika beginnt mit der vorgelagerten Versorgung mit Harzen und Substraten, einschließlich Polyethylen- und Polypropylenharzen, Additiven und Barrieresubstraten. Verarbeiter sind bei zentralen Inputs von Importen abhängig und Logistik- sowie Währungsvolatilität ausgesetzt, wenn sie Polymere und Spezialmaterialien beziehen. Die Verarbeitungstätigkeit konzentriert sich auf wichtige Industriekorridore, wobei Gauteng als zentrales Produktions- und Vertriebszentrum fungiert und küstennahe Logistikknoten eingehende Materialien und ausgehende fertige Verpackungen für FMCG- und Industriekunden unterstützen.
Zu den Akteuren im mittleren Bereich der Wertschöpfungskette zählen Folienextrudeure, Laminierer, Drucker (Flexodruck und eine wachsende Zahl von Nutzern digitaler Druckverfahren) sowie Verarbeiter von Beuteln und Sachets, die Lebensmittel-, Getränke-, Körperpflege- sowie Industrie- und Chemiekunden bedienen. Nachgelagert verbinden EPR-gebundene Sammel- und Recyclingsysteme, die über PROs und koordinierte Brancheninitiativen umgesetzt werden, zunehmend Markeninhaber, Einzelhändler und Abfallwirtschaftspartner. Dies hat die Bedeutung von Rückverfolgbarkeit, der Auswahl recyclingfähiger Strukturen (wo möglich Monomaterial) und dem Zugang zu geeignetem recyceltem Rohmaterial für Verarbeiter, die PCR-fähige Formate anbieten, erhöht.
Wettbewerbslandschaft
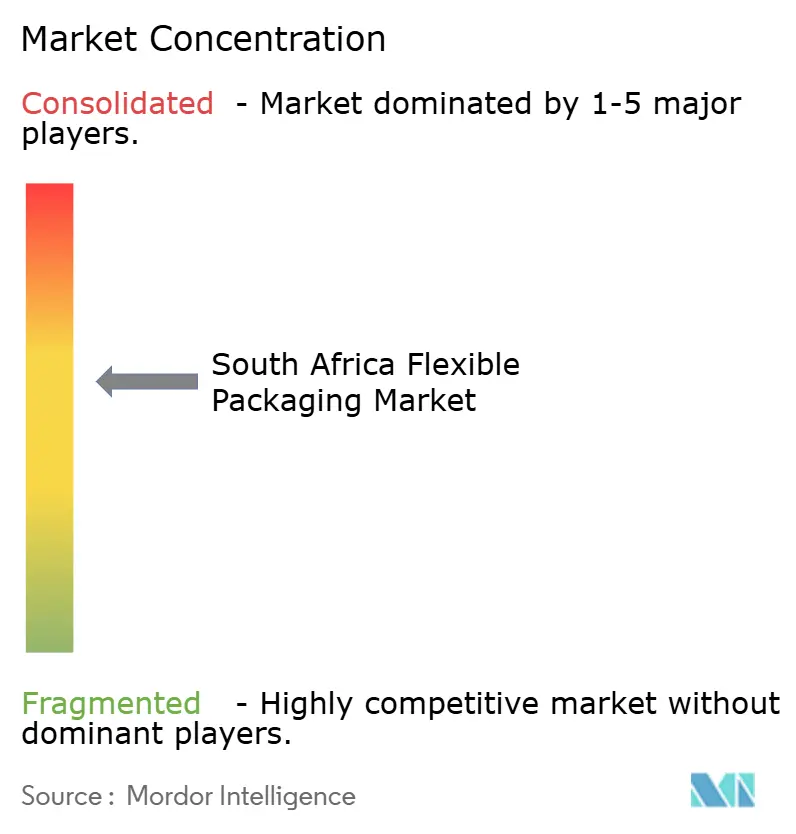
Das Wettbewerbsfeld mischt lokale Großunternehmen und global gestützte Neueinsteiger und schafft eine mäßig konzentrierte Arena mit Raum für Spezialakteure. Nampak veräußerte 2024 Nicht-Kern-Kunststoffvermögen im Wert von R 2,7 Milliarden (USD 149 Millionen), um sich auf Getränkedosen und diversifizierte Verpackungen zu konzentrieren und Kapitalausgaben in die Debottleneckierung von Dosenlinien zu lenken. [4]Nampak, "Nampak veröffentlicht Ergebnisse 2024," nampak.com Der Umsatz von Mpact erreichte 2024 R 10 Milliarden (USD 553 Millionen) und spiegelt verbesserte Plattenwerkseffizienzen und selektive Akquisitionen wider, die die vertikale Integration vertiefen.
Globale Akteure wie Amcor, Mondi und Mauser Packaging bauen Skalierung durch Partnerschaften auf, die Recyclinginhalt, nachhaltige Papiere und Industrietrommeln liefern. Amcors Kooperation mit Kolon Industries entwickelt chemisch recyceltes Polyester, das lebensmittelrechtlichen Spezifikationen entspricht, während Mondis Štětí-Erweiterung die Kraftpapierkapazität erhöht und die doppelte Beschaffung für papierbasierte Beutel ermöglicht.
Digitale Fähigkeiten trennen nun die Marktführer: Verarbeiter, die HP Indigo- oder Xeikon-Pressen installieren, werben bei Nischen-Kosmetikmarken um kürzeste Auflagen und erschließen Wertbereiche, die von alten Flexodruckhäusern übersehen werden. Die Stärke bei der EPR-Datenmeldung beeinflusst auch Ausschreibungsvergaben, da Markeninhaber risikoarme Lieferanten suchen. Da diese Faktoren konvergieren, entwickelt sich der südafrikanische Markt für flexible Verpackungen in Richtung Mehrstandortgruppen, die F&E-Tiefe, Anlagenbreite und Kreislaufwirtschaftszeugnisse vereinen.
Führende Unternehmen der südafrikanischen Branche für flexible Verpackungen
Amcor plc
Mondi plc
Constantia Flexibles Group GmbH
Huhtamaki Oyj
Sonoco Products Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die EPR-Compliance und die 2023 veröffentlichten "Recyclability by Design"-Leitlinien des DFFE schaffen klaren Freiraum für Verarbeiter, die Mehrschicht-Laminate hin zu Monomaterial-PE- oder PP-Strukturen verschieben, Farben und Klebstoffe für die Recyclingfähigkeit vereinfachen und Dokumentationen bereitstellen können, die die Hersteller-Berichterstattung über PRO-Programme unterstützen. Dies steht im Einklang mit dem sichtbaren Wandel des Marktes hin zu recyclingfähigen und leichten Formaten in Kategorien mit hohem Volumen, einschließlich Beutel (46,62 % Anteil im Jahr 2025) und dem sich beschleunigenden Segment der Sachets und Stickpacks, wo Designänderungen die Sammel- und Sortierergebnisse maßgeblich beeinflussen können.
Zirkuläre Modelle, einschließlich Refill-at-Home- und Return-from-Home-Formaten, bieten Markeninhabern in den Kategorien Körperpflege und Haushalt einen praktischen Weg, um den Einsatz von Frischharz zu reduzieren und dabei Leistung und Komfort zu erhalten. Die wachsende E-Commerce-Kundenbasis Südafrikas und höhere Rückgabemengen in Online-Kanälen unterstützen zudem die Nachfrage nach langlebigen, wiederverschließbaren flexiblen Verpackungen und der Minimierung von Sekundärverpackungen. Dies begünstigt Chancen bei verbesserten Siegelintegrität- und durchstichfesten Folien sowie bei der durch digitalen Druck ermöglichten SKU-Proliferation für den modernen Einzelhandel und Direct-to-Consumer-Programme. Die Zusammenarbeit der Branche mit Packaging SA und PRO-geführten Initiativen bietet zudem einen Weg für Pilotprojekte, die Designänderungen mit Sammel- und Recyclingergebnissen verknüpfen, was von Verarbeitern mit etablierter Berichtsfähigkeit und stabilem Zugang zu recyceltem Material skaliert werden kann.
Aktuelle Branchenentwicklungen
- Juli 2026: Coleus Packaging gab eine Investition von 200 Millionen ZAR bekannt, die in den vorangegangenen dreieinhalb Jahren zur Modernisierung der Produktionstechnologie an seinen südafrikanischen Standorten getätigt wurde. Die Modernisierungen signalisieren eine anhaltende Stärkung von Kapazität und Fähigkeiten bei lokalen Verarbeitern, da Kunden leistungsfähigere Strukturen und nachhaltigere Verpackungsformate verlangen. Die zunehmende Modernisierung der Verarbeitungsfähigkeiten erhöht auch den Wettbewerbsdruck auf kleinere Akteure, die nicht über einen vergleichbaren Investitionsspielraum verfügen.
- Juni 2026: Mpact hat die beschichtete Kartonmaschine BM6 in seinem Springs Mill dauerhaft stillgelegt und dabei anhaltenden Druck durch kostengünstige Importe angeführt. Die Schließung verknappt das inländische Angebot bestimmter Kartonqualitäten und erhöht die Abhängigkeit von Importen oder Substitution, was Beschaffungsstrategien und Vorlaufzeiten in der nachgelagerten Verpackung beeinflussen kann. Sie erhöht auch die Bedeutung von Kosten- und Lieferkettenresilienz bei der Wahl von Verpackungsmaterialien.
- April 2026: Wyda Packaging schloss den Erwerb von Betriebsvermögen von Hulamin Containers ab und fügte 17 Pressen und mehr als 200 Formen hinzu, um die Fertigungskapazität für Aluminiumverpackungen zu erweitern. Obwohl der Schritt auf starre Verpackungen ausgerichtet ist, stärkt er die lokale Tiefe der Verpackungsfertigung und kann die Aufteilung der Gesamtverpackungsausgaben sowie das Verhalten bei der Lieferantenkonsolidierung unter FMCG- und Industriekunden beeinflussen. Umfassendere lokale Kapazitätserweiterungen bei benachbarten Verpackungsformaten können auch den Wettbewerb um gemeinsame Kunden und operative Ressourcen verschärfen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt flexible Verpackungen, die in Südafrika verkauft werden, gemessen als Wert der Verpackungen und Verpackungsmaterialien, die Endnutzern zum Verpacken und Schutz geliefert werden.
Umfangsausschlüsse: Wir schließen starre Verpackungsformate und Verpackungsmaschinen aus, ebenso wie Logistikdienstleistungen im Zusammenhang mit der Verpackungsdistribution.
Übersicht der Segmentierung
- Nach Material
- Kunststoff
- Polyethylen (PE)
- Biaxial orientiertes Polypropylen (BOPP)
- Cast-Polypropylen (CPP)
- Polyvinylchlorid (PVC)
- Andere Kunststoffe
- Papier
- Aluminiumfolie
- Biokunststoffe/Kompostierbare Materialien
- Andere Materialien
- Kunststoff
- Nach Produkttyp
- Beutel
- Säcke und Tüten
- Folien und Wickelverpackungen
- Sachets und Stick-Packs
- Etiketten und Hülsen
- Deckelfolien und Versiegelungen
- Nach Endverbraucherbranche
- Lebensmittel
- Backwaren
- Snacks
- Fleisch, Geflügel und Meeresfrüchte
- Süßwaren
- Tiernahrung
- Andere Lebensmittelprodukte
- Getränke
- Gesundheitswesen und Pharmazeutik
- Körperpflege und Kosmetik
- Industrie und Chemie
- Andere Endverbraucherbranchen
- Lebensmittel
- Nach Drucktechnologie
- Flexodruck
- Tiefdruck
- Digitaldruck
- Andere Drucktechnologien
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit der Kartierung nachfrageseitiger Ankerpunkte, damit das Modell widerspiegelt, was im Land tatsächlich verpackt wird. Wir überprüften öffentliche Quellen wie Fertigungs- und VPI-Veröffentlichungen von Statistics South Africa, Handelsstatistiken (Importe und Exporte) des South African Revenue Service sowie Branchenverbände wie Plastics SA und Packaging SA für Kontext zu Materialien, Verwertung und Konsummustern.
Anschließend prüften wir angebotsseitige Signale aus Veröffentlichungen von Verarbeitern und harzbezogenen Unternehmen, wobei wir Elemente wie Jahresberichte, Investorenpräsentationen und seriöse Presseberichte nutzten, um Preisweitergabe und Kapazitätstrends zu verstehen. Ausgewählte kostenpflichtige Abonnements wurden nur für Unternehmensfinanzdaten und -informationen, Patentverfolgung sowie sendungsbezogene Import-Export-Prüfungen verwendet, was uns half, Lücken zu verringern, wenn öffentliche Daten nicht granular genug waren. Die oben genannten Sekundärquellen sind beispielhaft und nicht erschöpfend, und weitere Referenzen wurden ebenfalls zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Validierung realer Verkaufspreise und Mixverschiebungen (zum Beispiel Folien- versus Beutelnachfrage und die Verschiebung hin zu recyclingfähigen Strukturen) sowie auf das Beschaffungsverhalten der Käuferseite in den Bereichen Lebensmittel, Getränke, Haushaltspflege und Körperpflege. Wir sprachen zudem mit Teilnehmern entlang der Wertschöpfungskette wie Materiallieferanten, Verarbeitern, Druckern und Distributoren, wobei die Gespräche speziell auf Südafrika ausgerichtet blieben, um lokale Vorschriften und Kostendruck widerzuspiegeln.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 35 % | CXOs: 13 % |
| Mid-Tier: 45 % | Funktions-/Abteilungsleiter: 29 % |
| Kleinere Akteure: 20 % | Manager: 58 % |
Marktdimensionierung & Prognose
Die grundlegende Dimensionierungslogik verwendete einen Top-down-Ansatz, der die Nachfrage nach flexiblen Verpackungen aus der Produktion verpackter Güter, den Handelsströmen für Schlüsselmaterialien und der beobachteten Verpackungsintensität nach Endverwendung rekonstruiert, bevor die Werte über praktische Preispunkte umgerechnet werden. Um die Gesamtwerte realistisch zu halten, haben wir sie anschließend mit selektiven Bottom-up-Näherungen abgeglichen, wie beispielsweise stichprobenartig erhobenen Umsätzen von Verarbeitern, Kanalprüfungen der Verkaufspreise für Folien und Laminate sowie Umrechnungen von Volumen zu Wert unter Verwendung typischer Annahmen zu Stärke und Ausbeute.
Einige der wichtigsten Einflussfaktoren waren Preisentwicklungen bei Polymeren und Papier, lokale Produktionstrends bei Lebensmitteln und Getränken, die Importdurchdringung von Folien und Laminaten, Leichtbauraten und der Anteil des verpackten Konsums in schnell drehenden Kategorien. Wo direkte Volumenindikatoren für ein Nischenformat fehlten, wurden Lücken mit Proxy-Indikatoren (wie dem Wachstum verwandter verpackter Produktion) behandelt und anschließend durch Interviewrückmeldungen angepasst. Prognosen wurden mittels Szenarioanalyse erstellt, bei der BIP-gebundener Konsum, Harzkostenzyklen und regulatorischer Druck auf die Recyclingfähigkeit stressgetestet und dann an die von den Primärbefragten am häufigsten geteilte Erwartung angeglichen wurden.
Datenvalidierung & Aktualisierungszyklus
Die Modellergebnisse wurden mit unabhängigen Signalen wie Importen von Verpackungsmaterialien, Produktionsbewegungen verpackter Güter und Preistrendlinien abgeglichen, die Wertänderungen von Jahr zu Jahr erklären können. Wenn ein impliziter Wachstumsschritt im Verhältnis zur zugrunde liegenden Nachfrage zu groß oder angesichts der Kosteninflation zu klein erschien, wurden die Annahmen überprüft und, wenn nötig, Experten für eine zweite Bestätigung erneut kontaktiert.
Vor der endgültigen Freigabe durchläuft die Arbeit mehrstufige Analystenprüfungen, einschließlich Abweichungsprüfungen über die Endverwendungssummen und Konsistenzprüfungen zwischen Volumen- und Preislogik. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn ein wesentliches Ereignis Preise, Regulierung oder Endmarktnachfrage verändert. Unmittelbar vor der Auslieferung führt ein Analyst einen finalen Datendurchgang durch, damit Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für flexible Verpackungen in Südafrika mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für flexible Verpackungen in Südafrika stimmen oft nicht überein, da jeder Herausgeber die Marktgrenze unterschiedlich zieht und dann unterschiedliche Preis- und Volumen-Proxys verwendet, um zu einem Gesamtwert zu kommen. Auch das gewählte Basisjahr, der Zeitpunkt der Währungsumrechnung und die Behandlung der Inflation können die Zahl nach oben oder unten verschieben.
Zoll-Import-Export-Signale für Folien und Laminate sowie lokale Indikatoren zur Produktion verpackter Lebensmittel sind die Prüfnachweise, die die Schätzung von Mordor Intelligence an flexible Verpackungen binden, die an die südafrikanische Endverwendungsnachfrage geliefert werden, und nicht an breitere Umsatzpools der Verpackungsverarbeitung, die Etiketten und andere benachbarte verarbeitete Artikel einschließen können. Unterschiede bei den angenommenen durchschnittlichen Verkaufspreisen, insbesondere bei Schwankungen der Harzpreise, führen ebenfalls zu Abweichungen, wenn die Preisaktualisierungsschritte nicht auf dieselbe zeitliche Abstimmung oder denselben Produktmix ausgerichtet sind.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,87 Mrd. USD (2025) | |
| Branchenportal A | 7,75 Mrd. USD (2024) | Verwendet einen breiteren Anwendungsbereich für „verarbeitete flexible Verpackungen“, der mehrere verarbeitete Artikel und benachbarte Verpackungskomponenten einschließen kann, was die Gesamtwerte im Vergleich zu an Endnutzer in Südafrika gelieferten flexiblen Verpackungen aufbläht. |
| Handelsbericht B | 3,25 Mrd. USD (2023) | Wird häufig abgeleitet, indem ein flexibler Anteil auf einen Gesamtverpackungspool angewendet und dann mit der Gesamtinflation fortgeschrieben wird, was Mixverschiebungen wie Downgauging und Änderungen der Nachfrage nach Laminatstrukturen übersehen kann. |
Der Vergleich zeigt, dass die Spanne hauptsächlich aus Unterschieden bei der Definition des Anwendungsbereichs und der Art und Weise resultiert, wie Preise während der Kostenzyklen für Harz und Papier aktualisiert werden. Indem die Einbeziehungen an flexible Verpackungen gebunden bleiben, die an die südafrikanische Endverwendungsnachfrage verkauft werden, und durch den Abgleich der Werte mit Handels- und Produktionssignalen, bleibt die Schätzung transparent und für Planungszwecke wiederholbar.


Im Bericht beantwortete wesentliche Fragen
Wie hoch ist der aktuelle Wert des südafrikanischen Marktes für flexible Verpackungen?
Der Markt wird 2026 auf USD 2,96 Milliarden bewertet und soll bis 2031 USD 3,47 Milliarden erreichen.
Wie schnell wächst die Nachfrage nach nachhaltigen Materialien?
Biokunststoffe und kompostierbare Formate werden bis 2031 voraussichtlich mit einer CAGR von 5,56 % wachsen und traditionelle Kunststoffe deutlich übertreffen.
Welcher Produkttyp führt die Verkäufe im Bereich flexible Verpackungen an?
Beutel halten einen Umsatzanteil von 46,62 %, angetrieben durch ihr geringes Gewicht, Wiederverschlussfunktionen und starke Regalattraktivität.
Welches Endverbrauchersegment wächst am schnellsten?
Körperpflege und Kosmetik wachsen mit einer CAGR von 4,71 %, da Nachfüllsysteme und E-Commerce-Sampling das Volumen steigern.
Wie werden EPR-Regelungen das Verpackungsdesign beeinflussen?
Hersteller müssen Sammlung und Recycling finanzieren, weshalb viele Neulancierungen nun Monomaterial-PE- oder PP-Folien bevorzugen, die mechanisch recycelt werden können.
Welche Drucktechnologie gewinnt an Dynamik?
Der Digitaldruck zeigt das höchste Wachstum mit einer CAGR von 4,93 %, da er Kurzauflagen, Personalisierung und schnelle Produkteinführungen unterstützt.
Seite zuletzt aktualisiert am:



