
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße im Basisjahr (2025) | 97.77 Milliarden US-Dollar |
| Marktgröße (2026) | 101.34 Milliarden US-Dollar |
| Marktgröße (2031) | 121.22 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.65 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Europa |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des EMEA-Marktes für flexible Verpackungen von Mordor Intelligence
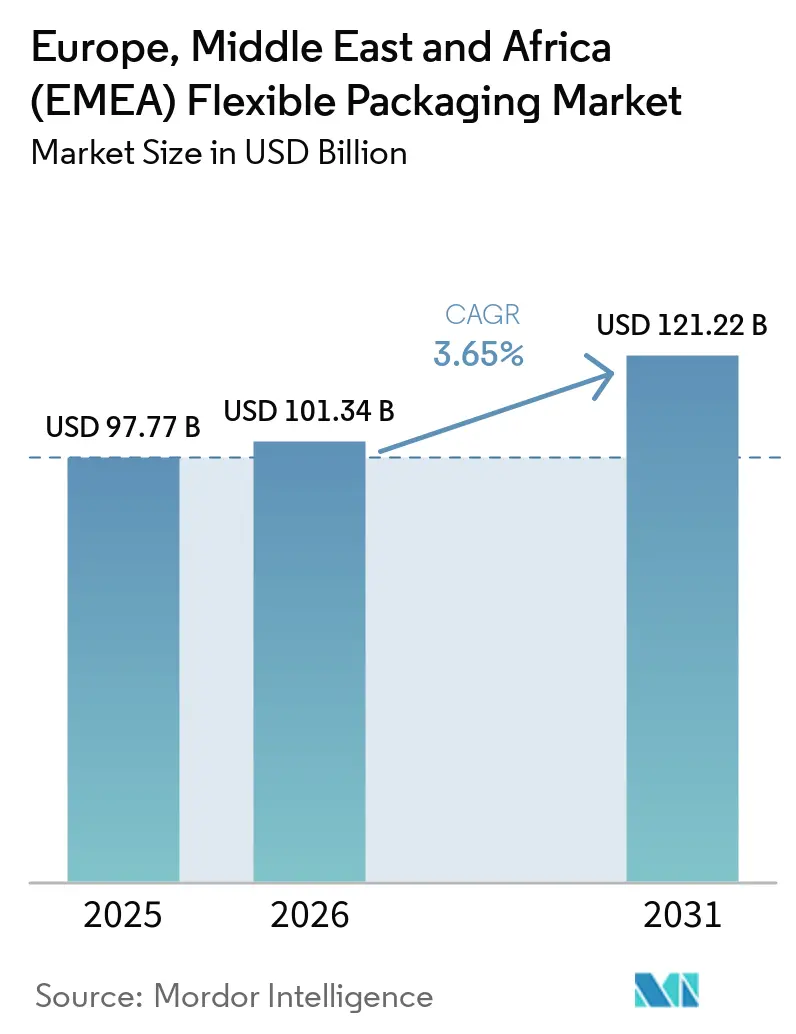
Die Marktgröße des EMEA-Marktes für flexible Verpackungen wird im Jahr 2026 auf 101,34 Milliarden USD geschätzt und wächst gegenüber dem Wert von 2025 in Höhe von 97,77 Milliarden USD, mit Projektionen für 2031 von 121,22 Milliarden USD, was einem CAGR von 3,65 % im Zeitraum 2026–2031 entspricht. Eine Kombination aus regulatorischen Vorgaben, veränderten Verbraucherlebensstilen und technologiegestützter Individualisierung treibt diesen stetigen Aufschwung voran. Gleichzeitig veranlassen volatile Harzpreise, Margendruck und der Bedarf an Technologie-Upgrades hochkarätige Transaktionen wie die Amcor-Berry-Integration und den Verkauf von Constantia Flexibles an One Rock Capital Partners, was eine Verlagerung hin zu Skaleneffizienzen und digitalen Druckkompetenzen signalisiert.
Wichtigste Erkenntnisse des Berichts
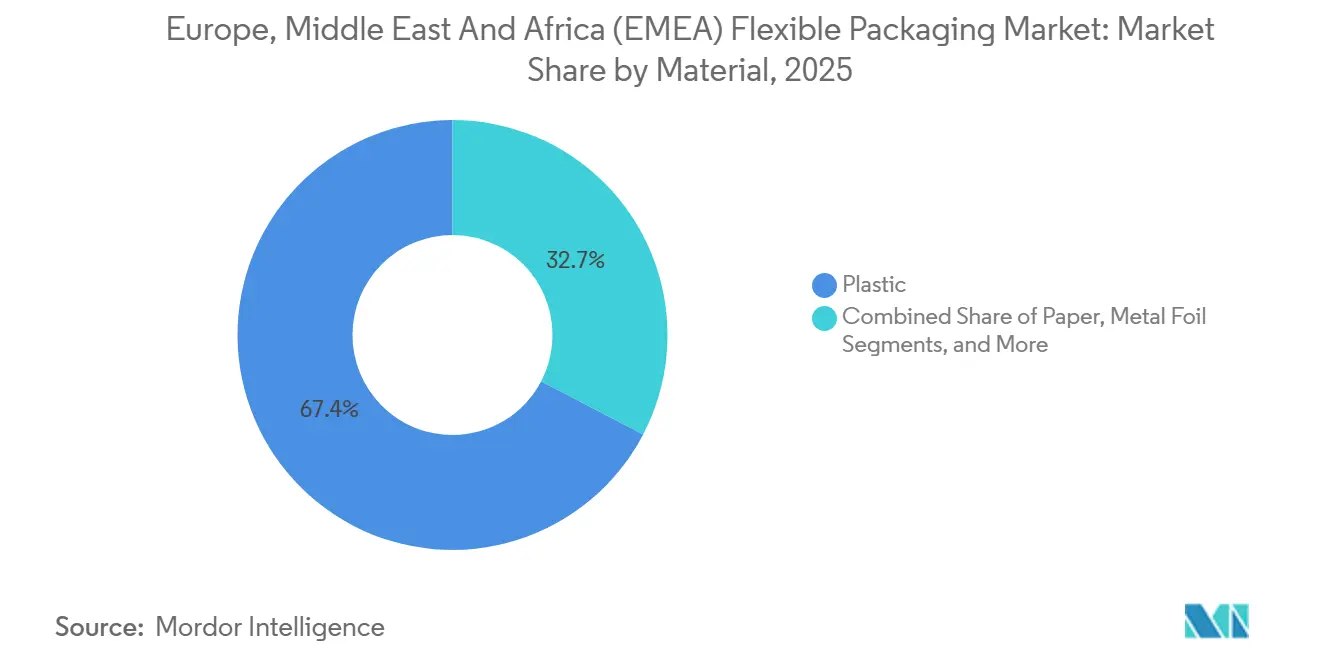
- Nach Material entfielen 67,35 % der Marktgröße für flexible EMEA-Verpackungen im Jahr 2025 auf Kunststoffe, während Biokunststoffe und kompostierbare Substrate bis 2031 voraussichtlich eine CAGR von 4,88 % verzeichnen werden.
- Nach Produkttyp führten Beutel und Standbeutel mit einem Anteil von 47,05 % an der Marktgröße für flexible EMEA-Verpackungen im Jahr 2025, während Sachets und Stick-Packs bis 2031 für eine CAGR von 4,43 % positioniert sind.
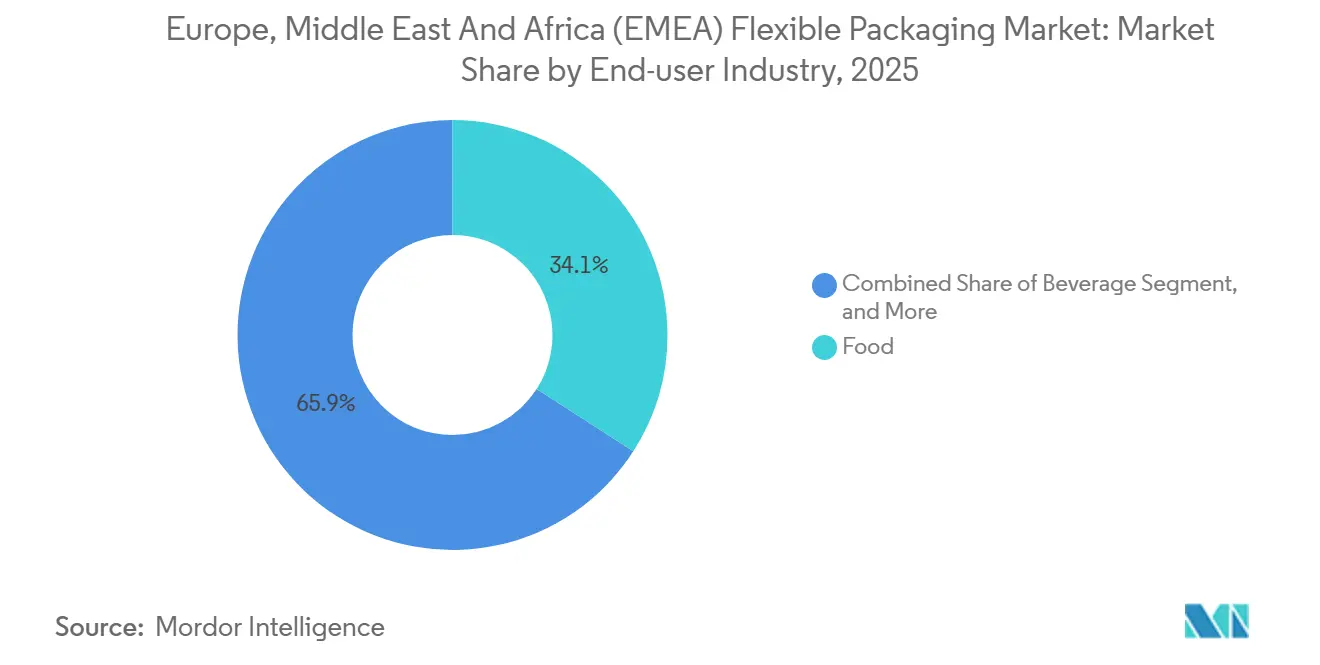
- Nach Endverbraucherbranche beanspruchten Lebensmittelanwendungen 2025 einen Umsatzanteil von 34,10 %; der Bereich Körperpflege und Kosmetik wird bis 2031 mit einer CAGR von 4,65 % zulegen.
- Nach Drucktechnologie dominierte die Flexografie mit 45,20 % des Marktanteils für flexible EMEA-Verpackungen im Jahr 2025, doch der Digitaldruck wächst mit einer CAGR von 4,79 % bis 2031 deutlich schneller.
- Nach Geografie hielt Europa 2025 einen Anteil von 82,95 % am Markt für flexible EMEA-Verpackungen, während der Nahe Osten und Afrika die höchste CAGR von 4,63 % bis 2031 verzeichneten.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Nachfrage nach verarbeiteten Lebensmitteln und Convenienceprodukten | +0.8% | Urbane Zentren in Europa und dem Nahen Osten | Mittelfristig (2–4 Jahre) |
| Regulatorischer Druck auf recyclingfähige Formate | +1.2% | Von Europa geführt, mit Folgewirkung in MEA | Langfristig (≥ 4 Jahre) |
| Gewichtsreduzierung zur Senkung von Logistikkosten | +0.5% | Europa, globale Lieferketten | Kurzfristig (≤ 2 Jahre) |
| Schnelles E-Commerce-Wachstum | +0.7% | Europa, GCC-Städte, aufstrebendes Afrika | Mittelfristig (2–4 Jahre) |
| Wachstum der Pharma-Kühlkette | +0.4% | Europa, Golfstaaten | Langfristig (≥ 4 Jahre) |
| Digitaldruck für SKUs mit niedrigem Mindestbestellvolumen | +0.3% | Kerneuropa, Naher Osten im Aufschwung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Stetiger Anstieg der Nachfrage nach verarbeiteten Lebensmitteln und Convenienceprodukten
Die Urbanisierung verändert die Essgewohnheiten und veranlasst Einzelhändler und Lebensmittelservicebetriebe, leichte und lagerstabile Verpackungen zu bevorzugen, die die Frische während langer Vertriebszyklen schützen. Kostengünstige Beutel und Standbeutel verdrängen starre Alternativen und senken Frachtkosten sowie CO₂-Fußabdrücke. Verarbeiter führen Designs für den sofortigen Verzehr ein, wie ProAmpac's RotiBag – ein lecksicheres Format, das heiße Speisen ohne äußere Kartons transportieren kann. [1] In Verbindung mit der Einhaltung von HACCP- und ISO-22000-Standards erhöhen diese Leistungsverbesserungen das Grundvolumen für Foliensubstrate und Reißverschlüsse im EMEA-Markt für flexible Verpackungen.
Regulatorischer Druck auf recyclingfähige und nachhaltige Verpackungen
Die EU-Verpackungs- und Verpackungsabfallverordnung 2025/40 schreibt bis 2030 einen Recyclinganteil von 65 % vor und verbietet PFAS-Barrierechemikalien, was eine umfangreiche Neugestaltung herkömmlicher Mehrschichtlaminate auslöst. Forschungs- und Entwicklungszentren priorisieren nun Mono-PE- oder Mono-PP-Strukturen mit Kompatibilisierern, die Sauerstoff- und Feuchtigkeitsbarrieren erhalten und gleichzeitig mechanisches Recycling ermöglichen. BASFs kompostierbare Beschichtungen und Südpacks chemisch recycelte Polyamidschichten zeigen, wie Innovationen auf die Meilensteine der PPWR ausgerichtet werden. Markeninhaber standardisieren globale SKUs auf der Grundlage der EU-Konformität, was Biokunststofflieferanten und faserbasierte Verarbeiter neue Marktanteilschancen im EMEA-Markt für flexible Verpackungen eröffnet.
Gewichtsreduzierung zur Senkung von Logistikkosten
CO₂-Steuern und Kraftstoffzuschläge verstärken die Vorteile dünnerer Materialstärken und abgespeckter Barrierefolien. Innovationen wie Coveris' MonoFlex-BP-Schalen reduzieren den Materialeinsatz um nahezu 30 % gegenüber herkömmlichen Mischformaten, ohne dabei die Einstichfestigkeit zu beeinträchtigen. Initiativen zur Materialdickereduzierung greifen auf Tiefkühlkost, Tierfutter und Waschmittelkonzentrate über und helfen Markeninhabern, Transportemissionen und Lagerplatzbedarf zu reduzieren. E-Commerce-Betreiber belohnen kompakte Abmessungen durch geringere volumetrische Frachtgewichtsgebühren, was den Treiber auf Folien als Kartonersatz und Schrumpfgebinde ausweitet.
Schnelles E-Commerce-Wachstum in der EMEA-Region
Die Online-Handelsvolumina stiegen 2024–2025 stark an und veranlassten Fulfillment-Zentren, flexible Versandtaschen, Polsterfolien und manipulationssichere Streifenbeutel zu standardisieren, die mit automatisierten Sortiersystemen kompatibel sind. Die Ausweitung von Amazon-Robotiklösungen in europäischen Verteilzentren beeinflusste Verarbeiter, reißfeste LDPE-Versandtaschen mit leicht zu öffnenden Perforierungen und markanten, digital gedruckten Grafiken für saisonale Aktionen zu entwickeln. In den Golfmärkten erfordern Umgebungstemperaturen über 45 °C verbesserte Barrieren gegen das Eindringen von Gerüchen und Versiegelungsausfälle, was die Nachfrage nach leistungsstarken laminierten Sachets für die Letzte-Meile-Kuriernetzwerke antreibt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Volatilität der Polymerharzspreise | −0.9% | Europa, globale Versorgungsnetze | Kurzfristig (≤ 2 Jahre) |
| Margenbelastung durch Wettbewerb | −0.6% | Europa, reife GCC-Märkte | Mittelfristig (2–4 Jahre) |
| Unzureichende Folienrecyclinginfrastruktur | −0.3% | Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Vorschriften zu PFAS- und Mineralölmigration | −0.4% | Europa, globale Compliance | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Polymerharzspreise
Rohölschwankungen und die höhere Energietarifstruktur Europas verzerren die Inputkosten für PE- und PP-Qualitäten und zwingen Verarbeiter, Kundenverträge vierteljährlich neu zu verhandeln. Integrierte Akteure sichern ihr Exposure durch mehrjährige Rohstoffvereinbarungen ab, doch kleine und mittelständische Unternehmen sind mit einer Margenerosion konfrontiert, die Investitionsausgaben für neue Pressen und Rollenschneider einschränkt. Netto bewirkt dies, dass Ersatzzyklen gedämpft werden und die Innovationsübernahme in preissensiblen Segmenten des EMEA-Markts für flexible Verpackungen verlangsamt wird.
Zunehmend wettbewerbsintensives Marktumfeld mit steigendem Margendruck
Eine Welle von Fusionen und Übernahmen schafft überregionale Champions mit größerer Einkaufsmacht und breiteren Technologieportfolios. Unabhängige Verarbeiter reagieren mit Spezialisierung auf Kurzaufträge und Investitionen in farbgenaue Digitaldrucklinien, doch die Beschaffungsteams der Kunden spielen Lieferanten gegeneinander aus und drücken die Gewinnspannen bei Standard-Brotbeuteln und Tiefkühlgemüsebeuteln. Während die Volumen weiter zunehmen, schränkt die EBITDA-Kompression die F&E-Budgets ein und verzögert die nächste Generation recyclingfähiger Strukturen in weiten Teilen des EMEA-Markts für flexible Verpackungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material:
Biokunststoffe treiben den Nachhaltigkeitstransition voranKunststoffe hielten 2025 einen Anteil von 67,35 % am Markt für flexible EMEA-Verpackungen, gestützt durch Kostenvorteile, hohe mechanische Festigkeit und gut etablierte Lieferketten. Dennoch gewinnen Biokunststoffe und kompostierbare Materialien mit einer CAGR von 4,88 % an Boden, da regulatorische Anforderungen und Markenverpflichtungen auf erneuerbare Inhalte ausgerichtet sind. EU-geförderte Pilotprojekte wie die PHA-aus-Abfall-Initiative von AIMPLAS veranschaulichen die institutionelle Unterstützung, die die Skalierung risikoärmer macht. Verarbeiter betreiben nun parallele Extrusionslinien für Algen-, PHA- oder PLA-Folien neben traditionellem LDPE – ein dualer Ansatz, der Compliance-Risiken absichert und gleichzeitig Early-Adopter-Marken bedient. Die EMEA-Marktgröße für biobasierte Substrate wird bis 2031 die Marke von 5,28 Milliarden USD überschreiten, ein wesentlicher Anteilssprung, der durch die gemeinsame Ansiedlung in der Lieferkette und die wachsende Verbrauchersichtbarkeit von Kompostierbarkeitslogos unterstützt wird.
Um Leistungseinbußen zu vermeiden, mischen Hybridlaminate chemisch recyceltes PP mit Virgin-free-PET-Haftschichten und erfüllen sowohl Recyclatquoten als auch Zielvorgaben zur Materialdickereduzierung. Solche Innovationen sind zeitgemäß, weil die PPWR die Verarbeiter dazu verpflichtet, die Recyclingfähigkeit durch EU-anerkannte Protokolle nachzuweisen – eine Compliance-Hürde, die etablierte Kunststoffanbieter überwinden müssen oder Marktanteile an aufkommende Cellulosegewebe abtreten.


Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar
Nach Produkttyp:
Sachets erschließen die Nachfrage nach PortionskontrolleBeutel und Standbeutel dominierten 2025 mit einem Anteil von 47,05 % am EMEA-Markt für flexible Verpackungen – eine Position, die auf ihrer Vielseitigkeit von Getreide bis zu Waschmitteln gründet. Dennoch erfreuen sich Sachets und Stick-Packs einer bemerkenswerten Dynamik mit einer CAGR von 4,43 % bis 2031, angetrieben durch Einzelportionen Kaffee, Elektrolytpulver und Dermatologiecremes. Multinationale Körperpflegeunternehmen setzen digital bedruckte Sachets ein, um Düfte oder Sonnenschutzformeln in Abonnementboxen zu testen und nutzen variable Grafiken, um Engagement in sozialen Medien zu erzeugen. Der geringe Materialeinsatz des Formats passt ideal zu Convenience-Stores, wo Regalfläche einen Premiumpreis erzielt. Auf der IFFA 2025 präsentierte essbare Alginatsachets treiben die Entwicklung weiter voran, indem sie sekundäre Abfallströme vollständig eliminieren.
Die Verbrauchernachfrage nach präziser Dosierung und Nutzung unterwegs deckt sich mit nationalen Nährkennzeichnungsregelungen, die überdimensionierte Portionen entmutigen. Infolgedessen rüstet der EMEA-Markt für flexible Verpackungen Form-Fill-Seal-Linien für schnellere Spurzähler, Mikroperforiersysteme und hermetische Randversiegelungen um, die Kuriernetzwerken standhalten. Die Sachet-Einführung deckt sich auch mit pharmazeutischen Anforderungen an die Kühlkette, bei denen folienversiegelte Vierseitensiegel hygicroskopische Wirkstoffe während des regionalen Transports schützen.
Nach Endverbraucherbranche:
Körperpflege treibt Premium-Wachstum voranLebensmittel blieben mit einem Anteil von 34,10 % im Jahr 2025 das Rückgrat aufgrund des Volumenabsatzes von Backwaren, Fleisch und Snacks. Dennoch verzeichneten Körperpflege und Kosmetik mit einer CAGR von 4,65 % die stärkste Entwicklung, was Premiumisierung und eine verbraucherseitige Hinwendung zu umweltfreundlichen Verpackungen widerspiegelt. Marken wie Beiersdorf integrieren nachfüllbare Standbeutel, die die kosmetische GMP nach ISO 22716 erfüllen und gleichzeitig den Kunststoffverbrauch reduzieren – eine Maßnahme, die in Hochglanzwerbekampagnen eine Botschaft zur Abfallreduzierung ermöglicht. Hochglanzlacke, Soft-Touch-Folien und metallische Akzente – einst Kennzeichen starrer Gläser – sind nun auf Mehrschicht-PE-Strukturen realisierbar und erweitern das ästhetische Vokabular des EMEA-Markts für flexible Verpackungen.
Pharmazeutische und Gesundheitsverpackungen befehlen zwar geringere Umsätze, erzielen aber höhere Margen aufgrund regulatorischer Validierung und präziser Barriereeigenschaften. Hier behaupten sich Folie/PET/PP-Dreilagenlaminate trotz Recyclingbedenken, da Feuchtigkeitseindringtoleranzen keinerlei Spielraum lassen. Landwirtschaftliche Folien, Düngersachets und Gartenbaubeutel stellen nischige, aber widerstandsfähige Abnahmemengen dar, die durch Afrikas aufblühenden Gewächshaussektor und EU-Agrarsubventionen für die Einführung von Bio-Mulch gestützt werden.

Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar
Nach Drucktechnologie:
Digitaldruck ermöglicht IndividualisierungDie Flexografie hielt 2025 einen Anteil von 45,20 % am EMEA-Markt für flexible Verpackungen – gleichbedeutend mit Langauflagen für Snackbeutel und Waschmittelnachfüllausgüsse. Dennoch schreiben digitale Pressen die Wirtschaftlichkeit von Kurzauflagen neu und wachsen mit einer CAGR von 4,79 %. Die Indigo-2024-Einführungen von HP ermöglichen den Oberflächendruck auf PE mit lebensmittelechten Tinten und befreien Auftragsgrößen auf unter 1.000 Einheiten für zielgerichtete Kampagnen. Verarbeiter kalibrieren Produktionshallen neu: Hybridlinien kombinieren Digitaldruck für variable Daten und Inlineflex für intensive Tintendeckung und maximieren dabei die Gesamtanlageneffektivität (OEE).
Digitale Workflows reduzieren auch Abfall – keine Druckplatten, minimale Rüstzeiten – und ermöglichen eine reichhaltigere Datenerfassung über serialisierte QR-Codes. Die daraus resultierende Transparenz unterstützt Fälschungsschutzmassnahmen, die von Nahrungsergänzungsmittel- und Kosmetikanbietern geschätzt werden. Da die Technologie skaliert, rückt die Kostenparität mit mittellangen Flexografieaufträgen näher und beschleunigt die Durchdringung im breiten EMEA-Markt für flexible Verpackungen.
Geografische Analyse
Europäischer Markt für flexible Verpackungen
Europas gefestigte Position resultiert aus jahrzehntelanger Innovation, strengen Vorschriften und einem dichten Netzwerk aus Recyclingunternehmen, Folienextrudeuren und Verpackungsdesignern. Deutsche Ingenieurbüros liefern Mehrschicht-Blasfolienanlagen, die chemisch recycelte Rohstoffe verarbeiten können, während Frankreich und Spanien Konsortien aufstellen, die Zellulose-Barrierepapiere erproben. Der Anteil des Blocks von 82,95 % am EMEA-Markt für flexible Verpackungen im Jahr 2025 verdeckt interne Verwerfungen: Die Volatilität der Energiepreise veranlasst Verarbeiter, energieintensive Laminierungsstufen in kostengünstigere Standorte wie Polen oder die Türkei zu verlagern, um Kosten zu senken, ohne die EU-Regulierungsaufsicht zu verlassen.
GCC Markt für flexible Verpackungen
Der Nahe Osten nutzt die Nähe zu petrochemischen Rohstoffen und staatliche Investitionsvehikel, um Großanlagen zu entwickeln. Saudi-Arabiens USD 2 Milliarden umfassende Nutztierhaltungsstadt integriert nachgelagerte Fleischverarbeitung und steigert damit die Nachfrage nach MAP-Schalen und Hochbarriere-Thermoformen. Der USD 100 Millionen schwere US-Standort des in den VAE ansässigen Unternehmens Hotpack signalisiert den Ehrgeiz, das GCC-Fertigungs-Know-how auf dem transatlantischen Markt einzusetzen. Im gesamten Golfraum beschleunigen hohe verfügbare Einkommen und die Verbreitung des E-Commerce die Nachfrage nach druckreichen Beuteln für hochwertige Süßwaren, Parfümerie und halal-zertifizierte Nahrungsergänzungsmittel.
Afrikanischer Markt für flexible Verpackungen
Afrikas Potenzial ist enorm, wenn auch ungleich verteilt. Südafrika führt bei Sammlung und Recycling, während Nigeria und Kenia dank Urbanisierung, Modernisierung des Einzelhandels und der Verbreitung von Mobile-Money-Diensten, die den E-Commerce ankurbeln, ein schnelleres Konsumwachstum verzeichnen. Schwache Logistik und unregelmäßige Stromversorgung in Teilen des subsaharischen Afrikas zwingen Verarbeiter dazu, Verpackungen zu entwickeln, die breiten Feuchtigkeits- und Temperaturschwankungen standhalten. Multinationale Konsumgüterhersteller testen Nachfüll-Sachets in Nairobi und Lagos – Programme, die mit gemeinschaftlichen Rücknahmeinitiativen zusammenpassen, die von NGOs unterstützt werden. Im Prognosezeitraum wird erwartet, dass der EMEA-Markt für flexible Verpackungen mehr Betriebskapital in die kontinentale Extrusion investiert, um Lieferzeiten zu verkürzen und Währungsschwankungen abzumildern.
Regulatorisches Umfeld
In Europa liegt der regulatorische Schwerpunkt auf der EU-Verpackungs- und Verpackungsabfallverordnung (PPWR), Verordnung (EU) 2025/40. Sie trat im Februar 2025 in Kraft und gilt ab dem 12. August 2026, wodurch die Compliance von einem richtlinienbasierten Ansatz zu einem unmittelbar anwendbaren Regelwerk übergeht. Die Änderung verschärft die Anforderungen an das Design für Recyclingfähigkeit, den Rezyklatanteil für definierte Kunststoffverpackungskategorien sowie Beschränkungen bestimmter Substanzen in Lebensmittelkontaktverpackungen, einschließlich PFAS-bezogener Einschränkungen, auf die in den PPWR-Richtliniendokumenten verwiesen wird.
In der Region MEA ist die Politik fragmentierter und stützt sich häufig auf erweiterte Herstellerverantwortung (EPR) und Designleitlinien statt auf harmonisierte Recyclingfähigkeitsbewertungen. Kenia hat die Verpflichtungen für Verpackungshersteller im Rahmen des Sustainable Waste Management Act (Legal Notice No. 176 von 2024) verschärft, wobei Registrierung und Berichterstattung über die National Environment Management Authority (NEMA) erfolgen. In Südafrika hat das Department of Forestry, Fisheries and the Environment (DFFE) die Packaging Guideline: Recyclability by Design herausgegeben, die eine gemeinsame technische Sprache für Verarbeiter und Herstellerverantwortungsorganisationen (z. B. über die mit Polyco verknüpfte Umsetzung) stärkt und zugleich von Markeninhabern eine strengere Dokumentation von Recyclingfähigkeitsangaben verlangt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für flexible Verpackungen in EMEA beginnt mit der Rohstoff- und Substratversorgung (PE, PP einschließlich CPP/BOPP, PET, Papier, Aluminiumfolie und aufkommende biobasierte Kunststoffe). Sie führt dann über Additive und Verarbeitungsinputs (Farben, Beschichtungen, Klebstoffe), Folienextrusion und Laminierung, Druck und Endbearbeitung zu Formaten wie Beuteln, Pouches, Folien, Wickelfolien und Sachets. Markeninhaber und Einzelhändler setzen diese Verpackungen in großvolumigen Anwendungen in den Bereichen Lebensmittel, Körperpflege und Gesundheitswesen um, während Logistik- und E-Commerce-Kanäle Haltbarkeits- und Maßanforderungen vorgeben, die Folienauswahl, Siegelleistung und Stärke beeinflussen.
Nachgelagert prägen Abfallwirtschaft, Recycler und EPR-Organisationen zunehmend die Materialauswahl. In Europa gilt die PPWR (Verordnung (EU) 2025/40) ab dem 12. August 2026 und erhöht die Anforderungen an recyclingfähiges Design und technische Dokumentation, was einen Wandel hin zu Monomaterialstrukturen und einer engeren Abstimmung zwischen Verarbeitern und Recyclern verstärkt. Jüngste Bewegungen in der Kette deuten auch auf eine vorgelagerte Integration und den Ausbau von Kapazitäten hin, darunter der Abschluss der Übernahme des in Deutschland ansässigen Unternehmens GEFO (CPP-Folienkapazität) durch Coveris sowie die Inbetriebnahme neuer recyclingfähiger Folienkapazität durch Amcor in Italien und die Aufrüstung der Flexodruckkapazität in den Niederlanden, wodurch die Verarbeitungskapazität stärker an PPWR-konforme Strukturen und kürzere Lieferzeiten für regionale Markeninhaber angebunden wird.
Wettbewerbslandschaft
Marktkonzentration
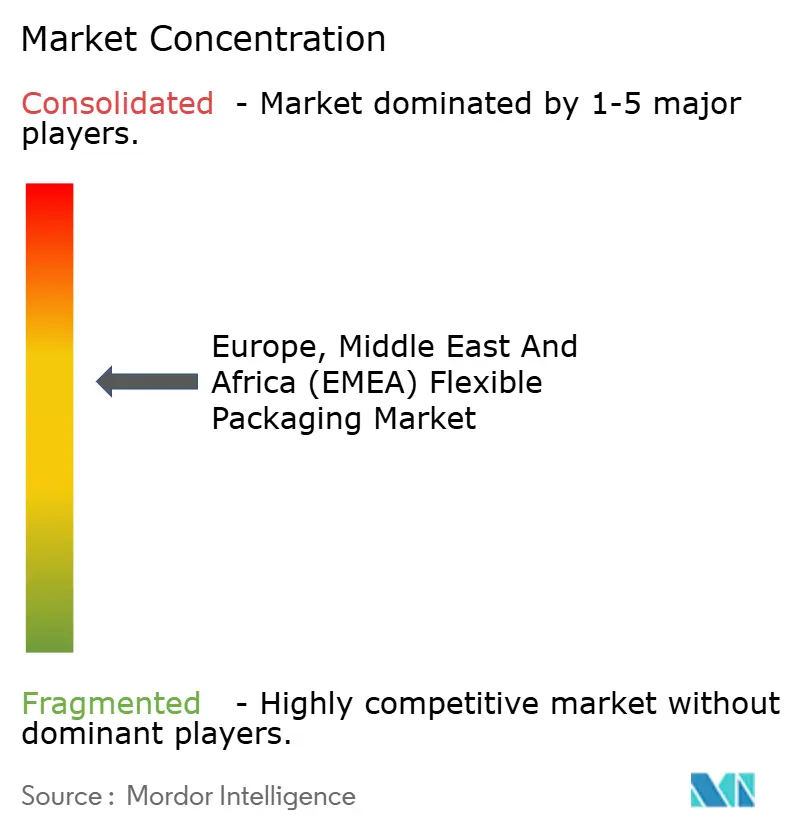
Der EMEA-Markt für flexible Verpackungen befindet sich in einem mäßig konsolidierten Zustand: Die fünf größten Gruppen kontrollieren etwa 50 % des regionalen Umsatzes, was dem Markt einen Konzentrationsgrad von 6 verleiht. Hochkarätige Transaktionen – Amcors Abschluss der Übernahme des Berry-Gesundheitsverpackungsbereichs und Constantia Flexibles' Beitritt zu One Rock – unterstreichen das Streben nach Skalensynergien und F&E-Kapazitäten. Konsolidatoren verfolgen ein Dreigestirn von Zielen: ausgewogene geografische Portfolios, Werkstoffwissenschafts-Pipelines und digitale Druckkompetenzen.
Strategische Themen konvergieren. Erstens Nachhaltigkeitsdifferenzierung – Amcor, Huhtamäki und Mondi wetteifern darum, recyclingfähige Mono-PE-Laminate zu vermarkten, die auf PPWR-Konformität geprüft wurden. Zweitens vertikale Integration – Polymerriesen investieren in chemisches Recycling und hauseigenen Etikettendruck, um Rohstoffsicherheit zu gewährleisten. Drittens geografische Reichweite – europäische Incumbents übernehmen Nischenverarbeiter in Saudi-Arabien oder Ägypten, um zollfreien Marktzugang und kostengünstige Energie zu nutzen. Neuzugänge wie B'ZEOS und AIMPLAS operieren an der Materialgrenze und lizenzieren biobasierte Harze oder Beschichtungen, die Incumbents lizenzieren oder vollständig übernehmen können. Patentanmeldungen konzentrieren sich auf epoxidfreie Klebstoffsysteme, siliziumdioxidbasierte Barriereschichten und Inline-Plasmabehandlungen – alle entwickelt, um PPWR-konforme Recyclingfähigkeit zu liefern, ohne die Haltbarkeit zu beeinträchtigen.
Der Preiswettbewerb verschärft sich bei Brotbeuteln, Trockennudeln und Milchpulver, wo die Käuferkonsolidierung Supermarktgruppen mit stärkerer Verhandlungsmacht ausstattet. Um der Standardisierung entgegenzuwirken, diversifizieren Verarbeiter in Probensachets für Körperpflege, Premium-Tiersnacks und Medizinproduktbeutel, die hohe Druckgenauigkeit und enge Maßtoleranzen verlangen. Digitale Druckkapazität wird zum Verhandlungspfand: Verarbeiter versprechen Vorlaufzeiten von 10 Tagen und kanalübergreifendes Artwork-Management und überzeugen damit Markeninhaber, die Flash-Promotionen auf TikTok und Instagram durchführen.
Marktführer im EMEA-Bereich für flexible Verpackungen
-
Amcor plc
-
Constantia Flexibles Group GmbH
-
Mondi plc
-
Huhtamäki Oyj
-
ProAmpac Holdings Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europa, Naher Osten und Afrika (EMEA) Markt für flexible Verpackungen Unternehmen in diesem Bericht
- Amcor plc
- Constantia Flexibles Group GmbH
- Mondi plc
- Huhtamaki Oyj
- ProAmpac Holdings Inc.
- Bischof + Klein SE & Co. KG
- Aluflexpack AG
- Bak Ambalaj Sanayi ve Ticaret A.S.
- Coveris Management GmbH
- Danaflex OOO
- Gualapack S.p.A.
- Wipak Oy
- SUDPACK Holding GmbH & Co. KG
- Schur Flexibles Holding Ges.m.b.H.
- ePac Holdings LLC
- Treofan Germany GmbH & Co. KG
- Cellografica Gerosa S.p.A.
- Flextrus AB
Marktchancen und Zukunftsaussichten
Die Umsetzung der PPWR ab dem 12. August 2026 schafft unmittelbaren Freiraum für EU-konforme, recyclingfähige flexible Strukturen sowie für technische Dienstleistungen rund um Compliance-Unterlagen, Kennzeichnungsbereitschaft und Recyclingfähigkeitsnachweise. Verarbeiter, die Monomaterial-PE/PP-Laminate, recyclingfähige Barrierelösungen und materialsparende Verpackungen industrialisieren können, stehen auch im Einklang mit den Minimierungsvorgaben der PPWR (einschließlich Grenzwerten für Leerraum bei Sammel-, Transport- und E-Commerce-Verpackungen). Dies erweitert die Chancen bei E-Commerce-Versandtaschen, Sammelverpackungen und regalfertigen Transportlösungen, bei denen flexible Verpackungen schwerere Formate verdrängen können.
Investitions- und Portfoliobewegungen in ganz Europa liefern konkrete Signale dafür, wo Nachfrage entsteht. Amcor hat an seinem Standort Lugo di Vicenza (Italien) eine recyclingfähige Hochbarriere-Folienproduktionslinie in Betrieb genommen und in Hardenberg (Niederlande) Druckkapazität hinzugefügt, während Coveris durch die Übernahme von GEFO (Deutschland) die CPP-Folienkapazität erweitert und die Ausrüstung in seinen polnischen Werken aufgerüstet hat. Auf der Faserseite zeigt Kooperationsaktivität, etwa die Zusammenarbeit von Amcor mit Metsa Group und G. Mondini an faserbasierten Lösungen, dass Markeninhaber Wege zur Kunststoffreduzierung in bestimmten Anwendungen vorantreiben. Zusammen unterstützen diese Maßnahmen Chancen für kompatible Kunststoffe und Klebstoffe, digitale und leistungsstarke Flexodruck-Workflows für kurze Auflagen und regulatorisch bedingte Design-Änderungen sowie regionale Kapazitätserweiterungen, die die Lieferzeiten für PPWR-konforme SKUs verkürzen.
Neueste Industrielle Entwicklungen in Europa, Naher Osten und Afrika (EMEA) Markt für flexible Verpackungen
- Juni 2026: Coveris hat die Übernahme des deutschen Verpackungsherstellers GEFO abgeschlossen, um die Kapazitäten für gecastete Polypropylenfolien (CPP) für recyclingfähige Monomaterialstrukturen zu erweitern. Der Deal stärkt die interne Kontrolle über die Folienextrusion und verbessert die Verfügbarkeit von CPP-basierten Bahnen, die recyclingfähige Designs unterstützen. Zudem stärkt er die vertikale Integration, da Verarbeiter ihre Portfolios für PPWR-konforme Formate neu ausrichten.
- April 2026: Amcor kündigte eine Investition im mehrstelligen Millionen-Euro-Bereich in eine neue leistungsstarke Flexodruck-Linie in seiner Anlage in Hardenberg (Niederlande) an, um die Industrie- und Agrarfolienmärkte zu unterstützen. Die zusätzliche Druckkapazität verbessert den Durchsatz und die Spezifikationsflexibilität für hochvolumige Anwendungen, die zunehmend auf Recyclingfähigkeit und Materialreduzierung umgestaltet werden. Diese Aufrüstung unterstützt zudem schnellere Umrüstungen bei Druckmotiven, da Markeninhaber Verpackungen an sich entwickelnde Compliance- und Kennzeichnungsanforderungen anpassen.
- Juni 2025: Coveris brachte BarrierFresh-Kartontabletts für MAP auf den Markt, die den Kunststoffeinsatz um 90 % reduzieren und dabei eine verlängerte Haltbarkeit von Proteinprodukten unterstützen sollen. Die Markteinführung erweitert das Wettbewerbsumfeld, indem sie kartonbasierte und hybride Lösungen in Anwendungsfälle drängt, die traditionell von kunststoffintensiven Formaten bedient wurden. Sie erhöht zudem den Druck auf Anbieter flexibler Verpackungen, vergleichbare Barriere- und Haltbarkeitsleistungen mit recyclingfähigen Strukturen zu liefern.
Europa, Naher Osten und Afrika (EMEA) Markt für flexible Verpackungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Diese Studie umfasst den Wert der flexiblen Verpackungsprodukte, die in der EMEA-Region verkauft und verwendet werden, hauptsächlich Folien, Beutel und Standbeutel, die an alltägliche Endverbraucherbranchen geliefert werden.
Ausschlüsse aus dem Umfang: Die Größenbestimmung schließt starre Verpackungsformate und Verpackungsmaschinen aus, ebenso wie Rohharze und Rohstoffhandelswerte, die außerhalb konvertierter Verpackungen erfasst werden.
Segmentierungsübersicht
- Nach Material
- Kunststoffe
- Polyethylen (PE)
- Biaxial orientiertes Polypropylen (BOPP)
- Gegossenes Polypropylen (CPP)
- Andere Kunststoffe
- Papier
- Metallfolie
- Biokunststoffe und kompostierbare Materialien
- Kunststoffe
- Nach Produkttyp
- Beutel und Standbeutel
- Folien und Wickel
- Sachets und Stick-Packs
- Andere Produkttypen
- Nach Endverbraucherbranche
- Lebensmittel
- Backwaren
- Snacks
- Fleisch, Geflügel und Meeresfrüchte
- Süßwaren
- Tierfutter
- Andere Lebensmittelprodukte
- Getränke
- Gesundheitswesen und Pharmazeutika
- Körperpflege und Kosmetik
- Landwirtschaft und Gartenbau
- Andere Endverbraucherbranchen
- Lebensmittel
- Nach Drucktechnologie
- Flexografie
- Tiefdruck
- Digitaldruck
- Andere Drucktechnologien
- Nach Geografie
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Kenia
- Übriges Afrika
- Naher Osten
- Europa
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Marktgrenzen festzulegen und unsere Eingaben an öffentlich zugänglichen Signalen zu verankern, die schwer zu bestreiten sind. Für flexible Verpackungen in der EMEA-Region stützten wir uns auf Quellen wie Eurostat-Industrieproduktions- und Handelsreihen, UN-Comtrade-Import- und Exportdaten, makroökonomische Indikatoren der Weltbank sowie Veröffentlichungen nationaler Verpackungs- oder Kunststoffverbände, soweit verfügbar.
Wir haben außerdem öffentliche Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichte ausgewertet, um Kapazitätserweiterungen, Werkswiederanläufe und Nachfrageverschiebungen im Bereich Lebensmittel-, Getränke- und Gesundheitsverpackungen zu verstehen. Parallel dazu nutzten wir kostenpflichtige Abonnements ausschließlich auf genehmigte Weise, hauptsächlich für finanzielle Unternehmensinformationen, handelsbasierte Überprüfungen auf Sendungsebene und Patentabdeckungen zur Bestätigung von Material- und Barrierentrends. Diese Beispiele sind nicht abschließend, und viele weitere öffentliche Quellen wurden ebenfalls zur Datenerhebung, Validierung von Annahmen und Klärung von Lücken herangezogen.
Primärinterviews und Umfragen
Die Primärforschung wurde durch Experteninterviews und strukturierte Umfragen mit Konverteuren, Rohstoffakteuren, Distributoren und großen Verpackungskäufern in wichtigen EMEA-Ländern durchgeführt. Diese Gespräche dienten dazu, Endverbrauchsnachfragemuster, typische Preisbewegungen nach Format und tatsächliche Substitutionsvorgänge zwischen Folien, Standbeuteln und Beuteln zu bestätigen. Da die Abdeckung mehrere Teilregionen umfasst, wurden die Eingaben für Europa, den Nahen Osten und Afrika abgeglichen, damit die Annahmen nicht auf eine einzelne Nachfragenische überangepasst wurden.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 26 % | Führungskräfte der obersten Ebene (CXOs): 15 % |
| Mittlere Ebene: 56 % | Funktions-/Bereichsleiter: 29 % |
| Kleinere Akteure: 18 % | Manager: 56 % |
Marktgrößenbestimmung und Prognose
Der Kernaufbau beginnt mit einem Top-down-Ansatz, bei dem der Verpackungsverbrauch aus den Endverbrauchsnachfragepools in der EMEA-Region rekonstruiert und anschließend nach der Durchdringung flexibler Formate in jedem Endverbrauchsbereich gefiltert wird. Um realistische Ergebnisse zu gewährleisten, werden die Resultate anschließend durch selektive Bottom-up-Näherungen bestätigt, wie z. B. Stichprobenprüfungen der Konverterumsätze und formatbezogene Volumen multipliziert mit dem durchschnittlichen Verkaufspreis (ASP) für Folien, Beutel und Standbeutel.
Zu den wichtigsten verwendeten Eingaben zählen die Durchdringung flexibler Verpackungen im Lebensmittel- und Getränkeverpackungsbereich, die Produktion verpackter Lebensmittel und Mixverschiebungen, Verbrauchstrends im Gesundheits- und Körperpflegebereich, die Preisentwicklung von Harzen und Barrierematerialien sowie das Tempo der Materialeinsparung (Down-Gauging), das die Gramm pro Packung und den Wert pro Packung im Laufe der Zeit verändert. Sobald die Hauptbedingung erreicht ist und diese Nachfrage- und Preisvariablen aufeinander abgestimmt sind, ergibt sich der jährliche Marktwert als wiederholbare Berechnung. Für die Prognose verwendeten wir eine Szenarioanalyse, die durch Expertenmeinungen gestützt wird, wobei Basis-, konservative und schnellere Adoptionsszenarien an das Wachstum des verpackten Konsums und die erwartete ASP-Entwicklung nach Format und Material geknüpft sind. Wo Bottom-up-Überprüfungen unvollständig waren, haben wir Stichproben mithilfe regionstypischer Margen und bekannter Produktmixe erweitert und die Gesamtwerte anschließend gegen die Top-down-Ausgabe rückgeprüft.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation der Modellergebnisse mit unabhängigen Signalen, darunter Handelsströme, öffentliche Kapazitätsankündigungen und Produktionsindikatoren für Endverbrauchsbereiche, gefolgt von einer Überprüfung etwaiger Abweichungen, die außerhalb der erwarteten Bandbreiten liegen. Tritt eine Anomalie auf – etwa ein plötzlicher Wertanstieg, der nicht durch die Produktion verpackter Güter oder Harzbewegungen gestützt wird – werden die Annahmen erneut geprüft und bei Bedarf Branchenkontakte zur Klärung der Veränderungen hinzugezogen.
Vor der Freigabe durchlaufen Modell und Bericht mehrstufige Analytikerprüfungen, damit dieselbe Logik konsistent über Länder und Endverbrauchsbereiche hinweg angewendet wird. Berichte werden jährlich aktualisiert, wobei Zwischenaktualisierungen ausgelöst werden, wenn wesentliche Ereignisse eintreten, wie z. B. bedeutende regulatorische Änderungen, große Kapazitätsverschiebungen oder starke Rohstoffpreisschwankungen. Unmittelbar vor der Auslieferung erfolgt ein abschließender Durchgang, damit die Kunden die aktuellste verfügbare Sichtweise zum jeweiligen Zeitpunkt erhalten.
Marktgröße für flexible Verpackungen in Europa, Naher Osten und Afrika (EMEA) von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für flexible Verpackungen in der EMEA-Region können unterschiedlich aussehen, da jeder Herausgeber die Grenzen auf seine eigene Weise zieht und dasselbe Wort – flexibel – dennoch unterschiedliche Umfangsentscheidungen verbergen kann. Unterschiede entstehen in der Regel dadurch, was in der Wertschöpfungskette einbezogen wird, wie Preise länderübergreifend normalisiert werden und wie schnell Annahmen aktualisiert werden.
Handelsflussüberprüfungen für Verpackungsmaterialien sowie Querprüfungen der Konverterumsätze sind die Belege, die Mordor Intelligence auf die konvertierte Nachfrage nach flexiblen Verpackungen in der EMEA-Region ausgerichtet halten, anstatt in Harzwerte oder angrenzende Verpackungsformate abzudriften. Darüber hinaus können der Zeitpunkt der Währungsumrechnung, die Behandlung von Mehrschicht-Barrierematerialien und die angenommene ASP-Entwicklung für Folien gegenüber Standbeuteln den Wert erheblich verschieben, selbst wenn Region und Jahre übereinstimmen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 97,77 Milliarden USD (2025) | |
| Branchenverband A | 104,30 Milliarden USD (2025) | Diese Schätzung scheint den Umfang auf eine breitere Verpackungswertdefinition auszuweiten, bei der Harz- und Zwischenfolienwerte teilweise doppelt gezählt werden können und die Preise häufig auf einem höheren Listenpreisniveau statt auf transaktionsnormalisierten ASPs ausgewiesen werden. |
| Fachzeitschrift B | 90,10 Milliarden USD (2025) | Diese Zahl unterschätzt den Markt wahrscheinlich, da sie sich auf eine engere Länderauswahl stützt und einen einzigen Durchschnittspreis über alle Formate hinweg anwendet, was den Wertbeitrag höherwertiger Barriere-Standbeutel, die in Lebensmittel- und Gesundheitsanwendungen eingesetzt werden, abschwächen kann. |
Die Streuung der veröffentlichten Werte ist hauptsächlich auf Umfangsgrenzen und die Art und Weise zurückzuführen, wie Preise über Formate und Währungen hinweg übertragen werden. Unser Ansatz bleibt nachvollziehbar, da der Wertaufbau zunächst an Endverbrauchsnachfragesignalen ausgerichtet und anschließend durch selektive angebotsseitige Realitätsprüfungen validiert wird, sodass das Endergebnis mit denselben Eingaben erklärt und reproduziert werden kann.
Im Bericht beantwortete Schlüsselfragen
Wie hoch werden die Ausgaben für flexible Verpackungen in Europa, dem Nahen Osten und Afrika bis 2031 sein?
Die Ausgaben werden bis 2031 voraussichtlich 121,22 Milliarden USD erreichen, ausgehend von 97,77 Milliarden USD im Jahr 2025.
Welche Materialkategorie gewinnt im EMEA-Bereich für flexible Verpackungen am schnellsten Marktanteile?
Biokunststoffe und kompostierbare Materialien wachsen am schnellsten mit einer CAGR von 4,88 % bis 2031, gestützt durch PPWR-Konformität.
Welche Region wächst innerhalb der EMEA-Region am schnellsten?
Die Teilregion Naher Osten und Afrika führt mit einer CAGR von 4,63 %, da Infrastruktur- und Ernährungssicherheitsprojekte zunehmen.
Warum investieren Verarbeiter in Digitaldrucklinien?
Digitale Pressen ermöglichen Aufträge mit niedrigem Mindestbestellvolumen, variable Daten und schnelle Druckbildwechsel, was kurzlebigen E-Commerce-Promotionen entgegenkommt und Druckplattenkosten reduziert.
Wie wirken sich neue Vorschriften auf Barrierematerialien aus?
Die PPWR verbietet PFAS-Barrieren und fordert bis 2030 einen Recyclinganteil von 65 %, was den Übergang zu Mono-Material-PE- und PP-Laminaten sowie chemisch recycelten Nylons beschleunigt.
Welches jüngste Fusionen-und-Übernahmen-Geschäft veranschaulicht die Marktkonsolidierung?
Amcors Übernahme des Gesundheitsverpackungsgeschäfts von Berry Global exemplifiziert den Trend zur Skalenbildung unter führenden Verarbeitern.