
Tamaño y participación del mercado de empaques flexibles de Nigeria
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2020 - 2024 |
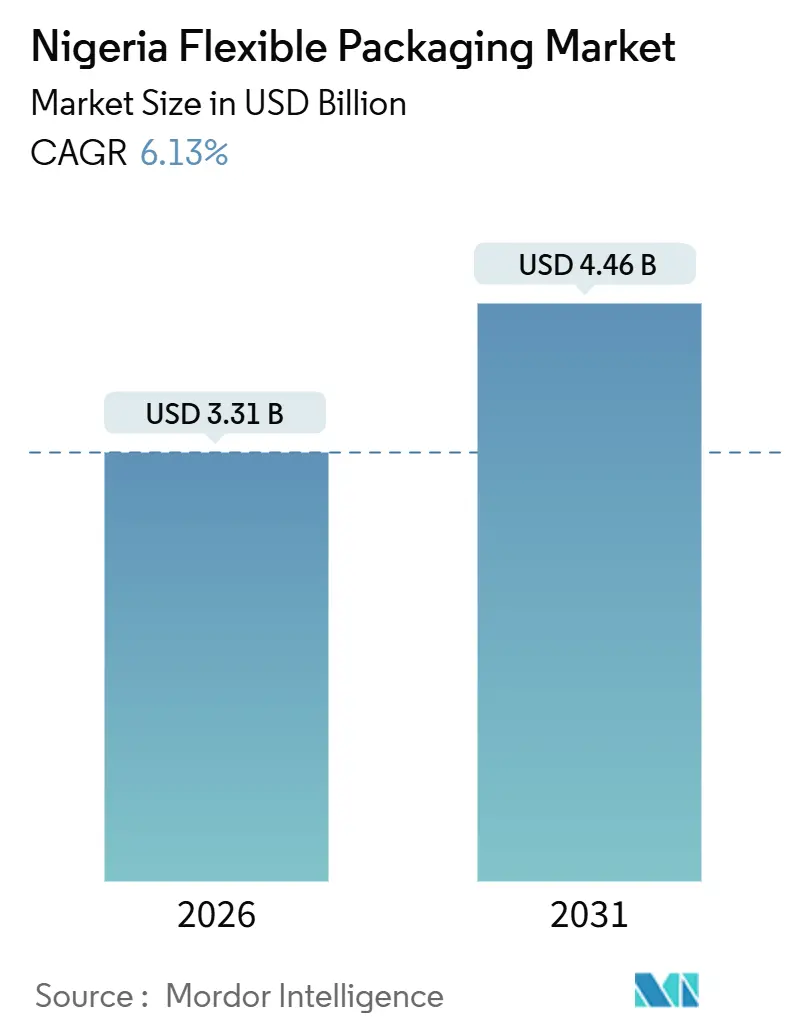
| Tamaño del Mercado (2026) | 3.31 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.46 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.13 % |
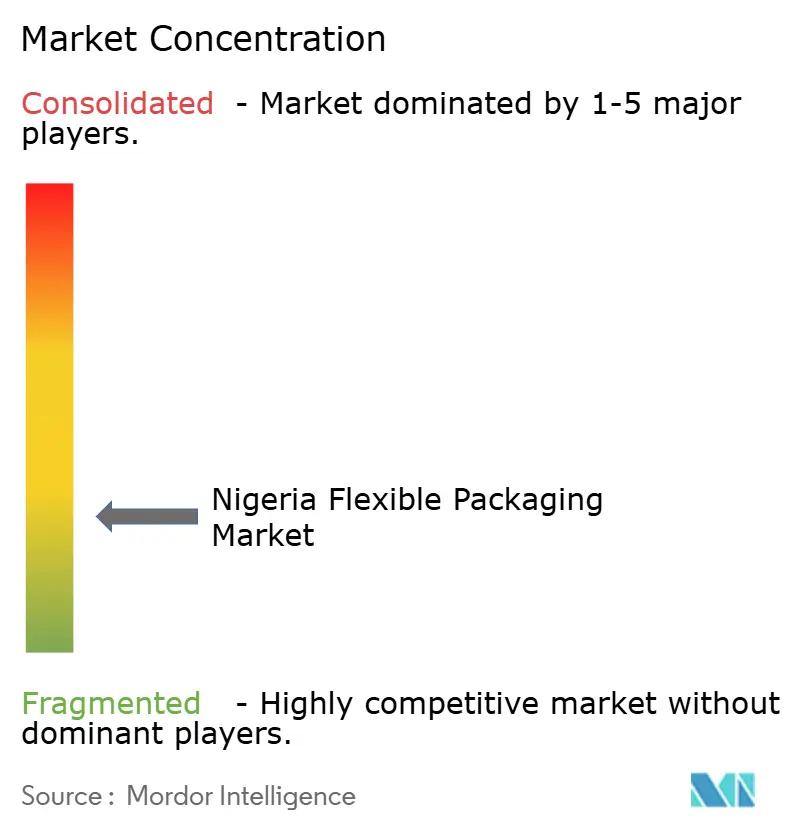
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de empaques flexibles de Nigeria por Mordor Intelligence
El tamaño del mercado de empaques flexibles de Nigeria se situó en USD 3,31 mil millones en 2026 y se proyecta que alcance los USD 4,46 mil millones en 2031, lo que refleja una CAGR del 6,13% durante el período de pronóstico. La trayectoria ascendente está respaldada por la rápida urbanización, el aumento de los ingresos disponibles y una acelerada transición de los empaques rígidos a los ligeros, que reducen los costos de flete y prolongan la vida útil en condiciones húmedas. La sólida adopción del comercio electrónico, que representó el 15% de las transacciones minoristas en 2025, continúa elevando la demanda de envases flexibles a prueba de manipulaciones que protegen los artículos durante la entrega en múltiples etapas. El crecimiento se amplifica aún más por los incentivos fiscales que recompensan a los convertidores que abastecen el 60% de la resina de las líneas domésticas de Dangote Petrochemical, reduciendo los costos de película importada en un 12%. Las empresas multinacionales de bienes de consumo masivo que expanden su capacidad local en los estados de Lagos, Ogun y Rivers estabilizan los volúmenes de contratos para los convertidores, mientras que los modelos de distribución en sachet de microventas mantienen los formatos flexibles como indispensables para los hogares de bajos ingresos. La inversión sostenida en procesamiento de alimentos, con un crecimiento de la producción del 8,2% interanual en 2025, refuerza la demanda de laminados de alta barrera que prolongan la vida útil sin necesidad de cadena de frío.
Conclusiones clave del informe
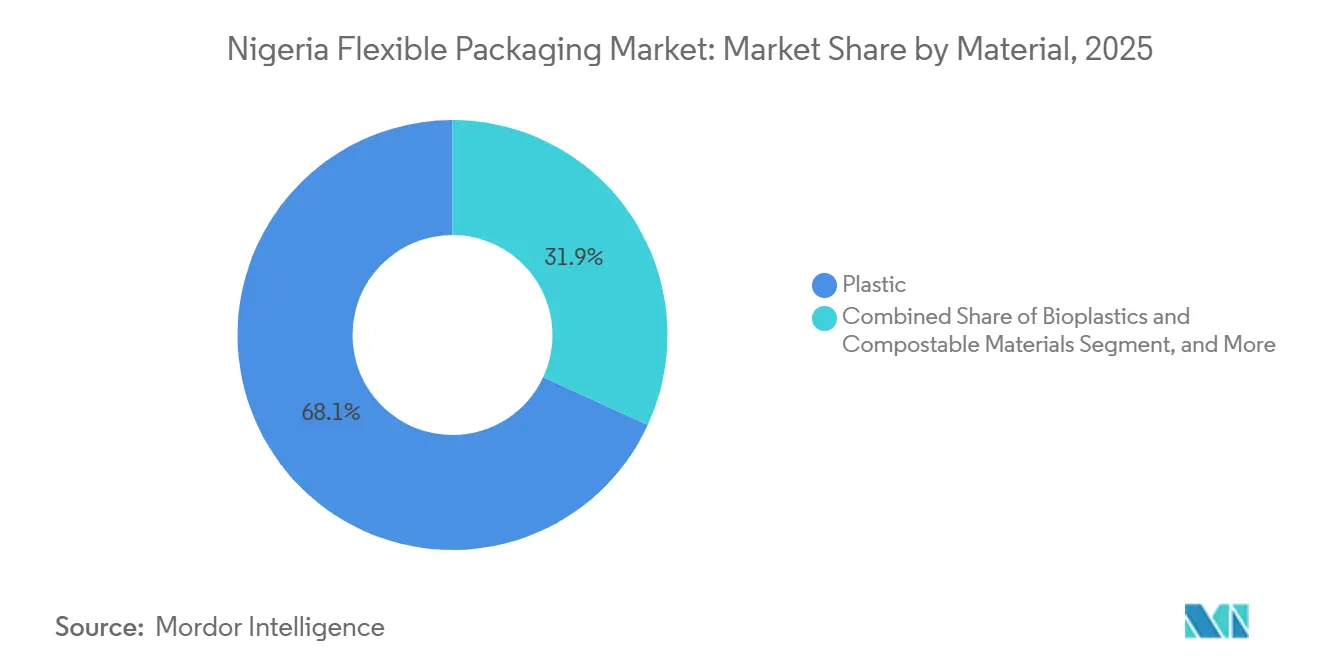
- Por material, los plásticos lideraron con el 68,12% de la participación del mercado de empaques flexibles de Nigeria en 2025; se prevé que los bioplásticos crezcan a una CAGR del 7,52% hasta 2031.
- Por tipo de producto, las bolsas y envases flexibles representaron el 47,63% de los ingresos en 2025, mientras que se espera que los sachets y los envases tipo stick se expandan a una CAGR del 7,32% hasta 2031.
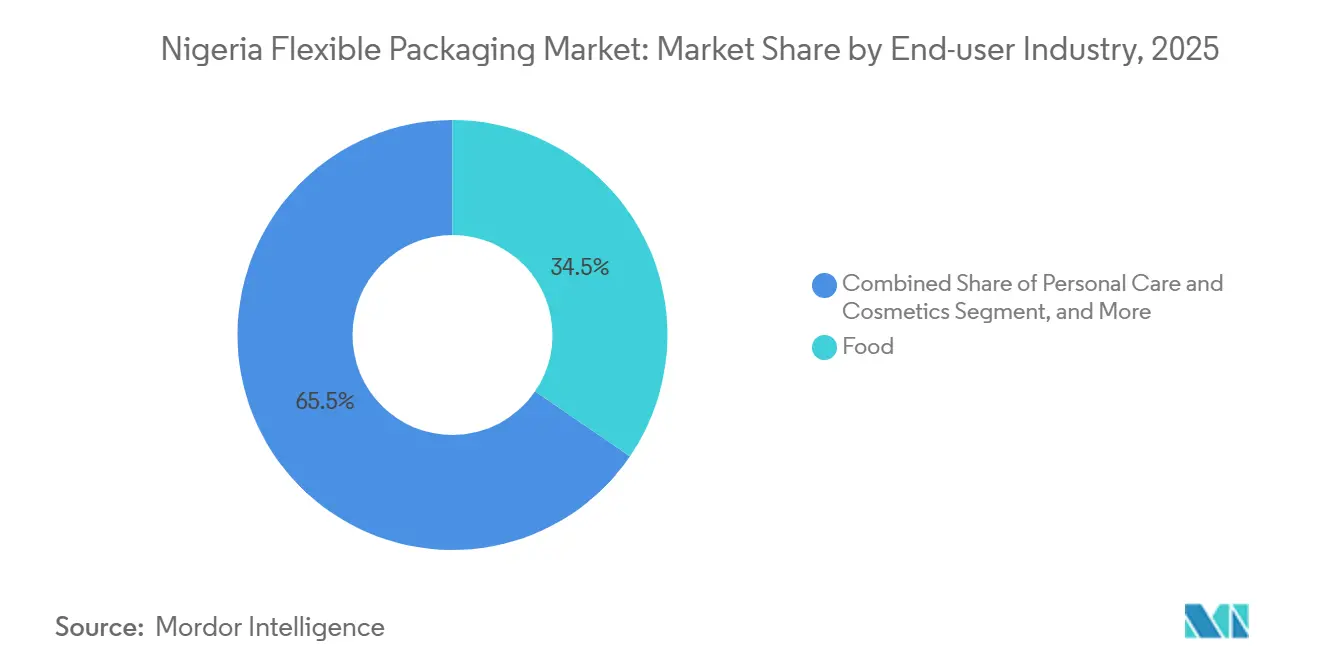
- Por industria de usuario final, los alimentos captaron el 34,53% del tamaño del mercado de empaques flexibles de Nigeria en 2025, y el cuidado personal avanza a una CAGR del 7,73% hasta 2031.
- Por tecnología de impresión, la flexografía mantuvo una participación del 45,72% del tamaño del mercado de empaques flexibles de Nigeria en 2025; se proyecta que la impresión digital crezca a una CAGR del 8,43% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Rápido crecimiento del sector de comercio electrónico de Nigeria | +1.2% | Nacional, con concentración temprana en Lagos, Abuja y Port Harcourt | Corto plazo (≤ 2 años) |
| Expansión de la capacidad de fabricación de alimentos procesados | +1.4% | Nacional, con clústeres en los estados de Ogun, Lagos y Kano | Mediano plazo (2-4 años) |
| Transición de los formatos rígidos a los flexibles para reducir los costos logísticos | +0.9% | Nacional, en particular las redes de distribución de última milla | Mediano plazo (2-4 años) |
| Crecientes inversiones de los propietarios de marcas de bienes de consumo masivo en la conversión local | +1.1% | Nacional, anclado en el corredor industrial Lagos-Ogun | Corto plazo (≤ 2 años) |
| Incentivos fiscales federales para la integración hacia atrás de polímeros (a partir de 2026) | +0.8% | Nacional, con repercusión en los mercados de exportación de África Occidental | Largo plazo (≥ 4 años) |
| Crecimiento de los modelos de microdistribución de recarga sobre la marcha | +0.7% | Nacional, más fuerte en mercados periurbanos y rurales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Rápido crecimiento del sector de comercio electrónico de Nigeria
La penetración del comercio minorista en línea de Nigeria aumentó del 8% en 2022 al 15% en 2025, creando nuevos requisitos para envases flexibles y ligeros que puedan soportar hasta nueve puntos de manipulación antes de la entrega final. Mercados como Jumia y Konga registraron un total de 22 millones de usuarios activos mensuales en 2025, el 60% de cuyos pedidos corresponden a artículos de alimentos y cuidado personal que requieren barreras contra la humedad. [1] La demanda de envases de pie y envases tipo almohada que reducen el peso del paquete hasta en un 60% permite a los mensajeros cumplir con los plazos de entrega de 48 horas en los congestionados corredores de Lagos, donde las velocidades promedio son de solo 12 km por hora. Los convertidores que incorporan códigos QR y etiquetas NFC proporcionan funciones de autenticación y fidelización de marca que los vendedores de comercio electrónico valoran para sus campañas de lealtad. Estos atributos han consolidado el mercado de empaques flexibles de Nigeria como un habilitador fundamental de las estrategias de venta directa al consumidor.
Expansión de la capacidad de fabricación de alimentos procesados
Los procesadores de alimentos aumentaron la capacidad instalada en un 8,2% en 2025, incorporando laminados flexibles con barreras contra el oxígeno y la grasa en las líneas de producción de fideos, pasta y confitería. [2] La planta de Nestlé en Ogun por valor de USD 30 millones, inaugurada en septiembre de 2025, requiere por sí sola 500 millones de envases BOPP cada año. Los incentivos de clúster dentro de las zonas de agroindustria de Kaduna y Kano reducen las distancias de transporte, lo que permite a los convertidores entregar en 72 horas en lugar de varias semanas. El cumplimiento de la norma ISO 22000 es ahora un requisito de facto para los proveedores, y los convertidores que no puedan certificarse pierden el acceso a licitaciones de empresas multinacionales. Este auge manufacturero ancla el mercado de empaques flexibles de Nigeria, vinculando estrechamente la demanda de películas con la producción local de valor agregado en granos, lácteos y snacks.
Transición de los formatos rígidos a los flexibles para reducir los costos logísticos
Los propietarios de marcas pueden lograr ahorros de hasta el 40% en flete al reemplazar botellas de HDPE por envases de PE, un factor crítico en un país donde el diésel promedia USD 1,65 por litro. Los transportistas de última milla caben un 20% más de unidades flexibles por furgoneta de reparto, lo que reduce los viajes y las emisiones. Los formatos en sachet también reducen los precios unitarios a NGN 50 (USD 0,06) para los hogares de bajos ingresos, mejorando la asequibilidad y el alcance del mercado. Estas eficiencias aceleran el mercado de empaques flexibles de Nigeria, en particular en las zonas rurales donde la infraestructura de transporte está subdesarrollada. Los formatos rígidos persisten en nichos de segmentos premium, aunque el impulso general favorece los envases más ligeros y plegables.
Crecientes inversiones de los propietarios de marcas de bienes de consumo masivo en la conversión local
Las multinacionales invirtieron USD 420 millones en expansiones de capacidad en Nigeria entre 2024 y 2025, añadiendo a menudo líneas de impresión y laminación propias que internalizan un tercio de sus necesidades de empaque. La sala de rotograbado de Unilever en 2025 en Agbara imprime 500 millones de sachets anuales, mientras que el centro de Port Harcourt de Coca-Cola HBC integra la producción de mangas termorretráctiles. Estos movimientos estabilizan los volúmenes base para los proveedores de resina e impulsan estándares técnicos más elevados en todo el mercado de empaques flexibles de Nigeria. Los convertidores con certificaciones ISO 9001 y HACCP aseguran contratos plurianuales, pero se comprometen a revisiones anuales de precios vinculadas a la volatilidad del naira, lo que comprime los márgenes e incentiva las inversiones en prensas de bajo consumo energético.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Precios volátiles de la resina polimérica vinculados al petróleo crudo | -0.9% | Nacional, con exposición aguda para los convertidores dependientes de importaciones | Corto plazo (≤ 2 años) |
| Restricciones emergentes a los plásticos de un solo uso | -0.6% | Nacional, con aplicación piloto en Lagos y Abuja | Mediano plazo (2-4 años) |
| Escasez crónica de electricidad que eleva los costos operativos | -0.7% | Nacional, más grave en los estados del norte | Largo plazo (≥ 4 años) |
| Auge de empaques flexibles falsificados que socavan la confianza en las marcas | -0.5% | Nacional, concentrado en los segmentos farmacéutico y de agua en sachet | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Precios volátiles de la resina polimérica vinculados al petróleo crudo
El polietileno y el polipropileno se negociaron entre USD 1.100 y USD 1.650 por tonelada métrica durante 2024-2025, reflejando las fluctuaciones del Brent y la depreciación del naira. Los convertidores sin cobertura absorbieron una erosión de márgenes del 8%-12% en contratos de precio fijo, lo que impulsó una revisión de precios trimestral que tensó las relaciones con los compradores. El naira perdió el 28% frente al dólar estadounidense en 2025, amplificando el impacto de las importaciones y ahogando el capital de trabajo de los operadores más pequeños. La producción doméstica de PP de Dangote, en línea desde diciembre de 2025, promete alivio en los plazos de entrega, aunque sigue ligada a la dinámica de los insumos de petróleo crudo. Hasta que se establezca la estabilidad de precios, la volatilidad de la resina moderará la expansión del mercado de empaques flexibles de Nigeria.
Restricciones emergentes a los plásticos de un solo uso
El Estado de Lagos prohibió los sachets de bebidas no biodegradables en marzo de 2024, otorgando a la industria hasta diciembre de 2027 para realizar la transición a películas compostables certificadas. [3] Las normas federales de Responsabilidad Extendida del Productor (REP) en borrador, emitidas en junio de 2025, añaden un recargo de financiación de reciclaje del 2%-4% a los ingresos de los convertidores. La adaptación de una sola línea de PE para PLA cuesta entre USD 500.000 y 2 millones, creando barreras de entrada para las empresas con poco capital. La Agencia Nacional para las Normas y Reglamentos Ambientales (NESREA) impuso multas por NGN 85 millones (USD 105.000) durante 2025, lo que indica una mayor aplicación de las normas. La incertidumbre en materia de cumplimiento modera el entusiasmo en el mercado de empaques flexibles de Nigeria, aunque los pioneros en bioplásticos aseguran contratos premium de marcas comprometidas con la sostenibilidad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por material:
el polietileno ancla el volumen, los bioplásticos capturan el segmento premiumLos plásticos contribuyeron con el 68,12% a la participación del mercado de empaques flexibles de Nigeria en 2025, con películas de PE que dominan los sachets de agua económicos, detergentes y envases de snacks gracias a su resistencia a la humedad y sus bajas temperaturas de sellado. El BOPP laminado con CPP sirve a los envases de confitería y a los blisteres farmacéuticos donde el brillo y la integridad del sellado por calor son críticos. Los bioplásticos, aunque representan menos del 3% en 2025, tienen una previsión de crecimiento del 7,52% hasta 2031, ya que las restricciones de Lagos impulsan la demanda de alternativas compostables que se degradan en 180 días en condiciones industriales. La importación de PLA y PHA desde Europa y el Sudeste Asiático con primas del 40% sobre el PE supone un desafío para las SKU sensibles al precio, aunque el compromiso de Unilever de obtener el 25% de contenido renovable para 2030 señala una demanda premium sostenida. Los laminados de papel se posicionan en un nicho en marcas artesanales de alimentos secos dirigidas a consumidores con conciencia ecológica, a pesar de absorber un 15% más de humedad que el PE en climas tropicales.
Los convertidores con acreditación ASTM D6400 y asociaciones de recolección aseguran pedidos de mayor margen, mientras que los operadores más pequeños permanecen afianzados en el PE de productos básicos. La producción de PP de Dangote reduce la dependencia de las importaciones, acortando los plazos de entrega a dos semanas y mejorando la competitividad del mercado de empaques flexibles de Nigeria. Los laminados de lámina de aluminio siguen concentrados en usos premium de barrera contra el oxígeno en lácteos y productos farmacéuticos, ya que los costos unitarios promedio son entre un 60% y un 80% superiores al BOPP. La combinación de materiales evolucionará así lentamente, con el PE anclando la demanda de alto volumen y los bioplásticos ganando cuota de manera calculada en los segmentos regulados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por tipo de producto:
los sachets proliferan en el comercio minorista informalLas bolsas y pouches representaron el 47,63% de los ingresos en 2025, abarcando variantes de fondo plano, tipo almohada y planas que atienden a marcas de jugos, yogur y detergentes en el comercio moderno y tradicional. Se proyecta que los sobres y sticks packs alcancen una CAGR del 7,32% hasta 2031, impulsados por los quioscos que manejan el 65% de las ventas de bienes de consumo masivo y que atienden a hogares con gastos de NGN 50-200 (USD 0,06-0,25) por compra. El condimento Maggi, el detergente Omo y las toallas sanitarias Always ejemplifican este modelo de micro-empaque, garantizando un amplio alcance rural. Las películas y envolturas para productos frescos y panadería, incluidas las películas de empaques plásticos, siguen el crecimiento de la cadena de frío y los supermercados, aunque permanecen limitadas por una penetración del comercio moderno de solo el 12% de las ventas de abarrotes.
Los convertidores que operan líneas de sobres de 500 unidades por minuto con tiras holográficas disuaden la falsificación en aplicaciones farmacéuticas, añadiendo valor más allá del suministro básico de productos básicos. Los pouches resellables con cierre zip y boquilla ganan terreno en jugos y jabón líquido gracias al control de porciones y la reducción del riesgo de derrames, aunque los costos unitarios siguen siendo más altos que los de los sobres de un solo uso. A medida que los ingresos disponibles aumentan y la presión por la sostenibilidad crece, una transición gradual de los sobres de un solo uso a los pouches recierrables podría elevar los precios de venta promedio dentro del mercado de empaques flexibles de Nigeria.
Por industria de usuario final:
los alimentos dominan, el cuidado personal se aceleraLos alimentos captaron el 34,53% del tamaño del mercado de empaques flexibles de Nigeria en 2025, impulsados por picos de demanda en fideos, snacks, productos de panadería y alimentos para mascotas, a medida que las rutinas urbanas se intensifican. Los laminados multicapa con absorbedores de oxígeno extienden la vida útil hasta 12 meses sin refrigeración, lo que resulta crítico ante un suministro eléctrico irregular. Los empaques de cuidado personal, con una previsión de CAGR del 7,73% hasta 2031, se impulsan gracias a una clase media de 25 millones de hogares que prefiere productos de cuidado de la piel, jabones y desodorantes de marca. Los formatos en sachet conservan su atractivo para los consumidores sensibles al costo, pero los envases reutilizables ofrecen potencial de mejora premium.
Los empaques farmacéuticos cumplen con los mandatos de serialización de la Autoridad Nacional para la Administración y Control de Alimentos y Medicamentos (NAFDAC) que requieren códigos de trazabilidad en cada unidad, aumentando las barreras técnicas y los márgenes. Los formatos para bebidas se enfrentan a las prohibiciones de uso único de Lagos, aunque crecen en jurisdicciones sin aplicación de la norma. Las bolsas de fertilizantes y semillas bajo la Agenda de Transformación Agrícola añaden volumen a los sacos de PP tejido con revestimientos de PE, subrayando el vínculo de la agricultura con el mercado de empaques flexibles de Nigeria. Los productos químicos industriales y los lubricantes adoptan envases de pie y contenedores intermedios para graneles flexibles (FIBC, por sus siglas en inglés) para reducir los costos de logística inversa, diversificando aún más la demanda de los usuarios finales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por tecnología de impresión:
la impresión digital gana terreno en tiradas cortasLa flexografía generó el 45,72% de los ingresos en 2025, destacando en tiradas superiores a 500.000 unidades donde la amortización de planchas reduce los gráficos por envase a menos de USD 0,02. Se prevé que la impresión digital alcance una CAGR del 8,43% hasta 2031, impulsada por alimentos artesanales, cajas de suscripción y marcas de comercio electrónico que renuevan las SKU mensualmente y valoran los datos variables. Las unidades Xeikon y HP Indigo instaladas en 2024-2025 permiten pruebas el mismo día, eliminando la necesidad de ciclos de fabricación de planchas de cuatro semanas. El rotograbado mantiene su prestigio en las industrias del chocolate y la farmacéutica, donde la fidelidad del color es crucial, aunque los elevados costos de los cilindros, que oscilan entre USD 2.000 y USD 5.000 por diseño, disuaden a las marcas con portafolios dinámicos.
Los convertidores que integran prensas digitales con portales en la nube pueden aceptar pedidos de tan solo 5.000 envases, ampliando el alcance del servicio. Las tintas UV de LED de bajo consumo también reducen los costos de curado en un 30% en comparación con la flexografía a base de disolventes, compensando parcialmente las elevadas tarifas eléctricas de Nigeria. La combinación de tecnologías refuerza las dos prioridades del mercado de empaques flexibles de Nigeria: la eficiencia en grandes volúmenes y la agilidad en tiradas cortas.
Análisis geográfico
Los estados de Lagos y Ogun albergan alrededor del 60% de las líneas de conversión del país, aprovechando el acceso a puertos de aguas profundas en Apapa e Isla Tin Can para las importaciones de resina y las exportaciones a África Occidental. Los menores costos de terreno de Ogun y las zonas empresariales atrajeron a Nestlé, Unilever y P&G para concentrar plantas que garantizan cargas de contratos estables para los convertidores adyacentes. Kano, el centro comercial del norte de Nigeria con una población de 15 millones de habitantes, abastece a las industrias harinera, láctea y farmacéutica de Kaduna, Katsina y Sokoto, anclando un segundo clúster de empaques flexibles. Port Harcourt en el estado de Rivers atiende la demanda de películas para productos químicos industriales que sirven al sector petrolero y gasístico, reforzando así la diversidad regional.
Los núcleos urbanos emergentes en torno a Abuja, Nasarawa y Níger crecen sobre la base de ganancias anuales de población urbana del 3,8%, que concentran los ingresos disponibles. Los convertidores que despliegan almacenes satélite cerca de estos centros reducen los plazos de entrega y ganan cuota de mercado frente a los competidores centrados en Lagos. La deficiente infraestructura vial y los riesgos de seguridad en las carreteras del norte inflan las primas de seguros y los presupuestos de tránsito, presionando los márgenes operativos.
No obstante, los protocolos de la Comunidad Económica de los Estados de África Occidental (CEDEAO) permiten a los convertidores nigerianos enviar películas a Ghana, Benín y Togo con aranceles reducidos, con un volumen transfronterizo aumentado un 12% en 2025. La disponibilidad de resina de Dangote reduce las importaciones, liberando capacidad portuaria y permitiendo una rotación más rápida para las exportaciones de productos terminados, un beneficio para la competitividad del mercado de empaques flexibles de Nigeria en toda África Occidental.
Panorama regulatorio
Los requisitos de cumplimiento en el envasado flexible de Nigeria están anclados por la National Agency for Food and Drug Administration and Control (NAFDAC) bajo la NAFDAC Act (CAP N1 LFN 2004). El marco cubre las expectativas de cGMP, las inspecciones de instalaciones y los controles de etiquetado para las operaciones de envasado preempacado en contacto con alimentos. En 2025, NAFDAC avanzó en la gobernanza del etiquetado para movimientos secundarios y a granel a través del Draft NAFDAC Non-Retail Container of Food (Labelling) Regulations 2025, añadiendo un mayor escrutinio para los convertidores que suministran envases industriales y contenedores no minoristas.
El desarrollo de normas y la evaluación de conformidad están respaldados por la Standards Organisation of Nigeria (SON) a través de las Nigerian Industrial Standards (NIS) para materiales, envasado y marcado. Las declaraciones dirigidas al consumidor y las prácticas del mercado se gestionan mediante una aplicación más amplia de la protección al consumidor, incluida la Federal Competition and Consumer Protection Commission (FCCPC). Para la ejecución regulatoria diaria, las cadenas de suministro de envasado y contacto con alimentos suelen interactuar con direcciones de NAFDAC como Food Safety and Applied Nutrition (FSAN) y Food Registration and Regulatory Affairs (FRR), y los fabricantes utilizan el portal NAFDAC Automated Product Administration and Monitoring System (NAPAMS) para los flujos de trabajo de administración y monitoreo de productos.
Análisis de la cadena de valor
La cadena de valor del envasado flexible en Nigeria comienza con el suministro de resinas y sustratos (PE, PP, BOPP/BOPET, CPP y películas especiales), donde los convertidores sopesan la disponibilidad local frente a las importaciones para grados específicos y estructuras barrera. La integración ascendente y la disponibilidad local de polímeros determinan los plazos de entrega y las condiciones de compra. Los productores de películas y los proveedores de sustratos alimentan luego las operaciones de conversión, como extrusión/recubrimiento, impresión (flexografía, rotograbado y digital), laminación, corte en bobinas y fabricación de bolsas y sobres. Empresas como Flexipack Plastics Ltd y PrimePak Industries suministran formatos convertidos a aplicaciones de alimentos, bebidas, hogar y cuidado personal, con diferenciación basada en estructuras como bolsas reselladles, películas recubiertas y laminadas, y configuraciones de mayor barrera.
Los requisitos de calidad y cumplimiento afectan tanto a las etapas intermedias como a las posteriores, en particular en el envasado en contacto con alimentos, donde las expectativas de inspección de NAFDAC FSAN y las normas de SON influyen en la selección de materiales, los controles de higiene y las prácticas de trazabilidad. En las etapas posteriores, los propietarios de marcas y los co-empacadores (fabricantes de bienes de consumo masivo y alimentos procesados) especifican métricas de rendimiento, incluidas la integridad del sellado, las barreras de humedad y oxígeno y la calidad de impresión, y luego distribuyen a través del comercio moderno, el comercio minorista informal y los canales de comercio electrónico, que aumentan la demanda de evidencia de manipulación y funciones de autenticación. La recolección de residuos y el reciclaje funcionan actualmente más como una capa habilitadora que como un ciclo cerrado para la mayoría de los formatos flexibles, por lo que los convertidores y propietarios de marcas se diferencian cada vez más mediante la reducción de calibre, estructuras reciclables donde es factible y documentación alineada con las auditorías de clientes y las adquisiciones impulsadas por certificación.
Panorama competitivo
El mercado de empaques flexibles de Nigeria está muy fragmentado, con más de 20 convertidores que tienen cada uno menos del 8% de participación, lo que garantiza una intensa competencia de precios y abundante innovación. PrimePak Industries, Quantum Plastic Nigeria y Flexipack Plastics se benefician de la proximidad a Lagos y de una programación ágil que permite cambios rápidos de SKU. Las líneas propias de las multinacionales dentro de las plantas de Coca-Cola, Unilever y Nestlé aseguran las SKU de alto volumen, pero externalizan las tiradas especiales a convertidores independientes equipados con prensas digitales y capacidades holográficas. Las negociaciones anuales de reducción de costos del 3%-5% frente a la depreciación del naira agudizan la disciplina operativa y aceleran la actualización de equipos de capital.
La energía representa hasta el 25% del costo total de producción, ya que el suministro de la red eléctrica promedió 4.500 MW frente a una demanda latente de 30.000 MW en 2025. Los convertidores que invierten en sistemas híbridos solar-diésel reportan ahorros del 12%-15%, lo que ayuda a amortiguar la volatilidad de los márgenes. La integración vertical de Dangote Pack, desde el monómero de polipropileno hasta los laminados impresos, ejemplifica un modelo que neutraliza los impactos de los precios de la resina y asegura un suministro constante de materia prima. La Organización de Normas de Nigeria llevó a cabo 800 auditorías de fábricas en 2025, suspendiendo 15 licencias por incumplimientos de higiene y trazabilidad, lo que señala un endurecimiento de las normas regulatorias que favorece a los operadores certificados.
Los envases falsificados representan el 12% de los sachets de agua y los empaques farmacéuticos, lo que lleva a los fabricantes de marcas a exigir serialización y características a prueba de manipulaciones que los talleres más pequeños no pueden costear, impulsando una consolidación gradual. Las oportunidades de espacios en blanco aparecen en la extrusión de bioplásticos, las líneas conformes con la norma ISO 15378 para productos farmacéuticos y los envases de cumplimiento para comercio electrónico que requieren activadores digitales en el empaque. A medida que se intensifica la competencia, los líderes del mercado despliegan análisis de Industria 4.0 para el mantenimiento predictivo, reduciendo el tiempo de inactividad no programado en un 18% y protegiendo los SLA de los contratos. Estas brechas de rendimiento configuran el mercado de empaques flexibles de Nigeria, donde la agilidad tecnológica y las certificaciones de calidad delimitan la ventaja competitiva.
Líderes de la industria de empaques flexibles de Nigeria
-
Victor Oscar Company
-
Flexipack Plastics Ltd
-
PrimePak Industries Nigeria Ltd
-
Quantum Plastic Nigeria Ltd
-
Tempo Paper Pulp & Packaging Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Empaques Flexibles de Nigeria Empresas cubiertas en este informe
- PrimePak Industries Nigeria Ltd
- Victor Oscar Company
- Quantum Plastic Nigeria Ltd
- Flexipack Plastics Ltd
- Tempo Paper Pulp and Packaging Ltd
- JC Packaging Limited
- Excellent Taamiro Packaging Company Ltd
- Kambil Plastics Limited
- Apex Packaging Ltd
- Carey-out Paper Packs
- Plastpoly Limited Nigeria
- Royalty Packaging Solution
- Bel Papyrus Limited
- Shongai Packaging Industry Ltd
- Dangote Pack
- Beta Industries Nigeria Ltd
- PrintServe Packaging Nigeria Ltd
- Borkir International Company Ltd
- Esther Nigeria Limited Packaging Unit
- GPC Energy and Packaging Ltd
Lea el análisis de las empresas de empaques flexibles de nigeria
Oportunidades de mercado y perspectivas futuras
Los requisitos de política y cumplimiento crean espacio para los convertidores que puedan industrializar la documentación y los controles para el envasado en contacto con alimentos y los contenedores no minoristas bajo los marcos de NAFDAC y SON. El Draft NAFDAC Non-Retail Container of Food (Labelling) Regulations de 2025 apunta a una gobernanza más estricta del envasado no minorista utilizado en el manejo y distribución industrial, lo que a su vez respalda la demanda de proveedores con una gobernanza de etiquetado más sólida, trazabilidad y preparación para auditorías en redes de producción de múltiples sitios.
Las oportunidades basadas en capacidades también se manifiestan en sustratos de mayor valor y estructuras barrera producidos localmente, lo que reduce la exposición a los plazos de importación y a los shocks de costos impulsados por el tipo de cambio. La huella de fabricación de Flexipack Plastics Ltd en Agbara, estado de Ogun, diseñada para una capacidad de 54,000 MT/año de BOPP/BOPET, refleja una inversión continua en capacidades de películas y sustratos para envasado flexible metalizado y de barrera utilizado por marcas de alimentos y cuidado personal. En el lado de la conversión, los proveedores con credenciales de calidad establecidas, incluido el posicionamiento alineado con ISO de PrimePak para la seguridad alimentaria y los sistemas de calidad, tienen un camino más claro hacia licitaciones multinacionales y de comercio moderno, donde los criterios de adquisición se extienden más allá del precio hacia la calidad de impresión consistente, los controles de fabricación higiénicos y los plazos de entrega repetibles tanto para sobres de alto volumen como para SKU de tiradas cortas.
Desarrollos recientes de la industria en Mercado de Empaques Flexibles de Nigeria
- Enero de 2026: Dangote Petrochemical inició la producción de polipropileno en Lekki, suministrando 75,000 toneladas métricas por mes a los convertidores locales. Este suministro ascendente de resina estabiliza a los convertidores locales y reduce el riesgo de materia prima para el mercado de envasado flexible de Nigeria. La medida reduce los posibles costos de las películas para la cadena de suministro nacional a medida que avanza la integración de la resina.
- Noviembre de 2025: Unilever Nigeria instaló una línea de rotograbado de 25 millones de USD en Agbara, añadiendo capacidad para 500 millones de sobres por año. Esto amplía la capacidad de envasado en sobres para productos de bienes de consumo masivo. Fortalece la demanda local de conversión de envases y respalda cambios más rápidos de SKU.
- Septiembre de 2025: Nestlé Nigeria inauguró una planta de fideos de 30 millones de USD en el estado de Ogun, en asociación con PrimePak Industries para bolsas con barrera de oxígeno. Esto aumenta la demanda de envasado flexible de alta barrera. Ancla la cadena de suministro local con PrimePak y amplía el uso de películas barrera en Nigeria.
Mercado de Empaques Flexibles de Nigeria Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los empaques flexibles utilizados en Nigeria donde los productos se envasan en películas, envolturas, sobres y pouches suministrados a usuarios finales como alimentos, bebidas, cuidado personal y salud, medido como el valor vendido dentro del país.
Exclusiones del alcance: Los formatos de empaques rígidos (como botellas, frascos y latas) y los empaques de transporte duraderos quedan excluidos de este dimensionamiento.
Descripción General de la Segmentación
- Por material
- Plásticos
- Polietileno (PE)
- Polipropileno biorientado (BOPP)
- Polipropileno cast (CPP)
- Otros plásticos
- Papel
- Lámina metálica
- Bioplásticos y materiales compostables
- Plásticos
- Por tipo de producto
- Bolsas y envases flexibles
- Películas y envolturas
- Sachets y envases tipo stick
- Otros tipos de productos
- Por industria de usuario final
- Alimentos
- Productos de panadería
- Snacks
- Carnes, aves y mariscos
- Confitería
- Alimentos para mascotas
- Otros productos alimentarios
- Bebidas
- Salud y farmacéutica
- Cuidado personal y cosméticos
- Agricultura y horticultura
- Otras industrias de usuario final
- Alimentos
- Por tecnología de impresión
- Flexografía
- Rotograbado
- Impresión digital
- Otras tecnologías de impresión
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer los límites del mercado, construir la narrativa base de la demanda y recopilar métricas de referencia que pueden verificarse a lo largo del tiempo. Utilizamos datos públicos que explican lo que se produce, importa y consume en Nigeria, vinculándolos luego al uso de empaques flexibles en los principales mercados finales.
Los insumos comunes provienen de fuentes como la Oficina Nacional de Estadísticas (series de manufactura y comercio), las publicaciones comerciales del Servicio de Aduanas de Nigeria, el Banco Central de Nigeria (indicadores de tipo de cambio y macroeconómicos), las actualizaciones de la NAFDAC que influyen en los requisitos de bienes envasados, y UN Comtrade para verificaciones cruzadas sobre flujos comerciales relevantes de materiales y empaques terminados. También revisamos presentaciones de empresas, presentaciones para inversores y prensa empresarial de renombre para identificar adiciones de capacidad, comentarios sobre utilización de plantas y movimientos de precios. El contexto financiero y las señales a nivel de envíos se complementaron mediante suscripciones de pago para inteligencia financiera empresarial y seguimiento de envíos de importación o exportación. Las fuentes aquí enumeradas son meramente ilustrativas, ya que se revisaron muchos documentos públicos y conjuntos de datos adicionales para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas con convertidores nigerianos, proveedores de películas y resinas, distribuidores, compradores de bienes envasados, y especialistas en reciclaje o normas ayudan a verificar los hallazgos secundarios. Utilizamos estas conversaciones para cubrir brechas en la demanda de formatos flexibles, capacidad local, movimientos de precios y comportamiento de los canales, ajustando luego los supuestos mediante verificaciones cruzadas.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 28% | Directores ejecutivos (CXO): 18% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 29% |
| Actores menores: 25% | Gerentes: 53% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comenzó con una reconstrucción de arriba hacia abajo de la demanda de empaques flexibles, vinculando la producción de bienes envasados de Nigeria y el comercio a la intensidad de empaques y los formatos de envase típicos, para luego traducirlo en valor utilizando bandas de precios observadas. Tras definir los totales más amplios, se utilizaron aproximaciones selectivas de abajo hacia arriba para mantener los números realistas, como verificaciones de ingresos de convertidores muestreados, retroalimentación de canales sobre precios de venta y conversiones de volumen a valor para formatos de alta visibilidad.
El modelo utilizó insumos prácticos que pueden actualizarse en cada ciclo, incluyendo tendencias de producción de alimentos y bebidas envasados, la dependencia del comercio minorista de bienes de consumo masivo y el comercio informal en los sobres, la dirección de precios de resinas y películas, el movimiento cambiario que impacta los insumos importados, y los cambios en la capacidad de conversión local y las tasas de producción. Para el pronóstico, se aplicó un análisis de escenarios en torno a las trayectorias de costos de tipo de cambio y materias primas, seguido de una superposición de suavizado exponencial sobre los indicadores de demanda que tienden a moverse de manera más estable, como la producción de bienes envasados. Donde faltaban señales de abajo hacia arriba para los convertidores más pequeños, las brechas se manejaron mediante factores de penetración conservadores y luego se ajustaron utilizando la retroalimentación de entrevistas sobre la fragmentación del mercado y la dispersión de precios.
Ciclo de Validación y Actualización de Datos
Los resultados se verificaron con señales independientes, incluidas las tendencias de importación de películas de empaques y resinas, el movimiento de volumen de bienes envasados y los anuncios de capacidad de los convertidores; luego se revisaron las variaciones antes de la aprobación final. Si un número parecía incorrecto, se reabrían los supuestos y se volvía a contactar a las fuentes relevantes o a los encuestados de las entrevistas para que la brecha pudiera explicarse y corregirse.
Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales, como reajustes bruscos del tipo de cambio, grandes arranques de capacidad o cambios regulatorios que modifican el uso de empaques. Antes de la entrega, se realiza una revisión final del analista para capturar los últimos datos públicos y conciliar cualquier inconsistencia de último momento en el modelo.
Dimensionamiento del Mercado de Empaques Flexibles de Nigeria de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los empaques flexibles de Nigeria a menudo no coinciden porque el límite del alcance se define de manera diferente, y porque los supuestos de precios varían considerablemente cuando el tipo de cambio y los costos de resinas fluctúan. El momento también importa, ya que algunas estimaciones fijan un año base anterior mientras que los precios del mercado se reajustan más rápidamente.
Al rastrear el momento del tipo de cambio, el movimiento de precios vinculado a las resinas y las divisiones de valor convertido localmente frente al importado, Mordor Intelligence mantiene el total del mercado vinculado a lo que realmente se vende en Nigeria, en lugar de incluir ingresos de empaques más amplios que se encuentran fuera de los formatos flexibles.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 3,31 mil millones de USD (2026) | |
| Consultora Regional A | 1,70 mil millones de USD (2026) | Utiliza un límite más estrecho que parece más cercano a los plásticos flexibles únicamente y puede subestimar los laminados de papel y papel de aluminio utilizados en alimentos y cuidado personal. La estimación también parece conservadora en cuanto a la realización de precios durante los períodos de traslado de costos impulsados por el tipo de cambio. |
| Editorial del Sector B | 2,36 mil millones de USD (2024) | Representa un conjunto de valor de empaques plásticos más amplio donde los flexibles son solo un componente, y la referencia del año es anterior, antes de que los reajustes de precios posteriores en películas y laminados estén completamente reflejados. El momento de la conversión de divisas y el tratamiento de la inflación no están claramente indicados, lo que puede desplazar los totales en USD. |
En conjunto, la dispersión se explica principalmente por lo que se contabiliza como empaque flexible, el año utilizado y cómo se convierten los precios a USD bajo condiciones de tipo de cambio volátiles. Nuestro enfoque se mantiene repetible porque cada insumo clave está vinculado a impulsores de demanda observables y supuestos actualizados, lo que hace que el número final sea más fácil de rastrear y verificar año tras año.
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de empaques flexibles de Nigeria?
El mercado fue valorado en USD 3,31 mil millones en 2026 y se proyecta que alcance los USD 4,46 mil millones para 2031.
¿Qué segmento muestra el crecimiento más rápido dentro del panorama de empaques flexibles de Nigeria?
Se espera que los sachets y envases tipo stick crezcan a una CAGR del 7,32% hasta 2031 debido a la demanda de microdistribución.
¿Cómo influyen los incentivos fiscales en la capacidad de conversión local?
El estatus de pionero por cinco años para los convertidores que obtienen el 60% de resina doméstica reduce los impuestos corporativos y los aranceles de importación, incentivando nuevas líneas y reduciendo los costos de película en aproximadamente un 12%.
¿Qué papel desempeña el comercio electrónico en la demanda de empaques flexibles?
Una penetración del comercio minorista en línea del 15% exige envases ligeros y a prueba de manipulaciones que resistan la logística en múltiples etapas, impulsando la adopción de películas flexibles.
¿Cómo afectan las prohibiciones de plásticos de un solo uso a las opciones de materiales?
Las normas de Lagos y los borradores de regulaciones federales empujan a los convertidores hacia películas compostables certificadas, acelerando el crecimiento de la CAGR del 7,52% en bioplásticos hasta 2031.
¿Por qué la impresión digital está ganando participación?
Las marcas artesanales y los vendedores de comercio electrónico necesitan envases de tirada corta con datos variables; las prensas digitales ofrecen pruebas el mismo día y evitan los costos de planchas, impulsando una CAGR del 8,43%.