
Taille et part du marché nigérian de l'emballage flexible
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
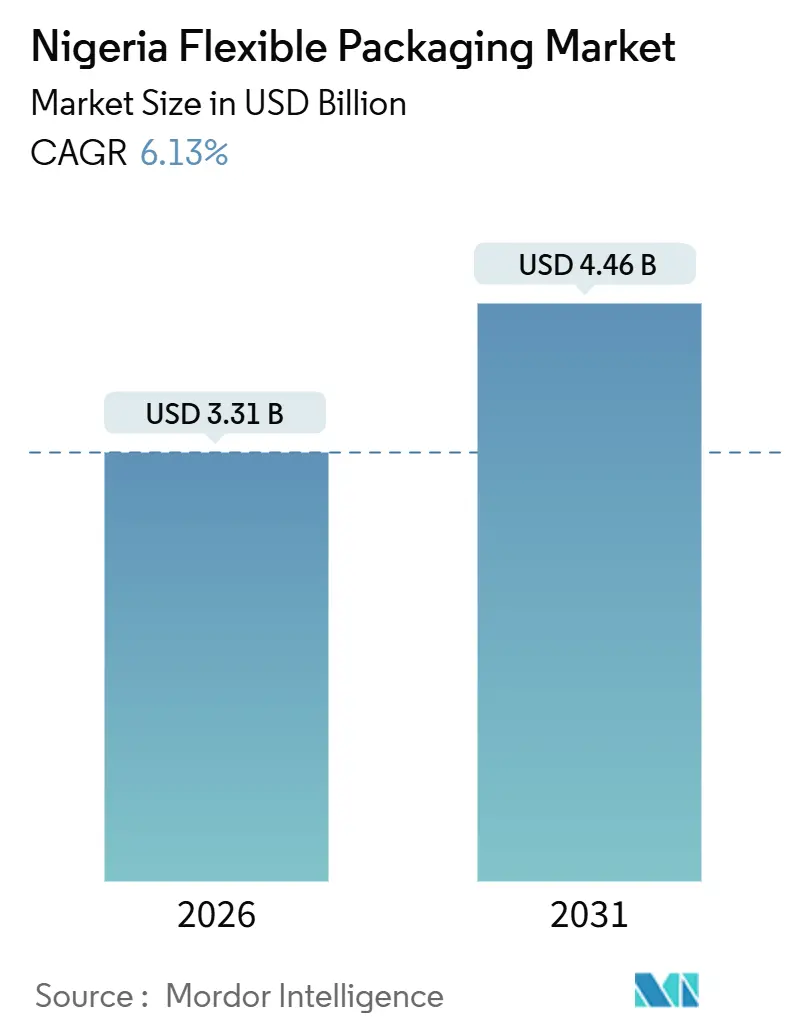
| Taille du Marché (2026) | 3.31 Milliards de dollars |
| Taille du Marché (2031) | 4.46 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.13 % |
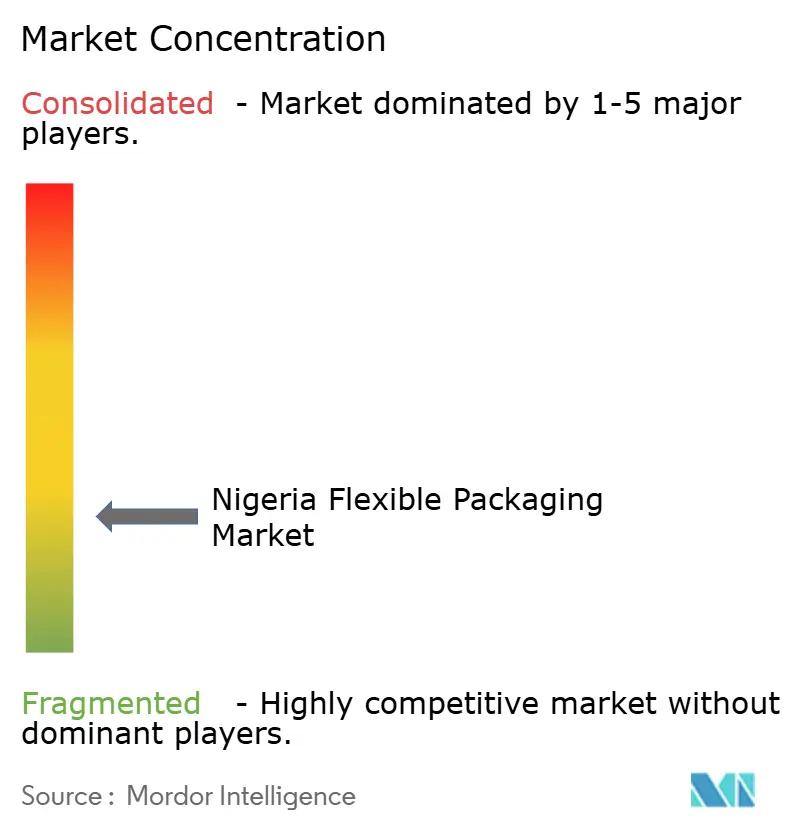
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché nigérian de l'emballage flexible par Mordor Intelligence
La taille du marché nigérian de l'emballage flexible s'est établie à 3,31 milliards USD en 2026 et devrait atteindre 4,46 milliards USD en 2031, reflétant un TCAC de 6,13 % sur la période de prévision. Cette trajectoire ascendante est soutenue par une urbanisation rapide, une hausse des revenus disponibles et une transition accélérée des emballages rigides vers des formats légers qui réduisent les coûts de transport et prolongent la durée de conservation dans des conditions humides. L'adoption robuste du commerce électronique, qui représentait 15 % des transactions de détail en 2025, continue de stimuler la demande de pochettes inviolables qui protègent les articles lors de livraisons en plusieurs étapes. La croissance est également amplifiée par des incitations fiscales qui récompensent les transformateurs s'approvisionnant à hauteur de 60 % en résine auprès des lignes domestiques de Dangote Petrochemical, réduisant les coûts des films livrés de 12 %. Les acteurs multinationaux du secteur des biens de grande consommation qui développent leur capacité locale dans les États de Lagos, Ogun et Rivers stabilisent les volumes contractuels pour les transformateurs, tandis que les modèles de distribution en sachets à micro-distribution maintiennent les formats flexibles indispensables pour les ménages à faibles revenus. Les investissements soutenus dans la transformation alimentaire, avec une croissance de la production de 8,2 % en glissement annuel en 2025, renforce l'attrait pour les stratifiés haute barrière qui prolongent la durée de conservation sans chaîne du froid.
Points clés du rapport
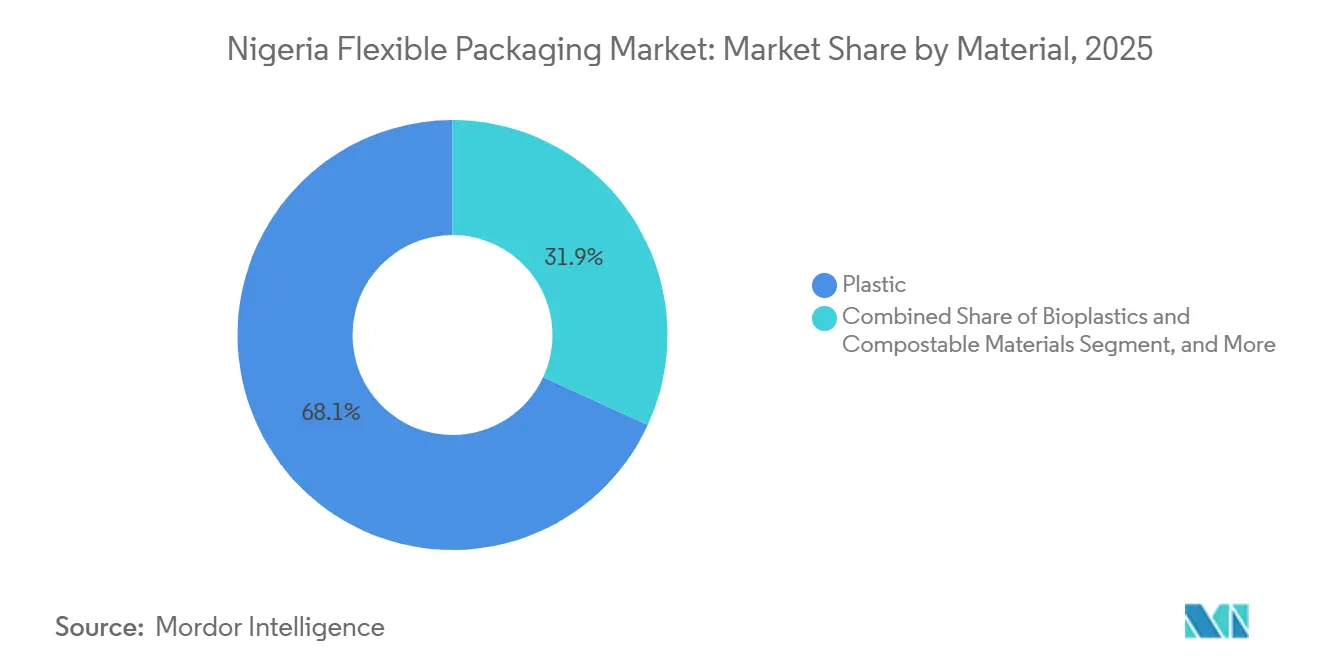
- Par matériau, les plastiques ont dominé avec 68,12 % de la part de marché nigérian de l'emballage flexible en 2025 ; les bioplastiques devraient croître à un TCAC de 7,52 % jusqu'en 2031.
- Par type de produit, les sacs et pochettes ont représenté 47,63 % du chiffre d'affaires en 2025, tandis que les sachets et sticks devraient se développer à un TCAC de 7,32 % jusqu'en 2031.
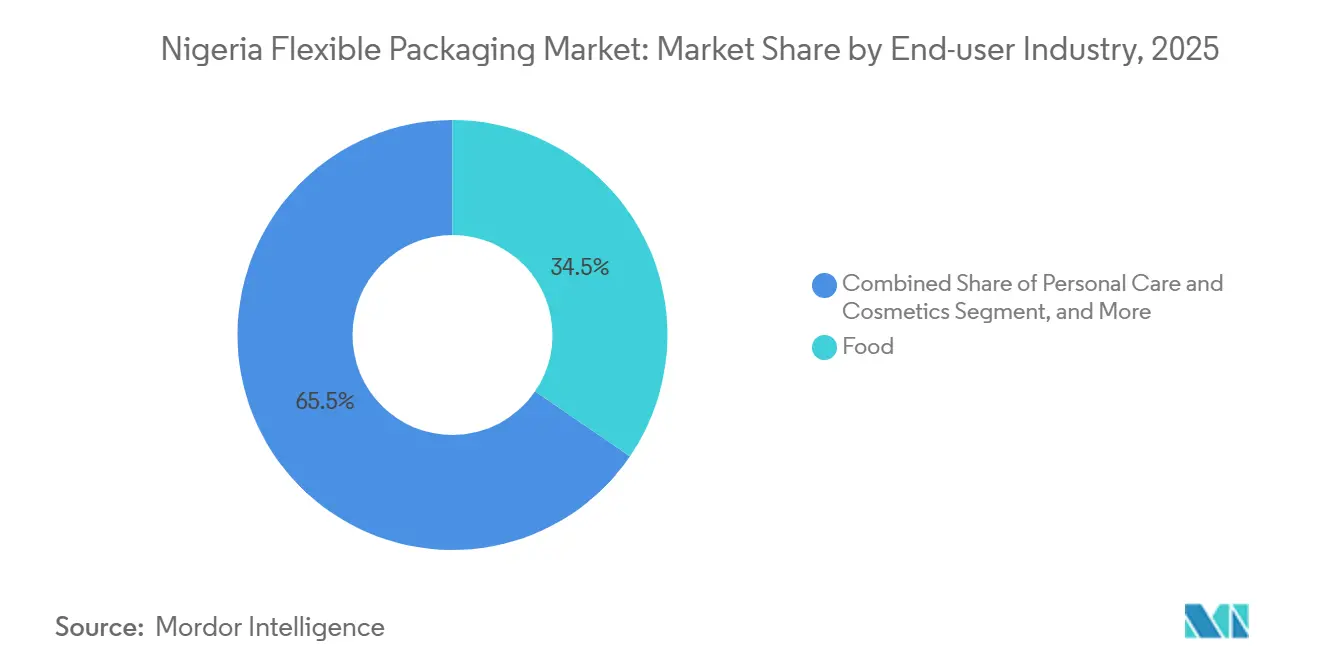
- Par secteur d'utilisation final, l'alimentation a capté 34,53 % de la taille du marché nigérian de l'emballage flexible en 2025 et les soins personnels progressent à un TCAC de 7,73 % jusqu'en 2031.
- Par technologie d'impression, la flexographie détenait 45,72 % de la taille du marché nigérian de l'emballage flexible en 2025 ; l'impression numérique devrait croître à un TCAC de 8,43 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché nigérian de l'emballage flexible
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance rapide du secteur du commerce électronique au Nigéria | +1.2% | Nationale, avec une concentration initiale à Lagos, Abuja et Port Harcourt | Court terme (≤ 2 ans) |
| Expansion de la capacité de fabrication de produits alimentaires transformés | +1.4% | Nationale, avec des pôles dans les États d'Ogun, Lagos et Kano | Moyen terme (2 à 4 ans) |
| Passage des formats rigides aux formats flexibles réduisant les coûts logistiques | +0.9% | Nationale, en particulier les réseaux de distribution du dernier kilomètre | Moyen terme (2 à 4 ans) |
| Investissements croissants des propriétaires de marques de biens de grande consommation dans la transformation locale | +1.1% | Nationale, ancrée dans le couloir industriel Lagos-Ogun | Court terme (≤ 2 ans) |
| Incitations fiscales fédérales pour l'intégration en amont des polymères (à partir de 2026) | +0.8% | Nationale, avec des retombées sur les marchés d'exportation d'Afrique de l'Ouest | Long terme (≥ 4 ans) |
| Croissance des modèles de micro-distribution de recharge à la demande | +0.7% | Nationale, plus forte dans les marchés périurbains et ruraux | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Croissance rapide du secteur du commerce électronique au Nigéria
Le taux de pénétration du commerce en ligne au Nigéria est passé de 8 % en 2022 à 15 % en 2025, créant de nouvelles exigences en matière d'emballages légers et flexibles capables de résister à jusqu'à neuf points de manutention avant la livraison finale. Les places de marché telles que Jumia et Konga ont enregistré un total de 22 millions d'utilisateurs actifs mensuels en 2025, dont 60 % commandent des articles alimentaires et de soins personnels nécessitant des barrières contre l'humidité. [1]Administration du commerce international, « Aperçu du commerce électronique au Nigéria », trade.gov La demande de pochettes à fond plat et d'emballages coussins réduisant le poids des colis jusqu'à 60 % permet aux coursiers de respecter les promesses de livraison en 48 heures dans les corridors encombrés de Lagos, où les vitesses moyennes ne dépassent pas 12 km par heure. Les transformateurs qui intègrent des codes QR et des étiquettes NFC fournissent des fonctionnalités d'authentification et d'engagement de marque que les vendeurs du commerce électronique valorisent pour leurs campagnes de fidélisation. Ces attributs ont consolidé le marché nigérian de l'emballage flexible en tant que vecteur essentiel des stratégies directes au consommateur.
Expansion de la capacité de fabrication de produits alimentaires transformés
Les transformateurs alimentaires ont augmenté leur capacité installée de 8,2 % en 2025, intégrant des stratifiés flexibles avec des barrières à l'oxygène et aux graisses dans leurs lignes de nouilles, pâtes et confiseries. [2]Service agricole étranger de l'USDA, « Rapport sur le secteur de la transformation alimentaire 2025 », fas.usda.gov L'usine de Nestlé à Ogun d'une valeur de 30 millions USD, inaugurée en septembre 2025, nécessite à elle seule 500 millions de pochettes BOPP par an. Les incitations aux regroupements dans les zones agro-industrielles de Kaduna et Kano réduisent les distances de transport, permettant aux transformateurs de livrer en 72 heures plutôt qu'en plusieurs semaines. La conformité à la norme ISO 22000 est désormais un prérequis de facto pour les fournisseurs, et les transformateurs incapables de se certifier perdent l'accès aux appels d'offres des multinationales. Ce boom manufacturier ancre le marché nigérian de l'emballage flexible en liant étroitement la demande de films à la production locale à valeur ajoutée dans les céréales, les produits laitiers et les snacks.
Passage des formats rigides aux formats flexibles réduisant les coûts logistiques
Les propriétaires de marques peuvent réaliser des économies allant jusqu'à 40 % sur le fret en remplaçant les bouteilles en PEHD par des pochettes en PE, un levier essentiel dans un pays où le diesel coûte en moyenne 1,65 USD par litre. Les transporteurs du dernier kilomètre peuvent charger 20 % d'unités flexibles supplémentaires par camion de livraison, réduisant ainsi le nombre de trajets et les émissions. Les formats sachet abaissent également les prix unitaires à 50 NGN (0,06 USD) pour les ménages à faibles revenus, améliorant l'accessibilité et la portée du marché. Ces gains d'efficacité accélèrent le marché nigérian de l'emballage flexible, en particulier dans les zones rurales où les infrastructures de transport sont sous-développées. Les formats rigides persistent dans des segments premium de niche, mais l'élan global favorise des emballages plus légers et pliables.
Investissements croissants des propriétaires de marques de biens de grande consommation dans la transformation locale
Les multinationales ont investi 420 millions USD dans des expansions de capacité au Nigéria entre 2024 et 2025, ajoutant souvent des lignes d'impression et de stratification captives qui internalisent un tiers de leurs besoins en emballage. La salle de rotogravure d'Unilever à Agbara en 2025 imprime 500 millions de sachets par an, tandis que le hub de Port Harcourt de Coca-Cola HBC intègre la production de manchons thermorétractables. Ces évolutions stabilisent les volumes de base pour les fournisseurs de résine et favorisent des normes techniques plus élevées dans l'ensemble du marché nigérian de l'emballage flexible. Les transformateurs certifiés ISO 9001 et HACCP obtiennent des contrats pluriannuels, mais s'engagent à des révisions annuelles des prix liées à la volatilité du naira, ce qui comprime les marges et incite à investir dans des presses à économie d'énergie.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des résines polymères liée au pétrole brut | -0.9% | Nationale, avec une exposition aiguë pour les transformateurs dépendants des importations | Court terme (≤ 2 ans) |
| Émergence de restrictions sur les plastiques à usage unique | -0.6% | Nationale, avec une application pilote à Lagos et Abuja | Moyen terme (2 à 4 ans) |
| Pénuries chroniques d'électricité augmentant les coûts d'exploitation | -0.7% | Nationale, plus sévère dans les États du Nord | Long terme (≥ 4 ans) |
| Recrudescence des emballages flexibles contrefaits sapant la confiance dans les marques | -0.5% | Nationale, concentrée dans les segments de l'eau en sachets pharmaceutiques et de l'eau potable en sachet | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des résines polymères liée au pétrole brut
Le polyéthylène et le polypropylène se sont échangés entre 1 100 et 1 650 USD par tonne métrique durant la période 2024-2025, reflétant les fluctuations du Brent et la dépréciation du naira. Les transformateurs non couverts ont absorbé une érosion de marge de 8 % à 12 % sur les contrats à prix fixe, ce qui a conduit à une révision trimestrielle des prix ayant mis à rude épreuve les relations avec les acheteurs. Le naira a perdu 28 % face au dollar américain en 2025, amplifiant la douleur des importations et asphyxiant le fonds de roulement des opérateurs plus petits. La production intérieure de PP de Dangote, opérationnelle depuis décembre 2025, promet un allègement des délais d'approvisionnement, mais reste liée à la dynamique des matières premières pétrolières. Tant que la stabilité des prix ne s'installe pas, la volatilité des résines freinera l'expansion du marché nigérian de l'emballage flexible.
Émergence de restrictions sur les plastiques à usage unique
L'État de Lagos a interdit les sachets de boissons non biodégradables en mars 2024, donnant à l'industrie jusqu'en décembre 2027 pour passer à des films compostables certifiés. [3]Agence de protection de l'environnement de l'État de Lagos, « Interdiction des plastiques à usage unique », lasepa.gov.ng Les règles fédérales provisoires sur la REP publiées en juin 2025 ajoutent une surtaxe de financement du recyclat de 2 % à 4 % sur les revenus des transformateurs. La reconversion d'une seule ligne PE pour le PLA coûte entre 500 000 et 2 millions USD, créant des barrières à l'entrée pour les entreprises peu capitalisées. La NESREA a infligé 85 millions NGN (105 000 USD) d'amendes en 2025, signalant un renforcement de l'application des règles. L'incertitude en matière de conformité modère l'enthousiasme sur le marché nigérian de l'emballage flexible, même si les pionniers en bioplastiques obtiennent des contrats premium auprès de marques soucieuses de durabilité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau : le polyéthylène ancre les volumes, les bioplastiques captent le segment premium
Les plastiques ont contribué à hauteur de 68,12 % à la part de marché nigérian de l'emballage flexible en 2025, les films PE dominant les sachets d'eau bon marché, les détergents et les emballages de snacks grâce à leur résistance à l'humidité et à leurs faibles températures de soudure. Le BOPP stratifié avec du CPP est utilisé pour la confiserie et les blisters pharmaceutiques, où la brillance et l'intégrité du scellage thermique sont essentielles. Les bioplastiques, bien qu'inférieurs à 3 % en 2025, devraient croître à 7,52 % jusqu'en 2031, car les restrictions de Lagos stimulent la demande d'alternatives compostables se dégradant en 180 jours dans des conditions industrielles. L'importation de PLA et de PHA depuis l'Europe et l'Asie du Sud-Est avec des primes de 40 % par rapport au PE constitue un défi pour les SKU sensibles aux prix, mais l'engagement d'Unilever à s'approvisionner à hauteur de 25 % en contenus renouvelables d'ici 2030 signale une demande haut de gamme stable. Les stratifiés en papier se taillent une niche dans les marques artisanales d'aliments secs ciblant les consommateurs soucieux de l'environnement, malgré une absorption d'humidité 15 % plus élevée que le PE dans les climats tropicaux.
Les transformateurs disposant de l'accréditation ASTM D6400 et de partenariats de collecte obtiennent des commandes à marges plus élevées, tandis que les opérateurs plus petits restent ancrés dans le PE de commodité. La production de PP de Dangote réduit la dépendance aux importations, raccourcissant les délais à deux semaines et améliorant la compétitivité du marché nigérian de l'emballage flexible. Les stratifiés en feuille d'aluminium restent concentrés dans les utilisations de barrière à l'oxygène pour les produits laitiers premium et pharmaceutiques, car les coûts unitaires moyens sont de 60 % à 80 % supérieurs au BOPP. Le mix matériaux évoluera donc lentement, le PE ancrant la demande de masse et les bioplastiques gagnant des parts calculées dans les segments réglementés.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par type de produit : prolifération des sachets dans le commerce informel
Les sacs et pochettes ont représenté 47,63 % du chiffre d'affaires en 2025, couvrant les variantes debout, coussin et plates qui desservent les marques de jus, de yaourt et de détergent dans le commerce moderne et traditionnel. Les sachets et sticks sont projetés à un CAGR de 7,32 % jusqu'en 2031, soutenus par les kiosques qui gèrent 65 % des ventes de produits de grande consommation et répondent aux ménages dépensant entre 50 et 200 NGN (0,06 à 0,25 USD) par achat. L'assaisonnement Maggi, le détergent Omo et les serviettes hygiéniques Always illustrent ce modèle de micro-conditionnement, garantissant une large portée rurale. Les films et emballages pour les produits frais et la boulangerie, y compris les films d'emballage plastique, suivent la croissance de la chaîne du froid et des supermarchés, mais restent limités par une pénétration du commerce moderne de seulement 12 % des ventes d'épicerie.
Les transformateurs exploitant des lignes de sachets à 500 unités par minute avec des bandes holographiques dissuadent la contrefaçon dans les applications pharmaceutiques, ajoutant de la valeur au-delà de la simple fourniture de produits de base. Les pochettes refermables à fermeture éclair et à bec verseur gagnent du terrain dans les jus et le savon liquide grâce au contrôle des portions et à la réduction du risque de déversement, bien que les coûts unitaires restent plus élevés que ceux des sachets à usage unique. À mesure que les revenus disponibles augmentent et que la pression en matière de durabilité s'intensifie, une montée en gamme progressive des sachets à usage unique vers les pochettes refermables pourrait faire augmenter les prix de vente moyens au sein du marché de l'emballage flexible au Nigeria.
Par secteur d'utilisation final : l'alimentation domine, les soins personnels s'accélèrent
L'alimentation a capté 34,53 % de la taille du marché nigérian de l'emballage flexible en 2025, alimentée par des pics de demande en nouilles, snacks, produits de boulangerie et aliments pour animaux de compagnie à mesure que les modes de vie urbains s'intensifient. Les stratifiés multicouches avec des absorbeurs d'oxygène prolongent la durée de conservation à 12 mois sans réfrigération, ce qui est essentiel face aux coupures de courant fréquentes. Les emballages de soins personnels, dont les prévisions tablent sur un TCAC de 7,73 % jusqu'en 2031, bénéficient d'une classe moyenne de 25 millions de ménages qui privilégient les soins de la peau, savons et déodorants de marque. Les formats sachet conservent leur attrait pour les consommateurs sensibles aux coûts, mais les pochettes refermables offrent un potentiel de montée en gamme premium.
Les emballages pharmaceutiques respectent les mandats de sérialisation de la NAFDAC exigeant des codes de traçabilité sur chaque unité, augmentant les barrières techniques et les marges. Les formats de boissons font face aux interdictions de plastiques à usage unique à Lagos mais se développent dans les juridictions sans application. Les sacs d'engrais et de semences dans le cadre du Programme de transformation agricole ajoutent du volume aux sacs en PP tissé avec doublures PE, soulignant le lien de l'agriculture avec le marché nigérian de l'emballage flexible. Les produits chimiques industriels et les lubrifiants adoptent des pochettes à soufflet et des conteneurs souples de grande capacité (FIBC) pour réduire les coûts de logistique de retour, diversifiant davantage la demande des utilisateurs finaux.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par technologie d'impression : l'impression numérique gagne du terrain sur les courtes séries
La flexographie a généré 45,72 % du chiffre d'affaires en 2025, excellant dans les tirages supérieurs à 500 000 unités où l'amortissement des clichés ramène les coûts graphiques par emballage en dessous de 0,02 USD. L'impression numérique devrait afficher un TCAC de 8,43 % jusqu'en 2031, portée par les marques artisanales, les coffrets d'abonnement et les marques du commerce électronique qui renouvellent leurs SKU mensuellement et valorisent les données variables. Les unités Xeikon et HP Indigo installées en 2024-2025 permettent des épreuves le jour même, éliminant la nécessité de cycles de fabrication de clichés de quatre semaines. La rotogravure conserve son prestige dans les secteurs du chocolat et pharmaceutique, où la fidélité des couleurs est cruciale, mais les coûts élevés des cylindres d'impression, allant de 2 000 à 5 000 USD par design, dissuadent les marques aux portefeuilles évolutifs.
Les transformateurs intégrant des presses numériques avec des portails cloud peuvent accepter des commandes aussi petites que 5 000 emballages, élargissant leur portée de service. Les encres UV LED à économie d'énergie réduisent également les coûts de séchage de 30 % par rapport à la flexographie à base de solvants, compensant partiellement les tarifs d'électricité élevés au Nigéria. Le mix technologique renforce les doubles priorités du marché nigérian de l'emballage flexible : efficacité à grand volume et agilité en courtes séries.
Analyse géographique
Les États de Lagos et d'Ogun accueillent environ 60 % des lignes de transformation du pays, tirant parti de l'accès aux ports en eaux profondes d'Apapa et de Tin Can Island pour les importations de résine et les exportations vers l'Afrique de l'Ouest. Les faibles coûts fonciers et les zones d'entreprises d'Ogun ont attiré Nestlé, Unilever et P&G qui y ont regroupé des usines assurant des charges contractuelles stables aux transformateurs adjacents. Kano, principal pôle commercial du nord du Nigéria avec une population de 15 millions d'habitants, approvisionne les industries de la farine, des produits laitiers et pharmaceutiques à travers Kaduna, Katsina et Sokoto, ancrant un second pôle d'emballage flexible. Port Harcourt dans l'État de Rivers répond à la demande en films pour les produits chimiques industriels servant le secteur pétrolier et gazier, renforçant ainsi la diversité régionale.
Les nœuds urbains émergents autour d'Abuja, Nasarawa et Niger connaissent une croissance soutenue par des gains annuels de population urbaine de 3,8 %, qui concentrent les revenus disponibles. Les transformateurs déployant des entrepôts satellites près de ces pôles réduisent les délais de livraison et gagnent des parts de marché face aux concurrents centrés sur Lagos. Les mauvaises infrastructures routières et les risques sécuritaires sur les autoroutes du nord gonflent les primes d'assurance et les budgets de transit, pesant sur les marges d'exploitation.
Néanmoins, les protocoles de la CEDEAO permettent aux transformateurs nigérians d'expédier des films vers le Ghana, le Bénin et le Togo sous des tarifs réduits, avec des volumes transfrontaliers en hausse de 12 % en 2025. La disponibilité des résines de Dangote réduit les importations, libérant la capacité portuaire et permettant une rotation plus rapide pour les exportations de produits finis, un atout pour la compétitivité du marché nigérian de l'emballage flexible en Afrique de l'Ouest.
Paysage réglementaire
Les exigences de conformité en matière d'emballage flexible au Nigéria sont ancrées dans l'Agence nationale pour l'administration et le contrôle des aliments et médicaments (National Agency for Food and Drug Administration and Control, NAFDAC) en vertu de la loi NAFDAC (CAP N1 LFN 2004). Le cadre couvre les exigences cGMP, les inspections d'installations et les contrôles d'étiquetage pour les opérations d'emballage préemballé en contact avec les aliments. En 2025, la NAFDAC a fait progresser la gouvernance de l'étiquetage pour les mouvements secondaires et en vrac via le projet de réglementation NAFDAC sur les contenants non destinés à la vente au détail (Draft NAFDAC Non-Retail Container of Food (Labelling) Regulations 2025), ajoutant un examen supplémentaire pour les transformateurs fournissant des emballages industriels et des contenants non destinés à la vente au détail.
Le développement des normes et l'évaluation de la conformité sont soutenus par l'Organisation des normes du Nigéria (Standards Organisation of Nigeria, SON) via les normes industrielles nigérianes (Nigerian Industrial Standards, NIS) pour les matériaux, l'emballage et le marquage. Les allégations destinées aux consommateurs et les pratiques de marché sont gérées par l'application plus large de la protection des consommateurs, notamment par la Commission fédérale de la concurrence et de la protection des consommateurs (Federal Competition and Consumer Protection Commission, FCCPC). Pour l'exécution réglementaire quotidienne, les chaînes d'approvisionnement en emballage et en contact alimentaire interagissent souvent avec des directions de la NAFDAC telles que la sécurité alimentaire et la nutrition appliquée (Food Safety and Applied Nutrition, FSAN) et l'enregistrement des produits et les affaires réglementaires (Food Registration and Regulatory Affairs, FRR), et les fabricants utilisent le portail du système automatisé d'administration et de suivi des produits de la NAFDAC (NAFDAC Automated Product Administration and Monitoring System, NAPAMS) pour les processus d'administration et de suivi des produits.
Analyse de la chaîne de valeur
La chaîne de valeur de l'emballage flexible au Nigéria commence par l'approvisionnement en résines et substrats (PE, PP, BOPP/BOPET, CPP et films spécialisés), où les transformateurs pèsent la disponibilité nationale par rapport aux importations pour des grades et structures barrières spécifiques. L'intégration en amont et la disponibilité locale des polymères influencent les délais de livraison et les conditions d'achat. Les producteurs de films et les fournisseurs de substrats alimentent ensuite les opérations de transformation telles que l'extrusion/le revêtement, l'impression (flexographie, rotogravure et numérique), le laminage, la refente, ainsi que la fabrication de sachets et de poches. Des acteurs tels que Flexipack Plastics Ltd et PrimePak Industries fournissent des formats transformés destinés aux applications alimentaires, aux boissons, aux produits ménagers et aux soins personnels, avec une différenciation construite autour de structures telles que les poches refermables, les films couchés et laminés, et les configurations à barrière renforcée.
Les exigences de qualité et de conformité affectent à la fois les étapes intermédiaires et en aval, en particulier pour les emballages en contact avec les aliments, où les exigences d'inspection de la NAFDAC FSAN et les normes de la SON influencent la sélection des matériaux, les contrôles d'hygiène et les pratiques de traçabilité. En aval, les propriétaires de marques et les co-emballeurs (fabricants de biens de consommation courante et d'aliments transformés) spécifient des indicateurs de performance, notamment l'intégrité des scellés, les barrières à l'humidité et à l'oxygène, et la qualité d'impression, puis distribuent via le commerce moderne, le commerce de détail informel et les canaux de commerce électronique qui accroissent la demande de dispositifs d'inviolabilité et d'authentification. La collecte et le recyclage des déchets fonctionnent actuellement davantage comme une couche facilitatrice que comme une boucle fermée pour la plupart des formats flexibles, de sorte que les transformateurs et les propriétaires de marques se différencient de plus en plus par la réduction d'épaisseur, les structures recyclables lorsque cela est possible, et une documentation alignée sur les audits clients et les achats fondés sur la certification.
Paysage concurrentiel
Le marché nigérian de l'emballage flexible est très fragmenté, avec plus de 20 transformateurs détenant chacun moins de 8 % de part, ce qui garantit une vive concurrence par les prix et une innovation abondante. PrimePak Industries, Quantum Plastic Nigeria et Flexipack Plastics bénéficient de la proximité de Lagos et d'une planification agile qui accommode les changements rapides de SKU. Les lignes captives des multinationales au sein des usines Coca-Cola, Unilever et Nestlé sécurisent les SKU à grand volume, mais externalisent les séries spécialisées auprès de transformateurs indépendants équipés de presses numériques et de capacités holographiques. Les négociations annuelles de réduction des coûts de 3 % à 5 % face à la dépréciation du naira affûtent la discipline opérationnelle et accélèrent les mises à niveau des équipements.
L'énergie représente jusqu'à 25 % du coût total de production, car l'approvisionnement en réseau a atteint en moyenne 4 500 MW contre une demande latente de 30 000 MW en 2025. Les transformateurs investissant dans des systèmes hybrides solaire-diesel font état d'économies de 12 % à 15 %, ce qui contribue à amortir la volatilité des marges. L'intégration verticale de Dangote Pack, du monomère de polypropylène aux stratifiés imprimés, illustre un modèle qui neutralise les chocs de prix des résines et sécurise un approvisionnement stable en matières premières. L'Organisation des normes du Nigéria a mené 800 audits d'usines en 2025, suspendant 15 licences pour des manquements en matière d'hygiène et de traçabilité, signalant un renforcement des normes réglementaires qui favorise les acteurs certifiés.
Les emballages contrefaits représentent 12 % des emballages de l'eau en sachet et des médicaments, poussant les fabricants de marques à exiger des fonctionnalités de sérialisation et d'inviolabilité que les petits ateliers ne peuvent se permettre, entraînant une consolidation progressive. Des perspectives de marchés inexploités apparaissent dans l'extrusion de bioplastiques, les lignes conformes à l'ISO 15378 pour les produits pharmaceutiques et les pochettes d'exécution du commerce électronique nécessitant des déclencheurs numériques sur l'emballage. À mesure que la concurrence s'intensifie, les leaders du marché déploient des analyses de l'Industrie 4.0 pour la maintenance prédictive, réduisant les temps d'arrêt non planifiés de 18 % et préservant les accords de niveau de service contractuels. Ces écarts de performance façonnent le marché nigérian de l'emballage flexible, où l'agilité technologique et les certifications de qualité définissent l'avantage concurrentiel.
Leaders du secteur nigérian de l'emballage flexible
Victor Oscar Company
Flexipack Plastics Ltd
PrimePak Industries Nigeria Ltd
Quantum Plastic Nigeria Ltd
Tempo Paper Pulp & Packaging Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les exigences politiques et de conformité créent un espace inexploité pour les transformateurs capables d'industrialiser la documentation et les contrôles pour les emballages en contact avec les aliments et les contenants non destinés à la vente au détail dans le cadre des réglementations de la NAFDAC et de la SON. Le projet de réglementation NAFDAC de 2025 sur les contenants non destinés à la vente au détail (Draft NAFDAC Non-Retail Container of Food (Labelling) Regulations) indique un renforcement de la gouvernance des emballages non destinés à la vente au détail utilisés dans la manipulation et la distribution industrielles, ce qui soutient à son tour la demande de fournisseurs disposant d'une gouvernance de l'étiquetage plus solide, d'une traçabilité et d'une préparation aux audits sur des réseaux de production multi-sites.
Les opportunités fondées sur les capacités se manifestent également dans les substrats à plus forte valeur ajoutée et les structures barrières produits localement, ce qui réduit l'exposition aux délais d'importation et aux chocs de coûts liés aux taux de change. L'implantation de production de Flexipack Plastics Ltd à Agbara, dans l'État d'Ogun, conçue pour une capacité de 54 000 tonnes métriques/an de BOPP/BOPET, reflète un investissement continu dans les capacités de films et de substrats pour les emballages flexibles métallisés et à barrière utilisés par les marques alimentaires et de soins personnels. Du côté de la transformation, les fournisseurs disposant de références qualité établies, notamment le positionnement de PrimePak aligné sur les normes ISO en matière de sécurité alimentaire et de systèmes de qualité, ont une voie plus claire vers les appels d'offres multinationaux et du commerce moderne, où les critères d'achat vont au-delà du prix pour inclure une qualité d'impression constante, des contrôles de fabrication hygiéniques et des délais de livraison reproductibles, tant pour les sachets à haut volume que pour les petites séries de SKU.
Développements récents du secteur
- Janvier 2026 : Dangote Petrochemical a démarré la production de polypropylène à Lekki, fournissant 75 000 tonnes métriques par mois aux transformateurs locaux. Cet approvisionnement amont en résine stabilise les transformateurs locaux et réduit le risque d'approvisionnement en matières premières pour le marché nigérian de l'emballage flexible. Cette mesure réduit les coûts potentiels des films pour la chaîne d'approvisionnement nationale à mesure que l'intégration de la résine progresse.
- Novembre 2025 : Unilever Nigeria a installé une ligne de rotogravure de 25 millions USD à Agbara, ajoutant une capacité de 500 millions de sachets par an. Cela élargit la capacité d'emballage en sachets pour les produits de grande consommation. Cela renforce la demande locale de conversion d'emballages et permet des changements de SKU plus rapides.
- Septembre 2025 : Nestlé Nigeria a ouvert une usine de nouilles de 30 millions USD dans l'État d'Ogun, en partenariat avec PrimePak Industries pour des poches à barrière d'oxygène. Cela augmente la demande d'emballages flexibles à haute barrière. Cela ancre la chaîne d'approvisionnement locale avec PrimePak et élargit l'utilisation de films barrières au Nigéria.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre l'emballage flexible utilisé au Nigeria, où les produits sont conditionnés dans des films, emballages, sachets et pochettes fournis aux utilisateurs finaux tels que l'alimentation, les boissons, les soins personnels et la santé, mesuré en valeur vendue dans le pays.
Exclusions du périmètre : les formats d'emballage rigides (tels que les bouteilles, les bocaux et les boîtes de conserve) et les emballages de transport durables sont exclus de ce dimensionnement.
Aperçu de la segmentation
- Par matériau
- Plastiques
- Polyéthylène (PE)
- Polypropylène biorienté (BOPP)
- Polypropylène cast (CPP)
- Autres plastiques
- Papier
- Feuille métallique
- Bioplastiques et matériaux compostables
- Plastiques
- Par type de produit
- Sacs et pochettes
- Films et emballages
- Sachets et sticks
- Autres types de produits
- Par secteur d'utilisation finale
- Alimentation
- Produits de boulangerie
- Snacks
- Viandes, volailles et fruits de mer
- Confiserie
- Aliments pour animaux de compagnie
- Autres produits alimentaires
- Boissons
- Soins de santé et produits pharmaceutiques
- Soins personnels et cosmétiques
- Agriculture et horticulture
- Autres secteurs d'utilisation finale
- Alimentation
- Par technologie d'impression
- Flexographie
- Rotogravure
- Impression numérique
- Autres technologies d'impression
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du marché, construire le récit de la demande de base et recueillir des indicateurs de référence pouvant être vérifiés dans le temps. Nous avons utilisé des données publiques expliquant ce qui est produit, importé et consommé au Nigeria, puis les avons reliées à l'utilisation de l'emballage flexible dans les principaux marchés finaux.
Les données courantes proviennent de sources telles que le Bureau national des statistiques (séries sur la fabrication et le commerce), les publications commerciales du Service des douanes du Nigeria, la Banque centrale du Nigeria (indicateurs de change et macroéconomiques), les mises à jour de la NAFDAC influençant les exigences en matière de produits emballés, et UN Comtrade pour les vérifications croisées des flux commerciaux pertinents de matériaux et d'emballages finis. Nous avons également examiné les dépôts de documents d'entreprises, les présentations aux investisseurs et la presse économique réputée pour les ajouts de capacité, les commentaires sur l'utilisation des installations et les évolutions des prix. Le contexte financier et les signaux au niveau des expéditions ont été complétés par des abonnements payants pour l'intelligence financière des entreprises et le suivi des expéditions d'importation ou d'exportation. Les sources répertoriées ici sont données à titre indicatif uniquement, car de nombreux documents publics et ensembles de données supplémentaires ont été examinés pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les entretiens et enquêtes menés auprès des transformateurs nigérians, des fournisseurs de films et de résines, des distributeurs, des acheteurs de produits emballés, ainsi que des spécialistes du recyclage ou des normes, permettent de tester les résultats secondaires. Nous utilisons ces discussions pour combler les lacunes concernant la demande en formats flexibles, la capacité locale, les évolutions des prix et le comportement des canaux de distribution, puis nous ajustons les hypothèses par des vérifications croisées.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 28 % | Directeurs généraux (CXO) : 18 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 29 % |
| Petits acteurs : 25 % | Managers : 53 % |
Dimensionnement du marché et prévisions
Le dimensionnement a débuté par une reconstruction descendante de la demande en emballage flexible en reliant la production de produits emballés et les échanges commerciaux du Nigeria à l'intensité d'emballage et aux formats de conditionnement typiques, puis en traduisant cela en valeur à l'aide des fourchettes de prix observées. Après avoir défini les totaux globaux, des approximations ascendantes sélectives ont été utilisées pour maintenir des chiffres réalistes, tels que des vérifications ponctuelles des revenus des transformateurs, des retours des canaux sur les prix de vente et des conversions volume-valeur pour les formats à forte visibilité.
Le modèle a utilisé des données pratiques pouvant être actualisées à chaque cycle, notamment les tendances de production de produits alimentaires et de boissons emballés, la dépendance du commerce de détail des produits de grande consommation et du commerce informel aux sachets, l'orientation des prix des résines et des films, les mouvements de change impactant les intrants importés, ainsi que les évolutions de la capacité de transformation locale et des cadences de production. Pour les prévisions, une analyse de scénarios a été appliquée autour des trajectoires de change et des coûts des matières premières, suivie d'un lissage exponentiel sur les indicateurs de demande qui tendent à évoluer plus régulièrement, comme la production de produits emballés. Lorsque les signaux ascendants manquaient pour les petits transformateurs, les lacunes ont été comblées par des facteurs de pénétration conservateurs, puis ajustés à l'aide des retours d'entretiens sur la fragmentation du marché et la dispersion des prix.
Cycle de validation des données et de mise à jour
Les résultats ont été vérifiés par rapport à des signaux indépendants, notamment les tendances d'importation de films d'emballage et de résines, les évolutions des volumes de produits emballés et les annonces de capacité des transformateurs, puis les écarts ont été examinés avant validation. Si un chiffre semblait incorrect, les hypothèses étaient réexaminées et les sources pertinentes ou les répondants aux entretiens étaient recontactés afin que l'écart puisse être expliqué et corrigé.
Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements significatifs, tels que des réajustements importants du taux de change, des démarrages majeurs de capacité ou des changements réglementaires modifiant l'utilisation des emballages. Avant la livraison, une révision finale par un analyste est effectuée pour intégrer les dernières données publiques disponibles et réconcilier les éventuelles incohérences de dernière minute dans le modèle.
Dimensionnement du marché de l'emballage flexible au Nigeria par Mordor Intelligence comparé aux autres estimations publiées
Les tailles de marché publiées pour l'emballage flexible au Nigeria ne correspondent souvent pas, car la limite du périmètre est définie différemment et parce que les hypothèses de prix varient considérablement lorsque les coûts de change et de résines fluctuent. Le calendrier joue également un rôle, certaines estimations fixant une année de base antérieure tandis que les prix du marché se réajustent plus rapidement.
En suivant le calendrier des devises, les évolutions de prix liées aux résines et les répartitions entre valeur transformée localement et valeur importée, Mordor Intelligence maintient le total du marché ancré à ce qui est réellement vendu au Nigeria, plutôt que d'inclure des revenus d'emballage plus larges situés en dehors des formats flexibles.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,31 milliards USD (2026) | |
| Consultance régionale A | 1,70 milliard USD (2026) | Utilise un périmètre plus étroit qui semble se rapprocher des plastiques flexibles uniquement et peut sous-estimer les stratifiés en papier et en feuille d'aluminium utilisés dans l'alimentation et les soins personnels. L'estimation semble également conservatrice sur la réalisation des prix durant les périodes de répercussion des coûts liés au change. |
| Éditeur sectoriel B | 2,36 milliards USD (2024) | Représente un ensemble de valeurs d'emballages plastiques plus large dont le flexible n'est qu'une composante, et la référence temporelle est antérieure, avant que les réajustements de prix ultérieurs des films et stratifiés ne soient pleinement reflétés. Le calendrier de conversion des devises et le traitement de l'inflation ne sont pas clairement indiqués, ce qui peut faire varier les totaux en USD. |
Pris ensemble, l'écart s'explique principalement par ce qui est comptabilisé comme emballage flexible, l'année de référence utilisée et la façon dont les prix sont convertis en USD dans des conditions de change volatiles. Notre approche reste reproductible car chaque donnée clé est liée à des facteurs de demande observables et à des hypothèses actualisées, ce qui rend le chiffre final plus facile à suivre et à vérifier d'année en année.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché nigérian de l'emballage flexible ?
Le marché a été évalué à 3,31 milliards USD en 2026 et devrait atteindre 4,46 milliards USD d'ici 2031.
Quel segment affiche la croissance la plus rapide dans le paysage de l'emballage flexible au Nigéria ?
Les sachets et sticks devraient croître à un TCAC de 7,32 % jusqu'en 2031 en raison de la demande en micro-distribution.
Comment les incitations fiscales influencent-elles la capacité de transformation locale ?
Le statut de pionnier sur cinq ans accordé aux transformateurs s'approvisionnant à hauteur de 60 % en résine domestique réduit les impôts sur les sociétés et les droits d'importation, encourageant de nouvelles lignes et réduisant les coûts des films d'environ 12 %.
Quel rôle joue le commerce électronique dans la demande d'emballages flexibles ?
Un taux de pénétration du commerce en ligne de 15 % exige des emballages inviolables et légers capables de résister à une logistique en plusieurs étapes, stimulant l'utilisation des films flexibles.
Comment les interdictions de plastiques à usage unique affectent-elles les choix de matériaux ?
Les règles de Lagos et les projets fédéraux poussent les transformateurs vers des films compostables certifiés, accélérant une croissance à un TCAC de 7,52 % en bioplastiques jusqu'en 2031.
Pourquoi l'impression numérique gagne-t-elle des parts ?
Les marques artisanales et les vendeurs du commerce électronique ont besoin d'emballages en courtes séries à données variables ; les presses numériques fournissent des épreuves le jour même et évitent les coûts de clichés, alimentant un TCAC de 8,43 %.
Dernière mise à jour de la page le:



