
Marktübersicht
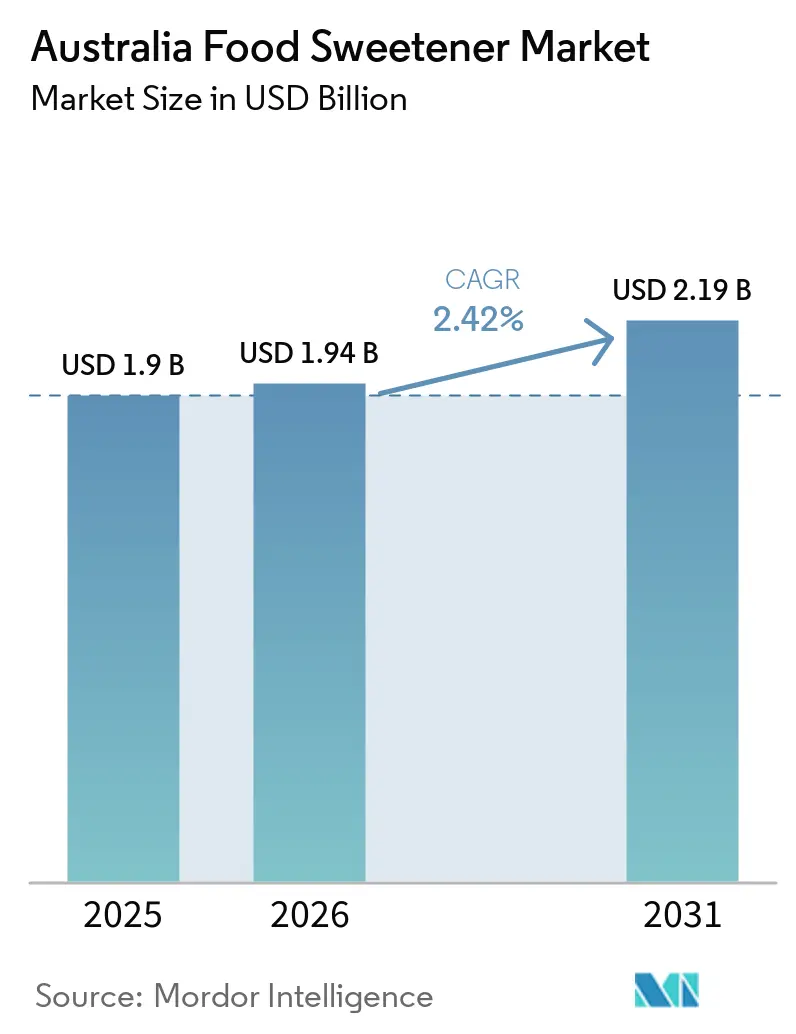
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 1.9 Milliarden US-Dollar |
| Marktgröße (2026) | 1.94 Milliarden US-Dollar |
| Marktgröße (2031) | 2.19 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 2.42 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des australischen Lebensmittelsüßungsmittelmarkts von Mordor Intelligence
Die Größe des australischen Lebensmittelsüßungsmittelmarkts wurde im Jahr 2025 auf 1,90 Milliarden USD geschätzt und soll bis 2026 auf 1,94 Milliarden USD sowie bis 2031 auf 2,19 Milliarden USD anwachsen, bei einer CAGR von 2,42 % im Zeitraum 2026–2031. Die Kategorie wächst wertmäßig, auch wenn zuckerarme Ernährungsweisen die Produktrezeptur verändern, da Spezialzutaten in der Regel höhere Stückwerte aufweisen als herkömmliche Saccharose. Aktualisierte Reformulierungsziele für kohlensäurehaltige Erfrischungsgetränke und gesüßte Joghurts erhöhen den Bedarf an kalorienärmeren Süßungssystemen in der Lebensmittelherstellung [1]. Australische Lieferanten verfügen über eine etablierte Position im Bereich Rohrzucker und stehen gleichzeitig vor der wachsenden Notwendigkeit, Spezialzutaten für lokale Verarbeiter zu entwickeln. Hochintensive Süßungsmittel, seltene Zucker und Mischungen gewinnen an Bedeutung, wenn Hersteller Süße, reduzierte Kalorien, akzeptablen Geschmack und für Verbraucher verständliche Angaben benötigen. Der australische Lebensmittelsüßungsmittelmarkt wird daher durch Reformulierung, Zutatenfunktionalität, Zulassungsanforderungen und die Kosten der Herstellung von Spezialzutaten geprägt.
Wichtigste Erkenntnisse des Berichts
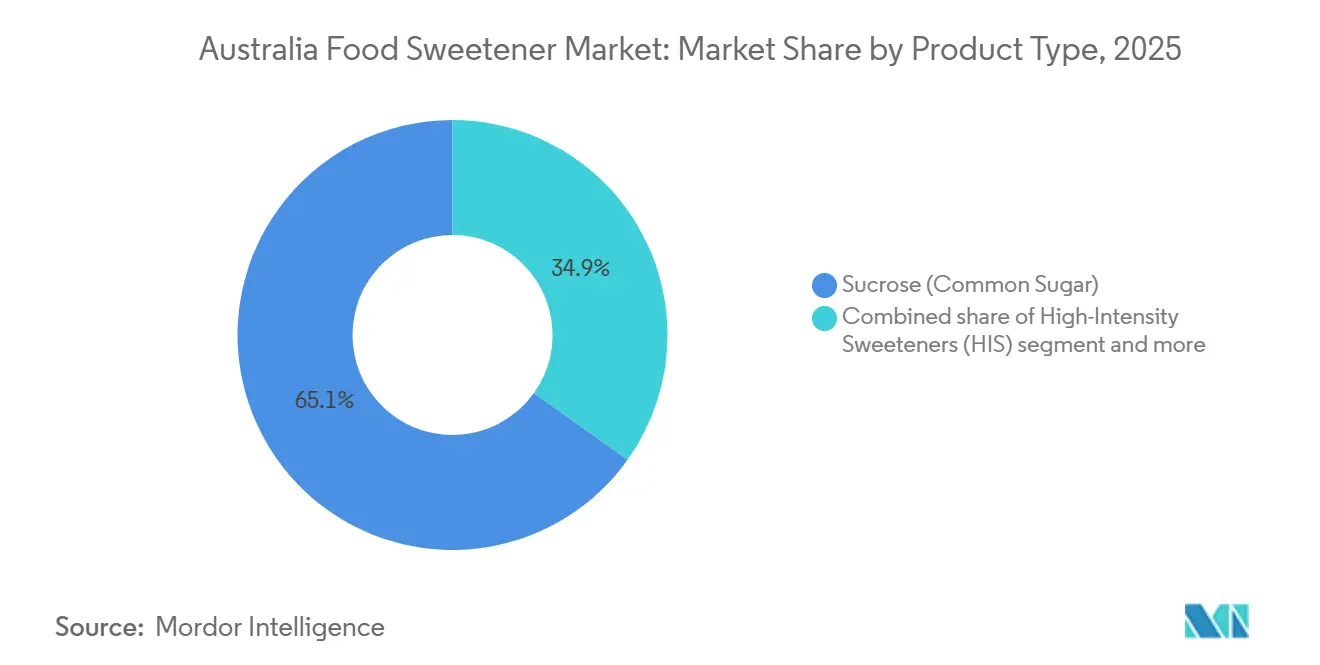
- Nach Produkttyp hielt Saccharose im Jahr 2025 einen Marktanteil von 65,14 % am australischen Lebensmittelsüßungsmittelmarkt, während hochintensive Süßungsmittel bis 2031 voraussichtlich mit einer CAGR von 3,76 % wachsen werden.
- Nach Form hielten feste Produkte im Jahr 2025 einen Anteil von 76,42 % an der Kategorie, während flüssige Formate und Sirupformate bis 2031 voraussichtlich mit einer CAGR von 3,77 % wachsen werden.
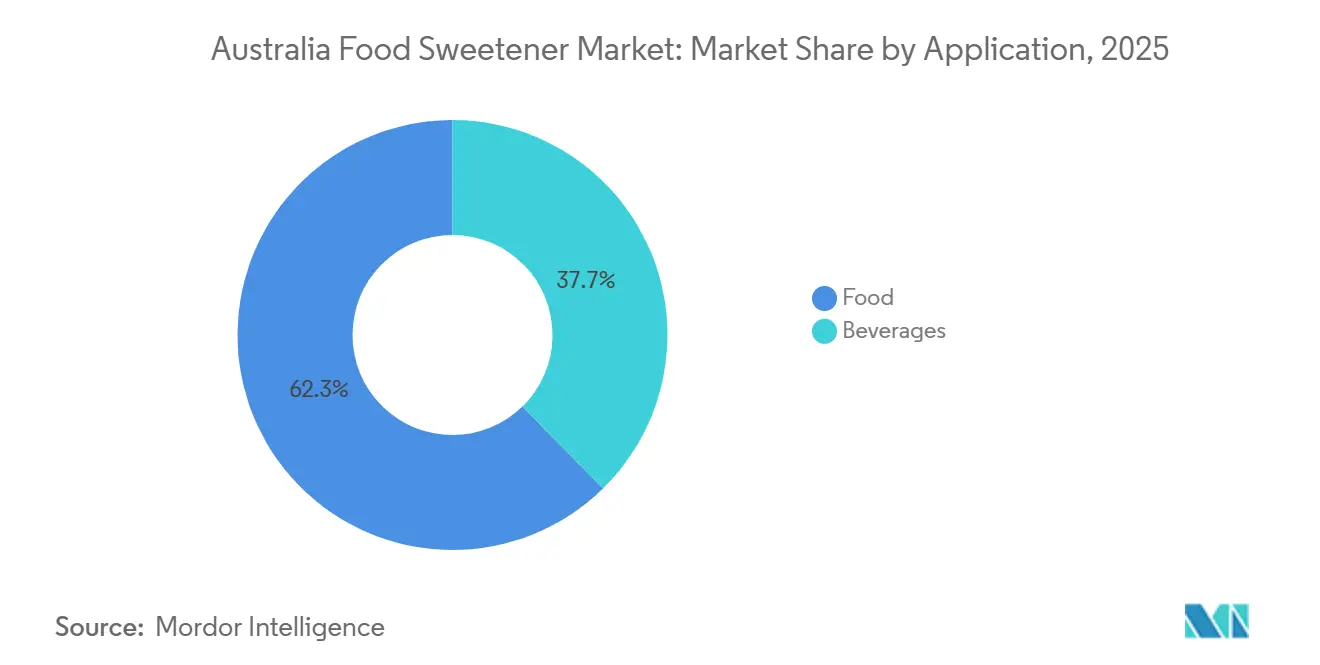
- Nach Anwendung entfielen im Jahr 2025 62,34 % der Größe des australischen Lebensmittelsüßungsmittelmarkts auf Lebensmittel, während Getränke bis 2031 voraussichtlich mit einer CAGR von 3,89 % wachsen werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im australischen Lebensmittelsüßungsmittelmarkt
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Verbrauchernachfrage nach zuckerreduzierten Produkten | +0.75% | National, mit Schwerpunkt im städtischen Einzelhandel und im Schnellgastronomiebereich | Kurzfristig (≤ 2 Jahre) |
| Wachsende Beliebtheit pflanzenbasierter Lebensmittelrezepturen | +0.45% | National, angeführt von Premium- und Spezialhandelskanälen | Mittelfristig (2–4 Jahre) |
| Fortschritte bei der Extraktion und Verarbeitung von Süßungsmitteln | +0.40% | Globale Lieferketten, mit aufkommender inländischer Forschungsaktivität in Queensland | Mittelfristig (2–4 Jahre) |
| Zunehmende Akzeptanz von Clean-Label-Lebensmittelzutaten | +0.45% | National, insbesondere funktionelle Lebensmittel, Milchprodukte und gesündere Snacks | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Verbreitung von Fettleibigkeit und Diabetes | +0.60% | National, in allen Bundesstaaten und Territorien | Langfristig (≥ 4 Jahre) |
| Wachsendes Verbraucherinteresse an Gewichtsmanagement | +0.35% | National, ausgedehnt auf Sporternährung, Proteinprodukte und GLP-1-bezogene Diäten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Verbrauchernachfrage nach zuckerreduzierten Produkten
Der australische Getränkesektor meldete im Jahr 2025 eine weitere Reduzierung des insgesamt verkauften Zuckers bei gleichzeitig gestiegenem Absatzvolumen, was zeigt, dass die Produktnachfrage weiter bestehen kann, wenn Hersteller den Zuckergehalt in fertigen Getränken reduzieren. Dieses Muster begünstigt die Substitution anstelle der Entfernung gesüßter Produkte aus den Portfolios. Der australische Lebensmittelsüßungsmittelmarkt profitiert, wenn Formulierer Zucker durch Zutaten ersetzen, die Süße erhalten und zu bestehenden Verarbeitungssystemen passen. Die Überprüfung durch die Healthy Food Partnership hat die politische Grundlage für die Reformulierung von kohlensäurehaltigen Erfrischungsgetränken und gesüßten Joghurts gestärkt. Flüssigkeitskompatible Systeme, einschließlich Stevia-Konzentrate und Sucralose-Sirupe, sind für die kontinuierliche Getränkeproduktion relevant, da sie mit kontrollierter Dosierung zugegeben werden können. Hersteller müssen bei der Auswahl von Ersatzzutaten weiterhin Geschmack, Kennzeichnung, Kosten und Verbraucherakzeptanz in Einklang bringen.
Wachsende Beliebtheit pflanzenbasierter Lebensmittelrezepturen
Das Einzelhandelsaudit für pflanzenbasierte Produkte 2025 ergab, dass die Anzahl der in australischen Supermärkten erhältlichen pflanzenbasierten Produkte seit 2022 zurückgegangen ist, einschließlich eines Rückgangs bei Fleischalternativen [2]. Die verbleibenden Produkte stehen im stärkeren Wettbewerb mit konventionellen Lebensmitteln, die ebenfalls für einen niedrigeren Zuckergehalt oder eine verbesserte Ernährung reformuliert wurden. Dies legt einen stärkeren Fokus auf Süßungssysteme, die einen akzeptablen Geschmack unterstützen, ohne die Zutatenangaben zu beeinträchtigen. Stevia, Mönchsfrucht und Isomaltulose sind relevant, wenn Marken eine natürliche Herkunft, eine Nicht-GVO-Positionierung oder bio-kompatible Rezepturen anstreben. Pflanzenbasierte Milchprodukte, insbesondere Haferprodukte, bieten eine Anwendung für Stevia- und Erythritol-Mischungen in kalorienärmeren Angeboten. Der australische Lebensmittelsüßungsmittelmarkt kann daher von der Nachfrage nach Rezeptursystemen profitieren, die in Produkten mit unterschiedlichen Protein-, Fett- und Geschmacksprofilen funktionieren.
Fortschritte bei der Extraktion und Verarbeitung von Süßungsmitteln
Food Standards Australia New Zealand genehmigte im August 2025 den Antrag A1318, der einen enzymatischen Weg zur Umwandlung von Rebaudiosid A in Rebaudiosid ermöglicht [3]. Die Genehmigung fügt einen zulässigen Produktionsweg für Steviolglykoside gemäß dem Australia New Zealand Food Standards Code hinzu. Eine wissenschaftliche Studie aus dem Jahr 2025 berichtete über eine Zwei-Enzym-Kaskade für die Rebaudiosid-M-Produktion mit einem abschließenden Titer von 38,8 g/L und einer molaren Ausbeute von 85,5 %, was die kommerzielle Relevanz der enzymatischen Produktion unterstützt. Die Universität Queensland und MSF Sugar arbeiten an mikrobiellen Zellfabriken, die australischen Rohrzuckersirup in seltene Zucker umwandeln. Diese Entwicklungen könnten die Abhängigkeit von der herkömmlichen Blattextraktion verringern und Lieferanten zusätzliche Möglichkeiten für die Zutatenproduktion bieten. Der australische Lebensmittelsüßungsmittelmarkt könnte widerstandsfähigere Versorgungsoptionen gewinnen, wenn diese Verfahren Skalierung und wettbewerbsfähige Kosten erreichen.
Zunehmende Akzeptanz von Clean-Label-Lebensmittelzutaten
Der FSANZ Consumer Insights Tracker berichtete, dass 66 % der Verbraucher beim Lebensmittelkauf regelmäßig die Health Star Rating-Bewertung nutzen, während 39 % Gesundheitsnutzenangaben auf Lebensmitteletiketten vertrauen. Diese Lücke bedeutet, dass allgemeine Wellness-Angaben möglicherweise weniger überzeugend sind als klare Informationen zur Zutat selbst. Zutaten, die als Stevia-Extrakt, Mönchsfrucht oder seltener Zucker ausgewiesen sind, können einen direkteren Kennzeichnungsansatz unterstützen als generische künstliche Süßungsmittelsysteme. D-Allulose verfügt in Australien und Neuseeland über einen genehmigten Novel-Food-Weg, was ihm eine definierte Position für die Produktentwicklung verleiht. Die Zutat ist relevant in funktionellen Milchprodukten, Sporternährung und Süßwaren, wo eine kalorienarme Positionierung wichtig ist. Der australische Lebensmittelsüßungsmittelmarkt wird voraussichtlich Lieferanten belohnen, die Produktleistung mit Dokumentation verbinden, die Lebensmittelunternehmen für eine konforme Kennzeichnung nutzen können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Produktionskosten für Spezialsüßungsmittel | -0.25% | Globale Lieferketten, mit Druck auf Premium-Süßungsmittel in der kostenempfindlichen australischen Fertigung | Mittelfristig (2–4 Jahre) |
| Strenge Vorschriften für die Zulassung von Lebensmittelzusatzstoffen | -0.15% | Australien und Neuseeland im Rahmen des FSANZ-Regelwerks | Langfristig (≥ 4 Jahre) |
| Verbraucherbedenken hinsichtlich der Sicherheit künstlicher Süßungsmittel | -0.10% | National, mit Auswirkungen auf den Einzelhandelskauf in allen Bundesstaaten | Kurzfristig (≤ 2 Jahre) |
| Volatilität bei Rohstoffversorgung und -preisen | -0.10% | Global, mit Exposition gegenüber der Queensland-Rohrzuckerversorgung und chinesischer Stevia-Beschaffung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Produktionskosten für Spezialsüßungsmittel
Hochreine Steviolglykoside, einschließlich Rebaudiosid D und Rebaudiosid M, sowie seltene Zucker wie Allulose sind teurer in der Herstellung als Saccharose oder Glukosesirupe. Dies schränkt ihre Verwendung in der Massenbäckerei, bei verarbeitetem Fleisch und in der Massenmarkt-Süßwarenherstellung ein. Die enzymatische Biokonversion kann einige Kosten im Vergleich zur Blattextraktion senken, erfordert jedoch Investitionen in Bioreaktoren und proprietäre Enzyme. Das Projekt der Universität Queensland und MSF Sugar identifiziert die Produktionskosten als zentrales Hindernis für eine breitere kommerzielle Nutzung seltener Zucker aus australischem Rohrzuckersirup. Kleinere Hersteller verfügen möglicherweise nicht über die erforderliche Einkaufsgröße, um hochintensive Süßungsmittelsysteme für alle Produkte zu rechtfertigen. Eine Kostenkonvergenz könnte sich im Laufe der Zeit verbessern, aber die Ausgangslage unterstützt keine Parität mit den Saccharosekosten während des Prognosezeitraums.
Strenge Vorschriften für die Zulassung von Lebensmittelzusatzstoffen
FSANZ reguliert die Verwendung von Süßungsmitteln durch Standard 1.3.1 und Anhang 15 des Australia New Zealand Food Standards Code. Neue Süßungsmittel erfordern eine Sicherheitsbewertung, eine Überprüfung der Nahrungsexposition, eine Berücksichtigung der akzeptablen Tagesdosis und Bedingungen für die zulässige Verwendung. Antrag A1325, veröffentlicht im März 2025, zielt darauf ab, die Verwendung von Steviolyglykosiden auf mehlbasierte Heißplattenprodukte auszuweiten. Der Antrag zeigt, dass selbst eine begrenzte Ausweitung auf Produkte wie Crumpets, Pikelets und Pfannkuchen eine vollständige behördliche Bewertung erfordert. Diese Anforderungen verursachen Kosten und längere Markteinführungszeiten für Zutaten wie biokonvertierte Glykoside, süße Proteine und fermentationsbasierte Verbindungen. Das gemeinsame australisch-neuseeländische Regelwerk macht die regulatorische Planung für internationale Lieferanten, die in den australischen Lebensmittelsüßungsmittelmarkt eintreten, wichtig.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Saccharose bleibt die führende Zutat, während hochintensive Süßungsmittel expandieren
Saccharose hielt im Jahr 2025 einen Marktanteil von 65,14 % am australischen Lebensmittelsüßungsmittelmarkt, was ihre etablierte Rolle in Backwaren und Süßwaren widerspiegelt. Sie trägt zu Süße, Volumen, Feuchtigkeitsrückhalt, Fermentationsunterstützung, Bräunung und Struktur in Fertigprodukten bei. Diese kombinierten Funktionen schränken die Fähigkeit eines einzelnen hochintensiven Süßungsmittels ein, sie vollständig zu ersetzen. Stärkesüßungsmittel und Zuckeralkohole dienen spezifischeren Zwecken in der Lebensmittelverarbeitung. Dextrose, Fruktose-Glukose-Sirup, Maltodextrin, Sorbitol, Xylitol und Erythritol unterstützen Anwendungen, die besondere texturelle, verarbeitungstechnische oder sensorische Eigenschaften erfordern.
Hochintensive Süßungsmittel sollen bis 2031 mit einer CAGR von 3,76 % wachsen und sind damit die am schnellsten wachsende Produktkategorie im australischen Lebensmittelsüßungsmittelmarkt. Stevia, Sucralose und Acesulfam-K werden bei der Getränkereformulierung und der Entwicklung funktioneller Lebensmittel eingesetzt, bei denen die Kalorienreduzierung Priorität hat. Antrag A1325 weist auf anhaltende Regulierungsaktivitäten rund um die Verwendung von Steviolyglykosiden in weiteren Lebensmittelkategorien hin. Aufkommende Spezialsüßungsmittel und gemischte Systeme bleiben kleinere Kategorien. Sie gewinnen Aufmerksamkeit, wenn Hersteller Süße, Kalorienreduzierung, Texturunterstützung und eine Zutatenstory benötigen, die auf der Verpackung verwendet werden kann. Dies macht die Produktauswahl komplexer, erweitert aber die Palette der für Formulierer verfügbaren Optionen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Form: Feste Produkte bleiben etabliert, während flüssige Systeme und Sirupsysteme schneller wachsen
Feste Produkte hielten im Jahr 2025 einen Anteil von 76,42 % an der Kategorie. Granulierte und pulverförmige Saccharose sind tief in Backwaren, Süßwaren, Trockenmischungen und Einzelhandelsanwendungen für den Tisch integriert. Kristalline Polyole und hochreine Steviapulver passen ebenfalls in bestehende Trockenzutatensysteme. Feste Formate bieten Lagerstabilität, unkomplizierte Dosierung und Kompatibilität mit gängigen Fertigungsanlagen. Sie bleiben wichtig beim Heimbacken und bei Heißgetränkeanwendungen, bei denen Verbraucher körnige Erythritol-Stevia-Mischungen und tablettenförmige Süßungsmittel verwenden.
Flüssige Produkte und Sirupprodukte sollen bis 2031 mit einer CAGR von 3,77 % wachsen. Trinkfertige Getränke, Saucen, Würzmittel und flüssige Milchprodukte bevorzugen gelöste Systeme, da sie einen separaten Auflösungsschritt entfallen lassen. Flüssige Sucralose und Stevia-Konzentrate ermöglichen eine kontrollierte Dosierung in kontinuierlichen Getränkelinien. Kerry identifizierte die fermentationsbasierte Tastesense-Süßreduktions-Technologie als Wachstumsbereich in seinen Ergebnissen für 2025. Sirupe sind auch in der Spezialitätenkaffee- und Schnellgastronomiebranche relevant, wo körnige Süßungsmittel Handhabungs- und Löslichkeitsprobleme verursachen können. Die Formentscheidung bleibt mit dem Prozess des Herstellers, dem Fertigprodukt und dem gewünschten Grad der Süßekontrolle verknüpft.
Nach Anwendung: Lebensmittel hält die größte Position, während Getränke das Wachstum anführen
Lebensmittel machten im Jahr 2025 62,34 % der Größe des australischen Lebensmittelsüßungsmittelmarkts aus. Backwaren und Süßwaren sind zentral für diese Position, da sie Saccharose für mehrere Funktionen über die Süße hinaus verwenden. Milchprodukte und Desserts sind ebenfalls aktive Bereiche für die Reformulierung. Die Überprüfung durch die Healthy Food Partnership schlug ein niedrigeres Zuckerziel für gesüßte Joghurts vor, was die Nachfrage nach alternativen Süßungsmitteln steigern könnte. Nutrazeutika und funktionelle Lebensmittel sind kleinere, aber höherwertige Anwendungen, bei denen natürliche Süßungsmittel Premiumpreise erzielen können.
Getränke sollen bis 2031 mit einer CAGR von 3,89 % wachsen, der schnellsten Rate unter den Anwendungen. Getränkeunternehmen reformulieren kohlensäurehaltige Getränke, Sportgetränke und trinkfertige funktionelle Produkte. Der Australian Beverage Council berichtete, dass der Zuckerverkauf im Jahr 2025 zurückging, während das Absatzvolumen stieg, was auf eine anhaltende Trennung zwischen Getränkewachstum und Zuckerverbrauch hinweist. Erfrischungsgetränke bleiben eine wichtige Reformulierungskategorie. Sportgetränke verwenden zunehmend Stevia-, Sucralose- und Erythritol-Mischungen, um eine Null-Zucker- und kalorienarme Positionierung zu unterstützen. Trinkfertige Tees, funktionelle Aufgüsse und aromatisiertes Wasser sind kleinere Anwendungen, bei denen Stevia in niedriger Dosierung nützlich sein kann.

Wettbewerbslandschaft
Marktkonzentration
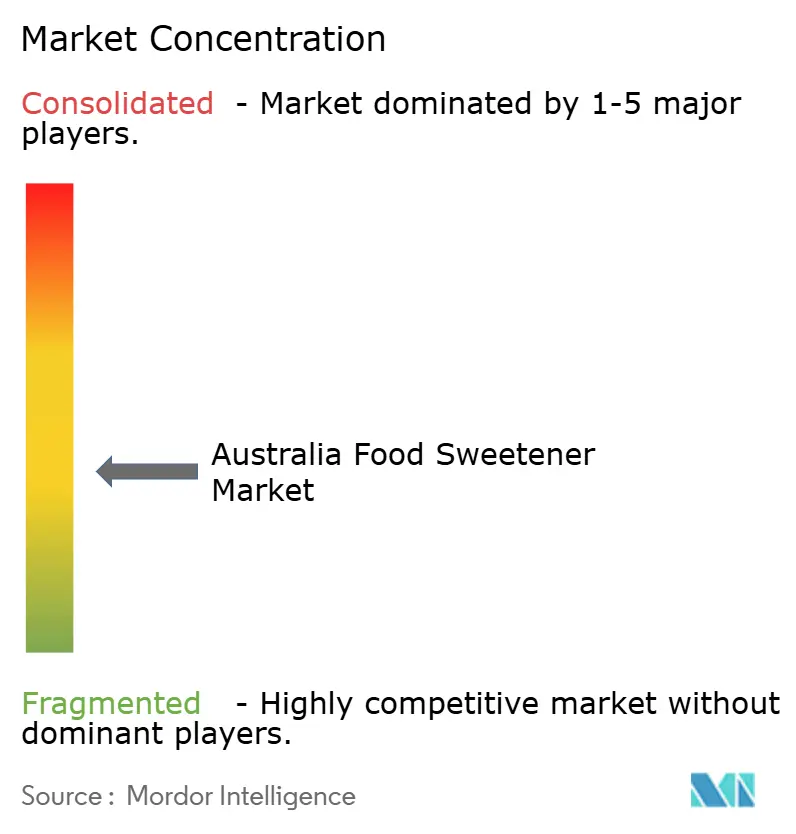
Der australische Lebensmittelsüßungsmittelmarkt spiegelt den Wettbewerb zwischen multinationalen Zutatenlieferanten und spezialisierten inländischen oder regionalen Anbietern wider. Saccharose bleibt strukturell wichtig, während Spezialzutaten durch Formulierungsunterstützung, Produktleistung, Versorgungssicherheit und Kennzeichnungsoptionen konkurrieren. MSF Sugar und Naturally Sweet Products entwickeln Positionen in den Kategorien Spezialzutaten und natürliche Süßungsmittel. Sweegen und BENEO bieten ebenfalls differenzierte Systeme für australische Lebensmittelformulierer an. Diese Bandbreite an Teilnehmern unterstützt ein fragmentiertes Wettbewerbsumfeld anstelle eines von einer kleinen Gruppe kontrollierten Marktes.
Ingredion kündigte im Juni 2026 eine empfohlene Übernahme von Tate & Lyle gegen Barzahlung an, eine Transaktion, die Portfolios in Stärken, Ballaststoffen, Sucralose und Stevia zusammenführen würde. Die Aktionäre von Tate & Lyle nahmen das Angebot im Juli 2026 vorbehaltlich der erforderlichen behördlichen Genehmigungen an. Die vorgeschlagene Kombination soll nach Abschluss die Formulierungs- und Preisposition des Lieferanten gegenüber Lebensmittel- und Getränkeherstellern stärken. Roquette startete im Januar 2026 seinen Shift & Lead-Plan, nachdem er IFF Pharma Solutions im Jahr 2025 erworben hatte. Der Schritt spiegelt die anhaltende Portfolioerweiterung unter Spezialzutatenlieferanten wider. Tate & Lyle meldete außerdem im Oktober 2026 einen Meilenstein mit BioHarvest Sciences im Zusammenhang mit einem Entwicklungsprogramm für Süßungsmittel der nächsten Generation.
Die inländische Kapazität ist ein weiteres Wettbewerbsthema im australischen Lebensmittelsüßungsmittelmarkt. Das Projekt der Universität Queensland und MSF Sugar für seltene Zucker zielt darauf ab, einen Weg von australischem Rohrzuckersirup zu kalorienarmen Zutaten aufzubauen. Das Pioneer BioPilot-Upgrade der Queensland University of Technology unterstützt Pilotmaßstab-Fermentationsarbeiten in Lebensmittelqualität in Queensland. Das Bestevia-Portfolio von Sweegen konzentriert sich auf biokonvertierte Rebaudioside, während die Isomalt- und Palatinose-Systeme von BENEO auf funktionelle Kohlenhydratanwendungen ausgerichtet sind. Kleinere Spezialisten konkurrieren durch Bio-Zertifizierung, Spezialeinzelhandel und eine engere Ausrichtung auf das Verbraucherinteresse an der Herkunft von Zutaten. Der Marktkonzentrationsgrad entspricht dieser Mischung aus großen multinationalen Lieferanten, technologieorientierten Zutatenanbietern und inländischen Spezialisten.
Marktführer der australischen Lebensmittelsüßungsmittelbranche
-
Cargill, Incorporated
-
Archer Daniels Midland Company
-
Tate & Lyle PLC
-
Kerry Group PLC
-
Roquette Frères S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Oktober 2026: Tate & Lyle PLC und BioHarvest Sciences gaben einen wichtigen Entwicklungsmeilenstein in ihrem Programm für Süßungsmittel der nächsten Generation bekannt und bestätigten, dass die Botanical Synthesis™-Plattform von BioHarvest die angestrebte neuartige Süßungslösung produzieren kann; der Meilenstein fördert das kommerzielle Potenzial des Programms als Alternative zu herkömmlichen Extraktions- oder Biokonversionsrouten für Spezialsüßungsmittel.
- Juni 2026: Die Universität Queensland eröffnete offiziell ihren Biosustainability Hub, der eine Zusammenarbeit mit MSF Sugar umfasst, um australischen Rohrzuckersirup mithilfe mikrobieller Zellfabriken in kalorienarme seltene Zucker umzuwandeln.
- September 2025: Die Queensland University of Technology startete ein Upgrade im Wert von 18 Millionen AUD für ihren in Mackay ansässigen Pioneer BioPilot, mit Unterstützung der australischen und der Queensland-Regierung sowie des Food and Beverage Accelerator.
Berichtsumfang des australischen Lebensmittelsüßungsmittelmarkts
Der australische Lebensmittelsüßungsmittelmarkt ist segmentiert nach Produkttyp (Saccharose (Haushaltszucker), Stärkesüßungsmittel, Zuckeralkohole und hochintensive Süßungsmittel), nach Form (Fest und Flüssig/Sirup) sowie nach Anwendung (Lebensmittel und Getränke). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Nach Produkttyp
| Saccharose (Haushaltszucker) | |
| Stärkesüßungsmittel und Zuckeralkohole | Dextrose |
| Fruktose-Glukose-Sirup | |
| Maltodextrin | |
| Sorbitol | |
| Xylitol | |
| Erythritol | |
| Sonstige Stärkesüßungsmittel und Zuckeralkohole | |
| Hochintensive Süßungsmittel | Sucralose |
| Aspartam | |
| Saccharin | |
| Neotam | |
| Stevia | |
| Acesulfam-K | |
| Cyclamat | |
| Sonstige hochintensive Süßungsmittel | |
| Sonstige Produkttypen |
Nach Form
| Fest |
| Flüssig/Sirup |
Nach Anwendung
| Lebensmittel | Backwaren und Süßwaren |
| Milchprodukte und Desserts | |
| Fleisch- und herzhafte Produkte | |
| Nutrazeutika und funktionelle Lebensmittel | |
| Saucen, Dressings und Aufstriche | |
| Sonstige Lebensmittel | |
| Getränke | Erfrischungsgetränke |
| Sportgetränke | |
| Sonstige Getränke |
| Nach Produkttyp | Saccharose (Haushaltszucker) | |
| Stärkesüßungsmittel und Zuckeralkohole | Dextrose | |
| Fruktose-Glukose-Sirup | ||
| Maltodextrin | ||
| Sorbitol | ||
| Xylitol | ||
| Erythritol | ||
| Sonstige Stärkesüßungsmittel und Zuckeralkohole | ||
| Hochintensive Süßungsmittel | Sucralose | |
| Aspartam | ||
| Saccharin | ||
| Neotam | ||
| Stevia | ||
| Acesulfam-K | ||
| Cyclamat | ||
| Sonstige hochintensive Süßungsmittel | ||
| Sonstige Produkttypen | ||
| Nach Form | Fest | |
| Flüssig/Sirup | ||
| Nach Anwendung | Lebensmittel | Backwaren und Süßwaren |
| Milchprodukte und Desserts | ||
| Fleisch- und herzhafte Produkte | ||
| Nutrazeutika und funktionelle Lebensmittel | ||
| Saucen, Dressings und Aufstriche | ||
| Sonstige Lebensmittel | ||
| Getränke | Erfrischungsgetränke | |
| Sportgetränke | ||
| Sonstige Getränke | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert hat der australische Lebensmittelsüßungsmittelmarkt?
Die Kategorie soll bis 2031 einen Wert von 2,19 Milliarden USD erreichen und im Zeitraum 2026–2031 mit einer CAGR von 2,42 % wachsen.
Welche Produktkategorie wächst in Australien am schnellsten?
Hochintensive Süßungsmittel sollen bis 2031 mit einer CAGR von 3,76 % wachsen.
Welche Form gewinnt am meisten an Dynamik?
Flüssige Süßungsmittel und Sirupsüßungsmittel sollen bis 2031 mit einer CAGR von 3,77 % wachsen, da sie zur Getränke- und Flüssignahrungsmittelproduktion passen.
Welche Rolle spielt FSANZ bei der Süßungsmittelinnovation?
FSANZ bewertet Sicherheit und zulässige Verwendungen, einschließlich der Genehmigung eines enzymatischen Wegs zur Rebaudiosid-M-Produktion im Jahr 2025.