
Marktgröße und Marktanteil für Lebensmittelsüßungsmittel in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
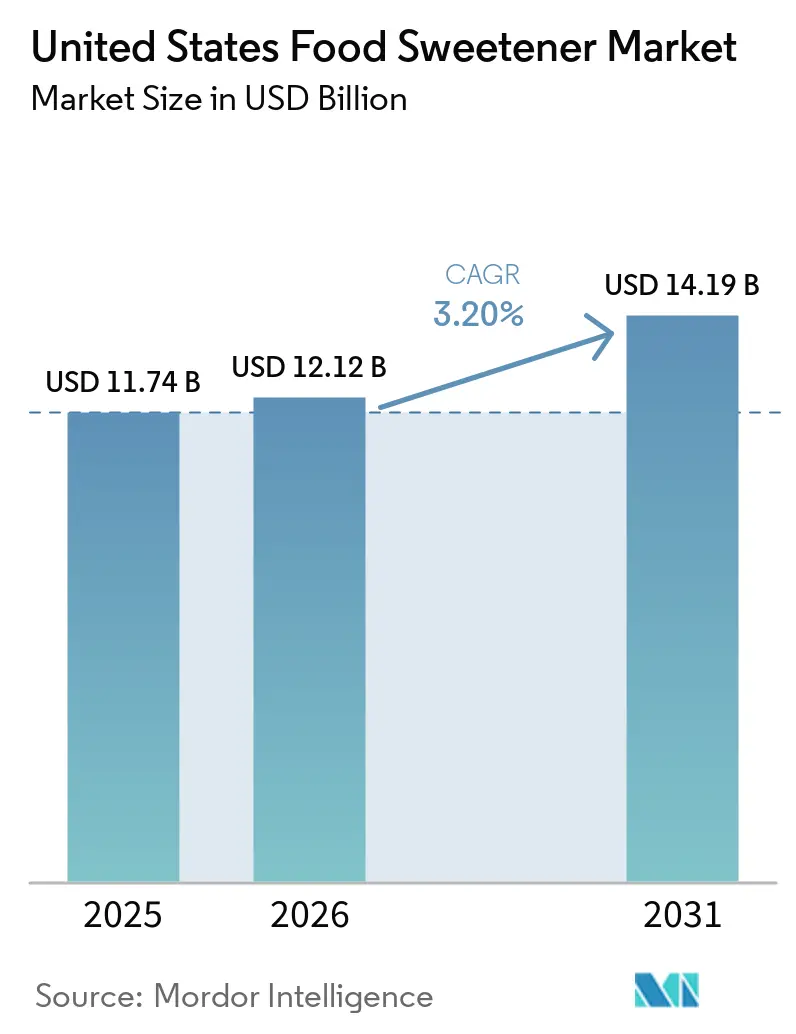
| Marktgröße im Basisjahr (2025) | 11.74 Milliarden US-Dollar |
| Marktgröße (2026) | 12.12 Milliarden US-Dollar |
| Marktgröße (2031) | 14.19 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.20 % |
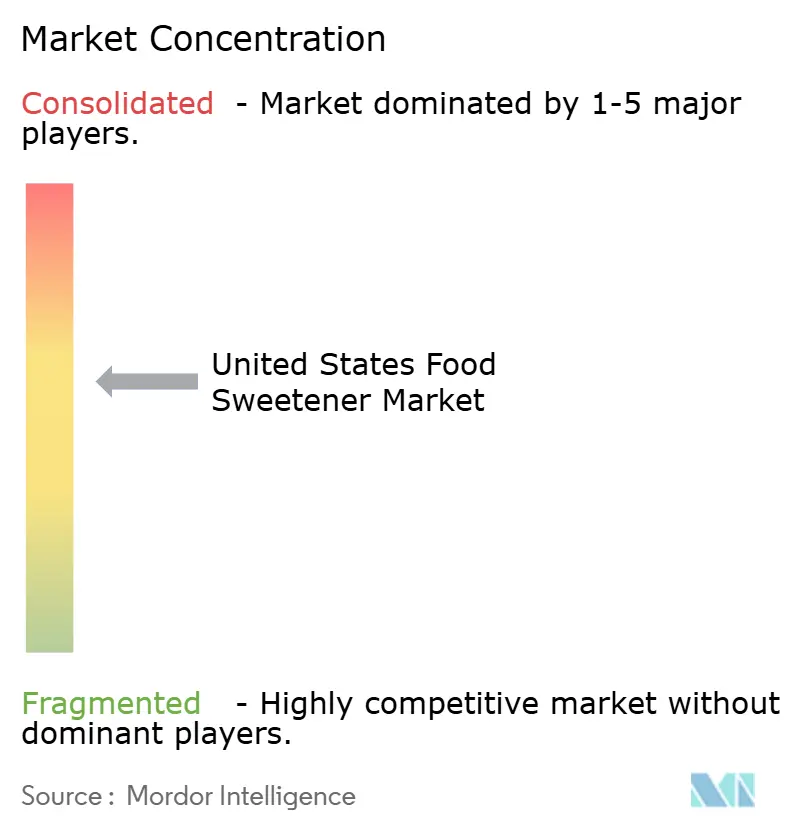
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Markts für Lebensmittelsüßungsmittel in den Vereinigten Staaten durch Mordor Intelligence
Der Markt für Lebensmittelsüßungsmittel in den Vereinigten Staaten wurde im Jahr 2025 auf 11,74 Milliarden USD geschätzt und soll von 12,12 Milliarden USD im Jahr 2026 auf 14,19 Milliarden USD bis 2031 wachsen, bei einer CAGR von 3,20 % während des Prognosezeitraums (2026–2031). Dieses Gesamtwachstum verdeckt erhebliche Verschiebungen innerhalb des Produktportfolios. Saccharose dürfte an Boden gewinnen, während Hochintensitätssüßungsmittel das schnellste Wachstum verzeichnen dürften. Dieser Trend wird durch die steigende Nachfrage nach Kalorienreduzierung, eine verstärkte Überprüfung von Produktkennzeichnungen und den zunehmenden Einsatz von Glucagon-ähnlichen Peptid-1 (GLP-1)-Rezeptoragonisten-Medikamenten angetrieben, die zu einem reduzierten Zuckerkonsum beitragen. Die Anzahl der Nutzer von GLP-1-Rezeptoragonisten soll bis 2030 von etwa 7 Millionen auf bis zu 30 Millionen ansteigen. Frühe Daten zeigen, dass Patienten, die diese Medikamente verwenden, ihre Käufe von süßem Gebäck innerhalb von sechs Monaten nach Beginn der Therapie reduzieren. Auch regulatorische Entwicklungen beeinflussen den Markt. Die US-amerikanische Lebensmittel- und Arzneimittelbehörde (FDA) genehmigte enzymmodifizierte Steviol-Glykoside im Oktober 2024 und Brazzein-Zubereitungen im Juli 2025, wodurch der Genehmigungszyklus für natürliche Hochintensitätssüßungsmittel auf etwa zwei Jahre verkürzt wurde. Darüber hinaus erfüllen große Getränkeunternehmen strenge Ziele zur Reduzierung von zugesetztem Zucker, während der Einzelhandel Bio- und Nicht-gentechnisch-veränderte-Organismen (Nicht-GVO)-Zertifizierungen betont. Diese Faktoren veranlassen kostenbewusste Hersteller, gemischte Süßungsmittelsysteme einzusetzen, die Geschmack, Volumen und Bräunungseigenschaften erhalten.
Zentrale Erkenntnisse des Berichts
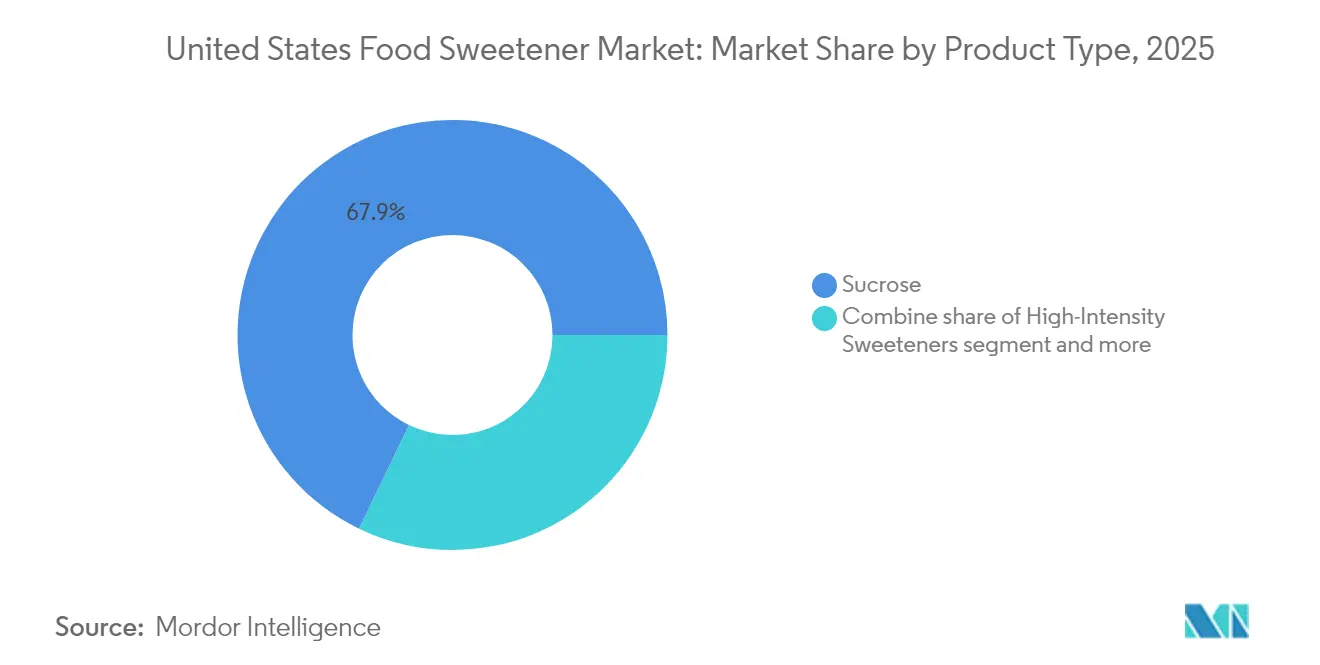
- Nach Produkttyp entfiel 2025 ein Anteil von 67,85 % des US-amerikanischen Lebensmittelsüßungsmittelmarkts auf Saccharose, während hochintensive Süßungsmittel voraussichtlich bis 2031 mit einer CAGR von 3,84 % wachsen werden.
- Nach Anwendung hielten Getränke im Jahr 2025 einen Wertanteil von 44,55 %, wobei das Segment Backwaren und Süßwaren bis 2031 voraussichtlich mit einer CAGR von 3,61 % wachsen wird.
- Nach Form repräsentierten Pulverformate im Jahr 2025 einen Marktanteil von 51,40 %, während Flüssigformate voraussichtlich während des Prognosezeitraums mit einer CAGR von 3,75 % wachsen werden.
- Nach Kategorie dominierten konventionelle Varianten mit einem Anteil von 82,35 % im Jahr 2025, während Bio-Angebote voraussichtlich bis 2031 mit einer CAGR von 3,65 % expandieren werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des Markts für Lebensmittelsüßungsmittel in den Vereinigten Staaten
Wirkungsanalyse der Treiber*
| Treiber | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Zunehmende Fettleibigkeit und Diabetes treiben die Nachfrage nach Zuckerreduktion und Alternativen an | +0.8% | National, mit akuter Prävalenz in den Süd- und Mittelweststaaten | Mittelfristig (2–4 Jahre) |
| Gesundheitsbewusstsein und Kennzeichnungsprüfung fördern kalorienarme und gesundheitlich vorteilhafte Reformulierungen | +0.6% | National, städtische Ballungszentren führen die Einführung an | Kurzfristig (≤ 2 Jahre) |
| Ausbau von zuckerreduzierten und zuckerfreien Produkten in Getränken, Backwaren, Süßwaren und Milchprodukten | +0.5% | National, getränkelastig an der Westküste und im Nordosten | Kurzfristig (≤ 2 Jahre) |
| Innovationen bei hochintensiven und natürlichen Süßungsmitteln verbessern Geschmack und Funktionalität | +0.4% | Nationale Forschungs- und Entwicklungszentren in Illinois, Kalifornien, New Jersey | Mittelfristig (2–4 Jahre) |
| Technologische Fortschritte minimieren Fehlaromen und Bitterkeit bei Süßungsmittelformulierungen | +0.3% | National, Premiumsegmente in Küstenmetropolen | Langfristig (≥ 4 Jahre) |
| Clean-Label-Trends steigern die Nachfrage nach pflanzenbasierten und minimal verarbeiteten Süßungsmitteln | +0.2% | National, am stärksten in Bio-Einzelhandelskanälen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Fettleibigkeit und Diabetes in den Vereinigten Staaten treiben die Nachfrage nach Zuckerreduzierung und Alternativen an
Die Prävalenz von Fettleibigkeit bei Erwachsenen erreichte 40,3 % im Zyklus der Nationalen Gesundheits- und Ernährungsuntersuchungserhebung (NHANES) 2021–2023, wobei 23 Bundesstaaten im Jahr 2024 Raten von 35 % oder mehr meldeten. Dieses weit verbreitete Problem der öffentlichen Gesundheit hat direkte Auswirkungen auf die Nachfrage nach Süßungsmitteln: 38,4 Millionen Amerikaner leben derzeit mit Diabetes, während weitere 97,6 Millionen Personen Prädiabetes haben. Zusammen tragen diese Erkrankungen zu einer wirtschaftlichen Belastung von 413 Milliarden USD jährlich durch Krankheitskosten und Produktivitätsverluste bei[1]. Diese erhebliche finanzielle Belastung hat Kostenträger, Arbeitgeber und politische Entscheidungsträger dazu veranlasst, Initiativen zur Zuckerreduzierung aktiv zu unterstützen und ein regulatorisches Umfeld zu fördern, das zunehmend günstig für alternative Süßungsmittel ist. Darüber hinaus hat der zunehmende Einsatz von Glucagon-ähnlichen Peptid-1 (GLP-1)-Rezeptoragonisten-Medikamenten, wie Semaglutid und Tirzepatid, eine weitere Dynamik eingeführt. Bei Nutzern dieser Medikamente wurde beobachtet, dass sie ihre Ausgaben für süßes Gebäck innerhalb von sechs Monaten um etwa 10 % reduzieren, was auf eine Verhaltensänderung hindeutet, die die Basisnachfrage weiter untergräbt. Infolgedessen stehen Produktentwickler nun vor einer doppelten Herausforderung: Zucker zu ersetzen, um den Gesundheitsrichtlinien zu entsprechen, und gleichzeitig Produkte zu schaffen, die für Verbraucher attraktiv bleiben, deren Geschmackspräferenzen durch diese Medikamente beeinflusst werden.
Gesundheitsbewusstsein und Kennzeichnungsprüfung fördern kalorienarme und „besser für Sie geeignete” Süßungsmittelreformulierungen
66 % der Amerikaner schränkten ihre Zuckeraufnahme im Jahr 2024 aktiv ein, ein Anstieg gegenüber 61 % im Vorjahr. Unter diesen Verbrauchern zielten 60 % speziell auf zugesetzten Zucker und nicht auf natürlich vorkommenden Zucker ab[2]. Dieses gesteigerte Bewusstsein zwingt Marken dazu, ihre Produkte zu reformulieren oder zu riskieren, in den Ladenregalen in Vergessenheit zu geraten. PepsiCo übertraf sein 2025-Ziel ein Jahr früher und erreichte 2024, dass 67 % seines Getränkevolumens den Schwellenwert von höchstens 100 Kalorien pro 355-ml-Portion erfüllten. Ebenso berichtete Coca-Cola, dass 30 % seines globalen Getränkevolumens nun aus kalorienarmen oder kalorienfreien Optionen bestehen, zusammen mit der Einführung von 250 zuckerreduzierten Produkten im Jahr 2024. Ein Widerspruch bleibt jedoch bestehen: Nur 16 % der zuckereinschränkenden Verbraucher bevorzugen kalorienarme Süßungsmittel, während 30 % trotz damit verbundener Gesundheitsbedenken weiterhin traditionellen Zucker bevorzugen. Diese Lücke zwischen Verbraucherpräferenzen und -verhalten unterstreicht, dass Geschmack und Textur weiterhin entscheidende Faktoren für den Markterfolg sind. Es unterstreicht auch die strategische Bedeutung von Süßungsmitteln der nächsten Generation, die saccharoseähnliche sensorische Profile ohne den zusätzlichen Kaloriengehalt nachahmen.
Ausweitung von zuckerreduzierten und zuckerfreien Produkten in den Bereichen Getränke, Backwaren, Süßwaren und Milchprodukte
Die Reformulierung von Getränken bleibt der führende Markttreiber, während Backwaren- und Süßwarenanwendungen stetig voranschreiten. Kraft Heinz hat sich verpflichtet, bis zum Jahr 2025 60 Millionen Pfund Zucker zu reduzieren, mit einer nennenswerten Leistung von 2,9 Millionen Pfund, die bis 2024 aus dem brasilianischen Portfolio entfernt wurden. Nestlé USA hat bedeutende Schritte unternommen, indem das Unternehmen Hochfruchtzuckersirup (HFCS) aus mehr als 60 Getränkerezepten eliminiert hat. Darüber hinaus hat das Unternehmen eine proprietäre Zuckerumstrukturierungstechnologie eingeführt, die eine Zuckerreduktion von bis zu 40 % erreichen kann, ohne den Geschmack seiner Produkte zu beeinträchtigen. Capri Sun hat ebenfalls Fortschritte erzielt, indem es seine Kernsaftgetränke mit Mönchsfruchtkonzentrat reformuliert hat, was zu einer Zuckerreduktion von rund 40 % führte. Diese Bemühungen unterstreichen den strategischen Fokus auf die frühzeitige Gewinnung von Verbraucherloyalität auf dem Markt. Jedoch wird der Wettbewerbsvorteil für frühe Einführer zunehmend geringer, da Zutatenlieferanten den Zugang zu innovativen Süßungsmitteln durch Auftragsfertigungspartnerschaften und Weißmarkenlösungen zunehmend demokratisieren.
Innovationen bei Hochintensitäts- und natürlichen Süßungsmitteln verbessern Geschmack und Funktionalität
Die US-amerikanische Lebensmittel- und Arzneimittelbehörde (FDA) erteilte im Oktober 2024 Unbedenklichkeitsbescheide für enzymmodifizierte Steviol-Glykoside, die von Tate & Lyle entwickelt wurden, sowie für Brazzein-Zubereitungen von Oobli und Nanjing Bestzyme im Jahr 2025. Diese Entwicklung verdeutlicht, dass natürliche hochintensive Süßungsmittel nun die Anerkennung als „Allgemein als sicher anerkannt” (GRAS) innerhalb eines verkürzten Zeitrahmens von unter 24 Monaten erreichen können [3]. Tate & Lyles enzymmodifiziertes Stevia bietet Süßekraft, die 200- bis 300-mal höher ist als die von Saccharose, und reduziert gleichzeitig Bitterkeit erheblich, womit ein zentrales Verbraucherproblem bei Stevia-Extrakten der ersten Generation wirksam behoben wird. Brazzein, ein aus der westafrikanischen Oubli-Frucht gewonnenes Protein, bietet Hitzestabilität und ein sauberes Süßeprofil und ist damit eine praktische Option für Anwendungen wie Backwaren und sterilisierte Molkereiprodukte, in denen künstliche Süßungsmittel wie Aspartam und Sucralose zur Degradation neigen. Darüber hinaus erhielt Allulose, ein seltener Zucker, der den Geschmack von Saccharose nachahmt, aber 90 % weniger Kalorien enthält, 2024 von der FDA erweiterte Verwendungszulassungen, wobei Tate & Lyle es nun in kommerziellem Maßstab produziert. Diese regulatorischen Fortschritte haben die Zeit, die für die Markteinführung innovativer Formulierungen erforderlich ist, erheblich verkürzt und ermöglichen es Marken, von künstlichen auf natürliche Süßungsmittel umzustellen, ohne Abstriche bei Geschmack oder Haltbarkeit machen zu müssen.
Wirkungsanalyse der Hemmnisse*
| Hemmnis | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Strenge Vorschriften der Lebensmittel- und Arzneimittelbehörde und Genehmigungsverfahren für allgemein als sicher anerkannte Stoffe (GRAS) verzögern den Markteintritt neuartiger Süßungsmittel | -0.4% | National, betrifft alle Hersteller, die neue Zutatzulassungen anstreben | Langfristig (≥ 4 Jahre) |
| Komplexe Kennzeichnungsvorschriften der Vereinigten Staaten erhöhen Compliance-Kosten und Reformulierungsherausforderungen | -0.3% | National, unverhältnismäßige Belastung für kleine und mittelgroße Hersteller | Mittelfristig (2–4 Jahre) |
| Geschmacksprobleme bei kalorienarmen Süßungsmitteln schränken deren Anwendung bei bestimmten Produkten ein | -0.3% | National, am akutesten in Backwaren-, Süßwaren- und Vollaromagetränkesegmenten | Kurzfristig (≤ 2 Jahre) |
| Technische Schwierigkeiten bei der Reproduktion der Eigenschaften von Zucker erfordern Mehrzutaten-Lösungen in Backwaren und Süßwaren | -0.2% | National, konzentriert in handwerklichen Bäckereien und Premium-Süßwaren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Vorschriften der Lebensmittel- und Arzneimittelbehörde (FDA) und Genehmigungsverfahren für allgemein als sicher anerkannte Stoffe (GRAS) verzögern den Markteintritt neuartiger Süßungsmittel
Das Meldeverfahren zur Anerkennung als „Allgemein als sicher anerkannt” (GRAS) der US-amerikanischen Lebensmittel- und Arzneimittelbehörde (FDA) erfordert die Einreichung detaillierter Sicherheitsdossiers. Diese Dossiers müssen toxikologische Studien, Bewertungen des Stoffwechselwegs und Expositionsschätzungen enthalten. Die Erstellung solcher Dossiers kann zwischen 500.000 und 2 Millionen USD pro Zutat kosten und dauert in der Regel 18 bis 36 Monate. Nach der Einreichung verlängert sich die angegebene 180-tägige Prüffrist der FDA häufig auf 12 bis 18 Monate, wenn zusätzliche Daten angefordert werden. So steht beispielsweise Rebaudioside M (Reb M), ein hochreines Stevia-Glykosid, seit Ende 2024 unter FDA-Prüfung (GRN 1184), was seinen kommerziellen Start trotz seiner weitverbreiteten Akzeptanz in anderen Märkten verzögert. Dieser Regulierungsprozess begünstigt tendenziell etablierte Unternehmen wie Cargill und Tate & Lyle, die Compliance-Kosten auf ihre umfangreichen globalen Portfolios verteilen können. Im Gegensatz dazu stehen Start-ups vor erheblichen Herausforderungen aufgrund begrenzter finanzieller Ressourcen, was es schwierig macht, die langwierigen Genehmigungszyklen aufrechtzuerhalten. Darüber hinaus unterstreicht das im Januar 2024 verhängte Verbot von Rotem Farbstoff Nummer 3, das rund 9.200 Produkte betrifft, wie plötzliche regulatorische Änderungen zu erheblichen Reformulierungskosten führen können. Solche Entwicklungen schrecken weitere Investitionen in innovative Zutaten mit ungewissen Genehmigungszeitplänen ab.
Komplexe Kennzeichnungsvorschriften in den Vereinigten Staaten erhöhen die Compliance-Kosten und Herausforderungen bei der Reformulierung
Die aktualisierte Nährwertdeklaration der FDA, die Zuckerzusätze vom Gesamtzucker trennt, zwingt Marken dazu, ihre Produkte zu reformulieren, um potenziellem Verbrauchergegenwind zu entgehen. Produkte, die mehr als 10 % des Tageswerts für Zuckerzusätze pro Portion enthalten, unterliegen nun einer verstärkten Überprüfung. Um diese Anforderungen zu erfüllen, setzen Hersteller Zuckeralkohole wie Sorbitol und Xylitol sowie hochintensive Süßungsmittel ein, um innerhalb der zulässigen Grenzen zu bleiben. Allerdings bringen Zuckeralkohole eigene Kennzeichnungsherausforderungen mit sich: Erythritol und Xylitol können unter bestimmten Bedingungen aus der Gesamtkohlenhydratanzahl ausgeschlossen werden, während Sorbitol und Maltitol dies nicht können, was zu Formulierungsinkonsistenzen führt, die bestimmten Polyolen zugutekommen. Gleichzeitig führen Regelungen auf Staatsebene zu zusätzlichen Compliance-Komplexitäten. Zum Beispiel verlangt Kaliforniens Proposition 65, offiziell bekannt als das Gesetz zur sicheren Trinkwasserversorgung und toxischen Durchsetzung von 1986, Warnhinweisetiketten für Produkte, die Substanzen enthalten, die mit Krebs oder Fortpflanzungsschäden in Verbindung gebracht werden. Darüber hinaus werden einige künstliche Süßungsmittel auf eine mögliche Aufnahme in diese Liste überprüft. Diese überlappenden regulatorischen Anforderungen erhöhen die Reformulierungskosten um 15–25 % im Vergleich zu Märkten, die von einer einzigen Gerichtsbarkeit geregelt werden. Diese finanzielle Belastung ist besonders schwierig für mittelgroße Hersteller, denen es häufig an Ressourcen oder dedizierten Regulierungsabteilungen mangelt, um diese vielschichtigen Compliance-Anforderungen zu bewältigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Saccharose sichert den Wert, hochintensive Süßungsmittel führen das Wachstum an
Saccharose entfiel 2025 auf einen Marktanteil von 67,85 % und behauptet ihre Dominanz aufgrund ihrer vielseitigen Funktionalität, einschließlich Volumen, Bräunung, Feuchtigkeitsrückhalt und Nutzung als Fermentationssubstrat in Backwaren-, Süßwaren- und Molkereiproduktanwendungen. Hochintensive Süßungsmittel sind jedoch voraussichtlich mit einer zusammengesetzten jährlichen Wachstumsrate (CAGR) von 3,84 % von 2026 bis 2031 zu wachsen, was das schnellste Wachstum unter den Produkttypen darstellt. Dieses Wachstum wird durch Bemühungen zur Getränkereformulierung und regulatorische Initiativen zur Reduzierung von Zuckerzusätzen angetrieben. Innerhalb der Kategorie der hochintensiven Süßungsmittel ersetzen natürliche Optionen wie Stevia und Mönchsfrucht zunehmend künstliche Alternativen wie Aspartam und Sucralose, da Clean-Label-Anforderungen immer mehr Anklang finden.
Stevia-Extrakt ist mittlerweile in über 14.000 globalen Lagereinheiten (SKUs) enthalten, wobei US-amerikanische Getränkemarken 45 % seiner Einführung ausmachen. Mönchsfruchtextrakt ist zwar teurer, bietet aber ein saubereres Süßeprofil und hat sich als bevorzugte Wahl für Premium-Reformulierungen etabliert. Capri Sun beispielsweise erzielte eine Zuckerreduktion von 40 %, indem es Mönchsfruchtkonzentrat einsetzte, um die Geschmacksqualität zu erhalten. Stärkesüßungsmittel und Zuckeralkohole fungieren als Mittelweg und bieten Volumen und moderate Süße zu geringeren Kosten als Saccharose. Dextrose und Hochfruchtzuckersirup (HFCS) werden weiterhin häufig in verarbeiteten Lebensmitteln verwendet, obwohl HFCS mit Reputationsproblemen konfrontiert ist. Im Jahr 2024 entfernte Nestlé USA HFCS aus über 60 Getränkerezepten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung: Getränke dominieren, Backwaren beschleunigen sich
Das Getränkesegment entfiel 2025 auf einen Anwendungsanteil von 44,55 %, angetrieben durch seine Fähigkeit, Produkte effektiv zu reformulieren. Flüssige Systeme können hochintensive Süßungsmittel ohne die texturellen Herausforderungen einbeziehen, die häufig bei festen Lebensmitteln auftreten. So erreichte PepsiCo beispielsweise eine 67%ige Einhaltung seines Ziels von weniger als 100 Kalorien pro 355-Milliliter-Portion (12 Unzen), während Coca-Cola berichtete, dass 30 % seines Produktvolumens aus kalorienarmen oder kalorienfreien Optionen besteht. Diese Ergebnisse unterstreichen die Anpassungsfähigkeit von Getränkeunternehmen bei der Erfüllung sowohl regulatorischer Anforderungen als auch sich wandelnder Verbraucherpräferenzen. Die Fähigkeit, schnell umzuschwenken, hat das Getränkesegment als führenden Pionier bei der Einführung alternativer Süßungsmittel positioniert.
Das Segment Backwaren und Süßwaren soll jedoch mit der schnellsten Rate von 3,61 % während des Prognosezeitraums von 2026 bis 2031 wachsen. Dieses Wachstum ist darauf zurückzuführen, dass Hersteller Mehrzutaten-Süßungsmittelsysteme nutzen, um die funktionellen Eigenschaften von Zucker zu replizieren, wie Volumen, Bräunung und Feuchtigkeitsrückhalt. Zutaten wie Allulose und Erythritol sind zu einem wesentlichen Bestandteil von zuckerreduzierten Keks- und Kuchenformulierungen geworden und bieten Maillard-Bräunung und Krümelstrukturverbesserungen, die frühere Polyol-Generationen nicht erreichen konnten. Milchprodukte und Desserts stellen derweil einen hochwertigen Anwendungsbereich dar, in dem Süßungsmittel Prozessen wie Pasteurisierung, Homogenisierung und Kühltransport standhalten müssen. Brazzein, ein proteinbasiertes Süßungsmittel, das für seine Hitzestabilität bekannt ist, hat sich als praktikable Option für sterilisierte Molkereiprodukte herausgestellt, eine Nische, in der künstliche Süßungsmittel wie Aspartam und Sucralose bei hohen Temperaturen häufig degradieren.
Nach Form: Pulver führt, Flüssigkeit gewinnt durch Dosierpräzision
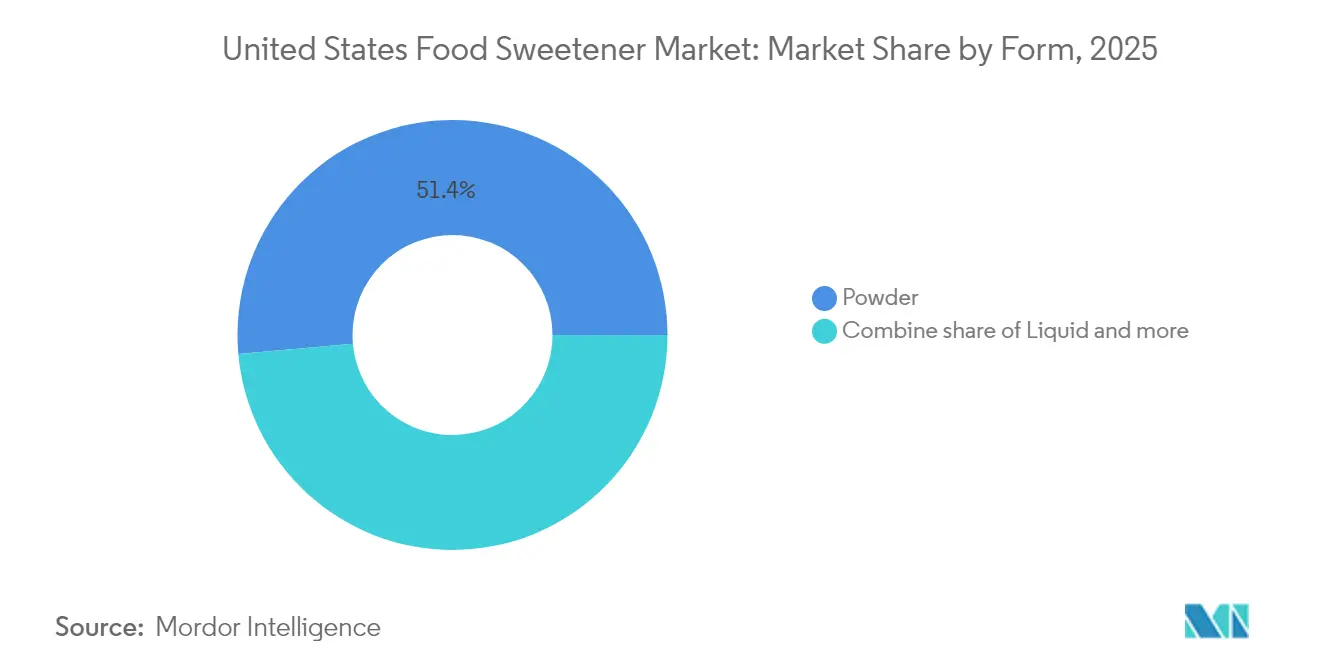
Pulverformate entfielen 2025 auf einen Marktanteil von 51,40 %, hauptsächlich aufgrund ihrer Stabilität, einfachen Transportfähigkeit und Kompatibilität mit Trockenmischanwendungen wie Backmischungen, Proteinpulvern und Instantgetränken. Sprühgetrocknete Stevia- und Mönchsfruchtextrakte sind die führenden Optionen innerhalb des Segments der natürlichen hochintensiven Süßungsmittel, während kristalline Saccharose und Dextrose weiterhin die traditionellen Süßungsmittelvolumina dominieren. Diese Pulverformate sind besonders in Branchen beliebt, in denen eine lange Haltbarkeit und einfache Handhabung entscheidende Faktoren sind.
Im Gegensatz dazu sollen flüssige Süßungsmittel während des Prognosezeitraums von 2026 bis 2031 mit einer zusammengesetzten jährlichen Wachstumsrate (CAGR) von 3,75 % wachsen. Dieses Wachstum ist größtenteils auf ihre zunehmende Einführung in Getränkeproduktionslinien zurückzuführen, wo sie erhebliche Vorteile bei der präzisen Dosierung bieten. Flüssiger Hochfruchtzuckersirup (HFCS) und Invertzuckersirupe erleichtern automatisierte Mischprozesse bei hohem Durchsatz, was zur Senkung der Arbeitskosten beiträgt und durch Minimierung der Charge-zu-Charge-Variabilität Konsistenz gewährleistet. Darüber hinaus eliminieren flüssige Stevia-Extrakte trotz höherer Kosten als ihre pulverisierten Pendants den Auflösungsschritt und tragen dazu bei, die Schaumbildung in kohlensäurehaltigen Getränken zu reduzieren, was sie zu einer bevorzugten Wahl in bestimmten Anwendungen macht.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kategorie: Konventionell dominiert, Bio gewinnt durch Clean-Label-Dynamik
Konventionelle Süßungsmittel entfielen 2025 auf einen Marktanteil von 82,35 %, angetrieben durch ihre Kostenvorteile und das Vorhandensein gut etablierter Lieferketten. Bio-Süßungsmittel hingegen sollen während des Prognosezeitraums von 2026 bis 2031 mit einer zusammengesetzten jährlichen Wachstumsrate (CAGR) von 3,65 % wachsen. Dieses Wachstum ist in erster Linie auf ihre Clean-Label-Positionierung zurückzuführen, die gesundheitsbewusste Verbraucher anspricht, und auf die Bereitschaft der Kunden, Aufpreise für natürliche und biologische Produkte zu zahlen. Das Segment der Bio-Süßungsmittel wird durch Produkte wie Bio-Rohrzucker, Bio-Agavensirup und Bio-Stevia-Extrakt verankert. Einzelhändler wie Whole Foods, Sprouts und Trader Joe's spielen eine zentrale Rolle bei der Förderung der Distribution dieser Produkte und stellen sicher, dass sie einer breiteren Verbraucherbasis zugänglich sind.
Um die Bio-Zertifizierung zu erlangen, müssen Hersteller die vom Nationalen Bio-Programm des US-amerikanischen Landwirtschaftsministeriums (USDA) festgelegten Standards einhalten. Diese Standards verbieten strikt die Verwendung von synthetischen Pestiziden und gentechnisch veränderten Organismen (GVO) und erfordern eine Verifizierung durch Dritte, um die Einhaltung sicherzustellen. Obwohl diese Anforderungen die Zutatenkosten um rund 20 bis 40 Prozent erhöhen, ermöglichen sie es Marken gleichzeitig, Einzelhandelsaufpreise zwischen 30 und 50 Prozent zu erzielen. Diese Preisstrategie macht Bio-Süßungsmittel trotz der höheren Inputkosten zu einer rentablen Option für Unternehmen. Im Gegensatz dazu profitieren konventionelle Süßungsmittel erheblich von Skaleneffekten. Unternehmen wie Cargill und Archer Daniels Midland (ADM) betreiben integrierte Maisnassmahlwerke, die Hochfruchtzuckersirup (HFCS), Dextrose und Maisöl produzieren. Diese Anlagen ermöglichen es, Fixkosten auf mehrere Einnahmequellen zu verteilen, was die Kosteneffizienz und Rentabilität steigert.
Geografische Analyse
Die Vereinigten Staaten bilden den Gesamtumfang des analysierten Markts, wobei die regionale Nachfrage durch die Prävalenz von Adipositas, regulatorische Maßnahmen und Einzelhandelskanaldynamiken beeinflusst wird. Südliche und Mittelweststaaten melden die höchsten Adipositasraten bei Erwachsenen, wobei 23 Bundesstaaten im Jahr 2024 eine Prävalenz von 35 Prozent oder mehr verzeichneten. Dies hat in diesen Regionen eine erhebliche Nachfrage nach Lösungen zur Zuckerreduktion ausgelöst. Küstenmetropolen, darunter New York, Los Angeles, San Francisco und Seattle, führen bei der Einführung von Clean-Label-Produkten. Natürliche und biologische Süßungsmittel machen 15 bis 20 Prozent des Umsatzes bei Whole Foods und Spezialeinzelhändlern aus, verglichen mit 5 bis 8 Prozent bei Walmart und Discount-Shops. Diese Diskrepanz spiegelt Einkommens- und Bildungsunterschiede wider, da Haushalte mit einem Jahreseinkommen von über 100.000 US-Dollar (USD) 2,5-mal häufiger Bio-Süßungsmittel kaufen als solche mit einem Einkommen von unter 50.000 USD.
Die Reformulierung von Getränken ist ein wesentlicher Treiber des Volumenwachstums an der Westküste und im Nordosten, wo staatliche Limonadensteuern und Beschaffungsrichtlinien der Schulbezirke kalorienarme Optionen bevorzugen. Bundesstaaten wie Kalifornien, Oregon und Washington sowie mehrere nordöstliche Städte erheben Verbrauchsteuern auf zuckergesüßte Getränke. Diese Steuern ermutigen Hersteller, hochintensive Süßungsmittel zu verwenden, um diese Abgaben zu vermeiden. So unterstreicht beispielsweise PepsiCos Übernahme von Poppi, einer Präbiotika-Limonadenmarke mit einem Wert von 1,95 Milliarden USD, diesen Trend. Poppi enthält 5 Gramm Zucker pro Dose im Vergleich zu 39 Gramm in regulärem Pepsi, was das Unternehmen in die Lage versetzt, gesundheitsbewusste Verbraucher in steuerbelasteten Regionen anzusprechen. Im Gegensatz dazu zeigen der Mittlere Westen und der Süden eine langsamere Einführung von reformulierten Getränken, wobei traditionelle Vollzucker-Limonaden und süßer Eistee einen dominanten Anteil in Convenience- und Lebensmittelkanälen behalten. Regulatorische Maßnahmen variieren erheblich zwischen Bundesstaaten und Gemeinden. Zum Beispiel schreiben die Kennzeichnungsanforderungen für Menüs in New York City für Kettenrestaurants eine Angabe der Kalorienzahlen für alle Menüpunkte vor, was Reformulierungsbemühungen in Süßungsmittelanwendungen im Gastronomiebereich beschleunigt. In ähnlicher Weise hat Kaliforniens Proposition 65, die Warnhinweisetiketten für Produkte verlangt, die Substanzen enthalten, die mit Krebs oder Fortpflanzungsschäden in Verbindung gebracht werden, dazu geführt, dass einige Hersteller proaktiv umstrittene künstliche Süßungsmittel aus ihren Produktlinien an der Westküste entfernt haben. Diese lokalen Vorschriften fragmentieren den nationalen Markt und zwingen große Hersteller dazu, entweder regionsspezifische Formulierungen beizubehalten oder die strengsten Standards landesweit zu übernehmen, um die Lieferketten zu rationalisieren.
Regulatorisches Umfeld
Lebensmittelsüßungsmittel in den Vereinigten Staaten unterliegen in erster Linie der Aufsicht der US-Behörde für Lebensmittel- und Arzneimittelsicherheit (FDA) im Rahmen des Federal Food, Drug, and Cosmetic Act, entweder durch Zulassungen als Lebensmittelzusatzstoff oder über den Generally Recognized as Safe (GRAS)-Weg. Die FDA führt und aktualisiert das GRAS Notice Inventory, das eine zentrale Referenz für Zutatenlieferanten und Markeninhaber darstellt, wenn sie den regulatorischen Status und frühere Behördenreaktionen zu hochintensiven Süßungsmitteln bewerten.
Zu den jüngsten Maßnahmen zählen FDA-Unbedenklichkeitsschreiben für enzymmodifizierte Steviolglykoside (Oktober 2024) und Brazzein-Zubereitungen (2025), die zur Beschleunigung der Vermarktung einiger natürlicher hochintensiver Süßungsmittel beigetragen haben. Umfassende politische Diskussionen über eine strengere Aufsicht der selbstbestätigten GRAS-Feststellungen und Vorschläge zu mehr Transparenz prägen die regulatorische Bereitschaft etablierter Akteure und Start-ups.
Wettbewerbslandschaft
Der Markt für Lebensmittelsüßungsmittel in den Vereinigten Staaten weist eine moderate Konzentration auf, wobei Unternehmen wie Cargill, Archer Daniels Midland, Tate & Lyle und Ingredion durch integrierte Maisnassmahl- und Stevia-Extraktionsanlagen dominieren, die Skalenvorteile in Commodity-Segmenten bieten. Das Segment der hochintensiven natürlichen Süßungsmittel bleibt jedoch fragmentiert, mit Speziallieferanten wie PureCircle (jetzt Teil von Ingredion), Sweet Green Fields, GLG Life Tech und Whole Earth Brands, die durch proprietäre Extraktions- und Reinigungstechnologien konkurrieren.
Vertikale Integration ist eine Schlüsselstrategie für etablierte Marktteilnehmer. Cargill beispielsweise verwaltet Stevia-Lieferketten vom Saatgut bis zum Süßungsmittel in Kenia und Paraguay und gewährleistet so Qualitätskontrolle und Kostenprediktabilität. In ähnlicher Weise verdeutlicht Tate & Lyles Plattform für enzymmodifizierte Steviol-Glykoside, die im Oktober 2024 die Anerkennung als „Allgemein als sicher anerkannt” (GRAS) durch die US-amerikanische Lebensmittel- und Arzneimittelbehörde (FDA) erhielt, wie etablierte Akteure Forschungs- und Entwicklungskapazitäten nutzen, um Rohstoffeingaben zu differenzieren.
Aufkommende Chancen im Markt konzentrieren sich auf seltene Zucker und Präzisionsfermentationsplattformen. Bonumose beispielsweise produziert Tagatose, einen niedrig-glykämischen Zucker mit präbiotischen Eigenschaften, durch enzymatische Isomerisierung und zielt auf diabetikerfreundliche und Darmgesundheitsanwendungen ab. Manus Bio setzt synthetische Biologie ein, um Allulose und andere seltene Zucker mit Reinheiten von über 99 Prozent zu fermentieren, und behebt damit die Fehlaromen, die mit früheren enzymatischen Prozessen verbunden waren. Während diese Start-ups mit Herausforderungen wie hohem Kapitalbedarf und regulatorischen Hürden konfrontiert sind, könnten erfolgreiche GRAS-Genehmigungen 50 bis 100 Millionen USD in frühen Umsätzen erschließen, bevor größere etablierte Unternehmen ihre Technologien replizieren.
Marktführer für Lebensmittelsüßungsmittel in den Vereinigten Staaten
-
Cargill, Incorporated
-
Archer Daniels Midland Company
-
Ingredion Incorporated
-
Tate & Lyle PLC
-
ASR Group International, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Der kurzfristige Freiraum liegt weiterhin in Reformulierungswerkzeugen und Süßungssystemen der nächsten Generation, die zugesetzten Zucker reduzieren und dabei zuckerähnliche Funktionalität in anspruchsvollen Anwendungen wie Backwaren, Süßwaren und Milchprodukten beibehalten. Das im April 2026 von der FDA eingeräumte Ermessen, D-Tagatose von der Kennzeichnung von zugesetztem und gesamtem Zucker in den Nutrition Facts auszunehmen, unterstützt den breiteren Einsatz bestimmter seltener Zucker in der Positionierung als zuckerreduziert und ergänzt die Marktverschiebung hin zu Mehrkomponenten-Mischungen (zum Beispiel Allulose plus Polyole), die bereits zur Nachbildung von Volumen und Bräunung verwendet werden.
Investitionen von Lieferanten und neue GRAS-Freigaben erweitern die Vermarktungsmöglichkeiten für differenzierte Süßungsmittel und integrierte Lösungen. ADM schloss im Januar 2026 eine Investition von 26 Millionen USD an seiner Aromenanlage in Erlanger, Kentucky, ab, um Fähigkeiten im Zusammenhang mit der Reformulierungsnachfrage zu stärken, während Amai Proteins im Februar 2026 eine FDA-GRAS-Mitteilung ohne weitere Rückfragen für sein durch Präzisionsfermentation hergestelltes Süßprotein (Sweelin, GRN 1269) erhielt, was die Vermarktung von Süßprotein-Systemen in den USA ermöglicht. Auf der Angebotsseite konventioneller Süßungsmittel unterstreichen große Modernisierungsprogramme, wie der im Mai 2026 begonnene Bau von ASR Group im Rahmen einer mehrphasigen Erweiterung im Wert von 785 Millionen USD in seiner Raffinerie in Chalmette, Louisiana, weiterhin anhaltende Kapazitäts- und Effizienzmaßnahmen im Zuckerbereich, selbst während Marken zuckerreduzierte Portfolios verfolgen.
Aktuelle Branchenentwicklungen
- Juni 2026: ADM hob sein Zuckerreduktionskonzept hervor und stellte SweetRight Stevia Echo vor, ein auf Bioconversion basierendes Stevia-Süßungsmittel. Die Ankündigung signalisiert anhaltende, von Lieferanten getriebene Innovation bei Stevia-basierten Formulierungen und positioniert ADM zur Unterstützung zuckerreduzierter Portfolios in mehreren Getränke- und Lebensmittelkategorien.
- Februar 2025: Ingredion gab eine Partnerschaft mit Oobli bekannt, um Süßprotein-Systeme voranzutreiben. Die Zusammenarbeit erweitert den Einsatz von Oobli-Süßproteinen innerhalb des breiteren Portfolios von Ingredion und ermöglicht neue Geschmacksprofile und Angaben zu geringerem Zuckergehalt.
- April 2024: Ingredion brachte die PURECIRCLE Clean Taste Solubility Solution (CTSS) auf den Markt, eine Stevia-Lösung, die für deutlich höhere Löslichkeit konzipiert ist. Verbesserte Löslichkeit und ein sauberer Geschmack erweitern die Einsatzmöglichkeiten von Stevia in Getränken und anderen Anwendungen, in denen Löslichkeit und Geschmacksträgerschaft bisher limitierende Faktoren waren.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie ist der US-amerikanische Markt für Lebensmittelsüßungsmittel definiert als der Wert der Süßungszutaten, die für den Einsatz in der Lebensmittel- und Getränkeherstellung verkauft werden. Dies umfasst sowohl kalorische Süßungsmittel als auch Hochintensitätssüßungsmittel, die in gängigen industriellen Formaten für Verarbeiter erfasst werden.
Ausschlüsse aus dem Umfang: Wir schließen vorgelagerte Kulturen und Rohstoffe vor der Süßungsmittelverarbeitung aus, ebenso wie Nicht-Lebensmittelanwendungen wie ausschließlich pharmazeutische Anwendungen, die außerhalb typischer Lebensmittel- und Getränkeformulierungen liegen.
Segmentierungsübersicht
- Nach Produkttyp
- Saccharose
- Stärkesüßungsmittel und Zuckeralkohole
- Dextrose
- Hochfruchtzuckersirup (HFCS)
- Maltodextrin
- Sorbitol
- Xylitol
- Andere Stärkesüßungsmittel und Zuckeralkohole
- Hochintensive Süßungsmittel
- Künstliche hochintensive Süßungsmittel
- Sucralose
- Aspartam
- Saccharin
- Neotam
- Cyclamat
- Acesulfam-Kalium (Ace-K)
- Andere künstliche hochintensive Süßungsmittel
- Natürliche hochintensive Süßungsmittel
- Stevia-Extrakt
- Mönchsfruchtextrakt
- Andere natürliche hochintensive Süßungsmittel
- Künstliche hochintensive Süßungsmittel
- Andere Süßungsmittel
- Nach Anwendung
- Backwaren und Süßwaren
- Milchprodukte und Desserts
- Getränke
- Suppen, Soßen und Dressings
- Andere Anwendungen
- Nach Form
- Pulver
- Flüssigkeit
- Kristall
- Nach Kategorie
- Konventionell
- Bio
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde verwendet, um Leitplanken für das Modell zu setzen und sicherzustellen, dass die Annahmen an messbare US-amerikanische Angebots- und Nachfragesignale geknüpft sind. Wir haben öffentliche Statistiken und technische Hinweise aus Quellen wie dem USDA (einschließlich ERS und FAS), der Fertigungs- und Handelsserie des US Census Bureau sowie FDA-Materialien zu Kennzeichnung und Zutatenverwendung herangezogen.
Um diese Eingaben in Marktgrößenvariablen zu übersetzen, haben wir auch offene wissenschaftliche Literatur (zu Süßungsintensität, Verwendungsraten und Reformulierungstrends) sowie Zoll- und Tarifklassifizierungsrichtlinien überprüft, die bei der Interpretation von Import- und Exportlinien für wichtige Süßungsmittelgruppen helfen. Darüber hinaus haben wir Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichte auf Kapazitätsbewegungen, Preiskommentare und Produktmixänderungen geprüft und Lücken mithilfe von Abonnements ergänzt, die sich auf Unternehmensfinanzen und -informationen, Nachrichten und Finanzdaten, Patente sowie handelsstrombezogene Sendungsdaten konzentrieren. Diese Schreibtischquellen sind illustrativ, da während des Forschungsprozesses viele weitere Referenzen für die Datenerhebung, Validierung und Klärung verwendet wurden.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden verwendet, um Nachfrageverschiebungen und Preisannahmen zu überprüfen, die Schreibtischquellen nicht vollständig erklären können, insbesondere dort, wo Reformulierungs- und Clean-Label-Präferenzen den Süßungsmittelmix verändern. Wir haben mit Zutatenlieferanten, Distributoren sowie Lebensmittel- und Getränkeformulierern im ganzen Land gesprochen, und eine erneute Kontaktaufnahme erfolgte, wenn eine Annahme das Modellergebnis wesentlich veränderte.
Umfrageeingaben wurden hauptsächlich verwendet, um anwendungsbezogene Verwendungsraten, typisches Vertragspreisverhalten und die Geschwindigkeit zu validieren, mit der Hochintensitätssüßungsmittel Massensüßungsmittel in bestimmten Kategorien verdrängen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 39 % | CXOs: 15 % |
| Mittlere Ebene: 45 % | Funktions-/Einheitsleiter: 30 % |
| Kleinere Akteure: 16 % | Manager: 55 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Aufbau, der den Süßungsmittelnachfragepool aus US-amerikanischen Lebensmittel- und Getränkeproduktionssignalen, Handelsströmen für wichtige Süßungsmittelgruppen und Mixverschiebungsindikatoren in wichtigen Anwendungen rekonstruiert. Anschließend wurden die Gesamtwerte durch selektive Bottom-up-Prüfungen bestätigt, darunter Stichproben von Preisspannen nach Süßungsmitteltyp multipliziert mit geschätzten Verbrauchsmengen sowie Rückmeldungen von Lieferanten und Vertriebskanälen zu Anteilsbewegungen, bevor die endgültige Zahl festgelegt wurde.
Zu den Eingaben, die das Modell wesentlich geprägt haben, gehören Trends in der Lebensmittel- und Getränkeproduktion, die Import- und Exportrichtung von Süßungsmitteln nach wichtigen Produktfamilien, die relativen Preise zwischen Massensüßungsmitteln und Hochintensitätssüßungsmitteln, Reformulierungsaktivitäten im Zusammenhang mit der Reduzierung von zugesetztem Zucker sowie anwendungsbezogene Substitutionsmuster (zum Beispiel Getränke gegenüber Backwaren, wo die Süßungsabgabe unterschiedlich ist). Wenn eine Variable nicht konsistent verfügbar war, wurden Lücken durch konservative Proxy-Reihen geschlossen und dann mit interviewbasierten Bereichen abgeglichen, damit das Modell reproduzierbar bleibt.
Für die Prognose wurde eine Szenarioanalyse um einen zentralen Fall herum angewendet, da sich Preise, Formulierungszeitpläne und Verbraucherpräferenzverschiebungen nicht geradlinig entwickeln. Die Szenarien wurden auf erwarteten Änderungen der Anwendungsnachfrage, der Geschwindigkeit des Süßungsmittelmixtransfers und der Preisentwicklung nach Kategorie verankert, wobei Expertenfeedback verwendet wurde, um die Annahmen realistisch zu halten.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch Triangulation der Modellergebnisse mit unabhängigen Signalen, wie dem impliziten Pro-Kopf-Süßungsmittelverbrauch, der Konsistenz der Handelsrichtung und der anwendungsbezogenen Verbrauchslogik aus Branchengesprächen. Große Abweichungen wurden markiert, untersucht und neu berechnet, wenn sie durch eine Definitionsinkongruenz, einen Einheitenumrechnungsfehler oder eine Ausreißer-Preisannahme verursacht wurden.
Vor der Freigabe durchlaufen das Modell und der Bericht eine mehrstufige Analystenprüfung, und ein Wiederholungskontakt-Auslöser wird verwendet, wenn eine einzelne Annahme die Marktgröße wesentlich verschieben kann. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden für wesentliche Ereignisse wie politische Änderungen, größere Kapazitätserweiterungen oder starke rohstoffbedingte Preisschwankungen vorgenommen. Kurz vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste verfügbare Ansicht erhalten.
Marktgröße des US-amerikanischen Marktes für Lebensmittelsüßungsmittel von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Verschiedene Quellen zeigen häufig unterschiedliche Marktwerte für US-amerikanische Lebensmittelsüßungsmittel, selbst wenn sie ähnliche Endverwendungen diskutieren, da die Produktpalette und die Einschlussregeln für Endverwendungen nicht identisch sind. Das verwendete Jahr, die Preisbasis und die Annahmen zur Geschwindigkeit von Mixverschiebungen können die endgültige Zahl ebenfalls beeinflussen.
Einige veröffentlichte Zahlen konzentrieren sich nur auf Zuckerersatzstoffe oder nur auf nutritive Süßungsmittel, was die gezählten Produkte einschränkt und auch den Durchschnittspreis nach oben oder unten verschieben kann. Andere Schätzungen erweitern den Umfang auf Körperpflege oder Nahrungsergänzungsmittel, was in der Regel die Nachfragesignale und die Art der Volumenableitung verändert. Bei Mordor Intelligence wird der Markt nur dann gezählt, wenn Süßungsmittel für den Lebensmittel- und Getränkeeinsatz über Saccharose, Stärkesüßungsmittel und Zuckeralkohole sowie Hochintensitätssüßungsmittel verkauft werden, und vorgelagerte Kulturen sowie Nicht-Lebensmittelnachfrage werden nicht in die Gesamtsumme einbezogen.
Vergleichsmaßstab
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 11,74 Milliarden USD (2025) | |
| Branchenforschungsunternehmen A | 2,23 Milliarden USD (2024) | Diese Zahl basiert auf Zuckerersatzstoffen, was eine engere Produktpalette als die Gesamtheit der Lebensmittelsüßungsmittel darstellt, und kann auch angrenzende Nicht-Lebensmittelanwendungen wie Mundpflege oder Nahrungsergänzungsmittel einschließen, was die Vergleichbarkeit mit einem ausschließlich auf Lebensmittel ausgerichteten Süßungsmittelgesamtwert verringert. |
| Branchenforschungsunternehmen B | 8,65 Milliarden USD (2026) | Diese Schätzung beschränkt sich auf nutritive (kalorische) Süßungsmittel wie Saccharose, Fruktose, Glukose und Honig und schließt Hochintensitätssüßungsmittel aus, was einen bedeutenden Wertanteil entfernt, auch wenn die Mengen geringer sind. |
Die Streuung zwischen den Quellen erklärt sich hauptsächlich dadurch, was als Süßungsmittelmarkt gezählt wird und ob Hochintensitäts- und Massensüßungsmittel in einer Zahl zusammengefasst werden. Indem der Umfang auf den Lebensmittel- und Getränkeeinsatz beschränkt und die Gesamtwerte mit Produktions-, Handels- und Anwendungsmixsignalen abgeglichen werden, kann die Marktgröße auf klare Eingaben zurückgeführt und jedes Jahr mit konsistenten Schritten wiederholt werden.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Lebensmittelsüßungsmittel in den Vereinigten Staaten im Jahr 2026?
Der Markt für Lebensmittelsüßungsmittel in den Vereinigten Staaten hat im Jahr 2026 einen Wert von 12,12 Milliarden USD.
Wie hoch ist die erwartete Wachstumsrate für Süßungsmittel in den Vereinigten Staaten bis 2031?
Der Gesamtwert soll mit einer CAGR von 3,20 % wachsen und bis 2031 14,19 Milliarden USD erreichen.
Welches Süßungsmittelsegment wächst am schnellsten?
Hochintensive Süßungsmittel, insbesondere natürliches Stevia und Mönchsfrucht, sollen jährlich mit 3,84 % wachsen.
Warum beschleunigen sich Backwaren- und Süßwarenanwendungen?
Mehrzutaten-Mischungen wie Allulose plus Erythritol imitieren das Volumen und die Bräunung von Zucker und ermöglichen eine CAGR von 3,61 % im Bereich Backwaren und Süßwaren.
Wie prägen FDA-Zulassungen die Innovation?
Jüngste GRAS-Zulassungen für enzymmodifiziertes Stevia und Brazzein haben den Genehmigungszeitraum auf rund zwei Jahre verkürzt, was eine schnellere Markteinführung von Clean-Label-hochintensiven Optionen ermöglicht.