
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
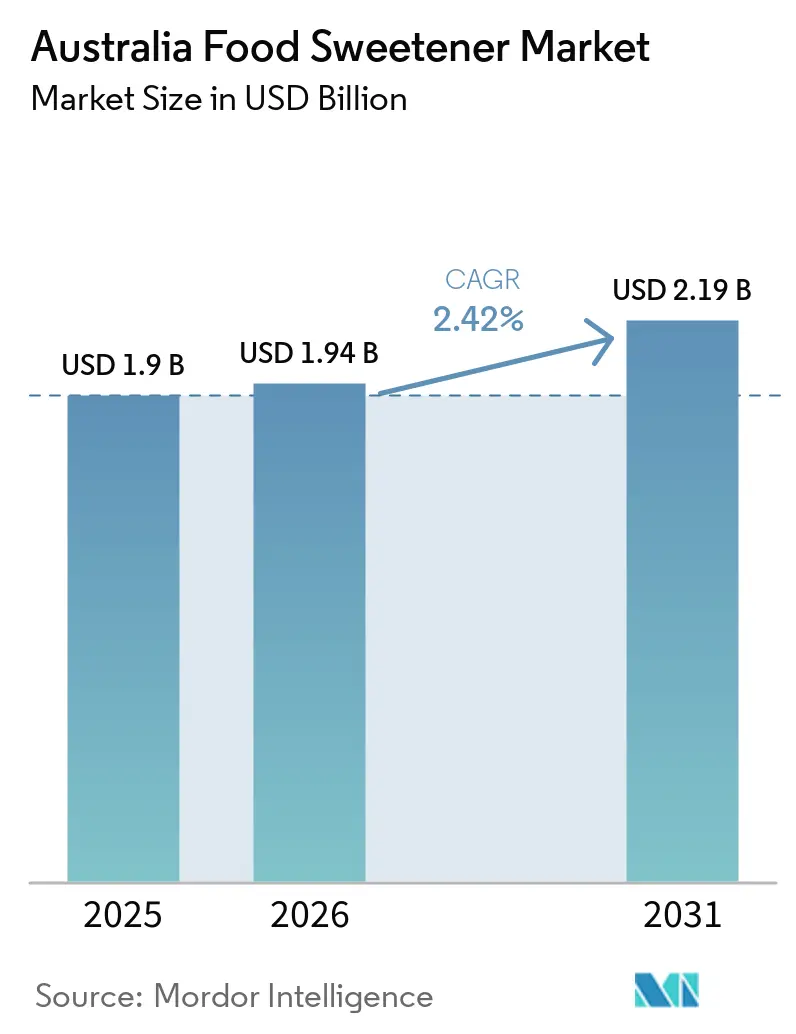
| Tamanho do mercado no ano base (2025) | 1.9 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.94 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.19 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 2.42 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Adoçantes Alimentares da Austrália por Mordor Intelligence
O tamanho do mercado de adoçantes alimentares da Austrália foi avaliado em 1,90 bilhões de USD em 2025 e está projetado para atingir 1,94 bilhões de USD em 2026 e 2,19 bilhões de USD até 2031, a um CAGR de 2,42% durante 2026-2031. A categoria está se expandindo em valor mesmo com dietas de menor teor de açúcar remodelando a formulação de produtos, porque ingredientes especiais geralmente apresentam valores unitários mais elevados do que a sacarose convencional. Metas de reformulação atualizadas para refrigerantes carbonatados e iogurtes adoçados estão aumentando a necessidade de sistemas de adoçamento com menos calorias na fabricação de alimentos [1]. Os fornecedores australianos mantêm uma posição consolidada no açúcar de cana, ao mesmo tempo em que enfrentam uma necessidade crescente de desenvolver ingredientes especiais para processadores locais. Adoçantes de alta intensidade, açúcares raros e misturas estão se tornando cada vez mais relevantes onde os fabricantes precisam de dulçor, calorias reduzidas, sabor aceitável e alegações que os consumidores possam compreender. O mercado de adoçantes alimentares da Austrália é, portanto, moldado pela reformulação, funcionalidade dos ingredientes, requisitos de aprovação e o custo de produção de alternativas especiais.
Principais Conclusões do Relatório
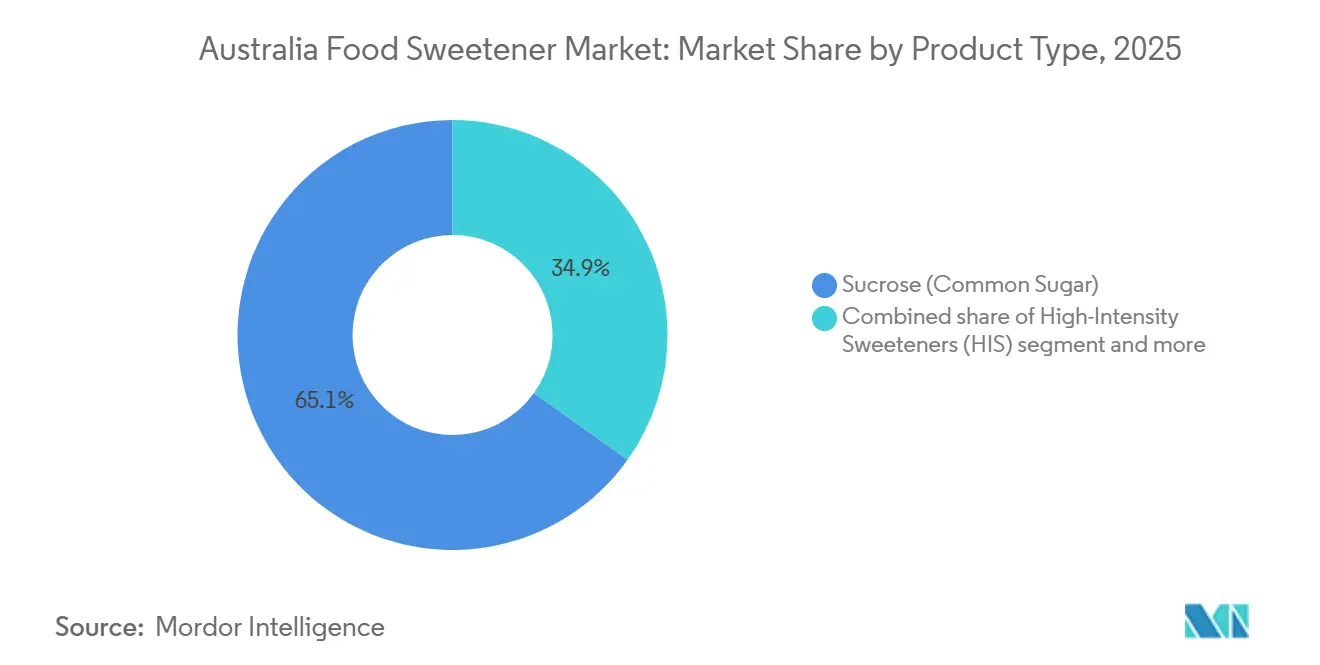
- Por tipo de produto, a sacarose detinha 65,14% da participação do mercado de adoçantes alimentares da Austrália em 2025, enquanto os adoçantes de alta intensidade estão projetados para crescer a um CAGR de 3,76% até 2031.
- Por forma, os produtos sólidos detinham 76,42% da categoria em 2025, enquanto os formatos líquidos e em xarope estão projetados para crescer a um CAGR de 3,77% até 2031.
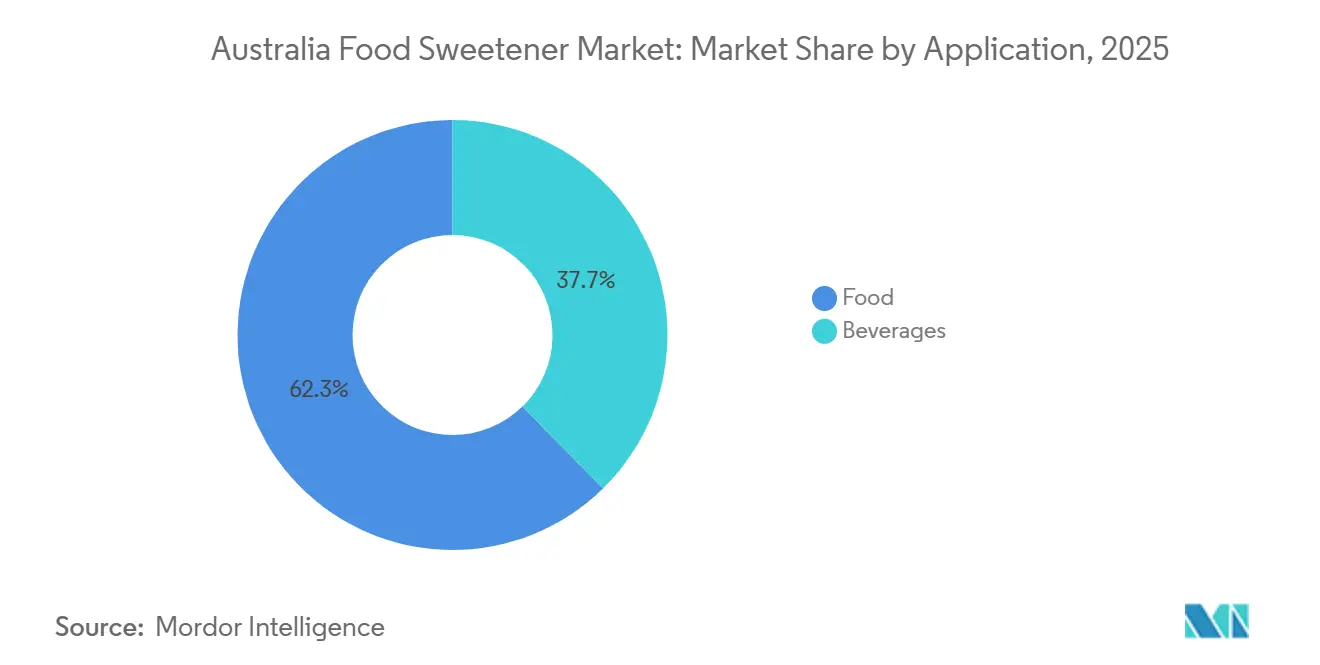
- Por aplicação, os alimentos representaram 62,34% do tamanho do mercado de adoçantes alimentares da Austrália em 2025, enquanto as bebidas estão projetadas para crescer a um CAGR de 3,89% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Adoçantes Alimentares da Austrália
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Demanda dos Consumidores por Produtos com Teor Reduzido de Açúcar | +0.75% | Nacional, com concentração no varejo metropolitano e no setor de alimentação rápida | Curto prazo (≤ 2 anos) |
| Crescente Popularidade das Formulações de Alimentos de Origem Vegetal | +0.45% | Nacional, liderado por canais de varejo premium e especializado | Médio prazo (2-4 anos) |
| Avanços na Extração e Processamento de Adoçantes | +0.40% | Cadeias de suprimentos globais, com atividade de pesquisa doméstica emergente em Queensland | Médio prazo (2-4 anos) |
| Crescente Adoção de Ingredientes Alimentares com Rótulo Limpo | +0.45% | Nacional, particularmente em alimentos funcionais, laticínios e lanches mais saudáveis | Curto prazo (≤ 2 anos) |
| Aumento da Prevalência de Obesidade e Diabetes | +0.60% | Nacional, em todos os estados e territórios | Longo prazo (≥ 4 anos) |
| Crescente Interesse dos Consumidores em Controle de Peso | +0.35% | Nacional, estendendo-se à nutrição esportiva, produtos proteicos e dietas relacionadas ao GLP-1 | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda dos Consumidores por Produtos com Teor Reduzido de Açúcar
O setor de bebidas da Austrália registrou uma redução adicional no total de açúcar vendido durante 2025, enquanto o volume de vendas aumentou, demonstrando que a demanda por produtos pode continuar quando os fabricantes reduzem o açúcar nas bebidas acabadas. Esse padrão favorece a substituição em vez da remoção de produtos adoçados dos portfólios. O mercado de adoçantes alimentares da Austrália se beneficia quando os formuladores substituem o açúcar por ingredientes que preservam o dulçor e se adequam aos sistemas de processamento existentes. A revisão da Parceria de Alimentos Saudáveis fortaleceu a base política para a reformulação de refrigerantes carbonatados e iogurtes adoçados. Sistemas compatíveis com líquidos, incluindo concentrados de estévia e xaropes de sucralose, são relevantes para a produção contínua de bebidas porque podem ser adicionados com dosagem controlada. Os fabricantes ainda precisam equilibrar sabor, rotulagem, custo e aceitação do consumidor ao selecionar ingredientes substitutos.
Crescente Popularidade das Formulações de Alimentos de Origem Vegetal
A auditoria de varejo de produtos de origem vegetal de 2025 constatou que o número de produtos de origem vegetal disponíveis nos supermercados australianos havia diminuído desde 2022, incluindo uma queda nas alternativas à carne [2]. Os produtos remanescentes enfrentam maior concorrência com alimentos convencionais que também foram reformulados para menor teor de açúcar ou melhor nutrição. Isso coloca maior ênfase em sistemas de dulçor que suportam sabor aceitável sem comprometer as alegações dos ingredientes. Estévia, fruto do monge e isomaltulose são relevantes onde as marcas buscam origem natural, posicionamento não-OGM ou formulações compatíveis com orgânicos. Produtos lácteos de origem vegetal, particularmente produtos à base de aveia, fornecem uma aplicação para misturas de estévia e eritritol em ofertas com menos calorias. O mercado de adoçantes alimentares da Austrália pode, portanto, se beneficiar da demanda por sistemas de formulação que funcionem em produtos com diferentes perfis de proteína, gordura e sabor.
Avanços na Extração e Processamento de Adoçantes
A Food Standards Australia New Zealand aprovou a Aplicação A1318 em agosto de 2025, permitindo uma rota enzimática para converter rebaudiosídeo A em rebaudiosídeo [3]. A aprovação adiciona uma rota de produção permitida para glicosídeos de esteviol sob o Código de Padrões Alimentares da Austrália e Nova Zelândia. Um estudo científico de 2025 relatou uma cascata de duas enzimas para a produção de rebaudiosídeo M com um título final de 38,8 g/L e um rendimento molar de 85,5%, apoiando a relevância comercial da produção enzimática. A Universidade de Queensland e a MSF Sugar estão trabalhando em fábricas de células microbianas que convertem xarope de cana australiano em açúcares raros. Esses desenvolvimentos podem reduzir a dependência da extração convencional de folhas e oferecer aos fornecedores opções adicionais para a produção de ingredientes. O mercado de adoçantes alimentares da Austrália pode obter opções de fornecimento mais resilientes se essas vias atingirem escala e custos competitivos.
Crescente Adoção de Ingredientes Alimentares com Rótulo Limpo
O Rastreador de Percepções do Consumidor da FSANZ relatou que 66% dos consumidores usam regularmente a Classificação de Estrelas de Saúde ao fazer compras de alimentos, enquanto 39% confiam em alegações de benefícios à saúde nos rótulos de alimentos. Essa diferença significa que alegações amplas de bem-estar podem ser menos persuasivas do que informações claras sobre o próprio ingrediente. Ingredientes identificados como extrato de estévia, fruto do monge ou aúcar raro podem apoiar uma abordagem de rotulagem mais direta do que sistemas genéricos de adoçantes artificiais. A D-alulose possui uma via de alimento novo aprovada na Austrália e Nova Zelândia, conferindo-lhe uma posição definida para o desenvolvimento de produtos. O ingrediente é relevante em laticínios funcionais, nutrição esportiva e confeitaria onde o posicionamento de baixas calorias é importante. O mercado de adoçantes alimentares da Austrália provavelmente recompensará os fornecedores que aliem o desempenho do produto à documentação que as empresas alimentícias possam usar na rotulagem em conformidade.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Produção de Adoçantes Especiais | -0.25% | Cadeias de suprimentos globais, com pressão sobre adoçantes premium na fabricação australiana sensível a custos | Médio prazo (2-4 anos) |
| Regulamentações Rigorosas sobre Aprovações de Aditivos Alimentares | -0.15% | Austrália e Nova Zelândia sob o marco regulatório da FSANZ | Longo prazo (≥ 4 anos) |
| Preocupações dos Consumidores Quanto à Segurança dos Adoçantes Artificiais | -0.10% | Nacional, afetando as compras no varejo em todos os estados | Curto prazo (≤ 2 anos) |
| Volatilidade no Fornecimento e nos Preços de Matérias-Primas | -0.10% | Global, com exposição ao fornecimento de cana de Queensland e ao fornecimento de estévia da China | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Produção de Adoçantes Especiais
Glicosídeos de esteviol de alta pureza, incluindo rebaudiosídeo D e rebaudiosídeo M, e açúcares raros como a alulose custam mais para produzir do que sacarose ou xaropes de glicose. Isso limita seu uso em panificação de commodities, carnes processadas e confeitaria de massa. A bioconversão enzimática pode reduzir alguns custos em relação à extração de folhas, mas requer investimento em biorreatores e enzimas proprietárias. O projeto da UQ e da MSF Sugar identifica o custo de produção como uma barreira central para o uso comercial mais amplo de açúcares raros produzidos a partir do xarope de cana australiano. Fabricantes menores podem não ter a escala de compras necessária para justificar sistemas de adoçantes de alta intensidade para todos os produtos. A convergência de custos pode melhorar ao longo do tempo, mas os dados não sustentam a paridade com os custos da sacarose durante o período de previsão.
Regulamentações Rigorosas sobre Aprovações de Aditivos Alimentares
A FSANZ regula o uso de adoçantes por meio da Norma 1.3.1 e do Cronograma 15 do Código de Padrões Alimentares da Austrália e Nova Zelândia. Novos adoçantes requerem avaliação de segurança, revisão de exposição dietética, consideração da ingestão diária aceitável e condições de uso permitido. A Aplicação A1325, publicada em março de 2025, busca estender o uso de glicosídeos de esteviol a produtos de farinha cozidos em chapa quente. A aplicação demonstra que mesmo uma extensão limitada a produtos como crumpets, pikelets e panquecas requer uma avaliação regulatória completa. Esses requisitos criam custos e prazos de lançamento mais longos para ingredientes como glicosídeos bioconvertidos, proteínas adoçantes e compostos derivados de fermentação. O marco conjunto da Austrália e Nova Zelândia torna o planejamento regulatório importante para fornecedores internacionais que ingressam no mercado de adoçantes alimentares da Austrália.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: A Sacarose Permanece o Ingrediente Líder Enquanto os Adoçantes de Alta Intensidade se Expandem
A sacarose detinha 65,14% da participação do mercado de adoçantes alimentares da Austrália em 2025, refletindo seu papel consolidado na panificação e confeitaria. Ela contribui com dulçor, volume, retenção de umidade, suporte à fermentação, escurecimento e estrutura nos produtos acabados. Essas funções combinadas limitam a capacidade de um único adoçante de alta intensidade de substituí-la completamente. Adoçantes de amido e álcoois de açúcar atendem a finalidades mais específicas no processamento de alimentos. Dextrose, xarope de milho de alta frutose, maltodextrina, sorbitol, xilitol e eritritol suportam aplicações que necessitam de características texturais, de processamento ou sensoriais específicas.
Os adoçantes de alta intensidade estão projetados para crescer a um CAGR de 3,76% até 2031, tornando-os a categoria de produto de crescimento mais rápido no mercado de adoçantes alimentares da Austrália. Estévia, sucralose e acessulfame-K são usados na reformulação de bebidas e no desenvolvimento de alimentos funcionais onde a redução de calorias é uma prioridade. A Aplicação A1325 indica atividade regulatória contínua em torno do uso de glicosídeos de esteviol em categorias alimentares adicionais. Adoçantes especiais emergentes e sistemas misturados permanecem categorias menores. Eles ganham atenção onde os fabricantes requerem dulçor, redução de calorias, suporte de textura e uma história de ingrediente que possa ser usada na embalagem. Isso torna a seleção de produtos mais complexa, mas amplia a gama de opções disponíveis para os formuladores.



Por Forma: Os Produtos Sólidos Permanecem Consolidados Enquanto os Sistemas Líquidos e em Xarope Crescem Mais Rapidamente
Os produtos sólidos detinham 76,42% da categoria em 2025. A sacarose granulada e em pó permanece profundamente integrada na panificação, confeitaria, mistura a seco e usos no varejo de mesa. Polióis cristalinos e pós de estévia de alta pureza também se encaixam nos sistemas de ingredientes secos existentes. Os formatos sólidos oferecem estabilidade de prateleira, medição direta e compatibilidade com equipamentos de fabricação comuns. Eles permanecem importantes na panificação doméstica e em aplicações de bebidas quentes onde os consumidores usam misturas granuladas de eritritol-estévia e adoçantes em comprimidos.
Os produtos líquidos e em xarope estão projetados para crescer a um CAGR de 3,77% até 2031. Bebidas prontas para consumo, molhos, condimentos e produtos lácteos líquidos favorecem sistemas dissolvidos porque eliminam uma etapa de dissolução separada. Sucralose líquida e concentrados de estévia permitem dosagem controlada em linhas contínuas de bebidas. A Kerry identificou a tecnologia de redução de dulçor Tastesense derivada de fermentação como uma área de crescimento em seus resultados de 2025. Os xaropes também são relevantes em cafés especiais e no setor de alimentação rápida, onde adoçantes granulares podem criar problemas de manuseio e solubilidade. A decisão sobre a forma permanece vinculada ao processo do fabricante, ao produto acabado e ao nível desejado de controle do dulçor.
Por Aplicação: Os Alimentos Detêm a Maior Posição Enquanto as Bebidas Lideram o Crescimento
Os alimentos representaram 62,34% do tamanho do mercado de adoçantes alimentares da Austrália em 2025. A panificação e a confeitaria são centrais para essa posição porque usam sacarose para várias funções além do dulçor. Os laticínios e sobremesas também são áreas ativas para reformulação. A revisão da Parceria de Alimentos Saudáveis propôs uma meta de menor teor de açúcar para iogurtes adoçados, o que pode aumentar a demanda por adoçantes alternativos. Nutracêuticos e alimentos funcionais são aplicações menores, mas de maior valor, onde adoçantes naturais podem atingir preços premium.
As bebidas estão projetadas para crescer a um CAGR de 3,89% até 2031, a taxa mais rápida entre as aplicações. As empresas de bebidas estão reformulando refrigerantes carbonatados, bebidas esportivas e produtos funcionais prontos para consumo. O Conselho Australiano de Bebidas relatou que as vendas de açúcar diminuíram em 2025 enquanto o volume de vendas aumentou, indicando uma separação contínua entre o crescimento de bebidas e o uso de açúcar. Os refrigerantes permanecem uma categoria importante de reformulação. As bebidas esportivas usam cada vez mais misturas de estévia, sucralose e eritritol para apoiar o posicionamento de zero açúcar e baixas calorias. Chás prontos para consumo, infusões funcionais e águas aromatizadas são aplicações menores onde a estévia em baixa dose pode ser útil.

Cenário Competitivo
Concentração do Mercado
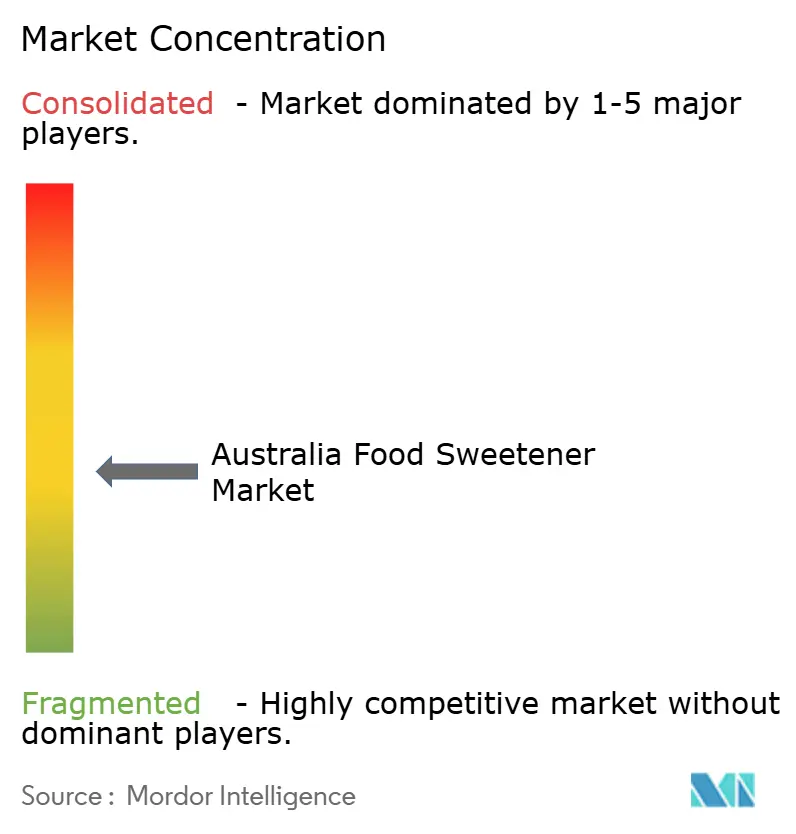
O mercado de adoçantes alimentares da Austrália reflete a concorrência entre fornecedores multinacionais de ingredientes e provedores domésticos ou regionais especializados. A sacarose permanece estruturalmente importante, enquanto os ingredientes especiais competem por meio de suporte à formulação, desempenho do produto, segurança de fornecimento e opções de rotulagem. A MSF Sugar e a Naturally Sweet Products estão desenvolvendo posições nas categorias de ingredientes especiais e adoçantes naturais. A Sweegen e a BENEO também fornecem sistemas diferenciados para formuladores de alimentos australianos. Essa gama de participantes sustenta um cenário competitivo fragmentado, em vez de um mercado controlado por um pequeno grupo.
A Ingredion anunciou uma aquisição recomendada em dinheiro da Tate & Lyle em junho de 2026, uma transação que combinaria portfólios em amidos, fibras, sucralose e estévia. Os acionistas da Tate & Lyle aceitaram a oferta em julho de 2026, sujeita às aprovações regulatórias necessárias. Espera-se que a combinação proposta fortaleça a posição de formulação e precificação do fornecedor junto aos fabricantes de alimentos e bebidas após a conclusão. A Roquette lançou seu plano Shift & Lead em janeiro de 2026 após adquirir a IFF Pharma Solutions durante 2025. O movimento reflete a contínua expansão de portfólio entre fornecedores de ingredientes especiais. A Tate & Lyle também relatou um marco em outubro de 2026 com a BioHarvest Sciences relacionado a um programa de desenvolvimento de adoçante de próxima geração.
A capacidade doméstica é outro tema competitivo no mercado de adoçantes alimentares da Austrália. O projeto de açúcares raros da UQ e da MSF Sugar busca construir uma rota do xarope de cana australiano para ingredientes de baixas calorias. A atualização do Pioneer BioPilot da QUT apoia trabalhos de fermentação em escala piloto e grau alimentício em Queensland. O portfólio Bestevia da Sweegen concentra-se em rebaudiosídeos bioconvertidos, enquanto os sistemas de isomalt e Palatinose da BENEO concentram-se em aplicações de carboidratos funcionais. Especialistas menores competem por meio de certificação orgânica, varejo especializado e maior alinhamento com o interesse do consumidor na origem dos ingredientes. O índice de concentração de mercado é consistente com essa combinação de grandes fornecedores multinacionais, provedores de ingredientes focados em tecnologia e especialistas domésticos.
Líderes do Setor de Adoçantes Alimentares da Austrália
-
Cargill, Incorporated
-
Archer Daniels Midland Company
-
Tate & Lyle PLC
-
Kerry Group PLC
-
Roquette Frères S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Outubro de 2026: A Tate & Lyle PLC e a BioHarvest Sciences anunciaram um marco de desenvolvimento importante em seu programa de adoçante de próxima geração, confirmando que a plataforma Botanical Synthesis™ da BioHarvest pode produzir a solução de adoçamento novel almejada; o marco avança o potencial comercial do programa como alternativa às rotas convencionais de extração ou bioconversão para adoçantes especiais.
- Junho de 2026: A Universidade de Queensland inaugurou oficialmente seu Hub de Biossustentabilidade, que inclui uma colaboração com a MSF Sugar para converter xarope de cana australiano em açúcares raros de baixas calorias usando fábricas de células microbianas.
- Setembro de 2025: A QUT lançou uma atualização de 18 milhões de AUD em seu Pioneer BioPilot sediado em Mackay, com apoio dos governos australiano e de Queensland e do Acelerador de Alimentos e Bebidas.
Escopo do Relatório do Mercado de Adoçantes Alimentares da Austrália
O Mercado de Adoçantes Alimentares da Austrália é Segmentado por Tipo de Produto (Sacarose (Açúcar Comum), Adoçantes de Amido, Álcoois de Açúcar e Adoçantes de Alta Intensidade (AAI)), por Forma (Sólido e Líquido/Xarope) e por Aplicação (Alimentos e Bebidas). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Por Tipo de Produto
| Sacarose (Açúcar Comum) | |
| Adoçantes de Amido e Álcoois de Açúcar | Dextrose |
| Xarope de Milho de Alta Frutose (HFCS) | |
| Maltodextrina | |
| Sorbitol | |
| Xilitol | |
| Eritritol | |
| Outros Adoçantes de Amido e Álcoois de Açúcar | |
| Adoçantes de Alta Intensidade (AAI) | Sucralose |
| Aspartame | |
| Sacarina | |
| Neotame | |
| Estévia | |
| Acessulfame-K | |
| Ciclamato | |
| Outros Adoçantes de Alta Intensidade (AAI) | |
| Outros Tipos de Produtos |
Por Forma
| Sólido |
| Líquido/Xarope |
Por Aplicação
| Alimentos | Panificação e Confeitaria |
| Laticínios e Sobremesas | |
| Carnes e Produtos Salgados | |
| Nutracêuticos e Alimentos Funcionais | |
| Molhos, Temperos e Pastas | |
| Outros Alimentos | |
| Bebidas | Refrigerantes |
| Bebidas Esportivas | |
| Outras Bebidas |
| Por Tipo de Produto | Sacarose (Açúcar Comum) | |
| Adoçantes de Amido e Álcoois de Açúcar | Dextrose | |
| Xarope de Milho de Alta Frutose (HFCS) | ||
| Maltodextrina | ||
| Sorbitol | ||
| Xilitol | ||
| Eritritol | ||
| Outros Adoçantes de Amido e Álcoois de Açúcar | ||
| Adoçantes de Alta Intensidade (AAI) | Sucralose | |
| Aspartame | ||
| Sacarina | ||
| Neotame | ||
| Estévia | ||
| Acessulfame-K | ||
| Ciclamato | ||
| Outros Adoçantes de Alta Intensidade (AAI) | ||
| Outros Tipos de Produtos | ||
| Por Forma | Sólido | |
| Líquido/Xarope | ||
| Por Aplicação | Alimentos | Panificação e Confeitaria |
| Laticínios e Sobremesas | ||
| Carnes e Produtos Salgados | ||
| Nutracêuticos e Alimentos Funcionais | ||
| Molhos, Temperos e Pastas | ||
| Outros Alimentos | ||
| Bebidas | Refrigerantes | |
| Bebidas Esportivas | ||
| Outras Bebidas | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de adoçantes alimentares da Austrália?
A categoria está projetada para atingir 2,19 bilhões de USD até 2031, crescendo a um CAGR de 2,42% durante 2026-2031.
Qual categoria de produto está crescendo mais rapidamente na Austrália?
Os adoçantes de alta intensidade estão projetados para crescer a um CAGR de 3,76% até 2031.
Qual forma está ganhando mais impulso?
Os adoçantes líquidos e em xarope estão projetados para crescer a um CAGR de 3,77% até 2031 porque se adequam à produção de bebidas e alimentos líquidos.
Qual é o papel da FSANZ na inovação em adoçantes?
A FSANZ avalia a segurança e os usos permitidos, incluindo a aprovação em 2025 de uma rota enzimática para a produção de rebaudiosídeo M.