
Marktgröße und Marktanteil des chinesischen Lebensmittelsüßungsmittelmarktes
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
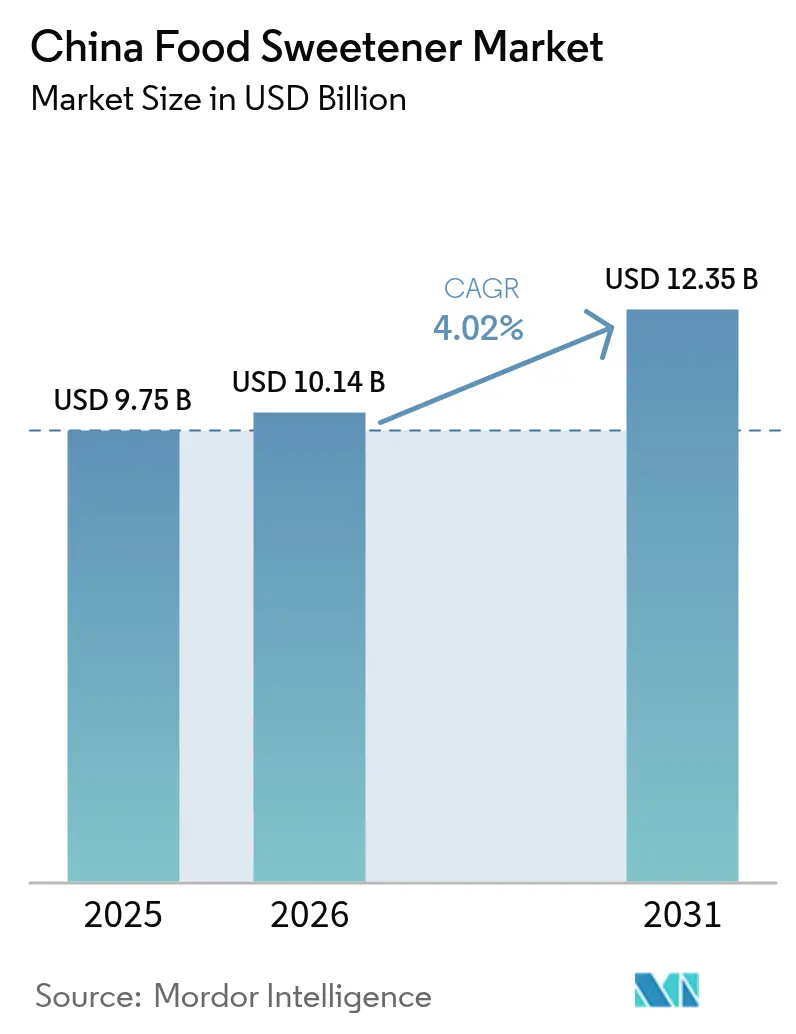
| Marktgröße im Basisjahr (2025) | 9.75 Milliarden US-Dollar |
| Marktgröße (2026) | 10.14 Milliarden US-Dollar |
| Marktgröße (2031) | 12.35 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.02 % |
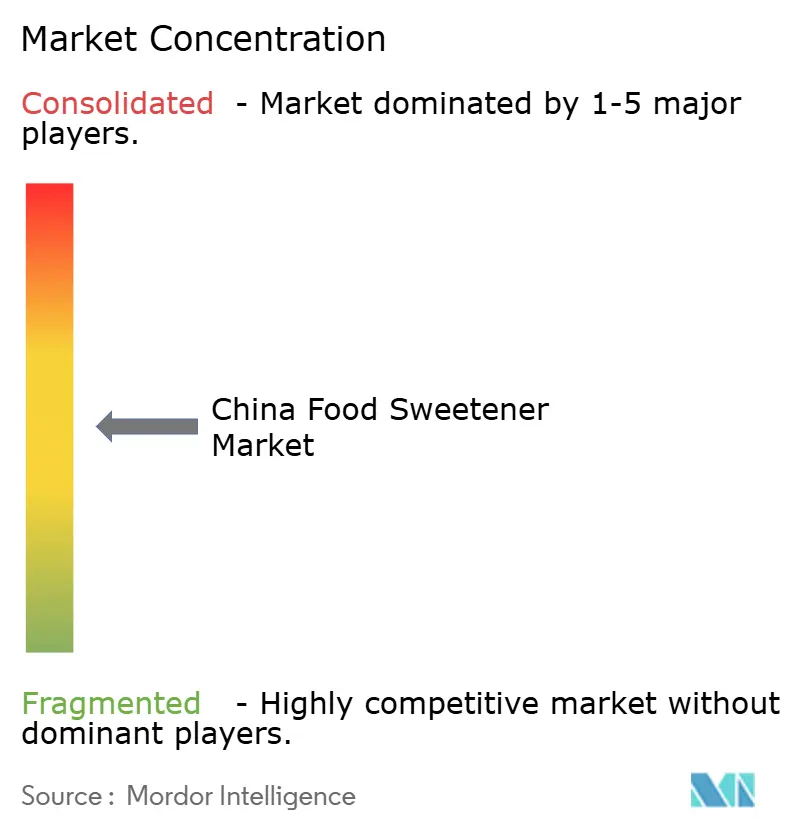
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des chinesischen Lebensmittelsüßungsmittelmarktes von Mordor Intelligence
Die Marktgröße des chinesischen Lebensmittelsüßungsmittelmarktes wurde im Jahr 2025 auf 9,75 Milliarden USD geschätzt und soll von 10,14 Milliarden USD im Jahr 2026 auf 12,35 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,02 % während des Prognosezeitraums (2026–2031). Die Wachstumsdynamik des Marktes wird maßgeblich durch regulatorische Maßnahmen beeinflusst, wie etwa die Pflicht zur Zuckerkennzeichnung auf der Vorderseite der Verpackung, die die Reformulierungsbemühungen in wichtigen Segmenten wie Getränken und Milchprodukten intensiviert hat. Saccharose dominiert den Markt nach wie vor; die Nachfrage nach hochintensiven und pflanzenbasierten Süßungsmitteln steigt jedoch rapide an. Dieser Wandel wird durch zunehmende gesundheitliche Bedenken, insbesondere die steigende Prävalenz von Diabetes und Fettleibigkeit in der Bevölkerung, angetrieben. Sowohl multinationale Konzerne als auch inländische Akteure investieren stark in fortschrittliche Technologien wie Präzisionsfermentation, um die Produktionskosten für seltene Zucker, einschließlich Allulose, zu senken. Darüber hinaus hat die Einführung von Antidumpingzöllen auf Erythritol die Hersteller dazu veranlasst, ihre Strategien auf die Produktion von Süßungsmitteln mit höheren Margen auszurichten. Ferner treiben die anhaltenden Trends der Urbanisierung und steigende verfügbare Einkommen die Verbraucherpräferenzen für Premium-Produkte mit sauberen Etiketten an. Diese Produkte betonen den Einsatz natürlicher Zutaten und entsprechen der wachsenden Nachfrage nach gesünderen und nachhaltigeren Alternativen zu synthetischen Süßungsmitteln.
Wesentliche Erkenntnisse des Berichts
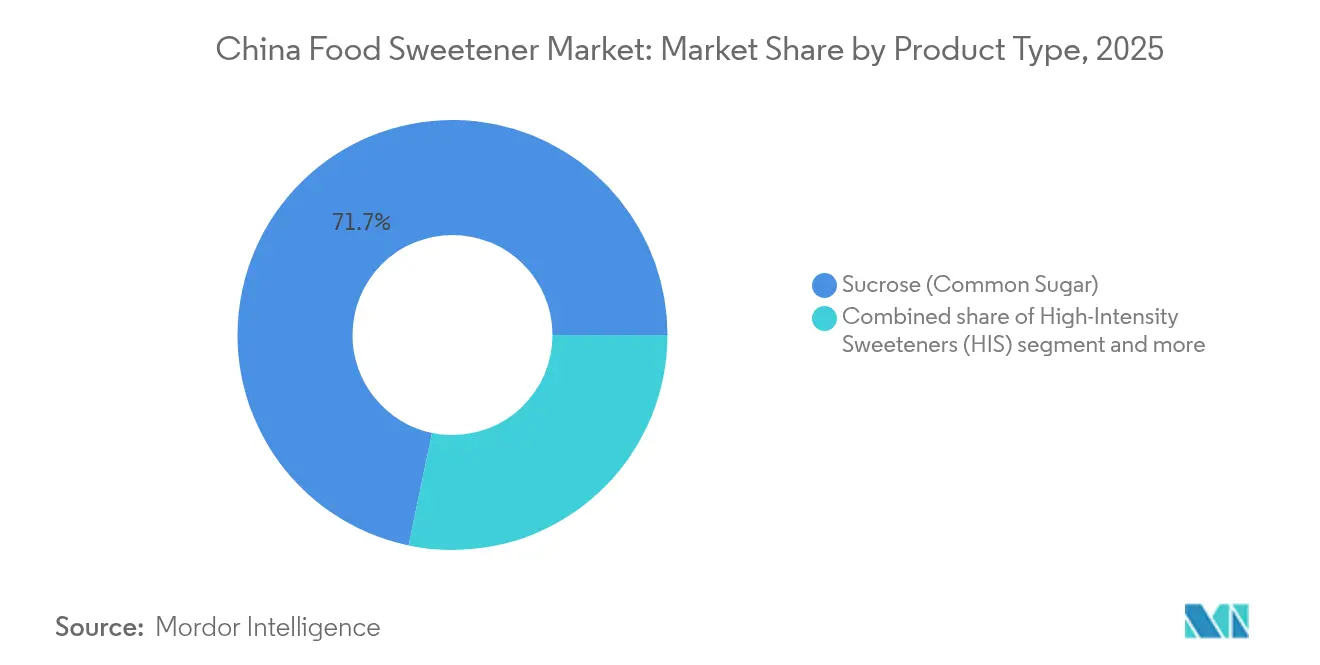
- Nach Produkttyp führte Saccharose im Jahr 2025 mit einem Marktanteil von 71,72 % am chinesischen Lebensmittelsüßungsmittelmarkt, während hochintensive Süßungsmittel bis 2031 voraussichtlich mit einer CAGR von 4,67 % wachsen werden.
- Nach Quelle entfielen künstliche Süßungsmittel im Jahr 2025 auf 77,12 % des chinesischen Lebensmittelsüßungsmittelmarktes, während pflanzenbasierte Varianten bis 2031 voraussichtlich mit einer CAGR von 5,94 % wachsen werden.
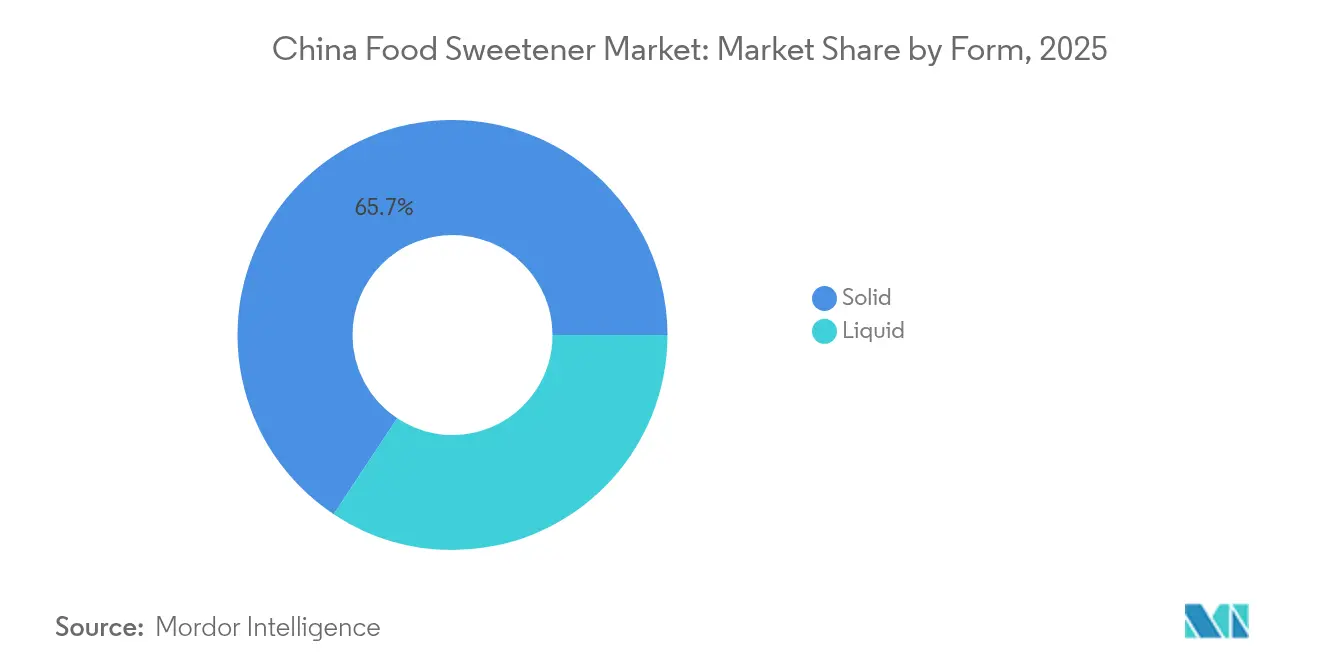
- Nach Form dominierten feste Formate im Jahr 2025 mit 65,68 % des Umsatzes; flüssige und Sirupformate wachsen auf Basis von Getränkeinnovationen mit einer CAGR von 4,94 %.
- Nach Anwendung entfielen im Jahr 2025 60,93 % des Wertes auf Lebensmittel; Getränke sollen hingegen mit einer CAGR von 5,66 % wachsen und alle anderen Endverwendungen übertreffen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im chinesischen Lebensmittelsüßungsmittelmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion der Kategorien verarbeiteter Lebensmittel und Getränke | +1.2% | National, mit Schwerpunkt in Städten der ersten und zweiten Klasse (Peking, Shanghai, Guangzhou, Chengdu) | Mittelfristig (2–4 Jahre) |
| Steigende Diabetes- und Fettleibigkeitszahlen fördern die Nachfrage nach kalorienarmen/-freien Süßungsmitteln | +0.9% | National, mit höherer Prävalenz in städtischen Küstenregionen | Langfristig (≥ 4 Jahre) |
| Wandel hin zu natürlichen und Clean-Label-Zutaten | +0.8% | Städte der ersten Klasse und wohlhabende Küstenprovinzen (Zhejiang, Jiangsu, Guangdong) | Mittelfristig (2–4 Jahre) |
| Leichte Verfügbarkeit von Rohstoffen | +0.5% | National, mit Schwerpunkt in den Maisanbauprovinzen (Heilongjiang, Jilin, Innere Mongolei) und Stevia-Anbaugebieten (Yunnan, Guizhou, Sichuan) | Kurzfristig (≤ 2 Jahre) |
| Technologische Fortschritte bei Extraktion und Verarbeitung | +0.6% | National, mit Forschungszentren in Peking, Shanghai und Shandong | Mittelfristig (2–4 Jahre) |
| Steigende Verbraucherpräferenz für natürliche Süßungsmittel | +0.7% | Städte der ersten und zweiten Klasse, mit Ausweitung auf Städte der dritten Klasse über E-Commerce | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion der Kategorien verarbeiteter Lebensmittel und Getränke
Kategorien wie Backwaren, Süßwaren, Milchdesserts, trinkfertige Tees, Energydrinks, aromatisierte Wässer und funktionelle Getränke sind in hohem Maße auf zugesetzte Süßungsmittel angewiesen, was zu einem Anstieg des gesamten Süßungsmittelverbrauchs führt. Im Jahr 2024 erwirtschaftete Chinas Lebensmittelverarbeitungsbranche einen Umsatz von 334,24 Milliarden USD, wie das Nationale Statistikamt Chinas berichtete [1]Quelle: Nationales Statistikamt Chinas, „Herstellung von Lebensmitteln”, stats.gov.cn. Die Erweiterung von Produktlinien durch Unternehmen – durch neue Geschmacksrichtungen, unterschiedliche Packungsgrößen oder Sondereditionen – erfordert für jede Variante einzigartige Süßungsmittelkombinationen oder -dosierungen, was die Süßungsmittelnachfrage zusätzlich ankurbelt, selbst wenn der Pro-Kopf-Verbrauch pro SKU stabil bleibt. Die Urbanisierung in China erhöht das Pro-Kopf-Einkommen und steigert die Häufigkeit des Außer-Haus-Essens, was den Verbrauch von verarbeiteten Lebensmitteln und Getränken beschleunigt. Moderne verarbeitete Lebensmittel und Getränke stützen sich selten ausschließlich auf Saccharose. Stattdessen verwenden Rezeptentwickler eine Kombination aus Saccharose, Stärkesüßungsmitteln, Polyolen und hochintensiven Süßungsmitteln (HIS), um Geschmack, Kosten, Textur und Kaloriengehalt auszubalancieren, wodurch der Markt über den reinen Zucker hinaus erweitert wird. Dieser Trend hat eine wachsende Nachfrage nach Süßungsmitteln geschaffen, die null oder wenige Kalorien liefern, ohne den Geschmack zu beeinträchtigen. Swire Coca-Cola hat diesen Wandel festgestellt und berichtet, dass seine Marken nun kalorienarme oder zuckerfreie Varianten umfassen. Dieser Trend beschränkt sich nicht nur auf Getränke; auch die Kategorien Backwaren, Milchprodukte und Saucen reformulieren ihre Produkte, um den Verbrauchererwartungen nach reduziertem Zuckergehalt gerecht zu werden, obwohl dabei Herausforderungen in Bezug auf Textur und Haltbarkeit bestehen bleiben.
Steigende Diabetes- und Fettleibigkeitszahlen fördern die Nachfrage nach kalorienarmen/-freien Süßungsmitteln
China priorisiert die Zuckerreduzierung in seinen nationalen Gesundheitsstrategien aufgrund der zunehmenden Prävalenz von Diabetes und Fettleibigkeit. Gemäß der Internationalen Diabetes-Föderation werden im Jahr 2024 voraussichtlich etwa 148 Millionen Menschen in China mit Diabetes leben – die weltweit höchste Zahl [2]Quelle: Internationale Diabetes-Föderation, „IDF Diabetes Atlas – Elfte Ausgabe (2025)”, idf.org. Öffentliche Kampagnen und Medien haben das Bewusstsein für zuckerbezogene Risiken geschärft und veranlassen Verbraucher, kalorienarme und kalorienfreie Süßungsmittel als Alternativen zu Saccharose in Betracht zu ziehen, die Süße ohne die damit verbundene glykämische und kalorische Wirkung bieten. Das Nationale Gesundheitsinstitut prognostiziert, dass bis 2025 41 % der chinesischen Erwachsenen einen hohen BMI aufweisen werden, davon 9 % als adipös eingestuft [3]Quelle: Nationales Gesundheitsinstitut, „Fettleibigkeit und berufliche Ungleichheiten im städtischen China”, pmc.ncbi.nlm.nih.gov. Da Verbraucher langfristigen Zuckerkonsum zunehmend mit Fettleibigkeit in Verbindung bringen, zeigen sie eine wachsende Präferenz für pflanzenbasierte und biotechnologisch konvertierte Süßungsmittel, die weniger Kalorien liefern und als „natürlicher” wahrgenommen werden. Die Initiative der Regierung „Jahre des Gewichtsmanagements” (2024–2027) und der Aktionsplan „Gesundes China 2030” konzentrieren sich auf die Reduzierung des Zuckerkonsums und schreiben vor, dass Schulen und öffentliche Einrichtungen zuckerreiche Produkte in Kantinen und Automaten einschränken müssen. Ab dem 16. März 2027 wird die Norm GB 28050-2025 die Zuckerkennzeichnung auf der Vorderseite der Verpackung vorschreiben, sodass Verbraucher zuckerreiche Produkte leichter identifizieren können, was die Reformulierungsbemühungen voraussichtlich beschleunigen wird. Dieser Trend unterstreicht die Bedeutung der Außer-Haus-Verpflegungskanäle bei der Einführung kalorienarmer Süßungsmittel. Viele kleinere Restaurants verfügen jedoch nicht über das technische Know-how zur Reformulierung von Rezepten, was eine Herausforderung darstellt, der Zutatenzulieferer mit umfassenden Lösungen begegnen müssen.
Wandel hin zu natürlichen und Clean-Label-Zutaten
Der chinesische Lebensmittelsüßungsmittelmarkt befindet sich in einem bemerkenswerten Wandel. Der Markt verlagert seinen Fokus von traditionellen und künstlichen Süßungsmitteln hin zu pflanzenbasierten und leicht erkennbaren Alternativen wie Stevia, Mönchsfrucht, Erythritol und Allulose. Dieser Trend treibt nicht nur das Mengenwachstum an, sondern unterstreicht auch die wachsende Bedeutung dieser Alternativen. Stevia und Mönchsfrucht, beide pflanzlichen Ursprungs, werden als saubere, kalorienarme Optionen vermarktet und werden zunehmend in Produkten eingesetzt, die in China und weltweit als „natürlich” oder „besser für Sie” vermarktet werden. Darüber hinaus gewinnen neuere Zucker wie Allulose und Tagatose, die den Geschmack von Zucker nachahmen und dabei weniger Kalorien und eine geringere glykämische Wirkung bieten, rasch an Popularität. Dieses Wachstum folgt ihrer regulatorischen Zulassung in China, insbesondere in zuckerfreien Getränken und für Diabetiker geeigneten Lebensmitteln. Lebensmittel- und Getränkehersteller reformulieren aktiv bestehende Produkte und entwickeln neue – darunter zuckerfreie Getränke, zuckerarme Süßwaren und eiweißreiche Snacks –, indem sie natürliche oder Clean-Label-Süßungsmittel verwenden. Diese Bemühungen entsprechen den regulatorischen Zielen zur Zuckerreduzierung und stärken die Markenverpflichtungen. Obwohl diese sauberen Süßungsmittel einen kleineren Anteil am gesamten Süßungsmittelvolumen ausmachen, steigert ihre Premium-Positionierung den Marktumsatz und die Gewinnmargen erheblich. Da globale und chinesische Marken diese Süßungsmittel in Getränke, Milchprodukte und Backwaren integrieren, wird aus einem einstigen Nischensegment zunehmend Mainstream. Diese Entwicklung signalisiert einen strukturellen Wandel in den Wachstumsmustern, weg von konventionellen Zuckern und älteren synthetischen Süßungsmitteln.
Technologische Fortschritte bei Extraktion und Verarbeitung
Präzisionsfermentation und enzymatische Konversion senken die Produktionskosten und verbessern die Geschmacksprofile für Süßungsmittel der nächsten Generation. Kontinuierliche Fermentationssysteme haben die Produktionskosten für Sucralose erheblich gesenkt, während synthetische Biologie voraussichtlich die Allulose-Produktionskosten verringern wird. CRISPR- und Genbearbeitungstechnologien werden eingesetzt, um Stevia-Pflanzen zu verbessern und die Ausbeute an wünschenswerten Steviol-Glykosiden zu steigern. Im Jahr 2024 führte Ingredion sein ENLITEN-Stevia-Süßungsmittel ein, das eine Zuckerreduktion von bis zu 95 % in Formulierungen ermöglicht. Darüber hinaus eröffnete Cargill im Jahr 2024 sein Asien-Pazifik-Innovationszentrum in Shanghai, um die Entwicklung von auf regionale Geschmackspräferenzen zugeschnittenen Süßungsmittelkombinationen zu beschleunigen. Enzymatische Konversionsmethoden erweitern auch die Anwendungsgebiete von Steviol-Glykosiden. Beispielsweise erlaubt die GB 2760-2024, die am 8. Februar 2025 in Kraft tritt, den Einsatz enzymatisch hergestellter Steviol-Glykoside in moduliertem Milchpulver (0,3 Gramm pro Kilogramm), verarbeitetem Käse (0,4 Gramm pro Kilogramm) und Sofortreis oder -mehl (0,4 Gramm pro Kilogramm). Diese schrittweisen regulatorischen Genehmigungen deuten auf einen Wandel hin zu natürlichen Süßungsmitteln hin, die synthetische Alternativen in Kategorien ersetzen, in denen Geschmack und Clean-Label-Aussagen Premiumpreise erzielen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Sicherheitsbedenken und Skepsis gegenüber künstlichen Süßungsmitteln | -0.4% | National, mit stärkerer Auswirkung in Städten der ersten Klasse und wohlhabenden Küstenregionen | Mittelfristig (2–4 Jahre) |
| Regulatorische Komplexität und Compliance-Aufwand für pflanzenbasierte Süßungsmittel | -0.3% | National, betrifft alle Hersteller, die Genehmigungen für neuartige Zutaten anstreben | Langfristig (≥ 4 Jahre) |
| Technische und formulierungsbezogene Herausforderungen | -0.2% | National, mit größerer Auswirkung in den Bereichen Backwaren, Süßwaren und Milchprodukte | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Rohstoffpreise | -0.3% | National, mit Schwerpunkt in den Maisanbauprovinzen und Stevia-Anbaugebieten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Sicherheitsbedenken und Skepsis gegenüber künstlichen Süßungsmitteln
Obwohl große Meta-Analysen keinen signifikanten Zusammenhang zwischen dem Konsum künstlicher Süßungsmittel und dem Krebsrisiko festgestellt haben, sind viele chinesische Verbraucher nach wie vor skeptisch. Sie bringen Süßungsmittel wie Aspartam, Saccharin und Cyclamat mit potenziellen langfristigen Gesundheitsrisiken wie Krebs und Darmproblemen in Verbindung. Diskussionen in sozialen Medien, gelegentliche Rückrufe künstlicher Zusatzstoffe und Berichte über Sicherheitsprüfungen haben diese Bedenken verstärkt. Infolgedessen meiden einige Verbraucher diese „chemischen” Süßungsmittel zugunsten von Zucker oder wahrgenommenen „natürlichen” Alternativen. Obwohl Chinas Lebensmittelsicherheitsbehörden bestätigt haben, dass gängige künstliche Süßungsmittel wie Aspartam im Rahmen nationaler Standards sicher sind, haben diese Versicherungen die Verbraucherzweifel nicht vollständig ausgeräumt. Diese Diskrepanz zwischen offiziellen Aussagen und öffentlicher Skepsis hat Marken dazu veranlasst, vorsichtig zu handeln. Viele haben ihre Kommunikation zu künstlichen Süßungsmitteln eingeschränkt und diese in einigen Fällen aus Produkten entfernt, die auf gesundheitsbewusste Verbraucher ausgerichtet sind. Diese Wahrnehmungslücke stellt Hersteller vor eine strategische Herausforderung: Die Reformulierung mit natürlichen Süßungsmitteln erhöht die Zutatenkosten um 50–150 %. Die Ignorierung von Verbraucherbedenken birgt jedoch das Risiko, Marktanteile an Wettbewerber zu verlieren, die Clean-Label-Produkte betonen. Soziale Medien verschärfen das Problem zusätzlich, da Influencer und Gesundheitsblogger häufig unvollständige oder veraltete Studien zitieren, was es für Marken schwierig macht, Fehlinformationen mit glaubwürdigen, begutachteten Belegen zu begegnen.
Regulatorische Komplexität und Compliance-Aufwand für pflanzenbasierte Süßungsmittel
Regulatorische Komplexitäten und Compliance-Aufwände behindern den chinesischen Lebensmittelsüßungsmittelmarkt, indem sie Verzögerungen verursachen, die Kosten erhöhen und Unsicherheiten für Hersteller schaffen, die pflanzenbasierte Süßungsmittel einführen oder ausbauen möchten. Obwohl das Genehmigungsverfahren für Stevia-Derivate, Mönchsfruchtextrakte und ähnliche biotechnologisch konvertierte Produkte beschleunigt wurde, sind nach wie vor umfangreiche Sicherheitsdaten, Stabilitätsstudien und Produktionsdokumentation erforderlich. Diese Anforderungen haben ihre Marktdurchdringung im Vergleich zu etablierteren Süßungsmitteln verlangsamt. Die ab dem 8. Februar 2025 geltende Norm GB 2760-2024 wird kombinierte Höchstgrenzen für bestimmte Süßungsmittel vorschreiben und Hersteller zwingen, Produkte zu reformulieren, die bisher auf Einzelsüßungsmittellösungen setzten. Beispielsweise wird der kombinierte Einsatz von Aspartam, Acesulfam-K und Aspartam-Methylester auf bestimmte Schwellenwerte beschränkt, was Unternehmen zur Investition in analytische Tests und Reformulierungsversuche zwingt. Genehmigungen für neuartige Lebensmittelzutaten führen zu weiteren Verzögerungen: D-Allulose wird nach jahrelanger Prüfung am 2. Juli 2025 zugelassen, während Stevia-Polyphenole im Februar 2025 mit einer maximalen Tagesdosis von 500 mg zugelassen werden. Kleinere Hersteller, denen häufig regulatorisches Know-how und finanzielle Ressourcen fehlen, stehen vor erheblichen Herausforderungen bei der Bewältigung dieser Genehmigungsverfahren. Diese Situation schafft eine Marktzutrittshürde, von der multinationale Zutatenzulieferer mit etablierten Regierungsbeziehungen profitieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Dominanz von Saccharose überdeckt den Anstieg hochintensiver Süßungsmittel
Saccharose hatte im Jahr 2025 einen bedeutenden Anteil von 71,72 % am Markt und unterstreicht damit ihre etablierte Rolle in traditionellen chinesischen Süßwaren, Backwaren und der Heimküche. Hochintensive Süßungsmittel sollen bis 2031 jedoch mit einer CAGR von 4,67 % wachsen, was hauptsächlich durch die Reformulierung von Getränken angetrieben wird. Unter diesen Süßungsmitteln gewinnt Stevia aufgrund seiner Clean-Label-Eigenschaften an Popularität. Im Gegensatz dazu bleibt Sucralose aufgrund seiner Stabilität bei sauren pH-Werten und Hochtemperaturverarbeitung eine wichtige Zutat in kohlensäurehaltigen Erfrischungsgetränken und aromatisierten Wässern. Saccharin und Cyclamat, einst in Märkten niedrigerer Klassen weit verbreitet, verlieren an Bedeutung, da Verbraucher zu Stevia und Mönchsfrucht wechseln. Neotam und Acesulfam-K werden überwiegend in Kombinationssystemen eingesetzt, um Nachgeschmack zu reduzieren.
Dextrose und Maltodextrin dienen als Füllstoffe in zuckerreduzierten Produkten. Trotz gesundheitlicher Bedenken wird Fruktose-Glukose-Sirup (HFCS) nach wie vor häufig in verarbeiteten Lebensmitteln verwendet, wobei China voraussichtlich das stärkste Wachstum beim HFCS-Verbrauch unter den wichtigsten Märkten verzeichnen wird. Sorbitol und Xylitol werden häufig in zuckerfreiem Kaugummi und für Diabetiker geeigneten Süßwaren eingesetzt, wobei ihre abführende Wirkung bei höheren Dosierungen eine breitere Anwendung einschränkt. Die Kategorie „Sonstige” umfasst aufkommende Alternativen wie Mönchsfruchtextrakt und Allulose. Obwohl diese Optionen in Premium-Produktlinien an Akzeptanz gewinnen, wird ihr Wachstum durch Versorgungsengpässe und hohe Kosten begrenzt.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts erhältlich


Nach Quelle: Künstliche Süßungsmittel behalten die Führungsposition, während pflanzenbasierte Varianten zulegen
Künstliche Süßungsmittel, darunter Sucralose, Aspartam und Acesulfam-K, hatten im Jahr 2025 einen dominanten Marktanteil von 77,12 %. Diese Süßungsmittel bieten einen Kostenvorteil von 50–70 % gegenüber natürlichen Alternativen und liefern zuverlässige Leistung in verschiedenen Anwendungen. Pflanzenbasierte Süßungsmittel sollen bis 2031 mit einer CAGR von 5,94 % wachsen, angetrieben durch steigende Verbrauchernachfrage nach Clean-Label-Zutaten und jüngste regulatorische Genehmigungen für innovative pflanzlich gewonnene Optionen. Beispielsweise genehmigte die Nationale Gesundheitskommission Stevia-Polyphenole im Februar 2025 mit einer maximalen Tagesdosis von 500 mg. Darüber hinaus erweiterte die Kommission im Dezember 2024 die Verwendung von durch enzymatische Konversion hergestellten Steviol-Glykosiden. Unternehmen wie Guilin Layn und Sunwin Stevia skalieren die Produktion hochreiner Stevia-Extrakte, während Sweegen fermentationsbasierte Reb-M- und Reb-D-Steviol-Glykoside kommerzialisiert, die den bitteren Nachgeschmack früherer Stevia-Formulierungen effektiv eliminieren.
Fermentations- und biotechnologisch hergestellte Süßungsmittel, obwohl noch in frühen Entwicklungsphasen, stellen ein strategisch bedeutsames Segment dar. Diese Süßungsmittel nutzen synthetische Biologie, um seltene Zucker wie Allulose und Tagatose zu geringeren Kosten als traditionelle Extraktionsmethoden herzustellen. Beispielsweise erhielt D-Allulose am 2. Juli 2025 eine Genehmigung als neuartige Lebensmittelzutat, und synthetische Biologie soll die Produktionskosten weiter senken. Obwohl künstliche Süßungsmittel bis 2031 aufgrund ihrer Kosten- und Leistungsvorteile voraussichtlich ihren Mehrheitsmarktanteil behalten werden, liegt die Wachstumsdynamik bei pflanzenbasierten und fermentationsbasierten Süßungsmitteln. Dieser Trend ist besonders in Premium-Produktlinien ausgeprägt, wo Clean-Label-Aussagen höhere Preise stützen.
Nach Form: Feste Süßungsmittel dominieren, Flüssigformate gewinnen in Getränken und E-Commerce
Im Jahr 2025 machten feste Süßungsmittel 65,68 % des Marktes aus und unterstreichen ihre Präferenz in Backwaren, Süßwaren und Tischapplikationen, bei denen Handhabungsfreundlichkeit und Lagerstabilität wesentlich sind. Granulierte Saccharose, pulverisiertes Erythritol und gemischte Süßungsmittelbeutel dominieren die Einzelhandelskanäle, während industrielle Nutzer auf Großgebinde für die Massenproduktion angewiesen sind. Flüssige und Sirupvarianten sollen bis 2031 mit einer CAGR von 4,94 % wachsen, angetrieben durch Getränkereformulierungen und die zunehmende E-Commerce-Verbreitung konzentrierter Süßungsmitteltropfen für den Heimgebrauch. Flüssige Süßungsmittel ermöglichen eine bessere Dispersion in kalten Getränken und eliminieren den Auflösungsbedarf, was die Produktion vereinfacht und Energiekosten senkt. Fruktose-Glukose-Sirup (HFCS) bleibt das führende flüssige Süßungsmittel in verarbeiteten Lebensmitteln, wobei China voraussichtlich das stärkste Wachstum beim HFCS-Verbrauch unter den wichtigsten Märkten verzeichnen wird.
E-Commerce-Plattformen wie Tmall und JD.com treiben die Popularität von flüssigen Stevia- und Mönchsfruchtkonzentraten für den Heimgebrauch voran, da Verbraucher Tropfen zu Kaffee, Tee und Joghurt hinzufügen, um den Süßegrad individuell anzupassen. Feste Süßungsmittel sollen aufgrund ihrer Vielseitigkeit und gut etablierten Lieferketten ihren Mehrheitsanteil behalten. Flüssigformate sollen jedoch schneller wachsen, insbesondere im Getränke- und Außer-Haus-Verpflegungssektor, wo schnelle Auflösung und einfache Dosierung entscheidend sind. Kombinierte flüssige Süßungsmittelsysteme – beispielsweise 60 % Sucralose, 20 % Stevia und 20 % Erythritol – entwickeln sich zu einer bevorzugten Lösung für die Geschmacksoptimierung, bringen jedoch Herausforderungen bei der Formulierung und Zutatenbeschaffung mit sich.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts erhältlich
Nach Anwendung: Lebensmittelsegment führt, Getränke wachsen schneller
Im Jahr 2025 entfielen 60,93 % des Marktanteils auf das Lebensmittelsegment, das Backwaren und Süßwaren, Milchprodukte und Desserts, Fleisch- und herzhafte Produkte, Nahrungsergänzungsmittel und funktionelle Lebensmittel sowie Saucen, Dressings und Aufstriche umfasst. Saccharose bleibt das bevorzugte Süßungsmittel in traditionellen chinesischen Süßwaren wie Mondkuchen, Tangyuan und kandierten Früchten aufgrund ihrer entscheidenden Rolle bei Textur, Bräunung und Feuchtigkeitsspeicherung, die mit Alternativen schwer zu replizieren ist. Der Backwarenbereich steht vor spezifischen Herausforderungen: Zucker verleiht nicht nur Süße, sondern trägt auch zu Volumen, Krustenfarbe und Krumenstruktur bei. Das Ersetzen durch hochintensive Süßungsmittel erfordert die Zugabe von Füllstoffen wie Maltodextrin oder Polydextrose, was die Kosten erhöht und die Formulierungen verkompliziert.
Joghurthersteller reformulieren schnell und nutzen die Bereitschaft der Verbraucher, einen Aufpreis für „wenig Saccharose”- und „ohne Saccharose”-Optionen zu zahlen. Eishersteller stoßen auf technische Schwierigkeiten, da Süßungsmittel Viskosität, Gefrierpunkte und Schmelzverhalten beeinflussen. Um dies zu beheben, verwenden sie Kombinationssysteme, um die sensorischen Eigenschaften von Saccharose zu replizieren. Nahrungsergänzungsmittel und funktionelle Lebensmittel, darunter Proteinriegel, Mahlzeitenersatzprodukte und vitaminangereicherte Snacks, setzen zunehmend auf zuckerfreie Formulierungen. Zutaten wie Stevia, Mönchsfrucht oder Erythritol werden eingesetzt, um den Präferenzen gesundheitsbewusster Verbraucher zu entsprechen. Der Getränkesektor soll bis 2031 mit einer CAGR von 5,66 % wachsen, angetrieben durch die Nachfrage nach zuckerfreiem Tee, Wellness-Wässern und kohlensäurehaltigen Erfrischungsgetränken. Um der wachsenden Präferenz für zuckerfreie Optionen gerecht zu werden, reformulieren Hersteller kohlensäurehaltiger Erfrischungsgetränke ihre Angebote. Beispielsweise führte Coca-Cola 2024 in China die limitierte Edition Coca-Cola Oreo Zero Sugar ein, während Swire Coca-Cola über steigende Umsätze zuckerarmer Teegetränke berichtete.
Geografische Analyse
Chinas Süßungsmittelkonsum weist erhebliche regionale Unterschiede auf, die durch Einkommensniveaus, Ernährungsgewohnheiten und den Einfluss westlicher Lebensmitteltrends geprägt sind. Städte der ersten Klasse wie Peking, Shanghai, Guangzhou und Shenzhen sind führend bei der Einführung zuckerfreier und zuckerarmer Produkte. Gesundheitsbewusste Verbraucher in diesen Städten sind bereit, mehr für Clean-Label-Zutaten zu zahlen. In Städten der zweiten Klasse wie Chengdu, Hangzhou und Wuhan wächst die Nachfrage rapide. Steigende Einkommen und zunehmende E-Commerce-Durchdringung machen Premium-Süßungsmittel zugänglicher, obwohl Verbraucher in diesen Märkten preissensibler bleiben als jene in Städten der ersten Klasse. In Städten der dritten Klasse und darunter wird weiterhin traditioneller Zucker bevorzugt. Ein wachsendes Bewusstsein für Diabetes- und Fettleibigkeitsrisiken beeinflusst jedoch das Verbraucherverhalten allmählich. E-Commerce-Plattformen wie Tmall und JD.com tragen dazu bei, die Lücke zwischen städtischen und ländlichen Gebieten zu schließen, indem sie flüssige Stevia- und Mönchsfruchtkonzentrate direkt an Verbraucher liefern und das Ausprobieren dieser neueren Formate fördern.
Küstenprovinzen wie Zhejiang, Jiangsu und Guangdong sind frühe Anwender westlicher Lebensmitteltrends, einschließlich Zuckerreduzierung, aufgrund ihrer höheren Pro-Kopf-Einkommen und größeren Exposition gegenüber internationalen Marken. Im südlichen China, insbesondere in Guangdong und Fujian, gibt es eine kulturelle Präferenz für süßere Getränke und Desserts, was zu einem höheren Pro-Kopf-Süßungsmittelverbrauch im Vergleich zu nördlichen Regionen führt. Im Gegensatz dazu ist die Esskultur im nördlichen China stärker auf herzhafte Aromen ausgerichtet, was zu einem geringeren Süßungsmittelverbrauch in traditionellen Gerichten führt. Urbanisierung und westliche Einflüsse verringern diese regionalen Unterschiede jedoch allmählich. Inland- und westliche Provinzen wie Sichuan, Yunnan und Guizhou entwickeln sich zu wichtigen Gebieten für den Stevia-Anbau. Lokale Regierungen bieten Landwirten, die von traditionellen Kulturen auf Stevia umstellen, Subventionen an, was höhere Margen bei geringerem Wasserverbrauch bietet. Diese vertikale Integration reduziert Chinas Abhängigkeit von Stevia-Blattimporten aus Paraguay und Indien, obwohl kleinere Erzeuger Schwierigkeiten haben, eine gleichbleibende Qualität zu gewährleisten.
Die Regierungsinitiative „Jahre des Gewichtsmanagements” (2024–2027) und die Norm GB 28050-2025, die ab dem 16. März 2027 eine Zuckerkennzeichnung auf der Vorderseite der Verpackung vorschreibt, beschleunigen die Reformulierungsbemühungen im gesamten Land. Schulen und öffentliche Einrichtungen in Städten der ersten Klasse haben bereits zuckerreiche Produkte in Kantinen und Automaten eingeschränkt und damit ein Beispiel gesetzt, das voraussichtlich auch Märkte niedrigerer Klassen beeinflussen wird. Die Durchsetzung variiert jedoch je nach Provinz, wobei wohlhabendere Küstenregionen strengere Compliance-Anforderungen umsetzen als Binnengebiete. Regionale Geschmackspräferenzen spielen ebenfalls eine Rolle bei der Süßungsmittelauswahl: Verbraucher im Norden bevorzugen weniger süße Profile, was Stevia und Mönchsfrucht attraktiver macht, während Verbraucher im Süden häufig kombinierte Süßungsmittel benötigen, um die Süßeintensität von traditionellem Zucker zu erreichen. Diese regionalen Unterschiede erschweren nationale Produkteinführungen und veranlassen Hersteller, regionale Varianten zu entwickeln oder ein Underperformance-Risiko in wichtigen Märkten einzugehen.
Regulatorisches Umfeld
China reguliert Lebensmittelsüßungsmittel hauptsächlich über den nationalen Lebensmittelsicherheitsstandard GB 2760 (Verwendung von Lebensmittelzusatzstoffen), der von der National Health Commission (NHC) verwaltet wird, wobei die Durchsetzungsaufsicht bei der State Administration for Market Regulation liegt. GB 2760-2024 wurde am 8. Februar 2024 veröffentlicht und trat am 8. Februar 2025 in Kraft, wobei Positivlisten, Anwendungsbereiche und Höchstmengen aktualisiert wurden. Die Aktualisierungen umfassen auch Anforderungen zur kombinierten Verwendung, die Hersteller zu einem Compliance-Management für gemischte Süßungsmittel drängen, anstatt einzelne Inhaltsstoffe zu optimieren.
Im Jahr 2026 setzte sich die Regulierungstätigkeit über Datenbank- und Änderungsprozesse fort. Die NHC-Bekanntmachung Nr. 1 (2026) aktualisierte die GB 2760-2024-Datenbank um neue Sorten von Lebensmittelzusatzstoffen, einschließlich Enzyme, die für Bio-Konversionswege bei der Süßungsmittelherstellung relevant sind (zum Beispiel D-Psicose-3-Epimerase). Getrennt davon ging ein Entwurf der 1. Änderung von GB 2760-2024 im April 2026 in die öffentliche Konsultation, und China meldete Änderungsentwürfe im Mai 2026 internationalen Handelspartnern, was auf eine fortlaufende Verschärfung hinsichtlich technologischer Notwendigkeit, Klassifizierung und zulässiger Verwendungen hindeutet. Diese Änderungen wirken sich auf den Zeitpunkt der Markteinführung und die Vorbereitung von Dossiers für pflanzenbasierte und fermentationsabgeleitete Süßungsmittel aus.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Lebensmittelsüßungsmittel in China beginnt mit landwirtschaftlichen Rohstoffen wie Zuckerrohr und Zuckerrüben für Saccharose sowie Mais für Stärkezucker. Es folgt die Primärverarbeitung zu raffiniertem Zucker und Stärkederivaten, dann die Umwandlung und Herstellung von Süßungsmittelkategorien wie HFCS und anderen Sirupen, Polyolen (zum Beispiel Erythrit) und hochintensiven Süßungsmitteln (zum Beispiel Sucralose und Steviaextrakte). Die Integration von vorgelagerten und mittleren Stufen ist üblich, wobei Akteure Maisverarbeitung, Fermentation, Extraktion und Mischung abdecken, während Industriecluster die Massenproduktion und Exportströme unterstützen.
Nachgelagert gelangen Süßungsmittel über Zutatenvertriebe und direkte B2B-Belieferung an Hersteller von Lebensmitteln und Getränken, mit zusätzlichen Einzelhandels-/Tafelformaten und schnell wachsendem E-Commerce-Vertrieb für flüssige Tropfen und Konzentrate. Compliance und Qualitätssicherung ziehen sich durch die gesamte Kette unter GB 2760-2024 (in Kraft seit 8. Februar 2025), das von Herstellern verlangt, Anwendungsbereiche und Grenzwerte für kombinierte Verwendung in Fertigprodukten zu steuern. Dies erhöht die Nachfrage nach Anwendungslabors, Tests und Reformulierungsdienstleistungen. Investitions- und Genehmigungsaktivitäten in Ostchina unterstreichen ebenfalls die skalengeprägte Struktur des Angebots, etwa die Ankündigung von COFCO Biotechnology im April 2025, eine Stärkezuckeranlage mit 550.000 Tonnen Jahreskapazität in Taicang, Jiangsu, zu errichten, sowie Projektangaben im Jahr 2026 zu großen Stärkezucker- und Flüssigzuckerkomplexen im Jangtse-Delta, die die Nähe zu wichtigen Endabnehmern aus der Getränke- und Lebensmittelverarbeitungsindustrie stärken.
Wettbewerbslandschaft
Der chinesische Lebensmittelsüßungsmittelmarkt ist mäßig fragmentiert, wobei multinationale Unternehmen wie Cargill Incorporated, Tate and Lyle Plc, Sunwin Stevia International, Inc., Archer Daniels Midland Company und Ingredion Corporation neben inländischen Akteuren wie Baolingbao Biology, Shandong Futaste, Guilin Layn und Zhucheng Haotian konkurrieren. Das Segment der hochintensiven Süßungsmittel ist noch stärker fragmentiert. Shandong Futaste führt bei der Acesulfam-K-Produktion, Guilin Layn ist auf Stevia-Extrakte spezialisiert, und globale Unternehmen wie Ingredion und Sweegen entwickeln fermentationsbasierte Reb-M- und Reb-D-Steviol-Glykoside, um Geschmacksprobleme früherer Stevia-Versionen zu überwinden. Unternehmen setzen zunehmend auf vertikale Integrationsstrategien, wie beispielsweise Baolingbaos Investition in vorgelagerte Maisverarbeitung zur Sicherung von Rohstoffen, sowie auf horizontale Diversifikation.
Fermentationsbasierte seltene Zucker, darunter Allulose, Tagatose und D-Psicose, die im Jahr 2025 regulatorische Genehmigungen erhielten, stellen bedeutende Chancen dar. Diese Zucker bieten Geschmacksprofile, die näher an Saccharose liegen als synthetische Alternativen. Um der wachsenden Verbrauchernachfrage nach nicht-kalorischen natürlichen Süßungsmitteln gerecht zu werden, innovieren Unternehmen bei Stevia-basierten Produkten. Darüber hinaus konzentrieren sich Marktteilnehmer auf Forschung und Entwicklung, um nachhaltige und ökologische Süßungsmittel einzuführen, was das Marktwachstum weiter vorantreibt.
Zu den aufkommenden Disruptoren zählen Fermentations-Start-ups, die synthetische Biologie nutzen, um Steviol-Glykoside und seltene Zucker zu geringeren Kosten als traditionelle Extraktionsmethoden herzustellen. Präzisionsfermentation soll die Allulose-Produktionskosten erheblich senken. Darüber hinaus werden CRISPR- und Genbearbeitungstechnologien eingesetzt, um Stevia-Pflanzen für höhere Ausbeuten an wünschenswerten Steviol-Glykosiden zu optimieren. Technologie bleibt der entscheidende Differenzierungsfaktor bei der Gewinnung von Marktanteilen. Unternehmen, die in der Lage sind, natürliche Süßungsmittel mit überlegenen Geschmacksprofilen zu wettbewerbsfähigen Preisen zu liefern, werden voraussichtlich Premium-Produktsegmente dominieren, während jene, die sich auf traditionelle synthetische Süßungsmittel stützen, einem Margenrückgang riskieren, da sich die Verbraucherpräferenzen zu Clean-Label-Optionen verlagern.
Marktführer in der chinesischen Lebensmittelsüßungsmittelbranche
Archer Daniels Midland Company
Cargill, Incorporated
Sunwin Stevia International, Inc.
Ingredion Incorporated
Tate and Lyle Plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Regulatorische und normative Aktualisierungen schaffen Freiräume für Anbieter, die Süßungsmittel als konforme, einsatzfertige Systeme anstelle einzelner Inhaltsstoffe anbieten. GB 2760-2024 (in Kraft seit 8. Februar 2025) verschärfte den praktischen Bedarf an Dosisoptimierung und Management der kombinierten Verwendung, während NHC-Maßnahmen im Jahr 2026 das Instrumentarium für enzymatische und Bio-Konversionswege erweiterten. Beispielsweise unterstützt die Aufnahme von Enzymen, die bei der Herstellung seltener Zucker verwendet werden, in die GB 2760-2024-Datenbank durch Bekanntmachung Nr. 1, 2026 eine dokumentationsgestützte Kommerzialisierung, analytische Unterstützung und schnellere Reformulierungszyklen für Hersteller von Getränken, Milchprodukten und Snacks, die sich auf klarere verbraucherorientierte Zuckerkennzeichnung vorbereiten.
Produkt- und Kapazitätsentwicklungen deuten ebenfalls auf Chancen bei höherwertigen natürlichen, pflanzenbasierten und bio-technisch hergestellten Süßungsmitteln hin, die besser mit dem Saccharosegeschmack und den Kennzeichnungszielen übereinstimmen. Die formale Zulassung von D-Allulose als neuer Lebensmittelzutat (2. Juli 2025) eröffnete einen Weg für eine breitere Kommerzialisierung in zuckerreduzierten Lebensmitteln und Getränken und unterstützt Investitionen in Fähigkeiten für seltene Zucker neben Stevia- und Mönchsfrucht-Systemen. Gleichzeitig deutet der parallele Kapazitätsausbau bei Stärkezucker und Flüssigzucker in Zentren wie Jiangsu und Zhejiang auf eine weiterhin zunehmende Skalierung von Sirupen hin, die in Getränken und verarbeiteten Lebensmitteln verwendet werden. Dieses Wachstum erhöht auch den Druck im Preiswettbewerb bei Commodity-Produkten und drängt Hersteller dazu, sich durch Clean-Label-Mischungen, anwendungsspezifische Lösungen (zum Beispiel säurestabile Systeme für RTD-Getränke) und Premium-Süßungsmittel zu differenzieren, bei denen technische Leistung und Compliance-Dokumentation die Preisgestaltung unterstützen.
Aktuelle Branchenentwicklungen
- Juli 2026: Shandong Bailong Chuangyuan Bio-Tech Co., Ltd. überarbeitete seinen Wandelanleiheplan über 748 Millionen RMB, teilte sein Thailand-Projekt in Teilprojekte auf und priorisierte eine Kapazität von 3.000 Tonnen Allulose und 20.000 Tonnen resistentem Dextrin. Die Kapitalverschiebung konzentriert Ressourcen auf höherwertige Süßungsmittel und funktionelle Kohlenhydrate, die auf zuckerreduzierte Formulierungen und Premium-Positionierung gegenüber Commodity-Stärkezuckern ausgerichtet sind.
- Juli 2025: Chinas National Health Commission genehmigte D-Allulose (D-Psicose) als neue Lebensmittelzutat, was eine breitere Verwendung in Lebensmittel- und Getränkeanwendungen im Land ermöglicht. Die Zulassung erweiterte den adressierbaren Markt für seltene Zucker, die einen saccharoseähnlichen Geschmack mit differenziertem Nährwertprofil liefern, und beschleunigte Produktentwicklung und Lokalisierungsbemühungen von Zutatenlieferanten und Markeninhabern.
- Juni 2024: Cargill investierte 4 Millionen USD, um sein Innovationszentrum in Shanghai auf 3.000 Quadratmeter zu erweitern und fortschrittliche Fähigkeiten für Lebensmittelinnovation in China hinzuzufügen. Die erweiterte Einrichtung unterstützt lokale Formulierungsarbeiten für Süßungsmittelmischungen und Zuckerreduktionsprojekte und hilft Markenkunden, schneller vom Konzept zu einer konformen, skalierbaren Produktion zu gelangen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert der in China verkauften Lebensmittelsüßungsmittel zur Verwendung in der Lebensmittel- und Getränkeherstellung, einschließlich Massensüßungsmitteln und hochintensiven Optionen in gängigen kommerziellen Formen.
Ausschlüsse aus dem Geltungsbereich: Nicht erfasst werden Tafelsüßungsmittel für den Einzelhandel, die hauptsächlich für den Hausgebrauch verkauft werden, sowie nicht-lebensmittelbezogene industrielle Verwendungen von Süßungsmitteln.
Übersicht der Segmentierung
- Nach Produkttyp
- Saccharose (Haushaltszucker)
- Stärkesüßungsmittel und Zuckeralkohole
- Dextrose
- Fruktose-Glukose-Sirup (HFCS)
- Maltodextrin
- Sorbitol
- Xylitol
- Erythritol
- Sonstige Zuckeralkohole
- Hochintensive Süßungsmittel (HIS)
- Sucralose
- Aspartam
- Saccharin
- Neotam
- Stevia
- Acesulfam-K
- Cyclamat
- Sonstige hochintensive Süßungsmittel
- Sonstige
- Nach Quelle
- Künstlich
- Pflanzenbasiert
- Fermentation/Biotechnologisch hergestellt
- Nach Form
- Fest
- Flüssig/Sirup
- Nach Anwendung
- Lebensmittel
- Backwaren und Süßwaren
- Milchprodukte und Desserts
- Fleisch- und herzhafte Produkte
- Nahrungsergänzungsmittel und funktionelle Lebensmittel
- Saucen, Dressings und Aufstriche
- Sonstige verarbeitete Lebensmittel
- Getränke
- Lebensmittel
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde genutzt, um eine konsistente Faktenbasis zu Produktions- und Verbrauchssignalen für Süßungsmittel in China aufzubauen, bevor Annahmen in das Modell eingebracht wurden. Zu den Quellen gehörten Handelsstatistiken der chinesischen Zollbehörde, das National Bureau of Statistics of China, die National Health Commission und relevante GB-Kennzeichnungsstandards sowie FAOSTAT für den Kontext des zuckerbezogenen Angebots. Peer-reviewte Fachzeitschriften für Ernährung und Lebensmittelwissenschaft wurden ebenfalls überprüft, um die wahrscheinliche Richtung der Reformulierung und die Einführung von Inhaltsstoffen zu verstehen.
Um diese Eingaben mit dem Umsatz zu verknüpfen, umfasste die Sekundärlektüre Geschäftsberichte von Unternehmen, Investorenpräsentationen, Websites von Verbänden und glaubwürdige Presseberichterstattung über Kapazitätserweiterungen und Preisentwicklungen. Wo die Finanzoffenlegung begrenzt ist, wurden kostenpflichtige Datenbanken für Unternehmensfinanzen und -informationen, Patentdatenbanken und eine Datenbank auf Sendungsebene für Import und Export selektiv genutzt, um Anlagenstandorte, Eigentümerschaft und Handelsströme abzugleichen. Diese Beispiele sind nur indikativ, und es wurden auch andere Quellen zur Datenerhebung, Validierung und Forschungsklärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Hersteller, Zutatenvertriebe und große Einkäufer von Lebensmitteln und Getränken, damit die Preislogik und die Nachfragetreiber mit dem abgeglichen werden konnten, was sich tatsächlich in Verträgen und Formulierungen in China zeigt. Wir sprachen auch mit Regulierungs- und Fachexperten, um zu bestätigen, welche Süßungsmitteltypen ersetzt werden, was den Wechsel auslöst und wie schnell neue Vorschriften sich in den Einkaufsmustern in ganz China widerspiegeln.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 25% | CXOs: 18% |
| Mittleres Segment: 55% | Funktions-/Bereichsleiter: 22% |
| Kleinere Akteure: 20% | Manager: 60% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung begann mit einem Top-down-Ansatz, bei dem der gesamte Nachfragepool aus Signalen der Lebensmittel- und Getränkeproduktion, der Verwendungsintensität von Süßungsmitteln sowie der Handels- und Produktionsrichtung rekonstruiert wurde, die dann anhand realistischer Preisspannen in Werte übersetzt wurden. Die Gesamtsummen wurden durch selektive Bottom-up-Näherungen bestätigt, hauptsächlich durch Stichproben der Lieferantenumsätze, sofern verfügbar, sowie durch Prüfungen von Volumen mal durchschnittlichem Verkaufspreis für wichtige Süßungsmittelgruppen, mit anschließender Anpassung für Lücken.
Die für diesen Markt wichtigsten Eingaben umfassten die Import- und Exportbewegungen von Zucker und Süßungsmitteln, Produktionstrends für stärkebasierte Süßungsmittel, die Verschiebung des Mixes zwischen Saccharose und hochintensiven Süßungsmitteln, beobachtete Preisänderungen bei Produkten wie HFCS und Zuckeralkoholen sowie die durch Zuckerkennzeichnung und Gesundheitsprogramme angetriebene Reformulierungsdynamik. Für die Prognose wurde eine Szenarioanalyse verwendet, gestützt auf Trendlinien in diesen Variablen und anschließend stresstestet mit Expertenmeinungen zu Substitutionsgeschwindigkeit, Zeitpunkt neuer Kapazitäten und realistischer Preisentwicklung. Wo die Bottom-up-Sichtbarkeit bei kleineren lokalen Angeboten uneinheitlich war, wurden die fehlenden Teile mithilfe von Proxy-Indikatoren wie Handelsflussverhältnissen und Nutzungsbereichen auf Anwendungsebene überbrückt und anschließend durch Folgeanrufe verifiziert.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte durch Triangulation unabhängiger Signale, sodass die endgültige Zahl nicht von einer einzelnen Datenreihe abhängt. Die Modellergebnisse wurden mit Handelsbilanzen, der Produktionsrichtung und der erwarteten Verwendung in wichtigen Lebensmittel- und Getränkekategorien abgeglichen, und jede starke Abweichung wurde überprüft, bis der Treiber klar war. Bei widersprüchlichen Eingaben wurden Befragte erneut kontaktiert, um zu bestätigen, ob die Änderung preisgetrieben, mixgetrieben oder durch eine kurzfristige Störung verursacht war.
Vor der Freigabe wird das Modell in Schritten von einem weiteren Analysten überprüft, um Berechnungsfehler und Annahmenverschiebungen zu erkennen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen wie Richtlinienänderungen, größeren Kapazitätsankündigungen oder ungewöhnlichen Preisschwankungen. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgröße für Lebensmittelsüßungsmittel in China von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für Süßungsmittel in China können inkonsistent erscheinen, da die Abgrenzung des Geltungsbereichs nicht einheitlich vorgenommen wird und Preis- und Mixannahmen unterschiedlich schnell aktualisiert werden. Unterschiede zeigen sich auch, wenn eine Schätzung stärker auf produktionsseitigen Proxys beruht, während eine andere auf Verbraucherkategorien-Ausgaben oder breiten Zutatengruppierungen basiert.
Tafelsüßungsmittel für den Einzelhandel und Verpackungen für den Hausgebrauch bleiben außerhalb des Geltungsbereichs von Mordor Intelligence, was einer der Gründe ist, warum einige breitere Gesamtwerte für Süßungsmittel über unserem Wert für 2025 liegen. Weitere Abweichungen ergeben sich typischerweise daraus, wie Saccharose im Vergleich zu hochintensiven Süßungsmitteln behandelt wird, ob Nischenprodukte wie Allulose frühzeitig zum vollen Preis gezählt werden und ob Währungstiming und die Entwicklung des durchschnittlichen Verkaufspreises anhand aktueller Vertragsprüfungen oder älterer Durchschnittswerte aktualisiert werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 9,75 Mrd. USD (2025) | |
| Globales Datenbuch A | 8,28 Mrd. USD (2025) | Diese Zahl wird im Rahmen einer breiteren Datenbuchstruktur für Süßungsmittel dargestellt und kann die Nachfrage der Lebensmittelindustrie unterschätzen, wenn Teile des industriellen Kanals und einige Anwendungsnutzungen im Wertaufbau nicht vollständig erfasst werden. |
| Branchenverlag B | 5,70 Mrd. USD (2025) | Diese Schätzung scheint einen engeren Gruppierungsansatz nach Süßungsmittelfamilien zu verwenden und kann die Gesamtsumme verringern, wenn Saccharose und mehrere stärkebasierte Süßungsmittel nicht konsistent über Lebensmittel- und Getränkeanwendungen hinweg bewertet werden. |
Die Spanne in der Tabelle erklärt sich hauptsächlich durch die Breite des Geltungsbereichs und dadurch, wie Preis und Mix in Umsatz für Saccharose, stärkebasierte Süßungsmittel, Zuckeralkohole und hochintensive Süßungsmittel übersetzt werden. Durch die explizite Festlegung von Ein- und Ausschlüssen sowie durch die Verknüpfung von Annahmen mit beobachtbaren Handels-, Produktions- und Reformulierungssignalen bleibt die endgültige Zahl für die Planung nachvollziehbar und reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des chinesischen Lebensmittelsüßungsmittelmarktes im Jahr 2026?
Er wird im Jahr 2026 auf 10,14 Milliarden USD geschätzt.
Wie schnell wird die Nachfrage nach kalorienarmen Getränkesüßungsmitteln wachsen?
Getränkeanwendungen sollen bis 2031 mit einer CAGR von 5,66 % steigen.
Welches Segment führt den Markt nach Quelle an?
Künstliche Süßungsmittel hielten im Jahr 2025 einen Anteil von 77,12 % am Umsatz.
Warum gewinnt Allulose bei Herstellern an Interesse?
D-Allulose erhielt im Juli 2025 die Zulassung als neuartige Lebensmittelzutat und kann nun in Getränken, Backwaren und Süßwaren eingesetzt werden.
Seite zuletzt aktualisiert am:



