
Tamanho e Participação do Mercado de Aditivos Alimentares da África do Sul
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 1.02 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.07 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.39 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.38 % |
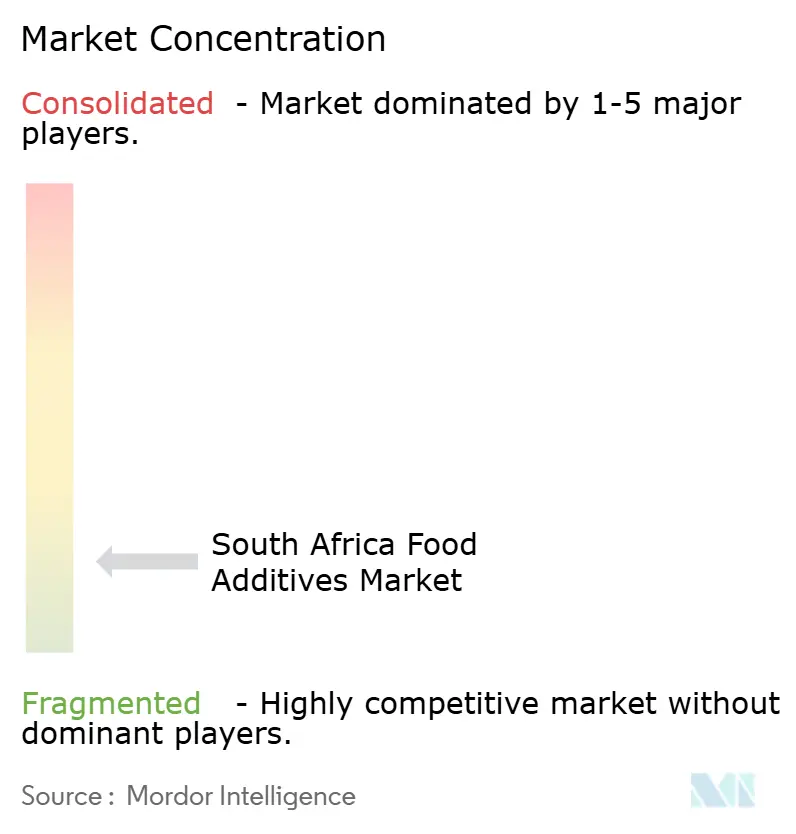
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Aditivos Alimentares da África do Sul por Mordor Intelligence
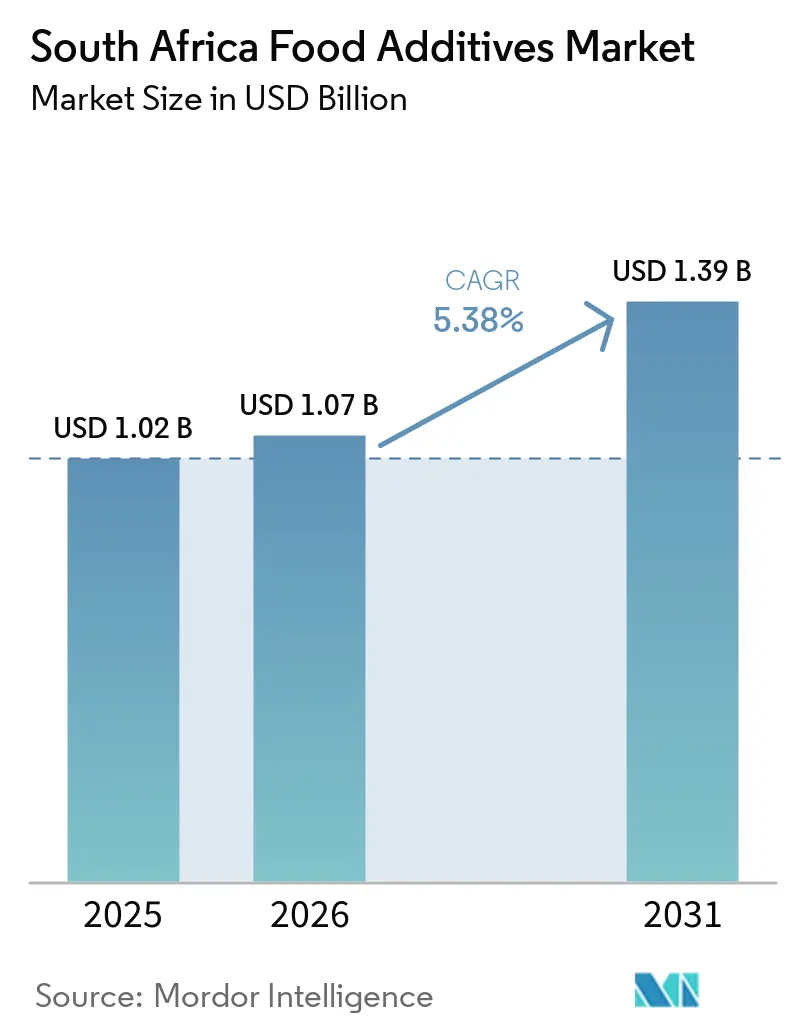
O tamanho do mercado de aditivos alimentares da África do Sul foi avaliado em 1,02 bilhões de USD em 2025 e estima-se que cresça de 1,07 bilhões de USD em 2026 para atingir 1,39 bilhões de USD até 2031, a um CAGR de 5,38% durante o período de previsão (2026-2031). O processamento de alimentos é uma base importante para o mercado de aditivos alimentares da África do Sul, pois o setor gerou ZAR 131 bilhões em valor bruto adicionado em 2023 e permaneceu uma importante atividade manufatureira[1]. Atende a uma ampla base de alimentos embalados nos segmentos de panificação, bebidas, cereais, laticínios, alimentos de conveniência, produtos cárneos e linhas de marca própria do varejo, com cada categoria dependendo de formulação especializada, conservação, sabor, cor e insumos de textura ao longo da produção e distribuição. Os fabricantes em Gauteng e KwaZulu-Natal também atendem a rotas de exportação regionais, incluindo rotas para o Zimbábue, Moçambique e Zâmbia, o que estende a demanda por ingredientes além do consumo doméstico. A reformulação decorrente do Imposto de Promoção da Saúde está alterando as compras de adoçantes e tornou o gerenciamento de textura, umidade e sabor mais importante para os fabricantes. O mercado de aditivos alimentares da África do Sul também é moldado pela fortificação obrigatória de farinha e fubá de milho, um requisito contínuo que sustenta a demanda por pré-misturas de vitaminas e minerais. A dependência de importações e uma documentação mais exigente continuam sendo restrições práticas para compradores e fornecedores.
Principais Conclusões do Relatório
- Por tipo de produto, os Adoçantes de Volume lideraram o mercado de aditivos alimentares da África do Sul com uma participação de 54,23% em 2025, enquanto os Corantes Alimentares devem crescer ao CAGR mais rápido de 6,61% durante 2026-2031.
- Por forma, os aditivos Secos detinham uma participação de 64,64% do mercado de aditivos alimentares da África do Sul em 2025, enquanto os aditivos Líquidos devem expandir a um CAGR de 6,06% até 2031.
- Por fonte, os aditivos Sintéticos representaram uma participação de 68,63% do mercado de aditivos alimentares da África do Sul em 2025, enquanto os aditivos Naturais devem registrar o CAGR mais rápido de 6,49% durante 2026-2031.
- Por aplicação, Panificação e Confeitaria reteve 32,75% do mercado de aditivos alimentares da África do Sul em 2025, enquanto Laticínios e Sobremesas devem expandir a um CAGR de 6,35% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Aditivos Alimentares da África do Sul
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Fabricação de Alimentos Processados e de Conveniência | +1.2% | Gauteng, KwaZulu-Natal, Cabo Ocidental | Curto prazo (≤ 2 anos) |
| Imposto de Promoção da Saúde Impulsionando a Reformulação de Açúcar para Adoçantes | +0.9% | Nacional, com ganhos iniciais em Gauteng e Cabo Ocidental | Curto prazo (≤ 2 anos) |
| Crescimento dos Requisitos de Extensão da Vida Útil | +0.8% | Nacional, amplificado nas províncias do interior | Médio prazo (2-4 anos) |
| Demanda Crescente por Aditivos Naturais, de Rótulo Limpo e Funcionais | +0.8% | Corredores de varejo premium de Gauteng e Cabo Ocidental | Médio prazo (2-4 anos) |
| Adoção Crescente de Alimentos Funcionais e Fortificados | +0.6% | Nacional, concentrado em centros urbanos | Médio prazo (2-4 anos) |
| Expansão da Inovação em Sabores de Bebidas | +0.4% | Gauteng, KwaZulu-Natal, Cabo Ocidental | Curto a médio prazo (1-3 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Fabricação de Alimentos Processados e de Conveniência
O setor de processamento de alimentos da África do Sul registrou vendas no comércio atacadista de ZAR 132,4 bilhões em alimentos, bebidas e tabaco no segundo trimestre de 2025, um aumento de 6,4% em relação ao ano anterior, enquanto a utilização da capacidade de produção de alimentos atingiu 83,1%, sinalizando um mercado operando próximo ao pleno rendimento e impulsionando a aquisição de ingredientes habilitadores de produção, como emulsificantes, enzimas e conservantes (Departamento de Agricultura, Revisão Econômica Trimestral do 2º Trimestre de 2025)[1]. Os dados de produção manufatureira do Stats SA para outubro de 2025 confirmaram que a divisão de alimentos e bebidas cresceu 1,9% em relação ao ano anterior, contribuindo com 0,7 pontos percentuais para o crescimento geral da produção manufatureira, sendo o contribuinte positivo mais consistente em todo o setor. A África do Sul também serve como plataforma regional de fabricação: as exportações de processamento de alimentos atingiram ZAR 85 bilhões em 2023, com 63% direcionados a outros mercados africanos (TIPS, 2025), o que significa que a demanda por ingredientes das instalações de produção sediadas em Joanesburgo atende efetivamente ao mercado consumidor mais amplo da SADC, com mais de 350 milhões de pessoas. Uma percepção crítica, mas subestimada, é que a inovação em ingredientes validada comercialmente nas instalações de Gauteng tem um mercado endereçável amplificado em relação à escala do PIB doméstico do país, tornando a África do Sul o ponto de entrada mais alavancado para fornecedores de aditivos que visam o crescimento da África Subsaariana.
Imposto de Promoção da Saúde Impulsionando a Reformulação de Açúcar para Adoçantes
O Imposto de Promoção da Saúde (HPL) da África do Sul opera a ZAR 2,1 centavos por grama de teor de açúcar que excede 4 gramas por 100 ml e, de acordo com um artigo de trabalho revisado por pares da UNU-WIDER de 2025, baseado em dados de declarações de impostos especiais de consumo do SARS, causou uma redução de 33% no consumo de açúcar por meio de bebidas tributáveis em dois anos, enquanto o consumo de bebidas açucaradas não tributáveis aumentou 15% à medida que os fabricantes ajustaram as formulações abaixo do limite fiscal[3]. Adoçantes de alta intensidade, incluindo glicosídeos de estévia, sucralose e aspartame, passaram de aspiracionais a operacionalmente essenciais para os produtores de bebidas em escala nacional. Uma dinâmica de segunda ordem que é comercialmente subestimada é o efeito cascata na panificação: os produtores que ajustam linhas com teor reduzido de açúcar adquirem simultaneamente agentes de volume funcionais e umectantes para manter a textura e a retenção de umidade, gerando demanda composta em duas subcategorias distintas de aditivos. O Serviço de Receita da África do Sul (SARS) intensificou o escrutínio de conformidade de fabricantes e importadores sob o regime do HPL (Shepstone & Wylie, 2025), com o Tesouro Nacional considerando ativamente a extensão do imposto aos sucos de frutas, um desenvolvimento que traria outro subsegmento de bebidas para reformulação em larga escala.
Demanda Crescente por Aditivos Naturais, de Rótulo Limpo e Funcionais
Os requisitos do varejo estão aumentando o interesse em sistemas de ingredientes mais simples e rastreáveis em todo o mercado de aditivos alimentares da África do Sul. A linha Simple Truth da Shoprite tinha 287 produtos em 49 categorias em 2025 e exclui corantes, aromas e adoçantes artificiais. Isso dá aos fabricantes uma razão comercial visível para revisar as escolhas de cor, sabor e adoçamento. A SAAFoST identificou a vida útil de produtos integrais fortificados e a inovação em alimentos de origem vegetal como prioridades técnicas para seu programa de 2025. Essas prioridades sustentam a demanda por ingredientes de conservação, fortificação e formulação de base vegetal. Fornecedores com especificações completas e rastreabilidade consistente estão mais bem posicionados para apoiar programas de marca própria.
Adoção Crescente de Alimentos Funcionais e Fortificados
O quadro de fortificação obrigatória da África do Sul, que exige que o fubá de milho comercial e a farinha de trigo sejam enriquecidos com seis vitaminas e minerais sob os Regulamentos R504 de 2003 e R1206 de 2008 (Departamento de Saúde), cria uma demanda base não discricionária por aditivos de pré-mistura de fortificação que poucos mercados regionais replicam em escala comparável. A lista de Fabricantes de Misturas de Fortificação Registrados do Departamento de Saúde, atualizada ativamente, com a atualização mais recente em maio de 2026, sinaliza um investimento regulatório sustentado neste segmento de ingredientes. Além da demanda por conformidade, a adoção de formatos de alimentos funcionais pelos consumidores está se acelerando: pesquisas publicadas no BIO Web of Conferences (setembro de 2025) sobre alimentos à base de sorgo enriquecidos com proteínas e probióticos desenvolvidos para comunidades do Sul da África demonstram um pipeline ativo de tradução acadêmica para comercial que alimenta o mercado de ingredientes para alimentos fortificados. Os consumidores urbanos millennials e da Geração Z da África do Sul, que leem os rótulos de ingredientes a taxas materialmente mais altas do que as gerações anteriores, estão impulsionando a premiumização de formatos funcionais, incluindo iogurtes probióticos, lanches ricos em proteínas e bebidas para a saúde intestinal.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Percepções Negativas dos Consumidores sobre Aditivos Sintéticos | -0.5% | Gauteng, Cabo Ocidental (concentrações urbanas de consumidores com alto nível de instrução) | Médio prazo (2-4 anos) |
| Requisitos Complexos de Aprovação de Segurança Alimentar e Rotulagem | -0.4% | Nacional | Curto prazo (≤ 2 anos) |
| Dependência de Fornecedores Internacionais de Aditivos | -0.6% | Nacional, amplificado em condições de volatilidade do rand e rotas de abastecimento do interior | Longo prazo (≥ 4 anos) |
| Custo Mais Elevado de Alternativas Naturais e de Rótulo Limpo | -0.4% | Nacional, mais agudo no varejo informal sensível ao preço e em cidades secundárias | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos Complexos de Aprovação de Segurança Alimentar e Rotulagem
A governança de segurança alimentar da África do Sul abrange três agências primárias: a Divisão de Controle de Alimentos do Departamento de Saúde, o Departamento de Agricultura (DoA) e a Autoridade de Gestão de Fronteiras (BMA), operando sob a Lei de Gêneros Alimentícios, Cosméticos e Desinfetantes de 1972 (Lei 54 de 1972), com limitações de coordenação que o Relatório de País FAIRS 2025 do USDA observa que podem produzir resultados de fiscalização inconsistentes nos portos de entrada. Na ausência de uma lei dedicada a aditivos alimentares, fabricantes ou importadores que buscam usar um aditivo que não consta na lista positiva da África do Sul ou fora da cobertura do Codex Alimentarius devem peticionar diretamente ao Departamento de Saúde com um dossiê completo de segurança, um processo que pode atrasar os cronogramas de reformulação em 12 a 18 meses, impactando desproporcionalmente os fabricantes menores com capacidade limitada em assuntos regulatórios. O Regulamento R3287 de 2023 sobre rotulagem e publicidade de gêneros alimentícios acrescenta divulgação composicional, declaração de alérgenos e requisitos de rotulagem de OGM como obrigações em múltiplas camadas, legalmente distintas dos regulamentos de uso de aditivos, agravando o ônus geral de conformidade. A Lei FCD foi ainda atualizada em fevereiro de 2026 com os Regulamentos sobre Níveis Máximos de Micotoxinas em Gêneros Alimentícios (com vigência a partir de fevereiro de 2028), ilustrando uma cadência legislativa que continua a expandir os requisitos de documentação para processadores de alimentos que operam na África do Sul.
Dependência de Fornecedores Internacionais de Aditivos
As importações de aditivos especializados da África do Sul — amidos modificados, enzimas alimentares, aromas naturais, hidrocoloides, emulsificantes e pré-misturas nutricionais — são provenientes predominantemente da China (21,7% do total de importações de alimentos por origem), dos Estados Unidos (7,5%), da Alemanha (7,4%) e da Índia (6,8%), de acordo com a Revisão Econômica Trimestral do 2º Trimestre de 2025 do Departamento de Agricultura, sem nenhum fabricado domesticamente em escala comercial. A seca de verão de 2024 do país reduziu a produção local de soja em 35% e elevou acentuadamente os volumes de importações agrícolas, um padrão de perturbação que se propaga em cascata para escassez de matérias-primas para alimentos processados em 6 a 9 meses (Relatório de País FAIRS 2025 do USDA para a África do Sul). As importações de ingredientes alimentares da África do Sul na categoria de preparações alimentares e ingredientes especializados atingiram 480 milhões de USD em 2024 (Food Ingredients South Africa, 2025), e a contínua depreciação do rand se traduz diretamente em inflação do custo de desembarque para compradores de aditivos sem alternativas de fornecimento local. O subdesenvolvimento estrutural da fabricação doméstica de aditivos em relação à escala de consumo é uma vulnerabilidade estratégica que nenhuma empresa global de ingredientes em operação abordou materialmente por meio de investimento em produção local na África do Sul.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Adoçantes de Volume Detêm a Maior Posição Enquanto os Corantes Crescem Mais Rapidamente
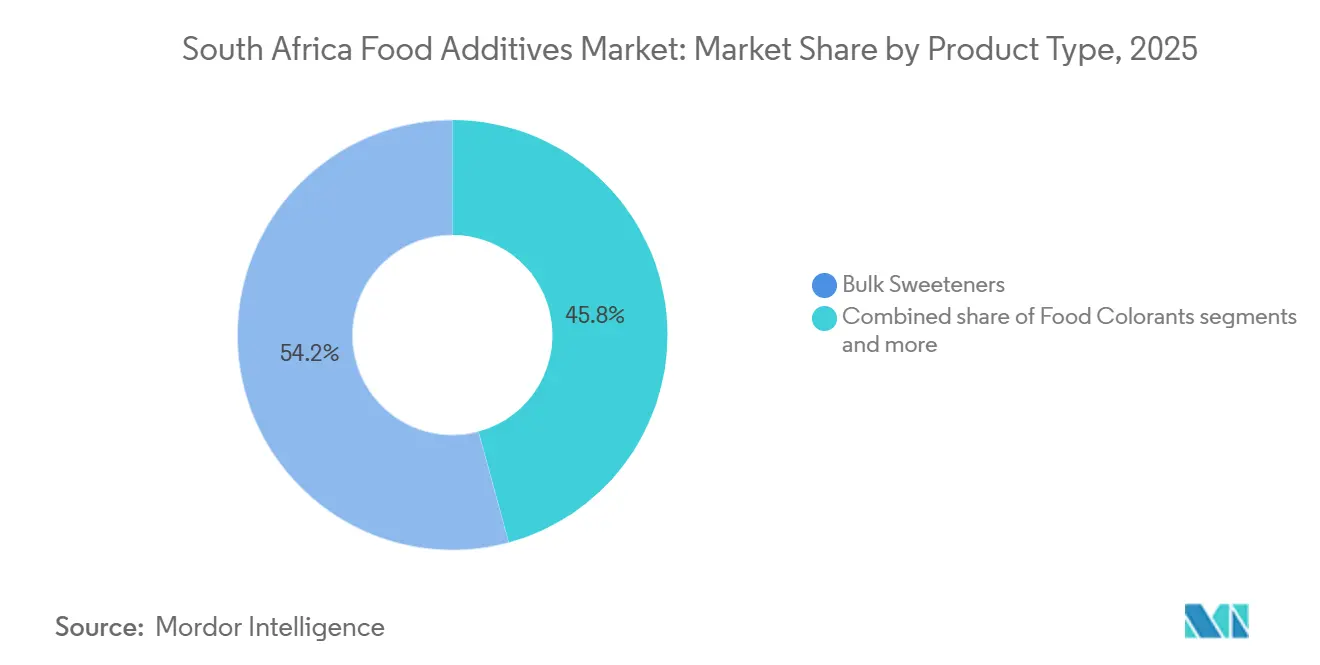
Os Adoçantes de Volume detinham 54,23% da participação do mercado de aditivos alimentares da África do Sul em 2025. Sua escala reflete o uso em refrigerantes, cereais matinais e produtos de panificação. O Imposto de Promoção da Saúde não eliminou a necessidade de dulçor nos alimentos embalados. Em vez disso, incentivou os fabricantes a usar uma combinação de sistemas de adoçamento de volume e de alta intensidade. Opções de alta intensidade, como glicosídeos de estévia, sucralose e aspartame, podem apoiar formulações com menor teor de açúcar. Os conservantes também continuam sendo importantes porque as longas rotas de distribuição ambiente exigem estabilidade confiável do produto. As enzimas apoiam a maciez do pão e a fermentação de laticínios. Os hidrocoloides são usados onde os fabricantes de carnes processadas e laticínios precisam de controle de textura.
Os Corantes Alimentares devem crescer a um CAGR de 6,61% durante 2026-2031, a taxa mais rápida entre os tipos de produtos. Os pigmentos botânicos naturais podem apoiar lançamentos de produtos posicionados em torno de declarações de ingredientes mais simples. A seleção de cores cada vez mais precisa atender simultaneamente aos requisitos visuais, de estabilidade e de documentação. Isso cria um papel mais amplo para o fornecedor, que pode incluir testes de aplicação, consultoria sobre estabilidade e registros que apoiam as especificações do cliente. A escolha do corante pode afetar o apelo na prateleira, a compatibilidade com o processamento e a consistência entre os lotes. Acidulantes e agentes antiaglomerantes atendem a molhos, temperos e alimentos de conveniência em pó. Os substitutos do açúcar têm maior aceitação em bebidas do que em produtos de panificação, o que pode retardar seu uso em algumas linhas de panificação. Os requisitos dos varejistas para certificação de fornecedores também elevam as expectativas de rastreabilidade em todo o setor de aditivos alimentares da África do Sul. Os fornecedores de produtos que combinam suporte de aplicação com documentação clara podem reduzir o ônus de reformulação para os clientes.

Por Forma: Aditivos Secos Lideram o Processamento Enquanto os Sistemas Líquidos Ganham nas Aplicações de Bebidas
Os aditivos Secos detinham 64,64% do mercado de aditivos alimentares da África do Sul em 2025. Sua posição é sustentada por armazenagem ambiente, longas rotas de transporte no interior e linhas de mistura a seco. Corantes em pó, pré-misturas vitamínicas, enzimas para panificação e emulsificantes se encaixam nas práticas de processamento estabelecidas. Os sistemas secos são mais fáceis de armazenar para muitas operações de panificação, cereais e confeitaria. Eles também podem ser menos sensíveis à variação de temperatura durante o armazenamento do que alguns produtos líquidos. Isso importa onde a confiabilidade da cadeia de frio pode ser irregular. A grande base instalada de equipamentos de manuseio a seco sustenta o papel contínuo deste formato.
Os aditivos Líquidos devem crescer a um CAGR de 6,06% durante 2026-2031. A fabricação de bebidas gerou ZAR 54,8 bilhões em valor de vendas no segundo trimestre de 2025. Essa atividade sustenta a demanda por aromas líquidos, corantes solúveis e sistemas de conservação. A dosagem em linha pode tornar os formatos líquidos úteis na produção contínua de bebidas. Esses sistemas podem reduzir as etapas de dissolução que ocorrem com os pós. Bebidas funcionais, bebidas lácteas probióticas e molhos são prováveis usuários de formatos líquidos. Os clusters de processamento de KwaZulu-Natal e Cabo Ocidental fornecem uma base operacional relevante para essa demanda.
Por Fonte: Aditivos Sintéticos Mantêm Escala Enquanto as Alternativas Naturais se Expandem
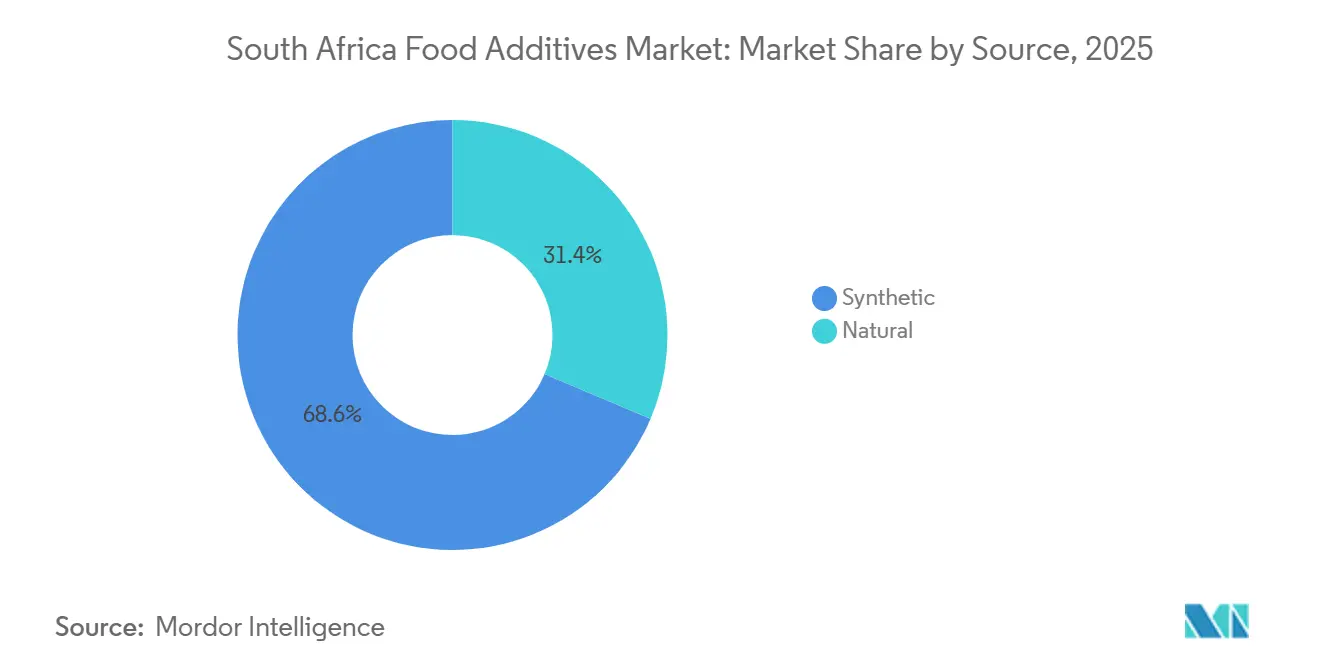
Os aditivos Sintéticos representaram 68,63% do mercado de aditivos alimentares da África do Sul em 2025. Sua posição está ligada a preços, confiabilidade de fornecimento e documentação estabelecida. As 10 maiores empresas de processamento de alimentos geram mais de 80% da receita de produção do setor. Os grandes produtores frequentemente exigem insumos consistentes em volumes substanciais. A fraqueza cambial e os custos de energia também mantêm o controle de custos como prioridade. Os materiais sintéticos podem oferecer desempenho funcional previsível na produção de alto volume. Isso fornece uma razão duradoura para seu amplo uso nas principais categorias de alimentos.
Os aditivos Naturais devem crescer a um CAGR de 6,49% durante 2026-2031. As linhas de produtos do varejo isentas de corantes, aromas e adoçantes artificiais impulsionam a demanda por alternativas naturais. O mercado de aditivos alimentares da África do Sul também pode se beneficiar de um maior uso de ingredientes com origens claras e documentação de segurança. As opções botânicas podem apoiar o desenvolvimento de produtos orientados pela procedência onde o desempenho técnico é adequado. Os ingredientes naturais ainda precisam atender aos requisitos de cor, sabor, estabilidade e custo. Seu crescimento depende de os fabricantes gerenciarem essas compensações sem tornar os produtos inacessíveis aos consumidores sensíveis ao preço. A escolha da fonte, portanto, permanecerá específica para cada aplicação, em vez de uniforme em todas as categorias de alimentos.
Por Aplicação: Panificação e Confeitaria Lideram Enquanto Laticínios e Sobremesas se Expandem Mais Rapidamente
Panificação e Confeitaria representaram 32,75% da participação do mercado de aditivos alimentares da África do Sul em 2025. O segmento se beneficia do consumo generalizado de pão comercial em todos os grupos de renda. A fortificação obrigatória de vitaminas e minerais do fubá de milho comercial e da farinha de trigo sustenta um requisito contínuo de pré-mistura. Isso cria aquisições que não se limitam a lançamentos de produtos premium. Os fabricantes de panificação também exigem enzimas, emulsificantes, conservantes e sistemas de adoçamento. Tais funções ajudam a manter textura, volume, frescor e sabor. A categoria, portanto, fornece uma ampla base de aplicação para fornecedores de ingredientes.
Laticínios e Sobremesas devem crescer a um CAGR de 6,35% durante 2026-2031. Iogurtes enriquecidos com proteínas, bebidas lácteas probióticas e sobremesas com menor teor de açúcar sustentam a demanda por culturas, estabilizantes, aromas, adoçantes e sistemas de cor. A pesquisa científica sobre alimentos de sorgo enriquecidos com proteínas e probióticos reflete o interesse contínuo em produtos funcionais para atender às necessidades nutricionais locais. Os produtores de bebidas permanecem diretamente expostos aos requisitos de redução de açúcar. Os processadores de carnes e frutos do mar precisam de conservantes, fosfatos e realçadores de sabor para a qualidade do produto e vida útil. Sopas, molhos e temperos recorrem a acidulantes, espessantes, aromas e sistemas antiaglomerantes. Essas necessidades de aplicação oferecem ao mercado de aditivos alimentares da África do Sul vários caminhos de demanda além da panificação.
Análise Geográfica
Gauteng representou a maior participação no valor bruto adicionado do processamento de alimentos nacional em 2025. Isso a torna o maior centro de demanda provincial associado ao mercado de aditivos alimentares da África do Sul. A província abriga grandes produtores de alimentos e escritórios regionais de empresas globais de ingredientes. A demanda abrange adoçantes e emulsificantes para padarias industriais e sistemas de conservação para carnes processadas. A inflação dos preços dos alimentos subiu 5,1% em relação ao ano anterior no segundo trimestre de 2025. Esse ambiente favorece escolhas de formulação econômicas na produção de alto volume. Joanesburgo e Pretória também continuam sendo centros importantes para a atividade de reformulação de bebidas relacionada ao imposto.
KwaZulu-Natal representou a segunda maior participação no valor bruto adicionado do processamento de alimentos nacional em 2025. Tem um papel distinto porque o processamento de açúcar e a fabricação de alimentos são ambos importantes para a economia provincial. Cerca de 70% da cana-de-açúcar da África do Sul é cultivada a menos de 30 km do litoral de KwaZulu-Natal. A província oferece aos fornecedores acesso à demanda por bebidas, aromas, acidulantes e adoçantes. As exportações de água mineral e bebidas aromatizadas atingiram ZAR 953 milhões no segundo trimestre de 2025. A logística costeira pode apoiar a atividade de exportação, mas as perturbações climáticas tornam o planejamento resiliente de estoques importante. Os aditivos para extensão da vida útil são particularmente relevantes onde eventos climáticos interrompem as rotas normais de abastecimento.
O Cabo Ocidental representou uma participação significativa no valor bruto adicionado do processamento de alimentos nacional em 2025. Detém uma grande participação de empregadores registrados de alimentos e bebidas, a maior participação provincial. Essa maior participação de empregadores indica uma forte base de empresas menores de alimentos e bebidas. Produtores de alimentos premium, vinhos e produtos artesanais sustentam a demanda por aromas, corantes e emulsificantes especializados. Gauteng, KwaZulu-Natal e o Cabo Ocidental juntos respondem por aproximadamente 75% do valor bruto adicionado do processamento de alimentos. Outras províncias oferecem uma oportunidade mais ampla para sistemas de conservação à medida que o varejo formal alcança mais cidades secundárias. A distribuição geográfica do mercado de aditivos alimentares da África do Sul, portanto, segue a concentração de produção, mas também responde às necessidades de distribuição no interior.
Cenário Competitivo
O mercado de aditivos alimentares da África do Sul é altamente fragmentado, abrangendo empresas globais de ingredientes, distribuidores regionais e empresas locais de extração. A concorrência se concentra em preço, suporte de formulação, confiabilidade e capacidade de atender aos requisitos de rótulo limpo. A Cargill tem um amplo portfólio em amidos, adoçantes e emulsificantes. A Kerry se concentra em soluções de sabor e nutrição para aplicações em alimentos e bebidas. A Tate & Lyle oferece ingredientes usados em adoçamento, textura e fortificação. A Corbion se concentra em tecnologias de conservação e soluções para panificação. As ofertas concorrentes se sobrepõem nas principais aplicações, mas cada empresa tem diferentes pontos fortes em gama de produtos e suporte técnico.
A Kerry lançou o Smart Taste em setembro de 2025 para ajudar os fabricantes de alimentos e bebidas a gerenciar a volatilidade de custos e a complexidade de formulação sem comprometer o sabor. A Tate & Lyle lançou sua ferramenta de formulação sensorial Sensation em setembro de 2025. A ferramenta destina-se a apoiar o trabalho em sensaão bucal e textura. A Corbion introduziu os substitutos de ovos Vantage 12E e 11E em junho de 2025 para aplicações de panificação. Esses movimentos mostram que os fornecedores estão competindo oferecendo suporte de formulação mais rápido e fornecimento de ingredientes. Eles são relevantes para os clientes locais que gerenciam a redução de açúcar, as expectativas de rotulagem e a pressão de custos.
O anúncio de junho de 2026 da proposta de aquisição da Tate & Lyle pela Ingredion seria uma mudança estrutural significativa se concluída no segundo semestre de 2027. A transação proposta tem um valor anunciado de GBP 3,7 bilhões, declarado como 5,0 bilhões de USD no anúncio. Um portfólio combinado cobriria amidos, fibras, gomas, pectinas, adoçantes e proteínas. Isso poderia dar aos clientes uma opção mais ampla de fornecedor único. Também poderia alterar o equilíbrio entre fornecedores de portfólio amplo e distribuidores especializados que atendem a necessidades individuais. Ao mesmo tempo, fornecedores de nicho ainda podem atender a fabricantes menores que precisam de suporte de aplicação localizado.
Líderes do Setor de Aditivos Alimentares da África do Sul
-
Cargill, Incorporated
-
Kerry Group plc
-
Ingredion Incorporated
-
Tate & Lyle PLC
-
Corbion N.V.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Junho de 2026: A Ingredion Incorporated anuncia a aquisição recomendada em dinheiro da Tate & Lyle PLC por aproximadamente GBP 3,7 bilhões, declarada como 5,0 bilhões de USD. A transação está pendente de conclusão no segundo semestre de 2027, sujeita à aprovação dos acionistas e à aprovação antitruste.
- Setembro de 2025: A Kerry Group plc lança a plataforma proprietária de sabores Smart Taste, integrando biofermentação e ciência de sabores orientada por inteligência artificial. O Smart Taste aborda a volatilidade de custos e a complexidade da cadeia de suprimentos na criação de sabores para fabricantes de alimentos e bebidas.
- Setembro de 2025: A Tate & Lyle PLC lança a ferramenta de formulação sensorial Tate & Lyle Sensation™ na Ásia-Pacífico, estendendo as capacidades de IA-robótica ALFIE para clientes da EMEA: o ALFIE executa testes de caracterização de ingredientes 10 vezes mais rápido do que o convencional e permite que os clientes de laticínios e panificação da África do Sul acelerem a reformulação de textura com dados de precisão.
Escopo do Relatório do Mercado de Aditivos Alimentares da África do Sul
Os aditivos alimentares são substâncias adicionadas a produtos alimentares e de bebidas para desempenhar funções como conservação, adoçamento, estabilização, emulsificação, realce de sabor, coloração, modificação de textura e regulação da acidez. O Mercado de Aditivos Alimentares da África do Sul é segmentado por tipo de produto, forma, fonte e aplicação. Por tipo de produto, o mercado inclui Conservantes, Adoçantes de Volume, Substitutos do Açúcar, Emulsificantes, Agentes Antiaglomerantes, Enzimas, Hidrocoloides, Aromas e Realçadores Alimentares, Corantes Alimentares e Acidulantes. Por forma, o mercado é segmentado em Seco e Líquido. Por fonte, o mercado é categorizado em Natural e Sintético. Por aplicação, o mercado é dividido em Panificação e Confeitaria; Laticínios e Sobremesas; Bebidas; Produtos de Carnes e Frutos do Mar; Sopas, Molhos e Temperos; e Outras Aplicações. O dimensionamento do mercado foi realizado em termos de valor em USD e em termos de volume em Toneladas Métricas para todos os segmentos mencionados acima.
| Conservantes |
| Adoçantes de Volume |
| Substitutos do Açúcar |
| Emulsificantes |
| Agentes Antiaglomerantes |
| Enzimas |
| Hidrocoloides |
| Aromas e Realçadores Alimentares |
| Corantes Alimentares |
| Acidulantes |
| Seco |
| Líquido |
| Natural |
| Sintético |
| Panificação e Confeitaria |
| Laticínios e Sobremesas |
| Bebidas |
| Produtos de Carnes e Frutos do Mar |
| Sopas, Molhos e Temperos |
| Outras Aplicações |
| Por Tipo de Produto | Conservantes |
| Adoçantes de Volume | |
| Substitutos do Açúcar | |
| Emulsificantes | |
| Agentes Antiaglomerantes | |
| Enzimas | |
| Hidrocoloides | |
| Aromas e Realçadores Alimentares | |
| Corantes Alimentares | |
| Acidulantes | |
| Por Forma | Seco |
| Líquido | |
| Por Fonte | Natural |
| Sintético | |
| Por Aplicação | Panificação e Confeitaria |
| Laticínios e Sobremesas | |
| Bebidas | |
| Produtos de Carnes e Frutos do Mar | |
| Sopas, Molhos e Temperos | |
| Outras Aplicações |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de aditivos alimentares da África do Sul?
O tamanho do mercado de aditivos alimentares da África do Sul é de 1,02 bilhões de USD em 2025 e prevê-se que atinja 1,39 bilhões de USD até 2031, a um CAGR de 5,38%.
Qual tipo de produto tem a maior participação na África do Sul?
Os Adoçantes de Volume lideram a demanda por produtos com uma participação de 54,23% em 2025, sustentados pelo uso em bebidas, cereais e produtos de panificação.
Qual categoria de aditivo alimentar está crescendo mais rapidamente?
Os Corantes Alimentares devem registrar o crescimento mais rápido por tipo de produto, a um CAGR de 6,61% durante 2026-2031.
Por que os ingredientes naturais estão ganhando uso na formulação de alimentos?
Os aditivos naturais devem crescer a um CAGR de 6,49% à medida que varejistas e fabricantes buscam ingredientes com origem mais clara e rótulos mais simples.