
南アフリカ食品添加物市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
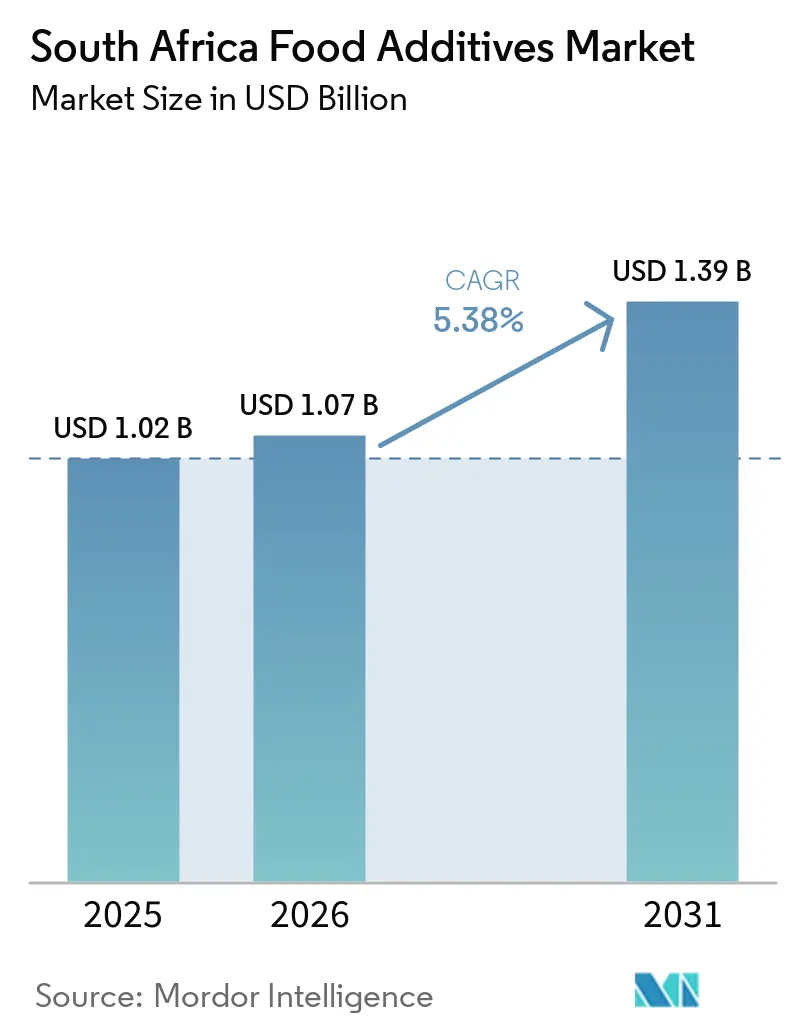
| 基準年の市場規模 (2025) | 1.02 十億米ドル |
| 市場規模 (2026) | 1.07 十億米ドル |
| 市場規模 (2031) | 1.39 十億米ドル |
| 成長率 (2026 - 2031) | 5.38 % |
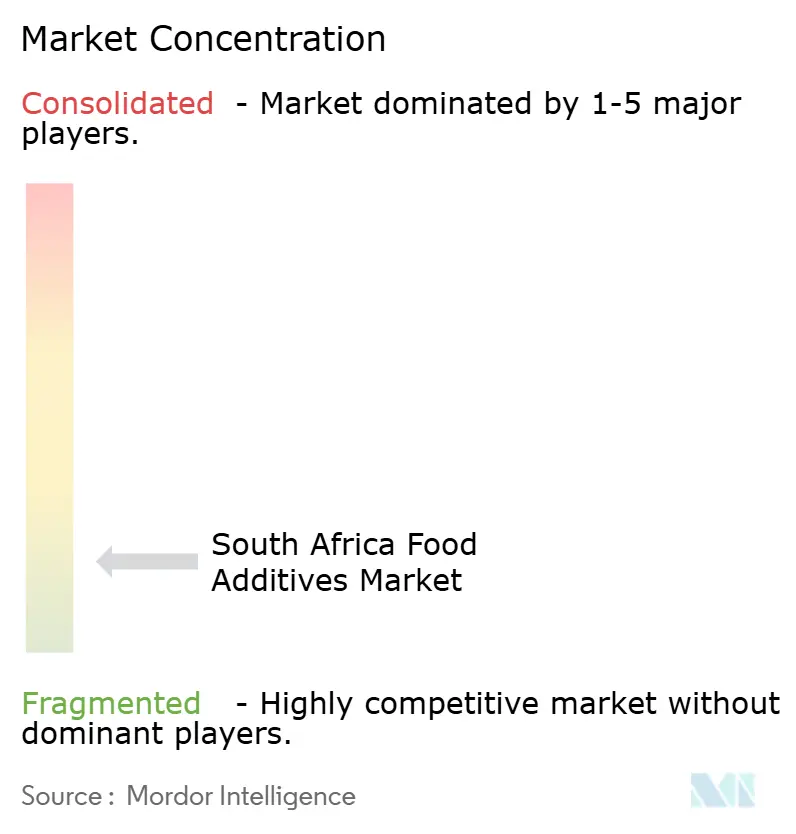
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南アフリカ食品添加物市場分析
南アフリカの食品添加物市場規模は2025年に10.2億米ドルと評価され、2026年の10.7億米ドルから2031年には13.9億米ドルに達すると推定さており、予測期間(2026年~2031年)のCAGRは5.38%です。食品加工は南アフリカ食品添加物市場にとって重要な基盤であり、同セクターは2023年に1,310億ランドの粗付加価値を生み出し、主要な製造活動であり続けています[1]。同市場はベーカリー、飲料、シリアル、乳製品、コンビニエンスフード、食肉製品、小売プライベートブランドラインにわたる幅広い包装食品基盤にサービスを提供しており、各カテゴリーは生産・流通全体を通じて専門的な配合、保存、フレーバー、色彩、テクスチャーの投入物に依存しています。ハウテン州およびクワズール・ナタール州のメーカーはまた、ジンバブエ、モザンビーク、ザンビアへの輸出ルートを含む地域輸出ルートにもサービスを提供しており、これにより原料需要が国内消費を超えて拡大しています。健康促進課税(Health Promotion Levy)による配合変更は甘味料の購買を変化させており、テクスチャー、水分、味の管理がメーカーにとってより重要になっています。南アフリカ食品添加物市場はまた、小麦粉とトウモロコシ粉の強制的な栄養強化によっても形成されており、この継続的な要件がビタミン・ミネラルプレミックスへの需要を支えています。輸入依存と厳格化する文書要件は、購買者とサプライヤーにとって実際的な制約として残っています。
主要レポートのポイント
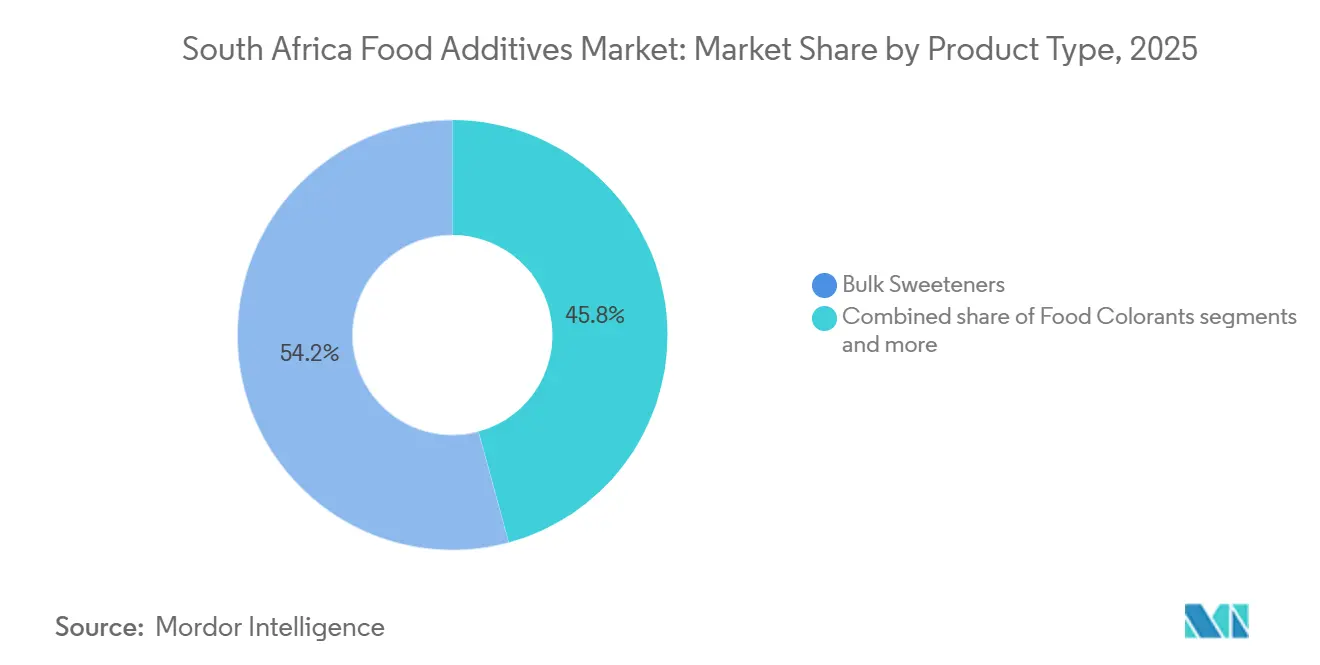
- 製品タイプ別では、バルク甘味料が2025年に54.23%のシェアで南アフリカ食品添加物市場をリードし、食品着色料は2026年~2031年の期間に最も速い6.61%のCAGRで成長すると予測されています。
- 形態別では、乾燥添加物が2025年に南アフリカ食品添加物市場の64.64%のシェアを保持し、液体添加物は2031年までに6.06%のCAGRで拡大すると予測されています。
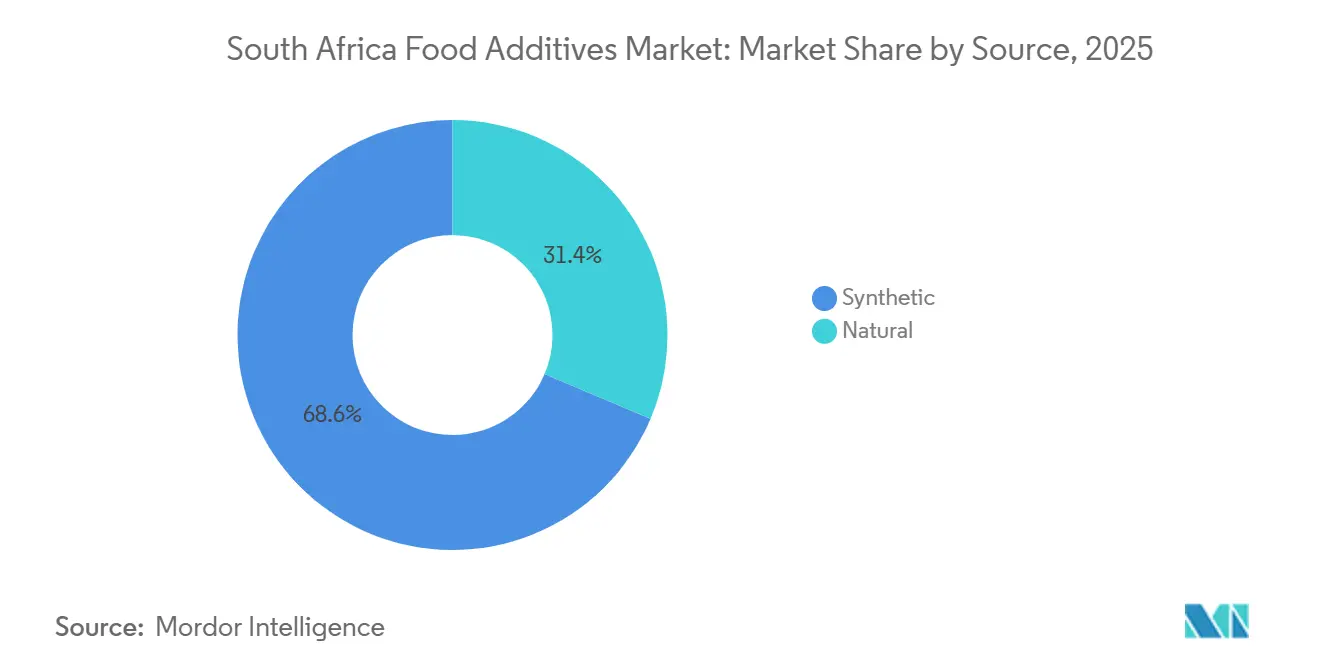
- 原料別では、合成添加物が2025年に南アフリカ食品添加物市場の68.63%のシェアを占め、天然添加物は2026年~2031年の期間に最も速い6.49%のCAGRを記録すると予測されています。
- 用途別では、ベーカリー・菓子類が2025年に南アフリカ食品添加物市場の32.75%を保持し、乳製品・デザートは2031年までに6.35%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
南アフリカ食品添加物市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 加工食品・コンビニエンスフード製造の拡大 | +1.2% | ハウテン州、クワズール・ナタール州、西ケープ州 | 短期(2年以内) |
| 健康促進課税による砂糖から甘味料への配合変更 | +0.9% | 全国規模、ハウテン州および西ケープ州での早期効果 | 短期(2年以内) |
| 賞味期限延長要件の増大 | +0.8% | 全国規模、内陸州全体で増幅 | 中期(2~4年) |
| 天然・クリーンラベル・機能性添加物への需要増加 | +0.8% | ハウテン州および西ケープ州のプレミアム小売回廊 | 中期(2~4年) |
| 機能性・強化食品の採用増加 | +0.6% | 全国規模、都市部に集中 | 中期(2~4年) |
| 飲料フレーバーイノベーションの拡大 | +0.4% | ハウテン州、クワズール・ナタール州、西ケープ州 | 短中期(1~3年) |
| 情報源: Mordor Intelligence | |||
加工食品・コンビニエンスフード製造の拡大
南アフリカの食品加セクターは2025年第2四半期に食品・飲料・タバコの卸売取引売上高として1,324億ランドを報告し、前年同期比6.4%増となりました。また食品生産能力稼働率は83.1%に達し、市場がフル稼働に近い状態で運営されており、乳化剤、酵素、保存料などのスループット促進原料の調達を促していることを示しています(農業省、2025年第2四半期経済レビュー)[1]。南アフリカ統計局(Stats SA)の2025年10月の製造業生産データは、食品・飲料部門が前年同期比1.9%成長し、製造業全体の生産成長に0.7パーセントポイント貢献したことを確認しており、同セクター全体で最も一貫したプラスの貢献者となっています。南アフリカはまた地域製造プラットフォームとしても機能しており、食品加工輸出は2023年に850億ランドに達し、そのうち63%が他のアフリカ市場向けでした(TIPS、2025年)。これはヨハネスブルグを拠点とする生産施設からの原料需要が、3億5,000万人以上の消費者を抱えるSADCの広大な消費市場に実質的に対応していることを意味します。重要ながら過小評価されているインサイトとして、ハウテン州の施設で商業的に検証された原料イノベーションは、国内GDPの規模に対して増幅されたアドレサブル市場を持つことが挙げられ、南アフリカをサブサハラ成長を狙う添加物サプライヤーにとって最もレバレッジの高い参入拠点にしています。
健康促進課税による砂糖から甘味料への配合変更
南アフリカの健康促進課税(HPL)は100mlあたり4グラムを超える糖分含有量1グラムにつき2.1ランドセントで課税されており、SARS物品税申告データを基にした2025年の査読済みUNU-WIDERワーキングペーパーによると、課税対象飲料を通じた砂糖消費量が2年以内に33%減少した一方、メーカーが課税閾値以下に配合を変更したことで非課税の砂糖入り飲料の消費量が15%増加しました[3]。ステビアグリコシド、スクラロース、アスパルテームを含む高甘味度甘味料は、全国規模の飲料メーカーにとって理想的なものから業務上不可欠なものへと移行しています。商業的に過小評価されている二次的なダイナミクスとして、ベーカリーへの波及効果があります。砂糖削減ラインを調整するメーカーは同時に、テクスチャーと水分保持を維持するための機能性増量剤と保湿剤を調達しており、2つの異なる添加物サブカテゴリーにわたる複合需要を生み出しています。南アフリカ歳入庁(SARS)はHPL制度の下でメーカーと輸入業者に対するコンプライアンス審査を強化しており(Shepstone & Wylie、2025年)、国家財務省はフルーツジュースへの課税拡大を積極的に検討しており、これが実現すれば別の飲料サブセグメントが大規模な配合変更に引き込まれるこになります。
天然・クリーンラベル・機能性添加物への需要増加
小売要件が南アフリカ食品添加物市場全体でトレーサブルでシンプルな原料システムへの関心を高めています。Shoprite のSimple Truthシリーズは2025年に49カテゴリーにわたる287製品を展開しており、人工着色料、フレーバー、甘味料を除外しています。これにより、メーカーは着色料、フレーバー、甘味料の選択を見直す明確な商業的理由を持つことになります。SAAFoST(南アフリカ食品科学技術協会)は、強化全粒穀物製品の賞味期限とプラントベース食品イノベーションを2025年プログラムの技術的優先事項として特定しました。これらの優先事項は、保存、強化、プラントベース配合原料への需要を支えます。完全な仕様書と一貫したトレーサビリティを持つサプライヤーは、プライベートブランドプログラムをより良くサポートできる立場にあります。
機能性・強化食品の採用増加
南アフリカの強制的な栄養強化フレームワークは、2003年の規則R504および2008年の規則R1206(保健省)の下で市販のトウモロコシ粉と小麦粉に6種類のビタミンとミネラルを添加することを義務付けており、これにより強化プレミックス添加物に対する非裁量的な基礎需要が生まれています。これは比較可能な規模で同様の制度を持つ地域市場がほとんどないほどのものです。保健省が積極的に維持している登録強化ミックスメーカーリストは2026年5月に更新されており、この原料セグメントへの持続的な規制投資を示しています。コンプライアンス需要を超えて、機能性食品フォーマットの消費者採用が加速しています。2025年9月のBIO Web of Conferencesに掲載された、南部アフリカのコミュニティ向けに開発されたタンパク質・プロバイオティクス強化ソルガムベース食品に関する研究は、強化食品原料市場に供給するアクティブな学術から商業への転換パイプラインを示しています。成分ラベルを以前の世代よりも実質的に高い割合で読む南アフリカのミレニアル世代とZ世代の都市部消費者が、プロバイオティクスヨーグルト、高タンパクスナック、腸内健康飲料を含む機能性フォーマットのプレミアム化を推進しています。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 合成添加物に対する消費者の否定的認識 | -0.5% | ハウテン州、西ケープ州(都市部、高識字率消費者集中地域) | 中期(2~4年) |
| 複雑な食品安全承認および表示要件 | -0.4% | 全国規模 | 短期(2年以内) |
| 国際的な添加物サプライヤーへの依存 | -0.6% | 全国規模、ランド変動および内陸サプライルート条件下で増幅 | 長期(4年以上) |
| 天然・クリーンラベル代替品のコスト高 | -0.4% | 全国規模、価格に敏感な非公式小売および地方都市で最も深刻 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
複雑な食品安全承認および表示要件
南アフリカの食品安全ガバナンスは、1972年食品・化粧品・消毒剤法(法律第54号)の下で運営される保健省食品管理部門、農業省(DoA)、国境管理局(BMA)の3つの主要機関にまたがっており、USDA の2025年FAIRS国別レポートが指摘するように、調整上の限界が輸入港での一貫性のない執行結果をもたらす可能性があります。専用の食品添加物法が存在しないため、南アフリカのポジティブリストに掲載されていない、またはコーデックス・アリメンタリウスの適用範囲外の添加物の使用を求めるメーカーや輸入業者は、完全な安性資料を添えて保健省に直接申請しなければならず、このプロセスにより配合変更のタイムラインが12~18ヶ月遅延する可能性があり、規制対応能力が限られた中小メーカーに不均衡な影響を与えます。2023年の食品の表示および広告に関する規則R3287は、添加物使用規制とは法的に別個の多層的な義務として、成分開示、アレルゲン表示、GMO表示要件を追加し、全体的なコンプライアンス負担を増大させています。FCD法は2026年2月に食品中のマイコトキシンの最大レベルに関する規則(2028年2月施行)でさらに改正されており、南アフリカで事業を行う食品加工業者に対する文書要件を拡大し続ける立法ペースを示しています。
国際的な添加物サプライヤーへの依存
南アフリカの特殊添加物輸入品、すなわち変性デンプン、食品酵素、天然フレーバー、ハイドロコロイド、乳化剤、栄養プレミックスは、農業省の2025年第2四半期経済レビューによると、主に中国(食品輸入総量の21.7%)、米国(7.5%)、ドイツ(7.4%)、インド(6.8%)から調達されており、国内で商業規模で製造されているものはありません。2024年の夏季干ばつにより国内大豆生産量が35%減少し、農業輸入量が急増しました。この混乱パターンは6~9ヶ月以内に加工食品の原材料不足に波及します(USDA 2025年南アフリカFAIRS国別レポート)。食品調製品および特殊原料カテゴリーにおける南アフリカの食品原料輸入は2024年に4.8億米ドルに達し(Food Ingredients South Africa、2025年)、ランドの継続的な下落は国内調達代替手段を持たない添加物購買者にとって直接的な輸入コスト上昇に転じています。消費規模に対する国内添加物製造の構造的な未発達は、南アフリカで現地生産投資を通じて実質的に対処した世界的な原料企業がまだ存在しない戦略的脆弱性です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:バルク甘味料が最大シェアを保持し、着色料が最速成長
バルク甘味料は2025年に南アフリカ食品添加物市場シェアの54.23%を保持しました。そのシェアは清涼飲料水、朝食用シリアル、焼き菓子での使用を反映しています。健康促進課税は包装食品における甘さの必要性を排除していません。むしろ、メーカーがバルク甘味料と高甘味度甘味料システムを組み合わせて使用することを促しています。ステビアグリコシド、スクラロース、アスパルテームなどの高甘味度オプションは低糖配合をサポートできます。保存料も長い常温流通ルートが信頼性の高い製品安定性を必要とするため、引き続き重要です。酵素はパンの柔らかさと乳製品の発酵をサポートします。ハイドロコロイドは加工肉・乳製品メーカーがテクスチャー管理を必要とする場合に使用されます。
食品着色料は2026年~2031年の期間に6.61%のCAGRで成長すると予測されており、製品タイプの中で最速の成長率です。天然植物性色素は、よりシンプルな成分表示を中心に位置付けられた製品ローンチをサポートできます。着色料の選択は視覚的、安定性、文書要件を同時に満たす必要性が高まっています。これにより、アプリケーションテスト、安定性アドバイス、顧客仕様をサポートする記録を含む、より広いサプライヤーの役割が生まれます。着色料の選択は棚での訴求力、加工適合性、バッチ間の一貫性に影響を与える可能性があります。酸味料と固結防止剤はソース、ドレッシング、粉末コンビニエンスフードに使用されます。砂糖代替品は焼き菓子よりも飲料での受け入れが強く、一部のベーカリーラインでの使用を遅らせる可能性があります。サプライヤー認証に対する小売業者の要件も南アフリカ食品添加物産業全体でトレーサビリティへの期待を高めています。アプリケーションサポートと明確な文書を組み合わせた製品サプライヤーは、顧客の配合変更負担を軽減できます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
形態別:乾燥添加物が加工をリードし、液体システムが飲料用途で拡大
乾燥添加物は2025年に南アフリカ食品添加物市場の64.64%を保持しました。その地位は常温倉庫保管、長い内陸輸送ルート、乾式混合ラインによって支えられています。粉末着色料、ビタミンプレミックス、ベーカリー酵素、乳化剤は確立された加工慣行に適合しています。乾燥システムは多くのベーカリー、シリアル、菓子類の操業にとって保管が容易です。また、一部の液体製品と比較して保管中の温度変化に対して感受性が低い場合があります。これは冷蔵チェーンの信頼性が不均一な場合に重要です。乾燥ハンドリング機器の大規模な既存設備がこのフォーマットの継続的な役割を支えています。
液体添加物は2026年~2031年の期間に6.06%のCAGRで成長すると予測されています。飲料製造は2025年第2四半期に548億ランドの販売額を生み出しました。この活動は液体フレーバー、可溶性着色料、保存システムへの需要を支えます。インライン投与は液体フォーマットを連続飲料生産において有用にする可能性があります。これらのシステムは粉末で発生する溶解ステップを削減できます。機能性飲料、プロバイオティクス乳製品飲料、ソースは液体フォーマットの有力なユーザーです。クワズール・ナタール州と西ケープ州の加工クラスターはこの需要に関連する操業基盤を提供しています。
原料別:合成添加物が規模を維持し、天然代替品が拡大
合成添加物は2025年に南アフリカ食品添加物市場の68.63%を占めました。その地位は価格、供給信頼性、確立された文書と結びついています。上位10社の食品加工企業がセクター生産収益の80%以上を生み出しています。大手生産者は多くの場合、相当量での一貫した投入物を必要とします。通貨安とエネルギーコストもコスト管理を重要に保っています。合成材料は大量生産において予測可能な機能的性能を提供できます。これにより主流食品カテゴリー全体での広範な使用に対する永続的な理由が生まれます。
天然添加物は2026年~2031年の期間に6.49%のCAGRで成長すると予測されています。人工着色料、フレーバー、甘味料を含まない小売製品ラインが天然代替品への需要を促進しています。南アフリカ食品添加物市場はまた、明確な原産地と安全性文書を持つ原料のより多くの使用から恩恵を受けることができます。植物性オプションは技術的性能が適切な場合、産地主導の製品開発をサポートできます。天然原料は依然として色彩、フレーバー、安定性、コスト要件を満たす必要があります。その成長は、価格に敏感な消費者にとって製品を手の届かないものにすることなく、メーカーがそれらのトレードオフを管理することにかかっています。したがって原料の選択は、すべての食品カテゴリーにわたって均一ではなく、用途固有のものであり続けるでしょう。
用途別:ベーカリー・菓子類がリードし、乳製品・デザートが最速拡大
ベーカリー・菓子類は2025年に南アフリカ食品添加物市場シェアの32.75%を占めました。このセグメントは所得層を超えた市販パンの広範な消費から恩恵を受けています。市販のトウモロコシ粉と小麦粉へのビタミン・ミネラルの強制的な栄養強化は、継続的なプレミックス要件を支えています。これにより、プレミアム製品ローンチに限定されない調達が生まれます。ベーカリーメーカーはまた、酵素、乳化剤、保存料、甘味システムを必要とします。これらの機能はテクスチャー、ボリューム、鮮度、味の維持に役立ちます。したがってこのカテゴリーは原料サプライヤーに幅広い用途基盤を提供します。
乳製品・デザートは2026年~2031年の期間に6.35%のCAGRで成長すると予測されています。タンパク質強化ヨーグルト、プロバイオティクス乳製品飲料、低糖デザートは、培養物、安定剤、フレーバー、甘味料、着色システムへの需要を支えます。タンパク質・プロバイオティクス強化ソルガム食品に関する科学的研究は、地域の栄養ニーズを満たすための機能性製品への継続的な関心を反映しています。飲料メーカーは砂糖削減要件に直接さらされています。食肉・水産物加工業者は製品品質と賞味期限のために保存料、リン酸塩、フレーバー増強剤を必要とします。スープ、ソース、ドレッシングは酸味料、増粘剤、フレーバー、固結防止システムを活用しています。これらの用途ニーズは南アフリカ食品添加物市場にベーカリーを超えた複数の需要経路を与えています。
地理的分析
ハウテン州は2025年に国内食品加工粗付加価値の最大シェアを占めました。これにより同州は南アフリカ食品添加物市場に関連する最大の州別需要センターとなっています。同州は主要食品メーカーと世界的な原料企業の地域オフィスを擁しています。需要は産業用ベーカリー向けの甘味料・乳化剤から加工肉向けの保存システムまで多岐にわたります。食品価格インフレは2025年第2四半期に前年同期比5.1%上昇しました。この環境は大量生産においてコスト効率の高い配合選択を促します。ヨハネスブルグとプレトリアはまた、課税関連の飲料配合変更活動の重要なセンターであり続けています。
クワズール・ナタール州は2025年に国内食品加工粗付加価値の第2位のシェアを占めました。砂糖加工と食品製造の両方が州経済にとって重要であるため、同州は独自の役割を持っています。南アフリカのサトウキビの約70%がクワズール・ナタール州海岸から30km以内で栽培されています。同州はサプライヤーに飲料、フレーバー、酸味料、甘味料需要へのアクセスを提供しています。ミネラルウォーターとフレーバー飲料の輸出は2025年第2四半期に9億5,300万ランドに達しました。沿岸物流は輸出活動をサポートできますが、気象による混乱により回復力のある在庫計画が重要す。気候イベントが通常のサプライルートを中断する場合、賞味期限添加物が特に重要です。
西ケープ州は2025年に国内食品加工粗付加価値の相当なシェアを占めました。同州は登録食品・飲料事業者の大きなシェアを保持しており、州別シェアとして最高です。この高い事業者シェアは、食品・飲料の中小企業の強固な基盤を示しています。プレミアムフード、ワイン、職人的生産者は特殊フレーバー、着色料、乳化剤への需要を支えています。ハウテン州、クワズール・ナタール州、西ケープ州を合わせると食品加工粗付加価値の約75%を占めています。他の州は公式小売がより多くの地方都市に到達するにつれて保存システムのより広い機会を提供しています。南アフリカ食品添加物市場の地理的分布は、したがって生産集中に従いながらも内陸流通ニーズにも対応しています。
競合状況
南アフリカ食品添加物市場は高度に分散しており、世界的な原料企業、地域流通業者、地元抽出事業者を包含しています。競争は価格、配合サポート、信頼性、クリーンラベル要件を満たす能力を中心に展開しています。Cargillはデンプン、甘味料、乳化剤において幅広いポートフォリオを持っています。Kerryは食品・飲料用途全体で味と栄養ソリューションに注力しています。Tate & Lyleは甘味、テクスチャー、栄養強化に使用される原料を提供しています。Corbionは保存技術とベーカリーソリューションに注力しています。競合するオファーは主要用途で重複していますが、各社は製品ラインナップと技術サポートにおいて異なる強みを持っています。
Kerryは2025年9月に、食品・飲料メーカーが味を損なうことなくコスト変動と配合の複雑さを管理できるよう支援するSmart Tasteを発売しました。Tate & Lyleは2025年9月にSensation感覚配合ツールを発売しました。このツールはマウスフィールとテクスチャーに関する作業をサポートすることを目的としています。Corbionは2025年6月にベーカリー用途向けにVantage 12Eおよび11E卵代替品を発売しました。これらの動きは、サプライヤーがより迅速な配合サポートと原料供給を提供することで競争していることを示しています。これらは砂糖削減、表示への期待、コスト圧力を管理する地元顧客に関連しています。
IngredionによるプロポーズされたTate & Lyleの買収に関する2026年6月の発表は、2027年下半期に完了した場合、重要な構造的変化となります。提案された取引の発表価値は37億ポンド(発表では50億米ドルと記載)です。統合されたポートフォリオはデンプン、食物繊維、ガム、ペクチン、甘味料、タンパク質をカバーします。これにより顧客はより幅広い単一サプライヤーオプションを得られる可能性があります。また、幅広いポートフォリオプロバイダーと個別ニーズに対応する専門流通業者のバランスを変える可能性もあります。同時に、ニッチサプライヤーは地域化されたアプリケーションサポートを必要とする中小メーカーに引き続き対応できます。
南アフリカ食品添加物産業リーダー
-
Cargill, Incorporated
-
Kerry Group plc
-
Ingredion Incorporated
-
Tate & Lyle PLC
-
Corbion N.V.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年6月:Ingredion Incorporatedが約37億ポンド(50億米ドル)でTate & Lyle PLCの推奨全額現金買収を発表。取引は株主承認および独占禁止法審査を条件として2027年下半期に完了予定。
- 2025年9月:Kerry Group plcが生物発酵とAI駆動のフレーバーサイエンスを統合した独自フレーバープラットフォームSmart Tasteを発売。Smart Tasteは食品・飲料メーカーのフレーバー開発におけるコスト変動とサプライチェーンの複雑さに対応。
- 2025年9月:Tate & Lyle PLCがアジア太平洋地域でTate & Lyle Sensation™感覚配合ツールを発売し、ALFIE AIロボティクス機能をEMEA顧客に拡張。ALFIEは従来の10倍の速度で原料特性評価テストを実行し、南アフリカの乳製品・ベーカリー顧客が精密データでテクスチャー配合変更を加速できるよう支援。
南アフリカ食品添加物市場レポートの範囲
食品添加物とは、保存、甘味付け、安定化、乳化、フレーバー増強、着色、テクスチャー改質、酸度調整などの機能的役割を果たすために食品・飲料製品に添加される物質です。南アフリカ食品添加物市場は製品タイプ、形態原料、用途によってセグメント化されています。製品タイプ別では、市場は保存料、バルク甘味料、砂糖代替品、乳化剤、固結防止剤、酵素、ハイドロコロイド、食品フレーバーおよび増強剤、食品着色料、酸味料を含みます。形態別では、市場は乾燥と液体にセグメント化されています。原料別では、市場は天然と合成に分類されています。用途別では、市場はベーカリー・菓子類、乳製品・デザート、飲料、食肉・水産物製品、スープ・ソース・ドレッシング、その他の用途に分けられています。市場規模は上記のすべてのセグメントについて、米ドルの金額ベースおよびメートルトンの数量ベースで算出されています。
| 保存料 |
| バルク甘味料 |
| 砂糖代替品 |
| 乳化剤 |
| 固結防止剤 |
| 酵素 |
| ハイドロコロイド |
| 食品フレーバーおよび増強剤 |
| 食品着色料 |
| 酸味料 |
| 乾燥 |
| 液体 |
| 天然 |
| 合成 |
| ベーカリー・菓子類 |
| 乳製品・デザート |
| 飲料 |
| 食肉・水産物製品 |
| スープ・ソース・ドレッシング |
| その他の用途 |
| 製品タイプ別 | 保存料 |
| バルク甘味料 | |
| 砂糖代替品 | |
| 乳化剤 | |
| 固結防止剤 | |
| 酵素 | |
| ハイドロコロイド | |
| 食品フレーバーおよび増強剤 | |
| 食品着色料 | |
| 酸味料 | |
| 形態別 | 乾燥 |
| 液体 | |
| 原料別 | 天然 |
| 合成 | |
| 用途別 | ベーカリー・菓子類 |
| 乳製品・デザート | |
| 飲料 | |
| 食肉・水産物製品 | |
| スープ・ソース・ドレッシング | |
| その他の用途 |
レポートで回答される主要な質問
南アフリカ食品添加物市場の規模はどのくらいですか?
南アフリカ食品添加物市場規模は2025年に10.2億米ドルであり、5.38%のCAGRで2031年までに13.9億米ドルに達すると予測されています。
南アフリカで最大のシェアを持つ製品タイプはどれですか?
バルク甘味料は2025年に54.23%のシェアで製品需要をリードしており、飲料、シリアル、焼き菓子での使用によって支えられています。
最も速く成長している食品添加物カテゴリーはどれですか?
食品着色料は2026年~2031年の期間に6.61%のCAGRで最速の製品タイプ成長を記録すると予測されています。
なぜ天然原料が食品配合での使用を拡大しているのですか?
天然添加物は、小売業者とメーカーがより明確な原産地とシンプルなラベルを持つ原料を求めるにつれて、6.49%のCAGRで成長すると予測されています。