
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 1.02 Milliards de dollars |
| Taille du Marché (2026) | 1.07 Milliards de dollars |
| Taille du Marché (2031) | 1.39 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.38 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des additifs alimentaires en Afrique du Sud par Mordor Intelligence
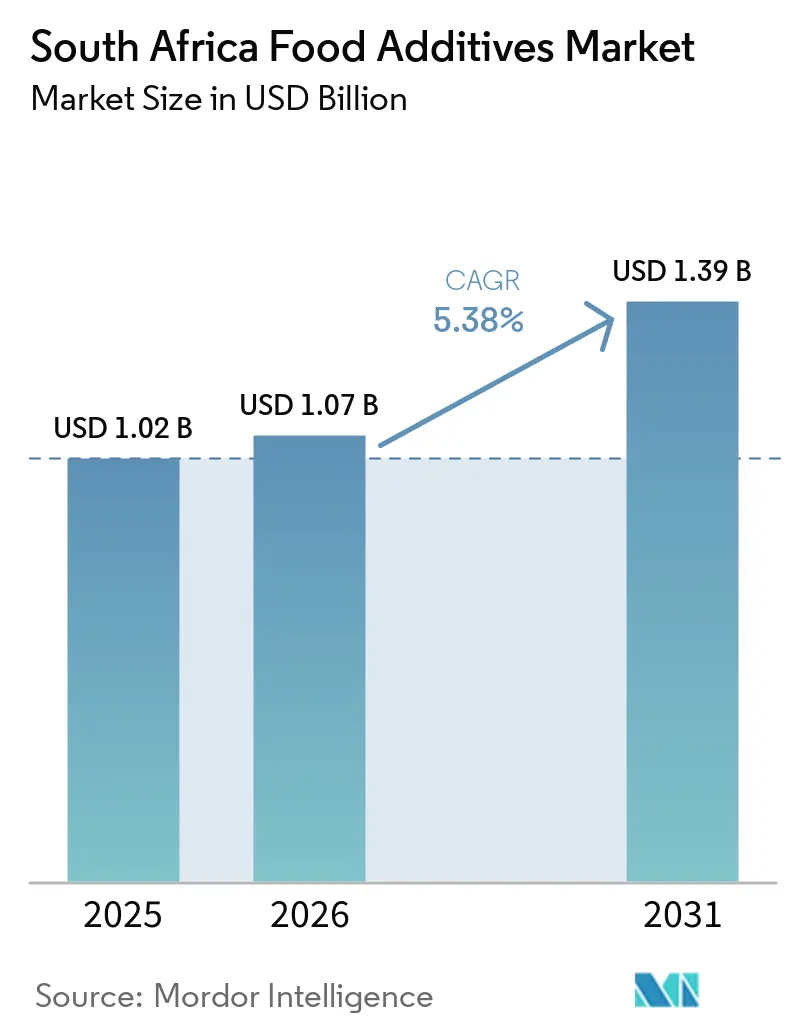
La taille du marché des additifs alimentaires en Afrique du Sud était évaluée à 1,02 milliard USD en 2025 et devrait croître de 1,07 milliard USD en 2026 pour atteindre 1,39 milliard USD d'ici 2031, à un CAGR de 5,38 % durant la période de prévision (2026-2031). La transformation alimentaire constitue une base importante pour le marché des additifs alimentaires en Afrique du Sud, car ce secteur a généré 131 milliards ZAR de valeur ajoutée brute en 2023 et est demeuré une activité manufacturière majeure[1]. Il dessert une large base d'aliments emballés dans les secteurs de la boulangerie, des boissons, des céréales, des produits laitiers, des aliments de commodité, des produits carnés et des marques distributeurs de la grande distribution, chaque catégorie s'appuyant sur des intrants spécialisés en formulation, conservation, arôme, couleur et texture tout au long de la production et de la distribution. Les fabricants du Gauteng et du KwaZulu-Natal desservent également des routes d'exportation régionales, notamment vers le Zimbabwe, le Mozambique et la Zambie, ce qui étend la demande en ingrédients au-delà de la consommation intérieure. La reformulation liée à la taxe sur la promotion de la santé modifie les achats d'édulcorants et a rendu la gestion de la texture, de l'humidité et du goût plus importante pour les fabricants. Le marché des additifs alimentaires en Afrique du Sud est également façonné par la fortification obligatoire de la farine et de la farine de maïs, une exigence permanente qui soutient la demande de prémix de vitamines et de minéraux. La dépendance aux importations et des exigences documentaires plus strictes demeurent des contraintes pratiques pour les acheteurs et les fournisseurs.
Points clés du rapport
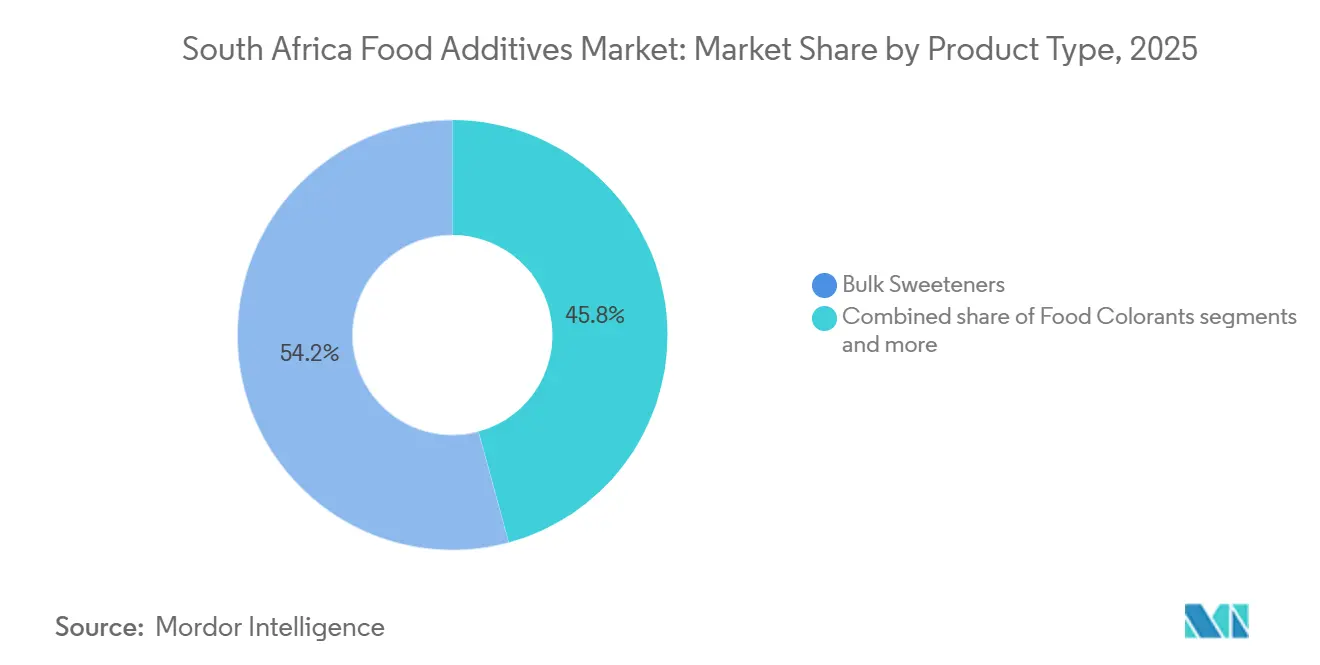
- Par type de produit, les édulcorants en vrac ont dominé le marché des additifs alimentaires en Afrique du Sud avec une part de 54,23 % en 2025, tandis que les colorants alimentaires devraient enregistrer le CAGR le plus rapide de 6,61 % durant la période 2026-2031.
- Par forme, les additifs secs ont détenu une part de 64,64 % du marché des additifs alimentaires en Afrique du Sud en 2025, tandis que les additifs liquides devraient se développer à un CAGR de 6,06 % jusqu'en 2031.
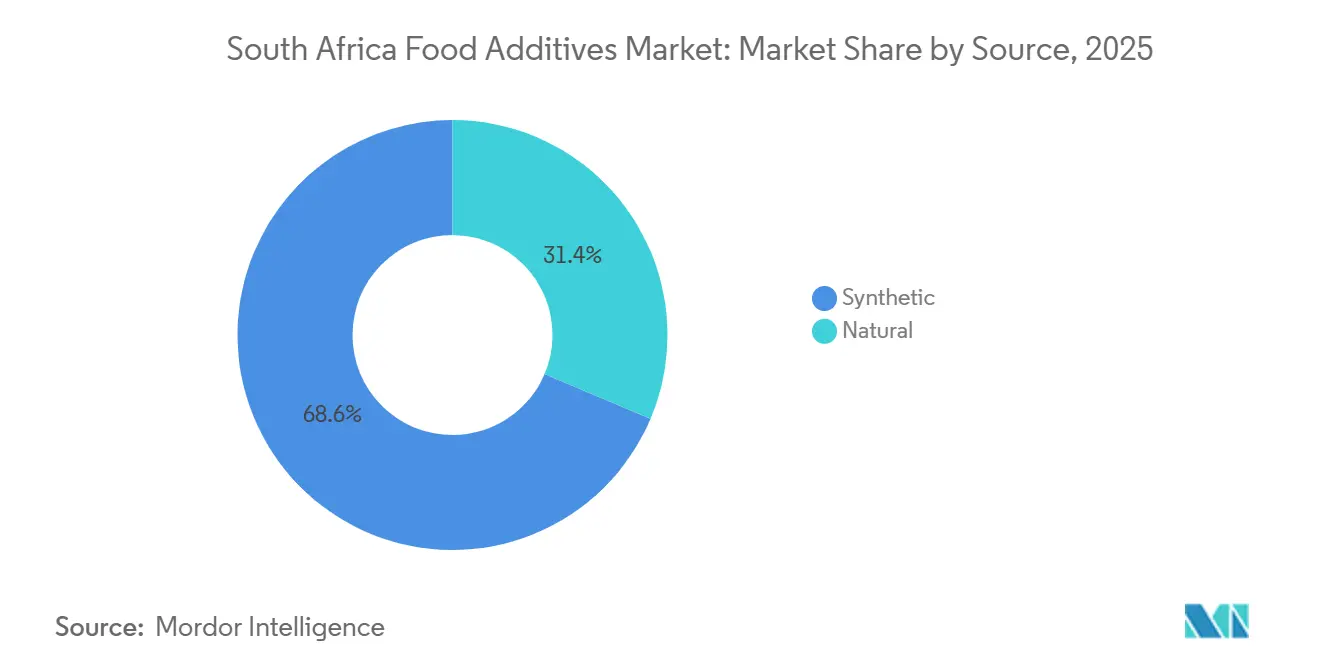
- Par source, les additifs synthétiques ont représenté une part de 68,63 % du marché des additifs alimentaires en Afrique du Sud en 2025, tandis que les additifs naturels devraient enregistrer le CAGR le plus rapide de 6,49 % durant la période 2026-2031.
- Par application, la boulangerie et la confiserie ont conservé 32,75 % du marché des additifs alimentaires en Afrique du Sud en 2025, tandis que les produits laitiers et desserts devraient se développer à un CAGR de 6,35 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des additifs alimentaires en Afrique du Sud
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la fabrication d'aliments transformés et de commodité | +1.2% | Gauteng, KwaZulu-Natal, Western Cape | Court terme (≤ 2 ans) |
| Taxe sur la promotion de la santé stimulant la reformulation du sucre vers les édulcorants | +0.9% | National, avec des gains précoces au Gauteng et au Western Cape | Court terme (≤ 2 ans) |
| Croissance des exigences en matière de prolongation de la durée de conservation | +0.8% | National, amplifié dans les provinces intérieures | Moyen terme (2-4 ans) |
| Demande croissante d'additifs naturels, à étiquette propre et fonctionnels | +0.8% | Corridors de distribution premium du Gauteng et du Western Cape | Moyen terme (2-4 ans) |
| Adoption croissante d'aliments fonctionnels et enrichis | +0.6% | National, concentré dans les centres urbains | Moyen terme (2-4 ans) |
| Expansion de l'innovation en matière d'arômes pour boissons | +0.4% | Gauteng, KwaZulu-Natal, Western Cape | Court à moyen terme (1-3 ans) |
| Source: Mordor Intelligence | |||
Expansion de la fabrication d'aliments transformés et de commodité
Le secteur de la transformation alimentaire en Afrique du Sud a enregistré des ventes de commerce de gros de 132,4 milliards ZAR dans les produits alimentaires, les boissons et le tabac au deuxième trimestre 2025, soit une augmentation de 6,4 % en glissement annuel, tandis que le taux d'utilisation des capacités de production alimentaire a atteint 83,1 %, signalant un marché opérant près de son plein rendement et contraignant les achats d'ingrédients facilitateurs de production tels que les émulsifiants, les enzymes et les conservateurs (Département de l'Agriculture, Revue économique trimestrielle du T2 2025)[2]. Les données de production manufacturière de Stats SA pour octobre 2025 ont confirmé que la division alimentation et boissons a progressé de 1,9 % en glissement annuel, contribuant à hauteur de 0,7 point de pourcentage à la croissance globale de la production manufacturière, soit la contribution positive la plus constante dans l'ensemble du secteur. L'Afrique du Sud joue également le rôle de plateforme de fabrication régionale : les exportations de produits alimentaires transformés ont atteint 85 milliards ZAR en 2023, dont 63 % dirigés vers d'autres marchés africains (TIPS, 2025), ce qui signifie que la demande en ingrédients des installations de production basées à Johannesburg s'adresse effectivement au marché de consommation plus large de la SADC, qui compte plus de 350 millions de personnes. Un point essentiel mais sous-estimé est que l'innovation en matière d'ingrédients validée commercialement dans les installations du Gauteng bénéficie d'un marché adressable amplifié par rapport à l'échelle du PIB intérieur du pays, faisant de l'Afrique du Sud le point d'entrée le plus stratégique pour les fournisseurs d'additifs ciblant la croissance en Afrique subsaharienne.
Taxe sur la promotion de la santé stimulant la reformulation du sucre vers les édulcorants
La taxe sur la promotion de la santé (HPL) en Afrique du Sud s'applique à hauteur de 2,1 centimes ZAR par gramme de teneur en sucre dépassant 4 grammes pour 100 ml et, selon un document de travail UNU-WIDER évalué par des pairs en 2025 s'appuyant sur les données de déclarations d'accises du SARS, a entraîné une réduction de 33 % de la consommation de sucre via les boissons taxables en deux ans, tandis que la consommation de boissons sucrées non taxables a augmenté de 15 % à mesure que les fabricants ont reformulé leurs produits en dessous du seuil fiscal[3]. Les édulcorants à haute intensité, notamment les glycosides de stévia, le sucralose et l'aspartame, sont passés du statut d'option aspirationnelle à celui d'élément opérationnellement essentiel pour les producteurs de boissons à l'échelle nationale. Une dynamique de second ordre commercialement sous-estimée est la cascade vers la boulangerie : les producteurs ajustant leurs gammes à teneur réduite en sucre achètent simultanément des agents de charge fonctionnels et des humectants pour maintenir la texture et la rétention d'humidité, générant une demande composée sur deux sous-catégories d'additifs distinctes. Le Service des recettes intérieures d'Afrique du Sud (SARS) a intensifié le contrôle de la conformité des fabricants et des importateurs dans le cadre du régime HPL (Shepstone & Wylie, 2025), le Trésor national envisageant activement d'étendre la taxe aux jus de fruits, une évolution qui ferait entrer un autre sous-segment de boissons dans une reformulation à grande échelle.
Demande croissante d'additifs naturels, à étiquette propre et fonctionnels
Les exigences des distributeurs suscitent un intérêt croissant pour des systèmes d'ingrédients traçables et plus simples sur le marché des additifs alimentaires en Afrique du Sud. La gamme Simple Truth de Shoprite comptait 287 produits répartis dans 49 catégories en 2025, et exclut les colorants, arômes et édulcorants artificiels. Cela donne aux fabricants une raison commerciale visible de revoir leurs choix en matière de colorants, d'arômes et d'édulcorants. La SAAFoST a identifié la durée de conservation des produits à base de céréales complètes enrichis et l'innovation alimentaire à base végétale comme priorités techniques pour son programme 2025. Ces priorités soutiennent la demande d'ingrédients de conservation, de fortification et de formulation à base végétale. Les fournisseurs disposant de spécifications complètes et d'une traçabilité cohérente sont mieux placés pour soutenir les programmes de marques distributeurs.
Adoption croissante d'aliments fonctionnels et enrichis
Le cadre de fortification obligatoire de l'Afrique du Sud, qui exige que la farine de maïs commerciale et la farine de blé soient enrichies de six vitamines et minéraux en vertu des Règlements R504 de 2003 et R1206 de 2008 (Département de la Santé), crée une demande de base non discrétionnaire pour les additifs de prémix de fortification que peu de marchés régionaux reproduisent à une échelle comparable. La liste des fabricants de mélanges de fortification enregistrés, activement maintenue par le Département de la Santé et mise à jour aussi récemment qu'en mai 2026, témoigne d'un investissement réglementaire soutenu dans ce segment d'ingrédients. Au-delà de la demande de conformité, l'adoption par les consommateurs de formats d'aliments fonctionnels s'accélère : des recherches publiées dans BIO Web of Conferences (septembre 2025) sur des aliments à base de sorgho enrichis en protéines et en probiotiques développés pour les communautés d'Afrique australe démontrent un pipeline actif de transfert académique vers commercial alimentant le marché des ingrédients pour aliments enrichis. Les consommateurs urbains millennials et de la génération Z en Afrique du Sud, qui lisent les étiquettes d'ingrédients à des taux sensiblement plus élevés que les générations précédentes, stimulent la premiumisation des formats fonctionnels, notamment les yaourts probiotiques, les en-cas riches en protéines et les boissons pour la santé intestinale.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Perceptions négatives des consommateurs à l'égard des additifs synthétiques | -0.5% | Gauteng, Western Cape (concentrations de consommateurs urbains à fort niveau d'instruction) | Moyen terme (2-4 ans) |
| Exigences complexes en matière d'approbation de la sécurité alimentaire et d'étiquetage | -0.4% | National | Court terme (≤ 2 ans) |
| Dépendance à l'égard des fournisseurs internationaux d'additifs | -0.6% | National, amplifié dans les conditions de volatilité du rand et sur les routes d'approvisionnement intérieures | Long terme (≥ 4 ans) |
| Coût plus élevé des alternatives naturelles et à étiquette propre | -0.4% | National, plus aigu dans le commerce de détail informel sensible aux prix et dans les villes secondaires | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Exigences complexes en matière d'approbation de la sécurité alimentaire et d'étiquetage
La gouvernance de la sécurité alimentaire en Afrique du Sud couvre trois agences principales : la Division du contrôle alimentaire du Département de la Santé, le Département de l'Agriculture (DoA) et l'Autorité de gestion des frontières (BMA), opérant dans le cadre de la loi sur les denrées alimentaires, les cosmétiques et les désinfectants de 1972 (loi 54 de 1972), avec des limites de coordination que le rapport FAIRS 2025 de l'USDA note peuvent produire des résultats d'application incohérents aux points d'entrée. En l'absence d'une loi dédiée aux additifs alimentaires, les fabricants ou importateurs souhaitant utiliser un additif ne figurant pas sur la liste positive de l'Afrique du Sud ou en dehors de la couverture du Codex Alimentarius doivent soumettre une pétition directement au Département de la Santé avec un dossier de sécurité complet, un processus qui peut retarder les délais de reformulation de 12 à 18 mois, affectant de manière disproportionnée les petits fabricants disposant d'une capacité limitée en matière d'affaires réglementaires. Le Règlement R3287 de 2023 sur l'étiquetage et la publicité des denrées alimentaires ajoute des obligations de divulgation de la composition, de déclaration des allergènes et d'étiquetage des OGM en tant qu'obligations multicouches, juridiquement distinctes des réglementations sur l'utilisation des additifs, alourdissant la charge globale de conformité. La loi FCD a été mise à jour en février 2026 avec les Règlements sur les niveaux maximaux de mycotoxines dans les denrées alimentaires (en vigueur à partir de février 2028), illustrant une cadence législative qui continue d'élargir les exigences documentaires pour les transformateurs alimentaires opérant en Afrique du Sud.
Dépendance à l'égard des fournisseurs internationaux d'additifs
Les importations d'additifs spécialisés en Afrique du Sud — amidons modifiés, enzymes alimentaires, arômes naturels, hydrocolloïdes, émulsifiants et prémix nutritionnels — proviennent principalement de Chine (21,7 % du total des importations alimentaires par origine), des États-Unis (7,5 %), d'Allemagne (7,4 %) et d'Inde (6,8 %), selon la Revue économique trimestrielle du T2 2025 du Département de l'Agriculture, aucun n'étant fabriqué localement à l'échelle commerciale. La sécheresse de mi-été 2024 du pays a réduit la production locale de soja de 35 % et a fortement augmenté les volumes d'importations agricoles, un schéma de perturbation qui se répercute en pénuries de matières premières pour les aliments transformés dans un délai de 6 à 9 mois (Rapport FAIRS 2025 de l'USDA pour l'Afrique du Sud). Les importations d'ingrédients alimentaires sud-africains dans la catégorie des préparations alimentaires et ingrédients spécialisés ont atteint 480 millions USD en 2024 (Food Ingredients South Africa, 2025), et la dépréciation continue du rand se traduit directement par une inflation des coûts à l'arrivée pour les acheteurs d'additifs sans alternatives d'approvisionnement local. Le sous-développement structurel de la fabrication nationale d'additifs par rapport à l'échelle de consommation est une vulnérabilité stratégique qu'aucune entreprise mondiale d'ingrédients en activité n'a encore abordée de manière significative par un investissement dans la production locale en Afrique du Sud.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les édulcorants en vrac occupent la position la plus importante tandis que les colorants connaissent la croissance la plus rapide
Les édulcorants en vrac ont détenu 54,23 % de la part du marché des additifs alimentaires en Afrique du Sud en 2025. Leur importance reflète leur utilisation dans les boissons gazeuses, les céréales de petit-déjeuner et les produits de boulangerie. La taxe sur la promotion de la santé n'a pas supprimé le besoin de sucrosité dans les aliments emballés. Elle a plutôt encouragé les fabricants à utiliser un mélange de systèmes d'édulcoration en vrac et à haute intensité. Les options à haute intensité telles que les glycosides de stévia, le sucralose et l'aspartame peuvent soutenir des formulations à teneur réduite en sucre. Les conservateurs restent également importants car les longues routes de distribution ambiante nécessitent une stabilité fiable des produits. Les enzymes favorisent la tendreté du pain et la fermentation laitière. Les hydrocolloïdes sont utilisés lorsque les fabricants de viande transformée et de produits laitiers ont besoin d'un contrôle de la texture.
Les colorants alimentaires devraient croître à un CAGR de 6,61 % durant la période 2026-2031, soit le taux le plus rapide parmi les types de produits. Les pigments botaniques naturels peuvent soutenir les lancements de produits positionnés autour de déclarations d'ingrédients plus simples. Le choix des colorants doit de plus en plus satisfaire simultanément aux exigences visuelles, de stabilité et de documentation. Cela crée un rôle plus large pour les fournisseurs, pouvant inclure des tests d'application, des conseils sur la stabilité et des documents soutenant les spécifications des clients. Le choix du colorant peut affecter l'attrait en rayon, la compatibilité avec le traitement et la cohérence entre les lots. Les acidulants et les agents anti-agglomérants sont utilisés dans les sauces, les assaisonnements et les aliments de commodité en poudre. Les substituts du sucre sont mieux acceptés dans les boissons que dans les produits de boulangerie, ce qui peut ralentir leur utilisation dans certaines lignes de boulangerie. Les exigences des distributeurs en matière de certification des fournisseurs augmentent également les attentes en matière de traçabilité dans l'ensemble du secteur des additifs alimentaires en Afrique du Sud. Les fournisseurs de produits qui combinent un soutien à l'application avec une documentation claire peuvent réduire la charge de reformulation pour leurs clients.



Par forme : les additifs secs dominent la transformation tandis que les systèmes liquides progressent dans les applications de boissons
Les additifs secs ont détenu 64,64 % du marché des additifs alimentaires en Afrique du Sud en 2025. Leur position est soutenue par l'entreposage ambiant, les longues routes de transport intérieur et les lignes de mélange à sec. Les colorants en poudre, les prémix de vitamines, les enzymes de boulangerie et les émulsifiants s'intègrent aux pratiques de transformation établies. Les systèmes secs sont plus faciles à stocker pour de nombreuses opérations de boulangerie, de céréales et de confiserie. Ils peuvent également être moins sensibles aux variations de température lors du stockage que certains produits liquides. Cela est important lorsque la fiabilité de la chaîne du froid peut être inégale. La large base d'équipements de manutention à sec installés soutient le rôle continu de ce format.
Les additifs liquides devraient croître à un CAGR de 6,06 % durant la période 2026-2031. La fabrication de boissons a généré 54,8 milliards ZAR de valeur des ventes au deuxième trimestre 2025. Cette activité soutient la demande d'arômes liquides, de colorants solubles et de systèmes de conservation. Le dosage en ligne peut rendre les formats liquides utiles dans la production continue de boissons. Ces systèmes peuvent réduire les étapes de dissolution qui se produisent avec les poudres. Les boissons fonctionnelles, les boissons laitières probiotiques et les sauces sont des utilisateurs probables des formats liquides. Les pôles de transformation du KwaZulu-Natal et du Western Cape constituent une base opérationnelle pertinente pour cette demande.
Par source : les additifs synthétiques maintiennent leur importance tandis que les alternatives naturelles se développent
Les additifs synthétiques ont représenté 68,63 % du marché des additifs alimentaires en Afrique du Sud en 2025. Leur position est liée aux prix, à la fiabilité de l'approvisionnement et à la documentation établie. Les 10 plus grandes entreprises de transformation alimentaire génèrent plus de 80 % des recettes de production du secteur. Les grands producteurs nécessitent souvent des intrants cohérents en volumes substantiels. La faiblesse de la monnaie et les coûts énergétiques maintiennent également l'importance du contrôle des coûts. Les matériaux synthétiques peuvent offrir des performances fonctionnelles prévisibles dans la production à grand volume. Cela constitue une raison durable de leur large utilisation dans les principales catégories alimentaires.
Les additifs naturels devraient croître à un CAGR de 6,49 % durant la période 2026-2031. Les gammes de produits de distribution sans colorants, arômes et édulcorants artificiels stimulent la demande d'alternatives naturelles. Le marché des additifs alimentaires en Afrique du Sud peut également bénéficier d'une plus grande utilisation d'ingrédients dont les origines et la documentation de sécurité sont claires. Les options botaniques peuvent soutenir le développement de produits axés sur la provenance lorsque les performances techniques sont adaptées. Les ingrédients naturels doivent toujours satisfaire aux exigences de couleur, d'arôme, de stabilité et de coût. Leur croissance dépend de la capacité des fabricants à gérer ces compromis sans rendre les produits inaccessibles aux consommateurs sensibles aux prix. Le choix de la source restera donc spécifique à l'application plutôt qu'uniforme dans toutes les catégories alimentaires.

Par application : la boulangerie et la confiserie en tête tandis que les produits laitiers et desserts connaissent la croissance la plus rapide
La boulangerie et la confiserie ont représenté 32,75 % de la part du marché des additifs alimentaires en Afrique du Sud en 2025. Le segment bénéficie d'une consommation généralisée de pain commercial dans tous les groupes de revenus. La fortification obligatoire en vitamines et minéraux de la farine de maïs commerciale et de la farine de blé soutient une exigence continue en prémix. Cela crée des achats qui ne se limitent pas aux lancements de produits premium. Les boulangers ont également besoin d'enzymes, d'émulsifiants, de conservateurs et de systèmes d'édulcoration. Ces fonctions contribuent à maintenir la texture, le volume, la fraîcheur et le goût. La catégorie offre donc une large base d'application pour les fournisseurs d'ingrédients.
Les produits laitiers et desserts devraient croître à un CAGR de 6,35 % durant la période 2026-2031. Les yaourts enrichis en protéines, les boissons laitières probiotiques et les desserts à teneur réduite en sucre soutiennent la demande de cultures, de stabilisants, d'arômes, d'édulcorants et de systèmes de colorants. Les recherches scientifiques sur les aliments à base de sorgho enrichis en protéines et en probiotiques reflètent un intérêt continu pour les produits fonctionnels répondant aux besoins nutritionnels locaux. Les producteurs de boissons restent directement exposés aux exigences de réduction du sucre. Les transformateurs de viande et de fruits de mer ont besoin de conservateurs, de phosphates et d'exhausteurs de goût pour la qualité des produits et la durée de conservation. Les soupes, sauces et assaisonnements font appel aux acidulants, épaississants, arômes et systèmes anti-agglomérants. Ces besoins applicatifs offrent au marché des additifs alimentaires en Afrique du Sud plusieurs voies de demande au-delà de la boulangerie.
Analyse géographique
Le Gauteng a représenté la plus grande part de la valeur ajoutée brute nationale de la transformation alimentaire en 2025. Il constitue ainsi le plus grand centre de demande provincial associé au marché des additifs alimentaires en Afrique du Sud. La province accueille les principaux producteurs alimentaires et les bureaux régionaux des entreprises mondiales d'ingrédients. La demande couvre les édulcorants et les émulsifiants pour les boulangeries industrielles ainsi que les systèmes de conservation pour la viande transformée. L'inflation des prix alimentaires a augmenté de 5,1 % en glissement annuel au deuxième trimestre 2025. Cet environnement favorise des choix de formulation rentables dans la production à grand volume. Johannesburg et Pretoria restent également des centres importants pour l'activité de reformulation des boissons liée à la taxe.
Le KwaZulu-Natal a représenté la deuxième plus grande part de la valeur ajoutée brute nationale de la transformation alimentaire en 2025. Il joue un rôle distinct car la transformation du sucre et la fabrication alimentaire sont toutes deux importantes pour l'économie provinciale. Près de 70 % de la canne à sucre d'Afrique du Sud est cultivée dans un rayon de 30 km de la côte du KwaZulu-Natal. La province offre aux fournisseurs un accès à la demande en boissons, arômes, acidulants et édulcorants. Les exportations d'eau minérale et de boissons aromatisées ont atteint 953 millions ZAR au deuxième trimestre 2025. La logistique côtière peut soutenir l'activité d'exportation, mais les perturbations météorologiques rendent importante une planification résiliente des stocks. Les additifs de prolongation de la durée de conservation sont particulièrement pertinents lorsque des événements climatiques perturbent les routes d'approvisionnement normales.
Le Western Cape a représenté une part significative de la valeur ajoutée brute nationale de la transformation alimentaire en 2025. Il détient une large part des employeurs enregistrés dans le secteur alimentaire et des boissons, la plus élevée au niveau provincial. Cette part d'employeurs plus élevée indique une forte base de petites et moyennes entreprises alimentaires et de boissons. Les producteurs alimentaires premium, viticoles et artisanaux soutiennent la demande d'arômes, de colorants et d'émulsifiants spécialisés. Le Gauteng, le KwaZulu-Natal et le Western Cape représentent ensemble environ 75 % de la valeur ajoutée brute de la transformation alimentaire. Les autres provinces offrent une opportunité plus large pour les systèmes de conservation à mesure que le commerce de détail formel atteint davantage de villes secondaires. La répartition géographique du marché des additifs alimentaires en Afrique du Sud suit donc la concentration de la production mais répond également aux besoins de distribution intérieure.
Paysage concurrentiel
Concentration du Marché
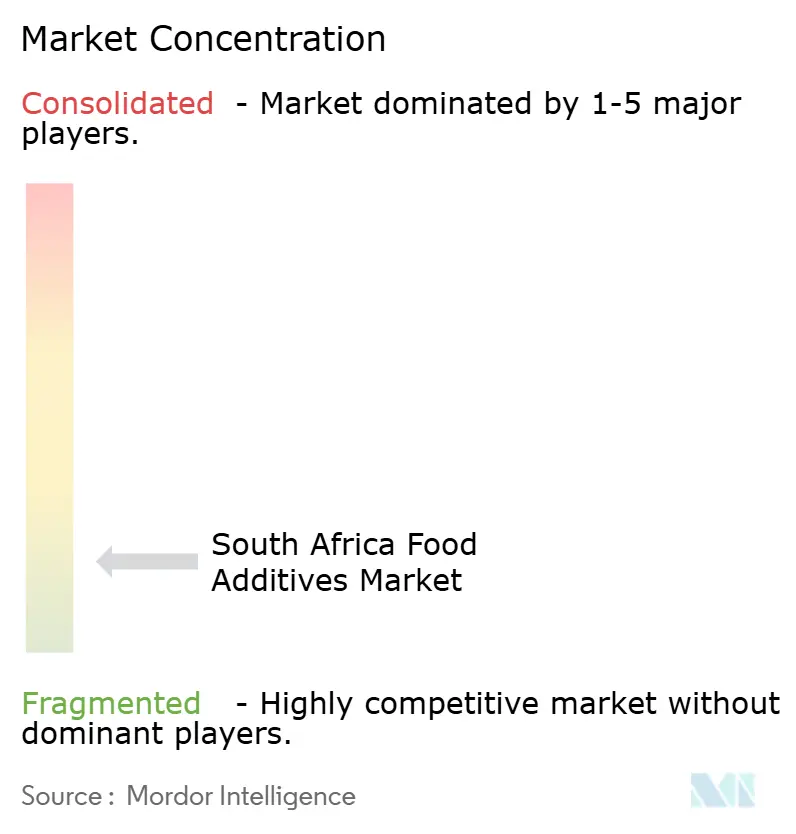
Le marché des additifs alimentaires en Afrique du Sud est très fragmenté, englobant des entreprises mondiales d'ingrédients, des distributeurs régionaux et des entreprises locales d'extraction. La concurrence se concentre sur le prix, le soutien à la formulation, la fiabilité et la capacité à répondre aux exigences d'étiquette propre. Cargill dispose d'un large portefeuille d'amidons, d'édulcorants et d'émulsifiants. Kerry se concentre sur les solutions de goût et de nutrition dans les applications alimentaires et de boissons. Tate & Lyle propose des ingrédients utilisés dans l'édulcoration, la texture et la fortification. Corbion se concentre sur les technologies de conservation et les solutions de boulangerie. Les offres concurrentes se chevauchent dans les applications clés, mais chaque entreprise a des atouts différents en termes de gamme de produits et de soutien technique.
Kerry a lancé Smart Taste en septembre 2025 pour aider les fabricants d'aliments et de boissons à gérer la volatilité des coûts et la complexité de la formulation sans compromettre le goût. Tate & Lyle a lancé son outil de formulation sensorielle Sensation en septembre 2025. L'outil est destiné à soutenir le travail sur le toucher en bouche et la texture. Corbion a introduit les substituts d'œufs Vantage 12E et 11E en juin 2025 pour les applications de boulangerie. Ces initiatives montrent que les fournisseurs se font concurrence en offrant un soutien à la formulation plus rapide et un approvisionnement en ingrédients. Elles sont pertinentes pour les clients locaux qui gèrent la réduction du sucre, les attentes en matière d'étiquetage et la pression sur les coûts.
L'annonce de juin 2026 concernant l'acquisition proposée de Tate & Lyle par Ingredion constituerait un changement structurel significatif si elle était finalisée au second semestre 2027. La transaction proposée a une valeur annoncée de 3,7 milliards GBP, indiquée comme 5,0 milliards USD dans l'annonce. Un portefeuille combiné couvrirait les amidons, les fibres, les gommes, les pectines, les édulcorants et les protéines. Cela pourrait offrir aux clients une option à fournisseur unique plus large. Cela pourrait également modifier l'équilibre entre les fournisseurs à large portefeuille et les distributeurs spécialisés répondant aux besoins individuels. Dans le même temps, les fournisseurs de niche peuvent toujours répondre aux besoins des petits fabricants qui nécessitent un soutien applicatif localisé.
Leaders du secteur des additifs alimentaires en Afrique du Sud
-
Cargill, Incorporated
-
Kerry Group plc
-
Ingredion Incorporated
-
Tate & Lyle PLC
-
Corbion N.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juin 2026 : Ingredion Incorporated annonce l'acquisition recommandée en numéraire de Tate & Lyle PLC pour environ 3,7 milliards GBP, indiqués comme 5,0 milliards USD. La transaction est en attente de finalisation au second semestre 2027, sous réserve de l'approbation des actionnaires et de l'autorisation antitrust.
- Septembre 2025 : Kerry Group plc lance la plateforme d'arômes propriétaire Smart Taste intégrant la biofermentation et la science des arômes assistée par l'intelligence artificielle. Smart Taste répond à la volatilité des coûts et à la complexité de la chaîne d'approvisionnement dans la création d'arômes pour les fabricants d'aliments et de boissons.
- Septembre 2025 : Tate & Lyle PLC lance l'outil de formulation sensorielle Tate & Lyle Sensation™ en Asie-Pacifique, étendant les capacités d'intelligence artificielle et de robotique ALFIE aux clients de la zone EMEA : ALFIE effectue des tests de caractérisation des ingrédients à une vitesse 10 fois supérieure à la vitesse conventionnelle et permet aux clients sud-africains des secteurs laitier et de la boulangerie d'accélérer la reformulation de la texture avec des données de précision.
Périmètre du rapport sur le marché des additifs alimentaires en Afrique du Sud
Les additifs alimentaires sont des substances ajoutées aux produits alimentaires et aux boissons pour remplir des fonctions telles que la conservation, l'édulcoration, la stabilisation, l'émulsification, l'amélioration des arômes, la coloration, la modification de la texture et la régulation de l'acidité. Le marché des additifs alimentaires en Afrique du Sud est segmenté par type de produit, forme, source et application. Par type de produit, le marché comprend les conservateurs, les édulcorants en vrac, les substituts du sucre, les émulsifiants, les agents anti-agglomérants, les enzymes, les hydrocolloïdes, les arômes et exhausteurs de goût alimentaires, les colorants alimentaires et les acidulants. Par forme, le marché est segmenté en sec et liquide. Par source, le marché est catégorisé en naturel et synthétique. Par application, le marché est divisé en boulangerie et confiserie ; produits laitiers et desserts ; boissons ; produits carnés et fruits de mer ; soupes, sauces et assaisonnements ; et autres applications. La taille du marché a été calculée en termes de valeur en USD et en termes de volume en tonnes métriques pour tous les segments susmentionnés.
Par type de produit
| Conservateurs |
| Édulcorants en vrac |
| Substituts du sucre |
| Émulsifiants |
| Agents anti-agglomérants |
| Enzymes |
| Hydrocolloïdes |
| Arômes et exhausteurs de goût alimentaires |
| Colorants alimentaires |
| Acidulants |
Par forme
| Sec |
| Liquide |
Par source
| Naturel |
| Synthétique |
Par application
| Boulangerie et confiserie |
| Produits laitiers et desserts |
| Boissons |
| Produits carnés et fruits de mer |
| Soupes, sauces et assaisonnements |
| Autres applications |
| Par type de produit | Conservateurs |
| Édulcorants en vrac | |
| Substituts du sucre | |
| Émulsifiants | |
| Agents anti-agglomérants | |
| Enzymes | |
| Hydrocolloïdes | |
| Arômes et exhausteurs de goût alimentaires | |
| Colorants alimentaires | |
| Acidulants | |
| Par forme | Sec |
| Liquide | |
| Par source | Naturel |
| Synthétique | |
| Par application | Boulangerie et confiserie |
| Produits laitiers et desserts | |
| Boissons | |
| Produits carnés et fruits de mer | |
| Soupes, sauces et assaisonnements | |
| Autres applications |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des additifs alimentaires en Afrique du Sud ?
La taille du marché des additifs alimentaires en Afrique du Sud est de 1,02 milliard USD en 2025 et devrait atteindre 1,39 milliard USD d'ici 2031, à un CAGR de 5,38 %.
Quel type de produit détient la plus grande part en Afrique du Sud ?
Les édulcorants en vrac dominent la demande de produits avec une part de 54,23 % en 2025, soutenue par leur utilisation dans les boissons, les céréales et les produits de boulangerie.
Quelle catégorie d'additifs alimentaires connaît la croissance la plus rapide ?
Les colorants alimentaires devraient enregistrer la croissance la plus rapide par type de produit, à un CAGR de 6,61 % durant la période 2026-2031.
Pourquoi les ingrédients naturels gagnent-ils en utilisation dans la formulation alimentaire ?
Les additifs naturels devraient croître à un CAGR de 6,49 % à mesure que les distributeurs et les fabricants recherchent des ingrédients avec des origines plus claires et des étiquettes plus simples.