
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 1.02 Milliarden US-Dollar |
| Marktgröße (2026) | 1.07 Milliarden US-Dollar |
| Marktgröße (2031) | 1.39 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.38 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Südafrika Lebensmittelzusatzstoffe Marktanalyse von Mordor Intelligence
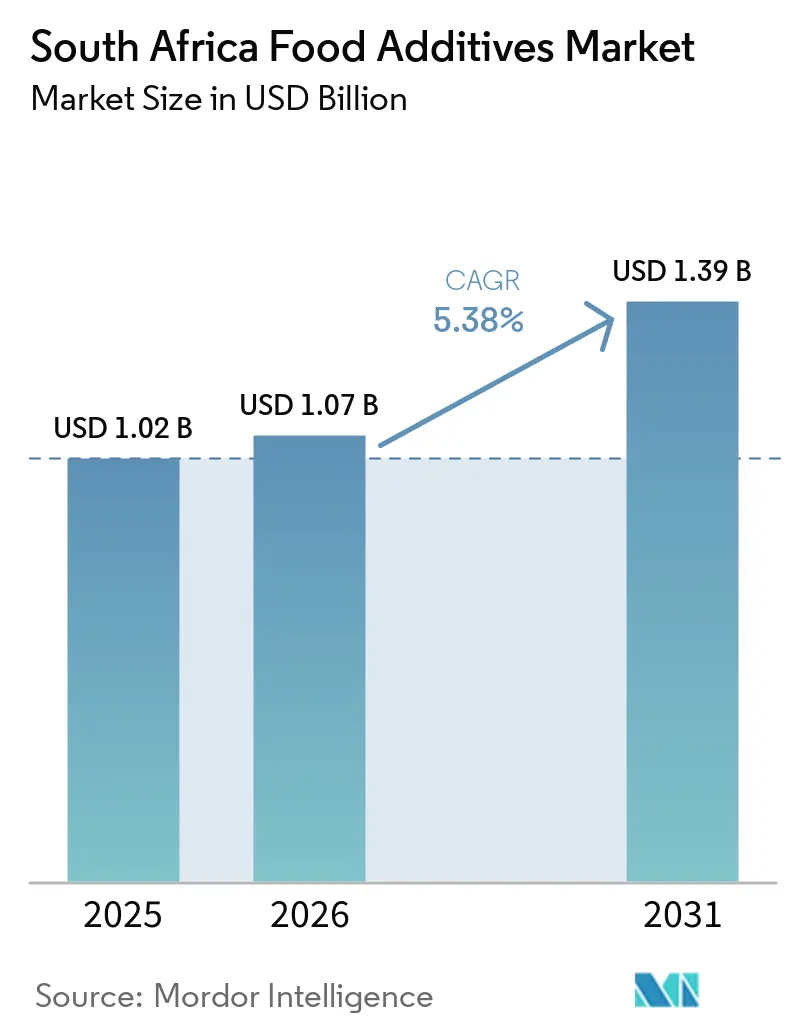
Die Marktgröße des südafrikanischen Lebensmittelzusatzstoffe Marktes wurde im Jahr 2025 auf 1,02 Milliarden USD geschätzt und soll von 1,07 Milliarden USD im Jahr 2026 auf 1,39 Milliarden USD bis 2031 wachsen, bei einem CAGR von 5,38 % während des Prognosezeitraums (2026–2031). Die Lebensmittelverarbeitung ist eine wichtige Grundlage für den südafrikanischen Lebensmittelzusatzstoffe Markt, da der Sektor im Jahr 2023 einen Bruttowertschöpfungsbeitrag von ZAR 131 Milliarden erzielte und eine bedeutende Fertigungsaktivität blieb[1]. Er bedient eine breite Basis an verpackten Lebensmitteln in den Bereichen Backwaren, Getränke, Getreide, Milchprodukte, Convenienceprodukte, Fleischerzeugnisse und Handelsmarken des Einzelhandels, wobei jede Kategorie auf spezialisierte Formulierungs-, Konservierungs-, Aroma-, Farb- und Texturinputs während der gesamten Produktion und des Vertriebs angewiesen ist. Hersteller in Gauteng und KwaZulu-Natal bedienen auch regionale Exportrouten, einschließlich Routen nach Simbabwe, Mosambik und Sambia, was die Nachfrage nach Zutaten über den inländischen Verbrauch hinaus ausdehnt. Die Reformulierung im Rahmen der Health Promotion Levy verändert den Süßungsmitteleinkauf und hat das Textur-, Feuchtigkeits- und Geschmacksmanagement für Hersteller wichtiger gemacht. Der südafrikanische Lebensmittelzusatzstoffe Markt wird auch durch die obligatorische Anreicherung von Mehl und Maismehl geprägt, eine fortlaufende Anforderung, die die Nachfrage nach Vitamin- und Mineralstoffvormischungen stützt. Importabhängigkeit und anspruchsvollere Dokumentationsanforderungen bleiben praktische Einschränkungen für Käufer und Lieferanten.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führten Massensüßungsmittel den südafrikanischen Lebensmittelzusatzstoffe Markt mit einem Anteil von 54,23 % im Jahr 2025 an, während Lebensmittelfarbstoffe voraussichtlich mit dem schnellsten CAGR von 6,61 % im Zeitraum 2026–2031 wachsen werden.
- Nach Form hielten Trockenzusatzstoffe im Jahr 2025 einen Anteil von 64,64 % am südafrikanischen Lebensmittelzusatzstoffe Markt, während flüssige Zusatzstoffe bis 2031 voraussichtlich mit einem CAGR von 6,06 % wachsen werden.
- Nach Quelle entfielen synthetische Zusatzstoffe im Jahr 2025 auf einen Anteil von 68,63 % am südafrikanischen Lebensmittelzusatzstoffe Markt, während natürliche Zusatzstoffe voraussichtlich den schnellsten CAGR von 6,49 % im Zeitraum 2026–2031 verzeichnen werden.
- Nach Anwendung hielten Backwaren und Süßwaren im Jahr 2025 einen Anteil von 32,75 % am südafrikanischen Lebensmittelzusatzstoffe Markt, während Milchprodukte und Desserts bis 2031 voraussichtlich mit einem CAGR von 6,35 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des Südafrika Lebensmittelzusatzstoffe Marktes
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion der Verarbeitungs- und Convenienceprodukte-Herstellung | +1.2% | Gauteng, KwaZulu-Natal, Westkap | Kurzfristig (≤ 2 Jahre) |
| Health Promotion Levy treibt Reformulierung von Zucker zu Süßungsmitteln | +0.9% | National, mit frühen Gewinnen in Gauteng und Westkap | Kurzfristig (≤ 2 Jahre) |
| Wachsende Anforderungen an die Verlängerung der Haltbarkeit | +0.8% | National, verstärkt in den Binnenprovinzen | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach natürlichen, Clean-Label- und funktionellen Zusatzstoffen | +0.8% | Gauteng und Westkap – Premium-Einzelhandelskorridore | Mittelfristig (2–4 Jahre) |
| Zunehmende Akzeptanz von funktionellen und angereicherten Lebensmitteln | +0.6% | National, konzentriert in städtischen Zentren | Mittelfristig (2–4 Jahre) |
| Expansion der Getränkearoma-Innovation | +0.4% | Gauteng, KwaZulu-Natal, Westkap | Kurz- bis mittelfristig (1–3 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion der Verarbeitungs- und Convenienceprodukte-Herstellung
Südafrikas Lebensmittelverarbeitungssektor meldete im zweiten Quartal 2025 Großhandelsumsätze von ZAR 132,4 Milliarden in den Bereichen Lebensmittel, Getränke und Tabak, ein Anstieg von 6,4 % im Jahresvergleich, während die Kapazitätsauslastung in der Lebensmittelproduktion 83,1 % erreichte, was auf einen Markt hindeutet, der nahe an der vollen Auslastung betrieben wird und die Beschaffung durchsatzfördernder Zutaten wie Emulgatoren, Enzyme und Konservierungsstoffe erforderlich macht (Landwirtschaftsministerium, Vierteljährlicher Wirtschaftsbericht Q2 2025)[2]. Die Produktionsdaten des Statistikamts Stats SA für Oktober 2025 bestätigten, dass die Abteilung Lebensmittel und Getränke um 1,9 % im Jahresvergleich wuchs und 0,7 Prozentpunkte zum Gesamtwachstum der Fertigungsproduktion beitrug – der konstanteste positive Beitrag im gesamten Sektor. Südafrika fungiert auch als regionale Fertigungsplattform: Die Exporte der Lebensmittelverarbeitung erreichten 2023 ZAR 85 Milliarden, wobei 63 % auf andere afrikanische Märkte entfielen (TIPS, 2025), was bedeutet, dass die Nachfrage nach Zutaten aus Produktionsstätten in Johannesburg effektiv den breiteren Verbrauchermarkt der SADC mit über 350 Millionen Menschen adressiert. Eine wichtige, aber unterbewertete Erkenntnis ist, dass Zutatinnovationen, die kommerziell in Gauteng-Anlagen validiert wurden, einen verstärkten adressierbaren Markt im Verhältnis zur inländischen BIP-Größe des Landes aufweisen, was Südafrika zum am stärksten gehebelten Einstiegspunkt für Zusatzstofflieferanten macht, die auf subsaharisches Wachstum abzielen.
Health Promotion Levy treibt Reformulierung von Zucker zu Süßungsmitteln
Südafrikas Health Promotion Levy (HPL) wird mit ZAR 2,1 Cent pro Gramm Zuckergehalt über 4 Gramm pro 100 ml erhoben und hat laut einem 2025 veröffentlichten, von Fachleuten begutachteten UNU-WIDER-Arbeitspapier, das auf SARS-Verbrauchsteuerdaten basiert, innerhalb von zwei Jahren zu einer Reduzierung des Zuckerkonsums durch steuerpflichtige Getränke um 33 % geführt, während der Konsum nicht steuerpflichtiger zuckerhaltiger Getränke um 15 % stieg, da Hersteller Formulierungen unterhalb der Steuerschwelle verlagerten[3]. Hochintensive Süßungsmittel, darunter Steviaglykoside, Sucralose und Aspartam, haben sich für Getränkehersteller auf nationaler Ebene von einer wünschenswerten zu einer betrieblich unverzichtbaren Option entwickelt. Eine zweite Dynamik, die kommerziell unterschätzt wird, ist die Kaskade in den Backwarenbereich: Hersteller, die zuckerreduzierte Linien anpassen, beschaffen gleichzeitig funktionelle Füllstoffe und Feuchthaltemittel, um Textur und Feuchtigkeitsretention aufrechtzuerhalten, was eine kombinierte Nachfrage über zwei verschiedene Zusatzstoff-Unterkategorien erzeugt. Der südafrikanische Steuerdienst (SARS) hat die Compliance-Prüfung von Herstellern und Importeuren im Rahmen des HPL-Regimes intensiviert (Shepstone & Wylie, 2025), wobei das Nationale Finanzministerium aktiv eine Ausweitung der Abgabe auf Fruchtsäfte erwägt, eine Entwicklung, die ein weiteres Getränkesegment in eine groß angelegte Reformulierung bringen würde.
Steigende Nachfrage nach natürlichen, Clean-Label- und funktionellen Zusatzstoffen
Einzelhandelsanforderungen steigern das Interesse an rückverfolgbaren, einfacheren Zutatesystemen im südafrikanischen Lebensmittelzusatzstoffe Markt. Shoprites Simple Truth-Sortiment umfasste im Jahr 2025 287 Produkte in 49 Kategorien und schließt künstliche Farb-, Aroma- und Süßungsstoffe aus. Dies gibt Herstellern einen sichtbaren kommerziellen Grund, Farb-, Aroma- und Süßungsmittelentscheidungen zu überprüfen. SAAFoST identifizierte die Haltbarkeit angereicherter Vollkornprodukte und pflanzliche Lebensmittelinnovationen als technische Prioritäten für sein Programm 2025. Diese Prioritäten unterstützen die Nachfrage nach Konservierungs-, Anreicherungs- und pflanzlichen Formulierungszutaten. Lieferanten mit vollständigen Spezifikationen und konsistenter Rückverfolgbarkeit sind besser positioniert, um Handelsmarkenprogramme zu unterstützen.
Zunehmende Akzeptanz von funktionellen und angereicherten Lebensmitteln
Südafrikas obligatorischer Anreicherungsrahmen, der vorschreibt, dass kommerzielles Maismehl und Weizenmehl gemäß den Verordnungen R504 von 2003 und R1206 von 2008 (Gesundheitsministerium) mit sechs Vitaminen und Mineralstoffen angereichert werden müssen, schafft eine nicht-diskretionäre Grundnachfrage nach Anreicherungsvormischungszusatzstoffen, die nur wenige regionale Märkte in vergleichbarem Umfang replizieren. Die aktiv gepflegte Liste der registrierten Anreicherungsmischungshersteller des Gesundheitsministeriums, zuletzt im Mai 2026 aktualisiert, signalisiert ein nachhaltiges regulatorisches Engagement in diesem Zutatesegment. Über die Compliance-Nachfrage hinaus beschleunigt sich die Verbraucherakzeptanz funktioneller Lebensmittelformate: Veröffentlichte Forschungsergebnisse aus BIO Web of Conferences (September 2025) zu protein- und probiotisch angereicherten Sorghumlebensmitteln, die für südafrikanische Gemeinschaften entwickelt wurden, zeigen eine aktive akademisch-kommerzielle Übersetzungspipeline, die den Markt für angereicherte Lebensmittelzutaten speist. Südafrikas städtische Verbraucher der Millennials- und Gen-Z-Generation, die Zutatenlabels in wesentlich höherem Maße lesen als frühere Generationen, treiben die Premiumisierung funktioneller Formate voran, darunter probiotische Joghurts, proteinreiche Snacks und Darmgesundheitsgetränke.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Negative Verbraucherwahrnehmung synthetischer Zusatzstoffe | -0.5% | Gauteng, Westkap (städtische Konzentrationen mit hoher Bildungsrate) | Mittelfristig (2–4 Jahre) |
| Komplexe Lebensmittelsicherheitsgenehmigung und Kennzeichnungsanforderungen | -0.4% | National | Kurzfristig (≤ 2 Jahre) |
| Abhängigkeit von internationalen Zusatzstofflieferanten | -0.6% | National, verstärkt bei Rand-Volatilität und Binnenversorgungsrouten | Langfristig (≥ 4 Jahre) |
| Höhere Kosten für natürliche und Clean-Label-Alternativen | -0.4% | National, am stärksten im preissensiblen informellen Einzelhandel und in Sekundärstädten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexe Lebensmittelsicherheitsgenehmigung und Kennzeichnungsanforderungen
Südafrikas Lebensmittelsicherheitsregulierung umfasst drei primäre Behörden: die Lebensmittelkontrollabteilung des Gesundheitsministeriums, das Landwirtschaftsministerium und die Grenzverwaltungsbehörde, die im Rahmen des Lebensmittel-, Kosmetik- und Desinfektionsmittelgesetzes von 1972 (Gesetz 54 von 1972) tätig sind, mit Koordinierungsbeschränkungen, die laut dem FAIRS-Länderbericht 2025 des USDA zu inkonsistenten Durchsetzungsergebnissen an Einreisehäfen führen können. In Ermangelung eines speziellen Lebensmittelzusatzstoffgesetzes müssen Hersteller oder Importeure, die einen Zusatzstoff verwenden möchten, der nicht auf Südafrikas Positivliste steht oder nicht unter den Codex Alimentarius fällt, direkt beim Gesundheitsministerium mit einem vollständigen Sicherheitsdossier einen Antrag stellen – ein Verfahren, das Reformulierungszeitpläne um 12 bis 18 Monate verzögern kann und kleinere Hersteller mit begrenzten Kapazitäten in Regulierungsangelegenheiten unverhältnismäßig stark belastet. Die Verordnung R3287 von 2023 zur Kennzeichnung und Werbung von Lebensmitteln fügt Anforderungen zur Zusammensetzungsoffenlegung, Allergendeklaration und GVO-Kennzeichnung als mehrschichtige Verpflichtungen hinzu, die rechtlich von den Vorschriften zur Verwendung von Zusatzstoffen getrennt sind und die Gesamtcompliance-Last erhöhen. Das FCD-Gesetz wurde im Februar 2026 mit Verordnungen zu Höchstgehalten an Mykotoxinen in Lebensmitteln (gültig ab Februar 2028) weiter aktualisiert, was einen Gesetzgebungsrhythmus verdeutlicht, der die Dokumentationsanforderungen für in Südafrika tätige Lebensmittelhersteller weiter ausbaut.
Abhängigkeit von internationalen Zusatzstofflieferanten
Südafrikas Importe von Spezialzusatzstoffen – modifizierte Stärken, Lebensmittelenzyme, natürliche Aromen, Hydrokolloide, Emulgatoren und Nährstoffvormischungen – stammen überwiegend aus China (21,7 % der gesamten Lebensmittelimporte nach Herkunft), den Vereinigten Staaten (7,5 %), Deutschland (7,4 %) und Indien (6,8 %), laut dem Vierteljährlichen Wirtschaftsbericht Q2 2025 des Landwirtschaftsministeriums, wobei keines davon im Inland in kommerziellem Maßstab hergestellt wird. Die Sommerdürre 2024 reduzierte die lokale Sojaproduktion um 35 % und trieb die landwirtschaftlichen Importmengen stark in die Höhe – ein Störungsmuster, das innerhalb von 6 bis 9 Monaten zu Rohstoffengpässen für verarbeitete Lebensmittel führt (USDA FAIRS-Länderbericht 2025 für Südafrika). Südafrikas Lebensmittelzutatenimporte in der Kategorie Lebensmittelzubereitungen und Spezialzutaten erreichten 2024 480 Millionen USD (Food Ingredients South Africa, 2025), und die anhaltende Rand-Abwertung schlägt sich direkt in einer Kostensteigerung bei der Anlieferung für Zusatzstoffkäufer ohne lokale Beschaffungsalternativen nieder. Die strukturelle Unterentwicklung der inländischen Zusatzstoffherstellung im Verhältnis zum Verbrauchsumfang ist eine strategische Schwachstelle, die bisher kein global tätiges Zutatenunternehmen durch lokale Produktionsinvestitionen in Südafrika wesentlich behoben hat.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Massensüßungsmittel halten die größte Position, während Farbstoffe am schnellsten wachsen
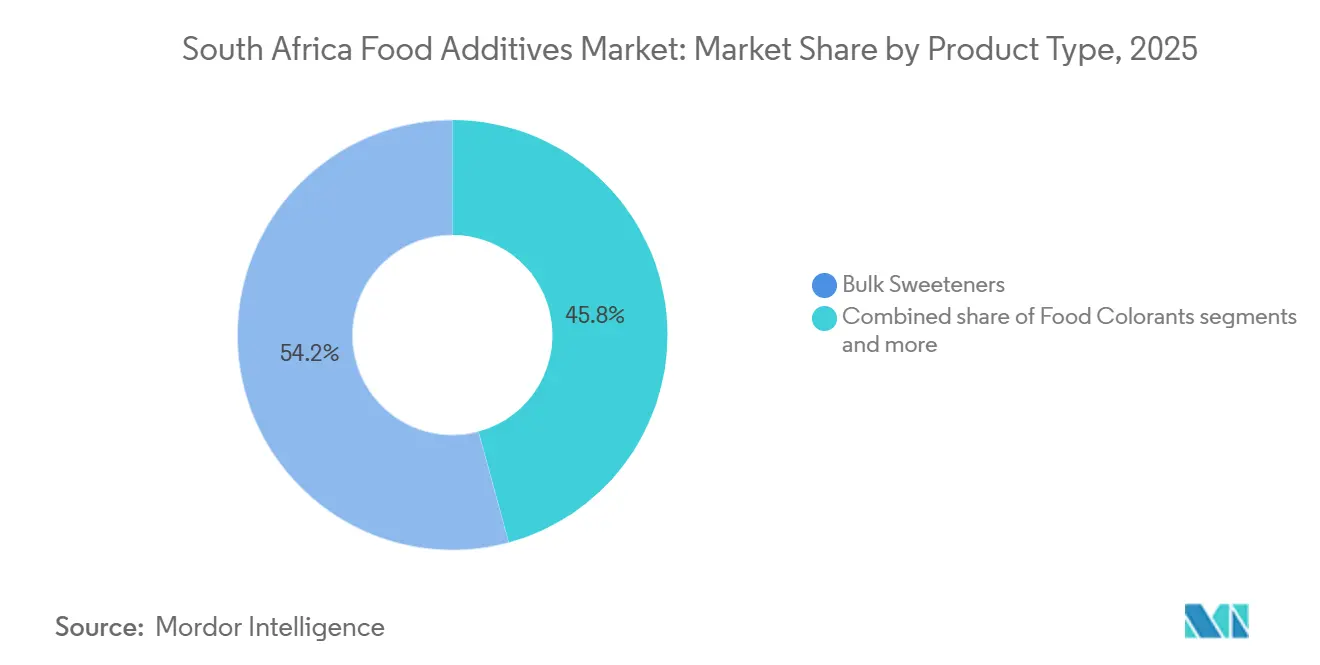
Massensüßungsmittel hielten im Jahr 2025 einen Anteil von 54,23 % am südafrikanischen Lebensmittelzusatzstoffe Markt. Ihr Umfang spiegelt die Verwendung in Erfrischungsgetränken, Frühstückscerealien und Backwaren wider. Die Health Promotion Levy hat den Bedarf an Süße in verpackten Lebensmitteln nicht beseitigt. Stattdessen hat sie Hersteller dazu veranlasst, eine Kombination aus Massen- und hochintensiven Süßungssystemen zu verwenden. Hochintensive Optionen wie Steviaglykoside, Sucralose und Aspartam können zuckerreduzierte Formulierungen unterstützen. Konservierungsstoffe bleiben ebenfalls wichtig, da lange Umgebungsverteilungsrouten eine zuverlässige Produktstabilität erfordern. Enzyme unterstützen die Weichheit von Brot und die Milchfermentation. Hydrokolloide werden dort eingesetzt, wo Hersteller von verarbeitetem Fleisch und Milchprodukten eine Texturkontrolle benötigen.
Lebensmittelfarbstoffe werden voraussichtlich mit einem CAGR von 6,61 % im Zeitraum 2026–2031 wachsen, der schnellsten Rate unter den Produkttypen. Natürliche botanische Pigmente können Produkteinführungen unterstützen, die auf einfachere Zutatendeklarationen ausgerichtet sind. Die Farbstoffauswahl muss zunehmend gleichzeitig visuelle, Stabilitäts- und Dokumentationsanforderungen erfüllen. Dies schafft eine breitere Lieferantenrolle, die Anwendungstests, Stabilitätsberatung und Aufzeichnungen zur Unterstützung von Kundenspezifikationen umfassen kann. Die Wahl des Farbstoffs kann die Regalattraktivität, die Verarbeitungskompatibilität und die Konsistenz über Chargen hinweg beeinflussen. Säuerungsmittel und Trennmittel dienen Saucen, Dressings und pulverförmigen Convenienceprodukten. Zuckerersatzstoffe werden in Getränken stärker akzeptiert als in Backwaren, was ihre Verwendung in einigen Backwarenlinien verlangsamen kann. Einzelhandelsanforderungen an die Lieferantenzertifizierung erhöhen auch die Rückverfolgbarkeitserwartungen in der südafrikanischen Lebensmittelzusatzstoffe Branche. Produktlieferanten, die Anwendungsunterstützung mit klarer Dokumentation kombinieren, können die Reformulierungslast für Kunden reduzieren.



Nach Form: Trockenzusatzstoffe führen die Verarbeitung an, während flüssige Systeme in Getränkeanwendungen zulegen
Trockenzusatzstoffe hielten im Jahr 2025 einen Anteil von 64,64 % am südafrikanischen Lebensmittelzusatzstoffe Markt. Ihre Position wird durch Umgebungslagerung, lange Binnentransportrouten und Trockenmischlinien gestützt. Pulverförmige Farbstoffe, Vitaminvormischungen, Backwarenenzyme und Emulgatoren passen zu etablierten Verarbeitungspraktiken. Trockensysteme sind für viele Backwaren-, Getreide- und Süßwarenbetriebe einfacher zu lagern. Sie können auch weniger empfindlich gegenüber Temperaturschwankungen während der Lagerung sein als einige flüssige Produkte. Dies ist wichtig, wenn die Zuverlässigkeit der Kühlkette uneinheitlich sein kann. Die große installierte Basis an Trockenhandhabungsanlagen unterstützt die weitere Rolle dieses Formats.
Flüssige Zusatzstoffe werden voraussichtlich mit einem CAGR von 6,06 % im Zeitraum 2026–2031 wachsen. Die Getränkeherstellung erzielte im zweiten Quartal 2025 einen Umsatzwert von ZAR 54,8 Milliarden. Diese Aktivität unterstützt die Nachfrage nach flüssigen Aromen, löslichen Farbstoffen und Konservierungssystemen. Die Inline-Dosierung kann flüssige Formate in der kontinuierlichen Getränkeproduktion nützlich machen. Diese Systeme können Auflösungsschritte reduzieren, die bei Pulvern auftreten. Funktionelle Getränke, probiotische Milchgetränke und Saucen sind wahrscheinliche Nutzer flüssiger Formate. Die Verarbeitungscluster in KwaZulu-Natal und Westkap bieten eine relevante Betriebsbasis für diese Nachfrage.
Nach Quelle: Synthetische Zusatzstoffe behalten ihren Umfang, während natürliche Alternativen expandieren
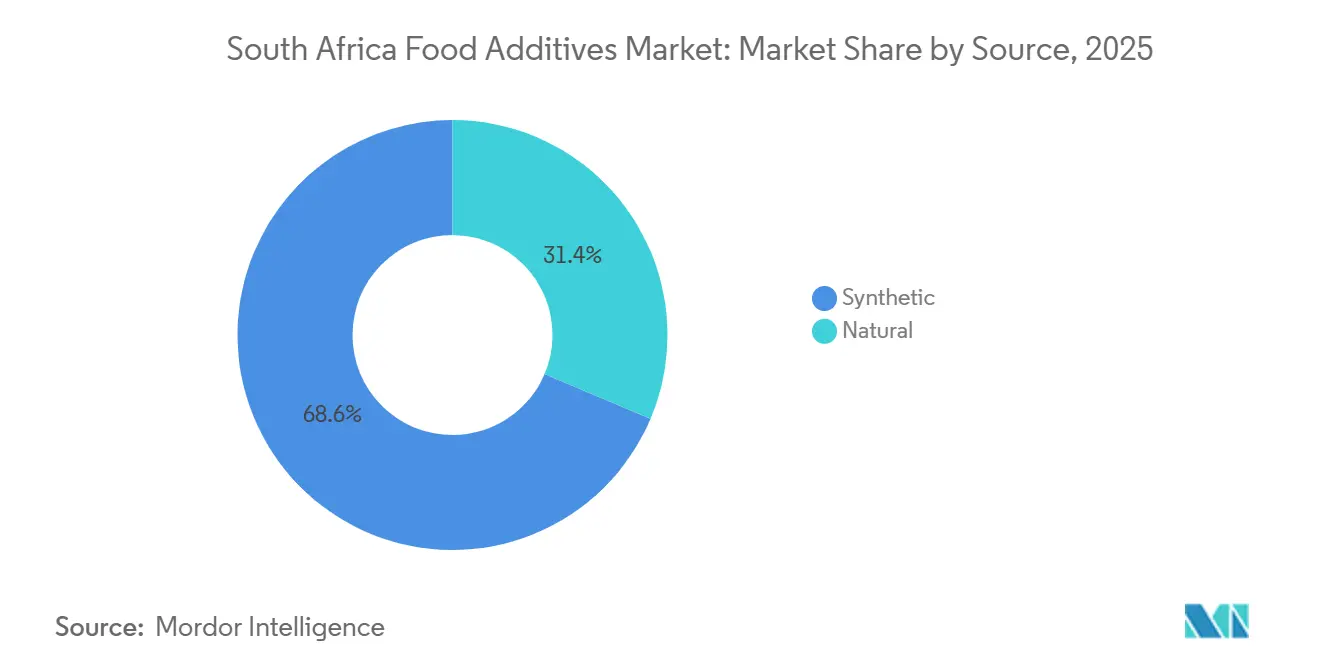
Synthetische Zusatzstoffe entfielen im Jahr 2025 auf 68,63 % des südafrikanischen Lebensmittelzusatzstoffe Marktes. Ihre Position ist mit Preisgestaltung, Versorgungszuverlässigkeit und etablierter Dokumentation verbunden. Die 10 größten Lebensmittelverarbeitungsunternehmen erwirtschaften mehr als 80 % des Sektorproduktionsumsatzes. Große Hersteller benötigen häufig konsistente Inputs in erheblichen Mengen. Währungsschwäche und Energiekosten machen auch die Kostenkontrolle wichtig. Synthetische Materialien können eine vorhersehbare funktionelle Leistung in der Hochvolumenproduktion bieten. Dies liefert einen dauerhaften Grund für ihre breite Verwendung in gängigen Lebensmittelkategorien.
Natürliche Zusatzstoffe werden voraussichtlich mit einem CAGR von 6,49 % im Zeitraum 2026–2031 wachsen. Einzelhandelsproduktpaletten ohne künstliche Farb-, Aroma- und Süßungsstoffe treiben die Nachfrage nach natürlichen Alternativen an. Der südafrikanische Lebensmittelzusatzstoffe Markt kann auch von einer stärkeren Nutzung von Zutaten mit klarer Herkunft und Sicherheitsdokumentation profitieren. Botanische Optionen können eine herkunftsorientierte Produktentwicklung unterstützen, wo die technische Leistung geeignet ist. Natürliche Zutaten müssen weiterhin Farb-, Aroma-, Stabilitäts- und Kostenanforderungen erfüllen. Ihr Wachstum hängt davon ab, dass Hersteller diese Kompromisse bewältigen, ohne Produkte für preissensible Verbraucher unzugänglich zu machen. Die Quellenwahl wird daher anwendungsspezifisch bleiben und nicht einheitlich über alle Lebensmittelkategorien hinweg.

Nach Anwendung: Backwaren und Süßwaren führen, während Milchprodukte und Desserts am schnellsten expandieren
Backwaren und Süßwaren entfielen im Jahr 2025 auf 32,75 % des Marktanteils des südafrikanischen Lebensmittelzusatzstoffe Marktes. Das Segment profitiert vom weit verbreiteten Konsum von kommerziellem Brot über alle Einkommensgruppen hinweg. Die obligatorische Vitamin- und Mineralstoffanreicherung von kommerziellem Maismehl und Weizenmehl unterstützt einen fortlaufenden Bedarf an Vormischungen. Dies schafft eine Beschaffung, die nicht auf Premium-Produkteinführungen beschränkt ist. Backwarenhersteller benötigen auch Enzyme, Emulgatoren, Konservierungsstoffe und Süßungssysteme. Solche Funktionen helfen dabei, Textur, Volumen, Frische und Geschmack zu erhalten. Die Kategorie bietet daher eine breite Anwendungsbasis für Zutatenlieferanten.
Milchprodukte und Desserts werden voraussichtlich mit einem CAGR von 6,35 % im Zeitraum 2026–2031 wachsen. Proteinangereicherte Joghurts, probiotische Milchgetränke und zuckerreduzierte Desserts unterstützen die Nachfrage nach Kulturen, Stabilisatoren, Aromen, Süßungsmitteln und Farbsystemen. Wissenschaftliche Forschung zu protein- und probiotisch angereicherten Sorghumlebensmitteln spiegelt das anhaltende Interesse an funktionellen Produkten zur Deckung lokaler Ernährungsbedürfnisse wider. Getränkehersteller bleiben direkt den Anforderungen zur Zuckerreduzierung ausgesetzt. Fleisch- und Meeresfrüchteverarbeiter benötigen Konservierungsstoffe, Phosphate und Geschmacksverstärker für Produktqualität und Haltbarkeit. Suppen, Saucen und Dressings greifen auf Säuerungsmittel, Verdickungsmittel, Aromen und Trennmittelsysteme zurück. Diese Anwendungsbedürfnisse geben dem südafrikanischen Lebensmittelzusatzstoffe Markt mehrere Nachfragepfade über Backwaren hinaus.
Geografische Analyse
Gauteng hatte im Jahr 2025 den größten Anteil an der nationalen Bruttowertschöpfung der Lebensmittelverarbeitung. Dies macht es zum größten provinziellen Nachfragezentrum im Zusammenhang mit dem südafrikanischen Lebensmittelzusatzstoffe Markt. Die Provinz beherbergt bedeutende Lebensmittelhersteller und Regionalbüros globaler Zutatenunternehmen. Die Nachfrage umfasst Süßungsmittel und Emulgatoren für industrielle Bäckereien sowie Konservierungssysteme für verarbeitetes Fleisch. Die Lebensmittelpreisinflation stieg im zweiten Quartal 2025 um 5,1 % im Jahresvergleich. Dieses Umfeld begünstigt kosteneffektive Formulierungsentscheidungen in der Hochvolumenproduktion. Johannesburg und Pretoria bleiben auch wichtige Zentren für abgabenbezogene Getränkereformulierungsaktivitäten.
KwaZulu-Natal hatte im Jahr 2025 den zweitgrößten Anteil an der nationalen Bruttowertschöpfung der Lebensmittelverarbeitung. Es hat eine besondere Rolle, da Zuckerverarbeitung und Lebensmittelherstellung beide wichtig für die Provinzwirtschaft sind. Nahezu 70 % des südafrikanischen Zuckerrohrs werden innerhalb von 30 km der KwaZulu-Natal-Küste angebaut. Die Provinz bietet Lieferanten Zugang zur Nachfrage nach Getränken, Aromen, Säuerungsmitteln und Süßungsmitteln. Mineralwasser- und aromatisierte Getränkeexporte erreichten im zweiten Quartal 2025 ZAR 953 Millionen. Küstenlogistik kann Exportaktivitäten unterstützen, aber Wetterstörungen machen eine resiliente Bestandsplanung wichtig. Haltbarkeitsverlängernde Zusatzstoffe sind besonders relevant, wenn Klimaereignisse normale Versorgungsrouten unterbrechen.
Das Westkap hatte im Jahr 2025 einen bedeutenden Anteil an der nationalen Bruttowertschöpfung der Lebensmittelverarbeitung. Es hält einen großen Anteil der registrierten Lebensmittel- und Getränkearbeitgeber, den höchsten provinziellen Anteil. Dieser höhere Arbeitgeberanteil deutet auf eine starke Basis kleinerer Lebensmittel- und Getränkeunternehmen hin. Premium-Lebensmittel-, Wein- und Handwerksproduzenten unterstützen die Nachfrage nach Spezialitätenaromen, Farbstoffen und Emulgatoren. Gauteng, KwaZulu-Natal und das Westkap machen zusammen etwa 75 % der Bruttowertschöpfung der Lebensmittelverarbeitung aus. Andere Provinzen bieten eine breitere Chance für Konservierungssysteme, da der formelle Einzelhandel mehr Sekundärstädte erreicht. Die geografische Verteilung des südafrikanischen Lebensmittelzusatzstoffe Marktes folgt daher der Produktionskonzentration, reagiert aber auch auf Binnendistributionsbedürfnisse.
Wettbewerbslandschaft
Marktkonzentration
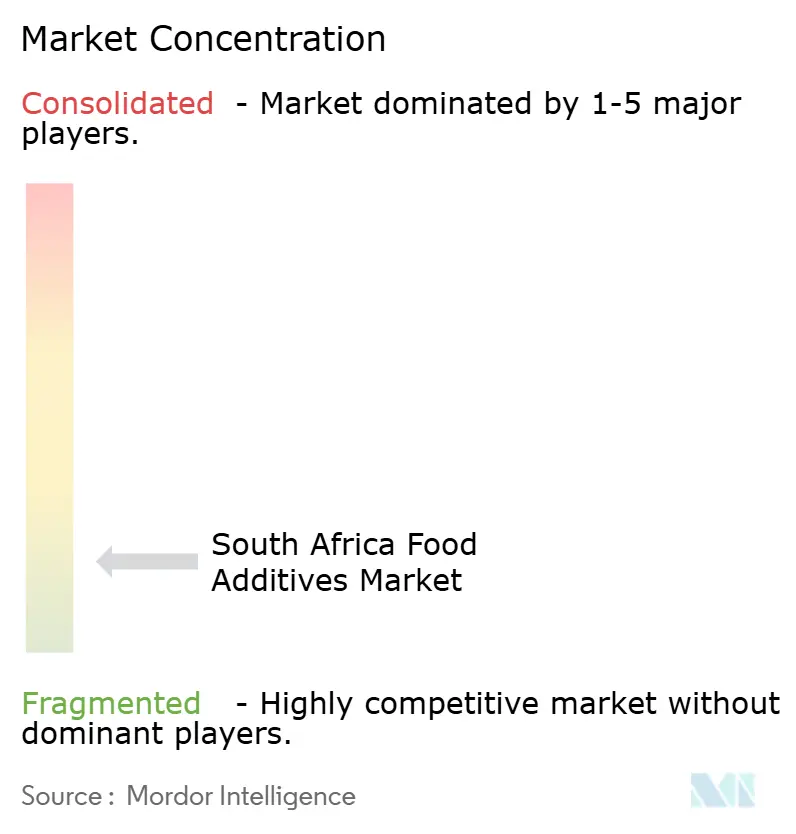
Der südafrikanische Lebensmittelzusatzstoffe Markt ist stark fragmentiert und umfasst globale Zutatenunternehmen, regionale Distributoren und lokale Extraktionsbetriebe. Der Wettbewerb konzentriert sich auf Preis, Formulierungsunterstützung, Zuverlässigkeit und die Fähigkeit, Clean-Label-Anforderungen zu erfüllen. Cargill verfügt über ein breites Portfolio an Stärken, Süßungsmitteln und Emulgatoren. Kerry konzentriert sich auf Geschmacks- und Ernährungslösungen für Lebensmittel- und Getränkeanwendungen. Tate & Lyle bietet Zutaten für Süßung, Textur und Anreicherung an. Corbion konzentriert sich auf Konservierungstechnologien und Backwarenlösungen. Die konkurrierenden Angebote überschneiden sich in wichtigen Anwendungen, aber jedes Unternehmen hat unterschiedliche Stärken in Produktpalette und technischem Support.
Kerry lancierte im September 2025 Smart Taste, um Lebensmittel- und Getränkeherstellern zu helfen, Kostenvolatilität und Formulierungskomplexität zu bewältigen, ohne Kompromisse beim Geschmack einzugehen. Tate & Lyle lancierte im September 2025 sein sensorisches Formulierungswerkzeug Sensation. Das Werkzeug soll die Arbeit an Mundgefühl und Textur unterstützen. Corbion führte im Juni 2025 die Eiersatzstoffe Vantage 12E und 11E für Backwarenanwendungen ein. Diese Schritte zeigen, dass Lieferanten durch schnellere Formulierungsunterstützung und Zutatenversorgung konkurrieren. Sie sind für lokale Kunden relevant, die Zuckerreduzierung, Kennzeichnungserwartungen und Kostendruck bewältigen.
Die im Juni 2026 angekündigte vorgeschlagene Übernahme von Tate & Lyle durch Ingredion wäre eine bedeutende strukturelle Veränderung, wenn sie in der zweiten Hälfte des Jahres 2027 abgeschlossen wird. Die vorgeschlagene Transaktion hat einen angekündigten Wert von 3,7 Milliarden GBP, angegeben als 5,0 Milliarden USD in der Ankündigung. Ein kombiniertes Portfolio würde Stärken, Fasern, Gummis, Pektine, Süßungsmittel und Proteine abdecken. Dies könnte Kunden eine breitere Einzellieferantenoption bieten. Es könnte auch das Gleichgewicht zwischen Breitportfolioanbietern und spezialisierten Distributoren, die individuelle Bedürfnisse bedienen, verändern. Gleichzeitig können Nischenlieferanten weiterhin kleinere Hersteller ansprechen, die lokalisierte Anwendungsunterstützung benötigen.
Marktführer der Südafrika Lebensmittelzusatzstoffe Branche
-
Cargill, Incorporated
-
Kerry Group plc
-
Ingredion Incorporated
-
Tate & Lyle PLC
-
Corbion N.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Juni 2026: Ingredion Incorporated kündigt die empfohlene Übernahme von Tate & Lyle PLC gegen Barzahlung für ungefähr 3,7 Milliarden GBP an, angegeben als 5,0 Milliarden USD. Die Transaktion steht noch aus und soll in H2 2027 abgeschlossen werden, vorbehaltlich der Genehmigung der Aktionäre und der kartellrechtlichen Freigabe.
- September 2025: Kerry Group plc lanciert die proprietäre Aromaplattform Smart Taste, die Biofermentation und KI-gestützte Aromawissenschaft integriert. Smart Taste adressiert Kostenvolatilität und Lieferkettenkomplexität bei der Aromaentwicklung für Lebensmittel- und Getränkehersteller.
- September 2025: Tate & Lyle PLC lanciert das sensorische Formulierungswerkzeug Tate & Lyle Sensation™ im asiatisch-pazifischen Raum und erweitert die ALFIE KI-Robotikfähigkeiten auf EMEA-Kunden: ALFIE führt Zutatencharakterisierungstests mit 10-facher konventioneller Geschwindigkeit durch und ermöglicht es südafrikanischen Milchprodukt- und Backwarenkunden, die Texturreformulierung mit Präzisionsdaten zu beschleunigen.
Berichtsumfang des Südafrika Lebensmittelzusatzstoffe Marktes
Lebensmittelzusatzstoffe sind Substanzen, die Lebensmittel- und Getränkeprodukten zugesetzt werden, um funktionelle Aufgaben wie Konservierung, Süßung, Stabilisierung, Emulgierung, Geschmacksverstärkung, Färbung, Texturmodifikation und Säureregulierung zu erfüllen. Der Südafrika Lebensmittelzusatzstoffe Markt ist nach Produkttyp, Form, Quelle und Anwendung segmentiert. Nach Produkttyp umfasst der Markt Konservierungsstoffe, Massensüßungsmittel, Zuckerersatzstoffe, Emulgatoren, Trennmittel, Enzyme, Hydrokolloide, Lebensmittelaromen und -verstärker, Lebensmittelfarbstoffe und Säuerungsmittel. Nach Form ist der Markt in Trocken und Flüssig segmentiert. Nach Quelle ist der Markt in Natürlich und Synthetisch unterteilt. Nach Anwendung ist der Markt in Backwaren und Süßwaren; Milchprodukte und Desserts; Getränke; Fleisch- und Meeresfrüchteprodukte; Suppen, Saucen und Dressings; sowie Sonstige Anwendungen unterteilt. Die Marktgröße wurde in Wertangaben in USD und Volumenangaben in Metrischen Tonnen für alle oben genannten Segmente ermittelt.
Nach Produkttyp
| Konservierungsstoffe |
| Massensüßungsmittel |
| Zuckerersatzstoffe |
| Emulgatoren |
| Trennmittel |
| Enzyme |
| Hydrokolloide |
| Lebensmittelaromen und -verstärker |
| Lebensmittelfarbstoffe |
| Säuerungsmittel |
Nach Form
| Trocken |
| Flüssig |
Nach Quelle
| Natürlich |
| Synthetisch |
Nach Anwendung
| Backwaren und Süßwaren |
| Milchprodukte und Desserts |
| Getränke |
| Fleisch- und Meeresfrüchteprodukte |
| Suppen, Saucen und Dressings |
| Sonstige Anwendungen |
| Nach Produkttyp | Konservierungsstoffe |
| Massensüßungsmittel | |
| Zuckerersatzstoffe | |
| Emulgatoren | |
| Trennmittel | |
| Enzyme | |
| Hydrokolloide | |
| Lebensmittelaromen und -verstärker | |
| Lebensmittelfarbstoffe | |
| Säuerungsmittel | |
| Nach Form | Trocken |
| Flüssig | |
| Nach Quelle | Natürlich |
| Synthetisch | |
| Nach Anwendung | Backwaren und Süßwaren |
| Milchprodukte und Desserts | |
| Getränke | |
| Fleisch- und Meeresfrüchteprodukte | |
| Suppen, Saucen und Dressings | |
| Sonstige Anwendungen |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Südafrika Lebensmittelzusatzstoffe Markt?
Die Marktgröße des Südafrika Lebensmittelzusatzstoffe Marktes beträgt 1,02 Milliarden USD im Jahr 2025 und wird voraussichtlich bis 2031 1,39 Milliarden USD erreichen, bei einem CAGR von 5,38 %.
Welcher Produkttyp hat den größten Anteil in Südafrika?
Massensüßungsmittel führen die Produktnachfrage mit einem Anteil von 54,23 % im Jahr 2025 an, unterstützt durch die Verwendung in Getränken, Cerealien und Backwaren.
Welche Lebensmittelzusatzstoffkategorie wächst am schnellsten?
Lebensmittelfarbstoffe werden voraussichtlich das schnellste Wachstum nach Produkttyp verzeichnen, mit einem CAGR von 6,61 % im Zeitraum 2026–2031.
Warum gewinnen natürliche Zutaten in der Lebensmittelformulierung an Bedeutung?
Natürliche Zusatzstoffe werden voraussichtlich mit einem CAGR von 6,49 % wachsen, da Einzelhändler und Hersteller Zutaten mit klarerer Herkunft und einfacheren Etiketten suchen.