
産業用チョコレート市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 59.57 十億米ドル |
| 市場規模 (2031) | 74.67 十億米ドル |
| 成長率 (2026 - 2031) | 4.62 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業用チョコレート市場分析
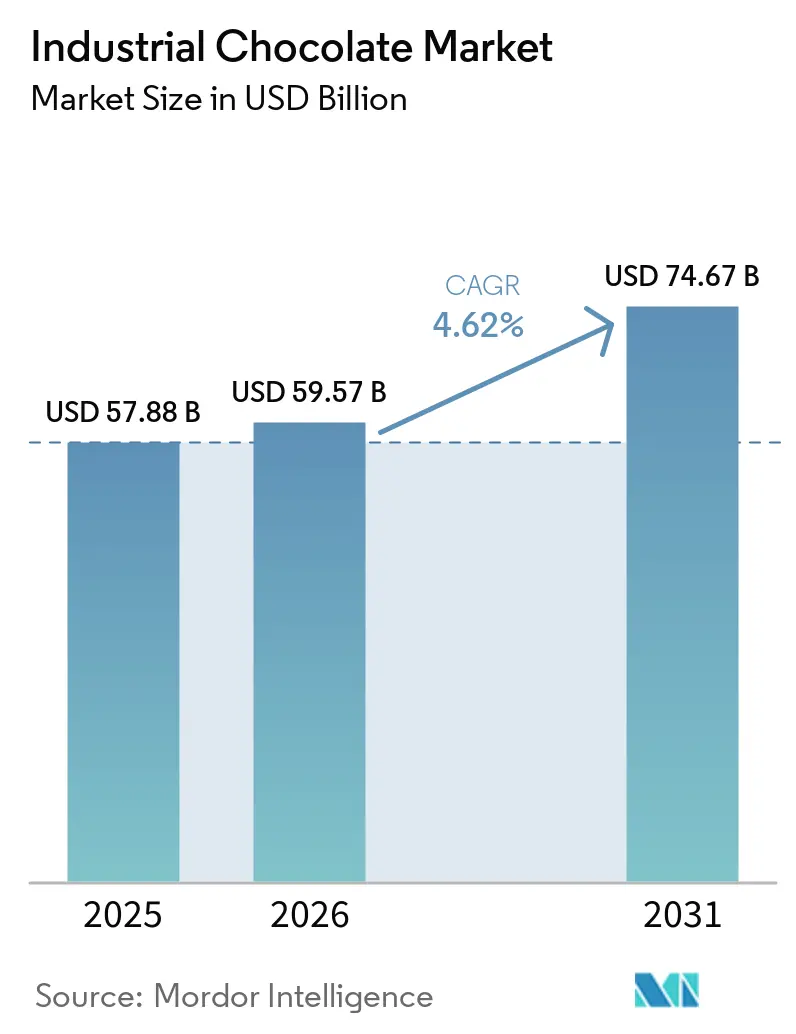
産業用チョコレート市場は2025年に577億8,800万米ドルと評価され、2026年の595億7,000万米ドルから2031年には746億7,000万米ドルに達すると推定され、2026年から2031年にかけて年平均成長率(CAGR)4.62%を記録する見込みです。世界の産業用チョコレート市場は、ベーカリー、菓子類、乳製品、即食デザートにおいてチョコレートを主要原料として使用する大規模食品メーカーからの需要増加に牽引されて成長しています。都市化と可処分所得の上昇により、包装菓子やインダルジェントスナックの消費が増加しています。世界銀行グループによると、総人口に占める都市人口の割合は2024年に58%でした[1]。プレミアム、シングルオリジン、オーガニック、低糖質処方などの製品革新も、各ブランドによる採用をさらに促進しています。さらに、カフェ、クイックサービスレストラン、アルチザンデザートチェーンの拡大により、チョコレートの大量調達が増加しています。国際フランチャイズ協会によると、2024年には米国において199,931件のクイックサービスレストランフランチャイズ店舗が存在しています[2]。季節的な贈答の慣習やeコマース流通チャネルの成長も、産業用チョコレートの生産・供給に対する需要増加に寄与しています。
主要レポートのポイント
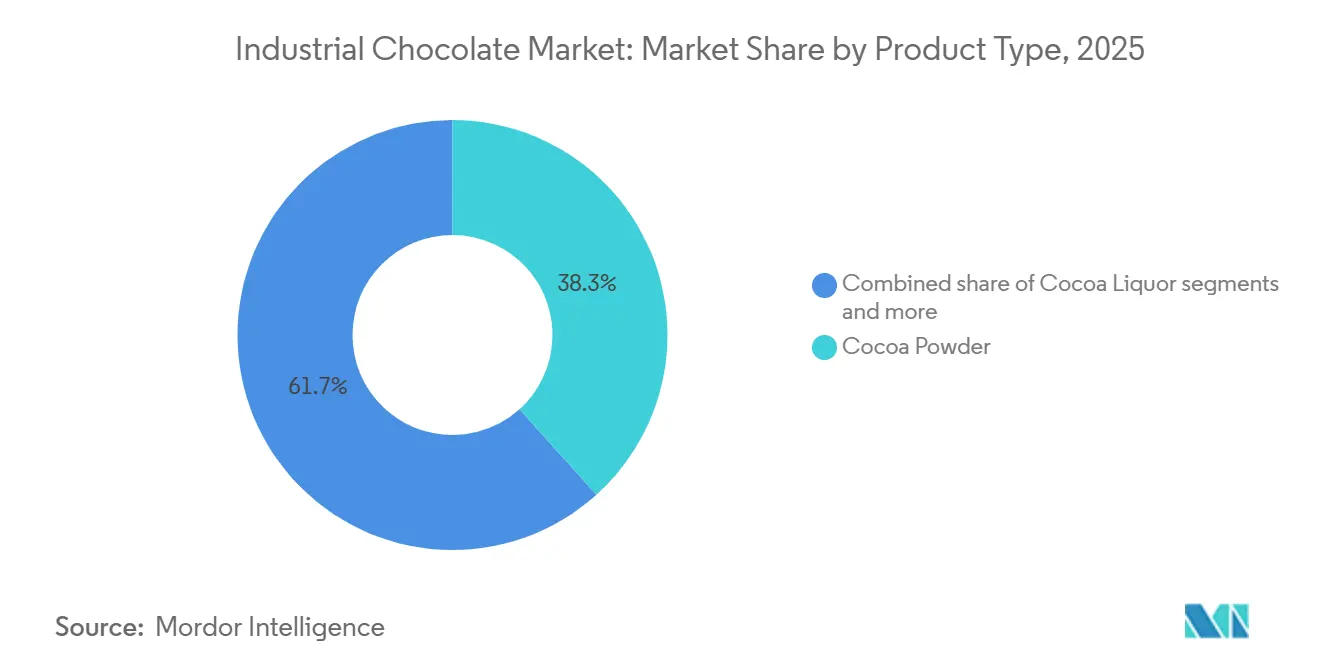
- 製品タイプ別では、ココアパウダーが2025年の産業用チョコレート市場シェアの38.33%をリードし、コンパウンドチョコレートは2026年から2031年にかけてCAGR 6.35%で成長すると予測されています。
- ココア含有量別では、中ココアバリアントが2025年に46.13%のシェアを保持し、高ココア製品は2031年までにCAGR 6.24%で拡大すると予測されています。
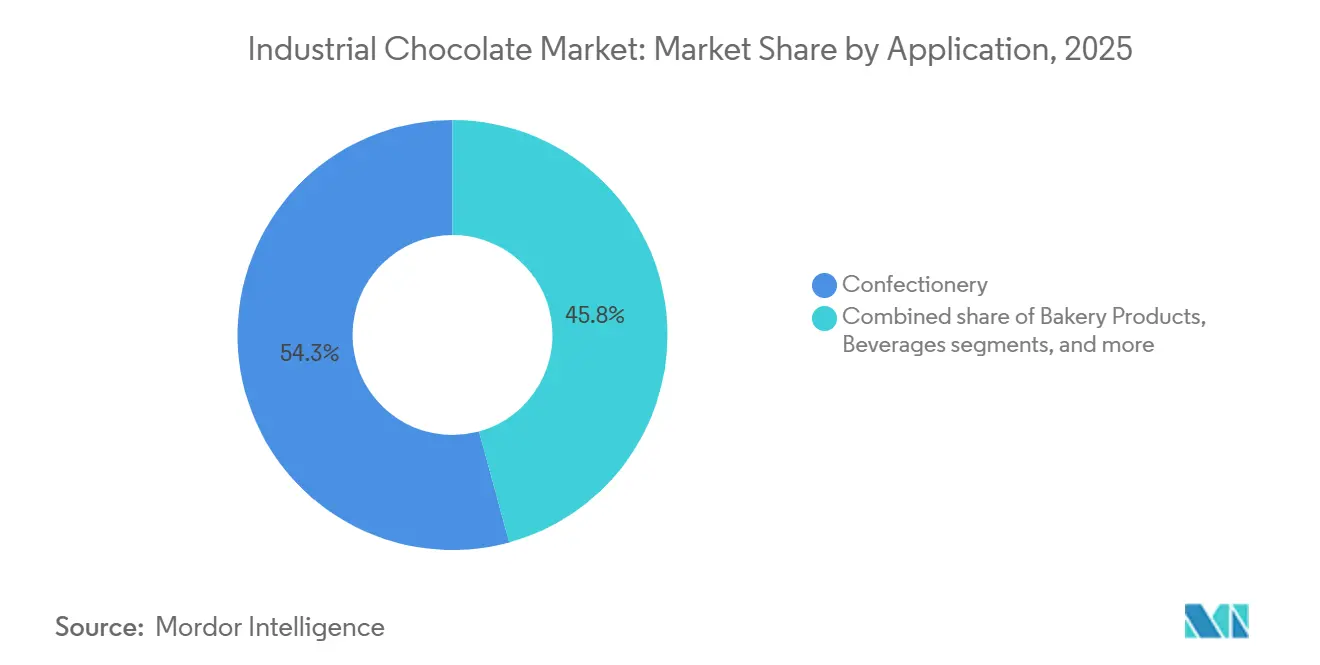
- 用途別では、菓子類が2025年の収益の54.25%を占め、冷凍デザートおよびアイスクリームは2031年までにCAGR 6.91%で成長する軌道にあります。
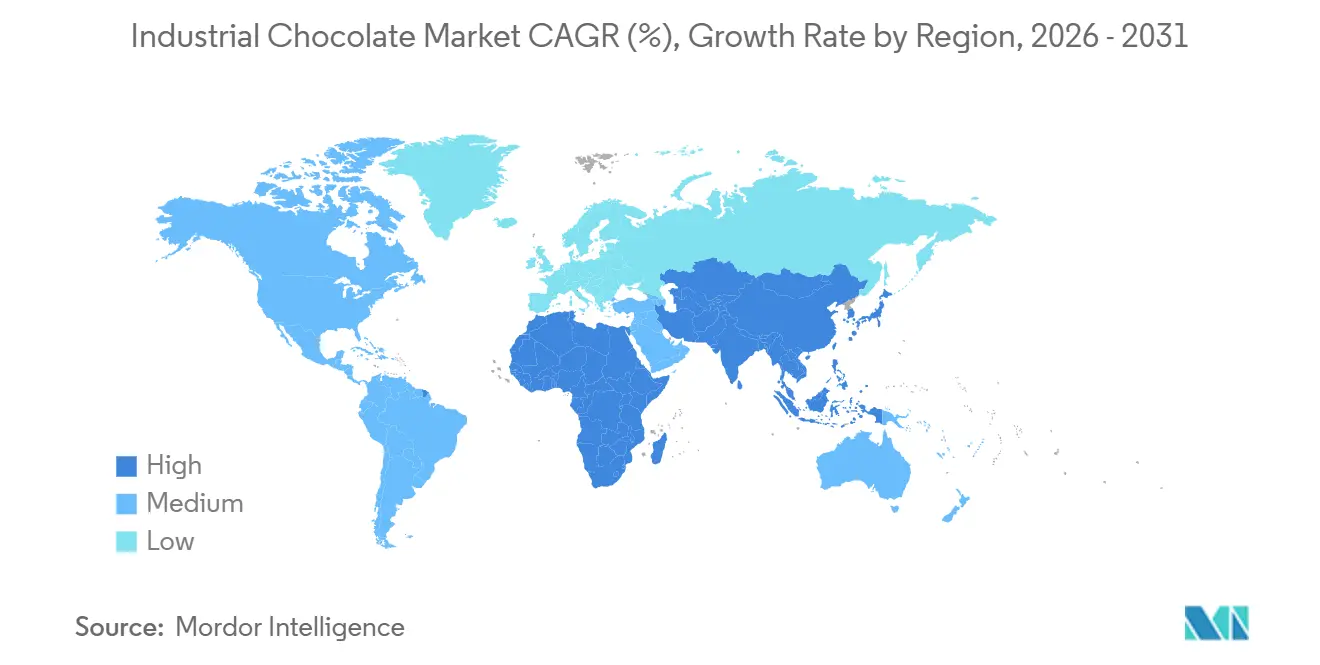
- 地域別では、欧州が2025年の市場価値の34.05%を占め、アジア太平洋は2026年から2031年にかけてCAGR 6.58%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の産業用チョコレート市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ベーカリー、菓子類、乳製品、デザート、アイスクリーム部門の拡大による多用途チョコレート原料への需要増加 | +1.2% | アジア太平洋および中東で顕著な成長を伴うグローバル | 中期(2〜4年) |
| プレミアム、アルチザン、シングルオリジン、ビーントゥバーチョコレートへの嗜好の高まり | +0.9% | 北米、欧州、アジア太平洋の都市部ハブ | 長期(4年以上) |
| 健康効果によるダーク、低糖質、無糖、機能性チョコレートへの需要増加 | +0.8% | 北米、欧州、オーストラリア | 中期(2〜4年) |
| 加工技術の進歩による品質・効率・特殊処方の改善 | +0.6% | 欧州および北米が主導するグローバル | 短期(2年以内) |
| オーガニック原料、天然甘味料、クリーンラベル処方の採用増加 | +0.7% | 北米、欧州、オーストラリア | 中期(2〜4年) |
| 厳格な食品安全、表示、持続可能性規制による認証生産慣行の推進 | +0.5% | 欧州(欧州食品安全機関)、北米(米国食品医薬品局)、アジア太平洋へ拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ベーカリー、菓子類、乳製品、デザート、アイスクリーム部門の拡大による多用途チョコレート原料への需要増加
ベーカリー、菓子類、乳製品、デザート、アイスクリーム産業の拡大が、大量生産における多用途チョコレート原料への需要増加を牽引しています。食品メーカーは、ケーキ、クッキー、ペストリー、フレーバーミルク、冷凍デザート、プレミアムスイーツなど多様な製品を製造するために、チップ、コンパウンド、コーティング、フィリング、ココアパウダーなど様々な形態の産業用チョコレートを活用しています。インダルジェントで革新的なフレーバーへの消費者の関心が高まる中、生産者は継続的にチョコレートベースのバリエーションを導入しており、信頼性が高くスケーラブルな原料供給が必要とされています。この幅広い適用性により、産業用チョコレートは大規模食品加工における重要な原材料として位置づけられ、市場のグローバルな成長に貢献しています。
プレミアム、アルチザン、シングルオリジン、ビーントゥバーチョコレートへの嗜好の高まり
プレミアム、アルチザン、シングルオリジン、ビーントゥバーチョコレートへの消費者嗜好の高まりは、世界の産業用チョコレート市場の重要な促進要因です。消費者はチョコレートを単なる手頃な価格の商品としてではなく、品質、真正性、官能的な魅力の観点からますます評価するようになっています。このトレンドにより、ブランドは高品質のカカオ、独自のフレーバープロファイル、トレーサブルな調達を製品に取り入れるようになっています。これらの進化する嗜好に対応するため、菓子・ベーカリーメーカーは、一貫した味と標準化された大規模加工を保証する産業用サプライヤーから、特殊なクーベルチュール、高ココア含有量のマス、産地特定の原料を調達しています。マスマーケット企業でさえ、プレミアムオファリング、限定版、よりクリーンなラベルで製品ラインを強化しており、高品質の大量チョコレート原料への需要が高まり、市場全体の成長に貢献しています。
健康効果によるダーク、低糖質、無糖、機能性チョコレートへの需要増加
ダーク、低糖、無糖、機能性チョコレートに対する需要の高まりが、世界の産業用チョコレート市場における著しい成長を牽引している。健康意識の高い消費者は、砂糖摂取量の削減、高い抗酸化物質レベル、代謝健康の改善といったウェルネス目標に沿った嗜好性の高い食品をますます求めるようになっている。このトレンドにより、食品メーカーはより高いカカオ含有量、代替甘味料、食物繊維・タンパク質・プロバイオティクスなどの機能性成分を用いた製品の再処方を進めており、特殊なバルクョコレート処方への需要が高まっている。Barry Callebautの「トップチョコレートトレンド2024」によると、消費者の77%が砂糖を減らしたカカオとチョコレート入りミルクを好み、41%が砂糖消費量の削減を目指し、15%が砂糖を完全に避けていることが業界データで示されている[3]。その結果、産業用サプライヤーは高カカオ・砂糖不使用・機能性チョコレートベースを含むポートフォリオを拡充し、大規模生産を支援することで市場全体の成長を牽引している。
オーガニック原料、天然甘味料、クリーンラベル処方の採用増加
オーガニック原料、天然甘味料、クリーンラベル処方の使用増加が、世界の産業用チョコレート市場の成長を牽引しています。消費者は識別可能で最小限に加工された原料で作られた製品を好む傾向を示しており、食品ブランドは人工添加物、精製糖、合成フレーバーをオーガニックカカオ、ステビアやココナッツシュガーなどの植物由来甘味料、天然乳化剤に置き換えています。これらの嗜好に合わせながら味、食感、保存安定性を確保するため、メーカーは認証基準に準拠し一貫した加工性能を提供する特殊な産業用チョコレートに依存しています。透明性と原料トレーサビリティへのこの重点が、認証済みおよびクリーンラベルのチョコレート原料の大規模調達を促進し、世界の菓子類、ベーカリー、乳製品用途全体での需要を増加させています。
抑制要因の影響分析*
| 抑制要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| カカオ供給の不安定性 | -0.8% | 西アフリカからの輸入に依存する欧州および北米で最も深刻なグローバル | 短期(2年以内) |
| 植物由来、低糖質代替品、非チョコレートスナックの台頭 | -0.4% | 北米、欧州、アジア太平洋の都市部 | 中期(2〜4年) |
| カカオ原産国からの貿易障壁・輸出規制 | -0.3% | 欧州、北米、アジア太平洋の輸入国 | 中期(2〜4年) |
| 品質一貫性の課題 | -0.2% | 中堅加工業者に特に影響するグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
カカオ供給の不安定性
カカオ供給の不安定性は、チョコレート生産がカカオ豆の安定した入手可能性と価格設定に大きく依存しているため、世界の産業用チョコレート市場を著しく制約しています。予測不可能な降雨パターンや気温変動などの気象不規則性は、カカオの収量に深刻な影響を与える可能性があります。ブラックポッドやフロスティポッドロットなどの作物病害が収穫量をさらに減少させ、生産性が低下した老朽化した農園が供給課題を悪化させています。主要カカオ生産地域における地政学的問題、例えば貿易制限、政治的不安定、労働争議なども供給混乱に寄与しています。これらの要因が相まって急激な価格変動をもたらし、メーカーの調達コストを引き上げ、長期的な価格合意を複雑にしています。企業はしばしば利益率の縮小を吸収するか、より高いコストを顧客に転嫁せざるを得ず、収益性に影響を与えています。さらに、この不確実性は一貫した原料供給に依存する大規模食品加工業者の生産計画を妨げ、市場成長を鈍化させ、予測可能な拡大を制限しています。
植物由来、低糖質代替品、非チョコレートスナックの台頭
植物由来代替品、低糖質代替品、非チョコレートスナックオプションの人気の高まりが、消費者の嗜好をより健康的または多様なインダルジェントオプションへとシフトさせることで、世界の産業用チョコレート市場の成長を制約しています。消費者はますます、砂糖摂取量を減らしたり、アレルゲンや乳製品を避けたりするために、従来のチョコレート製品をフルーツベースのスナック、ナッツバー、プロテイントリーツ、カロブなどの原料から作られたカカオフリーの菓子類に置き換えています。このトレンドにより、食品メーカーはチョコレート中心のレシピから離れて製品処方を多様化しており、その結果カカオ由来原料への大量需要が減少しています。小売棚が機能性・代替スナックカテゴリーの増加に対応するにつれ、競争圧力が産業用チョコレートサプライヤーの数量成長を制限し、市場全体の拡大を鈍化させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:バター価格高騰によりコンパウンドチョコレートが台頭
ココアパウダーは2025年の市場価値の38.33%を占め、ベーカリー、飲料、乳製品、即食デザートにおける多用途な用途に牽引されています。メーカーは、低脂肪含有量で強いチョコレートフレーバーを提供できるという特性からココアパウダーを好んでいます。ドリンクプレミックス、ビスケット、ケーキ、朝食シリアルなどの製品との混合のしやすさ、長い保存期間、相性の良さが、大規模生産においてコスト効率の高いフレーバリングオプションとなっています。さらに、チョコレートフレーバーの健康飲料、タンパク質ベースの製品、低脂肪処方への需要の高まりが、ブランドがカロリー含有量を管理しながら食感の一貫性を維持できるよう強いフレーバーを提供するため、その使用を促進しています。
コンパウンドチョコレートは、コスト効率性、加工のしやすさ、大規模食品生産における信頼性の高いパフォーマンスにより、2031年までにCAGR 6.35%で最も急成長している製品タイプです。純粋なチョコレートとは異なり、コンパウンドチョコレートはカカオバターの代わりに植物性油脂を使用するため、複雑なテンパリングプロセスが不要です。これにより、ベーカリーおよび菓子類用途におけるコーティング、エンローブ、フィリング、デコレーションのより迅速な生産が可能になります。優れた耐熱性と一貫した構造により、温暖な気候や長距離流通チェーンに特に適しています。これらの特性により、メーカーはビスケット、ウエハース、アイスクリームコーティング、スナックバーなどの製品にコンパウンドチョコレートをますます使用するようになり、世界的な数量成長を牽引しています。
注記: 全セグメントの個別シェアはレポート購入後に入手可能


ココア含有量別:高ココア処方がヘルスハローを獲得
中ココアは2025年の市場シェアの46.13%を占め、明確なチョコレートフレーバーと穏やかな甘さを組み合わせたバランスの取れた味のプロファイルに支えられています。これにより、ベーカリー製品、ビスケット、成形菓子類、フレーバー乳製品などのマスマーケット用途に適しています。メーカーは、日常的なスナックや手頃な価格のトリーツにおける幅広い消費者訴求力から、認識可能なチョコレート体験を提供しながらもこのタイプのチョコレートを好んでいます。フィリング、チップ、コーティングなどの用途における多用途性により、生産者は広範な製品ポートフォリオ全体で一貫したフレーバーを維持でき、産業用サプライヤーからの安定した大量購入を支援しています。
高ココアバリアントは、強いフレーバー、プレミアムポジショニング、高いカカオ含有量に関連する健康効果への消費者の関心の高まりに牽引され、2026年から2031年にかけてCAGR 6.24%で拡大しています。食品メーカーは、製品を差別化しプレミアム価格を正当化するために、ダークチョコレートバー、グルメデザート、プレミアムアイスクリーム、低糖質処方に取り入れています。アルチザンおよび高品質製品ラインの成長と、抗酸化物質豊富なインダルジェントオファリングへの需要が相まって、メーカーは高ココア原料を大量に調達するようになり、産業用チョコレート市場内のこのセグメントの成長に貢献しています。
用途別:冷凍デザートが従来の菓子類を上回る成長
菓子類用途は2025年の収益の54.25%を占め、エンローブバー、成形プラリネ、季節限定ノベルティを含み、チョコレートが補完的なフレーバーではなく主要原料として機能しています。菓子類セグメントは、キャンディー、成形チョコレート、フィリング入りプラリネ、季節限定ギフト製品における継続的な革新に支えられ、産業用チョコレート市場内の需要を牽引する重要な役割を果たしています。メーカーは、高速生産の効率性とバッチ間の均一な味を確保するために、シェル、センター、コーティング、インクルージョンなどの用途に一貫した品質のチョコレートを大量に必要としています。衝動的なスナッキング習慣の増加、新興市場における手頃な価格のトリーツの成長、頻繁な限定版製品の発売などの要因により、ブランドは生産を増強し、産業用チョコレート原料の一貫した調達をもたらしています。
冷凍デザートおよびアイスクリームは、CAGR 6.91%(2026年〜2031年)で最も急成長している用途を代表しています。プレミアムでインダルジェントな冷凍デザートの消費増加が、アイスクリームおよび関連製品における産業用チョコレートの使用を牽引しています。チョコレートは、特に多層・フィリング入りフォーマットにおいて食感とフレーバーの複雑さを高めるために、シロップ、コーティング、チップ、リップル、コアに広く使用されています。カフェスタイルのデザート、ノベルティ冷凍スナック、テイクホームタブの人気の高まりにより、メーカーはよりチョコレートベースのインクルージョンを取り入れるようになっています。さらに、溶融耐性が向上したコンパウンドコーティングが大規模流通を促進し、この用途セグメントの需要をさらに促進しています。
注記: 全セグメントの個別シェアはレポート購入後に入手可能
地域分析
欧州は2025年の世界市場価値の34.05%を占めました。欧州の産業用チョコレート市場は、同地域の強いチョコレート消費の伝統と、高品質のチョコレート原料を大量に必要とする確立されたベーカリー、菓子類、プレミアムデザート産業に牽引されています。消費者はダーク、高ココア、オーガニック、倫理的に調達された製品への強い嗜好を示しており、メーカーは特殊なクーベルチュールと認証済みカカオを大規模に調達するようになっています。フィリング入りチョコレート、季節限定アソートメント、グルメペストリーなどの継続的な製品革新が、安定した産業需要を支えています。さらに、カフェ文化とアルチザンパティスリーチェーンの成長により、コーティング、フィリング、デコレーションにおける産業用チョコレートの使用が増加しています。さらに、スーパーマーケットにおけるプライベートラベルオファリングの拡大と地域全体でのギフト機会の人気が、産業用チョコレートの持続的な大規模生産・調達に貢献しています。
アジア太平洋は主要な成長地域であり、中国、インド、東南アジアなどの市場に牽引されて2031年までにCAGR 6.58%を達成すると予測されています。同地域の産業用チョコレート市場は、急速な都市化と食習慣の西洋化の進展により拡大しており、特に若い消費者の間でチョコレートベースのスナックへの受容が高まっています。組織化された小売、コンビニエンスストア、オンライン食料品プラットフォームの成長が製品の入手可能性を高め、メーカーが産業用チョコレート原料を使用して生産を拡大するよう促しています。多国籍食品ブランドは、サプライチェーンを合理化し、抹茶、小豆、トロピカルフルーツの組み合わせなど地域の嗜好にフレーバーを適応させるために、現地製造施設への投資を行っており、大量原料調達を促進しています。さらに、祭りの時期の贈答文化の高まりと、価格に敏感な消費者向けに調整された小分けパックの人気が、地域全体の製造量増加に貢献しています。
北米では、産業用チョコレート市場は、スーパーマーケット、自動販売チャネル、フードサービス事業者に供給する大規模な契約メーカーとプライベートブランドからの強い需要に恩恵を受けており、継続的な大量原料調達を支えています。南米では、主要なカカオ生産国の存在が地域加工を促進し、輸入依存を低減し、チョコレートベースの消費財の現地製造を奨励することで市場成長が支えられています。中東・アフリカでは、ホスピタリティ開発の増加が市場拡大を促進しており、外出先での消費向けに設計されたチョコレート含有スナックおよびデザートの生産を牽引しています。これらの地域全体で、メーカーは自動化された加工ラインと強化された保管インフラへの投資を行い、生産能力を高め産業用チョコレートの調達を合理化しています。

規制環境
産業用チョコレートは、カカオ固形物の閾値、許容される脂肪、アレルゲン表示、および表示管理に影響を与える食品組成、安全性、および表示規則によって規制されている。欧州連合では、指令2000/36/ECがカカオ・チョコレート製品の基本的な枠組みを提供しており、食品事業者は実際の実施と表示について各国のガイダンスにも従っている。製品規則を超えて、持続可能性への対応がカカオの市場アクセスに直接必要な要件となりつつある。EU森林破壊規則(EUDR)は2026年12月30日から中・大規模事業者に適用され(マイクロ・小規模事業者には2027年6月30日から適用)、カカオおよびカカオ由来製品についてデューデリジェンス、区画の位置情報の特定、森林破壊フリーの検証を求めている。
規制の整合性は、更新された基準を通じて主要な消費・生産地域全体でも強化されている。中国は、GB/T 19343-2025(2026年8月1日発効)のもとでチョコレートの品質要件を更新し、産業用ユーザーの調達仕様において、より明確な技術・表示要件を導入した。新興市場では、ARSO CD-ARS 1816:2025のような調和の取れた取り組みがCODEX STAN 87-1981(Rev. 1-2016)を参照し、参加するアフリカ加盟国間でチョコレートの規格を標準化している。一方、タイの公衆衛生省告示第441号(2023年)は、現代の製造慣行に合わせてチョコレートおよびチョコレート製品に関する国内要件を更新している。
バリューチェーン分析
産業用チョコレートのバリューチェーンは、カカオ栽培および収穫後の一次加工(発酵・乾燥)から始まり、豆が製粉業者や加工業者に届く前に、現地バイヤー、協同組合、輸出業者を経た多段階の集荷が行われる。中間層の事業者は豆をカカオリカー、カカオバター、カカオパウダーに変換し、その後、クーベルチュール、コンパウンド(植物性脂肪を使用)、チップ、インクルージョン、フィリング、コーティングなどの産業用フォーマットを製造する。下流の需要は、大手菓子・製菓、ベーカリー、乳製品、冷凍デザートメーカーに集中しており、また高速ラインと一貫した感覚的品質を求める標準化された性能重視のチョコレート原料を購入するフードサービスおよびQSR向け製造業者にも集中している。
トレーサビリティとコンプライアンスは、特に欧州向けの出荷量において、付加的な要素ではなくチェーンの構造的な工程となっている。EUDRのもとでは、法的責任を負う事業者はカカオに関するデューデリジェンスを証明する必要があり、多段階の集荷によって生じる複雑さにもかかわらず、農場レベルでの原産地情報の重要性が高まっている。これにより、デジタルトレーサビリティのワークフローとデータソース(コペルニクスによるモニタリングと民間監査を含む)の利用が加速しており、森林破壊リスクが指摘された場合のサプライヤー適格性審査や取引停止の決定を含む商業関係にも影響を及ぼしている。その結果、統合されたソーシング、マッピングされた供給圏、監査可能な文書を備えた産業加工業者は、規制市場やコンプライアンス主導の調達を行う多国籍食品メーカーに対応する上でより有利な立場にある。
競合環境
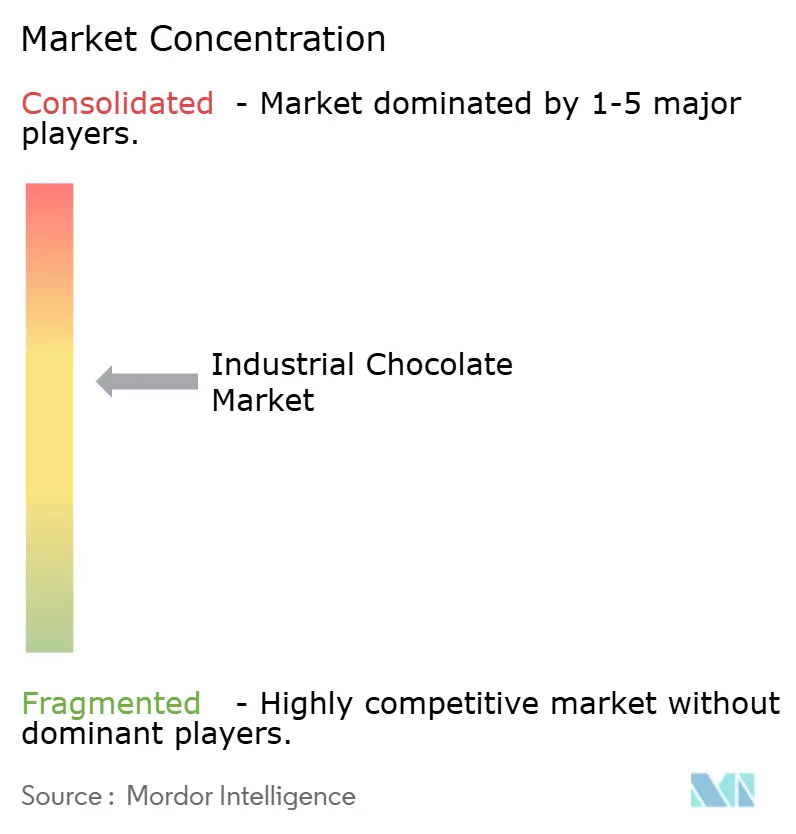
産業用チョコレート市場は中程度に集約されています。Barry CallebautとCargillを含む主要加工業者は、世界のカカオ加工において相当なシェアを共同で管理しています。主要企業は、供給安全性を向上させトレーサビリティ基準への準拠を確保することを目的として、農業コミュニティとの垂直統合と長期パートナーシップを通じて原材料調達の管理を強化しています。さらに、コスト変動を軽減し大規模なベーカリーおよび食品加工クライアントにより良いサービスを提供するために、代替油脂技術と処方効率への投資を行っています。
PuratosやKerry Groupなどの中堅プレーヤーは、特定の製造環境に合わせた耐熱性または性能強化チョコレートなど、用途特化型ソリューションを提供することで競争しています。機能性チョコレートセグメントでも革新の機会が生まれており、小規模なチャレンジャーブランドが生理活性成分を添加した製品で栄養重視の消費者をターゲットにしています。これに対応して、大手食品企業は加工中の安定性を維持する栄養強化チョコレートを開発するための研究・特許活動を強化しています。
小規模なプレミアムメーカーは、直接取引を通じて希少なカカオ品種を調達することで差別化を図り、専門小売チャネルでより高い利益率を達成しています。一方、技術採用が競争における重要な要因となっています。市場リーダーは、厳格な規制および持続可能性要件に準拠するために、高度な品質監視ツールとデジタルトレーサビリティシステムを活用しています。対照的に、従来の検査・文書化手法に依存する企業は、規制されたサプライチェーンから排除されるリスクが高くなっています。食品安全と持続可能な調達に関連する認証は現在、基本要件となっており、開発途上の加工地域への参入障壁を高め、業界全体の競争圧力を強化しています。
産業用チョコレート業界リーダー
-
Fuji Oil Co. Ltd.
-
Cargill
-
Barry Callebaut
-
Puratos
-
Guittard
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
買い手が規制対象の最終市場向けに森林破壊フリーでトレーサビリティのあるカカオに関するサプライヤー適格性審査を厳格化する中、コンプライアンス対応の産業用チョコレートおよびカカオ原料は明確なホワイトスペースを示している。EUDRのタイムライン(中・大規模事業者向けに2026年12月30日)により、トレーサビリティ、区画の位置情報特定、デューデリジェンス文書がカカオベース原料の日常的な商業要件となり、原料供給と併せて検証済みのデータパッケージを提供できる加工業者にとって機会が生まれている。これはまた、デジタルトレーサビリティサービス、管理連鎖(チェーン・オブ・カストディ)管理、そして再処方された産業用製品(例えば、カカオバター依存を減らすコンパウンドなど)への需要も支えており、これによりメーカーは表示や組成規則を守りながら、コストと供給の変動性を管理できる。
技術主導の代替品と地域特有の標準化は、産業用ユーザーに新たな製品開発の道を開いている。ピュラトス(ベンチャー部門のスパルカリスを通じて)は、2026年末までに米国で培養カカオチョコレートの商業化を目指すと表明しており、産業製造の需要に適合しつつ農場側の供給ショックへの影響を軽減する原料ソリューションの可能性を示している。同時に、中国におけるGB/T 19343-2025(2026年8月1日発効)の導入は、チョコレートおよびチョコレート由来製品の技術・表示基準を明確化し、中国市場内で生産または輸出する多国籍顧客に向けて、サプライヤーが仕様と文書をローカライズすることを促している。
最近の業界動向
- 2026年6月:カーギルは、ベルギーへの5,600万ユーロの投資を発表した。これには、ムスクロン工場のグルメチョコレート生産能力を10,500平方メートル拡大するための3,000万ユーロと、フィルボールドイノベーションセンターに新しい押出パイロットプラントを建設するための540万ユーロが含まれる。この投資により、地域の製造能力が強化され、主要なベーカリーおよび製菓顧客向けの大規模生産が支援される。
- 2026年6月:バリーカレボーは「フォーカス・フォー・グロース」行動計画を発表し、北米における的を絞った拠点投資と、一部の新興市場における生産能力拡大を優先課題とした。この計画は、需要が最も強い地域に生産能力を集中させ、プレミアムチョコレートにおける戦略的成長と整合させるものである。これらの投資は、事業の安定化と高い成長potentialを持つ地域における加速的な成長を促進することを目的としている。
- 2026年2月:バリーカレボーは、ベルギーのウィーゼチョコレート工場向けに2億5,000万ユーロ、ハレ工場向けに1億2,500万ユーロのマスタープランを発表した。この拡張は、欧州の製造能力を強化し、地域全体の供給の安定性を向上させる。この生産能力の追加により、同社は生産スループットと信頼性を高め、大規模顧客により良く対応できるようになる。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、大規模な食品・飲料製造における原料として販売される産業用チョコレートを対象としており、菓子類、ベーカリー、デザート、飲料などの加工製品に使用される。市場規模は、主要な生産地域および消費地域における金額ベース(米ドル)で算出されている。
対象外:消費者に直接販売される小売向けチョコレートバーおよびボックス入りチョコレートは、産業用原料として取引される場合を除き、本調査の対象外とする。
セグメンテーション概要
- 製品タイプ別
- ココアパウダー
- ココアリカー
- ココアバター
- コンパウンドチョコレート
- ココア含有量別
- 低ココア
- 中ココア
- 高ココア
- 用途別
- ベーカリー製品
- 菓子類
- ベーカリープレミックス
- 飲料
- 冷凍デザートおよびアイスクリーム
- その他の用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- タイ
- シンガポール
- その他のアジア太平洋
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- アラブ首長国連邦
- ナイジェリア
- モロッコ
- エジプト
- トルコ
- その他の中東・アフリカ
- 北米
データソース、市場規模算出、および検証
デスクリサーチ
デスクワーク、カカオ加工から産業用チョコレート原料に至るサプライチェーンのマッピングから始まり、食品製造における主要な需要プールの特定へと続く。このため、FAOSTATのカカオ生産統計、カカオおよびチョコレート原料に関するUN Comtradeの貿易フロー、食品製造産出量および価格指数に関する各国統計機関のデータなど、公開されており再現可能なデータポイントを活用している。
地域ごとの前提を現実的に保つため、作物および粉砕状況の文脈については国際カカオ機関、カカオおよび砂糖関連の見通しシグナルについてはUSDA、製品定義に影響を与える規制当局(FDAや欧州委員会など)の食品基準や表示ガイダンスも参照している。企業の年次報告書、投資家向けプレゼンテーション、信頼性の高い報道は、設備増強、調達トレンド、製品ミックスの変化を把握するために活用される。必要に応じて、企業財務・インテリジェンスの有料サブスクリプション、輸出入の船積みレベルデータ、特許データベースを用いて、規模、技術の方向性、貿易の強度を相互確認する。このリストは網羅的なものではなく、デタ収集、検証、および明確化の過程で他のソースも使用された。
一次インタビューおよびサーベイ
一次調査は、デスクソースだけでは十分に把握できない事項、主に価格転嫁の動向、カカオパウダー・バター・リカー・コンパウンド間のミックス変化、産業バイヤーが地域をまたいでどのように数量を契約するかを検証するために活用される。原料サプライヤー、食品メーカー、流通業者、業界専門家など多様な関係者と対話することで、稼働率、用途別配分、近い将来の混乱要因に関する前提を確認し、必要に応じて修正する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:39% | CXO:12% | アジア太平洋:45% |
| 中位層:45% | 部門・ユニットリーダー:28% | 欧州・中東・アフリカ:37% |
| 中小プレイヤー:16% | マネージャー:60% | 南北アメリカ:18% |
市場規模算出と予測
モデルはトップダウンアプローチで構築されており、カカオ加工および産業用原料の供給シグナルを地域別に再構築し、ベーカリー、菓子類、飲料などのエンドユズ需要プールを通じてフィルタリングする。これらの合計値は、産業用原料へのサプライヤー収益エクスポージャーのサンプリング、製品タイプ別の典型的な平均販売価格レンジの確認、貿易・チャネルチェックによる数量方向の検証など、選択的なボトムアップ推計によって裏付けられる。
産業用チョコレートにとって最も重要なインプットは、カカオの粉砕量と加工設備の稼働率、カカオバター・パウダー・リカーの輸出入強度、カカオ豆コストに連動した産業用チョコレートの価格動向、ベーカリーおよび菓子類における用途レベルの消費トレンド、加工食品の地域別製造産出指標である。国別分割や製品ミックスにギャップが生じた場合は、代理指標(貿易シェア、生産指数、専門家が検証したミックスレンジなど)を用いて補完し、結果をグローバル合計に再調整する。
予測はシナリオ分析を用いて策定されており、価格および数量ドライバーに対する短期時系列スムージングによって支援される。これは、カカオコストサイクルと価格転嫁のタイミングが急速に変化する可能性があるためでる。最終的な見通しは、調達パターン、再処方活動、設備増強に関する回答者の期待値に基づいており、一貫した通貨タイミングを用いて年次の金額成長に変換される。
データ検証と更新サイクル
アウトプットは、供給シグナル、需要指標、価格ロジックの三角測量によって検証され、既知の市場イベントと一致しない前年比変動がないかチェックされる。差異は、インプットの妥当性確認から始まり、地域別集計の比較、最終的にはインタビューメモに照らして前提を再検証するアナリストレビューへと、段階的に精査される。
貿易フローと推定消費量の間の異常なスプレッドなど、重大な不一致が発見された場合は、回答者に再連絡し、差異が説明可能になるまでモデルを再調整する。レポートは年次で更新され、カカオ価格の急激な変動や注目すべき設備変更など、重大なイベントが発生した場合は中間更新も行われる。納品前に最終確認を実施し、クライアントが市場の最新動向を把握できるようにする。
Mordor Intelligenceの産業用チョコレート市場規模と他の公表推計との比較
産業用チョコレートの公表市場規模は、類似した成長率を使用していても差異が生じることがある。これは、含まれる製品形態、コンパウンドチョコレートの取り扱い、数量と金額の換算方法が統一されていないためである。また、基準年の設定、通貨タイミングの適用方法、価格が緩やかに変動するか段階的に変化するかの前提の違いも差異の原因となる。
小売向け消費者チョコレートの売上はMordor Intelligenceの調査範囲外であり、これが一部の広義のチョコレート数値が業界の方向性が類似していても大きく見える理由の一つである。もう一つの一般的なギャップは、コンパウンドチョコレートの計上方法であり、カカオ原料市場として扱うソースもあれば、食品メーカーへの販売時のみ産業用チョコレートに含めるソースもある。最後に、更新頻度も重要であり、カカオ価格は急速に変動する可能性があるため、価格転嫁を再確認しないモデルは当年度の金額を過小または過大評価する可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 570.88 ビリオン 米ドル(2025) | |
| グローバルデータパブリッシャーA | 635.55 ビリオン 米ドル(2024年) | この推計は、より早い基準年でより広い産業用チョコレート収益プールを使用しているとみられ、カカオコストサイクル中の異なる価格水準を前提としている可能性があり、これが2025年基準と比較して2024年の合計値を押し上げる要因となっている。 |
| 業界ニュースダイジェストB | 606.00 ビリオン 米ドル(2024年) | この数値は、産業用コンパウンドおよび隣接するカカオ由来原料が完全に含まれているかどうかについて明確性が限られており、米ドルへの換算は為替レートのタイミングや地域平均が年内に更新されているかどうかによって異なる場合がある。 |
全体として、このスプレッドは主に対象範囲の境界(消費者小売対産業用原料)、コンパウンドおよびカカオ由来品目のグループ化方法、数量を金額に換算するために使用された年度および価格前提によって説明される。明確な包含ルールと、貿易・加工・用途需要シグナルの相互確認により、最終的な市場数値は検証・再現可能なインプットに追跡可能な状態を保つ。


レポートで回答される主要な質問
2031年までに産業用チョコレートの世界需要はどの程度になるか?
産業用チョコレート市場規模は、2026年から2031年にかけてCAGR 4.62%に支えられ、2031年までに746億7,000万米ドルに達すると予測されています。
最も急成長している製品タイプはどれか?
コンパウンドチョコレートは2031年までにCAGR 6.35%で最高の成長を記録すると予測されています。
なぜアジア太平洋が最も多くの新規投資を集めているのか?
中国の拡大する中間層とインドの生産能力拡大が、世界最高水準の地域CAGR 6.58%を支えています。
市場リーダーはどの企業か?
Barry Callebaut、Cargill、Puratos、Fuji Oil、Olamが世界の産業用チョコレート市場における主要プレーヤーの一部です。


 お客様のデータは安全であり、販売や共有は一切行われません。

