
Mordor Intelligenceによるチョコレート市場分析
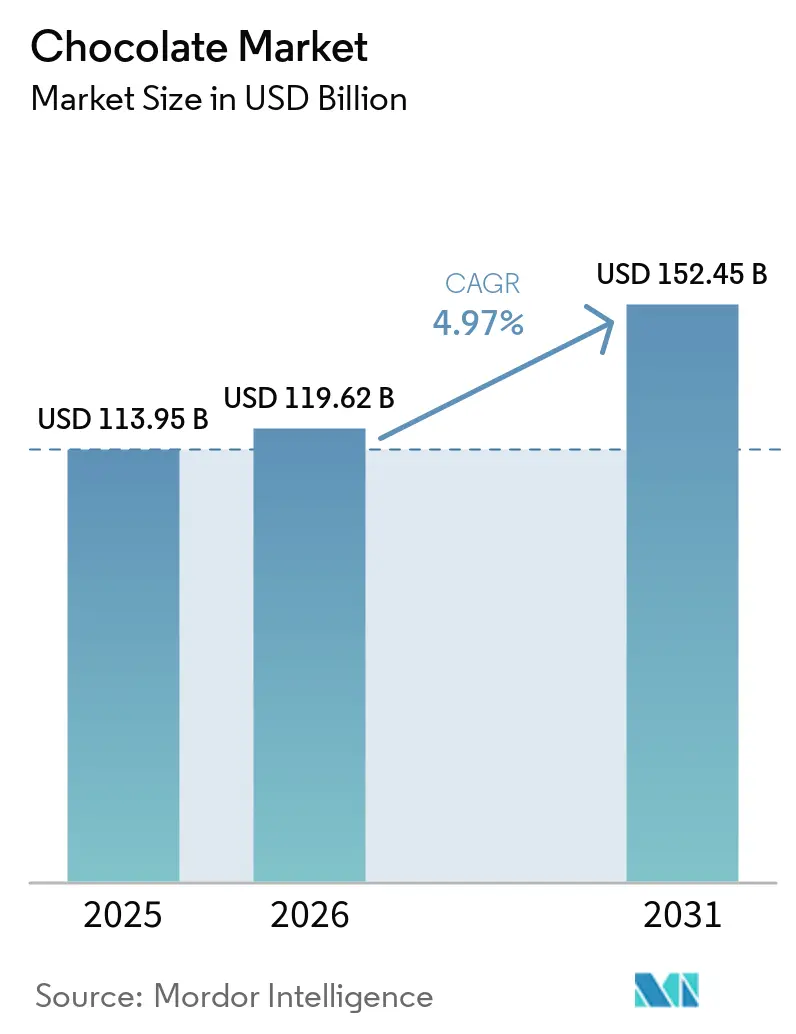
チョコレート市場規模は2026年に1,196億米ドルと推定され、2027年には1,256億米ドル、2032年には1,584億米ドルに達すると予測されており、2027年から2032年にかけてCAGR 4.75%で成長します。市場の数量は2026年に811万トンと推定され、2027年には830万トン、2032年には930万トンに達すると予測されており、2027年から2032年にかけてCAGR 2.3%で成長します。
プレミアムフォーマットと季節的なギフト需要が、砂糖摂取制限への圧力にもかかわらず米国での消費を支えています。カカオコストが利益率を圧迫する一方、食事制限や規制上の制約が日常的なバーの需要拡大の選択肢を狭めています。フレーバーイノベーションが差別を支援し、調達プログラムがチョコレート生産を倫理的な調達と結びつけています。小売業者にとって、プレミアムバーとギフトボックスは、数量割引に依存しない購買理由を提供します。
主要レポートのポイント
- 製品タイプ別では、ミルクチョコレートとホワイトチョコレートが2026年のチョコレート市場シェアの64.41%を占めてトップとなり、ダークチョコレートは2027年から2032年にかけてCAGR 5.15%で最も速く成長すると予測されています。
- 形態別では、タブレットとバーが2026年のチョコレート市場規模の48.17%のシェアを占めてトップとなり、プラリネとトリュフは2027年から2032年にかけてCAGR 4.8%で最も速く成長すると予測されています。
- 価格帯カテゴリーでは、マスチョコレートが2026年の売上高の76.61%を占め、プレミアムチョコレートは2027年から2032年にかけてCAGR 5.65%で最も速く成長すると予測されています。
- 原材料カテゴリーでは、乳製品ベースのチョコレートが2026年の売上高の80.92%を占めてトップとなり、植物性チョコレートは2027年から2032年にかけてCAGR 5.9%で最も速く成長すると予測されいます。
- 流通チャネルでは、スーパーマーケット・ハイパーマーケットが2026年の売上高の43.69%を占めてトップとなり、オンライン小売店は2027年から2032年にかけてCAGR 6.85%で最も速く成長すると予測されています。
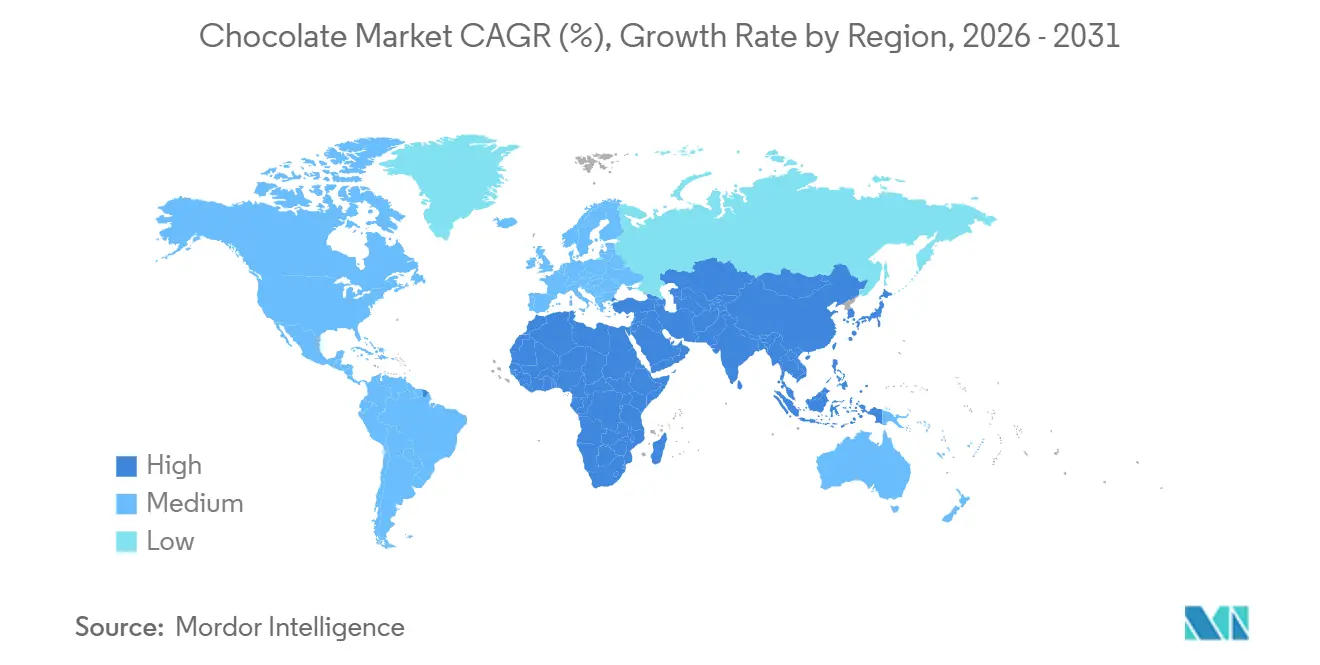
- 地域別では、ヨーロッパが2026年の売上高の43.46%を占め、中東・アフリカ地域は2027年から2032年にかけてCAGR 5.75%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| プレミアム化とクラフトチョコレートムーブメント | +1.8% | 米国全土 | 短期(2年以内) |
| フレーバーイノベーションとグローバルな味覚探求 | +1.4% | 米国、ブラジル、インド、英国 | 中期(2〜4年) |
| ギフティングと季節的消費機会の成長 | +1.6% | 米国全土 | 短期(2年以内) |
| 持続可能かつ倫理的なカカ調達への需要の高まり | +1.2% | コートジボワール、ガーナ、インドネシア、ブラジル、エクアドル | 長期(4年以上) |
| クリーンラベルと天然原材料への改良 | +0.7% | 中国、インドネシア、オーストラリア、日本 | 中期(2~4年) |
| チョコレート加工技術の進歩 | +0.5% | 米国全土 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プレミアム化とクラフトチョコレートムーブメント
プレミアム化は、裁量的な菓子支出の中でより差別化された製品のための余地を生み出すことで、チョコレートの売上高を支えています。FoodNavigatorが報告したNielsenIQのデータによると、米国のプレミアムチョコレートのドル売上は2025年に9.8%成長し、スーパープレミアムのドル売上は16.7%成長しました。[1] 上位ティアでのより強い結果は、メーカーがプレミアムオファリング内で差別化を図る理由を与えています。Barry Callebautの2026年チョコレートトレンドレポートも、消費者がプレミアム価格を正当化するフォーマットを期待していると述べています。ConfectioneryNewsが報告したMintelのデータによると、2025年のグローバルチョコレート菓子の新製品発売の7%にプレミアム訴求があり、2020年の5%から増加しており、発売活動は売上増加とともにプレミアムポジショニングへと移行しています。
フレーバーイノベーションとグローバルな味覚探求
フレーバー探求は、確立された菓子カテゴリー内で感覚的な差異を通じてチョコレートブランドが競争する手段を提供します。Barry Callebautの2025年9月の調査は、過去12ヶ月にチョコレート菓子を購入した24市場の消費者を対象とし、42%がスイート&セイボリーチョコレートを非常に関連性が高いと考えていました。同社の2026年見通しでは、若い消費者が抹茶、カラマンシー、ゆずなどのアジア食材を求めていることも述べられています。これらの嗜好は、明確に異なる味に基づくイノベーションを支援し、メーカーに差別化されていない追加フレーバーよりも明確な提案を与えます。スイート&セイボリーチョコレートのオファーと抹茶主のオファーは、異なる明示された嗜好に対応でき、製品開発者にレンジ拡張のための2つの具体的なルートを提供します。
ギフティングと季節的消費機会の成長
季節的な機会は、特定のお祝いを中心に設計された製品を支援できる集中的なチョコレート需要を生み出します。2025年12月28日終了の8週間における米国の季節的クリスマスチョコレートキャンディの売上は13.1億米ドルを超えました。[2] イースター関連のチョコレートキャンディは、2025年4月13日から20日の週次売上で2.14億米ドルの増加を記録し、米国でイースター関連カテゴリーのトップとなりました。これらの指標は、確立されたホリデー売上プールと、支出の急激かつタイミングの明確な増加を示しています。ブランドにとって、これは日常的な消費だけに依存するのではなく、各お祝いの意味とタイミングにチョコレートオファーを合わせるとを支援します。クリスマスとイースターに対応することで、季節的なチョコレート需要が数ヶ月離れた販売ウィンドウに分散され、単一のホリデーへの依存が軽減されます。
持続可能かつ倫理的なカカオ調達への需要の高まり
倫理的な調達は、大手チョコレートバイヤーが購買にそのアプローチを組み込む際に、プログラムに沿ったカカオへの調達需要を向けます。Mondelēz Internationalは、Cocoa Lifeが2025年にチョコレート事業向けに調達したカカオ量の約100%をカバーしたと報告しました。Cocoa Horizonsは2024/25年度に納品されたカカオ1キログラムあたり固定プレミアムを使用し、支払いはBarry Callebautの購入と産地によって異なる取り決めに連動していました。この納品リンクは、調達コミットメントに参加農家および農家グループのための具体的な財務メカニズムを与えます。したがって、それらの農家に届く支払いはプログラムのカカオバイヤーが購入する量とともに増減するため、プレミアムに資金を提供するのは誓約だけでなく購入量です。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 砂糖および菓子製品に対する規制圧力の高まり | -0.9% | 英国全土 | 短期(2年以内) |
| アレルギーと食事制限の増加 | -0.7% | 英国全土 | 中期(2〜4年) |
| 低糖・低カロリーライフスタイルへの消費者シフト | -0.4% | 米国全土 | 長期(4年以上) |
| カカオ価格の変動とサプライチェーンの混乱 | -0.5% | ヨーロッパ、北米、アジア太平洋 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
砂糖および菓子製品に対する規制圧力の高まり
広告および販促価格設定に関する制限は、チョコレートの購買を促進するために利用できるツールを減少させます。2026年1月5日、英国の規制により、ホワイト、ミルク、ダークチョコレートを含む健康上問題のある対象製品について、午後9時前のテレビ広告および任意の時間帯の有料オンライン広告が制限されました。[3] 対象小売業者による健康上問題のある対象製品の数量価格プロモーション(2点の価格で3点提供などのオファーを含む)に関するイングランドの制限は、2025年10月1日に発効しました。広告規制は、対象メディアを通じた製品認知度構築の機会を狭めます。数量インセンティブの制限は、対象小売業者が取引において追加ユニットを促進する方法も制約します。対象チョコレートのサプライヤーは、規制が許可するチャネルとオファーを中心にキャンペーンを設計する必要があります。
アレルギーと食事制限の増加
アレルゲンの不確実性は、アレルギーを持つ買い物客を特定のチョコレートオファーから排除する可能性があり、信頼性の高い表示が購入の条件となります。2025年6月16日、英国食品基準庁は、食物アレルギーを持つ消費者に対し、英国販売向けであることが確認できない限り、一部の輸入ドバイスタイルチョコレートの購入を控えるよう勧告しました。2025年7月から10月にかけてイングランド、ウェール、北アイルランドで購入されたドバイスタイルのピスタチオチョコレート45サンプルを対象とした標的サーベイランスでは、14ブランドにわたる18サンプルで未申告のピーナッツまたはゴマが検出されました。全サンプルがピーナッツについて検査され、42サンプルがゴマの結果を報告していました。同庁は、英国の店舗で販売されているほとんどのドバイスタイルチョコレートは安全であると述べました。英国販売向けであることの確認なしには、アレルギーを持つ買い物客はこれらの輸入品を避けるよう勧告され、販売業者はその購買層に依存できない状況となりました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
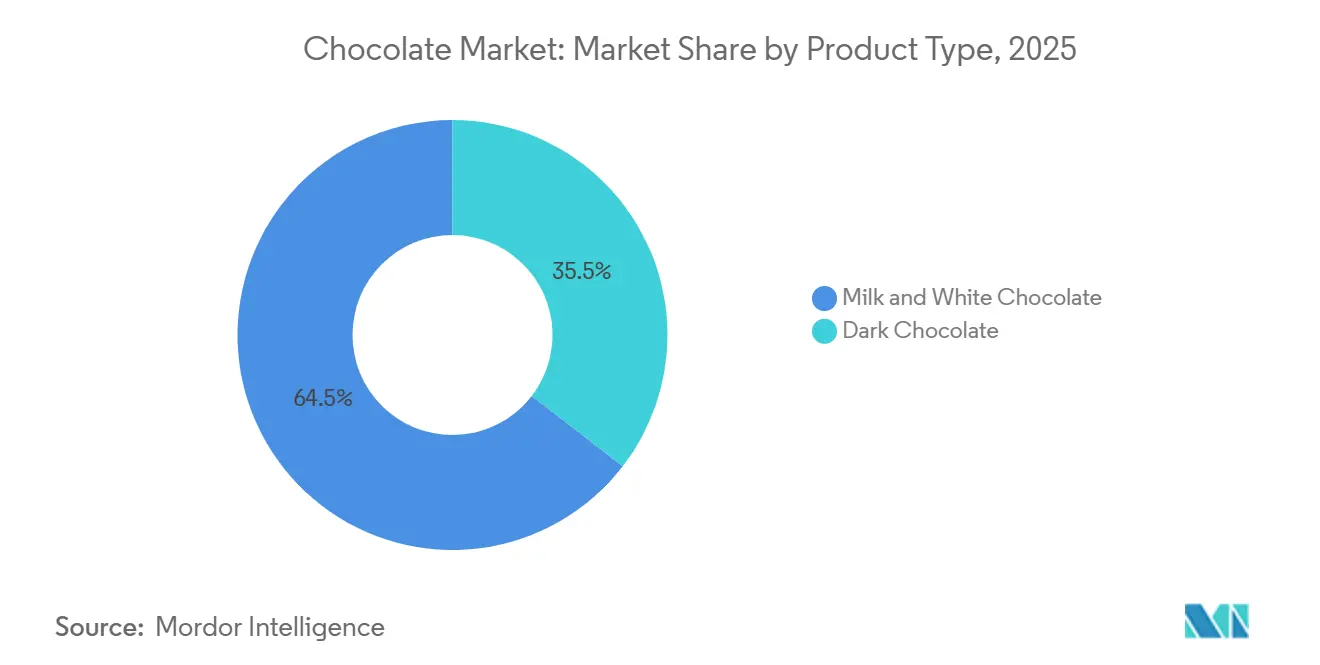
幅広いミルクチョコレートの訴求力とターゲットを絞ったダークチョコレートへの関心ミルクチョコレートとホワイトチョコレートは2026年のチョコレート市場規模の64.41%のシェアを占め、最大のセグメントとなりました。全米菓子協会が2025年の嗜好パターンに関する調査で、ミルクチョコレートを世代を超えた米国で最も愛されている菓子として特定しました。その嗜好は年齢層を超えているため、セグメントミルク部分は米国の特定の狭い世代の買い物客に依存していません。
ダークチョコレートは最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 5.15%が予測されています。Ocado.comでのダークチョコレートイースターエッグの検索数は、2024年12月16日から2025年3月9日と比較して、2025年12月15日から2026年3月8日にかけて247%増加しました。この検索ワードはチョコレートの種類と季節的なフォーマットを結びつけており、小売業者にチョコレートの一般的なリクエストよりも明確な品揃えの問題を与えます。測定された検索数は、オンライン小売業者がイースターエッグの品揃えにダークレシピを含める理由を提供します。



形態別:
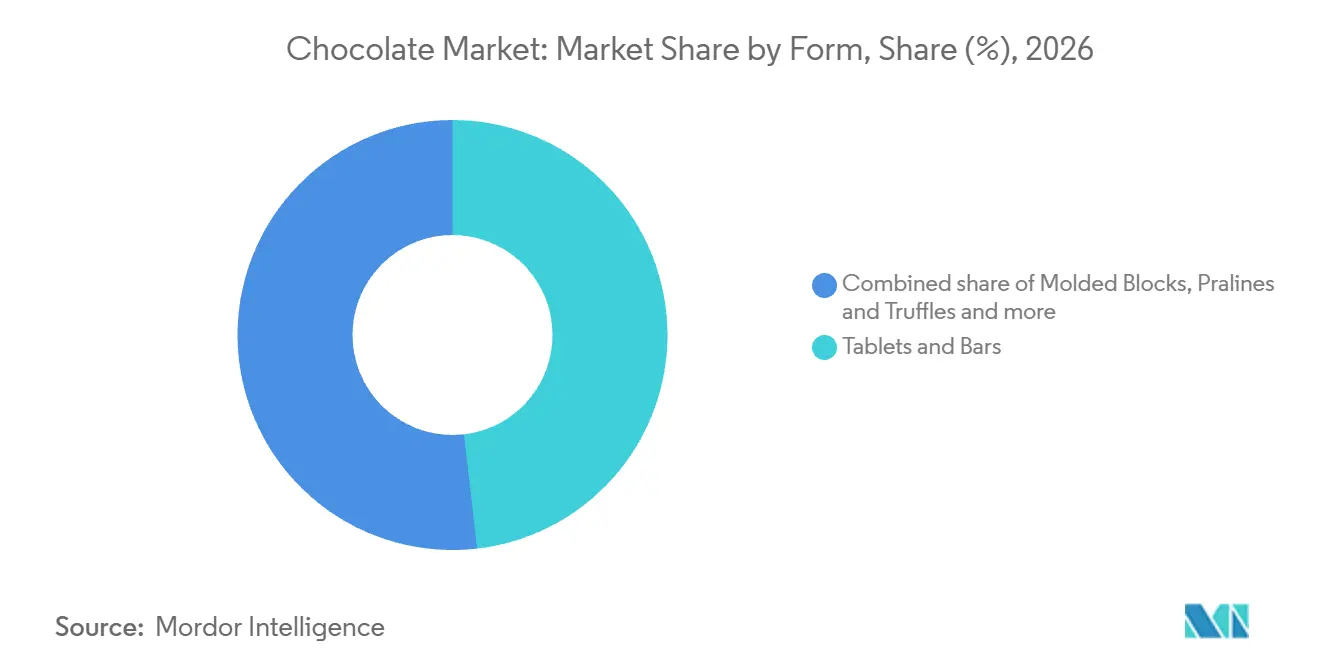
バーの生産規模とプレミアムプラリネの開発タブレットとバーは2026年のチョコレート市場シェアの48.17%占め、形態別で最大のセグメントとなりました。Nestléのソフィアチョコレート工場の新ラインは、2026年に1分間に420本のKitKatバーを生産しました。そのスループットでの専用ラインは、完成したブランドチョコレート製品の繰り返し単位を中心に構築された商業オファーとともに、この形態の工業生産ポテンシャルを示しています。ブルガリア・スイス商工会議所の2026年パンフレットによると、ソフィアの拡張はヨーロッパおよびグローバルでのKitKat需要の増加によって推進され、新ラインからの生産は30の国際市場に届いています。
プラリネとトリュフは最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 4.8%が予測されています。Chocoladefabriken Lindt & Sprüngli AGは、新しいシグネチャープラリネレンジが2025年のフランスプレミアムカテゴリーの成長を牽引したと報告しました。その他の形態にはチョコレートバニーが含まれ、全米菓子協会は米国のイースターのお祝いにおいて季節的なキャンディとともに中心的な役割を果たすと報告しており、この形態にお祝い主導の用途を与えていますChocoladefabriken Lindt & Sprüngli AGは、エクセレンス、パッケージングイノベーション、店内視認性の向上を新しいプラリネラインとともにフランスの成長の推進要因として挙げました。

価格帯別:
農村部へのアクセスとプレミアムトラベルリテールマスチョコレートは2026年の市場価値の76.61%を占め、価格帯別で最大のセグメントとなりました。2026年4月、Mondelēz Indiaのマーケティング担当副社長は、Cadbury Dairy Milkを農村部のリードチョコレートブランドとして特定し、そこでのカテゴリー浸透を支援するための低単価チョコレートポートフォリオについて述べました。このアプローチは、1回のチョコレート購入の支出を、確立されたブランドに提案を結びつけながら、定義された農村部の購買層にリーチするルートとします。同インタビューでは、チョコレートの価格帯が数十年にわたって高価格帯に移行してきた一方で、最低価格帯がビスケットの浸透に引き続き中心的であることも指摘されました。
プレミアムチョコレートは最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 5.65%が予測されています。2025年、Chocoladefabriken Lindt & Sprüngli AGのグローバルトラベルリテール事業(免税店でLindt製品を販売)は19.6%成長しました。Chocoladefabriken Lindt & Sprüngli AGは、この結果をLindt ドバイスタイルチョコレートの成功によるものとし、世界中の旅行者に支持されたと述べました。
原材料タイプ別:
処方のアイデンティティと産地ベースの差別化乳製品ベースのチョコレートは最大のセグメントであり、2026年の市場価値の80.92%を占めました。2025年6月にドイツで実施されたYouGovの18,951人を対象とした調査では、48%が全乳チョコレートを最も好むと回答し、明示された嗜好を測定しました。The Hershey Companyのウェストハーシー工場は、ペンシルベニア州ハーシーで毎日7,000万個以上のHershey's Kisses ルクチョコレートを生産しています。同工場はミルクチョコレートバーおよびアーモンド入りミルクチョコレートバーも製造しています。
植物性チョコレートは最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 5.9%が予測されています。Ombarの植物性ブロンドホワイトチョコレート代替品は、2025年4月21日に英国全土のTesco Extraストアで販売開始となりました。この小売配置により、乳製品不使用の代替品がメインストリームのスーパーマーケット買い物客にアクセスできるようになりました。CBIのヨーロッパカカオ分析では、産地と原材料品質への消費者の関心が、独特のフレーバープロファイルによるシングルオリジンチョコレートの人気の高まりを牽引していると報告されています。
流通チャネル別:
小売品揃えとターゲットを絞ったオンラインオファースーパーマーケット・ハイパーマーケットは最大のセグメントであり、2026年の市場価値の43.69%を占めました。スーパーマーケットは、共有された小売環境内に複数のチョコレートタイプ、価格帯、フォーマットを配置できサプライヤーが1つのレンジ内で製品に異なる役割を持たせることができます。Circanaの2026年8月分析でカバーされた直近52週間において、英国の食料品スーパーマーケットはチョコレートを含む菓子カテゴリー全体でシェアを獲得しました。独立系店舗のみに集中するチョコレートサプライヤーは、その英国比較でシェアを伸ばしているチャネルを見逃すことになります。
オンライン小売店は最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 6.85%が予測されています。Ocado Retailは、Ocado.comでのギネスラグビーボールイースターエッグの売上が、2024年12月16日から2025年3月9日と比較して、2025年12月15日から2026年3月8日にかけて前年比355%増加したと報告しました。ラグビーのテーマとアルコール入りチョコレートの処方は、イースターレンジ内でオファーに特定のアイデンティティを与えます。
地域分析
ヨーロッパ チョコレート市場
ヨーロッパは2026年のチョコレート市場規模の43.46%のシェアを占め、最大の地域となりました。CBIは2025年のヨーロッパのチョコレート市場を493億米ドルと評価しており、この地域のリードを支える支出基盤となっています。スイスのチョコレート産業は、粉末を含む完成品および半完成品を含め、2025年に136,829メトリックトンを輸出し、2024年から9.3%減少しました。輸出はその年のスイス産業の販売量の71.1%を占めました。輸出が主要な販路であるため、輸出量の減少はこのスイスの供給基盤の主要チャネルに影響を与えました。
中東・アフリカのチョコレート市場
中東・アフリカは最も速く成長する地域であり、2027年から2032年にかけてCAGR 5.75%が予測されています。ドバイ・デューティーフリーは、2025年に空港小売事業を通じて13ブランドにわたるドバイチョコレートを販売しました。サウジアラビアは別途、2025年に約12,000メトリックトンのチョコレートを輸出しました。ドバイチョコレートはドバイ・デューティーフリーの菓子パフォーマンスを牽引し、1つの製品スタイルが複数のブランドにわたる売上をどのように支援したかを示しています。サウジアラビアの輸出は、チョコレートが商業的な量で国外に出ていることを示しています。
北米では、米国の消費者の82%が2025年に特別なッケージング、形状、フレーバーを持つホリデー専用の菓子アイテムを求めており、機会主導の製品機会を浮き彫りにしています。アジア太平洋の輸入チョコレートの機会は、2025年の春節期間中に中国がイタリアのチョコレートキャンディへの支出を134.3%増加させたと報告されたことで示されています。南米では、ブラジルのイースターチョコレートエッグの生産量が2025年の4,500万個から2026年には4,600万個に増加し、生産は前年の8月に開始されました。ブラジルでのイースターエッグ生産は前年の8月に始まるため、生産者は販売ウィンドウの数ヶ月前に季節的なレンジを確定します。
地域版
すべての地域
規制の枠組みと見通し
この比較は、プレパッケージドチョコレートを販売するサプライヤーの観点から選択された管轄区域を、組成と表示に焦点を当てて評価しています。英国の列はイングランドの組成規則をカバーし、他の列は記載された国家的枠組みを使用しています。既存の規則は製品設計のベースラインを確立し、採択された新しい要件と保留中の提案が商業的準備の方向性を形成します。
規制表
| 決定要因 | カナダ | 英国 | 中国 | ブラジル | 南アフリカ |
|---|---|---|---|---|---|
| 主要機関 | カナダ食品検査庁 | イングランドの地方食品当局 | 国家市場監督管理総局 | 国家衛生監督庁(Anvisa) | 保健省および地方自治体の環境衛生担当者 |
| 主要な法令または方向性 | 食品医薬品規制の栄養表示要件 | 2003年カカオおよびチョコレート製品(イングランド)規制 | 推奨GB/T 19343-2025品質基準;2027年3月16日からの食品表示措置 | RDC 723/2022;RDC 429/2020;2027年5月6日からのLaw 15.404/2026 | R146および改正;R3337栄養表示提案草案 |
| 商業的効果 | 対象食品のシンボル;2026年以前に輸入、カナダ製造、または小売でパッケージされた商品は引き続き販売可能 | 保護された表示と組成;対象製品のカカオ固形分および適切な場合の乳固形分の申告 | 推奨品質ベンチマーク;将来の日付と必須テキストラベルの変更 | 製品組成と閾値トリガーの栄養ラベル;補完的な実施に従う2027年のカカオ申告 | 製品名と組成表示;採択された場合の指定カットオフを超える製品の前面栄養ラベル提案 |
| 現在の政策の魅力度 | 中程度 | 高 | 中程度 | 中程度 | 中程度 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし | 厳格化 | 厳格化 | 厳格化 |
| 情報源: Mordor Intelligence | |||||
カナダの前面パッケージ栄養シンボルへの移行完了により、2026年1月1日以前に輸入、カナダ製造、または小売でパッケージされた商品の継続販売が認められる一方、2025/26年にイングランド、ウェールズ、北アイルランドで実施された英国食品基準庁のサーベイランスでは、サンプリングされた40のプレパッケージド固形チョコレート製品のうち22がカカオおよびチョコレート製品規制の下で不満足と判定され、サプライヤーに対する組成と表示の積極的な精査を示しています。中国の2027年3月16日の変更は最小フォントの高さと日付情報の視認性を引き上げ、対象プレパッケージド製品のラベル再設計作業を生み出します。ブラジルの定義されたチョコレートカテゴリーは、2027年5月6日にカカオ固形分の最低合計が25%から35%に移行し、カカオバター18%以上、無脂カカオ固形分14%以上、その他の認可された植物性脂肪5%以下となります。2026年10月に検討中の南アフリカのR3337草案は採択された場合、指定されたカットオフを超える製品に前面栄養ラベルを追加し、政策の方向性をより厳しくします。
バリューチェーンの段階
バリューチェーンは、カカオ調達、原材料加工、完成チョコレート製造、卸売販売を、サプライヤーの売上を生み出す活動によって比較しています。Mondelēz Internationalは2025年に257,000人以上の登録Cocoa Life農家と協力しました。Cocoa Lifeプログラムは、Mondelēz Internationalがチョコレート事業向けに調達したカカオ量の約100%をカバーし、その購買プログラムの調整は完成品工場の運営とは異なる活動であるため、表はその段階を分けています。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| カカオ調達の調整 | Mondelēz International Inc.などの調達プログラムを運営するカカオバイヤー | 上流サプライヤーによるカカオ販売 | プログラム参加と購入カカオの調整 | サプライヤー記録を購入カカオロットに連携 |
| カカオ原材料加工 | Guan Chong Berhadなどのカカオ原材料加工業者 | カカオ原材料およ工業用チョコレートの販売 | 原材料仕様を完成品要件に合わせること | 下流メーカーと原材料仕様を合意 |
| 完成チョコレートの製造 | Chocoladefabriken Lindt & Sprüngli AGなどのチョコレートメーカー | ブランド完成チョコレートの販売 | 製品ポートフォリオに合わせた工場実行の調整 | 安定した製品レンジを適切な生産能力に割り当て |
| ブランド卸売販売 | Chocoladefabriken Lindt & Sprüngli AGなどのチョコレート卸売販売業者 | チョコレートの卸売販売 | 卸売顧客へのアクセスへの依存 | 卸売顧客関係の拡大 |
| 情報源: Mordor Intelligence | ||||
Chocoladefabriken Lindt & Sprüngli AGの2025年の事業は、ヨーロッパに6工場、米国に5工場の計11の製造工場と、最大の販売チャネルとしての卸売を組み合わせていました。同グループは主にヨーロッパと北米で販売しており、これらの地域での商業的アクセスが製造能力の重要な補完となっています。したがって、生産を所有することは、下流の価値獲得をメーカーが販売チャネルを通じてバイヤーにリーチする能力に依存させます。
競合環境
市場集中度
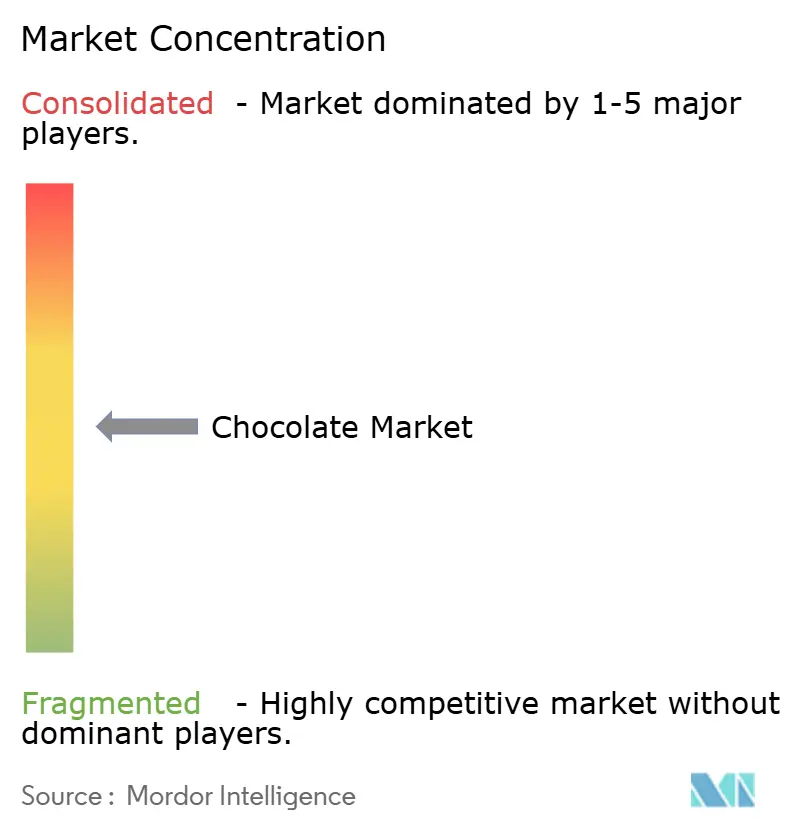
確立されたブランドのコアには、Mars Wrigleyブランドスニッカーズ、ツイックス、M&M'sを通じたMars, Incorporatedと、菓子カテゴリーがKitKatを中心とするNestlé S.A.が含まれます。Ferrero International S.A.(フェレログループの親会社)は、フェレロロシェとキンダーを含むグループポートフォリオを通じて参加し、The Hershey CompanyはHershey'sとReese'sを供給し、Mondelēz International Inc.はCadbury Dairy Milk、ミルカ、トブラローネを販売しています。Mondelēz Internationalは、2026年6月30日終了の6ヶ月間における全社ポートフォリオの純売上高が194.3億米ドルであったと報告しました。Marsは2025年9月23日、ヨーロッパの10のMars Wrigley工場がスニッカーズ、ツイックス、M&M's、フリーデント/エクストラガムを含むブランドにわたって年間約90万メトリックトンを生産していると報告しました。
完成品の上流への投資は、共有されたチョコレート加工プラットフォームから複数のブランドを支援する方法を提供します。The Hershey Companyは2025年4月16日、ペンシルベニア州ハーシーの既存のReese工場の拡張として、Reese チョコレート加工施設を開設しました。この施設は、Reese's、Kit Kat、Hershey'sを含むブンドにチョコレートを提供するために建設されました。Hersheyはこの工場を、スピードの向上、より大きな生産能力、最大限の機動性のために設計された技術を備えた、初の完全統合デジタル製造工場と説明しています。同社はこの施設を、サプライチェーンネットワークへの10年間にわたる10億米ドルの投資の集大成と呼んでいます。
Mars Wrigleyは、Marsの菓子事業として、2025年9月にそれら10工場すべてが再生可能エネルギーを使用していると報告しました。Marsは、ヨーロッパの直接菓子事業で使用された電力とガスに相当する残りの再生可能電力とバイオメタンの原産地保証を購入しました。2026年9月27日から適用されるEU措置は、関連する認められた優れた環境パフォーマンスなしに一般的な環境主張を禁止しています。この指令の前文は、同一媒体に明記された場合のパッケージング生産における100%再生可能エネルギーの明確かつ目立つ形での特定の主張をこの禁止から除外しており、他の消費者保護規則が適用されます。特定の主張の除外を求めるチョコレートメーカーは、再生可能エネルギー主張の囲を明確かつ目立つ形で述べなければならず、Marsの原産地保証でカバーされたエネルギーの説明はその詳細を示しています。
チョコレート産業のリーダー
-
Mars, Incorporated
-
Nestlé S.A.
-
Ferrero International S.A.
-
The Hershey Company
-
Mondelēz International Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
チョコレート市場 このレポートでカバーされる企業
- Mars, Incorporated
- Mondelēz International Inc.
- Nestlé S.A.
- Ferrero International S.A.
- The Hershey Company
- Barry Callebaut AG
- Meiji Holdings Co., Ltd.
- Chocoladefabriken Lindt & Sprüngli AG
- Yıldız Holding (Godiva / Ülker)
- Lotte Wellfood Co., Ltd.
- Arcor S.A.I.C.
- August Storck KG
- ITC Limited
- Morinaga & Co., Ltd.
- Guan Chong Berhad
- Blommer Chocolate Company
- Valrhona S.A.S.
- Ritter Sport (Alfred Ritter GmbH & Co. KG)
- Fazer Group
- Ghirardelli Chocolate Company
最近の産業開発事情 チョコレート市場
- 2026年9月:Mondelēz Internationalは、10市場のコストコ限定の495グラムプレミアムボックスを含むBiscoff入りトブラローネダイヤモンドトリュフを発表し、発表時点で一部のコストコ店舗で入手可能となりました。
- 2026年9月:Meiji Co., Ltd.は、カカオフラバノールを含む機能性表示チョコレートであるチョコレート効果カカオ72%カカオフラバノールプラスを発表し、9月29日を日本全国発売予定日として設定しました。
- 2026年9月:The Hershey Companyは、ソルテッドキャラメルとアフォガートの2種類のクリームフィリングを含むミクチョコレートバー、Hershey's クリームバーを発表しました。
範囲と方法論
セグメンテーション概要
製品タイプ別
| ダークチョコレート |
| ミルクチョコレートおよびホワイトチョコレート |
形態別
| タブレットおよびバー |
| 成形ブロック |
| プラリネおよびトリュフ |
| その他の形態 |
価格帯別
| マス |
| プレミアム |
原材料タイプ別
| 乳製品ベース |
| 植物性ベース |
| シングルオリジン |
流通チャネル別
| スーパーマーケット・ハイパーマーケット |
| オンライン小売店 |
| コンビニエンスストア |
| その他の流通チャネル |
地域別
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米のその他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| 欧州のその他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| アジア太平洋のその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米のその他 | |
| 中東およびアフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東およびアフリカのその他 |
| 製品タイプ別 | ダークチョコレート | |
| ミルクチョコレートおよびホワイトチョコレート | ||
| 形態別 | タブレットおよびバー | |
| 成形ブロック | ||
| プラリネおよびトリュフ | ||
| その他の形態 | ||
| 価格帯別 | マス | |
| プレミアム | ||
| 原材料タイプ別 | 乳製品ベース | |
| 植物性ベース | ||
| シングルオリジン | ||
| 流通チャネル別 | スーパーマーケット・ハイパーマーケット | |
| オンライン小売店 | ||
| コンビニエンスストア | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米のその他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| 欧州のその他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋のその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| 南米のその他 | ||
| 中東およびアフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東およびアフリカのその他 | ||
市場の定義
- ミルクチョコレートおよびホワイトチョコレート - ミルクチョコレートは、ミルク(粉乳、液体ミルク、または練乳の形態)とカカオ固形分で作られた固形チョコレートである。ホワイトチョコレートはカカオバターとミルクから作られ、カカオ固形分を一切含まない。範囲には通常のチョコレート、低糖、砂糖不使用バリアントが含まれる。
- トフィー&ヌガー - トフィーには、トフィーまたはトフィー風菓子としてラベル付けされて販売される硬い、噛み応えのある、小さなまたは一口サイズのキャンディが含まれる。ヌガーはアーモンド、砂糖、卵白を基本原材料とする噛み応えのある菓子で、欧州と中東諸国が発祥である。
- シリアルバー - 朝食用シリアルをバー形状に圧縮し、食用接着剤の一形態で結合したスナック。範囲には米、オーツ麦、トウモロコシなどのシリアルを結合シロップと混合して作られたスナックバーが含まれる。これらにはシリアルバー、シリアルトリートバー、またはグレインバーとしてラベル付けされた製品も含まれる。
- チューインガム - 通常、フレーバーと甘味を付けたチクルまたはポリ酢酸ビニルなどの代替品から作られる咀嚼用の調製品。範囲に含まれるチューインガムの種類は砂糖入りチューインガムと砂糖不使用チューインガムである。
| キーワード | 定義#テイギ# |
|---|---|
| ダークチョコレート | ダークチョコレートは、ミルクを含まないカカオ固形分とカカオバターを含むチョコレートの一形態である。 |
| ホワイトチョコレート | ホワイトチョコレートは、通常30%前後またはそれ以上のミルク固形分を最も高い割合で含むチョコレートの一種である。 |
| ミルクチョコレート | ミルクチョコレートは、カカオ固形分が低く砂糖含有量が高いダークチョコレートにミルク製品を加えて作られる。 |
| ハードキャンディ | 砂糖とコーンシロップを結晶化させずに煮沸して作られるキャンディ。 |
| トフィー | 砂糖をバターと一緒に煮沸して作られる硬くて噛み応えのある、しばしば茶色の菓子。 |
| ヌガー | アーモンドやその他のナッツ、時には果物を含む噛み応えのある、または脆いキャンディ。 |
| シリアルバー | シリアルと通常は乾燥果物またはベリーを圧縮して作られたバー型の食品で、ほとんどの場合グルコースシロップで結合されている。 |
| プロテインバー | プロテインバーは、炭水化物・脂肪に対してタンパク質の割合が高い栄養バーである。 |
| フルーツ&ナッツバー | これらはしばしばデーツをベースに他の乾燥果物やナッツを加え、場合によってはフレーバーを加えたものである。 |
| NCA | 全米菓子協会は、チョコレート、キャンディ、ガム、ミント、およびこれらのお菓子を製造する企業を推進する米国の業界団体である。 |
| CGMP | 現行の適正製造規範は、関連機関が推奨するガイドラインに準拠したものである。 |
| 非標準化食品 | 非標準化食品とは、同一性の基準を持たない、またはいかなる方法においても規定された基準から逸脱した食品である。 |
| GI | グリセミック指数(GI)は、炭水化物を含む食品が一定期間にわたってどのくらいゆっくりまたは速く消化され、血糖値を上昇させるかに基づいてランク付けする方法である。 |
| 脱脂粉乳 | 脱脂粉乳は、低温殺菌された脱脂乳からスプレードライによって水分を除去することで得られる。 |
| フラバノール | フラバノールは、カカオ、茶、リンゴ、その他多くの植物性食品や飲料に含まれる化合物のグループである。 |
| WPC | ホエイプロテイン濃縮物は、低温殺菌されたホエイから十分な非タンパク質成分を除去することで得られる物質で、完成した乾燥製品のタンパク質含有量が25%を超えるものである。 |
| LDL | 低密度リポタンパク質(悪玉コレステロール) |
| HDL | 高密度リポタンパク質(善玉コレステロール) |
| BHT | ブチル化ヒドロキシトルエンは、保存料として食品に添加される実験室で製造された化学物質である。 |
| カラギーナン | カラギーナンは、食品や飲料を増粘、乳化、保存するために使用される添加物である。 |
| フリーフォーム | グルテン、乳製品、砂糖などの特定の原材料を含まないこと。 |
| カカオバター | カカオ豆から得られる脂肪性物質で、菓子の製造に使用される。 |
| パステリス | 砂糖、卵、ミルクから作られるブラジルのキャンディの一種。 |
| ドラジェ | 硬い砂糖シェルでコーティングされた小さな丸いキャンディ。 |
| CHOPRABISCO | ベルギーチョコレート・プラリネ・ビスケット・菓子業界の王立ベルギー協会 - ベルギーのチョコレート業界を代表する業界団体。 |
| 欧州指令2000/13 | 食品製品の表示を規制する欧州連合の指令。 |
| カカオ・フェロードヌング | ドイツのチョコレート条例、ドイツで「チョコレート」と表示できるものを定義する規制の集合体。 |
| FASFC | 食品連鎖安全連邦機関 |
| ペクチン | 果物や野菜から得られる天然物質。菓子においてゲル状の食感を生み出すために使用される。 |
| 転化糖 | グルコースとフルクトースで構成される砂糖の一種。 |
| 乳化剤 | 混ざり合わない2つの液体を混合するのに役立つ物質。 |
| アントシアニン | 菓子の赤、紫、青の色を担うフラボノイドの一種。 |
| 機能性食品 | 基本的な栄養を超えた追加の健康上の利点を提供するように改変された食品。 |
| コーシャ認証 | この認証は、原材料、すべての機械を含む生産プロセス、および/または食品サービスプロセスがユダヤ教の食事法の基準に準拠していることを確認するものである。 |
| チコリ根エキス | 食物繊維、カルシウム、リン、葉酸の良い供給源であるチコリ根からの天然エキス。 |
| RDD | 推奨一日摂取量 |
| グミ | 果物のフレーバーが付けられることが多い噛み応えのあるゼラチンベースのキャンディ。 |
| ニュートラシューティカル | 健康上の利点があると主張される食品または栄養補助食品。 |
| エネルギーバー | 炭水化物とカロリーが高く、外出先でエネルギーを提供するために設計されたスナックバー。 |
| BFSO | 食品連鎖のためのベルギー食品安全機関。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅牢な予測方法論を構築するために、ステップ1で特定された変数と要因を入手可能な過去の市場数値に対してテストする。反復プロセスを通じて、市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築する。
- ステップ2:市場モデルの構築: 予測年の市場規模推定は名目値で行う。インフレは価格設定に含まれず、平均販売価格(ASP)は各国の予測期間を通じて一定に保たれる。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、アナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証される。回答者は、調査対象市場の全体像を生成するために、レベルと機能にわたって選択される。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベース&サブスクリプションプラットフォーム




