
インドチョコレート市場規模とシェア
Mordor Intelligenceによるインドチョコレート市場分析
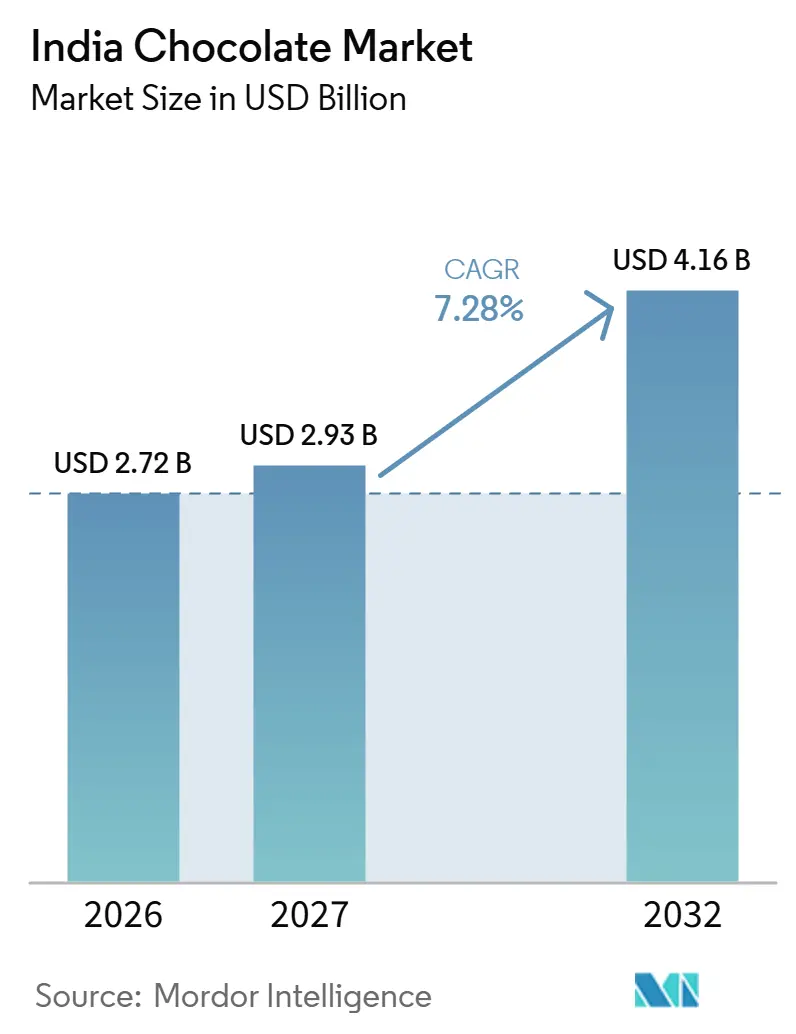
インドチョコレート市場規模は、2026年の27.2億米ドルから2027年には29.3億米ドルに増加し、2032年までに41.6億米ドルに達すると予測されており、2027年〜2032年にかけてCAGR 7.28%で成長します。市場の数量は、2026年の29万7,400トンから2027年には31万2,000トンに増加し、2032年までに39万6,300トンに達すると予測されており、2027年〜2032年にかけてCAGR 4.9%で成長します。
行事に関連したギフティングおよびレシピの好みは、インドのチョコレート販売業者に機会をもたらします。生産者は、ギフト購入者がプレミアムバーを選ぶ理由となるプレミアムフィリングや特定の製法によって差別化を図ることができます。温度管理が必要な配送はそうした機会を制限する可能性があり、製品の状態がオンライン提供の一部となります。プレミアムギフトアソートメントは行事需要を取り込むことができますが、価格に敏感な購入者と配送時の熱リスクが、その提供範囲を制限するため、販売業者はパックサイズ、価格帯、配送方法の両方に対応したものを用意する必要があります。
主要レポートのポイント
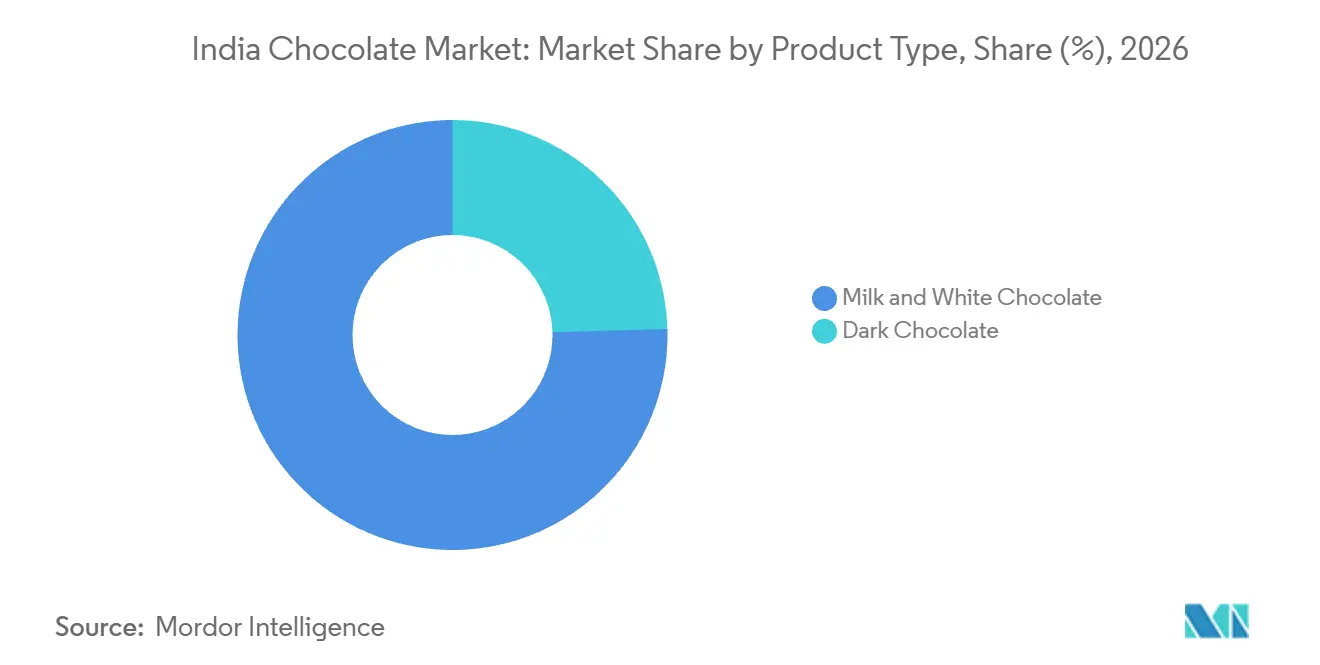
- 製品タイプ別では、ミルク・ホワイトチョコレートが2026年のインドチョコレート市場シェアの75.45%をリードし、ダークチョコレートは2027年〜2032年にかけてCAGR 7.78%で最も速く成長すると予測されています。
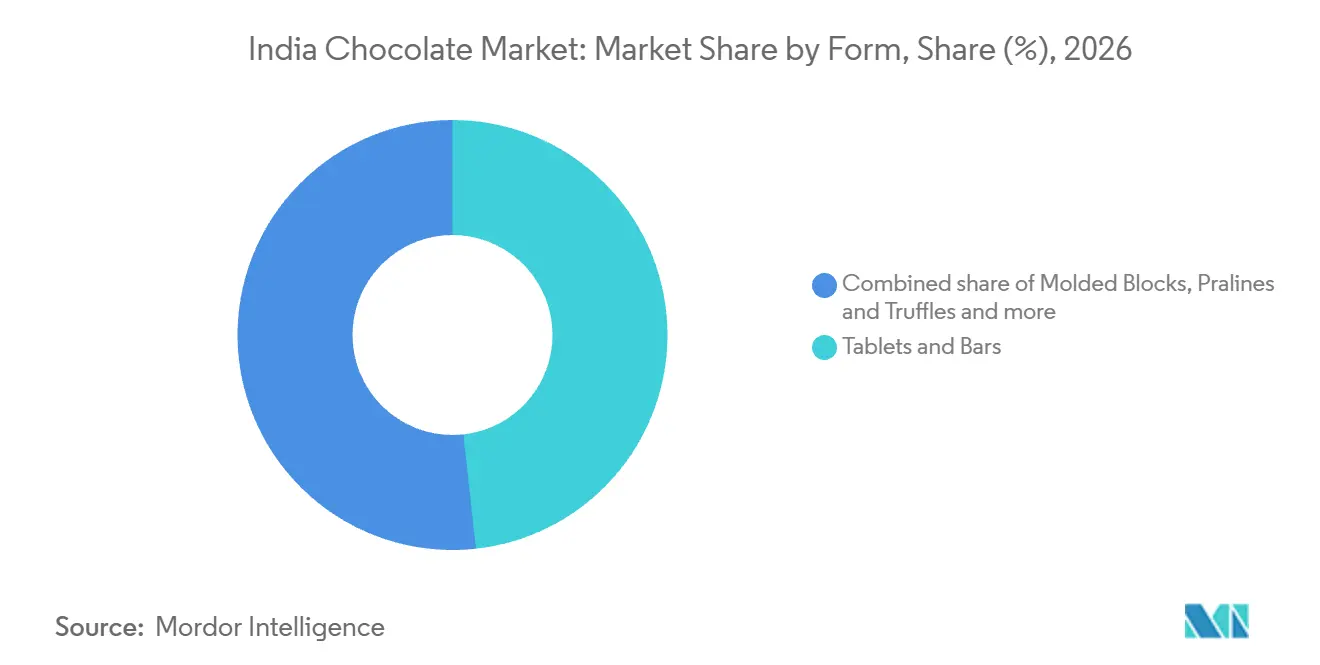
- 形態別の内訳では、タブレット・バーが2026年のチョコレート小売売上高の48.26%をリードし、プラリネとトリュフが2027年〜2032年にかけてCAGR 7.58%で最も速く成長すると予測されています。
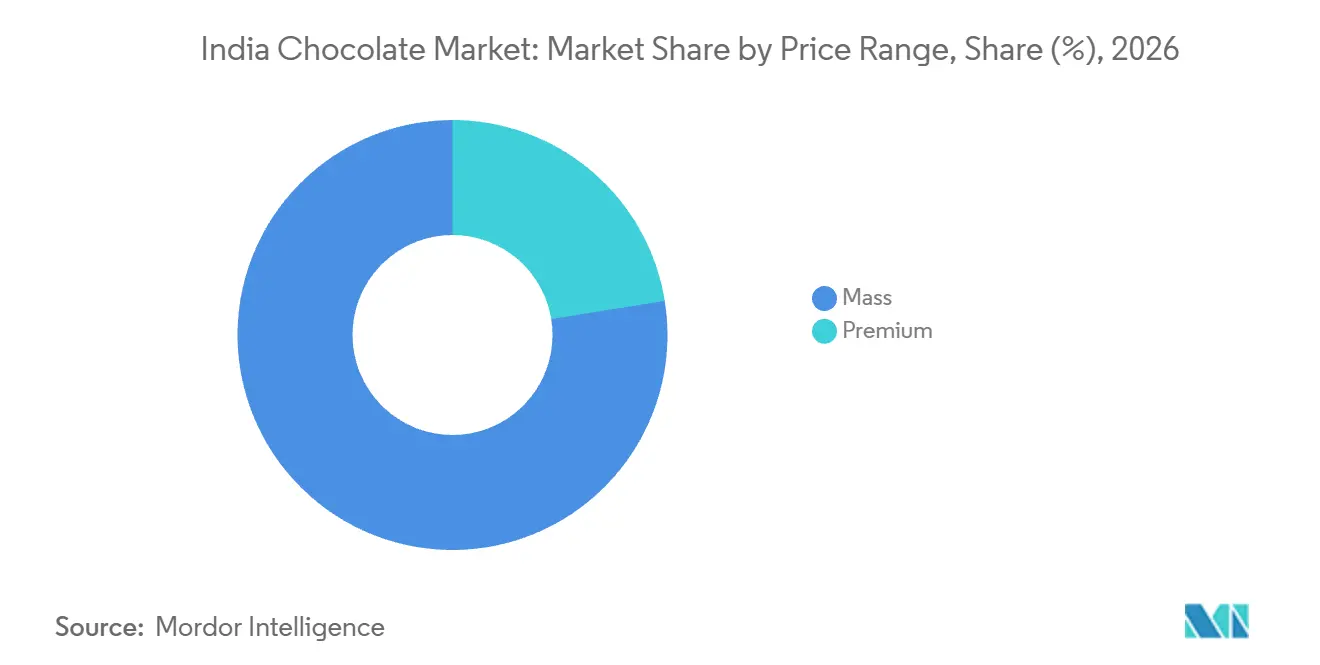
- 価格帯別では、マスチョコレートが2026年のインドチョコレート市場規模の77.54%のシェアを占め、プレミアムチョコレートは2027年〜2032年にかけてCAGR 7.83%で最も速く成長すると測されています。
- 乳製品ベースのチョコレートが原材料タイプカテゴリーをリードし、2026年のチョコレート小売売上高の82.07%を占め、植物性ベースのチョコレートは2027年〜2032年にかけてCAGR 8.22%で最も速く成長すると予測されています。
- 流通チャネル別では、コンビニエンスストアが2026年のチョコレート小売売上高の68.98%をリードし、オンライン小売店は2027年〜2032年にかけてCAGR 8.85%で最も速く成長すると予測されています。
- 地理的には、北部および西部地域がインドにおけるチョコレート消費の最大シェアを占め、東インドは規模は小さいものの着実に成長しています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 健康とウェルネスのトレンド | +2% | 全国 | 中期(2〜4年) |
| 祭りや行事における強い贈り物文化 | +3.1% | 全国 | 短期(2年以内) |
| 製品革新とフレーバーの実験 | +2.3% | 全国 | 中期(2〜4年) |
| サステナビリティと倫理的調達のナラティブ | +1.7% | 全国 | 長期(4年以上) |
| 強力なブランドマーケティングと感情的ポジショニング | +1.1% | 全国 | 短期(2年以内) |
| プレミアム化と嗜好の追求 | +1.4% | 国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
健康とウェルネスのトレンド
健康志向の嗜好は、購入者の原材料、カカオ含有量、砂糖含有量に関する優先事項を中心に設計されたクラフトチョコレートの余地を生み出しています。2025年5月、エコノミック・タイムズ紙は、インドのクラフトチョコレート購入者が高カカオチョコレート、クリーンラベル、低糖オプションを求めていると報じました。レシピの構成と明確な原材料情報は、砂糖摂取を制限するクラフト購入者のチョコレート選択にそうした嗜好を結びつけることができます。同記事では、マスマーケットチョコレートの砂糖含有量が50%〜60%であるのに対し、クラフトバーは通常20%〜30%であることを対比させていました。クラフトバーの通常の砂糖レベルに合わせるためには、比較されたマスマーケットのレシピは製法の見直しが必要となり、低糖の提供は既存ブランドにとって製品開発上のコミットメントとなります。
祭りや行事における強い贈り物文化
ギフティングの機会は、購入者に特定の受取人と購入期限を与えることで、チョコレート需要を個人消費を超えて拡大させることができます。Amazon Indiaは、2026年のバレンタインデー前後にAmazon.inでラグジュアリーチョコレートとキュレーテッドハンパーが前年比1.3倍以上の成長を記録したと報告しました。[1] Amazon Indiaのより広範なギフティングカテゴリーも同じ行事で前年比1.2倍の成長を記録しました。この対比は、行事需要がプレミアムギフト提案に報いる可能性があることを示唆しており、受取人への適合性をチョコレート販売業者にとって関連性の高い商業的選択としています。販売業者にとって、プレミアムチョコレートとキュレーテッドハンパーがギフティング全体を上回っていることは、キュレーテッドギフトアソートメントが行事内でより強力な提案であることを示しています。
製品革新とフレーバーの実験
フレーバーの実験は、基本的な購入機会を変えることなく、チョコレート購入者に馴染みのある形態を試す新たな理由を与えることができます。ITC LimitedのFabelle Exquisite Chocolatesは、2025年にインドで3バリアントのクナーファチョコレートコレクションを発売しました。バリアントはミルクピスタチオクナーファ、ピスタチオダーククナーファ、ピーカンダーククナーファで、両ダークレシピはカカオ64%でした。ピーカンバリアントはインドのクナーファチョコレートトレンドにピーカンを導入するものとして紹介され、サクサクしたクナーファの糸とナッツの原材料がテクスチャーを加えました。デザートフィリングと異なるカカオレシピを組み合わせることで、このコレクションはトライアル購入を引き付ける複数の方法を持っています。
サステナビリティと倫理的調達のナラティブ
倫理的な調達は、製品の生産方法を重視する購入者に対してチョコレートを差別化することができます。2025年5月、エコノミック・タイムズ紙は、Pascatiがムンバイ、デリー、チェンナイのオーガニック、フェアトレード、ビーガンチョコレートバーに対してより多くを支払う意欲のある買い物客をターゲットにしていると報じました。ITCのチョコレート事業責任者も、2026年2月にカカオの産地とクラフトに対する消費者の関心の高まりを報告しました。Mondelēz Internationalのサステナビリティプログラムであるココアライフは、第三者データを使用して、2025年末までにインドで約21,400人の農家と約110のコミュニティに到達したと報告しました。調達プログラムは農業の背景を提供し、より多くを支払う意欲が倫理的な製品属性を説明する商業的理由を生み出します。それらの都市部の購入者に販売するサプライヤーにとって、各バーの背後にある調達を文書化することは、広範な倫理的ポジショニングを製品固有のより多くを支払う理由に変えることになります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い温度感受性と気候上の課題 | -1.5% | 全国 | 短期(2年以内) |
| コールドチェーンインフラの不足 | -1.3% | 全国 | 短期(2年以内) |
| 高い砂糖・脂肪含有量に関する健康上の懸念 | -0.7% | マハラシュトラ州全域の学校 | 短期(2年以内) |
| カカオの輸入依存度の高さ | -0.8% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い温度感受性と気候上の課題
熱感受性は、特に完全な状態での提供が購入において重要な場合、受け付けられたチョコレートの注文と信頼できる配送日を分ける可能性があります。ケーララ州のアルチザンシングルオリジンチョコレート販売業者であるCocoacraftは、夏の暑さによりチョコレートが無傷で届かない可能性があると述べています。同社のポリシーでは、発送前にチョコレートを冷凍し、温度管理されたボックスを使用することを説明していますが、涼しい天候になるまで注文を保留することを提案しています。このポリシーで処理される注文については、保護包装が迅速な発送と製品状態への信頼性のトレードオフを解消しません。保留は天候が涼しくなるまで続くため、夏の注文は購入者が希望した日よりもかなり遅れて届く可能性があり、これは特定の行事のために購入されたギフトにとって最も重要です。
コールドチェーンインフラの不足
配送センターのカバレッジは、販売業者の地域物流ネットワーク外でチョコレートを供給するコストとタイミングを変えます。Soothysは配送センター所在地外では温度管理包装に追加料金を請求します。配送センターのない地域では、配送は通常2〜3日かかり、配送パートナーの能力によってはさらに長くかかる場合があります。Savorworks Artisansは週末の輸送を避けるため月曜日から木曜日の発送を好み、夏の暑さはジェルパックにもかかわらず注文を溶かす可能性があると警告しています。また、受取人がチョコレートを適切な温度保管場所に速やかに置けるような配送先を推奨しています。これらのサービスを利用する購入者にとって、より広い配送範囲は包装料金または制限された発送ウィンドウを伴い、特定の日付のチョコレート注文の利便性を低下させます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
製法の選択がダークチョコレートの役割を拡大ミルク・ホワイトチョコレートは2026年のインドチョコレート市場規模の75.45%のシェアを占め、最大のセグメントとなっています。2026年7月、Mondelēz IndiaはCÔTE D'ORをダークおよびミルクチョコレートバリアントで発売し、主要なクイックコマースプラットフォームを通じて入手可能になると述べました。ミルクバリアントは、購入者に異なるチョコレートタイプを選ばせることなく、主要カテゴリー内での製品刷新を示しています。ミルクチョコレートサプライヤーにとって、独自のブランドレンジはそのレシピの好みを持つ購入者を獲得する方法を提供します。商業的なテストは、追加レンジが既存のミルクチョコレート購入をより多くのラベルに分散させるだけでなく、別の購入機会を獲得できるかどうかです。
ダークチョコレートは2027年〜2032年にかけてCAGR 7.78%で最も速く成長するセグメントと予測されています。2026年7月、Gujarat Co-operative Milk Marketing Federationは、Amulの無糖ダークチョコレートがAmulのチョコレート総売上高の約10%に貢献していると述べました。この企業固有の結果は、明確な製法が確立されたチョコレートポートフォリオ内でどのように地位を確立できるかを示しています。このカテゴリーを検討している生産者にとって、無糖ダークレシピはその特定の属性の組み合わせを求める購入者に対応できます。Amulは2026年7月にインドのダークチョコレートリーダーとしても紹介されており、無糖レシピは専門業者が確立された既存企業と競合する分野となっています。

形態別:
タブレット・バーがリードし、プラリネ小売が拡大タブレット・バーは2026年のインドチョコレート市場シェアの48.26%を占め、最大のセグメントとなっています。タブレットまたはバーは、テイスティングやシェアリングの機会の中心に一つのレシピを置くことができます。購入者は、別々にフィリングされたプラリネの中から選ぶのではなく、そのレシピ内でカカオの強度とテクスチャーを比較することができます。生産者にとって、これは製品の決定をチョコレート自体に集中させ、アソートメントの幅よりもレシピ開発をより重要なものにします。
プラリネとトリュフは2027年〜2032年にかけてCAGR 7.58%で最も速く成長するセグメントと予測されています。Neuhausは2026年にナビムンバイ国際空港に初のインドブティックをオープンし、プラリネメーカーのベルギー製チョコレートへの小売アクセスを拡大しました。この拡大により、専門生産者はインドに消費者向けの直接販売の場を持ち、その形態を識別可能な販売業者と結びつけます。チョコレートコレクションを選ぶ購入者にとって、提案はアソートメントの構成と提示を中心に置くことができます。Neuhausはその後、ムンバイに最初の2つのブティックがオープンしたと報告しました。
価格帯別:
パックサイズとプレミアムの差別化が需要を形成マスチョコレートは最大のセグメントであり、2026年のチョコレート小売売上高の77.54%を占めました。エコノミック・タイムズ紙が報じた業界コメンタリーによると、2024年および2025年初頭のカカオ主導の価格上昇を受けて、FY25にインドのチョコレート購入者はより小さなパックへとダウングレードしました。この行動は、提供されるチョコレートの量とともに、各購入に支払われる金額をマス価格提案に関連させます。生産者はポーションサイズを使用して、基本的なチョコレートレシピを維持しながら購入あたりの価格を低く抑えることができます。ダウングレードがカカオ主導の価格上昇に続いたため、マス販売業者のパック重量の選択は購入者の好みと同様にカカオコストに結びついています。
プレミアムチョコレートは2027年〜2032年にかけてCAGR 7.83%で最も速く成長するセグメントと予測されています。2026年7月、ITCのFabelle事業責任者は、インドのラグジュアリーチョコレートサブセットがより広範なチョコレート市場のほぼ2倍の速さで成長していると述べました。このハイエンドの例は、商業的提案の中心に独自のチョコレート提案を置いており、ラグジュアリーはプレミアム層の特定の部分を表しています。ラグジュアリーがより広範な市場のほぼ2倍の速さで成長していることで、独自の産地、レシピ、またはギフト形態はプレミアム生産者に、より高価格の標準バーよりも多くの構築基盤を与えます。
原材料タイプ別:
レシピのアイデンティティが乳製品ベースと植物性ベースの提案を形成乳製品ベースのチョコレートは最大のセグメントであり、2026年のチョコレート小売売上高の82.07%を占めました。Mondelēz Indiaは2025年9月15日にキャドバリーデイリーミルクMILKINISを発売しました。これはミルククリームフィリングセンターを持つチョコレート製品です。フィリングセンターは乳製品製法にチョコレートとフィリングの両方における役割を与えます。
植物性ベースのチョコレートは2027年〜2032年にかけてCAGR 8.22%で最も速く成長するセグメントと予測されています。Manam Chocolateのディワリエディション2025は、オーツミルクとジャガリーで作られた無糖ダークチョコレートとデイリーフリーオプションを導入しました。乳製品不使用の受取人のためにギフトを選ぶ購入者にとって、その季節限定の提供は原材料の要件をフェスティバルアソートメントに取り込みます。生産者はこのアプローチを使用して、それらの受取人を行事ギフティングに含め、製法に日常消費を超えた商業的目的を与えることができます。シングルオリジンチョコレートは別の産地提案を提供しており、Manam Chocolateの2025年6月25日のデリー発売では、小売、パティスリー、飲料用途でウェストゴダバリチョコレートが紹介されました。
流通チャネル別:
店舗アクセスが行事ベースのオンライン需要と融合コンビニエンスストアは最大のセグメントであり、2026年のチョコレート小売売上高の68.98%を占めました。日常的な買い物にチョコレートを追加する近隣の買い物客にとって、このチャネルは専門店への別途の訪問なしに購入を提供します。これにより、レシピや産地についての長い相談よりも、すぐに選べる小さなパックの方が関連性が高くなります。この環境に対応するサプライヤーは、選択の時点で製品と価格をわかりやすくする必要があります。
オンライン小売店は2027年〜2032年にかけてCAGR 8.85%で最も速く成長するセグメントと予測されています。Amazon Nowは、ラクシャーバンダン2026期間中にチョコレートギフトが通常時と比較して2.5倍増加し、最も速く成長するカテゴリーであったと述べました。このプラットフォーム固有の結果は、行事主導のチョコレート購入の経路にオンラインチャネルを置き、デジタルアクセスと明確な購入ウィンドウを結びつけます。小売業者は、ギフト選択とその配送サービスを同じ提案の一部として、オンイン提供を構築することができます。
地理的分析
北部および西部地域のチョコレート市場
北部および西部地域はインドチョコレート市場における消費の最大シェアを占めています。Lindt & Sprüngliは2026年9月4日に、ニューデリーのエアロシティにあるワールドマークにインド初のブランド直営小売店をオープンしました。このオープニングは、消費の中心地であるデリーNCRに国際的なチョコレートメーカー独自の小売形態を置き、北部および西部の主要地域内に位置しています。ブティックを通じて参入するブランドにとって、商業単位は消費者が完成したチョコレートを選べる専用の場であり、生産者が提案の提示をコントロールできます。
東インドのチョコレート市場
東インドは規模は小さいものの着実に成長するチョコレート市場を代表しており、地域の小売アクセスが行事購入において重要となる環境を提供しています。2026年2月のバレンタインウィーク期間中、コルカタの小さなパン・シガレット・文房具店でチョコレートの活発な販売が見られました。これらの店舗は完成したチョコレートを日常的な地域の買い物環境に置き、生産者がチョコレートよりも広いアイデンティティを持つ小売業者を通じてギフティングの機会に対応できるようにします。これにより、近隣の店舗を通じた行事特有の販売が需要への独自の地域的ルートとなり、生産者にチョコレート専門小売の代替手段を提供します。
南インドとムンバイは、地域の注文集中、生産カバレッジ、小売参入の違いを示しています。GoKwikによると、2025年10月、ドバイチョコレートとしてオンラインで販売されている中東のデザートであるクナーファのD2C注文のほぼ半分がケーララ州から来ていました。2026年3月までに、Manam Chocolateはインドのクラフトチョコレートのための専用ギャラリーラファイエット売り場でムンバイ小売に参入しました。2026年2月、ベンガルール拠点のSMOORは、カルナータカ州の工場がカルナータカ州とチェンナイ向けのチョコレートとデザート生産の大部分を担っていると述べました。SMOORの工場はカルナータカ州とチェンナイの生産を結びつけ、ケーララ州のD2C注文とManamのムンバイ小売参入は地域の購入者への異なるルートを示しています。
規制の枠組みと見通し
この選択された管轄区域の比較は、一般小売を通じて完成したチョコレートを販売するメーカーに対する国家食品規則とマハラシュトラ州の実施を検討しています。インド食品安全基準局(FSSAI)は国家チョコレート基準を設定し、マハラシュトラ州の食品医薬品局は州内で国家食品安全法を実施しています。資格のある生産者、輸入業者、ブランドオーナーはまた、中央汚染管理委員会(CPCB)への通知を含む国家プラスチック包装情報義務と、マハラシュトラ州の包装条件にも直面しています。
規制表
| 決定要因 | インド | マハラシュトラ州 |
|---|---|---|
| 主要機関 | 食品基準についてはFSSAI、包装情報通知についてはCPCB | 食品については食品医薬品局、プラスチックについてはマハラシュトラ州汚染管理局(MPCB) |
| 主要な法令または指針 | 食品製品基準および食品添加物規制、規制2.7.4;2025年7月施行のプラスチック廃棄物情報改正;2026年8月の学校食品提案 | 国家食品安全の枠組み;プラスチック包装情報義務;2022年州プラスチック改正 |
| 商業的影響 | 資格のある生産者、輸入業者、ブランドオーナーはバーコード/QR、パフレット、または法的に発行された固有番号によって指定された情報を提供し、CPCBに通知する | 食品法上の義務および適用される国家包装情報義務を満たす;州の厚さ条件またはその機能例外に従う |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来的な方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
インドの「中程度」評価は製品基準と包装情報義務を反映しており、FSSAIの2026年8月の学校食品提案は、100グラムあたり3グラムを超える添加糖を含む固形食品を高糖分として分類します。マハラシュトラ州のプラスチック包装は、その厚さが製品の機能を損なう場合を除き、50ミクロンを超える必要があります。[3] 2026年7月28日、マハラシュトラ州食品医薬品局は、政府、補助金受給、私立学校に対して国家学校食品規則を施行するよう指示しました。この規則は、学校キャンパスおよびその50メートル以内での飽和脂肪、トランス脂肪、添加糖またはナトリウムが多い食品の販売、展示、広告を禁止しており、同局のコミッショナーはチョコレートが学校またはその50メートル以内で入手可能であるべきではないと述べました。追加の包装条件はマハラシュトラ州の「中程度」評価を支持し、国家提案と州命令の両方の学校特有の範囲は、両管轄区域の一般小売メーカーに対する「変化なし」の見通しを支持します。
バリューチェーンの段階
この比較はカカオの調達と加工、完成チョコレートの製造、消費者への販売を追い、サプライヤーの収益が原材料販売から完成品販売へとシフトします。FY2025-26において、Lotus Chocolate Company Ltdはカカオの調達、加工、チョコレート製造にわたって事業を展開し、地元のベーカリーから多国籍企業まで企業顧客に供給しました。Campco Chocolatesは、半製品カカオ製品も製造するカルナータカ州プットゥールにあるThe CAMPCO Ltd.の工場で生産されています。これらの統合された事業はカカオ加工と完成チョコレートを結びつけ、原材料と完成品の両方の販売から収益を得る機会を生み出します。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| カカオの調達と加工 | Lotus Chocolate Company Ltdなどの統合カカオ加工業者 | カカオ原材料およびB2Bチョコレート販売 | 豆の投入コストへのエクスポージャー | 認定豆の調達先を多様化する |
| 完成チョコレートの製造 | Campco Chocolatesなどのチョコレートメーカー | 完成チョコレート製品の販売 | 半製品と完成品の生産間の調整 | 中間製品と完成品の生産を合わせてスケジュールする |
| 消費者への販売と配送 | Cocoacraftなどの直接チョコレート販売業者 | 消費者向けチョコレート販売 | 配送を通じた製品状態の維持 | チョコレートの取り扱いニーズに合った配送サービスを選択する |
| 情報源: Mordor Intelligence | ||||
Lotusは企業顧客に供給し、Cocoacraftは消費者に直接販売するため、両社は異なる種類の購入者から収益を得ています。Cocoacraftは自社製造とバー、スクエア、ギフトボックス、ドリンク、スプレッドのオンラインアソートメントを組み合わせ、インド全国に配送しています。これらの役割を組み合わせるメーカーは小売販売関係を維持できますが、個々の消者注文を履行する作業も担う必要があります。
競合環境
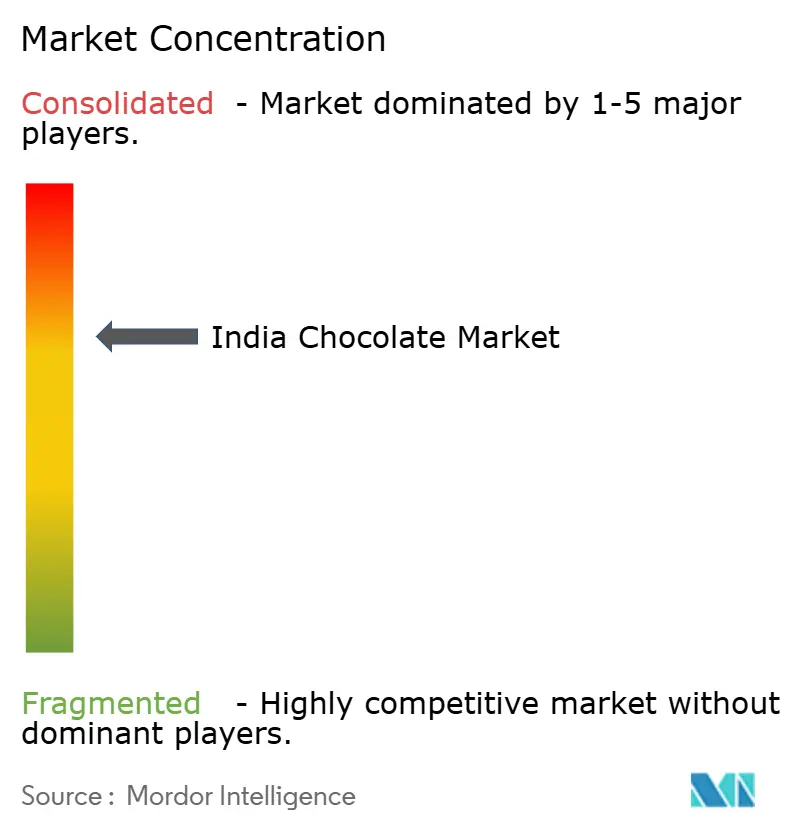
競争は、確立された産業事業と集中した専門的な提案を組み合わせた、国内チョコレート生産者と並ぶ集中した多国籍コアを持っています。主要プレイヤーにはNestlé S.A.、Ferrero International S.A.、Mars, Incorporated、The Hershey Company、Mondelēz International, Inc.が含まれます。Mondelēzの投資家向けプレゼンテーションは、ニールセン2025年データを引用し、インドのチョコレートカテゴリーの64%以上のシェアを報告しました。Ferreroのより広範なインド事業はバラマティの生産と主要都市への流通を組み合わせており、Mondelēz Indiaはより広範な製造ネットワーク内でチョコレートを製造・販売しています。一社がカテゴリーの64%以上を報告していることで、挑戦者は幅広さではなく、より狭いポジションを通じて購入者を獲得する必要があります。
2026年6月18日、Mondelēz Indiaは期間限定のキャドバリーデイリーミルクシルクドバイチョコレートを発売し、当時はクイックコマースプラットフォームと全国の一部小売店を通じて期間限定で入手可能でした。2026年3月19日、Nestlé Indiaはグジャラート州サナンドにムンチウエハーチョコレートの生産ラインを追加し、年間約8,300トンの生産能力を持つと報告しました。FY25において、インド全体の業績にはMondelēzの2%の売上減少、Hersheyの横ばい成長、Mars Internationalの2%の収益成長が含まれました。Nestléの追加ラインにより年間生産能力が増加し、Mondelēzの期間限定レンジは一時的な入手可能ウィンドウを購入に転換する必要があります。
2026年10月8日、ITC Limitedはムンバイのグランドセントラルで9つの手作りプラリネからなるFabelleのナヴラスコレクションを発表し、一部のFabelleブティックとオンラインで入手可能になると述べました。この明確なアソートメントにより、ITCはコレクションを中心にラグジュアリーFabelleブランドを提示し、ピースの選択を消費者提案の一部とすることができます。インドのクーベルチュールの基準は、乾燥物質ベースで少なくとも35%の総カカオ固形分を必要とし、少なくとも31%のカカオバターと2.5%の無脂肪カカオ固形分を含みます。この基準は組成の下限を設定しており、アソートメントについては何も述べていないため、ITCのコレクション主導のポジショニングはクーベルチュール規則が開放している次元で競争します。
インドチョコレート産業リーダー
-
Nestlé S.A.
-
Ferrero International S.A.
-
Mars, Incorporated
-
The Hershey Company
-
Mondelēz International, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
インドチョコレート市場 このレポートでカバーされる企業
- Mondelēz International, Inc.
- Nestlé S.A.
- Ferrero International S.A.
- Mars, Incorporated
- ITC Limited
- The Hershey Company
- Gujarat Co-operative Milk Marketing Federation (Amul)
- DS Group (Läderach)
- Reliance Consumer Products Ltd
- Surya Food & Agro Ltd (Priyagold)
- Lotus Chocolate Company Ltd
- Campco Chocolates
- Paul & Mike Craft Chocolates
- Soklet
- Pascati
- Rage Chocolate
- Choko La
- Wellversed Health Private Limited (Ketofy Keto Chocolate)
- Bean Therapy
- SMOOR Chocolates
最近の産業開発事情 インドチョコレート市場
- 2026年10月:ITC Limitedは10月8日にムンバイのグランドセントラルでFabelleのナヴラスコレクション(9つの手作りプラリネ)を発表し、一部のFabelleブティックとオンラインで入手可能になると述べました。
- 2026年9月:Lindt & Sprüngliは9月4日にニューデリーのエアロシティにあるワールドマークにインド初のブランド直営小売店をオープンしました。
- 2026年7月:Mondelēz IndiaはインドでCÔTE D'ORのダークおよびミルクチョコレートを発売し、主要なクイックコマースプラットフォームを通じて入手可能になると述べました。
範囲と方法論
| ダークチョコレート |
| ミルクおよびホワイトチョコレート |
| タブレットおよびバー |
| 成形ブロック |
| プラリネおよびトリュフ |
| その他の形態 |
| マス |
| プレミアム |
| 乳製品ベース |
| 植物性ベース |
| シングルオリジン |
| スーパーマーケット/ハイパーマーケット |
| オンライン小売店 |
| コンビニエンスストア |
| その他の流通チャネル |
| 製品タイプ別 | ダークチョコレート |
| ミルクおよびホワイトチョコレート | |
| 形態別 | タブレットおよびバー |
| 成形ブロック | |
| プラリネおよびトリュフ | |
| その他の形態 | |
| 価格帯別 | マス |
| プレミアム | |
| 原材料タイプ別 | 乳製品ベース |
| 植物性ベース | |
| シングルオリジン | |
| 流通チャネル | スーパーマーケット/ハイパーマーケット |
| オンライン小売店 | |
| コンビニエンスストア | |
| その他の流通チャネル |
市場の定義
- ミルクおよびホワイトチョコレート - ミルクチョコレートは、牛乳(粉乳、液体牛乳、または練乳の形態)とカカオ固形分で作られた固形チョコレートです。ホワイトチョコレートはカカオバターと牛乳から作られ、カカオ固形分を一切含みません。範囲には通常のチョコレート、低糖、無糖バリアントが含まれます。
- トフィー&ヌガー - トフィーには、トフィーまたはトフィー風菓子としてラベル付けされた硬くて噛み応えのある小さなまたは一口サイズのキャンディが含まれます。ヌガーは、アーモンド、砂糖、卵白を基本原材料とする噛み応えのある菓子で、ヨーロッパおよび中東諸国が発祥です。
- シリアルバー - 朝食用シリアルをバー形状に圧縮し、食用接着剤の一形態で固めたスナック。範囲には、米、オーツ麦、トウモロコシなどのシリアルを結合シロップと混ぜて作ったスナックバーが含まれます。これらにはシリアルバー、シリアルトリートバー、またはグレインバーとしてラベル付けされた製品も含まれます。
- チューインガム - 通常、フレーバーと甘みを付けたチクルまたはポリ酢酸ビニルなどの代替品で作られた咀嚼用の調製品。範囲に含まれるチューインガムの種類は、砂糖入りチューインガムと無糖チューインガムです。
| キーワード | 定義#テイギ# |
|---|---|
| ダークチョコレート | ダークチョコレートは、牛乳を含まないカカオ固形分とカカオバターを含むチョコレートの一形態です。 |
| ホワイトチョコレート | ホワイトチョコレートは、通常30%以上の最も高い割合の乳固形分を含むチョコレートの一種です。 |
| ミルクチョコレート | ミルクチョコレートは、カカオ固形分含有量が低く砂糖含有量が高いダークチョコレートに牛乳製品を加えて作られます。 |
| ハードキャンディ | 砂糖とコーンシロップを結晶化させずに煮沸して作られたキャンディ。 |
| トフィー | 砂糖をバターと一緒に煮沸して作られる、硬くて噛み応えのある、しばしば茶色の甘菓子。 |
| ヌガー | アーモンドやその他のナッツ、時にはフルーツを含む、噛み応えのある、または脆いキャンディ。 |
| シリアルバー | シリアルを圧縮してバー形状にし、通常はグルコースシロップで固めた棒状の食品。 |
| プロテインバー | 炭水化物や脂肪に対してタンパク質の割合が高い栄養バー。 |
| フルーツ&ナッツバー | 多くの場合、デーツをベースに他のドライフルーツやナッツを加え、場合によってはフレーバーを加えたもの。 |
| 全米菓子協会(NCA) | 全米菓子協会は、チョコレート、キャンディ、ガム、ミント、およびこれらのお菓子を製造する企業を推進するアメリカの業界団体です。 |
| CGMP | 現行適正製造基準は、関連機関が推奨するガイドラインに準拠したものです。 |
| 非標準化食品 | 非標準化食品とは、同一性の基準を持たない、またはいかなる形でも規定された基準から逸脱した食品です。 |
| GI | グリセミック指数(GI)は、炭水化物を含む食品が消化される速さや遅さ、および一定期間にわたって血糖値をどの程度上昇させるかに基づいてランク付けする方法です。 |
| 脱脂粉乳 | 脱脂粉乳は、低温殺菌された脱脂乳をスプレードライによって水分を除去することで得られます。 |
| フラバノール | フラバノールは、カカオ、茶、リンゴ、その他多くの植物性食品や飲料に含まれる化合物のグループです。 |
| WPC | ホエイプロテイン濃縮物(WPC)は、低温殺菌されたホエイから十分な非タンパク質成分を除去することで得られる物質で、完成した乾燥製品には25%以上のタンパク質が含まれています。 |
| LDL | 低密度リポタンパク質(LDL)は悪玉コレステロールです。 |
| HDL | 高密度リポタンパク質(HDL)は善玉コレステロールです。 |
| BHT | ブチル化ヒドロキシトルエン(BHT)は、保存料として食品に添加される実験室で製造された化学物質です。 |
| カラギーナン | カラギーナンは、食品や飲料を増粘、乳化、保存するために使用される添加物です。 |
| フリーフォーム | グルテン、乳製品、砂糖などの特定の成分を含まないもの。 |
| カカオバター | カカオ豆から得られる脂肪性物質で、菓子の製造に使用されます。 |
| パステリエス | 砂糖、卵、牛乳から作られるブラジルのキャンディの一種。 |
| ドラジェ | 硬い砂糖シェルでコーティングされた小さな丸いキャンディ。 |
| CHOPRABISCO | ベルギーチョコレート、プラリネ、ビスケット、菓子産業の王立ベルギー協会 - ベルギーチョコレート産業を代表する業界団体。 |
| 欧州指令2000/13 | 食品製品の表示を規制する欧州連合の指令。 |
| カカオ規制(Kakao-Verordnung) | ドイツのチョコレート条例は、ドイツで「チョコレート」と表示できるものを定義する一連の規制です。 |
| FASFC | 食品チェーン安全連邦機関 |
| ペクチン | 果物や野菜から得られる天然物質で、菓子においてゲル状のテクスチャーを作るために使用されます。 |
| 転化糖 | グルコースとフルクトースで構成される砂糖の一種。 |
| 乳化剤 | 混ざり合わない2つの液体を混合するのに役立つ物質。 |
| アントシアニン | 菓子の赤、紫、青の色を担うフラボノイドの一種。 |
| 機能性食品 | 基本的な栄養を超えた追加の健康上の利点を提供するために改良された食品。 |
| コーシャ認証 | この認証は、原材料、すべての機械を含む製造プロセス、および/または食品サービスプロセスがユダヤ食事法の基準に準拠していることを確認します。 |
| チコリ根エキス | チコリ根からの天然エキスで、食物繊維、カルシウム、リン、葉酸の良い供給源です。 |
| RDD | 推奨1日摂取量 |
| グミ | フルーツ風味が付けられることが多い、噛み応えのあるゼラチンベースのキャンディ。 |
| ニュートラシューティカル | 健康上の利点があると主張される食品または栄養補助食品。 |
| エネルギーバー | 外出先でエネルギーを提供するために設計された、炭水化物とカロリーが高いスナックバー。 |
| BFSO | 食品チェーンのためのベルギー食品安全機関。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅固な予測方法論を構築するために、ステップ1で特定された変数と要因を入手可能な過去の市場数値に対してテストします。反復プロセスを通じて、市場予測に必要な変数が設定され、これらの変数に基づいてモデルが構築されます。
- ステップ2:市場モデルの構築: 予測年の市場規模推定は名目値で行われます。インフレは価格設定に含まれず、平均販売価格(ASP)は各国の予測期間全体を通じて一定に保たれます。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、アナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の全体像を生成するために、さまざまなレベルと機能にわたって選択されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベース&サブスクリプションプラットフォーム




