
産業用ガス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
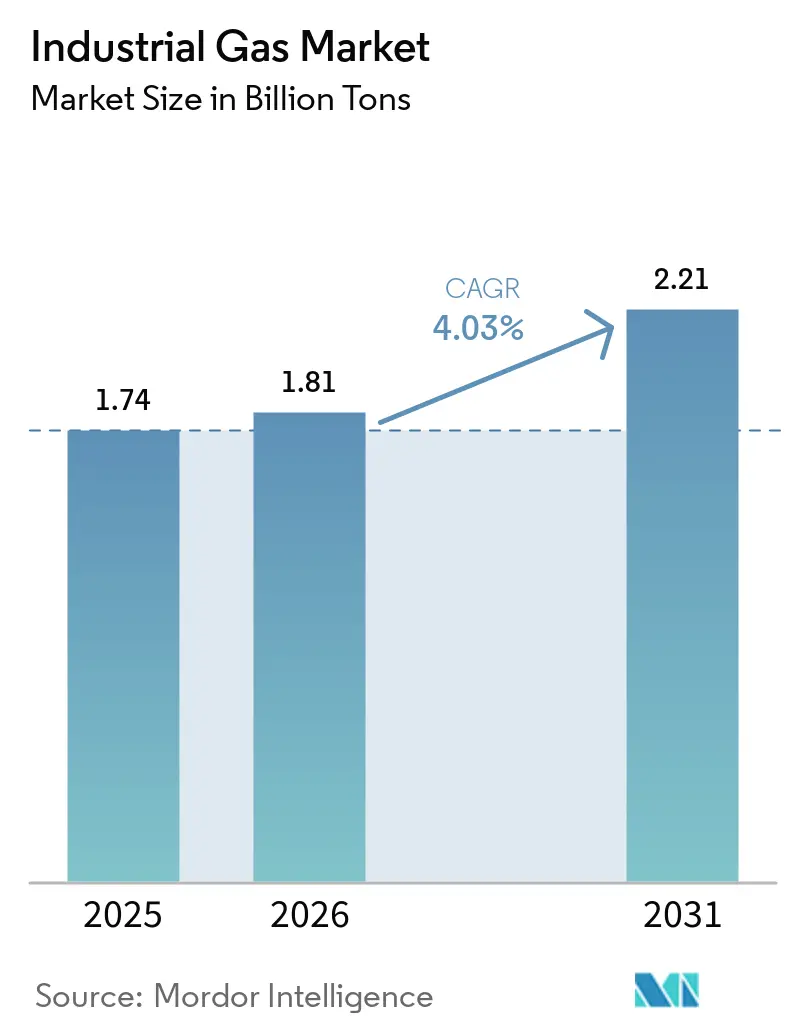
| 市場取引高 (2026) | 1.81 十億トン |
| 市場取引高 (2031) | 2.21 十億トン |
| 成長率 (2026 - 2031) | 4.03 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
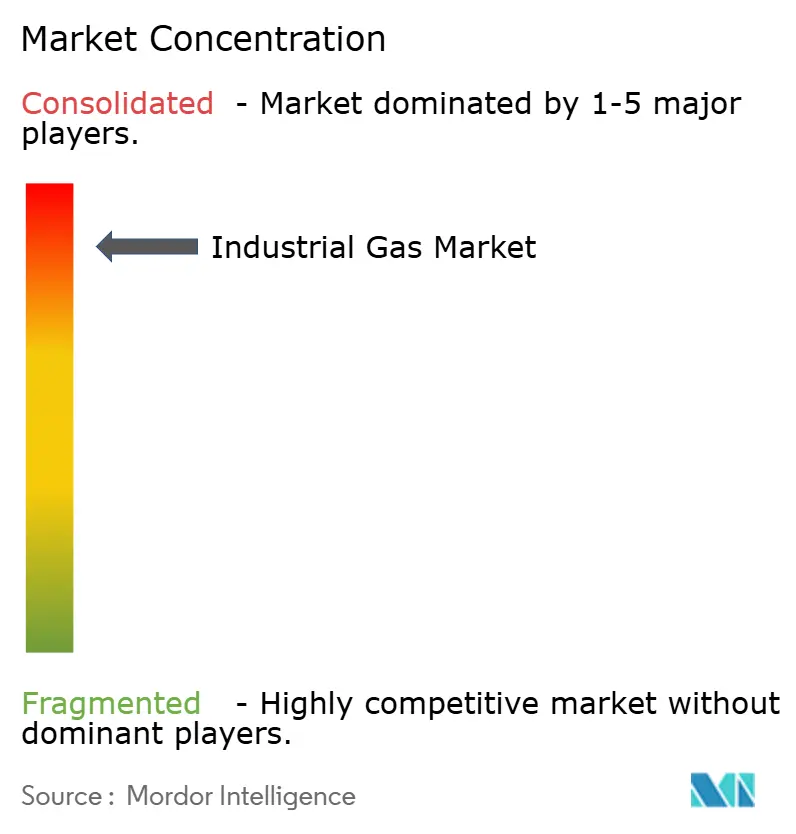
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業用ガス市場分析
産業用ガス市場規模は、2025年の17億4,000万トンから2026年には18億1,000万トンへと成長し、2026年から2031年にかけて年平均成長率(CAGR)4.03%で推移し、2031年には22億1,000万トンに達すると予測されています。鉄鋼、半導体、化学品メーカーからの堅調な需要がこの成長を支えており、グリーン水素、高純度酸素、食品グレード二酸化炭素に関する製品革新が数量拡大を上回る価値創出を維持しています。生産者はオンサイト供給モデルを強化して物流リスクを低減しており、大口エネルギー利用者は電力コストを固定する数十年規模の長期供給契約を締結しています。半導体製造の地域化により、高純度窒素およびアルゴンの流通がアメリカ合衆国と欧州へとシフトしている一方、アジアは全体的な数量リーダーシップを維持しています。同時に、ヘリウム回収プロジェクト、炭素回収事業、小型空気分離装置が既存企業およびインフラ投資家双方から新たな資本を引き付けています。
主要レポートのポイント
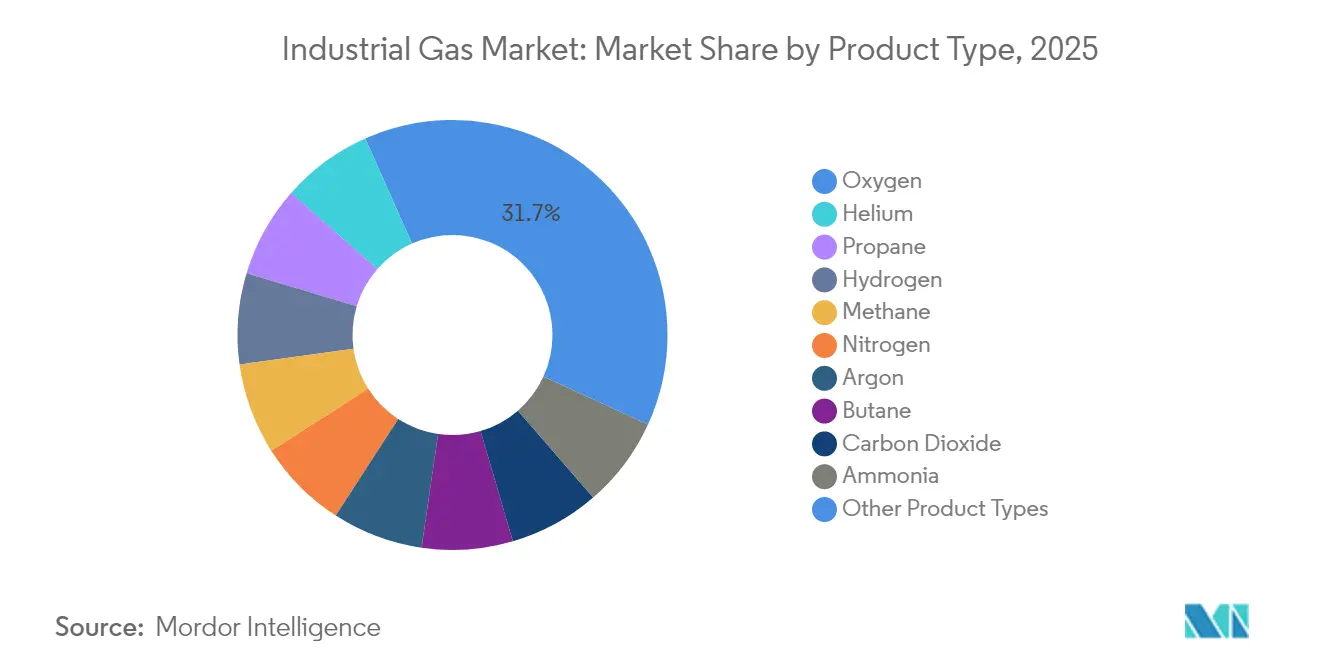
- 製品タイプ別では、酸素が2025年に31.65%の収益シェアでトップとなり、窒素は2031年にかけて年平均成長率(CAGR)4.38%で成長する見込みです。
- 供給形態別では、パッケージ/シリンダーセグメントが2025年に36.78%のシェアを占め、オンサイト(トン数)生産は2031年にかけて年平均成長率(CAGR)4.29%で拡大すると予測されています。
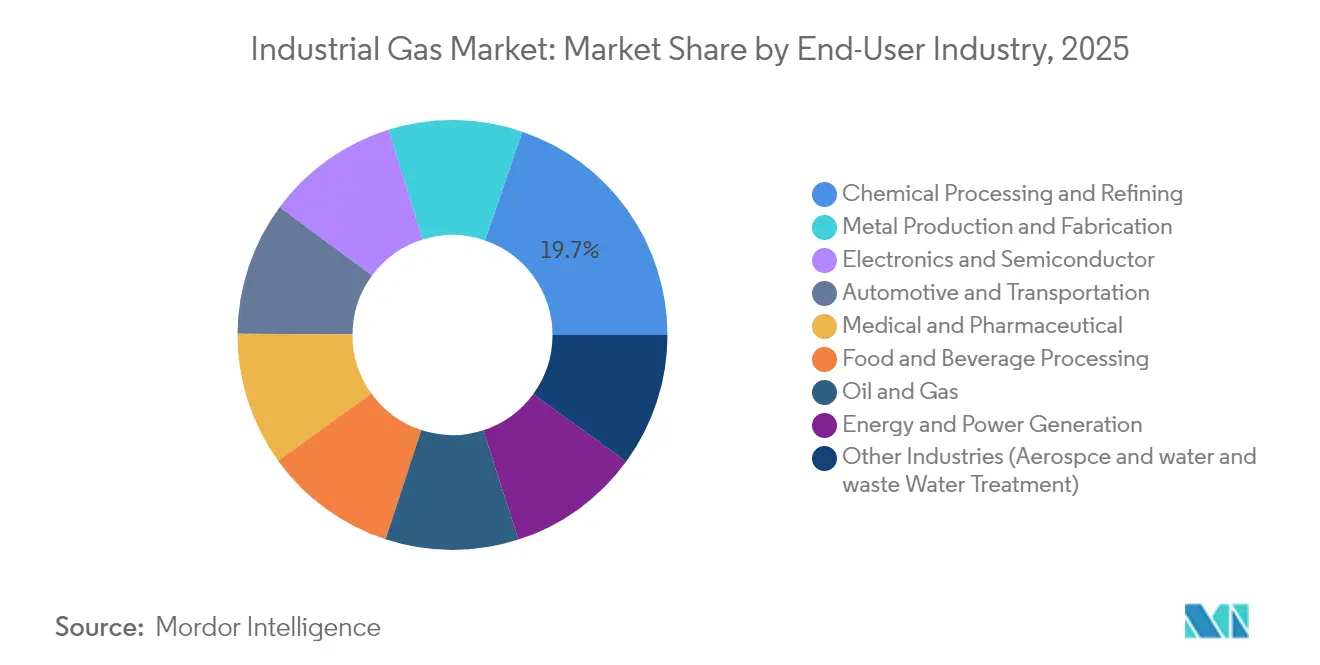
- エンドユーザー産業別では、化学処理・精製が2025年の産業用ガス市場シェアの19.74%を占め、食品・飲料加工は2031年にかけて年平均成長率(CAGR)5.05%で成長しています。
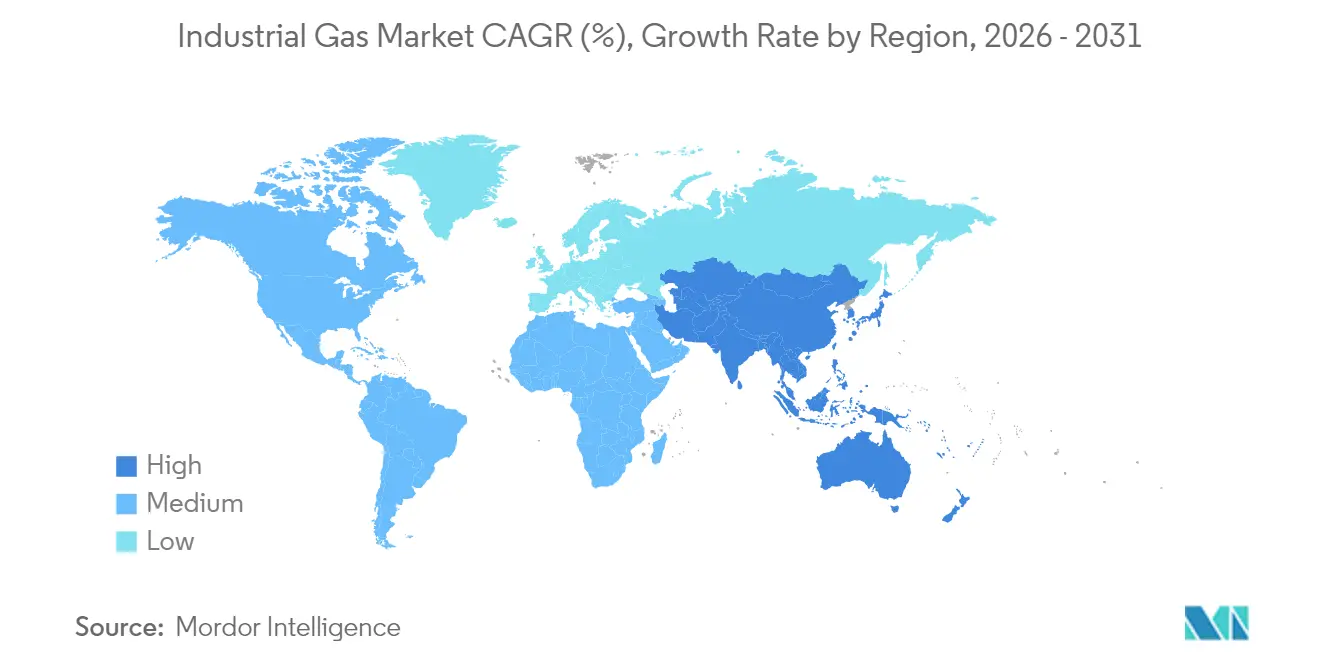
- 地域別では、アジア太平洋が2025年に42.55%のシェアを保有し、2026年から2031年にかけて年平均成長率(CAGR)4.96%で成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | 年平均成長率(CAGR)予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新興経済圏における急速な工業化 | +0.90% | アジア、中東 | 中期(2〜4年) |
| 欧州連合・オーストラリアにおけるオンサイト電解契約を推進するグリーン水素の推進 | +1.10% | 欧州連合、オーストラリア、湾岸 | 長期(4年以上) |
| 米国・中東・北アフリカにおける低炭素直接還元鉄鋼プラントからの酸素需要 | +0.70% | アメリカ合衆国、中東・北アフリカ | 中期(2〜4年) |
| 欧州連合のビール醸造所・炭酸飲料プラントにおけるCO₂回収・再利用プロジェクト | +0.40% | 欧州連合 | 短期(2年以内) |
| 北米におけるヘリウム供給安全保障プラットフォームの拡大 | +0.30% | 北米 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
新興経済圏における急速な工業化
アジア全域、特に中国とインドにおける堅調な製造業の拡大が、酸素や窒素などの大量ガスに対するベースロード需要を押し上げています。インド西部だけでも、鉄鋼工場、石油化学クラスター、肥料コンプレックスが大規模に集積しており、これらが地域の空気分離能力を支えています。地域当局はメイク・イン・インディア(Make-in-India)インセンティブを推進し、高純度窒素とアルゴンを使用する電子機器組立、太陽電池製造、電気自動車サプライチェーンへの投資を促進しています。都市鉄道から新設製油所に至る並行インフラプロジェクトが、パッケージおよびマイクロバルク配送に適した分散型需要拠点を拡大しています。米国エネルギー情報局は、アジアの天然ガス消費量が2050年までに3倍になり、その80%が産業向けに供給されると予測しており、これはプロセスガス需要の規模を示す代理指標となっています[1]。
オンサイト電解契約を推進するグリーン水素の推進
脱炭素化目標が低炭素水素の普及を加速させており、化学、鉄鋼、重輸送事業者が長期供給契約を締結するよう促しています。Air ProductsはACWAパワーおよびNEOMとの提携のもと、サウジアラビアで再生可能エネルギーを活用した85億米ドル規模の電解プラントを開発しており、年間65万トンのグリーンアンモニア原料を供給する予定です。欧州連合、オーストラリア、アメリカ合衆国でも同様の契約が建設中であり、計画生産量は合計で年間110万トンを超えています。これらのプロジェクトは、窒素(不活性化用)や酸素(副産物として)などの関連ガスの需要を高め、オンサイト生産を優先的な供給モデルとして強化し、トラック輸送による排出量と電力損失を削減しています。
低炭素直接還元鉄鋼プラントからの酸素需要
鉄鋼メーカーは高炉から天然ガスベースの直接還元鉄(DRI)プロセスへと移行しており、酸素富化燃焼を活用してCO₂排出強度を削減しています。Lindeは2024年に59件の長期契約を締結し、64基の小型オンサイト窒素・酸素プラントを建設・運営することになりました。その多くはDRIルートを採用する金属メーカー向けです。同社のECOVARモジュール式空気分離装置(ASU)は迅速な設置とエネルギー効率の高い真空圧力スイング吸着バックアップを提供し、製鉄所の総所有コストを低減しています。国際エネルギー機関は、DRI能力100万トンごとに従来の高炉製鋼と比較して140万トンのCO₂を削減できると推定しており、酸素富化プロセスへの政策支援を強化しています。
欧州連合のビール醸造所・炭酸飲料プラントにおけるCO₂回収・再利用プロジェクト
欧州のビール醸造所は、発酵から排出されるCO₂を回収・再圧縮し、飲料の炭酸化に再利用するクローズドループシステムを導入しています。Air LiquideおよびLindeが供給するこれらのスキッドマウント型ユニットは、業務用CO₂の供給不足時における安定供給を実現するとともに、スコープ1排出量の削減にも貢献しています。ドイツの大手ビール醸造所では、自社回収システムへの切り替え後、購入CO₂量が45%減少したと報告されており、食品加工および医療向けエンドマーケットへの業務用CO₂供給余力が生まれています。同様のプロジェクトがイタリアおよびデンマークのソーダボトリング工場でも進行中であり、食品グレード産業ガスが厳格なEU純度規制を満たしながら循環性を獲得できることを示しています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率(CAGR)予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本投資と運営コスト | -0.80% | グローバル | 長期(4年以上) |
| 厳格な安全・環境規制 | -0.50% | グローバル | 中期(2〜4年) |
| 原材料・エネルギー価格の変動 | -0.40% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
北米におけるヘリウム供給安全保障プラットフォームの拡大
世界的なヘリウムの需給逼迫が、MRI機器の稼働率、半導体製造、航空宇宙用不活性化に引き続き支障をきたしています。テキサス州の戦略的貯蔵施設であるクリフサイド・ヘリウムシステムは管財人管理下にあるものの、重要ユーザー向けの最低限の割当を維持しています。クォンタム・テクノロジー・コーポレーションは、40年ぶりとなるカナダ西部初の新規ヘリウム精製所を稼働させ、小規模ながら重要な地域的冗長性を付加しました。それにもかかわらず、2024年後半にヘリウム価格が急騰し、調達予算を圧迫するとともに、エンドユーザーが回収・精製・リサイクルスキッドへの投資を促進しています。この価格変動は、新設ファブの慎重な設備投資(CAPEX)計画を支え、全体的な消費成長に対する短期的な抑制要因として機能しています。
高い資本投資と運営コスト
空気分離プラントおよび水素水蒸気メタン改質装置は電力消費が大きく、1日最大5,000トンの酸素を生産する大規模ユニット1基あたり2億〜3億5,000万米ドルのコストがかかり、7万2,000世帯分に相当する電力を消費します[2]。規制緩和された電力市場では、事業者がスポット価格の急騰にさらされ、利益率が侵食されるか、顧客への追加料金転嫁を余儀なくされます。その結果、これらのユニットを設計・建設・維持できる財務力と技術的専門知識を持つ世界的大手企業はごく少数に限られており、高い参入障壁を強化しています。中小規模のプレーヤーは生産資産を保有するよりも流通パートナーシップやマーチャントバルク調達を好む傾向があり、長期的に市場の分散化を制約しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
酸素が鉄鋼、ヘルスケア、化学品でリードを強化酸素は2025年の産業用ガス市場規模において31.65%という圧倒的なシェアを維持しており、鉄鋼メーカーがDRI炉へ移行し、病院が高流量人工呼吸器の能力を拡大するにつれ、全体的な数量成長を上回るペースで拡大し続けています。2024年には、LindeとAir Liquideが医療用酸素専用の真空圧力スイング吸着ユニットを20基以上稼働させ、パンデミック後のベースライン需要を反映しています。並行して、名古屋大学の研究では、より低いエネルギー強度で酸素をアルゴンから分離できる吸着溶解膜が実証され、超高純度用途における将来的なコスト削減の可能性が示されました。
窒素は、半導体の不活性化、レーザー切断、プレミアム食品ラインの改変雰囲気包装によって需要が牽引されています。このセグメントは、金属加工工場向けのパッケージシリンダー、電子機器クリーンルーム向けのマーチャント液体、冷蔵保管ハブのオンサイト発生装置というバランスの取れた供給形態の組み合わせから恩恵を受けています。二酸化炭素の数量は、エタノールプラントでの原料供給障害により2024年に減少しましたが、ビール醸造所での自社回収が飲料メーカーを完全な不足から守りました。

供給形態別:
パッケージ/シリンダーがリードを維持、オンサイトが急成長パッケージ/シリンダーチャネルは、溶接、実験室、ヘルスケア分野の小口ユーザーが柔軟で即時の供給を求めるため、2025年の産業用ガス市場シェアの36.78%を占めました。Airgasは、テレメトリー対応の発注システムを使用してアメリカ合衆国で月間約4万件のバルク配送を管理し、空走距離を削減して安全コンプライアンスを確保しています。シリンダーは断続的な消費に適していますが、マイクロバルクセグメント(Chart IndustriesのOrcaデリバリートレーラーを含む)は、月間2万〜15万SCFの需要を持つユーザーに対してシリンダー取り扱いリスクを低減するステップアップソリューションを提供しています。
オンサイト生産は2024年に最も顕著なプロジェクト勢いを記録しており、Lindeの59基受注(多くが300トン/日未満の能力)がその証拠です。半導体ファブは超高純度仕様を確保するためにオンサイト窒素精製を好み、鉄鋼ミニミルは段階的な生産量に合わせてモジュール式ASUを選択しています。マーチャントバルク液体は、オンサイト設備にシェアを譲りつつも、冗長性とコード準拠が遠隔生産を必要とする地域病院や化学パークなどの中規模クライアントにとって不可欠であり続けています。オンサイトのバックボーンとバックアップトレーラーを組み合わせたセグメント化された物流計画が標準となりつつあり、顧客の切り替えコストを高め、生産者の長期的な引き取り契約を確保しています。
エンドユーザー産業別:
化学処理が支配、電子機器が上回る化学処理・精製は2025年の産業用ガス市場規模の19.74%を消費しており、水素添加処理用水素、パージ安全用窒素、エチレンオキシド合成用酸素が主な用途です。米国の精製業者は2024年に水素の68%を外部サプライヤーから調達しており、10年前の53%から増加しており、マーチャントガスプールを拡大する長期的なアウトソーシングトレンドを示しています。原油の硫黄含有量の変動と厳格な燃料硫黄規制が水素化処理のスループットを高く維持し、一貫した水素需要の増加を固定しています。
電子・半導体製造は、アメリカ合衆国、ドイツ、日本でのリショアリングインセンティブと記録的なウェーハファブ発表により、最も急峻な需要曲線を示しました。超高純度窒素、アルゴン、フッ化水素は、フォトレジスト剥離とチャンバークリーニングに不可欠であり、純度閾値は兆分の一(ppt)単位で測定されます。産業用ガス業界のプレーヤーは、ダウンタイムが1時間あたり200万米ドルのコストをもたらす可能性があるファブを支援するために、オンサイトガスキャビネット、冗長ストレージ、高度なリーク検出を提供しています。食品・飲料エンドマーケットは、液体窒素とCO₂を使用した極低温冷凍を活用してテクスチャーと風味を保持することで堅調を維持しました。ヘルスケア需要は、病院が酸素マニホールドと特殊ガス薬局方をアップグレードするにつれて着実に成長し、顧客ミックスをさらに多様化しました。
地域分析
アジア太平洋地域産業ガス市場
アジアは2025年の産業ガス市場規模において42.55%という支配的なシェアを占めており、石油化学、鉄鋼冶金、電子機器クラスターの強力な集積によって牽引されている。中国の統合製鉄能力とインドの堅調なインフラ投資が相まって、昨年は1日あたり600トンを超える新規ASU設備増強を支えた。各国政府は炭素回収パイロットプロジェクトおよびグリーン水素輸出回廊を推進しており、産業ガスの流通をネットゼロロードマップと整合させている。競争環境においては、グローバル大手と国内企業によるジョイントベンチャーが、世界水準のエンジニアリング基準を維持しながら生産のローカライズを実現している。
北米産業ガス市場
北米は、メキシコ湾岸の製油所に供給する成熟したパイプインと、中西部および北東部にサービスを提供する適応性の高いマーチャントリキッドネットワークを特徴としており、市場において大きな取引量を示している。米国の製油業者による水素購入量は2012年から2022年の間に29%増加しており、自家改質炉から外部調達供給への緩やかな移行を示している。クリーンエネルギープロジェクト向けのインフレ抑制インセンティブが継続的に展開されており、低炭素アンモニア、持続可能な航空燃料、CO₂貯留事業を触媒として促進し、それぞれが専用の産業ガス投入を必要としている。カナダはニッチなヘリウムハブとして台頭しており、長らく米国土地管理局の貯蔵システムに支配されてきた市場に冗長性を加えている。
欧州産業ガス市場
欧州は付加価値の中心地であり続けており、グリーン水素回廊および食品グレードの炭素回収に注力している。Air Liquide、Lindeをはじめとする各社は、海上輸送および長距離トラック輸送の脱炭素化を支援するため、再生可能エネルギー購入契約とプロトン交換膜電解槽を連携させている。より厳格なFガス規制およびメタン排出基準が、冷凍機器OEMを自然冷媒へと誘導しており、同地域におけるガスポートフォリオをさらに多様化させている。
規制環境
産業ガスは、生産方式(オンサイト方式か商業販売方式か)、設備の選定、コンプライアンス負担に影響を与える、重複した安全性、気候、および排出報告制度の下で運営されている。欧州連合では、フッ素系温室効果ガスに関する規則(EU)2024/573(2024年3月発効)が、特定の特殊用途および冷凍関連用途で使用される高GWPのFガスに対する割当量および段階的削減要件を強化しており、これがガス業界全体で代替化学物質の需要と封じ込め対策の強化を後押ししている。
環境報告および行政上の要件は引き続き進化している。規則(EU)2024/1244によって確立されたEU産業排出ポータルの枠組みは、産業環境データの収集・開示方法を更新するものである。欧州委員会はまた、実施規則(EU)2026/1444(2026年7月公表)を発行し、2007年の旧来の漏洩検査要件を廃止し、更新された漏洩防止手法を採用した。米国では、EPAが2026年2月27日に最終規則を発表し、2025年報告年度における温室効果ガス報告プログラム(GHGRP)の報告期限を2026年10月30日まで延長した。これは、中核的な義務が変わらなくても、コンプライアンスの時期が変化しうることを示している。
バリューチェーン分析
産業ガスのバリューチェーンは、原料およびユーティリティ(ASU向けの周囲空気、水素・合成経路向けの天然ガスおよび電力)から始まり、大規模生産(深冷空気分離、水蒸気改質(SMR)、電解、精製・液化)、貯蔵、流通へと進む。供給は、ボンベおよびマイクロバルクから流通業者を経由するもの、深冷タンカーおよび鉄道貨車による商業バルク液体供給、専用プラントおよび顧客統合型パイプラインによるオンサイト(トン単位)供給まで多岐にわたる。ASUおよび水素ユニットは電力消費量が大きく資本集約的であるため、長期引取契約、ベンダー管理在庫モデル、遠隔監視、冗長性計画が、生産者、物流事業者、エンドユーザーを結びつける中心的な商業メカニズムとなっている。
ミッドストリームの物流と地政学は、高純度かつ希少なガスにとって依然として主要な摩擦要因である。報告されている供給混乱の兆候としては、2026年3月にJindal Stainlessが西アジアの物流混乱に関連する産業ガス供給逼迫による生産への影響を指摘した声明が挙げられる。サプライチェーンに関する報道では、ホルムズ海峡付近の通航状況に関連して、超高純度特殊ガス貨物の出荷転換や数日間の遅延も指摘されている。こうした動向は供給の地域化を後押ししており、半導体や金属などの重要ユーザー向けにオンサイト生成が拡大するとともに、ヘリウムや特殊ガスの回収・再利用への投資をさらに促進している。また、ラストマイルの変動を緩和するため、地域の流通業者や充填ネットワークへの依存も高まっている。
競争環境
産業用ガス市場は高度に集約されています。Lindeは330億米ドルの売上を報告し、記録的な104億米ドルのプロジェクトバックログを抱えており、複数年にわたる脱炭素化契約を自己資金で賄う能力を示しています。Air Liquideは2025年までに炭素強度を30%削減し、2050年までにカーボンニュートラルを達成するという目標を再確認し、グリーン水素、バイオメタン、高効率ASUへのシフトを示しています。Air Productsはサウジアラビアとテキサスでのマルチギガワット電解プロジェクトに注力し、先行者規模が長期的に有利な電力料金を引き出すと見込んでいます。
中堅プレーヤーは、地域化されたシリンダー流通とマーチャントバルク輸入を組み合わせることで地域的なニッチを開拓しています。これらの企業は多くの場合、資本を節約しながら契約上の粘着性を提供するアセットライトの建設・所有・運営モデルを採用しています。バリューチェーン全体で技術パートナーシップが深化しています。Air LiquideのLNG蒸発ガス管理向けターボブレイトン技術は、2025年2月までに約70基の受注を獲得し、海上輸送における極低温革新を実証しました。独自の膜、吸着、液化特許が顧客の高い切り替えコストを生み出し、主要生産者の投下資本利益率を持続させています。
産業用ガス業界リーダー
-
Linde plc
-
Air Liquide
-
Air Products and Chemicals Inc.
-
Nippon Sanso Holdings Corporation
-
Messer SE & Co. KGaA
- 注:主要企業の掲載順は順位を示すものではありません。
産業ガス市場
- Air Liquide
- Air Products and Chemicals Inc.
- Air Water Inc.
- Asia Technical Gas Co Pte Ltd.
- BASF SE
- Bhuruka Gases Ltd.
- Ellenbarrie Industrial Gases Limited
- Gasco
- Goyal MG gases pvt.ltd
- Gruppo SIAD
- Gulf Cryo
- Iwatani Corporation
- Linde plc
- Messer SE & Co. KGaA
- Nippon Sanso Holdings Corporation
- Oxair
- PT Samator Indo Gas Tbk
- Resonac Holdings Corporation
- Sapio Group
- SOL Group
- Southern Industrial Gas Sdn Bhd
- Yingde Gas Shanghai
市場機会と将来展望
半導体製造の増設および先端パッケージングラインの拡大により、超高純度窒素、アルゴン、および関連する電子用ガスの対象市場が拡大しており、併設型生産ユニットおよび長期供給契約への需要を後押ししている。この効果は、Air Liquideによる2026年の半導体顧客向け資本投資に表れており、韓国(清州)のSK hynix向け高純度窒素投資、米国インディアナ州のSK hynix向け新規生産ユニット、および広島における大手半導体メーカー支援のための日本向け投資が含まれる。これらのプロジェクト全体を通じて、購買者は精製、監視、供給継続性のアーキテクチャ(冗長貯蔵、オンサイト生成、専門的な流通を含む)に対する期待を高めており、これが特殊精製スキッドおよび統合型オンサイトサービスモデルにとっての空白領域を生み出している。
鉄鋼、化学、食品グレードCO2における脱炭素化プログラムもまた、分子、エネルギー、炭素管理を結びつける機会を生み出している。Air Liquideは、HYUNDAI-POSCO Louisiana LLCの鉄鋼プロジェクトに酸素、窒素、アルゴンを供給する3億5,000万米ドルを超える契約(2026年4月)を発表し、低炭素鉄鋼経路に対応した大規模ASU能力への需要を強化した。化学分野では、Air Liquideもテキサス州ベイシティのOxeaにおける新規POXユニット投資(2026年7月)を発表し、顧客と結びついた水素・合成ガスインフラの継続的な勢いを支えている。同時に、商業用CO2の価格変動と欧州連合の飲料セクターにおける循環型構想は、発酵由来CO2の回収・再利用システムの導入を後押ししており、価値の一部が段階的な商業取引量の増加だけでなく、回収、精製、食品グレード対応サービスへとシフトしている。
Recent Industry Developments in 産業ガス市場
- 2026年7月:Messerは、東南アジアにおける産業ガス事業の拡大を目指した戦略的買収を発表した。WKS Group(シンガポールおよびマレーシア)およびWipco(マレーシア)の買収、ならびにKobewel(マレーシア)の買収契約が含まれる。この動きにより、Messerは急成長するエンドマーケットにおける地域流通、ボンベ事業、顧客アクセスを強化し、商業用および包装ガス事業拡大のためのより広範なプラットフォームを支えている。
- 2025年2月:Lindeは、窒素・酸素供給の小規模オンサイトプロジェクトにおいて5年連続の受注記録を達成したと報告し、2024年に顧客拠点で64プラントを建設・所有・運営するための長期契約を59件締結したと述べた。この受注規模は、分散型・顧客統合型供給モデルへのシフトを強化するとともに、エンジニアリング能力とプロジェクト遂行力に関する競争障壁を高めている。
- 2024年1月:Air Liquideは、欧州およびブラジルの病院に対する低炭素医療用ガスの供給を拡大した。この展開は、排出量とトレーサビリティに関する調達基準を厳格化している医療機関の顧客を支援するものであり、Air Liquideの差別化された提供内容を、単なるコモディティ供給から、文書化された低炭素製品・物流ソリューションへと拡張している。
産業ガス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査における産業ガス市場は、製造業、エネルギー、化学、金属、電子機器、食品加工、医療などの分野にわたるエンドユーザーへの主要産業ガスおよびスペシャルティガスの供給を対象としています。充填シリンダー、業務用バルク液体、およびオンサイト生成を通じて納品された販売量を計上しています。
調査対象外:シリンダーハードウェア、貯蔵タンク、気化器、パイプライン、エンジニアリングおよびメンテナンス作業などのエンドユース機器およびサービスは対象としています。
セグメンテーション概要
- 製品タイプ別
- 窒素
- 酸素
- 二酸化炭素
- 水素
- ヘリウム
- アルゴン
- アンモニア
- メタン
- プロパン
- ブタン
- その他の製品タイプ
- 供給形態別
- パッケージ/シリンダー
- マーチャントバルク液体
- オンサイト(トン数)生産
- エンドユーザー産業別
- 化学処理・精製
- 電子・半導体
- 食品・飲料加工
- 石油・ガス
- 金属生産・加工
- 医療・製薬
- 自動車・輸送
- エネルギー・発電
- その他産業(航空宇宙、水・廃水処理)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- 東南アジア諸国連合(ASEAN)
- オーストラリア
- ニュージーランド
- その他のアジア太平洋
- 北米
- アメリカ合衆国
- カナダ
- メキシコ
- 欧州
- ドイツ
- イギリス
- フランス
- イタリア
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- ナイジェリア
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、ガス消費を促進する生産、貿易フロー、およびエンドユース活動に関する主要インプットを設定するために活用しました。米国エネルギー情報局、米国地質調査所、国際エネルギー機関、国連コムトレード、世界鉄鋼協会などの公開情報源を参照し、エネルギー、金属、および産業生産に関する一貫した需要シグナルを構築しました。
また、企業の年次報告書および投資家向けプレゼンテーション、報道資料、業界団体の刊行物を精査し、供給形態、価格動向、および設備増強の状況を把握しました。必要に応じて、企業財務・インテリジェンス、特許調査、輸出入の船積みレベルの確認に有料サブスクリプションを活用し、観測可能なフローに照らして前提条件のストレステストを実施しました。これらはあくまで例示であり、データ収集、検証、および明確化のために他にも多数の情報源を活用しています。
一次インタビューおよびサーベイ
一次調査は、各エンドユーザーグループ最も必要とするガスおよび供給形態、ならびに契約条件と純度要件が実効価格に与える影響を検証することに重点を置きました。アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたる生産者、流通業者、EPCリンクの関係者、大手産業バイヤーなどのステークホルダーと対話し、二次調査で発見されたギャップを解消するためのフォローアップアウトリーチを実施しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | CXO:15% | アジア太平洋地域:46% |
| 中位層:54% | 部門・ユニットリーダー:31% | 欧州・中東・アフリカ地域:29% |
| 中小規模プレイヤー:15% | マネージャー:54% | 南北アメリカ地域:25% |
市場規模算定と予測
規模算定は、産業生産指標、金属生産量、精製活動、発電動向、および電子機器製造シグナルを地域別のガス需要プールに変換するトップダウン構築から開始しました。これらのプールは、典型的な供給形態の分布を用いて調整されました。
モデルの精度を維持するため、観測された備増強に紐づいた形態別サンプル量推計や主要ガスの単価ロジックなど、選択的なボトムアップ近似値を検証として活用しました。
追跡したインプット(例示)には、酸素およびアルゴン使用に関する鉄鋼生産量および金属加工活動、精製スループットおよび水素集約度、高純度ガスに関する半導体および電子機器生産量、ならびに二酸化炭素および窒素需要に関する食品加工量が含まれます。特定の国や小規模用途でデータが不足している場合は、代理指標を適用した上で専門家のフィードバックにより修正を行い、最終合計値が単一のデータ系列に過剰反応しないようにしました。
予測は、近期プロジェクトパイプラインおよび中期マクロシグナルに裏付けられたシナリオ分析を用いて策定されました。その後、典型的な契約更新および設備稼働開始のタイミングを反映するよう年度間の変動を平滑化しました。CAGRの推移は最終的に、供給制約、発表済みプラント稼働開始、およびエンドユーザー構成の予想変化に照らして検証されました。
データ検証と更新サイクル
推計値は複数のシグナルを用いて三角測量され、単一の前提条件が結果を左右しないようにしました。ガスタイプ、供給形態、および地域レベルで分散チェックを実施しました。外れ値はフラグを立てて第二のアナリストがレビューし、数値が合理的な範囲を超えた場合はインタビュー対象者への再コンタクトを行いました。
本レポートは年次で更新され、大規模な設備増強、エネルギーおよび排出量に影響する重大な政策変更、または原料価格の急激な変動など、重要な事象が発生した場合には中間更新が行われます。納品前には、最新の公開データポイントおよび確認済みの業界インプットがモデルに反映されていることを確認するための最終チェックが実施されます。
Mordor Intelligenceの産業ガス市場規模と他の公表推計値との比較
産業ガスの公表市場規模がしばしば一致しないのは、調査範囲の境界線の引き方が異なること、および価値と数量の測定方法が異なる形で処理されているためです。また、特に長期契約がスポット価格および業務用価格と混在している場合に、地域および供給形態にわたって価格前提が不均一に適用されることでも差異が生じます。
主なギャップは、価値と数量の取り扱い、およびオンサイト供給の価格設定方法に起因しています。本アプローチにおいて、Mordor Intelligenceは、すべてのガスおよび納品形態にわたって単一の混合価格曲線を使用するのではなく、数量主導の需要構築に基づいて市場を定義し、形態別の価格ロジックを適用しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 0.00 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 110.81 ビリオン 米ドル(2024年) | オンサイト契約を比較可能な年間価値に換算する方法の明確性が限られた収益ベースの基準年を使用しており、契約価格が地域およびガス純度グレードにわたって平均化される場合に合計値が変動する可能性があります。 |
| 産業調査グループB | 119.11 ビリオン 米ドル(2025年) | 広範なガスカバレッジで価値推計を報告しているが、調査範囲の注記において産業用と医療用の需要ラインが明確に分離されておらず、納品形態が混在している可能性があり、集計に使用される暗示的な単価に影響を与えます。 |
全体として、この差異は主に、推計が物理的需要から構築されて価格付けされているか、あるいは契約、純度レベル、および納品形態を混在させる可能性のある収益プールから開始されているかを反映しています。インプットをエンドユース活動に追跡可能な状態に保ち、合計値を供給形態の実態に照らして確認することで、最終数値は再現性が高く、年度ごとの監査が容易になります。
レポートで回答される主要な質問
産業用ガスの現在の市場規模と予測される成長は?
市場は2026年に18億1,000万トンに達し、年平均成長率(CAGR)4.03%で成長し、2031年までに22億1,000万トンに達すると予測されています。
産業用ガス業界をリードする製品は何ですか?
酸素は、製鉄、ヘルスケア、化学処理での広範な使用により、31.65%の市場シェアでトップです。
オンサイト生産が普及している理由は何ですか?
オンサイトプラントは物流コストを削減し、供給安全保障を強化し、エネルギー集約型ユーザーの脱炭素化目標に合致しています。
グリーン水素プロジェクトは市場にどのような影響を与えていますか?
電解槽ベースの水素と関連する酸素ストリームへの需要を生み出しており、サプライヤーが統合された低炭素ソリューションを開発するよう促しています。
最大の産業用ガス市場シェアを持つ地域はどこですか?
アジアは42.55%のシェアでトップであり、急速な工業化、インフラ開発、製造能力の拡大に支えられています。