
債務回収ソフトウェア市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 5.57 十億米ドル |
| 市場規模 (2031) | 7.54 十億米ドル |
| 成長率 (2026 - 2031) | 6.24 % |
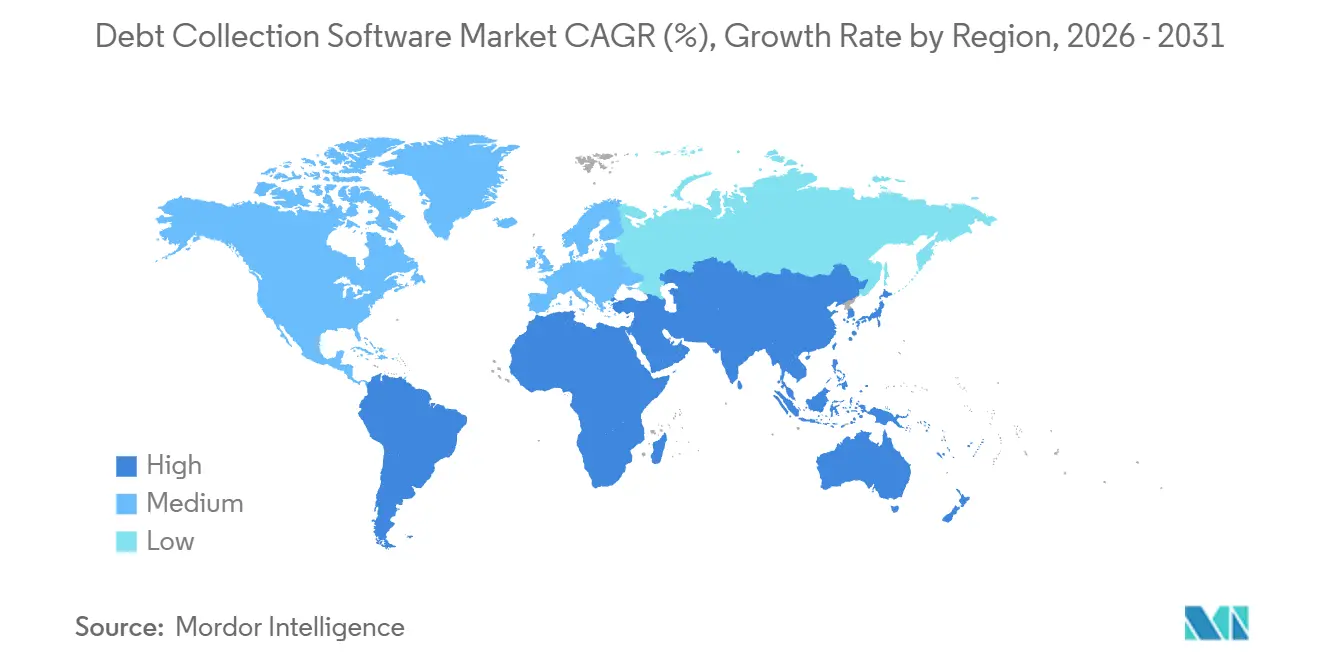
| 最も急速に成長している市場 | アフリカ |
| 最大市場 | 北米 |
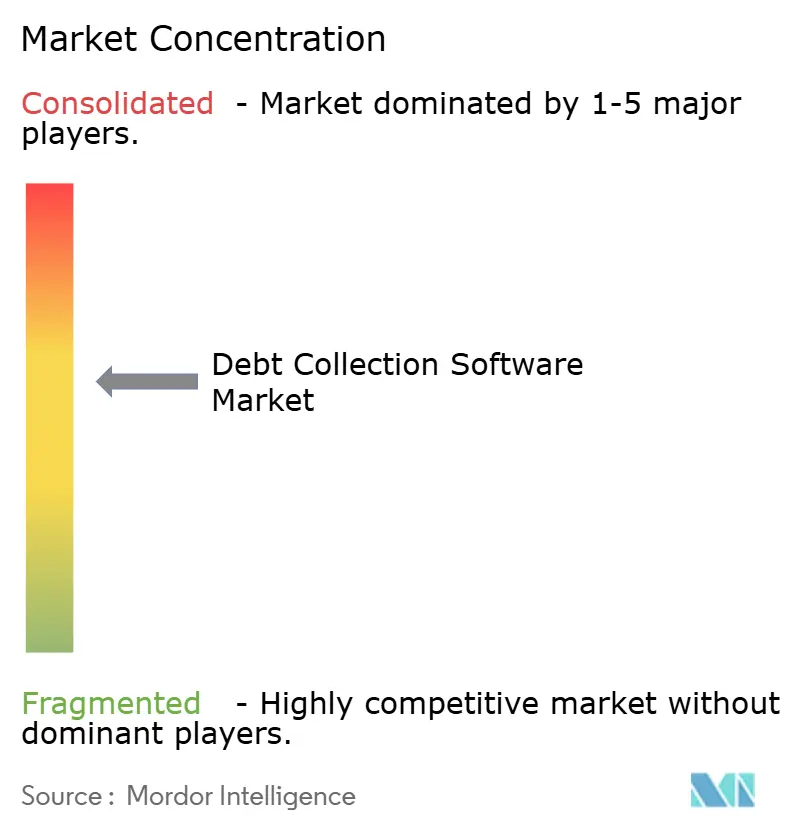
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる債務回収ソフトウェア市場分析
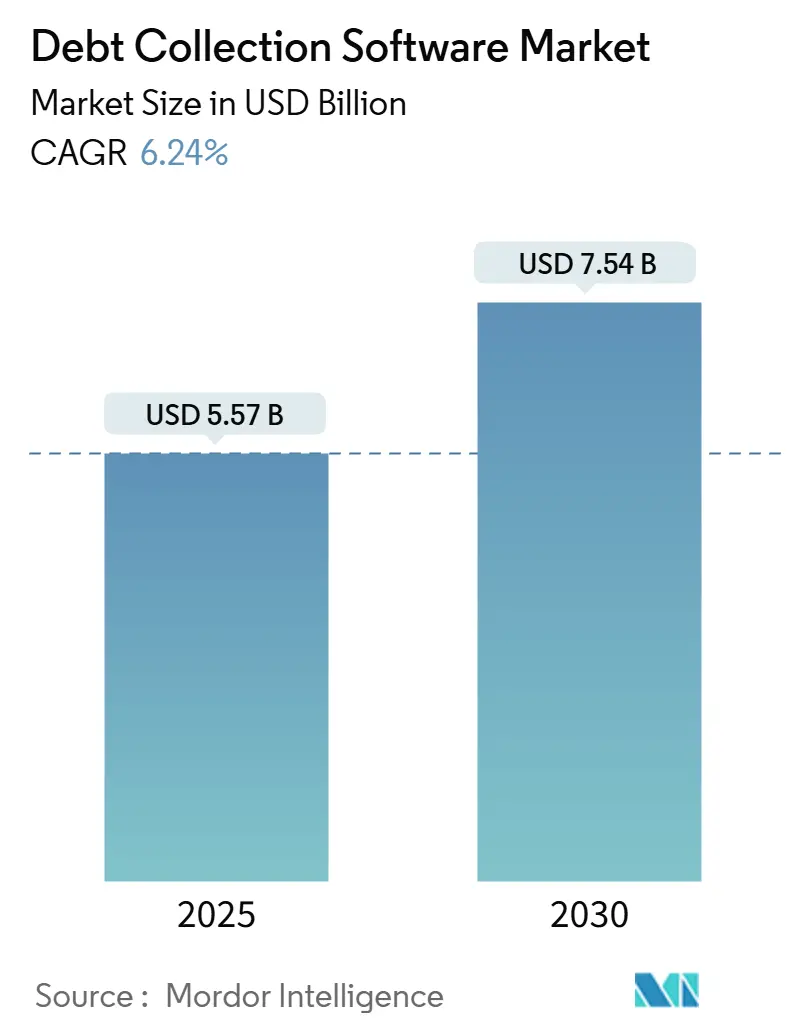
債務回収ソフトウェア市場の規模は、2025年に5.23 ビリオン 米ドル、2026年に5.57 ビリオン 米ドルと予測され、2031年までに7.54 ビリオン 米ドルに達し、2026年から2031年にかけてCAGRが6.24%で成長する見込みです。この成長軌跡は、バイ・ナウ・ペイ・レイターの残高急増、ギグエコノミー労働者間のデジタル決済延滞の増加、およびコアバンキング近代化プログラム全体にわたるコレクションズ・アプリケーション・プログラミング・インターフェースの着実な展開を反映しています。債権者は2025年に1 トリリオン 米ドルを超える売掛金を最新のクラウドプラットフォームに通て処理し、米国の家計債務返済比率は数年ぶりの高水準に達し、消費者信用、医療費、公共料金口座全体でデフォルト圧力が高止まりしています。人工知能主導のセグメンテーション、リアルタイムの支払不能チェック、オムニチャネルオーケストレーションを組み込んだベンダーは、レガシーオンプレミスのスイートに対してパフォーマンス格差を拡大しています。同時に、レギュレーションFに基づく連絡頻度に関するより厳格なルールおよび欧州連合の自動スコアリングに関する透明性義務が、コンプライアンス要件を引き上げ、中小プロバイダーへの参入障壁を高めています。
主要レポートのポイント
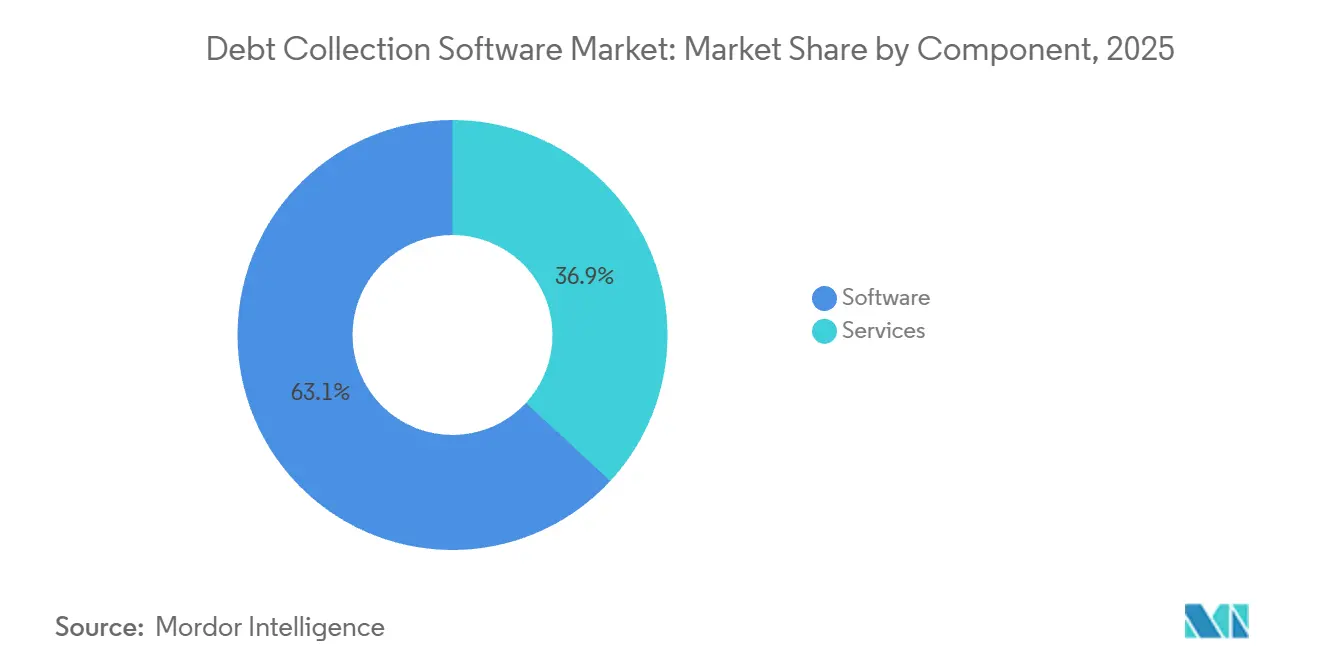
- コンポーネント別では、ソフトウェアが2025年の債務回収ソフトウェア市場シェアの63.12%を占め、サービスは2031年にかけて年平均成長率8.18%を記録すると予測されています。
- 展開モード別では、クラウドプラットフォームが2025年の債務回収ソフトウェア市場規模の71.46%を占め、2031年に向けて年平均成長率7.23%で推移する見込みです。
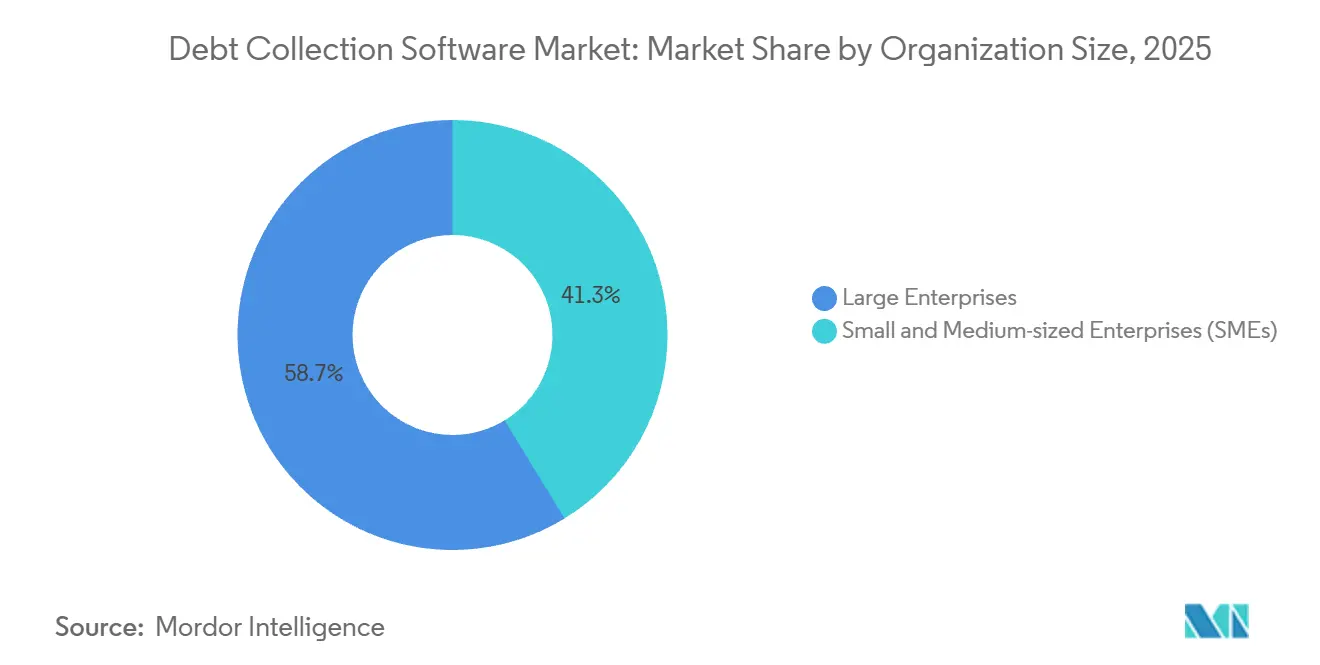
- 組織規模別では、大企業が2025年の債務回収ソフトウェア市場シェアの58.73%をリードし、中小企業は2031年にかけて年平均成長率8.27%で拡大すると予想されています。
- エンドユーザー産業別では、金融機関が2025年の債務回収ソフトウェア市場規模の37.92%を占め、小売・eコマースセグメントは2031年にかけて年平均成長率8.29%で拡大すると予測されています。
- 地域別では、北米が2025年の債務回収ソフトウェア市場シェアの34.51%を獲得し、アフリカは予測期間中に年平均成長率7.32%を記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(概算%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 回収機関における人工知能(AI)を活用した予測分析の導入増加 | +1.2% | 北米および欧州主導のグローバル | 中期(2~4年) |
| バイ・ナウ・ペイ・レイターポートフォリオの成長による口座量の拡大 | +1.5% | 北米、欧州、およびアジア太平洋都市部 | 短期(2年以内) |
| ギグエコノミー労働者によるデジタル決済延滞の増加 | +0.9% | 北米、西欧、アジア太平洋都市部 | 短期(2年以内) |
| コアバンキング近代化プログラムへの回収APIの統合 | +1.1% | 北米、中東、アジア太平洋 | 中期(2~4年) |
| オープンバンキングを活用したリアルタイム支払不能チェックによるスキップ・トレーシングコストの削減 | +0.7% | 欧州(中東およびラテンアメリカでの導入が進展) | 長期(4年以上) |
| 分散型アイデンティティ・ウォレットによる同意ベースのアウトリーチ実現 | +0.4% | 欧州および北米でのパイロット段階 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
回収機関における人工知能(AI)を活用した予測分析の導入増加
債権者は、静的なセグメンテーションを自己学習型モデルに置き換え、支払意欲に基づいてポートフォリオをスコアリングすることで、高利回り口座の自動ルーティングが可能となり、回収コストの削減を実現しています。ある主要プラットフォームは2025年に90%のプロセス自動化と79%の支払率を記録し、手動ワークフローに対する効率向上を実証しました。機械学習エンジンは行動シグナル、支払履歴、リアルタイムの支払不能フィードを取り込み、ロールレートを予測して最適な連絡チャネルを推奨します。予測的破産モデルを使用する公益事業者は、ルールベースのシステムよりも数週間早くリスクを特定することで不良債権費用を削減しています。ダッシュボードは回収速度、現金回収率、およびエージェント生産性を可視化し、スーパーバイザーが戦略を日次で調整できるようにします。人工知能(AI)を組み込んでいないベンダーは企業のパフォーマンスベンチマークを満たすことが困難となり、競争格差は拡大しています。
バイ・ナウ・ペイ・レイターポートフォリオの成長による口座量の拡大
販売時点でのインストールメントプランは2024年に1,000億 米ドルを超える融資を実行しましたが、断片的な報告が重複借入と延滞増加につながりました。小売業者およびfintechレンダーは現在、バイ・ナウ・ペイ・レイターのデータフィードをコクションプラットフォームと統合し、残高を集約し、過剰借入を検出し、モバイルチャットボットを通じて早期返済プランを交渉しています。複数の短期債務を抱える若年借入者は、従来の90日サイクルではなく、最初の支払い遅延時点で自動的な督促を受けます。ミレニアル世代のバイ・ナウ・ペイ・レイター普及率が40%を超える市場では、専門化されたワークフローが返済スケジュールを賃金支払い頻度に合わせ、解約率を低下させ、顧客生涯価値を維持します。これらの機能により、債務回収ソフトウェア市場は、より高い貸倒償却率の削減を目指す小売業者およびeコマースプラットフォームからの持続的な需要を取り込むことができます。
ギグエコノミー労働者によるデジタル決済延滞の増加
ライドシェアドライバー、配達クーリエ、フリーランス専門職における不規則な収入は、レガシーの信用リスクモデルを上回る不安定な返済パターンを生み出しています。ニューヨーク連邦準備銀行は2025年にギグワーカーの延滞率上昇を指摘し、貸し手がリアルタイムの収入確認フィードを導入する契機となりました。[1]回収ソフトウェアはオープンバンキングの取引データを取り込み、動的な支払能力プロファイルを構築し、プラットフォームの支払サイクルに合わせた柔軟な分割払い日を提案します。人工知能(AI)エージェントは支出センチメントを分析し、支払再交渉を積極的に提案することで非自発的なデフォルトを低減します。ギグ労働者が密集する都市市場では、これらの機能の導入が平均以上の水準で進んでおり、債務回収ソフトウェア市場の成長への地域的な貢献を強化しています。
コアバンキング近代化プログラムへの回収APIの統合
モノリシックなコアからマイクロサービス・アーキテクチャへ移行する金融機関は、セキュアなアプリケーション・プログラミング・インターフェース(API)を通じて回収機能を公開し、信用調査機関、顧客関係管理システム、および決済ゲートウェイをまたぐワークフローのローコード・コンポジションを可能にしています。中東のある規制当局は2025年にガイドラインを発行し、銀行にAPI対応の回収ソリューションの導入を促して、レジリエンスの強化を求めました。あるベンダーのマイクロサービス・スタックは1,700以上のアプリケーション・プログラミング・インターフェースを提供し、導入期間を数四半期から数週間に短縮します。Gulf Cooperation Council(湾岸協力会議)全域で導入が最も進んでおり、規制上の要件がフィンテック競争と相まっています。この相互運用性はイノベーションを加速させ、債務回収ソフトウェア市場を銀行のデジタルトランスフォーメーションの中心的な推進力として確固たる地位に置いています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(概算%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| EUにおける第三者データ拡充を制限するデータプライバシー規制 | -0.8% | 欧州(GDPR型市場への波及を含む) | 中期(2~4年) |
| レガシーメインフレーム回収スイートからの高い切り替えコスト | -1.1% | 北米、欧州、アジア太平洋の大規模金融機関 | 長期(4年以上) |
| 消費者訴訟の増加による厳格な接触頻度上限の導入 | -0.6% | 北米、ラテンアメリカ(新興) | 短期(2年以内) |
| サブサハラ・アフリカにおけるクラウド接続性の限界によるSaaS導入の制約 | -0.5% | 主要都市圏を除くサブサハラ・アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EUにおける第三者データ拡充を制限するデータプライバシー規制
2024年の欧州連合司法裁判所の判決により、自動スコアリングロジックの透明な説明が義務付けられ、明示的な同意なしに外部の行動データを使用することが制限されました。欧州の債権者にサービスを提供するプラットフォームは、同意オーケストレーション、監査証跡、および説明可能な人工知能(AI)モジュールを組み込む必要があり、開発コストが増大しています。より厳格なデータ処理契約と膨大なドキュメント化によって、営業サイクルが長期化し、機能の展開が遅れています。これらの規制上の障壁が、債務回収ソフトウェア市場の地域拡大ペースを抑制しています。
レガシーメインフレーム回収スイートからの高い切り替えコスト
1990年代のメインフレームコードを運用している大規模銀行は、クラウドネイティブのプラットフォームへの移行に複数年・数百万ドル規模の投資を要し、稼働時間を確保するためにカットオーバー中に二重システムを運用することが多くあります。[2]数十年前のカスタムルールとバッチ統合はデータ抽出を複雑にし、スタッフの再教育にも追加投資が必要です。最新のベンダーはそのままで使えるアプリケーション・プログラミング・インターフェース(API)を提供していますが、報告されている移行期間は依然として平均12〜24ヶ月です。この慣性は、リアルタイムのデータパイプラインに依存する人工知能(AI)機能の導入を妨げ、既存の金融機関における債務回収ソフトウェア市場全体の拡大速度を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
サービスがライセンスよりも速く成長ソフトウェアは2025年の債務回収ソフトウェア市場で63.12%のシェアを維持しました。これは、設定可能なルールエンジンとオムニチャネル・オーケストレーションが大規模ポートフォリオの管理に不可欠であり続けているためです。しかし、サービスはソフトウェアを上回る年平均成長率8.18%を記録すると予測されています。これは、債権者がモデルのチューニング、規制対応の更新、および統合作業を専門家に委託する傾向が強まっているためです。ある主要プロバイダーは370以上の導入案件で1兆米ドル超の売掛債権を処理し、モデルの再訓練とコンプライアンスルールの四半期ごとの調整を行うマネージドサービスを販売しています。
継続的なデータプライバシーの変更、接触頻度の上限、および新たな返済チャネルの増加により、社内専門知識の維持が複雑化しています。導入パートナーはスキップ・トレーシングのデータ衛生管理、共感的なエージェントコーチング、および脆弱性スクリーニングを提供し、迅速な価値実現を確保します。永続ライセンスからサブスクリプション・プラス・サービス・バンドルへのこの進化は、ベンダーのインセンティブを回収成果と一致させ、小規模債権者の資本支出を削減することで、債務回収ソフトウェアの市場浸透を広げています。
展開モード別:
クラウドプラットフォームがリアルタイム決済ストリームを取り込むクラウド展開は2025年に市場シェアの71.46%を占め、公益事業者および通信事業者がオンプレミスのメインフレームから、スマートメーターのテレメトリー、支払更新、および顧客インタラクションのログをバッチ遅延なしに取り込むエラスティックなサービスとしてのソフトウェア(SaaS)モデルへ移行していることを反映しています。あるエンタープライズ・リソース・プランニング(ERP)ベンダーは、複数銀行コネクタを備えた売掛債権クラウドと連携し、売掛日数(DSO)を削減するワンクリック決済を実現しています。
祝日後や異常気象後の季節的なスパイクは、クラウドテナントがオンデマンドでコンピューティングをスケールするため、アイドル容量のプロビジョニングを必要としなくなりました。データレジデンシーの要件に縛られた機関にはハイブリッドなシステム構成が残っていますが、それらの機関でさえ、コア台帳をオンプレミスに保持しながら、分析ワークロードをパブリッククラウドで実行しています。北米では90%以上のブロードバンドカバレッジがほぼ普遍的なクラウド利用を支えている一方、断続的な接続環境はサブサハラ・アフリカでのサービスとしてのソフトウェア(SaaS)普及率を50%以下に制限しており、インフラ格差が導入を抑制しています。ベンダーは、ワークフローをローカルにキャッシュし接続可能な時間帯に同期するエッジモジュールで対応し、帯域幅に制約のある地域にまで債務回収ソフトウェア市場を拡大しています。
組織規模別:
ローコードプラットフォームが中小企業(SME)需要を開拓大企業は2025年の債務回収ソフトウェア市場シェアの58.73%を占めました。これは、マルチプロダクト・ポートフォリオ、クロスボーダー業務、および厳格な監査により企業グレードのコンプライアンスが不可欠であるためです。中小企業は、ローコード設定、透明なサブスクリプション価格設定、および一般的な会計ツールとの事前統合により、年平均成長率8.27%で拡大すると予測されています。80以上の事前構築済みアプリケーション・プログラミング・インターフェース(API)を備えたコンポーザブルプラットフォームにより、地域の貸し手は専門的な開発者なしに画面や承認フローをカスタマイズでき、導入時間を短縮しています。
デジタルファクタリングおよび売掛債権自動化は、中小企業が手作業のフォローアップを削減しようとしたことで2025年に15%増加しました。モジュール式の設計により、経営者は支払リマインダーから始め、取引量の増加に応じて予測スコアリングを追加することができ、債務回収ソフトウェアのアドレサブル市場を拡大しています。
エンドユーザー産業別:
小売業が分割払いプランのデフォルトに対処金融機関は2025年に需要の37.92%を生み出し、債務回収ソフトウェア市場内で信用調査機関との統合、不正分析、規制当局への報告を活用しました。小売・eコマースセグメントは、デジタルウォレット利用の加に伴うバイ・ナウ・ペイ・レイターのデフォルト増加を背景に、8.29%のCAGRで成長をリードしています。プラットフォームはローンフィードを集約し、クロスプロバイダーのエクスポージャーを検出し、チャットを通じて返済プランを交渉することで、加盟店と顧客の関係を維持します。
医療提供者は、医療債務を12ヶ月間信用報告書から除外する米国の規則を遵守するために共感的なアウトリーチを採用し、公共事業者はスマートメーターデータを活用して早期の延滞通知を発動します。通信事業者はショートメッセージサービスによるリマインダーを自動化し、うっかり忘れと不正を区別します。政府機関は、UAEのTanfeeth+プラットフォームなどのポータルを通じて税金滞納回収をデジタル化し、民間部門の効率性を模倣しています。[3] 業種別の機能が多様な需要を支え、債務回収ソフトウェア市場の拡大を持続させます。
地理的分析
北米の債務回収ソフトウェア市場
北米は2025年に債務回収ソフトウェア市場シェアの34.51%を占め、17.9 トリリオン 米ドルに上る家計債務と、エンドツーエンドのコンプライアンス・オーケストレーション義務付ける公正債務回収慣行法(Fair Debt Collection Practices Act)の厳格な施行によって牽引されました。レギュレーションFは週7回までのアウトリーチを上限とし、5営業日以内の検証通知を義務付けており、組み込み型コンプライアンスエンジンの活用を促しています。FIS レベニュー インサイトなどのプラットフォームのリリースは、これらの要件を満たすために予測分析とオムニチャネル・アウトリーチを融合させています。カナダとメキシコも同様の法令を共有しており、複数法域対応モジュールへの需要を高めています。
欧州の債務回収ソフトウェア市場
欧州はオープンバンキング義務の恩恵を受けており、支払不能状況のリアルタイム確認および支払開始が可能となっています。自動スコアリングに関する透明性規定が説明可能な人工知能への投資を促進しており、この分野ではベンダーが高い構築コストにもかかわらず差別化を図っています。英国のエネルギー延滞は2018年から2023年の間に2倍以上に増加し、公益事業者は脆弱性を考慮したセグメンテーションへの移行を迫られています。[4]
アジア太平洋、中東・アフリカおよびラテンアメリカの債務回収ソフトウェア市場
アジア太平洋地域はデジタル決済の急速な普及を示しており、インドの統合決済インターフェース(Unified Payments Interface)が月間100億件を超えるトランザクションを達成しています。しかし、中国、インド、日本、東南アジアにわたる規制の断片化により、現地化されたコンプライアンス層が必要とされています。アフリカはケニアおよびナイジェリアにおけるモバイルマネー・エコシステムの拡大に伴い、7.32%のCAGRが予測されていますが、農村部のクラウド接続の格差がサービスとしてのソフトウェアの普及を制限しています。ベンダーはエッジキャッシングによってレイテンシを補い、マイクロファイナンス機関が債務回収ソフトウェア市場に参入できるよう支援しています。中東の成長は、アラブ首長国邦およびサウジアラビアのライセンス取得と消費者保護基準を正式化する義務の下で加速しています。ラテンアメリカは平均30〜45日の支払遅延に直面しており、自動リマインダーおよび支払計画交渉ツールの導入促進につながっています。
規制環境
債権回収業務の規制は、コンタクトガバナンス、開示、および自動意思決定の監査可能性を中心に強化が続いている。米国では、消費者金融保護局(CFPB)の債権回収規則、レギュレーションF(12 CFR Part 1006)が、7-in-7のコール頻度上限や検証通知プロセスといったソフトウェア要件の基盤となっており、プラットフォームに対して各チャネルにわたる連絡試行回数カウンター、異議処理、そして防御可能な対応履歴ログの構築を促している。州レベルの規制上乗せもコンプライアンス対象範囲を拡大させており、例えばカリフォルニア州上院法案1286号は2025年7月1日に施行され、ローゼンタール法型の保護を一部の商業債権にも拡大し、全国展開における管轄区域別ルールセットへの需要を高めている。
欧州では、クレジットサービサーおよびクレジット購入者に関する指令(EU)2021/2167が、不良債権契約に関するガバナンスおよび債務者対応について統一的な義務を追加しており、2026年12月29日までの正式な評価報告書の提出も含まれている。別途、EU AI法(規則2024/1689)は2024年に段階的な実施を開始し、AIが信用力関連の意思決定に用いられる場合の透明性および管理に関する期待を高めており、これは自動スコアリング、セグメンテーション、次善アクション提案に依拠する回収戦略にも波及している。
バリューチェーン分析
債権回収ソフトウェアの価値創出は、データおよび意思決定の入力から始まり、規制された債務者対応と支払い実行で終わる。上流の入力には、銀行、ノンバンク金融会社(NBFC)、公共事業者、通信事業者、医療提供者、小売業者からのポートフォリオおよびサービシングデータに加え、信用情報機関の属性、オープンバンキングの取引データ、該当する場合はデジタルIDや同意情報といった補完データフィードが含まれる。中核となるプラットフォームベンダーはルールエンジン、ワークフロー、分析、オムニチャネルコミュニケーションを提供し、一方でクラウドおよびセキュリティプロバイダーはホスティング、アイデンティティおよびアクセス管理、コンプライアンス対応導入のための監査ログ基盤を提供する。
チェーンの中間部分は統合とオーケストレーションに重点が置かれ、プラットフォームはERP(SAP、Oracle、NetSuite、Microsoft Dynamicsなど)、CRM、ダイヤラー/メッセージングツール、決済ゲートウェイと接続して、残高、支払約束、和解、異議処理イベントを同期させる。導入パートナーおよびマネージドサービスチームは、レガシースイートからのデータ移行、州・国別ルールライブラリの設定、AI駆動セグメンテーションのための継続的なモデル調整を担うが、データが複数システムにまたがる場合には進行が停滞することがある。下流では、サードパーティ機関や法律事務所ネットワークが債権者定義のプレイブックに基づいて業務を行い、オーケストレーションレイヤー(例えばTSIのDebtNext)が、内部および外部の回収チャネル全体で配置、パフォーマンスレポート、コンプライアンス証拠を調整する。
競争環境
債務回収ソフトウェア市場は中程度の断片化を示しており、エンタープライズ・リソース・プランニング(ERP)大手、フィンテックネイティブ企業、および地域の専門企業が、人工知能(AI)の深度、コンプライアンスの準備状況、および展開の柔軟性を競い合っています。FIS、FICO、Pegasystemsなどの既存企業は既存の銀行関係に回収モジュールをクロスセルしている一方、Intellect Design ArenaやNucleus Softwareなどの新興企業はコンポーザビリティと迅速な立ち上げを武器に競合しています。業界再編は活発で、IntumによるOphelosの買収は欧州最大の債務データベースに機械学習技術を積み重ね、TrueAccordによるSentry Creditの買収はデジタルファーストの機能を従来型代理店アカウントに拡張しています。
機能の差別化は、支払意欲の予測モデル、消費者の好みを尊重したオムニチャネル・オーケストレーション、およびルールの変化に応じて更新されるプラグアンドプレイのコンプライアンスエンジンに集中しています。オープンバンキング接続、分散型アイデンティティ・ウォレット、会話型交渉のための生成的人工知能(AI)エージェントは、近い将来のイノベーションの最前線です。小規模な破壊的企業は、オールインワンダッシュボードで中小企業(SME)という未開拓のセグメントに取り組み、回収ライフサイクルを数週間から数日に短縮しています。
ベンダーのロードマップは、エコシステムのリーチを確保するための信用調査機関データプロバイダー、決済ゲートウェイ、およびクラウドハイパースケーラーとのパートナーシップをますます重視しています。回収成果にサブスクリプション価格設定を合わせ、解釈可能な人工知能(AI)モデルを実証しているプロバイダーが調達競争で勝利しており、アルゴリズムを改善し債務回収ソフトウェア市場における地位を確固たるものにするパフォーマンスデータの好循環を強化しています。
債務回収ソフトウェア業界のリーダー企業
-
Fidelity National Information Services Inc. (FIS)
-
CGI Inc.
-
Fair Isaac Corporation (FICO)
-
TransUnion LLC
-
Pegasystems Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
債務回収ソフトウェア市場 このレポートでカバーされる企業
- Fidelity National Information Services Inc. (FIS)
- CGI Inc.
- Fair Isaac Corporation (FICO)
- TransUnion LLC
- Pegasystems Inc.
- Temenos AG
- Intellect Design Arena Ltd.
- Nucleus Software Exports Ltd.
- Chetu Inc.
- Exotel Techcom Pvt. Ltd. (Ameyo)
- EXUS Ltd.
- KuhleKT Pty Ltd.
- Experian plc
- TietoEVRY Oyj
- Loxon Solutions
- Atradius Collections B.V.
- Gaviti Analytics Ltd.
- AgreeYa Solutions Inc. (Cogent)
- Katabat (Axiom Global)
- Indebted Pty Ltd.
- DebtPayPro (Urban FT)
- Collect! (Comtech Systems)
- Esendex Ltd. (VoiceSage Collect)
- Beyond ARM (Intellect)
- Quantrax Corporation Inc.
市場機会と将来展望
大きな未開拓領域は、コンプライアンスと自動化の交差点にある。債権者や回収機関は、電話、SMS、メール、デジタルメッセージングにわたるリアルタイムのガードレールを必要とし、同時にあるアカウントがなぜ特定の対応を受けたのかを記録する必要がある。米国のレギュレーションF、および州レベルでの取り締まり強化を背景に、設定可能なコンプライアンスエンジン、改ざん不可能な監査証跡、モニタリングダッシュボードは、複数州で事業を展開する事業者にとって付加機能ではなく実質的な調達要件となっている。欧州では、指令(EU)2021/2167の義務およびEU AI法の展開により、買い手は回収業務で使用される自動セグメンテーションおよびスコアリングについて、説明可能性、同意処理、監督対応可能な報告を要求するようになっている。
もう一つの機会は、断片化した回収技術スタックを、コアバンキングの現代化やERP主導の債権ワークフローに接続できる統合されたAPIファーストのプラットフォームへと統合することである。運用モデルの変化の証拠は、デジタルセルフサービスツール(ポータルやバーチャルネゴシエーター)の採用拡大や、アカウントスコアリングやチャネル最適化といった中核業務におけるAI活用への移行に表れている。ベンダーの動向は、エージェント型・対話型機能への注力も示しており、製品化においては技術の深さと規模が重視されている。取引・製品化の例としては、Intrumが大規模な欧州債権データセットに機械学習を組み込むためOphelosと統合したことや、FISがレギュレーションFの制約に合わせて調整された予測分析であるRevenue Insightを導入したことが挙げられ、データ、オーケストレーション、コンプライアンスを単一の運用モデルに統合するプラットフォームへの需要が継続的に支持されている。
最近の産業開発事情 債務回収ソフトウェア市場
- 2026年4月:FICOは、Absa BankがFICO Customer Communication Servicesを利用して不正防止と回収コミュニケーションを強化し、チャネルとしてWhatsAppを追加したと発表した。同プログラムでは、デジタルアウトリーチの拡大後、顧客の支払約束が倍増したことが報告され、規制された回収業務内でのオーケストレーションされたオムニチャネルメッセージングの戦略的重要性を裏付けた。
- 2025年11月:FISは、自動車金融業務向けにオリジネーション、サービシング、回収を統合するSaaSベースのクラウド提供を追加し、Asset Financeプラットフォームを強化した。この動きは、エンドツーエンドのクラウド提供を債権回収プロセスへと拡張し、単独の回収ツールよりも統合されたライフサイクルプラットフォームを求める買い手を支援するものである。
- 2024年11月:SWBCは、デジタル債権解決のためFICOのオムニチャネルコミュニケーション技術を統合したマネージド回収サービス、Preferred Collectを開始した。回収技術をマネージドサービスモデルの中にパッケージ化することで、アウトソーシングされた運用を好む一方でコンプライアンスに適合したデジタルエンゲージメントとレポートを必要とする組織のアクセスを拡大した。
債務回収ソフトウェア市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、債務回収ソフトウェア市場は、延滞口座の管理、ワークリストの優先順位付け、アウトリーチの支援、コンプライアンス対応の記録、およびコレクションズワークフロー内での支払いまたは異議申し立ての処理に使用されるソフトウェアおよび関連サブスクリプションから得られるベンダー収益を対象としています。
対象外の範囲:純粋なBPOコレクション手数料、コレクションズワークフロー機能を持たない基本的なダイヤラー、およびサードパーティのソフトウェア収益を伴わず社内で構築・使用される内部専用ツールは除外します。
セグメンテーション概要
- コンポーネント別
- ソフトウェア
- サービス
- 展開モード別
- クラウドベース
- オンプレミス
- 組織規模別
- 中小企業(SME)
- 大企業
- エンドユーザー産業別
- 金融機関(銀行およびノンバンク金融会社)
- 回収機関
- 医療提供者
- 政府・公共セクター
- 通信・公益事業
- 小売・eコマース
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- ケニア
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、コレクション活動の需要コンテキストとそれを形成するルールを構築し、次にそれをソフトウェア支出パターンに結びつけることから始まります。消費者金融保護局の規則制定および苦情データ、連邦準備制度の消費者信用シリーズ、FDICの銀行統計、世界銀行の金融包摂指標などの公開情報源を参照し、取引量とコンプライアンスニーズがどこに向かっているかを把握しました。
デジタル返済行動とチャネルシフトを理解するために、主要市場における国際決済銀行の決済統計および中央銀行の刊行物、ならびに連絡ルールと異議申し立て処理に影響する裁判所および立法の最新情報も活用しました。さらに、クラウドサブスクリプションや機能追加などの製品パッケージの変化を追跡するために、SEC提出書類や投資家向けプレゼンテーション、業界団体のウェブサイト、信頼性の高い報道も参照しました。企業規模と所有権の詳細を相互確認するために、企業財務に特化した有料サブスクリプションと、ニュースおよび企業イベントを追跡する別のサブスクリプションを使用しました。これらのデスクソースは網羅的なものではなく、データ収集、前提の検証、未解決の疑問の明確化のために他の多くの公開情報源も使用しました。
一次インタビューおよびサーベイ
一次情報は、ソフトウェア収益が実際に何を含むか、および購入者が異なる信用商品全体でコレクション機能の予算をどのように組むかをテストするために使用しました。主要地域全体にわたるソフトウェアプロバイダー、システムインテグレーター、コレクションエージェンシー、および債権者側ユーザーの組み合わせと対話しました。その後、フォローアップの質問を使用して、価格設定、クラウド移行のペース、およびコレクションプラットフォームの一部として何がカウントされるかについての相違点を解消しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:27% | CXO:14% | アジア太平洋:48% |
| 中位層:56% | 機能・ユニットリーダー:30% | 欧州・中東・アフリカ:33% |
| 中小プレイヤー:17% | マネージャー:56% | 南北アメリカ:19% |
市場規模算定と予測
規模算定は、消費者信用の動向、延滞トレンド、およびコレクションチャネルミックスを使用して支出プールを再構築することにより、対応可能なコレクション業務量をソフトウェア採用率に結びつけるトップダウン構築から始まります。次に、サンプリングされたベンダーの価格帯、コレクター当たりの典型的なユーザー数、予想されるサブスクリプションおよび導入コストの範囲などの選択的なボトムアップチェックを使用してモデルを裏付け、地域が乖離して見える場合に合計を調整します。
モデルで使用されるいくつかの実用的なインプットには、クラウド展開に移行するコレクションズワークフローの割合、コンプライアンスおよび監査ログ要件のレベル、コレクター当たりの典型的な口座処理数、平均契約期間、および第一者債権者ツールと第三者エージェンシーツールの組み合わせが含まれます。ある国で直接変数が弱い場合は、プロキシ指標(信用普及率やデジタル決済利用率など)を使用してギャップを埋め、その後、通話で合理性を確認します。
予測については、信用サイクルの見通し、クラウド移行のタイミング、および予想される価格動向を中心に構築されたシナリオ分析に依拠し、エンタープライズソフトウェアの更新がどのように発生するかと一致しない急激な変動を避けるためにスムージングを適用します。前提はシンプルに保ち、最終的な将来曲線が確定する前にインタビューのフィードバックで再確認します。
データ検証と更新サイクル
アウトプットは、地域全体の内部整合性テストおよびユーザー当たりまたは処理口座当たりの暗示的支出のレビューから始まる複数のチェックを通じて検証されます。また、延滞の動向、コレクションスタッフのトレンド、クラウドソフトウェア転換のペースなどの独立したシグナルと合計を比較し、異常が発生した場合は関連する前提の再構築のために差し戻します。
承認前に、第二のアナリストがロジックをレビューし、主要なステップを再計算して数値が再現可能であることを確認します。レポートは年次で更新され、主要な規制変更や延滞水準の急激な変化などの重大な変化が生じた場合は中間更新が行われます。納品直前に最新のスキャンを実施し、クライアントが最新の更新されたビューを受け取れるようにします。
Mordor Intelligenceの債務回収ソフトウェア市場推計と他の公表推計との比較
債務回収ソフトウェアの公表市場価値は、各出版社がコレクションソフトウェア収益として何をカウントするかの線引きが異なるため、ま基準年や通貨換算のタイミングが異なる場合もあるため、差異が生じることがあります。観察可能なシグナルに結びつけられる差異を探し、各推計をそれが最も含む可能性の高い対象範囲にマッピングします。
苦情量と執行活動、およびコレクションズワークフローのクラウドサブスクリプションへの移行は、Mordor Intelligenceの推計をBPO手数料収入および支払い・異議申し立てワークフローを持たない基本的なダイヤラーを除いた、請求済みコレクションプラットフォーム収益に焦点を当て続けるための証拠チェックです。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 5.57 ビリオン 米ドル(2026年) | |
| 業界データ出版社A | 3.41 ビリオン 米ドル(2024年) | 2024年を基準年とし、より狭い収益捕捉プールを使用しており、特にコレクション機能がより広範なプラットフォームの一部として販売される場合に、新しいクラウドモジュールの拡張や長期契約の引き上げを見逃す可能性があります。 |
| 業界調査アウトレットB | 1.39 ビリオン 米ドル(2024年) | より厳格なベンダーセットを適用し、スイートベースのコレクションモジュールが明確に項目化されていない限り除外する傾向があり、機能が購入者によって使用されている場合でも測定されるソフトウェア収益が低下します。 |
表の数値の乖離は主に、コレクションソフトウェアとして何がカウントされるか、スイートモジュールがどのように扱われるか、および米ドルへの換算に使用される年度によって説明されます。対象範囲を識別可能なソフトウェア請求に結びつけ、再現可能な需要およびコンプライアンスシグナルに対して結果を検証することで、最終的な数値は追跡可能であり、地域全体で照合しやすい状態を維持します。
レポートで回答される主要な質問
債務回収ソフトウェア市場の2031年時点での予測市場規模はどのくらいですか?
債務回収ソフトウェア市場は2031年に75億4,000万米ドルに達すると予測されています。
予測期間中に最も速く成長するコンポーネントセグメントはどれですか?
サービスは、債権者が分析、統合、およびコンプライアンス管理を外部委託することで、年平均成長率8.18%で拡大すると予測されています。
バイ・ナウ・ペイ・レイターのデフォルトがソフトウェア需要に影響を与えている理由は何ですか?
分割払いプランの延滞増加により、残高を集約し早期返済を交渉するプラットフォームが必要となり、小売業者およびフィンテック貸し手の間での導入を促進しています。
データプライバシー規制は欧州での導入にどのような影響を与えますか?
自動スコアリングの説明可能性と明示的な同意に関する欧州連合(EU)の義務化は、開発コストを増大させ、営業サイクルを長期化させ、地域的な成長を抑制しています。
クラウド展開はオンプレミスシステムに比べてどのような優位性がありますか?
クラウドプラットフォームはリアルタイムの決済データを取り込み、延滞スパイク時にエラスティックにスケールし、価値実現までの時間を短縮する自動更新を提供します。
最も速く成長すると予測されている地理的地域はどこですか?
アフリカはモバイルマネー・エコシステムとクラウド接続性の改善に支えられ、年平均成長率7.32%を記録すると予想されています。