
暗号化ソフトウェア市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
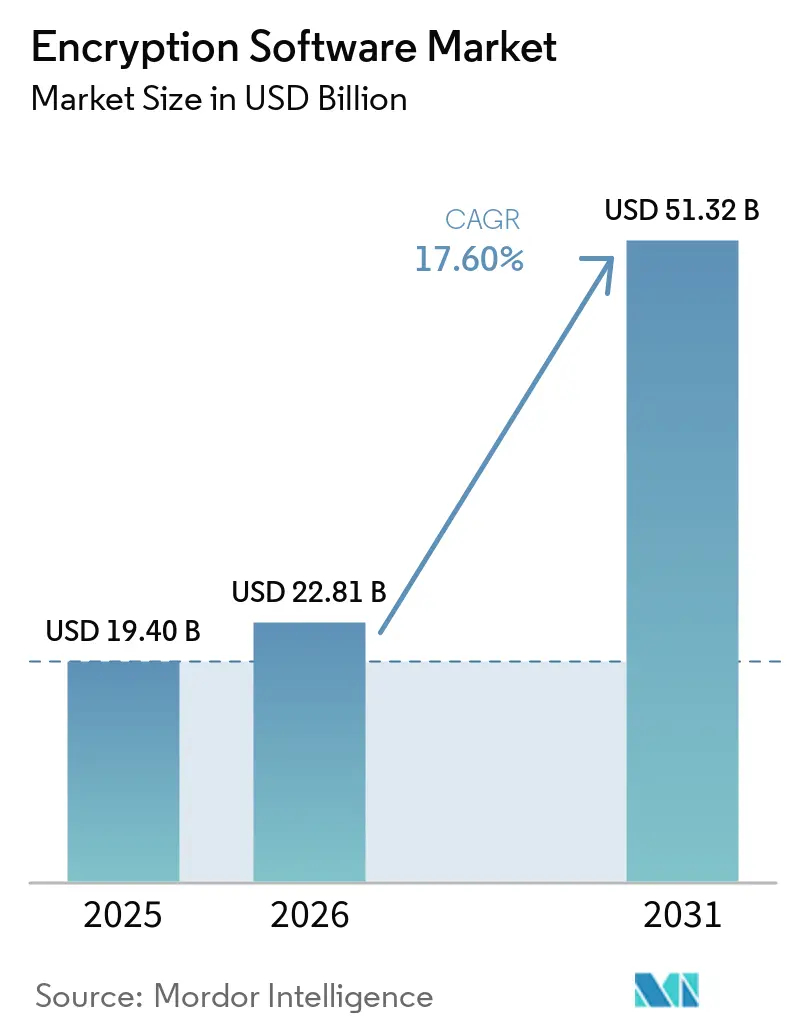
| 市場規模 (2026) | 22.81 十億米ドル |
| 市場規模 (2031) | 51.32 十億米ドル |
| 成長率 (2026 - 2031) | 17.60 % |
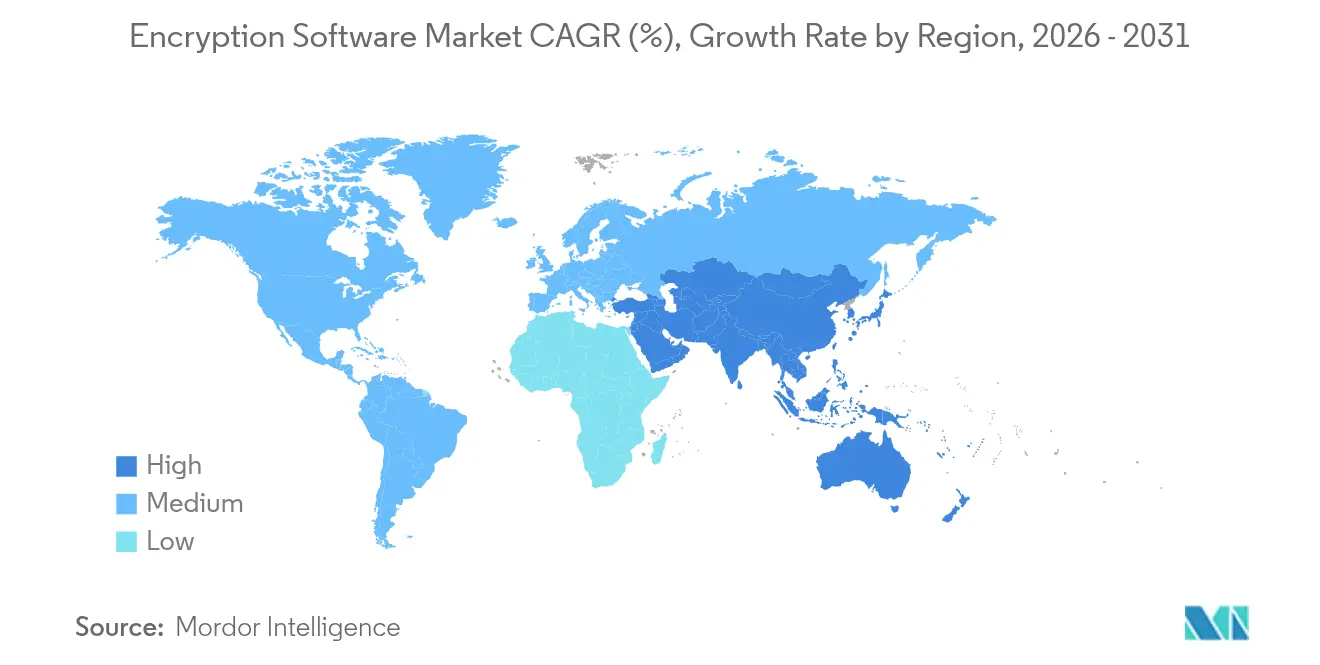
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
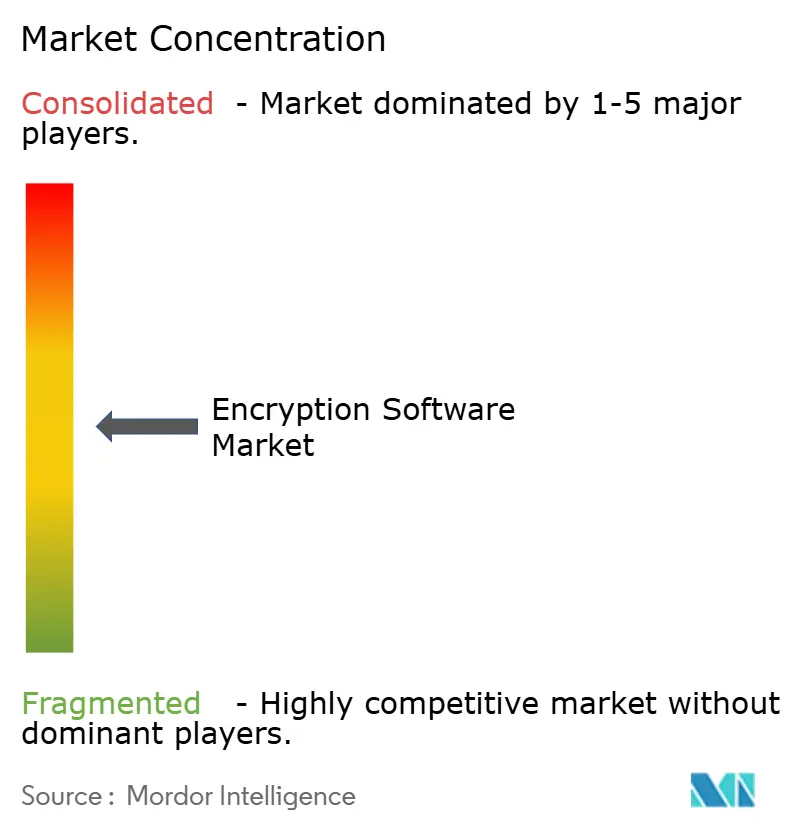
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる暗号化ソフトウェア市場分析
暗号化ソフトウェア市場規模は2025年に194億米ドルと評価され、2026年の220億8,100万米ドルから2031年には513億2,000万米ドルへと、予測期間(2026年〜2031年)中に年平均成長率(CAGR)17.6%で成長すると推定されています。2024年8月に最初の3件のNIST耐量子暗号(PQC)標準が公表され、さらに2035年の連邦政府によるPQC実装期限が設定されたことで、調達に関するリスクが低減され、予算配分が促進されており、急速な普及が進んでいます。[1] 企業は米国大統領令14028が義務付けるゼロトラストフレームワーク全体に暗号化を組み込む一方、恒常化したハイブリッド勤務形態がクラウドネイティブな展開モデルと分散型鍵管理の需要を押し上げています。既存のセキュリティベンダーが量子暗号スタートアップと競合を激化させており、能力ギャップを埋める買収やプラットフォーム統合が重要な差別化要因として台頭しています。アジア太平洋地域の急成長、医療分野の規制対応の緊迫性、そして境界防御からデータ中心の保護へのシフトは、いずれも暗号化ソフトウェア市場全体にわたる持続的な拡大機会を裏付けています。
主なレポートの要点
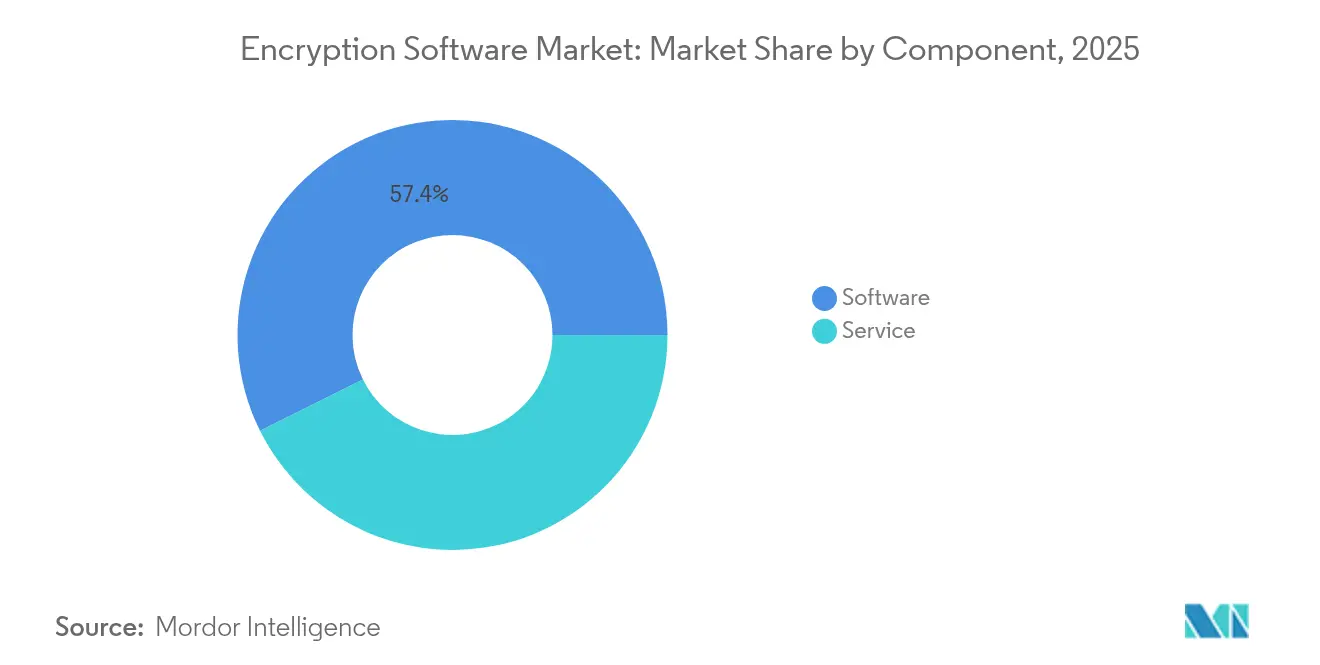
- コンポーネント別では、ソフトウェアが2025年の暗号化ソフトウェア市場シェアの57.35%を維持した一方、サービスは2031年にかけて年平均成長率(CAGR)20.6%で最も急速に成長すると予測されています。
- 展開モデル別では、オンプレミスが2025年の暗号化ソフトウェア市場規模の61.28%を占め、クラウド展開は2031年にかけて年平均成長率(CAGR)24.07%で拡大すると予測されています。
- 機能別では、ディスク暗号化が2025年の暗号化ソフトウェア市場規模の32.85%を占め、クラウド暗号化は年平均成長率(CAGR)26.85%で拡大しています。
- 業種別では、BFSIが2025年に29.40%の売上シェアでトップとなり、医療は年平均成長率(CAGR)20.55%で上昇する見込みです。
- 地域別では、北米が2025年の暗号化ソフトウェア市場シェアの42.60%を占め、アジア太平洋地域は年平均成長率(CAGR)19.78%で拡大する見通しです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響割合(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 厳格なデータ保護規制 | +4.2% | グローバル;EUと米国が主導 | 中期(2〜4年) |
| クラウドワークロードへのサイバー攻撃の増加 | +3.8% | 北米およびアジア太平洋地域 | 短期(2年以下) |
| リモート・ハイブリッド勤務のニーズ | +3.1% | 北米、EU | 中期(2〜4年) |
| 準同型暗号の普及 | +2.4% | 北米、EU | 長期(4年以上) |
| 耐量子暗号の試験導入 | +2.1% | 米国および同盟国 | 長期(4年以上) |
| IoT向けハードウェアトラストアンカー | +1.6% | アジア太平洋地域拠点 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
厳格なデータ保護規制
世界各国の規制当局は、セキュリティをチェックボックス対応として扱うのではなく、デジタルインフラに組み込む積極的な暗号化義務付けを求めるようになっています。英国情報コミッショナーオフィス(ICO)は2025年5月にガイダンスを更新し、アルゴリズム強度の監視を義務付けることで、調達の選択に直接影響を与えています。米国では、サイバーセキュリティ成熟度モデル認証(CMMC)2.0が請負業者に対して転送中および保存中の管理対象未分類情報(CUI)の暗号化を義務付けており、連邦サプライヤーにおける暗号化ソフトウェアの潜在市場を拡大しています。[2] 司法省のサイバー不正民事訴訟イニシアチブは、コンプライアンス違反に対する金銭的罰則を引き上げており、暗号化をマテリアルなリスク管理上の必須事項に位置付けています。23兆米ドルの資産を監督する金融機関は、GLBA、SOX、PCI-DSS にまたがる重複した義務を負い、それぞれが暗号化要件を定めており、フロント・ミドル・バックオフィス全体での多層的な導入を促進しています。これらの法令が合わさることで、予測CAGRに4.2%の上乗せ効果をもたらしています。
クラウドワークロードに対するサイバー攻撃の件数増加と高度化
攻撃は、機会主義的なデータ窃取から「今収集して後で復号する(ハーベスト・ナウ・ディクリプト・レイター)」という組織的なキャンペーンへと移行しており、将来の量子復号に向けて暗号化されたデータセットを蓄積しています。カナダの国家サイバー脅威評価2025〜2026年版は、重要インフラを標的としたAI支援キャンペーンを強化する国家支援アクターの動向を指摘しています。[4] 企業は、複数の暗号化プロトコルと統合された鍵階層を重ねた多層防御戦略で対応しています。クラウド暗号化の年平均成長率(CAGR)27.6%は、ランサムウェアが二重・三重の恐喝攻撃へと進化する中で、マルチテナントワークロードを保護する緊急性を反映しています。その結果、境界防御が突破された後の最後の盾として暗号化が機能し、ハイブリッド環境全体で統合ソリューションの需要が拡大しています。
リモート・ハイブリッド勤務がエンドポイントレベルの暗号化需要を促進
分散した働き方は固定された境界を解消し、すべてのエンドポイントへの暗号化適用を強制します。特に中小企業(SME)は、クラウド導入の主な障壁としてセキュリティとプライバシーへの懸念を挙げており、使いやすい暗号化ツールへの需要を促しています。私有デバイスの持ち込み(BYOD)文化はエンドポイントの多様性を拡大させ、所有権やネットワーク環境に依存しない暗号化ソリューションを必要としています。ゼロトラストポリシーは各デバイスを潜在的に侵害されているものとして扱うため、エンドポイントレベルの暗号化は不可欠となっています。医療分野はその顕著な例であり、医療機関の92%がデータフローにTLSを使用し、87%がリモート電子健康記録(EHR)を保護するための多要素認証(MFA)を導入しています。このトレンドは、保存中データと転送中データの統合保護の着実な進展を促進しています。
プライバシー保護分析における準同型暗号の採用
準同型暗号は学術理論から企業の試験導入段階へと移行しており、平文を公開することなく暗号化されたデータの分析を可能にしています。銀行は、複数の金融機関にまたがる不正検出アルゴリズムにこの技術を応用し、リスクモデルを改善しながら顧客の機密性を保持しています。医療研究グループは患者データを漏洩させることなく、病院間でフェデレーテッドゲノム研究を実施しています。ハードウェアアクセラレーションとアルゴリズムの改良によってパフォーマンス上の障壁が縮小しており、進化するプライバシー法のもとでの広告技術分析においてもリアルタイムの暗号化計算が実現可能となっています。クラウドプロバイダーは現在、準同型暗号をマネージドサービスとして提供しており、深い暗号技術の専門知識を持たない企業の参入障壁を低下させています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響割合(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 大規模なフルディスク暗号化の高い総所有コスト(TCO) | −2.8% | グローバル;中小企業が最も影響を受ける | 短期(2年以下) |
| オープンソースおよび海賊版ツールの普及 | −1.9% | アジア太平洋地域および新興市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
エンタープライズ規模でのフルディスク暗号化の高い総所有コスト(TCO)
総所有コスト(TCO)にはライセンス費用だけでなく、ハードウェアのアップグレード、処理オーバーヘッド、専門スタッフの人件費も含まれます。耐量子暗号アルゴリズムは10〜30%の処理オーバーヘッドを生じさせる可能性があり、インフラの更新サイクルを強いることがあります。鍵管理にはハードウェアセキュリティモジュール(HSM)や専用ネットワークへの追加的な設備投資が必要です。企業の年間鍵管理予算は50万〜200万米ドルに及ぶ場合があり、ソフトウェアライセンス費用を上回ることもあります。高頻度取引のようなレイテンシ敏感な環境では、マイクロ秒単位の遅延でも収益損失に直結するため、高価なハードウェアアクセラレーションが不可欠となります。したがって、限られた予算の中小企業は広範な暗号化の展開を先送りまたは縮小し、CAGRを2.8%押し下げる要因となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
量子移行期においてサービスが急成長サービスは現在ソフトウェアに後れを取っているものの、企業が2035年のPQCコンプライアンス期限に直面する中で最も急峻な上昇を記録しています。サービスに帰属する暗号化ソフトウェア市場規模は、暗号資産インベントリ、アルゴリズム移行ロードマップ、マネージド鍵ライフサイクル管理への需要に牽引され、年平均成長率(CAGR)20.6%で拡大します。連邦機関はPQC移行サービスに推定70億米ドルを充当しており、コンサルティング分野の大きな商機を示しています。ソフトウェアは依然としてサブスクリプションによる継続的な収益を確保していますが、複雑性の増大がターンキー型のマネージドサービスを優位に立たせており、認定専門知識と継続的なコンプライアンスが必須となる医療・金融分野においては特にその傾向が顕著です。
同時に、ソフトウェアベンダーは自動移行ツールを組み込み、差別化された価値提供のために諮問サービスをバンドルするよう促されています。このライセンスとサービスという二重の収益トラックは、特にプラットフォーム統合による業務摩擦の低減が図られる場面でベンダーロックインを強化します。2025年にスコープされた新規案件の60%超が、ディスカバリー、修復、PQC対応アーキテクチャ検証をカバープロフェッショナルサービスパッケージをソフトウェアライセンスと組み合わせています。その結果、ソフトウェアパブリッシャーとグローバルシステムインテグレーターのパートナーシップが増殖し、双方が暗号化ソフトウェア市場における量子シフトを収益化するのに寄与しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時にご利用いただけます
展開モデル別:
クラウド暗号化が加速2025年にオンプレミス展開が暗号化ソフトウェア市場規模の61.28%を占めているにもかかわらず、クラウド暗号化はハイブリッドアーキテクチャと連邦政府のクラウドファースト義務を背景に、年平均成長率(CAGR)24.07%で最も急速に拡大しています。ゼロトラストフレームワークを実装する政府機関は、パブリック・プライベート・マルチクラウド環境にまたがるスケーラブルな鍵管理を必要としています。中小企業(SME)はクラウドサブスクリプションを好んで資本支出を回避し、オンデマンドでエンタープライズグレードのセキュリティにアクセスしており、SME調査の82%で業務効率向上が確認されています。
データ主権や超低レイテンシが求められる規制対象の銀行業務や高頻度取引プラットフォームなど、データ主権や超低レイテンシの要求が優先される分野では、オンプレミスソリューションが依然として支持されています。しかしながら、クラウドプロバイダーが現在、サービスとしてのハードウェアセキュリティモジュール(HSM)とコンフィデンシャルコンピューティングエンクレーブを提供しており、オフプレミス鍵管理に対する従来の反対意見を払拭しつつあります。クラウドネイティブ暗号化は、従来のディスク暗号化では対応困難なコンテナやサーバーレス関数全体へのポリシー迅速展開を可能にします。その結果、暗号化ソフトウェア市場では柔軟なSaaSモデルへの長期的な傾斜が見られる一方、ハイブリッド導入によりオンプレミスツールは成長ペースこそ遅いものの引き続き重要性を保っています。
企業規模別:
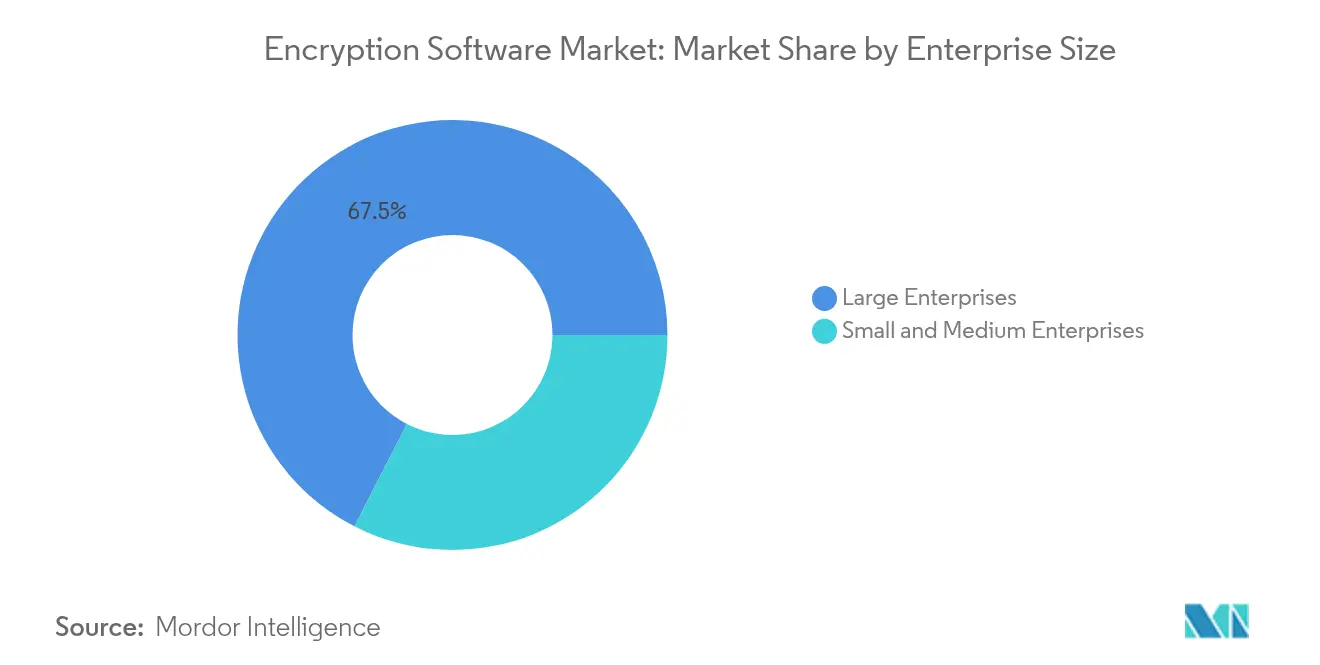
中小企業がクラウドファースト暗号化を採用大企業は67.46%の売上シェアを占めており、複雑な多層展開と幅広いコンプライアンス義務を反映しています。一方、中小企業(SME)は年平均成長率(CAGR)22.5%で最も急速に拡大するコホートとなっており、暗号技術の複雑性を抽象化するユーザーフレンドリーなクラウドサービスに支えられています。調査対象となった中小企業は、フィッシング、ランサムウェア、内部不正を主要な脅威として挙げており、顧客信頼を果たすための優先的なセーフガードとして暗号化を挙げています。
しかし、コストとスキルのギャップは依然として存在します。そのため、プロバイダーは暗号化をマネージド検知・対応サービスとともにパッケージ化し、鍵のローテーションと監査レポートを自動化しています。中小企業(SME)市場を対象とするベンダーは、迅速なオンボーディング、サブスクリプション価格、PCI-DSSおよびHIPAAに対応したコンプライアンステンプレートを強調しています。一方、大企業は暗号化をレガシーERPやデータウェアハウス環境に組み込むカスタム統合プロジェクトを推進し、ベンダーのプロフェッショナルサービスを大規模に活用しています。この二極化した需要は、エントリーレベルのSaaSからカスタムオンプレミスモジュールまで幅広いポートフォリオの重要性を示しており、暗号化ソフトウェア市場全体でシェアを獲得するために不可欠な要因となっています。
注記: 全個別セグメントのセグメントシェアはレポート購入時にご利用いただけます
機能別:
クラウド暗号化がイノベーションをリードディスク暗号化は32.85%で引き続き売上トップを維持していますが、組織のクラウド移行に伴いそのシェアは縮小していきます。クラウド専用暗号化は、コンテナ化されたワークロードとデータ中心の詳細な保護の必要性に支えられ、年平均成長率(CAGR)26.85%で他のすべての機能を上回ると予測されています。通信暗号化はリモートワークを支援し、データベース暗号化はゼロトラスト義務のもとで着実に進展しています。ベンダーは統合管理プレーンのもとで多機能の組み合わせをますますバンドルし、コンソールの乱立を抑制してコンプライアンス監査を容易にしています。
新興の準同型暗号とセキュアマルチパーティ計算モジュールが機能範囲を拡大し、ユーザーが暗号化されたデータセットを復号することなく処理できるようにしています。需要は規制対象の分析分野——不正スコアリング、共同医療研究——において最も強く、データの機密性が平文共有を妨げています。その結果、研究開発のパイプラインはパフォーマンス最適化に集中し、レイテンシ集中型のユースケースにおいても高度な暗号化を実用的なものにすることで、暗号化ソフトウェア市場における機能レベルの多様化を成長の触媒として定着させています。
業種別:
医療が規制コンプライアンスを牽引BFSIが最大の財布シェアを維持していますが、医療は年平均成長率(CAGR)20.55%で最高の成長軌道を記録しています。HIPAAの改正とテレヘルスの拡大により、電子的健康情報のエンドツーエンド保護が求められ、医療機関ネットワーク内でのTLS導入率92%、多要素認証(MFA)利用率87%という数字を後押ししています。病院はまた、ゲノミクスや創薬における多施設共同研究のために準同型暗号の採用を進めており、大規模な分析を可能にしながら患者のプライバシーを守っています。
PQC義務付けに伴い政府の採用も増加しており、IT・通信分野は5G展開に向けたエッジからクラウドへの暗号化を先駆けています。電子商取引やデジタル学習チャネルが攻撃対象領域を広げるにつれ、小売・教育分野でも着実な普及が見られます。業種別の需要は機密性の根本的なニーズではなく、規制負担とデジタルトランスフォーメーションの速度に沿って展開されており、暗号化ソフトウェア市場全体のベンダーにとってビジネス機会のプールが拡大していることを示しています。
地域別分析
北米暗号化ソフトウェア市場
北米は42.60%の市場シェアでトップに立ち、ゼロトラストの早期導入と強固なベンダーエコシステムによって支えられています。同地域は、ポスト量子暗号の研究開発に3億6,000万カナダドル(2億6,700万米ドル)を配分し、安全な量子通信ネットワークの実現を目指す国家量子戦略の恩恵を受けています。州議会も同様に活発であり、2024年だけで75件のサイバーセキュリティ関連法案が成立し、公共部門における暗号化調達を促進しています。
アジア太平洋および欧州暗号化ソフトウェア市場
アジア太平洋地域は19.78%のCAGRで成長しており、製造業・金融・医療分野における急速なデジタル化に加え、日本・韓国・シンガールにおける規制枠組みの整備加速を反映しています。同地域の半導体分野における優位性はハードウェアルートオブトラストの出荷を促進する一方で、サプライチェーンの脆弱性も露呈しており、部品不足を軽減するソフトウェア専用暗号化への関心が高まっています。欧州はGDPRへの準拠と、アルゴリズム強度のガバナンスを重視する英国の新たなガイダンスのもとで着実な成長を遂げており、デジタル主権における暗号化の役割を強化しています。これらのトレンドを総合すると、政策・サプライチェーン・クラウド導入におけるリーダーシップが暗号化ソフトウェア市場内の地域的モメンタムを左右する地理的な構図が浮かび上がります。
欧州の軌跡は、データローカライゼーションおよびプライバシー優先事項と一致しています。準同型暗号への新たな注目により、GDPRに違反することなく国境を越えた分析が可能となっています。加盟国は重要インフラを保護するための耐量子パイロットプロジェクトを調整しており、PQC対応のメールゲートウェイおよびVPNの調達を促進しています。メール暗号化ソリューションプロバイダーも、BFSIプレイヤーのセキュリティリスクを軽減するための最先端技術を活用したソリューション開発に注力しています。Brexitはデータ転送の複雑性をもたらし、英国とEU間の商取引において暗号化が不可欠となっています。国ごとに断片化した規制は、異なる保持・開示ルールへの適応が可能なポリシー対応型鍵管理を提供するベンダーに機会をもたらしています。
規制環境
量子耐性および設計段階からのセキュリティを重視した暗号要件をめぐり、規制環境は厳格化が進んでいる。2024年8月、NISTは最初の耐量子暗号標準(FIPS 203、204、205)を公表し、ベンダーおよび購入者に対して調達段階の基準を提供した。2026年6月、米国の大統領令により連邦情報システムのNIST承認PQC標準への移行が指示され、さらに2030年までに連邦調達規則にPQC準拠を組み込む道筋が示された。その後、OMBメモランダムM-26-15(2026年6月)により、2026年から2035年にわたる複数段階の文民機関移行プログラムが正式化され、機関がPQC移行計画を提出する期限として2026年10月22日が設定された。このスケジュールにより、連邦および供給業者のエコシステム全体で、暗号インベントリ、アルゴリズムの俊敏性、移行ツールに対する需要が高まる見込みである。
欧州では、サイバーレジリエンス法(規則(EU)2024/2847、2024年10月採択)により、デジタル要素を含む製品が最先端の暗号メカニズムを用いて機密性と完全性を保護する義務が拡大されている。これにより、コンプライアンスの重点は個別統制からライフサイクル全体のセキュリティ設計へと移行している。これらの要件に加え、NISTは中核的な暗号ガイダンスの維持を継続しており、2026年6月にはSP 800-38D(GCM/GMAC)の改訂に関する意見募集を、2025年12月には新たなPQCアルゴリズムと更新された鍵管理ガイダンスを盛り込んだSP 800-57 Rev. 6の草案を公開した。これにより、ベンダーが検証や監査対応のために追跡すべき標準の継続的な進化が支えられている。
競争環境
暗号化は、既存の大手企業と機動力のある専門企業が衝突する中程度に断片化した分野です。IBM、Microsoft、Broadcomは既存の顧客基盤と幅広いセキュリティスイートを活用し、クラウド・アイデンティティ・分析サービスに支えられた暗号化モジュールをクロスセルしています。Arqitのような量子専門スタートアップは対称鍵合意プロトコルに関する差別化された知的財産を推進し、防衛・通信事業者のクライアントから注目を集めています。ハイブリッドPQCアルゴリズムや量子セキュア通信チャネルに関する特許出願は、参入障壁が高まっていることを示しています。
買収の勢いは戦略的なギャップを反映しています。ArqitによるAmpliphaeの暗号化可視化技術の2025年5月の買収は、量子安全ポートフォリオを強化するものです。NetSfereは初のエンタープライズ対応ML-KEM 1024通信プラットフォームをローンチし、即時PQC互換性を備えた規制対象業種を対象としています。ベンダーは現在、独立したポイントソリューションではなく、SaaS・IaaS・オンプレミス資産にまたがる統合鍵オーケストレーションというプラットフォーム統合の観点で競い合っています。HIPAA・PCI-DSS・CJISに対応した業種別テンプレートは、ターンキー型コンプライアンスを求める中小企業の間で特に価値提案を強化しています。人工知能(AI)主導のポリシー自動化は、運用オーバーヘッドを削減し、暗号化ソフトウェア市場に影を落とす高いTCOという抑制要因に対処することでサービスをさらに差別化しています。
資金力豊富な既存企業がアルゴリズムイノベーターを買収してPQCポートフォリオを迅速に構築するとともに、コンソリデーションが予想されています。一方、オープンソースコミュニティはコモディティ化したコンポーネントの価格に圧力をかけており、プレミアムベンダーにマネージドサービスと規制専門知識へのさらなる注力を促しています。成功のカギは、ディスカバリー・インベントリから移行・継続的監査に至るまで、暗号化ライフサイクル全体の管理を異種混在の顧客環境にわたって提供できる能力にあります。
暗号化ソフトウェア業界リーダー
-
IBM
-
Microsoft
-
Broadcom Inc.
-
Sophos Ltd.
-
Thales
- 注:主要企業の掲載順は順位を示すものではありません。
暗号化ソフトウェア市場
- IBM
- Microsoft
- Broadcom Inc. (Symantec)
- Sophos Ltd.
- Thales
- McAfee LLC
- Trend Micro Incorporated
- Dell Inc.
- Check Point Software Technologies Ltd.
- Micro Focus International plc
- Cisco Systems, Inc.
- Proofpoint Inc.
- WinMagic Inc.
- ESET spol. s r.o.
- F-Secure Corporation
- Amazon Web Services Inc.
- VMware Inc.
- Fortinet Inc.
- Oracle Corporation
- Google LLC
市場機会と将来展望
PQC移行プログラムは、組織が古典暗号とPQCの混在スタックを互換性を保ちながら運用できるようにする、暗号の俊敏性、検出、修復機能に関する未開拓分野を生み出している。高度な暗号攻撃から国家を守るための2026年6月の大統領令に加え、OMB M-26-15とその2026年10月22日の連邦PQC移行計画提出期限は、暗号資産インベントリの自動化、アプリケーションとエンドポイント間の依存関係のマッピング、ポリシー主導のアルゴリズム移行を支援するツールに対する短期需要を押し上げている。ベンダーには、連邦請負業者や関連する規制対象事業者を対象とした、標準化されたレポート作成、鍵ライフサイクルガバナンス、移行プレイブックなど、コンプライアンス対応の統制に関する市場機会も拡大している。
同時に、PQC機能が主流プラットフォームや開発者向けツールに組み込まれることで、導入障壁は低下しつつある。Microsoftは2026年7月のアップデートを通じて、構成可能なハイブリッドPQC鍵交換(ML-KEM)をWindowsのTLS/Schannelスタックに組み込み、OpenSSHはバージョン10.4(2026年7月)で実験的な複合耐量子署名サポートを追加した。これにより、専用の暗号統合を必要とせずにアップグレード可能なエンドポイントおよびセキュア通信レイヤーの範囲が拡大している。組み込みセキュリティ分野では、GlobalPlatformが2026年5月にPavonaを立ち上げた。これは、本番グレードのPQCコンポーネントとルート・オブ・トラストチップ向けのリファレンスデザインを備えたオープンソースのシリコンディストリビューションであり、標準に準拠しつつ信頼されたハードウェアに基づく暗号化を必要とする追加のデバイスおよびIoTユースケースを支援するものである。
Recent Industry Developments in 暗号化ソフトウェア市場
- 2026年7月:Microsoftは、構成可能なハイブリッド耐量子鍵交換(ML-KEM)をWindowsのTLS/Schannelスタックに統合するWindowsアップデートを提供した。これにより、PQCはオプションのライブラリからデフォルトのエンタープライズプロトコル層へと移行し、互換性テストが加速するとともに、エンドポイント、サーバー、アプリケーションにまたがる鍵管理およびポリシー統制に対する連鎖的な需要が生まれている。
- 2026年5月:Syncsort(Precisely)は、Townsend SecurityのIBM i向け暗号化、トークン化、認証製品の買収を発表し、Alliance Key Managerに関するパートナーシップも締結した。この取引により、IBM i環境を中心としたデータ保護機能が統合され、集中的な鍵管理と監査対応ガバナンスを必要とする規制環境におけるベンダーの立場が強化される。
- 2024年10月:IBMは、データセキュリティと量子耐性への対応力を拡張した機能を備えたIBM Guardium Data Security Centerを発表した。このプラットフォームアプローチは、異なる暗号化およびデータ保護資産にわたる統一された可視性と統制を支援し、暗号標準やコンプライアンス要件の進化に伴う統合管理へのエンタープライズ需要に対応する。
暗号化ソフトウェア市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本レポートでは、暗号化ソフトウェア市場を、エンドポイント、サーバー、ネットワーク、クラウド環境全体にわたって、保存中・転送中・使用中のデータを暗号化するソフトウェアツールから得られる収益として定義しています。エンドユーザーに販売される暗号化および関連する鍵管理機能に紐づくライセンスおよびサブスクリプション収益を含みます。
対象外の範囲:本市場規模の算定においては、スタンドアロンのハードウェアモジュール、コンサルティングのみの業務、およびマネージドセキュリティサービス料金を除外しています。
セグメンテーション概要
- コンポーネント別
- ソフトウェア
- サービス
- 展開モデル別
- オンプレミス
- クラウド
- 企業規模別
- 大企業
- 中小企業(SME)
- 機能別
- ディスク暗号化
- 通信暗号化
- ファイル/フォルダ暗号化
- クラウド暗号化
- データベース暗号化
- 業種別
- ITおよび通信
- BFSI
- 医療
- 政府
- 小売
- 教育
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他南米
- ヨーロッパ
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他ヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他アジア太平洋
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他中東
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
まず、暗号化に対する需要の動向を測定可能な公開シグナルにマッピングし、次にそれをサプライヤー側の収益報告と結びつけます。このために、暗号化標準に関するNISTの公開資料、サイバーセキュリティ管理に関するENISAガイダンス、および暗号化アップグレードを促すことが多い脆弱性パターンに関するNIST NVDデータなどの公開ソースを活用しています。また、GDPRの資料や金融セキュリティ要件に関するFFIECのセクターガイダンスなど、導入に影響を与える規制・政策の参考資料も参照しています。
こうした背景情報を実用的な市場モデルに変換するために、企業の年次報告書、決算説明会のトランスクリプト、製品ドキュメント、および信頼性の高い報道資料をレビューし、暗号化ソフトウェアとして販売されるものと隣接するセキュリティツールを区別しています。並行して、企業財務・インテリジェンス、ニュース・財務情報、特許データベース、グローバルの契約・入札情報に関する有料データベースサブスクリプションを活用し、収益エクスポージャー、製品ポジショニング、および取引活動をクロスチェックしています。これらのデスクソースは網羅的なものではなく、データ収集・検証・明確化の過程で他の多くの公開資料も参照しています。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、購買担当者が実際に何に対して費用を支払っているか、暗号化がより広範なセキュリティプログラムの中でどのように予算化されているか、そしてクラウド導入やコンプライアンス要件に伴って価格がどのように変化するかを確認するために活用されました。ソフトウェアプロバイダー、チャネルパートナー、セキュリティアーキテクト、ITリスクオーナーなど多様な関係者と対話し、公開財務情報では暗号化収益を明確に分離できない部分のギャップを補いました。これはグローバル市場であるため、特定の地域の導入パターンに過度に依存することを避けるべく、主要地域全体で検証を実施しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | CXO:12% | アジア太平洋:48% |
| 中位層:47% | 部門・ユニットリーダー:37% | 欧州・中東・アフリカ:34% |
| 中小規模プレイヤー:22% | マネージャー:51% | 南北アメリカ:18% |
市場規模算定と予測
コアとなる規模算定ロジックは、トップダウンとボトムアップを組み合わせたアプローチを採用しており、サイバーセキュリティソフトウェア全体の支出と暗号化の導入パターンを地域および主要ユーザーグループ別に再構築し、選択的なサプライヤーおよびチャネルチェックによって修正しています。既知のエンタープライズセキュリティ支出のアンカーから始め、規制産業やクラウド移行プログラムにおけるデータ保護の優先度に基づいて、暗号化固有の分割を適用します。カテゴリーが重複する場合、製品が暗号化または鍵管理の成果のために直接販売されている場合にのみ、暗号化ソフトウェアに収益を割り当てます。
モデルを現実に即したものとするために、パブリッククラウドとオンプレミスで稼働するワークロードの割合、規制産業における典型的な暗号化アタッチレート、アイデンティティおよび鍵管理のパッケージング慣行、平均サブスクリプション価格の動向、コンプライアンス主導のリフレッシュサイクルのペース(耐量子計画が一般化するにつれた暗号アジリティ対応を含む)などの実用的なインプットを活用しています。予測は、クラウド導入、規制の強度、および侵害主導の支出行動に関する専門家のコンセンサスに支えられたシナリオ分析を用いて構築され、各地域の妥当性チェックとして短期トレンドフィットが使用されています。ベンダーが暗号化収益を個別に報告していない場合は、製品ミックスの手がかり、パートナーフィードバック、および比較可能な価格設定を用いてエクスポージャーを推定し、重要なギャップが生じないようにしています。
データ検証と更新サイクル
アウトプットは、報告されたセキュリティソフトウェアの成長率、調達活動のパターン、地域レベルのIT支出の方向性などの独立したシグナルと照合され、大きな乖離がある場合はサインオフ前に修正されます。結果に一貫性がない場合は、暗号化アタッチレート、クラウドパッケージング、更新価格の動向などの前提条件を再検証するために、関連するインタビュー対象者に再連絡します。数値、単位ロジック、および換算が地域・年度間で一貫していることを確認するために、第二のアナリストによるレビューが実施されます。
レポートは年次で更新され、主要な規制措置やクラウドセキュリティ要件の大幅な変化など、導入や価格に影響を与える重要なイベントが発生した場合には中間更新が行われます。納品前に、アナリストが最終更新作業を完了し、クライアントが入手可能な最新情報に基づく最新の見解を受け取れるようにしています。
Mordor Intelligenceの暗号化ソフトウェア市場規模と他の公表推計との比較
暗号化ソフトウェアの市場規模が調査機関によって異なるのは通常のことであり、その理由は、調査担当者が必ずしも同じ収益ストリームを計上しているわけではなく、基準年や価格前提も異なるためです。差異の主な原因は、「暗号化」の定義の広さ、鍵管理を市場の一部として扱うかどうか、およびクラウド経由で提供される暗号化の計上方法にあります。
一部の公表数値は、購買担当者がこれらをバンドルとして一括購入することが多いため、マネージドセキュリティサービスやハードウェアセキュリティモジュールを含んでいます。Mordor Intelligenceでは、号化ソフトウェア収益(ライセンス、サブスクリプション、および組み込みクラウドサービス収益)と暗号化関連の鍵管理アドオンのみを計上し、スタンドアロンのハードウェア、コンサルティングのみの業務、およびマネージドセキュリティサービス料金は除外しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 22.81 ビリオン 米ドル(2026年) | |
| 業界専門誌A | 17.45 ビリオン 米ドル(2024年) | より早い基準年を使用しており、データ保護プログラムにおいてソフトウェアとサービスを混在させる傾向があり、純粋なソフトウェアの項目が低下し、暗示される価格カーブが変化する可能性があります。 |
| グローバルコンサルタンシーB | 15.29 ビリオン 米ドル(2025年) | より狭い商業的暗号化の範囲を追跡しており、過去のトレンド延長に依存する傾向があるため、クラウド主導の拡大や鍵管理アドオンの個別収益化を過小評価する可能性があります。 |
全体として、この表は、差異の最大の要因が暗号化ソフトウェアに何が含まれるか、およびどの年が測定対象かでることを示しています。明確な収益タイプ、導入指標、および再現可能な分割前提に合計を紐づけることで、価格やクラウドミックスが変化した際にも、当社の推計は監査・更新が容易な状態を維持しています。
レポートで回答されている主要な質問
暗号化ソフトウェア市場の現在の価値と成長速度は?
市場は2026年に220億8,100万米ドルの規模となり、年平均成長率(CAGR)17.6%で2031年には513億2,000万米ドルに達すると予測されています。
最も急速に拡大している展開モデルは何ですか?
クラウドベースの暗号化は、組織がハイブリッドおよびマルチクラウド環境にワークロードを移行させる中で、2031年にかけて年平均成長率(CAGR)24.07%でリードしています。
医療が業種別で最高の成長を示している理由は何ですか?
HIPAAルールの改定、急速なデジタル化、テレヘルスデータの保護需要が、医療における暗号化を年平均成長率(CAGR)20.55%で推進しています。
米国連邦政府の義務付けは採用率にどのような影響を与えていますか?
大統領令14028および14144、加えて耐量子暗号化の2035年期限が連邦システムおよびそのサプライヤーネットワーク全体にわたるエンドツーエンド暗号化を義務付けており、市場需要を加速させています。
今後5年間で最も急速に成長する地域はどこですか?
アジア太平洋地域は年平均成長率(CAGR)19.78%で拡大する見込みであり、急速なデジタルトランスフォーメーションと主要経済国におけるデータ保護規制の強化が牽引しています。