
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 73.41 十億米ドル |
| 市場規模 (2031) | 135.96 十億米ドル |
| 成長率 (2026 - 2031) | 13.12 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるエンタープライズコラボレーション市場分析
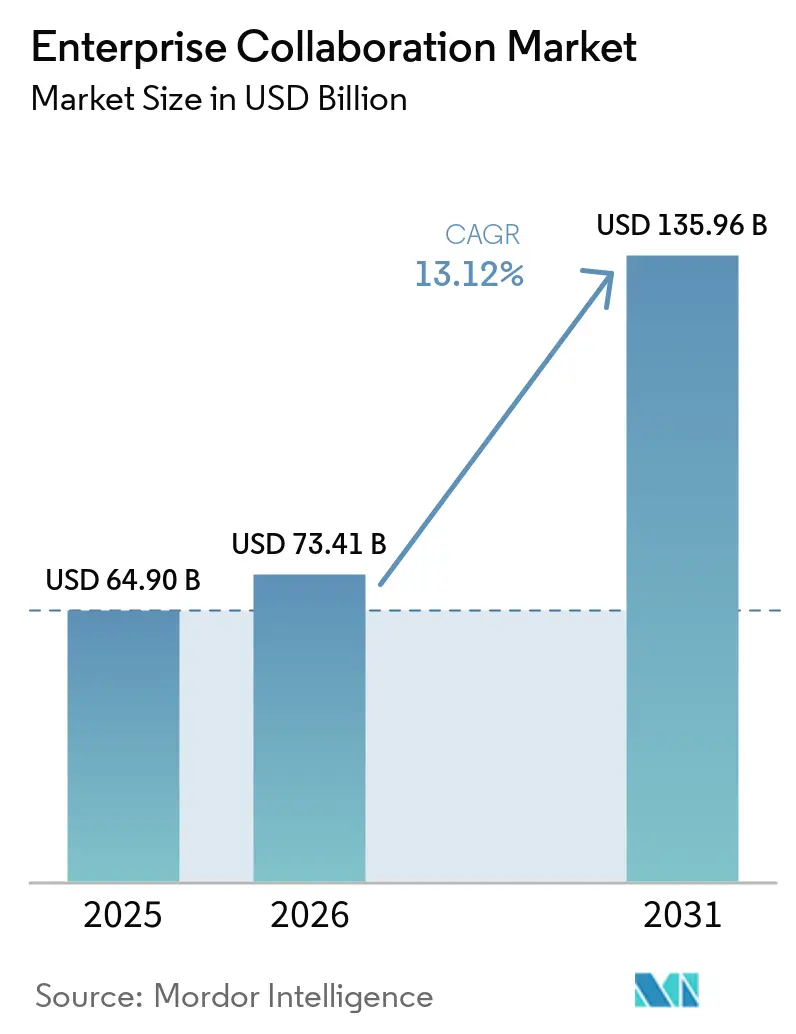
2026年のエンタープライズコラボレーション市場規模は730億4,100万USDと推定され、2025年の649億USDから成長し、2031年には1,359億6,000万USDに達する見込みで、2026年から2031年にかけて年平均成長率(CAGR)13.12%で成長します。強力な成長は、生成AIコパイロットの急速な普及、ハイブリッドワークの義務化、および音声・映像・メッセージング・ナレッジマネジメントを統合する安全でスケーラブルなプラットフォームへの需要に結びついています。ソフトウェアは引き続き支出の中核を担っていますが、企業が専門的なAI統合人材を求める中でサービスはより速いペースで成長しています。データ主権に関する懸念が多くのワークロードをオンプレミスに留める一方で、クラウド移行は引き続き活発です。地域別では、北米が早期AI展開の強みを背景に収益リーダーシップを維持し、アジア太平洋が5Gの展開、積極的なデジタルインフラ投資、および支援的な政府政策を背景に際立った成長エンジンとして台頭しています。
主要レポートのポイント
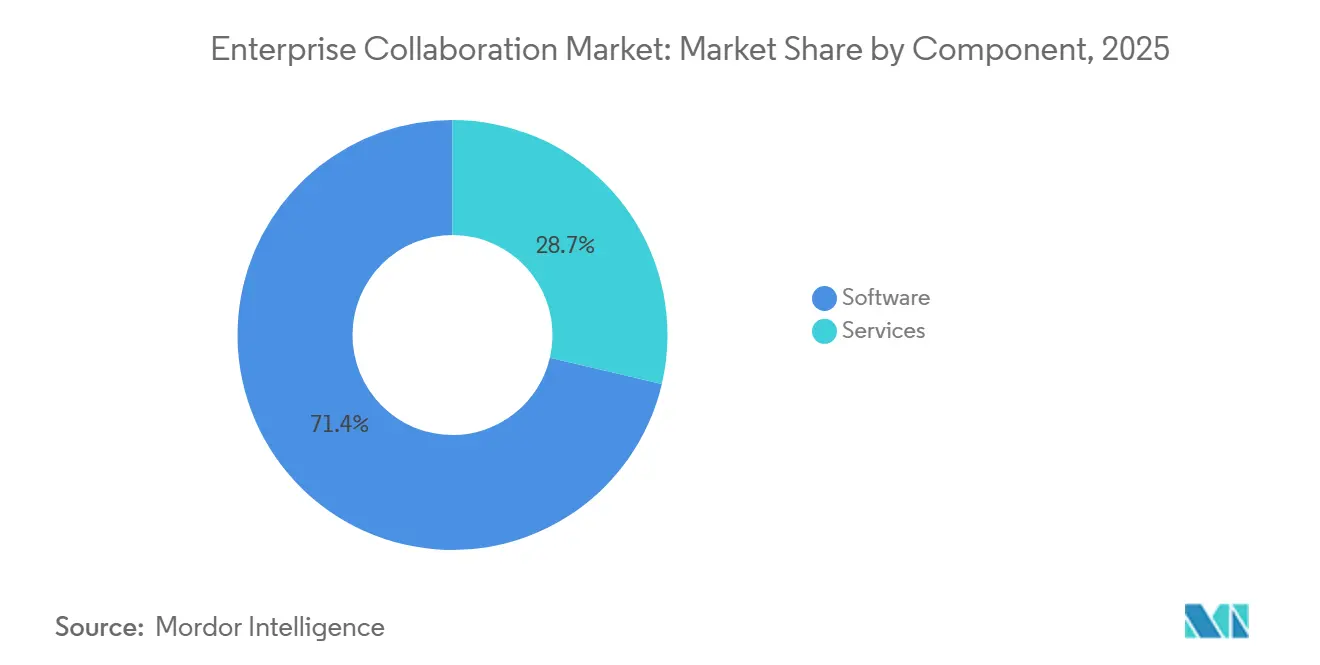
- コンポーネント別では、ソフトウェアが2025年収益の71.35%を占め、サービスは2031年にかけて14.22%のCAGRで成長すると予測されています。
- 展開タイプ別では、オンプレミスソリューションが2025年のエンタープライズコラボレーション市場シェアの67.60%を占め、クラウド実装は14.26%のCAGRで拡大しています。
- アプリケーション別では、コミュニケーションツールが2025年のエンタープライズコラボレーション市場の40.55%のシェアを占め、ソーシャルおよびナレッジ共有プラットフォームは13.55%のCAGRで成長すると予測されています。
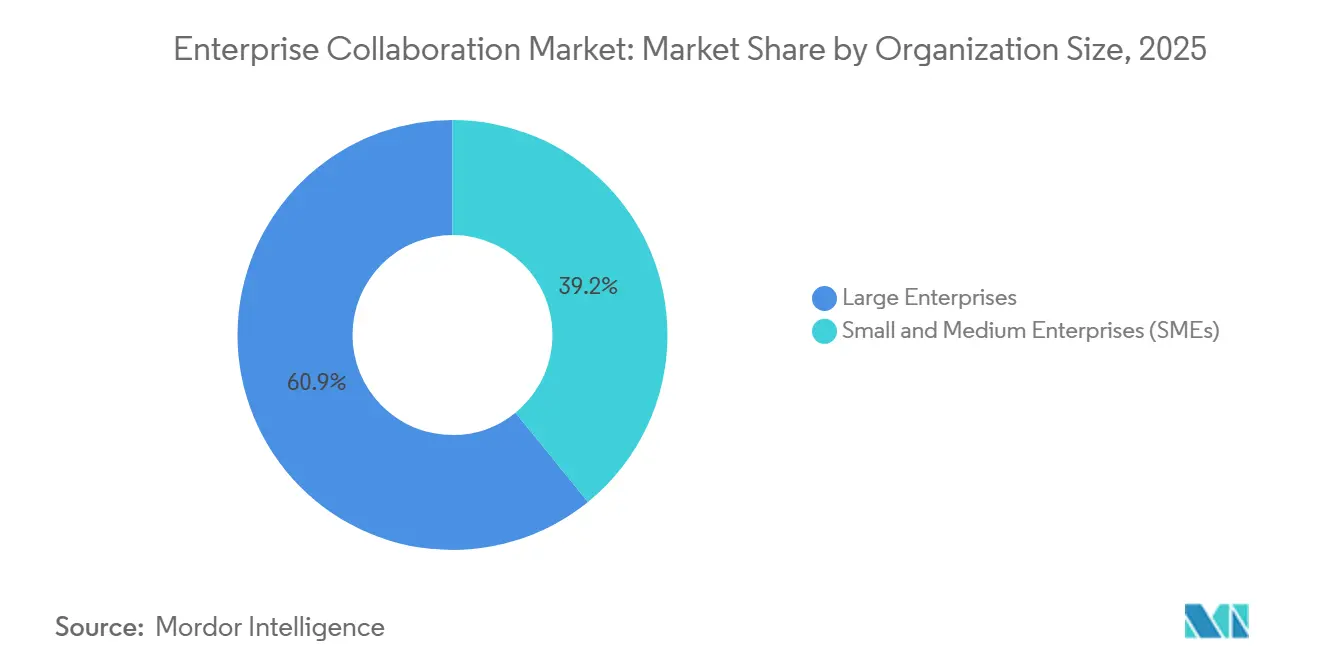
- 組織規模別では、大企業が2025年収益の60.85%をリードし、中小企業(SME)は14.05%のCAGRで拡大しています。
- エンドユーザー産業別では、ITおよび通信が2025年収益の23.05%を占め、ヘルスケアおよびライフサイエンスは13.42%のCAGRで成長すると予測されています。
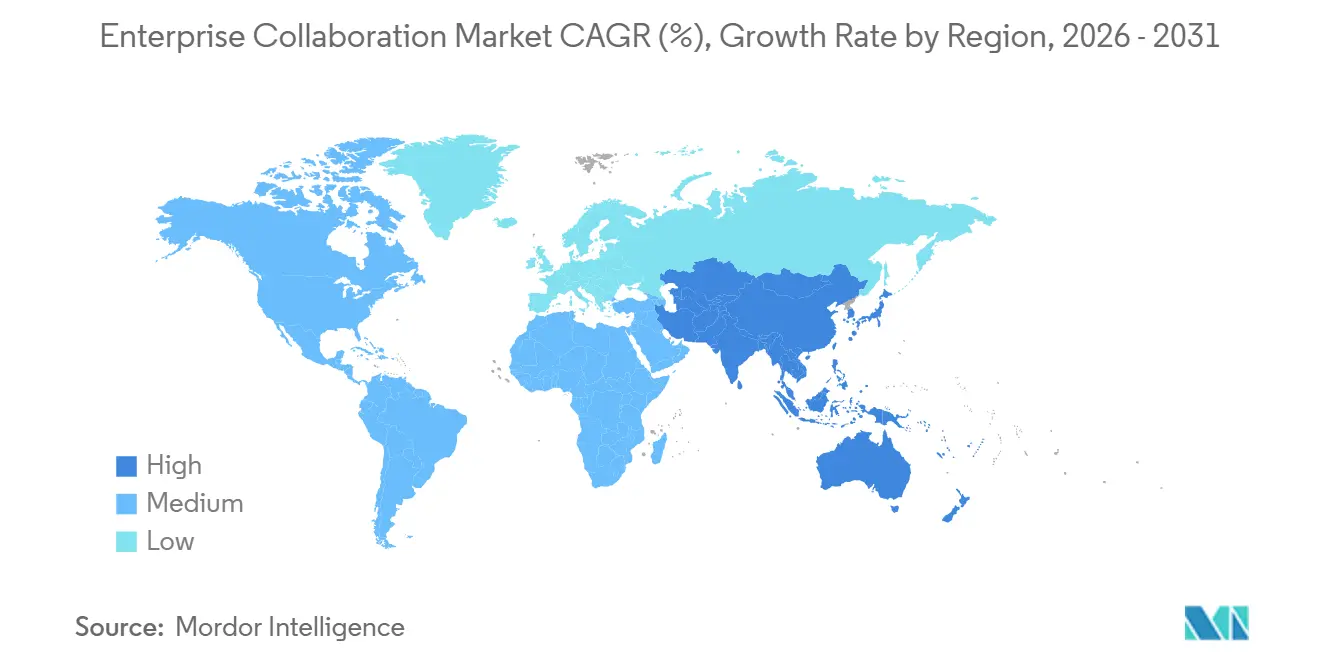
- 地域別では、北米が2025年収益の39.55%を占め、アジア太平洋は2031年にかけて13.76%のCAGRが見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
エンタープライズコラボレーション市場のドライバー影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ベンダーロックインおよび相互運用性への懸念の高まり | –1.8% | グローバル;欧州が最も深刻 | 中期(2〜4年) |
| データ主権規制の強化 | –1.5% | 欧州、アジア太平洋、新興市場 | 長期(4年以上) |
| アプリ疲れによるユーザーエンゲージメントKPIの低下 | –1.2% | 北米および欧州 | 短期(2年以内) |
| ゼロデイ攻撃の激化 | –1.9% | グローバル;エンタープライズセクターに焦点 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
断片化したワークフローを統合するAPIインテグレーション
現代の企業は従業員1人あたり平均9.4のアプリケーションを使いこなしており、コンテキストスイッチングによるコスト増大を招いています。2026年までに、企業の75%がCRMシステム、プロジェクト管理スイート、メッセージングハブを接続するAI対応コミュニケーションAPIを導入し、製品ローンチサイクルを25%短縮し、エンタープライズコラボレーション市場全体の生産性価値を向上させる計画です。導入に成功した企業は、AIコパイロットにより豊富なコンテキストを提供するスムーズなデータ同期を報告しており、これにより日常的な更新作業を自動化し、従業員をより高付加価値な業務に集中させることが可能になっています。
モバイルファーストデザインが最前線での普及を加速
最前線で働く従業員は世界の労働力の80%を占めているにもかかわらず、歴史的に専用ツールが不足していました。モバイルネイティブのインターフェースは現在、リアルタイムのタスク管理を提供し、デスクトップ中心の展開と比較して最大391%のROIを企業にもたらしています[1]。アジア太平洋は長年のモバイルファーストな消費者行動により、エンタープライズコラボレーション市場における地域成長を牽引しながらこのシフトをリードしています。
生成AIコパイロットが反復作業を自動化
2025年には企業の92%がAI予算を増加させましたが、展開が成熟していると評価しているのはわずか1%にとどまっています。TeamsおよびOffice製品全体にわたるMicrosoftのコパイロットは、メモ取り、文書作成、スプレッドシート分析において30〜50%の時間節約を実現していることを示しています。MoveworksとMicrosoft Azureのようなパートナーシップは、大規模言語モデルのチャットエージェントをビジネスシステムに直接組み込むことでこれらのメリットを拡大しています。
ハイブリッドワークの義務化がUCaaS展開を促進
サービスとしてのユニファイドコミュニケーション(UCaaS)は、分散チームにとって要となっています。組織はコンタクトセンターとコラボレーションのサイロを単一のスタックに統合し、スタッフと顧客に一貫したエクスペリエンスを確保しています。企業の76%がプラットフォームの統合を計画しており、エンタープライズコラボレーション市場全体の需要を強化しています。
垂直特化型「マイクロスイート」バンドル
ベンダーは現在、遠隔医療や安全な臨床メッセージングなど、業界固有のワークフローを統合の負担を軽減するターゲット型マイクロスイートにパッケージ化しています。このカスタマイズされたアプローチは規制産業における顧客ロイヤルティを構築し、サービス収益のさらなる加速をもたらします。
新興市場における低遅延エッジPoP(プレゼンスポイント)
エッジPoPはラウンドトリップ遅延を低減し、帯域幅が制約された地域でもAI駆動の翻訳、要約、リアルタイム分析を可能にします。エッジインフラを展開するプロバイダーは、急成長するフロンティア経済において戦略的な足がかりを得ます。
エンタープライズコラボレーション市場の抑制要因影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ベンダーロックインおよび相互運用性への懸念の高まり | –1.8% | グローバル;欧州が最も深刻 | 中期(2〜4年) |
| データ主権規制の強化 | –1.5% | 欧州、アジア太平洋、新興市場 | 長期(4年以上) |
| アプリ疲れによるユーザーエンゲージメントKPIの低下 | –1.2% | 北米および欧州 | 短期(2年以内) |
| ゼロデイ攻撃の激化 | –1.9% | グローバル;エンタープライズセクターに焦点 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ベンダーロックインおよび相互運用性への懸念の高まり
規制当局は現在、出口手数料や独自AIモデルがコストのかかる乗り換え障壁を生み出しているとして、クラウドエコシステムにおける反競争的慣行を調査しています[2]。企業はオープンスタンダードとコンテナ化された展開を採用することで対応していますが、代替AIインターフェースへのユーザー再教育の学習曲線は依然として高いままです。
データ主権規制の強化
米国およびEUの新規則は、機密コンテンツの国外データ転送を制限しています。ソブリンクラウドのサービスはコンプライアンスに対応しますが、コストと複雑性を高め、エンタープライズコラボレーション市場のクラウド移行ペースを抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
エンタープライズコラボレーション市場セグメント分析
コンポーネント別:
AI統合が専門知識を必要とする中でサービスが急増ソフトウェアは2025年の収益の71.35%を占め、エンタープライズコラボレーション市場におけるコアプラットフォーム層としての役割を確固たるものにしました。しかしサービスは、全体の13.12%を上回る14.22%のCAGRで拡大すると予測されています。これは、AIコパイロットにカスタムプロンプトエンジニアリング、モデルファインチューニング、およびガバナンスフレームワークが必要であることを企業が認識しているためです。サービス分野のエンタープライズコラボレーション市場規模は、2031年までに420.61 ビリオン 米ドルに達する見込みであり、プロフェッショナルサービスおよびマネージドサービスへの持続的な需要を反映しています。ベンダーはトレーニング、チェンジマネジメント、および継続的な最適化契約をバンドルしており、これらは従来のコラボレーション契約よりも通常40〜60%長期にわたります。
Tata Consultancy Servicesなどのプロバイダーは業界特化型のセンターオブエクセレンスを構築し、クライアントがAIを活用したコミュニケーションをより迅速かつ低リスクで展開できるよう支援しています。その結果、エンタープライズコラボレーション市場では、ソフトウェアライセンスの価値とサービスによって提供されるイノベーションの境界線が引き続き曖昧になっています。


展開タイプ別:
オンプレミス優位の中でクラウド移行が加速オンプレミスソリューションは2025年収益の67.60%を維持しており、金融や政府などのセクターにおけるデータ主権規制の影響力を示しています。クラウド展開は規模は小さいものの、組織が弾力的な消費モデルとネイティブAIアドオンを追求する中で14.26%のCAGRで成長しており、オンプレミスを3.7ポイント上回っています。クラウド実装のエンタープライズコラボレーション市場規模は2031年までに440億6,000万USDに達すると予測されており、ローカルコントロールとクラウドイノベーションを組み合わせたハイブリッド設計がアーキテクチャの青写真を支配することを示しています。
ソブリンクラウドフレームワーク、エッジPoP、および機密コンピューティング技術は、規制上の制約とAIの野心を調和させるのに役立ちます。2027年までに、企業の70%が「デジタル主権」の観点からプロバイダーの選択を評価する計画です。この要件は地域データセンターとマルチクラウドオーケストレーションスキルへの需要を高め、エンタープライズコラボレーション産業のサービス上昇を促進しています。
アプリケーション別:
ソーシャルプラットフォームがナレッジキャプチャのイノベーションを牽引コミュニケーションツールは2025年支出の40.55%を占め、日常的な音声、映像、チャットのワークロードを支えています。しかしソーシャルおよびナレッジ共有プラットフォームは、情報検索時間を35%短縮するAI駆動のタグ付けとコンテンツ発見エンジンに牽引され、13.55%のCAGRに向かっています。セグメントの勢いは、一時的な会話から、エンタープライズコラボレーション市場全体で組織の記憶を強化する永続的なナレッジリポジトリへのシフトを示しています。
会議ツールは、ハイブリッド会議が日常化する中で健全ながらも緩やかな成長を維持しています。コーディネーションモジュールは、会話の文字起こしを実行可能なタスクとタイムラインに変換するAIコパイロットを通じて関連性を高めています。その結果、ナレッジ中心プラットフォームのエンタープライズコラボレーション市場シェアは、企業が組織学習とコンプライアンス文書化を優先する中で着実に拡大すると予測されています。
組織規模別:
中小企業がクラウドネイティブソリューションを採用大企業はグローバルな事業展開と定着したERP/CRMシステムにより、2025年収益の60.85%を依然として占めています。しかし中小企業(SME)は、参入障壁の低下と多額の設備投資を不要にするサブスクリプション価格設定の中で14.05%のCAGRで拡大します。クラウドネイティブスイートは中小企業に大企業と同じAIコパイロットを提供し、競争の場を平等にし、競争上の機動性をもたらします。
エンタープライズコラボレーション市場では、中小企業がテンプレートベースの展開を活用して実装時間を大幅に短縮し、業界固有のワークフローを組み込むことが多いことが見られます。ベンダーはセルフサービス分析も組み込んでおり、小規模なITチームが採用状況を監視し、設定を迅速に調整できるようにしています。AIモデルが高度な機能を民主化するにつれて、中小企業は多くの垂直ニッチにおいて遅れた採用者から早期採用者へと変貌しています。

エンドユーザー産業別:
ヘルスケアがAI活用コンプライアンスを加速ITおよびテレコムは2025年に23.05%のシェアを維持し、アーリーアダプターとしての評判を裏付けました。ヘルスケアおよびライフサイエンスは規模こそ小さいものの、HIPAA準拠の暗号化、AI支援による情報秘匿、およびリアルタイムの臨床サポートが必須機能となるにつれ、13.42%のCAGRに向かっています。ヘルスケア特化型プラットフォームのエンタープライズコラボレーション市場規模は、遠隔医療の拡大とより厳格なデータ保護規制に牽引され、2031年までに倍増すると予測されています。
金融サービス、小売、教育、物流、旅行の各分は、それぞれ垂直特化型のマイクロスイートを求めながら、多様ながらも着実な成長を示しています。教育機関は自動採点や没入型学習機能を採用し、小売業者は需要計画や顧客エンゲージメントにAIコパイロットを活用しています。業界全体を通じて、コンプライアンス、分析、およびユーザーエクスペリエンスをドメインの特性に合わせてカスタマイズするベンダーが、プレミアムマージンを確保しています。
地域分析
北米エンタープライズコラボレーション市場
北米は2025年のエンタープライズコラボレーション市場収益の39.55%を創出しており、クラウドの深い普及、AIの早期導入、および堅調なベンチャーキャピタル資金調達を反映しています。地域の企業は現在、競争上の必要性として生成AIを顧客向けワークフローに組み込んでおり、一貫した二桁成長を支えています。ソブリンクラウドゾーンおよびエッジゾーンの拡大により、規制対象セクターはコンプライアンスとイノベーションのバランスを取ることができます。
アジア太平洋エンタープライズコラボレーション市場
アジア太平洋地域は2031年までのCAGR 13.76%で最も成長が速い地域です。各国政府は5Gバックボーンおよびクラウドインフラへの積極的な投資を行っており、組織はAI導入において3.6倍のROIを報告しています。モバイルファーストの労働力と支援的な政策体制と相まって、このダイナミクスはアジア太平洋地域をエンタープライズコラボレーション市場のグローバル拡大における主要エンジンへと押し上げています。オーストラリア、日本、シンガポールでは、デジタル主権フレームワークがオープンクラウドエコシステムと連携し、ローカルデータレジデンシーとグローバルAIリソースを合したハイブリッドアーキテクチャを促進しています。
欧州・中東・アフリカおよびラテンアメリカエンタープライズコラボレーション市場
欧州はデジタル市場法および厳格なGDPR施行を背景に着実に前進しており、標準以上のデータ保護を認証できるローカルプロバイダーが優位に立っています。一方、ラテンアメリカ、中東、アフリカはブロードバンドカバレッジの改善および地域データセンターの普及から恩恵を受けています。メキシコ、ブラジル、アラブ首長国連邦におけるエッジPoP展開はレイテンシを低減し、国際帯域幅がコスト的に制約される地域においてもAI集約型機能をサポートしています。
地域版
規制環境
企業向けコラボレーションに影響する規制は、AIガバナンス、相互運用性、そしてオンプレミス・クラウド・ソブリンクラウドモデル間の導入選択を左右する国境を越えたデータ管理へと、その重心を移しつつある。EUでは、AI法(規則2024/1689)が段階的な義務を定めており、初期の章は2025年2月から適用され、汎用AIに関する義務は2025年8月から適用、全面適用日は2026年8月2日に固定されている。これにより、コラボレーションスイートに組み込まれたコパイロットに対するコンプライアンス要件が高まっている。
競争およびプラットフォーム規則も統合戦略に影響を与えている。EUデジタル市場法の下では、指定ゲートキーパーに対する相互運用性義務(第6条第7項)が、オペレーティングシステムへの適用を確認した2025年3月の欧州委員会決定(案件DMA.100204)によって強化され、サードパーティとの相互接続を支援し、コラボレーションプロバイダーに対して堅牢なAPIの公開と切り替えの摩擦低減への圧力を高めている。米国では、音声を組み込んだコラボレーションスタックに関わる通信関連規則が引き続き影響を及ぼしており、2026年2月17日公表(2026年3月19日発効)のFCC最終規則により、NANPリソースへの直接アクセス権を持つ相互接続VoIPプロバイダーに対して更新された認証が求められている。
バリューチェーン分析
企業向けコラボレーションのバリューチェーンは、クラウドインフラ、セキュリティツール(ID管理、暗号化、鍵管理)、AIモデルおよびデータレイヤーコンポーネント、ERP/CRM/ITSMやコンテンツリポジトリからコンテキストを取得する企業システムコネクタといった中核技術インプットから始まる。プラットフォームベンダーはこれらを、音声、ビデオ、メッセージング、プロジェクトワークスペース、ナレッジマネジメントに及ぶコラボレーションスイートへと統合しつつ、APIやアプリマーケットプレイスによる拡張性を維持し、相互運用性の課題に対応し、平均的なマルチアプリケーション環境全体でのコンテキスト切り替えを減らしている。
下流の価値創出は、導入と継続的な運用に重点を置く。システムインテグレーターやマネージドサービスプロバイダー(例えばAccenture、Capgemini、Cognizant、Infosys、TCS)は、テナント移行、ガバナンス設定、カスタムワークフロー統合、変更管理を提供しており、企業が生成AIコパイロットやエージェントベースの自動化を実運用化するにつれて、その重要性が増している。販売は直接的な企業向け販売とチャネルパートナーを通じて行われ、継続収益はセキュリティ、コンプライアンス、分析の追加サービスによって強化される。データサイロと断片化したパートナー環境は依然としてボトルネックであり、システム置換ではなく双方向統合への需要を高め、ハイブリッドおよびマルチクラウド環境全体での導入安定化におけるサービスの役割を増大させている。
競争環境
市場集中度
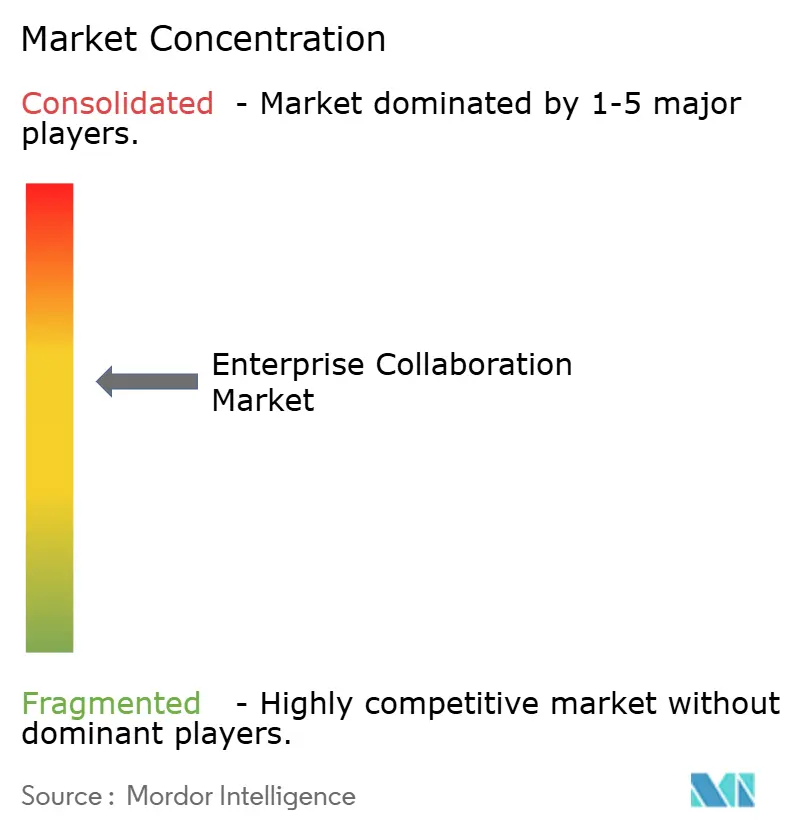
エンタープライズコラボレーション市場は中程度の集中度を維持しています。Microsoft、Cisco、Zoomは統合スイート、継続的なAIリリース、グローバルチャネルエコシステムを通じて影響力を持っています。Microsoftは2025年5月にSkypeを廃止し、Teamsへの投資を集中させました。Teamsは現在、コパイロット、Viva Insights、Dynamicsデータストリームを統合した統一生産性プラットフォームとなっています。CiscoはNVIDIAと提携してAI対応データセンターファブリックを提供し、MerakiのFedRAMP認証を取得して連邦政府契約を強化しました。ZoomはAIコンパニオン機能をバンドルしてパートナーファーストの価格設定を発表することで、クラウドコンタクトセンターの前年比100%成長を記録しました。
競争はAIの差別化とエコシステムの開放性を軸に展開しています。ベンダーは会議の要約、チャットの翻訳、プロジェクト計画の自動生成など、採用指標を大幅に向上させる機能を持つターンキーコパイロットで顧客を引き付けています。相互運用性も購買決定を左右します。堅牢なAPIを公開し、オープンソース標準を採用するプラットフォームはベンダーロックインへの懸念を軽減し、提案依頼書(RFP)において有利な立場に立ちます。
新興の破壊的企業は垂直型マイクロスイートを通じてニッチを開拓しています。MoveworksはITサービスワークフローに会話型AIを組み込み、専門プロバイダーは金融およびヘルスケア向けのコンプライアンス指向ソリューションを構築しています。TCSのNVIDIAユニットのような戦略的提携は、サービス企業がAIの成果を加速するドメイン専門知識を提供することでベンダーのリーチを拡大する方法を示しています。長期的には、エンタープライズコラボレーション産業は、主要ベンダーが垂直機能を迅速に強化するためにニッチプレーヤーを買収するにつれて、さらなる統合が進む可能性があります。
エンタープライズコラボレーション産業リーダー
-
Microsoft Corporation
-
Huawei Technologies Co. Ltd.
-
Adobe Systems Inc.
-
SAP SE
-
IBM Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
エンタープライズコラボレーション市場 このレポートでカバーされる企業
- Microsoft Corporation
- Cisco Systems Inc.
- Zoom Video Communications Inc.
- Slack Technologies Inc. (Salesforce)
- Google LLC
- IBM Corporation
- SAP SE
- Atlassian Corporation PLC
- Adobe Inc.
- Huawei Technologies Co. Ltd.
- Mitel Networks Corp.
- TIBCO Software Inc.
- Zoho Corp.
- Axero Solutions LLC
- Trello (Atlassian)
- monday.com Ltd.
- Asana Inc.
- Jive Software
- Poly (HP)
- RingCentral Inc.
市場機会と将来展望
主要な機会は、コミュニケーションとしてのコラボレーションから、実行としてのコラボレーションへの移行であり、そこではエージェントが連携する業務システム全体で行動を起こすことができる。Microsoftが2026年6月にCopilot Cowerkを一般提供へと移行し、機密ラベルの継承とサードパーティプラグイン(SalesforceやMonday.comを含む)をサポートしたことは、単独の会議要約ではなく、統制されたクロスアプリケーションタスク完了への注目の高まりを示している。これは、Microsoft 365、CRM、プロジェクト管理エコシステム全体でエージェントレジストリ、アクセス制御、監査可能性を実運用化できるベンダーやサービス企業にとっての空白領域を生み出している。
ガバナンスと相互運用性もまた、企業がポリシーと制御の成熟に先行してエージェント主導のワークフローを加速させる中で、最も収益化しやすいギャップの一つである。SAPは2026年の調査結果でガバナンス準備の制約を強調しており、SAPが2026年5月にAnthropicと拡大した提携によりClaudeをSAP Business AI PlatformとJouleに導入したことは、スイート全体でエージェントを管理する企業が向き合うマルチモデルの現実を裏付けている。これは、セキュリティおよびコンプライアンスのオーバーレイ、データ居住性に整合したアーキテクチャ(ソブリンクラウドを含む)、そしてコラボレーション、業務アプリケーション、データプラットフォーム全体でID、ログ、ポリシー適用を整合させる統合サービスへの需要を支えている。
エンタープライズコラボレーション市場における最近の業界動向
- 2026年7月:Microsoftは、SharePoint Copilot Appsのパブリックプレビューを発表し、開発者がMicrosoft 365 Copilot内でガイド付きの行動指向型エクスペリエンスを作成できるようにした。これはCopilotを取り巻く拡張性レイヤーを拡大し、コラボレーションおよびコンテンツハブ内でのサードパーティおよび内製ワークフロー自動化のさらなる深化を促す。
- 2026年6月:MicrosoftとAtos Groupは、Atosの従業員および顧客全体で安全なエージェント型AIを拡大するための戦略的協業を拡大し、Microsoft 365 Copilot E7を56,000人の従業員に展開することを含めた。この提携は、エージェント型コラボレーション機能のエンタープライズグレードの導入を強化し、サービス主導の展開、ガバナンス、セキュリティ統合への需要を高める。
- 2026年5月:SAPは、Anthropicとの提携を拡大し、Claudeのエージェント型AIをSAP Business AI PlatformおよびJouleアシスタントに組み込むことを発表した。これにより、企業の業務システム内でのマルチモデルAIの選択肢が強化され、コラボレーションインターフェース、業務アプリケーション、統制されたデータ基盤間の統合要件が高まる。
エンタープライズコラボレーション市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査手法において、エンタープライズコラボレーション市場は、組織内のチームおよび拠点をまたいで従業員のコミュニケーション、コンテンツ共有、および業務調整を支援するソフトウェアおよび関連サービスから生み出される収益として定義されます。
対象外の範囲:コンシューマー専用メッセージングアプリおよび基本的なメールクライアントは市場規模から除外されています。
セグメンテーション概要
- コンポーネント別
- ソフトウェア
- サービス
- 展開タイプ別
- クラウドベース
- オンプレミス
- アプリケーション別
- コミュニケーションツール
- 会議ツール
- コーディネーション/プロジェクト管理ツール
- ソーシャルおよびナレッジ共有プラットフォーム
- 組織規模別
- 大企業
- 中小企業(SME)
- エンドユーザー産業別
- ITおよび通信
- BFSI
- 小売および消費財
- ヘルスケアおよびライフサイエンス
- 教育
- 輸送および物流
- 旅行およびホスピタリティ
- その他の産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- ASEAN
- オーストラリアおよびニュージーランド
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東およびアフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデル構造の構築と、公開データと照合可能な前提条件の確立に使用されます。参照するソースには、米国労働統計局(産業別の雇用および賃金動向)、米国国勢調査局およびOECDデータセット(企業設立数および企業数)、国際電気通信連合(接続性指標)、ならびに世界銀行(IT支出サイクルに影響するマクロ経済系列)などが含まれます。
産業面では、企業の年次報告書、投資家向けプレゼンテーション、製品ドキュメント、および信頼性の高い報道を精査し、パッケージングの変更や展開方法の変化を追跡します。開示情報が限られている場合は、企業財務・インテリジェンス、ニュース・財務情報、および特許データベースへの有料サブスクリプションを活用して、データ収集を迅速化し、製品ロードマップのタイムラインを相互検証します。上記のデスクリサーチのソースリストは例示であり、データ収集、検証、および明確化のために他の参考資料も使用されているため、網羅的なものではありません。
一次インタビューおよびサーベイ
コラボレーションツールはバンドルされることが多く、契約サイクル中に価格が変動する可能性があるため、購買担当者が実際に予算計上している内容と更新される内容を確認するために一次調査を実施します。APAC、EMEA、およびアメリカ大陸のソフトウェアプロバイダー、チャネルパートナー、IT意思決定者、およびエンタープライズユーザーとの対話を通じて、データのギャップを埋め、採用にする前提条件を検証し、最終的な市場曲線の妥当性を確認します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:25% | CXO:14% | APAC:44% |
| 中位層:61% | 部門・ユニットリーダー:40% | EMEA:33% |
| 中小規模プレイヤー:14% | マネージャー:46% | アメリカ大陸:23% |
市場規模算定と予測
規模算定は、対象となるエンタープライズソフトウェア支出プールのトップダウン再構築から始まり、地域ごとに展開タイプ(クラウド、オンプレミス、ハイブリッド)別のコラボレーションカテゴリーシェアと採用率を適用します。その後、サンプリングされたサプライヤー収益、チャネルチェック、および代表的なユースケースに対する平均販売価格(ASP)×アクティブシート数のアプローチによる選択的なボトムアップ推計で合計値を裏付けます。
モデルを現実に即したものに保つための主要インプットには、エンタープライズ従業員数とハイブリッドワークの強度、産業別の平均的なナレッジワーカー普及率、プランティア別のサブスクリプションシト価格帯、統合・移行作業のサービスアタッチ率、および年度間の支出を変動させる更新サイクルが含まれます。開示情報が限られている場合、ギャップはIT支出成長率や人員動向などのプロキシ指標で対応し、インタビューによるインプットを用いて調整することで、最終的な数値が購買担当者の契約・更新方法を反映したものになるようにします。
予測にはシナリオ分析を使用し、軽量な多変量回帰の視点でサポートします。成長はエンタープライズ雇用、クラウド採用ペース、マクロITバジェットの見通し、および展開を遅らせる可能性のあるセキュリティ・コンプライアンス要件などの変数に連動しています。最終的な将来値は、バジェット感情が弱い年においてもトレンドが現実的であり続けるよう、専門家とともにレビューされます。
データ検証と更新サイクル
検証は複数のチェックを通じて実施され、モデルのアウトプットはエンタープライズソフトウェア支出動向、ベンダーが報告するサブスクリプションの勢い、および地域レベルのIT投資方向性などの独立したシグナルと比較されます。外れ値が発生した場合は前提条件を再検討し、価格やミックスの変化では説明できない乖離が生じた場合は選定したインタビュー対象者に再連絡します。
承認前に、データセットと計算はアナリストによるステップバイステップのレビューを経て、定義の整合性と通貨換算が年度を通じて一貫していることを確認します。レポートは年次で更新され、主要なライセンス変更、大規模なM&A活動、または急激なマクロ変動などの重要なイベントが発生した場合には中間更新が行われます。納品直前に最終確認を実施し、クライアントが利用可能な最新の見解を受け取れるようにします。
Mordor Intelligenceのエンタープライズコラボレーション市場規模と他の公表推計値との比較
エンタープライズコラボレーションの公表市場規模は、トピックが類似して聞こえる場合でも、各出版社が独自のスコープを設定し、バンドル、サービス、および展開ミックスの扱い方について独自の選択を行うため、異なる場合があります。基準年が異なる場合、予測が保守的または積極的に傾く場合、および通貨タイミングが一致していない場合にも差異が生じます。
主なギャップは、コラボレーション収益として計上されるものと隣接するコミュニケーションまたは生産性支出との区別、およびツールが実装または統合される際のサービスの扱い方から生じます。一部の推計では、ユニファイドコミュニケーションやコンファレンシングなどのより広いカテゴリーを同じ合計に混在させたり、更新サイクルやダウングレード行動を確認せずに高いシート成長率を適用したりしています。Mordor Intelligenceが使用するスコープと包含ルールは、エンタープライズコラボレーションソフトウェアおよび関連サービスをコンシューマーツールおよび基本的なメールから分離しており、数値は絞り込まれますが、企業が実際に予算計上する内容に紐付けられています。
ベンチマーク比較
| ソース | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 730.41 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 664.43 ビリオン 米ドル(2026年) | 2025年を基準とした異なる基準年フレームを使用し、カテゴリーマッピングが統合集約型の展開を過小評価する可能性のある、より広いセグメンテーション構造を適用しており、これにより収益スコープベースの見解と比較して2026年の推計値が低くなる傾向があります。 |
| 産業ポータルB | 568.00 ビリオン 米ドル(2025年) | 推計を前年に基準を置き、エンタープライズ専用支出を隣接するコラボレーション類似ツールから明確に分離せずに一般化された採用成長前提に依存している可能性があり、含まれる内容や使用される通貨タイミングによって値が変動する可能性があります。 |
3つの数値を比較すると、乖離の大部分はスコープの整合性、年度の選択、およびバンドルされたオファリングとサービスの扱い方によって説明できます。インプットをエンタープライズ人員数、シート価格、展開ミックス、および更新行動に追跡可能な形で保つことで、各ステップを説明し、検証チェックが不一致を示した場合に前提条件を調整することができます。
レポートで回答される主要な質問
エンタープライズコラボレーション市場の現在の規模はどのくらいですか?
エンタープライズコラボレーション市場規模は2026年に730億4,100万USDに達し、2031年までに年平均成長率(CAGR)13.12%で1,359億6,000万USDに達すると予測されています。
最も急成長しているコンポーネントセグメントはどれですか?
サービスは14.22%のCAGRで拡大しており、企業がAI統合、ワークフロー再設計、継続的最適化のための専門的サポートを必要としているためです。
アジア太平洋が最も急成長している地域である理由は何ですか?
積極的な5G投資、支援的な政府政策、モバイルファーストの労働力が、2031年にかけてアジア太平洋の13.76%のCAGRを牽引しています。
データ主権規制は展開の意思決定にどのような影響を与えていますか?
規制はハイブリッドおよびソブリンクラウドモデルを促進しており、オンプレミスは67.60%のシェアを維持していますが、コンプライアンス対応のクラウドサービスは14.26%のCAGRで成長しています。
生成AIコパイロットは市場拡大においてどのような役割を果たしていますか?
コパイロットは会議メモ、文書作成、分析タスクを自動化し、日常的な作業負荷を30〜50%削減してプラットフォームのアップグレードを促進しています。
どの産業が最も急速に採用を加速させていますか?
ヘルスケアおよびライフサイエンスは、安全なメッセージング、AI支援診断サポート、厳格なコンプライアンスニーズにより13.42%のCAGRでリードしています。