
ロボットソフトウェア市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
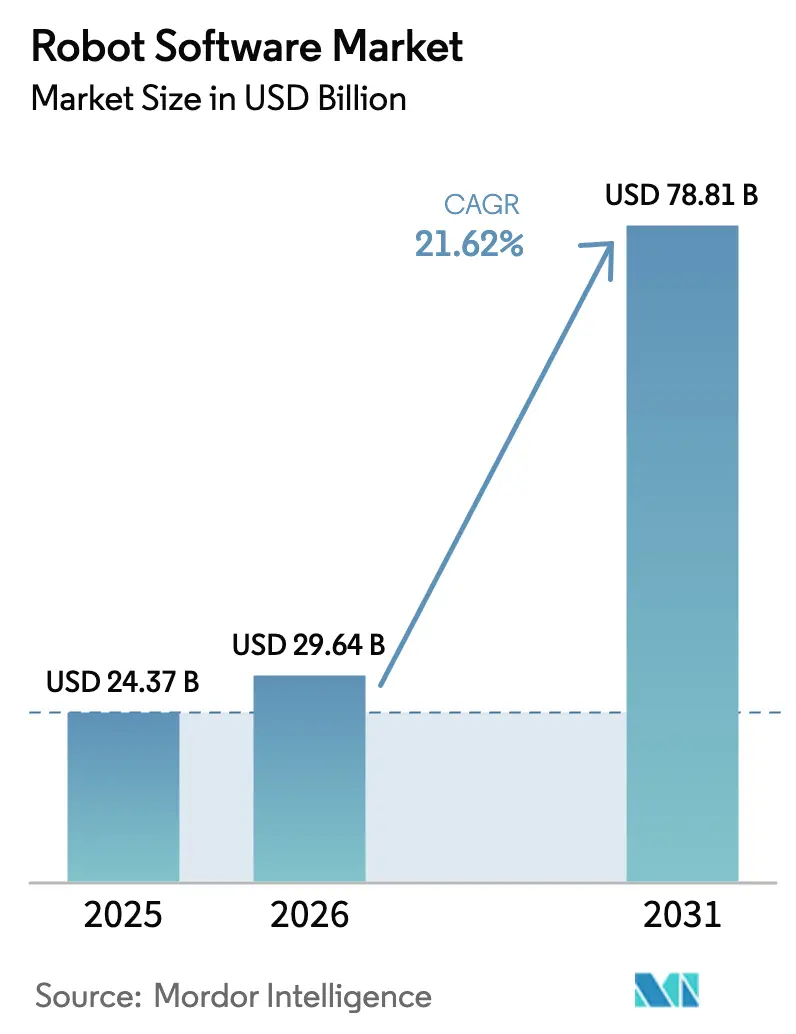
| 市場規模 (2026) | 29.64 十億米ドル |
| 市場規模 (2031) | 78.81 十億米ドル |
| Growth Rate (2026 - 2031) | 21.62 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるロボットソフトウェア市場分析
ロボットソフトウェア市場規模は、2025年の243億7,000万米ドルから2026年には296億4,000万米ドルへと拡大し、2031年までに788億1,000万米ドルに達すると予測されており、年平均成長率(CAGR)21.62%を反映しています。これは、工場、病院、倉庫全体にわたるインテリジェントオートメーションの勢いを裏付けるものです。独自制御スタックからROS 2などのオープンアーキテクチャプラットフォームへの移行により切り替えコストが低下する一方、サービスとしてのロボット(Robot-as-a-Service)契約は設備投資を運営費に転換し、中小企業のアクセスを拡大しています。2027年までに仮想安全検証を義務付ける欧州連合機械規制をはじめとする規制面の追い風が、ソフトウェア需要を加速させています。コンプライアンスがデジタルツインと決定論的リアルタイムスケジューリングに依存するようになったためです。一方、NVIDIAジェットソン・ソーに代表される半導体の進歩がAI推論をエッジに押し進め、安全性が重要なタスクにおけるレイテンシを縮小しています。ベンチャー資金、クラウドハイパースケーラーのツールキット、高まるサイバーセキュリティ要件が、ソフトウェアが物理的ロボットにもたらす価値を総合的に強化しています。
主要レポートのポイント
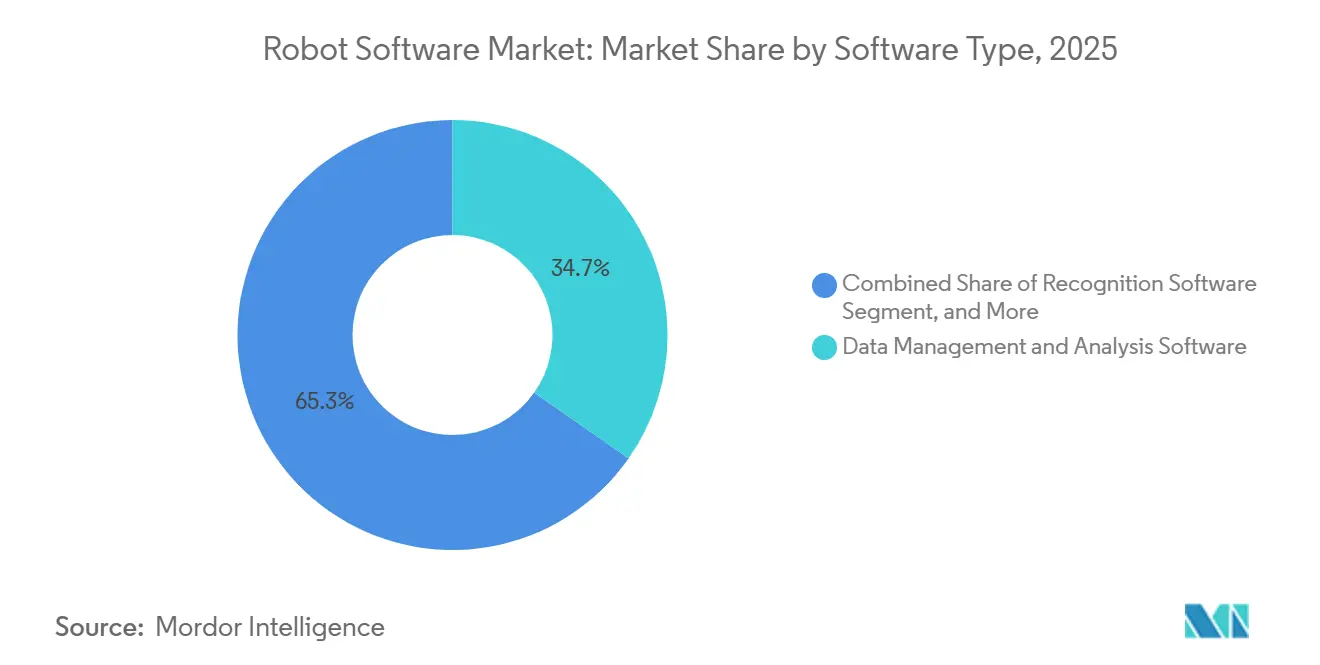
- ソフトウェアタイプ別では、データ管理・分析が2025年に34.74%の収益シェアでトップとなり、通信管理は2031年にかけて年平均成長率(CAGR)21.98%で拡大する見込みです。
- ロボットタイプ別では、産業用ロボットが2025年の基準値の57.63%を占め、サービスロボットは2031年にかけて年平均成長率(CAGR)23.1%で成長する軌道にあります。
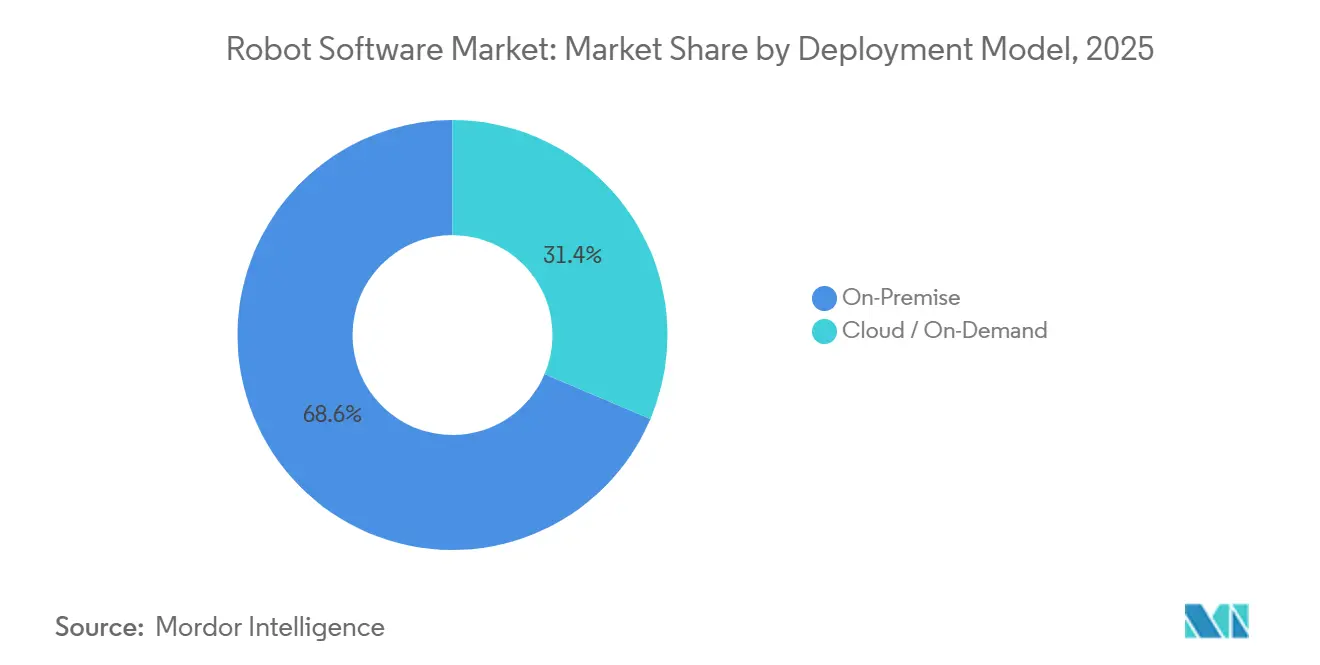
- 展開モデル別では、オンプレミス導入が2025年に68.62%を占め、クラウドおよびオンデマンドアーキテクチャは2031年にかけて年平均成長率(CAGR)22.98%で成長する見込みです。
- エンドユーザー業種別では、製造業が2025年に29.83%を占め、ヘルスケアは2031年にかけて年平均成長率(CAGR)21.54%で成長する位置にあります。
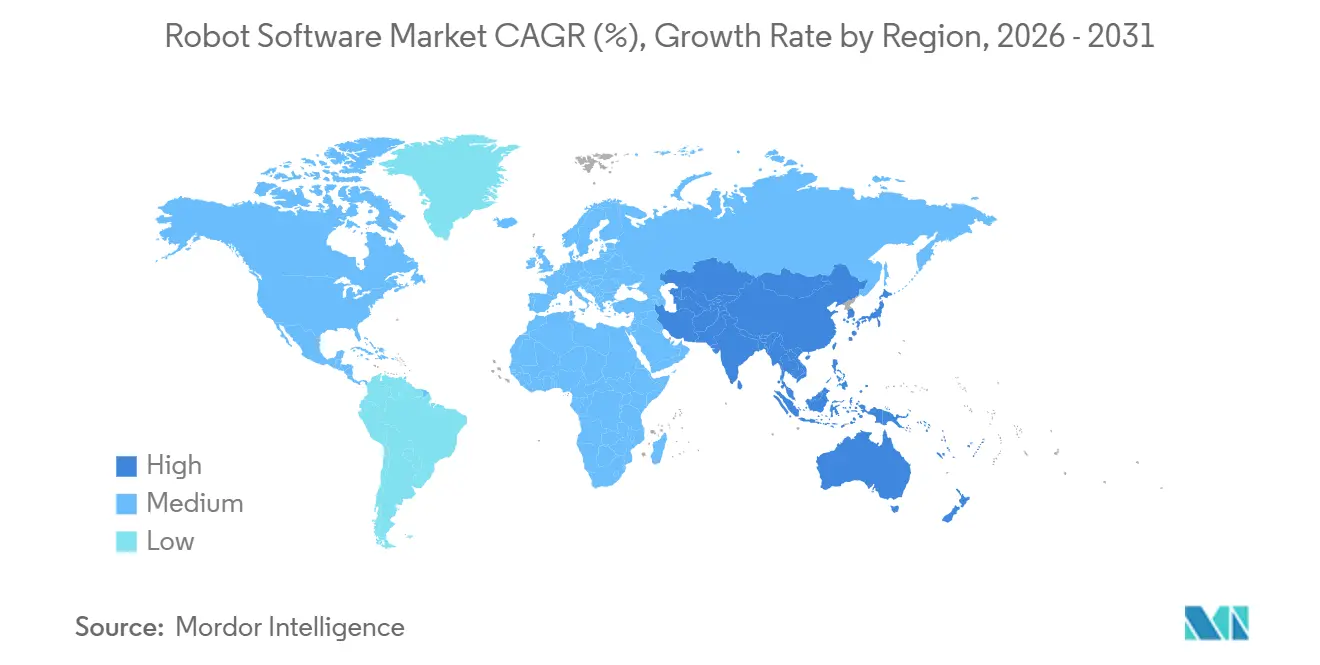
- 地域別では、北米が2025年に38.73%の収益を占め、アジア太平洋地域は2031年にかけて年平均成長率(CAGR)22.44%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルロボットソフトウェア市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率(CAGR)予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自動化と安全性に対する需要の高まり | +4.2% | 北米、欧州、アジア太平洋の製造拠点に集中するグローバル | 中期(2〜4年) |
| 労働コストおよびエネルギーコスト削減のための中小企業の急速な採用 | +3.8% | 労働裁定が縮小しているアジア太平洋および欧州で最も強く、グローバル | 短期(2年以内) |
| AIおよび機械学習の統合によるロボット能力の向上 | +5.1% | AIインフラ投資において北米と中国が主導するグローバル | 中期(2〜4年) |
| ローコードおよびノーコードのロボットアプリプラットフォームによる採用拡大 | +3.3% | 欧州やASEANなど中小企業が密集する地域で特に顕著なグローバル | 短期(2年以内) |
| EUの安全性主導によるROSの仮想化義務(2027年) | +2.4% | 欧州、EUへの輸出国である北米およびアジア太平洋への波及あり | 中期(2〜4年) |
| サービスとしてのロボット(Robot-as-a-Service)のサブスクリプション経済 | +4.6% | 北米および西欧で早期牽引力があるグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
AIおよび機械学習の統合によるロボット能力の向上
ビジョン言語アクションモデルは知覚と制御を融合させ、ロボットが自然なコマンドに従い、再学習なしに未知のオブジェクトに適応できるようにしています。ジェットソン・ソーモジュールはオンデバイスで2,000TOPSの演算能力を提供し、ヒューマノイドロボットがマルチモーダルモデルをローカルで実行し、外科的精度を危険にさらす100ミリ秒の遅延を防ぐことを可能にしています。[1]NVIDIA Corporation、「NVIDIAジェットソン・ソー:ヒューマノイドロボットの頭脳」、nvidia.com インテル・リアルセンスSDKは深度認識セグメンテーションを追加し、協働ロボットが人間の手とワークピースを区別できるようにし、ISO 10218-2のパワーアンドフォース閾値を満たしています。[2]Intel Corporation、「インテル・リアルセンスSDK 2025アップデート:深度認識オブジェクトセグメンテーション」、intel.com メーカーにとっては必要なラベル付き画像が少なくなるため、データセット作成コストが削減されます。その結果、1時間以内に製品バリアントを切り替えられる柔軟なセルの迅速な展開が実現します。
自動化と安全性に対する需要の高まり
高齢化する労働力と低い労働参加率は構造的な現実であり、日本は2025年に製造業で37万人の労働者不足を報告しています。改訂されたISO 10218-1は、人間とロボットがケージなしで空間を共有できるトルクおよびフォース制限を設定し、リアルタイム衝突監視のためのソフトウェアの複雑性を高めています。自律移動ロボット向けの初の専用安全規格であるUL 3300は、冗長ブレーキと0.1m分解能のライダーベース障害物検知を義務付けています。[3]UL Solutions、「UL 3300:自律移動ロボットの安全規格」、ul.com 認定診断と監査ログを組み込んだベンダーは、リコストを避けようとするリスク回避型の購買者からシェアを獲得しています。コンプライアンス予算が不足する小規模開発者は、事前検証済みスタックを持つプラットフォームパートナーへの転換を図っています。
サービスとしてのロボット(Robot-as-a-Service)のサブスクリプション経済
Locus Roboticsは2025年にピッキングロボット1台あたりの平均月額料金を3,500米ドルと開示しており、現在はハードウェア、ソフトウェア、保守が一括されています。Formic Technologiesの申告書は契約期間が4.2年に及ぶことを示しており、顧客が一度運用を開始すると元に戻ることを躊躇していることを示しています。このサブスクリプションの枠組みは、支払いが使用量に応じてスケールするため、回収不安を軽減しキャッシュフローを改善します。ベンダーはファームウェアを無線でアップデートし、イテレーションサイクルを四半期から数日に短縮し、フリートのセキュリティパッチが確実に適用されるようにしています。普及率は信頼性の高いブロードバンドと強く相関しているため、産業用接続が断続的な地域ではカバレッジが薄いままです。
EUの安全性主導によるROSの仮想化義務(2027年)
EU機械規制は、2027年以降に欧州連合域内に出荷されるすべての協働ロボットに仮想安全検証を義務付けています。ROS 2は決定論的スケジューリングと署名付き実行ファイルを追加しており、これらの機能により監査担当者の承認が簡素化されます。GazeboはISO 13849テンプレートを統合し、緊急停止テストケースを自動生成し、250ミリ秒以下の応答時間を証明します。コンプライアンスコストが小規模ベンダーを圧迫し、認証オーバーヘッドをより容易に償却できる大規模オートメーション企業による買収を促しています。欧州市場への輸出業者が同一のプロセスを採用しており、事実上この義務をグローバル化しています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率(CAGR)予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い導入コスト | -3.9% | アジア太平洋および南米の価格に敏感な中小企業セグメントで最も深刻なグローバル | 短期(2年以内) |
| サイバーセキュリティおよびマルウェアの脅威 | -2.7% | 接続率が高い北米および欧州でリスクが高まるグローバル | 中期(2〜4年) |
| 安全認定ソフトウェアエンジニアの不足 | -1.8% | 認定バックログが18ヶ月を超える欧州および北米で特に深刻なグローバル | 長期(4年以上) |
| 独自OSスタックによるベンダーロックイン | -1.4% | 高い設置基盤を持つレガシー産業オートメーション市場で最も顕著なグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い導入コスト
センサー、ネットワーク、統合を含めると総所有コストがセルあたり20万米ドルを超えることが多く、2025年の調査では製造業者の58%が最大の障壁として挙げています。薄利の中小企業はスケールが不足しているため費用を償却するのに苦労しています。ローコードツールはプログラミングサイクルを短縮しますが、ハードウェアとセンサーのコストはほぼ非弾力的です。金融プロバイダーは信用力のある取引相手を要求するため、新興市場でのリース利用が制限されています。金利が上昇傾向にある中、キャッシュフローに敏感な企業は、補助金や税額控除が初期コストを相殺しない限りプロジェクトを延期しています。
サイバーセキュリティおよびマルウェアの脅威
Dragosは2024年中にロボットコントローラーを標的としたマルウェアキャンペーンが年間30%増加したことを記録しており、欧州の自動車サプライヤーで400台の移動ロボットを72時間停止させたランサムウェアも含まれています。EUサイバーレジリエンス法は現在、ソフトウェア部品表と14日間のパッチウィンドウを要求していますが、自動化されたパッチパイプラインを持つベンダーはまだ少数です。ClarotyまたはNozomiによるランタイム異常検知はモーションシグネチャをベースライン化して逸脱を検出しますが、統合の手間から採用が遅れています。セグメント化されていないネットワークに対する保険の除外が財務リスクをもたらし、購買者は組み込みセキュリティ分析を持つプラットフォームを選択するよう促されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソフトウェアタイプ別:データオーケストレーションが最大シェアを確保
データ管理・分析ソフトウェアは2025年の基準値の34.74%を占め、ユーザーが稼働時間とエネルギーインサイトのためのフリート全体のテレメトリ集約を重視していることを示しています。このスライスは2025年のロボットソフトウェア市場規模の約103億米ドルに相当します。振動と電流シグネチャを読み取る予知保全アルゴリズムは、数週間前に軸受の故障を予測し、調達が割増料金なしに部品を計画できるようにしています。OPC UAなどの標準化されたインターフェースは混合フリートからのデータ抽出を簡素化し、トランスフォーマーモデルは高周波時系列に以前は隠れていた異常パターンを検出します。通信管理は年平均成長率(CAGR)21.98%で拡大しています。これは、複数メーカーのAMRがリアルタイムで通行権を交渉する物流センターで異種フリートが主流となっているためです。2024年にリリースされたVDA 5050は、共通メッセージ分類法を定義することでこの急増を支えています。認識ソフトウェアはトランスフォーマービジョンと融合しており、ロボットが人間レベルの検出精度を達成できるようにしています。シミュレーションツールはISO安全テンプレートを組み込み、仮想コミッショニングを短縮しています。エッジ推論は、クラウドのラウンドトリップが決定論的予算を超えるため、稼働時間が重要な工場では現在必須となっています。
製品戦略は、オーケストレーション、認識、予測分析を統合するプラットフォームバンドルへと収束しています。ベンダーはこれらのスイートをロボット1台あたり月額ベースで価格設定し、SaaSの規範を反映しています。スタンドアロンのポイントアプリケーションは、オープンAPIを通じて統合しない限り、周辺化のリスクにさらされています。競争激化に伴い、合併はシミュレーション資産とランタイムエンジンを統合してソフトウェアライフサイクル全体を制御することに焦点を当てています。ロボットソフトウェア市場は、生のセンサーログをデータサイエンスの背景を持たないラインスーパーバイザー向けの実用的なダッシュボードに変換する製品を引き続き評価しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能


ロボットタイプ別:サービスロボットが産業用の成長を上回る
産業用ロボットは2025年の展開台数の57.63%を占め、当時のロボットソフトウェア市場規模の約171億米ドルに相当します。このシェアは自動車の溶接、塗装、バッテリーパック組立における深い定着を反映しています。しかしサービスロボットは、ヘルスケア物流、ホスピタリティ、小売スキャニングに牽引され、年率23.1%で拡大しています。Intuitive Surgicalのダ・ヴィンチプラットフォームは2024年に200万件以上の手術を実施し、機械支援の臨床的受容を実証しました。サービスロボットは非構造化空間をナビゲートし、社会的手がかりを解釈し、GDPRに準拠する必要があります。Boston DynamicsのSpotクワッドルペッドは現在、ライダーとステレオフュージョンを介して化学プラントで自律点検を実行しており、知覚スタックが研究室から危険なフィールドサイトへと移行していることを示しています。
産業用ユニットはますますフォーストルクセンシングを搭載し、ケージなしで安全な人間との協働を可能にしています。モジュラー設計はモーションライブラリをタスクロジックから切り離し、エンジニアがコアコードを書き直すことなくエンドエフェクターを交換できるようにしています。サービスプラットフォームはクラウドベースの言語モデルを統合し、ホテルカウンターでの音声コマンドを可能にしています。Universal RobotsがURScript環境をモバイルベースに移植し、インテグレーターが単一のIDEで操作とナビゲーションを組み合わせられるようにしていることに、相互汚染が見られます。ロボットソフトウェア市場は、追加されるユースケースごとに一回限りの販売ではなく、増分ライセンスまたはサブスクリプション収益に転換されるため恩恵を受けています。
展開モデル別:オンプレミスの優位性の中でクラウドが台頭
オンプレミス導入は2025年に68.62%を占め、自動車および航空宇宙メーカーが1kHz制御ループの超低レイテンシを要求しているためです。このスライスはロボットソフトウェア市場規模の約203億米ドルに相当します。クラウドおよびオンデマンドアーキテクチャは、開発者がトレーニング、シミュレーション、フリート分析をハイパースケールデータセンターに移行するにつれて、年率22.98%で上昇しています。AWS RoboMakerは現在、10,000ロボット時間を並行してシミュレートでき、検証のタイムラインとコストを大幅に削減しています。Microsoft Azureはマネージドクベルネテスとロボットオペレーティングシステム2コンテナを組み合わせて展開を合理化しています。物流と小売はクラウドを好みます。集中型調整が複数の倉庫にわたるルーティング効率を向上させるためです。ハイブリッドエッジクラウドトポロジーが主流であり、エッジで推論し、モデルアップデートを夜間に同期しています。サイバーセキュリティルールはクラウド採用を促進しています。ロボットが継続的にオンラインのままであれば無線パッチ適用が簡単になりますが、拡大した攻撃対象領域はゼロトラストセグメンテーションを要求します。
オンプレミスソリューションは、データ主権とエアギャップがスパイリスクを軽減する高IP環境で引き続き関連性を持ちます。エッジゲートウェイは、暗号化されたレート制限チャネルを通じてリアルタイム制御をクラウドダッシュボードに橋渡しします。ベンダーはレイテンシ予算を保証するサービスレベル契約をバンドルし、購買者の懸念をさらに緩和しています。5Gプライベートネットワークが成熟するにつれて帯域幅の制約が緩和され、高解像度ビジョンストリームがほぼリアルタイムでクラウドAIサービスに到達できるようになります。したがって、ロボットソフトウェア市場はハイブリッドおよびクラウドファーストの展開への緩やかではあるが明確なシフトを示しています。
エンドユーザー業種別:製造業の成熟の中でヘルスケアが加速
製造業は2025年に29.83%を占め、ロボットソフトウェア市場の89億米ドルに相当し、ヘルスケアは2031年にかけて年率21.54%で複利成長すると予想されています。電気自動車バッテリー組立が0.1mm以下の公差のビジョンガイダンスを必要とするため、自動車は製造業でのリーダーシップを維持しています。電子機器工場は検査ロボットを活用して、コストのかかる手直し前にマイクロクラックを発見しています。ヘルスケアの加速は、AI誘導手術スイートのFDA認可と、腹腔鏡ロボティクスをカバーするようになった償還コードに起因しています。CMR SurgicalのVeriusは2024年にCEマーキングを取得し、手術室スペースが限られた病院の設備投資を削減するモジュラーフットプリントを誇っています。物流はEコマース倉庫がピックサイクルタイムを40%削減するAMRを展開するにつれて勢いを加えています。
小売チェーンはBrainOSを搭載した棚スキャンおよび床清掃ロボットを試験導入し、リアルタイムの在庫データを取得しています。航空宇宙は燃料タンク検査にクローラーロボットを使用し、人間の立入リスクを低減しています。政府機関はサーマルカメラとスピーカーを統合した周辺パトロールユニットを運用しています。各業種は、ヘルスケアのHIPAAから防衛のITARまで、ドメイン固有のコンプライアンスを必要とし、販売サイクルを複雑にしています。SDKに業種別テンプレートをパッケージ化するベンダーは採用を容易にし、プレミアム価格を設定できます。
地域分析
北米は2025年に38.73%の収益を占め、自動車および半導体の早期採用と、MITおよびカーネギーメロン大学を中心とした深いロボティクス人材プールに支えられています。米国が需要の大部分を供給しており、メキシコのニアショアリングブームが高混合オートメーションプロジェクトを引き込んでいます。カナダはAI研究クラスターを活用して、ロボットポリシーアップデートを最適化する強化学習を商業化しています。
アジア太平洋地域は2031年にかけて年平均成長率(CAGR)22.44%で最も急速に成長しており、中国の2030年までに100万台のヒューマノイドロボットを展開する計画と、工場オートメーションの設備投資の最大25%をカバーするインドの補助金に牽引されています。日本は介護サービスロボットで人口動態の逆風に対抗し、韓国は自動車の遺産とBoston Dynamicsのモビリティノウハウを交差させています。ベトナムなどのASEAN諸国は電子機器の移転を引き付け、小規模バッチメーカーが労働力不足を補うためにクラウドオーケストレーションへと向かっています。
欧州の軌跡は、仮想検証と迅速なパッチ適用を義務付ける安全性とサイバーセキュリティ規制によって形成されており、コンプライアンスの専門知識を持つベンダーに有利です。ドイツの自動車および機械セクターが依然として設置を支配していますが、イタリアの中小企業向けスキームはローコードコボットを好みます。英国とフランスは、次世代知覚スタックを形成するシミュレーションとAIラボに公的資金を投入しています。南米は新興段階にあり、ブラジルの自動車工場が協働溶接セルを試験導入しています。中東は、港湾や自由貿易地区でAMRフリートを運用するアラブ首長国連邦の物流ハブに依存しています。アフリカは鉱業と農産物加工で初期パイロットが見られますが、帯域幅と資本のボトルネックがスケーリングを遅らせています。地域全体で、公的インセンティブ、ブロードバンドカバレッジ、セキュリティ体制が採用とベンダーの参入戦略を形成しています。

規制環境
ロボット用ソフトウェアの調達は、安全性、AIガバナンス、サイバーセキュリティ要件によってますます規定されるようになり、検証、トレーサビリティ、パッチ適用可能性がソフトウェアスタックに組み込まれることが求められている。欧州連合では、規則(EU)2023/1230(機械規則)が自律機械に対するコンプライアンス重視を強めており、本レポートの文脈では、2027年以降にEU域内に出荷される協働ロボットは仮想安全検証が求められることが指摘されている。これにより、デジタルツイン、決定論的スケジューリング、テストケース自動化に対する需要が加速している。
AIガバナンスは、AI対応ロボットに対してさらなる拘束力のある層を追加する。EU人工知能法(規則(EU) 2024/1689)は、ロボティクスで使用される特定のAIシステムを高リスクに分類し、リスク管理、文書化、適合性プロセスに関する義務を強化しており、これは監査ログ、モデルおよびデータセットのトレーサビリティ、管理された更新といったソフトウェア機能に反映される。EU域外では、英国の自動運転車法2024(UK Automated Vehicles Act 2024)が公共空間で運用される自動運転システムの認可・監視の枠組みを確立しており、韓国はKIRIAなどの機関が支援する安全性・品質保証メカニズムを備えた「知能型ロボット開発及び普及促進法」を維持している。米国では、2026年4月のヒューマノイドロボットベースライン性能ベンチマーク(Humanoid Robot Baseline Performance Benchmark)更新を含むNISTの活動や関連するロボティクス試験方法の取り組みが、産業用途およびサービス用途全体にわたるロボット用ソフトウェアの適格性評価と調達の基準となる、標準化された性能・安全性評価手法を強化している。
バリューチェーン分析
バリューチェーンは、オペレーティングシステムやミドルウェア(ますますROS 2ベース化が進む)、リアルタイム制御コンポーネント、シミュレーションおよびデジタルツイン環境、認識・AIフレームワーク、接続されたフリートを支援するサイバーセキュリティモジュールといった、実現を支えるソフトウェアおよびツールから始まる。上流の依存関係は、コンピュートおよび開発者向けツールにも及び、オンデバイス推論用のエッジAIモジュールや仮想コミッショニング用のシミュレーションエコシステムが、導入までの期間とコンプライアンス対応の準備状況に影響を与える。統合と検証は主要な価値獲得ポイントであり、異種混在型のフリートは、産業データ交換のためのOPC UAやAMRフリート通信のためのVDA 5050といった相互運用性レイヤー、さらにISO 10218やUL 3300などの規格に整合した安全認証済みのワークフローに依存しているためである。
下流では、産業用ロボットOEM、AMRおよびサービスロボットベンダー、ハイパースケーラー、システムインテグレーターがソフトウェアをプラットフォームバンドルおよび反復的なRobot-as-a-Service契約としてパッケージ化し、マネタイゼーションはOTAアップデートと分析機能を含むロボット単位のサブスクリプションへ移行している。主要なボトルネックは、ロボットハードウェアの供給よりも、コントローラー、センサー、ネットワーク、安全環境をまたいだマルチベンダー統合にあり、これが事前検証済みスタックおよびパートナーエコシステムの価値を高めている。最近のエコシステムの動きは、ソフトウェア、製造規模、導入結果の結びつきを示しており、Robust.AIがFoxconn(Hon Hai)と提携してCarterプラットフォームの製造をスケールさせた事例(2025年5月)や、AptivがRobust.AIと協力(2025年11月)してWind Riveプラットフォーム(VxWorks RTOSおよびHelix Hypervisor)をロボティクススタックに統合したAI駆動の協働ロボットを共同開発する取り組みが挙げられ、産業導入におけるリアルタイムソフトウェアと仮想化の役割を強化している。
競合状況
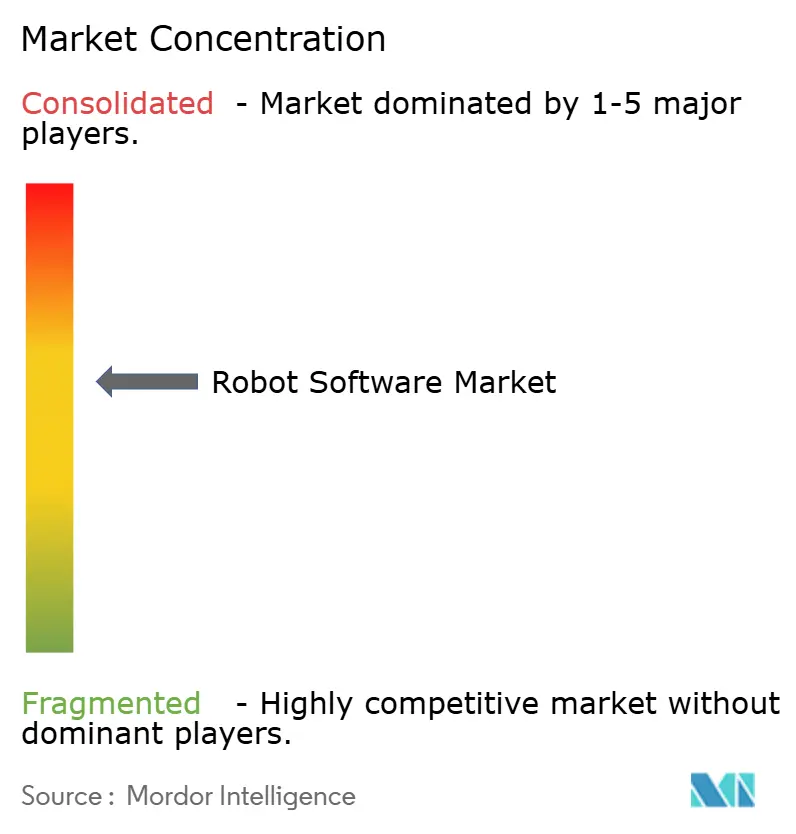
ロボットソフトウェア市場は断片化しています。シミュレーション専門家、ビジョンプロバイダー、フリートマネージャー、クラウドハイパースケーラーがそれぞれスタックの一部を所有しており、グローバル収益の8%以上を支配する企業は存在しません。ABBとFANUCは独自コントローラーをRESTおよびgRPC APIで拡張し、顧客が設置済み機械を放棄することなく最新の分析を統合できるようにしています。Clearpath RoboticsやBrain Corporationなどの純粋な新興企業は、ROS 2の周囲にローコードIDEをラップし、技術者がC++の習熟なしにワークフローを再構成できるようにしています。
サービスとしてのロボット(Robot-as-a-Service)は収益を定期サブスクリプションへとシフトさせ、ハードウェアを資金調達できる貸借対照表の強い既存企業に有利です。NVIDIAのマルチエージェント強化学習特許は、異種フリートの調整アルゴリズムを示唆しており、潜在的な参入障壁となっています。TÜV認定ソフトウェアエンジニアの不足(18ヶ月のバックログキュー)は参入障壁を高め、社内コンプライアンスチームを持つ企業にシェアを傾けています。IEEEおよびISOの相互運用性標準は基本的なモーション制御を商品化し、差別化を認知、知覚、協調インテリジェンスへと押し進めるでしょう。建設、農業、ホスピタリティでは、ソフトウェアが非構造化環境を解析する必要があるホワイトスペースが残っています。ベンダーがエンドツーエンドのプラットフォームの幅を追求するにつれてM&Aが加速しています。
ロボットソフトウェア業界のリーダー
ABB Ltd.
Clearpath Robotics
NVIDIA Corporation
CloudMinds Technology, Inc.
Liquid Robotics, Inc.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
オープンアーキテクチャの開発、シミュレーションファーストの検証、反復的なサービスモデルが新しいユーザー層や新しいロボットタイプの導入障壁を低下させている領域で、機会が拡大している。本レポートの文脈は、専用の制御スタックからROS 2への移行、そして中小企業のアクセスを広げるRaaS価格モデルへの移行を既に指摘しており、市場実例としてLocus Roboticsが2025年にピッキングロボット1台当たり平均月額3,500米ドル(ハードウェア、ソフトウェア、保守をバンドル)を開示していることが挙げられる。購買者がハイブリッドなエッジ・クラウド構成を標準化するにつれ、データセットおよびテレメトリのパイプライン、仮想コミッショニングと安全検証のためのデジタルツイン、混成ロボット群にわたるフリートオーケストレーション、より迅速なパッチ適用とソフトウェア部品表要件を支える組込みセキュリティ分析を含む、エンドツーエンドのライフサイクルツールチェーンを提供するソフトウェアベンダーにホワイトスペースが開いている。
物理的AIプラットフォームを中心とした統合とエコシステムの整合は、ソフトウェア拡大に向けたもう一つの短期的な道筋を提供する。2026年2月、AlphabetグループのIntrinsicが正式にGoogleに加わり、ロボティクスソフトウェア、AIモデル、クラウドインフラの結びつきをさらに深め、開発者の生産性と展開のスケーラビリティを加速させることを示唆した。韓国発の通信事業者・エンタープライズプラットフォームも業界横断的な近接性を示している。KTは2026年のモバイル・ワールド・コングレスでビルディング施設や既存ITとロボットを連携させるK RaaS(Robot as a Service)オーケストレーションプラットフォームを発表し、SK Telecomはロボット化された工場運営を支援するAI-RAN基盤に関する取り組みをSamsung、Ericsson、Nokiaと共に開示した(2026年7月)。これらの動きは、特にフリートの協調、セキュリティ態勢、稼働率SLAが調達の優先事項となる物流施設、スマートビルディング、複数拠点製造において、通信グレードの接続性、ポリシー管理、オーケストレーション層と統合するロボット用ソフトウェアサプライヤーに機会を提供する。
最近の業界動向
- 2026年6月:NVIDIAが、物理的AIのためのフルスタック安全システムとして位置づけられるHalos for Roboticsを発表した。この発表は、認識、計画、ランタイムモニタリングを中心とした安全志向のソフトウェア層を強化し、ロボットの自律性が高まる中で監査可能な安全機構を必要とするベンダーを支援するものである。
- 2025年10月:NVIDIAは、工場デジタルツイン設計のワークフローと並んでロボットフリートのシミュレーションをより良く支援するため、Mega NVIDIA Omniverse Blueprintを拡張した。これはシミュレーションファーストの開発と仮想コミッショニングを深化させ、デジタルツインを展開、モニタリング、継続的最適化に結びつけるロボット用ソフトウェアへの需要を強化する。
- 2024年10月:Clearpath Roboticsは、より高い速度とペイロード能力を備えた頑丈な移動ロボットプラットフォームHusky A300を発売した。この発売は、これまでペイロードや耐久性の制約がソフトウェア主導の導入を制限していた屋外・産業環境における、ナビゲーション、自律性、フリートソフトウェアの対象基盤を拡大するものである。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、産業用途およびサービス用途において、オンプレミスおよびクラウド提供を含む、物理的なロボットのプログラミング、シミュレーション、オーケストレーション、モニタリング、保守に使用されるソフトウェアから生じる収益を対象とする。
対象範囲の除外事項:ロボットハードウェア、センサー、アクチュエーター、およびロボット用ソフトウェアの展開・運用に直接関連しない一般的なITサービスは除外される。
セグメンテーション概要
- ソフトウェアタイプ別
- 認識ソフトウェア
- シミュレーションソフトウェア
- 予知保全ソフトウェア
- データ管理・分析ソフトウェア
- 通信管理ソフトウェア
- ロボットタイプ別
- 産業用ロボット
- サービスロボット
- 展開モデル別
- オンプレミス
- クラウド・オンデマンド
- エンドユーザー業種別
- 自動車
- 製造
- ヘルスケア
- 輸送・物流
- 小売・Eコマース
- ITおよび通信
- 政府・防衛
- 銀行・金融サービス・保険(BFSI)
- 航空宇宙・防衛
- メディア・エンターテインメント
- その他のエンドユーザー業種
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、市場の基本構造を構築し、用語を統一し、価格設定と導入に関する現実的な範囲を設定するために使用された。通常、まずロボティクスソフトウェアの利用状況を形成する公開統計や規格資料を確認する。これには、IFRの刊行物、ISOの文書、世界銀行およびOECDの産業指標、各国の製造業・労働統計(自動化強度の指標として)などが含まれる。
これらの指標を実用モデルに変換するため、企業の開示資料や投資家向け説明資料、業界団体のウェブサイト、ロボットのシミュレーションおよび制御ソフトウェアに関する査読済み論文に加え、製品発表や導入パターンに関する信頼できる報道も参照している。場合によっては、収益開示や企業構造を相互確認するために企業財務・ニュースインテリジェンスの有料サブスクリプションを使用し、開発の重点がどこに移行しているかを把握するために特許データベースを確認している。ここで挙げたデスクソースは網羅的なものではなく例示であり、収集、検証、研究上の解釈明確化のために使用した追加の公開資料によって補完されている。
一次インタビューと調査
一次調査は、ロボット用ソフトウェアとして実際にマネタイズされているものが何か、それがどのようにパッケージ化されているか(ライセンス、サブスクリプション、または使用量ベース)、そしてアタッチ率がロボットタイプおよびエンドユーザー環境によってどのように異なるかを検証することに焦点を当てた。主要地域のソフトウェアサプライヤー、システムインテグレーター、ロボットOEMの販売チャネル、大手エンドユーザーと対話を行い、割引、導入構成、更新・アップグレードの時期に関するギャップを埋める助けとなった。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:25% | CXO:14% | APAC:42% |
| ミドルティア:60% | 機能/事業部門リーダー:37% | EMEA:34% |
| 小規模企業:15% | マネージャー:49% | 南北アメリカ:24% |
市場規模算定と予測
市場規模の算定は、トップダウンの構築から始まる。ロボティクスおよび自動化の支出を、導入代替指標とロボットタイプおよびエンドユーザーの活動別ソフトウェアアタッチ率を用いてソフトウェア需要プールに再構築する。全体の総額が形成された後、それを導入構成、価格帯、新規導入と反復的な更新の間の分割によってフィルタリングし、市場価値に到達する。
推定値を確実な基盤に留めるため、本モデルは回答者が妥当性を確認できる複数の指標に依拠している。これには、産業用およびサービス用ロボットの導入基盤の成長、シミュレーションまたは仮想コミッショニングを使用する導入の割合、ロボット管理層におけるクラウドおよびオンデマンドの浸透度、一般的な年間ライセンスまたはサブスクリプション価格、安全性、稼働率、生産性の必要性に結びついたソフトウェア更新の頻度が含まれる。次に、一般的なソフトウェアカテゴリーのサンプリングされたASP×ボリューム、および開示が可能な範囲での選択的なサプライヤー・チャネルのロールアップを含むボトムアップの近似値をコントロールとして使用する。直接的な収益開示が欠落している場合には、展開されたロボット1台当たりの代替収益と用途別のソフトウェア強度の範囲を用いてギャップを処理し、その後インタビュー結果と照合してレビューする。
予測は、主要な推進要因に関する短期的なトレンドラインに支えられたシナリオ分析を用いて実施され、その後、自動化投資サイクルに関する専門家の見解を用いて調整される。シナリオは主にロボット出荷台数、クラウド移行の速度、価格の推移といった変数を変化させ、最終的な予測は一次フィードバックにおいて最も繰り返し示された見解を反映する。
データ検証と更新サイクル
出力結果は複数回のパスを通じて確認され、総額が実際の市場指標と結びついた状態を保つようにしている。モデル化された価値を、ロボット出荷動向、主要エンドユーザーの自動化支出パターン、ソフトウェア提供と更新のタイミングに影響を与えるクラウド導入の変化といった独立した指標と比較する。
大きな差異が生じた場合には、前提条件のより深い見直しを実施し、価格設定、導入構成、または対象範囲の解釈が資料間で矛盾していると見られる場合には、追加のヒアリングを行う。レポートは毎年更新され、主要な政策変更、ソフトウェアパッケージングの段階的変化、主要エンドユーザー業界における急激な需要変動といった重要な事象が発生した場合には、臨時の更新も行われる。提供前には、最新の公開情報が反映されるよう、アナリストによる最終レビューパスが実施される。
Mordor Intelligenceのロボット用ソフトウェア市場規模算定と他の公開推定値との比較
ロボット用ソフトウェアの公開された市場規模は、タイトルが似ていても、対象範囲や収益計上のルールが異なる場合があるため、必ずしも一致しない。差異は、企業が反復的なサブスクリプションと一回限りのライセンスをどのように扱うか、また急速に変化するソフトウェアカテゴリーにおいて価格設定の前提がどれだけ迅速に更新されるかによっても生じる。
ロボット導入と併せて販売される実装や継続的なサポートサービスは、しばしば総額を膨らませる要因となるが、これらのサービスはMordor Intelligenceの対象範囲外であり、数値をソフトウェアライセンスおよびサブスクリプション収益に結びつけたものに保っている。もう一つのギャップの要因は、クラウドおよびデジタルツイン導入の想定される進行速度であり、一部の推定はエンドユーザーの購買サイクルや更新タイミングと照合されていない単一の世界的な普及曲線を適用している。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 29.64 B (2026) | |
| グローバルコンサルティング会社A | USD 35.11 B (2026) | しばしばより広範なパッケージングが計上され、ソフトウェアの価値が実装およびサポート収益と組み合わされ、積極的なプラットフォーム導入の前提を用いて価格が上方に押し上げられている場合がある。 |
| 業界出版社B | USD 24.30 B (2025) | 異なる基準年を使用しており、収益計上においてより狭い公開データセットに依拠している場合があり、複数年にわたって認識されるクラウドサブスクリプションおよび更新分を過小に計上する可能性がある。 |
この3つの数値全体から得られる主な教訓は、差異の大部分が計算誤りよりも対象範囲と収益認識によって生じているということである。明確なソフトウェア項目に結びついた計上を維持し、インタビューから得た導入・価格設定の確認を用い、その上でロボット導入の指標と照合して検証することで、この推定値は追跡可能性を保ち、前提条件を更新する必要が生じた際にも再現しやすい状態を維持している。


レポートで回答される主要な質問
2031年までのグローバルロボットソフトウェア収益の予測値は?
収益は2026年の296億4,000万米ドルから増加し、2031年には788億1,000万米ドルに達すると予測されています。
2031年にかけて最も急速な成長を記録すると予想される地域はどこですか?
アジア太平洋地域は年平均複利成長率(CAGR)22.44%で成長すると予測されており、世界で最も速い成長率です。
サービスロボットソフトウェアの展開は産業用と比較してどのくらいの速さで成長していますか?
サービス重視の展開は年率23.1%で拡大すると予想されており、産業用の成長を上回っています。
中小企業がサービスとしてのロボット(Robot-as-a-Service)契約に移行しているのはなぜですか?
サブスクリプション価格設定により、大規模な設備投資が保守とソフトウェアアップデートを含む管理可能な月額料金に転換されます。
2027年以降に欧州で仮想安全検証要件を推進している規制は何ですか?
欧州連合機械規制は、協働システムが出荷前に仮想安全テストに合格することを義務付けています。
最終更新日:



