
Singapurer Gebrauchtwagenmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
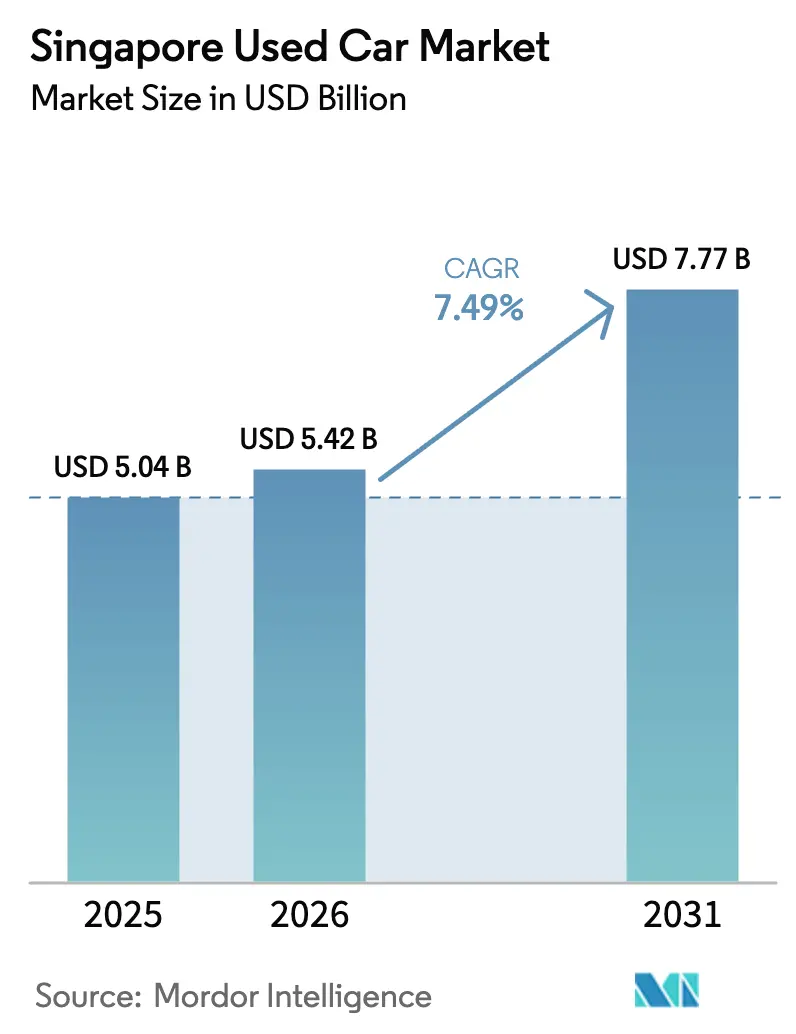
| Marktgröße im Basisjahr (2025) | 5.04 Milliarden US-Dollar |
| Marktgröße (2026) | 5.42 Milliarden US-Dollar |
| Marktgröße (2031) | 7.77 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.49 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Singapurer Gebrauchtwagenmarkt Analyse von Mordor Intelligence
Die Größe des Singapurer Gebrauchtwagenmarkts wird voraussichtlich von 5,04 Milliarden USD im Jahr 2025 auf 5,42 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 7,49 % über den Zeitraum 2026–2031 einen Wert von 7,77 Milliarden USD erreichen. Steigende Certificate of Entitlement (COE)-Prämien lenken Haushalte mit mittlerem Einkommen weiterhin in Richtung Gebrauchtfahrzeuge. Das rasche Wachstum von Online-zu-Offline (O2O)-Plattformen, die Ausweitung von OEM-gestützten zertifizierten Gebrauchtfahrzeug (CPO)-Programmen und günstige Elektrofahrzeug (EV)-Anreize stärken die Nachfrage nach einem Sekundärbestand, der in den ersten fünf Jahren typischerweise um 40 %–60 % an Wert verliert. Organisierte Händler vertiefen ihren Marktanteil, indem sie KI-gesteuerte Preismaschinen mit mehr als 160-Punkte-Inspektionen kombinieren, die die Informationsasymmetrie zwischen Käufern und Verkäufern verringern. Diese strukturellen Kräfte untermauern den stetigen Schwung des Singapurer Gebrauchtwagenmarkts, wobei der verschärfte Wettbewerb um Batterieelektrofahrzeug (BEV)-Bestände und hohe Abschreibungskurven die beiden primären Unsicherheiten für Investoren und Marktteilnehmer bleiben.
Wichtigste Erkenntnisse des Berichts
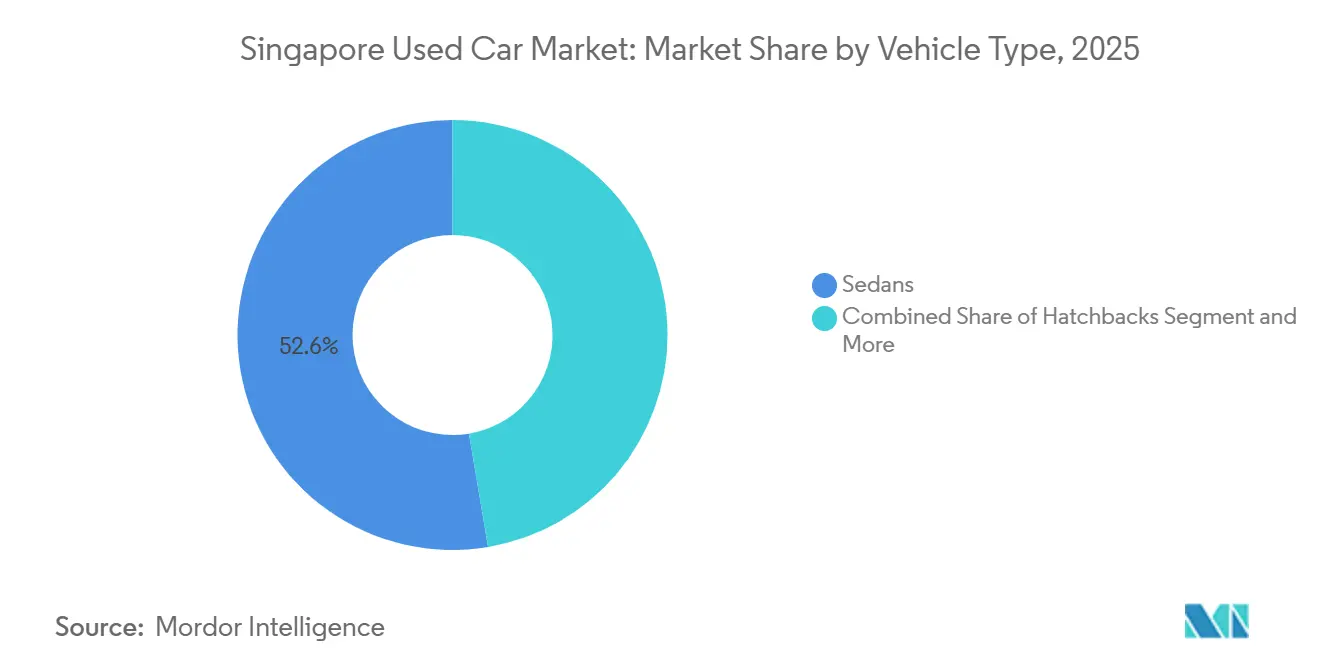
- Nach Fahrzeugtyp führten Limousinen im Jahr 2025 mit einem Umsatzanteil von 52,64 %, während SUVs und MPVs bis 2031 voraussichtlich mit einer CAGR von 7,81 % wachsen werden.
- Nach Anbietertyp hielten organisierte Händler im Jahr 2025 einen Marktanteil von 63,78 % am Singapurer Gebrauchtwagenmarkt, und das Segment wird voraussichtlich bis 2031 mit einer CAGR von 6,51 % wachsen.
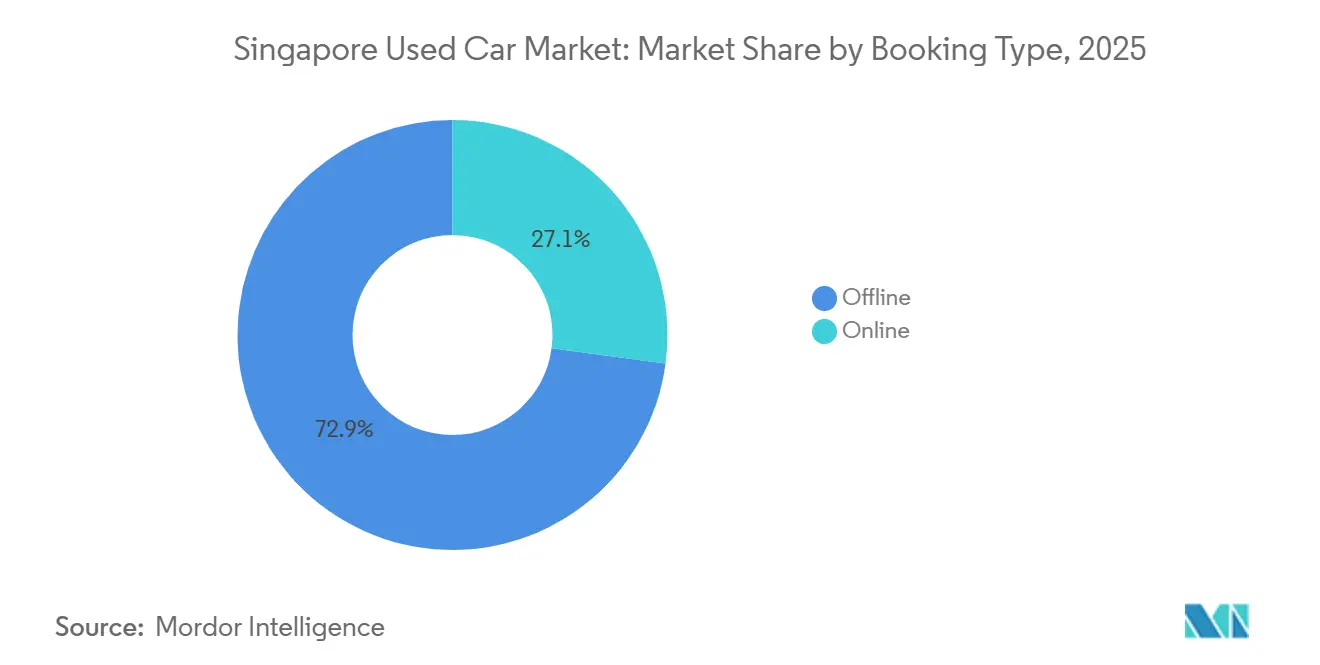
- Nach Buchungstyp entfielen im Jahr 2025 72,89 % der Größe des Singapurer Gebrauchtwagenmarkts auf Offline-Kanäle; Online-Buchungen steigen im gleichen Zeitraum mit einer CAGR von 10,22 %.
- Nach Kraftstofftyp hatten Benzinfahrzeuge im Jahr 2025 einen Anteil von 58,72 % am Singapurer Gebrauchtwagenmarkt, während Batterieelektrofahrzeuge (BEVs) bis 2031 voraussichtlich mit einer CAGR von 12,42 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Einblicke in den Singapurer Gebrauchtwagenmarkt
Analyse der Auswirkungen von Treibern*
| Treiber | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| KI-basiertes Kredit-Scoring | +1.8% | Zentralregion, Nordostregion | Mittelfristig (2–4 Jahre) |
| Online-zu-Offline (O2O)-Marktplätze | +1.5% | Zentralregion, Ostregion, Westregion | Kurzfristig (≤ 2 Jahre) |
| OEM-gestützte CPO-Programme | +1.2% | Zentralregion, Nordregion | Mittelfristig (2–4 Jahre) |
| EV-Anreize | +1.0% | Zentralregion, Ostregion | Kurzfristig (≤ 2 Jahre) |
| Steigende Kosten für den Neuwagenkauf | +0.9% | Zentralregion, Westregion, Nordregion | Langfristig (≥ 4 Jahre) |
| Hohe Abschreibungsraten | +0.8% | Zentralregion, Ostregion | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-basiertes Kredit-Scoring erschließt Subprime-Nachfrage
Traditionelle Banken lehnten rund 30 % der Kreditanträge für Gebrauchtwagen aufgrund dünner Akten oder unregelmäßiger Einkommen ab. Dennoch analysiert KI-gesteuertes Underwriting alternative Daten – wie Versorgungszahlungen, Miethistorie und Mobilfunk-Aufladungen – um Risikobewertungen in Minuten zu erstellen. SgCarMarts Smart Loan unterstützt einen vollständig digitalen Prozess, einschließlich Antragstellung über MyInfo und schneller Genehmigung.[1]"COE-Prämien und Marktdynamik," SgCarMart, sgcarmart.com United Overseas Bank spiegelte diese Strategie mit digitalen Autokrediten wider, die um rund 40 % im Jahresvergleich wuchsen. Die Akzeptanz ist besonders stark in der Nordostregion, wo jüngere Haushalte mit einem monatlichen Einkommen unter 8.000 SGD sieben Jahre alte japanische Limousinen für 60.000–80.000 SGD finanzieren. Eine breitere Risikomodellierung erweitert den Pool der berechtigten Kreditnehmer und stärkt die Liquidität für den Singapurer Gebrauchtwagenmarkt.
Rasche Expansion von Online-zu-Offline-Marktplätzen
SgCarMarts monatliche Inserate festigen einen Liquiditätsvorteil, der selbst einzelne Verkäufer dazu zwingt, Provisionen für Sichtbarkeit zu zahlen. Carsome vermarktet eine 175-Punkte-Inspektion; Carros 160-Punkte-Inspektion verweist auf proprietäre Technologie, einschließlich Computer-Vision zur Erkennung von Lackdickenabweichungen im Submillimeterbereich, was Streitigkeiten um rund 35 % reduziert und Premium-Käufer gewinnt, die latente Unfallschäden befürchten. Bewohner der Zentral- und Ostregion, dominiert von technikaffinen Fachleuten, machen 60 % der digitalen Buchungen aus, während Käufer im Westen und Norden an Offline-Verhandlungen festhalten. Aggregatoren, die Zusatzdienstleistungen bündeln – Kfz-Steuer-Erneuerung, Versicherungsvergleich, Kreditvermittlung – steigern das Engagement und erweitern die Monetarisierung über einfache Inserate hinaus.
Aufstieg von OEM-gestützten zertifizierten Gebrauchtfahrzeugprogrammen
BMW Premium Selection umfasst eine 24-monatige Garantie und eine 360°-Fahrzeugprüfung, einschließlich einer Batterieinspektion (für gebrauchte BMW-Elektroautos). Cycle & Carriage und Wearnes Automotive replizieren das Konzept für Mercedes-Benz-, Jaguar-, Land Rover- und Volvo-Fahrzeuge und locken Neukunden mit kostenlosem Service. Performance Motors' Rückkaufgarantie zu 70 % des Kaufpreises nach drei Jahren verwandelt den Besitz effektiv in ein leasingähnliches Produkt. Diese Programme finden vor allem in der Zentralregion Anklang, die aufgrund höherer verfügbarer Einkommen und der Präferenz für Garantiesicherheit über 50 % der CPO-Transaktionen ausmacht.
EV-Früheinsteiger-Anreize fördern ICE-Inzahlungnahmen
Der EV-Früheinsteiger-Anreiz (EEAI) finanziert Rabatte von bis zu 15.000 USD für den Kauf von BEVs und beschleunigt die Entsorgung von Limousinen[2]Landesverkehrsbehörde, "Übergang zu Elektrofahrzeugen", Regierung von Singapur, lta.gov.sg. Tesla Model 3- und BYD Atto 3-Käufer tauschten 2024 durchschnittlich 1,3 ICE-Fahrzeuge pro Transaktion ein und konsolidierten von zwei Fahrzeugen auf ein BEV plus öffentliche Verkehrsmittel. Die Fahrzeugemissionsregelung mit Aufschlägen von bis zu 20.000 USD auf stark verschmutzende Modelle hat ältere Benzin-SUVs im Wert gedrückt und Eigentümer zu einem frühzeitigen Ausstieg veranlasst. Das Inzahlungnahme-Volumen auf Carros Plattform stieg von Quartal zu Quartal erheblich, und 6 bis 8 Jahre alte Limousinen im Wert von 50.000–70.000 SGD dominierten die Einreichungen. Zentral- und Ostzonen mit Einfamilienhäusern, die über ausreichende private Lademöglichkeiten verfügen, führen weiterhin die Migration zu BEVs an.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| MRT-Netzerweiterungen | -0.6% | Zentralregion, Nordostregion, Ostregion | Langfristig (≥ 4 Jahre) |
| Fahrzeugabonnementdienste | -0.4% | Zentralregion, Westregion | Mittelfristig (2–4 Jahre) |
| Import- und Emissionsvorschriften | -0.3% | Zentralregion, Nordregion | Kurzfristig (≤ 2 Jahre) |
| Knappes Inlandsangebot beliebter Modelle | -0.2% | Zentralregion, Ostregion, Westregion | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
MRT-Netzerweiterungen dämpfen die Nachfrage
Die Thomson-East Coast Line Stufe 4 (TEL4) wurde im Juni 2024 eröffnet und fügte sieben Stationen von Tanjong Rhu bis Bayshore hinzu, was die Pendelzeiten für Fahrgäste verkürzte und mit einem erheblichen Rückgang der privaten Fahrzeugzulassungen in 500-Meter-Einzugsbereichen zusammenfiel. Der Anteil des öffentlichen Verkehrs am Modal Split erreichte über 60 % der Spitzenfahrten, und der laufende Bau der Cross Island Line wird diese Verschiebung weiter vertiefen. Haushalte in Städten der Nordostregion weisen im Vergleich zum nationalen Durchschnitt eine vergleichsweise geringere Fahrzeugdichte auf. Abonnementdienste sprechen diese Bevölkerungsgruppe an, kannibalisieren aber auch Gebrauchtwagenkäufe, die typischerweise nach sieben Jahren in den Sekundärmarkt eintreten. Mit zunehmender Verdichtung des MRT-Netzes wird die inkrementelle Nachfrage nach Gebrauchtfahrzeugen nachlassen.
Aufstieg von On-Demand-Mobilität und Fahrzeugabonnementdiensten
Grab verarbeitet täglich mehr als 5 Millionen Fahrten und verringert den Nutzen des Fahrzeugbesitzes für Haushalte, die weniger als 10 wöchentliche Fahrten unternehmen. Carros monatliches Abonnement, das Versicherung und Wartung bündelt, hatte Mitte 2024 eine große Anzahl von Abonnenten. Carousells Kooperation mit Carzuno bietet Drei- bis Zwölf-Monats-Pakete an, die auf Expatriates abzielen, die COE-Volatilität scheuen. Flottenoperatoren leiten Ex-Mietfahrzeuge in Abonnementpools um, anstatt sie nach fünf Jahren zu verkaufen, was das Angebot an Limousinen unter 60.000 SGD verknappt. Diese Dynamiken erodieren die Pipeline von Erstkäufern, die für den Singapurer Gebrauchtwagenmarkt entscheidend ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp: Limousinen verankern Volumina, SUVs beschleunigen das Aufwärtspotenzial
Limousinen erfassten 2025 52,64 % der Marktgröße und festigten ihre Position als größtes Segment des Singapurer Gebrauchtwagenmarkts. Kompakte Abmessungen erleichtern die Navigation durch mehrstöckige Parkhäuser und Electronic Road Pricing-Mautstellen und passen zur dichten städtischen Infrastruktur. Toyota Corolla Altis- und Honda Civic-Modelle machen den Großteil der Limousinen-Inserate aus und sind gegenüber den Werten von 2023 gesunken, da frühe BEV-Einsteiger ICE-Bestände unter ETS-Anreizen liquidieren. Schrägheckmodelle bedienen städtische Singles, die Kraftstoffeffizienz und niedrigere Kfz-Steuerklassen suchen. SUVs und MPVs befinden sich auf einem CAGR-Wachstumspfad von 7,81 %, da familienbildende Bevölkerungsgruppen dritte Sitzreihen und wahrgenommene Sicherheit priorisieren.
Die von Carro eingeführte Computer-Vision-Inspektion hat SUV-Streitigkeiten nach dem Verkauf erheblich reduziert und Käuferbedenken hinsichtlich Geländefahrten und Wasserschäden gemindert. Fahrzeugemissionsregelung-Aufschläge belasten große SUVs mit Abgaben von 20.000 USD, doch die Einschränkung dämpft Neuwagen-Lieferungen und hebt indirekt die Restwerte im Singapurer Gebrauchtwagenmarkt. Schrägheck- und Limousinenmodelle ziehen minimale VES-Strafen an, stehen aber aufgrund des reichlichen Angebots unter höherem Wiederverkaufsdruck. Die Eigentumswohnungsbewohner der Zentralregion zeigen eine ausgewogene Nachfrage, während Käufer im Norden und Westen aufgrund von Budgetprioritäten und älteren HDB-Parkhäusern, die kleinere Abmessungen bevorzugen, zu Limousinen neigen.


Nach Anbietertyp: Organisierte Händler festigen Vertrauensprämie
Organisierte Händler und Plattformen hielten 2025 einen Anteil von 63,78 % am Singapurer Gebrauchtwagenmarkt und wachsen mit einer CAGR von 6,51 %. SgCarMarts Netzwerk von 80.000 Inseraten erzeugt Netzwerkeffekte, die selbst private Verkäufer in sein Pay-to-List-Modell lenken und so Angebotsdichte und Preisfindung sicherstellen. Carro integriert Inspektion, Finanzierung und Garantien, um Transaktionszyklen um bis zu 25 % zu verkürzen und Zusatzdienstleistungen zu monetarisieren. Carsome nutzt 175-Punkte-Computer-Vision-Protokolle, um Preisaufschläge gegenüber nicht verifizierten Wettbewerbern zu rechtfertigen.
Nicht organisierte Verkäufer halten einen Anteil von 36,22 %, indem sie Rabatte von bis zu 8 % gewähren, leiden jedoch unter erheblich längeren Verkaufstagen. Käufer mit höherem Einkommen in der Zentral- und Ostregion bevorzugen Garantien und Kundendienst nach dem Verkauf, was eine Präferenz für organisierte Händler begünstigt. Motorist.sgs Bündel aus Versicherungsvergleich, Kreditvermittlung und Kfz-Steuer-Erneuerung unterstreicht die Bewegung hin zu Ökosystem-Erlebnissen. OEM-CPO-Programme nehmen einen subtilen Anteil am Durchsatz organisierter Händler ein und wachsen mit einer robusten CAGR unter Expatriates und vermögenden Privatpersonen, die Markengarantien mit geringerem Restwertrisiko gleichsetzen.
Nach Buchungstyp: Digitale Wege skalieren die Akzeptanz rasch
Offline-Showrooms machen 2025 immer noch 72,89 % der Größe des Singapurer Gebrauchtwagenmarkts aus, da Fahrzeugkäufe Entscheidungen mit hohem Involvement sind, die physische Inspektionen erfordern. Dennoch steigen Online-Buchungen mit einer CAGR von 10,22 %. SgCarMarts Smart Loan füllt Einkommens- und Kreditdaten über MyInfo aus, um die Genehmigungszeiten auf unter eine Stunde zu reduzieren. Carros Augmented-Reality-Vorschauen und KI-Chatbots beantworten 80 % der Anfragen, was zu einer erheblichen Reduzierung der Kundenakquisitionskosten führt. Carsomes Sealed-Bid-Auktionen erzielen innerhalb von 24 Stunden eine Verkaufsquote von über 90 %.
Der Showroom-Besucherverkehr in den Ubi- und Leng Kee-Clustern sank zwischen 2022 und 2024 um 15 %, was Händler dazu veranlasste, in Innenloungen und Café-Ausstattungen zu investieren, um die Konversionsraten zu steigern. Hybridmodelle, die Online-Reservierungen mit einer obligatorischen persönlichen Inspektion verbinden, erfassen 35 % des Carro-Volumens, was darauf hindeutet, dass rein digitale Abwicklung noch anspruchsvoll bleibt. Das OneMotoring-Portal der Landesverkehrsbehörde reduzierte den Übertragungspapierkram von fünf Tagen auf zwei Stunden und verringerte schrittweise die Reibung bei vollständig digitalen Arbeitsabläufen.
Nach Kraftstofftyp: Benzin dominiert weiterhin, Elektrofahrzeuge holen schnell auf
Benzinfahrzeuge hielten 2025 einen Anteil von 58,72 % und spiegeln ein reichliches Angebot an fünf bis sieben Jahre alten japanischen Limousinen wider, die wertorientierte Pendler ansprechen. Dennoch verzeichnen Batterieelektrofahrzeuge eine CAGR von 12,42 %, da die Regierungspolitik entschieden auf eine vollständige Elektrifizierung bis 2031 ausgerichtet ist. EV-Subventionen senken den effektiven Kaufpreis von drei Jahre alten Teslas und BYD-Crossovern ausreichend, um Bedenken hinsichtlich der Preiselastizität zu mildern. Hybrid-Elektrofahrzeuge überbrücken den Übergang für Haushalte ohne Heimladegeräte, insbesondere in älteren HDB-Blocks, die auf Ladegerät-Nachrüstungen warten.
Diesels kurzfristige Zukunft – neue Zulassungen wurden im Januar 2025 eingestellt – schafft einen schrumpfenden adressierbaren Bestand und verstärkt eine zweigeteilte Preisgestaltung, bei der junge Diesel-Transporter unter kleinen Unternehmern Aufschläge erzielen, ältere Fahrzeuge jedoch mit starken Rabatten konfrontiert sind. Die Größe des Singapurer Gebrauchtwagenmarkts für Benzinfahrzeuge wird moderat schrumpfen, da ihr Marktanteil nach 2028 unter 50 % fällt. Händler positionieren sich im Voraus, indem sie Franchise-Rechte für EV-Wartungsmarken erwerben, um den Werkstattdurchsatz auch bei sich verändernden Kraftstoffmixen zu sichern.
Geografische Analyse
Singapurs Gesamtlandfläche beträgt rund 735,7 km² (Stand Dezember 2024) und verdichtet das Handelsökosystem zu einem einzigen wirtschaftlichen Knotenpunkt. HDB-geprägte Siedlungen wie Toa Payoh bilden dichte Käufercluster, die kompakte Limousinen suchen, während Einfamilienhausgürtel in Tanglin und Bukit Timah zu Premium-SUVs neigen, was auf höhere verfügbare Einkommen hindeutet. Die Mikro-Marktsegmentierung hängt von der MRT-Anbindung ab; die Fertigstellung der Thomson-East Coast Line reduzierte die Reisezeiten von Woodlands nach Marina Bay um 50 % und dämpfte inkrementelle Käufe für Arbeitspendler. Familien mit kleinen Kindern schätzen weiterhin die Tür-zu-Tür-Bequemlichkeit und erhalten die Basisnachfrage in etablierten Stadtvierteln aufrecht.
Der grenzüberschreitende Handel mit Malaysia und Indonesien ist begrenzt, aber bedeutsam für vermögende Kunden, die Ex-Singapur-Elektrofahrzeuge über händlervermittelte Systeme exportieren. Das regulatorische Verbot der persönlichen Einfuhr von Fahrzeugen, die älter als drei Jahre sind, verhindert Arbitrage aus kostengünstigen Nachbarmärkten und bewahrt die Preisstabilität im Singapurer Gebrauchtwagenmarkt. Händler nutzen das moderne Straßennetz der Insel – die Ost-West-Fahrt dauert unter 45 Minuten – um Probefahrten am selben Tag zu versprechen, ein logistischer Vorteil gegenüber geografisch weitläufigen Nachbarn.
Die Fahrzeugarme Vision der Regierung hält das jährliche Fahrzeugbestandswachstum nahe null, doch der Sekundärumsatz bleibt gesund, da erzwungene COE-Abläufe vorhersehbare Verschrottungsimpulse liefern. Diese Gewissheit unterstützt eine hochorganisierte Wiedervermarktungskette, wobei Auktionshäuser in Kaki Bukit Inzahlungnahme-zu-Auktion-Zyklen innerhalb von 72 Stunden abwickeln können. Hohe Breitbandpenetration ermöglicht inselweites digitales Bieten, senkt die Verweildauer auf dem Hof und steigert die Effizienz des Kapitaleinsatzes im gesamten Singapurer Gebrauchtwagenmarkt.
Regulatorisches Umfeld
Der regulatorische Rahmen für Gebrauchtwagen in Singapur wird von der Land Transport Authority (LTA) über das Vehicle Quota System (VQS) und das Certificate of Entitlement (COE) verankert, das die Fahrzeugpopulation begrenzt und den Besitz an eine 10-jährige Berechtigung koppelt, die mit dem Fahrzeug übertragen wird. Über LTA OneMotoring verwaltete Importregeln schränken das Arbitrageangebot ein, einschließlich der Anforderung, dass Gebrauchtwagen bei der Zulassung nicht älter als drei Jahre sein dürfen, wobei für importierte Gebrauchtwagen ein Aufschlag erhoben wird. Dies trägt dazu bei, dass der Großteil des Angebots am Sekundärmarkt aus Neuzulassungen im Inland stammt.
Emissions- und Steuervorschriften prägen den handelbaren Fahrzeugbestand und die Restwerte. Neuzulassungen von Diesel- und Diesel-Erdgas-Fahrzeugen sowie -Taxis wurden zum 1. Januar 2025 eingestellt, was die langfristige Pipeline von Diesel-Personenkraftwagen verengt und einen alternden Bestand zur Wiedervermarktung hinterlässt. Auf der Transaktionsseite regelt die Inland Revenue Authority of Singapore (IRAS) die GST-Behandlung für Kraftfahrzeughändler durch Regelungen wie das GST Gross Margin Scheme und das Discounted Sale Price Scheme, die die Preisgestaltung der Händler, das Margenmanagement und die Dokumentationspraktiken bei organisierten Gebrauchtwagenhändlern und -plattformen beeinflussen.
Wertschöpfungskettenanalyse
Singapurs Gebrauchtwagen-Wertschöpfungskette beginnt mit der Angebotsschaffung durch Inzahlungnahmen, Flotten- und Leasingrückläufer sowie COE-bezogene Verschrottungs- und Wiederzulassungsentscheidungen. Sie führt weiter über die Beschaffung und Wiedervermarktung durch Händler über Kleinanzeigen und O2O-Plattformen wie SgCarMart, unterstützt durch Auktionskanäle, die Händlern helfen, ihren Bestand schnell neu auszurichten. Der digitale Übertragungsprozess der LTA (über OneMotoring) reduziert administrative Reibung und unterstützt eine höhere Transaktionsgeschwindigkeit, was ein Umfeld fördert, in dem organisierte Händler und Plattformen ihren Bestand schneller umschlagen können als kleine Anbieter.
Die Wertschöpfung konzentriert sich auf Inspektion, Aufbereitung, Zertifizierung und gebündelte Dienstleistungen, die Informationsasymmetrien verringern und Leads in finanzierte Käufe umwandeln. Organisierte Anbieter setzen mehrpunktige Inspektionen um, einschließlich der in diesem Bericht referenzierten Protokolle mit über 160 bzw. 175 Punkten führender Plattformen, und bieten Garantien an. Finanzierungsanbieter sowie bank- oder plattformgebundene Kreditvergabeprodukte bestimmen die Erschwinglichkeit und Genehmigungsquoten für Gebrauchtwagenkäufer, während Steuer- und Compliance-Funktionen (einschließlich der Auswahl des IRAS-GST-Schemas und der Dokumentation) parallel zu Versicherung, Kfz-Steuererneuerung und Aftersales-Servicepartnern laufen. Das Ergebnis ist ein gebündeltes End-to-End-Einzelhandelsmodell, das über die reinen Fahrzeugmargen hinaus Erträge erzielt.
Wettbewerbslandschaft
Der Singapurer Gebrauchtwagenmarkt ist oligopolistisch. SgCarMart aggregiert einen erheblichen Anteil der Kleinanzeigen und erzeugt Liquidität, die selbst nicht organisierte Verkäufer dazu zwingt, zu inserieren und Provisionen zu zahlen. Carro differenziert sich durch vertikale Integration und eine erhebliche revolvierende Kreditlinie, die Bestände und Subprime-Kredite finanziert und dabei niedrige Kreditausfallquoten aufrechterhält. Carsome, DirectCars und Motorist.sg konkurrieren um den verbleibenden Marktanteil, oft durch verbesserte Inspektionen oder gebündelte Zusatzdienstleistungen.
Technologieinnovation ist das primäre Wettbewerbsfeld. Carros Computer-Vision-System überprüft zahlreiche strukturelle Datenpunkte pro Fahrzeug und hat Streitigkeiten nach dem Verkauf erheblich reduziert. Carsomes detailliertes Inspektionsprotokoll setzt fortschrittliche Werkzeuge ein, um frühere Unfälle aufzudecken und Preisaufschläge für fahrfertige Einheiten zu ermöglichen. OEM-CPO-Programme von Premiummarken bieten Garantien und telematikgestützte Wartungsbenachrichtigungen und gewinnen wohlhabende Expatriates, die bereit sind, einen Aufschlag gegenüber gleichwertigen nicht verifizierten Einheiten zu zahlen.
Subprime-Finanzierung und Fahrzeugabonnementdienste stellen die beiden Wachstumsbereiche dar. Nur SgCarMart und Carro haben KI-Kreditmodelle vollständig eingesetzt, die die Genehmigungsraten erheblich steigern und einen Teil der Antragsteller unterversorgt lassen. Carros All-inclusive-Abonnement, wettbewerbsfähig bepreist, hat eine wachsende Anzahl von Nutzern, insbesondere Millennials, von Direktkäufen abgeworben. Da in den kommenden Jahren Elektrofahrzeug-Leasingrückläufer den Sekundärmarkt fluten, werden die Marktführer daran gemessen, ob sie Batteriezustand zertifizieren und Abschreibungen präzise bepreisen können.
Marktführer im Singapurer Gebrauchtwagenmarkt
Carro
Sgcarmart
Carsome Sdn. Bhd.
Otopac Motors Pte. Ltd.
DirectCars
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Der COE-gebundene 10-jährige Eigentumszyklus erzeugt sichtbare, zeitlich begrenzte Bestandsschübe, die Händler und Plattformen operativ nutzen können, gestützt durch Hinweise auf einen Anstieg der Abmeldungen im Jahr 2026 basierend auf den Zulassungen eines Jahrzehnts zuvor. Diese Dynamik schafft Chancen für schnellere Wiedervermarktungswege wie Auktion-zu-Einzelhandel und Inzahlungnahme-zu-Auktion sowie für Preis- und Finanzierungsprodukte, die helfen, höhere Volumina zu absorbieren, ohne die Verkaufsdauer zu verlängern. Gleichzeitig hält das COE-Niveau den Erschwinglichkeitsdruck für Neuwagenkäufer hoch, was die Nachfrage nach Gebrauchtalternativen und kürzeren Bindungsmodellen wie Abonnements verstärkt. Die COE-Preise vom Juni 2026 wurden mit S$126.009 für Kategorie A und S$126.989 für Kategorie B gemeldet, was die Aufmerksamkeit der Verbraucher weiterhin auf Gebrauchtoptionen lenkt.
Elektrifizierung und compliance-getriebene Verschiebungen schaffen weiterhin Freiräume bei Zertifizierungs- und Aftersales-Fähigkeiten, nicht nur beim Listungsvolumen. Der Berichtskontext hebt EV-Anreize und die steigende Beteiligung von BEVs an der Gebrauchtwagennachfrage hervor, während Marktteilnehmer weiterhin praktischen Lücken bei der Batteriezustandssicherung, der Standardisierung von Inspektionen für Elektrofahrzeuge und einer für Mainstream-Käufer verständlichen Garantiegestaltung gegenüberstehen. Längere Haltedauern und COE-Erneuerungen erhöhen zudem die Rolle der periodischen Inspektionskapazität und damit verbundener Dienstleistungen, wobei VICOM-verbundene, inspektionsgetriebene Unternehmen in aktuellen Marktkommentaren erwähnt werden. Dies unterstützt Chancen im Bereich Inspektionsdurchsatz, Aufbereitung älterer Verbrennerfahrzeuge, die frühzeitig aufgrund emissionsbedingten Kostendrucks ausscheiden, sowie integrierte Finanzierungen, die die Berechtigung für Käufer mit dünnen Kreditakten erweitern.
Aktuelle Branchenentwicklungen
- Juni 2026: CARSOME meldete einen Anstieg des Bruttogewinns um 25 % und erweiterte den Bruttogewinn pro Einheit auf das höchste Niveau seit der Gründung im ersten Quartal 2026. Das Ergebnis unterstützt die Rentabilität innerhalb des Gebrauchtwagen-Finanzierungsökosystems in Singapur. Diese Verbesserung könnte eine aggressivere Preisgestaltung und verbesserte Finanzierungskonditionen im gesamten Markt ermöglichen.
- April 2026: CARSOME formalisierte eine strategische Autofinanzierungspartnerschaft in Singapur unter Beteiligung von CARSOME, CarTimes und JACCS Co., Ltd. Die Partnerschaft erweitert die integrierten Autofinanzierungskanäle in Singapur. Sie vertieft die Bestandsliquidität und die Finanzierungsoptionen im gesamten Ökosystem.
- Februar 2026: Carro eröffnete zwei exklusive Showrooms für Dongfeng Motor Corporation in Sin Ming, Singapur, als autorisierter Händler. Die Expansion erweitert OEM-gestützte Kanäle in den Markt Singapur. Sie stärkt die Gebrauchtwagen-Lieferverbindungen durch mögliche zertifizierte Programme und ein erweitertes Händlernetzwerk.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Wir definieren den Gebrauchtwagenmarkt Singapurs als den Wert, der entsteht, wenn zuvor zugelassene Personenkraftwagen innerhalb Singapurs über Händler, Plattformen oder direkte Verkäufer-Käufer-Übertragungen weiterverkauft werden, basierend auf beobachteten Transaktionspreisen und übertragenen Einheiten.
Ausschlüsse des Anwendungsbereichs: Ausgeschlossen sind Verkäufe von Neufahrzeugen, Motorrädern und der Weiterverkauf von Nutzfahrzeugen, bei denen die Transaktion in erster Linie für Flotten- oder Industriezwecke erfolgt.
Übersicht der Segmentierung
- Nach Fahrzeugtyp
- Schrägheckmodelle
- Limousinen
- Sport Utility Vehicles (SUVs) und Mehrzweckfahrzeuge (MPVs)
- Nach Anbietertyp
- Organisierte Händler und Plattformen
- Nicht Organisierte (Privatpersonen/Kleine Händler)
- Nach Buchungstyp
- Online
- Offline
- Nach Kraftstofftyp
- Benzin
- Diesel
- Hybrid-Elektrofahrzeuge (HEV)
- Plug-in-Hybrid-Elektrofahrzeuge (PHEV)
- Batterieelektrofahrzeuge (BEV)
- Andere Kraftstofftypen
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt mit dem Aufbau einer sauberen Faktenbasis darüber, wie viele Fahrzeuge existieren und wie häufig der Besitz wechselt. Wir verwendeten öffentliche Datensätze und Regelwerke Singapurs, die Nachfrage und Preisgestaltung prägen, einschließlich Statistiken und Zulassungsveröffentlichungen der Land Transport Authority, Handelsstatistiken der Singapore Customs für Fahrzeugimporte sowie makroökonomischer Indikatoren des Singapore Department of Statistics (Einkommen, Inflation und Haushaltsausgaben).
Um die Annahmen realistisch zu halten, überprüften wir öffentliche Dokumente wie Veröffentlichungen der Monetary Authority of Singapore zu Verbraucherkredittrends und Updates der Infocomm Media Development Authority, die das digitale Kaufverhalten erklären helfen. Wir prüften auch relevante staatliche Politikdokumente zu EV-Anreizen und Fahrzeugemissionsvorschriften. Diese Signale wurden dann mit Geschäftsberichten von Unternehmen, Investorenpräsentationen und seriöser Presseberichterstattung kombiniert, um Kanalverschiebungen hin zu Plattformen und zertifizierten Programmen zu verstehen. Wir nutzten außerdem kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenscreening sowie einen Datensatz zu Fahrzeugverkäufen und -bestand zur Kreuzprüfung von Bestands- und Umschlagsindikatoren. Die hier aufgeführten Schreibtischquellen sind nicht erschöpfend, und viele weitere Referenzen wurden zur Datenerhebung, Validierung und Klärung während der Studie herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit diente dazu, die Schreibtischannahmen anhand dessen zu prüfen, was tatsächlich bei Preisgestaltung, Angebotsfluss und Käuferverhalten in Singapur geschieht. Wir sprachen mit Gebrauchtwagenhändlern, Betreibern von Online-Marktplätzen, Vermittlern für Fahrzeugfinanzierung und -versicherung sowie Servicepartnern, die an Inspektion und Aufbereitung beteiligt sind. Dies half uns, typische Abweichungen zwischen Angebots- und Transaktionspreisen sowie den Anteil der online gegenüber offline abgewickelten Verkäufe einzugrenzen. Da es sich hierbei um einen ausschließlich Singapur betreffenden Markt handelt, konzentrierte sich die Befragtenabdeckung auf unterschiedliche Unternehmensgrößen und Rollen, um sowohl strategische Sichtweisen als auch die tägliche Transaktionsrealität zu erfassen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 27 % | CXOs: 13 % |
| Mid-Tier: 57 % | Funktions-/Bereichsleiter: 42 % |
| Kleinere Anbieter: 16 % | Manager: 45 % |
Marktdimensionierung & Prognose
Das Kernmodell verwendet einen Top-down-Aufbau des Nachfragepools, der den Transaktionswert von Gebrauchtwagen aus Fahrzeugübertragungen und durchschnittlich realisierten Preisen rekonstruiert, und wird dann mit selektiven Bottom-up-Näherungen unter Verwendung des Händlerdurchsatzes und stichprobenartiger Preis-x-Volumen-Daten nach gängigen Karosserietypen abgeglichen. Wo die Berichterstattung unvollständig ist, werden Lücken durch verhältnisbasierte Anhebungen behandelt, die an beobachtbare Signale (wie Übertragungszahlen und Listungsaktivität) gekoppelt sind, und die Ergebnisse werden nach Expertenprüfungen angepasst.
Zu den wichtigsten Inputs, die die Dimensionierung leiteten, gehörten die Übertragungsvolumina von Gebrauchtfahrzeugen, der aktive Personenkraftwagenbestand, das COE-Preisniveau und das Verhalten bei verbleibender Laufzeit, Verschiebungen bei der Finanzierungsdurchdringung sowie der Anteil der Verkäufe, die über organisierte Händler und Online-Buchungen abgewickelt werden. Wir verfolgten auch Veränderungen im Kraftstoffmix, einschließlich des frühen Anstiegs des Bestands an gebrauchten Elektrofahrzeugen, da dies Preisbänder und Verkaufsdauermuster beeinflusst. Die Prognose stützte sich hauptsächlich auf Szenarioanalysen, bei denen makroökonomische Erschwinglichkeit, COE-Zyklen und Angebotsverfügbarkeit mit Primärfeedback stresstestet wurden. Der endgültige Prognosepfad wurde basierend auf den am häufigsten wiederholten Betriebsannahmen der Befragten ausgewählt.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden aus mindestens drei Blickwinkeln trianguliert, einschließlich Übertragungsvolumina, Preisbenchmarks und Kanalmix-Signalen, sodass ein schwacher Datenpunkt das Ergebnis nicht verzerren konnte. Analysten überprüften Jahr-über-Jahr-Schwankungen, prüften auf Brüche, die durch politische Verschiebungen (COE- und EV-Maßnahmen) verursacht wurden, und überarbeiteten Annahmen, wenn das Modell unrealistische Sprünge bei den durchschnittlichen Verkaufspreisen oder dem Einheitenumschlag erzeugte.
Vor der Freigabe überprüfte ein zweiter Analyst die Schritte, Inputs und Berechnungen, gefolgt von einer abschließenden Konsistenzprüfung gegenüber unabhängigen öffentlichen Indikatoren. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie größere Regeländerungen oder starke COE-Bewegungen. Kurz vor der Auslieferung führen wir einen erneuten Durchlauf durch, damit Kunden die aktuellste Sicht erhalten.
Größe des Gebrauchtwagenmarkts Singapur von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Unterschiedliche Quellen können zu unterschiedlichen Marktwerten gelangen, da nicht immer dieselben Transaktionstypen gezählt werden. Manche vermischen zudem den Bruttotransaktionswert mit dem Händlerumsatz oder wenden unterschiedliche Währungszeitpunkte und Preisannahmen an.
Durch die Überprüfung LTA-gestützter Übertragungsvolumina und aktualisierter Transaktionspreisbänder hält Mordor Intelligence die Wertschätzung an die tatsächliche Aktivität des Eigentumswechsels gebunden und schließt angrenzende Kosten wie Finanzierungsgebühren, Versicherungsprämien und Reparaturen nach dem Verkauf aus, die die Berechnung des Transaktionswerts aufblähen können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,04 Mrd. USD (2025) | |
| Branchenverlag A | 5,00 Mrd. USD (2024) | Als Näherungswert ohne klar festgelegtes Jahr dargestellt, beschrieben als durchschnittlicher Preis x geschätztes Verkaufsvolumen, was abweichen kann, wenn offizielle Übertragungsaktivitäten nicht zur Abstimmung der Einheiten herangezogen werden. |
| Pressemitteilung B | 5,10 Mrd. USD (2025) | Verwendet eine Sprache des Bruttotransaktionswerts und ein höheres Wachstumsnarrativ, aber die Mitteilung erklärt nicht, wie Schwankungen der COE-Prämien und Auswirkungen der COE-Laufzeit normalisiert wurden, als Listungen und Angebote in realisierte Preise umgerechnet wurden. |
Über die Quellen hinweg stammt der Großteil der Abweichung aus der Vermischung von Händlerumsatz mit Übertragungswert sowie daraus, ob fahrzeugfremde Posten in die Marktgesamtsumme einbezogen werden. Unsere Schritte bleiben nachvollziehbar, da Einheitenbewegung und Preisgestaltung an beobachtbare Signale gebunden und anschließend durch Interviews kreuzgeprüft werden, sodass die endgültige Zahl mit denselben Inputs reproduziert und aktualisiert werden kann.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Singapurer Gebrauchtwagenmarkt im Jahr 2026?
Die Größe des Singapurer Gebrauchtwagenmarkts erreichte im Jahr 2026 einen Wert von 5,42 Milliarden USD.
Welche CAGR wird für den Singapurer Gebrauchtwagenmarkt bis 2031 erwartet?
Der Markt wird voraussichtlich mit einer CAGR von 7,49 % wachsen und bis 2031 einen Wert von 7,77 Milliarden USD erreichen.
Welcher Fahrzeugtyp kontrolliert den größten Transaktionsanteil?
Limousinen dominieren mit 52,64 % des Transaktionsvolumens im Jahr 2025.
Wie schnell wachsen Online-Buchungen?
Online-Kanäle wachsen mit einer CAGR von 10,22 %, obwohl Offline im Jahr 2025 noch einen Anteil von 72,89 % hält.
Seite zuletzt aktualisiert am:



