
Tamaño y Participación del Mercado de Autos Usados de Singapur
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 5.04 Mil millones de dólares |
| Tamaño del Mercado (2026) | 5.42 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.77 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.49 % |
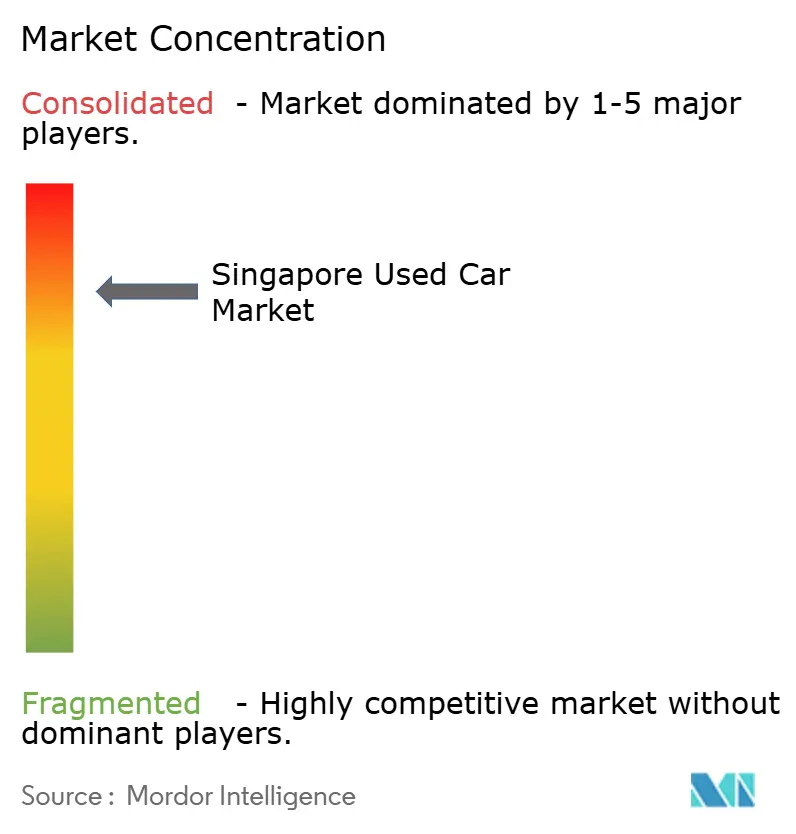
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Autos Usados de Singapur por Mordor Intelligence
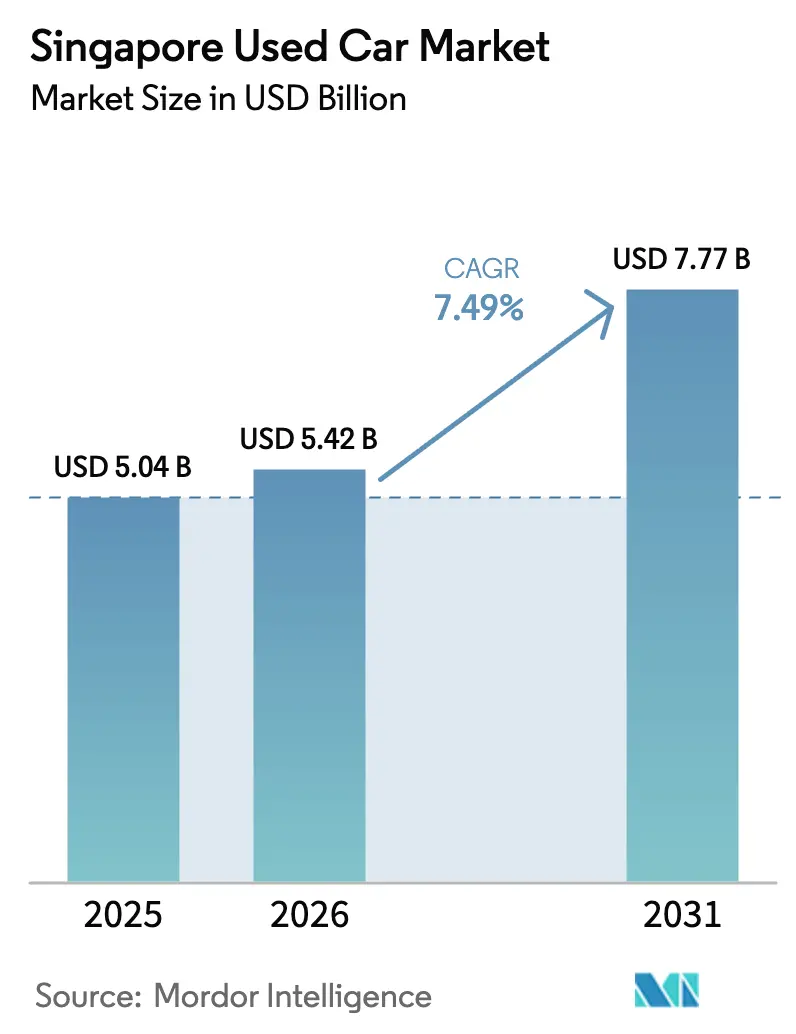
Se espera que el tamaño del mercado de autos usados de Singapur crezca de USD 5.040 millones en 2025 a USD 5.420 millones en 2026, y se prevé que alcance USD 7.770 millones en 2031 a una CAGR del 7,49% durante el período 2026–2031. El aumento de las primas del Certificado de Derecho de Uso (COE) continúa desviando a los hogares de ingresos medios hacia los vehículos de segunda mano. El rápido crecimiento de las plataformas en línea a fuera de línea (O2O), la expansión de los esquemas de vehículos usados certificados (CPO) respaldados por fabricantes de equipos originales (OEM) y los incentivos favorables para los vehículos eléctricos (EV) están reforzando la demanda de un inventario secundario que típicamente se deprecia entre un 40% y un 60% durante los primeros cinco años. Los concesionarios organizados están profundizando su participación al combinar motores de precios impulsados por inteligencia artificial con inspecciones de más de 160 puntos que reducen la asimetría de información entre compradores y vendedores. Estas fuerzas estructurales sustentan el impulso sostenido del mercado de autos usados de Singapur, donde la intensificación de la competencia por el inventario de vehículos eléctricos de batería (BEV) y las elevadas curvas de depreciación siguen siendo las dos principales incertidumbres para los inversores y los participantes del mercado.
Conclusiones Clave del Informe
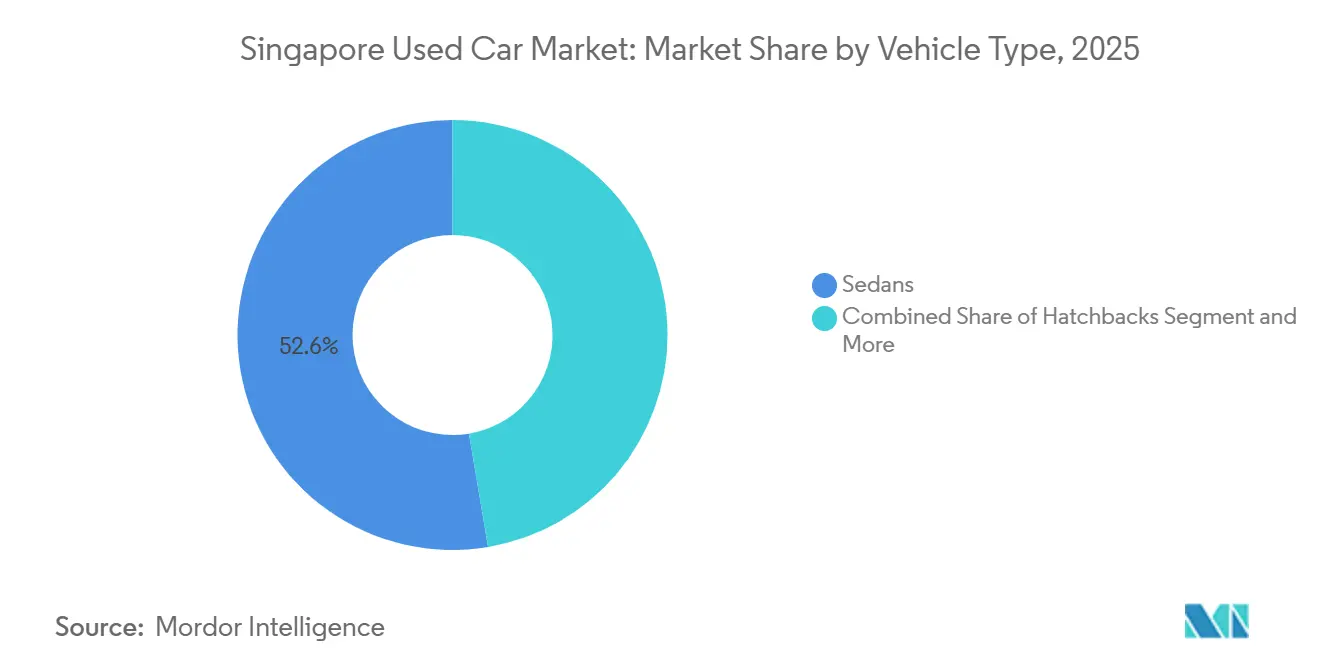
- Por tipo de vehículo, los sedanes lideraron con una participación de ingresos del 52,64% en 2025, mientras que se proyecta que los SUV y los MPV se expandirán a una CAGR del 7,81% hasta 2031.
- Por tipo de vendedor, los concesionarios organizados mantuvieron el 63,78% de la participación del mercado de autos usados de Singapur en 2025, y se prevé que el segmento crezca a una CAGR del 6,51% hasta 2031.
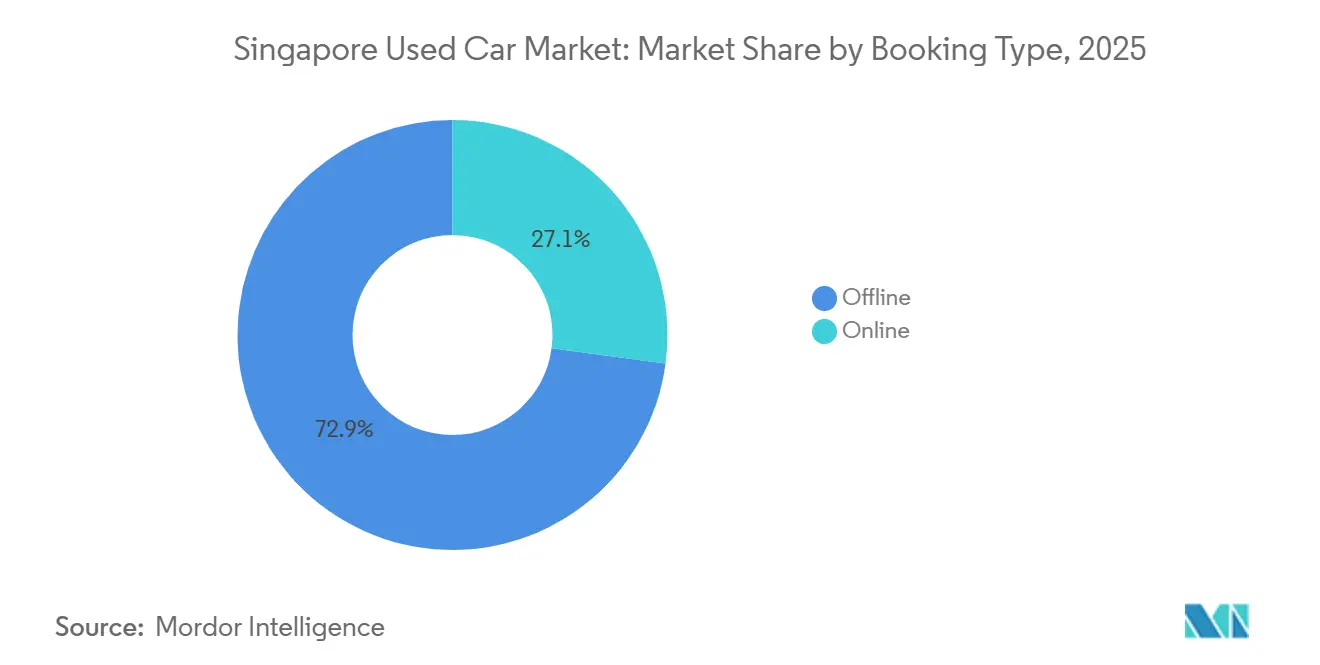
- Por tipo de reserva, los canales fuera de línea representaron el 72,89% del tamaño del mercado de autos usados de Singapur en 2025; las reservas en línea avanzan a una CAGR del 10,22% durante el mismo período.
- Por tipo de combustible, los vehículos de gasolina representaron una participación del 58,72% en el mercado de autos usados de Singapur en 2025, mientras que se espera que los vehículos eléctricos de batería (BEV) crezcan a una CAGR del 12,42% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Autos Usados de Singapur
Análisis del Impacto de los Impulsores*
| Impulsor | (~)% de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Calificación Crediticia Basada en IA | +1.8% | Región Central, Región Noreste | Mediano plazo (2-4 años) |
| Mercados en Línea a Fuera de Línea (O2O) | +1.5% | Región Central, Región Este, Región Oeste | Corto plazo (≤ 2 años) |
| Programas CPO Respaldados por OEM | +1.2% | Región Central, Región Norte | Mediano plazo (2-4 años) |
| Incentivos para Vehículos Eléctricos | +1.0% | Región Central, Región Este | Corto plazo (≤ 2 años) |
| Escalada del Costo de Adquisición de Autos Nuevos | +0.9% | Región Central, Región Oeste, Región Norte | Largo plazo (≥ 4 años) |
| Altas Tasas de Depreciación | +0.8% | Región Central, Región Este | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Calificación Crediticia Basada en IA Desbloquea la Demanda Subprime
Los bancos tradicionales rechazaron aproximadamente el 30% de las solicitudes de préstamos para autos usados debido a expedientes escasos o ingresos irregulares. Sin embargo, la suscripción impulsada por inteligencia artificial analiza datos alternativos —como pagos de servicios públicos, historial de alquiler y recargas de teléfono móvil— para emitir puntuaciones de riesgo en minutos. El Préstamo Inteligente de SgCarMart admite un proceso completamente digital, incluida la solicitud a través de MyInfo y la aprobación rápida.[1]"Primas COE y Dinámicas del Mercado," SgCarMart, sgcarmart.com United Overseas Bank replicó esta estrategia con préstamos de automóviles digitales, que crecieron aproximadamente un 40% interanual. La adopción es especialmente fuerte en la Región Noreste, donde los hogares jóvenes con ingresos mensuales inferiores a SGD 8.000 financian sedanes japoneses de siete años por entre SGD 60.000 y SGD 80.000. Una modelización de riesgo más amplia está ampliando el grupo de prestatarios elegibles y reforzando la liquidez del mercado de autos usados de Singapur.
Rápida Expansión de los Mercados en Línea a Fuera de Línea
Los listados mensuales de SgCarMart consolidan una ventaja de liquidez que obliga incluso a los vendedores individuales a pagar comisiones por visibilidad. Carsome comercializa una inspección de 175 puntos; la inspección de 160 puntos de Carro hace referencia a tecnología propia, incluida la visión por computadora para detectar variaciones de espesor de pintura de menos de un milímetro, lo que reduce las disputas en aproximadamente un 35% y convierte a compradores premium que temen daños por accidentes latentes. Los residentes del Centro y del Este, dominados por profesionales con conocimientos tecnológicos, representan el 60% de las reservas digitales, mientras que los compradores del Oeste y del Norte se aferran a las negociaciones fuera de línea. Los agregadores que agrupan servicios auxiliares —renovación del impuesto de circulación, comparación de seguros, intermediación de préstamos— están impulsando la participación y extendiendo la monetización más allá de los listados básicos.
Auge de los Programas de Vehículos Usados Certificados Respaldados por OEM
BMW Premium Selection incluye una garantía de 24 meses y una revisión vehicular de 360°, incluyendo una inspección de batería (para autos eléctricos BMW usados). Cycle & Carriage y Wearnes Automotive replican el modelo para el inventario de Mercedes-Benz, Jaguar, Land Rover y Volvo, atrayendo a clientes de conquista con servicios de mantenimiento gratuitos. La garantía de recompra de Performance Motors al 70% del precio de compra después de tres años convierte efectivamente la propiedad en un producto similar a un arrendamiento. Estos programas tienen mayor resonancia en la Región Central, que representa más del 50% de las transacciones de CPO debido a los mayores ingresos disponibles y la preferencia por la garantía de cobertura.
Los Incentivos para Adoptantes Tempranos de Vehículos Eléctricos Impulsan las Permutas de Vehículos de Combustión Interna
El Incentivo de Adopción Temprana de Vehículos Eléctricos (EEAI) financia reembolsos de hasta USD 15.000 para la compra de BEV, acelerando las disposiciones de sedanes[2]Autoridad de Transporte Terrestre, "Transición hacia los Vehículos Eléctricos", Gobierno de Singapur, lta.gov.sg. Los compradores del Tesla Model 3 y del BYD Atto 3 permutaron un promedio de 1,3 vehículos de combustión interna por operación en 2024, consolidando de dos vehículos a un BEV más transporte público. Los recargos del Esquema de Emisiones Vehiculares de hasta USD 20.000 sobre los modelos de alta contaminación han deprimido los SUV de gasolina más antiguos, lo que lleva a los propietarios a salir anticipadamente. Los volúmenes de permutas en la plataforma de Carro aumentaron significativamente trimestre a trimestre, y los sedanes de 6 a 8 años valorados entre SGD 50.000 y SGD 70.000 dominaron las entregas. Las zonas de viviendas unifamiliares del Centro y del Este, que cuentan con amplia carga privada, continúan liderando la migración hacia los BEV.
Análisis del Impacto de las Restricciones*
| Restricción | (~)% de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Extensiones de la Red MRT | -0.6% | Región Central, Región Noreste, Región Este | Largo plazo (≥ 4 años) |
| Servicios de Suscripción de Automóviles | -0.4% | Región Central, Región Oeste | Mediano plazo (2-4 años) |
| Regulaciones de Importación y Emisiones | -0.3% | Región Central, Región Norte | Corto plazo (≤ 2 años) |
| Oferta Doméstica Limitada de Modelos Populares | -0.2% | Región Central, Región Este, Región Oeste | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Las Extensiones de la Red MRT Reducen la Demanda
La Etapa 4 de la Línea Thomson-Costa Este (TEL4) se inauguró en junio de 2024, añadiendo siete estaciones desde Tanjong Rhu hasta Bayshore y acortando los tiempos de desplazamiento para los usuarios, coincidiendo con una caída significativa en los registros de automóviles privados dentro de los radios de 500 metros. La participación modal del transporte público superó el 60% de los viajes en hora punta, y la construcción en curso de la Línea Cross Island profundizará aún más este cambio. Los hogares en las ciudades del Noreste muestran una propiedad de automóviles comparativamente menor que la media nacional. Los servicios de suscripción atraen a este segmento demográfico, pero también canibalizan las compras de autos usados que típicamente ingresan al mercado secundario después de siete años. A medida que la red MRT se densifica, la demanda incremental de vehículos de segunda mano se moderará.
Auge de la Movilidad a Demanda y los Servicios de Suscripción de Automóviles
Grab procesa más de 5 millones de viajes diarios, disminuyendo la utilidad de la propiedad para los hogares que realizan menos de 10 trayectos semanales. La suscripción mensual de Carro, que incluye seguro y mantenimiento, contaba con un gran número de suscriptores a mediados de 2024. La alianza de Carousell con Carzuno ofrece paquetes de tres a doce meses, dirigidos a expatriados cautelosos ante la volatilidad del COE. Los operadores de flotas redirigen las unidades ex-alquiler hacia grupos de suscripción en lugar de venderlas al cumplir los cinco años, restringiendo la oferta de sedanes con precios inferiores a SGD 60.000. Estas dinámicas erosionan los canales de compradores primerizos, cruciales para el mercado de autos usados de Singapur.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vehículo: Los Sedanes Anclan los Volúmenes, los SUV Aceleran el Potencial Alcista
Los sedanes capturaron el 52,64% del tamaño del mercado en 2025, consolidando su posición como el segmento más grande del mercado de autos usados de Singapur. Sus dimensiones compactas facilitan la navegación por los estacionamientos de varios pisos y los pórticos de Tarificación Electrónica de Carreteras, alineándose con la densa infraestructura urbana. Los modelos Toyota Corolla Altis y Honda Civic representan la mayoría de los listados de sedanes y han caído respecto a los valores de 2023 a medida que los primeros adoptantes de BEV liquidan el inventario de vehículos de combustión interna bajo los incentivos del Esquema de Emisiones de Transporte. Los hatchbacks sirven a los solteros urbanos que buscan economía de combustible y bandas de impuesto de circulación más bajas. Los SUV y los MPV están en una trayectoria de CAGR del 7,81% a medida que los datos demográficos de formación familiar priorizan los asientos de tercera fila y la seguridad percibida.
La inspección por visión computacional, pionera de Carro, ha reducido significativamente las disputas posventa de SUV, aliviando las preocupaciones de los compradores sobre el uso todoterreno y los daños por agua. Los recargos del Esquema de Emisiones Vehiculares penalizan a los SUV grandes con gravámenes de USD 20.000, aunque la restricción suprime las entregas de autos nuevos, elevando indirectamente los valores residuales en el mercado de autos usados de Singapur. Los hatchbacks y los sedanes atraen penalizaciones mínimas del Esquema de Emisiones Vehiculares, pero enfrentan una mayor presión de velocidad de reventa debido a la abundante oferta. Los residentes en condominios de la Región Central muestran una demanda equilibrada, mientras que los compradores del Norte y del Oeste se inclinan por los sedanes como prioridades presupuestarias y los estacionamientos más antiguos de HDB favorecen las dimensiones más pequeñas.


Por Tipo de Vendedor: Los Concesionarios Organizados Consolidan la Prima de Confianza
Los concesionarios y plataformas organizados representaron el 63,78% de la participación del mercado de autos usados de Singapur en 2025, expandiéndose a una CAGR del 6,51%. La red de 80.000 listados de SgCarMart genera efectos de red que canalizan incluso a los vendedores privados hacia su modelo de pago por listado, garantizando densidad de oferta y descubrimiento de precios. Carro integra inspección, financiamiento y garantías para reducir los ciclos de transacción hasta en un 25% y monetizar los servicios auxiliares. Carsome utiliza protocolos de visión computacional de 175 puntos para justificar primas de precio sobre los competidores no verificados.
Los vendedores no organizados retienen una participación del 36,22% al ofrecer descuentos de hasta el 8%, pero sufren días de venta significativamente más prolongados. Los compradores de mayores ingresos del Centro y del Este prefieren garantías y soporte posventa, lo que impulsa una preferencia por los concesionarios organizados. El paquete de comparación de seguros, intermediación de préstamos y renovación del impuesto de circulación de Motorist.sg subraya el movimiento hacia experiencias de ecosistema. Los programas CPO de OEM ocupan una porción discreta del volumen de los concesionarios organizados y están escalando a una CAGR robusta entre los expatriados y las personas de alto patrimonio neto que equiparan las garantías de marca con un menor riesgo de valor residual.
Por Tipo de Reserva: Los Canales Digitales Escalan Rápidamente la Adopción
Los salones de exhibición fuera de línea aún representan el 72,89% del tamaño del mercado de autos usados de Singapur en 2025, ya que las compras de vehículos son decisiones de alta implicación que requieren inspecciones físicas. Sin embargo, las reservas en línea están creciendo a una CAGR del 10,22%. El Préstamo Inteligente de SgCarMart completa los datos de ingresos y crédito a través de MyInfo para reducir los tiempos de aprobación a menos de una hora. Las vistas previas de realidad aumentada y los chatbots de inteligencia artificial de Carro responden al 80% de las consultas, lo que resulta en una reducción significativa de los costos de adquisición de clientes. Las subastas de oferta sellada de Carsome logran una tasa de venta superior al 90% en menos de 24 horas.
La afluencia de visitantes a los salones de exhibición en los grupos de Ubi y Leng Kee cayó un 15% entre 2022 y 2024, lo que llevó a los concesionarios a invertir en salones interiores y comodidades de cafetería para aumentar las tasas de conversión. Los modelos híbridos que combinan reservas en línea con una inspección presencial obligatoria capturan el 35% del volumen de Carro, lo que indica que el modelo puramente digital sigue siendo aspiracional. El portal OneMotoring de la Autoridad de Transporte Terrestre redujo los trámites de transferencia de cinco días a dos horas, reduciendo progresivamente la fricción para los flujos de trabajo completamente en línea.
Por Tipo de Combustible: La Gasolina Sigue Dominando, los Vehículos Eléctricos se Acercan Rápidamente
Las unidades de gasolina retuvieron una participación del 58,72% en 2025, reflejando una abundante oferta de sedanes japoneses de cinco a siete años que atraen a los viajeros orientados al valor. Sin embargo, los vehículos eléctricos de batería registran una CAGR del 12,42% a medida que la política gubernamental se inclina decisivamente hacia la electrificación total para 2031. Los subsidios para vehículos eléctricos reducen el precio de compra efectivo de los Tesla y los crossovers BYD de tres años lo suficiente como para mitigar las preocupaciones sobre la elasticidad de precios. Los vehículos eléctricos híbridos sirven de puente en la transición para los hogares que carecen de cargadores domésticos, especialmente en los bloques de HDB más antiguos que esperan la instalación de cargadores.
El futuro a corto plazo del diésel —los nuevos registros cesaron en enero de 2025— crea un inventario disponible en contracción, reforzando una fijación de precios en dos niveles donde las furgonetas diésel jóvenes alcanzan primas entre los pequeños empresarios, pero los autos más antiguos enfrentan descuentos pronunciados. El tamaño del mercado de autos usados de Singapur vinculado a los vehículos de gasolina se contraerá moderadamente a medida que su participación de mercado caiga por debajo del 50% después de 2028. Los concesionarios se posicionan anticipadamente obteniendo derechos de franquicia para marcas de mantenimiento de vehículos eléctricos con el fin de asegurar el rendimiento de las bahías de servicio incluso cuando la combinación de combustibles cambie.
Análisis Geográfico
La superficie terrestre total de Singapur es de aproximadamente 735,7 km² (a diciembre de 2024), comprimiendo el ecosistema comercial en un único nodo económico. Las urbanizaciones con alta densidad de HDB como Toa Payoh concentran grupos densos de compradores que buscan sedanes compactos, mientras que los cinturones de propiedades unifamiliares en Tanglin y Bukit Timah se inclinan hacia los SUV premium, reflejando mayores ingresos disponibles. La segmentación de micromercados depende de la conectividad con la red MRT; la finalización de la Línea Thomson-Costa Este redujo los tiempos de viaje de Woodlands a Marina Bay en un 50%, amortiguando las compras incrementales para los desplazamientos laborales. Las familias con hijos pequeños aún valoran la comodidad de puerta a puerta, sosteniendo la demanda base en los barrios consolidados.
El comercio transfronterizo con Malasia e Indonesia es limitado pero significativo para los clientes de alto patrimonio neto que exportan vehículos eléctricos ex-Singapur bajo esquemas facilitados por concesionarios. La prohibición regulatoria de importación personal de automóviles con más de tres años de antigüedad impide el arbitraje desde los mercados vecinos de bajo costo, preservando la estabilidad de precios dentro del mercado de autos usados de Singapur. Los concesionarios aprovechan la moderna red vial de la isla —el recorrido de oeste a este toma menos de 45 minutos— para prometer pruebas de manejo el mismo día, una ventaja logística sobre los vecinos geográficamente dispersos.
La visión del gobierno de una ciudad con menos automóviles mantiene el crecimiento anual de la población vehicular cerca de cero, aunque la rotación secundaria sigue siendo saludable porque los vencimientos forzados del COE generan pulsos de desguace predecibles. Esa certeza sustenta una cadena de recomercialización altamente organizada, con casas de subastas en Kaki Bukit capaces de procesar ciclos de permuta a subasta en 72 horas. La alta penetración de banda ancha permite las pujas digitales en toda la isla, reduciendo las métricas de tiempo en lote y aumentando la eficiencia del despliegue de capital en todo el mercado de autos usados de Singapur.
Panorama regulatorio
El marco regulatorio para automóviles usados en Singapur está anclado por la Land Transport Authority (LTA) a través del Vehicle Quota System (VQS) y el Certificate of Entitlement (COE), que limita la población de vehículos y vincula la propiedad a un derecho de 10 años que se transfiere junto con el vehículo. Las normas de importación administradas a través de LTA OneMotoring restringen la oferta de arbitraje, incluido el requisito de que los automóviles usados no tengan más de tres años de antigüedad al momento del registro, con un recargo aplicado a los automóviles usados importados. Esto ayuda a mantener la mayor parte de la oferta del mercado secundario ciclada internamente a partir de las nuevas matriculaciones.
Las normas de emisiones e impuestos determinan el parque comerciable y los valores residuales. Las nuevas matriculaciones de automóviles y taxis diésel y diésel-gas natural cesaron a partir del 1 de enero de 2025, lo que reduce el flujo a largo plazo de automóviles de pasajeros diésel y deja un stock envejecido para su reventa. En el lado de las transacciones, la Inland Revenue Authority of Singapore (IRAS) regula el tratamiento del GST para los comerciantes de vehículos de motor a través de esquemas como el GST Gross Margin Scheme y el Discounted Sale Price Scheme, que influyen en la fijación de precios de los concesionarios, la gestión de márgenes y las prácticas de documentación en los minoristas y plataformas de automóviles usados organizados.
Análisis de la cadena de valor
La cadena de valor de automóviles usados de Singapur comienza con la creación de la oferta a partir de intercambios (trade-in), devoluciones de flotas y arrendamientos, y decisiones relacionadas con el desguace y la reinscripción vinculadas al COE. Luego pasa por el abastecimiento de concesionarios y la reventa a través de anuncios clasificados y plataformas O2O como SgCarMart, respaldadas por canales de subasta que ayudan a los concesionarios a reequilibrar el inventario rápidamente. El flujo de trabajo de transferencia digital de la LTA (a través de OneMotoring) reduce la fricción administrativa y respalda una mayor velocidad de transacciones, reforzando un entorno en el que los concesionarios y plataformas organizados pueden ciclar el inventario más rápido que los lotes pequeños.
La adición de valor se concentra en la inspección, la renovación, la certificación y los servicios agrupados que reducen la asimetría de información y convierten a los interesados en compradores financiados. Los actores organizados operacionalizan inspecciones multipunto, incluidos los protocolos de más de 160 puntos y 175 puntos referenciados por las plataformas líderes en este informe, y añaden garantías. Los proveedores de financiamiento y los productos de suscripción vinculados a bancos o plataformas determinan la asequibilidad y las tasas de aprobación para los compradores de automóviles usados, mientras que las funciones fiscales y de cumplimiento (incluida la selección del esquema de GST de IRAS y la documentación) funcionan junto con los socios de seguros, renovación del impuesto de circulación y servicio postventa. El resultado es un modelo de venta minorista integral y agrupado que genera ingresos más allá de los márgenes principales del vehículo.
Panorama Competitivo
El mercado de autos usados de Singapur es oligopólico. SgCarMart agrega una porción significativa de los clasificados, generando liquidez que obliga incluso a los vendedores no organizados a publicar y pagar comisiones. Carro se diferencia a través de la integración vertical y una línea de crédito rotativa sustancial que financia el inventario y los préstamos subprime, manteniendo bajas las tasas de préstamos morosos. Carsome, DirectCars y Motorist.sg compiten por la cuota de atención restante, a menudo mejorando las inspecciones o agrupando servicios auxiliares.
La innovación tecnológica es el principal campo de batalla. El sistema de visión computacional de Carro revisa numerosos puntos de datos estructurales por vehículo y ha reducido significativamente las disputas posventa. El detallado protocolo de inspección de Carsome emplea herramientas avanzadas para revelar accidentes previos, permitiendo primas de precio para las unidades listas para circular. Los programas CPO de OEM de marcas premium adjuntan garantías y alertas de mantenimiento impulsadas por telemática, captando a los expatriados adinerados dispuestos a pagar una prima sobre las unidades equivalentes no verificadas.
El financiamiento subprime y los servicios de suscripción de automóviles representan los dos espacios en blanco del mercado. Solo SgCarMart y Carro han desplegado completamente modelos de crédito de inteligencia artificial que elevan significativamente las tasas de aprobación, dejando a una porción de los solicitantes sin atender. La suscripción todo incluido de Carro, con precios competitivos, ha atraído a un número creciente de usuarios, en particular millennials, alejándolos de las compras directas. A medida que las devoluciones de arrendamiento de vehículos eléctricos inunden el mercado secundario en los próximos años, los líderes serán evaluados por su capacidad para certificar la salud de la batería y fijar con precisión la depreciación.
Líderes de la Industria de Autos Usados de Singapur
Carro
Sgcarmart
Carsome Sdn. Bhd.
Otopac Motors Pte. Ltd.
DirectCars
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El ciclo de propiedad de 10 años vinculado al COE crea pulsos de inventario visibles y con plazos definidos que los concesionarios y plataformas pueden operacionalizar, respaldados por evidencia que apunta a un aumento de las cancelaciones de matrícula en 2026 basado en las matriculaciones de una década anterior. Esta dinámica crea oportunidades en vías de reventa más rápidas, como de subasta a venta minorista y de intercambio a subasta, y en productos de precios y financiamiento que ayudan a absorber mayores volúmenes sin ampliar los días hasta la venta. Al mismo tiempo, los niveles del COE mantienen elevada la presión sobre la asequibilidad para los compradores de automóviles nuevos, reforzando la demanda de alternativas usadas y modelos de compromiso más cortos, como las suscripciones. Los precios del COE de junio de 2026 se reportaron en S$126,009 para la Categoría A y S$126,989 para la Categoría B, manteniendo la atención del consumidor en las opciones usadas.
La electrificación y los cambios impulsados por el cumplimiento normativo continúan creando espacios en blanco en las capacidades de certificación y postventa, no solo en el volumen de anuncios. El contexto del informe destaca los incentivos para vehículos eléctricos y la creciente participación de BEV en la demanda de automóviles usados, mientras que los participantes del mercado aún enfrentan brechas prácticas en torno a la garantía de salud de la batería, la estandarización de inspecciones para vehículos eléctricos y el empaquetado de garantías que pueda ser comprendido por los compradores convencionales. La retención más prolongada y las renovaciones del COE también aumentan el papel de la capacidad de inspección periódica y los servicios relacionados, con negocios impulsados por inspecciones vinculados a VICOM referenciados en comentarios recientes del mercado. Esto respalda oportunidades en el rendimiento de las inspecciones, la renovación de vehículos ICE más antiguos que salen anticipadamente bajo la presión de costos vinculada a las emisiones, y el financiamiento integrado que amplía la elegibilidad para compradores con historiales de crédito limitados.
Desarrollos recientes del sector
- Junio de 2026: CARSOME reportó un aumento del 25% en la ganancia bruta y amplió la ganancia bruta por unidad al nivel más alto desde su fundación en el primer trimestre de 2026. El resultado respalda la rentabilidad dentro del ecosistema de financiamiento de automóviles usados de Singapur. Esta mejora podría permitir una fijación de precios más agresiva y mejores condiciones de financiamiento en todo el mercado.
- Abril de 2026: CARSOME formalizó una asociación estratégica de financiamiento automotriz en Singapur que involucra a CARSOME, CarTimes y JACCS Co., Ltd. La asociación amplía los canales de financiamiento automotriz integrados en Singapur. Profundiza la liquidez del inventario y las opciones de financiamiento en todo el ecosistema.
- Febrero de 2026: Carro lanzó dos salas de exhibición exclusivas para Dongfeng Motor Corporation en Sin Ming, Singapur, como distribuidor autorizado. La expansión amplía los canales respaldados por fabricantes de equipos originales (OEM) hacia el mercado de Singapur. Fortalece los vínculos de suministro de automóviles usados a través de posibles programas certificados y una red de concesionarios ampliada.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Definimos el mercado de automóviles usados de Singapur como el valor creado cuando vehículos de pasajeros previamente matriculados se revenden dentro de Singapur a través de concesionarios, plataformas o transferencias directas de vendedor a comprador, basado en los precios de transacción observados y las unidades transferidas.
Exclusiones del alcance: Excluye las ventas de vehículos nuevos, motocicletas y la reventa de vehículos comerciales cuando la transacción es principalmente para uso de flota o industrial.
Descripción general de la segmentación
- Por Tipo de Vehículo
- Hatchbacks
- Sedanes
- Vehículos Utilitarios Deportivos (SUV) y Vehículos Multipropósito (MPV)
- Por Tipo de Vendedor
- Concesionarios y Plataformas Organizados
- No Organizados (Particulares/Lotes Pequeños)
- Por Tipo de Reserva
- En Línea
- Fuera de Línea
- Por Tipo de Combustible
- Gasolina
- Diésel
- Vehículos Eléctricos Híbridos (HEV)
- Vehículos Eléctricos Híbridos Enchufables (PHEV)
- Vehículos Eléctricos de Batería (BEV)
- Otros Tipos de Combustible
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza con la construcción de una base de datos clara sobre cuántos vehículos existen y con qué frecuencia cambia la propiedad. Utilizamos conjuntos de datos públicos de Singapur y normativas que determinan la demanda y los precios, incluidas las estadísticas de la Land Transport Authority y los comunicados de matriculación, las estadísticas comerciales de Singapore Customs para importaciones de vehículos, y los indicadores macroeconómicos del Singapore Department of Statistics (ingresos, inflación y gasto de los hogares).
Para mantener supuestos realistas, revisamos documentos públicos como los comunicados de la Monetary Authority of Singapore sobre tendencias de crédito al consumo y las actualizaciones de la Infocomm Media Development Authority que ayudan a explicar el comportamiento de compra digital. También revisamos las notas de política gubernamental relevantes sobre incentivos para vehículos eléctricos y normas de emisiones vehiculares. Estas señales se combinaron luego con informes anuales de empresas, presentaciones a inversores y cobertura de prensa confiable para comprender los cambios de canal hacia plataformas y programas certificados. También utilizamos suscripciones de pago para datos financieros de empresas y monitoreo de noticias, además de un conjunto de datos de ventas de vehículos y parque para verificar cruzadamente los indicadores de stock y rotación. Las fuentes documentales mencionadas aquí no son exhaustivas, y se utilizaron muchas otras referencias para la recopilación, validación y aclaración de datos durante el estudio.
Entrevistas primarias y encuestas
El trabajo primario se utilizó para poner a prueba los supuestos documentales frente a lo que realmente ocurre en la fijación de precios, el flujo de suministro y el comportamiento del comprador en Singapur. Hablamos con concesionarios de automóviles usados, operadores de mercados en línea, intermediarios de financiamiento y seguros de vehículos, y socios de servicio involucrados en la inspección y renovación. Esto nos ayudó a acotar los diferenciales típicos entre los precios de oferta y los precios transaccionados, y la proporción de ventas que se realizan en línea frente a fuera de línea. Dado que este es un mercado exclusivo de Singapur, la cobertura de encuestados se centró en diferentes tamaños de empresas y roles para captar tanto las perspectivas estratégicas como las realidades cotidianas de las transacciones.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 27% | Directivos (CXOs): 13% |
| Nivel medio: 57% | Líderes funcionales/de unidad: 42% |
| Actores más pequeños: 16% | Gerentes: 45% |
Dimensionamiento y pronóstico del mercado
El modelo central utiliza una construcción de fondo de demanda de arriba hacia abajo (top-down) que reconstruye el valor de las transacciones de automóviles usados a partir de las transferencias de vehículos y los precios promedio realizados, y luego se verifica con aproximaciones selectivas de abajo hacia arriba (bottom-up) utilizando el rendimiento de los concesionarios y el precio muestreado por volumen según los tipos de carrocería comunes. Cuando los informes están incompletos, las brechas se manejan mediante ajustes basados en proporciones vinculados a señales observables (como los recuentos de transferencias y la actividad de anuncios), y los resultados se ajustan después de verificaciones de expertos.
Los insumos clave que guiaron el dimensionamiento incluyeron los volúmenes de transferencia de vehículos usados, el parque activo de automóviles de pasajeros, los niveles de prima del COE y el comportamiento de la vigencia restante, los cambios en la penetración de financiamiento y la proporción de ventas que fluyen a través de concesionarios organizados y reservas en línea. También seguimos el cambio en la combinación de combustibles, incluido el aumento temprano del inventario de vehículos eléctricos usados, ya que afecta las bandas de precios y los patrones de días hasta la venta. El pronóstico se basó principalmente en el análisis de escenarios, donde la asequibilidad macroeconómica, los ciclos del COE y la disponibilidad de suministro se sometieron a pruebas de resistencia con retroalimentación primaria. La trayectoria de pronóstico final se eligió en función de los supuestos operativos más repetidos por los encuestados.
Validación de datos y ciclo de actualización
Los resultados se triangularon a través de al menos tres ángulos, incluidos los volúmenes de transferencia, los referentes de precios y las señales de combinación de canales, de modo que un dato débil no determinara el resultado. Los analistas revisaron las variaciones interanuales, verificaron rupturas causadas por cambios de política (medidas del COE y de vehículos eléctricos) y reabrieron los supuestos cuando el modelo producía saltos poco realistas en los precios de venta promedio o en la rotación de unidades.
Antes de la aprobación final, un segundo analista revisó los pasos, insumos y cálculos, seguido de una verificación de consistencia final contra indicadores públicos independientes. El informe se actualiza anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como cambios importantes en las normas o movimientos abruptos del COE. Justo antes de la entrega, realizamos una revisión final para que los clientes reciban la vista más actualizada.
Tamaño del mercado de automóviles usados de Singapur de Mordor Intelligence comparado con otras estimaciones publicadas
Diferentes fuentes pueden llegar a valores de mercado distintos porque no siempre cuentan los mismos tipos de transacciones. Algunas también mezclan el valor bruto de las transacciones con los ingresos de los concesionarios, o aplican diferentes momentos de tipo de cambio y supuestos de precios.
Al verificar los volúmenes de transferencia impulsados por la LTA y las bandas de precios transaccionados actualizadas, Mordor Intelligence mantiene la estimación de valor vinculada a la actividad real de cambio de propiedad, y excluye costos adyacentes como cargos de financiamiento, primas de seguros y reparaciones postventa que pueden inflar los cálculos de valor de las transacciones.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 5,04 mil millones de USD (2025) | |
| Editorial del Sector A | 5,00 mil millones de USD (2024) | Presentado como un valor aproximado sin un año claramente fijado, y se describe como precio promedio x volumen de ventas estimado, lo cual puede desviarse si no se utiliza la actividad oficial de transferencia para reconciliar las unidades. |
| Comunicado de Prensa B | 5,10 mil millones de USD (2025) | Utiliza un lenguaje de valor bruto de transacciones y una narrativa de mayor crecimiento, pero el comunicado no explica cómo se normalizaron las fluctuaciones de la prima del COE y los efectos de la vigencia del COE al traducir los anuncios y cotizaciones en precios realizados. |
Entre las fuentes, la mayor parte de la variación proviene de mezclar los ingresos de los concesionarios con el valor de transferencia y de si los elementos ajenos al vehículo se incluyen dentro del total del mercado. Nuestros pasos siguen siendo rastreables porque el movimiento de unidades y los precios están anclados a señales observables, y luego se verifican cruzadamente mediante entrevistas para que la cifra final pueda replicarse y actualizarse con los mismos insumos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de autos usados de Singapur en 2026?
El tamaño del mercado de autos usados de Singapur alcanzó USD 5.420 millones en 2026.
¿Cuál es la CAGR esperada para el mercado de autos usados de Singapur hasta 2031?
Se prevé que el mercado crezca a una CAGR del 7,49%, alcanzando USD 7.770 millones en 2031.
¿Qué tipo de vehículo controla la mayor participación de transacciones?
Los sedanes dominan con el 52,64% del volumen de transacciones de 2025.
¿Qué tan rápido están creciendo las reservas en línea?
Los canales en línea avanzan a una CAGR del 10,22%, aunque los canales fuera de línea aún mantienen una participación del 72,89% en 2025.
Última actualización de la página el:



