
Taille et part du marché des véhicules électriques à Singapour
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 0.46 Milliards de dollars |
| Taille du Marché (2026) | 0.62 Milliards de dollars |
| Taille du Marché (2031) | 2.75 Milliards de dollars |
| Growth Rate (2026 - 2031) | 34.72 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des véhicules électriques à Singapour par Mordor Intelligence
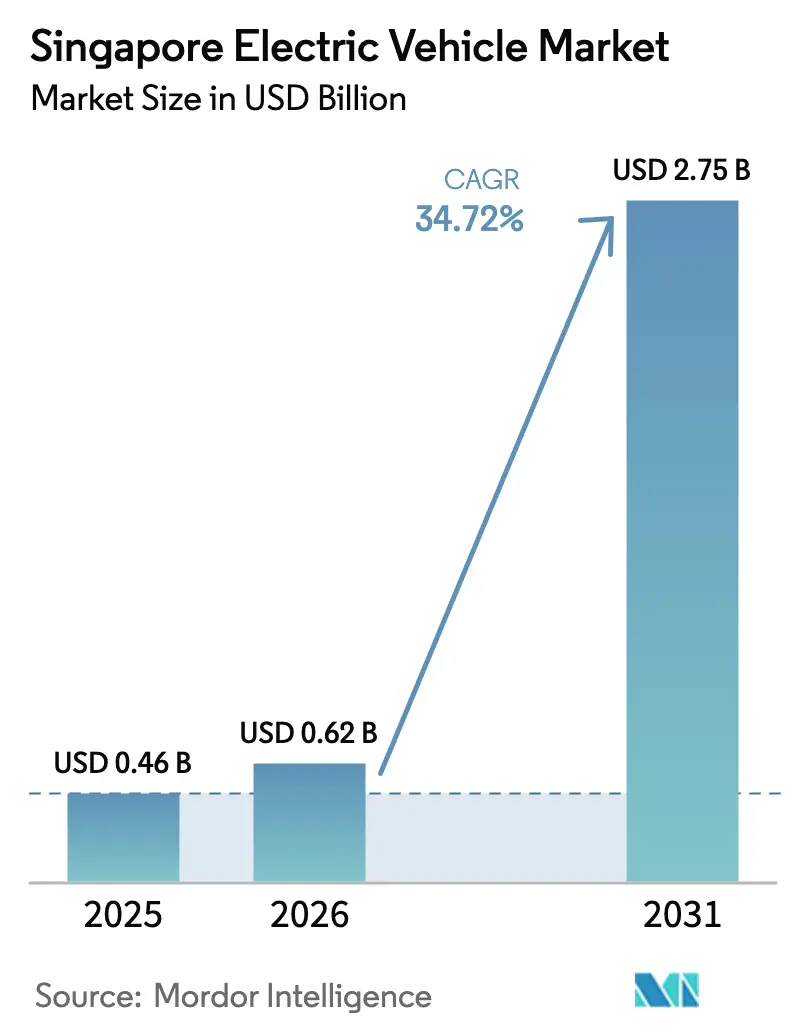
La taille du marché des véhicules électriques à Singapour devrait croître de 0,46 milliard USD en 2025 à 0,62 milliard USD en 2026 et devrait atteindre 2,75 milliards USD d'ici 2031, reflétant un TCAC de 34,72 % sur la période de prévision (2026-2031). Cette accélération repose sur un régime fiscal fortement incitatif, une infrastructure de recharge en expansion rapide et une suppression réglementaire progressive qui élimine l'option des moteurs à combustion interne pour les nouveaux acheteurs. Les véhicules électriques ont considérablement augmenté leur part dans les nouvelles immatriculations de voitures à Singapour, signalant leur transition vers une adoption généralisée. Les voitures particulières dominent le marché et représentent la majorité des revenus. Cependant, l'électrification des services de covoiturage et de la logistique devrait stimuler la croissance rapide des véhicules commerciaux. Les modèles entièrement électriques à batterie dominent le segment des groupes motopropulseurs, soutenus par des remises, des ajustements aux catégories de COE et un réseau de recharge bien établi à l'échelle de l'île, ce qui en fait l'option la plus rentable sur l'ensemble du cycle de possession. Les fabricants se concentrent sur la localisation de la production ou de l'assemblage final pour atténuer la volatilité du COE, tandis que les opérateurs de flottes sécurisent des commandes en prévision de conditions d'incitation plus strictes.
Principaux enseignements du rapport
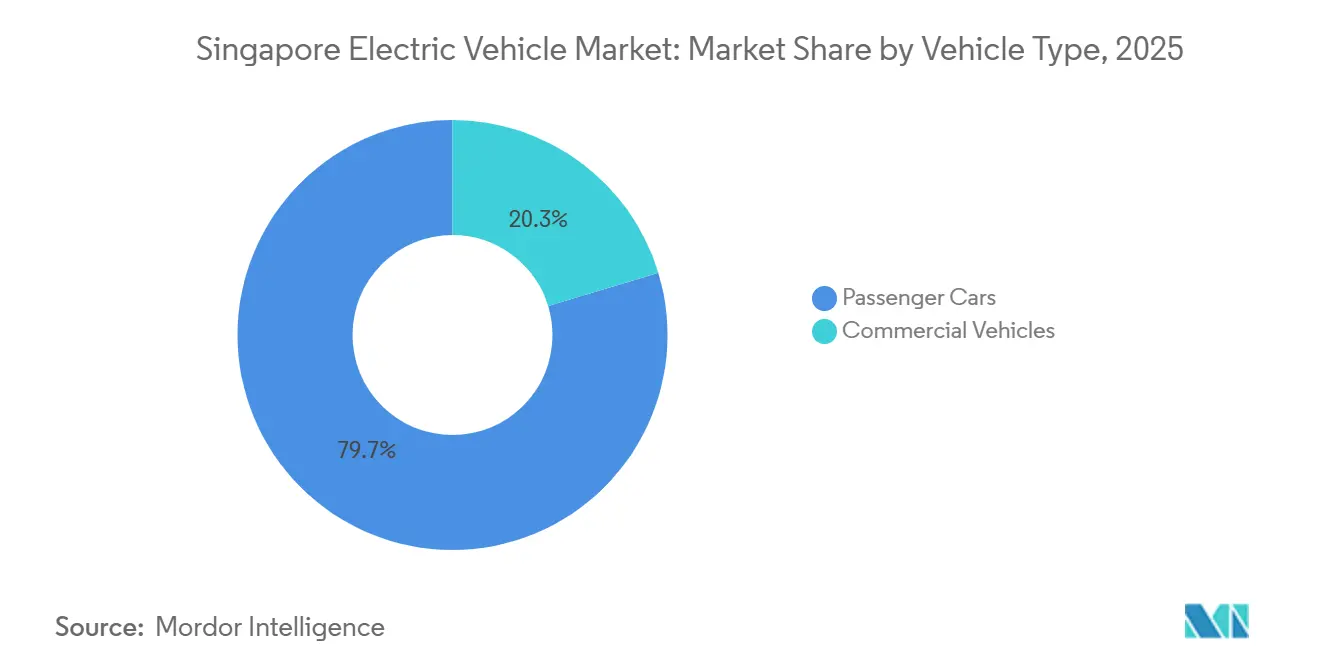
- Par type de véhicule, les voitures particulières ont dominé avec une part de 79,67 % de la taille du marché des véhicules électriques à Singapour en 2025 ; les véhicules commerciaux devraient se développer à un TCAC de 37,21 % jusqu'en 2031.
- Par groupe motopropulseur, les véhicules électriques à batterie représentaient une part de 82,23 % de la taille du marché des véhicules électriques à Singapour en 2025 et devraient progresser à un TCAC de 35,78 % jusqu'en 2031.
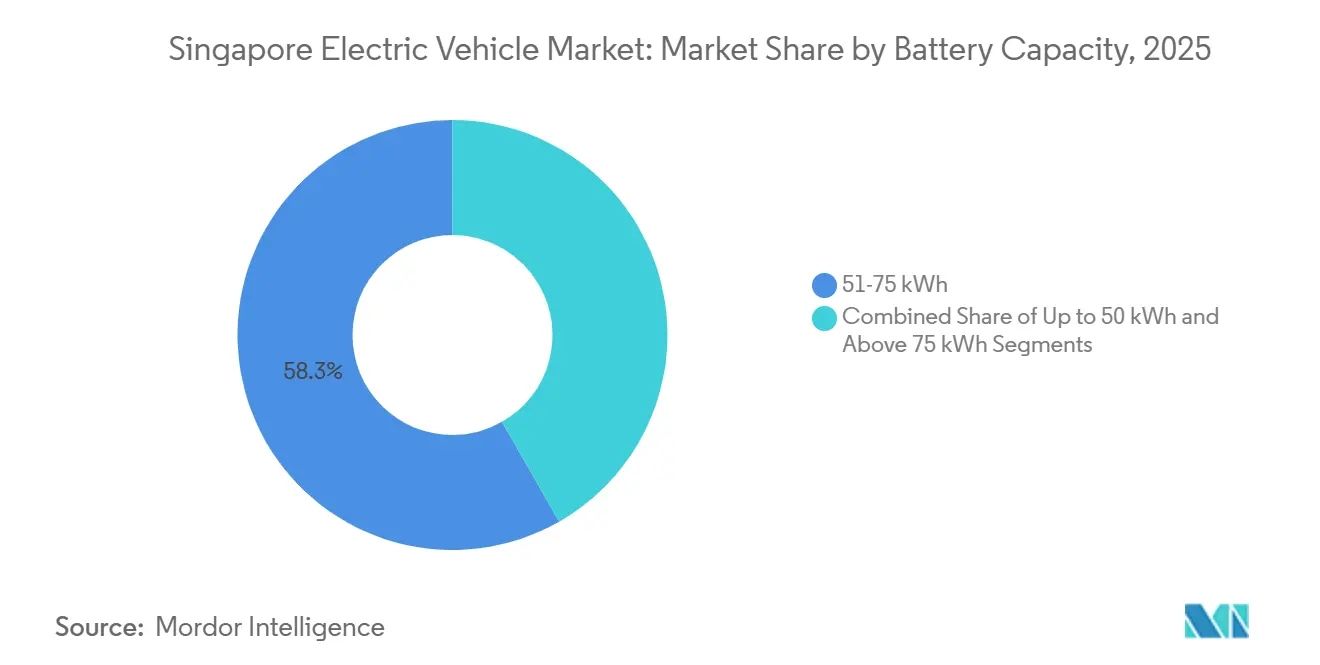
- Par capacité de batterie, la classe 51 à 75 kWh a capturé 58,26 % de la taille du marché des véhicules électriques à Singapour en 2025, tandis que les batteries de plus de 75 kWh devraient croître à un TCAC de 38,06 % jusqu'en 2031.
- Par utilisateur final, les propriétaires privés représentaient 62,18 % du marché des véhicules électriques à Singapour en 2025, tandis que les opérateurs de flottes commerciales devraient croître à un TCAC de 35,62 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des véhicules électriques à Singapour
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Incitations favorisant la parité du coût total de possession | +8.5% | Singapour | Court terme (≤ 2 ans) |
| Réformes du COE et du VES pénalisant les véhicules à moteur à combustion interne | +7.8% | Singapour | Moyen terme (2-4 ans) |
| Déploiement des bornes de recharge vers l'objectif de 60 000 unités | +6.2% | Singapour | Moyen terme (2-4 ans) |
| Coûts des batteries projetés en dessous de 80 USD/kWh | +4.5% | Chaînes d'approvisionnement mondiales | Moyen terme (2-4 ans) |
| Décarbonation des flottes par les services de covoiturage et la logistique | +3.8% | Singapour | Moyen terme (2-4 ans) |
| Pilote national V2G débloquant des revenus | +2.4% | Singapour | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Programmes d'incitation gouvernementaux favorisant la parité du coût total de possession
En intégrant l'incitation à l'adoption précoce des véhicules électriques avec le niveau A1 du programme de régulation des émissions des véhicules, une architecture à double remise réduit considérablement les disparités de prix catalogue. Ces remises privilégient les économies immédiates, permettant aux berlines électriques à batterie d'entrée de gamme de surpasser leurs homologues à essence en termes de prix après taxes. La taxe d'immatriculation supplémentaire nulle pour les modèles éligibles continue de stimuler la demande pour les importations de milieu de gamme, telles que la BYD Atto 3. L'adoption a fortement augmenté, avec un nombre croissant de voitures électriques et de taxis bénéficiant des doubles remises. En réduisant les avantages de la bande A2, les décideurs politiques indiquent un passage des hybrides de transition vers des modèles entièrement à zéro émission, en accord avec l'évolution du réseau de recharge. Ces incitations raccourcissent non seulement les délais de remboursement pour les conducteurs fréquents, mais soutiennent également une acceptation plus large des véhicules électriques.
Déploiement rapide des bornes de recharge publiques et en copropriété vers l'objectif de 60 000 unités
L'île dispose d'un réseau croissant de points de recharge et suit une feuille de route juridiquement contraignante visant à développer considérablement cette infrastructure dans les années à venir [1]"Recharger l'avenir des véhicules électriques à Singapour," Singapore EDB, edb.gov.sg. La réglementation exige désormais que les copropriétés privées incluent des bornes de recharge actives dans une partie de leurs places et pré-installent le câblage dans des espaces supplémentaires, réduisant ainsi les défis futurs de rénovation pour les résidents. La majorité des ensembles résidentiels du Conseil du logement et du développement sont équipés d'au moins une borne de recharge. Cependant, les habitudes d'utilisation indiquent une préférence pour les sites de recharge rapide sur le lieu de travail et dans les espaces publics, soulignant les défis persistants liés à la recharge nocturne pour les résidents d'appartements. L'initiative sandbox V2G de l'Autorité du marché de l'énergie permet aux automobilistes de restituer de l'électricité au réseau pendant les périodes de pointe, contribuant à réduire les coûts énergétiques. Le développement d'une infrastructure de recharge dense et fiable a contribué à atténuer l'anxiété liée à l'autonomie, rendant les véhicules électriques plus accessibles aux consommateurs sans garage privé.
Réformes du COE et du VES pénalisant la possession de véhicules à moteur à combustion interne
Les nouvelles voitures et taxis diesel ne seront plus éligibles à l'immatriculation, et toutes les nouvelles immatriculations passeront à des modèles à énergie plus propre. Les ajustements aux règles du certificat d'habilitation ont élargi le plafond de puissance pour les voitures électriques de catégorie A, permettant à davantage de berlines de milieu de gamme de bénéficier de permis à prix réduit. Les offres record pour le certificat d'habilitation mettent en évidence la volatilité causée par les quotas et la demande de remplacement, que les remises seules ne peuvent pas pleinement résoudre. Dans le même temps, le programme de régulation des émissions des véhicules impose des surtaxes plus élevées sur les modèles à fortes émissions, creusant l'écart financier. Ces mesures combinées réduisent les options pour ceux qui s'accrochent aux moteurs à combustion interne et poussent les marques à introduire des variantes électriques à conduite à droite dans leurs showrooms.
Feuille de route du coût des batteries en dessous de 80 USD/kWh d'ici 2028
Les prix mondiaux des batteries ont baissé, et cette tendance devrait se poursuivre, entraînant un changement significatif dans la dynamique des coûts des véhicules électriques (VE) par rapport aux véhicules à moteur à combustion interne (MCI) [2]"Perspectives mondiales des VE 2024," Agence internationale de l'énergie, iea.org. Nissan Motor Co. Ltd. fait progresser sa technologie de batteries à l'état solide avec une ligne pilote à Yokohama, qui devrait offrir des temps de recharge plus rapides et une durée de vie plus longue des batteries. De plus, l'adoption de la gigacoulée pour les sections de carrosserie en aluminium réduit les coûts de fabrication et le poids des véhicules, générant des économies substantielles. Ces avancées sont particulièrement importantes sur des marchés comme Singapour, où elles contribuent à compenser les coûts supplémentaires liés à la possession d'un véhicule. La réduction des dépenses en amont rend également les batteries de plus grande capacité plus accessibles aux acheteurs de milieu de gamme, renforçant davantage la position des véhicules électriques à batterie (BEV) sur le marché des véhicules électriques.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Prix élevés des véhicules électriques et volatilité du COE | -3.2% | Singapour | Court terme (≤ 2 ans) |
| Capacité limitée de mise à niveau des parkings du Conseil du logement et du développement | -2.8% | Singapour | Moyen terme (2-4 ans) |
| Dépenses d'investissement du réseau pour les corridors de recharge rapide de 150 kW | -2.5% | Singapour | Long terme (≥ 4 ans) |
| Allocations limitées de modèles à conduite à droite pour le marché singapourien | -1.9% | Singapour | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prix initial des véhicules électriques durablement élevé et volatilité du COE
Les offres record pour le COE ont parfois dépassé la valeur marchande des voitures électriques d'entrée de gamme, annulant les remises et pesant sur les budgets des ménages. Les remises VES de la bande A2 ont été réduites, diminuant le soutien aux modèles à haute puissance et obligeant les acheteurs premium à supporter des taxes supplémentaires. Les planificateurs de flottes font face à des défis pour gérer les fluctuations du COE sur des cycles d'approvisionnement prolongés, ce qui peut retarder les commandes en volume malgré le mandat imminent d'énergie plus propre. Les coûts initiaux élevés restent le principal obstacle à la croissance du marché des véhicules électriques à Singapour, en particulier pour les ménages à revenus moyens sans accès aux options de crédit-bail.
Capacité limitée de mise à niveau des parkings du Conseil du logement et du développement pour les bornes de recharge
Bien que la plupart des ensembles de logements publics disposent d'au moins un point de recharge, seule une faible proportion des véhicules électriques bénéficiant d'un abonnement de stationnement auprès du Conseil du logement et du développement utilisent ces installations. Cela reflète des défis tels que les limitations des transformateurs et les préoccupations liées aux files d'attente. La rénovation des parkings à plusieurs niveaux plus anciens nécessite d'importants travaux de mise à niveau des alimentations électriques, retardés par de longs processus d'autorisation. De plus, les restrictions sur l'utilisation des rallonges électriques domestiques limitent les options de recharge lente nocturne. Les conducteurs à revenus moyens, en particulier ceux sans accès aux bornes de recharge sur leur lieu de travail, restent hésitants, ralentissant l'adoption des véhicules électriques parmi le segment démographique le plus important de Singapour.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule : les flottes commerciales stimulent l'accélération
Les voitures particulières représentaient 79,67 % de la part du marché des véhicules électriques à Singapour en 2025. Les véhicules commerciaux, cependant, devraient afficher un TCAC de 37,21 % jusqu'en 2031, portés par des mouvements décisifs des opérateurs de covoiturage, de livraison de colis et de transport public. Les berlines à hayon et les berlines restent des choix populaires pour les acheteurs d'entrée de gamme, soutenus par des politiques favorables pour les modèles dans des fourchettes de prix spécifiques. Dans le même temps, les SUV compacts, tels que le Kia EV5, gagnent du terrain auprès des acheteurs recherchant plus d'espace à des prix compétitifs.
Les fourgonnettes légères stimulent l'adoption commerciale, avec des exemples comme le déploiement par FedEx de modèles électriques démontrant des économies de coûts significatives par rapport aux véhicules diesel traditionnels. Le segment des autobus s'électrifie à un rythme rapide, soutenu par des appels d'offres à grande échelle qui favorisent les investissements dans l'infrastructure de recharge en dépôt, bénéficiant également à la recharge nocturne des camions. Les camions moyens et lourds font face à des défis liés aux limitations de charge utile et d'autonomie, ainsi qu'à un nombre réduit d'options de modèles. Cependant, l'introduction de camions électriques par les principaux fabricants souligne la validation croissante de leur viabilité économique dans le fret urbain. Dans l'ensemble, les stratégies de flotte remodèlent le marché des véhicules électriques à Singapour, en déplaçant l'attention vers des cycles d'utilisation intensive qui maximisent les avantages en termes d'économies de carburant.


Par technologie de groupe motopropulseur : la domination des BEV s'accélère
Les véhicules électriques à batterie représentaient 82,23 % de la part du marché des véhicules électriques à Singapour en 2025 et devraient croître à un TCAC de 35,78 % jusqu'en 2031, consolidant leur statut de plateforme de référence sur le marché des véhicules électriques à Singapour. Les conducteurs qui traversent fréquemment la frontière vers la Malaisie privilégient encore les hybrides rechargeables, mais la diminution des incitations VES et les mandats réglementaires limitent la croissance de ce segment. Bien que les initiatives à pile à combustible soient encore en phase exploratoire, le protocole d'accord sur l'hydrogène de Hyundai Motor Company avec le Conseil de développement économique prépare le terrain. Néanmoins, son succès dépend d'investissements simultanés dans l'infrastructure de ravitaillement.
Avec l'expansion de la recharge publique et l'amélioration des autonomies réelles pour les BEV de milieu de gamme, des défis pratiques importants sont en train d'être résolus. Les données de ventes des constructeurs automobiles révèlent une tendance croissante : les acheteurs contournent entièrement les hybrides de transition. Ce changement est mis en évidence par la montée en puissance de BYD Co. Ltd au sommet du classement des marques, dépassant Toyota Motor Corporation. À mesure que les prix des BEV continuent de baisser et que les réglementations se resserrent, l'attention du marché se tourne de plus en plus vers les options purement électriques.
Par capacité de batterie : les batteries de grande capacité gagnent en dynamisme
Les batteries de 51 à 75 kWh représentaient 58,26 % de la part du marché des véhicules électriques à Singapour en 2025, équilibrant coût, poids et autonomie de 350 à 450 km adaptée au trajet quotidien moyen de 50 km sur l'île. La taille du marché des véhicules électriques à Singapour pour les batteries de plus de 75 kWh se développe à un TCAC de 38,06 % car les acheteurs premium apprécient la liberté de faire des excursions de week-end en Malaisie sans recharge en cours de route. La baisse des prix des batteries et l'introduction anticipée de batteries à l'état solide réduiront progressivement l'écart de prix entre les différentes tranches de capacité, encourageant les consommateurs du marché intermédiaire à explorer des options haut de gamme.
Les batteries d'entrée de gamme, notamment celles de faible capacité, sont adoptées par les flottes commerciales de livraison du dernier kilomètre. Ces flottes privilégient les dépenses d'investissement et la capacité de charge utile par rapport à l'autonomie. Cependant, l'adoption de ces batteries est quelque peu limitée en raison d'une sélection restreinte de modèles à conduite à droite. À mesure que le marché connaît une montée en puissance des offres multi-chimies — telles que les cellules Blade de BYD Co. Ltd et le LFP Shenxing de CATL — les acheteurs trouveront un spectre plus large de choix en termes de densité énergétique dans différentes classes de capacité. Cette diversification devrait maintenir une dynamique de segmentation concurrentielle dans le temps.

Par utilisateur final : les flottes commerciales accélèrent l'adoption
Les ménages privés représentaient 62,18 % de la part du marché des véhicules électriques à Singapour en 2025, portés par l'accessibilité financière grâce aux remises et une préférence culturelle pour la possession d'une voiture personnelle dans une cité-État à PIB élevé. La demande des flottes commerciales, bien que plus modeste aujourd'hui, devrait croître à un TCAC de 35,62 % à mesure que les opérateurs s'adaptent aux engagements carbone et aux calculs d'économies de carburant. La feuille de route d'électrification de Grab devrait avoir un impact significatif sur le marché, contribuant un nombre substantiel d'unités supplémentaires, comparable à une année complète d'immatriculations historiques de taxis.
Les initiatives gouvernementales accélèrent l'adoption des véhicules électriques. Le leadership du secteur public est évident à travers les appels d'offres pour les autobus électriques, tandis que ComfortDelGro explore des modèles de revenus innovants avec ses taxis V2G. Les plateformes d'autopartage connaissent également une croissance notable des adhésions, reflétant l'adoption croissante de la mobilité en tant que service. Dans les différents groupes d'utilisateurs, la disponibilité d'options rentables et d'une gamme plus large de modèles transforme l'intérêt initial en achats confirmés, renforçant la trajectoire ascendante du marché des véhicules électriques à Singapour.
Analyse géographique
La superficie compacte de Singapour permet une interaction plus rapide entre les facteurs politiques, infrastructurels et de demande par rapport aux juridictions plus grandes. La ville a connu une augmentation significative de la part des véhicules électriques (VE) dans les nouvelles immatriculations de voitures. Avec des délais législatifs imposant une transition vers une énergie plus propre pour toutes les nouvelles immatriculations de voitures et l'ensemble du parc roulant, Singapour impulse un changement rapide dans le paysage automobile. Ces délais définitifs compriment les cycles de produits pour les équipementiers (OEM) et renforcent l'importance de Singapour sur les listes mondiales pour les allocations de véhicules à conduite à droite.
Le réseau de recharge de Singapour se développe rapidement, avec un engagement légal d'augmenter considérablement le nombre de points de recharge. Cette expansion vise à garantir une infrastructure adéquate pour soutenir la pénétration croissante des véhicules électriques. Bien que la couverture par le Conseil du logement et du développement (HDB) réponde aux disparités d'accès pour la majorité des résidents de logements publics, les mises à niveau des transformateurs restent en cours. Des mesures réglementaires, telles que la Référence technique 25, sont en place pour garantir la sécurité et l'interopérabilité dans un paysage diversifié de fournisseurs de bornes de recharge.
Paysage réglementaire
L'adoption des véhicules électriques à Singapour est soutenue par un cadre réglementaire de plus en plus strict, piloté par la Land Transport Authority (LTA) et le ministère des Transports (MOT). L'Electric Vehicles Charging Act, en vigueur depuis décembre 2023, fixe des exigences en matière d'installation, de licence des opérateurs de recharge de véhicules électriques et d'obligations de conformité, qui façonnent le déploiement des points de charge dans les locaux privés et publics. Du côté de la politique des véhicules, les réformes qui pénalisent les véhicules les plus émetteurs restent centrales, notamment l'interdiction des nouvelles immatriculations de voitures diesel à partir de 2025.
Les exigences d'interopérabilité et de sécurité ont été renforcées lorsque la norme Singapore Standard SS 722 a remplacé la Technical Reference 25 (TR25) comme norme nationale de recharge des véhicules électriques le 1er avril 2026, harmonisant les pratiques d'équipement et d'installation dans un paysage de bornes multi-fournisseurs. La conception des incitations continue d'influencer l'économie de l'acheteur à court terme, l'Early EV Adoption Incentive et le Vehicle Emissions Scheme restant des leviers clés de la feuille de route de transition vers les véhicules électriques de la LTA. Pour la période du 1er janvier 2026 au 31 décembre 2026, le plafond de la remise pour adoption précoce est fixé à 7 500 SGD, et la remise de la bande A du Vehicular Emissions Scheme pour les voitures est de 22 500 SGD.
Analyse de la chaîne de valeur
La chaîne de valeur des véhicules électriques à Singapour repose sur les importations de véhicules et de batteries, un assemblage final local sélectif, et une couche de services de recharge en développement rapide. Les constructeurs et les distributeurs atteignent les acheteurs via des showrooms et les achats de flottes, tandis que le service après-vente s'étend de plus en plus à l'entretien haute tension, au support logiciel/OTA et aux diagnostics de santé des batteries. L'assemblage local ainsi que les partenariats avec les concessionnaires et les flottes aident à gérer les délais de livraison sur un marché où l'allocation des modèles et le calendrier peuvent influencer les taux de conversion.
En aval, la recharge est à la fois réglementée et essentielle sur le plan opérationnel, les opérateurs de recharge de véhicules électriques agréés (EVCO) devant respecter les règles de la LTA qui influencent la fiabilité et la disponibilité du réseau. Le déploiement public-privé est soutenu par des subventions ciblées qui aident à financer l'acquisition de matériel, les travaux de génie civil et l'exploitation : l'Electric Vehicle Common Charger Grant soutient les bornes partagées dans les résidences privées non individuelles jusqu'au 31 décembre 2026 (ou jusqu'à ce que 3 500 bornes soient soutenues), et l'Electric Heavy Vehicle Charger Grant offre un cofinancement allant jusqu'à 50 % pour les bornes privées destinées aux véhicules lourds (plafonné à 30 000 SGD par borne) du 1er janvier 2026 au 31 décembre 2028. En parallèle, des projets pilotes d'écosystème relient la recharge aux services de réseau, y compris un essai de borne de recharge véhicule-réseau impliquant STRIDES Digital Pte. Ltd., mené du 2 avril 2026 au 1er octobre 2027 au Singapore Institute of Technology.
Paysage concurrentiel
L'intensité concurrentielle reste modérée, les principales marques — BYD Co. Ltd, Hyundai-Kia, Tesla Inc., Mercedes-Benz Group AG et AB Volvo — détenant une part significative des immatriculations. BYD Co. Ltd s'est imposé grâce à des stratégies de prix agressives pour ses modèles, qui bénéficient également de remises complètes. Hyundai Motor Company a renforcé sa position en se concentrant sur la production locale, réduisant les coûts logistiques et améliorant les délais de livraison. Tesla Inc. continue d'attirer les acheteurs premium en développant son réseau Supercharger, en offrant des incitations financières attractives et des taux de financement bas.
Les fabricants européens défendent leurs parts de marché en faisant progresser leur technologie. Mercedes-Benz Group AG a introduit une gamme de modèles conçus pour répondre à la demande logistique, tandis qu'AB Volvo exploite ses capacités de recherche et développement nationales pour accélérer le développement de fonctionnalités de véhicules définis par logiciel. Pendant ce temps, les entrants chinois Xpeng Inc et Zeekr ciblent les consommateurs férus de technologie avec des systèmes d'aide à la conduite innovants et des interfaces de cabine compatibles avec les mises à jour à distance, poussant les acteurs établis à améliorer leurs propositions de valeur. Le recul de la présence de Nissan Motor Co. Ltd. sur le marché met en évidence les risques pour les marques qui ne renouvellent pas leurs offres, les enquêtes de perception des consommateurs indiquant que ses modèles sont moins compétitifs en termes de rapport valeur/autonomie. Les stratégies actuelles se concentrent de plus en plus sur l'intégration verticale de la recharge, les partenariats de flotte et l'assemblage local pour atténuer les fluctuations de coûts liées aux politiques.
Leaders de l'industrie des véhicules électriques à Singapour
Hyundai Motor Company
Tesla Inc.
BYD Co. Ltd
BMW AG
MG Motor
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
La pénétration des véhicules électriques dans les nouvelles immatriculations a basculé vers une adoption grand public, créant une marge pour développer des offres destinées à la vente au détail et aux flottes autour de l'accès à la recharge, de la disponibilité des véhicules et des modèles de propriété. Au premier trimestre 2026, les véhicules électriques représentaient 57,6 % des nouvelles immatriculations de voitures, tandis que la dynamique concurrentielle indique une marge de progression croissante pour les marques capables de sécuriser un approvisionnement en conduite à droite et de maintenir leur positionnement tarifaire dans le cadre de la structure fiscale et du COE de Singapour, comme le reflètent la part de 24,3 % de BYD et la part de 11,4 % de Tesla au premier trimestre 2026. À mesure que les incitations évoluent et que les exigences de conformité se renforcent, des opportunités s'ouvrent pour les distributeurs et les partenaires de financement afin de proposer des offres groupées de location, de garantie et de service qui réduisent les frictions initiales, tant pour les propriétaires privés que pour les flottes commerciales.
La montée en échelle des infrastructures de recharge reste la voie la plus directe vers des cas d'usage à taux d'utilisation plus élevés, en particulier pour les résidents d'appartements et les opérateurs commerciaux. L'objectif de Singapour pour 2030, fixé à 60 000 points de charge, était à mi-parcours avec 30 500 installés en mars 2026, et le plan visant à ce que chaque ville HDB dispose d'au moins un hub de recharge rapide d'ici fin 2027 soutient la demande dans les quartiers où la recharge nocturne à domicile est limitée. L'électrification commerciale crée également une opportunité parallèle dans la recharge en dépôt et le long des corridors, renforcée par l'Electric Heavy Vehicle Charger Grant (2026-2028), qui peut accélérer l'investissement privé dans des bornes de plus forte puissance pour les bus, les fourgons et les cycles d'utilisation plus intensifs, où la disponibilité de recharge et la gestion de l'énergie constituent des facteurs de différenciation.
Développements récents du secteur
- Juillet 2026 : Volt Singapore a ouvert le plus grand hub public de recharge rapide de Singapour pour véhicules commerciaux électriques à Jurong, avec 46 points de charge et une capacité pour 70 points. Le lancement élargit la capacité de recharge pour les flottes commerciales et renforce l'accès à la recharge rapide pour les opérateurs de flottes. Cette démarche prépare le terrain pour une consolidation du marché de la recharge de véhicules électriques commerciaux et permet des offres de services adaptées à l'échelle pour les opérateurs de flottes.
- Juillet 2026 : SP Mobility a finalisé l'acquisition de ChargEco, intégrant plus de 1 000 points de recharge publics de véhicules électriques dans son réseau à partir du 30 juin. Cette acquisition renforce considérablement le réseau public de recharge de Singapour et améliore l'accessibilité globale pour les utilisateurs de véhicules électriques. Cette consolidation améliore la fiabilité du réseau et soutient une adoption plus large des infrastructures de recharge publiques à l'échelle de la cité-État.
- Avril 2026 : Hyundai Motor Company a officiellement inauguré le Hyundai Motor Group Innovation Center Singapore (HMGICS), avec une capacité annuelle de véhicules électriques de 30 000 unités. Le centre fait progresser les capacités locales de production et d'assemblage de véhicules électriques. Cette initiative renforce l'intégration manufacturière et les opérations augmentées par l'IA au sein de l'écosystème des véhicules électriques de Singapour.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché représente la valeur des véhicules électriques vendus et immatriculés à Singapour dans le cadre d'un usage routier pertinent, exprimée en USD pour l'année considérée et alignée sur les conditions de tarification typiques des acheteurs.
Exclusions du périmètre : nous excluons les motocyclettes, les véhicules hors route et les revenus liés aux équipements de recharge afin que le marché reste centré sur la valeur des ventes de véhicules.
Aperçu de la segmentation
- Par type de véhicule
- Voitures particulières
- Berline à hayon
- Berline
- Véhicule utilitaire sport
- Véhicule multi-usage
- Véhicules commerciaux
- Véhicules commerciaux légers
- Véhicules commerciaux moyens
- Véhicules commerciaux lourds
- Autobus et autocars
- Voitures particulières
- Par technologie de groupe motopropulseur
- Véhicules électriques à batterie (BEV)
- Véhicules hybrides rechargeables (PHEV)
- Véhicules électriques à pile à combustible (FCEV)
- Par capacité de batterie
- Jusqu'à 50 kWh
- 51 à 75 kWh
- Au-dessus de 75 kWh
- Par utilisateur final
- Propriétaires privés
- Opérateurs de flottes commerciales
- Covoiturage et autopartage
- Logistique et livraison
- Flottes gouvernementales et du secteur public
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a servi à établir les limites extérieures strictes de la demande et des prix, Singapour disposant d'un parc de véhicules contrôlé et d'un processus d'achat réglementé. Nous nous sommes appuyés sur des sources publiques telles que la Land Transport Authority pour les immatriculations et les mises à jour réglementaires, le Singapore Department of Statistics pour les indicateurs macroéconomiques, la National Environment Agency pour le contexte lié aux émissions, et UN Comtrade pour les signaux commerciaux permettant de vérifier la cohérence de la disponibilité des unités.
Pour convertir les unités en valeur de manière pratique, nous avons également examiné les listes de prix des constructeurs et distributeurs, ainsi que les références réglementaires et fiscales publiées par les agences. Nous avons également suivi la couverture médiatique crédible des changements liés au COE et aux incitations, car ceux-ci peuvent modifier rapidement les prix de transaction. En parallèle, nous avons utilisé des abonnements payants pour les données financières et de renseignement d'entreprise, les actualités et données financières, ainsi que des vues au niveau des expéditions à l'import et à l'export, lorsque cela permettait de clarifier le calendrier et la direction de l'évolution du PMV. Ces sources documentaires ne sont données qu'à titre illustratif, et de nombreuses autres références ont été utilisées lors de la collecte des données, des vérifications croisées et des clarifications.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la traduction des tendances politiques et d'immatriculation en hypothèses réalistes de tarification et de mix, car les remises, les mouvements du COE et le mix de modèles peuvent modifier la valeur du marché même lorsque la croissance en unités semble stable. Nous avons échangé avec des acteurs de l'ensemble de la chaîne de valeur, notamment des distributeurs de véhicules électriques, des opérateurs de flottes, des participants de l'écosystème de recharge et des spécialistes du secteur, ce qui nous a permis de valider le rythme d'adoption, les pratiques habituelles de remise, et la répartition entre acheteurs privés et flottes à Singapour.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 31 % | Cadres dirigeants (CXO) : 14 % |
| Rang intermédiaire : 51 % | Responsables fonctionnels/d'unité : 39 % |
| Petits acteurs : 18 % | Managers : 47 % |
Dimensionnement du marché et prévisions
Le dimensionnement débute par une approche descendante où les immatriculations et les bassins de demande liés à l'éligibilité sont reconstitués à partir de signaux spécifiques à Singapour, ces totaux étant ensuite traduits en valeur à l'aide d'une logique de PMV reflétant la structure de prix locale. Dans la pratique, le modèle suit des variables telles que les nouvelles immatriculations de véhicules électriques par type de véhicule, les évolutions des catégories et primes de COE, le calendrier et les plafonds des incitations à l'achat de véhicules électriques, l'évolution de la répartition entre BEV et PHEV, et les étapes de déploiement de la recharge qui influencent la confiance des acheteurs et les plans de conversion des flottes.
Après cette première étape, nous avons corroboré les totaux à l'aide d'approximations ascendantes sélectives, telles que des vérifications de prix par modèle échantillonné multipliées par des fourchettes d'unités observées, ainsi que des vérifications par canal sur l'activité d'appels d'offres de flottes et les délais de livraison, afin d'éviter de surestimer l'offre à court terme. Lorsque des points de prix directs manquaient pour des versions plus petites, les lacunes ont été traitées en utilisant des PMV encadrés, ancrés sur des modèles comparables, puis ajustés en fonction du régime de COE et d'incitations en vigueur. Pour les prévisions, une analyse de scénarios a été utilisée car les changements de politique et la volatilité du COE peuvent faire varier la demande et les prix, et les scénarios ont été calibrés à l'aide d'un consensus d'experts sur le calendrier de fin des incitations, les cycles de renouvellement des flottes et la cadence attendue de renouvellement des modèles à Singapour.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés par rapport à des signaux indépendants tels que les totaux d'immatriculation, l'avancement annoncé du déploiement des bornes de recharge, et les évolutions visibles des paramètres de COE et d'incitations, qui peuvent rapidement modifier le PMV implicite. Les écarts dépassant une plage acceptable ont été examinés par un autre analyste, et, si nécessaire, les hypothèses concernées ont été retestées via des appels de suivi afin de confirmer si le changement était réel ou lié à un décalage temporel. Le rapport est mis à jour chaque année, avec des mises à jour intermédiaires en cas d'événements significatifs, et une révision finale avant livraison est effectuée afin que les clients disposent de la vue la plus actuelle possible.
Taille du marché des véhicules électriques de Singapour selon Mordor Intelligence, comparée à d'autres estimations publiées
Il est normal de constater des différences dans la taille du marché des véhicules électriques à Singapour, car les études peuvent utiliser des limites d'année différentes, des conventions de tarification différentes, et même des règles différentes quant au moment où une vente de véhicule électrique est comptabilisée. Certaines estimations traitent également le marché comme un indicateur des plans de recharge ou des objectifs à long terme, ce qui peut constituer un contexte utile mais peut éloigner la valeur de ce qui a réellement été vendu au cours d'une année donnée.
Les principaux écarts proviennent généralement du calendrier de conversion des devises et de la méthode d'établissement des prix, car le COE et les remises peuvent faire varier considérablement les valeurs de transaction sur de courtes périodes. En outre, certains éditeurs utilisent les prix catalogue sans les ajuster pour tenir compte des plafonds d'incitation, tandis que d'autres projettent les évolutions du PMV en se basant sur des tendances régionales générales qui ne reflètent pas le comportement des prix de Singapour lié au COE, ainsi que des mises à jour annuelles, un choix de rafraîchissement appliqué par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,46 milliard USD (2025) | |
| Cabinet de conseil régional A | 131,55 millions USD (2024) | Utilise une année antérieure et applique un PMV simplifié qui n'est pas entièrement ajusté pour tenir compte des plafonds de COE et d'incitation, ce qui peut sous-estimer les valeurs de transaction dans un environnement de prix en évolution rapide. |
| Cabinet de conseil mondial B | 102,34 millions USD (2023) | S'appuie sur les annonces d'infrastructures et d'objectifs comme indicateurs de la demande, avec une validation limitée des immatriculations réelles et du mix de modèles, ce qui peut éloigner la valeur des ventes réalisées. |
L'écart s'explique principalement par le calendrier et la manière dont les prix sont convertis en USD, ainsi que par le fait que les immatriculations soient utilisées comme signal d'ancrage ou que seuls des indicateurs directionnels soient utilisés. En maintenant la construction liée aux immatriculations spécifiques à l'année et à une structure de PMV pertinente pour Singapour, le résultat reste plus facile à retracer jusqu'à des données d'entrée claires et des vérifications reproductibles.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché des véhicules électriques à Singapour en 2026 ?
La taille du marché des véhicules électriques à Singapour est évaluée à 0,62 milliard USD en 2026.
Quel TCAC est prévu pour le secteur des véhicules électriques à Singapour jusqu'en 2031 ?
Le marché des véhicules électriques à Singapour devrait croître à un TCAC de 34,72 % jusqu'en 2031.
Quel est le principal défi à une adoption plus large des véhicules électriques ?
Les coûts initiaux durablement élevés, amplifiés par la volatilité des primes COE, continuent de freiner certains ménages et acheteurs de flottes.
Quel segment connaîtra la croissance la plus rapide jusqu'en 2031 ?
Les véhicules commerciaux, portés par les flottes de covoiturage et de logistique, devraient se développer à environ 37,21 % de TCAC jusqu'en 2031.
Dernière mise à jour de la page le:



