
- Afrique
- Afrique du Sud
- Albanie
- Allemagne
- Amérique du Sud
- Argentine
- Asie
- Australie
- Autriche
- Bahreïn
- Belgique
- Brésil
- Bulgarie
- Canada
- Chili
- Chine
- Corée du Sud
- Croatie
- Danemark
- Égypte
- Émirats arabes unis
- Espagne
- États-Unis
- Europe
- Finlande
- France
- Grèce
- Hong Kong
- Hongrie
- Inde
- Indonésie
- Irlande
- Islande
- Italie
- Japon
- Koweït
- Lettonie
- Lituanie
- Luxembourg
- Malaisie
- Malte
- Mexique
- Moldavie
- Moyen-Orient
- Moyen-Orient et Afrique
- Nigeria
- Norvège
- Nouvelle-Zélande
- Oman
- Panama
- Pays-Bas
- Philippines
- Pologne
- Portugal
- Qatar
- Roumanie
- Royaume-Uni
- Serbie
- Singapour
- Slovénie
- Suède
- Suisse
- Taïwan
- Tchéquie
- Vietnam
Analyse du marché de la gestion des installations en Arabie Saoudite par Mordor Intelligence
La taille du marché de la gestion des installations en Arabie Saoudite était évaluée à 54,56 milliards USD en 2026 et devrait croître de 58,67 milliards USD en 2027 pour atteindre 83,1 milliards USD d'ici 2032, à un CAGR de 7,21 % durant la période de prévision (2027-2032).
L'expansion des infrastructures en Arabie Saoudite et les mandats de services scolaires intégrés élargissent les responsabilités opérationnelles disponibles pour les prestataires de gestion des installations (FM). Les exigences en matière de durabilité et les initiatives d'adoption de logiciels favorisent également les prestataires qui associent la maintenance technique à l'exécution opérationnelle sur site. Cependant, l'exposition au recrutement et les droits de retenue de paiement peuvent faire de la capacité à doter en personnel et à financer la prestation une limite à l'expansion. Les réponses concurrentielles vont de la maintenance mobile pour les petites entreprises à l'intégration internationale parmi les prestataires desservant des installations complexes. Les prestataires combinant un périmètre intégré, un personnel déployable et des conditions de recouvrement sont mieux placés pour servir les établissements commerciaux et de santé complexes que les fournisseurs qui se concentrent uniquement sur l'obtention de contrats.
Principaux enseignements du rapport
- Par type de service, les services techniques ont représenté une part de marché de 54,31 % dans le marché de la gestion des installations en Arabie Saoudite en 2026, tandis que les services généraux devraient connaître la croissance la plus rapide avec un CAGR de 7,86 % durant la période 2027-2032.
- En ce qui concerne les types d'offre, les services externalisés ont représenté une part de 59,83 % de la taille du marché de la gestion des installations en Arabie Saoudite en 2026 et devraient connaître la croissance la plus rapide avec un CAGR de 8,05 % durant la période 2027-2032.
- Parmi les secteurs d'utilisation finale, les installations commerciales ont été en tête avec une part de 26,62 % en 2026, tandis que le secteur de la santé devrait connaître la croissance la plus rapide avec un CAGR de 9,18 % durant la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des infrastructures dans le cadre de la Vision 2030 | +2.4% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Adoption des technologies dans la gestion des bâtiments | +1.8% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Externalisation et intégration des services | +1.7% | Région centrale et Qassim | Court terme (≤ 2 ans) |
| Durabilité et conformité ESG | +1.5% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Les gigaprojets (NEOM, Mer Rouge, Qiddiya) stimulent la demande de gestion des installations intégrée | +1.1% | Espace public de la ville de Qiddiya | Moyen terme (2-4 ans) |
| Privatisation des services municipaux sous l'égide du gouvernement | +0.6% | Djeddah, Qassim, Al-Jouf, Région orientale et Frontières du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion des infrastructures dans le cadre de la Vision 2030
L'expansion des infrastructures élargit l'empreinte opérationnelle que les gestionnaires d'installations doivent être en mesure de maintenir après la remise des travaux de construction. La longueur du réseau de canalisations de transport d'eau en Arabie Saoudite a augmenté de 150 %, passant de 7 400 kilomètres en 2016 à 18 500 kilomètres en 2025.[1] Un réseau plus étendu crée un territoire de maintenance potentiel plus vaste, faisant de la couverture des services une considération commerciale importante. La Commission royale pour la ville de Riyad a commencé à mettre en œuvre 12 projets d'infrastructure au cours de l'exercice 2025, notamment les développements de la deuxième route périphérique sud et de la route Dirab. Ces démarrages ajoutent une source distincte de travaux opérationnels prospectifs liés aux transports à mesure que les actifs entrent en service. L'opportunité favorise donc une capacité de maintenance capable de suivre des infrastructures dispersées plutôt que de dépendre d'une seule remise de travaux de construction.
Adoption des technologies dans la gestion des bâtiments
L'adoption des technologies peut élargir la demande de services de gestion des installations en faisant de l'exploitation numérique une partie intégrante du périmètre de service. En janvier 2026, le prestataire saoudien de gestion des installations Muheel a sélectionné la solution de gestion des installations intégrée de MRI Software et a annoncé des plans pour la déployer et l'adopter dans l'ensemble de ses contrats de gestion des installations. Le rôle assigné à MRI comprenait la mise en œuvre, la configuration, la formation et le support technique continu, tandis que Muheel assurerait le déploiement opérationnel et l'adoption. Un déploiement couvrant les contrats de gestion des installations peut lier l'achat de technologie à une exigence continue d'exploitation numérique des installations. Pour un prestataire de gestion des installations, l'opportunité est de connecter le support logiciel à une exécution cohérente sur l'ensemble du parc contracté.
Externalisation et intégration des services
La combinaison des services de soutien scolaire peut offrir à l'acheteur une voie définie pour coordonner la maintenance avec les opérations quotidiennes des installations. Le 7 juillet 2026, Shalfa Facilities Management a signé un bon de travail de 26 mois couvrant les services de nettoyage, de maintenance et de gardiennage dans les bâtiments scolaires de Qassim. Ces travaux s'inscrivaient dans le cadre d'un dispositif de gestion des installations intégré couvrant les bâtiments scolaires et les instituts privés de la région centrale. Le regroupement de ces tâches crée une opportunité commerciale pour un prestataire capable d'associer la maintenance technique aux responsabilités de contrôle d'accès et de nettoyage. Cela rend également les limites entre ces responsabilités importantes lorsque l'acheteur évalue la prestation sur l'ensemble de son parc scolaire. L'externalisation intégrée peut donc approfondir le rôle du prestataire au sein d'une relation de service existante, à condition que la coordination soit intégrée dans le périmètre contracté.
Durabilité et conformité ESG
La conformité en matière de durabilité associe la capacité de maintenance aux exigences opérationnelles attachées aux bâtiments concernés. Le Code saoudien de construction verte de 2024 couvre la conservation de l'énergie et de l'eau, l'efficacité des ressources, les exigences en matière de déchets et la réduction des émissions de carbone dans les domaines de la conception, de la mise en œuvre et de l'exploitation.[2] Le code de construction intégré de l'Arabie Saoudite s'applique aux travaux de construction publics et privés classifiés, y compris l'exploitation et la maintenance. Pour les bâtiments existants faisant l'objet de rénovations, de changements d'usage, d'extensions, de modifications ou de démolitions, l'application dépend du rapport de faisabilité technique d'un bureau d'ingénierie accrédité couvrant les solutions d'ingénierie possibles. Ces conditions font des exigences applicables au bâtiment un élément central de la définition d'un service de durabilité crédible. Les prestataires de gestion des installations peuvent capter des travaux opérationnels en traduisant ces exigences spécifiques en un périmètre de service maintenable, l'évaluation technique fixant la limite pratique.
Analyse de l'impact des contraintes*
| Contrainte | Impact (%) sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pénuries de main-d'œuvre qualifiée liées à la Saudisation | -0.8% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Stabilité des contrats et pression sur le fonds de roulement | -0.6% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Faible maturité numérique parmi les petits prestataires de gestion des installations | -0.3% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Retards de paiement dans les contrats du secteur public | -0.2% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénuries de main-d'œuvre qualifiée liées à la Saudisation
Les besoins en recrutement peuvent contraindre l'expansion de la gestion des installations lorsque les compétences opérationnelles requises sont difficiles à obtenir localement. Dans son prospectus 2025, EFSIM a indiqué qu'il pourrait rencontrer des difficultés à recruter des ressortissants saoudiens qualifiés pour certains rôles opérationnels, ce qui pourrait allonger les délais de recrutement, augmenter les coûts de formation et les dépenses de main-d'œuvre. La société a également identifié une forte concurrence pour les talents saoudiens qualifiés dans la gestion des installations, où la demande de personnel qualifié dépasse souvent l'offre. Cette combinaison peut faire de la disponibilité de la main-d'œuvre une limite à la capacité opérationnelle qu'un fournisseur peut raisonnablement s'engager à fournir. Le 7 août 2025, EFSIM a lancé une formation mobile pour ses propres équipes de première ligne en charge du ménage et de la gestion des installations, incluant des modules sur la technologie et l'automatisation. La formation cible les équipes existantes, tandis que l'offre de talents saoudiens qualifiés peut prolonger le recrutement et augmenter les coûts de main-d'œuvre.
Stabilité des contrats et pression sur le fonds de roulement
Les droits de paiement contractuels peuvent faire dépendre la capacité d'un prestataire de gestion des installations à financer la prestation de plus que la simple réalisation des travaux de service. Dans son prospectus 2025, EFSIM a indiqué que la plupart de ses contrats permettaient aux clients de retenir le paiement dans des circonstances spécifiées. Ces circonstances comprenaient les litiges sur les niveaux de service, les conditions contractuelles, les manquements allégués de la société et les exigences de facturation, avec un retard prolongé ou un non-paiement comme conséquence possible. Ce mécanisme lie l'acceptation opérationnelle et la conformité des factures aux liquidités disponibles dans le cadre d'un contrat. Pour un fournisseur envisageant des missions supplémentaires, le risque est que la capacité de prestation doive être financée pendant qu'un litige de paiement est en cours. La croissance des contrats peut par conséquent augmenter les fonds liés aux factures contestées avant de produire des liquidités opérationnelles utilisables.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
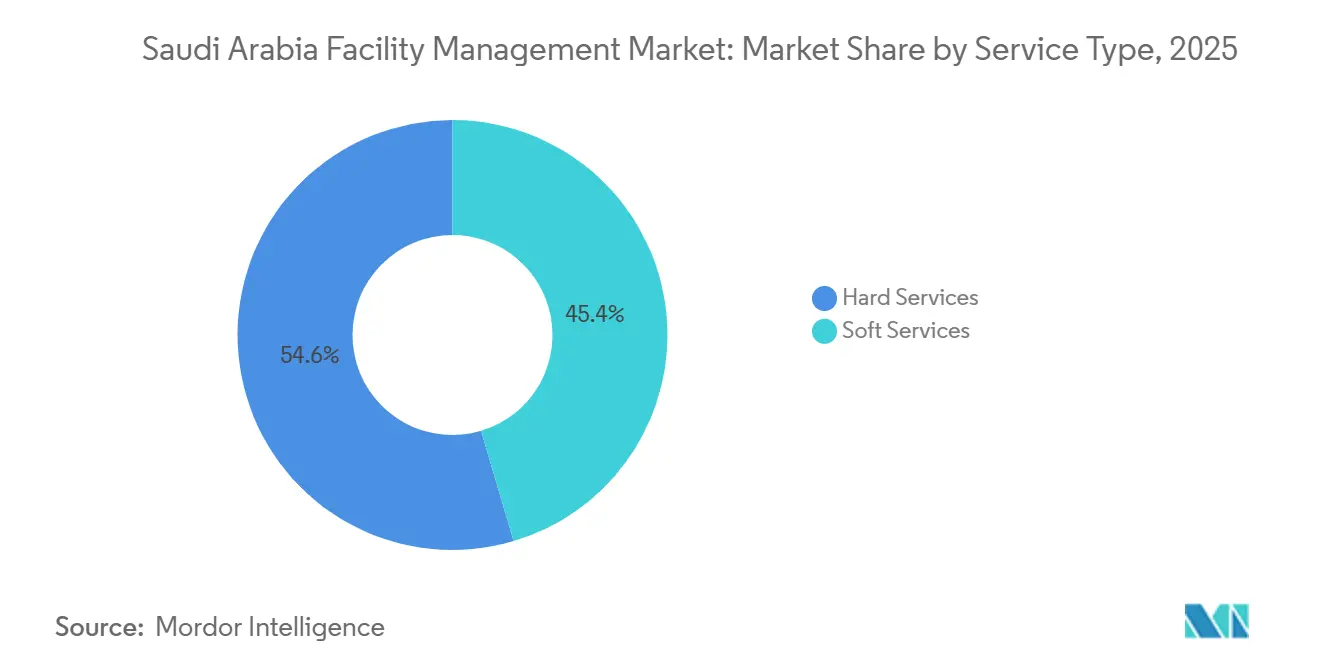
les responsabilités techniques ancrent les travaux récurrentsLes services techniques ont représenté une part de 54,31 % de la taille du marché de la gestion des installations en Arabie Saoudite en 2026. Le 15 août 2026, Muheel Facilities Management a annoncé un contrat pluriannuel de gestion totale des installations pour le siège de l'Autorité d'interconnexion du Conseil de coopération du Golfe à Dammam, couvrant les services techniques, généraux et spécialisés. Cet arrangement peut placer la prestation technique au cœur de l'évaluation par l'acheteur d'un contractant intégré, car le package de services plus large dépend du bon fonctionnement des actifs des installations.
Les services généraux constituent le segment à la croissance la plus rapide, avec une prévision d'expansion à un CAGR de 7,86 % durant la période 2027-2032. Le 3 juin 2026, Shalfa Facilities Management a signé un contrat de 36 mois avec le Ministère du Tourisme pour exploiter, maintenir et nettoyer son complexe de bâtiments et son entrepôt principal à Riyad. Le nettoyage constituait la composante de services généraux d'un package comprenant également l'exploitation et la maintenance. Le contrat place à la fois le complexe de bâtiments et l'entrepôt principal dans ce périmètre groupé. L'accès à ces travaux dépend donc de la combinaison de la prestation de nettoyage avec les responsabilités techniques du contrat.


Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Par type d'offre :
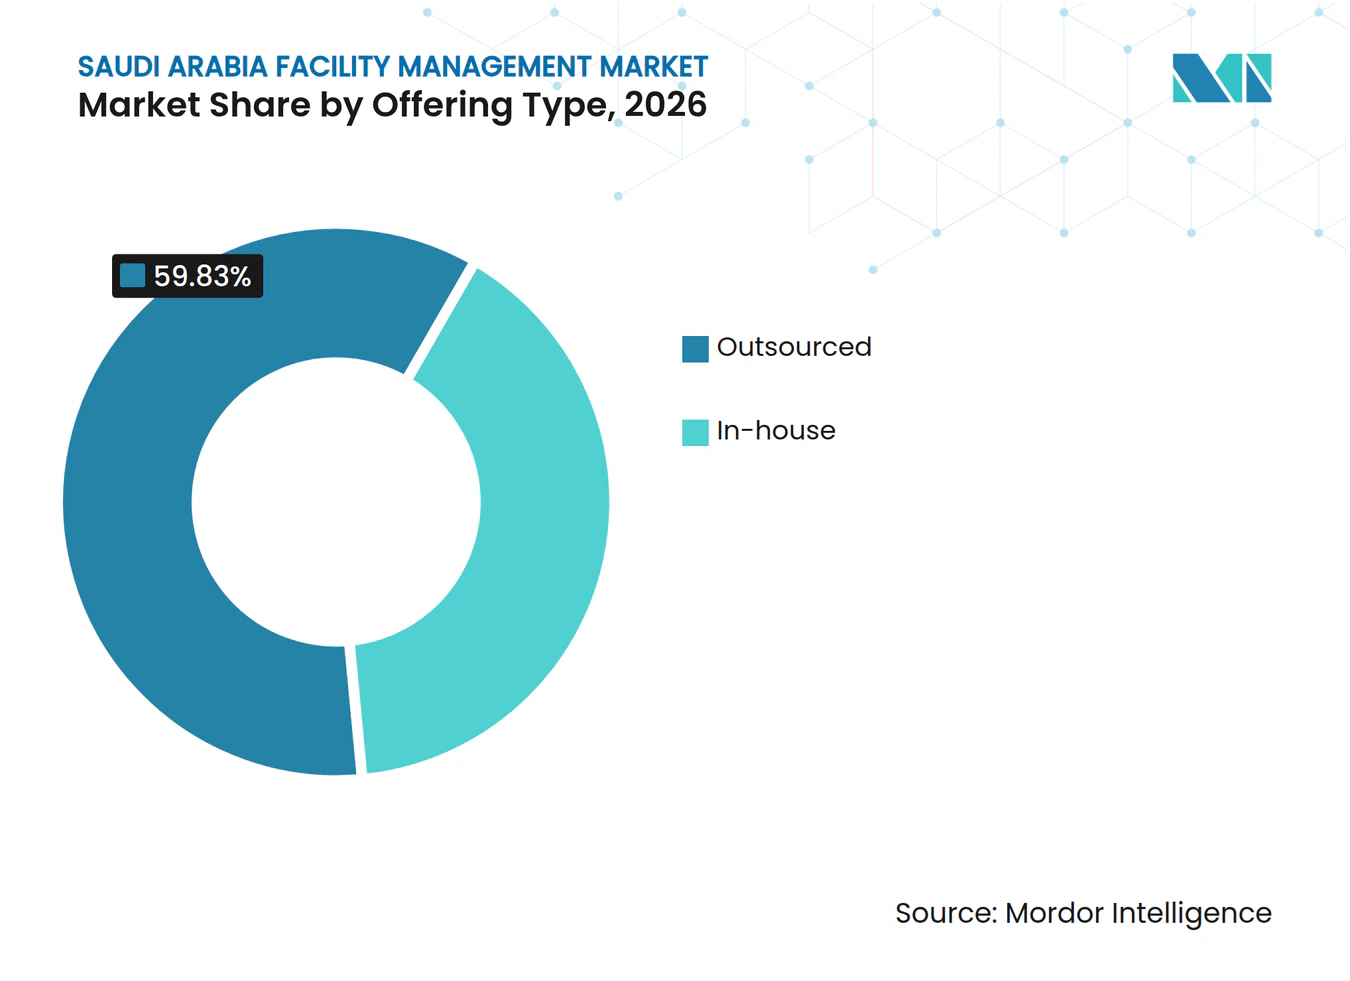
les mandats intégrés soutiennent les prestataires externesLes services externalisés ont représenté une part de marché de 59,83 % dans le marché de la gestion des installations en Arabie Saoudite en 2026 et ont constitué le segment le plus important et à la croissance la plus rapide, avec un CAGR prévu de 8,05 % durant la période 2027-2032. Facilities Management Company (FMCO) a annoncé en septembre 2026 qu'elle avait obtenu un contrat de gestion totale des installations avec Saudi Aramco. Cet contrat illustre comment un prestataire externe peut recevoir un mandat opérationnel d'un grand propriétaire d'actifs, créant ainsi une voie commerciale pour une prestation intégrée. Pour le contractant, l'attrait réside dans l'étendue des responsabilités disponibles dans le cadre d'une relation de gestion totale des installations, qui peut regrouper plusieurs capacités de service au sein d'un seul compte client.
La prestation externalisée crée également une voie pour les opérateurs établis afin d'accroître la valeur de leur activité à travers les relations clients. Le prestataire intégré de gestion des installations EFSIM a enregistré une croissance de 21 % d'une année sur l'autre du chiffre d'affaires total de la société au premier semestre 2026 par rapport au premier semestre 2025. En septembre 2026, le PDG d'EFSIM a déclaré que le carnet de commandes de la société offrait une bonne visibilité sur les bénéfices et les flux de trésorerie futurs. Un prestataire externalisé peut donc utiliser ses travaux futurs contractés pour séquencer la capacité de service au-delà de la dernière période de revenus.


Par secteur d'utilisation finale :
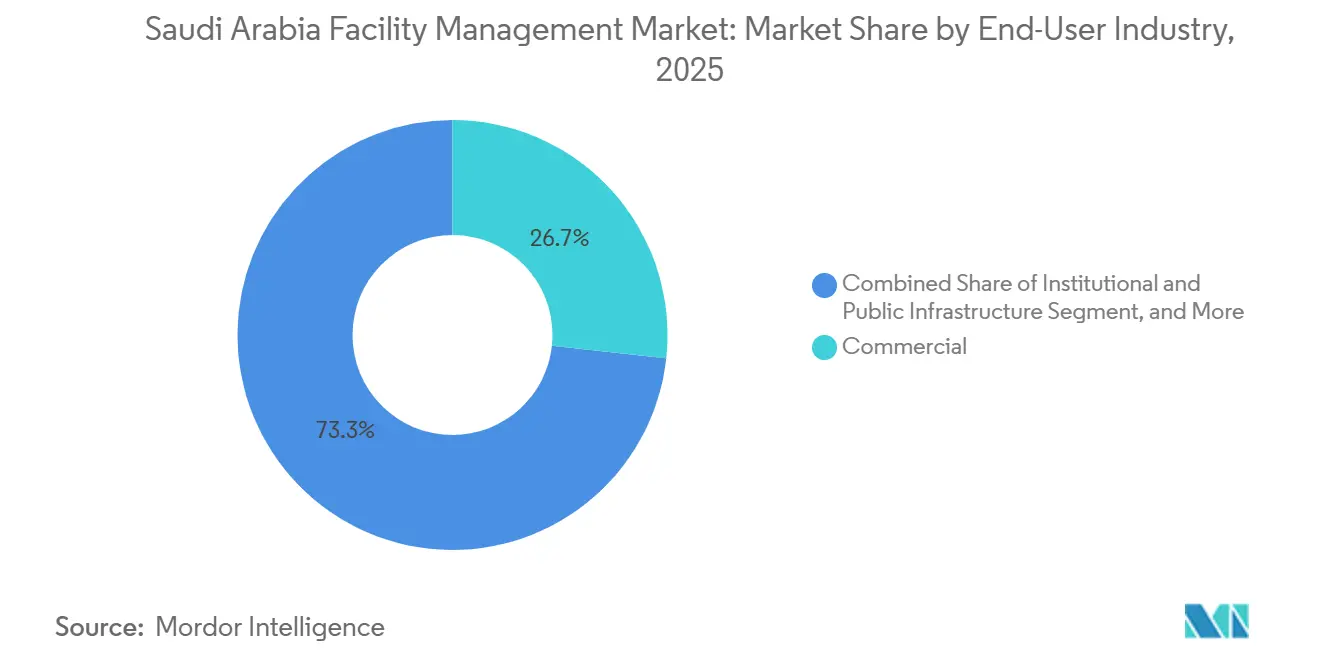
échelle commerciale et mandats opérationnels dans le secteur de la santéLes installations commerciales constituaient le plus grand segment d'utilisation finale, représentant 26,62 % des dépenses du marché en 2026. Le 14 avril 2026, Saudi Real Estate Company a signé un contrat de gestion des installations intégré de 12 mois avec sa filiale détenue à 60 %, la Saudi-Korean Company for Maintenance and Properties Management (Mumtalakat), couvrant ses propriétés résidentielles et commerciales à Riyad. L'affiliation de Mumtalakat en fait un modèle de prestation entre parties liées, le propriétaire immobilier utilisant un prestataire de gestion des installations affilié pour entretenir son parc. Pour les acheteurs commerciaux, cet exemple met en évidence une frontière organisationnelle entre la possession d'un bien immobilier et l'organisation de ses travaux de gestion des installations. La demande de gestion des installations commerciales peut donc s'inscrire dans les opérations immobilières récurrentes du propriétaire, même lorsque le prestataire de services appartient au même groupe.
Le secteur de la santé (établissements publics et privés) est le segment à la croissance la plus rapide, avec une prévision d'enregistrement d'un CAGR de 9,18 % durant la période 2027-2032. En juillet 2026, le Ministère de la Santé a indiqué que le consortium SEH Healthcare gérerait, exploiterait et maintiendrait l'hôpital spécialisé en santé comportementale SABIC de 150 lits à Riyad et fournirait des services médicaux et non médicaux pendant 15 ans. Les opérations devaient débuter début 2027 selon des indicateurs de performance convenus avec le Ministère. Un tel mandat opérationnel peut faire de la performance des installations une partie intégrante de l'engagement de service de santé, donnant à la maintenance un rôle permanent aux côtés de la prestation clinique. La longue durée opérationnelle favorise les prestataires capables d'évaluer les coûts de maintenance du cycle de vie avant le début des services, car les coûts de maintenance accompagnent l'engagement de performance du consortium.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Analyse géographique
Les actifs de la ville industrielle de Djeddah constituent un exemple de la région occidentale dans lequel un mandat de gestion des installations peut s'étendre au-delà des propriétés individuelles et de l'infrastructure reliant un parc plus large. Le 1er juin 2025, Shalfa Facilities Management a signé un contrat de 24 mois avec l'Autorité saoudienne pour les villes industrielles et les zones technologiques (MODON), couvrant l'exploitation et la maintenance des bâtiments et actifs appartenant à MODON à Djeddah. Le contrat de Djeddah comprenait des usines, des entrepôts préfabriqués non loués, des installations extérieures et des infrastructures partagées de la ville industrielle. Cette combinaison fait de la responsabilité des actifs partagés une partie intégrante du périmètre commercial, car un opérateur doit organiser les travaux au niveau des bâtiments parallèlement à l'entretien des installations communes du parc.
En avril 2026, Muheel Facilities Management a ajouté 2 hôtels Rotana à son portefeuille de lutte antiparasitaire, atteignant 4 propriétés et une couverture de tous les hôtels exploités par Rotana à Riyad. L'exemple de la région centrale illustre une portée multi-propriétés à travers un service spécialisé. En janvier 2025, Muheel a annoncé un contrat de services techniques et généraux intégrés pour le complexe résidentiel Rabwa à Riyad. Ce contrat comprenait la maintenance mécanique, électrique et de plomberie, le ménage, l'aménagement paysager, la lutte antiparasitaire, la gestion des déchets, la sécurité et la maintenance des espaces communs. Les fournisseurs de Riyad peuvent donc poursuivre soit un service limité dans plusieurs hôtels, soit un périmètre opérationnel large dans une seule communauté résidentielle.
En avril 2026, Muheel Facilities Management a obtenu un contrat pluriannuel de services généraux avec Saudi Aramco Total Refining and Petrochemical Company (SATORP) pour des installations dans la ville industrielle de Jubail. L'exemple de la Province orientale place la demande de services généraux au sein d'un parc de raffinage et de pétrochimie, lui donnant un contexte opérationnel différent de celui des infrastructures partagées de la ville industrielle de Djeddah. Pour les prestataires de la Province orientale, l'entrée dans cette base de clients industriels peut donc se faire par le biais de services de soutien spécialisés sans nécessiter un mandat d'exploitation de raffinerie.
Cadre réglementaire et perspectives
Les juridictions sélectionnées sont comparées du point de vue d'un prestataire de gestion des installations employant des travailleurs techniques-ingénieurs couverts et exerçant des activités commerciales approuvées par le Ministère. La comparaison nationale couvre les conditions de la main-d'œuvre, tandis que la colonne Riyad applique le même manuel national et le même processus de licence Balady aux établissements couverts situés à Riyad. Ensemble, ces exigences affectent les autorisations de dotation en personnel et d'exploitation qu'un prestataire doit rassembler pour son activité de services.
Tableau réglementaire
| Facteur de décision | Arabie Saoudite | Riyad |
|---|---|---|
| Autorité principale | Ministère des Ressources humaines et du Développement social (HRSD) | Ministère des Municipalités et du Logement ; Direction générale de la Défense civile |
| Instruments ou orientations clés | Localisation technique-ingénierie avec accréditation et conditions salariales | Licence commerciale Balady et permis de sécurité pour les activités approuvées ; localisation de la main-d'œuvre couverte |
| Effet commercial | Exigences en matière de composition du personnel et de qualifications pour les employeurs couverts | Processus de licence commerciale et de permis de sécurité parallèlement aux obligations de dotation en personnel des employeurs couverts |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Durcissement | Durcissement |
| Source: Mordor Intelligence | ||
Les conditions nationales de la main-d'œuvre soutiennent une note Moyenne, et la note de Riyad reflète également le processus de licence commerciale Balady et de permis de sécurité pour les activités approuvées par le Ministère. Le manuel 2025 du HRSD introduit progressivement une Saudisation de 30 % sur 5 ans à compter du 27 juillet 2025, pour les établissements privés employant au moins 5 travailleurs techniques-ingénieurs répertoriés, avec accréditation professionnelle et salaires minimaux enregistrés pour les Saoudiens comptabilisés. Le manuel national s'applique également aux établissements couverts situés à Riyad, de sorte que les deux jugements de Durcissement reflètent sa progression programmée de la main-d'œuvre. Pour un prestataire couvert à Riyad, la licence et les permis de sécurité établissent la voie d'accès aux locaux, tandis que la composition de la main-d'œuvre crée une charge de conformité distincte.
Étapes de la chaîne de valeur
La chaîne de valeur compare la manière dont le périmètre contracté devient une capacité opérationnelle dotée en personnel, puis une prestation de services récurrente. EFSIM a indiqué que ses revenus proviennent principalement des services de gestion des installations, notamment les services techniques et généraux, la gestion des comptes et les travaux supplémentaires. Cette structure de revenus place la capture de valeur à la fois dans l'obligation de service de base et dans les travaux ajoutés au-delà du périmètre initial. Le défi commercial est de traduire ce périmètre en capacité déployable sans perdre le contrôle des responsabilités de prestation.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Définition du périmètre contractuel et gestion des comptes | Prestataires intégrés de gestion des installations tels qu'EFSIM | Revenus des services de gestion des installations et de gestion des comptes | Limites ambiguës entre les travaux inclus et les travaux supplémentaires | Définir les responsabilités de service et les approbations de variation |
| Mobilisation de la main-d'œuvre | Employeurs de gestion des installations tels qu'EFSIM | Revenus des services de gestion des installations contractés | Rythme de dotation en personnel par rapport au périmètre de prestation engagé | Séquencer l'intégration des équipes avec le début des travaux contractés |
| Exploitation et maintenance des installations | Prestataires de gestion des installations tels que SATCO et prestataires de services généraux tels que Muheel | Revenus des contrats de maintenance et de services généraux | Coordination des tâches techniques et de services généraux sur le site | Aligner le calendrier du site avec la supervision spécifique aux rôles |
| Source: Mordor Intelligence | ||||
EFSIM a intégré plus de 800 professionnels au premier semestre 2025 pour soutenir la prestation dans le cadre de ses projets phares. Cette action illustre pourquoi un contrat nécessite une capacité de mobilisation correspondante avant que son périmètre de service puisse devenir un revenu opérationnel. Pour une prestation intégrée, la résilience dépend de la connexion entre la responsabilité du compte, la disponibilité de la main-d'œuvre et l'exécution sur site.
Paysage concurrentiel
Concentration du Marché
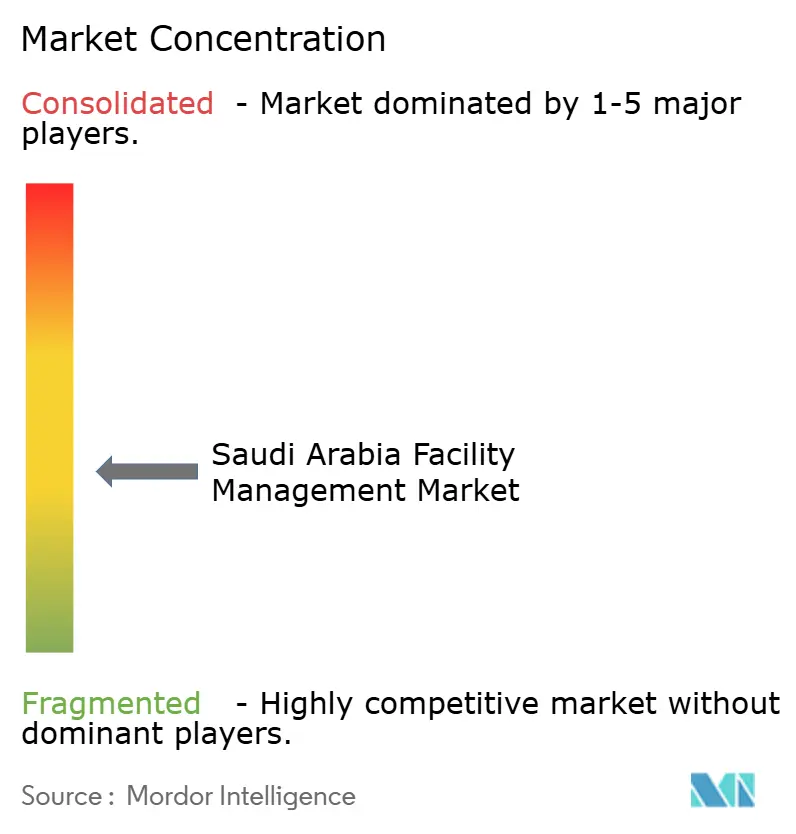
La concurrence est fragmentée entre les opérateurs intégrés et les fournisseurs ayant des modèles de prestation différents, ce qui fait de la capacité opérationnelle une source de différenciation significative. SETE Energy Saudia for Industrial Projects Ltd (SETE Saudia) fournit la gestion totale des installations, tandis que ZOMCO (Zamil Operations and Maintenance), filiale en propriété exclusive du groupe Zamil, fournit la gestion intégrée des installations ainsi que les opérations et la maintenance à travers l'Arabie Saoudite. Almajal G4S fournit des services de gestion des installations, Initial Saudi Group propose la gestion intégrée des installations, et EFSIM Facilities Management Company fournit des solutions de gestion des installations. En 2025, ZOMCO a indiqué qu'il avait obtenu le contrat de gestion intégrée des installations pour la tour SPPC au sein du District financier du roi Abdallah à Riyad. Ce contrat positionne ZOMCO pour concourir à des mandats intégrés dans les propriétés commerciales du district financier de Riyad.
En novembre 2025, Initial Saudi Group a lancé un service d'ingénierie mobile pour les petites et moyennes entreprises (PME), décrit comme la première offre de ce type en Arabie Saoudite.[3] Le service a remplacé les dispositifs statiques traditionnels sur site par des équipes d'ingénierie à réponse rapide assurant une maintenance professionnelle des bâtiments. Pour les clients PME, l'attrait commercial est l'accès à une maintenance spécialisée via une équipe mobile, faisant de la conception de la couverture une alternative à un engagement de dotation en personnel résidente. Les fournisseurs concurrençant sur cette base doivent faire correspondre les délais de réponse promis avec une capacité d'ingénierie déployable, car la disponibilité n'a de valeur commerciale que lorsque l'équipe peut atteindre l'installation.
En 2026, FMTECH a signalé une intégration avec JLL après que JLL a pris une participation stratégique dans FMTECH. Le périmètre opérationnel saoudien déclaré de FMTECH couvre les installations critiques, commerciales, hôtelières, de santé, de centres de données et de fabrication avancée. La combinaison crée une voie potentielle pour concourir à des installations complexes grâce à la spécialisation technique ainsi qu'à des ressources de prestation plus larges. La norme SBC 801 fixe les exigences de protection contre l'incendie et les explosions dans les bâtiments, notamment les plans d'urgence et d'évacuation et les systèmes de lutte contre l'incendie. Pour les prestataires soumissionnant sur des installations de santé et de centres de données dans ce périmètre, le test commercial est de savoir comment leurs engagements de prestation répondent à la préparation des plans d'urgence et des systèmes de lutte contre l'incendie.
Leaders du secteur de la gestion des installations en Arabie Saoudite
-
SETE Energy Saudia for Industrial Projects Ltd (SETE Saudia)
-
ZOMCO (Zamil Operations and Maintenance)
-
Almajal G4S
-
Initial Saudi Group
-
EFSIM Facilities Management Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Gestion des Installations en Arabie Saoudite Entreprises couvertes dans ce rapport
- SETE Energy Saudia for Industrial Projects Ltd (SETE Saudia)
- ZOMCO (Zamil Operations and Maintenance)
- Almajal G4S
- Initial Saudi Group
- EFSIM Facilities Management Company
- SAMAMA Holding Group
- Olive Arabia Co. Ltd
- AL-YAMAMA Group
- Khidmah Sole Proprietorship LLC
- ENGIE Solutions (Engie Group)
- Abdulmohsen Al Tamimi Contracting
- Facilities Management Company (FMCO)
- Al Suwaidi Holding Company, KSA
- Enova Facilities Management Services LLC
- Saudi Binladin Group – Operation and Maintenance
- Zahran Facilities Management
- AMNCO Facility Management
- Muheel Facilities Management
- Al-Hajry Overseas
- Shalfa Facilities Management
- SAMAYA FM
- Safari FM
- Serco Middle East (Serco Group PLC)
Principales opportunités pour les acteurs du marché
La comparaison examine les opportunités de gestion des installations lors de la transition proposée de l'hôpital de l'Université Umm Al-Qura de la réhabilitation à l'exploitation durable. En juin 2026, l'Université Umm Al-Qura et le Centre national de privatisation ont invité les parties intéressées à achever et exploiter l'hôpital de 391 lits à La Mecque, incluant les soins cliniques, la gestion des installations et les services médicaux de soutien. Après la date limite du 21 juillet 2026 pour les manifestations d'intérêt, les résultats du 28 septembre ont enregistré 73 répondants, dont 13 dans la catégorie combinée contractant et gestion des installations. L'opportunité de gestion des installations est de traduire ce large mandat de développement en responsabilités opérationnelles spécifiques qu'un prestataire qualifié peut assurer.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Préparation à la gestion des installations lors de la réhabilitation de l'hôpital | Les travaux restants et l'activation de l'hôpital font partie du périmètre proposé | Promoteur du projet hospitalier et équipe opérationnelle | Définir les actifs maintenables, les dossiers de remise et les responsabilités de gestion des installations lors de la planification de l'achèvement | Coordination entre l'achèvement de la construction et la préparation opérationnelle | Opérateurs de gestion des installations de santé tels que SAMAMA O&M |
| Maintenance des actifs hospitaliers à long terme | Contrat hospitalier intégré proposé sur 30 ans | Équipe opérationnelle de l'hôpital | Intégrer les responsabilités de maintenance du cycle de vie dans le périmètre des services aux installations | Ressources et responsabilité sur un long engagement opérationnel | Prestataires de maintenance technique de santé tels que SAMAMA O&M |
| Prestation de services de soutien non cliniques aux installations | La gestion des installations s'inscrit aux côtés des responsabilités cliniques et de services de soutien dans le modèle proposé | Responsable des opérations hospitalières | Proposer des capacités définies de ménage, de lutte antiparasitaire et de soutien à la sécurité | Limites claires entre les fonctions cliniques et le soutien à la gestion des installations | Prestataires de services de soutien aux établissements de santé tels que SAMAMA O&M |
| Source: Mordor Intelligence | |||||
SAMAMA O&M fournit des opérations d'installations de santé ainsi que des services de ménage, de lutte antiparasitaire, de sécurité incendie et de sécurité en Arabie Saoudite. Ces capacités illustrent comment un prestataire de gestion des installations pourrait répondre aux besoins techniques et non techniques au sein d'un modèle opérationnel hospitalier. L'ouverture centrale est la prestation de maintenance et de soutien conçue autour de la transition de la réhabilitation à l'utilisation courante, avec les responsabilités cliniques et d'installations clairement attribuées.
Développements industriels récents dans Marché de la Gestion des Installations en Arabie Saoudite
- Sep 2026 : Facilities Management Company (FMCO) a annoncé qu'elle avait obtenu un contrat de gestion totale des installations avec Saudi Aramco.
- Août 2026 : Muheel Facilities Management a annoncé un contrat pluriannuel de gestion totale des installations pour le siège de l'Autorité d'interconnexion du Conseil de coopération du Golfe à Dammam, couvrant les services techniques, généraux et spécialisés.
- Juil 2026 : Shalfa Facilities Management a signé un bon de travail de 26 mois pour des services de nettoyage, de maintenance et de gardiennage dans des bâtiments scolaires à Qassim dans le cadre d'un dispositif de gestion des installations intégré couvrant les écoles et les instituts privés de la région centrale.
Marché de la Gestion des Installations en Arabie Saoudite Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché de la gestion des installations en Arabie Saoudite mesure les dépenses annuelles consacrées aux services d'exploitation, de maintenance et de soutien des bâtiments et des infrastructures en Arabie Saoudite. Il couvre les services techniques et généraux fournis en interne ou externalisés dans les installations commerciales, hôtelières, institutionnelles et publiques, de santé, industrielles et autres installations d'utilisation finale.
Exclusions du périmètre : La construction de bâtiments et les grandes rénovations en capital, les ventes autonomes d'équipements de gestion des installations et de systèmes de bâtiments, les loyers immobiliers et les ventes ou transferts de propriété, les factures de services publics, et les services de gestion des installations réalisés en dehors de l'Arabie Saoudite sont exclus.
Aperçu de la segmentation
- Par type de service
- Services techniques
- Gestion des actifs
- Services MEP et CVC
- Systèmes de protection incendie et sécurité
- Autres services de gestion des installations techniques
- Services généraux
- Soutien aux bureaux et sécurité
- Services de nettoyage
- Services de restauration
- Autres services de gestion des installations généraux
- Services techniques
- Par type d'offre
- En interne
- Externalisé
- Gestion des installations unique
- Gestion des installations groupée
- Gestion des installations intégrée
- Par secteur d'utilisation final
- Commercial (IT et télécommunications, commerce de détail et entrepôts, etc.)
- Hôtellerie (hôtels, restaurants, grands restaurants)
- Institutionnel et infrastructure publique (gouvernement, éducation, transport)
- Santé (établissements publics et privés)
- Industriel et procédés (fabrication, énergie, mines)
- Autres secteurs d'utilisation final (logements collectifs, divertissement, sports et loisirs)
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les sources officielles saoudiennes telles que les estimations de population de l'Autorité générale des statistiques, le rapport annuel de la Vision 2030, le Manuel national des actifs et de la gestion des installations d'EXPRO, et le Code de construction verte du Centre saoudien du code de construction décrivent la demande démographique, l'activité d'infrastructure, les opérations des actifs publics et les exigences opérationnelles qui informent les moteurs du marché et les données d'entrée des prévisions. Ces sources aident à distinguer la base d'installations récurrentes et les responsabilités de maintenance de l'activité de construction et des achats d'actifs autonomes.
Les prospectus et rapports annuels des entreprises, les avis de marchés publics et les rapports commerciaux saoudiens réputés peuvent compléter ces bases de référence publiques en recoupant les périmètres de service, les calendriers des contrats, les valeurs divulguées et l'activité des prestataires. Ces sources sont illustratives plutôt qu'exhaustives, et des sources supplémentaires informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et questionnaires structurés cibleraient les propriétaires et occupants d'installations en Arabie Saoudite, les responsables des achats, les dirigeants de prestataires de gestion des installations et les responsables de lignes de service dans les installations commerciales, publiques, de santé, hôtelières et industrielles. Les réponses permettraient de tester les estimations secondaires concernant le périmètre des contrats, la prestation en interne par rapport à l'externalisation, les prix des services et le calendrier des remises d'actifs, chaque donnée étant vérifiée par rapport aux appels d'offres publics, aux divulgations des entreprises et aux preuves au niveau des installations. Lorsqu'un segment ou une donnée de prix reste insuffisant, les analystes rechercheraient un suivi ciblé et documenteraient le proxy et la plage utilisés avant de les intégrer dans le modèle de marché.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 20 % | |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | |
| Petits acteurs : 25 % | Responsables : 45 % |
Dimensionnement du marché et prévisions
Le modèle commence par une estimation descendante des dépenses annuelles de l'Arabie Saoudite en matière d'exploitation, de maintenance et de soutien des installations, puis vérifie les totaux sélectionnés avec des agrégations de fournisseurs et des valeurs de contrat échantillonnées par installation ou site. Les données d'entrée principales comprennent le parc d'installations occupées et nouvellement remises, les indicateurs de population et d'activité par groupe d'utilisation finale, les valeurs des marchés publics et des appels d'offres, les coûts de main-d'œuvre et d'intrants de service, et la répartition entre prestation en interne et externalisée. Ensemble, ils indiquent la taille et la valeur annuelle des travaux pouvant entrer dans le périmètre de la gestion des installations. Les analystes utilisent les sources pour construire les parts par type de service, type d'offre et utilisation finale à partir des périmètres de contrats déclarés et des modèles de dépenses par installation, puis appliquent une analyse de scénarios aux remises d'actifs, à l'externalisation et aux changements de coûts de service sur la période de prévision. Si une valeur de contrat ou un nombre d'installations est manquant, des contrats divulgués comparables et des plages d'intensité documentées par type d'installation soutiennent une estimation bornée, qui est vérifiée par rapport au total descendant. Les répondants primaires testeraient la direction et la sensibilité de chaque prévision de variable clé, les désaccords entraînant un suivi ciblé ou une plage de scénarios plus large plutôt qu'un consensus supposé.
Validation des données et cycle de mise à jour
Les analystes triangulent le modèle de dépenses par rapport aux signaux indépendants d'installations, d'appels d'offres, de fournisseurs et d'investissements publics, puis vérifient que les estimations par service, prestation et utilisation finale se réconcilient avec le total du marché. Ils examinent les changements inhabituels d'une année sur l'autre, les valeurs de contrats incohérentes et les évolutions des parts de segment, en résolvant les anomalies par une révision des sources et un recontact ciblé des répondants lorsque les preuves de périmètre, de calendrier ou de prix changent. Un second analyste examine les réconciliations et les explications avant la validation finale, suivie d'une actualisation annuelle, d'une révision intermédiaire après des événements politiques ou de projet importants, et d'une nouvelle vérification avant livraison.
Comparaison de la taille du marché de la gestion des installations en Arabie Saoudite de Mordor Intelligence avec d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données d'entrée utilisées pour modéliser la demande. Le marché de la gestion des installations en Arabie Saoudite mesure les dépenses annuelles consacrées aux services d'exploitation, de maintenance et de soutien des bâtiments et des infrastructures en Arabie Saoudite.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les données d'entrée principales comprennent le parc d'installations occupées et nouvellement remises, les indicateurs de population et d'activité par groupe d'utilisation finale, les valeurs des marchés publics et des appels d'offres, les coûts de main-d'œuvre et d'intrants de service, et la répartition entre prestation en interne et externalisée.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 58,67 milliards USD (2027) | |
| Consultance régionale A | 52 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 11,4 % à la valeur 2027 de ce rapport de 58,67 milliards USD, 2 ans plus tard. L'année de base 2025 de la Consultance régionale A précède de deux ans la valeur 2027 du rapport. |
| Consultance mondiale B | 51,23 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 12,7 % à la valeur 2027 de ce rapport de 58,67 milliards USD, 2 ans plus tard. L'année de base 2025 de la Consultance mondiale B précède de deux ans la valeur 2027 du rapport. |
Les analystes de Mordor Intelligence triangulent le modèle de dépenses par rapport aux signaux indépendants d'installations, d'appels d'offres, de fournisseurs et d'investissements publics, puis vérifient que les estimations par service, prestation et utilisation finale se réconcilient avec le total du marché.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché de la gestion des installations en Arabie Saoudite et ses perspectives de croissance ?
Le marché est estimé à 58,67 milliards USD en 2027 et devrait atteindre 83,1 milliards USD d'ici 2032, à un CAGR de 7,21 % durant la période 2027-2032.
Quels facteurs soutiennent la demande de services de gestion des installations en Arabie Saoudite ?
L'expansion des infrastructures, les contrats intégrés, les exigences en matière de durabilité et l'adoption des technologies soutiennent la demande. Shalfa a signé un bon de travail de 26 mois pour des services scolaires à Qassim en juillet 2026.
Quelle catégorie de services domine les dépenses de gestion des installations en Arabie Saoudite ?
Les services techniques ont représenté 54,31 % des dépenses en 2026, tandis que les services généraux devraient connaître la croissance la plus rapide avec un CAGR de 7,86 % durant la période 2027-2032.
Quelles entreprises sont en concurrence dans la gestion des installations en Arabie Saoudite ?
Les principaux prestataires comprennent SETE Energy Saudia for Industrial Projects Ltd (SETE Saudia), ZOMCO (Zamil Operations and Maintenance), Almajal G4S, Initial Saudi Group et EFSIM Facilities Management Company.
Quels défis façonnent les perspectives des prestataires de gestion des installations en Arabie Saoudite ?
Les risques liés au recrutement et au recouvrement peuvent limiter l'expansion. Le prospectus 2025 d'EFSIM a identifié des retards possibles et des coûts plus élevés dans le recrutement de ressortissants saoudiens qualifiés pour certains rôles opérationnels.
Qu'est-ce qui distingue la demande régionale de gestion des installations en Arabie Saoudite ?
Le contrat MODON 2025 de Shalfa à Djeddah couvrait les actifs de la ville industrielle. En avril 2026, Muheel a annoncé une couverture de lutte antiparasitaire dans les 4 hôtels Rotana exploités à Riyad.