
Taille et part du marché des API télécom
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 405.67 Milliards de dollars |
| Taille du Marché (2031) | 788.52 Milliards de dollars |
| Growth Rate (2026 - 2031) | 14.22 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des API télécom par Mordor Intelligence
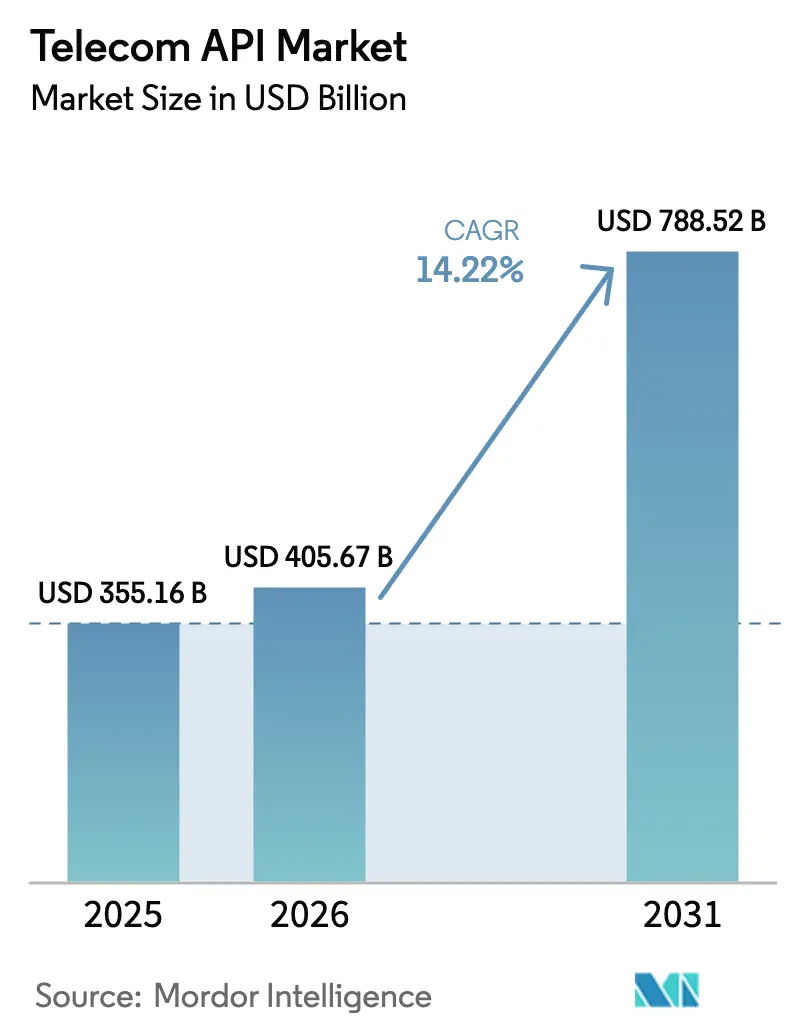
La taille du marché des API télécom a atteint 405,67 milliards USD en 2026, contre 355,16 milliards USD en 2025, et devrait enregistrer un TCAC de 14,22 % pour atteindre 788,52 milliards USD d'ici 2031, soulignant un pivot structurel des offres axées uniquement sur la connectivité vers des modèles d'affaires de plateforme qui monétisent les capacités réseau via des interfaces de programmation d'applications standardisées. Les opérateurs conditionnent désormais la vérification de localisation, le découpage réseau, la qualité de service, la facturation opérateur et les fonctions de messagerie en tant que services prêts à l'emploi pour les développeurs, accélérant ainsi la mise sur le marché pour les développeurs d'entreprise et les développeurs de longue traîne. L'initiative GSMA Open Gateway, dont 72 groupes d'opérateurs couvrent 284 réseaux, a supprimé les frictions d'intégration bilatérale en fédérant des API conformes à CAMARA et l'authentification OAuth 2.0. L'Amérique du Nord a maintenu son leadership technologique en 2025, tandis que l'Asie-Pacifique connaît la croissance la plus rapide, Reliance Jio et China Mobile exposant des API d'informatique en périphérie et de découpage réseau à leurs vastes bases d'abonnés 5G autonomes. Les API de paiement, de messagerie et de qualité à la demande bénéficient de la convergence télécom-fintech, des mises à niveau des communications enrichies sur iOS et Android, et de la demande des entreprises pour des services en périphérie à faible latence. L'intensité concurrentielle s'accroît car les agrégateurs CPaaS, les opérateurs historiques et les hyperscalers ciblent tous le même portefeuille de développeurs, exerçant simultanément une pression sur les marges et stimulant l'innovation dans les domaines des places de marché, de la sécurité et de la conformité.
Principaux enseignements du rapport
- Par type de service, la messagerie détenait 37,82 % de la part du marché des API télécom en 2025, tandis que les API de paiement devraient progresser à un TCAC de 14,88 % jusqu'en 2031.
- Par type de déploiement, les architectures hybrides représentaient 56,82 % de la taille du marché des API télécom en 2025, tandis que les déploiements multi-cloud progressent à un TCAC de 15,34 % jusqu'en 2031.
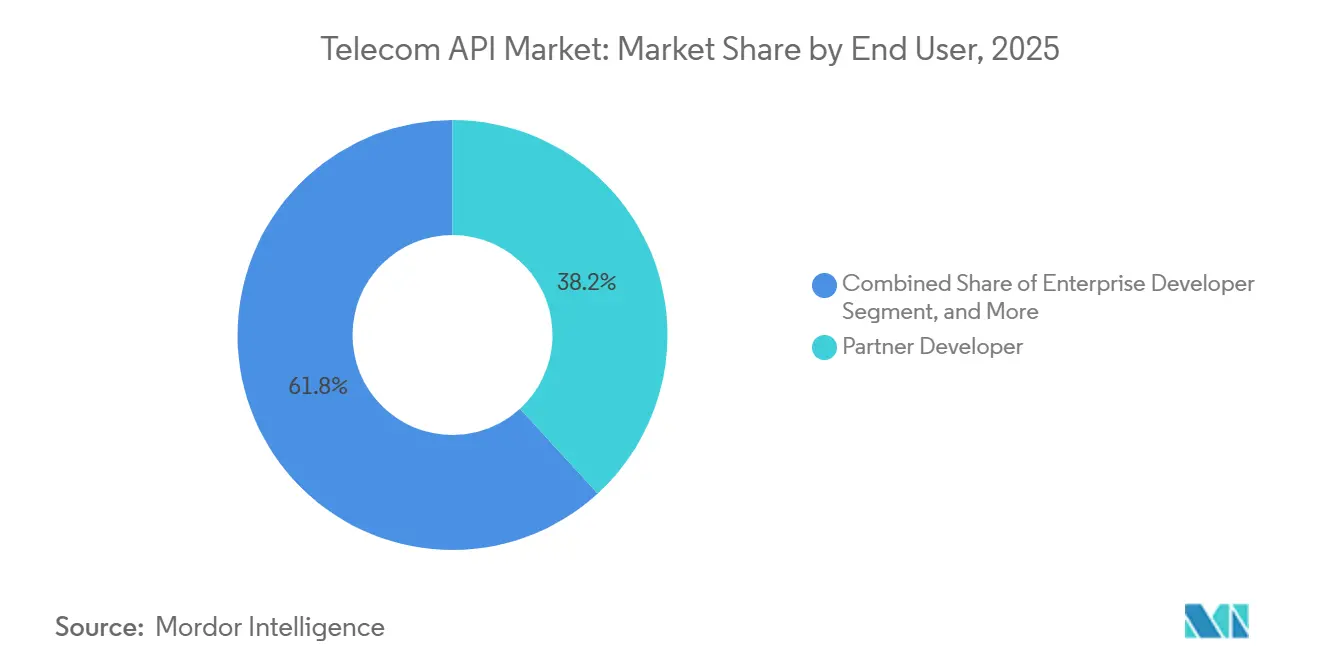
- Par utilisateur final, les développeurs partenaires représentaient 38,2 % de la taille du marché des API télécom en 2025, et les développeurs de longue traîne devraient enregistrer le TCAC le plus élevé à 14,98 % jusqu'en 2031.
- Par modèle commercial, le CPaaS piloté par agrégateur représentait 46,72 % de la taille du marché des API télécom en 2025, et la place de marché/bourse d'API enregistre le TCAC projeté le plus élevé à 15,22 % jusqu'en 2031.
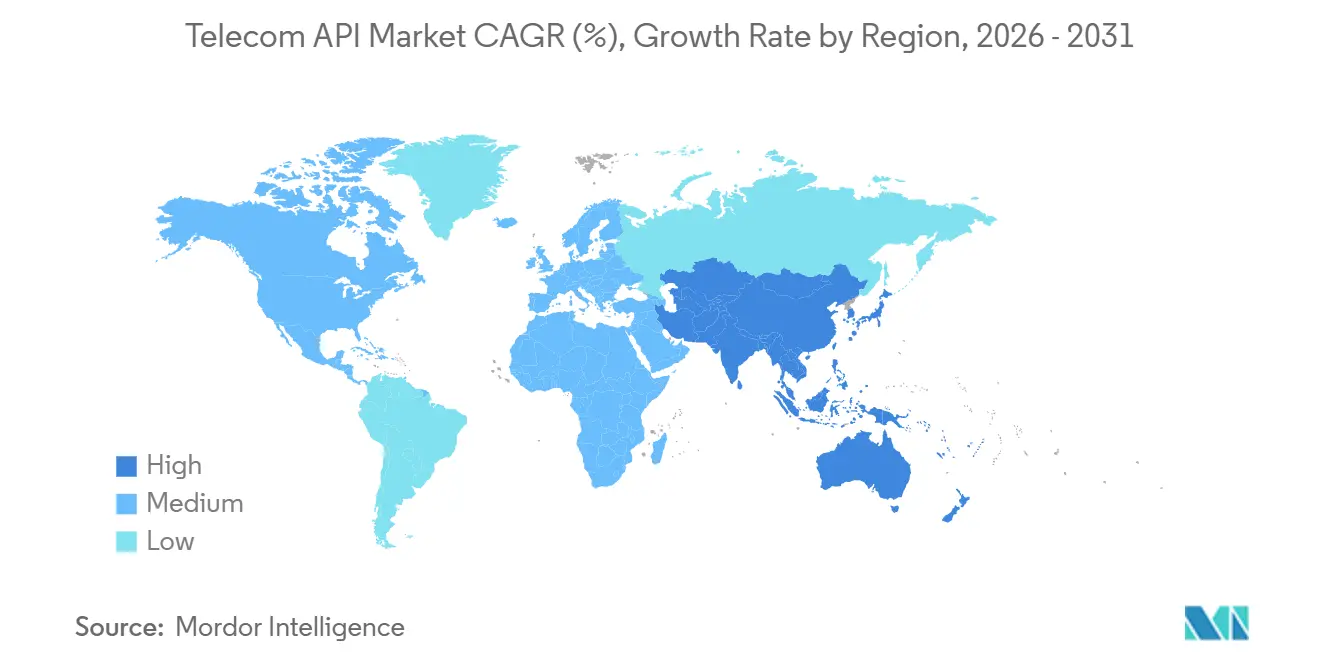
- Par géographie, l'Amérique du Nord était en tête avec une part de revenus de 38,73 % en 2025 sur le marché des API télécom ; l'Asie-Pacifique devrait progresser à un TCAC de 15,32 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor de l'adoption du CPaaS parmi les entreprises | +2.8% | Mondial, avec une concentration en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Standardisation Open Gateway et CAMARA des API réseau | +3.1% | Mondial, porté par l'Europe et l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Pression de monétisation sur la 5G stimulant les API de qualité de service à la demande | +2.5% | Asie-Pacifique, Amérique du Nord, Moyen-Orient en tant qu'adopteurs précoces | Long terme (≥ 4 ans) |
| Les charges de travail d'informatique en périphérie nécessitent des API de découpage à faible latence | +2.2% | Amérique du Nord et Asie-Pacifique en tête, débordement vers l'Europe | Long terme (≥ 4 ans) |
| Les outils de développement assistés par IA générative abaissent les barrières à l'entrée | +1.9% | Mondial, avec des gains précoces en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| La poussée télécom-fintech catalysant les API de facturation opérateur et de paiement | +2.4% | Marchés émergents d'Afrique, d'Asie-Pacifique et d'Amérique du Sud | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Standardisation Open Gateway et CAMARA des API réseau
L'adhésion de 72 groupes d'opérateurs à GSMA Open Gateway a créé un catalogue fédéré unique d'API de vérification de numéro, de détection de remplacement de carte SIM, de localisation d'appareil et de qualité à la demande, applicables via des jetons OAuth 2.0.[1]GSMA Staff, "Open Gateway Initiative," GSMA, gsma.com Les entreprises autrefois contraintes de négocier quinze contrats bilatéraux n'intègrent désormais qu'une seule fois, réduisant les cycles d'approvisionnement de plusieurs trimestres à quelques semaines. Les lancements commerciaux de Vodafone et Telefonica au Royaume-Uni, au Brésil, en Espagne et en Allemagne ont prouvé la faisabilité commerciale et aligné la syntaxe requête-réponse des API sur les conventions des hyperscalers, réduisant la charge cognitive pour les développeurs natifs du cloud.[2]Vodafone Group, "Press Release: Network API Marketplace," vodafone.com Les règles ETSI GS OPG 002 ont formalisé la sécurité des jetons Web JSON et la conception RESTful, aidant les régulateurs à traiter les capacités du réseau central comme des installations numériques essentielles. Les opérateurs ont par conséquent évolué de simples grossistes en bande passante passive vers des orchestrateurs de plateformes actifs capables de facturer des frais par transaction. Bien que les litiges sur le partage des revenus avec AWS et Microsoft persistent, les API standardisées ont supprimé le principal obstacle à la scalabilité mondiale.
Essor de l'adoption du CPaaS parmi les entreprises
Twilio, Sinch et Infobip ont déclaré un chiffre d'affaires combiné supérieur à 3,5 milliards USD en 2024, indiquant que les entreprises se tournent vers les communications programmables plutôt que vers les offres monolithiques de voix et de SMS. Les détaillants utilisant l'API WhatsApp Business acheminent désormais 40 % des interactions du service client via des canaux asynchrones, réduisant le temps de traitement des centres d'appels de 18 minutes et le coût de main-d'œuvre de 12 USD par ticket. L'intégration Segment de Twilio relie les graphes de données clients aux API programmables, permettant une relance des paniers abandonnés dans les 90 secondes suivant l'abandon du paiement. Les robots d'IA générative d'Infobip analysent le langage naturel pour invoquer automatiquement des API de paiement ou de localisation, élargissant ainsi l'accès aux développeurs non spécialisés. À mesure que les réglementations sur la confidentialité se renforcent, les entreprises privilégient les fournisseurs CPaaS qui intègrent la gestion du consentement et le chiffrement dans la couche API plutôt que des solutions de conformité ajoutées a posteriori.
Pression de monétisation sur la 5G stimulant les API de qualité de service à la demande
Les opérateurs ont investi plus de 1 000 milliards USD dans le spectre et le matériel 5G entre 2019 et 2024, mais le revenu moyen par utilisateur a stagné, les incitant à monétiser la différenciation réseau. Le service 5G Edge de Verizon avec AWS Wavelength vend des garanties de latence de 20 millisecondes à 0,08 USD par gigaoctet, démontrant une tarification premium pour les charges de travail à latence ultra-faible.[3]Verizon Business Team, "5G Edge with AWS Wavelength," verizon.com Les tranches de plancher d'usine de SK Telecom atteignent une disponibilité de 99,999 %, tarifées 40 % au-dessus des tarifs grand public. La version 17 du 3GPP a standardisé la gestion du cycle de vie pour l'orchestration des tranches, permettant aux plateformes tierces d'automatiser le provisionnement via des appels RESTful. Les premiers pilotes avec Siemens ont réduit les temps d'arrêt dans l'industrie automobile allemande de 15 % lorsque la télémétrie de maintenance prédictive a bénéficié d'une priorité de qualité de service.
La poussée télécom-fintech catalysant les API de facturation opérateur et de paiement
Les inscriptions à la monnaie mobile ont atteint 1,74 milliard en décembre 2024, positionnant les opérateurs comme des rails de paiement de facto dans les régions à faible pénétration bancaire. Les API marchandes de Vodafone M-Pesa ont contourné l'interchange moyen de 2,5 % des réseaux de cartes, permettant aux sites de commerce électronique de débiter directement le crédit téléphonique ou les portefeuilles. Orange Money et Mastercard ont permis des transferts transfrontaliers en 60 secondes en Afrique de l'Ouest, soit un gain de rapidité de 90 % par rapport à la banque correspondante. Les règles des banques de services de paiement du Nigeria et l'Interface de paiement unifiée de l'Inde exigent des API conformes à la norme ISO 20022, ancrant davantage les opérateurs télécom dans les flux de paiement numérique. La facturation opérateur pour le contenu numérique a atteint 8 milliards USD de revenus pour les opérateurs en 2024, aidée par une vérification d'identité réseau sans friction qui améliore les conversions sur les marchés émergents.
Analyse de l'impact des contraintes*
| Contrainte | % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Escalade des violations de sécurité des API et fraude de signalisation | -1.8% | Mondial, aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Goulots d'étranglement dans la mise à niveau des systèmes OSS et BSS hérités | -2.1% | Mondial, grave chez les opérateurs de niveau 2 et de niveau 3 | Long terme (≥ 4 ans) |
| Compression des marges due aux concurrents CPaaS par contournement | -1.5% | Amérique du Nord et Europe, débordement vers l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Modèles de partage des revenus peu clairs avec les hyperscalers | -1.3% | Mondial, concentré en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Goulots d'étranglement dans la mise à niveau des systèmes OSS et BSS hérités
L'exposition des API natives du cloud exige des moteurs de facturation et de politique en temps réel, mais la migration des systèmes monolithiques coûte entre 50 et 200 millions USD et prend de trois à cinq ans. Les interfaces basées sur SOAP ne peuvent pas relayer les données d'utilisation à la milliseconde requises pour le découpage réseau dynamique. Seulement 22 % des 150 opérateurs ayant adopté les API ouvertes du TM Forum ont atteint une conformité totale, car le code personnalisé vieux de plusieurs décennies complique la refactorisation. Les opérateurs régionaux manquant de dépenses d'investissement s'appuient sur des agrégateurs CPaaS, cédant ainsi effectivement la monétisation des API. Les microservices BSS conteneurisés de Nokia et Huawei permettent une migration progressive, mais les opérations en double pile augmentent les dépenses d'exploitation jusqu'à 25 % pendant la transition.
Escalade des violations de sécurité des API et fraude de signalisation
La violation de données d'AT&T en janvier 2024, qui a exposé les métadonnées d'appels et de messages texte de 73 millions de clients, a mis en évidence les faiblesses du protocole SS7 datant des années 1970. L'ENISA a enregistré 180 millions EUR de fraudes basées sur SS7 dans l'Union européenne en 2024. La Commission fédérale des communications exigera le chiffrement SS7 et Diameter, la détection d'anomalies et le filtrage des messages d'ici le deuxième trimestre 2026, avec des pénalités de 10 millions USD par incident. Les portées OAuth mal configurées sur les nouvelles API risquent de violer le Règlement général sur la protection des données, qui autorise des amendes allant jusqu'à 4 % du chiffre d'affaires mondial. Seulement 38 % des opérateurs ont mis en œuvre toutes les directives de sécurité de la GSMA en raison des contraintes d'authentification héritées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
les API de paiement progressent grâce à la convergence fintechLes API de paiement devraient progresser à un TCAC de 14,88 % de 2026 à 2031, dépassant le marché des API télécom. La messagerie a conservé 37,82 % de la part du marché des API télécom en 2025, car Apple a adopté RCS dans iOS 18, permettant les médias enrichis entre les échanges iPhone-Android. Les services vocaux, WebRTC et de localisation complètent le commerce omnicanal, tandis que les API d'identité d'abonné éliminent les frictions des mots de passe à usage unique par SMS, réduisant le temps d'intégration à 90 secondes dans les pilotes bancaires en Asie du Sud-Est.
Les 200 millions de comptes de MTN Mobile Money et les API marchandes de Vodafone M-Pesa prouvent que le contournement des rails de cartes peut réduire les coûts et élargir le commerce électronique. L'intégration Orange Money-Mastercard a accéléré les transferts en 60 secondes, et la facturation opérateur a généré 8 milliards USD de revenus en 2024, augmentant les conversions de contenu numérique de 30 % dans les régions émergentes. Les mandats d'interopérabilité, tels que le PSB du Nigeria et l'UPI de l'Inde, exigent l'alignement avec la norme ISO 20022, poussant les opérateurs à moderniser leurs systèmes de règlement. Les API de connectivité IoT et de détection de fraude répondent à des niches plus petites mais ajoutent un potentiel de vente croisée.


Par type de déploiement :
les architectures multi-cloud gagnent en dynamismeLes déploiements hybrides représentaient 56,82 % de la taille du marché des API télécom en 2025, les opérateurs conservant l'authentification centrale sur site tout en plaçant les passerelles de développeurs dans des clouds publics. Le multi-cloud, cependant, progressera à un TCAC de 15,34 % à mesure que les maillages de services basés sur Kubernetes acheminent le trafic entre AWS Wavelength, Azure for Operators et Google Distributed Cloud Edge, évitant la dépendance à un fournisseur et optimisant la latence.
Le risque de temps d'arrêt stimule également la diversification ; AWS a enregistré 14 heures de pannes en 2024. Red Hat OpenShift abstrait la complexité multi-cloud, permettant à Deutsche Telekom de déployer des API dans de nouvelles régions en quelques jours. Gaia-X a inspiré des places de marché hébergées en Europe pour la souveraineté des données, mais les développeurs se tournent toujours vers les hyperscalers américains pour la richesse des outils. Les solutions de cloud privé et entièrement sur site persistent dans les secteurs de la défense, de la santé et des infrastructures critiques soumis à des mandats de résidence, bien que les certifications FedRAMP et ISO 27001 réduisent ces exceptions.
Par utilisateur final :
les développeurs de longue traîne accélèrent la consommationLes développeurs partenaires détenaient 38,2 % de la part du marché des API télécom en 2025, intégrant des API de messagerie et de paiement dans des plateformes de commerce et de gestion de la relation client tierces. GitHub Copilot, adopté par 55 % des développeurs d'entreprise en 2024, réduit l'intégration des API à quelques minutes, élargissant ainsi l'utilisation parmi les développeurs de longue traîne dont la croissance est prévue à un TCAC de 14,98 %.
Les suites low-code telles que Microsoft Power Platform et OutSystems ont ajouté des connecteurs aux API CAMARA, permettant aux analystes métier de glisser-déposer la vérification de localisation sans écrire de code. L'interface d'IA conversationnelle d'Infobip abstrait davantage le marshalling JSON, démocratisant les capacités du réseau télécom pour les petits commerçants en Asie du Sud-Est et en Amérique latine. Le consentement obligatoire et le chiffrement intégrés dans ces plateformes rassurent les PME dépourvues de conseiller juridique interne en matière de confidentialité.
Par modèle commercial :
les places de marché désintermédialisent les agrégateursLes agrégateurs CPaaS commandent toujours 46,72 % des revenus, mais les nouvelles places de marché d'API télécom progresseront à un TCAC de 15,22 % à mesure que les opérateurs fédèrent leurs catalogues et suppriment les commissions d'agrégateurs de 30 à 50 %. La coentreprise de Deutsche Telekom, Orange et Telefonica couvre 284 réseaux avec une authentification OAuth unifiée. La place de marché de Vodafone a réduit l'approvisionnement des entreprises de 12 semaines à 48 heures, illustrant la rapidité du libre-service.
Les hyperscalers ont introduit des passerelles d'API télécom dans les consoles cloud, bien que les opérateurs résistent aux partages de revenus 70-30 favorisant les fournisseurs cloud. L'exposition directe par l'opérateur sert les méga-clients nécessitant une tarification sur mesure, tandis que les offres PaaS clés en main d'Ericsson Vonage attirent les opérateurs manquant de personnel de développement en fusionnant le calcul, l'analytique et les API en une seule licence. Les désignations réglementaires des API télécom comme installations essentielles exigent un accès non discriminatoire aux places de marché, soutenant les développeurs plus petits.
Analyse géographique
Marché des API de Télécommunications en Amérique du Nord
L'Amérique du Nord a contribué à hauteur de 38,73 % de la taille du marché des API de télécommunications en 2025. Verizon ThingSpace a enregistré 15 000 développeurs d'entreprise, les API de vidéo en direct d'AT&T ont soutenu des sessions de télésanté dans 42 États et T-Mobile a commercialisé des tranches 5G autonomes dans 12 zones métropolitaines. Les mandats de sécurité de la FCC, estimés entre 2 et 5 millions USD par réseau, renforcent également la fiabilité des API. Rogers et Bell ont rejoint Open Gateway, et América Móvil a piloté des API de facturation opérateur à travers le Mexique pour monétiser les populations non bancarisées.
Marché des API de Télécommunications en Asie-Pacifique
L'Asie-Pacifique devrait afficher un CAGR de 15,32 % jusqu'en 2031. La base 5G autonome de Reliance Jio a dépassé 100 millions d'utilisateurs en septembre 2024, ses API d'informatique en périphérie permettent la vente au détail en réalité augmentée et la traduction en temps réel. China Mobile a atteint 500 millions de connexions 5G et a signé 1,2 milliard USD de contrats de villes intelligentes pour déployer des API de découpage réseau dédiées au contrôle du trafic. Le TRAI indien a imposé des grilles tarifaires d'API transparentes, tandis que Singtel et Maxis ont exposé des API de localisation et de qualité de service aux prestataires logistiques en Asie du Sud-Est. NTT Docomo et SK Telecom monétisent des tranches d'automatisation industrielle tarifées 40 % au-dessus des tarifs grand public, et les nœuds périphériques alimentés par Samsung permettent des flux de jeux vidéo avec une latence de 12 millisecondes.
Marché des API de Télécommunications en EMEA et en Amérique du Sud
L'Europe équilibre réglementation et innovation. Le RGPD et la loi sur les marchés numériques imposent respectivement la protection de la vie privée dès la conception et un accès non discriminatoire aux API, standardisant les cadres de confiance tout en augmentant les charges de conformité. La place de marché Deutsche Telekom-Orange-Telefonica-Vodafone vise à récupérer des marges auprs des agrégateurs CPaaS. Le lancement de Vodafone au Royaume-Uni a permis aux développeurs de provisionner des API CAMARA en 48 heures. Les opérateurs du Moyen-Orient déploient des API de paiement pour les transferts de fonds des expatriés, traitant 4 milliards USD de transactions en 2024. MTN en Afrique a généré une activité significative de portefeuille électronique, et Telefonica Brasil en Amérique du Sud a exposé des API de messagerie et de localisation à des startups d'agritech, soulignant la diversification régionale.
Paysage réglementaire
La commercialisation des API télécoms est de plus en plus façonnée par les règles de transition télécom, de sécurité et de confidentialité qui déterminent comment les capacités réseau sensibles (identité, échange de carte SIM, localisation des appareils et QoS) peuvent être exposées à des tiers. Aux États-Unis, la Federal Communications Commission a adopté un rapport et une ordonnance (FCC 26-19) le 26 mars 2026 (publié le 27 mars 2026) afin de rationaliser les transitions technologiques des réseaux, avec une entrée en vigueur au Federal Register prévue pour le 20 mai 2026. Cela renforce un environnement politique qui soutient la modernisation tout en durcissant les exigences relatives aux pratiques de signalisation et d'interconnexion.
En Europe, la réglementation comprend des travaux en cours sur l'accès des développeurs et des tiers aux interfaces des réseaux mobiles, y compris l'engagement du BEREC, aux côtés de discussions plus larges sur la réforme des télécommunications telles que la proposition de Digital Networks Act (janvier 2026), visant une plus grande harmonisation entre les États membres. Dans toutes les régions, les exigences de protection de la vie privée dès la conception dans des cadres tels que le RGPD et des initiatives sectorielles telles que GSMA Open Gateway poussent les opérateurs et les fournisseurs CPaaS vers une gestion du consentement renforcée, des pistes d'audit et une authentification basée sur le risque pour les API à forte valeur. Cette orientation réduit la dépendance aux approches héritées SMS-OTP et augmente les coûts de conformité pour les fournisseurs plus petits.
Analyse de la chaîne de valeur
La chaîne de valeur des API télécoms commence avec les fournisseurs de services de communication qui possèdent des actifs radio et de réseau central et exposent des capacités via des passerelles API liées aux piles de contrôle des politiques, d'identité, de facturation et d'observabilité. Les couches de définition d'API et d'interopérabilité s'ancrent de plus en plus dans CAMARA (définitions d'API de service) et TM Forum Open APIs (couvrant les processus d'exploitation, de monétisation, de catalogue et d'intégration), tandis que GSMA Open Gateway soutient l'alignement entre opérateurs et la certification pour réduire les efforts d'intégration bilatérale.
La fédération et la distribution sont menées par des agrégateurs et des places de marché (y compris des plateformes d'agrégation mondiales telles que Aduna et des places de marché pilotées par les opérateurs), avec une portée de canal élargie grâce aux fournisseurs CPaaS et aux hyperscalers intégrant les API télécoms dans les consoles cloud et les flux de travail des développeurs. Les récents mouvements de l'écosystème montrent une valeur qui se déplace vers une agrégation unifiée et l'habilitation des développeurs : NTT DOCOMO s'est associé à Aduna (janvier 2026) pour rendre ses API réseau disponibles via une plateforme mondiale, Nokia a étendu son écosystème Network as Code et s'est associé à Google Cloud sur l'intégration de l'IA agentique (mars 2026), et Viettel Solutions a signé un accord-cadre avec Aduna (mars 2026) pour développer et déployer des API réseau au Vietnam. Les principaux goulets d'étranglement restent la modernisation des OSS/BSS existants, le renforcement de la sécurité et l'assurance cohérente de la QoS et de l'identité entre opérateurs, qui affectent la rapidité avec laquelle les capacités progressent du pilote à la commercialisation à grande échelle.
Paysage concurrentiel
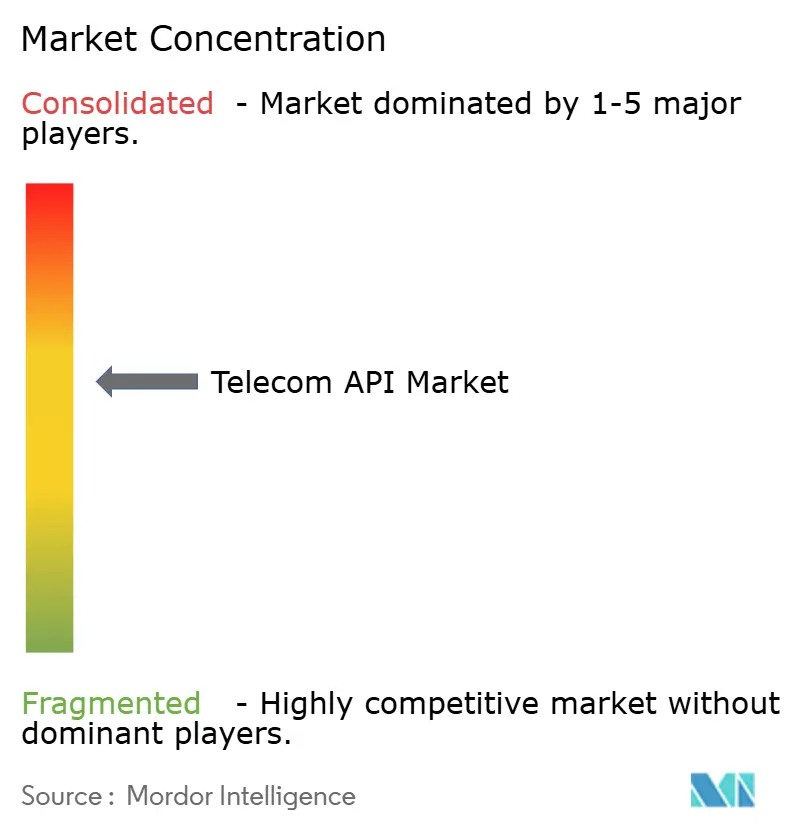
Le marché des API télécom reste modérément concentré, les cinq premiers fournisseurs CPaaS représentant la majorité des revenus des agrégateurs, tandis que plus de 200 acteurs régionaux se concentrent sur des verticaux de niche. Les opérateurs historiques, notamment AT&T, Verizon, Deutsche Telekom et Vodafone, pivotent vers des places de marché directes pour les développeurs afin de récupérer les marges historiquement perdues au profit des agrégateurs. Les hyperscalers regroupent les API télécom dans des portails de calcul, mais s'opposent aux opérateurs sur les partages de revenus 70-30.
Les stratégies des fournisseurs mettent l'accent sur l'intégration verticale. L'acquisition de Segment par Twilio pour 3,2 milliards USD a fusionné les graphes de données clients avec la messagerie programmable, permettant aux marques de déclencher des communications contextuelles en temps réel. Ericsson a payé 6,2 milliards EUR (6,70 milliards USD) pour Vonage afin de connecter les ventes de cœur de réseau 5G aux capacités CPaaS. Telnyx et Bandwidth sous-cotent les tarifs CPaaS hérités de 20 à 40 % via les réseaux définis par logiciel. La différenciation technologique se concentre désormais sur l'orchestration par IA générative, le provisionnement de l'informatique en périphérie et la sécurité zéro confiance, chacun élevant la barre pour les nouveaux entrants plus petits.
La différenciation technologique se concentre sur l'intégration de l'IA générative ; les robots conversationnels d'Infobip analysent les requêtes en langage naturel et invoquent des API de paiement ou de localisation sans script explicite du développeur, abaissant le seuil de compétences pour les développeurs de longue traîne en Asie du Sud-Est et en Amérique du Sud. Les cadres de conformité réglementaire tels que le Règlement général sur la protection des données et la certification ISO 27001 élèvent les barrières à l'entrée, car les fournisseurs doivent mettre en œuvre des pistes d'audit, la gestion du consentement et le chiffrement que les startups plus petites peinent à financer, consolidant les parts parmi les acteurs établis disposant d'équipes de conformité dédiées.
Leaders du secteur des API télécom
AT&T Inc.
Telefónica SA
Twilio Inc.
Infobip Ltd
Sinch AB
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des API de Télécommunications
- AT&T Inc.
- Telefónica, S.A.
- Twilio Inc.
- Infobip d.o.o.
- Sinch AB
- Verizon Communications Inc.
- Orange S.A.
- Deutsche Telekom AG
- Ribbon Communications Inc.
- Huawei Technologies Co., Ltd.
- Telefonaktiebolaget LM Ericsson
- Cisco Systems, Inc.
- Google LLC
- Vodafone Group Plc
- Nokia Corporation
- Vonage Holdings Corp.
- MessageBird B.V.
- Bandwidth Inc.
- Telnyx LLC
- Syniverse Technologies LLC
- Route Mobile Limited
- Tata Communications Limited
- TeleSign Corporation

Opportunités de marché et perspectives d'avenir
Un espace blanc à court terme consiste à passer d'une exposition d'API à opérateur unique à des modèles de mise sur le marché fédérés et répétables, où les développeurs s'intègrent une seule fois et transigent sur plusieurs réseaux en utilisant des modèles cohérents de sécurité et de consentement. L'échelle d'Open Gateway offre une plateforme d'adoption concrète, avec 86 groupes d'opérateurs représentant plus de 300 réseaux (environ 80 % des connexions mobiles mondiales) et plus de 300 instances commerciales couvrant 20 API CAMARA dans 65 marchés en date de mars 2026. Cela soutient les places de marché et les fournisseurs CPaaS qui intègrent les API d'identité et de fraude (vérification de numéro, échange de carte SIM et authentification) dans des flux de travail d'entreprise standardisés, en particulier là où la pression liée à la fraude par signalisation et la friction d'intégration entraînent déjà des budgets.
Une autre opportunité concerne l'outillage et l'automatisation opérationnelle, à mesure que les travaux d'interopérabilité passent des spécifications à des versions et validations répétables. Le TM Forum rapporte plus de 1,1 million de téléchargements de ses Open APIs par plus de 60 000 développeurs répartis dans 2 900 organisations, ce qui indique une demande active pour des interfaces opérationnelles standardisées couvrant la gestion des catalogues, la facturation et les contrôles de cycle de vie pour les API télécoms. Du côté des normes, l'ETSI SDG OpenCAPIF a publié la v4.0.0 alignée sur la 3GPP Release 19, tandis que les jalons de CAMARA en juin 2026 ont introduit des processus automatisés de publication et de validation et examiné des contributions d'habilitation du Model Context Protocol. Ensemble, ces évolutions élargissent la portée commerciale au-delà de la messagerie et des paiements vers des capacités réseau à confiance et assurance plus élevées, packagées en blocs réutilisables pour la sécurité d'entreprise, l'authentification des clients et les charges de travail sensibles à l'edge et à la QoS.
Recent Industry Developments in Marché des API de Télécommunications
- Juillet 2026 : Infobip a acquis SocketLabs afin d'étendre ses capacités d'infrastructure de messagerie électronique d'entreprise aux côtés de son portefeuille CPaaS. Cette acquisition renforce la capacité d'Infobip à proposer une pile de messagerie plus large sur tous les canaux que les entreprises exploitent via des API, soutenant l'orchestration multicanal et le contrôle de la délivrabilité.
- Février 2026 : Telefonica a collaboré avec Nokia pour tester des approches Agent-to-Agent (A2A) et Model Context Protocol (MCP) visant à accélérer l'adoption des API réseau. Ces travaux relient les capacités des réseaux télécoms aux modèles émergents d'intégration de l'IA agentique, favorisant une adoption plus rapide des API réseau standardisées dans les flux d'automatisation d'entreprise.
- Septembre 2024 : Apple a adopté RCS dans iOS 18, permettant une interopérabilité de messagerie plus riche entre les échanges iPhone et Android. Ce changement de plateforme a renforcé la valeur stratégique des API télécoms liées à la messagerie et au RCS pour les programmes de commerce omnicanal et d'engagement client.


Marché des API de Télécommunications Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les revenus générés par les API télécoms qui permettent aux développeurs et aux entreprises de connecter des applications aux services télécoms et aux capacités réseau. Les exemples incluent la messagerie, la voix, l'identité, la localisation, les paiements et les fonctions de connectivité associées fournies via des interfaces standardisées.
Exclusions de périmètre : nous ne comptons pas les API informatiques générales qui ne sont pas liées à la fourniture de services télécoms, et nous excluons les intégrations purement internes des opérateurs qui ne sont pas monétisées ou proposées en tant que produit API.
Aperçu de la segmentation
- Par type de service
- API de messagerie / SMS-MMS-RCS
- API vocale / SVI et contrôle vocal
- API de paiement
- API WebRTC
- API de localisation et de cartographie
- API de gestion d'identité d'abonné et SSO
- Autres types de services
- Par type de déploiement
- Hybride
- Multi-cloud
- Autres modes de déploiement
- Par utilisateur final
- Développeur d'entreprise
- Développeur télécom interne
- Développeur partenaire
- Développeur de longue traîne
- Par modèle commercial
- Exposition directe par l'opérateur
- CPaaS piloté par agrégateur
- Plateforme en tant que service (PaaS)
- Place de marché / bourse d'API
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- ASEAN
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigeria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les travaux documentaires commencent par cartographier la manière dont les API télécoms sont commercialisées, et ce qui détermine leur utilisation et leur tarification selon les régions. Nous nous référons à des ensembles de données publics et à des indicateurs officiels tels que les données télécoms de l'UIT, les indicateurs télécoms de l'OCDE, les statistiques de communication de la FCC, les tableaux de l'économie numérique d'Eurostat et les publications de la GSMA pour ancrer les hypothèses sur les abonnés, le trafic et les calendriers de déploiement.
Parallèlement, les rapports annuels des opérateurs, les dépôts auprès de la SEC, les présentations aux investisseurs et la documentation produit nous aident à cataloguer les offres d'API, la logique de packaging et les modèles de monétisation typiques. Pour accélérer la cartographie des entreprises et les vérifications de cohérence, nous utilisons également des abonnements payants pour les données financières et de renseignement sur les entreprises, ainsi que la couverture d'actualités et financière, et des bases de données de brevets lorsqu'elles sont utiles pour la triangulation des fonctionnalités et des feuilles de route. Les sources documentaires listées ici sont uniquement illustratives, car de nombreux autres documents publics ont été examinés pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les travaux primaires sont utilisés pour tester les lacunes des données documentaires, en particulier la manière dont la monétisation des API est comptabilisée dans la messagerie, la voix, l'identité et l'exposition des capacités réseau. Nous échangeons avec des équipes d'opérateurs, des propriétaires de plateformes API, des agrégateurs et des acheteurs d'entreprise dans les régions APAC, EMEA et Amériques, afin que les hypothèses relatives à l'adoption, à la progression tarifaire et au mix de canaux reflètent la manière dont les transactions sont structurées en pratique.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 25 % | Directeurs généraux (CXO) : 16 % | APAC : 52 % |
| Rang intermédiaire : 58 % | Responsables fonctionnels/d'unité : 26 % | EMEA : 30 % |
| Petits acteurs : 17 % | Managers : 58 % | Amériques : 18 % |
Dimensionnement du marché et prévisions
Le dimensionnement du marché est établi selon une approche descendante et ascendante, ancrée dans une construction de bassin de demande qui reconstitue les dépenses en API télécoms à partir de l'activité des services télécoms et de l'intensité de la numérisation des entreprises par région. Le modèle utilise des données telles que le nombre d'abonnés mobiles et haut débit, des indicateurs proxy d'adoption du cloud d'entreprise, la couverture 4G et 5G et la croissance du trafic, les volumes d'appels d'API typiques par cas d'usage, et les fourchettes de prix observées pour les principales familles d'API (messagerie, voix, identité, localisation et paiements).
Après la création du bassin de demande, nous effectuons des vérifications ascendantes sélectives à l'aide des divulgations de revenus des fournisseurs et des opérateurs, d'une logique d'échantillonnage prix multiplié par volume pour les offres d'API courantes, et de vérifications de canaux sur la manière dont les revenus transitent par les plateformes et les agrégateurs. Lorsque les divulgations des entreprises sont incomplètes, les lacunes sont traitées à l'aide de références comparatives entre pairs basées sur la région, l'orientation produit et le modèle commercial, puis ajustées après retour des entretiens.
Pour les prévisions, nous exécutons une analyse de scénarios avec un cas de base aligné sur ce que la plupart des personnes interrogées attendent en matière d'adoption et de monétisation des API. Nous effectuons des tests de résistance par rapport à des trajectoires alternatives concernant l'exposition à la 5G autonome, les priorités de sécurité d'entreprise et les évolutions réglementaires affectant les API d'identité et de fraude. La croissance est répartie sur les années à l'aide d'un lissage afin d'éviter de surestimer les pics à court terme, sauf si des signaux à l'appui indiquent clairement un événement d'adoption en rupture.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés par rapport à des signaux indépendants tels que la direction des revenus télécoms régionaux, la croissance du trafic et les annonces de plateformes des opérateurs. Lorsqu'un écart important apparaît, nous le retraçons jusqu'aux hypothèses de tarification, d'adoption ou de choix de périmètre. Si une région ou un cas d'usage est inhabituellement élevé ou faible, nous revérifions les hypothèses et recontactons les sources lorsqu'une seule donnée influence le résultat.
Avant validation finale, le modèle est examiné en plusieurs étapes afin d'éliminer les erreurs de calcul, les doubles comptages entre familles d'API et les problèmes de calendrier de conversion des devises. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs surviennent, tels que des changements réglementaires majeurs, une rupture dans l'exposition des API réseau, ou une réinitialisation claire des prix. Juste avant la livraison, une dernière vérification est effectuée pour s'assurer que les dernières informations publiques sont reflétées dans les chiffres.
Taille du marché des API télécoms de Mordor Intelligence par rapport aux autres estimations publiées
Les tailles de marché publiées pour les API télécoms peuvent varier considérablement car les entreprises délimitent différemment les flux de revenus, et traitent également l'exposition des capacités réseau de manière différente. Des différences apparaissent également en fonction de l'année de référence utilisée, du calendrier des devises, et de savoir si les valeurs représentent uniquement les revenus des opérateurs ou incluent une monétisation plus large de la plateforme et de l'écosystème.
Les signaux de volume d'appels d'API et les divulgations de monétisation d'API rapportées par les opérateurs sont utilisés pour maintenir l'estimation de Mordor Intelligence de 405,67 milliards USD (2026) liée à un bassin de revenus d'API télécoms défini et monétisé, ce qui aide à éviter de le mélanger avec des catégories logicielles adjacentes. D'autres chiffres évoluent souvent car certains ne comptent que les revenus des opérateurs provenant des API télécoms, tandis que d'autres utilisent une définition plus large qui intègre des revenus de plateforme de type CPaaS plus larges et des couches logicielles associées.
Comparaison des références
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 405,67 milliards USD (2026) | |
| Cabinet de conseil mondial A | 251,28 milliards USD (2024) | Utilise une année de référence 2024 et une définition plus étroite des API télécoms qui privilégie l'intégration des services télécoms basés sur le web, ce qui peut exclure certains revenus d'API de capacités réseau monétisées captés dans des périmètres d'API télécoms plus larges. |
| Association sectorielle B | 50,90 milliards USD (2024) | Mesure uniquement le revenu total des opérateurs provenant des API télécoms et suit les appels d'API, ce qui omet généralement les flux de monétisation liés aux plateformes, aux agrégateurs et aux entreprises, situés hors du reporting exclusif des opérateurs. |
L'écart entre les valeurs s'explique principalement par ce qui est comptabilisé comme revenu d'API télécoms et par qui est considéré comme le propriétaire du revenu, et non uniquement par des différences de calcul. Lorsque le périmètre est maintenu cohérent, et que les totaux sont vérifiés de manière croisée avec des signaux observables tels que la direction des revenus d'API des opérateurs et les indicateurs d'activité, le chiffre final devient plus facile à retracer et à reproduire année après année.


Questions clés auxquelles le rapport répond
Quelle est la valeur prévisionnelle du marché des API télécom en 2031 ?
Le marché des API télécom devrait atteindre 788,52 milliards USD d'ici 2031, progressant à un TCAC de 14,22 %.
Quel type de service connaît la croissance la plus rapide jusqu'en 2031 ?
Les API de paiement affichent la croissance la plus élevée, avec un TCAC de 14,88 % alimenté par la convergence télécom-fintech et l'expansion de la facturation opérateur.
Pourquoi les déploiements multi-cloud gagnent-ils en dynamisme ?
Les opérateurs adoptent des maillages de services basés sur Kubernetes pour éviter la dépendance à un fournisseur, réduire le risque de pannes et atteindre les objectifs de latence pour les charges de travail en périphérie.
Comment les API Open Gateway bénéficient-elles aux développeurs ?
Elles fournissent un identifiant OAuth unique qui déverrouille des fonctions standardisées de vérification réseau, de localisation et de qualité de service sur 284 réseaux d'opérateurs.
Quelles exigences de sécurité les opérateurs américains doivent-ils respecter d'ici 2026 ?
La Commission fédérale des communications prévoit d'imposer le chiffrement SS7 et Diameter, le filtrage des messages et la détection d'anomalies, avec des amendes allant jusqu'à 10 millions USD par violation.
Dernière mise à jour de la page le:



