
Taille et part du marché des médias et du divertissement
VUE D’ENSEMBLE DU MARCHÉ
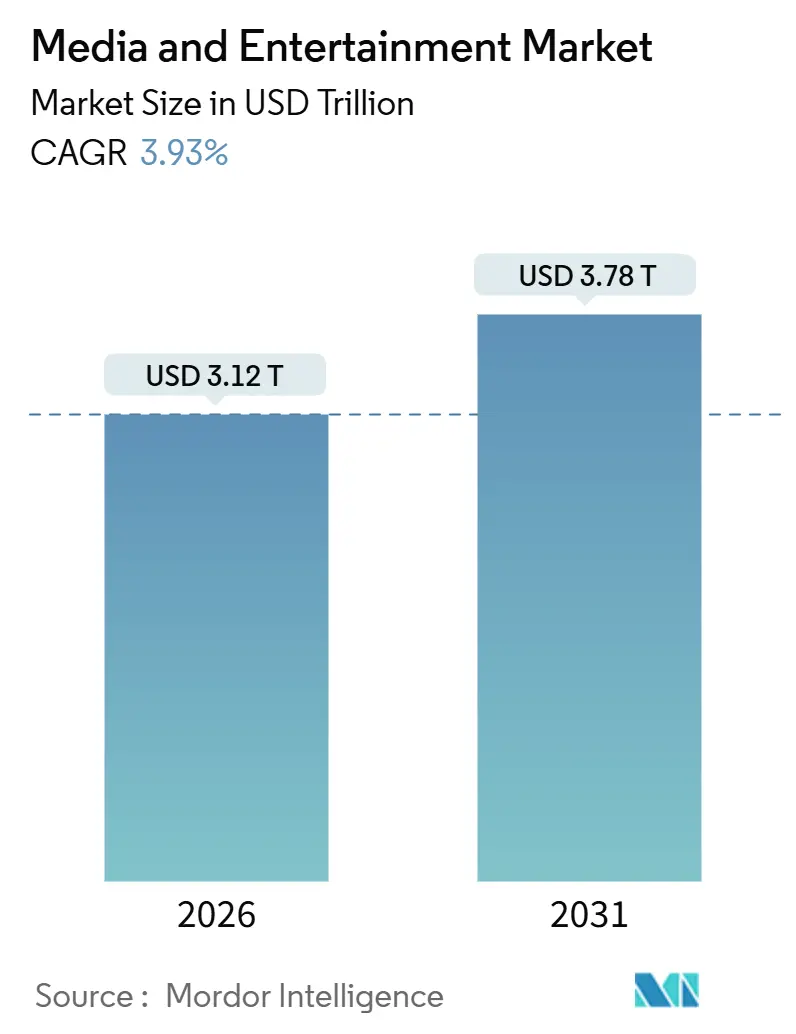
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.12 Trillions de dollars américains |
| Taille du Marché (2031) | 3.78 Trillions de dollars américains |
| Taux de croissance (2026 - 2031) | 3.93 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des médias et du divertissement par Mordor Intelligence
La taille du marché des médias et du divertissement s'élevait à 3,12 billions USD en 2026 et devrait atteindre 3,78 billions USD d'ici 2031, reflétant un TCAC de 3,93 % sur la période de prévision. La croissance repose sur le pivot des médias imprimés traditionnels et de la diffusion linéaire vers le streaming, la publicité sur la télévision connectée et la personnalisation pilotée par l'IA. Les grands annonceurs transfèrent leurs budgets vers la vidéo adressable, tandis que la saturation des smartphones, les vitesses 5G et la pénétration des téléviseurs intelligents élargissent les audiences. La fatigue numérique en Amérique du Nord encourage les offres hybrides avec niveaux financés par la publicité, tandis que l'Inde, la Chine et le Brésil ajoutent de nouveaux utilisateurs à un rythme plus rapide que les régions matures. Par ailleurs, la production définie par logiciel, la réduction des coûts de localisation et les plateaux virtuels permettent aux studios plus petits d'égaler les valeurs de production des acteurs établis, intensifiant la concurrence tout au long de la chaîne de valeur.
Principaux enseignements du rapport
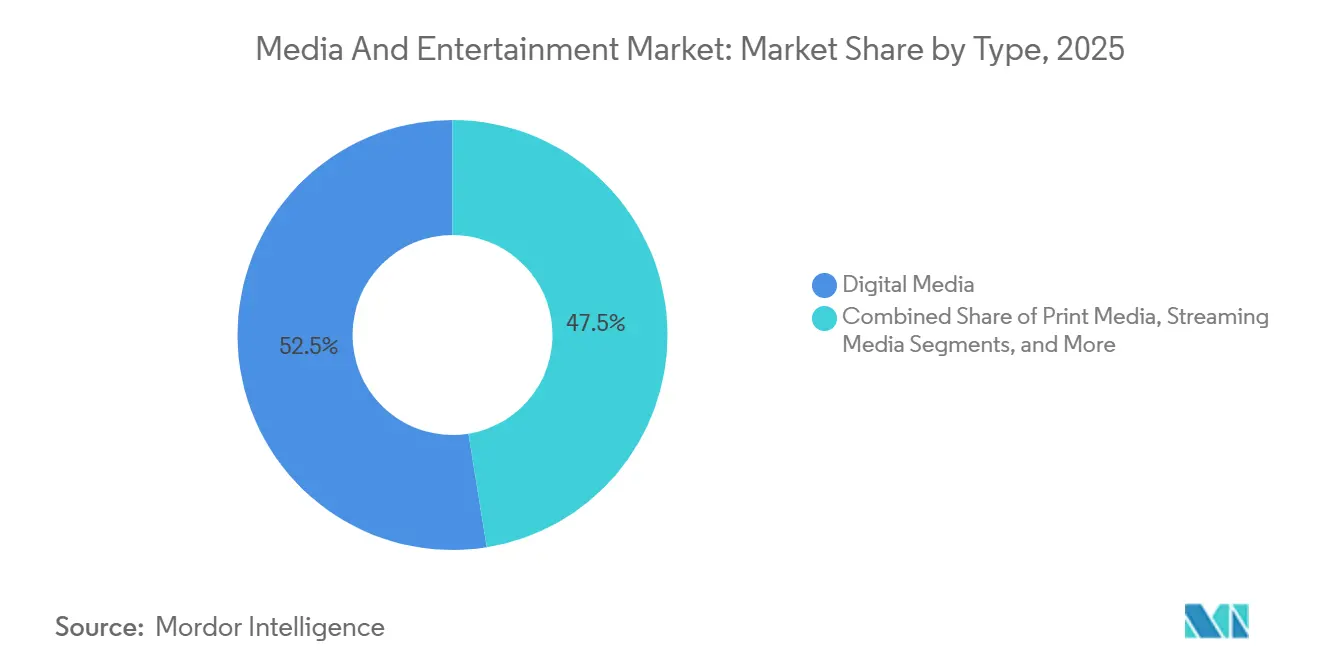
- Par type de contenu, les médias numériques ont dominé avec une part de revenus de 52,54 % en 2025, tandis que les plateformes de streaming progressent à un TCAC de 4,77 % jusqu'en 2031.
- Par modèle de revenus, la publicité représentait 47,82 % du chiffre d'affaires 2025, mais les abonnements affichent la croissance la plus rapide avec un TCAC de 4,81 % jusqu'en 2031.
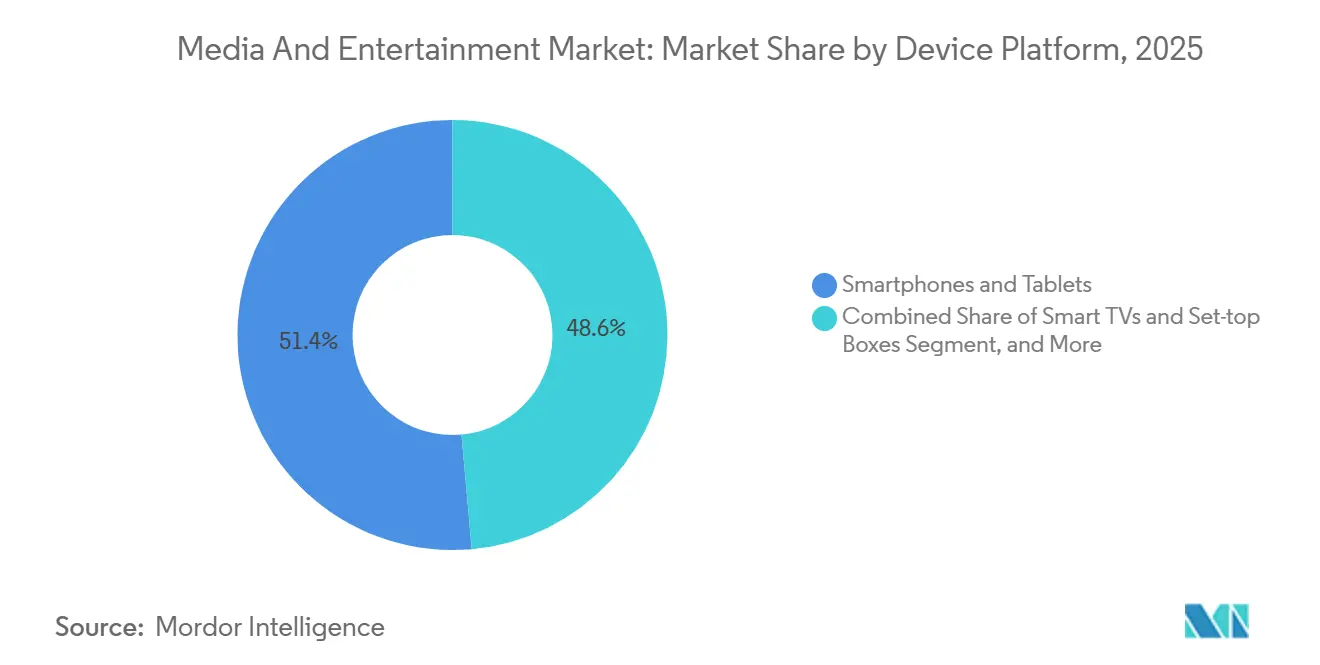
- Par plateforme d'appareils, les smartphones et tablettes représentaient 51,43 % des revenus 2025, mais les téléviseurs intelligents et décodeurs croissent à un TCAC de 4,69 %.
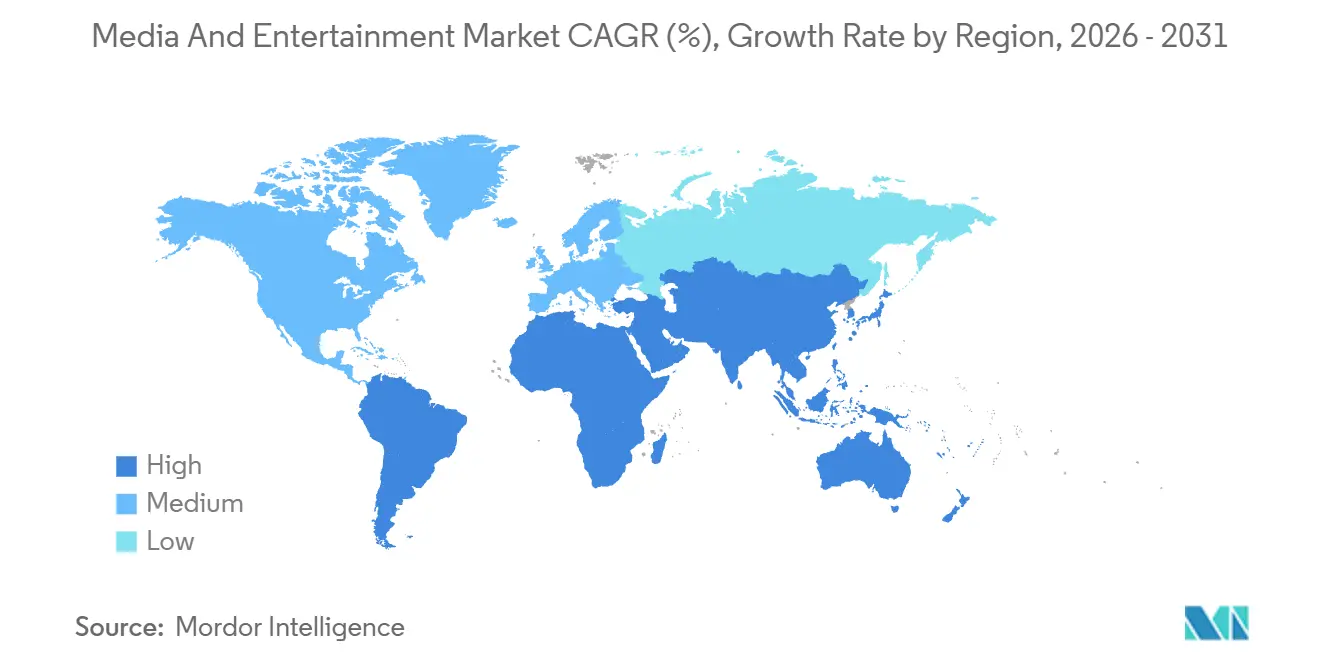
- Par géographie, l'Amérique du Nord détenait 39,87 % de la part de marché des médias et du divertissement en 2025, tandis que l'Asie-Pacifique devrait enregistrer le TCAC le plus rapide de 5,03 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prolifération de la consommation de vidéo mobile activée par la 5G en Asie | +0.8% | Cœur Asie-Pacifique, débordement vers le Moyen-Orient | Moyen terme (2 à 4 ans) |
| Hausse des dépenses publicitaires sur la télévision connectée par les marques de distribution et de grande consommation américaines | +0.7% | Amérique du Nord, adoption précoce en Europe | Court terme (≤ 2 ans) |
| Adoption rapide des chaînes FAST en Europe | +0.6% | Europe, expansion vers l'Amérique du Sud | Moyen terme (2 à 4 ans) |
| Doublage en langue locale basé sur l'IA générative élargissant la portée des services OTT au Moyen-Orient | +0.5% | Moyen-Orient et Afrique, Asie-Pacifique en secondaire | Long terme (≥ 4 ans) |
| Émergence de studios de production virtuelle réduisant les coûts de création de contenu | +0.4% | Mondial, concentré en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Monétisation de la publicité dans les jeux mobiles d'esports | +0.3% | Asie-Pacifique dominant, Amérique du Nord en secondaire | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Prolifération de la consommation de vidéo mobile activée par la 5G en Asie
La région Asie-Pacifique a dépassé 1,7 milliard de connexions 5G en 2025, réduisant la latence en dessous de 20 millisecondes et faisant du mobile le premier écran pour la vidéo. Les opérateurs indiens ont intégré le streaming illimité dans des forfaits de données à faible coût, portant les applications de courtes vidéos en langues régionales à 40 % des utilisateurs actifs quotidiens. Les créateurs hyper-localisés ont contourné les intermédiaires traditionnels, tandis que les dépenses publicitaires programmatiques en vidéo mobile ont atteint 28 milliards USD en 2025, soit une hausse de 35 % d'une année sur l'autre. Les appareils 5G abordables, dont le prix est inférieur à 200 USD, ont ouvert les villes de deuxième et troisième rang où la pénétration du haut débit fixe est faible, offrant de nouvelles perspectives de croissance pour le marché des médias et du divertissement. Les appareils 5G abordables élargissent l'accès au streaming et à d'autres services dans le marché des médias au sens large.
Hausse des dépenses publicitaires sur la télévision connectée par les marques de distribution et de grande consommation américaines
Les dépenses sur la télévision connectée aux États-Unis ont atteint 26,6 milliards USD en 2025, avec la distribution et la grande consommation fournissant 38 % des dollars supplémentaires, les données d'achat en première partie ayant généré des taux de conversion trois à cinq fois supérieurs à ceux de la télévision linéaire.[1] Netflix, Disney+ et Amazon ont lancé des niveaux publicitaires, ajoutant 60 % d'inventaire premium supplémentaire et permettant aux marques d'atteindre les cord-cutters au niveau du foyer. Les normes de mesure multiplateforme du Comité conjoint de l'industrie ont apaisé les préoccupations en matière d'attribution, déplaçant structurellement les budgets vers la télévision connectée.
Adoption rapide des chaînes FAST en Europe
Les chaînes FAST ont représenté 35 % des heures de streaming en Espagne fin 2025, alors que les téléspectateurs luttaient contre la fatigue des abonnements. Samsung TV Plus, Rakuten TV et Pluto TV ont lancé plus de 400 chaînes localisées en Allemagne, en France et au Royaume-Uni, portant les revenus publicitaires FAST européens à 1,8 milliard EUR (2,0 milliards USD) en 2025. Des règles de quotas de contenu allégées de l'UE et une pénétration des foyers équipés de téléviseurs intelligents supérieure à 60 % permettent aux chaînes FAST de continuer à capter les dépenses de l'inventaire linéaire en déclin.
Doublage en langue locale basé sur l'IA générative élargissant la portée des services OTT au Moyen-Orient
La synthèse vocale neuronale a réduit les coûts de doublage de 60 à 70 % en 2025, permettant à Amazon Prime Video d'ajouter des pistes en arabe à 200 titres et d'obtenir un engagement équivalent aux doublages humains. Sur les marchés où la maîtrise de l'anglais est inférieure à 40 %, la disposition à payer augmente de 25 à 30 % lorsque l'audio natif est disponible. En développant le doublage par IA, les plateformes débloquent la croissance dans des régions où la disponibilité du contenu prime sur la sensibilité au prix.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Renforcement du contrôle réglementaire de l'UE sur les publicités numériques ciblées | -0.5% | Europe, effets de débordement en Amérique du Nord | Court terme (≤ 2 ans) |
| Piratage et rediffusion illégale réduisant les ARPU OTT premium en Asie-Pacifique | -0.4% | Asie-Pacifique dominant, émergent en Afrique | Moyen terme (2 à 4 ans) |
| Pénuries dans la chaîne d'approvisionnement de puces graphiques de nouvelle génération pour les médias immersifs | -0.3% | Mondial, aigu en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Hausse des coûts d'acquisition de contenu érodant la rentabilité du streaming | -0.4% | Mondial, concentré parmi les plateformes d'abonnement | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Renforcement du contrôle réglementaire de l'UE sur les publicités numériques ciblées
La loi sur les services numériques a imposé un consentement explicite opt-in, réduisant les audiences vidéo adressables de 15 à 20 % et entraînant des coûts de conformité tels que les 500 millions EUR (565 millions USD) de dépenses annuelles de Meta. La baisse des taux de consentement en Allemagne et en France réduit l'efficacité des conversions, poussant les annonceurs vers le ciblage contextuel qui offre des rendements plus faibles et ralentit l'expansion des revenus du marché des médias et du divertissement en Europe.
Piratage et rediffusion illégale réduisant les ARPU OTT premium en Asie-Pacifique
Les flux non autorisés ont privé les plateformes légitimes de 9 milliards USD de revenus potentiels en 2025, avec 40 à 50 % des consommateurs en Inde, en Indonésie et aux Philippines accédant à des contenus illicites chaque mois. Les ARPU faibles de 2 à 4 USD contraignent les investissements dans le contenu, et les ordonnances de blocage de sites sont régulièrement contournées via des VPN, enfermant les plateformes dans un équilibre à faible marge et freinant le potentiel de monétisation du marché des médias et du divertissement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les plateformes de streaming dépassent le numérique traditionnelLe streaming a affiché le TCAC le plus rapide de 4,77 %, tandis que les médias numériques ont conservé 52,54 % de la part de revenus en 2025. Les médias imprimés ont poursuivi leur déclin, les applications d'information axées sur le mobile ayant rogné sur la diffusion, tandis que les jeux vidéo et l'esports ont généré des revenus mobiles à deux chiffres en Asie-Pacifique. La réalité virtuelle représentait moins de 2 % du marché des médias et du divertissement malgré 15 milliards USD d'investissements de Meta, Apple et Sony. Les revenus publicitaires des podcasts ont dépassé 2,5 milliards USD en 2025, soulignant l'appétit des annonceurs pour l'audio à fort engagement.
Le marché des médias et du divertissement pour le streaming est prêt à se développer à mesure que les formats à la demande s'alignent sur les audiences plus jeunes, tandis que la télévision traditionnelle fait face à un vieillissement de son audience. La fatigue des abonnements oriente les foyers soucieux des coûts vers des niveaux financés par la publicité, et les franchises haut de gamme migrent du paiement à la séance vers des offres groupées, ce qui pèse sur les modèles transactionnels mais renforce la fidélisation des plateformes hybrides.

Par modèle de revenus :
les niveaux hybrides équilibrent croissance et risqueLa publicité représentait 47,82 % des revenus en 2025, mais les abonnements se développent le plus rapidement avec un TCAC de 4,81 %. La taille du marché des médias et du divertissement liée aux niveaux hybrides s'accroît, le plan publicitaire de Netflix ayant atteint 40 millions d'utilisateurs mensuels. Les géants regroupent jeux, marchandises et événements en direct autour de propriétés intellectuelles phares. Disney a généré 5 milliards USD de revenus de licences en 2025.
Les acteurs uniquement publicitaires font face à un risque cyclique lorsque les conditions macroéconomiques se dégradent, tandis que les services uniquement par abonnement luttent contre le désabonnement lorsque les pipelines de contenu s'amenuisent. Un portefeuille équilibré protège les flux de trésorerie, la publicité subventionnant les niveaux d'entrée de gamme et les extensions de propriété intellectuelle approfondissant la monétisation. La future réglementation sur la transparence algorithmique, notamment en Europe, pourrait à nouveau faire pencher la balance en limitant l'optimisation du rendement publicitaire. [2]
Par plateforme d'appareils :
les téléviseurs intelligents progressent tandis que le mobile se stabiliseLes smartphones et tablettes ont représenté 51,43 % des revenus de 2025, mais les téléviseurs intelligents et les décodeurs progressent à un TCAC de 4,69 % à mesure que la demande publicitaire liée à la télévision connectée s'accélère et que les téléviseurs 4K deviennent abordables. Le taux de pénétration des téléviseurs intelligents dans les foyers a dépassé 60 % en Amérique du Nord, [3] consolidant le grand écran comme support publicitaire de premier plan. La part de marché des médias et du divertissement qui se déplace vers les téléviseurs intelligents fait également augmenter les CPM moyens pour la vidéo premium.
La pertinence des PC pour le divertissement pur est en déclin, bien que le visionnage d'esports et l'apprentissage en ligne soutiennent une demande de niche. Les consoles de jeux font office de centres de contenu polyvalents, plus de la moitié de leurs propriétaires diffusant des vidéos en streaming chaque semaine. Sur le marché du divertissement mobile, les autres partenaires de contenu comprennent Amazon Prime Video, Hotstar, SonyLiv et YouTube. Les équipements de réalité virtuelle et de réalité augmentée ont été expédiés à hauteur de 5 millions d'unités en 2025, laissant entrevoir une démocratisation progressive, mais la base installée reste encore trop faible pour détourner une part significative des dépenses des appareils établis.
Analyse géographique
Marché des Médias et du Divertissement en Amérique du Nord
L'Amérique du Nord a conservé 39,87 % de la part de marché des médias et du divertissement en 2025, portée par 26,6 milliards USD de publicités sur la télévision connectée et une pénétration des abonnements dépassant les trois quarts des foyers disposant d'une connexion haut débit. Cependant, la saturation freine les nouvelles souscriptions nettes, et les régulateurs scrutent les pratiques en matière de confidentialité des données. Le Mexique constitue un point positif grâce à l'expansion de la 5G, tandis que les mesures contre le partage de mots de passe ont augmenté le nombre d'abonnés payants aux États-Unis.
Marché des Médias et du Divertissement en Asie-Pacifique
L'Asie-Pacifique est sur une trajectoire de CAGR de 5,03 %, portée par les 300 millions d'utilisateurs de la 5G en Inde, les 45 milliards USD générés par le jeu vidéo mobile en Chine, et la montée en puissance de la classe moyenne en Asie du Sud-Est. Les plateformes chinoises nationales dominent grâce à des contenus localisés et à l'intégration sociale, tandis que les acteurs étrangers font face à des plafonds de participation au capital. Le Japon et la Corée du Sud affichent des dépenses par habitant élevées, et l'Australie reproduit la dynamique américaine à une échelle plus réduite.
Marché des Médias et du Divertissement en EMEA et en Amérique du Sud
L'Europe enregistre une progression régulière portée par l'adoption des chaînes FAST, mais la loi sur les services numériques et la loi sur les marchés numériques pèsent sur les rendements de la publicité ciblée. Le Royaume-Uni, l'Allemagne et la France occupent les premières places en termes de chiffre d'affaires, bien que la Pologne et la Roumanie affichent une croissance plus rapide à partir de bases plus faibles. L'Amérique du Sud, portée par les 80 millions d'abonnés OTT du Brésil, bénéficie des offres groupées des opérateurs télécoms et des productions locales originales. Le Moyen-Orient et l'Afrique accusent un retard en matière d'infrastructure de paiement, mais le doublage par intelligence artificielle et la monnaie mobile abaissent les barrières, tandis que la Vision 2030 de l'Arabie saoudite accélère les investissements dans le divertissement numérique.
Paysage réglementaire
La réglementation se durcit dans les domaines du streaming, de la publicité et de la responsabilité des plateformes, l'Europe se distinguant par des règles plus strictes sur la publicité ciblée et le consentement au titre du Digital Services Act. Ces changements ont réduit les audiences vidéo adressables et augmenté les coûts de conformité pour les grandes plateformes. Au Royaume-Uni, les étapes de mise en œuvre liées au Media Act 2024 placent les services de vidéo à la demande plus importants (plus de 500 000 utilisateurs au Royaume-Uni) sous une supervision renforcée de l'Ofcom, incluant de nouvelles normes de contenu et des codes liés à l'accessibilité. Cela relève la barre de conformité pour les opérateurs OTT qui fonctionnaient historiquement sous des cadres de VOD plus légers.
En Amérique du Nord, la politique évolue également sur la structure du marché et le financement du contenu local. En juillet 2026, la Federal Communications Commission des États-Unis a annoncé un vote prévu le 6 août 2026 visant à abroger le plafond national de propriété de diffusion de 39 %, passant d'une limite de portée stricte à un examen au cas par cas et rouvrant les discussions sur la consolidation entre les groupes de diffusion. Au Canada, le CRTC a établi en mai 2026 un cadre exigeant que les services de streaming en ligne réalisant plus de 100 millions CAD de revenus annuels canadiens contribuent à hauteur de 25 % de ces revenus au soutien du contenu canadien et autochtone. Cette exigence affecte directement l'économie unitaire des diffuseurs mondiaux ainsi que leurs stratégies locales de commande et de licence.
Analyse de la chaîne de valeur
La chaîne de valeur va de l'idéation et de l'acquisition de droits à la production et à la post-production (incluant les effets visuels et la localisation), en passant par le conditionnement et la distribution sur les plateformes de streaming, de diffusion linéaire, de vidéo sociale et de jeux. La monétisation suit via la publicité, l'abonnement, les modèles transactionnels, ainsi que la licence et le merchandising.
La livraison est de plus en plus gérée via deux filières liées : le déplacement de fichiers média volumineux (généralement via le stockage cloud et des outils de transfert accéléré) et la gestion des métadonnées et des droits. Ensemble, ces fonctions façonnent la découvrabilité, les recommandations, ainsi que le reporting précis de la publicité et des redevances à travers les territoires. Les points de blocage apparaissent surtout dans les opérations de livraison transfrontalières et les outils fragmentés, où des systèmes déconnectés ont encore du mal à suivre le versioning complexe, les autorisations et les livraisons aux partenaires. Cela entraîne des retards accumulés et des reprises de travail lors des pics de volume. Les intermédiaires de plateforme influencent également l'économie, en particulier pour les flux d'abonnement passant par une facturation tierce, où les magasins d'applications mobiles peuvent prélever 15 à 30 % des revenus d'abonnement. Par conséquent, les diffuseurs et éditeurs orientent de plus en plus les utilisateurs vers la facturation directe, les offres groupées ou les partenariats avec les opérateurs. La différenciation concurrentielle se déplace vers la production pilotée par logiciel, la localisation et le doublage assistés par IA, et l'insertion publicitaire dynamique, qui peuvent réduire le délai de mise sur le marché et améliorer le rendement de l'inventaire de télévision connectée et FAST.
Paysage concurrentiel
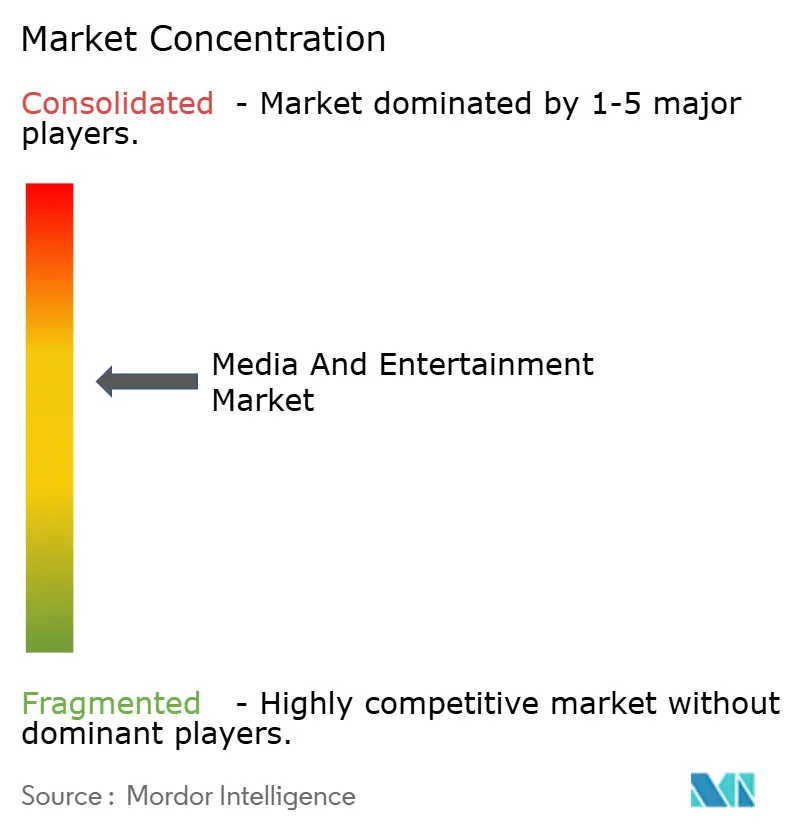
Environ 45 % des revenus mondiaux de 2025 étaient détenus par les 10 premières entreprises, indiquant une concentration modérée. Les géants technologiques utilisent l'échelle du cloud et les recommandations de l'IA pour éroder les avantages concurrentiels des studios, tandis que les spécialistes régionaux prospèrent grâce à la proximité linguistique et culturelle. TikTok de ByteDance a dépassé 1 milliard d'utilisateurs quotidiens, monétisant via des publicités dans le fil d'actualité et le commerce.
La production virtuelle, le doublage par IA et l'insertion dynamique de publicités sont des différenciateurs clés, entraînant des augmentations à deux chiffres de l'engagement et de la fidélisation. La complexité réglementaire, notamment en Europe, favorise les acteurs établis plus importants capables d'absorber les frais généraux de conformité, tandis que les nouveaux entrants naviguent dans des règles fragmentées à un coût relatif plus élevé.
L'agilité du modèle commercial distingue désormais les leaders résilients des pairs axés sur l'échelle. L'accord de Netflix avec la Coupe du Monde Féminine de la FIFA souligne son virage vers les sports en direct premium, stimulant la croissance des publicités et des abonnements. Le niveau Prime Video financé par la publicité d'Amazon utilise les données commerciales en première partie pour attirer les budgets des marques. L'intégration de Hulu par Disney réduit les coûts marketing et le désabonnement, démontrant les avantages du regroupement. La fusion Paramount-Skydance et la consolidation de Crunchyroll par Sony mettent l'accent sur l'intégration verticale pour monétiser la propriété intellectuelle et soulignent l'importance de la solidité du bilan pour financer des contenus à grand succès.
Leaders du secteur des médias et du divertissement
-
News Corporation
-
Comcast Corporation
-
Walt Disney Company
-
Warner Bros. Discovery, Inc.
-
Paramount Global
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des médias et du divertissement Entreprises couvertes dans ce rapport
- News Corporation
- Comcast Corporation
- Walt Disney Company
- Warner Bros. Discovery, Inc.
- Paramount Global
- Netflix, Inc.
- Amazon.com, Inc.
- Alphabet Inc.
- Apple Inc.
- Sony Group Corporation
- Tencent Holdings Ltd.
- Bertelsmann SE and Co. KGaA
- ByteDance Ltd.
- Axel Springer SE
- Reliance Industries Ltd.
- Roku, Inc.
- WPP plc
- Omnicom Group Inc.
- Publicis Groupe
- Spotify Technology S.A.
- Electronic Arts Inc.
- Nintendo Co., Ltd.
- Activision Blizzard, Inc.
Opportunités de marché et perspectives d'avenir
Les opportunités se regroupent autour d'approches capables de réduire les coûts de la chaîne d'approvisionnement en contenu tout en améliorant la qualité de la monétisation, en particulier dans la vidéo financée par la publicité (télévision connectée et FAST) et la localisation à grande échelle. L'Europe offre un espace blanc visible pour la croissance du FAST, soutenu par une utilisation observée, les canaux FAST atteignant 35 % des heures de streaming en Espagne à la fin de 2025, et des plateformes telles que Samsung TV Plus, Rakuten TV et Pluto TV élargissant leurs gammes de canaux localisés sur les principaux marchés. Cette expansion soutient un inventaire publicitaire supplémentaire à un moment où le durcissement des règles de publicité ciblée accroît la valeur de la portée et du placement contextuel.
Au Moyen-Orient et en Afrique, le doublage et la localisation pilotés par l'IA constituent un levier concret lié au coût et à la disponibilité. La synthèse vocale neuronale réduit les coûts de doublage de 60 à 70 % en 2025, et Amazon Prime Video élargit la disponibilité en arabe sur des centaines de titres, améliorant l'engagement là où l'audio natif modifie la disposition à payer. L'investissement dans l'infrastructure et la capacité de production crée également de la place pour de nouveaux formats et modèles d'exploitation. En juillet 2026, ByteDance a entamé la construction d'un vaste complexe de centres de données à Ceara, au Brésil, et Meta a détaillé une expansion majeure de son campus de centre de données de Richland Parish, en Louisiane, renforçant une orientation vers une puissance de calcul plus importante pour la recommandation, la personnalisation et les flux de travail d'IA générative qui sous-tendent les produits de streaming, de vidéo sociale et de publicité. Côté production, Netflix a atteint une étape de construction importante en juin 2026 au pôle de production de Fort Monmouth, dans le New Jersey, signalant la poursuite du développement de studios pouvant soutenir un débit plus élevé et des cycles de production plus courts. Parallèlement, le piratage et la retransmission illégale continuent de freiner la monétisation en Asie-Pacifique, avec une fuite significative de revenus en 2025 qui crée une demande pour une application plus stricte des mesures anti-piratage, le marquage numérique, et des offres hybrides à bas prix plus attrayantes pour convertir les spectateurs en abonnés légitimes ou en utilisateurs financés par la publicité.
Développements industriels récents dans Marché des médias et du divertissement
- Juillet 2026 : La Federal Communications Commission des États-Unis a annoncé un vote prévu le 6 août 2026 visant à abroger le plafond national de propriété télévisuelle de 39 %, remplaçant une limite de portée stricte par une approche d'examen au cas par cas. Un changement de règle de ce type modifie les contraintes de consolidation pour les groupes de diffusion et peut remodeler le pouvoir de négociation pour le contenu, les droits sportifs et l'inventaire publicitaire national.
- Juin 2026 : Comcast a annoncé son intention de se scinder en deux sociétés indépendantes cotées en bourse via une scission sans incidence fiscale de NBCUniversal et Sky de ses activités axées sur la connectivité. Cette opération crée une entité média mondiale plus ciblée pour le contenu, la publicité et les partenariats de distribution, tandis que l'activité restante se concentre sur l'économie et les priorités d'investissement du haut débit et du sans fil.
- Mai 2026 : Le CRTC a établi un nouveau cadre exigeant que les services de streaming en ligne réalisant plus de 100 millions CAD de revenus annuels canadiens contribuent à hauteur de 25 % des revenus au contenu canadien et autochtone. Cela augmente le coût effectif d'exploitation au Canada pour les grandes plateformes mondiales et influence les décisions relatives à la commande locale, aux licences et à la tarification des offres financées par la publicité et par abonnement.
Marché des médias et du divertissement Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché suit la valeur des contenus et services de médias et de divertissement qui atteignent les utilisateurs finaux via des modèles de revenus financés par la publicité, par abonnement et par transaction, dans les principaux formats tels que la vidéo, l'audio, les jeux, l'édition et le divertissement en direct.
Exclusions du périmètre : les ventes de matériel/appareils, les frais de transport des télécommunications et les revenus purement liés aux infrastructures ne sont pas comptabilisés dans ce dimensionnement du marché.
Aperçu de la segmentation
- Par type
- Médias imprimés
- Journaux
- Magazines
- Panneaux d'affichage
- Bannières, prospectus et dépliants
- Autres médias imprimés
- Médias numériques
- Télévision
- Musique et radio
- Signalétique électronique
- Publicité mobile
- Podcasts
- Autres médias numériques
- Médias en streaming
- Streaming OTT
- Streaming en direct
- Jeux vidéo et esports
- Contenu de réalité virtuelle / réalité augmentée
- Médias imprimés
- Par modèle de revenus
- Publicité
- Abonnement
- Paiement à la séance / transactionnel
- Licences et marchandises
- Par plateforme d'appareils
- Smartphones et tablettes
- Téléviseurs intelligents et décodeurs
- PC et ordinateurs portables
- Consoles de jeux
- Casques de réalité virtuelle / réalité augmentée
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par l'établissement d'une vision claire de ce qui est comptabilisé comme revenus des médias et du divertissement et de ce qui ne l'est pas, puis par la cartographie de ces pools de revenus à travers les régions. Pour cela, nous nous référons à des ensembles de données publiques et à des documents explicatifs tels que les offices nationaux de statistiques, le Bureau of Economic Analysis des États-Unis pour certaines lignes de dépenses médias, l'Institut de statistique de l'UNESCO pour les indicateurs culturels, l'Union internationale des télécommunications pour le contexte de connectivité, et la Banque mondiale pour les séries macroéconomiques et démographiques.
Nous examinons également les rapports annuels des entreprises, les présentations aux investisseurs et les retranscriptions de résultats pour comprendre la composition des revenus et l'orientation des prix dans des domaines tels que les abonnements, la publicité et les achats par transaction. Lorsqu'elles sont disponibles, les bases de données de brevets sont consultées pour vérifier la direction d'adoption des formats immersifs et des expériences XR. Pour l'hygiène du marché, un abonnement payant aux données financières et au renseignement sur les entreprises, ainsi qu'aux actualités et aux données financières, est utilisé pour repérer les opérations sur le capital et les changements de reporting susceptibles de fausser la comparabilité d'une année sur l'autre. Ces exemples sont illustratifs, et de nombreuses autres sources publiques et propriétaires ont également été consultées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Le travail primaire est utilisé pour tester la logique des revenus, les mouvements de prix et la manière dont le contenu est monétisé via les circuits publicitaires, d'abonnement et transactionnels. Nous avons échangé avec un panel de propriétaires de contenus, de distributeurs, d'opérateurs de plateformes et de prestataires de services adjacents, puis validé les hypothèses en APAC, EMEA et dans les Amériques afin que les biais régionaux ne s'infiltrent pas dans les totaux mondiaux.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 26 % | Directeurs généraux : 21 % | APAC : 44 % |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 31 % |
| Acteurs de plus petite taille : 21 % | Managers : 47 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit selon une approche descendante dans laquelle les lignes de revenus publiées et les indicateurs de substitution sont utilisés pour reconstituer le pool de demande par voie de monétisation et par région, puis réconciliés en un seul chiffre de marché. Pour rendre les résultats exploitables, nous les corroborons avec des approximations ascendantes sélectives telles que le revenu moyen par utilisateur échantillonné pour les abonnements, les vérifications de la charge publicitaire et de l'orientation des CPM pour les contenus financés par la publicité, et le volume multipli par le prix moyen pour les catégories transactionnelles lorsque des signaux publics crédibles existent.
Les données d'entrée sont choisies parce qu'elles peuvent être suivies chaque année sans dépendre des données internes des plateformes. Les exemples incluent l'orientation des dépenses publicitaires sur les principaux canaux, les signaux de pénétration des abonnements et de désabonnement, les tendances de tarification et de regroupement (y compris les révisions annuelles de prix), la cadence de sortie des contenus et la dynamique de fréquentation des événements en direct, ainsi que la capacité de dépenses des consommateurs liée au PIB et à la population. Les prévisions utilisent une analyse de scénarios étayée par les retours d'entretiens, où le scénario de base est façonné par le rythme attendu des hausses de prix, la reprise de la demande publicitaire et les évolutions de l'engagement sur les écrans, puis des scénarios pessimistes et optimistes sont appliqués lorsque ces facteurs évoluent plus rapidement ou plus lentement que prévu. Lorsqu'une vérification ascendante est insuffisante pour un domaine de niche, l'écart est traité par des hypothèses de pénétration conservatrices, puis retesté lors de la validation avant la validation finale.
Cycle de validation des données et de mise à jour
La validation est effectuée par un ensemble de vérifications croisées qui recherchent la cohérence logique entre la valeur de marché modélisée et les signaux indépendants, notamment la capacité de dépenses macroéconomiques, l'intensité publicitaire régionale et les évolutions des prix des abonnements. Les valeurs aberrantes sont examinées en vérifiant l'adéquation des définitions, le calendrier des devises et les événements ponctuels, puis les hypothèses ne sont ajustées que lorsqu'elles peuvent être défendues par au moins deux points de données probants.
Avant la finalisation des chiffres, le modèle est examiné étape par étape par un autre analyste pour détecter les dérives de formules et les chevauchements de catégories, et les experts sont recontactés si un écart important apparaît par rapport à la direction attendue du secteur. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des changements de politique, des fusions importantes ou des révisions tarifaires importantes. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Estimation du paysage du marché des médias et du divertissement par Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour le paysage des médias et du divertissement ne concordent souvent pas, même lorsque la période de référence semble similaire. Les différences proviennent généralement des flux de revenus inclus, de la manière dont la valeur publicitaire et d'abonnement est traitée selon les formats, et de la façon dont le calendrier des devises et l'inflation sont pris en compte.
Certains chiffres publiés élargissent le périmètre en intégrant des lignes de dépenses adjacentes telles que la connectivité, le matériel informatique ou les dépenses générales en technologies grand public, ce qui peut faire monter les totaux même si l'usage des médias est le véritable objet d'étude. Chez Mordor Intelligence, le décompte est limité aux revenus de contenus et de services dans les modèles financés par la publicité, par abonnement et par transaction, les ventes de matériel, les frais de transport des télécommunications et les revenus purement liés aux infrastructures étant exclus afin que le chiffre reste ancré dans l'activité monétisée des médias et du divertissement.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,12 T USD (2026) | |
| Cabinet de conseil mondial A | 2,90 T USD (2024) | Utilise un instantané des revenus ancré deux ans plus tôt, et le résumé public ne précise pas les inclusions au niveau des catégories ni la manière dont les révisions de prix et le calendrier de conversion des devises sont normalisés entre les régions. |
| Cabinet de recherche sectorielle B | 2,87 T USD (2025) | Souvent présenté comme un pool global de revenus du divertissement et des médias, avec une divulgation limitée dans la vue publique sur la question de savoir si les technologies adjacentes, les transferts de distribution ou les reventes sont systématiquement déduits dans l'ensemble des segments. |
L'écart entre les trois chiffres s'explique principalement par l'alignement des années et par la quantité de dépenses adjacentes intégrées dans le total. En maintenant le périmètre lié aux contenus et services monétisés et en testant les principaux facteurs tels que l'intensité publicitaire, la tarification des abonnements et la demande transactionnelle, notre estimation reste plus facile à tracer et à reproduire lorsque le marché évolue.
Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché des médias et du divertissement ?
Le marché était évalué à 3,12 billions USD en 2026 et devrait atteindre 3,78 billions USD d'ici 2031.
À quelle vitesse les revenus du streaming croissent-ils par rapport aux canaux numériques traditionnels ?
Les plateformes de streaming devraient croître à un TCAC de 4,77 % jusqu'en 2031, dépassant le TCAC global du marché de 3,93 %.
Quelle région offre les opportunités de croissance les plus rapides ?
L'Asie-Pacifique devrait enregistrer un TCAC de 5,03 % à mesure que l'adoption de la 5G, le jeu mobile et le contenu localisé élargissent la base adressable.
Pourquoi les niveaux d'abonnement hybrides financés par la publicité gagnent-ils en popularité ?
Les niveaux hybrides combinent des prix d'entrée plus bas avec la publicité, équilibrant la diversification des revenus et réduisant le désabonnement, notamment sur les marchés matures.
Quelles technologies façonnent la concurrence future ?
Le doublage par IA, les studios de production virtuelle et l'insertion dynamique de publicités réduisent les coûts de production et augmentent l'engagement, aidant les nouveaux entrants à défier les acteurs établis.